
Tamaño y Participación del Mercado de Sistemas de Actuación para Aeronaves Militares
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.13 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.61 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.05 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Actuación para Aeronaves Militares por Mordor Intelligence
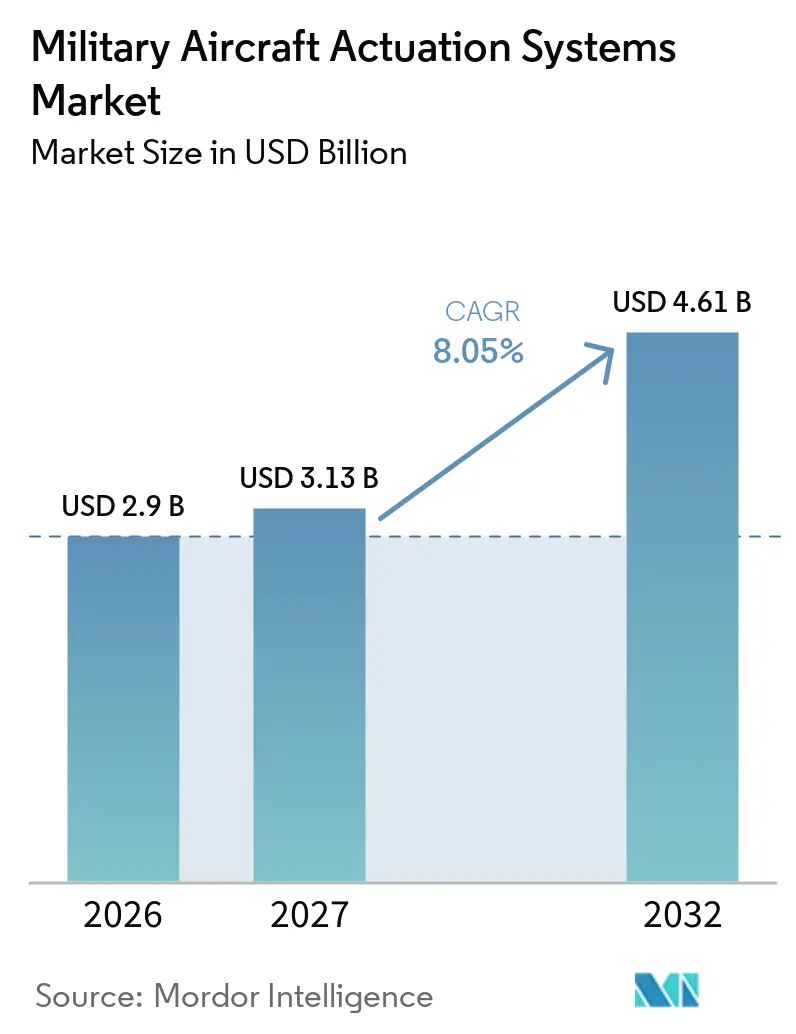
El tamaño del mercado de sistemas de actuación para aeronaves militares fue valorado en 2,90 mil millones de USD en 2026 y se prevé que crezca desde 3,13 mil millones de USD en 2027 hasta alcanzar los 4,61 mil millones de USD para 2032, a una CAGR del 8,05% durante el período de pronóstico (2027-2032). La renovación de la flota de defensa respalda la demanda de actuadores en plataformas de combate, transporte y entrenamiento, mientras que el trabajo de revisión mantiene a las flotas heredadas relevantes para los proveedores. El Departamento de Defensa de EE. UU. solicitó 68,30 mil millones de USD para aviación y sistemas relacionados en el año fiscal 2026, incluidos 32,40 mil millones de USD para aviación táctica, lo que respalda la actividad de adquisición y sostenimiento en toda la cadena de suministro. Los diseños de aeronaves más eléctricas favorecen las soluciones electrohidrostáticas y electromecánicas autónomas, aunque los sistemas hidráulicos siguen siendo necesarios en muchas plataformas instaladas. El mercado de sistemas de actuación para aeronaves militares también enfrenta restricciones de materiales y calificación, que favorecen a los proveedores con productos certificados, redes de reparación establecidas y abastecimiento confiable de imanes y semiconductores.
Conclusiones Clave del Informe
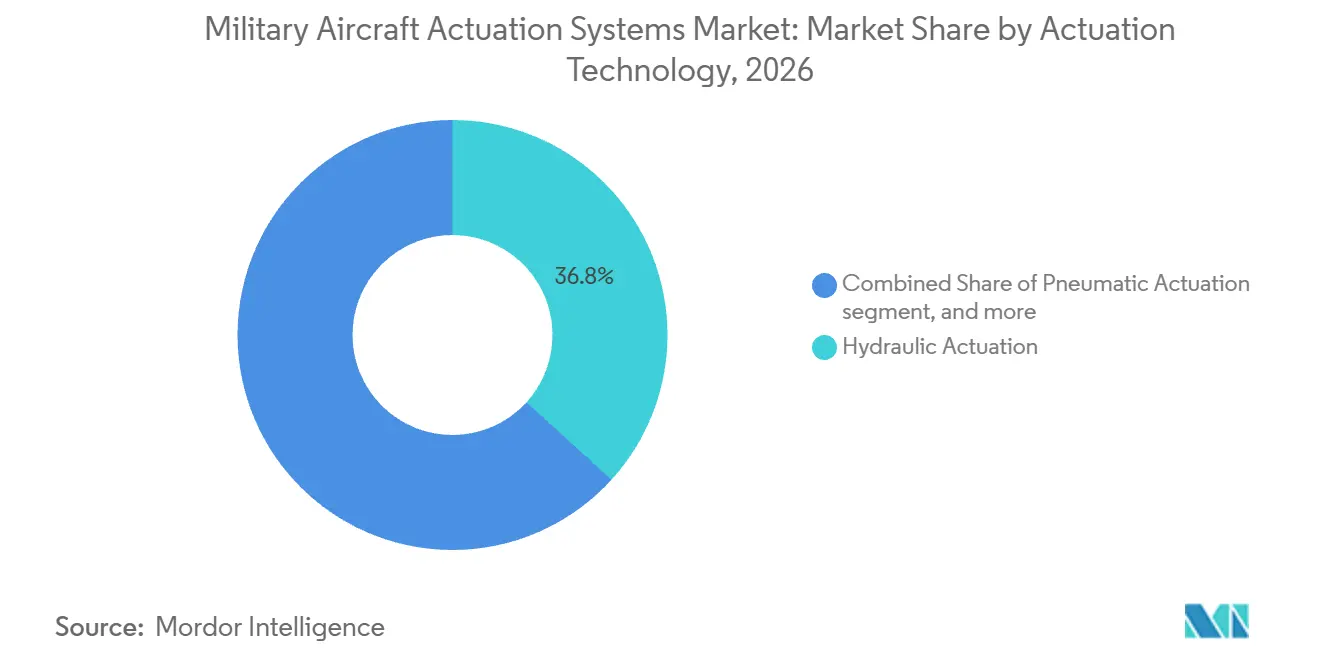
- Por tecnología de actuación, la actuación hidráulica representó el 36,75% de la participación del mercado de sistemas de actuación para aeronaves militares en 2026, mientras que se prevé que la actuación electrohidrostática crezca a una CAGR del 10,89% hasta 2032.
- Por tipo, los actuadores lineales representaron el 69,76% de la participación de ingresos en 2026, mientras que se proyecta que los actuadores rotativos se expandan a una CAGR del 9,67% hasta 2032.
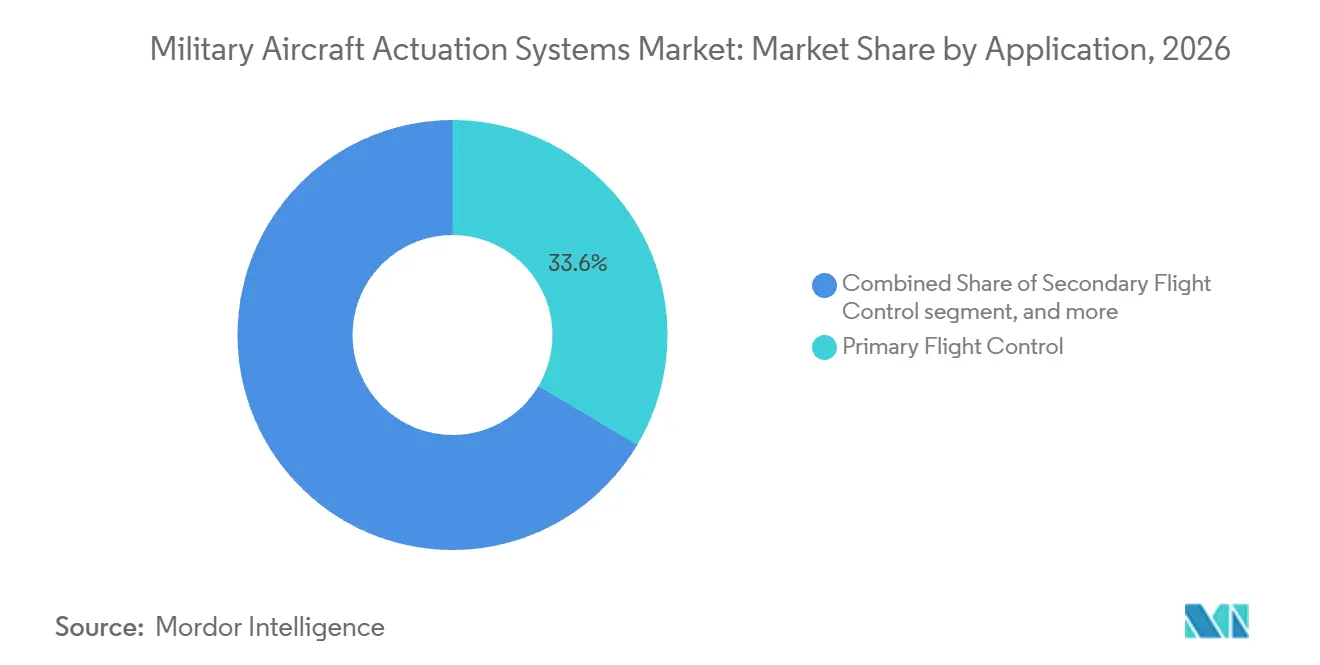
- Por aplicación, el control de vuelo primario representó el 33,56% de la participación de ingresos en 2026, mientras que se prevé que la actuación de bahías de armas y cargas externas crezca a una CAGR del 9,85% hasta 2032.
- Por tipo de aeronave, las aeronaves de combate representaron el 63,45% de la participación de ingresos en 2026, mientras que se prevé que las aeronaves de entrenamiento se expandan a una CAGR del 9,41% hasta 2032.
- Por tipo de instalación, los servicios de posventa representaron el 53,65% de la participación de ingresos en 2026, mientras que se prevé que las instalaciones OEM crezcan a una CAGR del 10,01% hasta 2032.
- Por geografía, América del Norte representó el 36,78% de la participación de ingresos en 2026, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 10,34% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización y programas de reemplazo de flotas de defensa | +2.00% | Global | Corto plazo (≤ 2 años) |
| Adopción de arquitecturas de aeronaves más eléctricas | +1.50% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda de actuación avanzada de control de vuelo en aeronaves militares de próxima generación | +1.60% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de flotas de cazas, transporte y misiones especiales | +1.20% | Asia-Pacífico, con extensión a Oriente Medio y África | Corto plazo (≤ 2 años) |
| Creciente demanda de disponibilidad de plataformas y mantenimiento predictivo | +0.80% | Global | Mediano plazo (2-4 años) |
| Programas de fabricación aeroespacial indígena y localización | +0.70% | Asia-Pacífico, con extensión a Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Modernización y Programas de Reemplazo de Flotas de Defensa
El mercado de sistemas de actuación para aeronaves militares se beneficia de la modernización de flotas, ya que tanto las aeronaves nuevas como las actualizaciones profundas requieren contenido de actuación calificado. La solicitud de aviación y sistemas relacionados del año fiscal 2026 de EE. UU. asciende a 68,30 mil millones de USD, frente a los 45,30 mil millones de USD en el año fiscal 2017, respaldando actividades de adquisición, desarrollo y revisión.[1] El marco de producción del F-35 que cubre los lotes 21 al 30 establece un largo horizonte de producción para equipos de control de vuelo por cable eléctrico. El B-21 Raider recibió 721,60 millones de USD en adquisición anticipada para el año fiscal 2026, mientras que la modernización del B-52 también respalda la demanda de renovación en una plataforma que se espera permanezca en servicio más allá de 2050. Estos programas crean demanda recurrente de unidades de producción, repuestos, reparaciones y soporte de ingeniería durante vidas de servicio prolongadas.
Adopción de Arquitecturas de Aeronaves Más Eléctricas
La arquitectura de aeronaves más eléctricas está cambiando la combinación tecnológica en el mercado de sistemas de actuación para aeronaves militares al trasladar funciones seleccionadas de los circuitos hidráulicos centralizados. La energía eléctrica local y la actuación autónoma pueden reducir el enrutamiento hidráulico, los requisitos de mantenimiento y las pérdidas de energía en toda la célula. Los sistemas electrohidrostáticos preservan la densidad de fuerza hidráulica al tiempo que eliminan la dependencia de un circuito hidráulico de toda la aeronave. Esta dirección aumenta la importancia de la calificación de electrónica bajo DO-254 y las pruebas ambientales bajo DO-160. Los proveedores sin productos electrohidrostáticos o electromecánicos pueden tener menos oportunidades a medida que las plataformas futuras seleccionen arquitecturas de control de vuelo por cable eléctrico.
Actuación Avanzada de Control de Vuelo para Aeronaves de Próxima Generación
Las aeronaves de combate de prxima generación requieren sistemas de actuación que se ajusten a espacios más reducidos manteniendo una alta salida de fuerza y un funcionamiento confiable. El proyecto PFC-REA de Bélgica comenzó en mayo de 2025 con un presupuesto de 5,59 millones de EUR (6,23 millones de USD) y se extiende hasta febrero de 2028 para desarrollar un actuador electromecánico rotativo para controles de vuelo primarios.[2] El programa aborda perfiles de ala delgada que pueden limitar el uso de tuberías hidráulicas convencionales y disposiciones lineales. Japón asignó 206,60 mil millones de JPY (1,31 mil millones de USD) al desarrollo de cazas de próxima generación en su solicitud de presupuesto del año fiscal 2026 bajo el Programa Global de Combate Aéreo (GCAP) con el Reino Unido e Italia. Los requisitos combinados de geometría furtiva, integración interna de armas y distribución de energía eléctrica elevan las exigencias de diseño y calificación. Como resultado, los proveedores compiten en envolvente instalada, rendimiento térmico, resiliencia ambiental y capacidad de soporte a largo plazo, más allá de la simple potencia de salida del actuador.
Expansión de Flotas, Disponibilidad y Programas de Localización
La expansión de flotas crea demanda tanto de equipos originales como de mantenimiento, ya que los calendarios de revisión de actuadores no siempre coinciden con los ciclos más amplios de actualización de células. El presupuesto del año fiscal 2025 de la Fuerza Aérea de EE. UU. incluye 861,10 millones de USD para modificaciones del F-22A y 206,90 millones de USD para modificaciones del C-130J, que pueden incluir renovación o reemplazo de actuadores. Las flotas de entrenamiento y transporte también necesitan alta disponibilidad porque acumulan horas de operación rápidamente. En India, la Agencia de Desarrollo Aeronáutico y Godrej & Boyce firmaron un acuerdo en Aero India 2025 para desarrollar actuadores de control de vuelo para el programa AMCA. El acuerdo cubre fabricación de precisión, ensamblaje, pruebas y desarrollo de bancos de pruebas de calificación, vinculando la localización a la capacidad de producción doméstica. Esta parte del mercado de sistemas de actuación para aeronaves militares recompensa, por tanto, a los proveedores que combinan hardware certificado con capacidad de reparación, instalaciones de prueba y asociaciones industriales locales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Largos ciclos de calificación y altos costos de ingeniería no recurrentes | -1.50% | Global | Corto plazo (≤ 2 años) |
| Dependencia de imanes de tierras raras, semiconductores y materiales especializados | -1.10% | Global | Corto plazo (≤ 2 años) |
| Límites de gestión térmica y densidad de potencia en actuadores electromecánicos | -0.90% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Controles de exportación, datos de diseño clasificados y requisitos de soberanía | -0.80% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Largos Ciclos de Calificación y Altos Costos de Ingeniería No Recurrentes
La calificación sigue siendo una restricción material en el mercado de sistemas de actuación para aeronaves militares porque los productos de control de vuelo primario son críticos para la seguridad. Los programas militares requieren ciclado térmico, evaluación de vibraciones, pruebas de compatibilidad electromagnética, análisis de modos de fallo y simulación de vida antes de la primera entrega. Estas actividades pueden extenderse de 5 a 8 años desde el congelamiento del diseño hasta el primer artículo en una nueva plataforma. El proceso hace que la selección temprana de proveedores sea importante, ya que un nuevo participante debe invertir antes de que los requisitos de la aeronave estén completamente estables. También hace que los estándares de calificación, incluidos MIL-STD-810 y MIL-STD-461, sean fundamentales para el desarrollo de productos y la planificación de la producción. Los altos costos de ingeniería no recurrentes refuerzan las posiciones de los proveedores establecidos, mientras que el trabajo de reparación y posventa puede proporcionar una ruta más accesible para los proveedores regionales más nuevos.
Materiales, Límites Térmicos y Controles de Exportación
Los sistemas electromecánicos y electrohidrostáticos dependen de imanes, semiconductores y materiales especializados que enfrentan riesgos de suministro y calificación. La Agencia Internacional de Energía informó que China representó el 60% de la minería de tierras raras, el 91% de la separación y refinación, y el 94% de la producción de imanes permanentes sinterizados en 2024. La gestión térmica y la densidad de potencia también siguen siendo desafíos de diseño para la actuación eléctrica en aplicaciones militares de alta carga. China amplió sus controles de exportación de tierras raras en octubre de 2025, añadiendo requisitos que afectan a artículos fabricados internacionalmente que contienen tierras raras de origen chino. El Departamento de Comercio de EE. UU. anunció una carta de intención por 50 millones de USD en incentivos CHIPS para apoyar la producción doméstica de imanes de Vulcan Elements en noviembre de 2025. Estas restricciones pueden alargar los plazos de calificación y fomentar el abastecimiento regional para sistemas sujetos a controles de exportación y requisitos de soberanía.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Actuación:
Los Sistemas Electrohidrostáticos Ganan Relevancia en Nuevas PlataformasLa actuación hidráulica representó el 36,75% del mercado de sistemas de actuación para aeronaves militares en 2026, respaldada por flotas heredadas de combate y transporte con sistemas de energía hidráulica centralizada. Reemplazar un actuador hidráulico en una aeronave en servicio puede requerir un extenso trabajo de autorización de vuelo para respaldar el uso continuo de la tecnología instalada. La actuación electrohidrostática es la tecnología de más rápido crecimiento, con una CAGR prevista del 10,89% hasta 2032. Su circuito hidráulico autónomo combina la densidad de fuerza hidráulica con menor dependencia de la distribución hidráulica central. Moog Inc. declara que sus actuadores electrohidrostáticos para aeronaves respaldan el sistema de control de vuelo por cable eléctrico del F-35 y el A400M.[3] Este historial operativo respalda el cambio hacia diseños electrohidrostáticos para controles de vuelo críticos para la seguridad en plataformas futuras.
Los sistemas hidráulicos convencionales siguen siendo importantes donde la arquitectura de la plataforma existente, la fiabilidad probada y la capacidad de alta carga superan los beneficios del rediseño. Los sistemas neumáticos continúan sirviendo para usos de menor complejidad, incluido el eyectado de la cubierta, el control de puertas y funciones auxiliares seleccionadas. La industria de sistemas de actuación para aeronaves militares está, por tanto, atravesando una transición tecnológica gradual en lugar de un ciclo de reemplazo completo. Los proveedores necesitan capacidades de soporte hidráulico junto con programas de desarrollo eléctrico y electrohidrostático para atender la base instalada completa.

Por Tipo:
Los Actuadores Lineales Mantienen su Escala Mientras los Diseños Rotativos se ExpandenLos actuadores lineales representaron el 69,76% de los ingresos en 2026 porque las superficies de vuelo convencionales utilizan comúnmente movimiento lineal para alerones, elevadores, timones y flaps de borde de ataque. Su alta fuerza de salida por unidad de carrera es adecuada para las grandes cargas en las superficies de control de aeronaves. Se prevé que los actuadores rotativos crezcan a una CAGR del 9,67% hasta 2032 a medida que los diseños de aeronaves otorguen mayor importancia a la instalación compacta. Los perfiles de ala más delgados y los espacios internos restringidos pueden dificultar la integración de disposiciones convencionales de momento de bisagra. El proyecto PFC-REA de Bélgica seleccionó específicamente un enfoque electromecánico rotativo para aplicaciones de control de vuelo primario de próxima generación. El proyecto refleja la demanda de arquitecturas de actuadores que funcionen dentro de envolventes estructurales reducidas sin comprometer los requisitos de control de vuelo.
Los diseños rotativos también pueden limitar algunos desafíos de sellado asociados con las configuraciones electromecánicas lineales. Su crecimiento no elimina la gran base instalada de productos hidráulicos y electrohidráulicos lineales. La Agencia de Desarrollo Aeronáutico de India emitió una licitación en octubre de 2026 para 5 unidades aptas para vuelo de un sistema de actuación de flap de borde de ataque, subrayando la demanda continua de hardware compacto y calificado para programas indígenas. La elección de diseño dependerá de la superficie, la trayectoria de carga, el espacio disponible, el plan de certificación y el concepto de mantenimiento. Una vez que una configuración está calificada para una plataforma, el proveedor seleccionado puede obtener oportunidades de seguimiento para repuestos, reparación y actualizaciones durante toda la vida operativa de la aeronave. Esto otorga al mercado de sistemas de actuación para aeronaves militares un largo tiempo de espera entre la selección técnica inicial y los ingresos posteriores de posventa.
Por Aplicación:
El Control de Vuelo Primario Sigue Siendo el Mayor Mientras los Sistemas de Bahía de Armas AvanzanEl control de vuelo primario representó el 33,56% de los ingresos en 2026, reflejando el número, la redundancia y los requisitos de seguridad de los actuadores instalados en las superficies de control principales. Una aeronave de combate bimotor puede utilizar de 4 a 8 actuadores de superficie primaria, y cada unidad debe cumplir estrictos requisitos de fiabilidad y disponibilidad. Se prevé que el segmento de bahías de armas y cargas externas crezca a una CAGR del 9,85% hasta 2032. Las bahías de armas internas en plataformas furtivas requieren una actuación compacta de puertas de bahía capaz de completar ciclos repetidos en condiciones operativas exigentes. La Organización de Investigación y Desarrollo de Defensa de India inició un proyecto del Fondo de Desarrollo Tecnológico para un actuador rotativo dentado tolerante a atascos para aplicaciones de bahías de armas de cazas de próxima generación.
El tren de aterrizaje, la dirección, el frenado y las funciones de control de motor o combustible añaden una demanda importante más allá de las superficies primarias. Los ciclos de mantenimiento relacionados con el desgaste hacen que los sistemas de tren de aterrizaje y frenado sean relevantes para la actividad de posventa. El trabajo en bahías de armas está especialmente vinculado a plataformas donde el transporte interno respalda los requisitos de diseño de baja observabilidad. Las aplicaciones de control de motor y combustible también requieren sistemas de actuación que funcionen cerca de las interfaces de la planta motriz a alta temperatura. Estas aplicaciones pueden favorecer las soluciones eléctricas cuando cumplen los objetivos térmicos y de fiabilidad, mientras que las soluciones hidráulicas establecidas siguen siendo prevalentes en muchas flotas. El tamaño del mercado de sistemas de actuación para aeronaves militares para estas aplicaciones refleja los diferentes niveles de contenido y necesidades de servicio de las aeronaves de combate, transporte y entrenamiento. Los proveedores deben equilibrar plataformas de productos comunes con calificación adaptada para cada entorno operativo.
Por Tipo de Aeronave:
Las Aeronaves de Combate Lideran los Ingresos y las Aeronaves de Entrenamiento Crecen Más RápidoLas aeronaves de combate representaron el 63,45% de los ingresos en 2026 porque las plataformas de alto rendimiento utilizan múltiples actuadores para control de vuelo, tren de aterrizaje, bahías de armas y control de motor. Un solo F-35 lleva una amplia gama de equipos de actuación, lo que resulta en un mayor contenido de sistemas que muchas plataformas de transporte o entrenamiento. El marco de producción del F-35 de EE. UU. respalda los requisitos continuos de componentes de actuación calificados y el soporte asociado. Las plataformas de transporte, incluidos el C-130J, el C-17, el A400M y el KC-46A, también generan una demanda constante de reparaciones y extensiones de vida útil. El presupuesto del año fiscal 2025 de la Fuerza Aérea de EE. UU. incluye 206,90 millones de USD para modificaciones del C-130J. Estas flotas proporcionan una base de sostenimiento sustancial porque se operan durante largos períodos y frecuentemente se someten a actualizaciones de capacidad.
Se prevé que las aeronaves de entrenamiento se expandan a una CAGR del 9,41% hasta 2032, ya que las necesidades de formación de pilotos y las nuevas entregas de entrenadores respaldan la demanda de equipos originales. En abril de 2026, la Fuerza Aérea de EE. UU. aprobó el T-7A Red Hawk para producción y adjudicó a Boeing un contrato de 219 millones de USD para las primeras 14 aeronaves, repuestos relacionados y equipos de soporte. El programa está planificado para entregar 351 aeronaves para reemplazar la flota T-38. Las flotas de entrenamiento acumulan horas a una tasa elevada, lo que puede generar demanda de reparación antes en la vida de servicio que en algunas flotas de combate. La industria de sistemas de actuación para aeronaves militares puede, por tanto, encontrar nuevas oportunidades de plataforma en programas de entrenadores junto con la mayor base de ingresos de las aeronaves de combate.
Por Tipo de Instalación:
La Demanda de Posventa Respalda los Ingresos Mientras los Programas OEM se AceleranEl mercado de posventa representó el 53,65% de los ingresos en 2026 porque muchas aeronaves militares en servicio fueron diseñadas hace décadas y requieren revisiones, renovaciones o reemplazos recurrentes de actuadores. Los sistemas hidráulicos, electrohidráulicos y eléctricos tempranos necesitan mantenimiento bajo programas de soporte basados en condición. En septiembre de 2026, la Marina de EE. UU. adjudicó a Moog Military Aircraft LLC un contrato de 16,5 millones de USD para revisar los actuadores de plato oscilante del V-22 Osprey hasta marzo de 2029. El contrato ilustra la naturaleza recurrente del trabajo de sostenimiento para una sola familia de plataformas de ala rotatoria. El trabajo de posventa depende del número de flotas instaladas, la utilización, la capacidad de reparación, el estado de calificación y la disponibilidad de piezas de repuesto. También proporciona una ruta estable para los proveedores con estaciones de reparación establecidas y experiencia técnica específica de la flota.
Se prevé que la instalación OEM crezca a una CAGR del 10,01% hasta 2032 a medida que las plataformas T-7A, KF-21, GCAP y las variantes AMCA avancen en calificación y producción. Los nuevos contratos crean demanda de desarrollo, hardware de prueba, unidades de producción en serie y repuestos. Una victoria OEM también puede crear una larga cola de posventa, ya que los operadores de aeronaves necesitan soporte aprobado durante décadas de servicio. Los proveedores pueden aceptar costos de ingeniería no recurrentes significativos para asegurar este trabajo posterior de reparación y reemplazo. El tamaño del mercado de sistemas de actuación para aeronaves militares para la actividad OEM está, por tanto, determinado por un número relativamente pequeño de selecciones de plataforma con largas vidas operativas. Los proveedores exitosos necesitan participación temprana en el diseño, planificación de certificación a nivel de programa y capacidad para respaldar aumentos posteriores en la tasa de producción.
Análisis Geográfico
América del Norte representó el 36,78% de la participación del mercado de sistemas de actuación para aeronaves militares en 2026, respaldada por el gasto de EE. UU. en adquisición, modernización y sostenimiento de aeronaves. La solicitud del Departamento de Defensa de EE. UU. para el año fiscal 2026 asigna 68,30 mil millones de USD a aviación y sistemas relacionados. La producción del F-35, la adquisición anticipada del B-21 y las actualizaciones para las plataformas F-22A, F-16, C-17 y B-52 crean demanda tanto de equipos originales como de reparación. La región también cuenta con una amplia base de proveedores certificados y organizaciones de mantenimiento. La seguridad de materiales se ha vuelto cada vez más importante porque la actuación eléctrica depende de imanes y electrónica. El apoyo del Departamento de Comercio a la producción doméstica de imanes destaca el vínculo entre la política industrial y la resiliencia de la cadena de suministro aeroespacial. MIL-STD-810, MIL-STD-461 y los controles de exportación siguen siendo factores clave de cumplimiento para los productos suministrados a los programas de defensa de EE. UU.
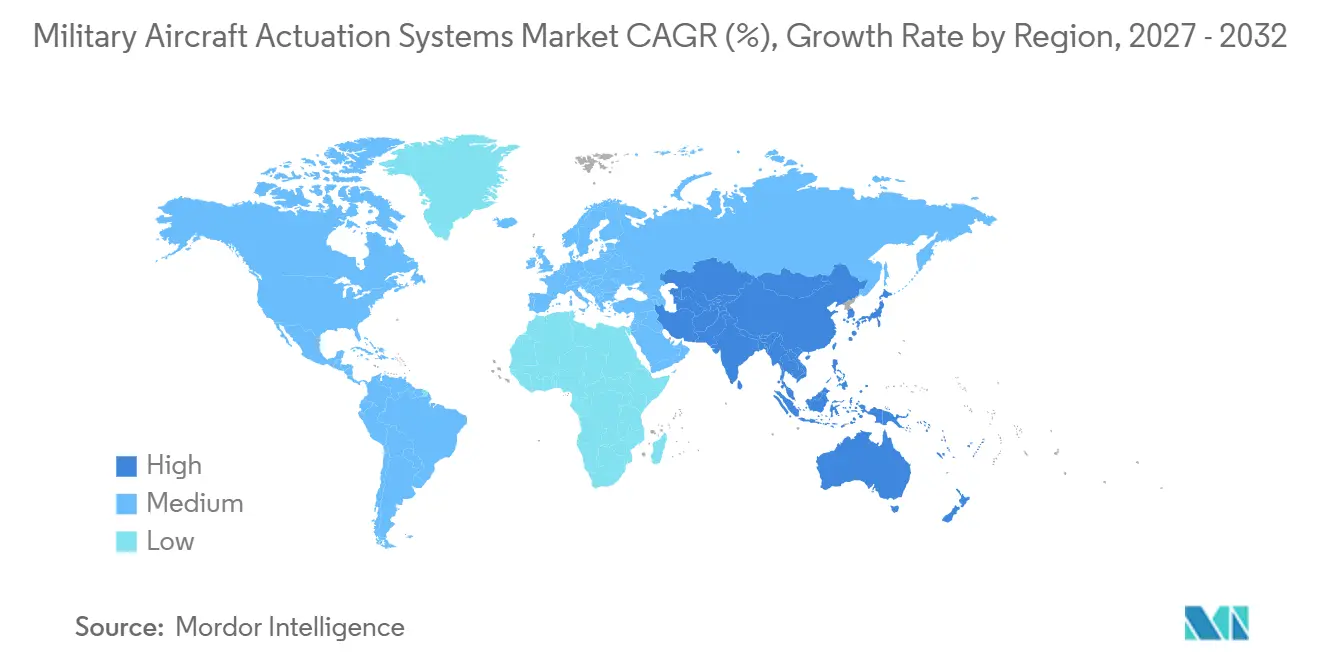
Se prevé que Asia-Pacífico crezca a una CAGR del 10,34% hasta 2032. La demanda regional está respaldada por el reemplazo de flotas, nuevos programas indígenas y requisitos nacionales de capacidad de producción doméstica. La actividad de desarrollo de actuadores relacionada con el AMCA de India muestra cómo la fabricación local, la capacidad de prueba y el trabajo de calificación se están convirtiendo en parte de la selección de proveedores. El programa KF-21 de Corea del Sur añade otra oportunidad de producción y soporte dentro de la región. Las empresas que ingresan a la región deben abordar las expectativas de contenido local, así como las reglas de calificación específicas de la plataforma. Esta combinación de crecimiento de flotas y localización hace que los modelos de asociación sean importantes para los proveedores que buscan posiciones a largo plazo.
Europa está expandiendo la capacidad soberana de próxima generación a través del GCAP y proyectos tecnológicos nacionales. El proyecto de actuador electromecánico rotativo de Bélgica se extiende desde mayo de 2025 hasta febrero de 2028 y respalda el desarrollo de sistemas de control de vuelo para futuras aeronaves de combate. Los requisitos de control de exportación y la protección de datos de diseño clasificados pueden influir en qué proveedores participan en los programas. Oriente Medio y África respaldan principalmente la demanda sosteniendo las flotas de F-15, Eurofighter y Tornado, con requisitos de modernización en revisión. América del Sur tiene necesidades menores pero continuas vinculadas a la flota C-390 de Brasil y el soporte de cazas heredados en Argentina y Colombia. En todas estas regiones, las aeronaves adquiridas en los años 1990 y 2000 están entrando en ciclos más profundos de actualización y extensión de vida útil. El tamaño del mercado de sistemas de actuación para aeronaves militares está, por tanto, respaldado por una combinación de desarrollo tecnológico europeo y demanda de sostenimiento en otras regiones.
Panorama Competitivo
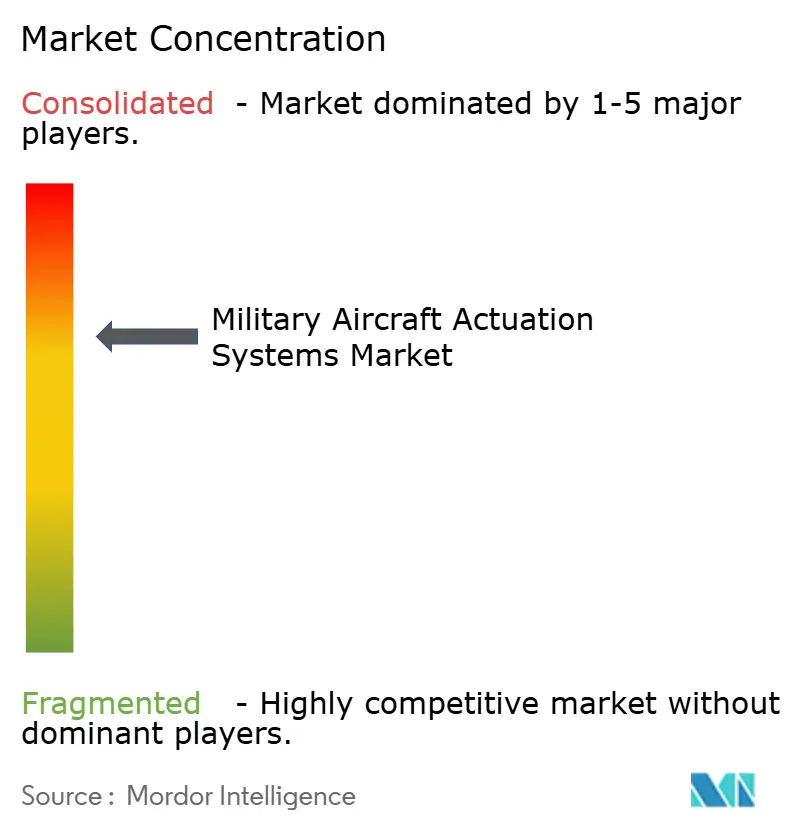
El mercado de sistemas de actuación para aeronaves militares está moderadamente consolidado a nivel OEM, donde Moog Inc., Safran SA, Honeywell Aerospace Inc., Woodward, Inc. y Parker-Hannifin Corporation mantienen posiciones establecidas en aplicaciones complejas. La calificación es una fuente importante de fortaleza del proveedor porque cambiar un actuador aprobado en una aeronave en producción puede requerir costosos trabajos de ingeniería y autorización de vuelo. Esto crea ingresos de larga duración provenientes de producción, repuestos, reparaciones y actualizaciones. La tecnología electrohidrostática de Moog se utiliza en el sistema de control de vuelo por cable eléctrico del F-35 y en el Airbus A400M, demostrando uso operativo en aplicaciones de combate y transporte. El mercado de sistemas de actuación para aeronaves militares favorece a los proveedores que pueden mantener datos de calificación, apoyar a los operadores de flotas y entregar hardware durante largos ciclos de programa. Estas condiciones aumentan el valor de la capacidad de diseño probada y la infraestructura de reparación.
La actividad estratégica se centra en la expansión de líneas de productos eléctricos y electrohidrostáticos, el fortalecimiento de las capacidades de reparación y la reducción de la exposición a interrupciones de materiales. El trabajo de reparación del V-22 de Moog ilustra cómo una posición certificada puede generar oportunidades de soporte recurrentes durante la vida de servicio de una plataforma. La aprobación de producción del T-7A de la Fuerza Aérea de EE. UU. en abril de 2026 también crea una oportunidad para los proveedores calificados en una nueva plataforma de entrenamiento. El apoyo a la fabricación doméstica de imanes en EE. UU. representa otro cambio estratégico porque puede reducir la dependencia de fuentes de materiales restringidas. El mercado de sistemas de actuación para aeronaves militares está, en consecuencia, moldeado por el desarrollo técnico de productos y la garantía de la cadena de suministro. Es probable que los proveedores prioricen las asociaciones de programa y la calificación de materiales junto con el rendimiento convencional del producto.
Los participantes regionales pueden encontrar oportunidades en aeronaves de entrenamiento, trabajo de mantenimiento y programas de cazas indígenas donde los gobiernos fomentan la participación industrial local. Hindustan Aeronautics Limited, Godrej & Boyce y Korea Aerospace Industries operan en entornos donde el abastecimiento doméstico es estratégicamente importante. Estas empresas aún enfrentan requisitos sustanciales de certificación, prueba y soporte antes de competir en aplicaciones de control de vuelo críticas para la seguridad. Los regímenes ITAR y otros de control de exportación también pueden limitar el acceso a datos, componentes y ciertos proveedores extranjeros. Las empresas de primer nivel establecidas siguen bien posicionadas, con equipos aprobados y capacidades de reparación de larga data. Al mismo tiempo, los requisitos de localización pueden crear rutas controladas para que las empresas regionales ingresen a aplicaciones seleccionadas. La estructura competitiva no está, por tanto, ni completamente cerrada ni ampliamente fragmentada, ya que la calificación y la política industrial nacional determinan el acceso a cada programa.
Líderes de la Industria de Sistemas de Actuación para Aeronaves Militares
-
Moog Inc.
-
Parker-Hannifin Corporation
-
Safran SA
-
Woodward, Inc.
-
Honeywell Aerospace Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Actuación para Aeronaves Militares Empresas cubiertas en este informe
- Moog Inc.
- Parker-Hannifin Corporation
- Safran SA
- Honeywell Aerospace Inc.
- Woodward, Inc.
- RTX Corporation
- Triumph Group, Inc.
- Liebherr-International Deutschland GmbH (Liebherr Group)
- Curtiss-Wright Corporation
- Eaton Corporation plc
- BAE Systems plc
- Leonardo S.p.A.
- Air Industries Group
- Airbus SE
- Arkwin Industries, Inc.
- Northrop Grumman Corporation
Desarrollos recientes de la industria en Mercado de Sistemas de Actuación para Aeronaves Militares
- Octubre de 2026: La Marina de EE. UU. adjudicó a Moog Military Aircraft LLC (Moog Inc.) un contrato de fuente única a precio fijo firme por 16,50 millones de USD para la revisión de los actuadores de plato oscilante del V-22 Osprey, con trabajo realizado en East Aurora, Nueva York, y Havelock, Carolina del Norte, hasta marzo de 2029. La adjudicación subraya la naturaleza de larga duración y alto valor de los contratos de sostenimiento de actuación de posventa en plataformas militares de ala rotatoria.
- Febrero de 2026: Moog Military Aircraft LLC (Moog Inc.) anunció un contrato con el Departamento de Defensa de EE. UU. que se extiende hasta agosto de 2030, cubriendo el suministro de actuación electromecánica y servicios de soporte para plataformas de aeronaves militares de EE. UU.
- Enero de 2025: Air Industries Group anunció un contrato por valor de 5,90 millones de USD para ensamblajes de control de vuelo (actuadores) para las aeronaves F-5/T-38 de la Fuerza Aérea de EE. UU.
Alcance del Informe Global del Mercado de Sistemas de Actuación para Aeronaves Militares
El mercado de sistemas de actuación para aeronaves militares comprende sistemas mecánicos, hidráulicos, neumáticos, electromecánicos y electrohidrostáticos diseñados para controlar y operar componentes móviles en aeronaves militares de ala fija. El alcance incluye actuadores lineales y rotativos suministrados para la producción de nuevas aeronaves militares, modernización de flotas, reemplazo de componentes y programas de posventa. El mercado se centra exclusivamente en aplicaciones de aeronaves militares de ala fija y excluye aeronaves comerciales, helicópteros militares y comerciales, vehículos aéreos no tripulados (UAV) y otras plataformas de aeronaves no tripuladas.
El mercado de sistemas de actuación para aeronaves militares está segmentado por tecnología de actuación, tipo, aplicación, tipo de aeronave, tipo de instalación y geografía. Por tecnología de actuación, el mercado está segmentado en actuación hidráulica, actuación neumática, actuación electromecánica, actuación electrohidrostática y otros. Por tipo, el mercado está segmentado en actuadores lineales y rotativos. Por aplicación, el mercado está segmentado en control de vuelo primario, control de vuelo secundario, tren de aterrizaje, dirección y frenado, inversor de empuje y góndola, control de motor y combustible, bahía de armas y cargas externas, y otros. Por tipo de aeronave, el mercado está segmentado en aeronaves de combate, aeronaves de entrenamiento, aeronaves de transporte y otros. Por tipo de instalación, el mercado está segmentado en fabricante de equipos originales (OEM) y posventa. El informe también cubre tamaños de mercado y pronósticos para el mercado de sistemas de actuación para aeronaves militares en los principales países de las regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Actuación Hidráulica |
| Actuación Neumática |
| Actuación Electromecánica |
| Actuación Electrohidrostática |
| Otros |
| Lineal |
| Rotativo |
| Control de Vuelo Primario |
| Control de Vuelo Secundario |
| Tren de Aterrizaje, Dirección y Frenado |
| Inversor de Empuje y Góndola |
| Control de Motor y Combustible |
| Bahía de Armas y Cargas Externas |
| Otros |
| Aeronaves de Combate |
| Aeronaves de Entrenamiento |
| Aeronaves de Transporte |
| Otros |
| Fabricante de Equipos Originales (OEM) |
| Posventa |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Tecnología de Actuación | Actuación Hidráulica | ||
| Actuación Neumática | |||
| Actuación Electromecánica | |||
| Actuación Electrohidrostática | |||
| Otros | |||
| Por Tipo | Lineal | ||
| Rotativo | |||
| Por Aplicación | Control de Vuelo Primario | ||
| Control de Vuelo Secundario | |||
| Tren de Aterrizaje, Dirección y Frenado | |||
| Inversor de Empuje y Góndola | |||
| Control de Motor y Combustible | |||
| Bahía de Armas y Cargas Externas | |||
| Otros | |||
| Por Tipo de Aeronave | Aeronaves de Combate | ||
| Aeronaves de Entrenamiento | |||
| Aeronaves de Transporte | |||
| Otros | |||
| Por Tipo de Instalación | Fabricante de Equipos Originales (OEM) | ||
| Posventa | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Italia | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los sistemas de actuación para aeronaves militares para 2032?
Se proyecta que el mercado de sistemas de actuación para aeronaves militares alcance los 4,61 mil millones de USD para 2032, aumentando desde los 3,13 mil millones de USD en 2027 a una CAGR del 8,05%.
¿Qué tecnología de actuación está creciendo más rápido en aeronaves militares?
Se prevé que la actuación electrohidrostática crezca a una CAGR del 10,89% hasta 2032 porque respalda la arquitectura de aeronaves más eléctricas.
¿Por qué los actuadores hidráulicos siguen siendo importantes para las aeronaves militares?
La actuación hidráulica representó el 36,75% de la participación de ingresos en 2026 porque muchas flotas de combate y transporte utilizan sistemas hidráulicos centralizados establecidos.
¿Qué categoría de aeronave genera la mayor demanda de estos sistemas?
Las aeronaves de combate representaron el 63,45% de los ingresos en 2026 porque las plataformas de alto rendimiento necesitan múltiples actuadores de control de vuelo, tren de aterrizaje, bahía de armas y control de motor.
¿Qué respalda la demanda de posventa de actuadores para aeronaves?
Los servicios de posventa representaron el 53,65% de los ingresos en 2026 porque las flotas heredadas necesitan trabajos recurrentes de revisión, renovación y reemplazo.
¿Qué región se está expandiendo más rápido para los proveedores de actuadores para aeronaves militares?
Se prevé que Asia-Pacífico crezca a una CAGR del 10,34% hasta 2032, respaldada por nuevos programas de aeronaves, expansión de flotas y actividad de localización.