
Taille et Part du Marché des Systèmes d'Actionnement pour Aéronefs Militaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.13 Milliards de dollars |
| Taille du Marché (2032) | 4.61 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.05 % |
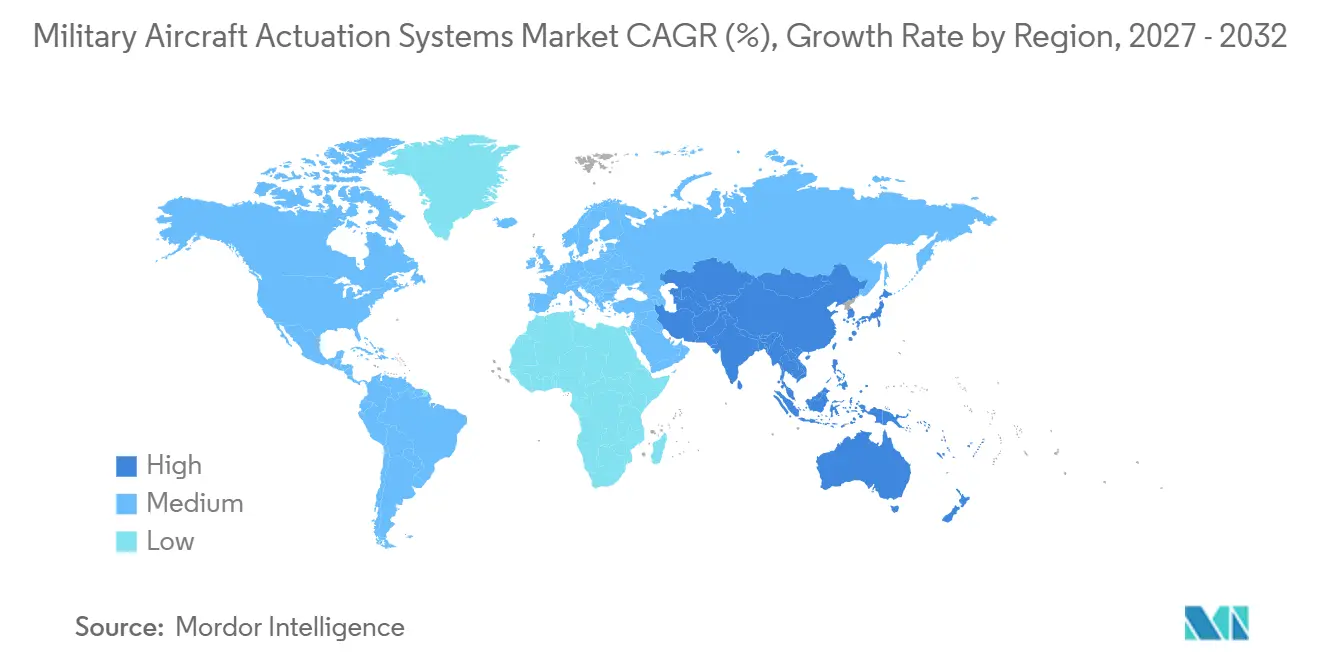
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
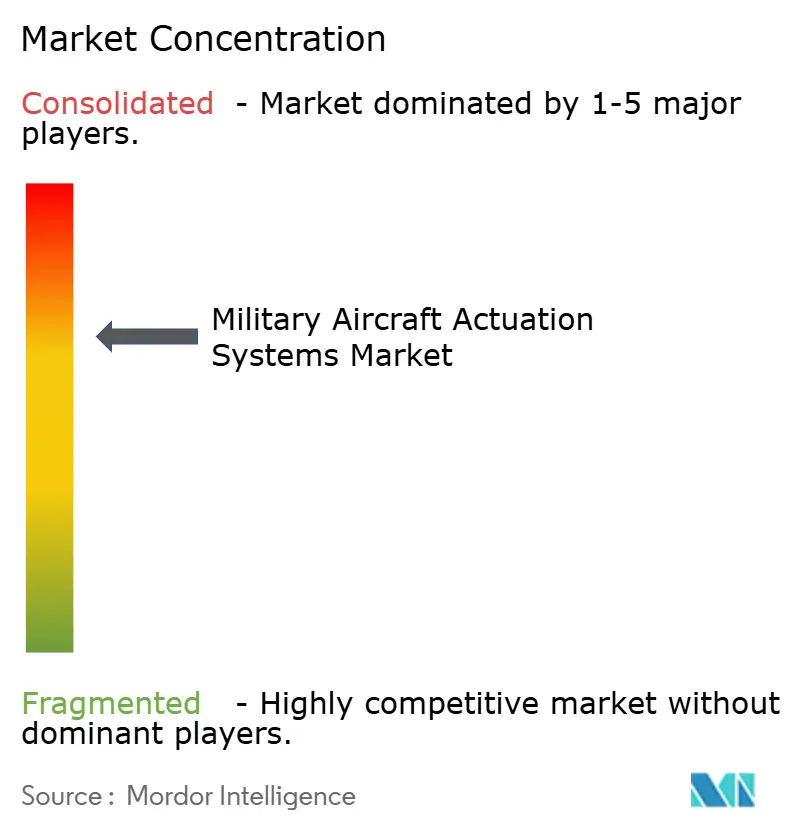
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
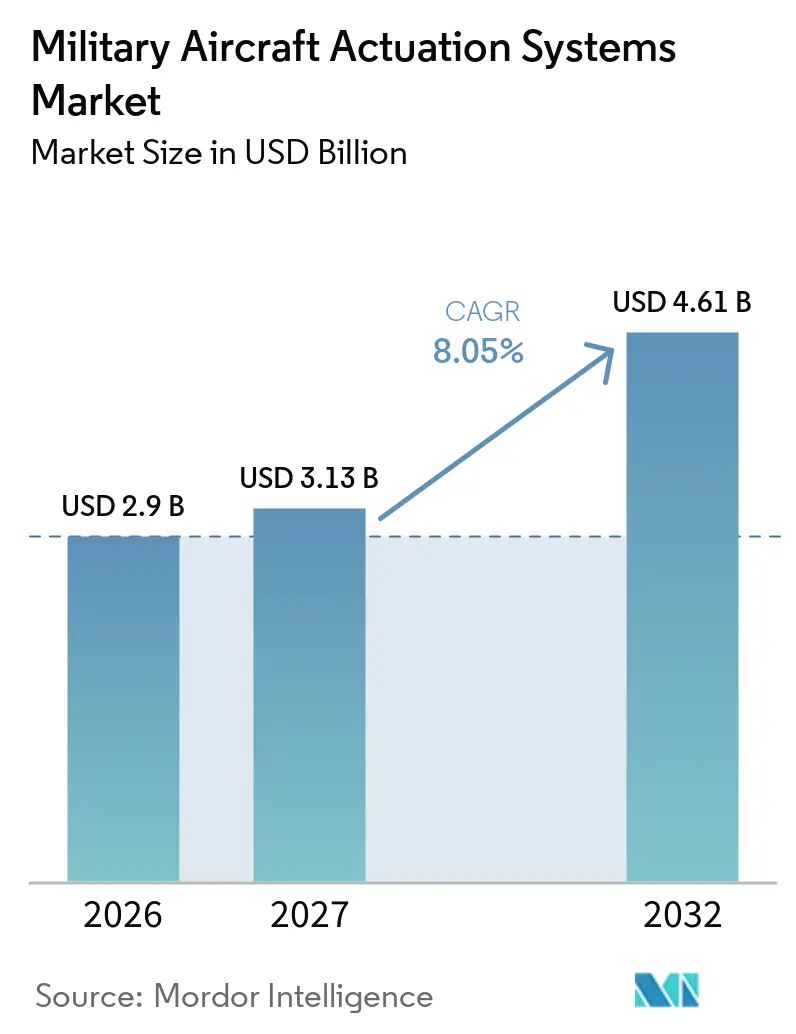
Analyse du Marché des Systèmes d'Actionnement pour Aéronefs Militaires par Mordor Intelligence
La taille du marché des systèmes d'actionnement pour aéronefs militaires était évaluée à 2,90 milliards USD en 2026 et devrait croître de 3,13 milliards USD en 2027 pour atteindre 4,61 milliards USD d'ici 2032, à un CAGR de 8,05 % durant la période de prévision (2027-2032). Le renouvellement des flottes de défense soutient la demande d'actionneurs pour les plateformes de combat, de transport et d'entraînement, tandis que les travaux de révision maintiennent la pertinence des flottes existantes pour les fournisseurs. Le Département américain de la Défense a demandé 68,30 milliards USD pour l'aviation et les systèmes connexes pour l'exercice budgétaire 2026, dont 32,40 milliards USD pour l'aviation tactique, ce qui soutient les activités d'approvisionnement et de maintien en condition opérationnelle dans toute la chaîne d'approvisionnement. Les conceptions d'aéronefs plus électriques favorisent les solutions électro-hydrostatiques et électromécaniques autonomes, bien que les systèmes hydrauliques restent nécessaires sur de nombreuses plateformes en service. Le marché des systèmes d'actionnement pour aéronefs militaires est également confronté à des contraintes de matériaux et de qualification, qui favorisent les fournisseurs disposant de produits certifiés, de réseaux de réparation établis et d'un approvisionnement fiable en aimants et semi-conducteurs.
Points Clés du Rapport
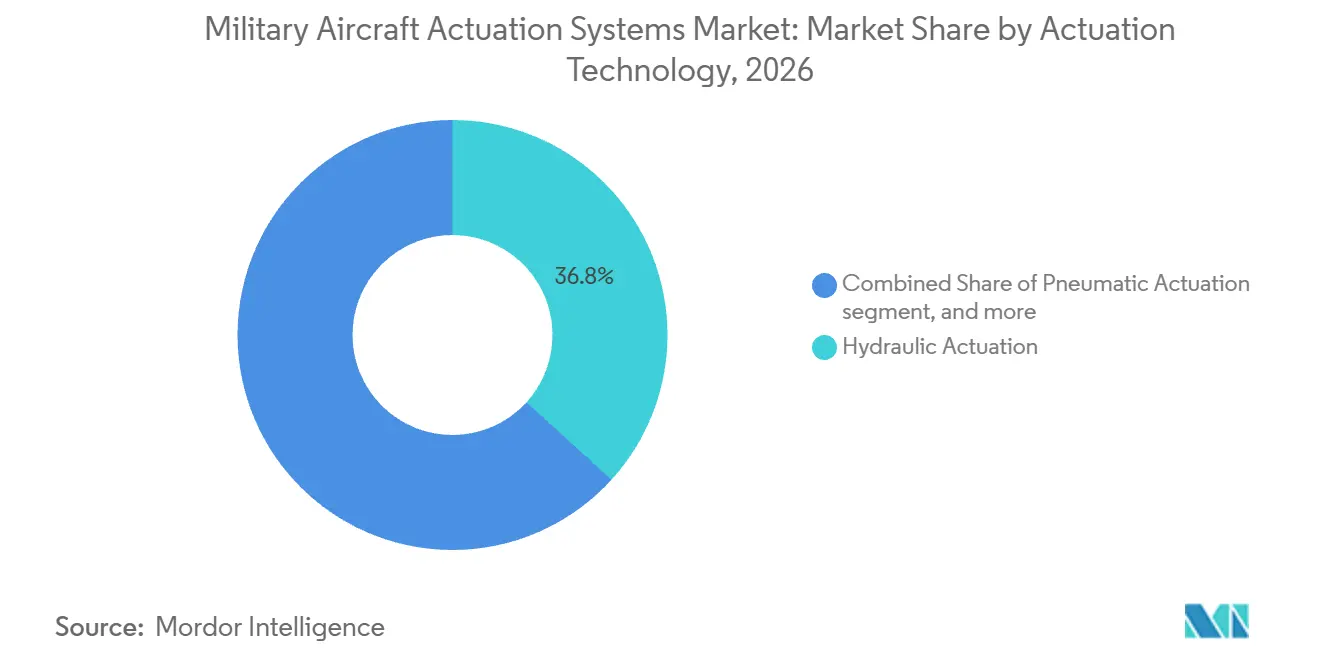
- Par technologie d'actionnement, l'actionnement hydraulique détenait 36,75 % de la part du marché des systèmes d'actionnement pour aéronefs militaires en 2026, tandis que l'actionnement électro-hydrostatique devrait croître à un CAGR de 10,89 % jusqu'en 2032.
- Par type, les actionneurs linéaires représentaient 69,76 % de la part des revenus en 2026, tandis que les actionneurs rotatifs devraient se développer à un CAGR de 9,67 % jusqu'en 2032.
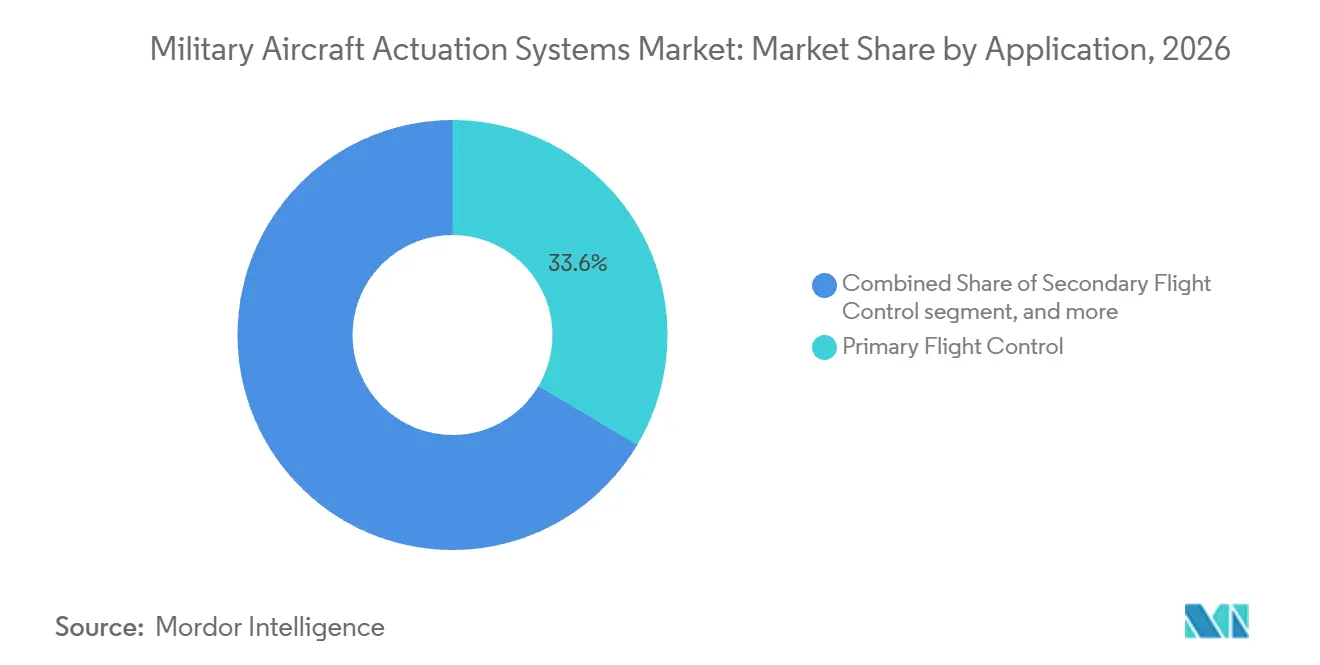
- Par application, la commande de vol primaire détenait une part de revenus de 33,56 % en 2026, tandis que l'actionnement des soutes à armes et des charges est prévu de croître à un CAGR de 9,85 % jusqu'en 2032.
- Par type d'aéronef, les aéronefs de combat représentaient 63,45 % de la part des revenus en 2026, tandis que les aéronefs d'entraînement devraient se développer à un CAGR de 9,41 % jusqu'en 2032.
- Par type d'installation, les services après-vente détenaient 53,65 % de la part des revenus en 2026, tandis que les installations équipementiers devraient croître à un CAGR de 10,01 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 36,78 % de la part des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 10,34 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Modernisation et programmes de remplacement des flottes de défense | +2.00% | Mondial | Court terme (≤ 2 ans) |
| Adoption de l'architecture d'aéronef plus électrique | +1.50% | Amérique du Nord et Europe, avec répercussions sur l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande croissante d'actionnement avancé des commandes de vol dans les aéronefs militaires de nouvelle génération | +1.60% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Expansion des flottes de chasseurs, de transport et à missions spéciales | +1.20% | Asie-Pacifique, avec répercussions sur le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Demande croissante de disponibilité des plateformes et de maintenance prédictive | +0.80% | Mondial | Moyen terme (2-4 ans) |
| Programmes de fabrication aérospatiale indigène et de localisation | +0.70% | Asie-Pacifique, avec répercussions sur le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Modernisation et Programmes de Remplacement des Flottes de Défense
Le marché des systèmes d'actionnement pour aéronefs militaires bénéficie de la modernisation des flottes, car les nouveaux aéronefs comme les mises à niveau approfondies nécessitent du contenu d'actionnement qualifié. La demande américaine pour l'aviation et les systèmes connexes pour l'exercice budgétaire 2026 s'élève à 68,30 milliards USD, en hausse par rapport à 45,30 milliards USD pour l'exercice budgétaire 2017, soutenant les activités d'approvisionnement, de développement et de révision.[1] Le cadre de production du F-35 couvrant les lots 21 à 30 établit un long horizon de production pour les équipements de commande de vol à alimentation électrique. Le B-21 Raider a reçu 721,60 millions USD en approvisionnement anticipé pour l'exercice budgétaire 2026, tandis que la modernisation du B-52 soutient également la demande de remise en état sur une plateforme dont le maintien en service est prévu au-delà de 2050. Ces programmes créent une demande récurrente pour les unités de production, les pièces de rechange, les réparations et le soutien technique sur des durées de service prolongées.
Adoption de l'Architecture d'Aéronef Plus Électrique
L'architecture d'aéronef plus électrique modifie la composition technologique du marché des systèmes d'actionnement pour aéronefs militaires en déplaçant certaines fonctions des circuits hydrauliques centralisés. L'alimentation électrique locale et l'actionnement autonome peuvent réduire le cheminement hydraulique, les exigences de maintenance et les pertes d'énergie dans la cellule. Les systèmes électro-hydrostatiques préservent la densité de force hydraulique tout en supprimant la dépendance à une boucle hydraulique à l'échelle de l'aéronef. Cette orientation accroît l'importance de la qualification électronique selon la norme DO-254 et des essais environnementaux selon la norme DO-160. Les fournisseurs ne disposant pas de produits électro-hydrostatiques ou électromécaniques pourraient avoir moins d'opportunités à mesure que les futures plateformes sélectionnent des architectures de commande de vol à alimentation électrique.
Actionnement Avancé des Commandes de Vol pour les Aéronefs de Nouvelle Génération
Les aéronefs de combat de nouvelle génération nécessitent des systèmes d'actionnement s'adaptant à des espaces plus restreints tout en conservant une force de sortie élevée et un fonctionnement fiable. Le projet PFC-REA belge a débuté en mai 2025 avec un budget de 5,59 millions EUR (6,23 millions USD) et se déroule jusqu'en février 2028 pour développer un actionneur électromécanique rotatif pour les commandes de vol primaires.[2] Le programme traite les profils d'ailes minces qui peuvent limiter l'utilisation de la plomberie hydraulique conventionnelle et des configurations linéaires. Le Japon a alloué 206,60 milliards JPY (1,31 milliard USD) au développement du chasseur de nouvelle génération dans sa demande budgétaire pour l'exercice 2026 dans le cadre du Programme mondial d'aviation de combat (GCAP) avec le Royaume-Uni et l'Italie. Les exigences combinées de la géométrie furtive, de l'intégration interne des armes et de la distribution de l'énergie électrique accroissent les exigences de conception et de qualification. En conséquence, les fournisseurs se concurrencent sur l'enveloppe installée, les performances thermiques, la résilience environnementale et la capacité de soutien à long terme plutôt que sur la seule puissance de sortie de l'actionneur.
Expansion des Flottes, Disponibilité et Programmes de Localisation
L'expansion des flottes crée à la fois une demande en équipements d'origine et en maintenance, car les calendriers de révision des actionneurs ne correspondent pas toujours aux cycles de mise à niveau plus larges des cellules. Le budget de l'US Air Force pour l'exercice budgétaire 2025 comprend 861,10 millions USD pour les modifications du F-22A et 206,90 millions USD pour les modifications du C-130J, qui peuvent inclure la remise en état ou le remplacement des actionneurs. Les flottes d'entraînement et de transport ont également besoin d'une haute disponibilité car elles accumulent rapidement des heures de vol. En Inde, l'Agence de développement aéronautique et Godrej & Boyce ont signé un accord lors d'Aero India 2025 pour développer des actionneurs de commande de vol pour le programme AMCA. L'accord couvre la fabrication de précision, l'assemblage, les essais et le développement de bancs d'essais de qualification, liant la localisation à la capacité de production nationale. Cette partie du marché des systèmes d'actionnement pour aéronefs militaires récompense donc les fournisseurs qui combinent du matériel certifié avec une capacité de réparation, des installations d'essais et des partenariats industriels locaux.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Longs cycles de qualification et coûts d'ingénierie non récurrents élevés | -1.50% | Mondial | Court terme (≤ 2 ans) |
| Dépendance aux aimants de terres rares, semi-conducteurs et matériaux spécialisés | -1.10% | Mondial | Court terme (≤ 2 ans) |
| Limites de gestion thermique et de densité de puissance dans les actionneurs électromécaniques | -0.90% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Contrôles à l'exportation, données de conception classifiées et exigences de souveraineté | -0.80% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Longs Cycles de Qualification et Coûts d'Ingénierie Non Récurrents Élevés
La qualification reste une contrainte matérielle sur le marché des systèmes d'actionnement pour aéronefs militaires car les produits de commande de vol primaire sont critiques pour la sécurité. Les programmes militaires exigent des essais de cyclage thermique, d'évaluation des vibrations, de compatibilité électromagnétique, d'analyse des modes de défaillance et de simulation de durée de vie avant la première livraison. Ces activités peuvent s'étendre sur 5 à 8 ans depuis le gel de la conception jusqu'à la première pièce sur une nouvelle plateforme. Le processus rend la sélection précoce des fournisseurs importante, car un nouvel entrant doit investir avant que les exigences de l'aéronef soient pleinement stabilisées. Il place également les normes de qualification, notamment MIL-STD-810 et MIL-STD-461, au cœur du développement des produits et de la planification de la production. Les coûts d'ingénierie non récurrents élevés renforcent la position des fournisseurs établis, tandis que les travaux de réparation et d'après-vente peuvent offrir une voie plus accessible aux nouveaux fournisseurs régionaux.
Matériaux, Limites Thermiques et Contrôles à l'Exportation
Les systèmes électromécaniques et électro-hydrostatiques dépendent d'aimants, de semi-conducteurs et de matériaux spécialisés qui font face à des risques d'approvisionnement et de qualification. L'Agence internationale de l'énergie a rapporté que la Chine représentait 60 % de l'extraction des terres rares, 91 % de la séparation et du raffinage, et 94 % de la production d'aimants permanents frittés en 2024. La gestion thermique et la densité de puissance restent également des défis de conception pour l'actionnement électrique dans les applications militaires à forte charge. La Chine a élargi ses contrôles à l'exportation des terres rares en octobre 2025, ajoutant des exigences affectant les articles fabriqués à l'international contenant des terres rares d'origine chinoise. Le Département américain du Commerce a annoncé une lettre d'intention pour 50 millions USD d'incitations CHIPS afin de soutenir la production nationale d'aimants de Vulcan Elements en novembre 2025. Ces contraintes peuvent allonger les délais de qualification et encourager l'approvisionnement régional pour les systèmes soumis aux contrôles à l'exportation et aux exigences de souveraineté.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Technologie d'Actionnement :
Les Systèmes Électro-Hydrostatiques Gagnent en Pertinence sur les Nouvelles PlateformesL'actionnement hydraulique détenait 36,75 % du marché des systèmes d'actionnement pour aéronefs militaires en 2026, soutenu par les flottes de combat et de transport existantes dotées de systèmes hydrauliques centralisés. Le remplacement d'un actionneur hydraulique sur un aéronef en service peut nécessiter de longs travaux d'autorisation de vol pour soutenir l'utilisation continue de la technologie installée. L'actionnement électro-hydrostatique est la technologie à la croissance la plus rapide, avec un CAGR prévu de 10,89 % jusqu'en 2032. Sa boucle hydraulique autonome combine la densité de force hydraulique avec une moindre dépendance à la distribution hydraulique centrale. Moog Inc. indique que ses actionneurs électro-hydrostatiques pour aéronefs soutiennent le système à alimentation électrique du F-35 et l'A400M.[3] Ce bilan opérationnel soutient l'évolution vers des conceptions électro-hydrostatiques pour les commandes de vol critiques pour la sécurité sur les futures plateformes.
Les systèmes hydrauliques conventionnels restent importants là où l'architecture de la plateforme existante, la fiabilité éprouvée et la capacité à forte charge l'emportent sur les avantages d'une reconception. Les systèmes pneumatiques continuent de servir des usages moins complexes, notamment l'éjection de la verrière, le contrôle des portes et certaines fonctions auxiliaires. Le secteur des systèmes d'actionnement pour aéronefs militaires traverse donc une transition technologique progressive plutôt qu'un cycle de remplacement complet. Les fournisseurs ont besoin de capacités de soutien hydraulique aux côtés de programmes de développement électrique et électro-hydrostatique pour répondre à l'ensemble du parc installé.

Par Type :
Les Actionneurs Linéaires Conservent leur Échelle Tandis que les Conceptions Rotatives se DéveloppentLes actionneurs linéaires représentaient 69,76 % des revenus en 2026 car les surfaces de vol conventionnelles utilisent couramment le mouvement linéaire pour les ailerons, les gouvernes de profondeur, les gouvernes de direction et les volets de bord d'attaque. Leur force de sortie élevée par unité de course est bien adaptée aux charges importantes sur les surfaces de contrôle des aéronefs. Les actionneurs rotatifs devraient croître à un CAGR de 9,67 % jusqu'en 2032, les conceptions d'aéronefs accordant une plus grande importance à l'installation compacte. Les profils d'ailes plus minces et les espaces internes contraints peuvent rendre les configurations conventionnelles à moment de charnière plus difficiles à intégrer. Le projet PFC-REA belge a spécifiquement sélectionné une approche électromécanique rotative pour les applications de commande de vol primaire de nouvelle génération. Le projet reflète la demande d'architectures d'actionneurs fonctionnant dans des enveloppes structurelles réduites sans compromettre les exigences de commande de vol.
Les conceptions rotatives peuvent également limiter certains défis d'étanchéité associés aux configurations électromécaniques linéaires. Leur croissance ne supprime pas le large parc installé de produits hydrauliques et électro-hydrauliques linéaires. L'Agence de développement aéronautique indienne a lancé un appel d'offres en octobre 2026 pour 5 unités aptes au vol d'un système d'actionnement de volet de bord d'attaque, soulignant la demande continue de matériel compact et qualifié pour les programmes indigènes. Le choix de conception dépendra de la surface, du chemin de charge, de l'espace disponible, du plan de certification et du concept de maintenance. Une fois qu'une configuration est qualifiée pour une plateforme, le fournisseur sélectionné peut obtenir des opportunités de suivi pour les pièces de rechange, la réparation et les mises à niveau tout au long de la durée de vie opérationnelle de l'aéronef. Cela donne au marché des systèmes d'actionnement pour aéronefs militaires un long délai entre la sélection technique initiale et les revenus ultérieurs de l'après-vente.
Par Application :
La Commande de Vol Primaire Reste la Plus Grande Tandis que les Systèmes de Soutes à Armes ProgressentLa commande de vol primaire représentait 33,56 % des revenus en 2026, reflétant le nombre, la redondance et les exigences de sécurité des actionneurs montés sur les surfaces de contrôle principales. Un aéronef de combat bimoteur peut utiliser 4 à 8 actionneurs de surface primaire, et chaque unité doit satisfaire à des exigences strictes de fiabilité et de disponibilité. Le segment des soutes à armes et des charges devrait croître à un CAGR de 9,85 % jusqu'en 2032. Les soutes à armes internes sur les plateformes furtives nécessitent un actionnement compact des portes de soute capable d'effectuer des cycles répétés dans des conditions d'exploitation exigeantes. La DRDO indienne a lancé un projet du Fonds de développement technologique pour un actionneur rotatif à engrenages tolérant aux blocages pour les applications de soutes à armes des chasseurs de nouvelle génération.
Le train d'atterrissage, la direction, le freinage et les fonctions de contrôle du moteur ou du carburant ajoutent une demande importante au-delà des surfaces primaires. Les cycles de maintenance liés à l'usure rendent les systèmes de train d'atterrissage et de freinage pertinents pour l'activité après-vente. Les travaux sur les soutes à armes sont particulièrement liés aux plateformes où le transport interne soutient les exigences de conception à faible observabilité. Les applications de contrôle du moteur et du carburant nécessitent également des systèmes d'actionnement fonctionnant à proximité des interfaces de groupe motopropulseur à haute température. Ces applications peuvent favoriser les solutions électriques lorsqu'elles atteignent les objectifs thermiques et de fiabilité, tandis que les solutions hydrauliques établies restent répandues dans de nombreuses flottes. La taille du marché des systèmes d'actionnement pour aéronefs militaires pour ces applications reflète les différents niveaux de contenu et les besoins de service des aéronefs de combat, de transport et d'entraînement. Les fournisseurs doivent équilibrer les plateformes de produits communes avec une qualification adaptée à chaque environnement d'exploitation.
Par Type d'Aéronef :
Les Aéronefs de Combat Dominent les Revenus et les Aéronefs d'Entraînement Connaissent la Croissance la Plus RapideLes aéronefs de combat représentaient 63,45 % des revenus en 2026 car les plateformes haute performance utilisent plusieurs actionneurs pour la commande de vol, le train d'atterrissage, les soutes à armes et le contrôle du moteur. Un seul F-35 embarque une large gamme d'équipements d'actionnement, résultant en un contenu système plus élevé que de nombreuses plateformes de transport ou d'entraînement. Le cadre de production américain du F-35 soutient les exigences continues pour les composants d'actionnement qualifiés et le soutien associé. Les plateformes de transport, notamment le C-130J, le C-17, l'A400M et le KC-46A, génèrent également une demande régulière pour les réparations et les extensions de durée de vie. Le budget de l'US Air Force pour l'exercice budgétaire 2025 comprend 206,90 millions USD pour les modifications du C-130J. Ces flottes constituent une base de maintien en condition opérationnelle substantielle car elles sont exploitées pendant de longues périodes et font fréquemment l'objet de mises à niveau de capacités.
Les aéronefs d'entraînement devraient se développer à un CAGR de 9,41 % jusqu'en 2032, les besoins en formation des pilotes et les nouvelles livraisons d'avions d'entraînement soutenant la demande en équipements d'origine. En avril 2026, l'US Air Force a approuvé la production du T-7A Red Hawk et a attribué à Boeing un contrat de 219 millions USD pour les 14 premiers aéronefs, les pièces de rechange associées et les équipements de soutien. Le programme prévoit de livrer 351 aéronefs pour remplacer la flotte de T-38. Les flottes d'entraînement accumulent des heures à un rythme élevé, ce qui peut entraîner une demande de réparation plus tôt dans la durée de vie que sur certaines flottes de combat. Le secteur des systèmes d'actionnement pour aéronefs militaires peut donc trouver de nouvelles opportunités de plateforme dans les programmes d'avions d'entraînement aux côtés de la base de revenus plus importante des aéronefs de combat.
Par Type d'Installation :
La Demande Après-Vente Soutient les Revenus Tandis que les Programmes Équipementiers s'AccélèrentL'après-vente représentait 53,65 % des revenus en 2026 car de nombreux aéronefs militaires en service ont été conçus il y a plusieurs décennies et nécessitent des révisions, remises en état ou remplacements récurrents d'actionneurs. Les systèmes hydrauliques, électro-hydrauliques et électriques de première génération nécessitent tous une maintenance dans le cadre de programmes de soutien basés sur l'état. En septembre 2026, la Marine américaine a attribué à Moog Military Aircraft LLC un contrat de 16,5 millions USD pour la révision des actionneurs de plateau cyclique du V-22 Osprey jusqu'en mars 2029. Le contrat illustre la nature récurrente des travaux de maintien en condition opérationnelle pour une seule famille de plateformes à voilure tournante. Les travaux après-vente dépendent du nombre de flottes installées, de l'utilisation, de la capacité de réparation, du statut de qualification et de la disponibilité des pièces de rechange. Ils offrent également une voie stable pour les fournisseurs disposant de stations de réparation établies et d'une expertise technique spécifique à la flotte.
L'installation équipementier devrait croître à un CAGR de 10,01 % jusqu'en 2032, à mesure que les plateformes T-7A, KF-21, GCAP et les variantes AMCA progressent dans la qualification et la production. Les nouveaux contrats créent une demande pour le développement, le matériel d'essai, les unités de production en série et les pièces de rechange. Une victoire en tant qu'équipementier peut également créer une longue traîne après-vente, car les opérateurs d'aéronefs ont besoin d'un soutien approuvé sur des décennies de service. Les fournisseurs peuvent accepter des coûts d'ingénierie non récurrents significatifs pour sécuriser ces travaux ultérieurs de réparation et de remplacement. La taille du marché des systèmes d'actionnement pour aéronefs militaires pour l'activité équipementier est donc façonnée par un nombre relativement restreint de sélections de plateformes avec de longues durées de vie opérationnelles. Les fournisseurs qui réussissent ont besoin d'une implication précoce dans la conception, d'une planification de certification au niveau du programme et de la capacité à soutenir des augmentations ultérieures du rythme de production.
Analyse Géographique
L'Amérique du Nord détenait 36,78 % de la part du marché des systèmes d'actionnement pour aéronefs militaires en 2026, soutenue par les dépenses américaines en matière d'approvisionnement, de modernisation et de maintien en condition opérationnelle des aéronefs. La demande du Département américain de la Défense pour l'exercice budgétaire 2026 alloue 68,30 milliards USD à l'aviation et aux systèmes connexes. La production du F-35, l'approvisionnement anticipé du B-21 et les mises à niveau des plateformes F-22A, F-16, C-17 et B-52 créent à la fois une demande en équipements d'origine et en réparation. La région dispose également d'une large base de fournisseurs certifiés et d'organisations de maintenance. La sécurité des matériaux est devenue de plus en plus importante car l'actionnement électrique repose sur des aimants et des composants électroniques. Le soutien du Département du Commerce à la production nationale d'aimants souligne le lien entre la politique industrielle et la résilience de la chaîne d'approvisionnement aérospatiale. Les normes MIL-STD-810, MIL-STD-461 et les contrôles à l'exportation restent des facteurs de conformité clés pour les produits fournis aux programmes de défense américains.
L'Asie-Pacifique devrait croître à un CAGR de 10,34 % jusqu'en 2032. La demande régionale est soutenue par le remplacement des flottes, les nouveaux programmes indigènes et les exigences nationales en matière de capacité de production nationale. L'activité de développement d'actionneurs liée à l'AMCA en Inde montre comment la fabrication locale, la capacité d'essai et les travaux de qualification deviennent partie intégrante de la sélection des fournisseurs. Le programme KF-21 de Corée du Sud ajoute une autre opportunité de production et de soutien dans la région. Les entreprises entrant dans la région doivent répondre aux attentes en matière de contenu local ainsi qu'aux règles de qualification spécifiques aux plateformes. Cette combinaison de croissance des flottes et de localisation rend les modèles de partenariat importants pour les fournisseurs cherchant des positions à long terme.
L'Europe développe une capacité souveraine de nouvelle génération à travers le GCAP et les projets technologiques nationaux. Le projet belge d'actionneur électromécanique rotatif se déroule de mai 2025 à février 2028 et soutient le développement de systèmes de commande de vol pour les futurs aéronefs de combat. Les exigences de contrôle à l'exportation et la protection des données de conception classifiées peuvent influencer les fournisseurs participant aux programmes. Le Moyen-Orient et l'Afrique soutiennent principalement la demande en maintenant en condition opérationnelle les flottes de F-15, Eurofighter et Tornado, avec des exigences de modernisation en cours d'examen. L'Amérique du Sud a des besoins plus modestes mais continus liés à la flotte C-390 du Brésil et au soutien des chasseurs existants en Argentine et en Colombie. Dans ces régions, les aéronefs acquis dans les années 1990 et 2000 entrent dans des cycles de mise à niveau et d'extension de durée de vie plus approfondis. La taille du marché des systèmes d'actionnement pour aéronefs militaires est donc soutenue par un mélange de développement technologique européen et de demande de maintien en condition opérationnelle dans d'autres régions.
Paysage Concurrentiel
Le marché des systèmes d'actionnement pour aéronefs militaires est modérément consolidé au niveau des équipementiers, où Moog Inc., Safran SA, Honeywell Aerospace Inc., Woodward, Inc. et Parker-Hannifin Corporation occupent des positions établies dans les applications complexes. La qualification est une source importante de force pour les fournisseurs car le remplacement d'un actionneur approuvé sur un aéronef en production peut nécessiter des travaux d'ingénierie et d'autorisation de vol coûteux. Cela crée des revenus durables issus de la production, des pièces de rechange, des réparations et des mises à niveau. La technologie électro-hydrostatique de Moog est utilisée dans le système à alimentation électrique du F-35 et l'Airbus A400M, démontrant une utilisation opérationnelle dans des applications de combat et de transport. Le marché des systèmes d'actionnement pour aéronefs militaires favorise les fournisseurs capables de maintenir les données de qualification, de soutenir les opérateurs de flottes et de livrer du matériel sur de longs cycles de programme. Ces conditions accroissent la valeur d'une capacité de conception éprouvée et d'une infrastructure de réparation.
L'activité stratégique se concentre sur l'expansion des gammes de produits électriques et électro-hydrostatiques, le renforcement des capacités de réparation et la réduction de l'exposition aux perturbations des matériaux. Les travaux de réparation du V-22 par Moog illustrent comment une position certifiée peut produire des opportunités de soutien récurrentes pendant la durée de service d'une plateforme. L'approbation de production du T-7A par l'US Air Force en avril 2026 crée également une opportunité pour les fournisseurs qualifiés sur une nouvelle plateforme d'entraînement. Le soutien à la fabrication nationale d'aimants aux États-Unis représente un autre changement stratégique car il peut réduire la dépendance à des sources de matériaux contraintes. Le marché des systèmes d'actionnement pour aéronefs militaires est par conséquent façonné par le développement technique des produits et la sécurisation de la chaîne d'approvisionnement. Les fournisseurs sont susceptibles de donner la priorité aux partenariats de programme et à la qualification des matériaux aux côtés des performances conventionnelles des produits.
Les entrants régionaux peuvent trouver des opportunités dans les aéronefs d'entraînement, les travaux de maintenance et les programmes de chasseurs indigènes où les gouvernements encouragent la participation industrielle locale. Hindustan Aeronautics Limited, Godrej & Boyce et Korea Aerospace Industries opèrent dans des environnements où l'approvisionnement national est stratégiquement important. Ces entreprises font encore face à des exigences substantielles de certification, d'essai et de soutien avant de pouvoir concourir dans les applications de commande de vol critiques pour la sécurité. L'ITAR et d'autres régimes de contrôle à l'exportation peuvent également limiter l'accès aux données, aux composants et à certains fournisseurs étrangers. Les entreprises de premier rang établies restent bien positionnées, avec des équipements approuvés et des capacités de réparation de longue date. Dans le même temps, les exigences de localisation peuvent créer des voies contrôlées pour les entreprises régionales afin d'entrer dans des applications sélectionnées. La structure concurrentielle n'est donc ni totalement fermée ni largement fragmentée, car la qualification et la politique industrielle nationale façonnent l'accès à chaque programme.
Leaders du Secteur des Systèmes d'Actionnement pour Aéronefs Militaires
-
Moog Inc.
-
Parker-Hannifin Corporation
-
Safran SA
-
Woodward, Inc.
-
Honeywell Aerospace Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes d'Actionnement pour Aéronefs Militaires Entreprises couvertes dans ce rapport
- Moog Inc.
- Parker-Hannifin Corporation
- Safran SA
- Honeywell Aerospace Inc.
- Woodward, Inc.
- RTX Corporation
- Triumph Group, Inc.
- Liebherr-International Deutschland GmbH (Liebherr Group)
- Curtiss-Wright Corporation
- Eaton Corporation plc
- BAE Systems plc
- Leonardo S.p.A.
- Air Industries Group
- Airbus SE
- Arkwin Industries, Inc.
- Northrop Grumman Corporation
Développements industriels récents dans Marché des Systèmes d'Actionnement pour Aéronefs Militaires
- Octobre 2026 : La Marine américaine a attribué à Moog Military Aircraft LLC (Moog Inc.) un contrat à source unique à prix fixe ferme de 16,50 millions USD pour la révision des actionneurs de plateau cyclique du V-22 Osprey, avec des travaux effectués à East Aurora, New York, et Havelock, Caroline du Nord, jusqu'en mars 2029. L'attribution souligne la nature longue durée et à haute valeur des contrats de maintien en condition opérationnelle des actionneurs après-vente sur les plateformes militaires à voilure tournante.
- Février 2026 : Moog Military Aircraft LLC (Moog Inc.) a annoncé un contrat avec le Département américain de la Défense courant jusqu'en août 2030, couvrant la fourniture d'actionnement électromécanique et les services de soutien pour les plateformes d'aéronefs militaires américains.
- Janvier 2025 : Air Industries Group a annoncé un contrat d'une valeur de 5,90 millions USD pour des ensembles de commande de vol (actionneurs) pour les aéronefs F-5/T-38 de l'US Air Force.
Périmètre du Rapport sur le Marché Mondial des Systèmes d'Actionnement pour Aéronefs Militaires
Le marché des systèmes d'actionnement pour aéronefs militaires comprend les systèmes mécaniques, hydrauliques, pneumatiques, électromécaniques et électro-hydrostatiques conçus pour contrôler et actionner les composants mobiles des aéronefs militaires à voilure fixe. Le périmètre inclut les actionneurs linéaires et rotatifs fournis pour la production de nouveaux aéronefs militaires, la modernisation des flottes, le remplacement de composants et les programmes après-vente. Le marché se concentre exclusivement sur les applications des aéronefs militaires à voilure fixe et exclut les aéronefs commerciaux, les hélicoptères militaires et commerciaux, les véhicules aériens sans pilote (UAV) et les autres plateformes d'aéronefs sans pilote.
Le marché des systèmes d'actionnement pour aéronefs militaires est segmenté par technologie d'actionnement, type, application, type d'aéronef, type d'installation et géographie. Par technologie d'actionnement, le marché est segmenté en actionnement hydraulique, actionnement pneumatique, actionnement électromécanique, actionnement électro-hydrostatique et autres. Par type, le marché est segmenté en actionneurs linéaires et rotatifs. Par application, le marché est segmenté en commande de vol primaire, commande de vol secondaire, train d'atterrissage, direction et freinage, inverseur de poussée et nacelle, contrôle du moteur et du carburant, soutes à armes et charges, et autres. Par type d'aéronef, le marché est segmenté en aéronefs de combat, aéronefs d'entraînement, aéronefs de transport et autres. Par type d'installation, le marché est segmenté en équipementier (OEM) et après-vente. Le rapport couvre également les tailles de marché et les prévisions pour le marché des systèmes d'actionnement pour aéronefs militaires dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Actionnement Hydraulique |
| Actionnement Pneumatique |
| Actionnement Électromécanique |
| Actionnement Électro-Hydrostatique |
| Autres |
| Linéaire |
| Rotatif |
| Commande de Vol Primaire |
| Commande de Vol Secondaire |
| Train d'Atterrissage, Direction et Freinage |
| Inverseur de Poussée et Nacelle |
| Contrôle du Moteur et du Carburant |
| Soutes à Armes et Charges |
| Autres |
| Aéronef de Combat |
| Aéronef d'Entraînement |
| Aéronef de Transport |
| Autres |
| Équipementier (OEM) |
| Après-Vente |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Turquie | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par Technologie d'Actionnement | Actionnement Hydraulique | ||
| Actionnement Pneumatique | |||
| Actionnement Électromécanique | |||
| Actionnement Électro-Hydrostatique | |||
| Autres | |||
| Par Type | Linéaire | ||
| Rotatif | |||
| Par Application | Commande de Vol Primaire | ||
| Commande de Vol Secondaire | |||
| Train d'Atterrissage, Direction et Freinage | |||
| Inverseur de Poussée et Nacelle | |||
| Contrôle du Moteur et du Carburant | |||
| Soutes à Armes et Charges | |||
| Autres | |||
| Par Type d'Aéronef | Aéronef de Combat | ||
| Aéronef d'Entraînement | |||
| Aéronef de Transport | |||
| Autres | |||
| Par Type d'Installation | Équipementier (OEM) | ||
| Après-Vente | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Italie | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Turquie | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée des systèmes d'actionnement pour aéronefs militaires d'ici 2032 ?
Le marché des systèmes d'actionnement pour aéronefs militaires devrait atteindre 4,61 milliards USD d'ici 2032, en hausse par rapport à 3,13 milliards USD en 2027, à un CAGR de 8,05 %.
Quelle technologie d'actionnement connaît la croissance la plus rapide dans les aéronefs militaires ?
L'actionnement électro-hydrostatique devrait croître à un CAGR de 10,89 % jusqu'en 2032 car il soutient l'architecture d'aéronef plus électrique.
Pourquoi les actionneurs hydrauliques restent-ils importants pour les aéronefs militaires ?
L'actionnement hydraulique détenait 36,75 % de la part des revenus en 2026 car de nombreuses flottes de combat et de transport utilisent des systèmes hydrauliques centralisés établis.
Quelle catégorie d'aéronef crée la plus grande demande pour ces systèmes ?
Les aéronefs de combat représentaient 63,45 % des revenus en 2026 car les plateformes haute performance nécessitent plusieurs actionneurs de commande de vol, de train d'atterrissage, de soutes à armes et de contrôle du moteur.
Qu'est-ce qui soutient la demande après-vente pour les actionneurs d'aéronefs ?
Les services après-vente détenaient 53,65 % des revenus en 2026 car les flottes existantes nécessitent des travaux récurrents de révision, de remise en état et de remplacement.
Quelle région connaît la croissance la plus rapide pour les fournisseurs d'actionneurs pour aéronefs militaires ?
L'Asie-Pacifique devrait croître à un CAGR de 10,34 % jusqu'en 2032, soutenue par les nouveaux programmes d'aéronefs, l'expansion des flottes et les activités de localisation.