
Marktgröße und Marktanteil für militärische Flugzeugaktuatorsysteme
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 3.13 Milliarden US-Dollar |
| Marktgröße (2032) | 4.61 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für militärische Flugzeugaktuatorsysteme von Mordor Intelligence
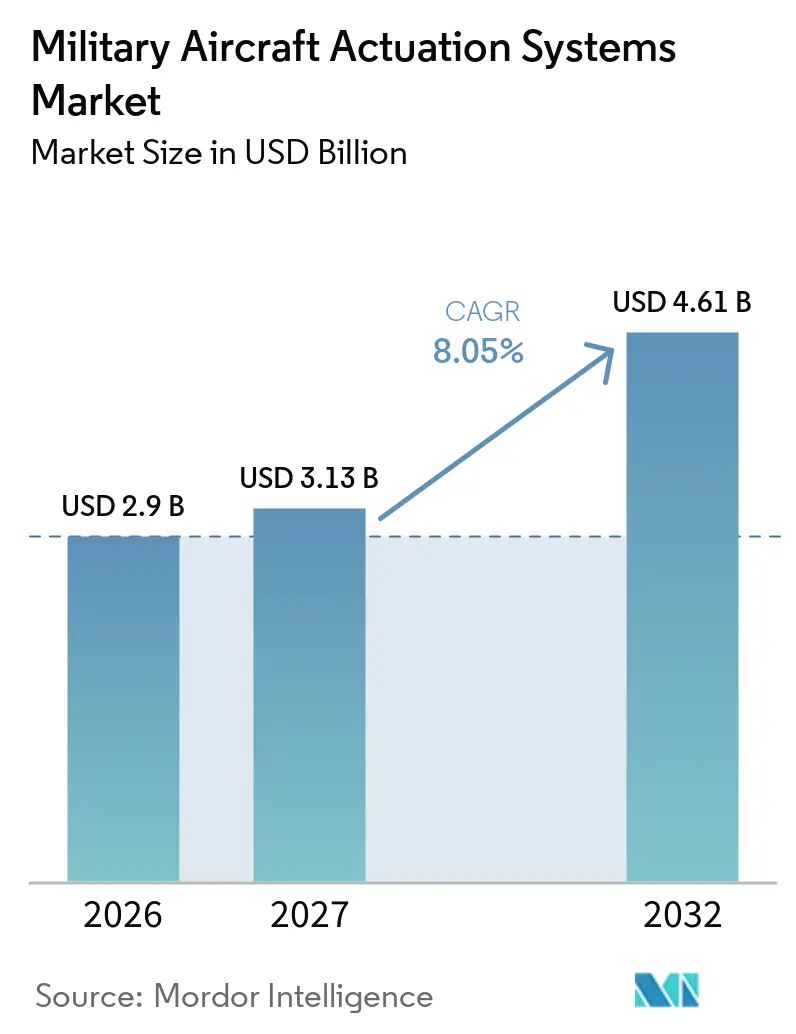
Die Marktgröße für militärische Flugzeugaktuatorsysteme wurde im Jahr 2026 auf 2,90 Milliarden USD geschätzt und soll von 3,13 Milliarden USD im Jahr 2027 auf 4,61 Milliarden USD bis 2032 wachsen, bei einem CAGR von 8,05 % während des Prognosezeitraums (2027–2032). Die Erneuerung von Verteidigungsflotten stützt die Nachfrage nach Aktuatoren für Kampf-, Transport- und Trainingsplattformen, während Überholungsarbeiten ältere Flotten für Zulieferer relevant halten. Das US-Verteidigungsministerium beantragte 68,30 Milliarden USD für Luftfahrt und verwandte Systeme im Haushaltsjahr 2026, darunter 32,40 Milliarden USD für taktische Luftstreitkräfte, was Beschaffungs- und Instandhaltungsaktivitäten in der gesamten Lieferkette unterstützt. Mehr-Elektro-Flugzeugdesigns begünstigen eigenständige elektrohydrostatische und elektromechanische Lösungen, obwohl hydraulische Systeme auf vielen installierten Plattformen weiterhin notwendig bleiben. Der Markt für militärische Flugzeugaktuatorsysteme sieht sich zudem Material- und Qualifizierungsbeschränkungen gegenüber, die Zulieferer mit zertifizierten Produkten, etablierten Reparaturnetzwerken und zuverlässiger Beschaffung von Magneten und Halbleitern bevorzugen.
Wichtigste Erkenntnisse des Berichts
- Nach Aktuatortechnologie hielt hydraulische Aktuierung im Jahr 2026 einen Marktanteil von 36,75 % am Markt für militärische Flugzeugaktuatorsysteme, während elektrohydrostatische Aktuierung bis 2032 voraussichtlich mit einem CAGR von 10,89 % wachsen wird.
- Nach Typ entfielen im Jahr 2026 69,76 % des Umsatzanteils auf Linearaktuatoren, während Rotationsaktuatoren bis 2032 voraussichtlich mit einem CAGR von 9,67 % expandieren werden.
- Nach Anwendung hielt die primäre Flugsteuerung im Jahr 2026 einen Umsatzanteil von 33,56 %, während Waffenschacht- und Zuladungsaktuierung bis 2032 voraussichtlich mit einem CAGR von 9,85 % wachsen wird.
- Nach Flugzeugtyp entfielen im Jahr 2026 63,45 % des Umsatzanteils auf Kampfflugzeuge, während Trainingsflugzeuge bis 2032 voraussichtlich mit einem CAGR von 9,41 % expandieren werden.
- Nach Installationstyp hielt der Aftermarket im Jahr 2026 einen Umsatzanteil von 53,65 %, während OEM-Installationen bis 2032 voraussichtlich mit einem CAGR von 10,01 % wachsen werden.
- Nach Geografie entfielen im Jahr 2026 36,78 % des Umsatzanteils auf Nordamerika, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 10,34 % expandieren wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Modernisierung und Ersatzprogramme für Verteidigungsflotten | +2.00% | Global | Kurzfristig (≤ 2 Jahre) |
| Einführung von Mehr-Elektro-Flugzeugarchitekturen | +1.50% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach fortschrittlicher Flugsteuerungsaktuierung in militärischen Flugzeugen der nächsten Generation | +1.60% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Erweiterung von Jäger-, Transport- und Spezialauftragflotten | +1.20% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Plattformverfügbarkeit und vorausschauender Wartung | +0.80% | Global | Mittelfristig (2–4 Jahre) |
| Indigene Luft- und Raumfahrtfertigung sowie Lokalisierungsprogramme | +0.70% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Modernisierung und Ersatzprogramme für Verteidigungsflotten
Der Markt für militärische Flugzeugaktuatorsysteme profitiert von der Flottenmodernisierung, da sowohl neue Flugzeuge als auch umfangreiche Upgrades qualifizierte Aktuatorinhalte erfordern. Der US-amerikanische Antrag für Luftfahrt und verwandte Systeme im Haushaltsjahr 2026 beläuft sich auf insgesamt 68,30 Milliarden USD, gegenüber 45,30 Milliarden USD im Haushaltsjahr 2017, und unterstützt Beschaffungs-, Entwicklungs- und Überholungsaktivitäten.[1] Der F-35-Produktionsrahmen für die Lose 21 bis 30 legt einen langen Produktionshorizont für Power-by-Wire-Flugsteuerungsausrüstung fest. Der B-21 Raider erhielt 721,60 Millionen USD an Vorauszahlungen für das Haushaltsjahr 2026, während die B-52-Modernisierung ebenfalls die Nachfrage nach Überholungen auf einer Plattform unterstützt, die voraussichtlich bis nach 2050 im Dienst bleiben wird. Diese Programme schaffen wiederkehrende Nachfrage nach Produktionseinheiten, Ersatzteilen, Reparaturen und technischem Support über ausgedehnte Betriebslebensdauern.
Einführung von Mehr-Elektro-Flugzeugarchitekturen
Die Mehr-Elektro-Flugzeugarchitektur verändert den Technologiemix im Markt für militärische Flugzeugaktuatorsysteme, indem ausgewählte Funktionen von zentralisierten hydraulischen Kreisläufen wegverlagert werden. Lokale elektrische Energie und eigenständige Aktuierung können hydraulische Leitungsführung, Wartungsanforderungen und Energieverluste im gesamten Flugzeug reduzieren. Elektrohydrostatische Systeme bewahren die hydraulische Kraftdichte, während sie die Abhängigkeit von einem flugzeugweiten Hydraulikkreislauf beseitigen. Diese Entwicklung erhöht die Bedeutung der Elektronikqualifizierung gemäß DO-254 und der Umweltprüfung gemäß DO-160. Zulieferer ohne elektrohydrostatische oder elektromechanische Produkte haben möglicherweise weniger Chancen, da zukünftige Plattformen Power-by-Wire-Flugsteuerungsarchitekturen wählen.
Fortschrittliche Flugsteuerungsaktuierung für Flugzeuge der nächsten Generation
Kampfflugzeuge der nächsten Generation erfordern Aktuatorsysteme, die in engere Räume passen und dabei hohe Kraftabgabe und zuverlässigen Betrieb beibehalten. Belgiens PFC-REA-Projekt begann im Mai 2025 mit einem Budget von 5,59 Millionen EUR (6,23 Millionen USD) und läuft bis Februar 2028, um einen rotierenden elektromechanischen Aktuator für primäre Flugsteuerungen zu entwickeln.[2] Das Programm befasst sich mit dünnen Flügelprofilen, die den Einsatz konventioneller hydraulischer Leitungsführung und linearer Anordnungen einschränken können. Japan hat in seinem Haushaltsantrag für das Haushaltsjahr 2026 im Rahmen des Global Combat Air Program (GCAP) mit dem Vereinigten Königreich und Italien 206,60 Milliarden JPY (1,31 Milliarden USD) für die Entwicklung von Kampfflugzeugen der nächsten Generation bereitgestellt. Die kombinierten Anforderungen aus Tarnkappengeometrie, integrierter Waffenintegration und elektrischer Energieverteilung erhöhen die Design- und Qualifizierungsanforderungen. Infolgedessen konkurrieren Zulieferer bei installiertem Einbauraum, thermischer Leistung, Umweltbeständigkeit und langfristiger Supportfähigkeit und nicht allein bei der Aktuatorleistung.
Flottenexpansion, Verfügbarkeit und Lokalisierungsprogramme
Die Flottenexpansion schafft sowohl Erstausrüstungs- als auch Wartungsbedarf, da Aktuatorüberholungspläne nicht immer mit breiteren Flugzeug-Upgrade-Zyklen übereinstimmen. Der US-Luftwaffenhaushalt für das Haushaltsjahr 2025 umfasst 861,10 Millionen USD für F-22A-Modifikationen und 206,90 Millionen USD für C-130J-Modifikationen, die möglicherweise Aktuatorüberholungen oder -ersatz beinhalten. Trainings- und Transportflotten benötigen ebenfalls hohe Verfügbarkeit, da sie Betriebsstunden schnell ansammeln. In Indien unterzeichneten die Aeronautical Development Agency und Godrej & Boyce auf der Aero India 2025 eine Vereinbarung zur Entwicklung von Flugsteuerungsaktuatoren für das AMCA-Programm. Die Vereinbarung umfasst Präzisionsfertigung, Montage, Prüfung und Entwicklung von Qualifizierungsprüfständen und verknüpft die Lokalisierung mit inländischer Produktionskapazität. Dieser Teil des Marktes für militärische Flugzeugaktuatorsysteme belohnt daher Zulieferer, die zertifizierte Hardware mit Reparaturkapazität, Prüfeinrichtungen und lokalen Industriepartnerschaften kombinieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lange Qualifizierungszyklen und hohe nicht wiederkehrende Entwicklungskosten | -1.50% | Global | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von Seltenerdmagneten, Halbleitern und Spezialmaterialien | -1.10% | Global | Kurzfristig (≤ 2 Jahre) |
| Thermomanagement und Leistungsdichtegrenzen bei elektromechanischen Aktuatoren | -0.90% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Exportkontrollen, klassifizierte Konstruktionsdaten und Souveränitätsanforderungen | -0.80% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lange Qualifizierungszyklen und hohe nicht wiederkehrende Entwicklungskosten
Die Qualifizierung bleibt eine wesentliche Einschränkung im Markt für militärische Flugzeugaktuatorsysteme, da primäre Flugsteuerungsprodukte sicherheitskritisch sind. Militärische Programme erfordern Thermozyklen, Schwingungsbeurteilung, Tests zur elektromagnetischen Verträglichkeit, Fehlermodusanalyse und Lebensdauersimulation vor der ersten Lieferung. Diese Aktivitäten können sich vom Designeinfrieren bis zum ersten Artikel auf einer neuen Plattform über 5 bis 8 Jahre erstrecken. Der Prozess macht eine frühzeitige Zuliefererauswahl wichtig, da ein neuer Marktteilnehmer investieren muss, bevor die Flugzeuganforderungen vollständig stabil sind. Er macht auch Qualifizierungsstandards, einschließlich MIL-STD-810 und MIL-STD-461, zentral für die Produktentwicklung und Produktionsplanung. Hohe nicht wiederkehrende Entwicklungskosten stärken die Positionen etablierter Zulieferer, während Reparatur- und Aftermarket-Arbeiten einen zugänglicheren Weg für neuere regionale Zulieferer bieten können.
Materialien, thermische Grenzen und Exportkontrollen
Elektromechanische und elektrohydrostatische Systeme sind auf Magnete, Halbleiter und Spezialmaterialien angewiesen, die Versorgungs- und Qualifizierungsrisiken ausgesetzt sind. Die Internationale Energieagentur berichtete, dass China im Jahr 2024 für 60 % des Seltenerdbergbaus, 91 % der Trennung und Raffination sowie 94 % der Produktion gesinterter Dauermagnete verantwortlich war. Thermomanagement und Leistungsdichte bleiben ebenfalls Designherausforderungen für elektrische Aktuierung in militärischen Hochlastanwendungen. China weitete seine Seltenerd-Exportkontrollen im Oktober 2025 aus und fügte Anforderungen hinzu, die international hergestellte Artikel mit chinesischen Seltenerden betreffen. Das US-Handelsministerium kündigte im November 2025 eine Absichtserklärung über 50 Millionen USD an CHIPS-Anreizen zur Unterstützung der inländischen Magnetproduktion von Vulcan Elements an. Diese Einschränkungen können Qualifizierungszeiträume verlängern und regionale Beschaffung für Systeme fördern, die Exportkontrollen und Souveränitätsanforderungen unterliegen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Aktuatortechnologie:
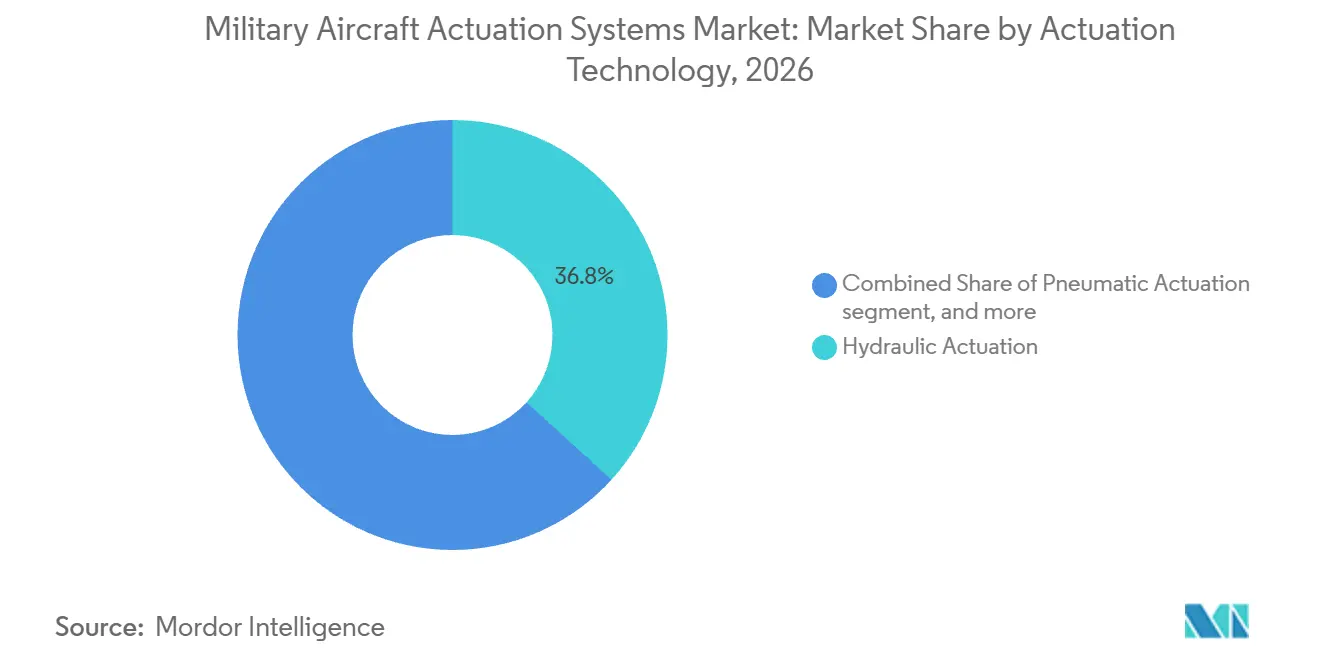
Elektrohydrostatische Systeme gewinnen Relevanz für neue PlattformenHydraulische Aktuierung hielt im Jahr 2026 36,75 % des Marktes für militärische Flugzeugaktuatorsysteme, gestützt durch ältere Kampf- und Transportflotten mit zentralisierten hydraulischen Energiesystemen. Der Austausch eines hydraulischen Aktuators an einem im Dienst befindlichen Flugzeug kann langwierige Freigabearbeiten erfordern, um die weitere Nutzung der installierten Technologie zu unterstützen. Elektrohydrostatische Aktuierung ist die am schnellsten wachsende Technologie mit einem prognostizierten CAGR von 10,89 % bis 2032. Ihr eigenständiger Hydraulikkreislauf kombiniert hydraulische Kraftdichte mit geringerer Abhängigkeit von zentraler hydraulischer Verteilung. Moog Inc. gibt an, dass seine elektrohydrostatischen Flugzeugaktuatoren das F-35-Power-by-Wire-System und den Airbus A400M unterstützen.[3] Diese Betriebsbilanz unterstützt den Wandel hin zu elektrohydrostatischen Designs für sicherheitskritische Flugsteuerungen auf zukünftigen Plattformen.
Konventionelle hydraulische Systeme bleiben wichtig, wo bestehende Plattformarchitektur, bewährte Zuverlässigkeit und hohe Lastkapazität die Vorteile einer Neugestaltung überwiegen. Pneumatische Systeme dienen weiterhin weniger komplexen Anwendungen, einschließlich Kabinenabwurf, Türsteuerung und ausgewählten Hilfsfunktionen. Die Branche der militärischen Flugzeugaktuatorsysteme durchläuft daher einen schrittweisen Technologiewandel und keinen vollständigen Ersatzzyklus. Zulieferer benötigen hydraulische Supportfähigkeiten neben elektrischen und elektrohydrostatischen Entwicklungsprogrammen, um die gesamte installierte Basis zu bedienen.

Nach Typ:
Linearaktuatoren behalten ihre Größe, während rotierende Designs expandierenLinearaktuatoren entfielen im Jahr 2026 auf 69,76 % des Umsatzes, da konventionelle Steuerflächen üblicherweise lineare Bewegung für Querruder, Höhenruder, Seitenruder und Vorflügel verwenden. Ihre hohe Ausgangsleistung pro Hubeinheit ist gut geeignet für die großen Lasten an Flugzeugsteuerflächen. Rotationsaktuatoren sollen bis 2032 mit einem CAGR von 9,67 % wachsen, da Flugzeugdesigns kompakter Installation mehr Gewicht beimessen. Dünnere Flügelprofile und begrenzte Innenräume können konventionelle Scharniermomentenanordnungen schwieriger integrierbar machen. Belgiens PFC-REA-Projekt wählte speziell einen rotierenden elektromechanischen Ansatz für primäre Flugsteuerungsanwendungen der nächsten Generation. Das Projekt spiegelt die Nachfrage nach Aktuatorarchitekturen wider, die innerhalb reduzierter Strukturhüllkurven arbeiten, ohne Flugsteuerungsanforderungen zu beeinträchtigen.
Rotierende Designs können auch einige Abdichtungsherausforderungen reduzieren, die mit linearen elektromechanischen Konfigurationen verbunden sind. Ihr Wachstum beseitigt nicht die große installierte Basis linearer hydraulischer und elektrohydraulischer Produkte. Indiens Aeronautical Development Agency schrieb im Oktober 2026 eine Ausschreibung für 5 flugtaugliche Einheiten eines Vorflügel-Aktuatorsystems aus, was die anhaltende Nachfrage nach kompakter, qualifizierter Hardware für indigene Programme unterstreicht. Die Designwahl hängt von der Steuerfläche, dem Lastpfad, dem verfügbaren Raum, dem Zertifizierungsplan und dem Wartungskonzept ab. Sobald eine Konfiguration für eine Plattform qualifiziert ist, kann der ausgewählte Zulieferer Folgeaufträge für Ersatzteile, Reparaturen und Upgrades über die gesamte Betriebslebensdauer des Flugzeugs erhalten. Dies gibt dem Markt für militärische Flugzeugaktuatorsysteme eine lange Vorlaufzeit zwischen der anfänglichen technischen Auswahl und späteren Aftermarket-Umsätzen.
Nach Anwendung:
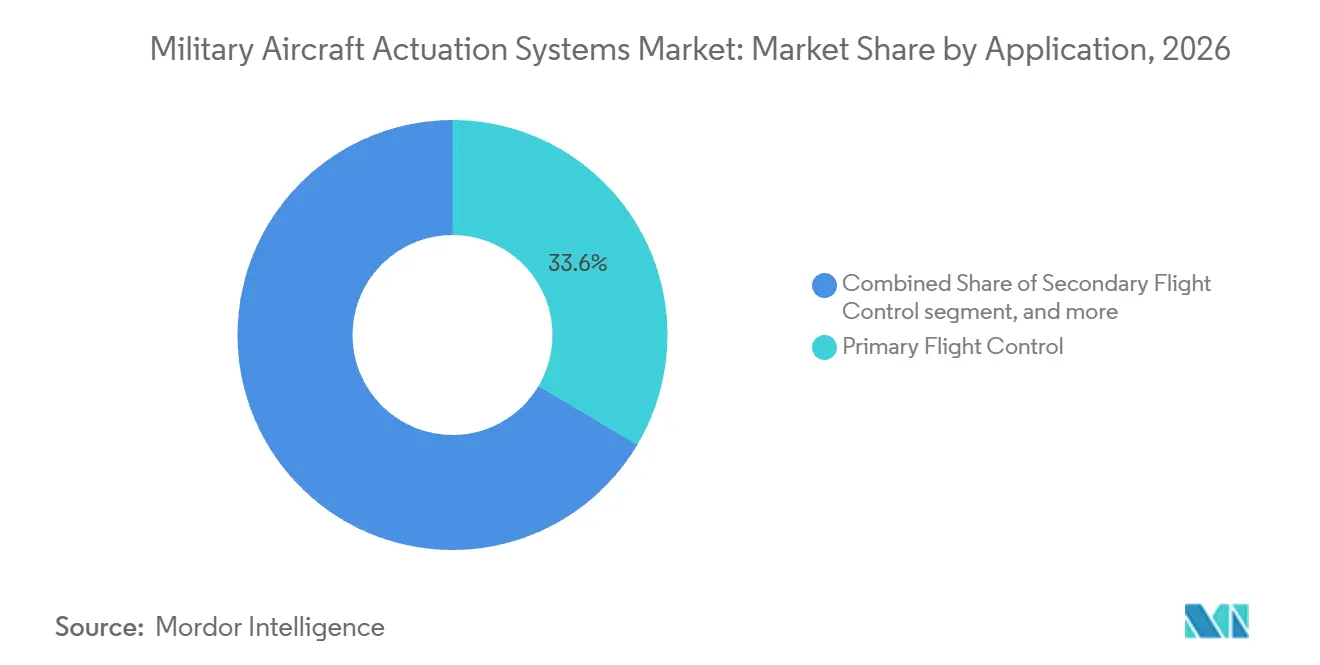
Primäre Flugsteuerung bleibt größtes Segment, während Waffenschachtsysteme voranschreitenDie primäre Flugsteuerung repräsentierte im Jahr 2026 33,56 % des Umsatzes, was die Anzahl, Redundanz und Sicherheitsanforderungen der an Kernsteuerflächen montierten Aktuatoren widerspiegelt. Ein zweimotoriges Kampfflugzeug kann 4 bis 8 primäre Flächenaktuatoren verwenden, und jede Einheit muss strenge Zuverlässigkeits- und Verfügbarkeitsanforderungen erfüllen. Das Waffenschacht- und Zuladungssegment soll bis 2032 mit einem CAGR von 9,85 % wachsen. Interne Waffenschächte auf Tarnkappenplattformen erfordern kompakte Schachttüraktuierung, die unter anspruchsvollen Betriebsbedingungen wiederholte Zyklen abschließen kann. Indiens DRDO initiierte ein Technology Development Fund-Projekt für einen störungstoleranten Zahnrad-Rotationsaktuator für Waffenschachtanwendungen bei Kampfflugzeugen der nächsten Generation.
Fahrwerk, Lenkung, Bremsung sowie Triebwerks- oder Kraftstoffsteuerungsfunktionen fügen wichtige Nachfrage über primäre Steuerflächen hinaus hinzu. Verschleißbedingte Wartungszyklen machen Fahrwerk- und Bremssysteme für Aftermarket-Aktivitäten relevant. Waffenschachtarbeiten sind besonders an Plattformen gebunden, bei denen interner Transport Anforderungen an geringen Radarquerschnitt unterstützt. Triebwerks- und Kraftstoffsteuerungsanwendungen erfordern ebenfalls Aktuatorsysteme, die in der Nähe von Hochtemperatur-Triebwerksschnittstellen funktionieren. Diese Anwendungen können elektrische Lösungen bevorzugen, wenn sie thermische und Zuverlässigkeitsziele erfüllen, während etablierte hydraulische Lösungen in vielen Flotten vorherrschend bleiben. Die Marktgröße für militärische Flugzeugaktuatorsysteme für diese Anwendungen spiegelt die unterschiedlichen Inhaltsebenen und Servicebedürfnisse von Kampf-, Transport- und Trainingsflugzeugen wider. Zulieferer müssen gemeinsame Produktplattformen mit maßgeschneiderter Qualifizierung für jede Betriebsumgebung in Einklang bringen.
Nach Flugzeugtyp:
Kampfflugzeuge führen beim Umsatz, Trainingsflugzeuge wachsen am schnellstenKampfflugzeuge entfielen im Jahr 2026 auf 63,45 % des Umsatzes, da Hochleistungsplattformen mehrere Aktuatoren für Flugsteuerung, Fahrwerk, Waffenschächte und Triebwerkssteuerung verwenden. Ein einzelner F-35 trägt eine breite Palette an Aktuatorausrüstung, was zu einem höheren Systeminhalt führt als bei vielen Transport- oder Trainingsplattformen. Der US-amerikanische F-35-Produktionsrahmen unterstützt laufende Anforderungen für qualifizierte Aktuatorkomponenten und zugehörigen Support. Transportplattformen, einschließlich C-130J, C-17, A400M und KC-46A, erzeugen ebenfalls stetige Nachfrage nach Reparaturen und Lebensverlängerungen. Der US-Luftwaffenhaushalt für das Haushaltsjahr 2025 umfasst 206,90 Millionen USD für C-130J-Modifikationen. Diese Flotten bilden eine erhebliche Instandhaltungsbasis, da sie über lange Zeiträume betrieben werden und häufig Fähigkeits-Upgrades unterzogen werden.
Trainingsflugzeuge sollen bis 2032 mit einem CAGR von 9,41 % expandieren, da Pilotenausbildungsbedarf und neue Trainerlieferungen die Nachfrage nach Erstausrüstung unterstützen. Im April 2026 genehmigte die US-Luftwaffe den T-7A Red Hawk für die Produktion und vergab an Boeing einen Vertrag über 219 Millionen USD für die ersten 14 Flugzeuge, zugehörige Ersatzteile und Supportausrüstung. Das Programm ist geplant, 351 Flugzeuge zur Ablösung der T-38-Flotte zu liefern. Trainingsflotten sammeln Stunden mit hoher Rate an, was Reparaturbedarf früher in der Betriebslebensdauer bringen kann als bei einigen Kampfflotten. Die Branche der militärischen Flugzeugaktuatorsysteme kann daher neue Plattformchancen in Trainerprogrammen neben der größeren Umsatzbasis von Kampfflugzeugen finden.
Nach Installationstyp:
Aftermarket-Nachfrage stützt Umsatz, während OEM-Programme beschleunigenDer Aftermarket entfiel im Jahr 2026 auf 53,65 % des Umsatzes, da viele im Dienst befindliche Militärflugzeuge vor Jahrzehnten entworfen wurden und wiederkehrende Aktuatorüberholungen, Aufarbeitungen oder Ersatz erfordern. Hydraulische, elektrohydraulische und frühe elektrische Systeme benötigen alle Wartung im Rahmen zustandsbasierter Supportprogramme. Im September 2026 vergab die US-Marine an Moog Military Aircraft LLC einen Vertrag über 16,5 Millionen USD zur Überholung von V-22-Osprey-Taumelscheibenaktuatoren bis März 2029. Der Vertrag veranschaulicht die wiederkehrende Natur von Instandhaltungsarbeiten für eine einzelne Drehflügler-Plattformfamilie. Aftermarket-Arbeiten hängen von installierten Flottengrößen, Auslastung, Reparaturkapazität, Qualifizierungsstatus und der Verfügbarkeit von Ersatzteilen ab. Sie bieten auch einen stabilen Weg für Zulieferer mit etablierten Reparaturstationen und plattformspezifischem technischem Know-how.
OEM-Installation soll bis 2032 mit einem CAGR von 10,01 % wachsen, da T-7A, KF-21, GCAP-Plattformen und AMCA-Varianten die Qualifizierung und Produktion vorantreiben. Neue Verträge schaffen Nachfrage nach Entwicklung, Testhardware, Serienproduktionseinheiten und Ersatzteilen. Ein OEM-Gewinn kann auch einen langen Aftermarket-Schwanz schaffen, da Flugzeugbetreiber über Jahrzehnte des Betriebs genehmigten Support benötigen. Zulieferer können erhebliche nicht wiederkehrende Entwicklungskosten akzeptieren, um diese späteren Reparatur- und Ersatzarbeiten zu sichern. Die Marktgröße für militärische Flugzeugaktuatorsysteme für OEM-Aktivitäten wird daher durch eine relativ kleine Anzahl von Plattformauswahlen mit langen Betriebslebensdauern geprägt. Erfolgreiche Zulieferer benötigen frühzeitige Designbeteiligung, programmweite Zertifizierungsplanung und die Kapazität, spätere Erhöhungen der Produktionsrate zu unterstützen.
Geografische Analyse
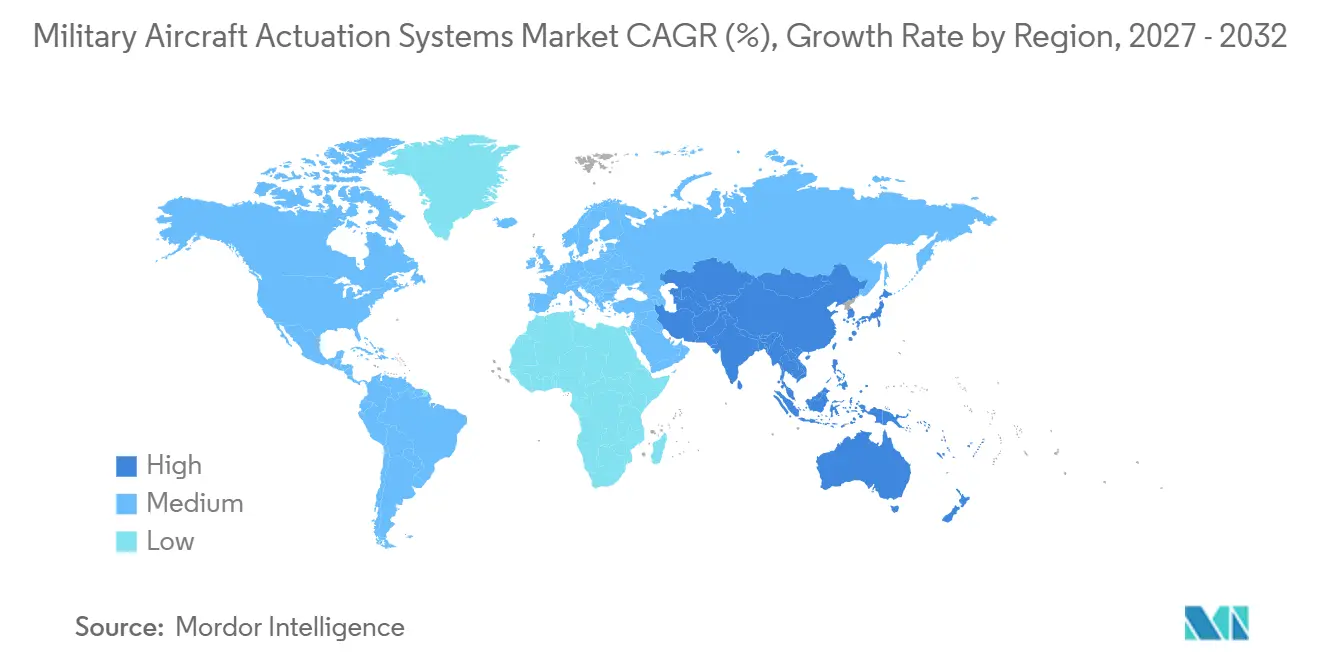
Nordamerika hielt im Jahr 2026 36,78 % des Marktanteils für militärische Flugzeugaktuatorsysteme, gestützt durch US-amerikanische Flugzeugbeschaffung, Modernisierung und Instandhaltungsausgaben. Der US-DoD-Antrag für das Haushaltsjahr 2026 weist 68,30 Milliarden USD für Luftfahrt und verwandte Systeme zu. F-35-Produktion, B-21-Vorauszahlungen und Upgrades für F-22A, F-16, C-17 und B-52-Plattformen schaffen sowohl Erstausrüstungs- als auch Reparaturbedarf. Die Region verfügt auch über eine breite Basis zertifizierter Zulieferer und Wartungsorganisationen. Materialsicherheit ist zunehmend wichtig geworden, da elektrische Aktuierung auf Magnete und Elektronik angewiesen ist. Die Unterstützung des Handelsministeriums für die inländische Magnetproduktion unterstreicht die Verbindung zwischen Industriepolitik und Luft- und Raumfahrtversorgungsresilienz. MIL-STD-810, MIL-STD-461 und Exportkontrollen bleiben wichtige Compliance-Faktoren für Produkte, die in US-amerikanische Verteidigungsprogramme geliefert werden.
Der asiatisch-pazifische Raum soll bis 2032 mit einem CAGR von 10,34 % wachsen. Die regionale Nachfrage wird durch Flottenersatz, neue indigene Programme und nationale Anforderungen an inländische Produktionskapazität gestützt. Indiens AMCA-bezogene Aktuatorentwicklungsaktivitäten zeigen, wie lokale Fertigung, Testkapazität und Qualifizierungsarbeiten Teil der Zuliefererauswahl werden. Südkoreas KF-21-Programm fügt eine weitere Produktions- und Supportmöglichkeit innerhalb der Region hinzu. Unternehmen, die in die Region eintreten, müssen lokale Inhaltserwartungen sowie plattformspezifische Qualifizierungsregeln berücksichtigen. Diese Kombination aus Flottenw achstum und Lokalisierung macht Partnerschaftsmodelle für Zulieferer wichtig, die langfristige Positionen anstreben.
Europa erweitert souveräne Fähigkeiten der nächsten Generation durch GCAP und nationale Technologieprojekte. Belgiens rotierendes elektromechanisches Aktuatorprojekt läuft von Mai 2025 bis Februar 2028 und unterstützt die Entwicklung von Flugsteuerungssystemen für zukünftige Kampfflugzeuge. Exportkontrollanforderungen und der Schutz klassifizierter Konstruktionsdaten können beeinflussen, welche Zulieferer an Programmen teilnehmen. Der Nahe Osten und Afrika unterstützen die Nachfrage hauptsächlich durch die Instandhaltung von F-15-, Eurofighter- und Tornado-Flotten, wobei Modernisierungsanforderungen geprüft werden. Südamerika hat kleinere, aber anhaltende Bedürfnisse, die mit Brasiliens C-390-Flotte und der Unterstützung älterer Kampfflugzeuge in Argentinien und Kolumbien verbunden sind. In diesen Regionen treten Flugzeuge, die in den 1990er und 2000er Jahren beschafft wurden, in tiefere Upgrade- und Lebensverlängerungszyklen ein. Die Marktgröße für militärische Flugzeugaktuatorsysteme wird daher durch eine Mischung aus europäischer Technologieentwicklung und Instandhaltungsnachfrage in anderen Regionen gestützt.
Wettbewerbslandschaft
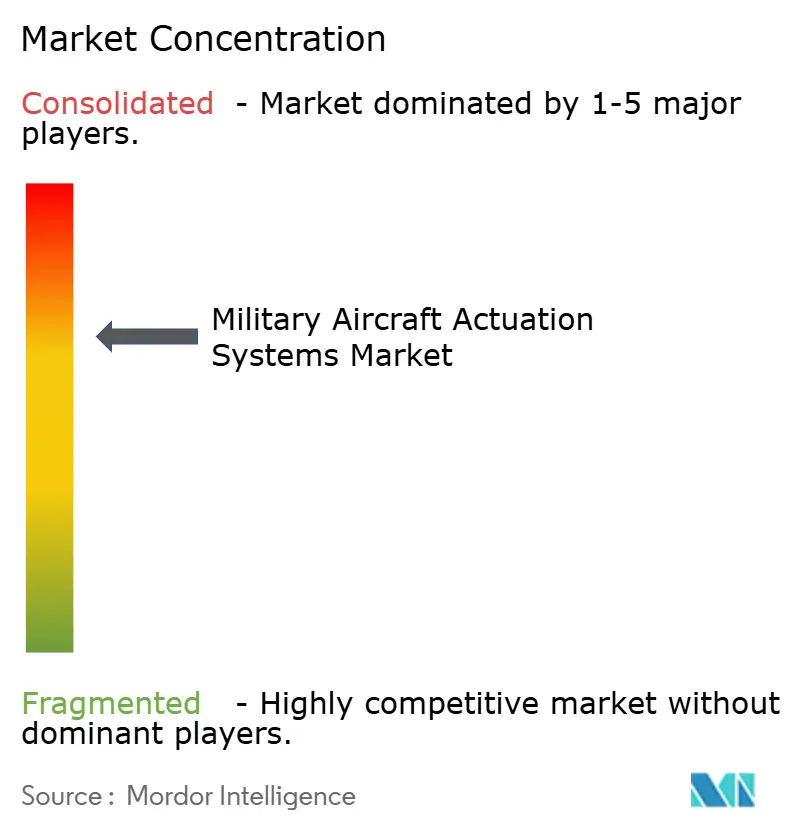
Der Markt für militärische Flugzeugaktuatorsysteme ist auf OEM-Ebene mäßig konsolidiert, wo Moog Inc., Safran SA, Honeywell Aerospace Inc., Woodward, Inc. und Parker-Hannifin Corporation etablierte Positionen in komplexen Anwendungen halten. Die Qualifizierung ist eine wichtige Quelle der Zuliefererstärke, da der Austausch eines genehmigten Aktuators an einem Serienflugzeug kostspielige Ingenieur- und Freigabearbeiten erfordern kann. Dies schafft langlebige Umsätze aus Produktion, Ersatzteilen, Reparaturen und Upgrades. Moogs elektrohydrostatische Technologie wird im F-35-Power-by-Wire-System und im Airbus A400M eingesetzt, was den operativen Einsatz in Kampf- und Transportanwendungen demonstriert. Der Markt für militärische Flugzeugaktuatorsysteme bevorzugt Zulieferer, die Qualifizierungsdaten pflegen, Flottenoperatoren unterstützen und Hardware über lange Programmzyklen liefern können. Diese Bedingungen erhöhen den Wert bewährter Designfähigkeit und Reparaturinfrastruktur.
Strategische Aktivitäten konzentrieren sich auf die Erweiterung elektrischer und elektrohydrostatischer Produktlinien, die Stärkung von Reparaturkapazitäten und die Reduzierung der Exposition gegenüber Materialunterbrechungen. Moogs V-22-Reparaturarbeiten veranschaulichen, wie eine zertifizierte Position während der Betriebslebensdauer einer Plattform wiederkehrende Supportmöglichkeiten erzeugen kann. Die Produktionsgenehmigung der US-Luftwaffe für den T-7A im April 2026 schafft auch eine Möglichkeit für Zulieferer, die auf einer neuen Trainingsplattform qualifiziert sind. Die Unterstützung der inländischen Magnetfertigung in den USA stellt eine weitere strategische Verschiebung dar, da sie die Abhängigkeit von eingeschränkten Materialquellen reduzieren kann. Der Markt für militärische Flugzeugaktuatorsysteme wird folglich durch technische Produktentwicklung und Lieferkettensicherung geprägt. Zulieferer werden wahrscheinlich Programmpartnerschaften und Materialqualifizierung neben konventioneller Produktleistung priorisieren.
Regionale Marktteilnehmer können Möglichkeiten in Trainingsflugzeugen, Wartungsarbeiten und indigenen Kampfflugzeugprogrammen finden, wo Regierungen lokale industrielle Beteiligung fördern. Hindustan Aeronautics Limited, Godrej & Boyce und Korea Aerospace Industries operieren in Umgebungen, in denen inländische Beschaffung strategisch wichtig ist. Diese Unternehmen stehen vor erheblichen Zertifizierungs-, Test- und Supportanforderungen, bevor sie in sicherheitskritischen Flugsteuerungsanwendungen konkurrieren können. ITAR und andere Exportkontrollregime können auch den Zugang zu Daten, Komponenten und bestimmten ausländischen Zulieferern einschränken. Etablierte Tier-1-Unternehmen bleiben gut positioniert, mit genehmigter Ausrüstung und langjährigen Reparaturkapazitäten. Gleichzeitig können Lokalisierungsanforderungen kontrollierte Wege für regionale Unternehmen schaffen, um in ausgewählte Anwendungen einzutreten. Die Wettbewerbsstruktur ist daher weder vollständig geschlossen noch breit fragmentiert, da Qualifizierung und nationale Industriepolitik den Zugang zu jedem Programm prägen.
Marktführer in der Branche der militärischen Flugzeugaktuatorsysteme
-
Moog Inc.
-
Parker-Hannifin Corporation
-
Safran SA
-
Woodward, Inc.
-
Honeywell Aerospace Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für militärische Flugzeugaktuatorsysteme Unternehmen in diesem Bericht
- Moog Inc.
- Parker-Hannifin Corporation
- Safran SA
- Honeywell Aerospace Inc.
- Woodward, Inc.
- RTX Corporation
- Triumph Group, Inc.
- Liebherr-International Deutschland GmbH (Liebherr Group)
- Curtiss-Wright Corporation
- Eaton Corporation plc
- BAE Systems plc
- Leonardo S.p.A.
- Air Industries Group
- Airbus SE
- Arkwin Industries, Inc.
- Northrop Grumman Corporation
Neueste Industrielle Entwicklungen in Markt für militärische Flugzeugaktuatorsysteme
- Oktober 2026: Die US-Marine vergab an Moog Military Aircraft LLC (Moog Inc.) einen Alleinquellen-Festpreisvertrag über 16,50 Millionen USD für die Überholung von V-22-Osprey-Taumelscheibenaktuatoren, mit Arbeiten in East Aurora, New York, und Havelock, North Carolina, bis März 2029. Die Vergabe unterstreicht die langfristige, hochwertige Natur von Aftermarket-Aktuatorinstandhaltungsverträgen auf militärischen Drehflügler-Plattformen.
- Februar 2026: Moog Military Aircraft LLC (Moog Inc.) gab einen Vertrag mit dem US-Verteidigungsministerium bekannt, der bis August 2030 läuft und die Lieferung elektromechanischer Aktuatoren sowie Supportdienstleistungen für US-amerikanische Militärflugzeugplattformen umfasst.
- Januar 2025: Air Industries Group gab einen Vertrag im Wert von 5,90 Millionen USD für Flugsteuerungsbaugruppen (Aktuatoren) für das F-5/T-38-Flugzeug der US-Luftwaffe bekannt.
Globaler Berichtsumfang für den Markt für militärische Flugzeugaktuatorsysteme
Der Markt für militärische Flugzeugaktuatorsysteme umfasst mechanische, hydraulische, pneumatische, elektromechanische und elektrohydrostatische Systeme, die zur Steuerung und zum Betrieb beweglicher Komponenten in militärischen Starrflügelflugzeugen konzipiert sind. Der Umfang umfasst Linear- und Rotationsaktuatoren, die für neue Militärflugzeugproduktion, Flottenmodernisierung, Komponentenersatz und Aftermarket-Programme geliefert werden. Der Markt konzentriert sich ausschließlich auf militärische Starrflgelflugzeuganwendungen und schließt zivile Flugzeuge, militärische und zivile Hubschrauber, unbemannte Luftfahrzeuge (UAVs) und andere unbemannte Luftfahrzeugplattformen aus.
Der Markt für militärische Flugzeugaktuatorsysteme ist nach Aktuatortechnologie, Typ, Anwendung, Flugzeugtyp, Installationstyp und Geografie segmentiert. Nach Aktuatortechnologie ist der Markt in hydraulische Aktuierung, pneumatische Aktuierung, elektromechanische Aktuierung, elektrohydrostatische Aktuierung und weitere segmentiert. Nach Typ ist der Markt in Linear- und Rotationsaktuatoren segmentiert. Nach Anwendung ist der Markt in primäre Flugsteuerung, sekundäre Flugsteuerung, Fahrwerk, Lenkung und Bremsung, Schubumkehrer und Gondel, Triebwerks- und Kraftstoffsteuerung, Waffenschacht und Zuladung sowie weitere segmentiert. Nach Flugzeugtyp ist der Markt in Kampfflugzeuge, Trainingsflugzeuge, Transportflugzeuge und weitere segmentiert. Nach Installationstyp ist der Markt in Erstausrüstungshersteller (OEM) und Aftermarket segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für den Markt für militärische Flugzeugaktuatorsysteme in den wichtigsten Ländern der Regionen. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Hydraulische Aktuierung |
| Pneumatische Aktuierung |
| Elektromechanische Aktuierung |
| Elektrohydrostatische Aktuierung |
| Weitere |
| Linear |
| Rotativ |
| Primäre Flugsteuerung |
| Sekundäre Flugsteuerung |
| Fahrwerk, Lenkung und Bremsung |
| Schubumkehrer und Gondel |
| Triebwerks- und Kraftstoffsteuerung |
| Waffenschacht und Zuladung |
| Weitere |
| Kampfflugzeuge |
| Trainingsflugzeuge |
| Transportflugzeuge |
| Weitere |
| Erstausrüstungshersteller (OEM) |
| Aftermarket |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Aktuatortechnologie | Hydraulische Aktuierung | ||
| Pneumatische Aktuierung | |||
| Elektromechanische Aktuierung | |||
| Elektrohydrostatische Aktuierung | |||
| Weitere | |||
| Nach Typ | Linear | ||
| Rotativ | |||
| Nach Anwendung | Primäre Flugsteuerung | ||
| Sekundäre Flugsteuerung | |||
| Fahrwerk, Lenkung und Bremsung | |||
| Schubumkehrer und Gondel | |||
| Triebwerks- und Kraftstoffsteuerung | |||
| Waffenschacht und Zuladung | |||
| Weitere | |||
| Nach Flugzeugtyp | Kampfflugzeuge | ||
| Trainingsflugzeuge | |||
| Transportflugzeuge | |||
| Weitere | |||
| Nach Installationstyp | Erstausrüstungshersteller (OEM) | ||
| Aftermarket | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Italien | |||
| Russland | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden militärische Flugzeugaktuatorsysteme bis 2032 erreichen?
Der Markt für militärische Flugzeugaktuatorsysteme soll bis 2032 einen Wert von 4,61 Milliarden USD erreichen, ausgehend von 3,13 Milliarden USD im Jahr 2027 bei einem CAGR von 8,05 %.
Welche Aktuatortechnologie wächst bei Militärflugzeugen am schnellsten?
Elektrohydrostatische Aktuierung soll bis 2032 mit einem CAGR von 10,89 % wachsen, da sie Mehr-Elektro-Flugzeugarchitekturen unterstützt.
Warum bleiben hydraulische Aktuatoren für Militärflugzeuge wichtig?
Hydraulische Aktuierung hielt im Jahr 2026 einen Umsatzanteil von 36,75 %, da viele Kampf- und Transportflotten etablierte zentralisierte hydraulische Systeme verwenden.
Welche Flugzeugkategorie erzeugt die größte Nachfrage nach diesen Systemen?
Kampfflugzeuge entfielen im Jahr 2026 auf 63,45 % des Umsatzes, da Hochleistungsplattformen mehrere Flugsteuerungs-, Fahrwerk-, Waffenschacht- und Triebwerkssteuerungsaktuatoren benötigen.
Was stützt die Aftermarket-Nachfrage nach Flugzeugaktuatoren?
Aftermarket-Dienstleistungen hielten im Jahr 2026 53,65 % des Umsatzes, da ältere Flotten wiederkehrende Überholungs-, Aufarbeitungs- und Ersatzarbeiten benötigen.
Welche Region expandiert für Militärflugzeugaktuator-Zulieferer am schnellsten?
Der asiatisch-pazifische Raum soll bis 2032 mit einem CAGR von 10,34 % wachsen, gestützt durch neue Flugzeugprogramme, Flottenexpansion und Lokalisierungsaktivitäten.