
軍用航空機アクチュエーションシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 3.13 十億米ドル |
| 市場規模 (2032) | 4.61 十億米ドル |
| 成長率 (2027 - 2032) | 8.05 % |
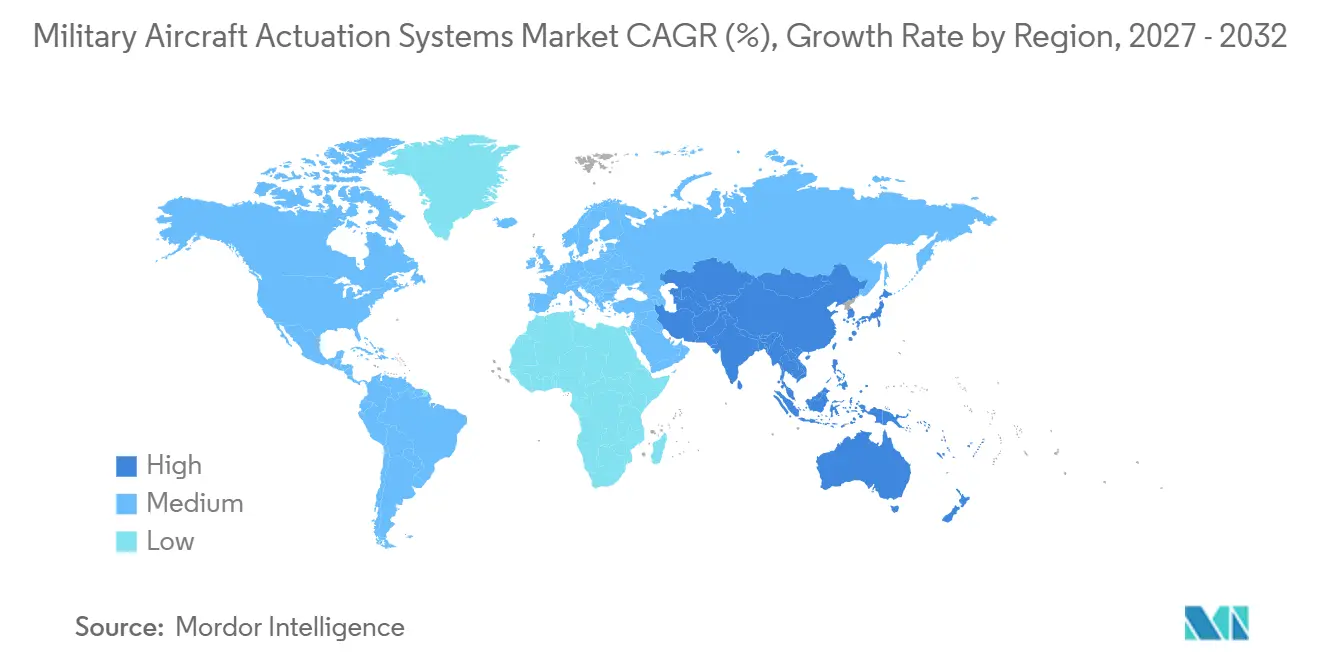
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
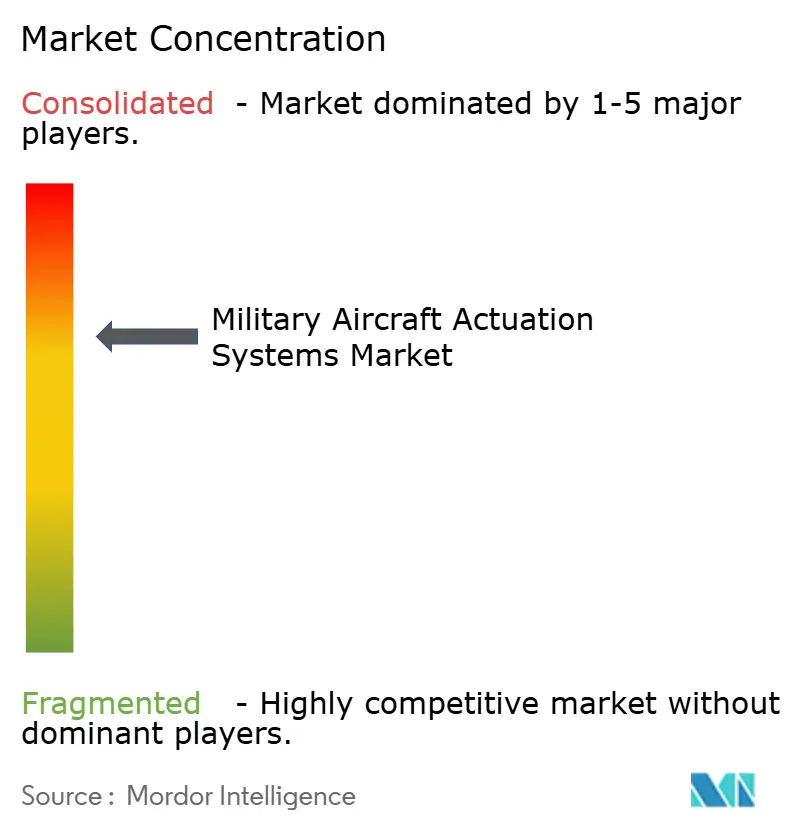
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる軍用航空機アクチュエーションシステム市場分析
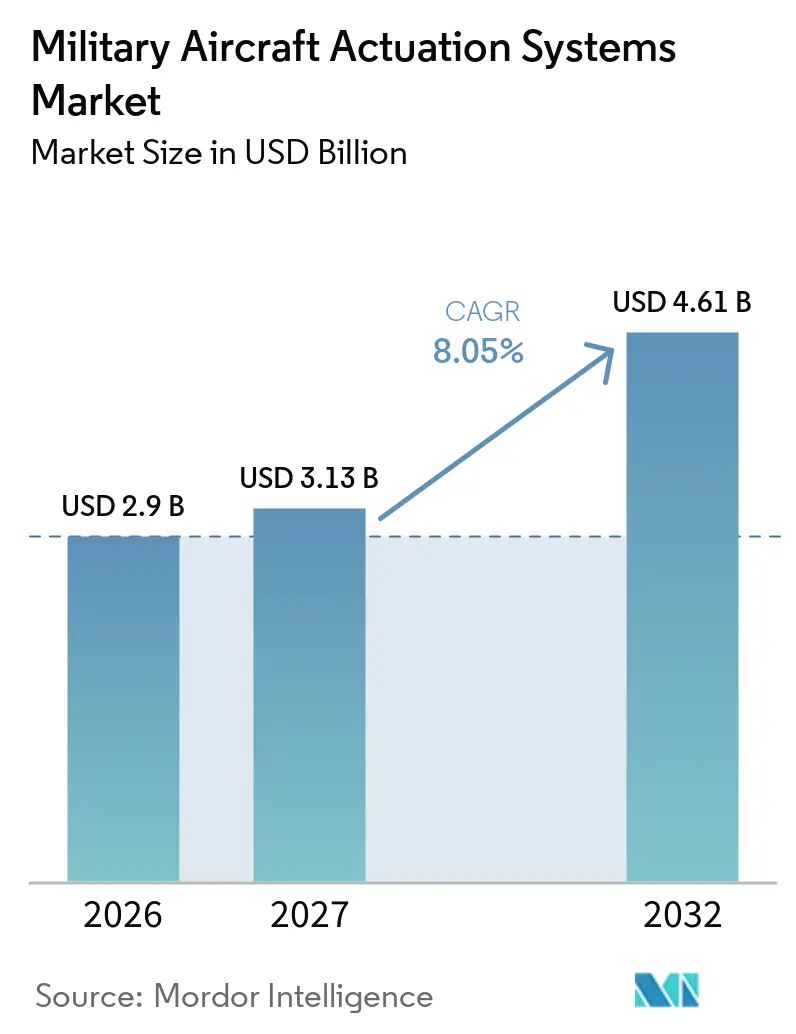
軍用航空機アクチュエーションシステムの市場規模は2026年に2.90 ビリオン 米ドルと評価され、予測期間(2027年~2032年)において8.05%のCAGRで、2027年の3.13 ビリオン 米ドルから2032年には4.61 ビリオン 米ドルに成長すると予測されています。防衛艦隊の更新は、戦闘機、輸送機、練習機プラットフォームにおけるアクチュエーターへの需要を支え、オーバーホール作業はレガシー艦隊をサプライヤーにとって引き続き重要な存在にしています。米国国防総省は、FY2026において航空および関連システムに68.30 ビリオン 米ドルを要求しており、このうち戦術航空に32.40 ビリオン 米ドルが含まれ、サプライチェーン全体の調達および維持活動を支援しています。多電化航空機の設計は自己完結型の電気油圧静的および電気機械的ソリューションを優先しますが、多くの既存プラットフォームでは油圧システムが引き続き必要とされています。軍用航空機アクチュエーションシステム市場は、材料および認定上の制約にも直面しており、認定製品、確立された修理ネットワーク、および磁石・半導体の信頼性の高い調達を持つサプライヤーが有利な立場にあります。
レポートの主要ポイント
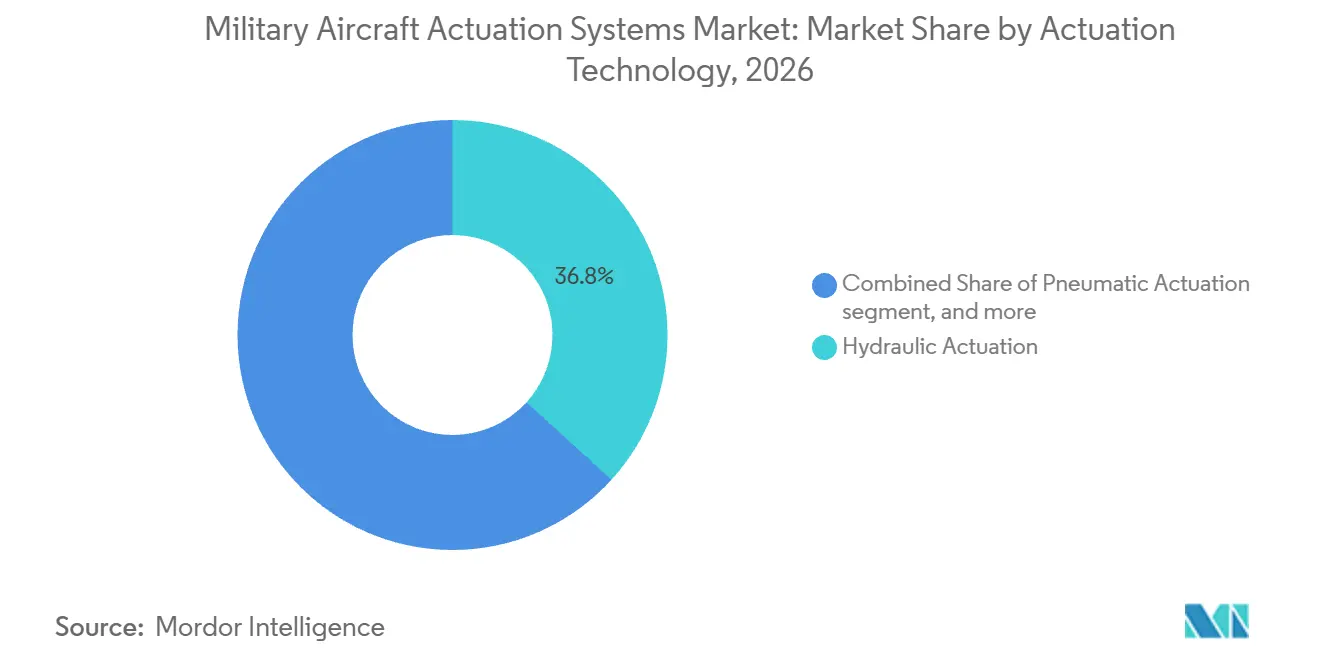
- アクチュエーション技術別では、油圧アクチュエーションが2026年の軍用航空機アクチュエーションシステム場シェアの36.75%を占め、電気油圧静的アクチュエーションは2032年までに10.89%のCAGRで成長すると予測されています。
- タイプ別では、リニアアクチュエーターが2026年に69.76%の収益シェアを占め、ロータリーアクチュエーターは2032年までに9.67%のCAGRで拡大すると予測されています。
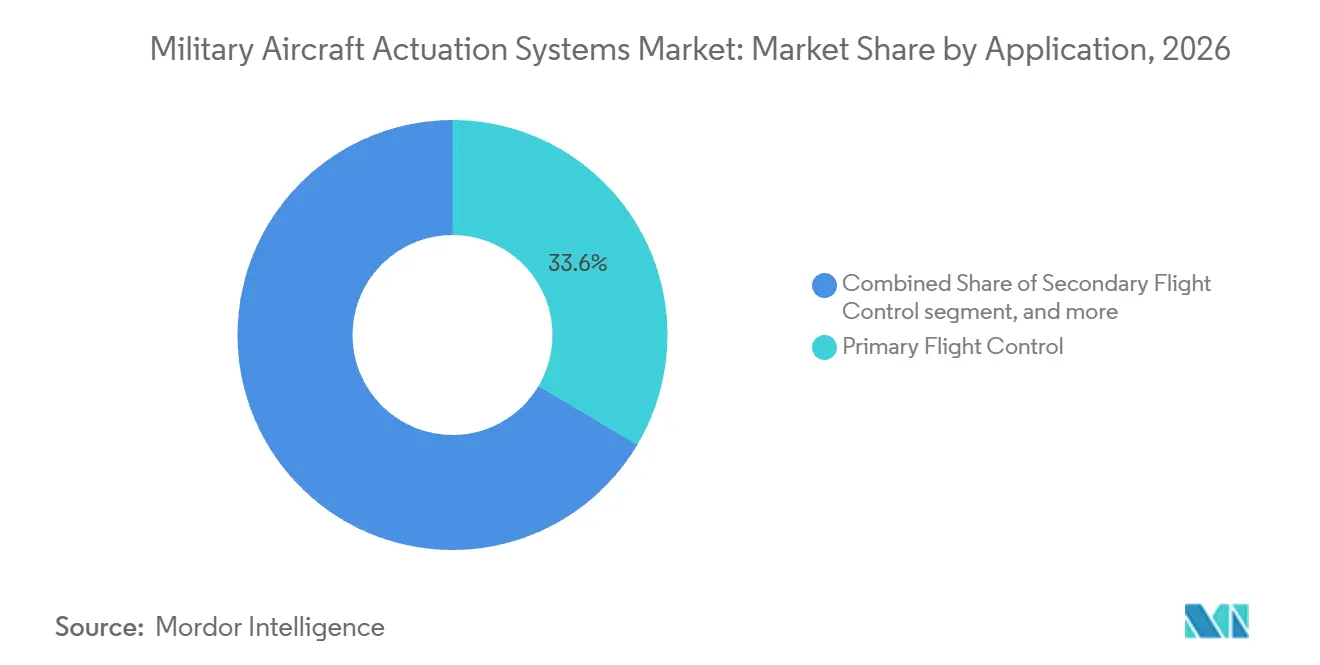
- 用途別では、主飛行制御が2026年に33.56%の収益シェアを占め、兵器ベイおよびストアアクチュエーションは2032年までに9.85%のCAGRで成長すると予測されています。
- 航空機タイプ別では、戦闘機が2026年に63.45%の収益シェアを占め、練習機は2032年までに9.41%のCAGRで拡大すると予測されています。
- 設置タイプ別では、アフターマーケットサービスが2026年に53.65%の収益シェアを占め、OEM設置は2032年までに10.01%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年に36.78%の収益シェアを占め、アジア太平洋地域は2032年までに10.34%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 防衛艦隊の近代化および更新プログラム | +2.00% | グローバル | 短期(2年以内) |
| 多電化航空機アーキテクチャの採用 | +1.50% | 北米および欧州、アジア太平洋地域への波及あり | 中期(2〜4年) |
| 次世代軍用航空機における高度な飛行制御アクチュエーションへの需要増加 | +1.60% | 北米および欧州 | 中期(2〜4年) |
| 戦闘機、輸送機、特殊任務機の艦隊拡大 | +1.20% | アジア太平洋地域、中東・アフリカへの波及あり | 短期(2年以内) |
| プラットフォームの可用性と予知保全への需要増加 | +0.80% | グローバル | 中期(2〜4年) |
| 国産航空宇宙製造および現地化プログラム | +0.70% | アジア太平洋地域、中東・アフリカへの波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
防衛艦隊の近代化および更新プログラム
軍用航空機アクチュエーションシステム市場は、艦隊の近代化から恩恵を受けています。新型航空機および大規模アップグレードのいずれにも認定済みアクチュエーションコンテンツが必要とされるためです。FY2026の米国航空および関連システムへの要求額は68.30 ビリオン 米ドルで、FY2017の45.30 ビリオン 米ドルから増加しており、調達、開発、オーバーホール活動を支援しています。[1] ロット21から30をカバーするF-35生産フレームワークは、パワーバイワイヤ飛行制御機器に長期的な生産見通しを確立しています。B-21レイダーはFY2026の先行調達として721.60 ミリオン 米ドルを受け取り、B-52の近代化も2050年以降も運用が見込まれるプラットフォームの改修需要を支援しています。これらのプログラムは、長期にわたるサービスライフを通じて、生産ユニット、スペアパーツ、修理、およびエンジニアリングサポートへの継続的な需要を生み出しています。
多電化航空機アーキテクチャの採用
多電化航空機アーキテクチャは、集中型油圧回路から選択された機能を移行させることで、軍用航空機アクチュエーションシステム市場における技術ミックスを変化させています。局所的な電力供給自己完結型アクチュエーションにより、機体全体の油圧配管、保守要件、およびエネルギー損失を削減できます。電気油圧静的システムは、航空機全体の油圧ループへの依存を排除しながら、油圧の力密度を維持します。この方向性は、DO-254に基づく電子機器の認定およびDO-160に基づく環境試験の重要性を高めています。電気油圧静的または電気機械的製品を持たないサプライヤーは、将来のプラットフォームがパワーバイワイヤ飛行制御アーキテクチャを選択するにつれて、機会が減少する可能性があります。
次世代航空機向け高度飛行制御アクチュエーション
次世代戦闘機は、高い出力と信頼性の高い動作を維持しながら、より狭いスペースに収まるアクチュエーションシステムを必要としています。ベルギーのPFC-REAプロジェクトは2025年5月に開始され、559万ユーロ(623万米ドル)の予算で2028年2月まで実施され、主飛行制御用のロータリー電気機械アクチュエーターを開発します。[2] このプログラムは、従来の油圧配管やリニア配置の使用を制限する可能性のある薄翼プロファイルに対応しています。日本は、英国およびイタリアとの国際戦闘航空プログラム(GCAP)の下、FY2026予算要求において次世代戦闘機開発に2,066.0 ビリオン 円(1.31 ビリオン 米ドル)を配分しました。ステルス形状、内部兵器統合、および電力分配の複合要件は、設計および認定の要求を高めています。その結果、サプライヤーはアクチュエーター出力だけでなく、搭載エンベロープ、熱性能、環境耐性、および長期サポート能力で競争しています。
艦隊拡大、可用性、および現地化プログラム
艦隊拡大は、アクチュエーターのオーバーホールスケジュールが機体全体のアップグレードサイクルと必ずしも一致しないため、新規機器と保守の両方の需要を生み出します。FY2025の米国空軍予算には、F-22Aの改修に861.10 ミリオン 米ドル、C-130Jの改修に206.90 ミリオン 米ドルが含まれており、アクチュエーターの改修または交換が含まれる可能性があります。練習機および輸送機の艦隊も、運用時間の蓄積が速いため、高い可用性が必要です。インドでは、航空開発局とGodrej & BoyceがAero India 2025においてAMCAプログラム向けの飛行制御アクチュエーター開発に関する協定に署名しました。この協定は、精密製造、組立、試験、および認定試験リグの開発をカバーし、現地化を国内生産能力と結びつけています。軍用航空機アクチュエーションシステム市場のこの部分は、認定済みハードウェアと修理能力、試験施設、および地域産業パートナーシップを組み合わせたサプライヤーに報いるものです。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長い認定サイクルと高い非繰り返しエンジニアリングコスト | -1.50% | グローバル | 短期(2年以内) |
| 希土類磁石、半導体、および特殊材料への依存 | -1.10% | グローバル | 短期(2年以内) |
| 電気機械アクチュエーターにおける熱管理と電力密度の限界 | -0.90% | 北米および欧州 | 中期(2〜4年) |
| 輸出規制、機密設計データ、および主権要件 | -0.80% | グローバ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
長い認定サイクルと高い非繰り返しエンジニアリングコスト
認定は軍用航空機アクチュエーションシステム市場において重要な制約であり、主飛行制御製品は安全上重要です。軍事プログラムでは、最初の納品前に熱サイクル試験、振動評価、電磁適合性試験、故障モード分析、および寿命シミュレーションが必要です。これらの活動は、新しいプラットフォームの設計凍結から最初の製品まで5〜8年かかる場合があります。このプロセスにより、航空機要件が完全に安定する前に投資が必要なため、早期のサプライヤー選定が重要になります。また、MIL-STD-810およびMIL-STD-461を含む認定基準が、製品開発および生産計画の中心となります。高い非繰り返しエンジニアリングコストは確立されたサプライヤーの立場を強化し、修理およびアフターマーケット業務は新興の地域サプライヤーにとってよりアクセスしやすいルートを提供できます。
材料、熱的限界、および輸出規制
電気機械および電気油圧静的システムは、供給および認定リスクに直面する磁石、半導体、および特殊材料に依存しています。国際エネルギー機関は、2024年に中国が希土類採掘の60%、分離・精製の91%、焼結永久磁石生産の94%を占めたと報告しました。熱管理と電力密度も、高負荷軍事用途における電気アクチュエーションの設計上の課題として残っています。中国は2025年10月に希土類輸出規制を拡大し、中国産希土類を含む国際製造品に影響する要件を追加しました。米国商務省は2025年11月に、Vulcan Elementsの国内磁石生産を支援するためのCHIPSインセンティブとして50 ミリオン 米ドルの意向書を発表しました。これらの制約は認定スケジュールを長引かせ、輸出規制および主権要件の対象となるシステムの地域調達を促進する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アクチュエーション技術別:
電気油圧静的システムが新プラットフォームでの関連性を高める油圧アクチュエーションは2026年の軍用航空機アクチュエーションシステム市場の36.75%を占め、集中型油圧動力システムを持つレガシー戦闘機および輸送機の艦隊に支えられています。運用中の航空機の油圧アクチュエーターを交換するには、既存技術の継続使用を支援するための長期的な飛行許可作業が必要になる場合があります。電気油圧静的アクチュエーションは最も成長が速い技術であり、2032年までに10.89%のCAGRが予測されています。その自己完結型油圧ループは、中央油圧分配への依存を低減しながら油圧の力密度を組み合わせています。Moog Inc.は、同社の航空機電気油圧静的アクチュエーターがF-35パワーバイワイヤシステムおよびエアバスA400Mをサポートしていると述べています。[3] この運用実績は、将来のプラットフォームの安全上重要な飛行制御における電気油圧静的設計へのシフトを支持しています。
従来の油圧システムは、既存のプラットフォームアーキテクチャ、実証済みの信頼性、および高負荷能力が再設計の利点を上回る場合に引き続き重要です。空気圧システムは、キャノピー射出、ドア制御、および選択された補助機能を含む低複雑度の用途に引き続き使用されています。軍用航空機アクチュエーショシステム産業は、完全な置き換えサイクルではなく、段階的な技術移行を経ています。サプライヤーは、既存の設置ベース全体に対応するために、電気および電気油圧静的開発プログラムと並行して油圧サポート能力を必要としています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
タイプ別:
リニアアクチュエーターが規模を維持しながらロータリー設計が拡大リニアアクチュエーターは2026年の収益の69.76%を占めました。これは、従来の飛行面がエルロン、エレベーター、ラダー、および前縁フラップにリニア動作を一般的に使用しているためです。単位ストロークあたりの高い出力力は、航空機制御面の大きな荷重に適しています。ロータリーアクチュエーターは、航空機設計がコンパクトな設置により大きな重点を置くにつれて、2032年までに9.67%のCAGRで成長すると予測されています。薄翼プロファイルと制約された内部スペースにより、従来のヒンジモーメント配置の統合が困難になる場合があります。ベルギーのPFC-REAプロジェクトは、次世代主飛行制御用途に特にロータリー電気機械アプローチを選択しました。このプロジェクトは、飛行制御要件を損なうことなく縮小された構造エンベロープ内で機能するアクチュエーターアーキテクチャへの需要を反映しています。
ロータリー設計は、リニア電気機械構成に関連するシーリングの課題の一部を制限することもできます。その成長は、リニア油圧および電気油圧製品の大規模な既存設置ベースを排除するものではありません。インドの航空開発局は2026年10月に前縁フラップアクチュエーションシステムの飛行適合5ユニットの入札を発行し、国産プログラム向けのコンパクトで認定済みのハードウェアへの継続的な需要を強調しました。設計の選択は、面、荷重経路、利用可能なスペース、認定計画、および保守コンセプトによって異なります。一度構成がプラットフォームに対して認定されると、選択されたサプライヤーは航空機の運用寿命全体にわたってスペアパーツ、修理、およびアップグレードのフォローオン機会を得ることができます。これにより、軍用航空機アクチュエーションシステム市場では、初期技術選定から後のアフターマーケット収益まで長いリードタイムが生じます。
用途別:
主飛行制御が最大を維持しながら兵器ベイシステムが進歩主飛行制御は2026年の収益の33.56%を占め、コア制御面に取り付けられたアクチュエーターの数、冗長性、および安全要件を反映しています。双発戦闘機は4〜8個の主面アクチュエーターを使用でき、各ユニットは厳格な信頼性および可用性要件を満たす必要があります。兵器ベイおよびストアセグメントは2032年までに9.85%のCAGRで成長すると予測されています。ステルスプラットフォームの内部兵器ベイは、厳しい動作条件下で繰り返しサイクルを完了できるコンパクトなベイドアアクチュエーションを必要とします。インドのDRDOは、次世代戦闘機の兵器ベイ用途向けのジャム耐性ギアードロータリーアクチュエーターの技術開発基金プロジェクトを開始しました。
着陸装置、操舵、制動、およびエンジンまたは燃料制御機能は、主面を超えた重要な需要を追加します。摩耗関連の保守サイクルにより、着陸装置および制動システムはアフターマーケット活動に関連しています。兵器ベイの作業は、内部搭載が低観測設計要件をサポートするプラットフォームに特に関連しています。エンジンおよび燃料制御用途も、高温動力装置インターフェース近くで動作するアクチュエーションシステムを必要とします。これらの用途は、熱的および信頼性目標を満たす場合に電気ソリューションを優先する場合がありますが、確立された油圧ソリューションは多くの艦隊で依然として普及しています。これらの用途における軍用航空機アクチュエーションシステムの市場規模は、戦闘機、輸送機、練習機の異なるコンテンツレベルとサービスニーズを反映しています。サプライヤーは、各動作環境に合わせた認定と共通製品プラットフォームのバランスを取る必要があります。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
航空機タイプ別:
戦闘機が収益をリードし練習機が最速で成長戦闘機は2026年の収益の63.45%を占めました。これは、高性能プラットフォームが飛行制御、着陸装置、兵器ベイ、およびエンジン制御に複数のアクチュエーターを使用するためです。単一のF-35は幅広いアクチュエーション機器を搭載しており、多くの輸送機や練習機プラットフォームよりも高いシステムコンテンツをもたらします。米国のF-35生産フレームワークは、認定済みアクチュエーションコンポーネントおよび関連サポートへの継続的な要件を支援しています。C-130J、C-17、A400M、KC-46Aを含む輸送プラットフォームも、修理および寿命延長への安定した需要を生み出しています。米国空軍のFY2025予算にはC-130Jの改修に206.90 ミリオン 米ドルが含まれています。これらの艦隊は長期間運用され、頻繁に能力アップグレードを受けるため、実質的な維持基盤を提供しています。
練習機は、パイロット訓練ニーズと新型練習機の納品が新規機器への需要を支えるため、2032年までに9.41%のCAGRで拡大すると予測されています。2026年4月、米国空軍はT-7Aレッドホークの生産を承認し、最初の14機、関連スペアパーツ、およびサポート機器に対してBoeingに219 ミリオン 米ドルの契約を授与しました。このプログラムはT-38艦隊を置き換えるために351機を納品する計画です。練習機の艦隊は高い速度で時間を蓄積するため、一部の戦闘機艦隊よりも早い段階で修理需要が生じる可能性があります。軍用航空機アクチュエーションシステム産業は、戦闘機の大きな収益基盤と並んで、習機プログラムに新しいプラットフォームの機会を見出すことができます。
設置タイプ別:
アフターマーケット需要が収益を支えながらOEMプログラムが加速アフターマーケットは2026年の収益の53.65%を占めました。これは、現役の多くの軍用航空機が数十年前に設計されており、定期的なアクチュエーターのオーバーホール、改修、または交換が必要なためです。油圧、電気油圧、および初期電気システムはすべて、状態ベースのサポートプログラムの下で保守が必要です。2026年9月、米国海軍はMoog Military Aircraft LLC(Moog Inc.)に対し、2029年3月まで、V-22オスプレイのスワッシュプレートアクチュエーターのオーバーホールのために1,650万米ドルの契約を授与しました。この契約は、単一の回転翼プラットフォームファミリーの維持作業の繰り返し性を示しています。アフターマーケット業務は、設置済み艦隊数、稼働率、修理能力、認定状況、および交換部品の可用性に依存しています。また、確立された修理ステーションと艦隊固有の技術的専門知識を持つサプライヤーに安定したルートを提供します。
OEM設置は、T-7A、KF-21、GCAPプラットフォーム、およびAMCAバリアントが認定および生産を進めるにつれて、2032年までに10.01%のCAGRで成長すると予測されています。新しい契約は、開発、試験ハードウェア、量産ユニット、およびスペアパーツへの需要を生み出します。OEMの受注は、航空機オペレーターが数十年のサービスにわたって承認済みサポートを必要とするため、長いアフターマーケットの尾を生み出す可能性もあります。サプライヤーは、この後の修理および交換作業を確保するために、相当な非繰り返しエンジニアリングコストを受け入れる場合があります。OEM活動における軍用航空機アクチュエーションシステムの市場規模は、長い運用寿命を持つ比較的少数のプラットフォーム選定によって形成されます。成功するサプライヤーは、早期の設計関与、プログラムレベルの認定計画、および後の生産レート増加をサポートする能力を必要とします。
地域分析
北米は2026年の軍用航空機アクチュエーションシステム市場シェアの36.78%を占め、米国の航空機調達、近代化、および維持支出に支えられています。FY2026の米国国防総省の要求は航空および関連システムに68.30 ビリオン 米ドルを配分しています。F-35生産、B-21先行調達、F-22A、F-16、C-17、B-52プラットフォームのアップグレードは、新規機器と修理の両方の需要を生み出しています。この地域には、認定済みサプライヤーと保守組織の広範な基盤もあります。電気アクチュエーションが磁石と電子機器に依存するため、材料の安全保障がますます重要になっています。商務省による国内磁石生産への支援は、産業政策と航空宇宙サプライチェーンの回復力との関連を強調しています。MIL-STD-810、MIL-STD-461、および輸出規制は、米国防衛プログラムに供給される製品の主要なコンプライアンス要因として残っています。
アジア太平洋地域は2032年までに10.34%のCAGRで成長すると予測されています。地域の需要は、艦隊の更新、新しい国産プログラム、および国内生産能力への国家要件によって支えられています。インドのAMCA関連アクチュエーター開発活動は、地域製造、試験能力、および認定作業がサプライヤー選定の一部になりつつあることを示しています。韓国のKF-21プログラムは、地域内に別の生産およびサポートの機会を追加ています。地域に参入する企業は、プラットフォーム固有の認定規則とともに現地コンテンツへの期待に対応する必要があります。艦隊成長と現地化のこの組み合わせにより、長期的なポジションを求めるサプライヤーにとってパートナーシップモデルが重要になっています。
欧州は、GCAPおよび国家技術プロジェクトを通じて主権ある次世代能力を拡大しています。ベルギーのロータリー電気機械アクチュエータープロジェクトは2025年5月から2028年2月まで実施され、将来の戦闘機向け飛行制御システムの開発を支援します。輸出規制要件と機密設計データの保護は、プログラムに参加するサプライヤーに影響を与える可能性があります。中東およびアフリカは主に、F-15、ユーロファイター、トーネード艦隊の維持によって需要を支えており、近代化要件が検討中です。南米は、ブラジルのC-390艦隊およびアルゼンチンとコロンビアのレガシー戦闘機サポートに関連した小規模ながら継続的なニーズを持っています。これらの地域全体で、1990年代および2000年代に取得された航空機がより深いアップグレードおよび寿命延長サイクルに入っています。軍用航空機アクチュエーションシステムの市場規模は、欧州の技術開発と他の地域の維持需要の組み合わせによって支えられています。
競合環境
軍用航空機アクチュエーションシステム市場は、OEMレベルでは適度に集中しており、Moog Inc.、Safran SA、Honeywell Aerospace Inc.、Woodward, Inc.、Parker-Hannifin Corporationが複雑な用途において確立されたポジションを持っています。認定はサプライヤーの強みの重要な源泉であり、生産中の航空機の承認済みアクチュエーターを変更するには、コストのかかるエンジニアリングおよび飛行許可作業が必要になる場合があります。これにより、生産、スペアパーツ、修理、およびアップグレードからの長期的な収益が生まれます。Moogの電気油圧静的技術はF-35パワーバイワイヤシステムおよびエアバスA400Mで使用されており、戦闘機および輸送機用途での運用実績を示しています。軍用航空機アクチュエーションシステム市場は、認定データを維持し、艦隊オペレーターをサポートし、長いプログラムサイクルにわたってハードウェアを納品できるサプライヤーを優遇します。これらの条件は、実証済みの設計能力と修理インフラの価値を高めます。
戦略的活動は、電気および電気油圧静的製品ラインの拡大、修理能力の強化、および材料の混乱へのエクスポージャーの低減に集中しています。MoogのV-22修理作業は、認定済みのポジションがプラットフォームのサービスライフ中に繰り返しサポートの機会を生み出す方法を示しています。2026年4月の米国空軍によるT-7A生産承認も、新しい練習機プラットフォームで認定されたサプライヤーに機会を生み出します。米国における国内磁石製造支援は、制約された材料源への依存を低減する可能性があるため、別の戦略的転換を表しています。軍用航空機クチュエーションシステム市場は、したがって技術製品開発とサプライチェーンの保証によって形成されています。サプライヤーは、従来の製品性能と並んで、プログラムパートナーシップと材料認定を優先する可能性が高いです。
地域の参入者は、政府が地域産業参加を奨励する練習機、保守作業、および国産戦闘機プログラムに機会を見出すことができます。ヒンドゥスタン航空機製造会社、Godrej & Boyce、および韓国航空宇宙産業は、国内調達が戦略的に重要な環境で事業を展開しています。これらの企業は、安全上重要な飛行制御用途で競争する前に、依然として相当な認定、試験、およびサポート要件に直面しています。ITARおよびその他の輸出規制体制も、データ、コンポーネント、および特定の外国サプライヤーへのアクセスを制限する可能性があります。確立されたティアワン企業は、承認済み機器と長年の修理能力を持ち、引き続き有利な立場にあります。同時に、現地化要件は地域企業が選択された用途に参入するための管理されたルートを生み出す可能性があります。競争構造は、認定と国家産業政策が各プログラムへのアクセスを形成するため、完全に閉鎖されているわけでも広く分散しているわけでもありません。
軍用航空機アクチュエーションシステム産業のリーダー
-
Moog Inc.
-
Parker-Hannifin Corporation
-
Safran SA
-
Woodward, Inc.
-
Honeywell Aerospace Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
軍用航空機アクチュエーションシステム市場 このレポートでカバーされる企業
- Moog Inc.
- Parker-Hannifin Corporation
- Safran SA
- Honeywell Aerospace Inc.
- Woodward, Inc.
- RTX Corporation
- Triumph Group, Inc.
- Liebherr-International Deutschland GmbH (Liebherr Group)
- Curtiss-Wright Corporation
- Eaton Corporation plc
- BAE Systems plc
- Leonardo S.p.A.
- Air Industries Group
- Airbus SE
- Arkwin Industries, Inc.
- Northrop Grumman Corporation
最近の産業開発事情 軍用航空機アクチュエーションシステム市場
- 2026年10月:米国海軍はMoog Military Aircraft LLC(Moog Inc.)に対し、ニューヨーク州イーストオーロラおよびノースカロライナ州ヘイブロックで作業を行い、2029年3月まで、V-22オスプレイのスワッシュプレートアクチュエーターのオーバーホールのために1,650万米ドルの単独ソース、確定固定価格契約を授与しました。この授与は、回転翼軍用プラットフォームにおけるアフターマーケットアクチュエーション維持契約の長期・高価値な性質を強調しています。
- 2026年2月:Moog Military Aircraft LLC(Moog Inc.)は、米国軍用航空機プラットフォーム向けの電気機械アクチュエーション供給およびサポートサービスをカバーする、2030年8月まで続く米国国防総省との契約を発表しました。
- 2025年1月:Air Industries Groupは、米国空軍F-5/T-38航空機向けの飛行制御アセンブリ(アクチュエーター)に対して590万米ドル相当の契約を発表しました。
世界の軍用航空機アクチュエーションシステム市場レポートの範囲
軍用航空機アクチュエーションシステム市場は、軍用固定翼航空機の可動コンポーネントを制御および操作するために設計された機械的、油圧的、空気圧的、電気機械的、および電気油圧静的システムで構成されています。範囲には、新しい軍用航空機生産、艦隊近代化、コンポーネント交換、およびアフターマーケットプログラム向けに供給されるリニアおよびロータリーアクチュエーターが含まれます。市場は軍用固定翼航空機用途のみに焦点を当て、民間航空機、軍用および民間ヘリコプター、無人航空機(UAV)、およびその他の無人航空機プラットフォームを除外します。
軍用航空機アクチュエーションシステム市場は、アクチュエーション技術、タイプ、用途、航空機タイプ、設置タイプ、および地域によってセグメント化されています。アクチュエーション技術別では、市場は油圧アクチュエーション、空気圧アクチュエーション、電気機械アクチュエーション、電気油圧静的アクチュエーション、およびその他にセグメント化されています。タイプ別では、市場はリニアおよびロータリーアクチュエーターにセグメント化されています。用途別では、市場は主飛行制御、副飛行制御、着陸装置・操舵・制動、スラストリバーサーおよびナセル、エンジンおよび燃料制御、兵器ベイおよびストア、およびその他にセグメント化されています。航空機タイプ別では、市場は戦闘機、練習機、輸送機、およびその他にセグメント化されています。設置タイプ別では、市場は原装機器製造業者(OEM)およびアフターマーケットにセグメント化されています。レポートはまた、各地域の主要国における軍用航空機アクチュエーションシステム市場の規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)で提供されます。
セグメンテーション概要
| 油圧アクチュエーション |
| 空気圧アクチュエーション |
| 電気機械アクチュエーション |
| 電気油圧静的アクチュエーション |
| その他 |
| リニア |
| ロータリー |
| 主飛行制御 |
| 副飛行制御 |
| 着陸装置・操舵・制動 |
| スラストリバーサーおよびナセル |
| エンジンおよび燃料制御 |
| 兵器ベイおよびストア |
| その他 |
| 戦闘機 |
| 練習機 |
| 輸送機 |
| その他 |
| 原装機器製造業者(OEM) |
| アフターマーケット |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| 南米その他 | ||
| 中東およびアフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| アフリカ | 南アフリカ | |
| アフリカその他 | ||
| アクチュエーション技術別 | 油圧アクチュエーション | ||
| 空気圧アクチュエーション | |||
| 電気機械アクチュエーション | |||
| 電気油圧静的アクチュエーション | |||
| その他 | |||
| タイプ別 | リニア | ||
| ロータリー | |||
| 用途別 | 主飛行制御 | ||
| 副飛行制御 | |||
| 着陸装置・操舵・制動 | |||
| スラストリバーサーおよびナセル | |||
| エンジンおよび燃料制御 | |||
| 兵器ベイおよびストア | |||
| その他 | |||
| 航空機タイプ別 | 戦闘機 | ||
| 練習機 | |||
| 輸送機 | |||
| その他 | |||
| 設置タイプ別 | 原装機器製造業者(OEM) | ||
| アフターマーケット | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| イタリア | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 南米 | ブラジル | ||
| 南米その他 | |||
| 中東およびアフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| アフリカ | 南アフリカ | ||
| アフリカその他 | |||
レポートで回答される主要な質問
2032年までの軍用航空機アクチュエーションシステムの予測値は?
軍用航空機アクチュエーションシステム市場は、2027年の3.13 ビリオン 米ドルから8.05%のCAGRで、2032年までに4.61 ビリオン 米ドルに達すると予測されています。
軍用航空機において最も速く成長しているアクチュエーション技術は何ですか?
電気油圧静的アクチュエーションは、多電化航空機アーキテクチャをサポートするため、2032年までに10.89%のCAGRで成長すると予測されています。
油圧アクチュエーターが軍用航空機にとって引き続き重要な理由は何ですか?
油圧アクチュエーションは2026年に36.75%の収益シェアを占めました。これは、多くの戦闘機および輸送機の艦隊が確立された集中型油圧システムを使用しているためです。
これらのシステムへの最大の需要を生み出す航空機カテゴリーはどれですか?
戦闘機は2026年の収益の63.45%を占めました。これは、高性能プラットフォームが複数の飛行制御、着陸装置、兵器ベイ、およびエンジン制御アクチュエーターを必要とするためです。
航空機アクチュエーターのアフターマーケット需要を支えるものは何ですか?
アフターマーケットサービスは2026年の収益の53.65%を占めました。これは、レガシー艦隊が定期的なオーバーホール、改修、および交換作業を必要とするためです。
軍用航空機アクチュエーターサプライヤーにとって最も速く拡大している地域はどこですか?
アジア太平洋地域は、新しい航空機プログラム、艦隊拡大、および現地化活動に支えられ、2032年までに10.34%のCAGRで成長すると予測されています。