
Tamanho e Participação do Mercado de Revestimentos Aeroespaciais Militares
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 368.27 Milhões de dólares |
| Tamanho do Mercado (2031) | 446.77 Milhões de dólares |
| Growth Rate (2026 - 2031) | 3.94 % |
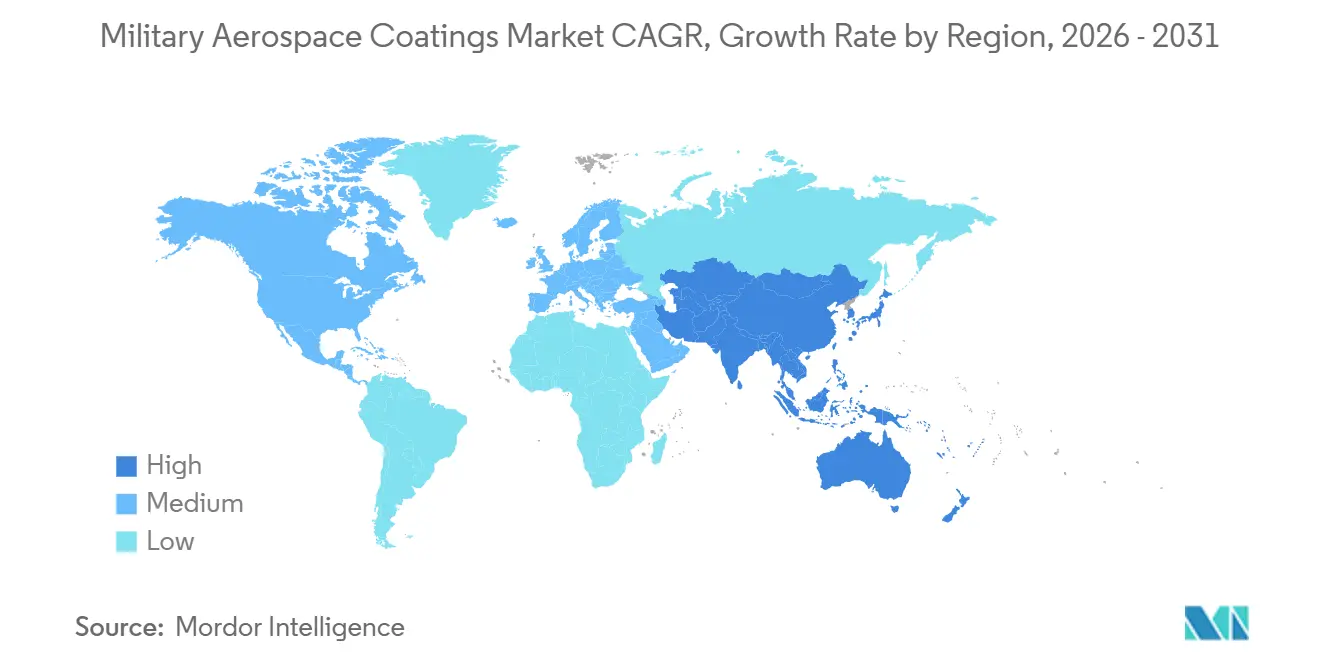
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
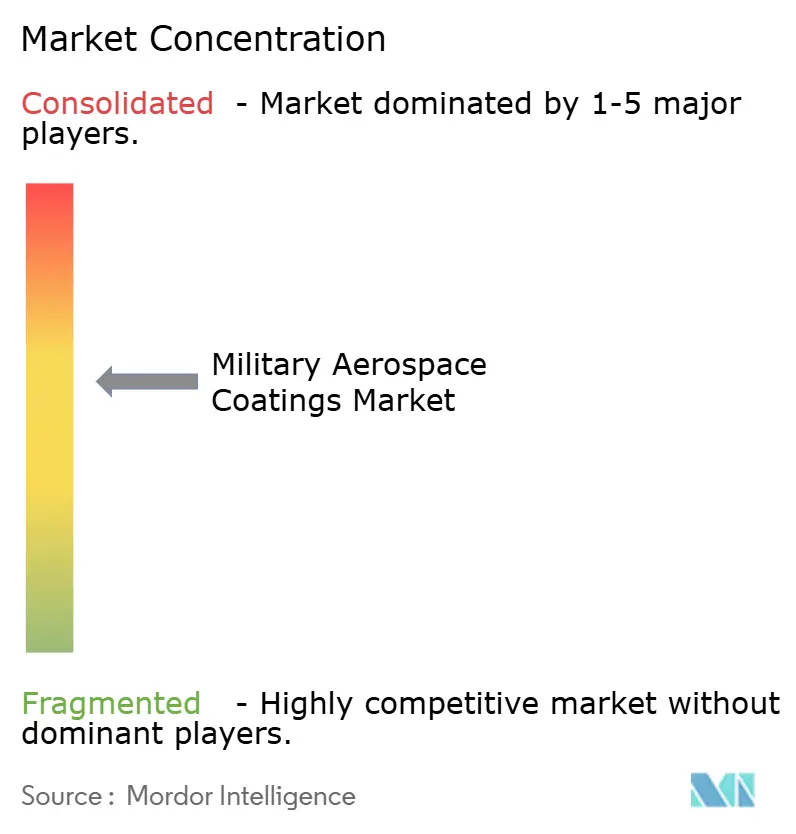
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Revestimentos Aeroespaciais Militares por Mordor Intelligence
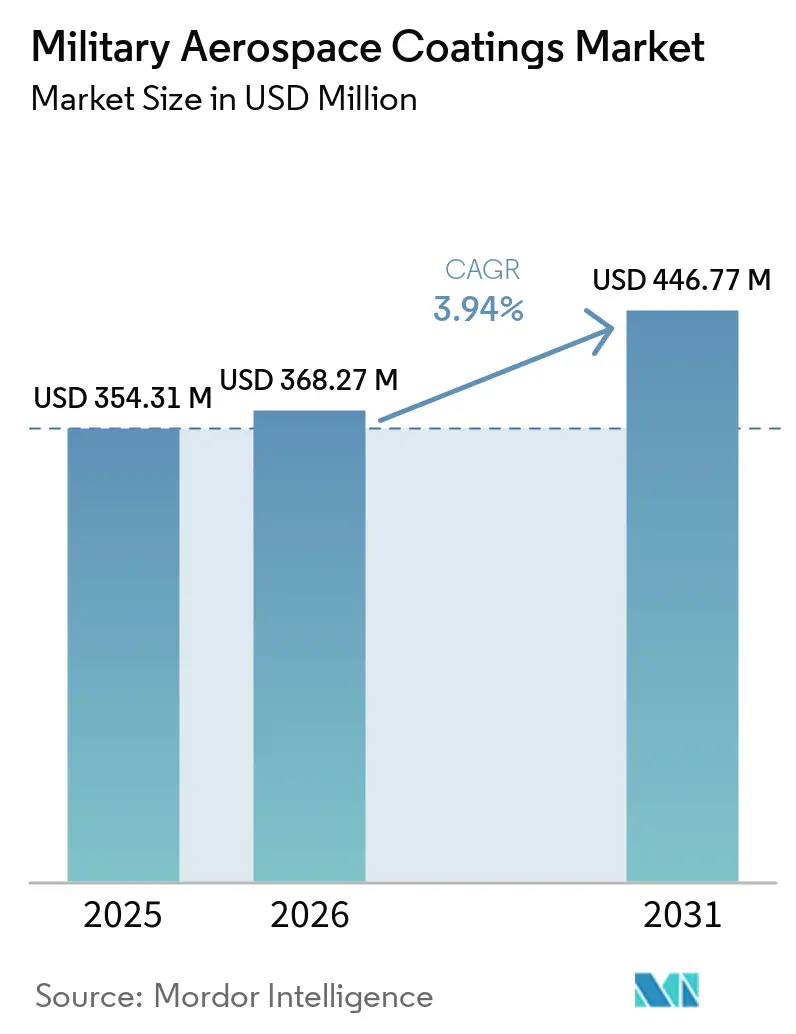
O tamanho do Mercado de Revestimentos Aeroespaciais Militares foi avaliado em 354,31 milhões de USD em 2025 e estima-se que cresça de 368,27 milhões de USD em 2026 para atingir 446,77 milhões de USD até 2031, a um CAGR de 3,94% durante o período de previsão (2026-2031). O aumento das aquisições de defesa sustenta a demanda por revestimentos em novos programas de aeronaves e em trabalhos de extensão da vida útil. Os gastos militares globais atingiram 2,887 trilhões de USD em 2025, marcando o 11º aumento anual consecutivo, enquanto os gastos cresceram 14% na Europa e 8,1% na Ásia e Oceania. Essas condições orçamentárias sustentam tanto a produção original de aeronaves quanto a manutenção das frotas existentes. Os requisitos ambientais também estão mudando o desenvolvimento de produtos, à medida que os fornecedores trabalham para qualificar sistemas isentos de cromo, com baixo teor de compostos orgânicos voláteis (COV) e com redução de substâncias per e polifluoroalquílicas (PFAS). O mercado de revestimentos aeroespaciais militares, portanto, depende da capacidade dos fornecedores de atender a longos ciclos de aprovação, ao mesmo tempo em que atendem a programas regionais de fabricação e manutenção.
Principais Conclusões do Relatório
- Por tipo de resina, o poliuretano detinha 42,36% do mercado de revestimentos aeroespaciais militares em 2025 e projeta-se que avance a um CAGR de 5,35% até 2031.
- Por tecnologia, a base solvente detinha 57,34% do mercado de revestimentos aeroespaciais militares em 2025, enquanto a base aquosa projeta-se que avance a um CAGR de 5,67% até 2031.
- Por tipo de usuário, os fabricantes de equipamento original (OEMs) detinham 54,78% do mercado de revestimentos aeroespaciais militares em 2025, enquanto a manutenção, reparo e revisão (MRO) projeta-se que avance a um CAGR de 6,13% até 2031.
- Por tipo de aeronave, as aeronaves de asa fixa detinham 53,17% do mercado de revestimentos aeroespaciais militares em 2025, enquanto as aeronaves de asa rotativa projetam-se que avancem a um CAGR de 5,77% até 2031.
- Por geografia, a América do Norte detinha 40,13% do mercado de revestimentos aeroespaciais militares em 2025, enquanto a Ásia-Pacífico projeta-se que avance a um CAGR de 5,45% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Revestimentos Aeroespaciais Militares
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização da Frota de Defesa e Extensão da Vida Útil | +1.4% | Global; maior concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Demanda Recorrente por Controle de Corrosão e Reaplicação de Revestimentos | +1.1% | Global; mais forte na América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Gestão de Assinatura Furtiva e Multiespectral | +0.9% | Global; concentrado nos programas de defesa dos EUA, China, Índia e UE | Longo prazo (≥ 4 anos) |
| Fabricação de Defesa Nacional e Expansão Regional de MRO | +0.7% | Núcleo da APAC, com expansão para o MEA | Médio prazo (2-4 anos) |
| Qualificação de Sistemas com Baixo COV, Isentos de Cromo e com Redução de PFAS | +0.5% | América do Norte e UE, com adoção antecipada em OEMs de defesa da APAC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Modernização da Frota de Defesa e Extensão da Vida Útil
As aquisições de defesa criam demanda por meio de novos programas de aeronaves e de trabalhos que mantêm aeronaves mais antigas em serviço. Novas plataformas necessitam de primer, camada de acabamento e camadas funcionais especializadas em toda a estrutura da aeronave. Os programas de extensão da vida útil também exigem decapagem e reaplicação completa de revestimentos após reparos estruturais. A Organização do Tratado do Atlântico Norte comprometeu-se, em junho de 2025, a aumentar as contribuições diretas de defesa para 3,5% do produto interno bruto até 2035. Esse compromisso sustenta um horizonte de planejamento mais longo para os programas de aviação militar. Aeronaves mais antigas também podem exigir sistemas atuais isentos de cromo ou com baixo COV quando retornam ao serviço, o que introduz revestimentos reformulados antes de um prazo formal de eliminação gradual.
Demanda Recorrente por Controle de Corrosão e Reaplicação de Revestimentos
O controle de corrosão permanece um requisito essencial de manutenção para aeronaves militares. Um estudo de 2025 publicado na Engineering Failure Analysis constatou que a falta de métodos de teste acelerados e confiáveis para alternativas limita a remoção do cromo hexavalente dos revestimentos estruturais de aeronaves. Os sistemas alternativos, portanto, necessitam de validação em campo prolongada antes de poderem ser qualificados. Pesquisas publicadas em 2025 também examinaram o efeito da deterioração de materiais e da corrosão sobre a prontidão da aviação naval dos Estados Unidos. Primers protetores e camadas de acabamento para reparo permanecem necessários quando a corrosão afeta a disponibilidade das aeronaves. No mercado de revestimentos aeroespaciais militares, esse requisito torna a demanda menos dependente de ciclos orçamentários de defesa de curto prazo do que de aquisições discricionárias de equipamentos.
Gestão de Assinatura Furtiva e Multiespectral
Os revestimentos absorventes de radar e supressores de infravermelho desempenham funções que as camadas de acabamento externas convencionais não conseguem fornecer. Um artigo científico de 2026 relatou um absorvedor de grafeno induzido por laser com mais de 90% de absorção na faixa de 2,4 a 16,2 GHz, fornecendo um caminho de materiais relevante para a pesquisa de tintas absorventes de radar. Esses materiais exigem qualificação rigorosa e testes de durabilidade antes do uso em plataformas militares. Seu valor depende fortemente dos requisitos de certificação e manutenção. Uma durabilidade aprimorada pode prolongar os intervalos de reaplicação de revestimentos, mas também eleva o padrão técnico para os trabalhos de reparo. O mercado de revestimentos aeroespaciais militares pode, portanto, sustentar produtos especializados, e o mercado de revestimentos aeroespaciais militares valoriza a aprovação de desempenho mais do que o volume de revestimento nessas aplicações.
Fabricação de Defesa Nacional e Expansão Regional de MRO
A produção de defesa no próprio país está mudando a forma como os revestimentos aeroespaciais são especificados e qualificados na Ásia-Pacífico. O KF-21 Boramae da Coreia do Sul, a primeira aeronave de produção em massa, foi lançado em março de 2026 com revestimentos da KCC Corporation aplicados nas superfícies externas e interiores dos tanques de combustível. Esse programa demonstra o papel crescente dos fornecedores domésticos na produção nacional de aeronaves. A Tata Advanced Systems Limited da Índia coproduz fuselagens Apache em Hyderabad, criando requisitos domésticos para suporte à fabricação aeroespacial. Os testes e a certificação locais podem levar de 2 a 4 anos para fornecedores multinacionais que ingressam em programas certificados de forma independente. O mercado de revestimentos aeroespaciais militares também necessita de fornecimento local de revestimentos, serviço técnico e produtos de reparo qualificados à medida que a capacidade regional de manutenção, reparo e revisão se expande.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Longos Ciclos de Qualificação e Certificação Militar | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Conformidade Ambiental e Custos de Reformulação | -0.5% | América do Norte e UE principalmente | Médio prazo (2-4 anos) |
| Infraestrutura de Aplicação Especializada e Restrições de Mão de Obra Qualificada | -0.3% | Global; agudo no MEA e América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Longos Ciclos de Qualificação e Certificação Militar
As aprovações de revestimentos militares podem levar de 3 a 7 anos, dependendo do substrato e da gama de testes exigidos. O processo é regido por especificações como os requisitos da especificação de Desempenho Militar (MIL-PRF) nos Estados Unidos, os frameworks da Norma de Defesa no Reino Unido e as normas da Organização do Tratado do Atlântico Norte. Uma decisão de fevereiro de 2026 da Agência de Saúde e Segurança do Trabalho do Reino Unido sobre um pedido de autorização para primers aeroespaciais contendo cromato observou a dificuldade de validar e implementar alternativas isentas de cromo em toda a cadeia de fornecimento[1]Agência de Saúde e Segurança do Trabalho do Reino Unido, "Decisão de Autorização UK REACH, Referência do Pedido AFA063-01," Governo do Reino Unido, gov.uk. Os fabricantes frequentemente utilizam sistemas pré-qualificados porque um revestimento substituto pode exigir aprovação completa da plataforma. O mercado de revestimentos aeroespaciais militares apresenta adoção mais lenta de novos produtos, enquanto os fornecedores com portfólios de aprovação estabelecidos mantêm proteção. Os requisitos da Especificação de Desempenho Militar administrados pelo Laboratório de Pesquisa do Exército dos Estados Unidos e pelos manuais técnicos do Comando de Sistemas Navais do Mar também estabelecem critérios de entrada para aprovações específicas de plataformas.
Conformidade Ambiental e Custos de Reformulação
A transição para longe do cromo hexavalente e das formulações contendo PFAS exige reformulação, testes e requalificação de plataformas. A Agência Europeia de Produtos Químicos adotou seu parecer sobre a proposta de restrição de PFAS em 2 de março de 2026, incluindo aplicações aeroespaciais e de transporte militares[2]Agência Europeia de Produtos Químicos, "Parecer do RAC sobre a Restrição de PFAS no âmbito do REACH," Agência Europeia de Produtos Químicos, echa.europa.eu. Os fornecedores devem financiar o desenvolvimento de produtos enquanto os produtos de cromato aprovados existentes permanecem em uso. Empresas menores podem enfrentar maior dificuldade em manter programas de desenvolvimento paralelos. Esses custos podem atrasar a transição para novos sistemas e limitar o número de fornecedores capazes de atender a uma gama completa de especificações militares. No mercado de revestimentos aeroespaciais militares, fornecedores maiores com recursos de teste estabelecidos podem estar em melhor posição para gerenciar essa transição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina: O Poliuretano Sustenta os Requisitos de Camada de Acabamento Exterior
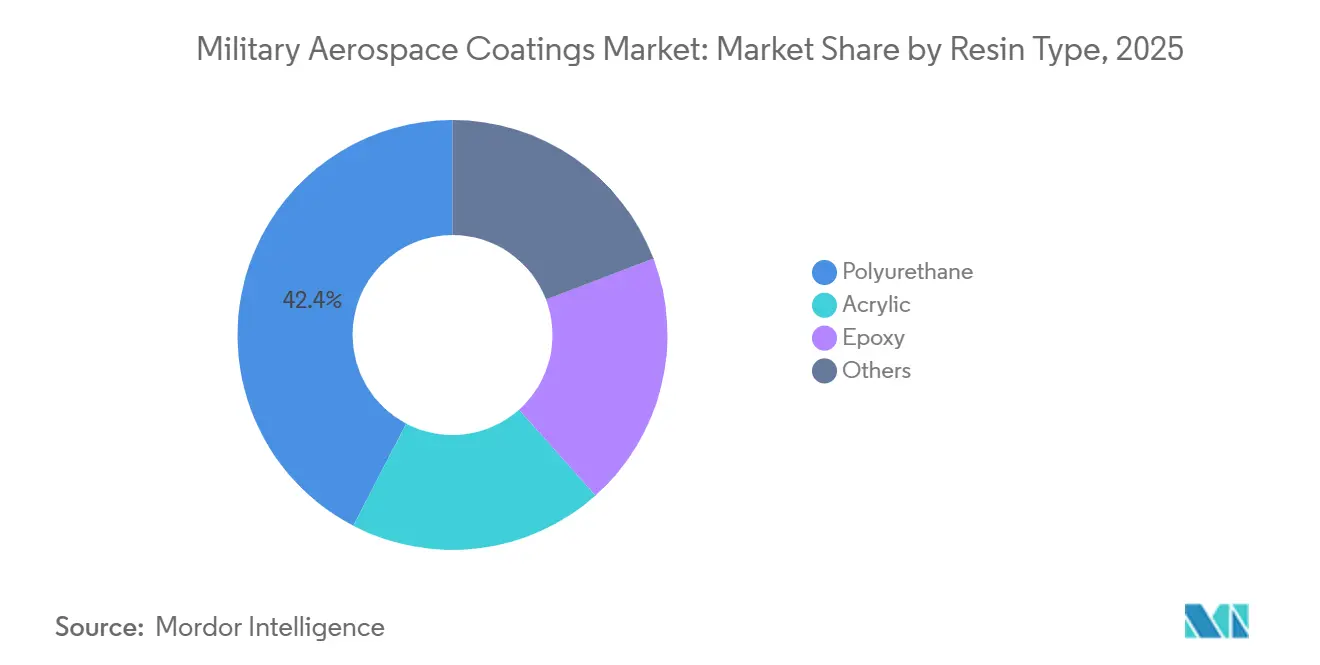
O poliuretano detinha 42,36% da participação do mercado de revestimentos aeroespaciais militares em 2025 e projeta-se que avance a um CAGR de 5,35% até 2031. Sua posição reflete a conformidade com os requisitos MIL-PRF-85285 para retenção de brilho, estabilidade ultravioleta, resistência química e flexibilidade em temperaturas extremas. Essas propriedades sustentam seu uso nas superfícies externas das aeronaves. A resina pode atender a estruturas expostas a fluidos químicos, luz solar e temperaturas operacionais variáveis. Seu perfil de desempenho também sustenta uma aparência consistente após trabalhos de manutenção de rotina. As resinas epóxi permanecem importantes como químicas de primer porque aderem bem a substratos compósitos de fibra de carbono. As resinas acrílicas desempenham funções mais especializadas, incluindo revestimentos transparentes para radomes e aplicações internas. Nessas aplicações, a cura rápida e o desempenho dielétrico podem ser mais importantes do que a durabilidade exterior.
A SOCOMORE nomeou a Blend Supply como seu Distribuidor Mestre Autorizado para a América do Norte, com vigência a partir de abril de 2026, para os revestimentos de poliuretano AeroGlaze e Chemglaze, e para os tratamentos de superfície PreKote. O acordo de distribuição sustenta o acesso a produtos de revestimento de poliuretano de origem militar para clientes de manutenção, reparo e revisão. A Indestructible Paint Ltd. recebeu reconhecimento do Instituto de Acabamento de Materiais por primers anticorrosivos isentos de cromo para ligas de alumínio com resistência à névoa salina acima de 1.000 horas. A Akzo Nobel N.V. qualificou um novo primer isento de cromo para a Airbus Defence and Space em 2026. Esses desenvolvimentos mostram o trabalho contínuo para combinar proteção exterior com menor impacto ambiental. Eles também mostram que o progresso nas aprovações pode influenciar o momento da substituição de resinas. Os sistemas de fluoropolímero na categoria de outras resinas enfrentam pressão da proposta de restrição de PFAS. Variantes de base aquosa e alto teor de sólidos devem ganhar uso até 2031, embora o ritmo de qualificação permaneça um fator limitante.


Por Tecnologia: A Base Aquosa Avança Enquanto a Base Solvente Permanece Dominante
A base solvente detinha 57,34% da participação do mercado de revestimentos aeroespaciais militares em 2025. Sua posição instalada reflete dados de qualificação MIL-PRF de longa data e a necessidade de desempenho comprovado em ativos críticos para a aeronavegabilidade. A base aquosa projeta-se que avance a um CAGR de 5,67% até 2031. Licenças de emissão mais rígidas em depósitos militares sustentam seu desenvolvimento. Os sistemas de base aquosa precisam atender às mesmas expectativas de desempenho que os sistemas de revestimento existentes. Seu uso mais amplo depende dos resultados de qualificação e da capacidade de aplicação em cada instalação. A Liebherr-Aerospace implementou processos de Sistema de Cromo Trivalente em conformidade com o Regulamento de Registro, Avaliação, Autorização e Restrição de Produtos Químicos (REACH) em centros de serviço na Ásia-Pacífico, incluindo Xangai, durante o primeiro trimestre de 2026. O programa mostra como o mercado de revestimentos aeroespaciais militares está preparando redes de serviço para processos de revestimento com menores emissões.
Os revestimentos em pó e curados por radiação permanecem limitados nos trabalhos com aeronaves militares. Estruturas de aeronaves grandes e complexas geralmente não se adequam aos métodos de revestimento em pó. A PPG Industries, Inc. apresentou seu primer de eletrodeposição AEROCRON em junho de 2026 como uma tecnologia isenta de cromo que pode fornecer espessura de filme uniforme por meio de eletrodeposição. O método pode reduzir a emissão de compostos orgânicos voláteis em comparação com a aplicação por pulverização. Ele também fornece um método diferente para aplicar primer em componentes relevantes. Uma qualificação militar poderia mudar a combinação de tecnologias nas aplicações de primer. Até então, os produtos de base solvente mantêm uma vantagem operacional porque seu histórico de desempenho está estabelecido.
Por Tipo de Usuário: O Fabricante de Equipamento Original Lidera Enquanto a Manutenção, Reparo e Revisão Acelera
Os fabricantes de equipamento original detinham 54,78% da participação de receita em 2025. Novos programas de aeronaves exigem sistemas de revestimento iniciais completos em primers, camadas de acabamento e camadas funcionais. Programas como o F-47 Next Generation Air Dominance, o KF-21 e a Aeronave de Combate Médio Avanado da Índia sustentam essa demanda de base. A demanda de produção está vinculada aos cronogramas de construção de aeronaves e aos requisitos técnicos específicos de cada programa. Os fornecedores de revestimentos devem fornecer produtos que se encaixem em cada sistema de aeronave aprovado. A manutenção, reparo e revisão projeta-se que avance a um CAGR de 6,13% até 2031. O envelhecimento da frota e a mão de obra necessária para manter os revestimentos relacionados à furtividade sustentam esse crescimento mais rápido. A atividade de reparo utiliza revestimentos em lotes menores e sob cronogramas de entrega mais rígidos do que a produção original.
Os prestadores de manutenção também precisam de correspondência de cores personalizada para preservar a continuidade da camuflagem após os reparos. Isso cria demanda por linhas de produtos de reparo especializadas. Os sistemas de manutenção baseados em condição podem acionar a reaplicação de revestimentos após degradação medida, em vez de em um intervalo fixo. Essa abordagem pode aumentar o uso de revestimentos de retoque e reparo entre os principais eventos de manutenção. Também pode direcionar o trabalho para produtos projetados para restauração localizada de superfícies. A Hentzen Coatings, Inc. e a SOCOMORE oferecem portfólios de produtos de reparo alinhados com esse tipo de trabalho de manutenção. O tamanho do mercado de revestimentos aeroespaciais militares para aplicações de manutenção é, portanto, sustentado pela intensidade técnica dos trabalhos de reparo, bem como pelo volume de revestimentos.
Por Tipo de Aeronave: As Plataformas de Asa Rotativa Exigem Revestimentos Duráveis para Condições Operacionais Exigentes
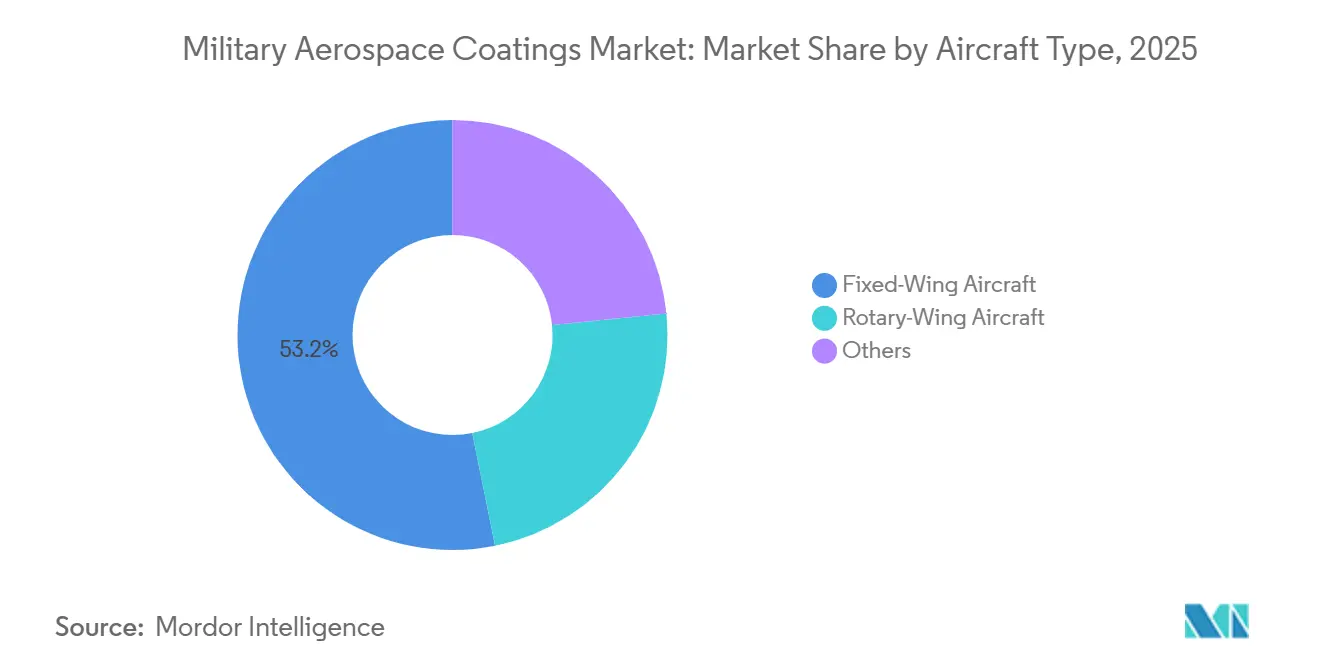
As aeronaves de asa fixa detinham 53,17% da participação de receita em 2025. Frotas de caças, bombardeiros, aviões-tanque e aeronaves de transporte sustentam a demanda por revestimentos e a complexidade de aplicação nessa categoria. As aeronaves de asa rotativa projetam-se que avancem a um CAGR de 5,77% até 2031. Programas de helicópteros de ataque, patrulha marítima e operações especiais sustentam essa taxa. O fluxo do rotor pode aumentar a erosão por partículas nas bordas de ataque e nas superfícies das pás do rotor. Aeronaves utilizadas em ambientes exigentes necessitam de atenção frequente às superfícies sujeitas à erosão. As pontas das pás necessitam de forte resistência à erosão porque a deterioração pode afetar o desempenho aerodinâmico e produzir vibração.
O B-21 Raider utiliza material absorvente de radar integrado à sua estrutura composta, em vez de apenas uma camada superficial. Essa abordagem pode tornar os trabalhos de reparo relacionados à furtividade mais especializados em aeronaves futuras. A categoria de outras aeronaves inclui sistemas aéreos não tripulados, plataformas de vigilância e estruturas de mísseis. Essas plataformas têm crescente relevância estratégica, embora sua contribuição de receita atual seja menor. Seu uso amplia a gama de substratos e condições operacionais abordadas pelos fornecedores de revestimentos. Suas estruturas de uso intensivo de compósitos podem exigir trabalhos de qualificação além das aprovações MIL-PRF existentes, projetadas para aeronaves tripuladas. Isso cria uma oportunidade para fornecedores preparados para desenvolver submissões de revestimentos específicas para sistemas aéreos não tripulados sob os processos da Especificação de Detalhe Militar (MIL-DTL-53022).
Análise Geográfica
A América do Norte detinha 40,13% da participação de receita em 2025. Os programas da Força Aérea, Marinha e Corpo de Fuzileiros Navais dos Estados Unidos sustentam a demanda em atividades de nova produção e de sustentação. Os gastos de defesa do Ano Fiscal de 2026 aprovados pelo Congresso superaram 1 trilhão de USD pela primeira vez. O financiamento incluiu aquisições para a aeronave F-47 Next Generation Air Dominance e modificações nas frotas de F-35, B-52 e aviões-tanque. Esses programas de aeronaves necessitam de aplicações de revestimentos qualificados durante a produção e a manutenção. A base de fornecedores regional também tem uma concentração de portfólios aprovados pela MIL-PRF. A PPG Industries, Inc. iniciou a construção em outubro de 2025 de uma instalação de revestimentos e selantes aeroespaciais no valor de 380 milhões de USD em Shelby, Carolina do Norte. A instalação de 198.000 pés quadrados deve ser concluída no primeiro semestre de 2027.
A demanda europeia por revestimentos de defesa aumentou em 2025 e permanece sustentada em 2026 por aquisições de equipamentos e iniciativas regionais de prontidão. As aquisições de equipamentos dos estados-membros da União Europeia atingiram 115 bilhões de EUR (aproximadamente 133,65 bilhões de USD) em 2025, representando um aumento real de 26% em relação a 2024. Os gastos militares da Alemanha atingiram 114 bilhões de USD em 2025, um aumento de 24%, de acordo com o Instituto Internacional de Pesquisa para a Paz de Estocolmo (SIPRI). As aquisições regionais podem sustentar tanto a aquisição de aeronaves quanto os requisitos de sustentação. A Akzo Nobel N.V. atingiu um marco em julho de 2026 na expansão de seu site de revestimentos aeroespaciais em Pamiers, França. Esses desenvolvimentos sustentam o fornecimento regional de revestimentos para programas aeroespaciais.
A Ásia-Pacífico projeta-se que avance a um CAGR de 5,45% até 2031. Este mercado de revestimentos aeroespaciais militares se beneficia de planos de aquisição nacionais e da expansão da capacidade doméstica de fabricação aeroespacial. A Índia gastou 92,1 bilhões de USD em suas forças militares em 2025, enquanto o Japão gastou 62,2 bilhões de USD em 2025. O lançamento do KF-21 e a montagem local do C295 na Índia marcam uma mudança em direção à fabricação doméstica de aeronaves. Esses programas criam requisitos para especificações de revestimentos com suporte local e serviço técnico. A Akzo Nobel N.V. inaugurou uma instalação de mistura de cores e distribuição em Chonburi, Tailândia, em setembro de 2026. A América do Sul e o Oriente Médio e frica permanecem áreas menores, mas a expansão das frotas pode criar demanda por revestimentos qualificados de cadeias de fornecimento que ainda dependem de importações.

Cenário Competitivo
O mercado de revestimentos aeroespaciais militares é moderadamente concentrado, com os cinco principais participantes incluindo PPG Industries, Inc., Akzo Nobel N.V., The Sherwin-Williams Company, Axalta Coating Systems, LLC e Hentzen Coatings, Inc. A PPG Industries, Inc., a Akzo Nobel N.V. e a The Sherwin-Williams Company possuem amplos portfólios de qualificação MIL-PRF e relacionamentos estabelecidos com os principais fabricantes de aeronaves de defesa. Esses portfólios podem ser difíceis de replicar porque refletem testes, documentação e aprovações específicas de plataformas. A Akzo Nobel N.V. e a Axalta Coating Systems, LLC anunciaram uma fusão totalmente em ações em 2025, com previsão de conclusão no final de 2026 ou início de 2027. A entidade combinada reuniria 400 milhões de USD em gastos anuais com pesquisa e desenvolvimento e 3.200 patentes concedidas e pendentes. Essa transação poderia aumentar a concentração das capacidades de qualificação de revestimentos aeroespaciais. A posição competitiva dos grandes fornecedores depende tanto dos portfólios técnicos quanto da capacidade de sustentar longos ciclos de aprovação de plataformas.
Os fornecedores especializados permanecem importantes em nichos técnicos. A Hentzen Coatings, Inc. tem uma posição na qualificação de primers isentos de cromo. A Indestructible Paint Ltd., adquirida pela Seaforth Holdings em março de 2026, está expandindo para aplicações de revestimentos de defesa e espaço. A PPG Industries, Inc. continua a desenvolver o primer de eletrodeposição AEROCRON para aplicações com menores emissões. A SOCOMORE alterou seu modelo de distribuição na América do Norte por meio da Blend Supply para melhorar a capacidade de resposta para clientes de Manutenção, Reparo e Revisão e OEM. Essas ações mostram que a concorrência inclui tanto a profundidade de qualificação quanto a cobertura de atendimento ao cliente. Elas também refletem a importância da disponibilidade oportuna de produtos para clientes de reparo.
A The Sherwin-Williams Company recebeu um contrato do Departamento de Defesa no valor de 1,20 milhão de USD em agosto de 2026 para trabalho em um primer de aeronave flexível isento de cromo. O projeto apoia o desenvolvimento de um primer militar ambientalmente compatível. A Mapaero, parte do portfólio da Akzo Nobel N.V., atende às necessidades dos programas da Organização do Tratado do Atlântico Norte com camadas de acabamento de camuflagem e supressão de infravermelho. Os requisitos de qualificação podem limitar a concorrência direta de preços nesses produtos. O mercado de revestimentos aeroespaciais militares recompensa os fornecedores que conseguem sustentar o desenvolvimento de produtos ao longo de um ciclo completo de aprovação. Os novos participantes devem demonstrar desempenho juntamente com sua capacidade de navegar por longos requisitos de aprovação. As áreas de oportunidade incluem qualificações específicas para sistemas aéreos não tripulados, programas de fabricação regional na Ásia-Pacífico e revestimentos adequados para reparos baseados em condição. O setor de revestimentos aeroespaciais militares permanece moldado pelo equilíbrio entre grandes titulares de qualificação e fornecedores especializados.
Líderes do Setor de Revestimentos Aeroespaciais Militares
-
PPG Industries, Inc.
-
Akzo Nobel N.V.
-
The Sherwin-Williams Company
-
Axalta Coating Systems, LLC
-
Hentzen Coatings, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Akzo Nobel N.V. inaugurou uma instalação de mistura de cores e distribuição em Chonburi, Tailândia, fornecendo camadas de acabamento e primers aeroespaciais para prestadores de MRO e OEMs. A instalação fortalece as capacidades de fornecimento regional e reduz os prazos de entrega para revestimentos utilizados em aplicações de aviação militar e aeroespacial.
- Julho de 2026: A Akzo Nobel N.V. concluiu uma fase importante de seu investimento de 22 milhões de EUR (aproximadamente 25,6 milhões de USD) em seu site de produção em Pamiers, França. A instalação modernizada aumenta as capacidades de produção e sustenta a crescente demanda por revestimentos aeroespaciais de alto desempenho, incluindo primers e camadas de acabamento utilizados em aplicações de aeronaves militares.


Escopo do Relatório Global do Mercado de Revestimentos Aeroespaciais Militares
Os revestimentos aeroespaciais militares são revestimentos protetores e funcionais especializados, projetados para aeronaves que operam em ambientes militares exigentes. Eles fornecem resistência à corrosão, produtos químicos, abrasão, intempéries e outros esforços, ao mesmo tempo em que sustentam a durabilidade e o desempenho operacional das aeronaves.
O Mercado de Revestimentos Aeroespaciais Militares é segmentado por tipo de resina, tecnologia, tipo de usuário, tipo de aeronave e geografia. Por tipo de resina, o mercado é segmentado em poliuretano, epóxi, acrílico e outros. Por tecnologia, o mercado é segmentado em base solvente, base aquosa e outros. Por tipo de usuário, o mercado é segmentado em fabricante de equipamento original e manutenção, reparo e revisão. Por tipo de aeronave, o mercado é segmentado em aeronave de asa fixa, aeronave de asa rotativa e outros. O relatório também abrange o tamanho do mercado e as previsões para revestimentos aeroespaciais militares em 16 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Poliuretano |
| Epóxi |
| Acrílico |
| Outros |
| Base Solvente |
| Base Aquosa |
| Outros |
| Fabricante de Equipamento Original |
| Manutenção, Reparo e Revisão |
| Aeronave de Asa Fixa |
| Aeronave de Asa Rotativa |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Resina | Poliuretano | |
| Epóxi | ||
| Acrílico | ||
| Outros | ||
| Por Tecnologia | Base Solvente | |
| Base Aquosa | ||
| Outros | ||
| Por Tipo de Usuário | Fabricante de Equipamento Original | |
| Manutenção, Reparo e Revisão | ||
| Por Tipo de Aeronave | Aeronave de Asa Fixa | |
| Aeronave de Asa Rotativa | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de revestimentos aeroespaciais militares?
O tamanho do Mercado de Revestimentos Aeroespaciais Militares foi avaliado em 354,31 milhões de USD em 2025 e estima-se que cresça de 368,27 milhões de USD em 2026 para atingir 446,77 milhões de USD até 2031, a um CAGR de 3,94% durante o período de previsão (2026-2031).
O que está impulsionando a demanda por revestimentos aeroespaciais militares?
As aquisições de defesa, os trabalhos de extensão da vida útil, o controle de corrosão e a qualificação de revestimentos com menores emissões sustentam a demanda.
Qual tipo de resina detinha a maior participação em 2025?
O poliuretano detinha 42,36% da participação de receita em 2025, sustentado por sua durabilidade e pelos requisitos de desempenho MIL-PRF-85285.
Qual tecnologia deve crescer mais rapidamente até 2031?
A base aquosa projeta-se que avance a um CAGR de 5,67% até 2031, à medida que os requisitos de emissão nos depósitos se tornam mais rígidos.
Página atualizada pela última vez em:



