
Marktgröße und Marktanteil für militärische Luft- und Raumfahrtbeschichtungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 368.27 Millionen US-Dollar |
| Marktgröße (2031) | 446.77 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 3.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für militärische Luft- und Raumfahrtbeschichtungen von Mordor Intelligence
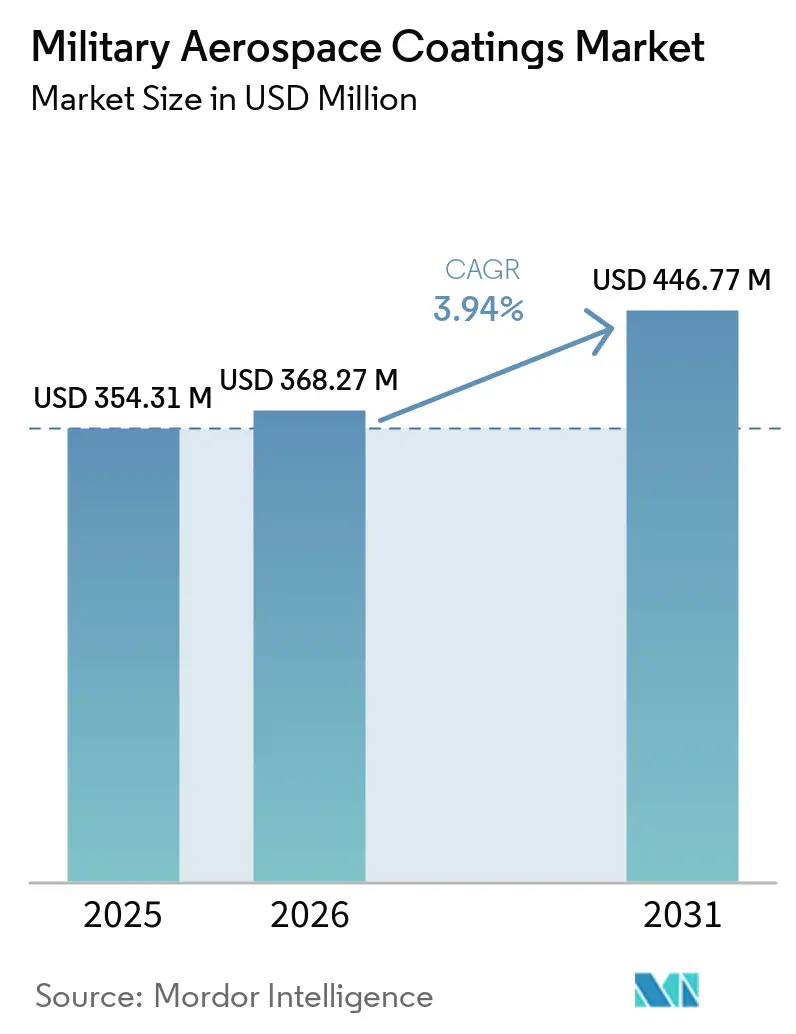
Die Marktgröße für militärische Luft- und Raumfahrtbeschichtungen wurde im Jahr 2025 auf 354,31 Millionen USD geschätzt und soll von 368,27 Millionen USD im Jahr 2026 auf 446,77 Millionen USD bis 2031 wachsen, bei einer CAGR von 3,94 % während des Prognosezeitraums (2026–2031). Steigende Verteidigungsbeschaffungen stützen die Nachfrage nach Beschichtungen für neue Flugzeugprogramme und Maßnahmen zur Verlängerung der Nutzungsdauer. Die weltweiten Militärausgaben erreichten im Jahr 2025 2,887 Billionen USD und markierten damit den 11. aufeinanderfolgenden jährlichen Anstieg, während die Ausgaben in Europa um 14 % und in Asien und Ozeanien um 8,1 % stiegen. Diese Haushaltsbedingungen unterstützen sowohl die ursprüngliche Flugzeugproduktion als auch die Instandhaltung bestehender Flotten. Umweltanforderungen verändern auch die Produktentwicklung, da Lieferanten daran arbeiten, chromfreie, flüchtige organische Verbindungen (VOC)-arme und per- und polyfluorierte Alkylsubstanzen (PFAS)-reduzierte Systeme zu qualifizieren. Der Markt für militärische Luft- und Raumfahrtbeschichtungen hängt daher von der Fähigkeit der Lieferanten ab, lange Genehmigungszyklen zu bewältigen und gleichzeitig regionale Fertigungs- und Wartungsprogramme zu bedienen.
Wichtigste Erkenntnisse des Berichts
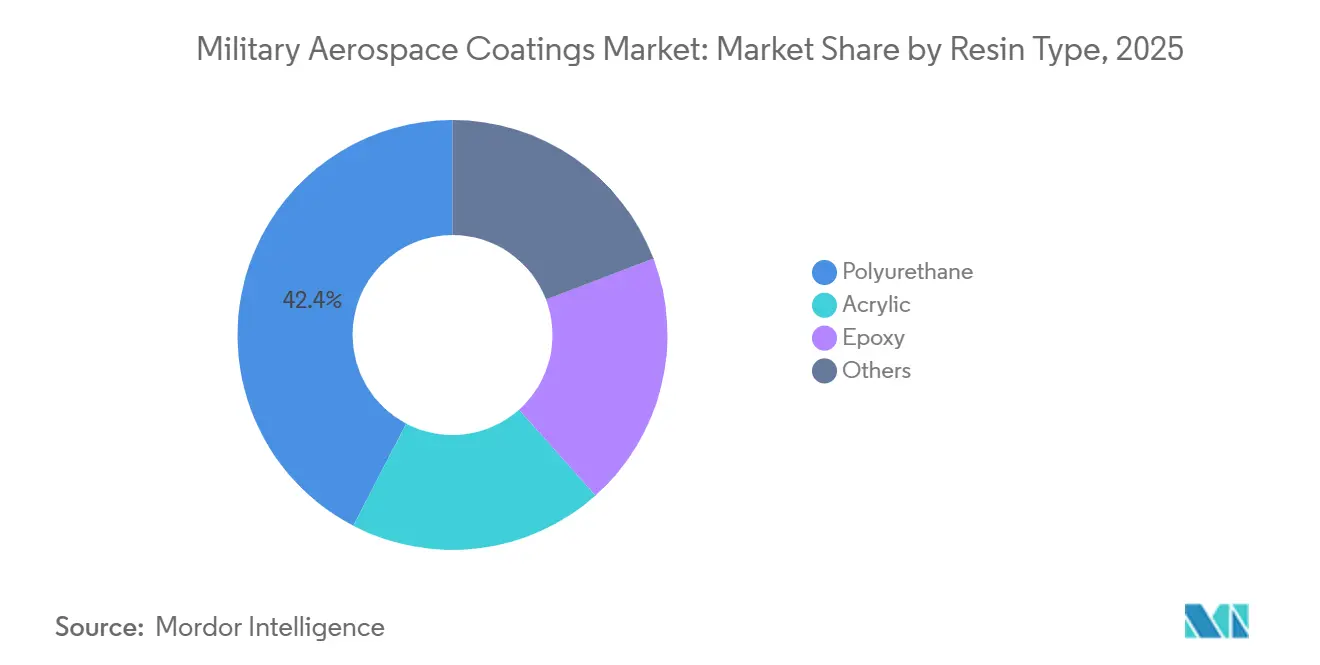
- Nach Harztyp hielt Polyurethan im Jahr 2025 einen Anteil von 42,36 % am Markt für militärische Luft- und Raumfahrtbeschichtungen und soll bis 2031 mit einer CAGR von 5,35 % wachsen.
- Nach Technologie hielt lösemittelbasiert im Jahr 2025 einen Anteil von 57,34 % am Markt für militärische Luft- und Raumfahrtbeschichtungen, während wasserbasiert bis 2031 mit einer CAGR von 5,67 % wachsen soll.
- Nach Nutzertyp hielten Erstausrüster im Jahr 2025 einen Anteil von 54,78 % am Markt für militärische Luft- und Raumfahrtbeschichtungen, während Wartung, Reparatur und Überholung bis 2031 mit einer CAGR von 6,13 % wachsen soll.
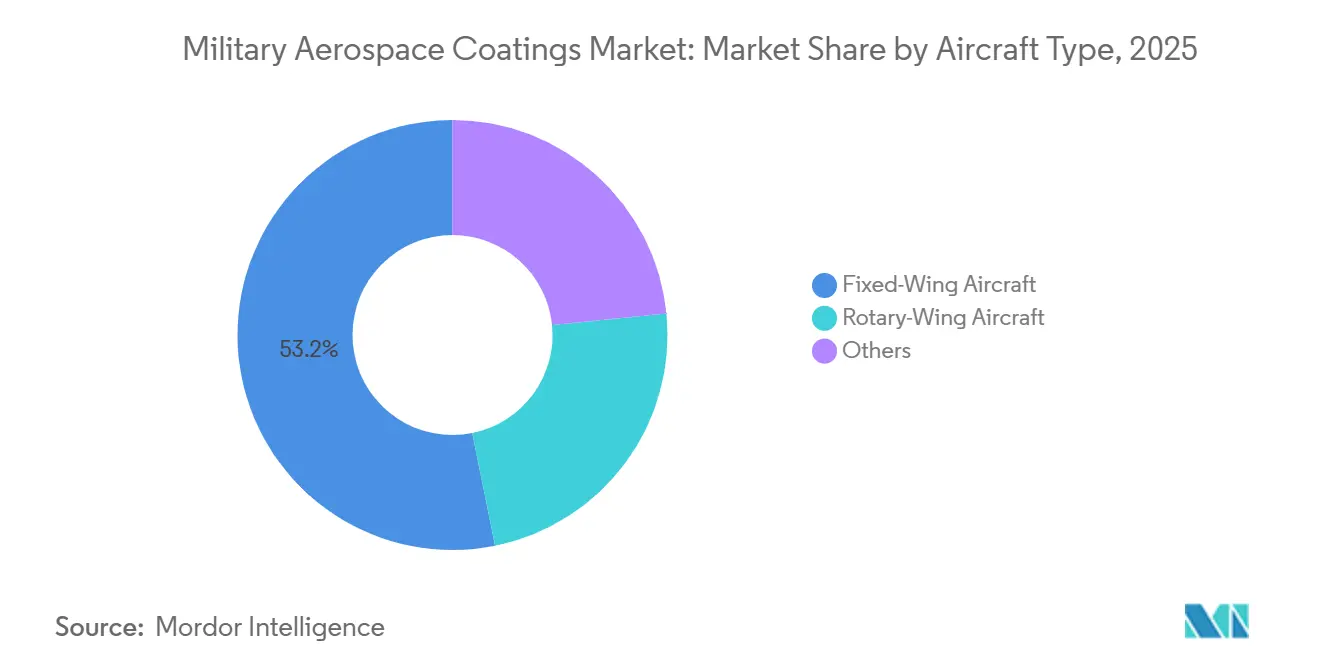
- Nach Flugzeugtyp hielten Starrflügler im Jahr 2025 einen Anteil von 53,17 % am Markt für militärische Luft- und Raumfahrtbeschichtungen, während Drehflügler bis 2031 mit einer CAGR von 5,77 % wachsen soll.
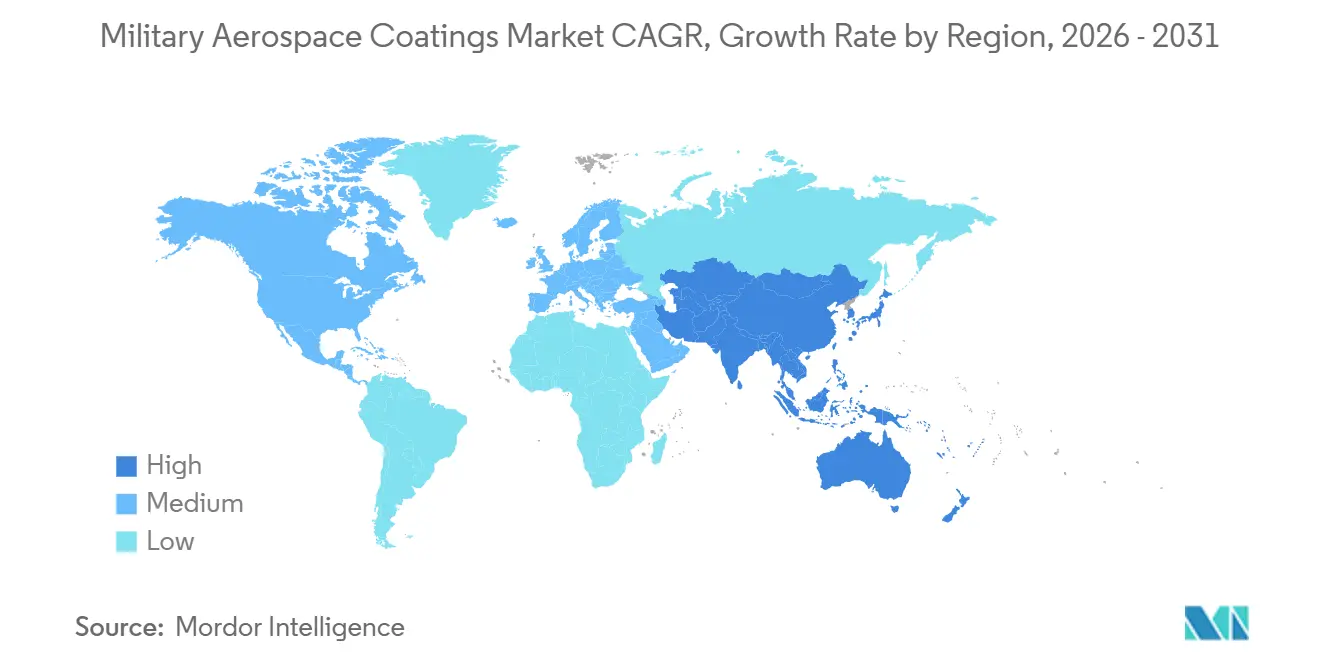
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 40,13 % am Markt für militärische Luft- und Raumfahrtbeschichtungen, während Asien-Pazifik bis 2031 mit einer CAGR von 5,45 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für militärische Luft- und Raumfahrtbeschichtungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Modernisierung der Verteidigungsflotte und Verlängerung der Nutzungsdauer | +1.4% | Global; höchste Konzentration in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wiederkehrende Nachfrage nach Korrosionsschutz und Neubeschichtung | +1.1% | Global; am stärksten in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Stealth- und multispektrale Signaturverwaltung | +0.9% | Global; konzentriert auf US-amerikanische, chinesische, indische und EU-Verteidigungsprogramme | Langfristig (≥ 4 Jahre) |
| Inländische Verteidigungsproduktion und regionale Expansion der Wartung, Reparatur und Überholung | +0.7% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Qualifizierung von VOC-armen, chromfreien und PFAS-reduzierten Systemen | +0.5% | Nordamerika und EU, mit früher Einführung bei Erstausrüstern im Verteidigungsbereich in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Modernisierung der Verteidigungsflotte und Verlängerung der Nutzungsdauer
Verteidigungsbeschaffungen schaffen Nachfrage durch neue Flugzeugprogramme und durch Maßnahmen, die ältere Flugzeuge im Einsatz halten. Neue Plattformen benötigen Grundierungen, Decklacke und spezielle Funktionsschichten über die gesamte Flugzeugzelle. Programme zur Verlängerung der Nutzungsdauer erfordern zudem das Abbeizen und eine vollständige Neubeschichtung nach Strukturreparaturen. Die Nordatlantikpakt-Organisation verpflichtete sich im Juni 2025, die direkten Verteidigungsbeiträge bis 2035 auf 3,5 % des Bruttoinlandsprodukts zu erhöhen. Diese Verpflichtung unterstützt einen längeren Planungshorizont für militärische Luftfahrtprogramme. Ältere Flugzeuge können bei der Rückführung in den Dienst auch aktuelle chromfreie oder VOC-arme Systeme erfordern, was reformulierte Beschichtungen vor einem formellen Auslauftermin in den Einsatz bringt.
Wiederkehrende Nachfrage nach Korrosionsschutz und Neubeschichtung
Korrosionsschutz bleibt eine wesentliche Wartungsanforderung für Militärflugzeuge. Eine Studie aus dem Jahr 2025 in Engineering Failure Analysis stellte fest, dass das Fehlen zuverlässiger, beschleunigter Testmethoden für Alternativen die Entfernung von sechswertigem Chrom aus strukturellen Flugzeugbeschichtungen einschränkt. Alternative Systeme benötigen daher eine erweiterte Feldvalidierung, bevor sie qualifiziert werden können. Im Jahr 2025 veröffentlichte Forschungsarbeiten untersuchten auch die Auswirkungen von Materialverschlechterung und Korrosion auf die Einsatzbereitschaft der US-amerikanischen Marineflieger. Schützende Grundierungen und Reparaturdecklacke bleiben notwendig, wenn Korrosion die Verfügbarkeit von Flugzeugen beeinträchtigt. Im Markt für militärische Luft- und Raumfahrtbeschichtungen macht diese Anforderung die Nachfrage weniger abhängig von kurzfristigen Verteidigungsbudgetzyklen als von diskretionären Gerätekäufen.
Stealth- und multispektrale Signaturverwaltung
Radarabsorbierende und infrarotunterdrückende Beschichtungen erfüllen Funktionen, die herkömmliche Außendecklacke nicht bieten können. Ein wissenschaftliches Papier aus dem Jahr 2026 berichtete über einen laserinduzierter Graphen-Absorber mit mehr als 90 % Absorption im Bereich von 2,4 bis 16,2 GHz, was einen relevanten Materialpfad für die Forschung zu radarabsorbierenden Farben bietet. Diese Materialien erfordern anspruchsvolle Qualifizierungs- und Haltbarkeitstests vor dem Einsatz auf militärischen Plattformen. Ihr Wert hängt stark von Zertifizierungs- und Wartungsanforderungen ab. Verbesserte Haltbarkeit kann Neubeschichtungsintervalle verlängern, erhöht aber auch den technischen Standard für Reparaturarbeiten. Der Markt für militärische Luft- und Raumfahrtbeschichtungen kann daher spezialisierte Produkte unterstützen, und der Markt für militärische Luft- und Raumfahrtbeschichtungen bewertet die Leistungsgenehmigung in diesen Anwendungen höher als das Beschichtungsvolumen.
Inländische Verteidigungsproduktion und regionale Expansion der Wartung, Reparatur und Überholung
Die inländische Verteidigungsproduktion verändert die Art und Weise, wie Luft- und Raumfahrtbeschichtungen in Asien-Pazifik spezifiziert und qualifiziert werden. Südkoreas KF-21 Boramae, das erste Serienproduktionsflugzeug, wurde im März 2026 mit KCC Corporation-Beschichtungen auf Außenflächen und Kraftstofftankinnenbereichen ausgerollt. Dieses Programm demonstriert die wachsende Rolle inländischer Lieferanten in der nationalen Flugzeugproduktion. Indiens Tata Advanced Systems Limited ko-produziert Apache-Rümpfe in Hyderabad und schafft damit inländische Anforderungen für die Unterstützung der Luft- und Raumfahrtfertigung. Lokale Tests und Zertifizierungen können für multinationale Lieferanten, die in inländisch zertifizierte Programme eintreten, 2 bis 4 Jahre dauern. Der Markt für militärische Luft- und Raumfahrtbeschichtungen benötigt auch lokale Beschichtungsversorgung, technischen Service und qualifizierte Reparaturprodukte, da die regionale Kapazität für Wartung, Reparatur und Überholung zunimmt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Langwierige militärische Qualifizierungs- und Zertifizierungszyklen | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Umweltkonformität und Reformulierungskosten | -0.5% | Nordamerika und EU vorrangig | Mittelfristig (2–4 Jahre) |
| Spezialisierte Anwendungsinfrastruktur und Engpässe bei Fachkräften | -0.3% | Global; akut im Nahen Osten und Afrika sowie in Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langwierige militärische Qualifizierungs- und Zertifizierungszyklen
Militärische Beschichtungsgenehmigungen können je nach Substrat und Umfang der erforderlichen Tests 3 bis 7 Jahre dauern. Der Prozess wird durch Spezifikationen wie die Anforderungen der Military Performance (MIL-PRF)-Spezifikation in den Vereinigten Staaten, Defence Standard-Rahmenwerke im Vereinigten Königreich und Normen der Nordatlantikpakt-Organisation geregelt. Eine Entscheidung der britischen Gesundheits- und Sicherheitsbehörde vom Februar 2026 zu einem Genehmigungsantrag für chromhaltige Luft- und Raumfahrtgrundierungen wies auf die Schwierigkeit hin, chromfreie Alternativen in der gesamten Lieferkette zu validieren und umzusetzen[1]Britische Gesundheits- und Sicherheitsbehörde, „UK REACH-Genehmigungsentscheidung, Antrag Ref AFA063-01”, Britische Regierung, gov.uk. Hersteller verwenden häufig vorqualifizierte Systeme, da eine Ersatzbeschichtung eine vollständige Plattformgenehmigung erfordern kann. Der Markt für militärische Luft- und Raumfahrtbeschichtungen verzeichnet eine langsamere Einführung neuer Produkte, während Lieferanten mit etablierten Genehmigungsportfolios Schutz genießen. Die Anforderungen der Military Performance Specification, die durch das United States Army Research Laboratory und die technischen Handbücher des Naval Sea Systems Command verwaltet werden, legen auch Zulassungskriterien für plattformspezifische Genehmigungen fest.
Umweltkonformität und Reformulierungskosten
Die Abkehr von sechswertigem Chrom und PFAS-haltigen Formulierungen erfordert Reformulierung, Tests und Plattform-Requalifizierung. Die Europäische Chemikalienagentur verabschiedete am 2. März 2026 ihre Stellungnahme zur vorgeschlagenen PFAS-Beschränkung, einschließlich militärischer Luft- und Raumfahrt- sowie Transportanwendungen[2]Europäische Chemikalienagentur, „RAC-Stellungnahme zur PFAS-Beschränkung gemäß REACH”, Europäische Chemikalienagentur, echa.europa.eu. Lieferanten müssen die Produktentwicklung finanzieren, während bestehende genehmigte Chromat-Produkte weiterhin verwendet werden. Kleinere Unternehmen können größere Schwierigkeiten haben, parallele Entwicklungsprogramme aufrechtzuerhalten. Diese Kosten können einen Wechsel zu neuen Systemen verzögern und die Anzahl der Lieferanten begrenzen, die eine vollständige militärische Spezifikationspalette unterstützen können. Im Markt für militärische Luft- und Raumfahrtbeschichtungen können größere Lieferanten mit etablierten Testressourcen besser positioniert sein, um diesen Übergang zu bewältigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp: Polyurethan unterstützt Anforderungen an Außendecklacke
Polyurethan hielt im Jahr 2025 einen Marktanteil von 42,36 % am Markt für militärische Luft- und Raumfahrtbeschichtungen und soll bis 2031 mit einer CAGR von 5,35 % wachsen. Seine Position spiegelt die Konformität mit den MIL-PRF-85285-Anforderungen für Glanzerhalt, UV-Stabilität, chemische Beständigkeit und Flexibilität bei Temperaturextremen wider. Diese Eigenschaften unterstützen seinen Einsatz auf Außenflächen von Flugzeugen. Das Harz kann Flugzeugzellen dienen, die chemischen Flüssigkeiten, Sonnenlicht und wechselnden Betriebstemperaturen ausgesetzt sind. Sein Leistungsprofil unterstützt auch ein einheitliches Erscheinungsbild nach routinemäßigen Wartungsarbeiten. Epoxidharze bleiben wichtige Grundierungschemikalien, da sie gut auf kohlenstofffaserverstärkten Verbundsubstraten haften. Acrylharze dienen spezialisierteren Zwecken, einschließlich radomtransparenter Beschichtungen und Innenanwendungen. In diesen Anwendungen können schnelle Aushärtung und dielektrische Leistung wichtiger sein als Außenbeständigkeit.
SOCOMORE ernannte Blend Supply ab April 2026 zu seinem autorisierten Hauptdistributor für Nordamerika für AeroGlaze, Chemglaze-Polyurethanbeschichtungen und PreKote-Oberflächenbehandlungen. Die Vertriebsvereinbarung unterstützt den Zugang zu militärischen Polyurethanbeschichtungsprodukten für Kunden aus dem Bereich Wartung, Reparatur und Überholung. Indestructible Paint Ltd. erhielt vom Institut für Materialveredelung eine Auszeichnung für chromfreie korrosionsschützende Grundierungen für Aluminiumlegierungen mit Salzsprühbeständigkeit von über 1.000 Stunden. Akzo Nobel N.V. qualifizierte im Jahr 2026 eine neue chromfreie Grundierung für Airbus Defence and Space. Diese Entwicklungen zeigen die anhaltende Arbeit, Außenschutz mit reduzierter Umweltbelastung zu kombinieren. Sie zeigen auch, dass der Fortschritt bei der Genehmigung den Zeitpunkt der Harzsubstitution beeinflussen kann. Fluorpolymersysteme in der Kategorie der anderen Harze stehen unter dem Druck der vorgeschlagenen PFAS-Beschränkung. Wasserbasierte und hochfeststoffhaltige Varianten werden voraussichtlich bis 2031 an Verwendung gewinnen, obwohl das Qualifizierungstempo ein begrenzender Faktor bleibt.


Nach Technologie: Wasserbasiert gewinnt an Bedeutung, während lösemittelbasiert dominant bleibt
Lösemittelbasiert hielt im Jahr 2025 einen Marktanteil von 57,34 % am Markt für militärische Luft- und Raumfahrtbeschichtungen. Seine etablierte Position spiegelt langjährige MIL-PRF-Qualifizierungsdaten und die Notwendigkeit bewährter Leistung bei lufttüchtigkeitskritischen Anlagen wider. Wasserbasiert soll bis 2031 mit einer CAGR von 5,67 % wachsen. Strengere Emissionsgenehmigungen bei Militärdepots unterstützen ihre Entwicklung. Wasserbasierte Systeme müssen die gleichen Leistungserwartungen wie bestehende Beschichtungssysteme erfüllen. Ihre breitere Verwendung hängt von Qualifizierungsergebnissen und Anwendungsfähigkeiten in jeder Einrichtung ab. Liebherr-Aerospace implementierte im ersten Quartal 2026 REACH-konforme (Registrierung, Bewertung, Zulassung und Beschränkung von Chemikalien) Prozesse mit dreiwertigem Chromsystem in Servicezentren in Asien-Pazifik, einschließlich Shanghai. Das Programm zeigt, wie der Markt für militärische Luft- und Raumfahrtbeschichtungen Servicenetzwerke auf emissionsärmere Beschichtungsprozesse vorbereitet.
Pulver- und strahlungshärtende Beschichtungen bleiben bei militärischen Flugzeugarbeiten begrenzt. Große und komplexe Flugzeugzellen eignen sich im Allgemeinen nicht für Pulverbeschichtungsverfahren. PPG Industries, Inc. präsentierte im Juni 2026 seine AEROCRON-Elektrotauchlackgrundierung als chromfreie Technologie, die eine gleichmäßige Schichtdicke durch Elektroabscheidung bieten kann. Das Verfahren kann die Emission flüchtiger organischer Verbindungen im Vergleich zur Sprühapplikation reduzieren. Es bietet auch eine andere Methode zur Aufbringung von Grundierungen auf relevante Bauteile. Eine militärische Qualifizierung könnte den Technologiemix bei Grundierungsanwendungen verändern. Bis dahin behalten lösemittelbasierte Produkte einen operativen Vorteil, da ihre Leistungshistorie etabliert ist.
Nach Nutzertyp: Erstausrüster führt, während Wartung, Reparatur und Überholung beschleunigt
Erstausrüster hielten im Jahr 2025 einen Umsatzanteil von 54,78 %. Neue Flugzeugprogramme erfordern vollständige anfängliche Beschichtungssysteme über Grundierungen, Decklacke und Funktionsschichten. Programme wie das F-47 Next Generation Air Dominance-Flugzeug, die KF-21 und Indiens Advanced Medium Combat Aircraft unterstützen diese Grundnachfrage. Die Produktionsnachfrage ist an Flugzeugbaupläne und programmspezifische technische Anforderungen geknüpft. Beschichtungslieferanten müssen Produkte bereitstellen, die zu jedem genehmigten Flugzeugsystem passen. Wartung, Reparatur und Überholung soll bis 2031 mit einer CAGR von 6,13 % wachsen. Die Alterung der Flotte und der Arbeitsaufwand für die Wartung von Stealth-bezogenen Beschichtungen unterstützen dieses schnellere Wachstum. Reparaturaktivitäten verwenden Beschichtungen in kleineren Chargen und unter engeren Lieferzeiten als die ursprüngliche Produktion.
Wartungsanbieter benötigen auch individuelle Farbanpassungen, um die Tarnkontinuität nach Reparaturen zu erhalten. Dies schafft Nachfrage nach spezialisierten Reparaturproduktlinien. Zustandsbasierte Wartungssysteme können eine Neubeschichtung nach gemessener Degradation auslösen, anstatt in einem festen Intervall. Dieser Ansatz kann die Verwendung von Ausbesserungs- und Reparaturbeschichtungen zwischen größeren Wartungsereignissen erhöhen. Er kann auch die Arbeit auf Produkte verlagern, die für die lokale Oberflächenwiederherstellung konzipiert sind. Hentzen Coatings, Inc. und SOCOMORE bieten Reparaturproduktportfolios an, die auf diese Art von Wartungsarbeiten ausgerichtet sind. Die Marktgröße für militärische Luft- und Raumfahrtbeschichtungen für Wartungsanwendungen wird daher sowohl durch die technische Intensität der Reparaturarbeiten als auch durch das Beschichtungsvolumen unterstützt.
Nach Flugzeugtyp: Drehflügler-Plattformen erfordern langlebige Beschichtungen für anspruchsvolle Betriebsbedingungen
Starrflügler hielten im Jahr 2025 einen Umsatzanteil von 53,17 %. Kampfflugzeugflotten, Bomber, Tankflugzeuge und Transportflugzeuge unterstützen die Beschichtungsnachfrage und Anwendungskomplexität in dieser Kategorie. Drehflügler sollen bis 2031 mit einer CAGR von 5,77 % wachsen. Angriffs-, Seepatrouillen- und Spezialoperationshubschrauberprogramme unterstützen diese Rate. Rotorwäsche kann die Partikelerosion an Vorderkanten und Rotorblattflächen erhöhen. In anspruchsvollen Umgebungen eingesetzte Flugzeuge benötigen häufige Aufmerksamkeit für erosionsgefährdete Flächen. Blattspitzen benötigen eine starke Erosionsbeständigkeit, da Verschlechterung die aerodynamische Leistung beeinträchtigen und Vibrationen erzeugen kann.
Der B-21 Raider verwendet radarabsorbierendes Material, das in seine Verbundstruktur integriert ist, anstatt nur einer Oberflächenschicht. Dieser Ansatz kann Stealth-bezogene Reparaturarbeiten bei zukünftigen Flugzeugen spezialisierter machen. Die andere Flugzeugkategorie umfasst unbemannte Luftfahrtsysteme, Aufklärungsplattformen und Raketenflugzeugzellen. Diese Plattformen haben eine wachsende strategische Relevanz, obwohl ihr aktueller Umsatzbeitrag geringer ist. Ihre Verwendung erweitert die Bandbreite der Substrate und Betriebsbedingungen, die von Beschichtungslieferanten adressiert werden. Ihre verbundstoffintensiven Strukturen können Qualifizierungsarbeiten erfordern, die über bestehende MIL-PRF-Genehmigungen hinausgehen, die für bemannte Flugzeuge konzipiert wurden. Dies schafft eine Chance für Lieferanten, die bereit sind, unbemannte Luftfahrtsystem-spezifische Beschichtungsanträge im Rahmen von Military Detail Specification (MIL-DTL-53022)-Prozessen zu entwickeln.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 40,13 %. Programme der US-amerikanischen Luftwaffe, Marine und des Marinekorps unterstützen die Nachfrage über neue Produktion und Instandhaltungsaktivitäten. Die vom Kongress genehmigten Verteidigungsausgaben für das Haushaltsjahr 2026 überstiegen erstmals 1 Billion USD. Die Finanzierung umfasste die Beschaffung für das F-47 Next Generation Air Dominance-Flugzeug und Modifikationen an F-35-, B-52- und Tankflugzeugflotten. Diese Flugzeugprogramme benötigen qualifizierte Beschichtungsanwendungen während der Produktion und Wartung. Die regionale Lieferantenbasis weist auch eine Konzentration von MIL-PRF-genehmigten Portfolios auf. PPG Industries, Inc. begann im Oktober 2025 mit dem Bau einer 380 Millionen USD teuren Anlage für Luft- und Raumfahrtbeschichtungen und Dichtmittel in Shelby, North Carolina. Die 198.000 Quadratfuß große Anlage soll in der ersten Hälfte des Jahres 2027 fertiggestellt werden.
Die Nachfrage nach Verteidigungsbeschichtungen in Europa stieg im Jahr 2025 und wird im Jahr 2026 weiterhin durch Gerätebeschaffung und regionale Bereitschaftsinitiativen unterstützt. Die Gerätebeschaffung der Mitgliedstaaten der Europäischen Union erreichte im Jahr 2025 115 Milliarden EUR (ungefähr 133,65 Milliarden USD), was einem realen Anstieg von 26 % gegenüber 2024 entspricht. Deutschlands Militärausgaben erreichten im Jahr 2025 laut dem Stockholmer Internationalen Friedensforschungsinstitut (SIPRI) 114 Milliarden USD, ein Anstieg von 24 %. Regionale Beschaffungen können sowohl Flugzeugakquisitions- als auch Instandhaltungsanforderungen unterstützen. Akzo Nobel N.V. erreichte im Juli 2026 einen Meilenstein bei der Erweiterung seines Luft- und Raumfahrtbeschichtungsstandorts in Pamiers, Frankreich. Diese Entwicklungen unterstützen die regionale Beschichtungsversorgung für Luft- und Raumfahrtprogramme.
Asien-Pazifik soll bis 2031 mit einer CAGR von 5,45 % wachsen. Dieser Markt für militärische Luft- und Raumfahrtbeschichtungen profitiert von nationalen Beschaffungsplänen und der Ausweitung der inländischen Luft- und Raumfahrtfertigungskapazität. Indien gab im Jahr 2025 92,1 Milliarden USD für sein Militär aus, während Japan im Jahr 2025 62,2 Milliarden USD ausgab. Der KF-21-Rollout und Indiens lokale C295-Montage markieren eine Verlagerung hin zur inländischen Flugzeugfertigung. Diese Programme schaffen Anforderungen für lokal unterstützte Beschichtungsspezifikationen und technischen Service. Akzo Nobel N.V. eröffnete im September 2026 eine Farbmisch- und Vertriebsanlage in Chonburi, Thailand. Südamerika sowie der Nahe Osten und Afrika bleiben kleinere Bereiche, aber Flottenexpansionen können Nachfrage nach qualifizierten Beschichtungen aus Lieferketten schaffen, die noch von Importen abhängig sind.

Wettbewerbslandschaft
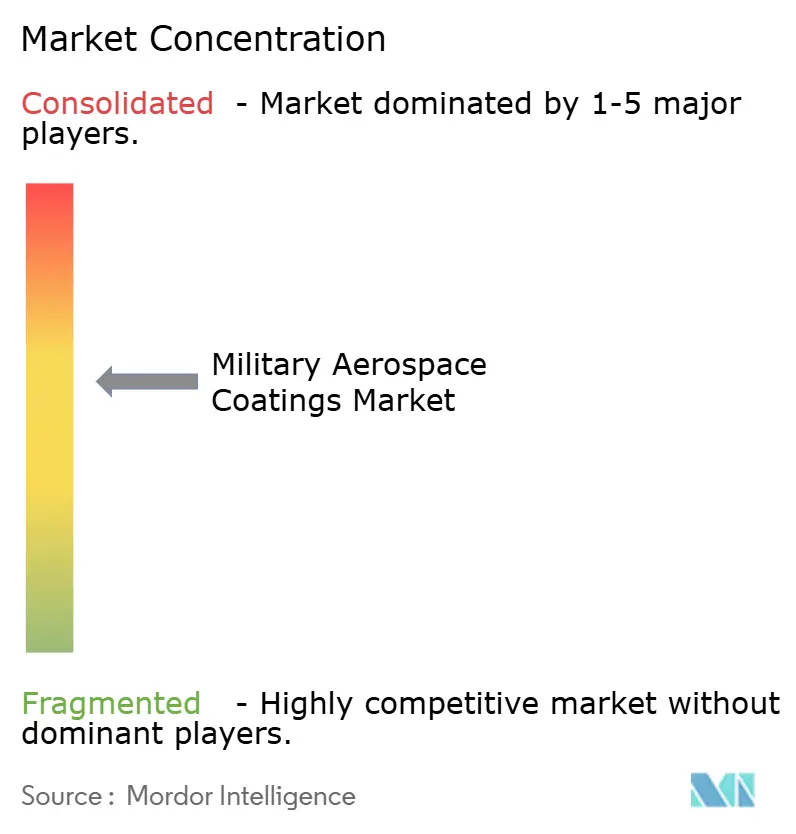
Der Markt für militärische Luft- und Raumfahrtbeschichtungen ist mäßig konzentriert, wobei die fünf führenden Unternehmen PPG Industries, Inc., Akzo Nobel N.V., The Sherwin-Williams Company, Axalta Coating Systems, LLC und Hentzen Coatings, Inc. umfassen. PPG Industries, Inc., Akzo Nobel N.V. und The Sherwin-Williams Company verfügen über breite MIL-PRF-Qualifizierungsportfolios und etablierte Beziehungen zu großen Verteidigungsflugzeugherstellern. Diese Portfolios können schwer zu replizieren sein, da sie Tests, Dokumentation und plattformspezifische Genehmigungen widerspiegeln. Akzo Nobel N.V. und Axalta Coating Systems, LLC kündigten im Jahr 2025 eine vollständige Aktienfusion an, die für Ende 2026 oder Anfang 2027 angestrebt wurde. Das kombinierte Unternehmen würde 400 Millionen USD an jährlichen Forschungs- und Entwicklungsausgaben und 3.200 erteilte und ausstehende Patente zusammenführen. Diese Transaktion könnte die Konzentration der Qualifizierungsfähigkeiten für Luft- und Raumfahrtbeschichtungen erhöhen. Die Wettbewerbsposition großer Lieferanten hängt sowohl von technischen Portfolios als auch von der Fähigkeit ab, lange Plattformgenehmigungszyklen zu unterstützen.
Spezialisierte Lieferanten bleiben in technischen Nischen wichtig. Hentzen Coatings, Inc. hat eine Position bei der Qualifizierung chromfreier Grundierungen. Indestructible Paint Ltd., das im März 2026 von Seaforth Holdings übernommen wurde, expandiert in Verteidigungs- und Raumfahrtbeschichtungsanwendungen. PPG Industries, Inc. entwickelt weiterhin die AEROCRON-Elektrotauchlackgrundierung für emissionsärmere Anwendungen. SOCOMORE änderte sein nordamerikanisches Vertriebsmodell durch Blend Supply, um die Reaktionsfähigkeit für Kunden aus dem Bereich Wartung, Reparatur und Überholung sowie Erstausrüster zu verbessern. Diese Maßnahmen zeigen, dass der Wettbewerb sowohl Qualifizierungstiefe als auch Kundenserviceabdeckung umfasst. Sie spiegeln auch die Bedeutung einer zeitnahen Produktverfügbarkeit für Reparaturkunden wider.
The Sherwin-Williams Company erhielt im August 2026 einen Auftrag des Verteidigungsministeriums in Höhe von 1,20 Millionen USD für die Arbeit an einer flexiblen chromfreien Flugzeuggrundierung. Das Projekt unterstützt die Entwicklung einer umweltkonformen Militärgrundierung. Mapaero, Teil des Portfolios von Akzo Nobel N.V., bedient die Programmbedarfe der Nordatlantikpakt-Organisation mit Tarn- und infrarotunterdrückenden Decklacken. Qualifizierungsanforderungen können den direkten Preiswettbewerb bei diesen Produkten einschränken. Der Markt für militärische Luft- und Raumfahrtbeschichtungen belohnt Lieferanten, die die Produktentwicklung durch einen vollständigen Genehmigungszyklus unterstützen können. Neue Marktteilnehmer müssen Leistung neben ihrer Fähigkeit nachweisen, langwierige Genehmigungsanforderungen zu navigieren. Chancenbereiche umfassen unbemannte Luftfahrtsystem-spezifische Qualifizierungen, regionale Fertigungsprogramme in Asien-Pazifik und Beschichtungen, die für zustandsbasierte Reparaturen geeignet sind. Die Branche für militärische Luft- und Raumfahrtbeschichtungen bleibt durch das Gleichgewicht zwischen großen Qualifizierungsplatzhirschen und spezialisierten Lieferanten geprägt.
Marktführer für militärische Luft- und Raumfahrtbeschichtungen
PPG Industries, Inc.
Akzo Nobel N.V.
The Sherwin-Williams Company
Axalta Coating Systems, LLC
Hentzen Coatings, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Akzo Nobel N.V. eröffnete eine Farbmisch- und Vertriebsanlage in Chonburi, Thailand, die Luft- und Raumfahrtdecklacke und Grundierungen an Anbieter von Wartung, Reparatur und Überholung sowie Erstausrüster liefert. Die Anlage stärkt die regionalen Versorgungskapazitäten und reduziert die Vorlaufzeiten für Beschichtungen, die in der Militärluftfahrt und Luft- und Raumfahrtanwendungen eingesetzt werden.
- Juli 2026: Akzo Nobel N.V. schloss eine wichtige Phase seiner Investition von 22 Millionen EUR (ungefähr 25,6 Millionen USD) an seinem Produktionsstandort in Pamiers, Frankreich, ab. Die aufgerüstete Anlage erhöht die Produktionskapazitäten und unterstützt die wachsende Nachfrage nach Hochleistungs-Luft- und Raumfahrtbeschichtungen, einschließlich Grundierungen und Decklacken, die in militärischen Flugzeuganwendungen eingesetzt werden.


Globaler Berichtsumfang des Marktes für militärische Luft- und Raumfahrtbeschichtungen
Militärische Luft- und Raumfahrtbeschichtungen sind spezialisierte Schutz- und Funktionsbeschichtungen, die für Flugzeuge entwickelt wurden, die in anspruchsvollen militärischen Umgebungen eingesetzt werden. Sie bieten Beständigkeit gegen Korrosion, Chemikalien, Abrieb, Witterungseinflüsse und andere Belastungen und unterstützen gleichzeitig die Haltbarkeit und Betriebsleistung von Flugzeugen.
Der Markt für militärische Luft- und Raumfahrtbeschichtungen ist nach Harztyp, Technologie, Nutzertyp, Flugzeugtyp und Geografie segmentiert. Nach Harztyp ist der Markt in Polyurethan, Epoxid, Acryl und andere segmentiert. Nach Technologie ist der Markt in lösemittelbasiert, wasserbasiert und andere segmentiert. Nach Nutzertyp ist der Markt in Erstausrüster und Wartung, Reparatur und Überholung segmentiert. Nach Flugzeugtyp ist der Markt in Starrflügler, Drehflügler und andere segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für militärische Luft- und Raumfahrtbeschichtungen in 16 Ländern in den wichtigsten Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Polyurethan |
| Epoxid |
| Acryl |
| Sonstige |
| Lösemittelbasiert |
| Wasserbasiert |
| Sonstige |
| Erstausrüster |
| Wartung, Reparatur und Überholung |
| Starrflügler |
| Drehflügler |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Harztyp | Polyurethan | |
| Epoxid | ||
| Acryl | ||
| Sonstige | ||
| Nach Technologie | Lösemittelbasiert | |
| Wasserbasiert | ||
| Sonstige | ||
| Nach Nutzertyp | Erstausrüster | |
| Wartung, Reparatur und Überholung | ||
| Nach Flugzeugtyp | Starrflügler | |
| Drehflügler | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für militärische Luft- und Raumfahrtbeschichtungen?
Die Marktgröße für militärische Luft- und Raumfahrtbeschichtungen wurde im Jahr 2025 auf 354,31 Millionen USD geschätzt und soll von 368,27 Millionen USD im Jahr 2026 auf 446,77 Millionen USD bis 2031 wachsen, bei einer CAGR von 3,94 % während des Prognosezeitraums (2026–2031).
Was treibt die Nachfrage nach militärischen Luft- und Raumfahrtbeschichtungen an?
Verteidigungsbeschaffungen, Maßnahmen zur Verlängerung der Nutzungsdauer, Korrosionsschutz und die Qualifizierung emissionsärmerer Beschichtungen unterstützen die Nachfrage.
Welcher Harztyp hielt im Jahr 2025 den größten Anteil?
Polyurethan hielt im Jahr 2025 einen Umsatzanteil von 42,36 %, unterstützt durch seine Haltbarkeit und die MIL-PRF-85285-Leistungsanforderungen.
Welche Technologie soll bis 2031 am schnellsten wachsen?
Wasserbasiert soll bis 2031 mit einer CAGR von 5,67 % wachsen, da die Emissionsanforderungen in Depots strenger werden.
Seite zuletzt aktualisiert am:



