
Tamaño y Participación del Mercado de Revestimientos Aeroespaciales Militares
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 368.27 Millones de dólares |
| Tamaño del Mercado (2031) | 446.77 Millones de dólares |
| Growth Rate (2026 - 2031) | 3.94 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Revestimientos Aeroespaciales Militares por Mordor Intelligence
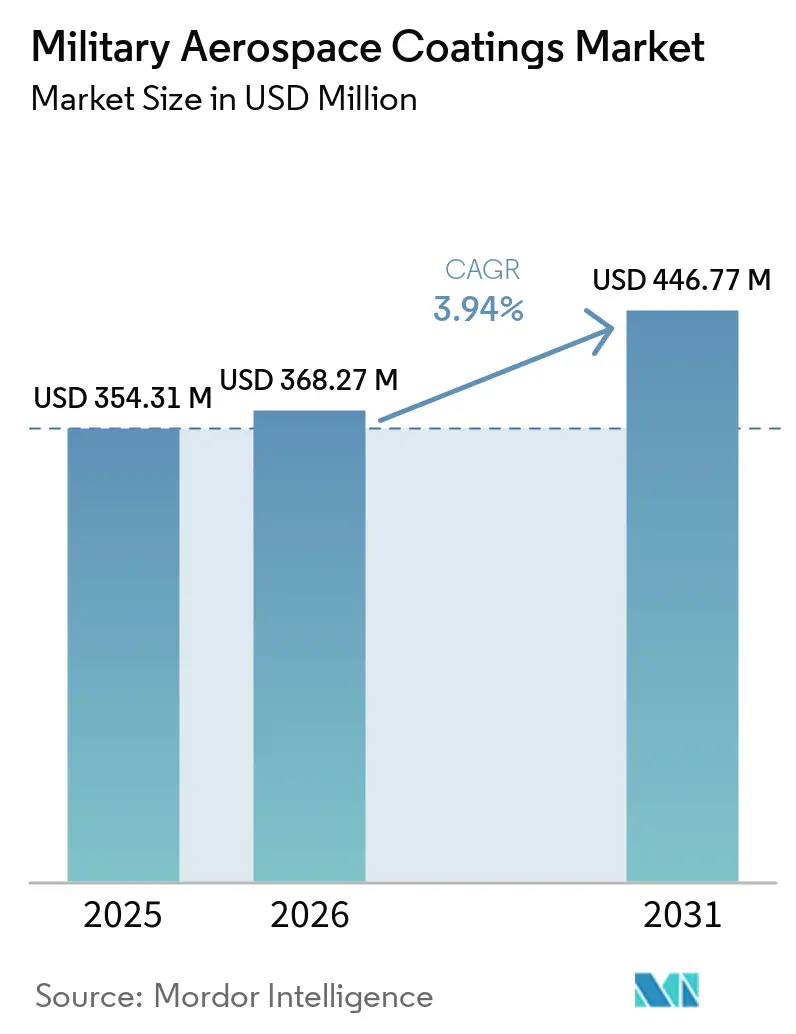
El tamaño del Mercado de Revestimientos Aeroespaciales Militares se valoró en 354,31 millones de USD en 2025 y se estima que crecerá desde 368,27 millones de USD en 2026 hasta alcanzar 446,77 millones de USD en 2031, a una CAGR del 3,94% durante el período de pronóstico (2026-2031). El aumento en la adquisición de defensa respalda la demanda de revestimientos en nuevos programas de aeronaves y en trabajos de extensión de vida útil. El gasto militar mundial alcanzó 2,887 billones de USD en 2025, marcando el 11.º aumento anual consecutivo, mientras que el gasto aumentó un 14% en Europa y un 8,1% en Asia y Oceanía. Estas condiciones presupuestarias respaldan tanto la producción original de aeronaves como el mantenimiento de las flotas existentes. Los requisitos medioambientales también están cambiando el desarrollo de productos, ya que los proveedores trabajan para calificar sistemas libres de cromo, con bajo contenido de compuestos orgánicos volátiles (COV) y con reducción de sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS). El mercado de revestimientos aeroespaciales militares depende, por tanto, de la capacidad de los proveedores para cumplir con largos ciclos de aprobación mientras atienden programas regionales de fabricación y mantenimiento.
Conclusiones Clave del Informe
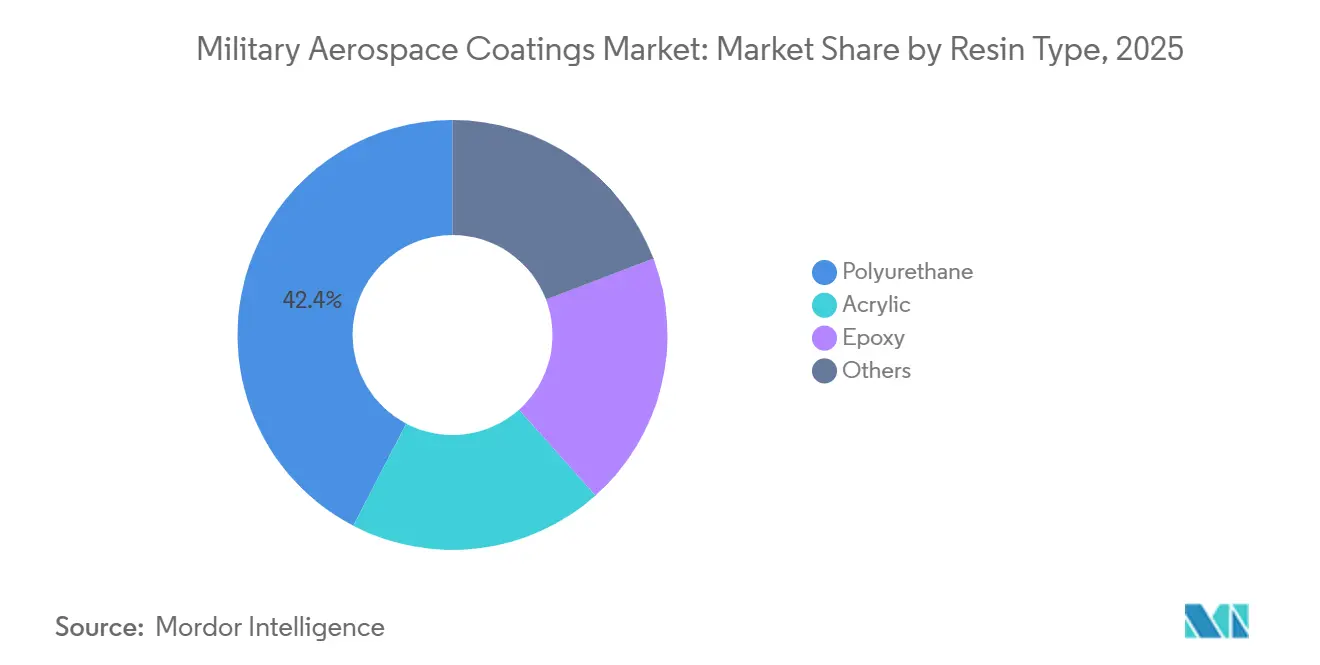
- Por tipo de resina, el poliuretano representó el 42,36% del mercado de revestimientos aeroespaciales militares en 2025 y se proyecta que avance a una CAGR del 5,35% hasta 2031.
- Por tecnología, la base solvente representó el 57,34% del mercado de revestimientos aeroespaciales militares en 2025, mientras que la base agua se proyecta que avance a una CAGR del 5,67% hasta 2031.
- Por tipo de usuario, los fabricantes de equipos originales (OEM) representaron el 54,78% del mercado de revestimientos aeroespaciales militares en 2025, mientras que el mantenimiento, reparación y revisión (MRO) se proyecta que avance a una CAGR del 6,13% hasta 2031.
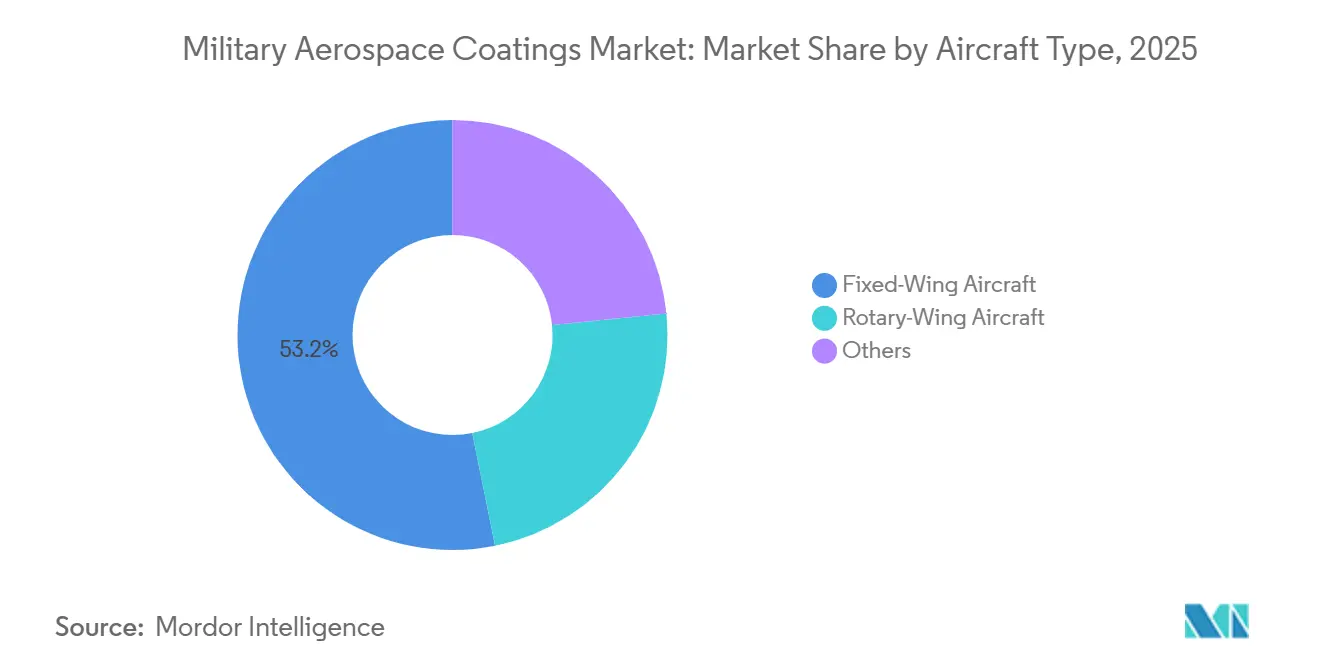
- Por tipo de aeronave, las aeronaves de ala fija representaron el 53,17% del mercado de revestimientos aeroespaciales militares en 2025, mientras que las aeronaves de ala rotatoria se proyectan que avancen a una CAGR del 5,77% hasta 2031.
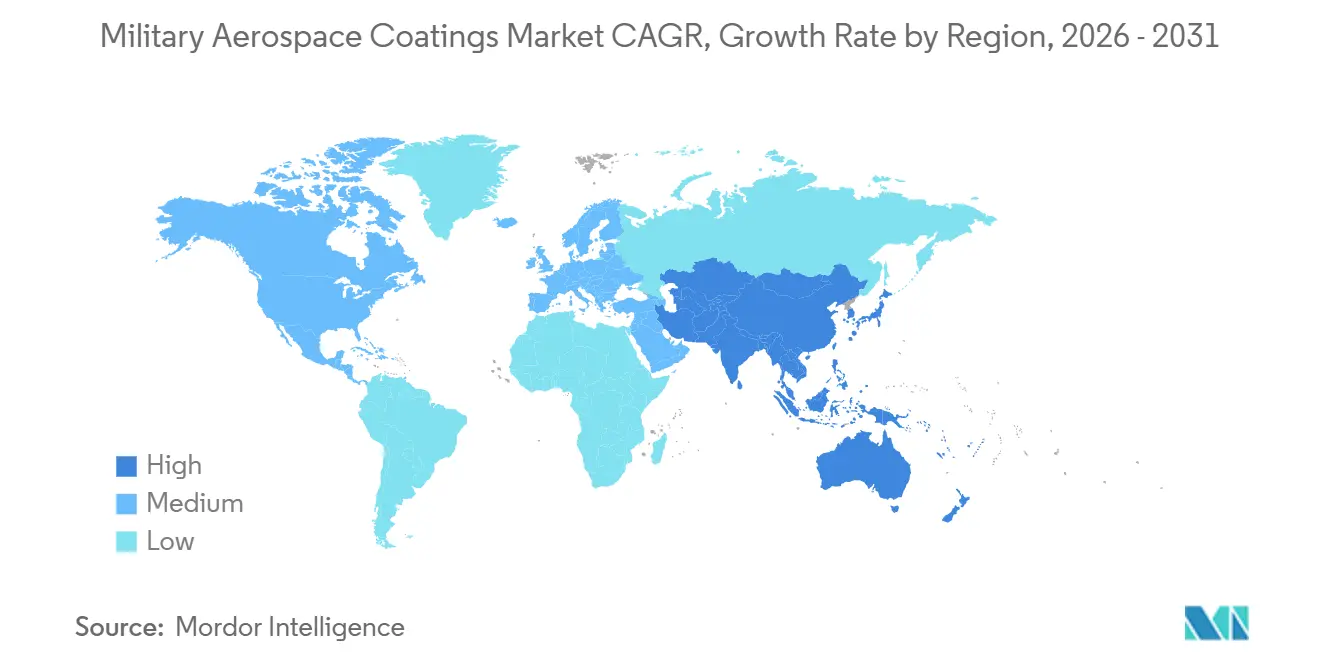
- Por geografía, América del Norte representó el 40,13% del mercado de revestimientos aeroespaciales militares en 2025, mientras que Asia-Pacífico se proyecta que avance a una CAGR del 5,45% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Revestimientos Aeroespaciales Militares
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de la Flota de Defensa y Extensión de Vida Útil | +1.4% | Global; mayor concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda Recurrente de Control de Corrosión y Reaplicación de Revestimientos | +1.1% | Global; más fuerte en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Gestión de Firma Furtiva y Multiespectral | +0.9% | Global; concentrado en programas de defensa de EE. UU., China, India y la UE | Largo plazo (≥ 4 años) |
| Fabricación de Defensa Autóctona y Expansión Regional del MRO | +0.7% | Núcleo en APAC, con extensión hacia MEA | Mediano plazo (2-4 años) |
| Calificación de Sistemas con Bajo Contenido de COV, Libres de Cromo y con Reducción de PFAS | +0.5% | América del Norte y UE, con adopción temprana en OEM de defensa de APAC | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Modernización de la Flota de Defensa y Extensión de Vida Útil
La adquisición de defensa genera demanda a través de nuevos programas de aeronaves y de trabajos que mantienen en servicio a las aeronaves más antiguas. Las nuevas plataformas requieren capas de imprimación, capa de acabado y capas funcionales especializadas en toda la célula. Los programas de extensión de vida útil también requieren el decapado y el reaplicado completo de revestimientos tras las reparaciones estructurales. La Organización del Tratado del Atlántico Norte se comprometió en junio de 2025 a aumentar las contribuciones directas a la defensa al 3,5% del producto interior bruto para 2035. Este compromiso respalda un horizonte de planificación más amplio para los programas de aviación militar. Las aeronaves más antiguas también pueden requerir sistemas actuales libres de cromo o con bajo contenido de COV cuando son devueltas al servicio, lo que introduce revestimientos reformulados antes de una fecha límite formal de eliminación progresiva.
Demanda Recurrente de Control de Corrosión y Reaplicación de Revestimientos
El control de la corrosión sigue siendo un requisito de mantenimiento esencial para las aeronaves militares. Un estudio de 2025 publicado en Engineering Failure Analysis concluyó que la falta de métodos de prueba acelerados y fiables para las alternativas limita la eliminación del cromo hexavalente de los revestimientos estructurales de aeronaves. Los sistemas alternativos, por tanto, necesitan una validación de campo extendida antes de poder ser calificados. Una investigación publicada en 2025 también examinó el efecto del deterioro de materiales y la corrosión en la disponibilidad operativa de la aviación naval de los Estados Unidos. Los imprimadores protectores y las capas de acabado de reparación siguen siendo necesarios cuando la corrosión afecta a la disponibilidad de las aeronaves. Dentro del mercado de revestimientos aeroespaciales militares, este requisito hace que la demanda dependa menos de los ciclos presupuestarios de defensa a corto plazo que de las adquisiciones discrecionales de equipos.
Gestión de Firma Furtiva y Multiespectral
Los revestimientos absorbentes de radar y supresores de infrarrojos cumplen funciones que las capas de acabado exteriores convencionales no pueden proporcionar. Un artículo científico de 2026 reportó un absorbedor de grafeno inducido por láser con más del 90% de absorción en el rango de 2,4 a 16,2 GHz, lo que proporciona una vía de materiales relevante para la investigación de pinturas absorbentes de radar. Estos materiales requieren exigentes pruebas de calificación y durabilidad antes de su uso en plataformas militares. Su valor depende en gran medida de los requisitos de certificación y mantenimiento. Una mayor durabilidad puede prolongar los intervalos de reaplicado, pero también eleva el estándar técnico para los trabajos de reparación. El mercado de revestimientos aeroespaciales militares puede, por tanto, dar cabida a productos especializados, y el mercado de revestimientos aeroespaciales militares valora la aprobación de rendimiento más que el volumen de revestimiento en estos usos.
Fabricación de Defensa Autóctona y Expansión Regional del MRO
La producción de defensa en el propio pas está cambiando la forma en que los revestimientos aeroespaciales se especifican y califican en Asia-Pacífico. El KF-21 Boramae de Corea del Sur, la primera aeronave de producción en serie, salió de la línea de montaje en marzo de 2026 con revestimientos de KCC Corporation aplicados en superficies exteriores e interiores de depósitos de combustible. Este programa demuestra el creciente papel de los proveedores nacionales en la producción nacional de aeronaves. Tata Advanced Systems Limited de India coproduce fuselajes Apache en Hyderabad, creando requisitos nacionales de apoyo a la fabricación aeroespacial. Las pruebas y la certificación locales pueden tardar entre 2 y 4 años para los proveedores multinacionales que acceden a programas con certificación autóctona. El mercado de revestimientos aeroespaciales militares también necesita suministro local de revestimientos, servicio técnico y productos de reparación calificados a medida que se expande la capacidad regional de mantenimiento, reparación y revisión.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Largos Ciclos de Calificación y Certificación Militar | -0.8% | Global | Largo plazo (≥ 4 años) |
| Cumplimiento Medioambiental y Costos de Reformulación | -0.5% | América del Norte y UE principalmente | Mediano plazo (2-4 años) |
| Infraestructura de Aplicación Especializada y Limitaciones de Mano de Obra Cualificada | -0.3% | Global; agudo en MEA y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Largos Ciclos de Calificación y Certificación Militar
Las aprobaciones de revestimientos militares pueden tardar entre 3 y 7 años, dependiendo del sustrato y del alcance de las pruebas requeridas. El proceso está regido por especificaciones como los requisitos de la especificación de rendimiento militar (MIL-PRF) en los Estados Unidos, los marcos de la Norma de Defensa en el Reino Unido y las normas de la Organización del Tratado del Atlántico Norte. Una decisión de febrero de 2026 del Ejecutivo de Salud y Seguridad del Reino Unido sobre una solicitud de autorización para imprimadores aeroespaciales que contienen cromato señaló la dificultad de validar e implementar alternativas libres de cromo en toda la cadena de suministro[1]Ejecutivo de Salud y Seguridad del Reino Unido, "Decisión de Autorización UK REACH, Referencia de Solicitud AFA063-01," Gobierno del Reino Unido, gov.uk. Los fabricantes suelen utilizar sistemas precalificados porque un revestimiento de sustitución puede requerir la aprobación completa de la plataforma. El mercado de revestimientos aeroespaciales militares registra una adopción más lenta de nuevos productos, mientras que los proveedores con carteras de aprobación establecidas mantienen su posición. Los requisitos de la Especificación de Rendimiento Militar administrados a través del Laboratorio de Investigación del Ejército de los Estados Unidos y los manuales técnicos del Mando de Sistemas Navales también establecen criterios de entrada para las aprobaciones específicas de cada plataforma.
Cumplimiento Medioambiental y Costos de Reformulación
El alejamiento del cromo hexavalente y de las formulaciones que contienen PFAS requiere reformulación, pruebas y recalificación de plataformas. La Agencia Europea de Sustancias y Mezclas Químicas adoptó su dictamen sobre la restricción propuesta de PFAS el 2 de marzo de 2026, incluyendo aplicaciones aeroespaciales y de transporte militares[2]Agencia Europea de Sustancias y Mezclas Químicas, "Dictamen del RAC sobre la Restricción de PFAS en el Marco de REACH," Agencia Europea de Sustancias y Mezclas Químicas, echa.europa.eu. Los proveedores deben financiar el desarrollo de productos mientras los productos de cromato aprobados existentes siguen en uso. Las empresas más pequeñas pueden enfrentar mayores dificultades para mantener programas de desarrollo paralelos. Estos costos pueden retrasar el cambio a nuevos sistemas y limitar el número de proveedores capaces de cubrir una gama completa de especificaciones militares. Dentro del mercado de revestimientos aeroespaciales militares, los proveedores más grandes con recursos de prueba establecidos pueden estar mejor posicionados para gestionar esta transición.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina: El Poliuretano Respalda los Requisitos de Capa de Acabado Exterior
El poliuretano representó el 42,36% de la participación del mercado de revestimientos aeroespaciales militares en 2025 y se proyecta que avance a una CAGR del 5,35% hasta 2031. Su posición refleja el cumplimiento de los requisitos MIL-PRF-85285 en cuanto a retención del brillo, estabilidad ultravioleta, resistencia química y flexibilidad en condiciones de temperatura extremas. Estas propiedades respaldan su uso en superficies exteriores de aeronaves. La resina puede servir a células expuestas a fluidos químicos, luz solar y temperaturas de operación variables. Su perfil de rendimiento también respalda una apariencia uniforme tras los trabajos de mantenimiento rutinario. Las resinas epoxi siguen siendo importantes como química de imprimación porque se adhieren bien a los sustratos de materiales compuestos de fibra de carbono. Las resinas acrílicas cumplen funciones más especializadas, incluidos los revestimientos transparentes para radomo y las aplicaciones interiores. En estos usos, el curado rápido y el rendimiento dieléctrico pueden ser más importantes que la durabilidad exterior.
SOCOMORE designó a Blend Supply como su Distribuidor Maestro Autorizado para América del Norte, con vigencia desde abril de 2026, para los revestimientos de poliuretano AeroGlaze y Chemglaze, y los tratamientos de superficie PreKote. El acuerdo de distribución facilita el acceso a productos de revestimiento de poliuretano de origen militar para los clientes de mantenimiento, reparación y revisión. Indestructible Paint Ltd. recibió el reconocimiento del Instituto de Acabados de Materiales por sus imprimadores anticorrosivos libres de cromo para aleaciones de aluminio con resistencia a la niebla salina superior a 1.000 horas. Akzo Nobel N.V. calificó un nuevo imprimador libre de cromo para Airbus Defence and Space en 2026. Estos desarrollos muestran el trabajo continuo para combinar la protección exterior con un menor impacto medioambiental. También muestran que el avance en las aprobaciones puede influir en el calendario de sustitución de resinas. Los sistemas de fluoropolímero en la categoría de otras resinas enfrentan presión por la restricción propuesta de PFAS. Se espera que las variantes de base agua y alto contenido en sólidos ganen terreno hasta 2031, aunque el ritmo de calificación sigue siendo un factor limitante.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología: La Base Agua Avanza Mientras la Base Solvente Sigue Siendo Dominante
La base solvente representó el 57,34% de la participación del mercado de revestimientos aeroespaciales militares en 2025. Su posición instalada refleja los datos de calificación MIL-PRF de larga data y la necesidad de un rendimiento probado en activos críticos para la aeronavegabilidad. Se proyecta que la base agua avance a una CAGR del 5,67% hasta 2031. Los permisos de emisión más estrictos en los depósitos militares respaldan su desarrollo. Los sistemas de base agua deben cumplir las mismas expectativas de rendimiento que los sistemas de revestimiento existentes. Su uso más amplio depende de los resultados de calificación y de la capacidad de aplicación en cada instalación. Liebherr-Aerospace implementó procesos de Sistema de Cromo Trivalente conformes con el Reglamento sobre Registro, Evaluación, Autorización y Restricción de Sustancias y Mezclas Químicas (REACH) en centros de servicio de Asia-Pacífico, incluido Shanghái, durante el primer trimestre de 2026. El programa muestra cómo el mercado de revestimientos aeroespaciales militares está preparando las redes de servicio para procesos de revestimiento de menores emisiones.
Los revestimientos en polvo y curados por radiación siguen siendo limitados en los trabajos de aeronaves militares. Las células de gran tamaño y complejidad generalmente no son adecuadas para los métodos de revestimiento en polvo. PPG Industries, Inc. presentó su imprimador de electrodeposición AEROCRON en junio de 2026 como una tecnología libre de cromo que puede proporcionar un espesor de película uniforme mediante electrodeposición. El método puede reducir la emisión de compuestos orgánicos volátiles en comparación con la aplicación por pulverización. También proporciona un método diferente para aplicar imprimador en los componentes relevantes. Una calificación militar podría cambiar la combinación tecnológica en las aplicaciones de imprimación. Hasta entonces, los productos de base solvente mantienen una ventaja operativa porque su historial de rendimiento está establecido.
Por Tipo de Usuario: El Fabricante de Equipos Originales Lidera Mientras el Mantenimiento, Reparación y Revisión Acelera
Los fabricantes de equipos originales representaron el 54,78% de la participación en ingresos en 2025. Los nuevos programas de aeronaves requieren sistemas de revestimiento iniciales completos que abarcan imprimadores, capas de acabado y capas funcionales. Programas como el F-47 de Dominancia Aérea de Nueva Generación, el KF-21 y el Avión de Combate Medio Avanzado de India respaldan esta demanda de referencia. La demanda de producción está vinculada a los calendarios de construcción de aeronaves y a los requisitos técnicos específicos de cada programa. Los proveedores de revestimientos deben proporcionar productos que se ajusten a cada sistema de aeronave aprobado. Se proyecta que el mantenimiento, reparación y revisión avance a una CAGR del 6,13% hasta 2031. El envejecimiento de la flota y la mano de obra necesaria para mantener los revestimientos relacionados con la tecnología furtiva respaldan este crecimiento más rápido. La actividad de reparación utiliza revestimientos en lotes más pequeños y con plazos de entrega más ajustados que la producción original.
Los proveedores de mantenimiento también necesitan igualación de color personalizada para preservar la continuidad del camuflaje tras las reparaciones. Esto crea demanda de líneas de productos de reparación especializadas. Los sistemas de mantenimiento basado en condición pueden activar el reaplicado de revestimientos tras una degradación medida en lugar de a un intervalo fijo. Este enfoque puede aumentar el uso de revestimientos de retoque y reparación entre los principales eventos de mantenimiento. También puede orientar el trabajo hacia productos diseñados para la restauración localizada de superficies. Hentzen Coatings, Inc. y SOCOMORE ofrecen carteras de productos de reparación que se alinean con este tipo de trabajo de mantenimiento. El tamaño del mercado de revestimientos aeroespaciales militares para aplicaciones de mantenimiento está, por tanto, respaldado por la intensidad técnica del trabajo de reparación además del volumen de revestimiento.
Por Tipo de Aeronave: Las Plataformas de Ala Rotatoria Requieren Revestimientos Duraderos para Condiciones de Operación Exigentes
Las aeronaves de ala fija representaron el 53,17% de la participación en ingresos en 2025. Las flotas de cazas, bombarderos, aviones cisterna y aeronaves de transporte respaldan la demanda de revestimientos y la complejidad de aplicación en esta categoría. Se proyecta que las aeronaves de ala rotatoria avancen a una CAGR del 5,77% hasta 2031. Los programas de helicópteros de ataque, patrulla marítima y operaciones especiales respaldan esta tasa. El lavado del rotor puede aumentar la erosión por partículas en los bordes de ataque y las superficies de las palas del rotor. Las aeronaves utilizadas en entornos exigentes requieren atención frecuente a las superficies propensas a la erosión. Las puntas de las palas necesitan una fuerte resistencia a la erosión porque el deterioro puede afectar al rendimiento aerodinámico y producir vibración.
El B-21 Raider utiliza material absorbente de radar integrado en su estructura compuesta en lugar de únicamente una capa superficial. Este enfoque puede hacer que los trabajos de reparación relacionados con la tecnología furtiva sean más especializados en las aeronaves futuras. La categoría de otras aeronaves incluye sistemas aéreos no tripulados, plataformas de vigilancia y células de misiles. Estas plataformas tienen una relevancia estratégica creciente aunque su contribución actual a los ingresos sea menor. Su uso amplía el rango de sustratos y condiciones de operación abordados por los proveedores de revestimientos. Sus estructuras de uso intensivo de materiales compuestos pueden requerir trabajos de calificación más allá de las aprobaciones MIL-PRF existentes diseñadas para aeronaves tripuladas. Esto crea una oportunidad para los proveedores preparados para desarrollar presentaciones de revestimientos específicas para sistemas aéreos no tripulados bajo los procesos de la Especificación de Detalle Militar (MIL-DTL-53022).
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 40,13% de la participación en ingresos en 2025. Los programas de la Fuerza Aérea, la Marina y el Cuerpo de Marines de los Estados Unidos respaldan la demanda en actividades de nueva producción y sostenimiento. El gasto en defensa del Año Fiscal 2026 aprobado por el Congreso superó 1 billón de USD por primera vez. La financiación incluyó adquisiciones para el F-47 de Dominancia Aérea de Nueva Generación y modificaciones a las flotas de F-35, B-52 y aviones cisterna. Estos programas de aeronaves necesitan aplicaciones de revestimiento calificadas durante la producción y el mantenimiento. La base de proveedores regional también tiene una concentración de carteras aprobadas por MIL-PRF. PPG Industries, Inc. inició la construcción en octubre de 2025 de una instalación de revestimientos y sellantes aeroespaciales de 380 millones de USD en Shelby, Carolina del Norte. Se espera que la instalación de 198.000 pies cuadrados esté terminada en la primera mitad de 2027.
La demanda de revestimientos de defensa en Europa aumentó en 2025 y sigue respaldada en 2026 por la adquisición de equipos e iniciativas de preparación regional. Las adquisiciones de equipos de los estados miembros de la Unión Europea alcanzaron 115.000 millones de EUR (aproximadamente 133.650 millones de USD) en 2025, lo que representa un aumento real del 26% respecto a 2024. El gasto militar de Alemania alcanzó 114.000 millones de USD en 2025, un aumento del 24%, según el Instituto Internacional de Investigación para la Paz de Estocolmo (SIPRI). La adquisición regional puede respaldar tanto la adquisición de aeronaves como los requisitos de sostenimiento. Akzo Nobel N.V. alcanzó un hito en julio de 2026 en la expansión de su planta de revestimientos aeroespaciales en Pamiers, Francia. Estos desarrollos respaldan el suministro regional de revestimientos para programas aeroespaciales.
Se proyecta que Asia-Pacífico avance a una CAGR del 5,45% hasta 2031. Este mercado de revestimientos aeroespaciales militares se beneficia de los planes de adquisición nacionales y de la expansión de la capacidad de fabricación aeroespacial doméstica. India gastó 92.100 millones de USD en su ejército en 2025, mientras que Japón gastó 62.200 millones de USD en 2025. El lanzamiento del KF-21 y el ensamblaje local del C295 en India marcan un cambio hacia la fabricación nacional de aeronaves. Estos programas crean requisitos de especificaciones de revestimiento con soporte local y servicio técnico. Akzo Nobel N.V. inauguró una instalación de mezcla de colores y distribución en Chonburi, Tailandia, en septiembre de 2026. América del Sur y el Oriente Medio y África siguen siendo áreas más pequeñas, pero la expansión de la flota puede crear demanda de revestimientos calificados de cadenas de suministro que aún dependen de las importaciones.

Panorama Competitivo
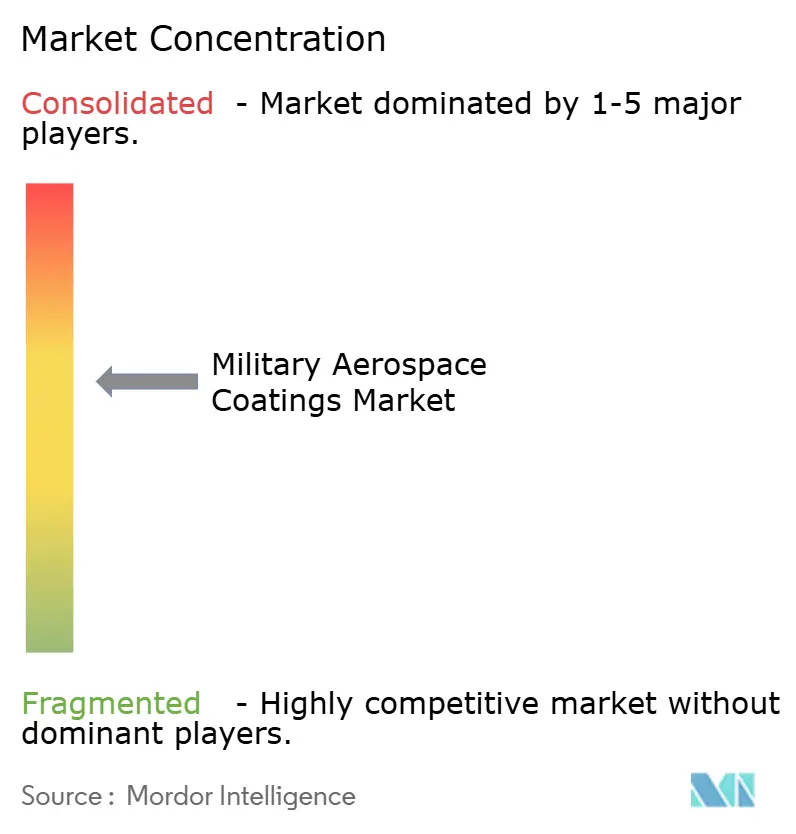
El mercado de revestimientos aeroespaciales militares está moderadamente concentrado, con los cinco principales actores siendo PPG Industries, Inc., Akzo Nobel N.V., The Sherwin-Williams Company, Axalta Coating Systems, LLC y Hentzen Coatings, Inc. PPG Industries, Inc., Akzo Nobel N.V. y The Sherwin-Williams Company cuentan con amplias carteras de calificación MIL-PRF y relaciones establecidas con los principales fabricantes de aeronaves de defensa. Estas carteras pueden ser difíciles de replicar porque reflejan pruebas, documentación y aprobaciones específicas de cada plataforma. Akzo Nobel N.V. y Axalta Coating Systems, LLC anunciaron una fusión de acciones en 2025 con el objetivo de completarse a finales de 2026 o principios de 2027. La entidad combinada reuniría 400 millones de USD en gasto anual en investigación y desarrollo y 3.200 patentes concedidas y pendientes. Esta transacción podría aumentar la concentración de capacidades de calificación de revestimientos aeroespaciales. La posición competitiva de los grandes proveedores depende tanto de las carteras técnicas como de la capacidad de respaldar largos ciclos de aprobación de plataformas.
Los proveedores especializados siguen siendo importantes en nichos técnicos. Hentzen Coatings, Inc. tiene una posición en la calificación de imprimadores libres de cromo. Indestructible Paint Ltd., adquirida por Seaforth Holdings en marzo de 2026, está expandiéndose hacia aplicaciones de revestimientos para defensa y espacio. PPG Industries, Inc. continúa desarrollando el imprimador de electrodeposición AEROCRON para aplicaciones de menores emisiones. SOCOMORE cambió su modelo de distribución en América del Norte a través de Blend Supply para mejorar la capacidad de respuesta para los clientes de Mantenimiento, Reparación y Revisión y OEM. Estas acciones muestran que la competencia incluye tanto la profundidad de calificación como la cobertura del servicio al cliente. También reflejan la importancia de la disponibilidad oportuna de productos para los clientes de reparación.
The Sherwin-Williams Company recibió un contrato del Departamento de Defensa por 1,20 millones de USD en agosto de 2026 para trabajar en un imprimador de aeronaves flexible libre de cromo. El proyecto respalda el desarrollo de un imprimador militar conforme con las normativas medioambientales. Mapaero, parte de la cartera de Akzo Nobel N.V., atiende las necesidades de los programas de la Organización del Tratado del Atlántico Norte con capas de acabado de camuflaje y supresión de infrarrojos. Los requisitos de calificación pueden limitar la competencia directa por precio en estos productos. El mercado de revestimientos aeroespaciales militares recompensa a los proveedores que pueden respaldar el desarrollo de productos a lo largo de un ciclo de aprobación completo. Los nuevos participantes deben demostrar rendimiento junto con su capacidad para navegar por los prolongados requisitos de aprobación. Las áreas de oportunidad incluyen calificaciones específicas para sistemas aéreos no tripulados, programas de fabricación regional en Asia-Pacífico y revestimientos adecuados para reparaciones basadas en condición. La industria de revestimientos aeroespaciales militares sigue estando determinada por el equilibrio entre los grandes titulares de calificaciones y los proveedores especializados.
Líderes de la Industria de Revestimientos Aeroespaciales Militares
PPG Industries, Inc.
Akzo Nobel N.V.
The Sherwin-Williams Company
Axalta Coating Systems, LLC
Hentzen Coatings, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Akzo Nobel N.V. inauguró una instalación de mezcla de colores y distribución en Chonburi, Tailandia, suministrando capas de acabado y imprimadores aeroespaciales a proveedores de MRO y OEM. La instalación refuerza las capacidades de suministro regional y reduce los plazos de entrega de los revestimientos utilizados en aplicaciones de aviación militar y aeroespaciales.
- Julio de 2026: Akzo Nobel N.V. completó una fase importante de su inversión de 22 millones de EUR (aproximadamente 25,6 millones de USD) en su planta de producción de Pamiers, Francia. La instalación modernizada aumenta las capacidades de producción y respalda la creciente demanda de revestimientos aeroespaciales de alto rendimiento, incluidos imprimadores y capas de acabado utilizados en aplicaciones de aeronaves militares.


Alcance del Informe Global del Mercado de Revestimientos Aeroespaciales Militares
Los revestimientos aeroespaciales militares son revestimientos protectores y funcionales especializados diseñados para aeronaves que operan en entornos militares exigentes. Proporcionan resistencia a la corrosión, productos químicos, abrasión, intemperie y otras tensiones, al tiempo que respaldan la durabilidad y el rendimiento operativo de las aeronaves.
El Mercado de Revestimientos Aeroespaciales Militares está segmentado por tipo de resina, tecnología, tipo de usuario, tipo de aeronave y geografía. Por tipo de resina, el mercado está segmentado en poliuretano, epoxi, acrílico y otros. Por tecnología, el mercado está segmentado en base solvente, base agua y otros. Por tipo de usuario, el mercado está segmentado en fabricante de equipos originales y mantenimiento, reparación y revisión. Por tipo de aeronave, el mercado está segmentado en aeronaves de ala fija, aeronaves de ala rotatoria y otros. El informe también cubre el tamaño del mercado y los pronósticos de revestimientos aeroespaciales militares en 16 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Poliuretano |
| Epoxi |
| Acrílico |
| Otros |
| Base Solvente |
| Base Agua |
| Otros |
| Fabricante de Equipos Originales |
| Mantenimiento, Reparación y Revisión |
| Aeronaves de Ala Fija |
| Aeronaves de Ala Rotatoria |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Resina | Poliuretano | |
| Epoxi | ||
| Acrílico | ||
| Otros | ||
| Por Tecnología | Base Solvente | |
| Base Agua | ||
| Otros | ||
| Por Tipo de Usuario | Fabricante de Equipos Originales | |
| Mantenimiento, Reparación y Revisión | ||
| Por Tipo de Aeronave | Aeronaves de Ala Fija | |
| Aeronaves de Ala Rotatoria | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de revestimientos aeroespaciales militares?
El tamaño del Mercado de Revestimientos Aeroespaciales Militares se valoró en 354,31 millones de USD en 2025 y se estima que crecerá desde 368,27 millones de USD en 2026 hasta alcanzar 446,77 millones de USD en 2031, a una CAGR del 3,94% durante el período de pronóstico (2026-2031).
¿Qué está impulsando la demanda de revestimientos aeroespaciales militares?
La adquisición de defensa, los trabajos de extensión de vida útil, el control de la corrosión y la calificación de revestimientos de menores emisiones respaldan la demanda.
¿Qué tipo de resina tuvo la mayor participación en 2025?
El poliuretano representó el 42,36% de la participación en ingresos en 2025, respaldado por su durabilidad y los requisitos de rendimiento MIL-PRF-85285.
¿Qué tecnología se espera que crezca más rápido hasta 2031?
Se proyecta que la base agua avance a una CAGR del 5,67% hasta 2031 a medida que se endurecen los requisitos de emisiones en los depósitos.
Última actualización de la página el:



