
Taille et part du marché des revêtements aérospatiaux militaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 368.27 Millions de dollars américains |
| Taille du Marché (2031) | 446.77 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 3.94 % |
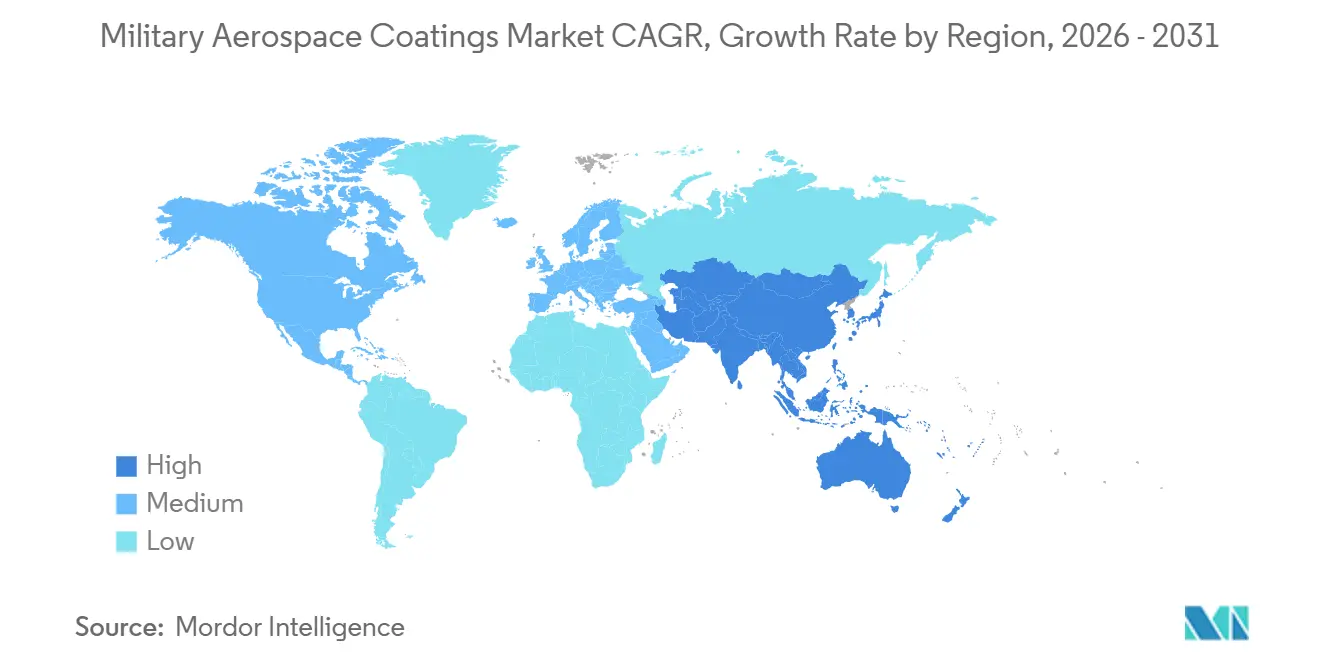
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
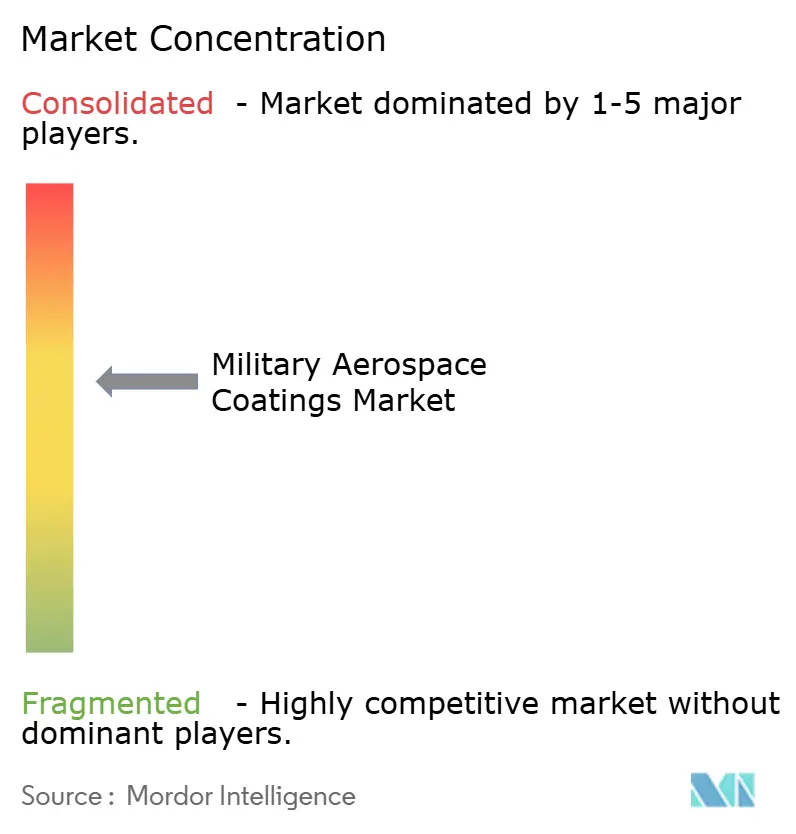
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements aérospatiaux militaires par Mordor Intelligence
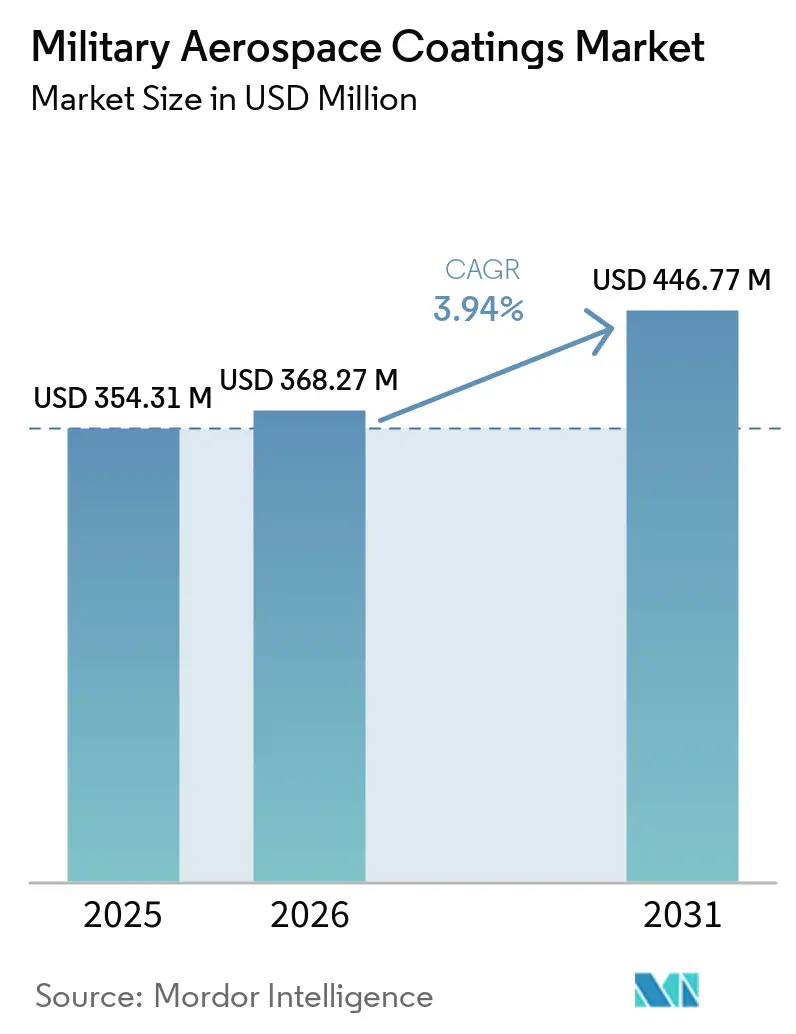
La taille du marché des revêtements aérospatiaux militaires était évaluée à 354,31 millions USD en 2025 et devrait croître de 368,27 millions USD en 2026 pour atteindre 446,77 millions USD d'ici 2031, à un CAGR de 3,94 % durant la période de prévision (2026-2031). La hausse des achats de défense soutient la demande de revêtements pour les nouveaux programmes d'aéronefs et les travaux de prolongation de durée de vie. Les dépenses militaires mondiales ont atteint 2,887 milliards USD en 2025, marquant la 11e augmentation annuelle consécutive, tandis que les dépenses ont augmenté de 14 % en Europe et de 8,1 % en Asie et en Océanie. Ces conditions budgétaires soutiennent à la fois la production initiale d'aéronefs et la maintenance des flottes existantes. Les exigences environnementales modifient également le développement des produits, les fournisseurs s'efforçant de qualifier des systèmes sans chrome, à faible teneur en composés organiques volatils (COV) et à teneur réduite en substances per- et polyfluoroalkylées (PFAS). Le marché des revêtements aérospatiaux militaires dépend donc de la capacité des fournisseurs à respecter de longs cycles d'approbation tout en servant les programmes régionaux de fabrication et de maintenance.
Points clés du rapport
- Par type de résine, le polyuréthane détenait 42,36 % du marché des revêtements aérospatiaux militaires en 2025 et devrait progresser à un CAGR de 5,35 % jusqu'en 2031.
- Par technologie, les revêtements à base de solvant détenaient 57,34 % du marché des revêtements aérospatiaux militaires en 2025, tandis que les revêtements à base d'eau devraient progresser à un CAGR de 5,67 % jusqu'en 2031.
- Par type d'utilisateur, les fabricants d'équipement d'origine (OEM) détenaient 54,78 % du marché des revêtements aérospatiaux militaires en 2025, tandis que la maintenance, réparation et révision (MRO) devrait progresser à un CAGR de 6,13 % jusqu'en 2031.
- Par type d'aéronef, les aéronefs à voilure fixe détenaient 53,17 % du marché des revêtements aérospatiaux militaires en 2025, tandis que les aéronefs à voilure tournante devraient progresser à un CAGR de 5,77 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 40,13 % du marché des revêtements aérospatiaux militaires en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 5,45 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des revêtements aérospatiaux militaires
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation de la flotte de défense et prolongation de la durée de vie | +1.4% | Mondial ; concentration la plus élevée en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Demande récurrente de contrôle de la corrosion et de rerevêtement | +1.1% | Mondial ; plus forte en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Gestion de la furtivité et de la signature multispectrale | +0.9% | Mondial ; concentré dans les programmes de défense des États-Unis, de la Chine, de l'Inde et de l'UE | Long terme (≥ 4 ans) |
| Fabrication de défense nationale et expansion régionale de la MRO | +0.7% | Cœur APAC, débordement vers le MEA | Moyen terme (2-4 ans) |
| Qualification des systèmes à faible teneur en COV, sans chrome et à teneur réduite en PFAS | +0.5% | Amérique du Nord et UE, avec adoption précoce dans les OEM de défense APAC | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Modernisation de la flotte de défense et prolongation de la durée de vie
Les achats de défense créent une demande à travers les nouveaux programmes d'aéronefs et les travaux permettant de maintenir les aéronefs plus anciens en service. Les nouvelles plateformes nécessitent des couches d'apprêt, de finition et des couches fonctionnelles spécialisées sur toute la cellule. Les programmes de prolongation de durée de vie nécessitent également le décapage et le rerevêtement complet après réparation structurelle. L'Organisation du Traité de l'Atlantique Nord s'est engagée en juin 2025 à augmenter les contributions directes à la défense à 3,5 % du produit intérieur brut d'ici 2035. Cet engagement soutient un horizon de planification plus long pour les programmes d'aviation militaire. Les aéronefs plus anciens peuvent également nécessiter des systèmes actuels sans chrome ou à faible teneur en COV lorsqu'ils sont remis en service, ce qui introduit des revêtements reformulés avant une échéance formelle d'élimination progressive.
Demande récurrente de contrôle de la corrosion et de rerevêtement
Le contrôle de la corrosion reste une exigence de maintenance essentielle pour les aéronefs militaires. Une étude de 2025 publiée dans Engineering Failure Analysis a révélé que l'absence de méthodes d'essai accélérées fiables pour les alternatives limite l'élimination du chrome hexavalent des revêtements structuraux d'aéronefs. Les systèmes alternatifs nécessitent donc une validation terrain prolongée avant de pouvoir être qualifiés. Des recherches publiées en 2025 ont également examiné l'effet de la dégradation des matériaux et de la corrosion sur la disponibilité opérationnelle de l'aviation navale des États-Unis. Les apprêts de protection et les revêtements de finition de réparation restent nécessaires lorsque la corrosion affecte la disponibilité des aéronefs. Au sein du marché des revêtements aérospatiaux militaires, cette exigence rend la demande moins dépendante des cycles budgétaires de défense à court terme que des achats d'équipements discrétionnaires.
Gestion de la furtivité et de la signature multispectrale
Les revêtements absorbant les radars et suppresseurs d'infrarouge remplissent des fonctions que les revêtements extérieurs conventionnels ne peuvent pas assurer. Un article scientifique de 2026 a rapporté un absorbeur en graphène induit par laser avec plus de 90 % d'absorption dans la plage de 2,4 à 16,2 GHz, offrant une voie matériaux pertinente pour la recherche sur les peintures absorbant les radars. Ces matériaux nécessitent des essais de qualification et de durabilité exigeants avant utilisation sur des plateformes militaires. Leur valeur dépend fortement des exigences de certification et de maintenance. Une durabilité améliorée peut allonger les intervalles de rerevêtement, mais elle élève également le niveau technique des travaux de réparation. Le marché des revêtements aérospatiaux militaires peut donc soutenir des produits spécialisés, et le marché des revêtements aérospatiaux militaires valorise davantage l'approbation des performances que le volume de revêtement dans ces usages.
Fabrication de défense nationale et expansion régionale de la MRO
La production de défense nationale modifie la façon dont les revêtements aérospatiaux sont spécifiés et qualifiés en Asie-Pacifique. Le KF-21 Boramae de Corée du Sud, premier aéronef de production en série, a été présenté en mars 2026 avec des revêtements KCC Corporation appliqués sur les surfaces extérieures et les intérieurs des réservoirs de carburant. Ce programme démontre le rôle croissant des fournisseurs nationaux dans la production nationale d'aéronefs. Tata Advanced Systems Limited en Inde coproduit des fuselages Apache à Hyderabad, créant des exigences nationales pour le soutien à la fabrication aérospatiale. Les essais et la certification locaux peuvent prendre 2 à 4 ans pour les fournisseurs multinationaux entrant dans des programmes certifiés nationalement. Le marché des revêtements aérospatiaux militaires a également besoin d'approvisionnement local en revêtements, de services techniques et de produits de réparation qualifiés à mesure que la capacité régionale de maintenance, réparation et révision se développe.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Longs cycles de qualification et de certification militaires | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Conformité environnementale et coûts de reformulation | -0.5% | Amérique du Nord et UE principalement | Moyen terme (2-4 ans) |
| Contraintes liées aux infrastructures d'application spécialisées et à la main-d'œuvre qualifiée | -0.3% | Mondial ; aiguë au MEA et en Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Longs cycles de qualification et de certification militaires
Les approbations de revêtements militaires peuvent prendre de 3 à 7 ans, selon le substrat et l'étendue des essais requis. Le processus est régi par des spécifications telles que les exigences de spécification de performance militaire (MIL-PRF) aux États-Unis, les cadres Defence Standard au Royaume-Uni et les normes de l'Organisation du Traité de l'Atlantique Nord. Une décision de février 2026 de l'Autorité britannique de santé et de sécurité au travail sur une demande d'autorisation pour des apprêts aérospatiaux contenant du chromate a noté la difficulté de valider et de mettre en œuvre des alternatives sans chrome dans l'ensemble de la chaîne d'approvisionnement[1]Autorité britannique de santé et de sécurité au travail, "Décision d'autorisation UK REACH, Référence de demande AFA063-01," Gouvernement du Royaume-Uni, gov.uk. Les fabricants utilisent souvent des systèmes pré-qualifiés car un revêtement de remplacement peut nécessiter une approbation complète de la plateforme. Le marché des revêtements aérospatiaux militaires connaît une adoption plus lente des nouveaux produits, tandis que les fournisseurs disposant de portefeuilles d'approbations établis conservent une protection. Les exigences de spécification de performance militaire administrées par le Laboratoire de recherche de l'armée des États-Unis et les manuels techniques du Commandement des systèmes navals établissent également des critères d'entrée pour les approbations spécifiques aux plateformes.
Conformité environnementale et coûts de reformulation
L'abandon du chrome hexavalent et des formulations contenant des PFAS nécessite une reformulation, des essais et une requalification des plateformes. L'Agence européenne des produits chimiques a adopté son avis sur la restriction proposée des PFAS le 2 mars 2026, incluant les applications aérospatiales et de transport militaires[2]Agence européenne des produits chimiques, "Avis du RAC sur la restriction des PFAS dans le cadre de REACH," Agence européenne des produits chimiques, echa.europa.eu. Les fournisseurs doivent financer le développement de produits tandis que les produits chromés approuvés existants restent en usage. Les petites entreprises peuvent rencontrer plus de difficultés à maintenir des programmes de développement parallèles. Ces coûts peuvent retarder le passage à de nouveaux systèmes et limiter le nombre de fournisseurs capables de couvrir une gamme complète de spécifications militaires. Au sein du marché des revêtements aérospatiaux militaires, les grands fournisseurs disposant de ressources d'essai établies peuvent être mieux placés pour gérer cette transition.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de résine : le polyuréthane répond aux exigences des revêtements de finition extérieurs
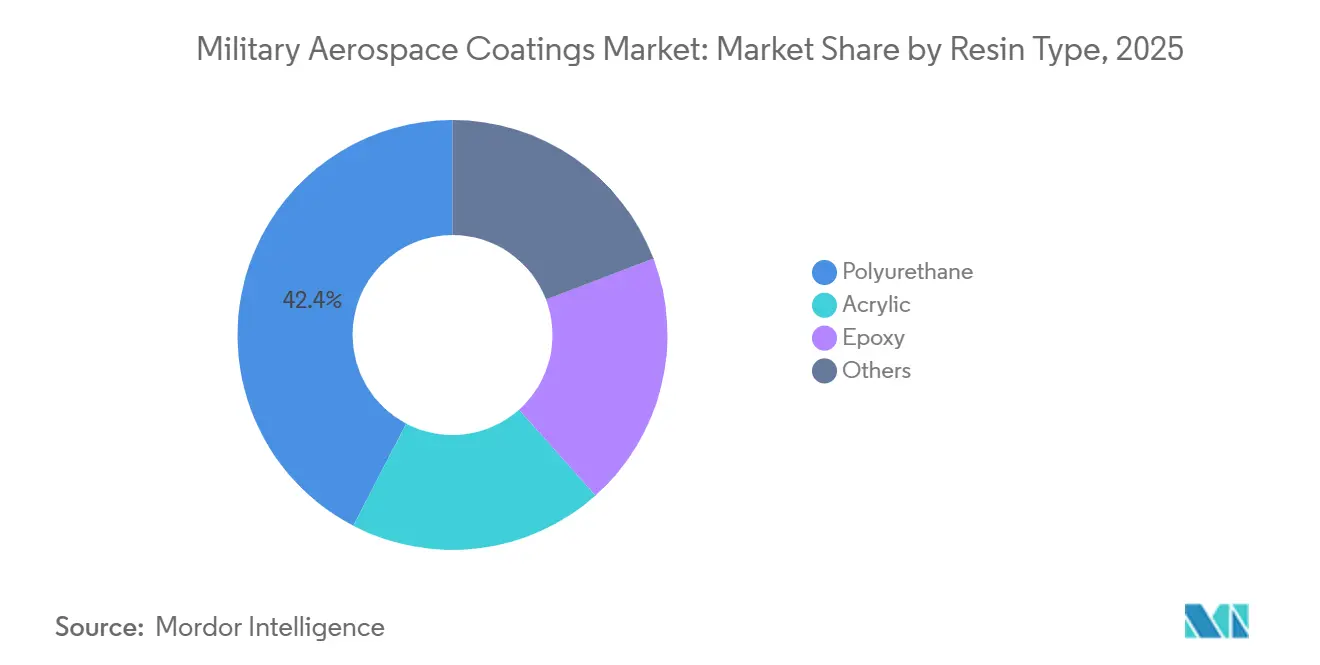
Le polyuréthane détenait 42,36 % de la part du marché des revêtements aérospatiaux militaires en 2025 et devrait progresser à un CAGR de 5,35 % jusqu'en 2031. Sa position reflète la conformité aux exigences MIL-PRF-85285 en matière de rétention du brillant, de stabilité aux ultraviolets, de résistance chimique et de flexibilité aux températures extrêmes. Ces propriétés soutiennent son utilisation sur les surfaces extérieures des aéronefs. La résine peut servir les cellules exposées aux fluides chimiques, à la lumière solaire et aux variations de températures d'exploitation. Son profil de performance soutient également un aspect uniforme après les travaux de maintenance courants. Les résines époxy restent des chimies d'apprêt importantes car elles adhèrent bien aux substrats composites en fibre de carbone. Les résines acryliques servent des rôles plus spécialisés, notamment les revêtements transparents pour radômes et les applications intérieures. Dans ces usages, la rapidité de durcissement et les performances diélectriques peuvent être plus importantes que la durabilité extérieure.
SOCOMORE a nommé Blend Supply comme distributeur principal agréé pour l'Amérique du Nord, à compter d'avril 2026, pour les revêtements polyuréthane AeroGlaze et Chemglaze, ainsi que les traitements de surface PreKote. Cet accord de distribution facilite l'accès aux produits de revêtement polyuréthane d'origine militaire pour les clients de maintenance, réparation et révision. Indestructible Paint Ltd. a reçu une distinction de l'Institut de finition des matériaux pour des apprêts anticorrosion sans chrome pour alliages d'aluminium avec une résistance au brouillard salin supérieure à 1 000 heures. Akzo Nobel N.V. a qualifié un nouvel apprêt sans chrome pour Airbus Defence and Space en 2026. Ces développements témoignent des travaux continus visant à combiner protection extérieure et réduction de l'impact environnemental. Ils montrent également que les progrès en matière d'approbation peuvent influencer le calendrier de substitution des résines. Les systèmes fluoropolymères dans la catégorie des autres résines subissent la pression de la restriction PFAS proposée. Les variantes à base d'eau et à haute teneur en solides devraient gagner en utilisation jusqu'en 2031, bien que le rythme de qualification reste un facteur limitant.


Par technologie : les revêtements à base d'eau progressent tandis que les revêtements à base de solvant restent dominants
Les revêtements à base de solvant détenaient 57,34 % de la part du marché des revêtements aérospatiaux militaires en 2025. Leur position établie reflète les données de qualification MIL-PRF de longue date et la nécessité de performances éprouvées sur des actifs critiques pour la navigabilité. Les revêtements à base d'eau devraient progresser à un CAGR de 5,67 % jusqu'en 2031. Le durcissement des permis d'émission dans les dépôts militaires soutient leur développement. Les systèmes à base d'eau doivent répondre aux mêmes attentes de performance que les systèmes de revêtement existants. Leur utilisation plus large dépend des résultats de qualification et des capacités d'application dans chaque installation. Liebherr-Aerospace a mis en œuvre des processus de système au chrome trivalent conformes au règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) dans ses centres de service en Asie-Pacifique, notamment à Shanghai, au cours du premier trimestre 2026. Ce programme montre comment le marché des revêtements aérospatiaux militaires prépare ses réseaux de service aux processus de revêtement à émissions réduites.
Les revêtements en poudre et durcis par rayonnement restent limités dans les travaux sur les aéronefs militaires. Les grandes cellules complexes ne se prêtent généralement pas aux méthodes de revêtement en poudre. PPG Industries, Inc. a présenté son apprêt électrodéposé AEROCRON en juin 2026 comme une technologie sans chrome pouvant assurer une épaisseur de film uniforme par électrodéposition. Cette méthode peut réduire les émissions de composés organiques volatils par rapport à l'application par pulvérisation. Elle offre également une méthode différente pour appliquer l'apprêt sur les composants concernés. Une qualification militaire pourrait modifier la composition technologique dans les applications d'apprêt. En attendant, les produits à base de solvant conservent un avantage opérationnel car leur historique de performance est établi.
Par type d'utilisateur : les fabricants d'équipement d'origine sont en tête tandis que la maintenance, réparation et révision s'accélère
Les fabricants d'équipement d'origine détenaient 54,78 % de la part des revenus en 2025. Les nouveaux programmes d'aéronefs nécessitent des systèmes de revêtement initiaux complets couvrant les apprêts, les revêtements de finition et les couches fonctionnelles. Des programmes tels que l'aéronef F-47 Next Generation Air Dominance, le KF-21 et l'Advanced Medium Combat Aircraft indien soutiennent cette demande de base. La demande de production est liée aux calendriers de construction des aéronefs et aux exigences techniques propres à chaque programme. Les fournisseurs de revêtements doivent proposer des produits adaptés à chaque système d'aéronef approuvé. La maintenance, réparation et révision devrait progresser à un CAGR de 6,13 % jusqu'en 2031. Le vieillissement des flottes et la main-d'œuvre nécessaire pour entretenir les revêtements liés à la furtivité soutiennent cette croissance plus rapide. L'activité de réparation utilise les revêtements en plus petites quantités et selon des délais d'exécution plus serrés que la production initiale.
Les prestataires de maintenance ont également besoin d'une correspondance de couleurs personnalisée pour préserver la continuité du camouflage après les réparations. Cela crée une demande pour des gammes de produits de réparation spécialisés. Les systèmes de maintenance conditionnelle peuvent déclencher un rerevêtement après une dégradation mesurée plutôt qu'à un intervalle fixe. Cette approche peut augmenter l'utilisation des revêtements de retouche et de réparation entre les grands événements de maintenance. Elle peut également orienter les travaux vers des produits conçus pour la restauration localisée des surfaces. Hentzen Coatings, Inc. et SOCOMORE proposent des portefeuilles de produits de réparation adaptés à ce type de travaux de maintenance. La taille du marché des revêtements aérospatiaux militaires pour les applications de maintenance est donc soutenue par l'intensité technique des travaux de réparation ainsi que par le volume de revêtements.
Par type d'aéronef : les plateformes à voilure tournante nécessitent des revêtements durables pour des conditions d'exploitation exigeantes
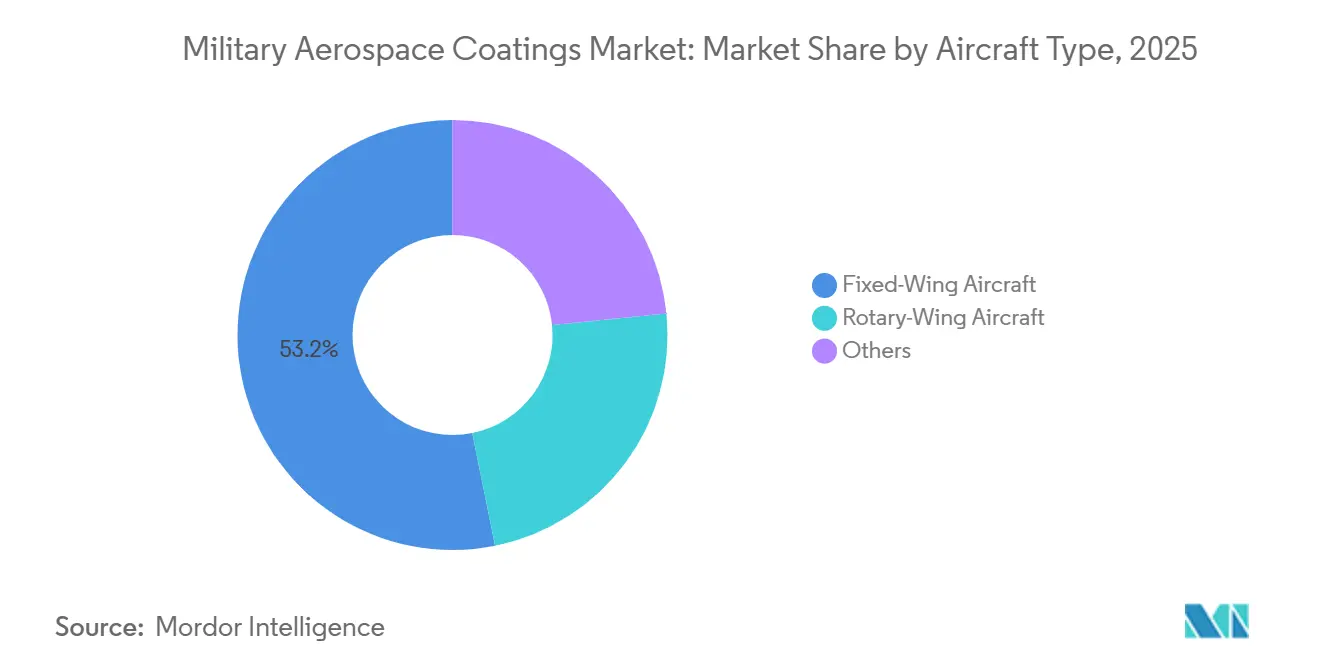
Les aéronefs à voilure fixe détenaient 53,17 % de la part des revenus en 2025. Les flottes de chasseurs, bombardiers, ravitailleurs et aéronefs de transport soutiennent la demande de revêtements et la complexité des applications dans cette catégorie. Les aéronefs à voilure tournante devraient progresser à un CAGR de 5,77 % jusqu'en 2031. Les programmes d'hélicoptères d'attaque, de patrouille maritime et d'opérations spéciales soutiennent ce taux. Le souffle du rotor peut augmenter l'érosion par particules sur les bords d'attaque et les surfaces des pales de rotor. Les aéronefs utilisés dans des environnements exigeants nécessitent une attention fréquente aux surfaces sujettes à l'érosion. Les extrémités des pales nécessitent une forte résistance à l'érosion car la détérioration peut affecter les performances aérodynamiques et provoquer des vibrations.
Le B-21 Raider utilise un matériau absorbant les radars intégré dans sa structure composite plutôt qu'une simple couche de surface. Cette approche peut rendre les travaux de réparation liés à la furtivité plus spécialisés sur les futurs aéronefs. La catégorie des autres aéronefs comprend les systèmes aériens sans pilote, les plateformes de surveillance et les cellules de missiles. Ces plateformes ont une pertinence stratégique croissante même si leur contribution actuelle aux revenus est plus modeste. Leur utilisation élargit la gamme de substrats et de conditions d'exploitation pris en charge par les fournisseurs de revêtements. Leurs structures à forte intensité de composites peuvent nécessiter des travaux de qualification au-delà des approbations MIL-PRF existantes conçues pour les aéronefs habités. Cela crée une opportunité pour les fournisseurs prêts à développer des dossiers de revêtements spécifiques aux systèmes aériens sans pilote dans le cadre des processus de spécification détaillée militaire (MIL-DTL-53022).
Analyse géographique
L'Amérique du Nord détenait 40,13 % de la part des revenus en 2025. Les programmes de l'armée de l'air, de la marine et du corps des marines des États-Unis soutiennent la demande dans les activités de nouvelle production et de soutien. Les dépenses de défense pour l'exercice fiscal 2026 approuvées par le Congrès ont dépassé 1 milliard USD pour la première fois. Le financement comprenait des achats pour l'aéronef F-47 Next Generation Air Dominance et des modifications aux flottes de F-35, B-52 et de ravitailleurs. Ces programmes d'aéronefs nécessitent des applications de revêtements qualifiés lors de la production et de la maintenance. La base de fournisseurs régionale présente également une concentration de portefeuilles approuvés MIL-PRF. PPG Industries, Inc. a commencé la construction en octobre 2025 d'une installation de revêtements et de produits d'étanchéité aérospatiaux d'une valeur de 380 millions USD à Shelby, en Caroline du Nord. L'installation de 198 000 pieds carrés devrait être achevée au premier semestre 2027.
La demande européenne de revêtements de défense a augmenté en 2025 et reste soutenue en 2026 par les achats d'équipements et les initiatives régionales de préparation. Les achats d'équipements des États membres de l'Union européenne ont atteint 115 milliards EUR (environ 133,65 milliards USD) en 2025, représentant une augmentation réelle de 26 % par rapport à 2024. Les dépenses militaires de l'Allemagne ont atteint 114 milliards USD en 2025, une augmentation de 24 %, selon l'Institut international de recherche sur la paix de Stockholm (SIPRI). Les achats régionaux peuvent soutenir à la fois l'acquisition d'aéronefs et les exigences de soutien. Akzo Nobel N.V. a atteint une étape importante en juillet 2026 dans l'expansion de son site de revêtements aérospatiaux de Pamiers, en France. Ces développements soutiennent l'approvisionnement régional en revêtements pour les programmes aérospatiaux.
L'Asie-Pacifique devrait progresser à un CAGR de 5,45 % jusqu'en 2031. Ce marché des revêtements aérospatiaux militaires bénéficie des plans d'approvisionnement nationaux et de l'expansion des capacités de fabrication aérospatiale nationales. L'Inde a consacré 92,1 milliards USD à ses dépenses militaires en 2025, tandis que le Japon a dépensé 62,2 milliards USD en 2025. Le déploiement du KF-21 et l'assemblage local du C295 en Inde marquent un virage vers la fabrication nationale d'aéronefs. Ces programmes créent des exigences pour des spécifications de revêtements soutenues localement et des services techniques. Akzo Nobel N.V. a ouvert une installation de mélange de couleurs et de distribution à Chonburi, en Thaïlande, en septembre 2026. L'Amérique du Sud et le Moyen-Orient et l'Afrique restent des zones plus modestes, mais l'expansion des flottes peut créer une demande de revêtements qualifiés provenant de chaînes d'approvisionnement qui dépendent encore des importations.

Paysage concurrentiel
Le marché des revêtements aérospatiaux militaires est modérément concentré, les cinq premiers acteurs étant PPG Industries, Inc., Akzo Nobel N.V., The Sherwin-Williams Company, Axalta Coating Systems, LLC et Hentzen Coatings, Inc. PPG Industries, Inc., Akzo Nobel N.V. et The Sherwin-Williams Company disposent de larges portefeuilles de qualifications MIL-PRF et de relations établies avec les principaux fabricants d'aéronefs de défense. Ces portefeuilles peuvent être difficiles à reproduire car ils reflètent des essais, une documentation et des approbations spécifiques aux plateformes. Akzo Nobel N.V. et Axalta Coating Systems, LLC ont annoncé une fusion entièrement en actions en 2025, dont l'achèvement était prévu pour fin 2026 ou début 2027. L'entité combinée regrouperait 400 millions USD de dépenses annuelles en recherche et développement et 3 200 brevets accordés et en attente. Cette transaction pourrait accroître la concentration des capacités de qualification des revêtements aérospatiaux. La position concurrentielle des grands fournisseurs dépend à la fois des portefeuilles techniques et de la capacité à soutenir de longs cycles d'approbation de plateformes.
Les fournisseurs spécialisés restent importants dans les niches techniques. Hentzen Coatings, Inc. occupe une position dans la qualification des apprêts sans chrome. Indestructible Paint Ltd., acquise par Seaforth Holdings en mars 2026, étend ses activités aux applications de revêtements pour la défense et l'espace. PPG Industries, Inc. continue de développer l'apprêt électrodéposé AEROCRON pour des applications à émissions réduites. SOCOMORE a modifié son modèle de distribution en Amérique du Nord via Blend Supply pour améliorer la réactivité envers les clients de maintenance, réparation et révision et OEM. Ces actions montrent que la concurrence inclut à la fois la profondeur de qualification et la couverture du service client. Elles reflètent également l'importance de la disponibilité rapide des produits pour les clients de réparation.
The Sherwin-Williams Company a reçu un contrat du Département de la Défense d'une valeur de 1,20 million USD en août 2026 pour des travaux sur un apprêt d'aéronef flexible sans chrome. Ce projet soutient le développement d'un apprêt militaire conforme aux exigences environnementales. Mapaero, faisant partie du portefeuille d'Akzo Nobel N.V., répond aux besoins des programmes de l'Organisation du Traité de l'Atlantique Nord avec des revêtements de finition de camouflage et suppresseurs d'infrarouge. Les exigences de qualification peuvent limiter la concurrence directe par les prix sur ces produits. Le marché des revêtements aérospatiaux militaires récompense les fournisseurs capables de soutenir le développement de produits tout au long d'un cycle d'approbation complet. Les nouveaux entrants doivent démontrer leurs performances ainsi que leur capacité à naviguer dans de longues exigences d'approbation. Les domaines d'opportunité comprennent les qualifications spécifiques aux systèmes aériens sans pilote, les programmes de fabrication régionaux en Asie-Pacifique et les revêtements adaptés aux réparations conditionnelles. Le secteur des revêtements aérospatiaux militaires reste façonné par l'équilibre entre les grands titulaires de qualifications et les fournisseurs spécialisés.
Leaders du secteur des revêtements aérospatiaux militaires
PPG Industries, Inc.
Akzo Nobel N.V.
The Sherwin-Williams Company
Axalta Coating Systems, LLC
Hentzen Coatings, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Akzo Nobel N.V. a ouvert une installation de mélange de couleurs et de distribution à Chonburi, en Thaïlande, fournissant des revêtements de finition et des apprêts aérospatiaux aux prestataires de MRO et aux OEM. L'installation renforce les capacités d'approvisionnement régionales et réduit les délais de livraison pour les revêtements utilisés dans les applications d'aviation militaire et aérospatiale.
- Juillet 2026 : Akzo Nobel N.V. a achevé une phase majeure de son investissement de 22 millions EUR (environ 25,6 millions USD) sur son site de production de Pamiers, en France. L'installation modernisée augmente les capacités de production et soutient la demande croissante de revêtements aérospatiaux haute performance, notamment les apprêts et les revêtements de finition utilisés dans les applications d'aéronefs militaires.


Périmètre du rapport mondial sur le marché des revêtements aérospatiaux militaires
Les revêtements aérospatiaux militaires sont des revêtements de protection et fonctionnels spécialisés conçus pour les aéronefs opérant dans des environnements militaires exigeants. Ils offrent une résistance à la corrosion, aux produits chimiques, à l'abrasion, aux intempéries et à d'autres contraintes, tout en soutenant la durabilité et les performances opérationnelles des aéronefs.
Le marché des revêtements aérospatiaux militaires est segmenté par type de résine, technologie, type d'utilisateur, type d'aéronef et géographie. Par type de résine, le marché est segmenté en polyuréthane, époxy, acrylique et autres. Par technologie, le marché est segmenté en revêtements à base de solvant, à base d'eau et autres. Par type d'utilisateur, le marché est segmenté en fabricant d'équipement d'origine et maintenance, réparation et révision. Par type d'aéronef, le marché est segmenté en aéronef à voilure fixe, aéronef à voilure tournante et autres. Le rapport couvre également la taille du marché et les prévisions pour les revêtements aérospatiaux militaires dans 16 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Polyuréthane |
| Époxy |
| Acrylique |
| Autres |
| À base de solvant |
| À base d'eau |
| Autres |
| Fabricant d'équipement d'origine |
| Maintenance, réparation et révision |
| Aéronef à voilure fixe |
| Aéronef à voilure tournante |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de résine | Polyuréthane | |
| Époxy | ||
| Acrylique | ||
| Autres | ||
| Par technologie | À base de solvant | |
| À base d'eau | ||
| Autres | ||
| Par type d'utilisateur | Fabricant d'équipement d'origine | |
| Maintenance, réparation et révision | ||
| Par type d'aéronef | Aéronef à voilure fixe | |
| Aéronef à voilure tournante | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des revêtements aérospatiaux militaires ?
La taille du marché des revêtements aérospatiaux militaires était évaluée à 354,31 millions USD en 2025 et devrait croître de 368,27 millions USD en 2026 pour atteindre 446,77 millions USD d'ici 2031, à un CAGR de 3,94 % durant la période de prévision (2026-2031).
Quels sont les facteurs qui stimulent la demande de revêtements aérospatiaux militaires ?
Les achats de défense, les travaux de prolongation de durée de vie, le contrôle de la corrosion et la qualification de revêtements à émissions réduites soutiennent la demande.
Quel type de résine détenait la plus grande part en 2025 ?
Le polyuréthane détenait 42,36 % de la part des revenus en 2025, soutenu par sa durabilité et les exigences de performance MIL-PRF-85285.
Quelle technologie devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les revêtements à base d'eau devraient progresser à un CAGR de 5,67 % jusqu'en 2031, à mesure que les exigences d'émissions dans les dépôts se renforcent.
Dernière mise à jour de la page le:



