
軍用航空宇宙コーティング市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 368.27 百万米ドル |
| 市場規模 (2031) | 446.77 百万米ドル |
| Growth Rate (2026 - 2031) | 3.94 % |
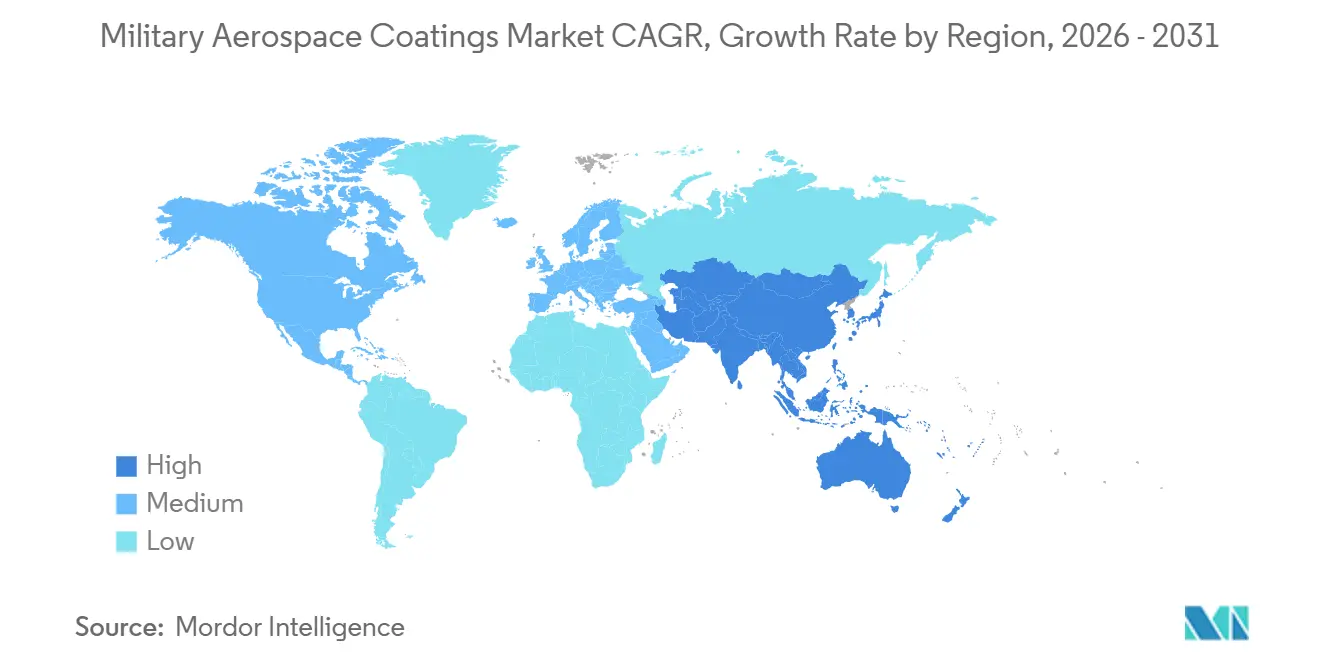
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
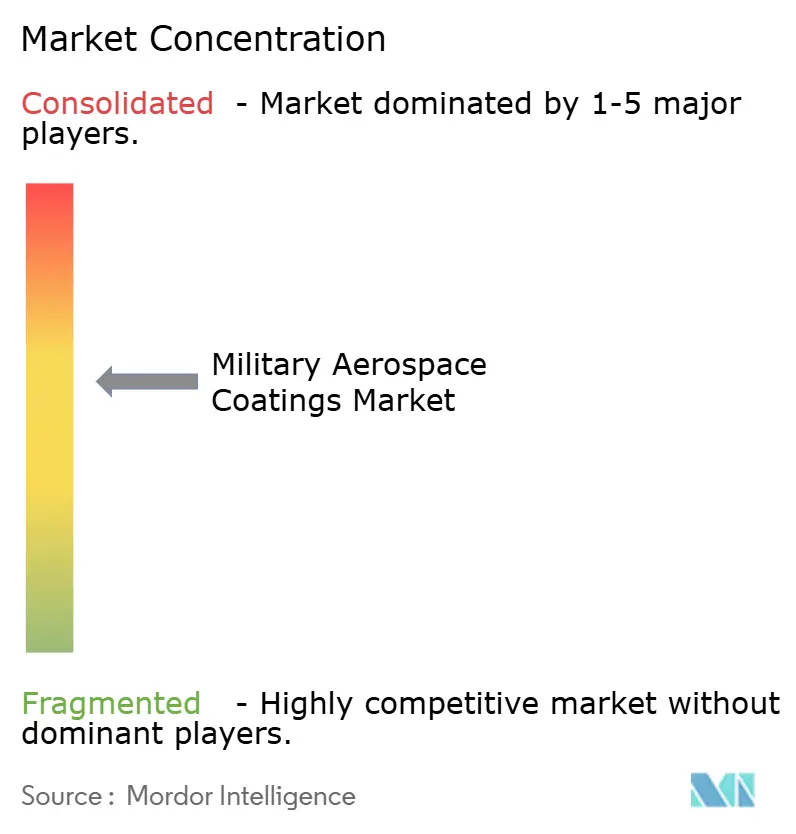
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる軍用航空宇宙コーティング市場分析
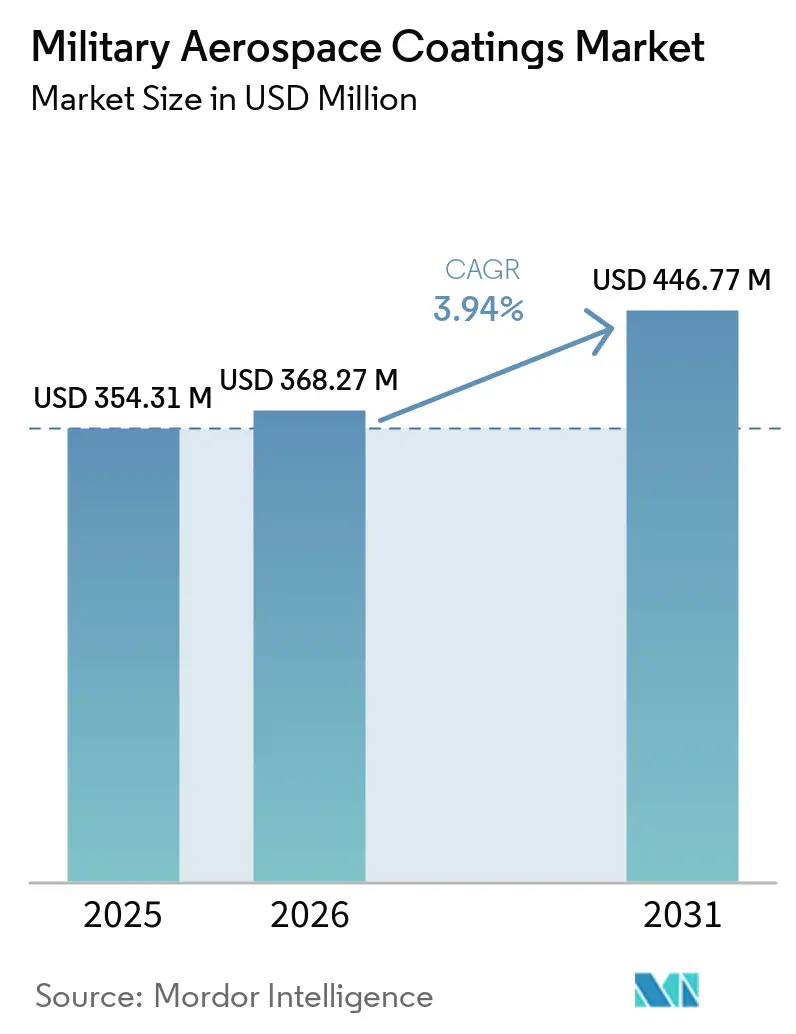
軍用航空宇宙コーティング市場の規模は2025年に354.31 ミリオン 米ドルと評価され、2026年の368.27 ミリオン 米ドルから2031年には446.77 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは3.94%です。防衛調達の増加が、新規航空機プログラムおよび耐用年数延長作業全体にわたるコーティング需要を支えています。世界の軍事支出は2025年に2.887 トリリオン 米ドルに達し、11年連続の年間増加を記録した一方、欧州では14%、アジア・オセアニアでは8.1%の支出増加が見られました。こうした予算環境は、新規航空機の生産と既存機隊の維持管理の両方を支援しています。環境要件も製品開発を変化させており、サプライヤーはクロムフリー、低揮発性有機化合物(VOC)、およびペルフルオロアルキル物質・ポリフルオロアルキル物質(PFAS)低減システムの認定取得に取り組んでいます。したがって、軍用航空宇宙コーティング市場は、地域の製造・整備プログラムに対応しながら長期の承認サイクルを満たすサプライヤーの能力に依存しています。
主要レポートのポイント
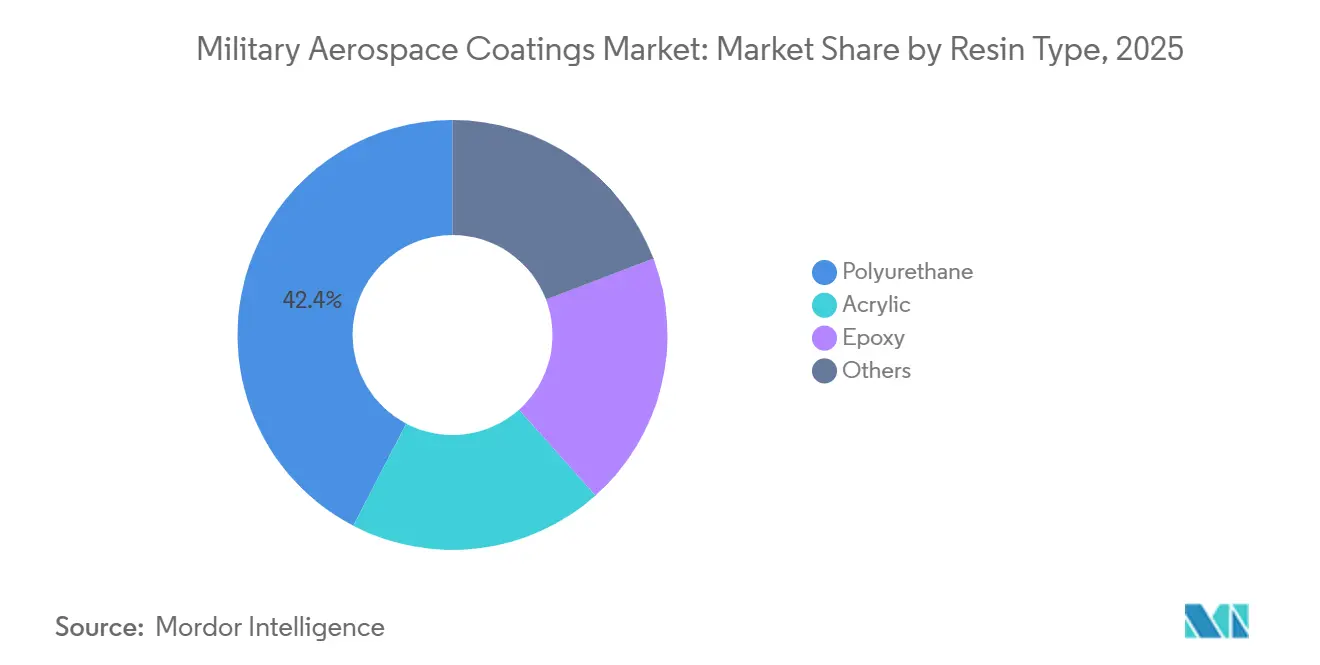
- 樹脂タイプ別では、ポリウレタンが2025年の軍用航空宇宙コーティング市場において42.36%のシェアを占め、2031年にかけてCAGR 5.35%で成長すると予測されています。
- 技術別では、溶剤系が2025年の軍用航空宇宙コーティング市場において57.34%のシェアを占め、水系は2031年にかけてCAGR 5.67%で成長すると予測されています。
- ユーザータイプ別では、完成品メーカー(OEM)が2025年の軍用航空宇宙コーティング市場において54.78%のシェアを占め、メンテナンス・修理・オーバーホール(MRO)は2031年にかけてCAGR 6.13%で成長すると予測されています。
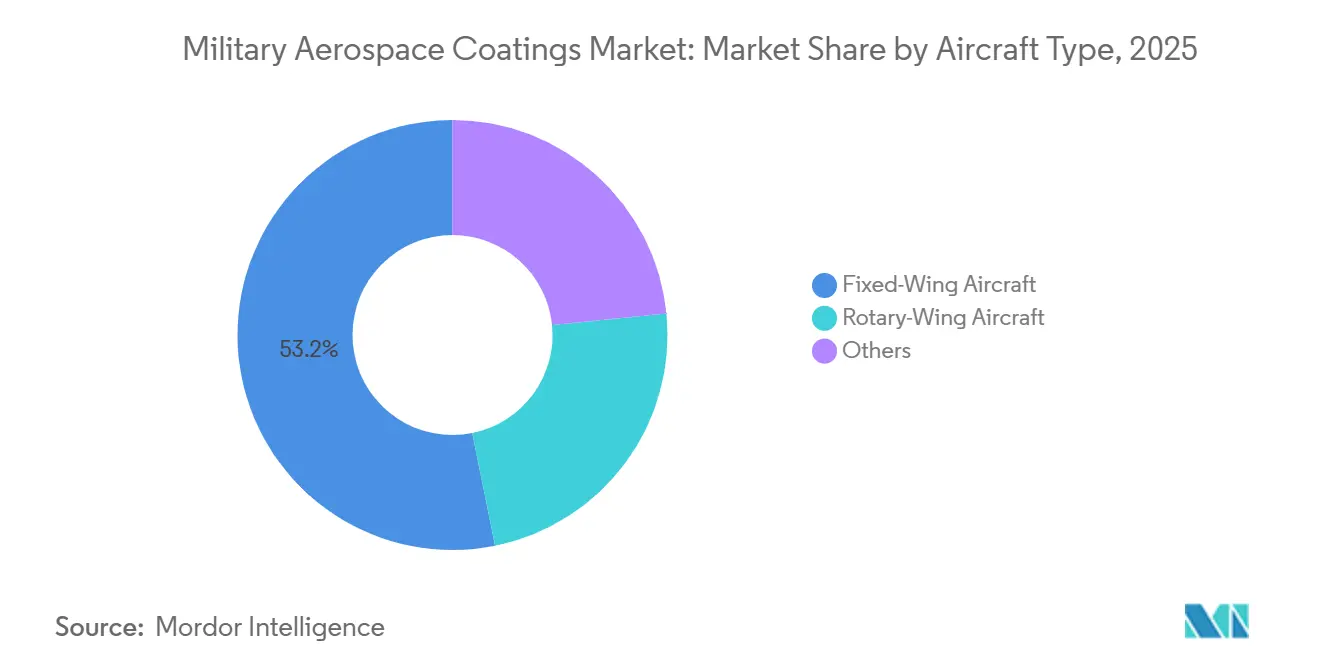
- 航空機タイプ別では、固定翼機が2025年の軍用航空宇宙コーティング市場において53.17%のシェアを占め、回転翼機は2031年にかけてCAGR 5.77%で成長すると予測されています。
- 地域別では、北米が2025年の軍用航空宇宙コーティング市場において40.13%のシェアを占め、アジア太平洋は2031年にかけてCAGR 5.45%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の軍用航空宇宙コーティング市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 防衛機隊の近代化と耐用年数延長 | +1.4% | 世界全体;北米と欧州に最も集中 | 中期(2~4年) |
| 腐食防止と再塗装の継続的需要 | +1.1% | 世界全体;北米とアジア太平洋で最も強い | 長期(4年以上) |
| ステルスおよびマルチスペクトル・シグネチャー管理 | +0.9% | 世界全体;米国、中国、インド、欧州連合の防衛プログラムに集中 | 長期(4年以上) |
| 国内防衛製造と地域MROの拡大 | +0.7% | アジア太平洋がコア、中東・アフリカへの波及 | 中期(2~4年) |
| 低VOC・クロムフリー・PFAS低減システムの認定取得 | +0.5% | 北米および欧州連合、アジア太平洋防衛OEMでの早期採用 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
防衛機隊の近代化と耐用年数延長
防衛調達は、新規航空機プログラムおよび旧型機を運用継続させる作業を通じて需要を生み出しています。新型プラットフォームは、機体全体にわたるプライマー、トップコート、および特殊機能層を必要とします。耐用年数延長プログラムも、構造修理後の剥離と全面再塗装を必要とします。北大西洋条約機構は2025年6月、2035年までに国内総生産の3.5%を直接防衛費として拠出することを約束しました。この約束は、軍用航空プログラムに対するより長期的な計画の地平を支援します。旧型機も、運用復帰時に現行のクロムフリーまたは低VOCシステムを必要とする場合があり、正式な段階的廃止期限前に改良されたコーティングが使用されることになります。
腐食防止と再塗装の継続的需要
腐食防止は、軍用航空機にとって不可欠な整備要件であり続けています。2025年のEngineering Failure Analysisに掲載された研究では、代替品に対する信頼性の高い加速試験方法の欠如が、航空機構造コーティングからの六価クロム除去を制限していることが明らかになりました。したがって、代替システムは認定を受ける前に長期的なフィールド検証を必要とします。2025年に発表された研究では、材料劣化と腐食が米国海軍航空の即応性に与える影響も検討されました。腐食が航空機の可用性に影響を与える場合、保護プライマーと補修用トップコートは引き続き必要です。軍用航空宇宙コーティング市場において、この要件により需要は短期的な防衛予算サイクルよりも、裁量的な設備購入への依存度が低くなっています。
ステルスおよびマルチスペクトル・シグネチャー管理
レーダー吸収性および赤外線抑制コーティングは、従来の外装トップコートでは提供できない機能を果たします。2026年の科学論文では、2.4~16.2 GHz帯域にわたって90%以上の吸収率を持つレーザー誘起グラフェン吸収体が報告されており、レーダー吸収塗料研究に関連する材料の方向性を示しています。これらの材料は、軍用プラットフォームへの使用前に厳格な認定および耐久性試験を必要とします。その価値は認定および整備要件に大きく依存しています。耐久性の向上により再塗装間隔を延長できますが、補修作業の技術的基準も高まります。したがって、軍用航空宇宙コーティング市場は特殊製品を支援できる可能性があり、これらの用途ではコーティング量よりも性能承認を重視します。
国内防衛製造と地域MROの拡大
国内防衛生産は、アジア太平洋における航空宇宙コーティングの仕様策定と認定の方法を変えています。韓国のKF-21ボラメは、最初の量産機として2026年3月にロールアウトし、外部表面と燃料タンク内部全体にKCC Corporationのコーティングが施されました。このプログラムは、国内サプライヤーが国家航空機生産において果たす役割の拡大を示しています。インドのTata Advanced Systems Limitedはハイデラバードでアパッチ機体を共同生産しており、航空宇宙製造支援のための国内要件を生み出しています。国内認定プログラムに参入する多国籍サプライヤーにとって、現地試験と認定には2~4年かかる場合があります。地域のメンテナンス・修理・オーバーホール能力が拡大するにつれ、軍用航空宇宙コーティング市場も現地コーティング供給、技術サービス、および認定済み補修製品を必要としています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長期にわたる軍用認定・認証サイクル | -0.8% | 世界全体 | 長期(4年以上) |
| 環境コンプライアンスと改良コスト | -0.5% | 主に北米および欧州連合 | 中期(2~4年) |
| 特殊な塗装インフラと熟練労働力の制約 | -0.3% | 世界全体;中東・アフリカと南米で深刻 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
長期にわたる軍用認定・認証サイクル
軍用コーティングの承認には、基材と必要な試験の範囲に応じて3~7年かかる場合があります。このプロセスは、米国の軍用性能(MIL-PRF)仕様要件、英国の防衛規格フレームワーク、および北大西洋条約機構の規格などの仕様によって管理されています。2026年2月の英国健康安全局によるクロム酸塩含有航空宇宙プライマーの認可申請に関する決定では、サプライチェーン全体でクロムフリー代替品を検証・実装することの困難さが指摘されました[1]英国健康安全局、「英国REACH認可決定、申請参照番号AFA063-01」、英国政府、gov.uk。代替コーティングはプラットフォーム全体の承認を必要とする場合があるため、メーカーは事前認定済みシステムを使用することが多いです。軍用航空宇宙コーティング市場では新製品の採用が遅く、確立された承認ポートフォリオを持つサプライヤーが保護を維持しています。米国陸軍研究所および海軍海上システム司令部の技術マニュアルを通じて管理される軍用性能仕様要件も、プラットフォーム固有の承認に対する参入基準を設定しています。
環境コンプライアンスと改良コスト
六価クロムおよびPFAS含有製剤からの移行には、改良、試験、およびプラットフォームの再認定が必要です。欧州化学物質庁は2026年3月2日、軍用航空宇宙および輸送用途を含むPFAS規制に関する意見を採択しました[2]欧州化学物質庁、「REACHに基づくPFAS規制に関するRACの意見」、欧州化学物質庁、echa.europa.eu。サプライヤーは、既存の承認済みクロム酸塩製品が引き続き使用される中で製品開発に資金を投じなければなりません。中小企業は並行した開発プログラムの維持においてより大きな困難に直面する可能性があります。これらのコストは新システムへの移行を遅らせ、軍用仕様の全範囲を支援できるサプライヤーの数を制限する可能性があります。軍用航空宇宙コーティング市場において、確立された試験リソースを持つ大手サプライヤーはこの移行をより適切に管理できる立場にある可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:ポリウレタンが外装トップコート要件を支援
ポリウレタンは2025年の軍用航空宇宙コーティング市場シェアの42.36%を占め、2031年にかてCAGR 5.35%で成長すると予測されています。その地位は、光沢保持、紫外線安定性、耐薬品性、および極端な温度での柔軟性に関するMIL-PRF-85285要件への適合を反映しています。これらの特性は、航空機外装面での使用を支援します。この樹脂は、化学流体、日光、および変化する動作温度にさらされる機体に使用できます。その性能プロファイルは、定期整備作業後の一貫した外観も支援します。エポキシ樹脂は炭素繊維複合基材への密着性が高いため、重要なプライマー化学物質として引き続き重要です。アクリル樹脂は、レドームの電波透過コーティングや内装用途など、より特殊な役割を果たします。これらの用途では、外装耐久性よりも速硬化性と誘電性能が重要になる場合があります。
SOCOMOREは2026年4月より、AeroGlaze、Chemglazeポリウレタンコーティング、およびPreKote表面処理剤について、Blend Supplyを北米の正規マスターディストリビューターとして任命しました。この流通体制は、メンテナンス・修理・オーバーホール顧客向けの軍用ポリウレタンコーティング製品へのアクセスを支援します。Indestructible Paint Ltd.は、塩水噴霧耐性が1,000時間を超えるアルミニウム合金向けクロムフリー防食プライマーで材料仕上げ協会から表彰を受けました。Akzo Nobel N.V.は2026年にAirbus Defence and Space向けの新しいクロムフリープライマーを認定しました。これらの動向は、外装保護と環境負荷低減を組み合わせる継続的な取り組みを示しています。また、承認の進捗が樹脂代替のタイミングに影響を与える可能性があることも示しています。その他の樹脂カテゴリーのフルオロポリマーシステムは、提案されているPFAS規制からの圧力に直面しています。水系および高固形分バリアントは2031年にかけて使用が増加すると予想されますが、認定ペースは引き続き制限要因となっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


技術別:水系が進展する一方、溶剤系が引き続き主流
溶剤系は2025年の軍用航空宇宙コーティング市場シェアの57.34%を占めました。その確立された地位は、長年にわたるMIL-PRF認定データと、耐空性に関わる重要資産における実証済み性能の必要性を反映しています。水系は2031年にかけてCAGR 5.67%で成長すると予測されています。軍用デポにおける排出規制の強化がその開発を支援しています。水系システムは、既存のコーティングシステムと同じ性能要件を満たす必要があります。その広範な使用は、各施設での認定結果と塗装能力に依存しています。Liebherr-Aerospaceは2026年第1四半期に、上海を含むアジア太平洋のサービスセンターで化学物質の登録・評価・認可・制限(REACH)準拠の三価クロムシステムプロセスを実装しました。このプログラムは、軍用航空宇宙コーティング市場が低排出コーティングプロセスに向けてサービスネットワークを準備している様子を示しています。
粉体および放射線硬化コーティングは、軍用航空機作業では依然として限定的です。大型で複雑な機体は一般的に粉体塗装方法には適していません。PPG Industries, Inc.は2026年6月、電着によって均一な膜厚を提供できるクロムフリー技術としてAEROCRON電着プライマーを発表しました。この方法は、スプレー塗装と比較して揮発性有機化合物の排出を削減できます。また、関連部品全体にプライマーを塗布するための異なる方法も提供します。軍用認定は、プライマー用途における技術の組み合わせを変える可能性があります。それまでの間、溶剤系製品はその性能実績が確立されているため、運用上の優位性を維持しています。
ユーザータイプ別:完成品メーカーがリードし、メンテナンス・修理・オーバーホールが加速
完成品メーカーは2025年に54.78%の収益シェアを占めました。新規航空機プログラムは、プライマー、トップコート、および機能層全体にわたる完全な初期コーティングシステムを必要とします。F-47次世代航空支配機、KF-21、インドの先進中型戦闘機などのプログラムがこの基本需要を支えています。生産需要は航空機の製造スケジュールとプログラム固有の技術要件に連動しています。コーティングサプライヤーは、承認された各航空機システムに適合する製品を提供しなければなりません。メンテナンス・修理・オーバーホールは2031年にかけてCAGR 6.13%で成長すると予測されています。機隊の老朽化とステルス関連コーティングの維持に必要な労働力がこの急速な成長を支えています。補修作業は、元の生産よりも少量のバッチで、より厳しい納期スケジュールのもとでコーティングを使用します。
整備プロバイダーは、補修後の迷彩の連続性を維持するためにカスタムカラーマッチングも必要とします。これにより、特殊な補修製品ラインへの需要が生まれます。状態基準整備システムは、固定間隔ではなく測定された劣化後に再塗装を実施することができます。このアプローチにより、主要整備イベント間のタッチアップおよび補修コーティングの使用が増加する可能性があります。また、局所的な表面修復のために設計された製品への作業シフトも生じる可能性があります。Hentzen Coatings, Inc.とSOCOMOREは、このタイプの整備作業に対応した補修製品ポートフォリオを提供しています。したがって、整備用途における軍用航空宇宙コーティング市場規模は、コーティング量だけでなく補修作業の技術的強度によっても支えられています。
航空機タイプ別:回転翼プラットフォームは過酷な運用条件に対応する耐久性コーティングを必要とする
固定翼機は2025年に53.17%の収益シェアを占めました。戦闘機、爆撃機、空中給油機、および輸送機がこのカテゴリーのコーティング需要と塗装の複雑さを支えています。回転翼機は2031年にかけてCAGR 5.77%で成長すると予測されています。攻撃、海上哨戒、および特殊作戦ヘリコプタープログラムがこの成長率を支えています。ローターウォッシュは前縁とローターブレード表面の粒子侵食を増加させる可能性があります。過酷な環境で使用される航空機は、侵食が起きやすい表面への頻繁な注意が必要です。ブレードチップは、劣化が空力性能に影響を与え振動を引き起こす可能性があるため、強力な耐侵食性が必要です。
B-21レイダーは、表面層だけでなく複合構造に統合されたレーダー吸収材料を使用しています。このアプローチにより、将来の航空機におけるステルス関連の補修作業がり特殊化される可能性があります。その他の航空機カテゴリーには、無人航空システム、監視プラットフォーム、およびミサイル機体が含まれます。これらのプラットフォームは、現在の収益貢献は小さいものの、戦略的重要性が高まっています。その使用により、コーティングサプライヤーが対応する基材と運用条件の範囲が広がります。複合材料を多用した構造は、有人航空機向けに設計された既存のMIL-PRF承認を超える認定作業を必要とする場合があります。これにより、軍用詳細仕様(MIL-DTL-53022)プロセスに基づく無人航空システム固有のコーティング申請を開発する準備ができているサプライヤーに機会が生まれます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2025年に40.13%の収益シェアを占めました。米国空軍、海軍、および海兵隊のプログラムが、新規生産と維持活動全体にわたる需要を支えています。議会が承認した2026会計年度の防衛支出は初めて1 トリリオン 米ドルを超えました。この資金には、F-47次世代航空支配機の調達、およびF-35、B-52、空中給油機機隊の改修が含まれていました。これらの航空機プログラムは、生産および整備中に認定済みコーティング塗装を必要とします。地域のサプライヤーベースにも、MIL-PRF承認ポートフォリオの集中があります。PPG Industries, Inc.は2025年10月、ノースカロライナ州シェルビーに3億8,000万 米ドルの航空宇宙コーティングおよびシーラント施設の建設を開始しました。延床面積198,000平方フィートのこの施設は、2027年前半に完成する予定です。
欧州の防衛コーティング需要は2025年に増加し、設備調達と地域の即応性イニシアチブによって2026年も引き続き支援されています。欧州連合加盟国の設備調達は2025年に1,150億ユーロ(約1,336億5,000万 米ドル)に達し、2024年から実質26%増加しました。ストックホルム国際平和研究所(SIPRI)によると、ドイツの軍事支出は2025年に1,140億 米ドルに達し、24%増加しました。地域の調達は、航空機の取得と維持管理の両方の要件を支援できます。Akzo Nobel N.V.は2026年7月、フランスのパミエにある航空宇宙コーティングサイトの拡張において重要なマイルストーンに達しました。これらの動向は、航空宇宙プログラム向けの地域コーティング供給を支援しています。
アジア太平洋は2031年にかけてCAGR 5.45%で成長すると予測されています。この軍用航空宇宙コーティング市場は、国家調達計画と国内航空宇宙製造能力の拡大から恩恵を受けています。インドは2025年に921億 米ドルを軍事費に支出し、日本は2025年に622億 米ドルを支出しました。KF-21のロールアウトとインドの国内C295組立は、国内航空機製造への移行を示しています。これらのプログラムは、現地でサポートされたコーティング仕様と技術サービスの要件を生み出しています。Akzo Nobel N.V.は2026年9月、タイのチョンブリーにカラーブレンドおよび流通施設を開設しました。南米と中東・アフリカは依然として小規模地域ですが、機隊の拡大により、依然として輸入に依存するサプライチェーンからの認定コーティングへの需要が生まれる可能性があります。

市場ランドスケープ
軍用航空宇宙コーティング市場は中程度に集中しており、上位5社にはPPG Industries, Inc.、Akzo Nobel N.V.、The Sherwin-Williams Company、Axalta Coating Systems, LLC、Hentzen Coatings, Inc.が含まれます。PPG Industries, Inc.、Akzo Nobel N.V.、The Sherwin-Williams Companyは、幅広いMIL-PRF認定ポートフォリオと主要防衛航空機メーカーとの確立された関係を持っています。これらのポートフォリオは、試験、文書化、およびプラットフォーム固有の承認を反映しているため、複製が困難な場合があります。Akzo Nobel N.V.とAxalta Coating Systems, LLCは2025年に全株式交換による合併を発表し、2026年末または2027年初頭の完了を目標としていました。合併後の事業体は、年間4億 米ドルの研究開発費と3,200件の取得済みおよび申請中の特許を統合することになります。この取引により、航空宇宙コーティング認定能力の集中が高まる可能性があります。大手サプライヤーの競争上の地位は、技術ポートフォリオと長期プラットフォーム承認サイクルを支援する能力の両方に依存しています。
専門サプライヤーは技術的ニッチにおいて引き続き重要です。Hentzen Coatings, Inc.はクロムフリープライマー認定において地位を確立しています。2026年3月にSeaforth Holdingsに買収されたIndestructible Paint Ltd.は、防衛および宇宙コーティング用途への展開を拡大しています。PPG Industries, Inc.は低排出用途向けのAEROCRON電着プライマーの開発を継続しています。SOCOMOREはBlend Supplyを通じて北米の流通モデルを変更し、メンテナンス・修理・オーバーホールおよびOEM顧客への対応力を向上させました。これらの行動は、競争が認定の深さと顧客サービスカバレッジの両方を含むことを示しています。また、補修顧客にとっての製品の適時な入手可能性の重要性も反映しています。
The Sherwin-Williams Companyは2026年8月、柔軟なクロムフリー航空機プライマーの開発に関して120万 米ドルの国防総省賞を受賞しました。このプロジェクトは、環境に適合した軍用プライマーの開発を支援します。Akzo Nobel N.V.のポートフォリオの一部であるMapaeroは、迷彩および赤外線抑制トップコートで北大西洋条約機構プログラムのニーズに対応しています。認定要件により、これらの製品における直接的な価格競争が制限される場合があります。軍用航空宇宙コーティング市場は、完全な承認サイクルを通じて製品開発を支援できるサプライヤーを評価します。新規参入者は、長期にわたる承認要件を乗り越える能力とともに性能を実証しなければなりません。機会の領域には、無人航空システム固有の認定、アジア太平洋の地域製造プログラム、および状態基準補修に適したコーティングが含まれます。軍用航空宇宙コーティング産業は、大規模な認定既存企業と専門サプライヤーのバランスによって引き続き形成されています。
軍用航空宇宙コーティング産業のリーダー
PPG Industries, Inc.
Akzo Nobel N.V.
The Sherwin-Williams Company
Axalta Coating Systems, LLC
Hentzen Coatings, Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年9月:Akzo Nobel N.V.はタイのチョンブリーにカラーブレンドおよび流通施設を開設し、MROプロバイダーおよびOEMに航空宇宙トップコートとプライマーを供給しています。この施設は地域の供給能力を強化し、軍用航空および航空宇宙用途に使用されるコーティングのリードタイムを短縮します。
- 2026年7月:Akzo Nobel N.V.はフランスのパミエ生産サイトへの2,200万ユーロ(約2,560万 米ドル)の投資の主要フェーズを完了しました。アップグレードされた施設は生産能力を向上させ、軍用航空機用途に使用されるプライマーやトップコートを含む高性能航空宇宙コーティングへの需要増加を支援します。


世界の軍用航空宇宙コーティング市場レポートの範囲
軍用航空宇宙コーティングは、過酷な軍用環境で運用される航空機向けに設計された特殊な保護・機能コーティングです。航空機の耐久性と運用性能を支援しながら、腐食、化学物質、摩耗、風化、およびその他のストレスへの耐性を提供します。
軍用航空宇宙コーティング市場は、樹脂タイプ、技術、ユーザータイプ、航空機タイプ、および地域別にセグメント化されています。樹脂タイプ別では、市場はポリウレタン、エポキシ、アクリル、およびその他にセグメント化されています。技術別では、市場は溶剤系、水系、およびその他にセグメント化されています。ユーザータイプ別では、市場は完成品メーカーとメンテナンス・修理・オーバーホールにセグメント化されています。航空機タイプ別では、市場は固定翼機、回転翼機、およびその他にセグメント化されています。レポートはまた、主要地域の16カ国における軍用航空宇宙コーティングの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| ポリウレタン |
| エポキシ |
| アクリル |
| その他 |
| 溶剤系 |
| 水系 |
| その他 |
| 完成品メーカー |
| メンテナンス・修理・オーバーホール |
| 固定翼機 |
| 回転翼機 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋のその他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロア | |
| 欧州のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカのその他 |
| 樹脂タイプ別 | ポリウレタン | |
| エポキシ | ||
| アクリル | ||
| その他 | ||
| 技術別 | 溶剤系 | |
| 水系 | ||
| その他 | ||
| ユーザータイプ別 | 完成品メーカー | |
| メンテナンス・修理・オーバーホール | ||
| 航空機タイプ別 | 固定翼機 | |
| 回転翼機 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋のその他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロア | ||
| 欧州のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカのその他 | ||


レポートで回答される主要な質問
軍用航空宇宙コーティング市場の規模はどのくらいですか?
軍用航空宇宙コーティング市場の規模は2025年に354.31 ミリオン 米ドルと評価され、2026年の368.27 ミリオン 米ドルから2031年には446.77 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは3.94%です。
軍用航空宇宙コーティングの需要を促進しているものは何ですか?
防衛調達、耐用年数延長作業、腐食防止、および低排出コーティング認定が需要を支えています。
2025年に最大のシェアを占めた樹脂タイプはどれですか?
ポリウレタンは2025年に42.36%の収益シェアを占め、その耐久性とMIL-PRF-85285性能要件によって支えられています。
2031年にかけて最も速く成長すると予想される技術はどれですか?
水系は、デポの排出規制が強化されるにつれて、2031年にかけてCAGR 5.67%で成長すると予測されています。
最終更新日:



