
Tamanho e Participação do Mercado de Imóveis para Armazéns no Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
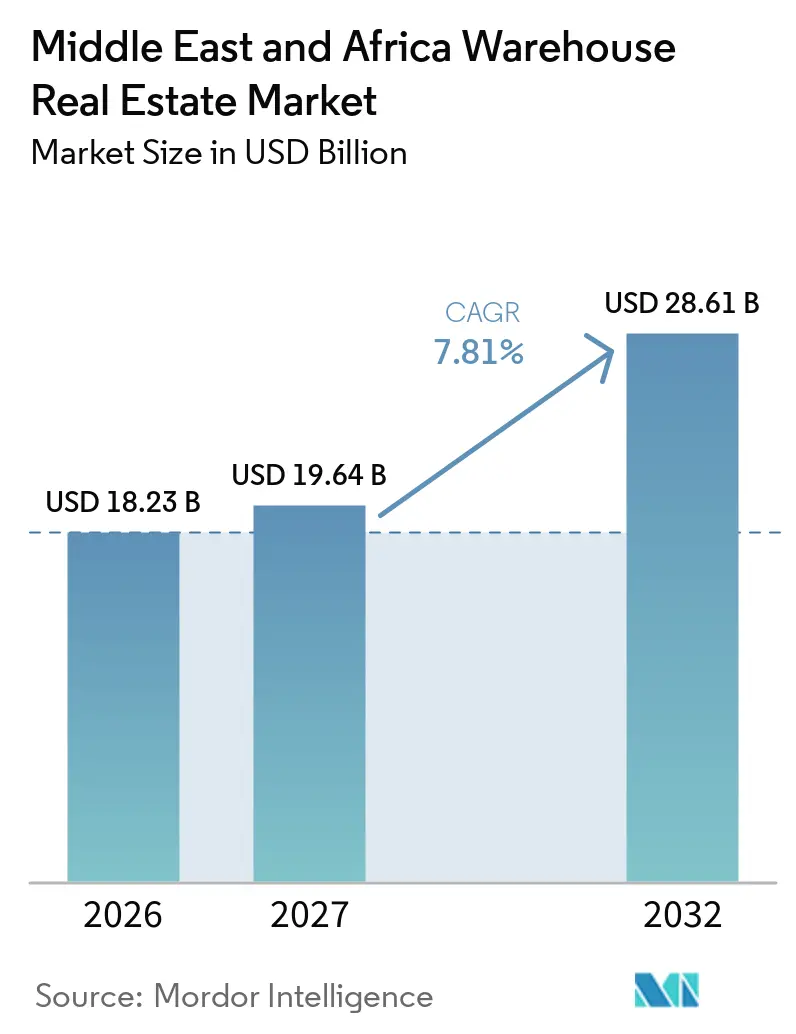
| Tamanho do mercado no ano base (2026) | 18.23 Bilhões de dólares |
| Tamanho do Mercado (2027) | 19.64 Bilhões de dólares |
| Tamanho do Mercado (2032) | 28.61 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.81 % |
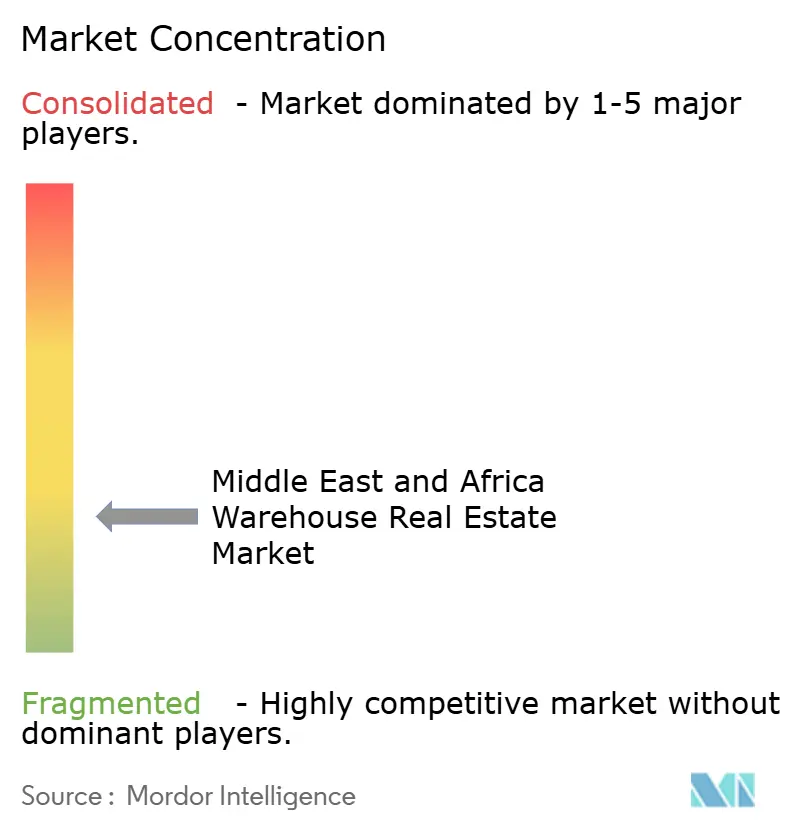
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Imóveis para Armazéns no Oriente Médio e África por Mordor Intelligence
O tamanho do Mercado de Imóveis para Armazéns no Oriente Médio e África está projetado em 18,23 bilhões de USD em 2026, 19,64 bilhões de USD em 2027, e deve atingir 28,61 bilhões de USD até 2032, crescendo a um CAGR de 7,81% de 2027 a 2032.
O mercado de imóveis para armazéns no Oriente Médio e África é sustentado pela demanda por espaços modernos de distribuição próximos a portos, aeroportos, zonas industriais e grandes cidades. A nova capacidade é cada vez mais projetada para manuseio mais rápido, controle de temperatura mais eficiente e conexões confiáveis com redes rodoviárias, ferroviárias e marítimas. Os incorporadores estão se concentrando em edifícios Classe A porque os grandes ocupantes precisam de especificações consistentes e padrões de conformidade. O mercado de imóveis para armazéns no Oriente Médio e África também tem espaço para crescer nas cidades africanas onde o armazenamento moderno ainda é limitado, especialmente onde a distribuição de alimentos, a entrega ao consumidor e a manufatura local estão se expandindo ao mesmo tempo. O investimento tende a favorecer localizações com serviços públicos confiáveis, direitos fundiários claros e acesso de transporte estabelecido. Também favorecerá projetos que possam oferecer aos inquilinos custos operacionais previsíveis, áreas de carregamento adequadas e espaço para expansão sem interromper as operações existentes.
Principais Conclusões do Relatório
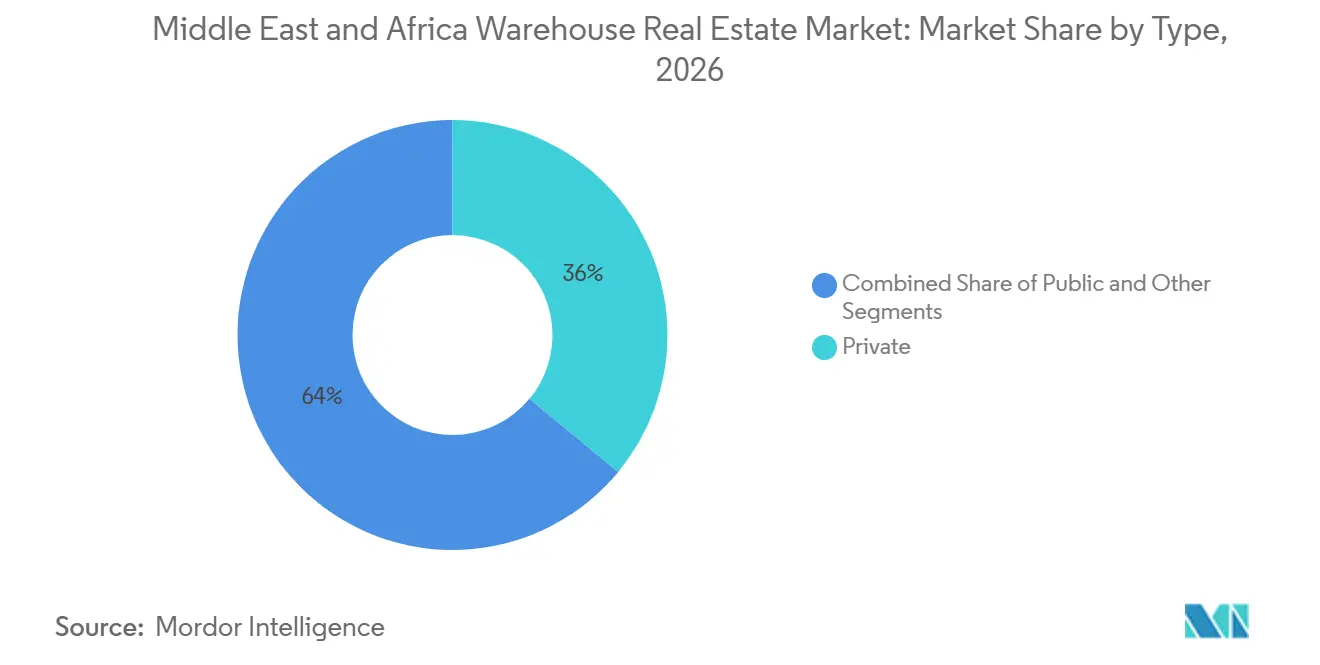
- Por tipo, os armazéns privados detinham 36,00% da participação do mercado de imóveis para armazéns no Oriente Médio e África em 2026, enquanto outros formatos têm previsão de crescimento a um CAGR de 8,60% até 2032.
- Por controle de temperatura, os armazéns gerais representavam 55,00% do tamanho do mercado de imóveis para armazéns no Oriente Médio e África em 2026, enquanto os armazéns refrigerados têm previsão de crescimento a um CAGR de 8,20% até 2032.
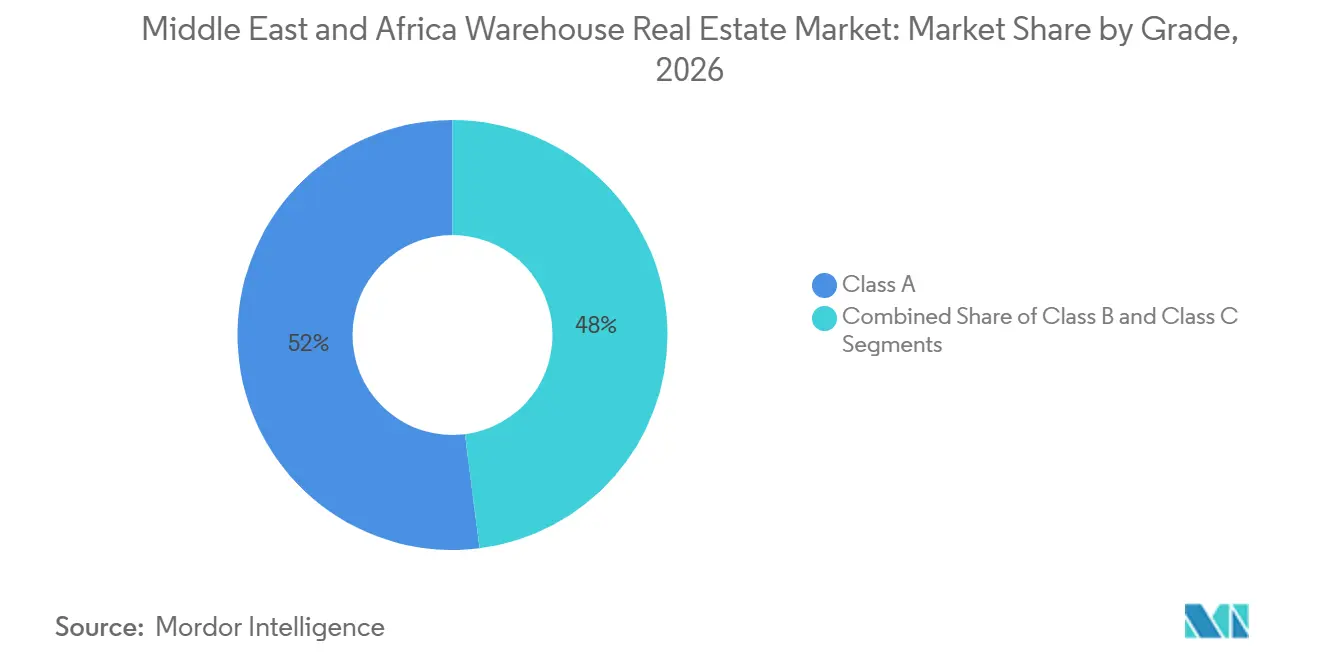
- Por categoria, as instalações Classe A detinham 52,00% da participação do mercado de imóveis para armazéns no Oriente Médio e África em 2026 e têm previsão de crescimento a um CAGR de 9,00% até 2032.
- Por tamanho de armazém, as instalações acima de 250.000 pés quadrados detinham 44,00% do tamanho do mercado de imóveis para armazéns no Oriente Médio e África em 2026, enquanto as instalações abaixo de 50.000 pés quadrados têm previsão de crescimento a um CAGR de 8,80% até 2032.
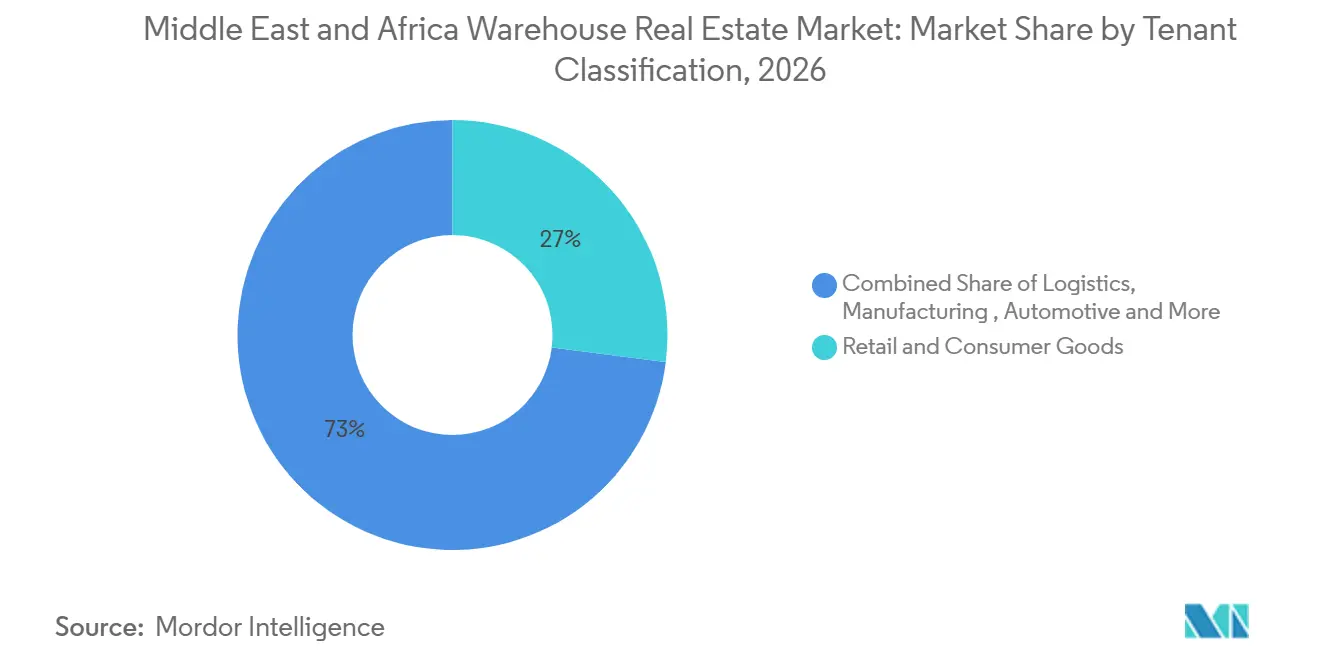
- Por classificação de inquilino, varejo e bens de consumo detinham 27% da participação do mercado de imóveis para armazéns no Oriente Médio e África em 2026, enquanto alimentos e bebidas têm previsão de crescimento a um CAGR de 8,50% até 2032.
- Por geografia, os Emirados Árabes Unidos detinham 35,00% da participação do mercado de imóveis para armazéns no Oriente Médio e África em 2026, enquanto a Arábia Saudita tem previsão de crescimento a um CAGR de 9,20% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão dos Centros Logísticos de Jebel Ali, Khalifa, Riade e Jeddah | +2.0% | Emirados Árabes Unidos e Arábia Saudita, com repercussão em Omã e Bahrein | Curto prazo (≤ 2 anos) |
| Alta Penetração de Smartphones e Atendimento ao Comércio Eletrônico | +1.6% | Conselho de Cooperação do Golfo, Egito e Nigéria | Curto prazo (≤ 2 anos) |
| Visão Saudita e Programas de Diversificação Econômica do Golfo | +1.4% | Arábia Saudita e Conselho de Cooperação do Golfo em geral | Médio prazo (2-4 anos) |
| Segurança Alimentar, Logística Farmacêutica e de Temperatura Controlada | +0.9% | Conselho de Cooperação do Golfo, Egito e Norte da África | Médio prazo (2-4 anos) |
| Manufatura, Mineração e Centros de Distribuição Regional | +0.7% | Arábia Saudita, África do Sul e Nigéria | Médio prazo (2-4 anos) |
| Parques Industriais, Zonas Econômicas Especiais e Integração do Comércio Transfronteiriço | +0.6% | Arábia Saudita, Emirados Árabes Unidos e Egito | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Centros Logísticos de Jebel Ali, Khalifa, Riade e Jeddah
Os centros logísticos portuários e aeroportuários estão aumentando a demanda por edifícios que possam movimentar mercadorias rapidamente entre os modais de transporte. Jeddah também se beneficia da modernização concluída pela DP World do Terminal Sul de Contêineres, que elevou a capacidade para 4 milhões de unidades equivalentes a vinte pés em 2025[1]. Esses investimentos fortalecem o argumento para espaços de armazém próximos com alto rendimento e acesso a operadores logísticos qualificados. Eles também incentivam os ocupantes a posicionarem o estoque regional mais próximo dos pontos de entrada, em vez de mantê-lo em instalações dispersas com conexões de transporte mais fracas. O mercado de imóveis para armazéns no Oriente Médio e África, portanto, tende a registrar sua demanda de curto prazo mais forte em torno dos principais pontos de entrada comercial estabelecidos. Esse padrão pode se estender a locais no interior apenas onde as conexões rodoviárias e ferroviárias possam movimentar cargas de forma confiável a partir dos portos, permitindo que os inquilinos evitem atrasos, limitem o manuseio repetido e atendam clientes domésticos e transfronteiriços a partir de uma base operacional prática.
Alta Penetração de Smartphones e Atendimento ao Comércio Eletrônico
O varejo online está mudando o tipo de espaço de armazém que os inquilinos precisam, especialmente próximo a grandes áreas urbanas. A GSMA reportou 48,1 milhões de conexões móveis ativas na Arábia Saudita e 21,9 milhões nos Emirados Árabes Unidos em 2025[2]. O alto uso de dispositivos móveis apoia pedidos digitais frequentes e aumenta o valor do atendimento rápido. A Amazon inaugurou seu primeiro centro de atendimento em Abu Dhabi nas Zonas Econômicas Khalifa de Abu Dhabi em 2026, demonstrando como os operadores estão posicionando capacidade dentro de zonas logísticas bem conectadas. O mercado de imóveis para armazéns no Oriente Médio e África precisa de mais instalações pequenas e flexíveis para apoiar a entrega no mesmo dia e de curta distância. Essa preferência pode pressionar o solo urbano, onde os terrenos industriais são escassos e as aprovações podem levar tempo. Também recompensa os incorporadores que conseguem oferecer locais suficientemente próximos dos clientes, mantendo o acesso de veículos, a atividade de carregamento e os requisitos de planejamento local sob controle. Uma instalação urbana bem localizada pode encurtar as rotas de entrega. No entanto, o edifício ainda deve ter espaço suficiente para movimentação de veículos, carregamento seguro, armazenamento de estoque e os padrões de entrega em constante mudança de varejistas e prestadores de logística terceirizada.
Visão Saudita e Programas de Diversificação Econômica do Golfo
A política industrial e logística da Arábia Saudita está direcionando o investimento privado para novas cadeias de suprimentos e distritos industriais. A SAL Logistics Services e a Sela assinaram um acordo de 1,07 bilhão de USD em março de 2025 para a Zona Logística SAL ao norte de Riade[3]. O projeto de 1,57 milhão de metros quadrados está planejado como um centro multimodal com ligações aéreas, rodoviárias e ferroviárias futuras. A DHL Supply Chain também anunciou um investimento de 136,5 milhões de USD para uma instalação multiusuário na Zona Logística Integrada Especial. Esses projetos ampliam a base de inquilinos além do varejo para manufatura, aviação e distribuição regional. Eles criam um pipeline mais claro para fornecedores e empresas de logística que precisam de espaço antes, durante e depois que as mercadorias passam pelas redes aeroportuárias e industriais. O mercado de imóveis para armazéns no Oriente Médio e África se beneficia quando a infraestrutura pública e os compromissos de inquilinos privados avançam juntos. Essa relação pode melhorar a viabilidade dos projetos porque os incorporadores podem planejar em torno de conexões de transporte confirmadas, e os ocupantes podem ocupar espaços com maior confiança de que o distrito industrial circundante será funcional, acessível e capaz de apoiar suas necessidades de mão de obra.
Segurança Alimentar, Logística Farmacêutica e Redes de Distribuição Regional
As políticas de segurança alimentar e a produção farmacêutica estão aumentando a necessidade de edifícios com controle de temperatura. A RSA Cold Chain inaugurou uma instalação em Jebel Ali em setembro de 2025 com 40.000 posições de paletes e certificações de segurança alimentar. A DP World também iniciou obras em uma instalação de armazenamento a frio de 29 milhões de USD na Cidade 6 de Outubro, no Egito, em outubro de 2025. A instalação terá 8 câmaras controladas de forma independente e 25.000 posições de paletes. O Banco Mundial identificou o armazenamento inadequado como um dos principais contribuintes para as perdas de alimentos na África. Manufatura, mineração, zonas econômicas especiais e comércio transfronteiriço podem adicionar demanda por armazéns gerais ao lado dessa necessidade de cadeia de frio. Juntas, essas atividades aumentam o valor de locais que podem combinar armazenamento comum, temperaturas controladas, manuseio alfandegário e conexões confiáveis com rotas de distribuição regional. Instalações com essa combinação podem atender a uma base de clientes mais ampla, embora exijam controles operacionais mais rigorosos e planejamento técnico do que um armazém convencional projetado apenas para produtos secos.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Capital Institucional Limitado e Altos Custos de Financiamento Local | -1.1% | África Subsaariana e Oriente Médio e Norte da África fora do Conselho de Cooperação do Golfo | Longo prazo (≥ 4 anos) |
| Energia, Estradas e Infraestrutura de Serviços Públicos Não Confiáveis | -0.8% | Nigéria, África do Sul, Egito e Quênia | Longo prazo (≥ 4 anos) |
| Complexidade de Titulação de Terras, Planejamento e Aprovação Municipal | -0.6% | Oriente Médio e Norte da África e África Subsaariana | Médio prazo (2-4 anos) |
| Volatilidade Cambial, Ocupação Informal e Risco de Crédito de Inquilinos | -0.5% | África Subsaariana e Egito | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Capital Institucional Limitado e Altos Custos de Financiamento Local
O desenvolvimento de armazéns requer capital de longo prazo, mas o financiamento permanece desigual fora do Conselho de Cooperação do Golfo. Os incorporadores em vários países africanos frequentemente precisam de um inquilino âncora antes que um projeto possa avançar. Isso reduz a oferta de edifícios especulativos e limita as opções disponíveis para ocupantes em crescimento. A diferença entre projetos do Golfo bem financiados e projetos africanos menores pode ampliar a lacuna na qualidade dos edifícios. Também pode dificultar que os inquilinos encontrem espaços que atendam a padrões internacionais em mercados onde a demanda do consumidor está crescendo. Ainda assim, o financiamento de construção de longo prazo, as práticas de avaliação de propriedades e a propriedade institucional ainda não estão totalmente desenvolvidos. O mercado de imóveis para armazéns no Oriente Médio e África pode, portanto, se desenvolver em velocidades diferentes em toda a região. Instrumentos de financiamento local e oportunidades de saída confiáveis serão importantes para atrair mais capital privado para esses locais. Sem eles, os incorporadores podem se concentrar em projetos sob medida e adiar novas instalações até que tenham garantido um ocupante, limitando o espaço disponível para inquilinos menores.
Restrições de Infraestrutura, Terrenos e Risco de Inquilinos
A eletricidade não confiável, o congestionamento de estradas e os atrasos nos serviços públicos aumentam os custos de construção e operação para os usuários de armazéns. A Administração de Comércio Internacional dos Estados Unidos observa que as restrições logísticas continuam sendo um desafio significativo na Nigéria. Os incorporadores podem precisar fornecer energia de reserva, infraestrutura de local mais robusta e tempo extra para aprovações. A incerteza sobre a titulação de terras pode atrasar o desenvolvimento e aumentar o custo de capital antes que um edifício seja ocupado. A volatilidade cambial e a ocupação informal também podem enfraquecer a qualidade de crédito dos inquilinos e limitar contratos de longo prazo. Essas restrições significam que o mercado de imóveis para armazéns no Oriente Médio e África exigirá uma seleção cuidadosa de localização, particularmente fora das zonas logísticas mais bem conectadas. Incorporadores e inquilinos precisarão avaliar tempos de deslocamento, desempenho dos serviços públicos, documentação fundiária, segurança e os custos de manutenção de equipamentos antes de decidir se os aluguéis de terrenos mais baixos compensam os desafios operacionais de uma localização menos desenvolvida. Eles também podem causar grandes diferenças no desempenho operacional entre dois locais na mesma cidade, dependendo do acesso à energia, estradas, aprovações e inquilinos confiáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Propriedade Privada Ancora o Maior SegmentoOs armazéns privados detinham 36,00% da participação do mercado de imóveis para armazéns no Oriente Médio e África em 2026. Essa posição reflete o interesse dos investidores em ativos que podem ser gerenciados por meio de um único proprietário ou plataforma de portfólio. O AD Ports Group concluiu a venda de 3 armazéns nas Zonas Econômicas Khalifa de Abu Dhabi para a Aldar Properties em abril de 2026 por 177 milhões de USD. Os ativos adicionaram 163.000 metros quadrados de espaço industrial e logístico ao portfólio da Aldar. A transação mostra que propriedades de armazém estabilizadas podem atrair compradores institucionais onde a ocupação e o acesso ao transporte são fortes. A propriedade pública permanece relevante onde órgãos governamentais desenvolvem grandes distritos logísticos e arrendam capacidade para inquilinos.
Outros formatos têm previsão de crescimento a um CAGR de 8,60% até 2032. Essa categoria inclui co-armazenamento, unidades flexíveis e arranjos de armazenamento sob demanda. Esses produtos podem ser adequados para pequenas e médias empresas que não podem se comprometer com contratos de longo prazo. Eles também ajudam os inquilinos do varejo online a ajustar a capacidade em torno da demanda sazonal. O mercado de imóveis para armazéns no Oriente Médio e África tende a usar esses formatos com mais frequência em grandes cidades e novos clusters industriais. Seu sucesso dependerá de zoneamento adequado, condições de arrendamento acessíveis e gestão predial confiável no dia a dia. Os provedores também precisarão manter segurança, precisão de estoque, acesso ao transporte e preços transparentes para inquilinos que usam apenas parte de uma instalação maior.

Por Controle de Temperatura:
Os Armazéns Gerais Mantêm a Maior BaseOs armazéns gerais representavam 55,00% do tamanho do mercado de imóveis para armazéns no Oriente Médio e África em 2026. Eles apoiam a movimentação de bens de consumo, insumos industriais e produtos não perecíveis em toda a região. Seu amplo uso os torna essenciais dentro de zonas portuárias, zonas francas e centros de distribuição no interior. Os incorporadores podem construir espaços gerais com menor complexidade técnica do que o armazenamento a frio especializado. Isso torna o formato adequado para uma ampla variedade de inquilinos. As instalações gerais continuarão a formar a base do fornecimento de armazéns mesmo com a expansão da demanda especializada. Seu amplo papel significa que podem apoiar muitos tipos de mercadorias. No entanto, os proprietários ainda precisam fornecer padrões de segurança adequados, eficiência de carregamento, layouts de armazenamento utilizáveis e práticas de manutenção que permitam que diversos ocupantes trabalhem sem interrupção. Os proprietários de armazéns gerais também precisam planejar para as mudanças nos requisitos dos clientes, incluindo armazenamento em paletes, cross-docking, embalagem e manuseio de devoluções. Essas funções são frequentemente menos exigentes tecnicamente do que a refrigeração, mas ainda requerem espaço bem projetado, fluxos de trabalho seguros e gestão confiável. Um edifício que pode acomodar diferentes usuários pode manter sua relevância à medida que as necessidades dos inquilinos mudam nas atividades de varejo, manufatura e distribuição. Também pode fornecer uma ponte operacional para empresas que começam com distribuição regional e posteriormente adicionam atendimento local, montagem leve ou serviços de logística de valor agregado. Essa flexibilidade apoia a ocupação, embora dependa de design adequado e gestão de propriedades responsiva. Também depende de estruturas de arrendamento razoáveis, gestão precisa de encargos de serviço e regras operacionais claras para instalações compartilhadas em diferentes locais e grupos de inquilinos.
Os armazéns refrigerados têm previsão de crescimento a um CAGR de 8,20% até 2032. Importações de alimentos, produção local de alimentos, produtos farmacêuticos e serviços de comércio rápido precisam de temperaturas controladas. A instalação planejada da DP World no Egito foi projetada para atender às cadeias de suprimentos de alimentos e agrícolas por meio de 8 câmaras com controle de temperatura. As instalações de frio modernas precisam de energia contínua, pessoal treinado e sistemas de monitoramento detalhados. A Maersk identificou ferramentas digitais, incluindo monitoramento por Internet das Coisas, como importantes para a visibilidade da cadeia de frio no Oriente Médio. Esses requisitos elevam as barreiras de entrada, mas podem apoiar ativos de maior qualidade no mercado de imóveis para armazéns no Oriente Médio e África. Eles também tornam a confiabilidade da eletricidade, dos equipamentos de refrigeração, das equipes de manutenção e do rastreamento de produtos central para as decisões dos inquilinos.
Por Categoria:
As Instalações Classe A Lideram a Demanda e o CrescimentoAs instalações Classe A detinham 52,00% da participação do mercado de imóveis para armazéns no Oriente Médio e África em 2026. O segmento se beneficia da demanda por pé-direito livre, capacidade de carregamento, segurança contra incêndio, sistemas digitais e acesso confiável ao transporte. Os grandes inquilinos internacionais também precisam de edifícios que atendam a padrões internos consistentes em vários países. Os novos projetos são, portanto, cada vez mais projetados com especificações institucionais desde o início. Os edifícios certificados podem facilitar que os inquilinos atendam aos seus próprios requisitos de sustentabilidade e relatórios. Isso ajuda as propriedades Classe A a atrair prestadores de logística, empresas de bens de consumo e fabricantes. Esses ocupantes frequentemente atribuem alto valor a condições de trabalho seguras, desempenho predial previsível e a capacidade de conectar operações locais com suas cadeias de suprimentos regionais.
As instalações Classe A têm previsão de crescimento a um CAGR de 9,00% até 2032. A Agility Logistics Parks inaugurou um parque logístico em Jeddah em novembro de 2025, com 6 armazéns Classe A em um terreno de 576.760 metros quadrados. A instalação atende inquilinos de varejo, tecnologia, automotivo, energia e comércio eletrônico. O estoque mais antigo Classe B e Classe C ainda pode atender usuários sensíveis a custos, mas pode precisar de melhorias para permanecer competitivo. Certificações de edifícios como Liderança em Energia e Design Ambiental e Excelência em Design para Maiores Eficiências podem influenciar a seleção de inquilinos. O mercado de imóveis para armazéns no Oriente Médio e África está se tornando mais dividido entre edifícios modernos e estoque mais antigo com potencial de melhoria limitado. Os proprietários de instalações mais antigas podem precisar investir em sistemas de carregamento, resiliência de energia, equipamentos de segurança e ferramentas digitais para proteger a ocupação.
Por Tamanho de Armazém:
As Grandes Instalações Detêm o Maior ValorOs armazéns acima de 250.000 pés quadrados representavam 44,00% do tamanho do mercado de imóveis para armazéns no Oriente Médio e África em 2026. As grandes instalações são utilizadas por varejistas, prestadores de logística terceirizada, fabricantes e grandes distribuidores. Elas podem consolidar estoques, apoiar a automação e reduzir o número de locais de manuseio separados. Os grandes edifícios, no entanto, continuam sendo centrais onde a demanda industrial, a disponibilidade de terrenos e a escala da rede coincidem. Seu papel é especialmente importante para ocupantes que precisam de gestão centralizada de estoque e altos volumes, mas não requerem uma localização dentro de uma área urbana densa. Grandes locais podem dar a esses inquilinos espaço para equipamentos de manuseio, áreas para funcionários, espaço de preparação e possível expansão futura, o que pode ser difícil de garantir em um pequeno armazém urbano.
Os armazéns abaixo de 50.000 pés quadrados têm previsão de crescimento a um CAGR de 8,80% até 2032. Essas unidades são úteis para entrega na última milha, estoque local e operações de inquilinos menores. Elas podem ser posicionadas mais próximas de áreas densas de clientes do que grandes centros de distribuição. Edifícios menores também permitem que as empresas entrem em uma zona logística sem se comprometer com espaço excessivo. O mercado de imóveis para armazéns no Oriente Médio e África pode se beneficiar desse formato à medida que o comércio eletrônico e os serviços de entrega urbana se expandem. No entanto, os altos custos de terrenos e as regras de planejamento local podem limitar sua disponibilidade nos distritos urbanos mais movimentados. Os incorporadores devem equilibrar a proximidade de entrega em relação aos níveis de aluguel, acesso de veículos, requisitos de tráfego local e a necessidade prática de espaço adequado de carregamento e estacionamento.
Por Classificação de Inquilino:
Varejo e Bens de Consumo Formam a Maior BaseVarejo e bens de consumo detinham 27,00% da demanda de inquilinos em 2026. Esses inquilinos requerem capacidade de distribuição para mercadorias importadas, bens de consumo de giro rápido e reabastecimento de lojas locais. Eles valorizam localizações que conectam portos, zonas francas, estradas principais e centros de clientes. O varejo digital adicionou demanda por processamento de pedidos mais rápido e redes de entrega menores. Os operadores de armazéns podem responder por meio de espaço compartilhado, mais docas de carregamento e sistemas de estoque aprimorados. Esse grupo de inquilinos continua sendo uma ampla fonte de demanda para o mercado de imóveis para armazéns no Oriente Médio e África. Seus requisitos variam por produto, mas o acesso confiável a compradores, lojas e infraestrutura de transporte o torna uma importante fonte de ocupação tanto para grandes centros de distribuição regional quanto para instalações menores que atendem às cidades.
Alimentos e bebidas têm previsão de crescimento a um CAGR de 8,50% até 2032. O segmento requer uma combinação de armazenamento geral e capacidade com controle de temperatura para apoiar a distribuição de alimentos e os requisitos de qualidade do produto. O segmento precisa tanto de espaço geral quanto refrigerado, dependendo do produto. A DP World anunciou o Dubai Food District em janeiro de 2026, com armazéns frigoríficos planejados, armazéns com controle de temperatura, instalações de processamento e serviços de suporte digital. Os inquilinos farmacêuticos e de saúde precisam de acesso controlado e gestão de temperatura em conformidade. Empresas de manufatura, logística e prestadores de logística terceirizada também apoiam a ocupação de longo prazo em áreas industriais. Uma combinação mais ampla de inquilinos pode reduzir a dependência de qualquer fonte única de demanda. Também pode apoiar uma demanda de arrendamento mais estável quando os gastos do consumidor, a produção industrial ou os volumes de comércio se movem em velocidades diferentes no mercado de imóveis para armazéns no Oriente Médio e África.
Análise Geográfica
Os Emirados Árabes Unidos detinham 35,00% da participação do mercado de imóveis para armazéns no Oriente Médio e África em 2026. O país se beneficia de Jebel Ali, do Porto Khalifa, de zonas francas e de conexões estabelecidas com rotas comerciais regionais. As Zonas Econômicas Khalifa de Abu Dhabi também continuam a atrair investidores devido à conectividade portuária e de zona industrial. Essas conexões podem ajudar os ocupantes a combinar mercadorias importadas, distribuição local e atividade industrial dentro de um único sistema logístico, reduzindo a necessidade de locais de manuseio separados.
A Arábia Saudita tem previsão de crescimento a um CAGR de 9,20% até 2032. Grandes projetos liderados por políticas estão fortalecendo o desenvolvimento industrial e de armazéns em torno de Riade, Jeddah e Dammam. A zona logística planejada da SAL ao norte de Riade mostra a escala dos projetos sendo perseguidos no país. A Agility Logistics Parks e o ROSHN Group formaram uma joint venture em março de 2026 para um parque logístico em Jeddah avaliado em 667 milhões de USD. A Arábia Saudita combina grande demanda doméstica com uma base industrial em expansão, tornando-a um importante local de crescimento para o mercado de imóveis para armazéns no Oriente Médio e África. O ritmo de desenvolvimento ainda dependerá da entrega oportuna de infraestrutura, do acesso prático ao local e da capacidade de converter projetos anunciados em instalações arrendadas e em operação.
Egito, Nigéria e África do Sul continuam sendo importantes locais africanos, embora suas condições de desenvolvimento sejam diferentes. A DP World inaugurou o Parque Logístico Sokhna de 85 milhões de USD na Zona Econômica do Canal de Suez do Egito em outubro de 2025. O projeto cobre quase 300.000 metros quadrados e pretende ser um centro de distribuição integrado. A Nigéria tem forte potencial de demanda, mas enfrenta desafios de infraestrutura e custos operacionais. A África do Sul se beneficia de uma base logística mais estabelecida, enquanto restrições de energia e de local podem afetar o novo fornecimento. Omã, Catar e Bahrein também podem se beneficiar de zonas econômicas especiais e conexões de comércio transfronteiriço. Suas perspectivas dependem da eficácia com que a atividade portuária, os terrenos industriais, os processos alfandegários e as conexões rodoviárias são reunidos para inquilinos que buscam capacidade de distribuição regional.
Cenário Competitivo
O mercado de imóveis para armazéns no Oriente Médio e África inclui incorporadores logísticos, operadores portuários, proprietários de zonas industriais, investidores imobiliários e provedores especializados de armazéns. A concorrência é mais intensa nas zonas logísticas estabelecidas do Golfo, onde edifícios, serviços públicos e conexões de transporte já estão disponíveis. O capital global está cada vez mais buscando projetos com inquilinos estabelecidos e estruturas de propriedade transparentes. Os incorporadores locais mantêm vantagem onde o acesso a terrenos e o conhecimento regulatório são importantes. O mercado ainda tem espaço para novos provedores em armazenamento a frio, instalações farmacêuticas e locais de atendimento urbano. A entrada nessas áreas requer design cuidadoso do projeto, fornecimento confiável de serviços públicos e demanda clara de inquilinos, porque um edifício especializado não pode ser facilmente reconvertido se seus sistemas ou localização não corresponderem às necessidades do cliente. Essas áreas requerem capacidades diferentes e podem recompensar operadores que entendem sistemas especializados em vez de depender apenas de edifícios de armazenamento padrão.
O AD Ports Group e a Aldar Properties ilustram como os incorporadores podem reciclar capital por meio da venda de armazéns estabilizados. Sua transação de abril de 2026 transferiu 3 armazéns das Zonas Econômicas Khalifa de Abu Dhabi por 177 milhões de USD. Essa abordagem pode permitir que grupos vinculados a portos reinvistam em nova capacidade industrial, ao mesmo tempo que dá aos investidores imobiliários acesso a ativos geradores de renda. A Agility Logistics Parks também expandiu sua presença na Arábia Saudita por meio de seu parque em Jeddah e de sua joint venture com a ROSHN. A concorrência favorecerá empresas que possam desenvolver, arrendar e gerenciar instalações de alta especificação em vários locais. Também favorecerá empresas que possam trabalhar com proprietários de terrenos do setor público, manter padrões operacionais consistentes e oferecer aos inquilinos espaço para expandir dentro da mesma rede regional.
O investimento em cadeia de frio é outra área competitiva porque os inquilinos de alimentos e saúde requerem operações especializadas. A instalação da RSA Cold Chain em Jebel Ali combina grande capacidade de paletes com credenciais de segurança alimentar. O projeto de armazenamento a frio da DP World no Egito acrescenta um segundo exemplo de um operador que se expande além dos edifícios de distribuição padrão. Os incorporadores que garantem confiabilidade de energia, expertise técnica e locais adequados podem construir uma posição mais forte nessa parte do mercado de imóveis para armazéns no Oriente Médio e África. O campo competitivo permanece mais fragmentado em muitos locais africanos porque o fornecimento institucional ainda é limitado. Isso pode criar espaço para parcerias locais, mas também pode tornar a execução do projeto mais dependente de infraestrutura específica do local, financiamento e condições de crédito dos inquilinos. Os operadores que entram nesses mercados precisam entender como cada localização funciona na prática. Um local pode parecer adequado com base no aluguel ou na disponibilidade de terrenos, mas ainda enfrentar atrasos relacionados a estradas, conexões de serviços públicos, processos alfandegários ou aprovações locais. O mesmo problema se aplica à seleção de inquilinos, uma vez que os proprietários de armazéns precisam de clientes com práticas operacionais adequadas e força financeira suficiente para apoiar os compromissos de arrendamento. Parcerias com operadores portuários, autoridades de zonas industriais e prestadores de serviços locais podem reduzir alguns desses riscos. Elas não eliminam a necessidade de diligência detalhada antes do início do desenvolvimento. Para os investidores, a diferença entre um ativo forte e um difícil pode depender tanto da execução e da confiabilidade operacional quanto da demanda principal. Isso torna a gestão local experiente um importante fator competitivo em toda a região.
Líderes do Setor de Imóveis para Armazéns no Oriente Médio e África
-
Prologis, Inc.
-
Gulf Related
-
Aldar Properties PJSC
-
Aramex PJSC
-
Emaar Properties PJSC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Imóveis para Armazéns no Oriente Médio e África Empresas cobertas neste relatório
- Prologis, Inc.
- Gulf Related
- Aldar Properties PJSC
- Aramex PJSC
- Emaar Properties PJSC
- Mubadala Investment Company
- Agility Global PLC
- DP World Limited
- Red Sea International Company
- Panattoni Development Company, Inc.
- GLP Pte. Ltd.
- CBRE Group, Inc.
- JLL
- Cushman & Wakefield plc
- Gulf Warehousing Company Q.P.S.C.
- ASYAD Group
- Dubai Industrial City
- Al-Futtaim Logistics
- Saudi Logistics Services Company
- Dubai South Properties
Desenvolvimentos industriais recentes em Mercado de Imóveis para Armazéns no Oriente Médio e África
- Maio de 2026: A Gallega Global Logistics inaugurou um centro de logística terceirizada multiusuário de 215.000 pés quadrados na Zona Franca de Jebel Ali, Dubai. O local possui sistemas de gestão de armazéns e capacidade de armazenamento flexível para distribuição nos Emirados Árabes Unidos e no Conselho de Cooperação do Golfo.
- Abril de 2026: O AD Ports Group concluiu a venda de 3 armazéns das Zonas Econômicas Khalifa de Abu Dhabi para a Aldar Properties por 177 milhões de USD. Os ativos adicionaram 163.000 metros quadrados de espaço industrial e logístico ao portfólio da Aldar.
- Março de 2026: A Agility Logistics Parks e o ROSHN Group formaram uma joint venture para desenvolver um parque logístico Classe A em Jeddah com valor de projeto de 667 milhões de USD. O empreendimento está planejado em 1,3 milhão de metros quadrados e será entregue em 3 fases.
Escopo do Relatório do Mercado de Imóveis para Armazéns no Oriente Médio e África
Visão geral da segmentação
| Público |
| Privado |
| Outros |
| Armazém Geral |
| Armazém Refrigerado |
| Classe A |
| Classe B |
| Classe C |
| Armazéns de Pequena Escala, Abaixo de 50.000 pés quadrados |
| Armazéns de Média Escala, 50.000-250.000 pés quadrados |
| Armazéns de Grande Escala, Acima de 250.000 pés quadrados |
| Manufatura |
| Varejo e Bens de Consumo |
| Alimentos e Bebidas |
| Farmacêuticos e Saúde |
| Logística |
| Outros Usuários Finais |
| Arábia Saudita |
| Emirados Árabes Unidos |
| Nigéria |
| Egito |
| África do Sul |
| Restante do Oriente Médio e África |
| Por Tipo | Público |
| Privado | |
| Outros | |
| Por Controle de Temperatura | Armazém Geral |
| Armazém Refrigerado | |
| Por Categoria | Classe A |
| Classe B | |
| Classe C | |
| Por Tamanho de Armazém | Armazéns de Pequena Escala, Abaixo de 50.000 pés quadrados |
| Armazéns de Média Escala, 50.000-250.000 pés quadrados | |
| Armazéns de Grande Escala, Acima de 250.000 pés quadrados | |
| Por Classificação de Inquilino | Manufatura |
| Varejo e Bens de Consumo | |
| Alimentos e Bebidas | |
| Farmacêuticos e Saúde | |
| Logística | |
| Outros Usuários Finais | |
| Por País | Arábia Saudita |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| África do Sul | |
| Restante do Oriente Médio e África |
Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de imóveis para armazéns no Oriente Médio e África em 2026?
O setor está avaliado em 18,23 bilhões de USD em 2026 e tem projeção de atingir 28,61 bilhões de USD até 2032. O crescimento é sustentado pela demanda por instalações modernas de distribuição próximas a pontos de entrada logísticos estabelecidos e grandes centros urbanos de clientes.
Qual taxa de crescimento é esperada até 2032?
O CAGR previsto é de 7,81% de 2027 a 2032. As perspectivas refletem a demanda por oferta Classe A, espaço com controle de temperatura e edifícios flexíveis que possam atender às necessidades do comércio eletrônico e da distribuição regional.
Qual país tem a maior participação em 2026?
Os Emirados Árabes Unidos lideram com uma participação de 35,00% em 2026. A conectividade portuária, de zona franca e industrial apoia sua posição dentro das redes regionais de armazéns.
Qual país tem projeção de crescimento mais rápido?
A Arábia Saudita tem previsão de expansão a um CAGR de 9,20% até 2032. Grandes zonas logísticas e programas de investimento industrial estão fortalecendo a atividade de desenvolvimento em Riade, Jeddah e Dammam.
Qual categoria de armazém lidera o setor?
As instalações Classe A representam 52% em 2026 e têm previsão de crescimento a um CAGR de 9,00%. Essas instalações atraem inquilinos que precisam de especificações consistentes, capacidade de carregamento confiável, sistemas de segurança e acesso eficiente às redes de transporte.
Qual grupo de inquilinos está crescendo mais rapidamente?
Alimentos e bebidas têm previsão de crescimento a um CAGR de 8,50% até 2032. O segmento requer uma combinação de armazenamento geral e capacidade com controle de temperatura para apoiar a distribuição de alimentos e os requisitos de qualidade do produto.