
Taille et part du marché de l'immobilier logistique au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 18.23 Milliards de dollars |
| Taille du Marché (2027) | 19.64 Milliards de dollars |
| Taille du Marché (2032) | 28.61 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.81 % |
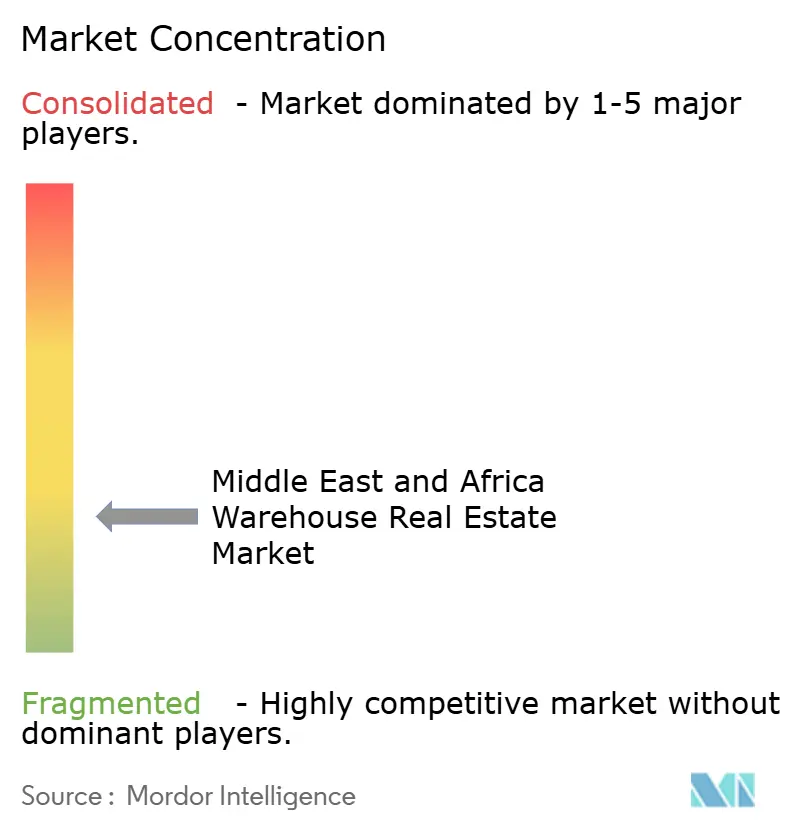
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'immobilier logistique au Moyen-Orient et en Afrique par Mordor Intelligence
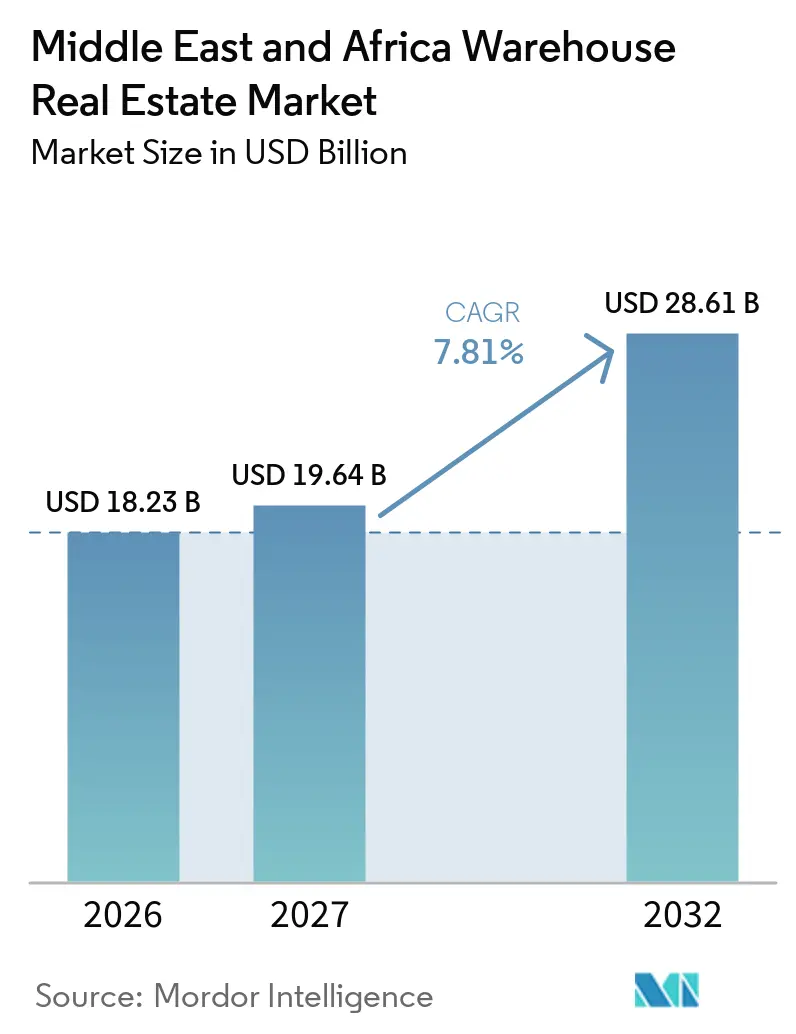
La taille du marché de l'immobilier logistique au Moyen-Orient et en Afrique est estimée à 18,23 milliards USD en 2026, à 19,64 milliards USD en 2027, et devrait atteindre 28,61 milliards USD d'ici 2032, avec un CAGR de 7,81 % de 2027 à 2032.
Le marché de l'immobilier logistique au Moyen-Orient et en Afrique est soutenu par la demande d'espaces de distribution modernes à proximité des ports, des aéroports, des zones industrielles et des grandes villes. Les nouvelles capacités sont de plus en plus conçues pour une manutention plus rapide, un meilleur contrôle de la température et des liaisons fiables avec les réseaux routiers, ferroviaires et maritimes. Les promoteurs se concentrent sur les bâtiments de classe A, car les grands occupants ont besoin de spécifications cohérentes et de normes de conformité. Le marché de l'immobilier logistique au Moyen-Orient et en Afrique dispose également d'une marge de croissance dans les villes africaines où le stockage moderne reste limité, notamment là où la distribution alimentaire, la livraison aux consommateurs et la fabrication locale se développent simultanément. Les investissements iront probablement vers des emplacements dotés de services publics fiables, de droits fonciers clairs et d'un accès aux transports établi. Ils favoriseront également les projets capables d'offrir aux locataires des coûts d'exploitation prévisibles, des zones de chargement adaptées et des possibilités d'expansion sans perturber les opérations existantes.
Principaux enseignements du rapport
- Par type, les entrepôts privés détenaient 36,00 % de la part du marché de l'immobilier logistique au Moyen-Orient et en Afrique en 2026, tandis que les autres formats devraient croître à un CAGR de 8,60 % jusqu'en 2032.
- Par contrôle de la température, les entrepôts généraux représentaient 55,00 % de la taille du marché de l'immobilier logistique au Moyen-Orient et en Afrique en 2026, tandis que les entrepôts réfrigérés devraient croître à un CAGR de 8,20 % jusqu'en 2032.
- Par catégorie, les installations de classe A détenaient 52,00 % de la part du marché de l'immobilier logistique au Moyen-Orient et en Afrique en 2026 et devraient croître à un CAGR de 9,00 % jusqu'en 2032.
- Par taille d'entrepôt, les installations de plus de 250 000 pieds carrés représentaient 44,00 % de la taille du marché de l'immobilier logistique au Moyen-Orient et en Afrique en 2026, tandis que les installations de moins de 50 000 pieds carrés devraient croître à un CAGR de 8,80 % jusqu'en 2032.
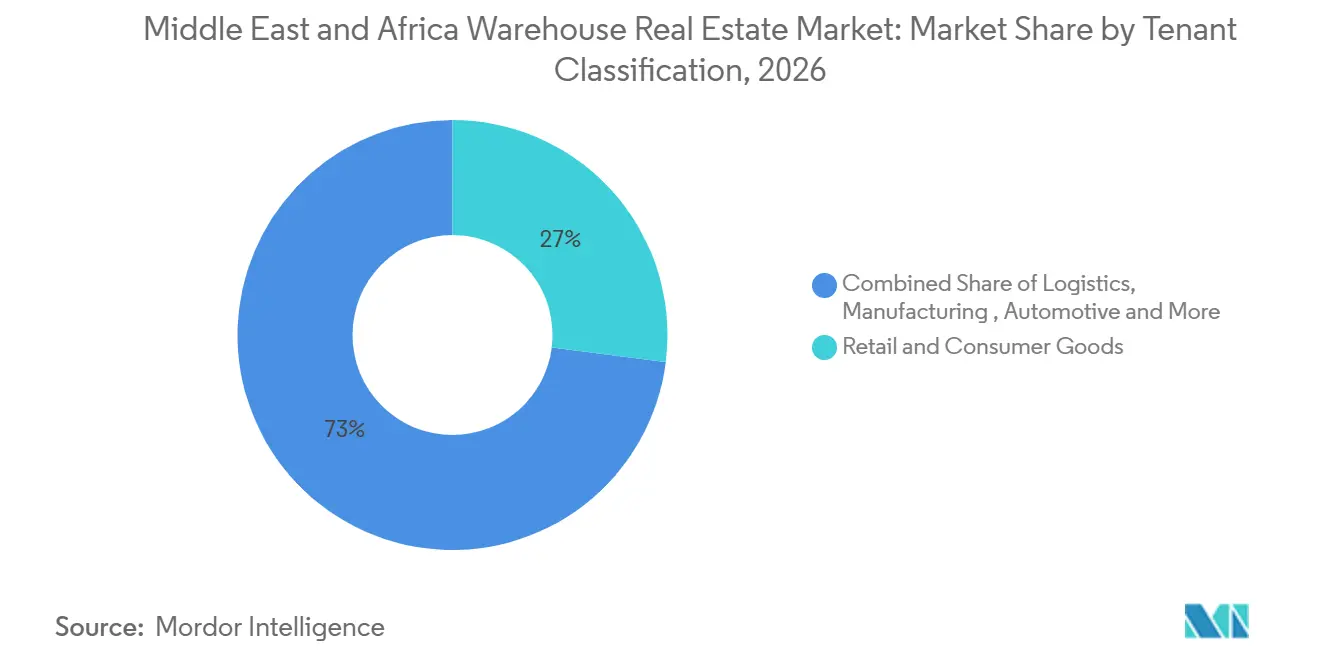
- Par classification des locataires, le commerce de détail et les biens de consommation détenaient 27 % de la part du marché de l'immobilier logistique au Moyen-Orient et en Afrique en 2026, tandis que l'alimentation et les boissons devraient croître à un CAGR de 8,50 % jusqu'en 2032.
- Par géographie, les Émirats arabes unis détenaient 35,00 % de la part du marché de l'immobilier logistique au Moyen-Orient et en Afrique en 2026, tandis que l'Arabie saoudite devrait croître à un CAGR de 9,20 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteurs de croissance | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des pôles logistiques de Jebel Ali, Khalifa, Riyad et Djeddah | +2.0% | Émirats arabes unis et Arabie saoudite, avec des retombées vers Oman et Bahreïn | Court terme (≤ 2 ans) |
| Forte pénétration des smartphones et essor du commerce électronique | +1.6% | Conseil de coopération du Golfe, Égypte et Nigeria | Court terme (≤ 2 ans) |
| Vision saoudienne et programmes de diversification économique du Golfe | +1.4% | Arabie saoudite et Conseil de coopération du Golfe au sens large | Moyen terme (2-4 ans) |
| Sécurité alimentaire, logistique pharmaceutique et à température contrôlée | +0.9% | Conseil de coopération du Golfe, Égypte et Afrique du Nord | Moyen terme (2-4 ans) |
| Industrie manufacturière, mines et pôles de distribution régionale | +0.7% | Arabie saoudite, Afrique du Sud et Nigeria | Moyen terme (2-4 ans) |
| Parcs industriels, zones économiques spéciales et intégration du commerce transfrontalier | +0.6% | Arabie saoudite, Émirats arabes unis et Égypte | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des pôles logistiques de Jebel Ali, Khalifa, Riyad et Djeddah
Les pôles logistiques portuaires et aéroportuaires stimulent la demande de bâtiments capables de déplacer rapidement les marchandises entre les modes de transport. Djeddah bénéficie également de la modernisation achevée par DP World du terminal à conteneurs sud, qui a porté la capacité à 4 millions d'équivalents vingt pieds en 2025[1]. Ces investissements renforcent l'intérêt pour les espaces d'entreposage à proximité, dotés d'un débit élevé et d'un accès à des opérateurs logistiques qualifiés. Ils incitent également les occupants à placer leurs stocks régionaux plus près des points d'entrée, plutôt que de les conserver dans des installations dispersées aux liaisons de transport plus faibles. Le marché de l'immobilier logistique au Moyen-Orient et en Afrique devrait donc connaître sa demande à court terme la plus forte autour des points d'entrée commerciaux établis. Ce schéma pourrait s'étendre aux sites intérieurs uniquement là où les liaisons routières et ferroviaires permettent d'acheminer les marchandises de manière fiable depuis les ports, permettant aux locataires d'éviter les retards, de limiter les manutentions répétées et de servir à la fois les clients nationaux et transfrontaliers depuis une base opérationnelle pratique.
Forte pénétration des smartphones et essor du commerce électronique
Le commerce en ligne modifie le type d'espace d'entreposage dont les locataires ont besoin, notamment à proximité des grandes zones urbaines. La GSMA a signalé 48,1 millions de connexions mobiles actives en Arabie saoudite et 21,9 millions aux Émirats arabes unis en 2025[2]. La forte utilisation des mobiles favorise les commandes numériques fréquentes et accroît la valeur d'une exécution rapide des commandes. Amazon a ouvert son premier centre de traitement des commandes à Abou Dhabi dans les zones économiques Khalifa d'Abou Dhabi en 2026, montrant comment les opérateurs placent leurs capacités au sein de zones logistiques bien connectées. Le marché de l'immobilier logistique au Moyen-Orient et en Afrique a besoin de davantage d'installations petites et flexibles pour soutenir la livraison le jour même et sur de courtes distances. Cette préférence peut exercer une pression sur le foncier urbain, où les sites industriels sont rares et les autorisations peuvent prendre du temps. Elle récompense également les promoteurs capables de proposer des sites suffisamment proches des clients tout en maîtrisant l'accès des véhicules, les activités de chargement et les exigences locales d'urbanisme. Une installation urbaine bien située peut raccourcir les itinéraires de livraison. Cependant, le bâtiment doit encore disposer d'un espace suffisant pour les mouvements de véhicules, le chargement sécurisé, le stockage des stocks et les schémas de livraison changeants des détaillants et des prestataires logistiques tiers.
Vision saoudienne et programmes de diversification économique du Golfe
La politique industrielle et logistique de l'Arabie saoudite oriente les investissements privés vers de nouvelles chaînes d'approvisionnement et de nouveaux districts industriels. SAL Logistics Services et Sela ont signé un accord de 1,07 milliard USD en mars 2025 pour la zone logistique SAL au nord de Riyad[3]. Le projet de 1,57 million de mètres carrés est prévu comme un pôle multimodal avec des liaisons aériennes, routières et ferroviaires futures. DHL Supply Chain a également annoncé un investissement de 136,5 millions USD pour une installation multi-utilisateurs dans la zone logistique intégrée spéciale. Ces projets élargissent la base de locataires au-delà du commerce de détail vers l'industrie manufacturière, l'aviation et la distribution régionale. Ils créent un pipeline plus clair pour les fournisseurs et les entreprises logistiques qui ont besoin d'espace avant, pendant et après le passage des marchandises par les réseaux aéroportuaires et industriels. Le marché de l'immobilier logistique au Moyen-Orient et en Afrique bénéficie lorsque les infrastructures publiques et les engagements des locataires privés progressent ensemble. Cette relation peut améliorer la viabilité des projets, car les promoteurs peuvent planifier autour de liaisons de transport confirmées, et les occupants peuvent prendre des espaces avec une plus grande confiance que le district industriel environnant sera fonctionnel, accessible et capable de répondre à leurs besoins en main-d'œuvre.
Sécurité alimentaire, logistique pharmaceutique et réseaux de distribution régionale
Les politiques de sécurité alimentaire et la production pharmaceutique accroissent le besoin de bâtiments à température contrôlée. RSA Cold Chain a ouvert une installation à Jebel Ali en septembre 2025 avec 40 000 positions de palettes et des certifications de sécurité alimentaire. DP World a également commencé les travaux d'une installation de stockage frigorifique de 29 millions USD dans la ville du 6 octobre en Égypte en octobre 2025. L'installation disposera de 8 chambres à contrôle indépendant et de 25 000 positions de palettes. La Banque mondiale a identifié l'inadéquation des installations de stockage comme un facteur majeur de pertes alimentaires en Afrique. L'industrie manufacturière, les mines, les zones économiques spéciales et le commerce transfrontalier peuvent ajouter une demande d'entrepôts généraux en complément de cette exigence de chaîne du froid. Ensemble, ces activités augmentent la valeur des sites capables de combiner stockage ordinaire, températures contrôlées, traitement douanier et liaisons fiables avec les routes de distribution régionale. Les installations offrant cette combinaison peuvent soutenir une base de clientèle plus large, bien qu'elles nécessitent des contrôles opérationnels plus rigoureux et une planification technique plus poussée qu'un entrepôt conventionnel conçu uniquement pour les produits secs.
Analyse de l'impact des freins à la croissance*
| Freins à la croissance | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Manque de capitaux institutionnels et coûts de financement local élevés | -1.1% | Afrique subsaharienne et région Moyen-Orient et Afrique du Nord hors Conseil de coopération du Golfe | Long terme (≥ 4 ans) |
| Alimentation électrique, routes et infrastructures de services publics peu fiables | -0.8% | Nigeria, Afrique du Sud, Égypte et Kenya | Long terme (≥ 4 ans) |
| Complexité des titres fonciers, de la planification et des autorisations municipales | -0.6% | Moyen-Orient et Afrique du Nord et Afrique subsaharienne | Moyen terme (2-4 ans) |
| Volatilité des devises, occupation informelle et risque de crédit des locataires | -0.5% | Afrique subsaharienne et Égypte | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Manque de capitaux institutionnels et coûts de financement local élevés
Le développement d'entrepôts nécessite des capitaux à long terme, mais le financement reste inégal en dehors du Conseil de coopération du Golfe. Les promoteurs dans plusieurs pays africains ont souvent besoin d'un locataire ancre avant qu'un projet puisse avancer. Cela réduit l'offre de bâtiments spéculatifs et limite le choix disponible pour les occupants en croissance. L'écart entre les projets du Golfe bien financés et les projets africains plus modestes peut creuser les différences de qualité des bâtiments. Il peut également rendre plus difficile pour les locataires de trouver des espaces répondant aux normes internationales sur des marchés où la demande des consommateurs est en hausse. Pourtant, le financement de la construction à long terme, les pratiques d'évaluation immobilière et la propriété institutionnelle ne sont pas encore pleinement développés. Le marché de l'immobilier logistique au Moyen-Orient et en Afrique pourrait donc se développer à des rythmes différents selon les régions. Les outils de financement locaux et des opportunités de sortie fiables seront importants pour attirer davantage de capitaux privés dans ces emplacements. Sans eux, les promoteurs pourraient se concentrer sur des projets clés en main et retarder les nouvelles installations jusqu'à ce qu'ils aient sécurisé un occupant, limitant ainsi l'espace disponible pour les petits locataires.
Contraintes liées aux infrastructures, au foncier et au risque locataire
L'instabilité de l'alimentation électrique, la congestion routière et les retards dans les services publics augmentent les coûts de construction et d'exploitation pour les utilisateurs d'entrepôts. L'Administration américaine du commerce international note que les contraintes logistiques restent un défi majeur au Nigeria. Les promoteurs peuvent avoir besoin de fournir une alimentation de secours, des infrastructures de site plus solides et du temps supplémentaire pour les autorisations. L'incertitude sur les titres fonciers peut retarder le développement et augmenter le coût du capital avant qu'un bâtiment soit occupé. La volatilité des devises et l'occupation informelle peuvent également affaiblir la qualité de crédit des locataires et limiter les baux à long terme. Ces contraintes signifient que le marché de l'immobilier logistique au Moyen-Orient et en Afrique nécessitera une sélection rigoureuse des emplacements, notamment en dehors des zones logistiques les mieux connectées. Les promoteurs et les locataires devront évaluer les temps de trajet, les performances des services publics, la documentation foncière, la sécurité et les coûts de maintenance des équipements avant de décider si les loyers fonciers plus bas compensent les défis opérationnels d'un emplacement moins développé. Ces contraintes peuvent également entraîner de grandes différences de performance opérationnelle entre deux sites dans la même ville, selon l'accès à l'électricité, aux routes, aux autorisations et aux locataires fiables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
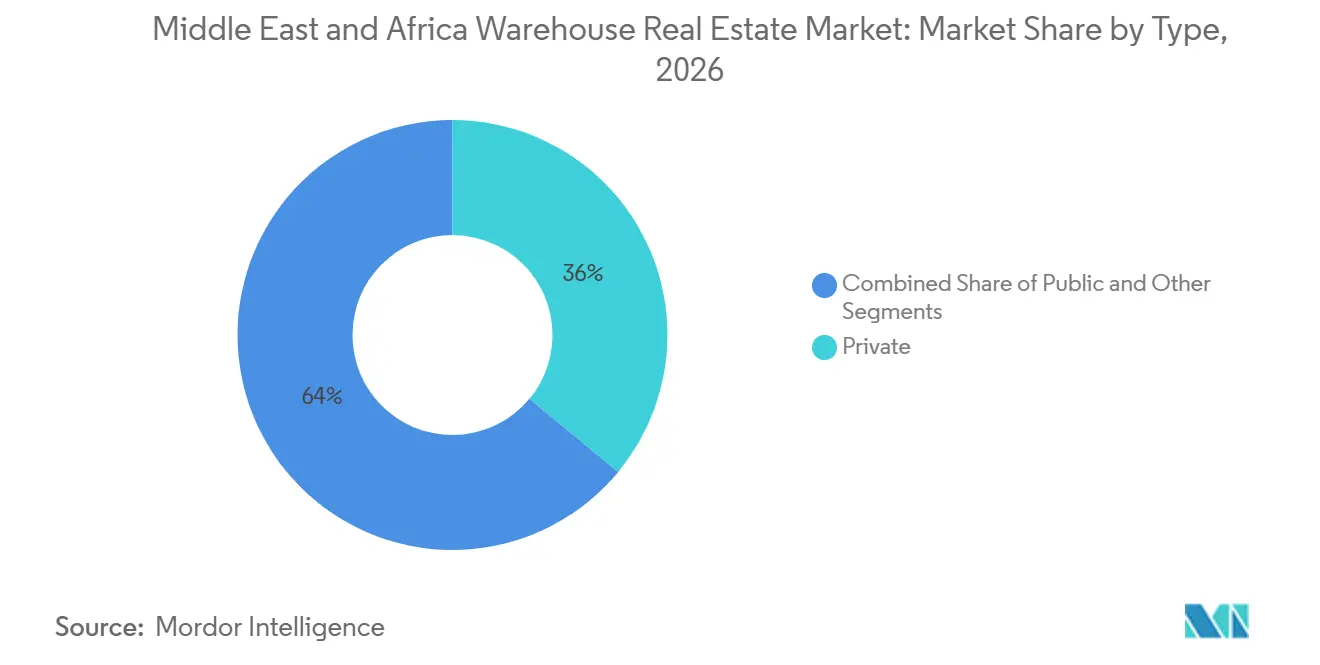
la propriété privée ancre le segment le plus importantLes entrepôts privés détenaient 36,00 % de la part du marché de l'immobilier logistique au Moyen-Orient et en Afrique en 2026. Cette position reflète l'intérêt des investisseurs pour des actifs pouvant être gérés par un propriétaire unique ou une plateforme de portefeuille. AD Ports Group a finalisé la vente de 3 entrepôts des zones économiques Khalifa d'Abou Dhabi à Aldar Properties en avril 2026 pour 177 millions USD. Ces actifs ont ajouté 163 000 mètres carrés d'espace industriel et logistique au portefeuille d'Aldar. La transaction montre que les propriétés d'entrepôts stabilisées peuvent attirer des acheteurs institutionnels lorsque le taux d'occupation et l'accès aux transports sont solides. La propriété publique reste pertinente là où les organismes gouvernementaux développent de grands districts logistiques et louent des capacités aux locataires.
Les autres formats devraient croître à un CAGR de 8,60 % jusqu'en 2032. Cette catégorie comprend la co-location d'entrepôts, les unités flexibles et les arrangements de stockage à la demande. Ces produits peuvent convenir aux petites et moyennes entreprises qui ne peuvent pas s'engager sur de longues durées de bail. Ils aident également les locataires du commerce en ligne à ajuster leurs capacités en fonction de la demande saisonnière. Le marché de l'immobilier logistique au Moyen-Orient et en Afrique est susceptible d'utiliser ces formats plus souvent dans les grandes villes et les nouveaux clusters industriels. Leur succès dépendra d'un zonage approprié, de conditions de bail accessibles et d'une gestion quotidienne fiable des bâtiments. Les prestataires devront également maintenir la sécurité, la précision des stocks, l'accès aux transports et une tarification transparente pour les locataires qui n'utilisent qu'une partie d'une installation plus grande.

Par contrôle de la température :
les entrepôts généraux conservent la plus grande baseLes entrepôts généraux représentaient 55,00 % de la taille du marché de l'immobilier logistique au Moyen-Orient et en Afrique en 2026. Ils soutiennent le mouvement des biens de consommation, des intrants industriels et des produits non périssables dans toute la région. Leur large utilisation les rend essentiels dans les zones portuaires, les zones franches et les centres de distribution intérieurs. Les promoteurs peuvent construire des espaces généraux avec une complexité technique moindre que le stockage frigorifique spécialisé. Cela rend le format adapté à un large éventail de locataires. Les installations générales continueront de former la base de l'offre d'entrepôts même à mesure que la demande spécialisée se développe. Leur rôle large signifie qu'elles peuvent soutenir de nombreux types de marchandises. Cependant, les propriétaires doivent encore fournir des normes de sécurité appropriées, une efficacité de chargement, des agencements de stockage utilisables et des pratiques de maintenance permettant à divers occupants de travailler sans interruption. Les propriétaires d'entrepôts généraux doivent également planifier l'évolution des besoins des clients, notamment le stockage sur palettes, le cross-docking, l'emballage et la gestion des retours. Ces fonctions sont souvent moins exigeantes techniquement que la réfrigération, mais elles nécessitent tout de même des espaces bien conçus, des flux de travail sécurisés et une gestion fiable. Un bâtiment capable d'accueillir différents utilisateurs peut maintenir sa pertinence à mesure que les besoins des locataires évoluent dans les activités de commerce de détail, de fabrication et de distribution. Il peut également servir de pont opérationnel pour les entreprises qui commencent par la distribution régionale et ajoutent ensuite la livraison locale, l'assemblage léger ou des services logistiques à valeur ajoutée. Cette flexibilité soutient le taux d'occupation, bien qu'elle dépende d'une conception adaptée et d'une gestion immobilière réactive. Elle dépend également de structures de bail raisonnables, d'une gestion précise des charges de service et de règles d'exploitation claires pour les installations partagées dans différents emplacements et groupes de locataires.
Les entrepôts réfrigérés devraient croître à un CAGR de 8,20 % jusqu'en 2032. Les importations alimentaires, la production alimentaire locale, les produits pharmaceutiques et les services de commerce rapide nécessitent tous des températures contrôlées. L'installation égyptienne prévue par DP World est conçue pour desservir les chaînes d'approvisionnement alimentaires et agricoles grâce à 8 chambres à température contrôlée. Les installations frigorifiques modernes nécessitent une alimentation électrique continue, du personnel qualifié et des systèmes de surveillance détaillés. Maersk a identifié les outils numériques, notamment la surveillance par l'Internet des objets, comme importants pour la visibilité de la chaîne du froid au Moyen-Orient. Ces exigences élèvent les barrières à l'entrée mais peuvent soutenir des actifs de meilleure qualité sur le marché de l'immobilier logistique au Moyen-Orient et en Afrique. Elles placent également la fiabilité de l'électricité, des équipements de réfrigération, des équipes de maintenance et du suivi des produits au cœur des décisions des locataires.
Par catégorie :
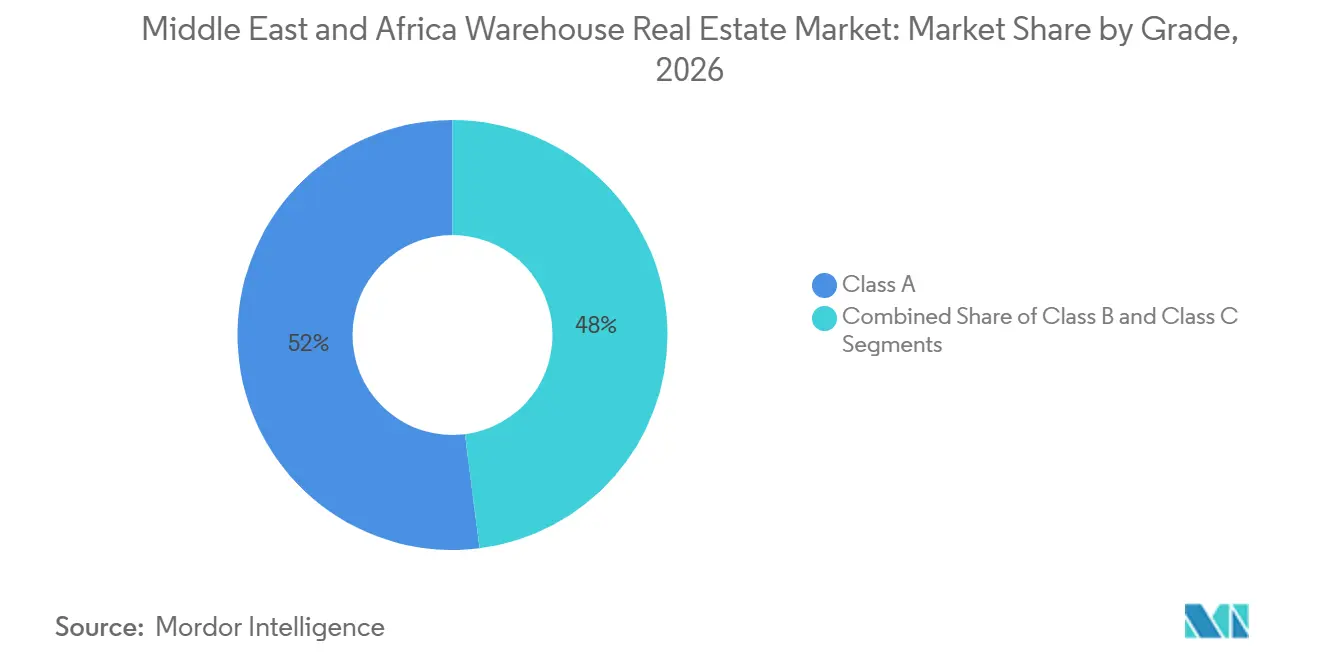
les installations de classe A dominent la demande et la croissanceLes installations de classe A détenaient 52,00 % de la part du marché de l'immobilier logistique au Moyen-Orient et en Afrique en 2026. Le segment bénéficie de la demande de hauteurs libres, de capacités de chargement, de sécurité incendie, de systèmes numériques et d'un accès fiable aux transports. Les grands locataires internationaux ont également besoin de bâtiments répondant à des normes internes cohérentes dans plusieurs pays. Les nouveaux projets sont donc de plus en plus conçus avec des spécifications institutionnelles dès le départ. Les bâtiments certifiés peuvent faciliter la conformité des locataires à leurs propres exigences en matière de durabilité et de reporting. Cela aide les propriétés de classe A à attirer des prestataires logistiques, des entreprises de biens de consommation et des fabricants. Ces occupants accordent souvent une grande importance aux conditions de travail sécurisées, aux performances prévisibles des bâtiments et à la capacité de relier les opérations locales à leurs chaînes d'approvisionnement régionales.
Les installations de classe A devraient croître à un CAGR de 9,00 % jusqu'en 2032. Agility Logistics Parks a ouvert un parc logistique à Djeddah en novembre 2025, avec 6 entrepôts de catégorie A sur un site de 576 760 mètres carrés. L'installation dessert des locataires du commerce de détail, de la technologie, de l'automobile, de l'énergie et du commerce électronique. Les anciens stocks de classe B et de classe C peuvent encore servir les utilisateurs sensibles aux coûts, mais ils peuvent nécessiter des améliorations pour rester compétitifs. Les certifications de bâtiments telles que le Leadership in Energy and Environmental Design et l'Excellence in Design for Greater Efficiencies peuvent influencer la sélection des locataires. Le marché de l'immobilier logistique au Moyen-Orient et en Afrique se divise de plus en plus entre les bâtiments modernes et les anciens stocks au potentiel de rénovation limité. Les propriétaires d'installations plus anciennes peuvent avoir besoin d'investir dans des systèmes de chargement, la résilience électrique, les équipements de sécurité et les outils numériques pour protéger le taux d'occupation.
Par taille d'entrepôt :
les grandes installations détiennent la valeur la plus élevéeLes entrepôts de plus de 250 000 pieds carrés représentaient 44,00 % de la taille du marché de l'immobilier logistique au Moyen-Orient et en Afrique en 2026. Les grandes installations sont utilisées par les détaillants, les prestataires logistiques tiers, les fabricants et les grands distributeurs. Elles peuvent consolider les stocks, soutenir l'automatisation et réduire le nombre de sites de manutention distincts. Les grands bâtiments restent néanmoins essentiels là où la demande industrielle, la disponibilité foncière et l'échelle du réseau coïncident. Leur rôle est particulièrement important pour les occupants qui ont besoin d'une gestion centralisée des stocks et de volumes élevés, mais qui n'ont pas besoin d'un emplacement dans une zone urbaine dense. Les grands sites peuvent offrir à ces locataires de l'espace pour les équipements de manutention, les zones pour les employés, les espaces de préparation et une éventuelle expansion future, ce qui peut être difficile à obtenir dans un petit entrepôt urbain.
Les entrepôts de moins de 50 000 pieds carrés devraient croître à un CAGR de 8,80 % jusqu'en 2032. Ces unités sont utiles pour la livraison du dernier kilomètre, les stocks locaux et les opérations de petits locataires. Elles peuvent être placées plus près des zones de clientèle dense que les grands centres de distribution. Les bâtiments plus petits permettent également aux entreprises d'entrer dans une zone logistique sans s'engager sur un espace excédentaire. Le marché de l'immobilier logistique au Moyen-Orient et en Afrique peut bénéficier de ce format à mesure que le commerce électronique et les services de livraison en ville se développent. Cependant, les coûts fonciers élevés et les règles d'urbanisme locales peuvent limiter sa disponibilité dans les districts urbains les plus encombrés. Les promoteurs doivent équilibrer la proximité de livraison par rapport aux niveaux de loyer, à l'accès des véhicules, aux exigences de circulation locale et au besoin pratique d'un espace de chargement et de stationnement adéquat.
Par classification des locataires :
le commerce de détail et les biens de consommation forment la plus grande baseLe commerce de détail et les biens de consommation représentaient 27,00 % de la demande des locataires en 2026. Ces locataires ont besoin de capacités de distribution pour les marchandises importées, les produits de grande consommation et le réapprovisionnement des magasins locaux. Ils valorisent les emplacements qui relient les ports, les zones franches, les routes principales et les centres clients. Le commerce numérique a ajouté une demande de traitement des commandes plus rapide et de réseaux de livraison plus petits. Les opérateurs d'entrepôts peuvent répondre par des espaces partagés, davantage de quais de chargement et des systèmes de gestion des stocks améliorés. Ce groupe de locataires reste une large source de demande pour le marché de l'immobilier logistique au Moyen-Orient et en Afrique. Ses exigences varient selon les produits, mais un accès fiable aux acheteurs, aux magasins et aux infrastructures de transport en fait une source importante d'occupation pour les grands centres de distribution régionaux et les installations de proximité urbaine.
L'alimentation et les boissons devraient croître à un CAGR de 8,50 % jusqu'en 2032. Le segment nécessite un mélange de stockage général et de capacité à température contrôlée pour soutenir la distribution alimentaire et les exigences de qualité des produits. Le segment a besoin à la fois d'espaces généraux et réfrigérés, selon le produit. DP World a annoncé le Dubai Food District en janvier 2026, avec des entrepôts frigorifiques prévus, des entrepôts à température contrôlée, des installations de transformation et des services de soutien numérique. Les locataires pharmaceutiques et de soins de santé ont besoin d'un accès contrôlé et d'une gestion de la température conforme. Les entreprises manufacturières, les sociétés logistiques et les prestataires logistiques tiers soutiennent également l'occupation à long terme dans les zones industrielles. Un mix de locataires plus large peut réduire la dépendance à une seule source de demande. Il peut également soutenir une demande locative plus stable lorsque les dépenses de consommation, la production industrielle ou les volumes commerciaux évoluent à des rythmes différents sur le marché de l'immobilier logistique au Moyen-Orient et en Afrique.
Analyse géographique
Les Émirats arabes unis détenaient 35,00 % de la part du marché de l'immobilier logistique au Moyen-Orient et en Afrique en 2026. Le pays bénéficie de Jebel Ali, du port Khalifa, des zones franches et de liaisons établies avec les routes commerciales régionales. Les zones économiques Khalifa d'Abou Dhabi continuent également d'attirer les investisseurs grâce à la connectivité portuaire et aux zones industrielles. Ces liaisons peuvent aider les occupants à combiner marchandises importées, distribution locale et activité industrielle au sein d'un seul système logistique, réduisant ainsi le besoin de sites de manutention distincts.
L'Arabie saoudite devrait croître à un CAGR de 9,20 % jusqu'en 2032. De grands projets pilotés par des politiques publiques renforcent le développement industriel et logistique autour de Riyad, Djeddah et Dammam. La zone logistique prévue par SAL au nord de Riyad illustre l'ampleur des projets poursuivis dans le pays. Agility Logistics Parks et ROSHN Group ont formé une coentreprise en mars 2026 pour un parc logistique à Djeddah d'une valeur de 667 millions USD. L'Arabie saoudite combine une forte demande intérieure avec une base industrielle en expansion, ce qui en fait un emplacement de croissance important pour le marché de l'immobilier logistique au Moyen-Orient et en Afrique. Le rythme du développement dépendra encore de la livraison en temps voulu des infrastructures, de l'accès pratique aux sites et de la capacité à convertir les projets annoncés en installations louées et opérationnelles.
L'Égypte, le Nigeria et l'Afrique du Sud restent des emplacements africains importants, bien que leurs conditions de développement diffèrent. DP World a ouvert le parc logistique de Sokhna de 85 millions USD dans la zone économique du canal de Suez en Égypte en octobre 2025. Le projet couvre près de 300 000 mètres carrés et est destiné à être un centre de distribution intégré. Le Nigeria présente un fort potentiel de demande mais fait face à des défis d'infrastructure et de coûts d'exploitation. L'Afrique du Sud bénéficie d'une base logistique plus établie, tandis que les contraintes énergétiques et de site peuvent affecter la nouvelle offre. Oman, le Qatar et Bahreïn peuvent également bénéficier de zones économiques spéciales et de liaisons commerciales transfrontalières. Leurs perspectives dépendent de l'efficacité avec laquelle l'activité portuaire, le foncier industriel, les procédures douanières et les liaisons routières sont réunis pour les locataires cherchant une capacité de distribution régionale.
Paysage concurrentiel
Le marché de l'immobilier logistique au Moyen-Orient et en Afrique comprend des promoteurs logistiques, des opérateurs portuaires, des propriétaires de zones industrielles, des investisseurs immobiliers et des prestataires d'entrepôts spécialisés. La concurrence est la plus forte dans les zones logistiques du Golfe établies où les bâtiments, les services publics et les liaisons de transport sont déjà disponibles. Les capitaux mondiaux recherchent de plus en plus des projets avec des locataires établis et des structures de propriété transparentes. Les promoteurs locaux conservent un avantage là où l'accès au foncier et la connaissance réglementaire sont importants. Le marché dispose encore de place pour de nouveaux prestataires dans le stockage frigorifique, les installations pharmaceutiques et les sites de traitement des commandes urbains. L'entrée dans ces domaines nécessite une conception de projet soignée, un approvisionnement fiable en services publics et une demande locataire claire, car un bâtiment spécialisé ne peut pas facilement être reconverti si ses systèmes ou son emplacement ne correspondent pas aux besoins des clients. Ces domaines nécessitent des capacités différentes et peuvent récompenser les opérateurs qui comprennent les systèmes spécialisés plutôt que de s'appuyer uniquement sur des bâtiments de stockage standard.
AD Ports Group et Aldar Properties illustrent comment les promoteurs peuvent recycler le capital par la vente d'entrepôts stabilisés. Leur transaction d'avril 2026 a transféré 3 entrepôts des zones économiques Khalifa d'Abou Dhabi pour 177 millions USD. Cette approche peut permettre aux groupes liés aux ports de réinvestir dans de nouvelles capacités industrielles tout en donnant aux investisseurs immobiliers accès à des actifs générateurs de revenus. Agility Logistics Parks a également élargi sa présence en Arabie saoudite grâce à son parc de Djeddah et à sa coentreprise avec ROSHN. La concurrence favorisera les entreprises capables de développer, louer et gérer des installations à haute spécification dans plusieurs emplacements. Elle favorisera également les entreprises capables de travailler avec des propriétaires fonciers du secteur public, de maintenir des normes d'exploitation cohérentes et d'offrir aux locataires la possibilité de s'étendre au sein du même réseau régional.
L'investissement dans la chaîne du froid est un autre domaine concurrentiel car les locataires du secteur alimentaire et de la santé nécessitent des opérations spécialisées. L'installation de RSA Cold Chain à Jebel Ali combine une grande capacité en palettes avec des accréditations de sécurité alimentaire. Le projet de stockage frigorifique de DP World en Égypte ajoute un deuxième exemple d'opérateur s'étendant au-delà des bâtiments de distribution standard. Les promoteurs qui sécurisent la fiabilité de l'alimentation électrique, l'expertise technique et des sites adaptés peuvent renforcer leur position dans cette partie du marché de l'immobilier logistique au Moyen-Orient et en Afrique. Le champ concurrentiel reste plus fragmenté dans de nombreux emplacements africains car l'offre institutionnelle est encore limitée. Cela peut créer de l'espace pour des partenariats locaux, mais cela peut également rendre l'exécution des projets plus dépendante des infrastructures spécifiques au site, du financement et des conditions de crédit des locataires. Les opérateurs entrant sur ces marchés doivent comprendre comment chaque emplacement fonctionne en pratique. Un site peut sembler adapté en termes de loyer ou de disponibilité foncière, mais faire face à des retards liés aux routes, aux raccordements aux services publics, aux procédures douanières ou aux autorisations locales. Le même problème s'applique à la sélection des locataires, car les propriétaires d'entrepôts ont besoin de clients avec des pratiques opérationnelles adaptées et une solidité financière suffisante pour soutenir les engagements de bail. Les partenariats avec les opérateurs portuaires, les autorités des zones industrielles et les prestataires de services locaux peuvent réduire certains de ces risques. Ils ne suppriment pas la nécessité d'une diligence raisonnable détaillée avant le début du développement. Pour les investisseurs, la différence entre un actif solide et un actif difficile peut dépendre autant de l'exécution et de la fiabilité opérationnelle que de la demande globale. Cela fait de la gestion locale expérimentée un facteur concurrentiel important dans toute la région.
Leaders du secteur de l'immobilier logistique au Moyen-Orient et en Afrique
-
Prologis, Inc.
-
Gulf Related
-
Aldar Properties PJSC
-
Aramex PJSC
-
Emaar Properties PJSC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'immobilier logistique au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Prologis, Inc.
- Gulf Related
- Aldar Properties PJSC
- Aramex PJSC
- Emaar Properties PJSC
- Mubadala Investment Company
- Agility Global PLC
- DP World Limited
- Red Sea International Company
- Panattoni Development Company, Inc.
- GLP Pte. Ltd.
- CBRE Group, Inc.
- JLL
- Cushman & Wakefield plc
- Gulf Warehousing Company Q.P.S.C.
- ASYAD Group
- Dubai Industrial City
- Al-Futtaim Logistics
- Saudi Logistics Services Company
- Dubai South Properties
Développements industriels récents dans Marché de l'immobilier logistique au Moyen-Orient et en Afrique
- Mai 2026 : Gallega Global Logistics a inauguré un pôle logistique tiers multi-utilisateurs de 215 000 pieds carrés à la zone franche de Jebel Ali, Dubaï. Le site dispose de systèmes de gestion d'entrepôts et d'une capacité de stockage flexible pour la distribution dans les Émirats arabes unis et le Conseil de coopération du Golfe.
- Avril 2026 : AD Ports Group a finalisé la vente de 3 entrepôts des zones économiques Khalifa d'Abou Dhabi à Aldar Properties pour 177 millions USD. Ces actifs ont ajouté 163 000 mètres carrés d'espace industriel et logistique au portefeuille d'Aldar.
- Mars 2026 : Agility Logistics Parks et ROSHN Group ont formé une coentreprise pour développer un parc logistique de catégorie A à Djeddah d'une valeur de projet de 667 millions USD. Le développement est prévu sur 1,3 million de mètres carrés et sera livré en 3 phases.
Périmètre du rapport sur le marché de l'immobilier logistique au Moyen-Orient et en Afrique
Aperçu de la segmentation
| Public |
| Privé |
| Autres |
| Entrepôt général |
| Entrepôt réfrigéré |
| Classe A |
| Classe B |
| Classe C |
| Petits entrepôts, moins de 50 000 pieds carrés |
| Entrepôts de taille moyenne, 50 000-250 000 pieds carrés |
| Grands entrepôts, plus de 250 000 pieds carrés |
| Industrie manufacturière |
| Commerce de détail et biens de consommation |
| Alimentation et boissons |
| Produits pharmaceutiques et soins de santé |
| Logistique |
| Autres utilisateurs finaux |
| Arabie saoudite |
| Émirats arabes unis |
| Nigeria |
| Égypte |
| Afrique du Sud |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Public |
| Privé | |
| Autres | |
| Par contrôle de la température | Entrepôt général |
| Entrepôt réfrigéré | |
| Par catégorie | Classe A |
| Classe B | |
| Classe C | |
| Par taille d'entrepôt | Petits entrepôts, moins de 50 000 pieds carrés |
| Entrepôts de taille moyenne, 50 000-250 000 pieds carrés | |
| Grands entrepôts, plus de 250 000 pieds carrés | |
| Par classification des locataires | Industrie manufacturière |
| Commerce de détail et biens de consommation | |
| Alimentation et boissons | |
| Produits pharmaceutiques et soins de santé | |
| Logistique | |
| Autres utilisateurs finaux | |
| Par pays | Arabie saoudite |
| Émirats arabes unis | |
| Nigeria | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché de l'immobilier logistique au Moyen-Orient et en Afrique en 2026 ?
Le secteur est évalué à 18,23 milliards USD en 2026 et devrait atteindre 28,61 milliards USD d'ici 2032. La croissance est soutenue par la demande d'installations de distribution modernes à proximité des points d'entrée logistiques établis et des grands centres clients urbains.
Quel taux de croissance est attendu jusqu'en 2032 ?
Le CAGR prévu est de 7,81 % de 2027 à 2032. Les perspectives reflètent la demande d'offre de classe A, d'espaces à température contrôlée et de bâtiments flexibles capables de répondre aux besoins du commerce électronique et de la distribution régionale.
Quel pays détient la plus grande part en 2026 ?
Les Émirats arabes unis sont en tête avec une part de 35,00 % en 2026. La connectivité portuaire, des zones franches et industrielle soutient leur position au sein des réseaux d'entrepôts régionaux.
Quel pays devrait connaître la croissance la plus rapide ?
L'Arabie saoudite devrait se développer à un CAGR de 9,20 % jusqu'en 2032. Les grandes zones logistiques et les programmes d'investissement industriel renforcent l'activité de développement à Riyad, Djeddah et Dammam.
Quelle catégorie d'entrepôt domine le secteur ?
Les installations de classe A représentent 52 % en 2026 et devraient croître à un CAGR de 9,00 %. Ces installations attirent les locataires qui ont besoin de spécifications cohérentes, d'une capacité de chargement fiable, de systèmes de sécurité et d'un accès efficace aux réseaux de transport.
Quel groupe de locataires connaît la croissance la plus rapide ?
L'alimentation et les boissons devraient croître à un CAGR de 8,50 % jusqu'en 2032. Le segment nécessite un mélange de stockage général et de capacité à température contrôlée pour soutenir la distribution alimentaire et les exigences de qualité des produits.