
Tamaño y Participación del Mercado de Inmuebles para Almacenes en Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 18.23 Mil millones de dólares |
| Tamaño del Mercado (2027) | 19.64 Mil millones de dólares |
| Tamaño del Mercado (2032) | 28.61 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.81 % |
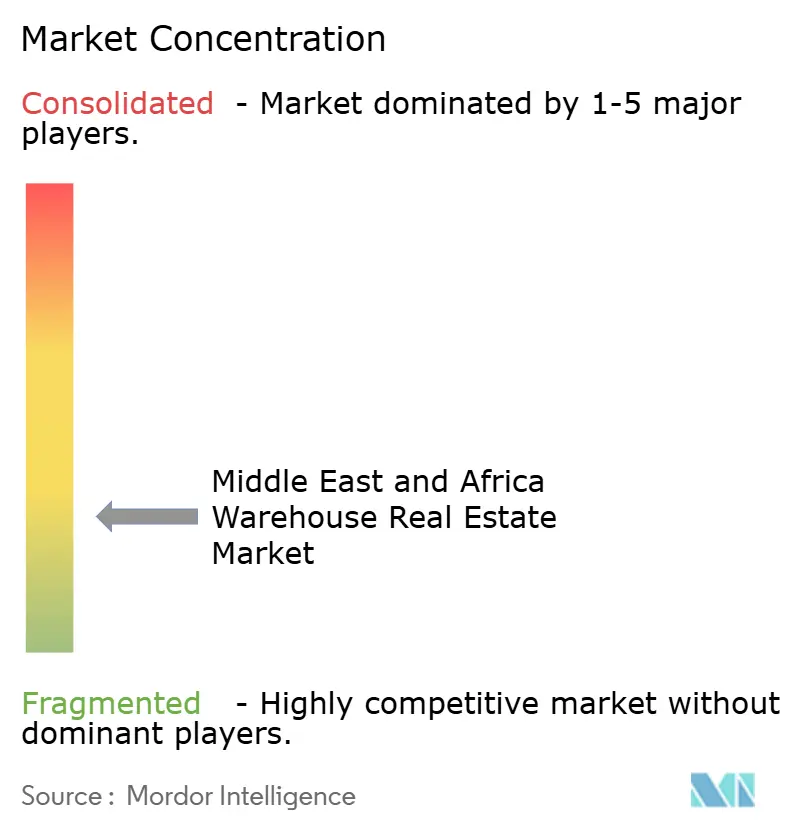
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Inmuebles para Almacenes en Oriente Medio y África por Mordor Intelligence
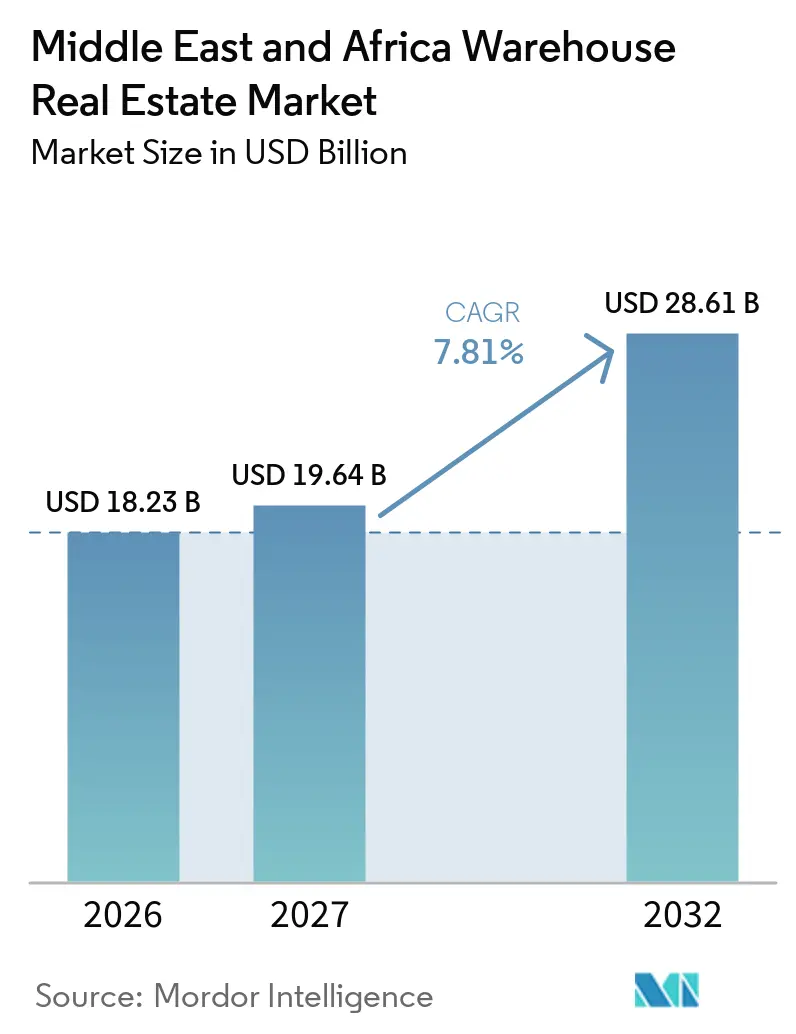
Se proyecta que el tamaño del Mercado de Inmuebles para Almacenes en Oriente Medio y África sea de 18,23 mil millones de USD en 2026, 19,64 mil millones de USD en 2027, y alcance los 28,61 mil millones de USD para 2032, creciendo a una CAGR del 7,81% de 2027 a 2032.
El mercado de inmuebles para almacenes en Oriente Medio y África está respaldado por la demanda de espacio de distribución moderno cerca de puertos, aeropuertos, zonas industriales y grandes ciudades. La nueva capacidad está siendo diseñada cada vez más para una manipulación más rápida, un control de temperatura más sólido y vínculos confiables con redes de carreteras, ferrocarriles y marítimas. Los promotores se están enfocando en edificios de Clase A porque los grandes ocupantes necesitan especificaciones consistentes y estándares de cumplimiento. El mercado de inmuebles para almacenes en Oriente Medio y África también tiene margen de crecimiento en las ciudades africanas donde el almacenamiento moderno sigue siendo limitado, especialmente donde la distribución de alimentos, la entrega al consumidor y la manufactura local se están expandiendo al mismo tiempo. Es probable que la inversión favorezca las ubicaciones con servicios públicos confiables, derechos de propiedad claros y acceso de transporte establecido. También favorecerá los proyectos que puedan ofrecer a los inquilinos costos operativos predecibles, áreas de carga adecuadas y espacio para la expansión sin interrumpir las operaciones existentes.
Conclusiones Clave del Informe
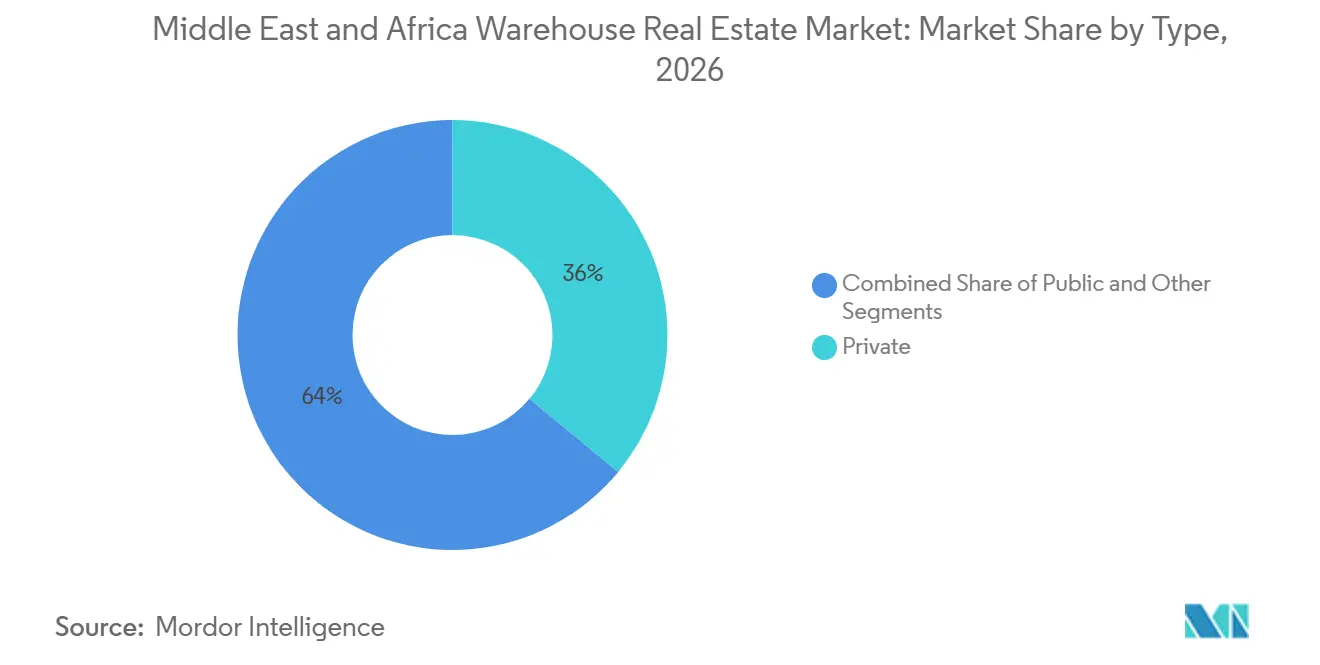
- Por tipo, los almacenes privados representaron el 36,00% de la participación del mercado de inmuebles para almacenes en Oriente Medio y África en 2026, mientras que se prevé que otros formatos crezcan a una CAGR del 8,60% hasta 2032.
- Por control de temperatura, los almacenes generales representaron el 55,00% del tamaño del mercado de inmuebles para almacenes en Oriente Medio y África en 2026, mientras que se prevé que los almacenes refrigerados crezcan a una CAGR del 8,20% hasta 2032.
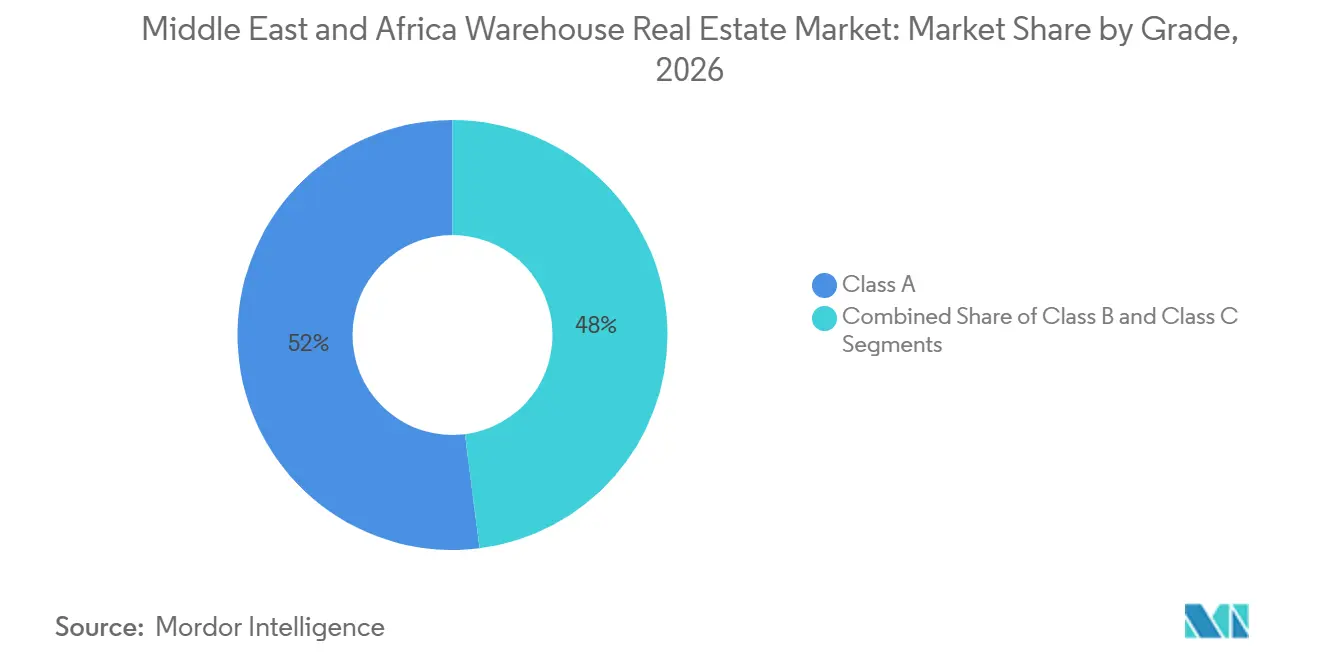
- Por categoría, las instalaciones de Clase A representaron el 52,00% de la participación del mercado de inmuebles para almacenes en Oriente Medio y África en 2026 y se prevé que crezcan a una CAGR del 9,00% hasta 2032.
- Por tamaño de almacén, las instalaciones de más de 250.000 pies cuadrados representaron el 44,00% del tamaño del mercado de inmuebles para almacenes en Oriente Medio y África en 2026, mientras que se prevé que las instalaciones de menos de 50.000 pies cuadrados crezcan a una CAGR del 8,80% hasta 2032.
- Por clasificación de inquilino, el comercio minorista y los bienes de consumo representaron el 27% de la participación del mercado de inmuebles para almacenes en Oriente Medio y África en 2026, mientras que se prevé que alimentos y bebidas crezca a una CAGR del 8,50% hasta 2032.
- Por geografía, los Emiratos Árabes Unidos representaron el 35,00% de la participación del mercado de inmuebles para almacenes en Oriente Medio y África en 2026, mientras que se prevé que Arabia Saudita crezca a una CAGR del 9,20% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Centro Logístico de Jebel Ali, Khalifa, Riad y Yeda | +2.0% | Emiratos Árabes Unidos y Arabia Saudita, con efecto secundario en Omán y Baréin | Corto plazo (≤ 2 años) |
| Alta Penetración de Teléfonos Inteligentes y Cumplimiento del Comercio Electrónico | +1.6% | Consejo de Cooperación del Golfo, Egipto y Nigeria | Corto plazo (≤ 2 años) |
| Visión Saudita y Programas de Diversificación Económica del Golfo | +1.4% | Arabia Saudita y el Consejo de Cooperación del Golfo en general | Mediano plazo (2-4 años) |
| Seguridad Alimentaria, Logística Farmacéutica y de Cadena de Frío | +0.9% | Consejo de Cooperación del Golfo, Egipto y Norte de África | Mediano plazo (2-4 años) |
| Manufactura, Minería y Centros de Distribución Regional | +0.7% | Arabia Saudita, Sudáfrica y Nigeria | Mediano plazo (2-4 años) |
| Parques Industriales, Zonas Económicas Especiales e Integración del Comercio Transfronterizo | +0.6% | Arabia Saudita, Emiratos Árabes Unidos y Egipto | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Centro Logístico de Jebel Ali, Khalifa, Riad y Yeda
Los centros logísticos de puertos y aeropuertos están aumentando la demanda de edificios que puedan mover mercancías rápidamente entre modos de transporte. Yeda también se beneficia de la modernización completada por DP World de la Terminal Sur de Contenedores, que elevó la capacidad a 4 millones de unidades equivalentes a veinte pies en 2025[1]. Estas inversiones refuerzan el argumento a favor del espacio de almacén cercano con alto rendimiento y acceso a operadores logísticos calificados. También alientan a los ocupantes a colocar el inventario regional más cerca de las puertas de entrada, en lugar de mantenerlo en instalaciones dispersas con conexiones de transporte más débiles. Por lo tanto, es probable que el mercado de inmuebles para almacenes en Oriente Medio y África vea su demanda a corto plazo más fuerte alrededor de las puertas de entrada comerciales establecidas. Este patrón puede extenderse a sitios en el interior solo donde las conexiones por carretera y ferrocarril puedan mover la carga de manera confiable desde los puertos, lo que permite a los inquilinos evitar retrasos, limitar la manipulación repetida y atender a clientes tanto nacionales como transfronterizos desde una base operativa práctica.
Alta Penetración de Teléfonos Inteligentes y Cumplimiento del Comercio Electrónico
El comercio minorista en línea está cambiando el tipo de espacio de almacén que necesitan los inquilinos, especialmente cerca de las grandes áreas urbanas. La GSMA informó 48,1 millones de conexiones móviles activas en Arabia Saudita y 21,9 millones en los Emiratos Árabes Unidos en 2025[2]. El alto uso de dispositivos móviles respalda los pedidos digitales frecuentes y aumenta el valor del cumplimiento rápido. Amazon abrió su primer centro de cumplimiento en Abu Dabi en las Zonas Económicas Khalifa de Abu Dabi en 2026, lo que muestra cómo los operadores están colocando capacidad dentro de zonas logísticas bien conectadas. El mercado de inmuebles para almacenes en Oriente Medio y África necesita más instalaciones pequeñas y flexibles para apoyar la entrega en el mismo día y de corta distancia. Esta preferencia puede ejercer presión sobre el suelo urbano, donde los sitios industriales son escasos y las aprobaciones pueden llevar tiempo. También recompensa a los promotores que pueden ofrecer sitios lo suficientemente cerca de los clientes mientras mantienen el acceso de vehículos, la actividad de carga y los requisitos de planificación local bajo control. Una instalación urbana bien ubicada puede acortar las rutas de entrega. Sin embargo, el edificio aún debe tener suficiente espacio para los movimientos de vehículos, la carga segura, el almacenamiento de inventario y los cambiantes patrones de entrega de los minoristas y los proveedores de logística de terceros.
Visión Saudita y Programas de Diversificación Económica del Golfo
La política industrial y logística de Arabia Saudita está dirigiendo la inversión privada hacia nuevas cadenas de suministro y distritos industriales. SAL Logistics Services y Sela firmaron un acuerdo de 1,07 mil millones de USD en marzo de 2025 para la Zona Logística SAL al norte de Riad[3]. El proyecto de 1,57 millones de metros cuadrados está planificado como un centro multimodal con enlaces aéreos, por carretera y futuros enlaces ferroviarios. DHL Supply Chain también anunció una inversión de 136,5 millones de USD para una instalación multiusuario en la Zona Logística Integrada Especial. Estos proyectos amplían la base de inquilinos más allá del comercio minorista hacia la manufactura, la aviación y la distribución regional. Crean un flujo más claro para los proveedores y las empresas de logística que necesitan espacio antes, durante y después de que las mercancías pasen por las redes aeroportuarias e industriales. El mercado de inmuebles para almacenes en Oriente Medio y África se beneficia cuando la infraestructura pública y los compromisos de los inquilinos privados avanzan juntos. Esta relación puede mejorar la viabilidad del proyecto porque los promotores pueden planificar en torno a los enlaces de transporte confirmados, y los ocupantes pueden tomar espacio con mayor confianza de que el distrito industrial circundante será funcional, accesible y capaz de satisfacer las necesidades de su fuerza laboral.
Seguridad Alimentaria, Logística Farmacéutica y Redes de Distribución Regional
Las políticas de seguridad alimentaria y la producción farmacéutica están aumentando la necesidad de edificios con control de temperatura. RSA Cold Chain inauguró una instalación en Jebel Ali en septiembre de 2025 con 40.000 posiciones de palés y certificaciones de seguridad alimentaria. DP World también comenzó a trabajar en una instalación de almacenamiento en frío de 29 millones de USD en la Ciudad del 6 de Octubre de Egipto durante octubre de 2025. La instalación tendrá 8 cámaras controladas de forma independiente y 25.000 posiciones de palés. El Banco Mundial ha identificado el almacenamiento inadecuado como un factor importante que contribuye a las pérdidas de alimentos en África. La manufactura, la minería, las zonas económicas especiales y el comercio transfronterizo pueden añadir demanda de almacenes generales junto con este requisito de cadena de frío. En conjunto, estas actividades aumentan el valor de los sitios que pueden combinar almacenamiento ordinario, temperaturas controladas, gestión aduanera y vínculos confiables con las rutas de distribución regional. Las instalaciones con esta combinación pueden apoyar a una base de clientes más amplia, aunque requieren controles operativos más sólidos y planificación técnica que un almacén convencional diseñado únicamente para productos secos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Capital Institucional Limitado y Altos Costos de Financiamiento Local | -1.1% | África Subsahariana y Oriente Medio y Norte de África fuera del Consejo de Cooperación del Golfo | Largo plazo (≥ 4 años) |
| Energía, Carreteras e Infraestructura de Servicios Públicos No Confiables | -0.8% | Nigeria, Sudáfrica, Egipto y Kenia | Largo plazo (≥ 4 años) |
| Complejidad en la Titulación de Tierras, Planificación y Aprobación Municipal | -0.6% | Oriente Medio y Norte de África y África Subsahariana | Mediano plazo (2-4 años) |
| Volatilidad Cambiaria, Ocupación Informal y Riesgo Crediticio de los Inquilinos | -0.5% | África Subsahariana y Egipto | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Capital Institucional Limitado y Altos Costos de Financiamiento Local
El desarrollo de almacenes requiere capital a largo plazo, pero el financiamiento sigue siendo desigual fuera del Consejo de Cooperación del Golfo. Los promotores en varios países africanos a menudo necesitan un inquilino ancla antes de que un proyecto pueda avanzar. Esto reduce la oferta de edificios especulativos y limita las opciones disponibles para los ocupantes en crecimiento. La diferencia entre los proyectos del Golfo bien financiados y los proyectos africanos más pequeños puede ampliar la brecha en la calidad de los edificios. También puede dificultar que los inquilinos encuentren espacio que cumpla con los estándares internacionales en mercados donde la demanda de los consumidores está aumentando. Sin embargo, el financiamiento de construcción a largo plazo, las prácticas de valoración de propiedades y la propiedad institucional aún no están completamente desarrollados. Por lo tanto, el mercado de inmuebles para almacenes en Oriente Medio y África puede desarrollarse a diferentes velocidades en toda la región. Las herramientas de financiamiento local y las oportunidades de salida confiables serán importantes para atraer más capital privado a estas ubicaciones. Sin ellas, los promotores pueden concentrarse en proyectos a medida y retrasar nuevas instalaciones hasta que hayan asegurado un ocupante, lo que limita el espacio disponible para los inquilinos más pequeños.
Restricciones de Infraestructura, Tierra y Riesgo de los Inquilinos
La electricidad no confiable, la congestión vial y los retrasos en los servicios públicos aumentan los costos de construcción y operación para los usuarios de almacenes. La Administración de Comercio Internacional de los Estados Unidos señala que las restricciones logísticas siguen siendo un desafío significativo en Nigeria. Los promotores pueden necesitar proporcionar energía de respaldo, una infraestructura de sitio más sólida y tiempo adicional para las aprobaciones. La incertidumbre en la titulación de tierras puede retrasar el desarrollo y aumentar el costo del capital antes de que un edificio sea ocupado. La volatilidad cambiaria y la ocupación informal también pueden debilitar la calidad crediticia de los inquilinos y limitar los arrendamientos a largo plazo. Estas restricciones significan que el mercado de inmuebles para almacenes en Oriente Medio y África requerirá una selección cuidadosa de la ubicación, particularmente fuera de las zonas logísticas mejor conectadas. Los promotores y los inquilinos deberán evaluar los tiempos de desplazamiento, el rendimiento de los servicios públicos, la documentación de la tierra, la seguridad y los costos de mantenimiento del equipo antes de decidir si los alquileres de terrenos más bajos compensan los desafíos operativos de una ubicación menos desarrollada. También pueden causar grandes diferencias en el rendimiento operativo entre dos sitios en la misma ciudad, dependiendo del acceso a energía, carreteras, aprobaciones e inquilinos confiables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Propiedad Privada Ancla el Segmento Más GrandeLos almacenes privados representaron el 36,00% de la participación del mercado de inmuebles para almacenes en Oriente Medio y África en 2026. Esta posición refleja el interés de los inversores en activos que pueden gestionarse a través de un único propietario o plataforma de cartera. AD Ports Group completó la venta de 3 almacenes en las Zonas Económicas Khalifa de Abu Dabi a Aldar Properties en abril de 2026 por 177 millones de USD. Los activos añadieron 163.000 metros cuadrados de espacio industrial y logístico a la cartera de Aldar. La transacción muestra que las propiedades de almacén estabilizadas pueden atraer a compradores institucionales donde la ocupación y el acceso al transporte son sólidos. La propiedad pública sigue siendo relevante donde los organismos gubernamentales desarrollan grandes distritos logísticos y arriendan capacidad a los inquilinos.
Se prevé que otros formatos crezcan a una CAGR del 8,60% hasta 2032. Esta categoría incluye co-almacenamiento, unidades flexibles y acuerdos de almacenamiento bajo demanda. Estos productos pueden adaptarse a las pequeñas y medianas empresas que no pueden comprometerse con contratos de arrendamiento a largo plazo. También ayudan a los inquilinos del comercio minorista en línea a ajustar la capacidad en función de la demanda estacional. Es probable que el mercado de inmuebles para almacenes en Oriente Medio y África utilice estos formatos con mayor frecuencia en las grandes ciudades y los nuevos clústeres industriales. Su éxito dependerá de una zonificación adecuada, condiciones de arrendamiento accesibles y una gestión del edificio confiable en el día a día. Los proveedores también deberán mantener la seguridad, la precisión del inventario, el acceso al transporte y precios transparentes para los inquilinos que utilizan solo una parte de una instalación más grande.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Control de Temperatura:
Los Almacenes Generales Mantienen la Mayor BaseLos almacenes generales representaron el 55,00% del tamaño del mercado de inmuebles para almacenes en Oriente Medio y África en 2026. Apoyan el movimiento de bienes de consumo, insumos industriales y productos no perecederos en toda la región. Su amplio uso los hace esenciales dentro de las zonas portuarias, las zonas francas y los centros de distribución en el interior. Los promotores pueden construir espacio general con una complejidad técnica menor que el almacenamiento en frío especializado. Esto hace que el formato sea adecuado para una amplia variedad de inquilinos. Las instalaciones generales seguirán formando la base del suministro de almacenes incluso a medida que se expanda la demanda especializada. Su amplio papel significa que pueden apoyar muchos tipos de mercancías. Sin embargo, los propietarios aún necesitan proporcionar estándares de seguridad apropiados, eficiencia de carga, diseños de almacenamiento utilizables y prácticas de mantenimiento que permitan a diversos ocupantes trabajar sin interrupciones. Los propietarios de almacenes generales también necesitan planificar para los cambiantes requisitos de los clientes, incluido el almacenamiento en palés, el cross-docking, el embalaje y la gestión de devoluciones. Estas funciones son a menudo menos exigentes técnicamente que la refrigeración, pero aún requieren un espacio bien diseñado, flujos de trabajo seguros y una gestión confiable. Un edificio que puede acomodar a diferentes usuarios puede mantener su relevancia a medida que las necesidades de los inquilinos cambian en las actividades de comercio minorista, manufactura y distribución. También puede proporcionar un puente operativo para las empresas que comienzan con la distribución regional y luego añaden cumplimiento local, ensamblaje ligero o servicios de logística de valor añadido. Esta flexibilidad apoya la ocupación, aunque depende de un diseño adecuado y una gestión de propiedades receptiva. También depende de estructuras de arrendamiento razonables, una gestión precisa de los cargos por servicios y reglas operativas claras para las instalaciones compartidas en todas las ubicaciones y grupos de inquilinos.
Se prevé que los almacenes refrigerados crezcan a una CAGR del 8,20% hasta 2032. Las importaciones de alimentos, la producción local de alimentos, los productos farmacéuticos y los servicios de comercio rápido necesitan temperaturas controladas. La instalación planificada de DP World en Egipto está diseñada para servir a las cadenas de suministro de alimentos y agricultura a través de 8 cámaras con control de temperatura. Las instalaciones de frío modernas necesitan energía continua, personal capacitado y sistemas de monitoreo detallados. Maersk ha identificado las herramientas digitales, incluido el monitoreo mediante el Internet de las Cosas, como importantes para la visibilidad de la cadena de frío en Oriente Medio. Estos requisitos elevan las barreras de entrada, pero pueden apoyar activos de mayor calidad en el mercado de inmuebles para almacenes en Oriente Medio y África. También hacen que la confiabilidad de la electricidad, el equipo de refrigeración, los equipos de mantenimiento y el seguimiento de productos sean fundamentales para las decisiones de los inquilinos.
Por Categoría:
Las Instalaciones de Clase A Lideran la Demanda y el CrecimientoLas instalaciones de Clase A representaron el 52,00% de la participación del mercado de inmuebles para almacenes en Oriente Medio y África en 2026. El segmento se beneficia de la demanda de alturas libres, capacidad de carga, seguridad contra incendios, sistemas digitales y acceso confiable al transporte. Los grandes inquilinos internacionales también necesitan edificios que cumplan con estándares internos consistentes en varios países. Por lo tanto, los nuevos proyectos están siendo diseñados cada vez más con especificaciones institucionales desde el principio. Los edificios certificados pueden facilitar que los inquilinos cumplan con sus propios requisitos de sostenibilidad e informes. Esto ayuda a las propiedades de Clase A a atraer a proveedores de logística, empresas de bienes de consumo y fabricantes. Dichos ocupantes a menudo otorgan un alto valor a las condiciones de trabajo seguras, el rendimiento predecible del edificio y la capacidad de vincular las operaciones locales con sus cadenas de suministro regionales.
Se prevé que las instalaciones de Clase A crezcan a una CAGR del 9,00% hasta 2032. Agility Logistics Parks inauguró un parque logístico en Yeda en noviembre de 2025, con 6 almacenes de Categoría A en un sitio de 576.760 metros cuadrados. La instalación atiende a inquilinos de comercio minorista, tecnología, automotriz, energía y comercio electrónico. El stock más antiguo de Clase B y Clase C aún puede servir a los usuarios sensibles al costo, pero puede necesitar mejoras para seguir siendo competitivo. Las certificaciones de edificios como Liderazgo en Energía y Diseño Ambiental y Excelencia en Diseño para Mayor Eficiencia pueden influir en la selección de inquilinos. El mercado de inmuebles para almacenes en Oriente Medio y África se está dividiendo cada vez más entre los edificios modernos y el stock más antiguo con potencial de mejora limitado. Los propietarios de instalaciones más antiguas pueden necesitar invertir en sistemas de carga, resiliencia energética, equipos de seguridad y herramientas digitales para proteger la ocupación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tamaño de Almacén:
Las Grandes Instalaciones Concentran el Mayor ValorLos almacenes de más de 250.000 pies cuadrados representaron el 44,00% del tamaño del mercado de inmuebles para almacenes en Oriente Medio y África en 2026. Las grandes instalaciones son utilizadas por minoristas, proveedores de logística de terceros, fabricantes y grandes distribuidores. Pueden consolidar el inventario, apoyar la automatización y reducir el número de ubicaciones de manipulación separadas. Sin embargo, los grandes edificios siguen siendo fundamentales donde coinciden la demanda industrial, la disponibilidad de terrenos y la escala de la red. Su papel es especialmente importante para los ocupantes que necesitan una gestión centralizada del inventario y altos volúmenes, pero no requieren una ubicación dentro de una densa área urbana. Los grandes sitios pueden dar a estos inquilinos espacio para equipos de manipulación, áreas para empleados, espacio de preparación y posible expansión futura, lo que puede ser difícil de asegurar en un pequeño almacén urbano.
Se prevé que los almacenes de menos de 50.000 pies cuadrados crezcan a una CAGR del 8,80% hasta 2032. Estas unidades son útiles para la entrega de última milla, el inventario local y las operaciones de inquilinos más pequeños. Pueden ubicarse más cerca de las áreas de clientes densas que los grandes centros de distribución. Los edificios más pequeños también permiten a las empresas entrar en una zona logística sin comprometerse con un espacio excesivo. El mercado de inmuebles para almacenes en Oriente Medio y África puede beneficiarse de este formato a medida que se expanden el comercio electrónico y los servicios de entrega en la ciudad. Sin embargo, los altos costos del suelo y las normas de planificación local pueden limitar su disponibilidad en los distritos urbanos más concurridos. Los promotores deben equilibrar la proximidad de entrega frente a los niveles de alquiler, el acceso de vehículos, los requisitos de tráfico local y la necesidad práctica de un espacio adecuado de carga y estacionamiento.
Por Clasificación de Inquilino:
El Comercio Minorista y los Bienes de Consumo Forman la Mayor BaseEl comercio minorista y los bienes de consumo representaron el 27,00% de la demanda de inquilinos en 2026. Estos inquilinos requieren capacidad de distribución para mercancías importadas, bienes de consumo de rápida rotación y reabastecimiento de tiendas locales. Valoran las ubicaciones que conectan puertos, zonas francas, carreteras principales y centros de clientes. El comercio minorista digital ha añadido demanda de un procesamiento de pedidos más rápido y redes de entrega más pequeñas. Los operadores de almacenes pueden responder a través de espacio compartido, más muelles de carga y sistemas de inventario mejorados. Este grupo de inquilinos sigue siendo una amplia fuente de demanda para el mercado de inmuebles para almacenes en Oriente Medio y África. Sus requisitos varían según el producto, pero el acceso confiable a compradores, tiendas e infraestructura de transporte lo convierte en una importante fuente de ocupación tanto para los grandes centros de distribución regional como para las instalaciones más pequeñas que sirven a la ciudad.
Se prevé que alimentos y bebidas crezca a una CAGR del 8,50% hasta 2032. El segmento requiere una combinación de almacenamiento general y capacidad con control de temperatura para apoyar la distribución de alimentos y los requisitos de calidad del producto. El segmento necesita tanto espacio general como refrigerado, dependiendo del producto. DP World anunció el Distrito Alimentario de Dubái en enero de 2026, con almacenes en frío planificados, almacenes con control de temperatura, instalaciones de procesamiento y servicios de apoyo digital. Los inquilinos farmacéuticos y de atención médica necesitan acceso controlado y gestión de temperatura conforme. Los fabricantes, las empresas de logística y los proveedores de logística de terceros también apoyan la ocupación a largo plazo en las áreas industriales. Una mezcla de inquilinos más amplia puede reducir la dependencia de cualquier fuente de demanda única. También puede apoyar una demanda de arrendamiento más estable cuando el gasto de los consumidores, la producción industrial o los volúmenes de comercio se mueven a diferentes velocidades en el mercado de inmuebles para almacenes en Oriente Medio y África.
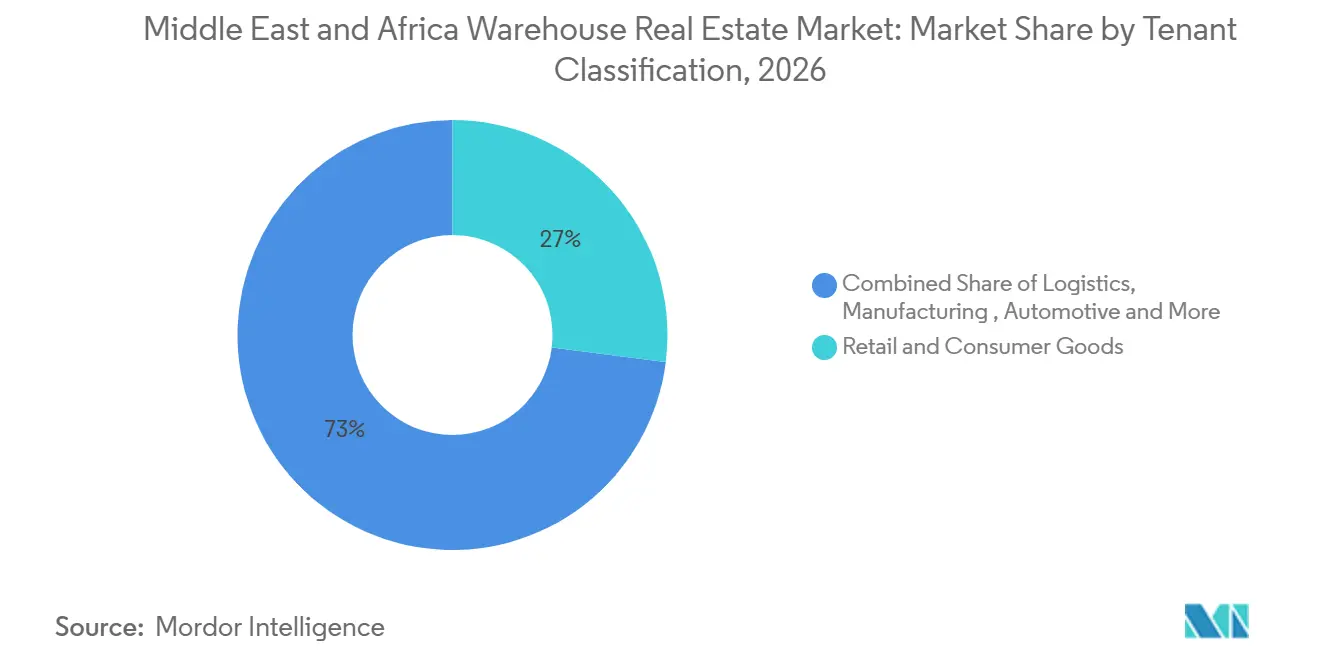
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Los Emiratos Árabes Unidos representaron el 35,00% de la participación del mercado de inmuebles para almacenes en Oriente Medio y África en 2026. El país se beneficia de Jebel Ali, el Puerto Khalifa, las zonas francas y los vínculos establecidos con las rutas comerciales regionales. Las Zonas Económicas Khalifa de Abu Dabi también continúan atrayendo inversores debido a la conectividad del puerto y la zona industrial. Estos vínculos pueden ayudar a los ocupantes a combinar mercancías importadas, distribución local y actividad industrial dentro de un sistema logístico, reduciendo la necesidad de ubicaciones de manipulación separadas.
Se prevé que Arabia Saudita crezca a una CAGR del 9,20% hasta 2032. Los grandes proyectos impulsados por políticas están fortaleciendo el desarrollo industrial y de almacenes en torno a Riad, Yeda y Dammam. La zona logística planificada de SAL al norte de Riad muestra la escala de los proyectos que se están llevando a cabo en el país. Agility Logistics Parks y ROSHN Group formaron una empresa conjunta en marzo de 2026 para un parque logístico en Yeda valorado en 667 millones de USD. Arabia Saudita combina una gran demanda interna con una base industrial en expansión, lo que la convierte en una importante ubicación de crecimiento para el mercado de inmuebles para almacenes en Oriente Medio y África. El ritmo de desarrollo seguirá dependiendo de la entrega oportuna de infraestructura, el acceso práctico al sitio y la capacidad de convertir los proyectos anunciados en instalaciones arrendadas y en funcionamiento.
Egipto, Nigeria y Sudáfrica siguen siendo importantes ubicaciones africanas, aunque sus condiciones de desarrollo difieren. DP World inauguró el Parque Logístico Sokhna de 85 millones de USD en la Zona Económica del Canal de Suez de Egipto en octubre de 2025. El proyecto abarca casi 300.000 metros cuadrados y está destinado a ser un centro de distribución integrado. Nigeria tiene un fuerte potencial de demanda, pero enfrenta desafíos de infraestructura y costos operativos. Sudáfrica se beneficia de una base logística más establecida, mientras que las restricciones energéticas y de sitio pueden afectar el nuevo suministro. Omán, Catar y Baréin también pueden beneficiarse de las zonas económicas especiales y los vínculos comerciales transfronterizos. Sus perspectivas dependen de la eficacia con que se combinen la actividad portuaria, el suelo industrial, los procesos aduaneros y las conexiones viales para los inquilinos que buscan capacidad de distribución regional.
Panorama Competitivo
El mercado de inmuebles para almacenes en Oriente Medio y África incluye promotores logísticos, operadores portuarios, propietarios de zonas industriales, inversores inmobiliarios y proveedores especializados de almacenes. La competencia es más intensa en las zonas logísticas del Golfo establecidas donde los edificios, los servicios públicos y los vínculos de transporte ya están disponibles. El capital global busca cada vez más proyectos con inquilinos establecidos y estructuras de propiedad transparentes. Los promotores locales mantienen una ventaja donde el acceso a la tierra y el conocimiento regulatorio son importantes. El mercado aún tiene espacio para nuevos proveedores en almacenamiento en frío, instalaciones farmacéuticas y sitios de cumplimiento urbano. La entrada en estas áreas requiere un diseño de proyecto cuidadoso, un suministro de servicios públicos confiable y una demanda clara de los inquilinos, porque un edificio especializado no puede reutilizarse fácilmente si sus sistemas o ubicación no coinciden con las necesidades del cliente. Estas áreas requieren diferentes capacidades y pueden recompensar a los operadores que comprenden los sistemas especializados en lugar de depender únicamente de los edificios de almacenamiento estándar.
AD Ports Group y Aldar Properties ilustran cómo los promotores pueden reciclar capital a través de la venta de almacenes estabilizados. Su transacción de abril de 2026 transfirió 3 almacenes de las Zonas Económicas Khalifa de Abu Dabi por 177 millones de USD. Este enfoque puede permitir a los grupos vinculados a puertos reinvertir en nueva capacidad industrial mientras da a los inversores inmobiliarios acceso a activos generadores de ingresos. Agility Logistics Parks también ha ampliado su presencia en Arabia Saudita a través de su parque en Yeda y su empresa conjunta con ROSHN. La competencia favorecerá a las empresas que puedan desarrollar, arrendar y gestionar instalaciones de alta especificación en varias ubicaciones. También favorecerá a las empresas que puedan trabajar con propietarios de tierras del sector público, mantener estándares operativos consistentes y ofrecer a los inquilinos espacio para expandirse dentro de la misma red regional.
La inversión en cadena de frío es otra área competitiva porque los inquilinos de alimentos y atención médica requieren operaciones especializadas. La instalación de RSA Cold Chain en Jebel Ali combina una gran capacidad de palés con credenciales de seguridad alimentaria. El proyecto de almacenamiento en frío de DP World en Egipto añade un segundo ejemplo de un operador que se extiende más allá de los edificios de distribución estándar. Los promotores que aseguren la confiabilidad energética, la experiencia técnica y los sitios adecuados pueden construir una posición más sólida en esta parte del mercado de inmuebles para almacenes en Oriente Medio y África. El campo competitivo sigue siendo más fragmentado en muchas ubicaciones africanas porque el suministro institucional aún es limitado. Esto puede crear espacio para asociaciones locales, pero también puede hacer que la ejecución del proyecto dependa más de la infraestructura específica del sitio, el financiamiento y las condiciones crediticias de los inquilinos. Los operadores que ingresan a estos mercados necesitan comprender cómo funciona cada ubicación en la práctica. Un sitio puede parecer adecuado en función del alquiler o la disponibilidad de terrenos, pero aún puede enfrentar retrasos relacionados con carreteras, conexiones de servicios públicos, procesos aduaneros o aprobaciones locales. El mismo problema se aplica a la selección de inquilinos, ya que los propietarios de almacenes necesitan clientes con prácticas operativas adecuadas y suficiente solidez financiera para respaldar los compromisos de arrendamiento. Las asociaciones con operadores portuarios, autoridades de zonas industriales y proveedores de servicios locales pueden reducir algunos de estos riesgos. No eliminan la necesidad de una diligencia debida detallada antes de que comience el desarrollo. Para los inversores, la diferencia entre un activo sólido y uno difícil puede depender tanto de la ejecución y la confiabilidad operativa como de la demanda general. Esto hace que la gestión local experimentada sea un factor competitivo importante en toda la región.
Líderes de la Industria de Inmuebles para Almacenes en Oriente Medio y África
-
Prologis, Inc.
-
Gulf Related
-
Aldar Properties PJSC
-
Aramex PJSC
-
Emaar Properties PJSC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Inmuebles para Almacenes en Oriente Medio y África Empresas cubiertas en este informe
- Prologis, Inc.
- Gulf Related
- Aldar Properties PJSC
- Aramex PJSC
- Emaar Properties PJSC
- Mubadala Investment Company
- Agility Global PLC
- DP World Limited
- Red Sea International Company
- Panattoni Development Company, Inc.
- GLP Pte. Ltd.
- CBRE Group, Inc.
- JLL
- Cushman & Wakefield plc
- Gulf Warehousing Company Q.P.S.C.
- ASYAD Group
- Dubai Industrial City
- Al-Futtaim Logistics
- Saudi Logistics Services Company
- Dubai South Properties
Desarrollos recientes de la industria en Mercado de Inmuebles para Almacenes en Oriente Medio y África
- Mayo de 2026: Gallega Global Logistics inauguró un centro logístico multiusuario de terceros de 215.000 pies cuadrados en la Zona Franca de Jebel Ali, Dubái. El sitio cuenta con sistemas de gestión de almacenes y capacidad de almacenamiento flexible para la distribución en los Emiratos Árabes Unidos y el Consejo de Cooperación del Golfo.
- Abril de 2026: AD Ports Group completó la venta de 3 almacenes de las Zonas Económicas Khalifa de Abu Dabi a Aldar Properties por 177 millones de USD. Los activos añadieron 163.000 metros cuadrados de espacio industrial y logístico a la cartera de Aldar.
- Marzo de 2026: Agility Logistics Parks y ROSHN Group formaron una empresa conjunta para desarrollar un parque logístico de Categoría A en Yeda con un valor de proyecto de 667 millones de USD. El desarrollo está planificado en 1,3 millones de metros cuadrados y se entregará en 3 fases.
Alcance del Informe del Mercado de Inmuebles para Almacenes en Oriente Medio y África
Resumen de la segmentación
| Público |
| Privado |
| Otros |
| Almacén General |
| Almacén Refrigerado |
| Clase A |
| Clase B |
| Clase C |
| Almacenes de Pequeña Escala, menos de 50.000 pies cuadrados |
| Almacenes de Mediana Escala, 50.000-250.000 pies cuadrados |
| Almacenes de Gran Escala, más de 250.000 pies cuadrados |
| Manufactura |
| Comercio Minorista y Bienes de Consumo |
| Alimentos y Bebidas |
| Farmacéuticos y Atención Médica |
| Logística |
| Otros Usuarios Finales |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Nigeria |
| Egipto |
| Sudáfrica |
| Resto de Oriente Medio y África |
| Por Tipo | Público |
| Privado | |
| Otros | |
| Por Control de Temperatura | Almacén General |
| Almacén Refrigerado | |
| Por Categoría | Clase A |
| Clase B | |
| Clase C | |
| Por Tamaño de Almacén | Almacenes de Pequeña Escala, menos de 50.000 pies cuadrados |
| Almacenes de Mediana Escala, 50.000-250.000 pies cuadrados | |
| Almacenes de Gran Escala, más de 250.000 pies cuadrados | |
| Por Clasificación de Inquilino | Manufactura |
| Comercio Minorista y Bienes de Consumo | |
| Alimentos y Bebidas | |
| Farmacéuticos y Atención Médica | |
| Logística | |
| Otros Usuarios Finales | |
| Por País | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de inmuebles para almacenes en Oriente Medio y África en 2026?
El sector está valorado en 18,23 mil millones de USD en 2026 y se proyecta que alcance los 28,61 mil millones de USD para 2032. El crecimiento está respaldado por la demanda de instalaciones de distribución modernas cerca de las principales puertas de entrada logísticas y los grandes centros de clientes urbanos.
¿Qué tasa de crecimiento se espera hasta 2032?
La CAGR prevista es del 7,81% de 2027 a 2032. Las perspectivas reflejan la demanda de suministro de Clase A, espacio con control de temperatura y edificios flexibles que puedan atender las necesidades del comercio electrónico y la distribución regional.
¿Qué país tiene la mayor participación en 2026?
Los Emiratos Árabes Unidos lideran con una participación del 35,00% en 2026. La conectividad portuaria, de zonas francas e industrial respalda su posición dentro de las redes de almacenes regionales.
¿Qué país se proyecta que crezca más rápido?
Se prevé que Arabia Saudita se expanda a una CAGR del 9,20% hasta 2032. Las grandes zonas logísticas y los programas de inversión industrial están fortaleciendo la actividad de desarrollo en Riad, Yeda y Dammam.
¿Qué categoría de almacén lidera el sector?
Las instalaciones de Clase A representan el 52% en 2026 y se prevé que crezcan a una CAGR del 9,00%. Estas instalaciones atraen a los inquilinos que necesitan especificaciones consistentes, capacidad de carga confiable, sistemas de seguridad y acceso eficiente a las redes de transporte.
¿Qué grupo de inquilinos crece más rápido?
Se prevé que alimentos y bebidas crezca a una CAGR del 8,50% hasta 2032. El segmento requiere una combinación de almacenamiento general y capacidad con control de temperatura para apoyar la distribución de alimentos y los requisitos de calidad del producto.