
Marktgröße und Marktanteile des Lagerimmobilienmarkts im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
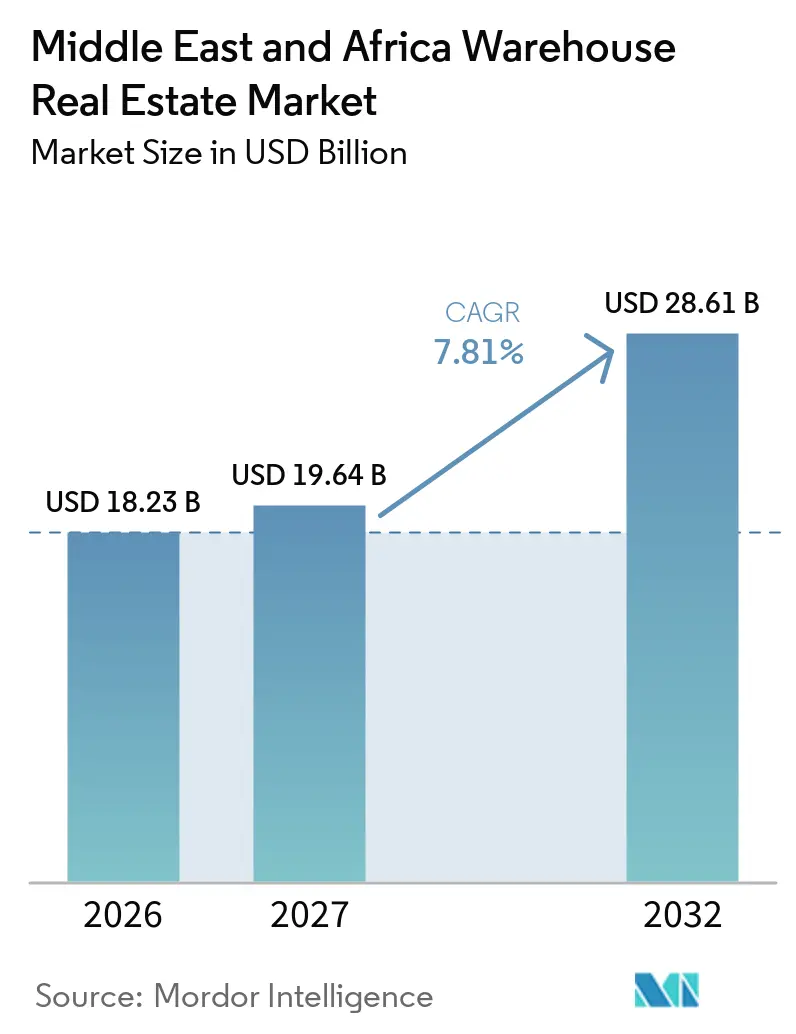
| Marktgröße im Basisjahr (2026) | 18.23 Milliarden US-Dollar |
| Marktgröße (2027) | 19.64 Milliarden US-Dollar |
| Marktgröße (2032) | 28.61 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.81 % |
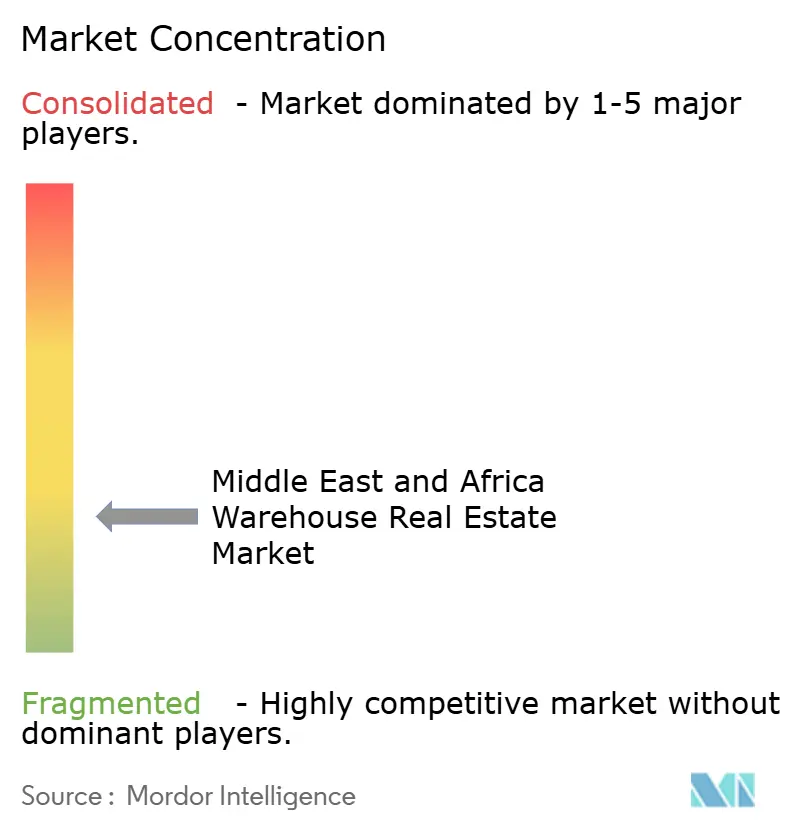
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Lagerimmobilienmarkts im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße des Lagerimmobilienmarkts im Nahen Osten und Afrika wird für 2026 auf 18,23 Milliarden USD, für 2027 auf 19,64 Milliarden USD geschätzt und soll bis 2032 einen Wert von 28,61 Milliarden USD erreichen, mit einem CAGR von 7,81 % von 2027 bis 2032.
Der Lagerimmobilienmarkt im Nahen Osten und Afrika wird durch die Nachfrage nach modernen Distributionsflächen in der Nähe von Häfen, Flughäfen, Industriezonen und Großstädten gestützt. Neue Kapazitäten werden zunehmend für schnellere Abwicklung, stärkere Temperaturkontrolle und zuverlässige Anbindung an Straßen-, Schienen- und Seewegenetze konzipiert. Entwickler konzentrieren sich auf Klasse-A-Gebäude, da große Nutzer einheitliche Spezifikationen und Compliance-Standards benötigen. Der Lagerimmobilienmarkt im Nahen Osten und Afrika hat auch Wachstumspotenzial in afrikanischen Städten, wo moderne Lagerhaltung noch begrenzt ist, insbesondere dort, wo Lebensmittelverteilung, Verbraucherlieferungen und lokale Fertigung gleichzeitig expandieren. Investitionen werden voraussichtlich Standorte mit zuverlässigen Versorgungseinrichtungen, klaren Eigentumsrechten und etabliertem Transportzugang bevorzugen. Sie werden auch Projekte bevorzugen, die Mietern planbare Betriebskosten, geeignete Ladeflächen und Erweiterungsmöglichkeiten bieten, ohne den laufenden Betrieb zu beeinträchtigen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten private Lager im Jahr 2026 einen Anteil von 36,00 % am Lagerimmobilienmarkt im Nahen Osten und Afrika, während andere Formate bis 2032 voraussichtlich mit einem CAGR von 8,60 % wachsen werden.
- Nach Temperaturkontrolle entfielen im Jahr 2026 55,00 % der Marktgröße des Lagerimmobilienmarkts im Nahen Osten und Afrika auf allgemeine Lager, während Kühllager bis 2032 voraussichtlich mit einem CAGR von 8,20 % wachsen werden.
- Nach Klasse hielten Klasse-A-Einrichtungen im Jahr 2026 einen Anteil von 52,00 % am Lagerimmobilienmarkt im Nahen Osten und Afrika und werden bis 2032 voraussichtlich mit einem CAGR von 9,00 % wachsen.
- Nach Lagergröße hielten Einrichtungen über 250.000 Quadratfuß im Jahr 2026 einen Anteil von 44,00 % an der Marktgröße des Lagerimmobilienmarkts im Nahen Osten und Afrika, während Einrichtungen unter 50.000 Quadratfuß bis 2032 voraussichtlich mit einem CAGR von 8,80 % wachsen werden.
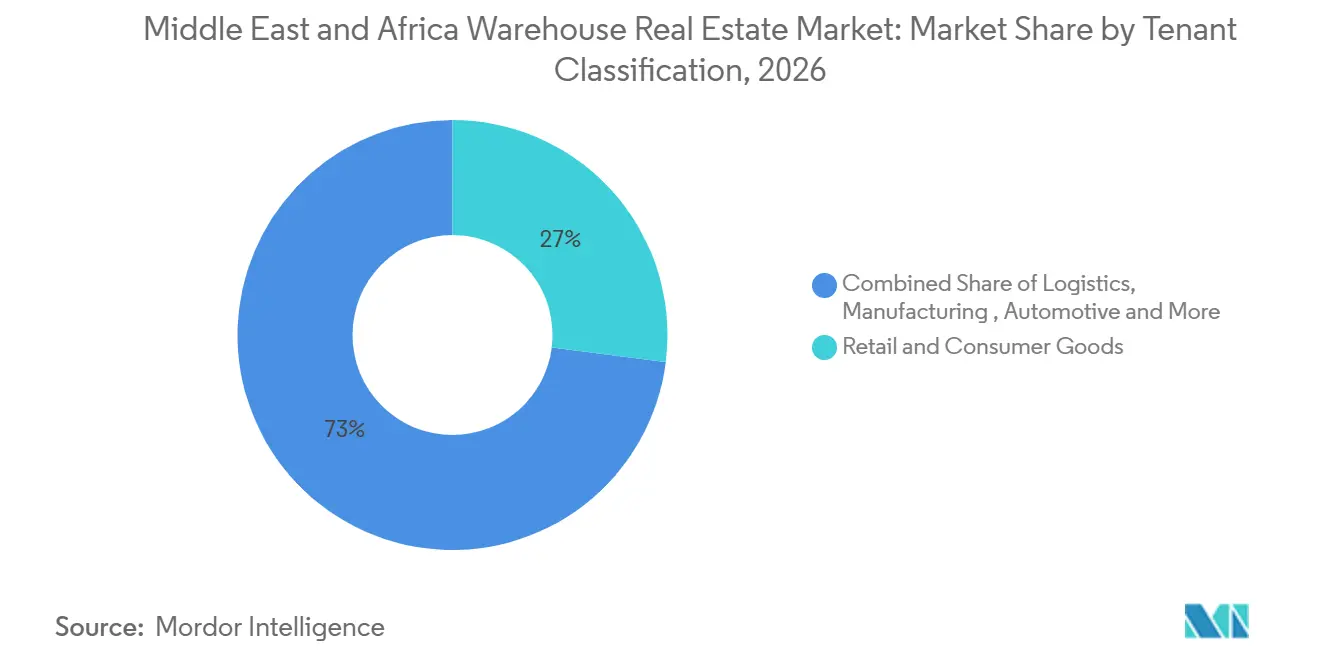
- Nach Mieterklassifizierung hielten Einzelhandel und Konsumgüter im Jahr 2026 einen Anteil von 27 % am Lagerimmobilienmarkt im Nahen Osten und Afrika, während Lebensmittel und Getränke bis 2032 voraussichtlich mit einem CAGR von 8,50 % wachsen werden.
- Nach Geografie hielten die Vereinigten Arabischen Emirate im Jahr 2026 einen Anteil von 35,00 % am Lagerimmobilienmarkt im Nahen Osten und Afrika, während Saudi-Arabien bis 2032 voraussichtlich mit einem CAGR von 9,20 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Logistikzentren Jebel Ali, Khalifa, Riad und Dschidda | +2.0% | Vereinigte Arabische Emirate und Saudi-Arabien, mit Ausstrahlungseffekten auf Oman und Bahrain | Kurzfristig (≤ 2 Jahre) |
| Hohe Smartphone-Durchdringung und E-Commerce-Auftragserfüllung | +1.6% | Golfkooperationsrat, Ägypten und Nigeria | Kurzfristig (≤ 2 Jahre) |
| Saudi-Vision und wirtschaftliche Diversifizierungsprogramme am Golf | +1.4% | Saudi-Arabien und der weitere Golfkooperationsrat | Mittelfristig (2–4 Jahre) |
| Ernährungssicherheit, Pharmalogistik und temperaturgeführte Logistik | +0.9% | Golfkooperationsrat, Ägypten und Nordafrika | Mittelfristig (2–4 Jahre) |
| Fertigung, Bergbau und regionale Distributionszentren | +0.7% | Saudi-Arabien, Südafrika und Nigeria | Mittelfristig (2–4 Jahre) |
| Industrieparks, Sonderwirtschaftszonen und grenzüberschreitende Handelsintegration | +0.6% | Saudi-Arabien, Vereinigte Arabische Emirate und Ägypten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Logistikzentren Jebel Ali, Khalifa, Riad und Dschidda
Hafen- und Flughafen-Logistikzentren steigern die Nachfrage nach Gebäuden, die Waren schnell zwischen verschiedenen Verkehrsträgern bewegen können. Dschidda profitiert zudem von der abgeschlossenen Modernisierung des South Container Terminal durch DP World, die die Kapazität im Jahr 2025 auf 4 Millionen Standardcontainereinheiten erhöht hat[1]. Diese Investitionen stärken die Argumente für nahegelegene Lagerflächen mit hohem Durchsatz und Zugang zu qualifizierten Logistikbetreibern. Sie veranlassen Nutzer auch dazu, regionale Bestände näher an den Zugangspunkten zu lagern, anstatt sie in verstreuten Einrichtungen mit schwächeren Transportverbindungen zu halten. Der Lagerimmobilienmarkt im Nahen Osten und Afrika wird daher voraussichtlich seine stärkste kurzfristige Nachfrage rund um etablierte Handelsumschlagplätze verzeichnen. Dieses Muster könnte sich auf Binnenstandorte ausweiten, sofern Straßen- und Schienenverbindungen Fracht zuverlässig von den Häfen transportieren können, sodass Mieter Verzögerungen vermeiden, wiederholte Umschlagvorgänge begrenzen und sowohl inländische als auch grenzüberschreitende Kunden von einer praktischen Betriebsbasis aus bedienen können.
Hohe Smartphone-Durchdringung und E-Commerce-Auftragserfüllung
Der Online-Einzelhandel verändert die Art der Lagerflächen, die Mieter benötigen, insbesondere in der Nähe großer Ballungsräume. Die GSMA meldete im Jahr 2025 48,1 Millionen aktive Mobilfunkverbindungen in Saudi-Arabien und 21,9 Millionen in den Vereinigten Arabischen Emiraten[2]. Eine hohe Mobilfunknutzung unterstützt häufige digitale Bestellungen und erhöht den Wert einer schnellen Auftragserfüllung. Amazon eröffnete 2026 sein erstes Fulfillment-Center in Abu Dhabi in den Khalifa Economic Zones Abu Dhabi und zeigt damit, wie Betreiber Kapazitäten in gut vernetzten Logistikzonen platzieren. Der Lagerimmobilienmarkt im Nahen Osten und Afrika benötigt mehr kleine, flexible Einrichtungen zur Unterstützung von Same-Day- und Kurzstreckenlieferungen. Diese Präferenz kann den Druck auf städtische Grundstücke erhöhen, wo Industrieflächen knapp sind und Genehmigungen Zeit in Anspruch nehmen können. Sie belohnt auch Entwickler, die Standorte anbieten können, die nah genug an den Kunden liegen und gleichzeitig Fahrzeugzugang, Ladeaktivitäten und lokale Planungsanforderungen unter Kontrolle halten. Eine gut gelegene städtische Einrichtung kann Lieferwege verkürzen. Das Gebäude muss jedoch noch ausreichend Platz für Fahrzeugbewegungen, sicheres Be- und Entladen, Lagerhaltung und die sich ändernden Liefermuster von Einzelhändlern und Drittlogistikanbietern bieten.
Saudi-Vision und wirtschaftliche Diversifizierungsprogramme am Golf
Saudi-Arabiens Industrie- und Logistikpolitik lenkt private Investitionen in neue Lieferketten und Industriedistrikte. SAL Logistics Services und Sela unterzeichneten im März 2025 eine Vereinbarung über 1,07 Milliarden USD für die SAL Logistics Zone nördlich von Riad[3]. Das Projekt mit 1,57 Millionen Quadratmetern ist als multimodaler Knotenpunkt mit Luft-, Straßen- und künftigen Schienenverbindungen geplant. DHL Supply Chain kündigte zudem eine Investition von 136,5 Millionen USD für eine Multi-User-Einrichtung in der Special Integrated Logistics Zone an. Diese Projekte erweitern die Mieterbasis über den Einzelhandel hinaus auf Fertigung, Luftfahrt und regionale Distribution. Sie schaffen eine klarere Projektpipeline für Lieferanten und Logistikunternehmen, die Flächen vor, während und nach dem Warendurchlauf durch Flughafen- und Industrienetzwerke benötigen. Der Lagerimmobilienmarkt im Nahen Osten und Afrika profitiert, wenn öffentliche Infrastruktur und private Mieterengagements gemeinsam voranschreiten. Diese Wechselbeziehung kann die Projektrealisierbarkeit verbessern, da Entwickler auf der Grundlage bestätigter Transportverbindungen planen können und Nutzer Flächen mit größerer Zuversicht belegen können, dass der umliegende Industriedistrikt funktionsfähig, zugänglich und in der Lage sein wird, ihren Arbeitskräftebedarf zu decken.
Ernährungssicherheit, Pharmalogistik und regionale Distributionsnetzwerke
Ernährungssicherheitspolitiken und pharmazeutische Produktion erhöhen den Bedarf an temperaturgeführten Gebäuden. RSA Cold Chain eröffnete im September 2025 eine Einrichtung in Jebel Ali mit 40.000 Palettenstellplätzen und Lebensmittelsicherheitszertifizierungen. DP World begann im Oktober 2025 auch mit dem Bau einer Kühllagereinrichtung im Wert von 29 Millionen USD in Ägyptens 6th of October City. Die Einrichtung wird über 8 unabhängig gesteuerte Kammern und 25.000 Palettenstellplätze verfügen. Die Weltbank hat unzureichende Lagerkapazitäten als wesentlichen Faktor für Lebensmittelverluste in Afrika identifiziert. Fertigung, Bergbau, Sonderwirtschaftszonen und grenzüberschreitender Handel können neben diesem Kühlkettenanforderung auch die Nachfrage nach allgemeinen Lagern steigern. Zusammen erhöhen diese Aktivitäten den Wert von Standorten, die gewöhnliche Lagerung, kontrollierte Temperaturen, Zollabwicklung und zuverlässige Anbindung an regionale Distributionsrouten kombinieren können. Einrichtungen mit dieser Kombination können eine breitere Kundenbasis bedienen, erfordern jedoch stärkere betriebliche Kontrollen und technische Planung als ein herkömmliches Lager, das ausschließlich für Trockenwaren ausgelegt ist.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenztes institutionelles Kapital und hohe lokale Finanzierungskosten | -1.1% | Subsahara-Afrika und Naher Osten und Nordafrika außerhalb des Golfkooperationsrats | Langfristig (≥ 4 Jahre) |
| Unzuverlässige Strom-, Straßen- und Versorgungsinfrastruktur | -0.8% | Nigeria, Südafrika, Ägypten und Kenia | Langfristig (≥ 4 Jahre) |
| Komplexität bei Grundstückstiteln, Planung und kommunalen Genehmigungen | -0.6% | Naher Osten und Nordafrika sowie Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Währungsvolatilität, informelle Belegung und Mieter-Kreditrisiko | -0.5% | Subsahara-Afrika und Ägypten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenztes institutionelles Kapital und hohe lokale Finanzierungskosten
Die Lagerentwicklung erfordert langfristiges Kapital, doch die Finanzierung bleibt außerhalb des Golfkooperationsrats ungleichmäßig. Entwickler in mehreren afrikanischen Ländern benötigen häufig einen Ankermieter, bevor ein Projekt realisiert werden kann. Dies reduziert das Angebot an spekulativen Gebäuden und schränkt die Auswahl für wachsende Nutzer ein. Die Differenz zwischen gut finanzierten Golfprojekten und kleineren afrikanischen Projekten kann die Lücke in der Gebäudequalität vergrößern. Sie kann es Mietern auch erschweren, Flächen zu finden, die internationalen Standards entsprechen, in Märkten, in denen die Verbrauchernachfrage steigt. Dennoch sind langfristige Baufinanzierung, Immobilienbewertungspraktiken und institutionelles Eigentum noch nicht vollständig entwickelt. Der Lagerimmobilienmarkt im Nahen Osten und Afrika könnte sich daher in der gesamten Region mit unterschiedlichen Geschwindigkeiten entwickeln. Lokale Finanzierungsinstrumente und zuverlässige Exit-Möglichkeiten werden wichtig sein, um mehr privates Kapital in diese Standorte zu bringen. Ohne sie könnten sich Entwickler auf maßgeschneiderte Projekte konzentrieren und neue Einrichtungen verzögern, bis sie einen Nutzer gesichert haben, was den verfügbaren Raum für kleinere Mieter einschränkt.
Infrastruktur-, Grundstücks- und Mieterrisikoeinschränkungen
Unzuverlässige Stromversorgung, Straßenstaus und Versorgungsverzögerungen erhöhen die Bau- und Betriebskosten für Lagernutzer. Die US-amerikanische International Trade Administration weist darauf hin, dass Logistikbeschränkungen in Nigeria eine erhebliche Herausforderung darstellen. Entwickler müssen möglicherweise Notstromversorgung, stärkere Standortinfrastruktur und zusätzliche Zeit für Genehmigungen einplanen. Unsicherheiten bei Grundstückstiteln können die Entwicklung verzögern und die Kapitalkosten erhöhen, bevor ein Gebäude belegt wird. Währungsvolatilität und informelle Belegung können auch die Mieter-Kreditqualität schwächen und langfristige Mietverträge einschränken. Diese Einschränkungen bedeuten, dass der Lagerimmobilienmarkt im Nahen Osten und Afrika eine sorgfältige Standortauswahl erfordert, insbesondere außerhalb der am besten vernetzten Logistikzonen. Entwickler und Mieter müssen Fahrzeiten, Versorgungsleistung, Grundstücksdokumentation, Sicherheit und die Kosten für die Wartung von Ausrüstungen bewerten, bevor sie entscheiden, ob niedrigere Grundstücksmieten die betrieblichen Herausforderungen eines weniger entwickelten Standorts aufwiegen. Sie können auch zu erheblichen Unterschieden in der Betriebsleistung zwischen zwei Standorten in derselben Stadt führen, abhängig vom Zugang zu Strom, Straßen, Genehmigungen und zuverlässigen Mietern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
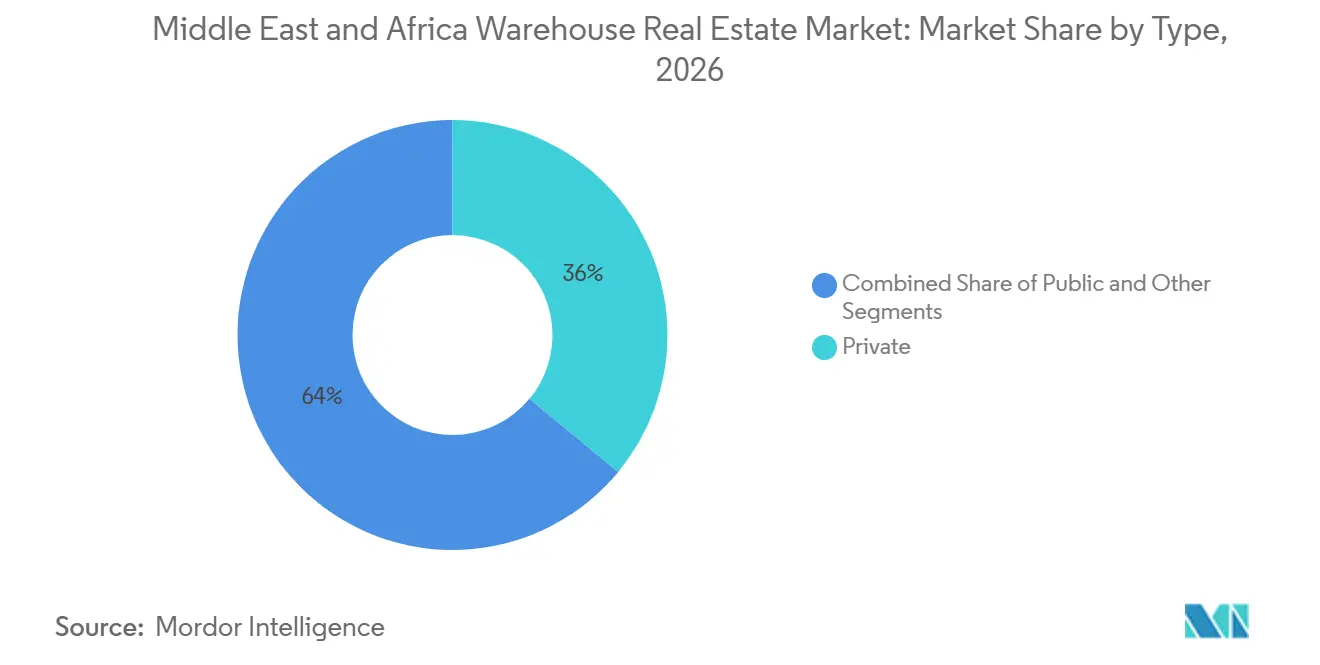
Privateigentum verankert das größte SegmentPrivate Lager hielten im Jahr 2026 einen Anteil von 36,00 % am Lagerimmobilienmarkt im Nahen Osten und Afrika. Diese Position spiegelt das Investoreninteresse an Vermögenswerten wider, die über einen einzelnen Eigentümer oder eine Portfolioplattform verwaltet werden können. AD Ports Group schloss im April 2026 den Verkauf von 3 Lagern in den Khalifa Economic Zones Abu Dhabi an Aldar Properties für 177 Millionen USD ab. Die Vermögenswerte fügten Aldars Portfolio 163.000 Quadratmeter Industrie- und Logistikfläche hinzu. Die Transaktion zeigt, dass stabilisierte Lagerobjekte institutionelle Käufer anziehen können, wenn Belegung und Transportzugang stark sind. Öffentliches Eigentum bleibt relevant, wo staatliche Stellen große Logistikdistrikte entwickeln und Kapazitäten an Mieter vermieten.
Andere Formate werden bis 2032 voraussichtlich mit einem CAGR von 8,60 % wachsen. Diese Kategorie umfasst Co-Warehousing, flexible Einheiten und On-Demand-Lagerarrangements. Diese Produkte können für kleine und mittlere Unternehmen geeignet sein, die sich nicht auf lange Mietlaufzeiten festlegen können. Sie helfen auch Online-Einzelhandelsmietern, Kapazitäten an saisonale Nachfrage anzupassen. Der Lagerimmobilienmarkt im Nahen Osten und Afrika wird diese Formate voraussichtlich häufiger in Großstädten und neuen Industrieclustern nutzen. Ihr Erfolg wird von geeigneter Zonierung, zugänglichen Mietbedingungen und zuverlässigem täglichem Gebäudemanagement abhängen. Anbieter müssen auch Sicherheit, Bestandsgenauigkeit, Transportzugang und transparente Preisgestaltung für Mieter gewährleisten, die nur einen Teil einer größeren Einrichtung nutzen.

Nach Temperaturkontrolle:
Allgemeine Lager behalten die größte BasisAllgemeine Lager entfielen im Jahr 2026 auf 55,00 % der Marktgröße des Lagerimmobilienmarkts im Nahen Osten und Afrika. Sie unterstützen die Bewegung von Konsumgütern, Industrievorleistungen und nicht verderblichen Produkten in der gesamten Region. Ihre breite Nutzung macht sie in Hafenzonen, Freizonen und Binnendistributionszentren unverzichtbar. Entwickler können allgemeine Flächen mit geringerer technischer Komplexität als spezialisierte Kühllager bauen. Dies macht das Format für eine breite Mischung von Mietern geeignet. Allgemeine Einrichtungen werden weiterhin die Grundlage des Lagerangebots bilden, auch wenn die spezialisierte Nachfrage zunimmt. Ihre breite Rolle bedeutet, dass sie viele Arten von Waren unterstützen können. Eigentümer müssen jedoch weiterhin angemessene Sicherheitsstandards, Ladeeffizienz, nutzbare Lagerlayouts und Wartungspraktiken bereitstellen, die es verschiedenen Nutzern ermöglichen, ohne Unterbrechung zu arbeiten. Eigentümer allgemeiner Lager müssen auch für sich ändernde Kundenanforderungen planen, einschließlich Palettenlagerung, Cross-Docking, Verpackung und Retourenabwicklung. Diese Funktionen sind oft technisch weniger anspruchsvoll als Kühlung, erfordern aber dennoch gut gestaltete Flächen, sichere Arbeitsabläufe und zuverlässiges Management. Ein Gebäude, das verschiedene Nutzer aufnehmen kann, kann seine Relevanz erhalten, wenn sich die Mieteranforderungen in Einzelhandel, Fertigung und Distributionsaktivitäten ändern. Es kann auch eine operative Brücke für Unternehmen bieten, die mit regionaler Distribution beginnen und später lokale Auftragserfüllung, leichte Montage oder Mehrwertlogistikdienste hinzufügen. Diese Flexibilität unterstützt die Belegung, hängt jedoch von geeignetem Design und reaktionsfähigem Immobilienmanagement ab. Sie hängt auch von angemessenen Mietstrukturen, genauem Nebenkostenmanagement und klaren Betriebsregeln für gemeinsam genutzte Einrichtungen an verschiedenen Standorten und Mietergruppen ab.
Kühllager werden bis 2032 voraussichtlich mit einem CAGR von 8,20 % wachsen. Lebensmittelimporte, lokale Lebensmittelproduktion, Pharmazeutika und Quick-Commerce-Dienste benötigen alle kontrollierte Temperaturen. Die geplante Einrichtung von DP World in Ägypten ist darauf ausgelegt, Lebensmittel- und Agrarlieferketten durch 8 temperaturgesteuerte Kammern zu bedienen. Moderne Kühlanlagen benötigen kontinuierliche Stromversorgung, geschultes Personal und detaillierte Überwachungssysteme. Maersk hat digitale Werkzeuge, einschließlich Internet-der-Dinge-Überwachung, als wichtig für die Kühlkettenübersicht im Nahen Osten identifiziert. Diese Anforderungen erhöhen die Eintrittsbarrieren, können aber qualitativ hochwertigere Vermögenswerte im Lagerimmobilienmarkt im Nahen Osten und Afrika unterstützen. Sie machen auch die Zuverlässigkeit von Strom, Kühlanlagen, Wartungsteams und Produktverfolgung zu zentralen Faktoren bei Mieterentscheidungen.
Nach Klasse:
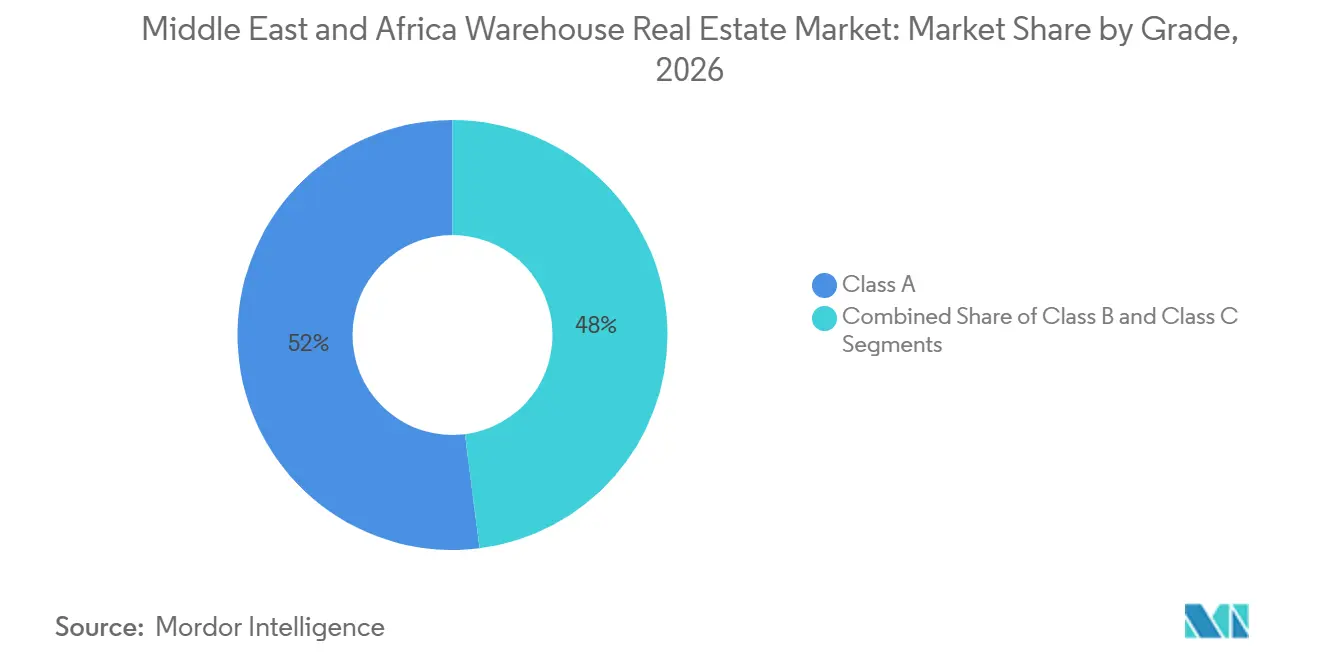
Klasse-A-Einrichtungen führen Nachfrage und Wachstum anKlasse-A-Einrichtungen hielten im Jahr 2026 einen Anteil von 52,00 % am Lagerimmobilienmarkt im Nahen Osten und Afrika. Das Segment profitiert von der Nachfrage nach lichten Höhen, Ladekapazität, Brandschutz, digitalen Systemen und zuverlässigem Transportzugang. Große internationale Mieter benötigen auch Gebäude, die einheitliche interne Standards in mehreren Ländern erfüllen. Neue Projekte werden daher zunehmend von Anfang an mit institutionellen Spezifikationen konzipiert. Zertifizierte Gebäude können es Mietern erleichtern, ihre eigenen Nachhaltigkeits- und Berichterstattungsanforderungen zu erfüllen. Dies hilft Klasse-A-Immobilien, Logistikanbieter, Konsumgüterunternehmen und Hersteller anzuziehen. Solche Nutzer legen oft großen Wert auf sichere Arbeitsbedingungen, vorhersehbare Gebäudeleistung und die Möglichkeit, lokale Betriebe mit ihren regionalen Lieferketten zu verknüpfen.
Klasse-A-Einrichtungen werden bis 2032 voraussichtlich mit einem CAGR von 9,00 % wachsen. Agility Logistics Parks eröffnete im November 2025 einen Logistikpark in Dschidda mit 6 Klasse-A-Lagern auf einem 576.760 Quadratmeter großen Gelände. Die Einrichtung bedient Mieter aus Einzelhandel, Technologie, Automobil, Energie und E-Commerce. Ältere Klasse-B- und Klasse-C-Bestände können weiterhin kostensensible Nutzer bedienen, müssen jedoch möglicherweise aufgerüstet werden, um wettbewerbsfähig zu bleiben. Gebäudezertifizierungen wie Leadership in Energy and Environmental Design und Excellence in Design for Greater Efficiencies können die Mieterauswahl beeinflussen. Der Lagerimmobilienmarkt im Nahen Osten und Afrika wird zunehmend zwischen modernen Gebäuden und älteren Beständen mit begrenztem Aufwertungspotenzial gespalten. Eigentümer älterer Einrichtungen müssen möglicherweise in Ladesysteme, Stromresilienz, Sicherheitsausrüstung und digitale Werkzeuge investieren, um die Belegung zu sichern.
Nach Lagergröße:
Große Einrichtungen halten den größten WertLager über 250.000 Quadratfuß entfielen im Jahr 2026 auf 44,00 % der Marktgröße des Lagerimmobilienmarkts im Nahen Osten und Afrika. Große Einrichtungen werden von Einzelhändlern, Drittlogistikanbietern, Herstellern und großen Distributoren genutzt. Sie können Bestände konsolidieren, Automatisierung unterstützen und die Anzahl separater Umschlagstandorte reduzieren. Große Gebäude bleiben dennoch zentral, wo Industrienachfrage, Grundstücksverfügbarkeit und Netzwerkgröße zusammentreffen. Ihre Rolle ist besonders wichtig für Nutzer, die zentralisiertes Bestandsmanagement und hohe Volumina benötigen, aber keinen Standort in einem dicht besiedelten Stadtgebiet benötigen. Große Standorte können diesen Mietern Platz für Handhabungsgeräte, Mitarbeiterbereiche, Bereitstellungsflächen und mögliche künftige Erweiterungen bieten, was in einem kleinen städtischen Lager schwer zu sichern sein kann.
Lager unter 50.000 Quadratfuß werden bis 2032 voraussichtlich mit einem CAGR von 8,80 % wachsen. Diese Einheiten sind nützlich für Letzte-Meile-Lieferungen, lokale Bestände und kleinere Mieteroperationen. Sie können näher an dichten Kundengebieten platziert werden als große Distributionszentren. Kleinere Gebäude ermöglichen es Unternehmen auch, in eine Logistikzone einzutreten, ohne sich auf überschüssige Flächen festzulegen. Der Lagerimmobilienmarkt im Nahen Osten und Afrika kann von diesem Format profitieren, da E-Commerce und städtische Lieferdienste expandieren. Hohe Grundstückskosten und lokale Planungsvorschriften können jedoch seine Verfügbarkeit in den am stärksten überfüllten Stadtbezirken einschränken. Entwickler müssen die Liefernähe gegen Mietniveaus, Fahrzeugzugang, lokale Verkehrsanforderungen und den praktischen Bedarf an ausreichenden Lade- und Parkflächen abwägen.
Nach Mieterklassifizierung:
Einzelhandel und Konsumgüter bilden die größte BasisEinzelhandel und Konsumgüter hielten im Jahr 2026 27,00 % der Mieternachfrage. Diese Mieter benötigen Distributionskapazität für importierte Waren, schnelldrehende Konsumgüter und die Auffüllung lokaler Geschäfte. Sie schätzen Standorte, die Häfen, Freizonen, Hauptstraßen und Kundenzentren verbinden. Der digitale Einzelhandel hat die Nachfrage nach schnellerer Auftragsabwicklung und kleineren Liefernetzwerken erhöht. Lagerbetreiber können durch gemeinsam genutzte Flächen, mehr Laderampen und verbesserte Bestandssysteme reagieren. Diese Mietergruppe bleibt eine breite Nachfragequelle für den Lagerimmobilienmarkt im Nahen Osten und Afrika. Ihre Anforderungen variieren je nach Produkt, aber zuverlässiger Zugang zu Käufern, Geschäften und Transportinfrastruktur macht sie zu einer wichtigen Belegungsquelle sowohl für große regionale Distributionszentren als auch für kleinere stadtversorgende Einrichtungen.
Lebensmittel und Getränke werden bis 2032 voraussichtlich mit einem CAGR von 8,50 % wachsen. Das Segment erfordert eine Mischung aus allgemeiner Lagerung und temperaturgeführter Kapazität zur Unterstützung der Lebensmittelverteilung und Produktqualitätsanforderungen. Das Segment benötigt sowohl allgemeine als auch gekühlte Flächen, je nach Produkt. DP World kündigte im Januar 2026 den Dubai Food District an, mit geplanten Kühllägern, temperaturgeführten Lagern, Verarbeitungseinrichtungen und digitalen Supportdiensten. Pharmazeutische und Gesundheitsversorgungsmieter benötigen kontrollierten Zugang und konforme Temperaturverwaltung. Fertigungs-, Logistikunternehmen und Drittlogistikanbieter unterstützen auch langfristige Belegung in Industriegebieten. Ein breiterer Mietermix kann die Abhängigkeit von einer einzelnen Nachfragequelle reduzieren. Er kann auch eine stabilere Mieternachfrage unterstützen, wenn Konsumausgaben, Industrieproduktion oder Handelsvolumina sich mit unterschiedlichen Geschwindigkeiten im Lagerimmobilienmarkt im Nahen Osten und Afrika bewegen.
Geografische Analyse
Die Vereinigten Arabischen Emirate hielten im Jahr 2026 einen Anteil von 35,00 % am Lagerimmobilienmarkt im Nahen Osten und Afrika. Das Land profitiert von Jebel Ali, Khalifa Port, Freizonen und etablierten Verbindungen zu regionalen Handelsrouten. Khalifa Economic Zones Abu Dhabi zieht weiterhin Investoren aufgrund der Hafen- und Industriezonenkonnektivität an. Diese Verbindungen können Nutzern helfen, importierte Waren, lokale Distribution und Industrieaktivitäten innerhalb eines Logistiksystems zu kombinieren, wodurch der Bedarf an separaten Umschlagstandorten reduziert wird.
Saudi-Arabien wird bis 2032 voraussichtlich mit einem CAGR von 9,20 % wachsen. Große politikgesteuerte Projekte stärken die Industrie- und Lagerentwicklung rund um Riad, Dschidda und Dammam. SALs geplante Logistikzone nördlich von Riad zeigt den Umfang der im Land verfolgten Projekte. Agility Logistics Parks und ROSHN Group gründeten im März 2026 ein Gemeinschaftsunternehmen für einen Logistikpark in Dschidda mit einem Projektwert von 667 Millionen USD. Saudi-Arabien kombiniert eine große Inlandsnachfrage mit einer expandierenden Industriebasis, was es zu einem wichtigen Wachstumsstandort für den Lagerimmobilienmarkt im Nahen Osten und Afrika macht. Das Entwicklungstempo wird weiterhin von der rechtzeitigen Infrastrukturlieferung, dem praktischen Standortzugang und der Fähigkeit abhängen, angekündigte Projekte in vermietete, betriebsbereite Einrichtungen umzuwandeln.
Ägypten, Nigeria und Südafrika bleiben wichtige afrikanische Standorte, obwohl ihre Entwicklungsbedingungen unterschiedlich sind. DP World eröffnete im Oktober 2025 den 85 Millionen USD teuren Sokhna Logistics Park in Ägyptens Suezkanal-Wirtschaftszone. Das Projekt umfasst fast 300.000 Quadratmeter und ist als integriertes Distributionszentrum konzipiert. Nigeria hat ein starkes Nachfragepotenzial, steht aber vor Infrastruktur- und Betriebskostenherausforderungen. Südafrika profitiert von einer etablierteren Logistikbasis, während Energie- und Standortbeschränkungen neues Angebot beeinflussen können. Oman, Katar und Bahrain können ebenfalls von Sonderwirtschaftszonen und grenzüberschreitenden Handelsverbindungen profitieren. Ihre Aussichten hängen davon ab, wie effektiv Hafenaktivitäten, Industrieland, Zollprozesse und Straßenverbindungen für Mieter zusammengeführt werden, die regionale Distributionskapazität suchen.
Wettbewerbslandschaft
Der Lagerimmobilienmarkt im Nahen Osten und Afrika umfasst Logistikentwickler, Hafenbetreiber, Industriezoneneigentümer, Immobilieninvestoren und spezialisierte Lageranbieter. Der Wettbewerb ist am stärksten in etablierten Golf-Logistikzonen, wo Gebäude, Versorgungseinrichtungen und Transportverbindungen bereits verfügbar sind. Globales Kapital sucht zunehmend nach Projekten mit etablierten Mietern und transparenten Eigentumsstrukturen. Lokale Entwickler behalten einen Vorteil, wo Grundstückszugang und regulatorisches Wissen wichtig sind. Der Markt hat noch Raum für neue Anbieter in Kühllagerung, Pharmaeinrichtungen und städtischen Fulfillment-Standorten. Der Eintritt in diese Bereiche erfordert sorgfältiges Projektdesign, zuverlässige Versorgungsversorgung und klare Mieternachfrage, da ein spezialisiertes Gebäude nicht leicht umgewidmet werden kann, wenn seine Systeme oder sein Standort nicht den Kundenbedürfnissen entsprechen. Diese Bereiche erfordern unterschiedliche Fähigkeiten und können Betreiber belohnen, die spezialisierte Systeme verstehen, anstatt sich nur auf Standardlagergebäude zu verlassen.
AD Ports Group und Aldar Properties veranschaulichen, wie Entwickler Kapital durch den Verkauf stabilisierter Lager recyceln können. Ihre Transaktion vom April 2026 übertrug 3 Lager in den Khalifa Economic Zones Abu Dhabi für 177 Millionen USD. Dieser Ansatz kann hafenverbundenen Gruppen ermöglichen, in neue Industriekapazitäten zu reinvestieren, während Immobilieninvestoren Zugang zu ertragsgenerierenden Vermögenswerten erhalten. Agility Logistics Parks hat seine Präsenz in Saudi-Arabien auch durch seinen Dschidda-Park und sein Gemeinschaftsunternehmen mit ROSHN ausgebaut. Der Wettbewerb wird Unternehmen begünstigen, die hochwertige Einrichtungen an mehreren Standorten entwickeln, vermieten und verwalten können. Er wird auch Unternehmen begünstigen, die mit öffentlichen Grundstückseigentümern zusammenarbeiten, einheitliche Betriebsstandards aufrechterhalten und Mietern Erweiterungsmöglichkeiten innerhalb desselben regionalen Netzwerks bieten können.
Kühlketteninvestitionen sind ein weiterer Wettbewerbsbereich, da Lebensmittel- und Gesundheitsversorgungsmieter spezialisierte Betriebe benötigen. RSA Cold Chains Einrichtung in Jebel Ali kombiniert eine große Palettenkapazität mit Lebensmittelsicherheitsnachweisen. DP Worlds Kühllager-Projekt in Ägypten fügt ein zweites Beispiel eines Betreibers hinzu, der über Standarddistributionsgebäude hinausgeht. Entwickler, die Stromzuverlässigkeit, technisches Fachwissen und geeignete Standorte sichern, können eine stärkere Position in diesem Teil des Lagerimmobilienmarkts im Nahen Osten und Afrika aufbauen. Das Wettbewerbsfeld bleibt an vielen afrikanischen Standorten fragmentierter, da das institutionelle Angebot noch begrenzt ist. Dies kann Raum für lokale Partnerschaften schaffen, kann aber auch die Projektdurchführung stärker von standortspezifischer Infrastruktur, Finanzierung und Mieter-Kreditbedingungen abhängig machen. Betreiber, die in diese Märkte eintreten, müssen verstehen, wie jeder Standort in der Praxis funktioniert. Ein Standort mag aufgrund von Miete oder Grundstücksverfügbarkeit geeignet erscheinen, kann aber dennoch Verzögerungen im Zusammenhang mit Straßen, Versorgungsanschlüssen, Zollprozessen oder lokalen Genehmigungen gegenüberstehen. Dasselbe Problem gilt für die Mieterauswahl, da Lagereigentümer Kunden mit geeigneten Betriebspraktiken und ausreichender finanzieller Stärke zur Unterstützung von Mietverpflichtungen benötigen. Partnerschaften mit Hafenbetreibern, Industriezonenbehörden und lokalen Dienstleistern können einige dieser Risiken reduzieren. Sie beseitigen nicht die Notwendigkeit einer detaillierten Sorgfaltspflicht vor Beginn der Entwicklung. Für Investoren kann der Unterschied zwischen einem starken Vermögenswert und einem schwierigen ebenso sehr von der Ausführung und Betriebszuverlässigkeit abhängen wie von der Hauptnachfrage. Dies macht erfahrenes lokales Management zu einem wichtigen Wettbewerbsfaktor in der gesamten Region.
Branchenführer im Lagerimmobilienbereich im Nahen Osten und Afrika
-
Prologis, Inc.
-
Gulf Related
-
Aldar Properties PJSC
-
Aramex PJSC
-
Emaar Properties PJSC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Lagerimmobilienmarkt im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Prologis, Inc.
- Gulf Related
- Aldar Properties PJSC
- Aramex PJSC
- Emaar Properties PJSC
- Mubadala Investment Company
- Agility Global PLC
- DP World Limited
- Red Sea International Company
- Panattoni Development Company, Inc.
- GLP Pte. Ltd.
- CBRE Group, Inc.
- JLL
- Cushman & Wakefield plc
- Gulf Warehousing Company Q.P.S.C.
- ASYAD Group
- Dubai Industrial City
- Al-Futtaim Logistics
- Saudi Logistics Services Company
- Dubai South Properties
Neueste Industrielle Entwicklungen in Lagerimmobilienmarkt im Nahen Osten und Afrika
- Mai 2026: Gallega Global Logistics eröffnete ein 215.000 Quadratfuß großes Multi-User-Drittlogistikzentrum in der Jebel Ali Free Zone, Dubai. Der Standort verfügt über Lagerverwaltungssysteme und flexible Lagerkapazität für die Distribution in den Vereinigten Arabischen Emiraten und dem Golfkooperationsrat.
- April 2026: AD Ports Group schloss den Verkauf von 3 Lagern in den Khalifa Economic Zones Abu Dhabi an Aldar Properties für 177 Millionen USD ab. Die Vermögenswerte fügten Aldars Portfolio 163.000 Quadratmeter Industrie- und Logistikfläche hinzu.
- März 2026: Agility Logistics Parks und ROSHN Group gründeten ein Gemeinschaftsunternehmen zur Entwicklung eines Klasse-A-Logistikparks in Dschidda mit einem Projektwert von 667 Millionen USD. Die Entwicklung ist über 1,3 Millionen Quadratmeter geplant und wird in 3 Phasen realisiert.
Berichtsumfang des Lagerimmobilienmarkts im Nahen Osten und Afrika
Segmentierungsübersicht
| Öffentlich |
| Privat |
| Sonstige |
| Allgemeines Lager |
| Kühllager |
| Klasse A |
| Klasse B |
| Klasse C |
| Kleinlager, unter 50.000 Quadratfuß |
| Mittellager, 50.000–250.000 Quadratfuß |
| Großlager, über 250.000 Quadratfuß |
| Fertigung |
| Einzelhandel und Konsumgüter |
| Lebensmittel und Getränke |
| Pharmazeutika und Gesundheitsversorgung |
| Logistik |
| Sonstige Endnutzer |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Nigeria |
| Ägypten |
| Südafrika |
| Rest des Nahen Ostens und Afrikas |
| Nach Typ | Öffentlich |
| Privat | |
| Sonstige | |
| Nach Temperaturkontrolle | Allgemeines Lager |
| Kühllager | |
| Nach Klasse | Klasse A |
| Klasse B | |
| Klasse C | |
| Nach Lagergröße | Kleinlager, unter 50.000 Quadratfuß |
| Mittellager, 50.000–250.000 Quadratfuß | |
| Großlager, über 250.000 Quadratfuß | |
| Nach Mieterklassifizierung | Fertigung |
| Einzelhandel und Konsumgüter | |
| Lebensmittel und Getränke | |
| Pharmazeutika und Gesundheitsversorgung | |
| Logistik | |
| Sonstige Endnutzer | |
| Nach Ländern | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Südafrika | |
| Rest des Nahen Ostens und Afrikas |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Lagerimmobilienmarkts im Nahen Osten und Afrika im Jahr 2026?
Der Sektor wird im Jahr 2026 auf 18,23 Milliarden USD geschätzt und soll bis 2032 einen Wert von 28,61 Milliarden USD erreichen. Das Wachstum wird durch die Nachfrage nach modernen Distributionseinrichtungen in der Nähe etablierter Logistikzugangspunkte und großer städtischer Kundenzentren unterstützt.
Welche Wachstumsrate wird bis 2032 erwartet?
Der prognostizierte CAGR beträgt 7,81 % von 2027 bis 2032. Der Ausblick spiegelt die Nachfrage nach Klasse-A-Angebot, temperaturgeführten Flächen und flexiblen Gebäuden wider, die E-Commerce und regionale Distributionsbedürfnisse bedienen können.
Welches Land hat den größten Marktanteil im Jahr 2026?
Die Vereinigten Arabischen Emirate führen mit einem Anteil von 35,00 % im Jahr 2026. Hafen-, Freizone- und Industriekonnektivität stützen ihre Position innerhalb regionaler Lagernetzwerke.
Welches Land wird voraussichtlich am schnellsten wachsen?
Saudi-Arabien wird bis 2032 voraussichtlich mit einem CAGR von 9,20 % expandieren. Große Logistikzonen und industrielle Investitionsprogramme stärken die Entwicklungsaktivitäten in Riad, Dschidda und Dammam.
Welche Lagerklasse führt den Sektor an?
Klasse-A-Einrichtungen entfallen im Jahr 2026 auf 52 % und werden bis 2032 voraussichtlich mit einem CAGR von 9,00 % wachsen. Diese Einrichtungen sprechen Mieter an, die einheitliche Spezifikationen, zuverlässige Ladekapazität, Sicherheitssysteme und effizienten Zugang zu Transportnetzwerken benötigen.
Welche Mietergruppe wächst am schnellsten?
Lebensmittel und Getränke werden bis 2032 voraussichtlich mit einem CAGR von 8,50 % wachsen. Das Segment erfordert eine Mischung aus allgemeiner Lagerung und temperaturgeführter Kapazität zur Unterstützung der Lebensmittelverteilung und Produktqualitätsanforderungen.