
中東・アフリカ倉庫不動産市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
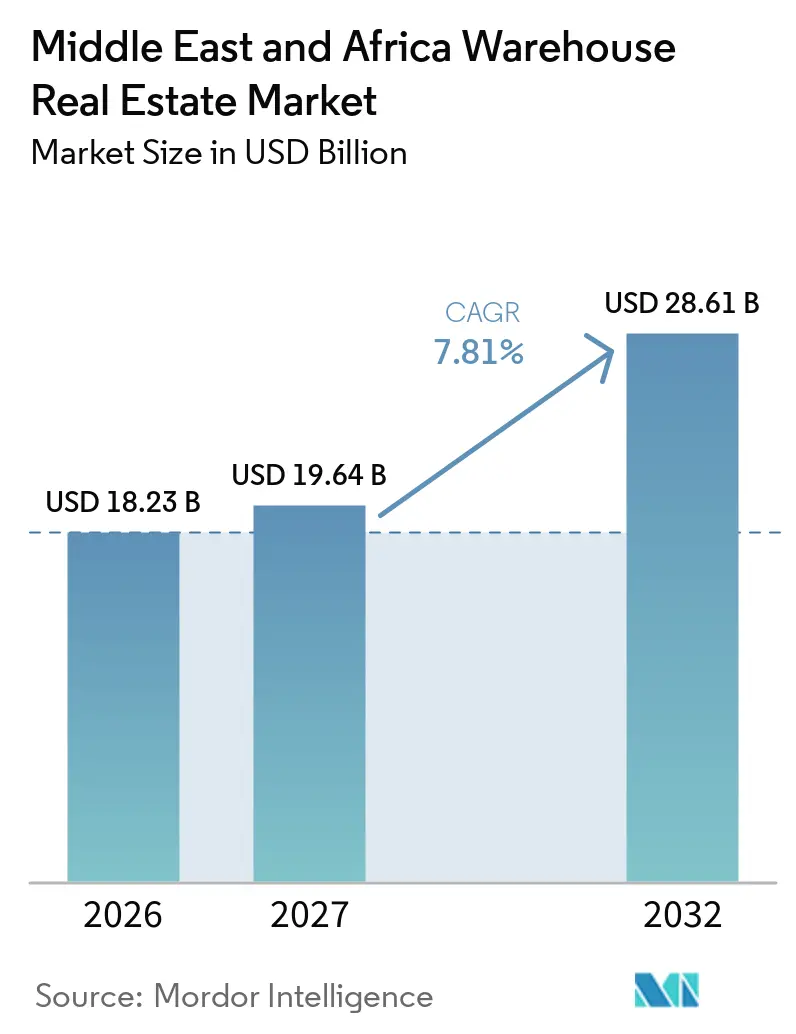
| 基準年の市場規模 (2026) | 18.23 十億米ドル |
| 市場規模 (2027) | 19.64 十億米ドル |
| 市場規模 (2032) | 28.61 十億米ドル |
| 成長率 (2027 - 2032) | 7.81 % |
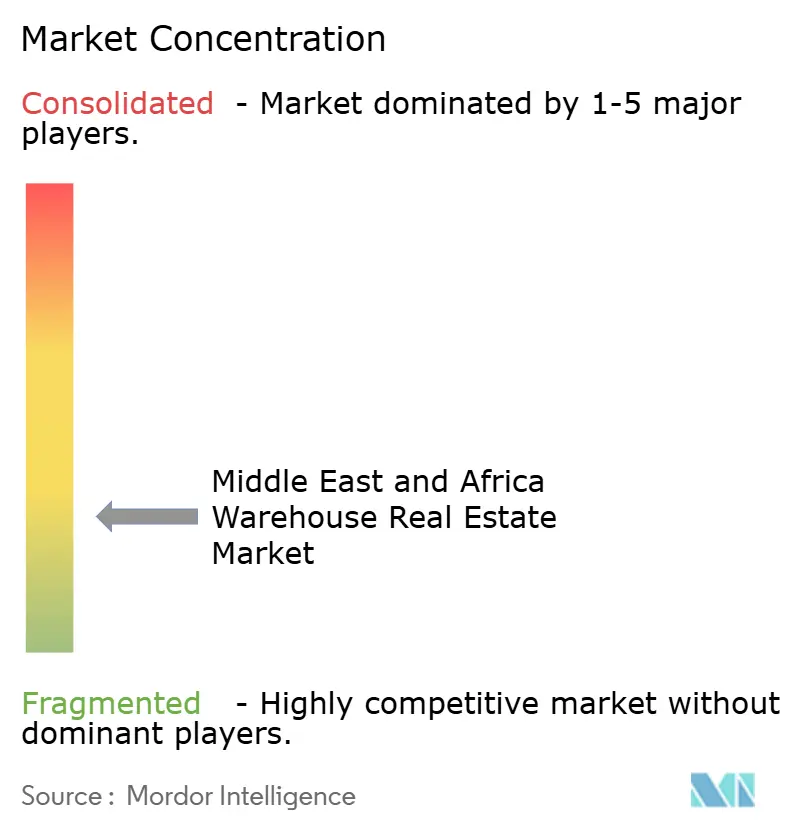
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ倉庫不動産市場分析
中東・アフリカ倉庫不動産市場規模は、2026年に18.23 ビリオン 米ドル、2027年に19.64 ビリオン 米ドルと予測され、2027年から2032年にかけて7.81%のCAGRで成長し、2032年までに28.61 ビリオン 米ドルに達する見込みです。
中東・アフリカ倉庫不動産市場は、港湾、空港、工業地帯、大都市近郊における近代的な物流スペースへの需要によって支えられています。新規供給能力は、より迅速なハンドリング、強化された温度管理、および道路・鉄道・海上ネットワークへの信頼性の高い接続を実現するよう設計されることが増えています。大規模な入居者が一貫した仕様とコンプライアンス基準を必要とするため、デベロッパーはクラスAビルに注力しています。中東・アフリカ倉庫不動産市場は、食品流通、消費者向け配送、地域製造が同時に拡大しているアフリカの都市においても、近代的な保管施設が依然として限られていることから、成長余地があります。投資は、信頼性の高いインフラ、明確な土地権利、確立された輸送アクセスを持つ立地を優先する可能性が高いです。また、テナントに予測可能な運営コスト、適切な荷積みエリア、既存業務を妨げることなく拡張できるスペースを提供できるプロジェクトも優先されるでしょう。
主要レポートのポイント
- タイプ別では、民間倉庫が2026年の中東・アフリカ倉庫不動産市場シェアの36.00%を占め、その他の形態は2032年までに8.60%のCAGRで成長すると予測されています。
- 温度管理別では、一般倉庫が2026年の中東・アフリカ倉庫不動産市場規模の55.00%を占め、冷蔵倉庫は2032年までに8.20%のCAGRで成長すると予測されています。
- グレード別では、クラスA施設が2026年の中東・アフリカ倉庫不動産市場シェアの52.00%を占め、2032年までに9.00%のCAGRで成長すると予測されています。
- 倉庫規模別では、25万平方フィート超の施設が2026年の中東・アフリカ倉庫不動産市場規模の44.00%を占め、5万平方フィート未満の施設は2032年までに8.80%のCAGRで成長すると予測されています。
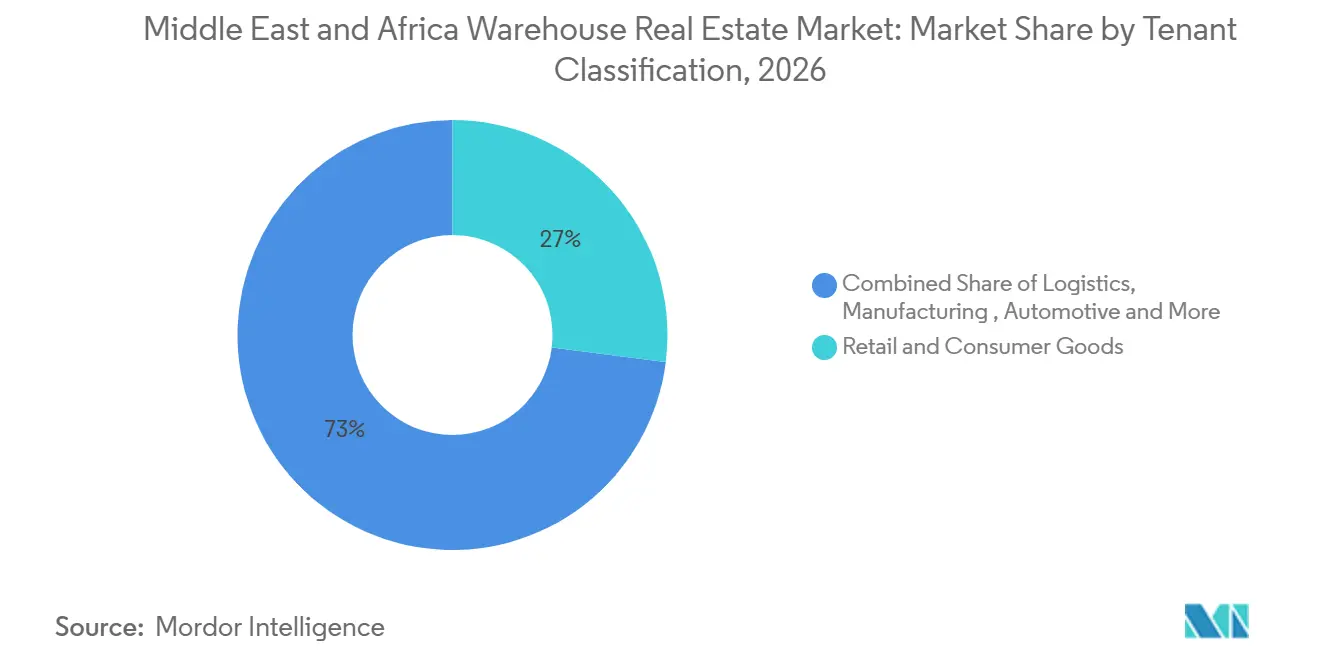
- テナント分類別では、小売・消費財が2026年の中東・アフリカ倉庫不動産市場シェアの27%を占め、食品・飲料は2032年までに8.50%のCAGRで成長すると予測されています。
- 地域別では、アラブ首長国連邦が2026年の中東・アフリカ倉庫不動産市場シェアの35.00%を占め、サウジアラビアは2032年までに9.20%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ジェベル・アリ、ハリファ、リヤド、 ジェッダのロジスティクスハブ拡張 | +2.0% | アラブ首長国連邦およびサウジアラビア、 オマーンおよびバーレーンへの波及効果あり | 短期(2年以内) |
| 高いスマートフォン普及率と eコマースフルフィルメント | +1.6% | 湾岸協力会議、エジプト、 ナイジェリア | 短期(2年以内) |
| サウジビジョンと湾岸経済 多角化プログラム | +1.4% | サウジアラビアおよびより広い 湾岸協力会議 | 中期(2~4年) |
| 食料安全保障、医薬品、 および温度管理物流 | +0.9% | 湾岸協力会議、エジプト、 および北アフリカ | 中期(2~4年) |
| 製造業、鉱業、 および地域流通ハブ | +0.7% | サウジアラビア、南アフリカ、 ナイジェリア | 中期(2~4年) |
| 工業団地、特別経済区、 および越境貿易統合 | +0.6% | サウジアラビア、アラブ首長国連邦、 エジプト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ジェベル・アリ、ハリファ、リヤド、ジェッダのロジスティクスハブ拡張
港湾・空港のロジスティクスハブは、輸送モード間で迅速に貨物を移動できる建物への需要を高めています。ジェッダはまた、DP Worldが南コンテナターミナルの近代化を完了したことで恩恵を受けており、2025年に処理能力が400万TEU(二十フィート換算ユニット)に引き上げられました[1]。これらの投資は、高いスループットと熟練したロジスティクスオペレーターへのアクセスを備えた近隣倉庫スペースの必要性を強化しています。また、入居者が輸送接続の弱い分散した施設に在庫を保管するのではなく、地域在庫をゲートウェイ近くに配置するよう促しています。中東・アフリカ倉庫不動産市場は、したがって、確立された貿易ゲートウェイ周辺で最も強い短期需要が見込まれます。このパターンは、港湾から貨物を確実に移動できる道路・鉄道接続がある場合にのみ、内陸サイトにも拡大する可能性があり、テナントが遅延を回避し、繰り返しのハンドリングを制限し、実用的な運営拠点から国内および越境顧客の両方にサービスを提供できるようになります。
高いスマートフォン普及率とeコマースフルフィルメント
オンライン小売は、特に大都市圏近郊において、テナントが必要とする倉庫スペースの種類を変えています。GSMAは、2025年にサウジアラビアで4,810万件、アラブ首長国連邦で2,190万件のアクティブなモバイル接続を報告しました[2]。高いモバイル利用率は頻繁なデジタル注文を支え、迅速なフルフィルメントの価値を高めています。Amazonは2026年にハリファ経済区アブダビにアブダビ初のフルフィルメントセンターを開設し、オペレーターが接続性の高いロジスティクスゾーン内に能力を配置していることを示しています。中東・アフリカ倉庫不動産市場は、当日配送および短距離配送をサポートするために、より小規模で柔軟な施設を必要としています。この傾向は、工業用地が希少で承認に時間がかかる都市部の土地に圧力をかける可能性があります。また、顧客に十分近い立地を提供しながら、車両アクセス、荷積み活動、地域の計画要件を管理できるデベロッパーに報いることになります。立地の良い都市施設は配送ルートを短縮できます。ただし、建物には依然として車両移動、安全な荷積み、在庫保管、および小売業者やサードパーティロジスティクスプロバイダーの変化する配送パターンに対応するための十分なスペースが必要です。
サウジビジョンと湾岸経済多角化プログラム
サウジアラビアの産業・物流政策は、新たなサプライェーンと工業地区に向けた民間投資を誘導しています。SALロジスティクスサービスとSelaは、2025年3月にリヤド北部のSALロジスティクスゾーンに関する10.7億 米ドルの協定に署名しました[3]。157万平方メートルのプロジェクトは、航空、道路、将来の鉄道リンクを備えたマルチモーダルハブとして計画されています。DHLサプライチェーンも、特別統合ロジスティクスゾーンのマルチユーザー施設に1億3,650万 米ドルの投資を発表しました。これらのプロジェクトは、テナント基盤を小売業を超えて製造業、航空、地域流通へと拡大しています。空港・工業ネットワークを通じて貨物が移動する前後に空間を必要とするサプライヤーやロジスティクス企業に対して、より明確なパイプラインを生み出しています。中東・アフリカ倉庫不動産市場は、公共インフラと民間テナントのコミットメントが同時に進展する場合に恩恵を受けます。この関係は、デベロッパーが確認済みの輸送リンクを基に計画でき、入居者が周辺工業地区が機能的で、アクセス可能で、労働力ニーズをサポートできるという確信を持ってスペースを取得できるため、プロジェクトの実現可能性を向上させることができます。
食料安全保障、医薬品物流、および地域流通ネットワーク
食料安全保障政策と医薬品生産は、温度管理建物の需要を高めています。RSAコールドチェーンは2025年9月に4万パレットポジションと食品安全認証を備えたジェベル・アリ施設を開設しました。DP Worldも2025年10月にエジプトの10月6日市で2,900万 米ドルのコールドストレージ施設の工事を開始しました。この施設は独立して制御された8つのチャンバーと2万5,000パレットポジションを備えます。世界銀行は、不十分な保管施設がアフリカにおける食品ロスの主要な要因であると指摘しています。製造業、鉱業、特別経済区、越境貿易は、このコールドチェーン需要と並行して一般倉庫への需要を追加することができます。これらの活動を合わせると、通常の保管、温度管理、通関処理、および地域流通ルートへの信頼性の高い接続を組み合わせることができるサイトの価値が高まります。このような組み合わせを持つ施設はより広い顧客基盤をサポートできますが、乾燥品のみを対象とした従来の倉庫よりも強力な運営管理と技術的な計画が必要です。
制約要因の影響分析*
| 制約要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 機関投資家資本の不足と 高い地域融資コスト | -1.1% | サブサハラアフリカおよび湾岸協力会議外の 中東・北アフリカ | 長期(4年以上) |
| 電力、道路、インフラの 不安定性 | -0.8% | ナイジェリア、南アフリカ、エジプト、 ケニア | 長期(4年以上) |
| 土地登記、計画、 自治体承認の複雑さ | -0.6% | 中東・北アフリカおよび サブサハラアフリカ | 中期(2~4年) |
| 通貨変動、非公式な占有、 テナント信用リスク | -0.5% | サブサハラアフリカおよびエジプト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
機関投資家資本の不足と高い地域融資コスト
倉庫開発には長期資が必要ですが、湾岸協力会議外では資金調達が依然として不均一です。アフリカの複数の国のデベロッパーは、プロジェクトを進める前にアンカーテナントを必要とすることが多いです。これにより投機的な建物の供給が減少し、成長する入居者が利用できる選択肢が制限されます。資金力のある湾岸プロジェクトと規模の小さいアフリカのプロジェクトの差は、建物品質のギャップを広げる可能性があります。また、消費者需要が高まっている市場において、テナントが国際基準を満たすスペースを見つけることをより困難にする可能性があります。それでも、長期建設融資、不動産評価慣行、機関所有はまだ十分に発展していません。中東・アフリカ倉庫不動産市場は、したがって、地域全体で異なる速度で発展する可能性があります。地域の融資ツールと信頼性の高い出口機会は、これらの立地にさらなる民間資本を呼び込むために重要です。それらがなければ、デベロッパーはビルド・トゥ・スーツプロジェクトに集中し、入居者を確保するまで新規施設を遅らせる可能性があり、小規模テナントが利用できるスペースが制限されます。
インフラ、土地、テナントリスクの制約
不安定な電力供給、道路渋滞、インフラ整備の遅延は、倉庫利用者の建設・運営コストを引き上げます。米国国際貿易局は、ロジスティクスの制約がナイジェリアにおける重大な課題であり続けていると指摘しています。デベロッパーはバックアップ電源、より強固なサイトインフラ、承認のための追加時間を提供する必要があるかもしれません。土地権利の不確実性は開発を遅らせ、建物が入居される前の資本コストを増加させる可能性があります。通貨変動と非公式な占有もテナントの信用品質を低下させ、長期リースを制限する可能性があります。これらの制約は、中東・アフリカ倉庫不動産市場が、特に最も接続性の高いロジスティクスゾーン外において、慎重な立地選定を必要とすることを意味します。デベロッパーとテナントは、低い土地賃料が開発の遅れた立地の運営上の課題を相殺するかどうかを判断する前に、移動時間、インフラ性能、土地文書、セキュリティ、設備維持コストを評価する必要があります。また、電力、道路、承認、信頼性の高いテナントへのアクセスに応じて、同じ都市内の2つのサイト間で運営パフォーマンスに大きな差が生じる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
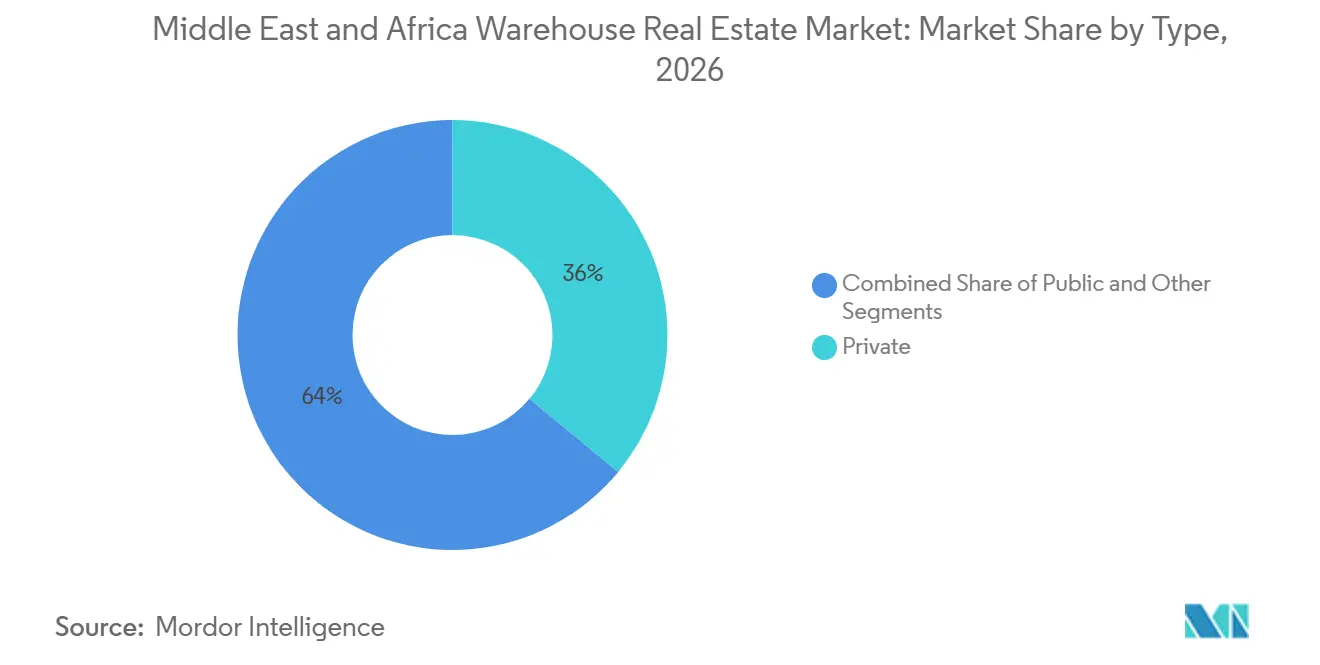
民間所有が最大セグメントを支える民間倉庫は2026年の中東・アフリカ倉庫不動産市場シェアの36.00%を占めました。この地位は、単一のオーナーまたはポートフォリオプラットフォームを通じて管理できる資産への投資家の関心を反映しています。ADポーツグループは2026年4月にハリファ経済区アブダビの3つの倉庫をAldar Propertiesに1億7,700万 米ドルで売却しました。この資産はAldarのポートフォリオに16万3,000平方メートルの工業・物流スペースを追加しました。この取引は、入居率と輸送アクセスが強固な場合、安定した倉庫物件が機関投資家を引き付けることができることを示しています。政府機関が大規模なロジスティクス地区を開発してテナントに能力を賃貸する場合、公共所有は依然として重要です。
その他の形態は2032年までに8.60%のCAGRで成長すると予測されています。このカテゴリには、コウェアハウジング、フレキシブルユニット、オンデマンドストレージの取り決めが含まれます。れらの製品は、長期リース条件にコミットできない中小企業に適しています。また、オンライン小売テナントが季節需要に合わせて能力を調整するのにも役立ちます。中東・アフリカ倉庫不動産市場は、大都市や新しい工業クラスターでこれらの形態をより頻繁に使用する可能性があります。その成功は、適切なゾーニング、アクセスしやすいリース条件、および信頼性の高い日常的な建物管理に依存します。プロバイダーはまた、大規模施設の一部のみを使用するテナントのために、セキュリティ、在庫精度、輸送アクセス、透明な価格設定を維持する必要があります。
注記: 個別セグメントのシェアはレポート購入後に入手可能
温度管理別:
一般倉庫が最大の基盤を維持一般倉庫は2026年の中東・アフリカ倉庫不動産市場規模の55.00%を占めました。これらは消費財、工業用原材料、非腐敗性製品の地域全体での移動をサポートしています。その広範な使用により、港湾ゾーン、フリーゾーン、内陸流通センター内で不可欠な存在となっています。デベロッパーは、特殊なコールドストレージよりも低い技術的複雑さで一般スペースを建設できます。これにより、この形態は幅広いテナントに適しています。一般施設は、特殊需要が拡大しても倉庫供給の基盤を形成し続けるでしょう。その広範な役割は、多くの種類の貨物をサポートできることを意味します。ただし、オーナーは依然として適切な安全基準、荷積み効率、使いやすい保管レイアウト、および多様な入居者が中断なく作業できるメンテナンス慣行を提供する必要があります。一般倉庫のオーナーはまた、パレット保管、クロスドッキング、梱包、返品処理など、変化する顧客要件に対応する計画を立てる必要があります。これらの機能は冷蔵よりも技術的に要求が低いことが多いですが、それでも適切に設計されたスペース、安全なワークフロー、信頼性の高い管理が必要です。異なるユーザーに対応できる建物は、テナントのニーズが小売、製造、流通活動全体で変化しても、その関連性を維持できます。また、地域流通から始めて後に地域フルフィルメント、軽組立、または付加価値ロジスティクスサービスを追加する企業に対して、運営上の橋渡しを提供することもできます。この柔軟性は入居率をサポートしますが、適切な設計と対応力のある不動産管理に依存します。また、合理的なリース構造、正確なサービス料管理、および複数の立地とテナントグループにわたる共有施設の明確な運営ルールにも依存します。
冷蔵倉庫は2032年までに8.20%のCAGRで成長すると予測されています。食品輸入、地域食品生産、医薬品、クイックコマースサービスはすべて温度管理を必要とします。DP Worldが計画するエジプト施設は、8つの温度管理チャンバーを通じて食品・農業サプライチェーンにサービスを提供するよう設計されています。近代的なコールド施設には継続的な電力、訓練されたスタッフ、詳細な監視システムが必要です。Maerskは、モノのインターネット監視を含むデジタルツールが中東コールドチェーンの可視性にとって重要であると指摘しています。これらの要件は参入障壁を高めますが、中東・アフリカ倉庫不動産市場においてより高品質な資産をサポートすることができます。また、電力の信頼性、冷蔵設備、メンテナンスチーム、製品追跡をテナントの意思決定の中心に置きます。
グレード別:
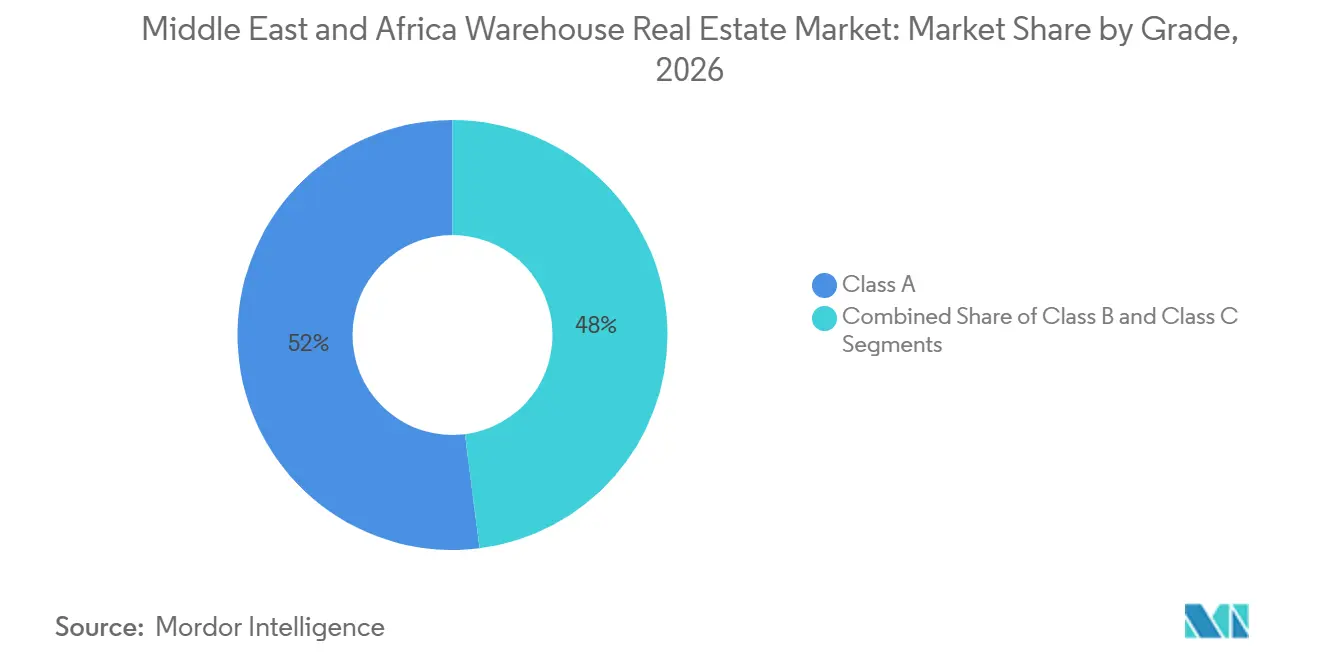
クラスA施設が需要と成長をリードクラスA施設は2026年の中東・アフリカ倉庫不動産市場シェアの52.00%を占めました。このセグメントは、クリアハイト、荷積み能力、防火安全、デジタルシステム、信頼性の高い輸送アクセスへの需要から恩恵を受けています。大規模な国際テナントはまた、複数の国にわたって一貫した内部基準を満たす建物を必要としています。したがって、新規プロジェクトは最初から機関仕様で設計されることが増えています。認証された建物は、テナントが自社のサステナビリティおよびレポーティング要件を満たすことを容易にします。これにより、クラスA物件はロジスティクスプロバイダー、消費財企業、製造業者を引き付けます。このような入居者は多くの場合、安全な作業環境、予測可能な建物性能、および地域サプライチェーンとのローカル業務の連携能力を高く評価します。
クラスA施設は2032年までに9.00%のCAGRで成長すると予測されています。アジリティロジスティクスパークスは2025年11月にジェッダで57万6,760平方メートルのサイトに6棟のグレードA倉庫を備えたロジスティクスパークを開設しました。この施設は小売、テクノロジー、自動車、エネルギー、eコマーステナントにサービスを提供しています。旧式のクラスBおよびクラスCのストックはコスト重視のユーザーに引き続きサービスを提供できますが、競争力を維持するためにアップグレードが必要になる場合があります。エネルギーと環境デザインのリーダーシップ(LEED)や優れた効率性のための設計(EDGE)などの建物認証は、テナント選定に影響を与える可能性があります。中東・アフリカ倉庫不動産市場は、近代的な建物とアップグレードの可能性が限られた旧式のストックの間でより分断されつつあります。旧式施設のオーナーは、入居率を守るために荷積みシステム、電力レジリエンス、安全設備、デジタルツールへの投資が必要になる場合があります。
注記: 個別セグメントのシェアはレポート購入後に入手可能
倉庫規模別:
大規模施設が最大の価値を保有25万平方フィート超の倉庫は2026年の中東・アフリカ倉庫不動産市場規模の44.00%を占めました。大規模施設は小売業者、サードパーティロジスティクスプロバイダー、製造業者、主要流通業者によって使用されています。在庫を統合し、自動化をサポートし、個別のハンドリング拠点の数を削減することができます。それでも、大規模な建物は、工業需要、土地の利用可能性、ネットワーク規模が一致する場所では中心的な役割を果たし続けます。その役割は、集中的な在庫管理と大量処理を必要とするが、密集した都市部内の立地を必要としない入者にとって特に重要です。大規模サイトは、これらのテナントにハンドリング設備、従業員エリア、ステージングスペース、将来の拡張の余地を提供することができ、小規模な都市倉庫では確保が難しい場合があります。
5万平方フィート未満の倉庫は2032年までに8.80%のCAGRで成長すると予測されています。これらのユニットはラストマイル配送、地域在庫、小規模テナント業務に有用です。大規模な流通センターよりも密集した顧客エリアに近い場所に配置できます。また、小規模な建物は企業が余剰スペースにコミットすることなくロジスティクスゾーンに参入することを可能にします。中東・アフリカ倉庫不動産市場は、eコマースと都市配送サービスが拡大するにつれて、この形態からより多くの恩恵を受けることができます。ただし、高い土地コストと地域の計画規則が、最も混雑した都市地区での利用可能性を制限する可能性があります。デベロッパーは、配送の近接性と賃料水準、車両アクセス、地域の交通要件、および適切な荷積みと駐車スペースの実際的な必要性のバランスを取る必要があります。
テナント分類別:
小売・消費財が最大の基盤を形成小売・消費財は2026年のテナント需要の27.00%を占めました。これらのテナントは輸入商品、日用消費財、地域店舗補充のための流通能力を必要としています。港湾、フリーゾーン、幹線道路、顧客センターを結ぶ立地を重視します。デジタル小売は、より迅速な注文処理と小規模な配送ネットワークへの需要を追加しました。倉庫オペレーターは、共有スペース、より多くの荷積みバース、改善された在庫システムを通じて対応できます。このテナントグループは中東・アフリカ倉庫不動産市場の広範な需要源であり続けます。その要件は製品によって異なりますが、買い物客、店舗、輸送インフラへの信頼性の高いアクセスは、大規模な地域流通センターと小規模な都市向け施設の両方にとって重要な入居源となっています。
食品・飲料は2032年までに8.50%のCAGRで成長すると予測されています。このセグメントは食品流通と製品品質要件をサポートするために、一般保管と温度管理能力の組み合わせを必要としています。製品に応じて、一般および冷蔵スペースの両方が必要です。DP Worldは2026年1月にドバイフードディストリクトを発表し、コールドストア、温度管理倉庫、加工施設、デジタルサポートサービスを計画しています。医薬品・ヘルスケアテナントは管理されたアクセスと準拠した温度管理を必要としています。製造業、ロジスティクス企業、サードパーティロジスティクスプロバイダーも工業地区での長期入居をサポートしています。より広いテナントミックスは、単一の需要源への依存を減らすことができます。また、消費者支出、工業生産、または貿易量が中東・アフリカ倉庫不動産市場全体で異なる速度で動く場合に、より安定したリース需要をサポートすることができます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
アラブ首長国連邦は2026年の中東・アフリカ倉庫不動産市場シェアの35.00%を占めました。同国はジェベル・アリ、ハリファ港、フリーゾーン、および地域貿易ルートへの確立されたリンクから恩恵を受けています。ハリファ経済区アブダビも、港湾・工業ゾーンの接続性により投資家を引き続き引き付けています。これらのリンクは、入居者が輸入品、地域流通、工業活動を1つのロジスティクスシステム内で組み合わせることを可能にし、個別のハンドリング拠点の必要性を減らします。
サウジアラビアは2032年までに9.20%のCAGRで成長すると予測されています。大規模な政策主導プロジェクトが、リヤド、ジェッダ、ダンマーム周辺の工業・倉庫開発を強化しています。SALが計画するリヤド北部のロジスティクスゾーンは、同国で追求されているプロジェクトの規模を示しています。アジリティロジスティクスパークスとROSHNグループは2026年3月に6億6,700万 米ドル相当のジェッダロジスティクスパークのジョイントベンチャーを設立しました。サウジアラビアは大きな国内需要と拡大する工業基盤を組み合わせており、中東・アフリカ倉庫不動産市場にとって重要な成長立地となっています。開発のペースは依然として、タイムリーなインフラ整備、実用的なサイトアクセス、および発表されたプロジェクトを賃貸・稼働施設に転換する能力に依存します。
エジプト、ナイジェリア、南アフリカは重要なアフリカの立地であり続けていますが、開発条件は異なります。DP Worldは2025年10月にエジプトのスエズ運河経済区に8,500万 米ドルのソフナロジスティクスパークを開設しました。このプロジェクトは約30万平方メートルをカバーし、統合流通センターとして意図されています。ナイジェリアは強い需要ポテンシャルを持ちますが、インフラと運営コストの課題に直面しています。南アフリカはより確立されたロジスティクス基盤から恩恵を受けていますが、エネルギーとサイトの制約が新規供給に影響を与える可能性があります。オマーン、カタール、バーレーンも特別経済区と越境貿易リンクから恩恵を受けることができます。その見通しは、地域流通能力を求めるテナントのために、港湾活動、工業用地、通関プロセス、道路接続がどれだけ効果的に統合されるかに依存します。
競争環境
中東・アフリカ倉庫不動産市場には、ロジスティクスデベロッパー、港湾オペレーター、工業ゾーンオーナー、不動産投資家、専門倉庫プロバイダーが含まれます。競争は、建物、インフラ、輸送リンクがすでに利用可能な確立された湾岸ロジスティクスゾーンで最も激しいです。グローバル資本は、確立されたテナントと透明な所有構造を持つプロジェクトをますます求めています。地域デベロッパーは、土地アクセスと規制知識が重要な場所で優位性を保っています。市場はコールドストレージ、医薬品施設、都市フルフィルメントサイトにおいて新規プロバイダーの余地があります。これらの分野への参入には、慎重なプロジェクト設計、信頼性の高いインフラ供給、明確なテナント需要が必要です。なぜなら、特殊な建物は、そのシステムや立地が顧客ニーズに合わない場合、容易に転用できないからです。これらの分野は異なる能力を必要とし、標準的な保管建物のみに依存するのではなく、特殊なシステムを理解するオペレーターに報いることができます。
ADポーツグループとAldar Propertiesは、デベロッパーが安定した倉庫の売却を通じて資本を再循環させる方法を示しています。2026年4月の取引では、ハリファ経済区アブダビの3つの倉庫が1億7,700万 米ドルで移転されました。このアプローチにより、港湾関連グループは新しい工業能力に再投資しながら、不動産投資家に収益を生む資産へのアクセスを提供することができます。アジリティロジスティクスパークスもジェッダパークとROSHNとのジョイントベンチャーを通じてサウジアラビアでの存在感を拡大しています。競争は、複数の立地にわたって高仕様施設を開発、賃貸、管理できる企業を優遇します。また、公共セクターの土地オーナーと協力し、一貫した運営基準を維持し、テナントに同じ地域ネットワーク内で拡張する余地を提供できる企業も優遇されます。
コールドチェー投資は、食品・ヘルスケアテナントが特殊な業務を必要とするため、もう一つの競争分野です。RSAコールドチェーンのジェベル・アリ施設は、大規模なパレット能力と食品安全認証を組み合わせています。DP Worldのエジプトコールドストレージプロジェクトは、オペレーターが標準的な流通建物を超えて拡張する2番目の例を追加しています。電力の信頼性、技術的専門知識、適切なサイトを確保するデベロッパーは、中東・アフリカ倉庫不動産市場のこの部分でより強固な地位を築くことができます。競争環境は、機関的な供給がまだ限られているため、多くのアフリカの立地でより分散したままです。これにより地域パートナーシップの余地が生まれますが、プロジェクト実行がサイト固有のインフラ、資金調達、テナント信用条件により依存することにもなります。これらの市場に参入するオペレーターは、各立地が実際にどのように機能するかを理解する必要があります。サイトは賃料や土地の利用可能性に基づいて適切に見えるかもしれませんが、それでも道路、インフラ接続、通関プロセス、または地域承認に関連する遅延に直面する可能性があります。同じ問題はテナント選定にも当てはまります。倉庫オーナーは、適切な運営慣行とリースコミットメントをサポートするのに十分な財務力を持つ顧客を必要とするからです。港湾オペレーター、工業ゾーン当局、地域サービスプロバイダーとのパートナーシップは、これらのリスクの一部を軽減することができます。ただし、開発が始まる前に詳細なデューデリジェンスの必要性をなくすことはできません。投資家にとって、強力な資産と困難な資産の違いは、ヘッドライン需要と同様に実行と運営の信頼性に依存する場合があります。これにより、経験豊富な地域管理が地域全体で重要な競争要因となっています。
中東・アフリカ倉庫不動産産業リーダー
-
Prologis, Inc.
-
Gulf Related
-
Aldar Properties PJSC
-
Aramex PJSC
-
Emaar Properties PJSC
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ倉庫不動産市場 このレポートでカバーされる企業
- Prologis, Inc.
- Gulf Related
- Aldar Properties PJSC
- Aramex PJSC
- Emaar Properties PJSC
- Mubadala Investment Company
- Agility Global PLC
- DP World Limited
- Red Sea International Company
- Panattoni Development Company, Inc.
- GLP Pte. Ltd.
- CBRE Group, Inc.
- JLL
- Cushman & Wakefield plc
- Gulf Warehousing Company Q.P.S.C.
- ASYAD Group
- Dubai Industrial City
- Al-Futtaim Logistics
- Saudi Logistics Services Company
- Dubai South Properties
最近の産業開発事情 中東・アフリカ倉庫不動産市場
- 2026年5月:Gallega Global Logisticsがドバイのジェベル・アリフリーゾーンに21万5,000平方フィートのマルチユーザーサードパーティロジスティクスハブを開設しました。このサイトには倉庫管理システムと、アラブ首長国連邦および湾岸協力会議全体への流通のための柔軟な保管能力があります。
- 2026年4月:ADポーツグループがハリファ経済区アブダビの3つの倉庫をAldar Propertiesに1億7,700万 米ドルで売却しました。この資産はAldarのポートフォリオに16万3,000平方メートルの工業・物流スペースを追加しました。
- 2026年3月:アジリティロジスティクスパークスとROSHNグループが、プロジェクト価値6億6,700万 米ドルのジェッダにグレードAロジスティクスパークを開発するジョイントベンチャーを設立しました。この開発は130万平方メートルにわたって計画され、3フェーズで提供される予定です。
中東・アフリカ倉庫不動産市場レポートの範囲
セグメンテーション概要
| 公共 |
| 民間 |
| その他 |
| 一般倉庫 |
| 冷蔵倉庫 |
| クラスA |
| クラスB |
| クラスC |
| 小規模倉庫(5万平方フィート未満) |
| 中規模倉庫(5万~25万平方フィート) |
| 大規模倉庫(25万平方フィート超) |
| 製造業 |
| 小売・消費財 |
| 食品・飲料 |
| 医薬品・ヘルスケア |
| ロジスティクス |
| その他エンドユーザー |
| サウジアラビア |
| アラブ首長国連邦 |
| ナイジェリア |
| エジプト |
| 南アフリカ |
| その他中東・アフリカ |
| タイプ別 | 公共 |
| 民間 | |
| その他 | |
| 温度管理別 | 一般倉庫 |
| 冷蔵倉庫 | |
| グレード別 | クラスA |
| クラスB | |
| クラスC | |
| 倉庫規模別 | 小規模倉庫(5万平方フィート未満) |
| 中規模倉庫(5万~25万平方フィート) | |
| 大規模倉庫(25万平方フィート超) | |
| テナント分類別 | 製造業 |
| 小売・消費財 | |
| 食品・飲料 | |
| 医薬品・ヘルスケア | |
| ロジスティクス | |
| その他エンドユーザー | |
| 国別 | サウジアラビア |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| 南アフリカ | |
| その他中東・アフリカ |
レポートで回答される主要な質問
2026年の中東・アフリカ倉庫不動産の価値は?
このセクターは2026年に18.23 ビリオン 米ドルと評価されており、2032年までに28.61 ビリオン 米ドルに達すると予測されています。成長は、確立されたロジスティクスゲートウェイと大規模な都市顧客センター近郊の近代的な流通施設への需要によって支えられています。
2032年までに予想される成長率は?
予測CAGRは2027年から2032年にかけて7.81%です。この見通しは、クラスAの供給、温度管理スペース、eコマースと地域流通ニーズに対応できる柔軟な建物への需要を反映しています。
2026年に最大のシェアを持つ国はどこですか?
アラブ首長国連邦が2026年に35.00%のシェアでリードしています。港湾、フリーゾーン、工業の接続性が地域倉庫ネットワーク内でのその地位をサポートしています。
最も速く成長すると予測されている国はどこですか?
サウジアラビアは2032年までに9.20%のCAGRで拡大すると予測されています。大規模なロジスティクスゾーンと工業投資プログラムが、リヤド、ジェッダ、ダンマームでの開発活動を強化しています。
どの倉庫グレードがセクターをリードしていますか?
クラスA施設は2026年に52%を占め、9.00%のCAGRで成長すると予測されています。これらの施設は、一貫した仕様、信頼性の高い荷積み能力、安全システム、輸送ネットワークへの効率的なアクセスを必要とするテナントに魅力的です。
も速く成長しているテナントグループはどれですか?
食品・飲料は2032年までに8.50%のCAGRで成長すると予測されています。このセグメントは食品流通と製品品質要件をサポートするために、一般保管と温度管理能力の組み合わせを必要としています。