
Tamanho e Participação do Mercado de Têxteis Técnicos para Transportes no Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 0.93 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.97 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.53 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.54 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Têxteis Técnicos para Transportes no Oriente Médio e África pela Mordor Intelligence
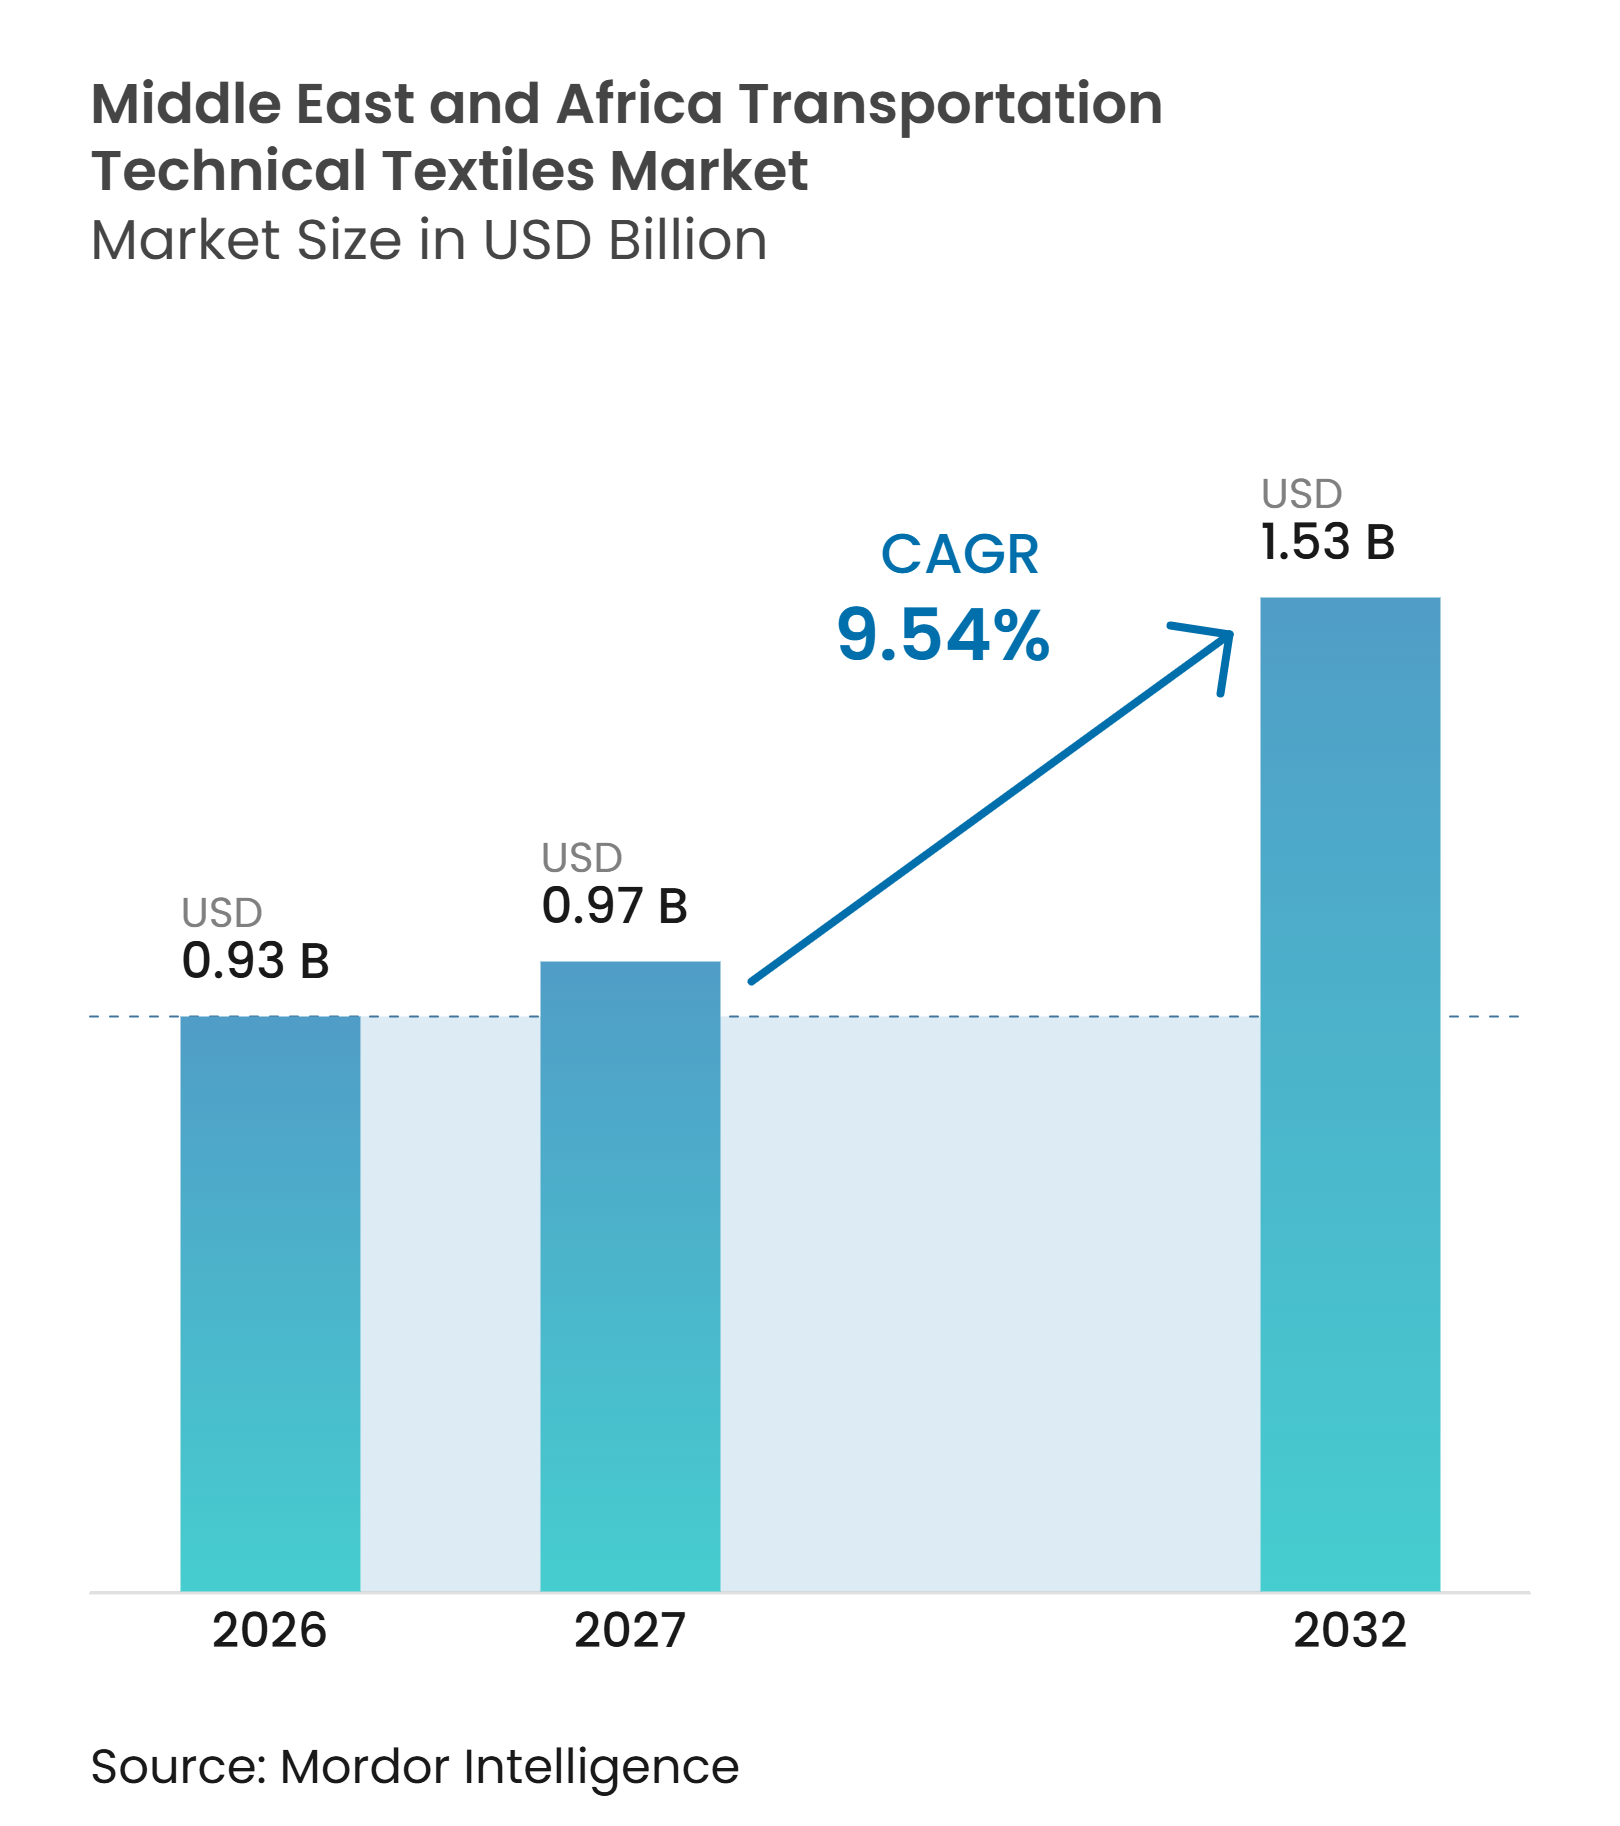
O tamanho do Mercado de Têxteis Técnicos para Transportes no Oriente Médio e África foi avaliado em 0,93 bilhões de USD em 2026 e estima-se que cresça de 0,97 bilhões de USD em 2027 para atingir 1,53 bilhões de USD até 2032, a um CAGR de 9,54% durante o período de previsão (2027-2032).
Os programas financiados de eletrificação de veículos no Conselho de Cooperação do Golfo, ou GCC, estão elevando os requisitos para materiais de interior mais leves, isolamento acústico e barreiras térmicas para baterias. Grandes projetos soberanos de estradas, ferrovias, aeroportos e portos também estão criando demanda inicial por geotêxteis utilizados em aterros e sub-bases. As regras de localização estão deslocando as aquisições em direção a produtores capazes de demonstrar agregação de valor doméstico e conformidade documentada. Os materiais avançados permanecem dependentes de importações, o que expõe os conversores a variações cambiais e limita sua capacidade de responder rapidamente a especificações especializadas. O mercado de têxteis técnicos para transportes no Oriente Médio e África, portanto, oferece a oportunidade mais clara na capacidade de conversão local qualificada, e não no fornecimento de têxteis de commodities.
Principais Conclusões do Relatório
- Por tipo de produto, os têxteis de interior e estofamento para transportes ocuparam a posição de liderança em 2026, enquanto os têxteis de reforço estrutural e compósito têm previsão de crescimento a um CAGR de 13,5% até 2032.
- Por tipo de material, o poliéster ocupou a maior posição em 2026, enquanto as fibras de carbono têm previsão de crescimento a um CAGR de 14,5% até 2032.
- Por modo de transporte, o transporte rodoviário deteve 76% em 2026, enquanto o aeroespacial e a aviação têm previsão de crescimento a um CAGR de 13% até 2032.
- Por geografia, a Arábia Saudita deteve 19% em 2026, enquanto a Nigéria tem previsão de crescimento a um CAGR de 11,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eletrificação de Frotas do GCC e Plataformas de Veículos Leves | +2.4% | Núcleo do GCC, Egito | Médio prazo (2-4 anos) |
| Megaprojetos de Infraestrutura de Transporte e Demanda por Geossintéticos | +2.1% | Arábia Saudita, Emirados Árabes Unidos, Egito, Nigéria, Quênia, Etiópia | Longo prazo (≥ 4 anos) |
| Políticas de Conteúdo Local e Substituição de Importações | +1.7% | Arábia Saudita, Emirados Árabes Unidos, África do Sul, Turquia | Médio prazo (2-4 anos) |
| Normas de Segurança, Incêndio e Fumaça para Transporte de Passageiros | +1.3% | Corredores ferroviários do Egito, África do Sul, Arábia Saudita e Emirados Árabes Unidos | Médio prazo (2-4 anos) |
| Crescente Demanda por Têxteis Técnicos Sustentáveis e Recicláveis | +0.9% | Operadores de frotas secundárias da África Subsaariana e do GCC | Curto prazo (≤ 2 anos) |
| Requisitos de Desempenho em Climas Extremos | +0.6% | Corredores de calor do GCC, costa do Mar Vermelho, zonas do Saara | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação de Frotas do GCC e Plataformas de Veículos Leves
Os programas de eletrificação do GCC estão aumentando a demanda por têxteis técnicos em assentos, airbags, laminados acústicos e barreiras térmicas para baterias. A Arábia Saudita tem como meta 30% de penetração de veículos elétricos em Riade até 2030, enquanto a EVIQ está construindo 5.000 carregadores rápidos em 1.000 locais. A Autoridade de Estradas e Transportes de Dubai comprometeu-se a converter sua frota de táxis para veículos híbridos ou elétricos até 2027, e a cidade contava com 39.000 veículos elétricos em suas estradas no primeiro trimestre de 2025.[1] Os veículos elétricos a bateria necessitam de isolamento não combustível ao redor dos sistemas de bateria e maior controle acústico nas cabines sem o ruído do motor. A Uspar Tekstil, com sede na Turquia, declarou em fevereiro de 2025 que havia começado a fornecer tecidos de estofamento de assentos para montadoras de veículos elétricos e estava finalizando um acordo adicional com fabricante de equipamento original. O regulamento técnico de veículos elétricos de 2025 da Organização de Padronização do GCC exige conformidade com o sistema de gestão da qualidade IATF 16949 em toda a cadeia de fornecimento, favorecendo fornecedores qualificados no mercado de têxteis técnicos para transportes no Oriente Médio e África.[2]
Megaprojetos de Infraestrutura de Transporte e Demanda por Geossintéticos
O investimento em transportes cria demanda por separadores não tecidos, geogrelhas tecidas e geocompósitos de drenagem antes que as estradas e sistemas ferroviários entrem em operação. A Arábia Saudita representa mais de 36% do pipeline do Oriente Médio e Norte da África para infraestrutura aeroportuária, ferroviária e portuária, com projetos anunciados acima de 93 bilhões de USD. Projetos como a Instalação de Tratamento de Biossólidos Al-Badaa da NEOM e a rede de Estradas e Pontes SPARK utilizam geotêxteis não tecidos e geogrelhas fornecidos por fabricantes aprovados. O plano de transportes do Egito para o exercício fiscal 2025-2026 tem como meta uma capacidade diária ferroviária e de metrô de 9,4 milhões de passageiros e um frete ferroviário anual de 11 milhões de toneladas. A Rodovia Costeira Lagos-Calabar da Nigéria recebeu um empréstimo sindicado de 747 milhões de USD em julho de 2025, e a modernização ferroviária Kano-Kaduna recebeu 255 milhões de USD em janeiro de 2025, apoiando obras ao longo de novos corredores de transporte. No mercado de têxteis técnicos para transportes no Oriente Médio e África, esses orçamentos são relevantes porque a demanda por geossintéticos começa com os trabalhos de aterro e sub-base, antes da aquisição de material rodante.
Políticas de Conteúdo Local e Substituição de Importações
As regras de aquisição local estão deslocando as compras de estruturas de fornecimento exclusivamente por importação para o processamento no país. O programa IKTVA da Saudi Aramco aumentou a participação de aquisições locais do Reino de 35% em 2015 para 67% em 2025, com SAR 1,5 trilhão (1,8 trilhões de USD) em gastos de aquisição planejados para a próxima década. A Autoridade de Conteúdo Local e Contratação Pública incluiu mais de 1.500 materiais e componentes em sua lista de fornecimento doméstico obrigatório, incluindo rolos de polipropileno e tecidos revestidos. A Saudi Arabian Railways identificou mais de SAR 15 bilhões (17,6 bilhões de USD) em oportunidades de localização até 2030 em produção de vagões, manutenção e desenvolvimento tecnológico. Os fornecedores que atendem aos requisitos do fabricante de equipamento original podem obter vantagem nas aquisições onde o conteúdo local é um critério formal de licitação. A norma SANS 986 da África do Sul para geotêxteis e os requisitos do Regulador Nacional para Especificações Compulsórias também apoiam a capacidade doméstica no corredor de fabricação do sul.
Normas de Segurança, Incêndio e Fumaça para Transporte de Passageiros
Os novos sistemas de metrô e ferrovias de alta velocidade estão tornando a conformidade com requisitos de incêndio, fumaça e toxicidade um requisito decisivo para têxteis de interior. A norma EN 45545-2 aplica requisitos de propagação de chamas, densidade de fumaça e toxicidade nos níveis de perigo HL1 a HL3, com a ISO 5659-2 entre os métodos relevantes de densidade de fumaça. A Defesa Civil Saudita adotou a NFPA 130 para proteção contra incêndio em trânsito de via fixa, incluindo material rodante e estruturas de estações. A Lei de Segurança Ferroviária da África do Sul, publicada em setembro de 2025, exige que os operadores demonstrem conformidade de materiais em seus sistemas de gestão de segurança ao renovar licenças.[3] Esses requisitos elevam o padrão para estofamento de assentos, forros de teto, carpetes e isolamento acústico. Isso favorece fabricantes com portfólios de produtos documentados compatíveis com EN 45545-2 ou NFPA 130 no mercado de têxteis técnicos para transportes no Oriente Médio e África.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fibras Avançadas, Maquinário e Acabamentos Importados | -1.7% | GCC, África Subsaariana, Egito | Longo prazo (≥ 4 anos) |
| Alta Carga de Qualificação para Especificações de Fabricantes de Equipamento Original e Frotas | -1.3% | GCC, África do Sul, Turquia | Médio prazo (2-4 anos) |
| Intensidade Energética, Hídrica e Química do Acabamento | -0.9% | GCC e Norte da África com estresse hídrico, África do Sul com uso intensivo de energia | Longo prazo (≥ 4 anos) |
| Escassez Regional de Talentos em Engenharia de Aplicações | -0.6% | África Subsaariana, polos de fabricação não petrolífera do GCC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Fibras Avançadas, Maquinário e Acabamentos Importados
A região carece de produção em escala comercial de para-aramida, cabo de fibra de carbono e poliamida de alta tenacidade necessários para tecidos de airbag e cintos de segurança. Os ativos de processamento sauditas podem produzir não tecidos de polipropileno e poliéster, mas muitos revestimentos retardantes de chama, estabilizadores ultravioleta e aglutinantes compósitos são provenientes de fora da região. A disponibilidade limitada de caminhões pesados elétricos qualificados no GCC também reflete restrições mais amplas da cadeia de fornecimento que afetam componentes têxteis especializados. Os programas industriais sauditas comprometeram investimentos em instalações de polímeros e fibras a montante, incluindo a cidade industrial SPARK em Dammam, mas a produção de fibras especiais permanece em estágio inicial. A dependência de importações continuará, portanto, sendo uma restrição estrutural para o mercado de têxteis técnicos para transportes no Oriente Médio e África durante o período de previsão.
Alta Carga de Qualificação para Especificações de Fabricantes de Equipamento Original e Frotas
Fabricantes de veículos, operadores de metrô e arrendadores de aeronaves exigem evidências em relação a normas como IATF 16949, EN 45545-2 e requisitos de incêndio e isolamento térmico para aviação. A qualificação normalmente leva de 18 a 36 meses e requer testes acreditados de amostras em escala de produção em série. Esse prazo confere vantagem aos fornecedores globais que já possuem certificações em aplicações rodoviárias, ferroviárias e aeroespaciais. O regulamento de 2025 da Organização de Padronização do GCC exige conformidade com a IATF 16949 em cada nível da cadeia de fornecimento de veículos elétricos. Os produtores emergentes podem ter capacidade de fabricação, mas permanecem incapazes de vender para um programa aprovado de fabricante de equipamento original por 3 ou mais anos. A carga de qualificação, portanto, retarda a conversão da demanda local em oferta local.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
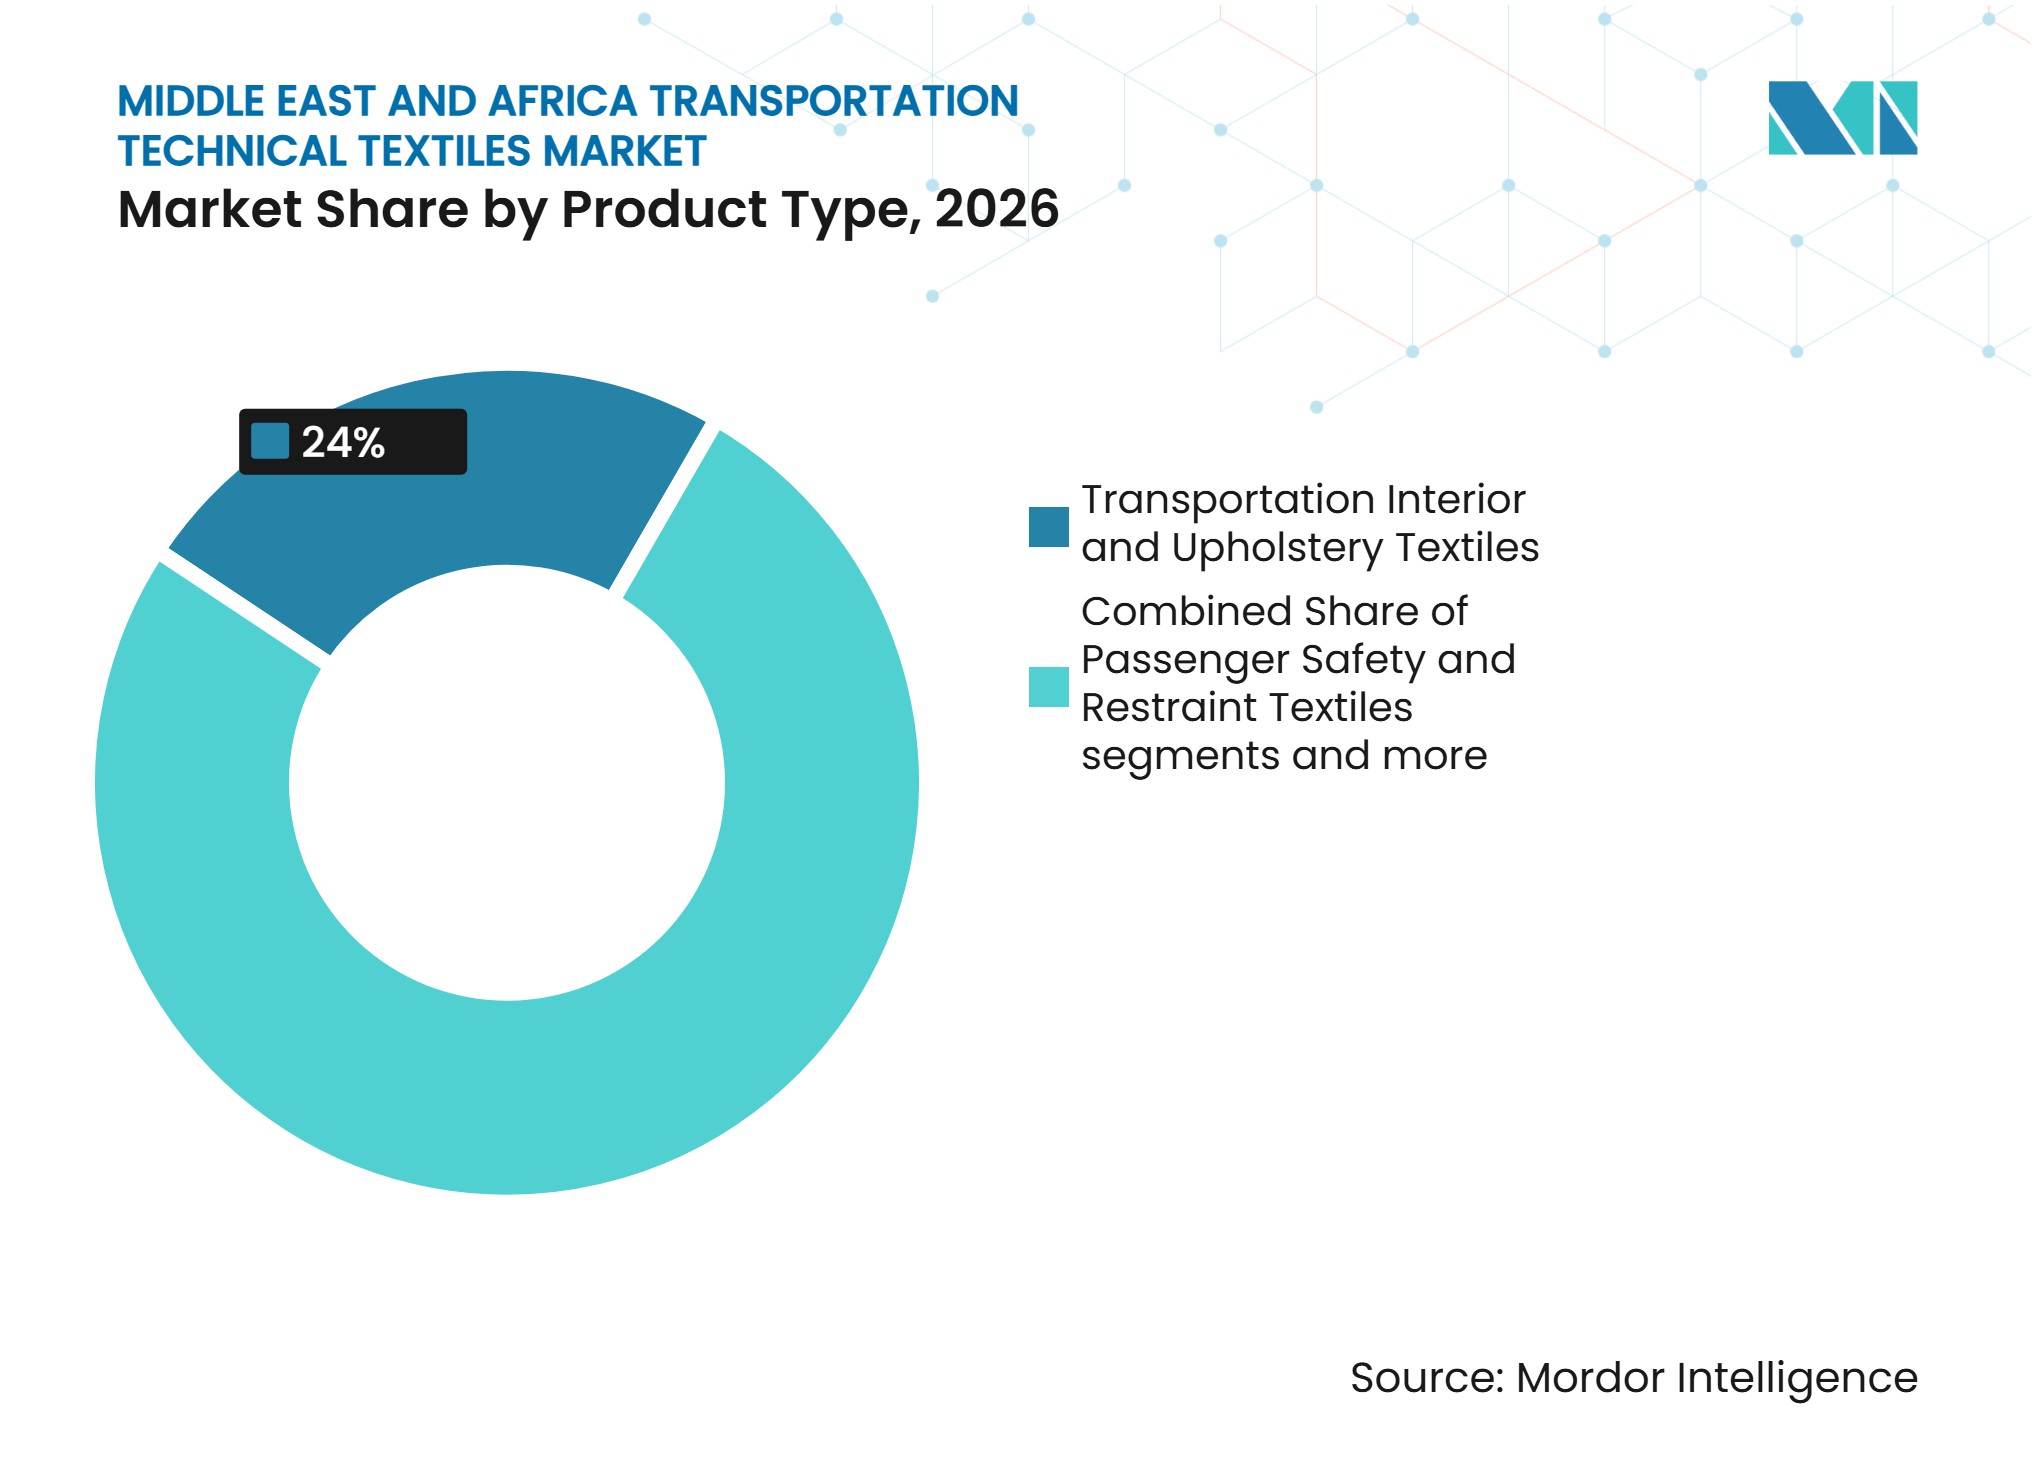
Têxteis de Interior Lideram Enquanto Compósitos AceleramOs têxteis de interior e estofamento para transportes representaram 24% do total do segmento em 2026, apoiados pela alta densidade de frotas do GCC e pelo crescente número de passageiros de metrô comercial. A demanda de reposição por capas de assentos, forros de teto e carpetes sustenta essa posição estabelecida. Os têxteis de reforço estrutural e compósito têm projeção de crescimento a um CAGR de 13,5% de 2027 a 2032. A Strata Syensqo Advanced Materials produziu 25.000 libras de rolos compósitos em sua instalação em Al Ain até novembro de 2025 e, posteriormente, alcançou a produção de múltiplos rolos de pré-impregnado de fibra de carbono até maio de 2026 para fabricação de componentes de teste do Boeing 777X sob um acordo de fornecimento de longo prazo.
Os têxteis de segurança e restrição para passageiros incluem tecidos de airbag, cintos de segurança e almofadas de restrição suplementar. Sua demanda permanece vinculada aos novos registros de veículos, incluindo compras incentivadas pela adoção de veículos elétricos. Os têxteis de isolamento acústico, térmico e protetor estão ganhando importância porque as cabines elétricas expõem o ruído da estrada que os motores de combustão anteriormente mascaravam. No mercado de têxteis técnicos para transportes no Oriente Médio e África, os têxteis de reforço para pneus e borracha mantêm demanda estável da frota de caminhões de longa distância da região. Em contraste, os têxteis de filtragem, exteriores e protetores atendem a aplicações menores de veículos e marinhas.



Por Tipo de Material:
Poliéster Lidera Enquanto Fibra de Carbono AceleraO poliéster representou 39% do total do segmento em 2026, apoiado por seu uso extensivo em geotêxteis, tecidos de base para estofamento, carpetes automotivos e cabos de pneus. Sua eficiência de custo, durabilidade, facilidade de processamento e infraestrutura de fabricação estabelecida o tornam um material preferido em aplicações de transporte e infraestrutura. A fibra de carbono tem projeção de crescimento a um CAGR de 14,5% de 2027 a 2032, impulsionada pela crescente demanda por materiais leves e de alta resistência na fabricação aeroespacial e automotiva avançada. Um estudo revisado por pares de 2025 constatou que os compósitos de fibra de carbono podem reduzir o peso estrutural das aeronaves em 30% a 50% e o consumo de combustível em 20% a 25% em comparação com ligas de alumínio e titânio, fortalecendo sua adoção em estruturas de aeronaves de próxima geração.
A poliamida permanece importante nos tecidos de airbag tecidos em uma peça, onde a alta resistência à tração e as propriedades consistentes do fio suportam a implantação controlada e a segurança dos passageiros. O polipropileno apoia aplicações de geotêxteis em construção de estradas, estabilização de solo e sistemas de drenagem, com a Fibertex Nonwovens África do Sul produzindo geotêxteis de polipropileno virgem estabilizado contra ultravioleta certificados para mais de 100 anos de durabilidade sob normas EN. As fibras de aramida suportam aplicações de proteção contra incêndio, roupas de proteção e balísticas, enquanto as fibras de vidro permanecem estabelecidas em compósitos estruturais, componentes de veículos e aplicações marinhas. O polietileno também atende a aplicações especializadas de contenção, proteção e têxteis de alta resistência, apoiado por sua resistência química, baixo peso e durabilidade.
Por Modo de Transporte:
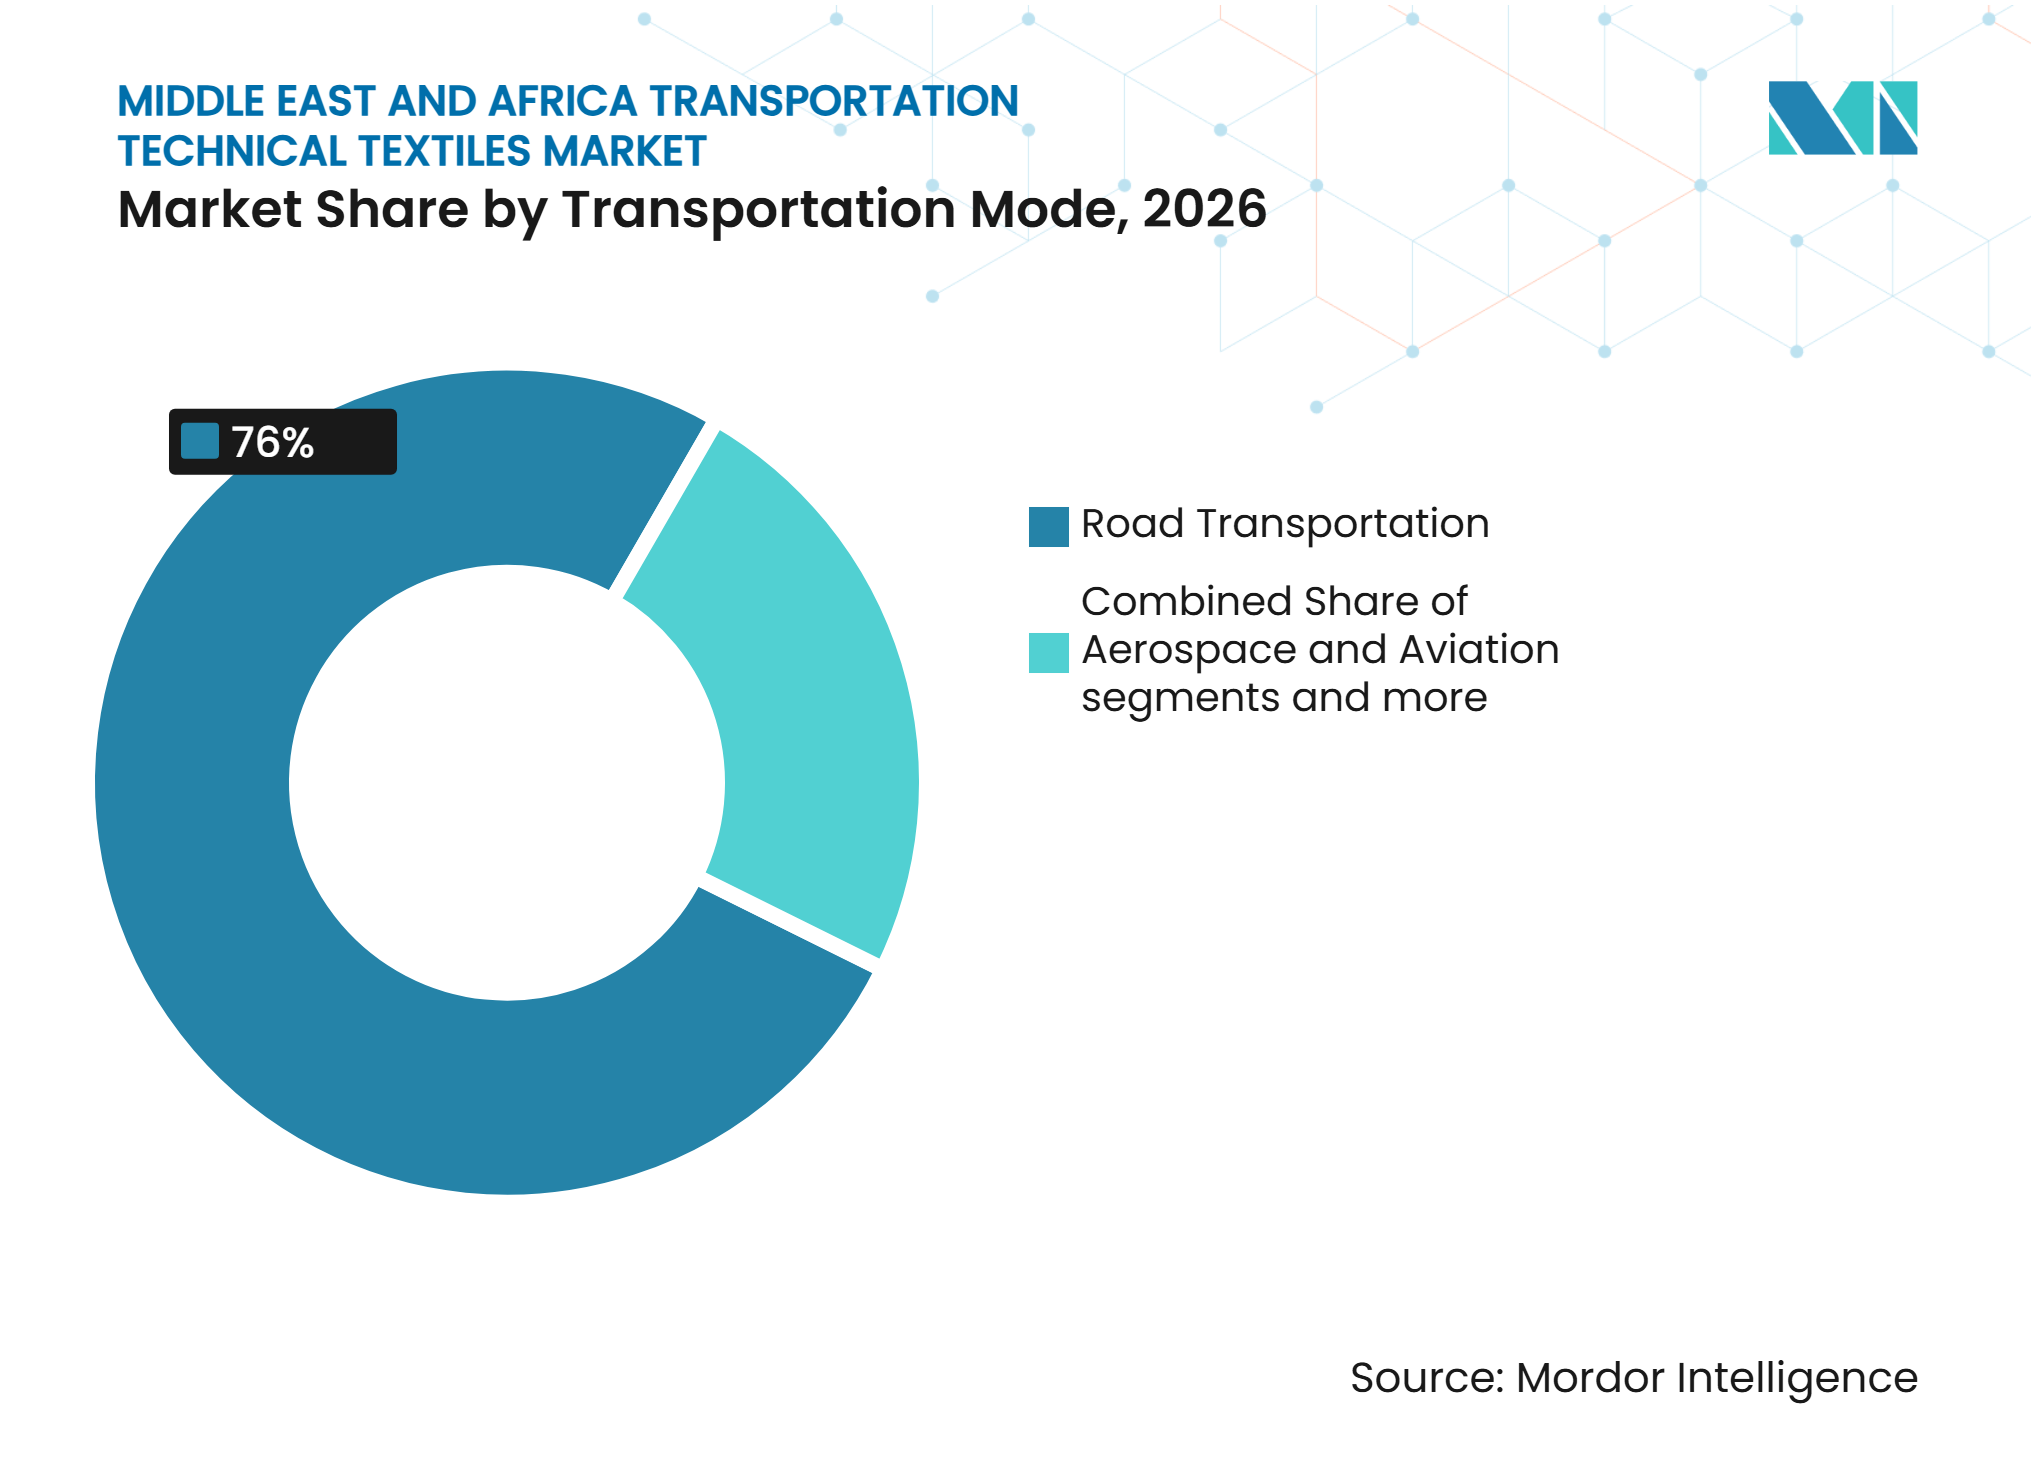
Rodoviário Lidera Enquanto Aeroespacial Expande Mais RapidamenteO transporte rodoviário representou 76% da participação do mercado de têxteis técnicos para transportes no Oriente Médio e África em 2026, apoiado pelas altas taxas de motorização no GCC, pela dependência do frete rodoviário em toda a África e pelas redes ferroviárias eletrificadas limitadas fora do Egito e da África do Sul. Os carros de passageiros elétricos a bateria são o subsegmento rodoviário de crescimento mais rápido, à medida que os governos introduzem incentivos fiscais, investem em infraestrutura de carregamento e buscam iniciativas de localização para acelerar a adoção. Os signatários do Road2.0 nos Emirados Árabes Unidos comprometeram-se a implantar 6.000 veículos elétricos comerciais e alcançar 30% de eletrificação da frota até 2030. O aumento da produção de veículos e a demanda por materiais leves, duráveis e resistentes ao fogo estão apoiando aplicações de têxteis técnicos em interiores automotivos, assentos, airbags, carpetes, forros de teto e isolamento acústico.
O aeroespacial e a aviação têm projeção de crescimento a um CAGR de 13% de 2027 a 2032, apoiados por pedidos de aeronaves da Emirates, flydubai e transportadoras sauditas, que estão aumentando a demanda por aeronaves com uso intensivo de compósitos, interiores de cabine leves e materiais de isolamento avançados. A expansão de frotas, o crescimento do tráfego de passageiros e os investimentos em infraestrutura de aviação e instalações de manutenção, reparo e revisão (MRO) estão criando oportunidades para fornecedores especializados de têxteis. Enquanto isso, o transporte ferroviário está ganhando impulso no Egito, na Arábia Saudita e na África do Sul, à medida que a aquisição de material rodante, as expansões de metrô e os projetos de ferrovias de alta velocidade aumentam a demanda por materiais de interior leves, de baixa fumaça e resistentes ao fogo. O transporte marítimo permanece um segmento especializado, com demanda por tecidos revestidos resistentes à água salgada, coberturas protetoras, meios de filtragem e têxteis retardantes de chama utilizados em casas de máquinas, operações offshore e interiores de balsas.

Análise Geográfica
Arábia Saudita
A Arábia Saudita representou 19% da participação do mercado de têxteis técnicos para transportes no Oriente Médio e África em 2026. Os investimentos da Visão 2030 na NEOM, no Aeroporto Internacional Rei Salman, na licitação de duplicação de trilhos ferroviários de fosfato da SAR e na Qiddiya sustentam a demanda por geossintéticos, interiores de baixa fumaça e materiais de gestão térmica. O programa ASASAT da SAR tem como meta 70% de conteúdo local em materiais ferroviários até 2030. A SAR e a Arsenali apresentaram projetos para o trem de luxo Desert Dream em janeiro de 2025, com estofamento em cor areia e detalhes têxteis baseados em referências arquitetônicas do Hejaz. O fórum IKTVA 2025 da Saudi Aramco também apresentou a ASMO e a Novel, adicionando capacidade local de logística e fabricação não metálica. A Obeikan Technical Fabrics, a FPC Industry e a Mattex Group estão ampliando portfólios de produtos e capacidades de conformidade para participar desse pipeline de aquisições.
Nigéria
A Nigéria tem previsão de crescimento a um CAGR de 11,5% de 2027 a 2032. O tamanho do mercado de têxteis técnicos para transportes no Oriente Médio e África na Nigéria é apoiado pela construção de rodovias e ferrovias que transforma os gastos diferidos em transportes em trabalho ativo. O Conselho Executivo Federal aprovou mais de NGN 4,2 trilhões (2,89 bilhões de USD) em projetos de transporte durante 2025. O China Development Bank liberou 255 milhões de USD para o projeto ferroviário Kano-Kaduna em janeiro de 2025, enquanto um grupo liderado pelo Deutsche Bank forneceu 747 milhões de USD para a Rodovia Costeira Lagos-Calabar em julho de 2025. Os portos e corredores industriais ao redor do Porto de Águas Profundas de Lekki e da Refinaria de Petróleo Dangote também sustentam a demanda por cabo de pneus para caminhões pesados e tecidos de assentos. A maior parte da demanda é atualmente atendida por importações da África do Sul, Turquia e Ásia, deixando uma abertura de localização para fornecedores que estabeleçam produção ou conversão local.
Emirados Árabes Unidos, Turquia, África do Sul, Egito e Restante do Oriente Médio e África
O mercado de têxteis técnicos para transportes no Oriente Médio e África nos Emirados Árabes Unidos é apoiado por seu papel como base comercial e logística para a distribuição de têxteis técnicos, com a Estratégia de Mobilidade Verde 2030 tendo como meta 10% de vendas de veículos elétricos e 30% de eletrificação das frotas do setor público até 2030. A joint venture E2GO da ADNOC Distribution planeja 70.000 pontos de carregamento em Abu Dhabi, o que sustenta a demanda por materiais de interior para veículos elétricos. A Turquia permanece a base de fabricação de têxteis técnicos mais desenvolvida da região, centrada em fornecedores de Bursa e Istambul de tecidos automotivos, tecidos protetores revestidos e não tecidos. A General Nonwovens anunciou um investimento de EUR 40 milhões (47,1 milhões de USD) em uma linha de produção de têxteis técnicos em 2025. A África do Sul abastece projetos rodoviários, ferroviários e automotivos por meio de empresas como a Kaytech Engineered Fabrics e a Fibertex Nonwovens. O programa de ferrovia de alta velocidade de 23 bilhões de USD do Egito e a expansão do Metrô do Cairo estão elevando os requisitos para interiores ferroviários, apoiados por financiamento do BEI, BERD, AFD e AIIB. Quênia, Etiópia, Angola e Marrocos permanecem centros de demanda orientados por projetos onde os geossintéticos rodoviários são a principal aplicação têxtil.
Cenário Competitivo
Concentração do Mercado
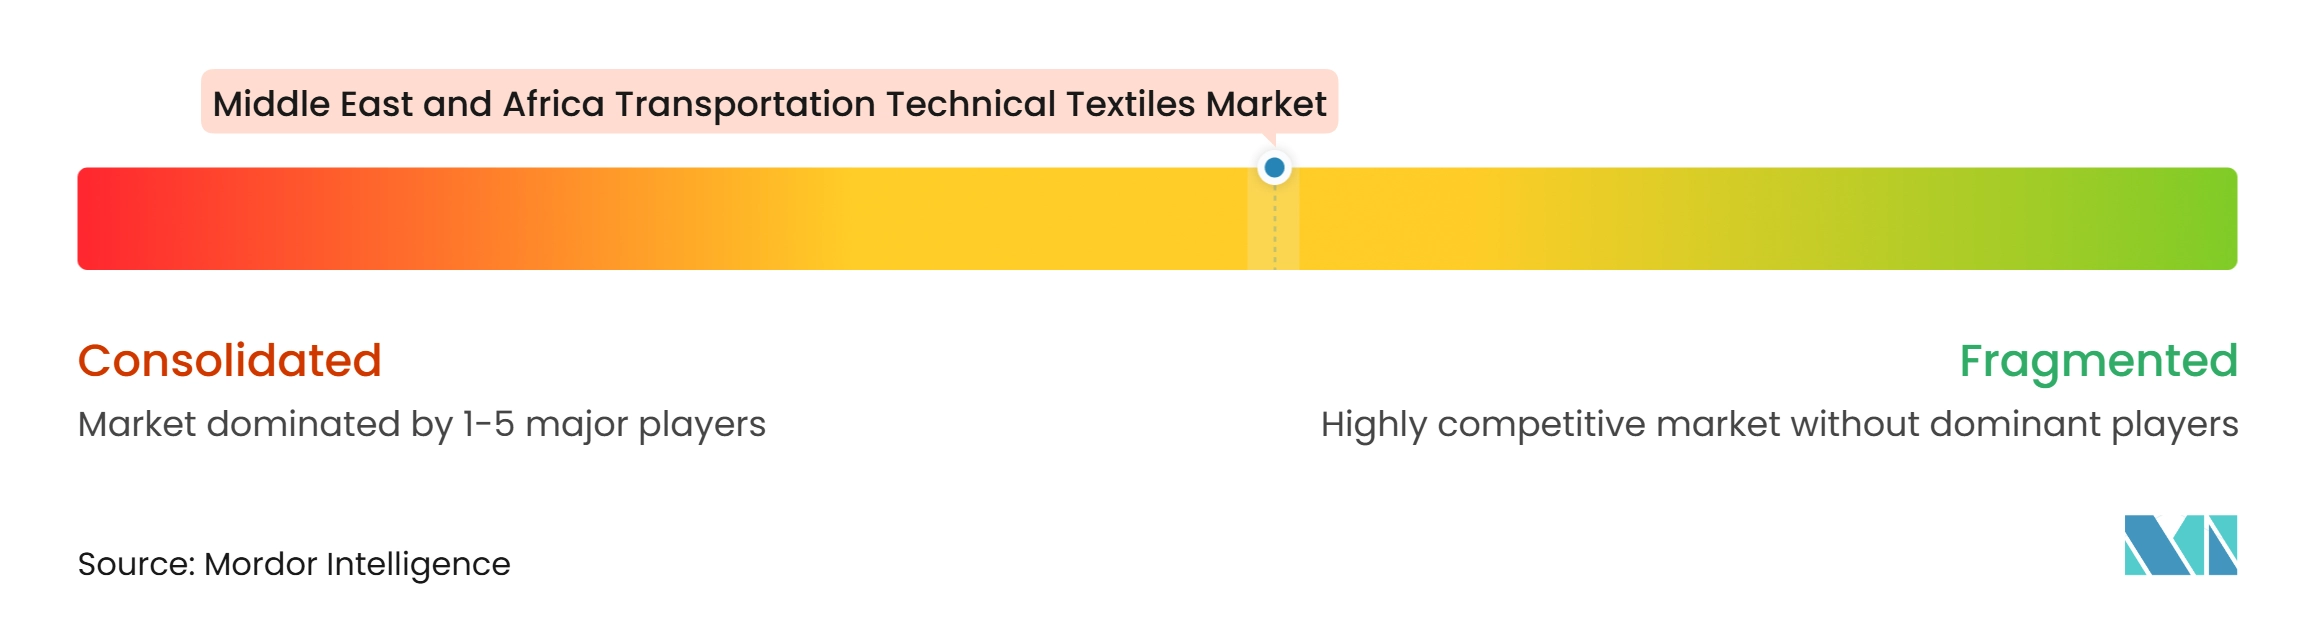
O mercado de têxteis técnicos para transportes no Oriente Médio e África apresenta um nível médio de concentração de mercado. Especialistas regionais atendem à demanda específica de cada país em geossintéticos e não tecidos automotivos, enquanto fornecedores globais fornecem materiais avançados de aramida, fibra de carbono e airbag. A Mattex Group, a Kaytech Engineered Fabrics e a Fibertex Nonwovens competem por meio de credenciais de localização, entrega próxima e preço. A Obeikan Technical Fabrics recebeu uma licença de Marca de Qualidade Saudita da SASO em julho de 2026 para seu portfólio de tecidos estruturais e produtos revestidos. Esse reconhecimento de conformidade apoia sua capacidade de atender às aquisições regulamentadas sauditas. A DuPont, a Toray e a Freudenberg Performance Materials mantêm vantagem nas categorias de materiais avançados onde a capacidade regional ainda é limitada.
A Freudenberg concordou em dezembro de 2025 em adquirir a participação restante de 25% da Toray Industries na Japan Vilene Company por EUR 100 milhões (117,6 milhões de USD). A transação confere à Freudenberg a propriedade total de um produtor de não tecidos com 15 unidades de produção globais e exposição ao setor automotivo. A HUESKER Group, a Officine Maccaferri e a Solmax competem em geossintéticos premium por meio de relacionamentos com consultores de engenharia e contratantes de EPC. A Sioen Industries e a Thrace Nonwovens fornecem capacidades de tecidos revestidos e geossintéticos não tecidos. A Şafak Technical Textile e a AUNDE Teknik Tekstil, com sede na Turquia, poderiam aumentar seu fornecimento a clientes rodoviários e ferroviários do GCC porque já possuem certificação multimodal e capacidade de exportação. O mercado de têxteis técnicos para transportes no Oriente Médio e África é o mais aberto, onde os produtores locais podem combinar conformidade, prazos de entrega curtos e suporte a aplicações.
Os têxteis de gestão térmica para veículos elétricos e os interiores ferroviários qualificados por fabricantes de equipamento original permanecem espaços de fabricação local subdesenvolvidos. Nem os especialistas regionais nem as empresas globais mantêm atualmente capacidade de fabricação dedicada ao Oriente Médio e África nessas aplicações. A joint venture Strata Syensqo Advanced Materials produziu pré-impregnado de fibra de carbono para o programa 777X da Boeing em 2025, representando o primeiro movimento da região para o fornecimento de compósitos aeroespaciais de estrutura primária. Essa capacidade pode afetar as especificações de têxteis compósitos a jusante no mercado de têxteis técnicos para transportes no Oriente Médio e África.
Líderes da Indústria de Têxteis Técnicos para Transportes no Oriente Médio e África
-
Mattex Group
-
ALYAF INDUSTRIAL COMPANY LTD.
-
Obeikan Technical Fabrics
-
FPC Industry
-
TexoFib
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Têxteis Técnicos para Transportes no Oriente Médio e África Empresas cobertas neste relatório
- Mattex Group
- ALYAF INDUSTRIAL COMPANY LTD.
- Obeikan Technical Fabrics
- FPC Industry
- TexoFib
- Exeed Geotextile
- Infrastructure Reinforcement Industrial Company
- Fibertex Nonwovens (Pty) Ltd
- Kaytech Engineered Fabrics
- Spunchem International
- PFNonwovens
- Freudenberg Performance Materials
- Ahlstrom
- Berry Global Group, Inc.
- DuPont de Nemours, Inc.
- Toray Industries, Inc.
- Mitsui Chemicals, Inc.
- Sioen Industries NV
- HUESKER Group
- Officine Maccaferri S.p.A.
- Solmax
- Thrace Nonwovens and Geosynthetics S.A.
- Groupe Richbond
Desenvolvimentos industriais recentes em Mercado de Têxteis Técnicos para Transportes no Oriente Médio e África
- Setembro de 2026: A Alstom foi selecionada como parceira industrial estratégica na próxima concessão de 15 anos do Gautrain. Seu programa de aproximadamente EUR 800 milhões (941,0 milhões de USD) inclui oito novos trens fabricados localmente em Gauteng, atualizações de sinalização, melhorias nas comunicações e reforma da frota existente.
- Julho de 2026: A Embraer e a Mubadala assinaram um acordo-quadro estratégico para fortalecer o ecossistema de fabricação aeroespacial dos Emirados Árabes Unidos. A colaboração abrange manutenção, reparo e revisão (MRO), desenvolvimento de mão de obra, pesquisa e desenvolvimento e aerostruturas de próxima geração, incluindo compósitos, fabricação aditiva e ligas de alta temperatura. Isso cria oportunidades para têxteis compósitos avançados, tecidos de reforço leves e materiais de alto desempenho utilizados em estruturas e interiores de aeronaves.
- Novembro de 2025: A Strata Syensqo Advanced Material (SSAM), uma joint venture entre a Strata Manufacturing (Abu Dhabi) e a empresa belga Syensqo, confirmou na Dubai Airshow 2025 a produção de 25.000 libras de rolos de pré-impregnado de fibra de carbono de grau aeroespacial em sua instalação em Al Ain, a primeira capacidade de fornecimento doméstico da região MENA, com volumes de exportação destinados ao programa 777X da Boeing a partir do primeiro semestre de 2026.
- Julho de 2025: A Nigéria obteve um empréstimo sindicado de 747 milhões de USD liderado pelo Deutsche Bank para a primeira seção de 47,47 km da Rodovia Costeira Lagos-Calabar, catalisando a demanda de curto prazo por tecidos de reforço de geotêxteis ao longo do novo corredor de aterro e estabelecendo o modelo para rodadas subsequentes de financiamento de rodovias.
Escopo do Relatório do Mercado de Têxteis Técnicos para Transportes no Oriente Médio e África
O Relatório do Mercado de Têxteis Técnicos para Transportes no Oriente Médio e África é Segmentado por Tipo de Produto (Têxteis de Segurança e Restrição para Passageiros, Têxteis de Interior e Estofamento para Transportes e Mais), por Tipo de Material (Poliéster (PET) e Mais), por Modo de Transporte (Transporte Rodoviário, Aeroespacial e Aviação e Mais) e por Geografia (Arábia Saudita e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Têxteis de Segurança e Restrição para Passageiros | Tecidos de Airbag Automotivo e Almofadas Têxteis |
| Cinto de Segurança | |
| Outros Têxteis de Segurança e Restrição para Transportes | |
| Têxteis de Interior e Estofamento para Transportes | Estofamento de Assentos e Tecidos para Assentos |
| Carpetes Automotivos e para Transportes | |
| Outros Têxteis de Interior para Transportes (Forro de Teto, Proteção de Janelas, etc.) | |
| Têxteis de Reforço para Pneus e Borracha | |
| Têxteis de Isolamento Acústico, Térmico e Protetor | |
| Têxteis de Filtragem e Gestão de Ar para Transportes | |
| Têxteis de Reforço Estrutural e Compósito (Fibra de Carbono, Tecido de Reforço de Fibra de Vidro, etc.) | |
| Têxteis Exteriores e Protetores para Transportes | |
| Outros Têxteis Técnicos para Transportes |
| Poliéster (PET) |
| Poliamida (Nylon) |
| Polipropileno (PP) |
| Polietileno (PE) |
| Fibras de Vidro |
| Fibras de Carbono |
| Fibras de Aramida e Outras Fibras Sintéticas de Alto Desempenho |
| Fibras Naturais e Regeneradas |
| Outras Fibras e Materiais Especiais |
| Transporte Rodoviário | Carros de Passageiros | Carros de Passageiros com Motor de Combustão Interna e Híbridos |
| Carros de Passageiros Elétricos a Bateria | ||
| Veículos Comerciais | ||
| Motocicletas, Triciclos e Outros Veículos Rodoviários | ||
| Aeroespacial e Aviação | Aeronaves Comerciais e Executivas | |
| Aeronaves Militares e Helicópteros | ||
| Espaçonaves e Outras Plataformas Aeroespaciais | ||
| Transporte Ferroviário | ||
| Transporte Marítimo | Embarcações Comerciais e de Carga | |
| Embarcações de Passageiros, Cruzeiros, Recreativas e Outras Embarcações Marinhas | ||
| Outras Plataformas de Transporte Especializadas |
| Arábia Saudita |
| Emirados Árabes Unidos |
| Turquia |
| África do Sul |
| Egito |
| Nigéria |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Têxteis de Segurança e Restrição para Passageiros | Tecidos de Airbag Automotivo e Almofadas Têxteis | |
| Cinto de Segurança | |||
| Outros Têxteis de Segurança e Restrição para Transportes | |||
| Têxteis de Interior e Estofamento para Transportes | Estofamento de Assentos e Tecidos para Assentos | ||
| Carpetes Automotivos e para Transportes | |||
| Outros Têxteis de Interior para Transportes (Forro de Teto, Proteção de Janelas, etc.) | |||
| Têxteis de Reforço para Pneus e Borracha | |||
| Têxteis de Isolamento Acústico, Térmico e Protetor | |||
| Têxteis de Filtragem e Gestão de Ar para Transportes | |||
| Têxteis de Reforço Estrutural e Compósito (Fibra de Carbono, Tecido de Reforço de Fibra de Vidro, etc.) | |||
| Têxteis Exteriores e Protetores para Transportes | |||
| Outros Têxteis Técnicos para Transportes | |||
| Por Tipo de Material | Poliéster (PET) | ||
| Poliamida (Nylon) | |||
| Polipropileno (PP) | |||
| Polietileno (PE) | |||
| Fibras de Vidro | |||
| Fibras de Carbono | |||
| Fibras de Aramida e Outras Fibras Sintéticas de Alto Desempenho | |||
| Fibras Naturais e Regeneradas | |||
| Outras Fibras e Materiais Especiais | |||
| Por Modo de Transporte | Transporte Rodoviário | Carros de Passageiros | Carros de Passageiros com Motor de Combustão Interna e Híbridos |
| Carros de Passageiros Elétricos a Bateria | |||
| Veículos Comerciais | |||
| Motocicletas, Triciclos e Outros Veículos Rodoviários | |||
| Aeroespacial e Aviação | Aeronaves Comerciais e Executivas | ||
| Aeronaves Militares e Helicópteros | |||
| Espaçonaves e Outras Plataformas Aeroespaciais | |||
| Transporte Ferroviário | |||
| Transporte Marítimo | Embarcações Comerciais e de Carga | ||
| Embarcações de Passageiros, Cruzeiros, Recreativas e Outras Embarcações Marinhas | |||
| Outras Plataformas de Transporte Especializadas | |||
| Por Geografia | Arábia Saudita | ||
| Emirados Árabes Unidos | |||
| Turquia | |||
| África do Sul | |||
| Egito | |||
| Nigéria | |||
| Restante do Oriente Médio e África | |||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos têxteis técnicos para transportes no Oriente Médio e África até 2032?
O setor tem previsão de atingir 1,53 bilhões de USD até 2032, expandindo-se a um CAGR de 9,54% de 2027 a 2032.
Qual modo de transporte tem a maior demanda por têxteis técnicos na região?
O transporte rodoviário liderou com uma participação de 76% em 2026, apoiado pela propriedade de veículos no GCC e pela dependência do frete rodoviário africano.
Qual material tem expectativa de crescimento mais rápido em têxteis técnicos para transportes?
As fibras de carbono têm previsão de crescimento a um CAGR de 14,5% até 2032, apoiadas por aplicações de compósitos aeroespaciais.
Por que os geotêxteis são importantes para projetos de transporte na região?
Eles são utilizados em separadores, reforço, drenagem, aterros e sub-bases, tornando-os insumos iniciais na construção de estradas e ferrovias.
Qual país tem expectativa de registrar o crescimento mais rápido até 2032?
A Nigéria tem projeção de expansão a um CAGR de 11,5%, apoiada por novos investimentos em rodovias e ferrovias.
O que limita a produção local de têxteis técnicos na região?
A dependência de importações de fibras avançadas, maquinário especializado e produtos químicos de acabamento, juntamente com longos requisitos de qualificação, limita o fornecimento local.