
Tamaño y participación del mercado de textiles técnicos para el transporte en Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
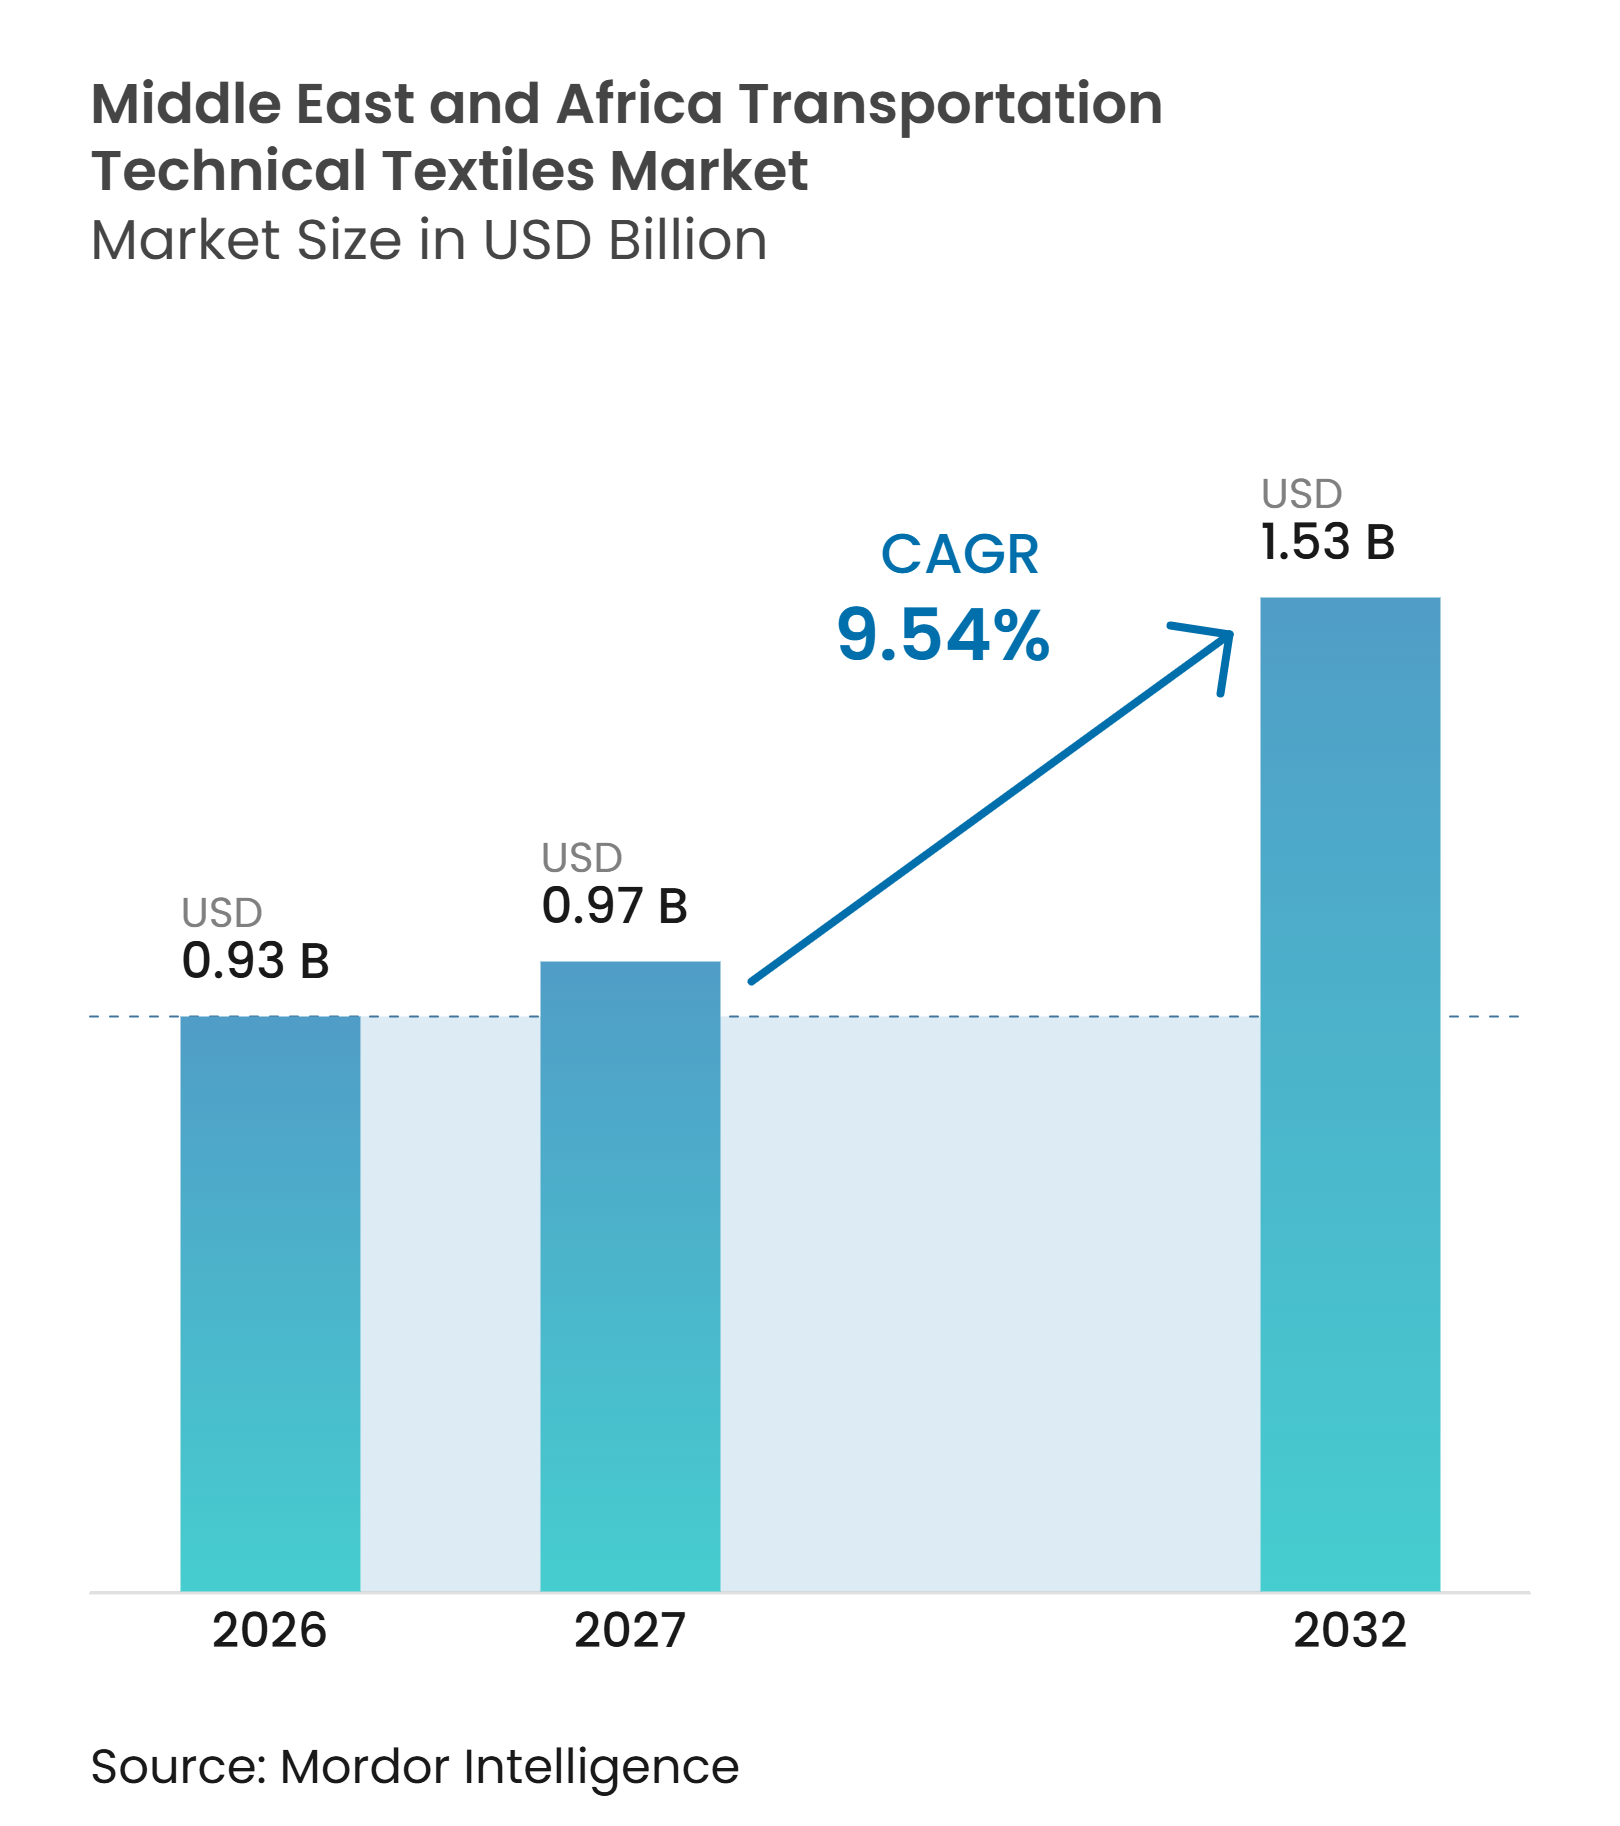
| Tamaño del mercado en el año base (2026) | 0.93 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.97 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.53 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.54 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de textiles técnicos para el transporte en Oriente Medio y África por Mordor Intelligence
El tamaño del mercado de textiles técnicos para el transporte en Oriente Medio y África se valoró en 0,93 mil millones de USD en 2026 y se estima que crecerá desde 0,97 mil millones de USD en 2027 hasta alcanzar 1,53 mil millones de USD en 2032, a un CAGR del 9,54% durante el período de pronóstico (2027-2032).
Los programas financiados de electrificación de vehículos en el Consejo de Cooperación del Golfo, o GCC, están elevando los requisitos de materiales de interior más ligeros, aislamiento acústico y barreras térmicas para baterías. Los grandes proyectos soberanos de carreteras, ferrocarriles, aeropuertos y puertos también están generando una demanda temprana de geotextiles utilizados en terraplenes y subrasantes. Las normas de localización están desplazando la contratación hacia productores que puedan demostrar valor añadido nacional y cumplimiento documentado. Los materiales avanzados siguen siendo dependientes de las importaciones, lo que expone a los convertidores a las fluctuaciones del tipo de cambio y limita su capacidad de respuesta rápida ante especificaciones especializadas. El mercado de textiles técnicos para el transporte en Oriente Medio y África ofrece, por tanto, la oportunidad más clara en capacidad de conversión local cualificada, más que en el suministro de textiles de uso general.
Conclusiones clave del informe
- Por tipo de producto, los textiles de interior y tapicería para el transporte ocuparon la posición líder en 2026, mientras que se prevé que los textiles de refuerzo estructural y compuesto crezcan a un CAGR del 13,5% hasta 2032.
- Por tipo de material, el poliéster ocupó la mayor posición en 2026, mientras que se prevé que las fibras de carbono crezcan a un CAGR del 14,5% hasta 2032.
- Por modo de transporte, el transporte por carretera representó el 76% en 2026, mientras que se prevé que el sector aeroespacial y de aviación crezca a un CAGR del 13% hasta 2032.
- Por geografía, Arabia Saudita representó el 19% en 2026, mientras que se prevé que Nigeria crezca a un CAGR del 11,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | Impacto (~) % en el pronóstico del CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Electrificación de flotas del GCC y plataformas de vehículos ligeros | +2.4% | Núcleo del GCC, Egipto | Mediano plazo (2-4 años) |
| Megaproyectos de infraestructura de transporte y demanda de geosinténticos | +2.1% | Arabia Saudita, Emiratos Árabes Unidos, Egipto, Nigeria, Kenia, Etiopía | Largo plazo (≥ 4 años) |
| Políticas de contenido local y sustitución de importaciones | +1.7% | Arabia Saudita, Emiratos Árabes Unidos, Sudáfrica, Turquía | Mediano plazo (2-4 años) |
| Normas de seguridad, incendio y humo para el transporte de pasajeros | +1.3% | Corredores ferroviarios de Egipto, Sudáfrica, Arabia Saudita y Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Creciente demanda de textiles técnicos sostenibles y reciclables | +0.9% | Operadores de flotas secundarias del África subsahariana y el GCC | Corto plazo (≤ 2 años) |
| Requisitos de rendimiento en climas extremos | +0.6% | Corredores de calor del GCC, costa del Mar Rojo, zonas del Sahara | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación de flotas del GCC y plataformas de vehículos ligeros
Los programas de electrificación del GCC están incrementando la demanda de textiles técnicos en asientos, airbags, laminados acústicos y barreras térmicas para baterías. Arabia Saudita tiene como objetivo alcanzar una penetración del 30% de vehículos eléctricos en Riad para 2030, mientras que EVIQ está construyendo 5.000 cargadores rápidos en 1.000 ubicaciones. La Autoridad de Carreteras y Transporte de Dubái se comprometió a convertir su flota de taxis a vehículos híbridos o eléctricos para 2027, y la ciudad contaba con 39.000 vehículos eléctricos en sus carreteras en el primer trimestre de 2025.[1] Los vehículos eléctricos de batería necesitan aislamiento no combustible alrededor de los sistemas de batería y mayor control acústico en las cabinas sin ruido de motor. Uspar Tekstil, con sede en Turquía, declaró en febrero de 2025 que había comenzado a suministrar telas de tapicería para asientos a ensambladores de vehículos eléctricos y estaba finalizando un acuerdo adicional con un fabricante de equipos originales. La regulación técnica de vehículos eléctricos 2025 de la Organización de Normalización del GCC exige la conformidad con el sistema de gestión de calidad IATF 16949 en toda la cadena de suministro, favoreciendo a los proveedores cualificados en el mercado de textiles técnicos para el transporte en Oriente Medio y África.[2]
Megaproyectos de infraestructura de transporte y demanda de geosinténticos
La inversión en transporte genera demanda de separadores no tejidos, geomallas tejidas y geocompuestos de drenaje antes de que las carreteras y los sistemas ferroviarios comiencen a operar. Arabia Saudita representa más del 36% de la cartera de proyectos de infraestructura aeroportuaria, ferroviaria y portuaria de Oriente Medio y Norte de África, con proyectos anunciados por encima de los 93 mil millones de USD. Proyectos como la Instalación de Tratamiento de Biosólidos Al-Badaa de NEOM y la red de Carreteras y Puentes SPARK utilizan geotextiles no tejidos y geomallas suministrados por fabricantes aprobados. El plan de transporte de Egipto para el ejercicio fiscal 2025-2026 tiene como objetivo una capacidad diaria de ferrocarril y metro de 9,4 millones de pasajeros y un flete ferroviario anual de 11 millones de toneladas. La Autopista Costera Lagos-Calabar de Nigeria recibió un préstamo sindicado de 747 millones de USD en julio de 2025, y la mejora del ferrocarril Kano-Kaduna recibió 255 millones de USD en enero de 2025, apoyando el trabajo a lo largo de nuevos corredores de transporte. En el mercado de textiles técnicos para el transporte en Oriente Medio y África, estos presupuestos son relevantes porque la demanda de geosinténticos comienza con los trabajos de terraplén y subrasante, antes de la adquisición del material rodante.
Políticas de contenido local y sustitución de importaciones
Las normas de contratación local están desplazando las compras de estructuras de suministro exclusivamente importadas hacia el procesamiento en el país. El programa IKTVA de Saudi Aramco aumentó la participación de contratación local del Reino del 35% en 2015 al 67% en 2025, con un gasto de contratación planificado de 1,5 billones de SAR (1,8 billones de USD) para la próxima década. La Autoridad de Contenido Local y Contratación Pública ha incluido más de 1.500 materiales y componentes en su lista de abastecimiento nacional obligatorio, incluidos rollos de polipropileno y telas recubiertas. Los Ferrocarriles de Arabia Saudita han identificado más de 15 mil millones de SAR (17,6 mil millones de USD) en oportunidades de localización para 2030 en la producción de vagones, mantenimiento y desarrollo tecnológico. Los proveedores que cumplen los requisitos de los fabricantes de equipos originales pueden obtener una ventaja en la contratación cuando el contenido local es un criterio formal de licitación. La norma SANS 986 de Sudáfrica para geotextiles y los requisitos del Regulador Nacional de Especificaciones Obligatorias también apoyan la capacidad nacional en el corredor de fabricación del sur.
Normas de seguridad, incendio y humo para el transporte de pasajeros
Los nuevos sistemas de metro y ferrocarril de alta velocidad están convirtiendo el cumplimiento de los requisitos de fuego, humo y toxicidad en un requisito decisivo para los textiles de interior. La norma EN 45545-2 aplica requisitos de propagación de llamas, densidad de humo y toxicidad en los niveles de peligro HL1 a HL3, siendo la norma ISO 5659-2 uno de los métodos relevantes de densidad de humo. La Defensa Civil de Arabia Saudita ha adoptado la norma NFPA 130 para la protección contra incendios en sistemas de tránsito de guía fija, incluido el material rodante y las estructuras de las estaciones. La Ley de Seguridad Ferroviaria de Sudáfrica, publicada en septiembre de 2025, exige a los operadores demostrar el cumplimiento de los materiales dentro de sus sistemas de gestión de seguridad al renovar los permisos.[3] Estos requisitos elevan el estándar para la tapicería de asientos, los revestimientos de techo, las alfombras y el aislamiento acústico. Esto favorece a los fabricantes con carteras de productos documentadas compatibles con EN 45545-2 o NFPA 130 dentro del mercado de textiles técnicos para el transporte en Oriente Medio y África.
Análisis del impacto de las restricciones*
| Restricción | Impacto (~) % en el pronóstico del CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Fibras avanzadas, maquinaria y acabados importados | -1.7% | GCC, África subsahariana, Egipto | Largo plazo (≥ 4 años) |
| Alta carga de cualificación para especificaciones de fabricantes de equipos originales y flotas | -1.3% | GCC, Sudáfrica, Turquía | Mediano plazo (2-4 años) |
| Intensidad energética, hídrica y química del acabado | -0.9% | GCC y Norte de África con estrés hídrico, Sudáfrica con alta intensidad energética | Largo plazo (≥ 4 años) |
| Escaso talento regional en ingeniería de aplicaciones | -0.6% | África subsahariana, centros de fabricación no petrolera del GCC | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Fibras avanzadas, maquinaria y acabados importados
La región carece de producción a escala comercial de para-aramida, filamento de fibra de carbono y poliamida de alta tenacidad necesarios para telas de airbag y cinturones de seguridad. Los activos de procesamiento de Arabia Saudita pueden producir no tejidos de polipropileno y poliéster, pero muchos recubrimientos ignífugos, estabilizadores ultravioleta y aglutinantes compuestos se obtienen fuera de la región. La disponibilidad limitada de camiones eléctricos pesados cualificados en el GCC también refleja restricciones más amplias de la cadena de suministro que afectan a los componentes textiles especializados. Los programas industriales de Arabia Saudita han comprometido inversiones en instalaciones de polímeros y fibras aguas arriba, incluida la ciudad manufacturera SPARK en Dammam, pero la producción de fibras especiales sigue en una etapa temprana. La dependencia de las importaciones seguirá siendo, por tanto, una restricción estructural para el mercado de textiles técnicos para el transporte en Oriente Medio y África durante el período de pronóstico.
Alta carga de cualificación para especificaciones de fabricantes de equipos originales y flotas
Los fabricantes de vehículos, los operadores de metro y los arrendadores de aeronaves exigen evidencia conforme a normas como IATF 16949, EN 45545-2 y los requisitos de resistencia al fuego y aislamiento térmico en aviación. La cualificación suele tardar entre 18 y 36 meses y requiere pruebas acreditadas de muestras a escala de producción en serie. Este plazo otorga ventaja a los proveedores globales que ya cuentan con certificaciones en aplicaciones de carretera, ferroviarias y aeroespaciales. La regulación 2025 de la Organización de Normalización del GCC exige el cumplimiento de IATF 16949 en cada nivel de la cadena de suministro de vehículos eléctricos. Los productores emergentes pueden tener capacidad de fabricación pero seguir sin poder vender en un programa aprobado de fabricante de equipos originales durante 3 o más años. La carga de cualificación ralentiza, por tanto, la conversión de la demanda local en oferta local.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
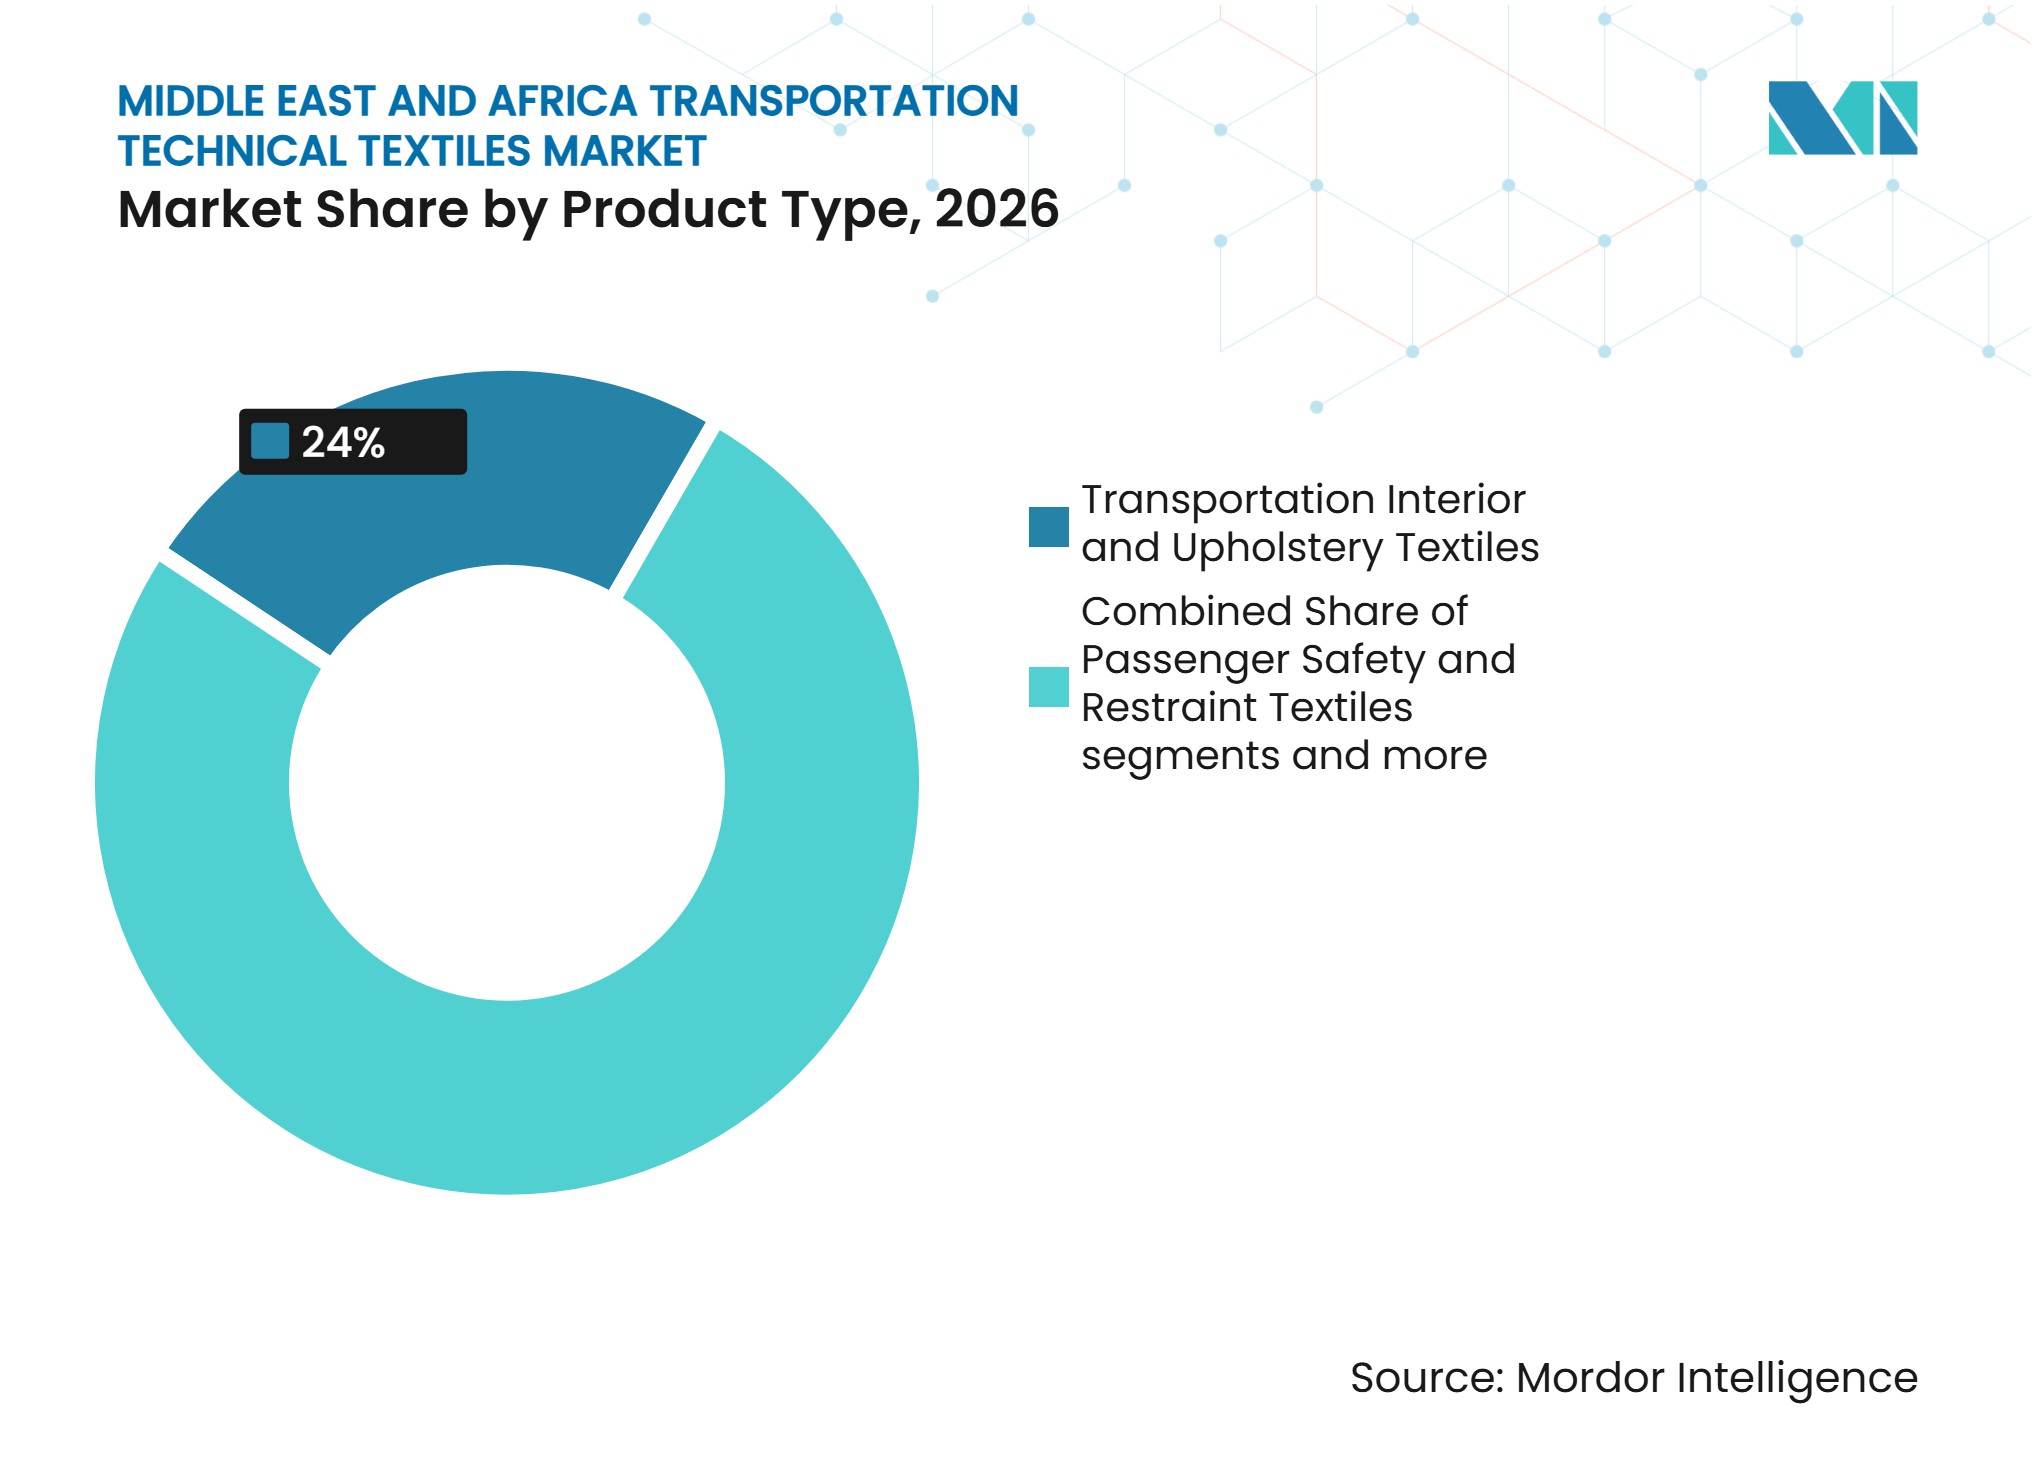
los textiles de interior lideran mientras los compuestos se aceleranLos textiles de interior y tapicería para el transporte representaron el 24% del total del segmento en 2026, respaldados por la alta densidad de flotas del GCC y el creciente número de pasajeros en el metro comercial. La demanda de reposición de fundas de asientos, revestimientos de techo y alfombras apoya esta posición consolidada. Se proyecta que los textiles de refuerzo estructural y compuesto crezcan a un CAGR del 13,5% de 2027 a 2032. Strata Syensqo Advanced Materials produjo 25.000 libras de rollos de material compuesto en su instalación de Al Ain en noviembre de 2025 y posteriormente logró la producción de múltiples rollos de preimpregnado de fibra de carbono en mayo de 2026 para fabricar componentes de prueba del Boeing 777X en virtud de un acuerdo de suministro a largo plazo.
Los textiles de seguridad y retención para pasajeros incluyen telas para airbags, cinturones de seguridad y cojines de retención suplementarios. Su demanda sigue vinculada a los nuevos registros de vehículos, incluidas las compras impulsadas por la adopción de vehículos eléctricos. Los textiles de aislamiento acústico, térmico y protector están ganando importancia porque las cabinas eléctricas exponen el ruido de la carretera que los motores de combustión enmascaraban anteriormente. Dentro del mercado de textiles técnicos para el transporte en Oriente Medio y África, los textiles de refuerzo para neumáticos y caucho mantienen una demanda estable procedente de la flota de camiones de larga distancia de la región. En contraste, los textiles de filtración, exteriores y protectores sirven a aplicaciones más pequeñas de vehículos y marinas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de material:
el poliéster lidera mientras la fibra de carbono se aceleraEl poliéster representó el 39% del total del segmento en 2026, respaldado por su amplio uso en geotextiles, telas base para tapicería, alfombras de automóviles y cuerdas para neumáticos. Su eficiencia en costos, durabilidad, facilidad de procesamiento e infraestructura de fabricación consolidada lo convierten en un material preferido en aplicaciones de transporte e infraestructura. Se proyecta que la fibra de carbono crezca a un CAGR del 14,5% de 2027 a 2032, impulsada por la creciente demanda de materiales ligeros y de alta resistencia en la fabricación aeroespacial y automotriz avanzada. Un estudio revisado por pares de 2025 encontró que los compuestos de fibra de carbono pueden reducir el peso estructural de las aeronaves entre un 30% y un 50% y el consumo de combustible entre un 20% y un 25% en comparación con las aleaciones de aluminio y titanio, lo que refuerza su adopción en las estructuras de aeronaves de próxima generación.
La poliamida sigue siendo importante en las telas de airbag tejidas en una sola pieza, donde la alta resistencia a la tracción y las propiedades uniformes del hilo favorecen un despliegue controlado y la seguridad de los pasajeros. El polipropileno apoya las aplicaciones de geotextiles en la construcción de carreteras, la estabilización del suelo y los sistemas de drenaje, con Fibertex Nonwovens Sudáfrica produciendo geotextiles de polipropileno virgen estabilizado con ultravioleta certificados para más de 100 años de durabilidad bajo normas EN. Las fibras de aramida apoyan aplicaciones de protección contra incendios, ropa de protección y aplicaciones balísticas, mientras que las fibras de vidrio siguen siendo un elemento consolidado en compuestos estructurales, componentes de vehículos y aplicaciones marinas. El polietileno también sirve a aplicaciones textiles especializadas de contención, protección y alta resistencia, respaldado por su resistencia química, bajo peso y durabilidad.
Por modo de transporte:
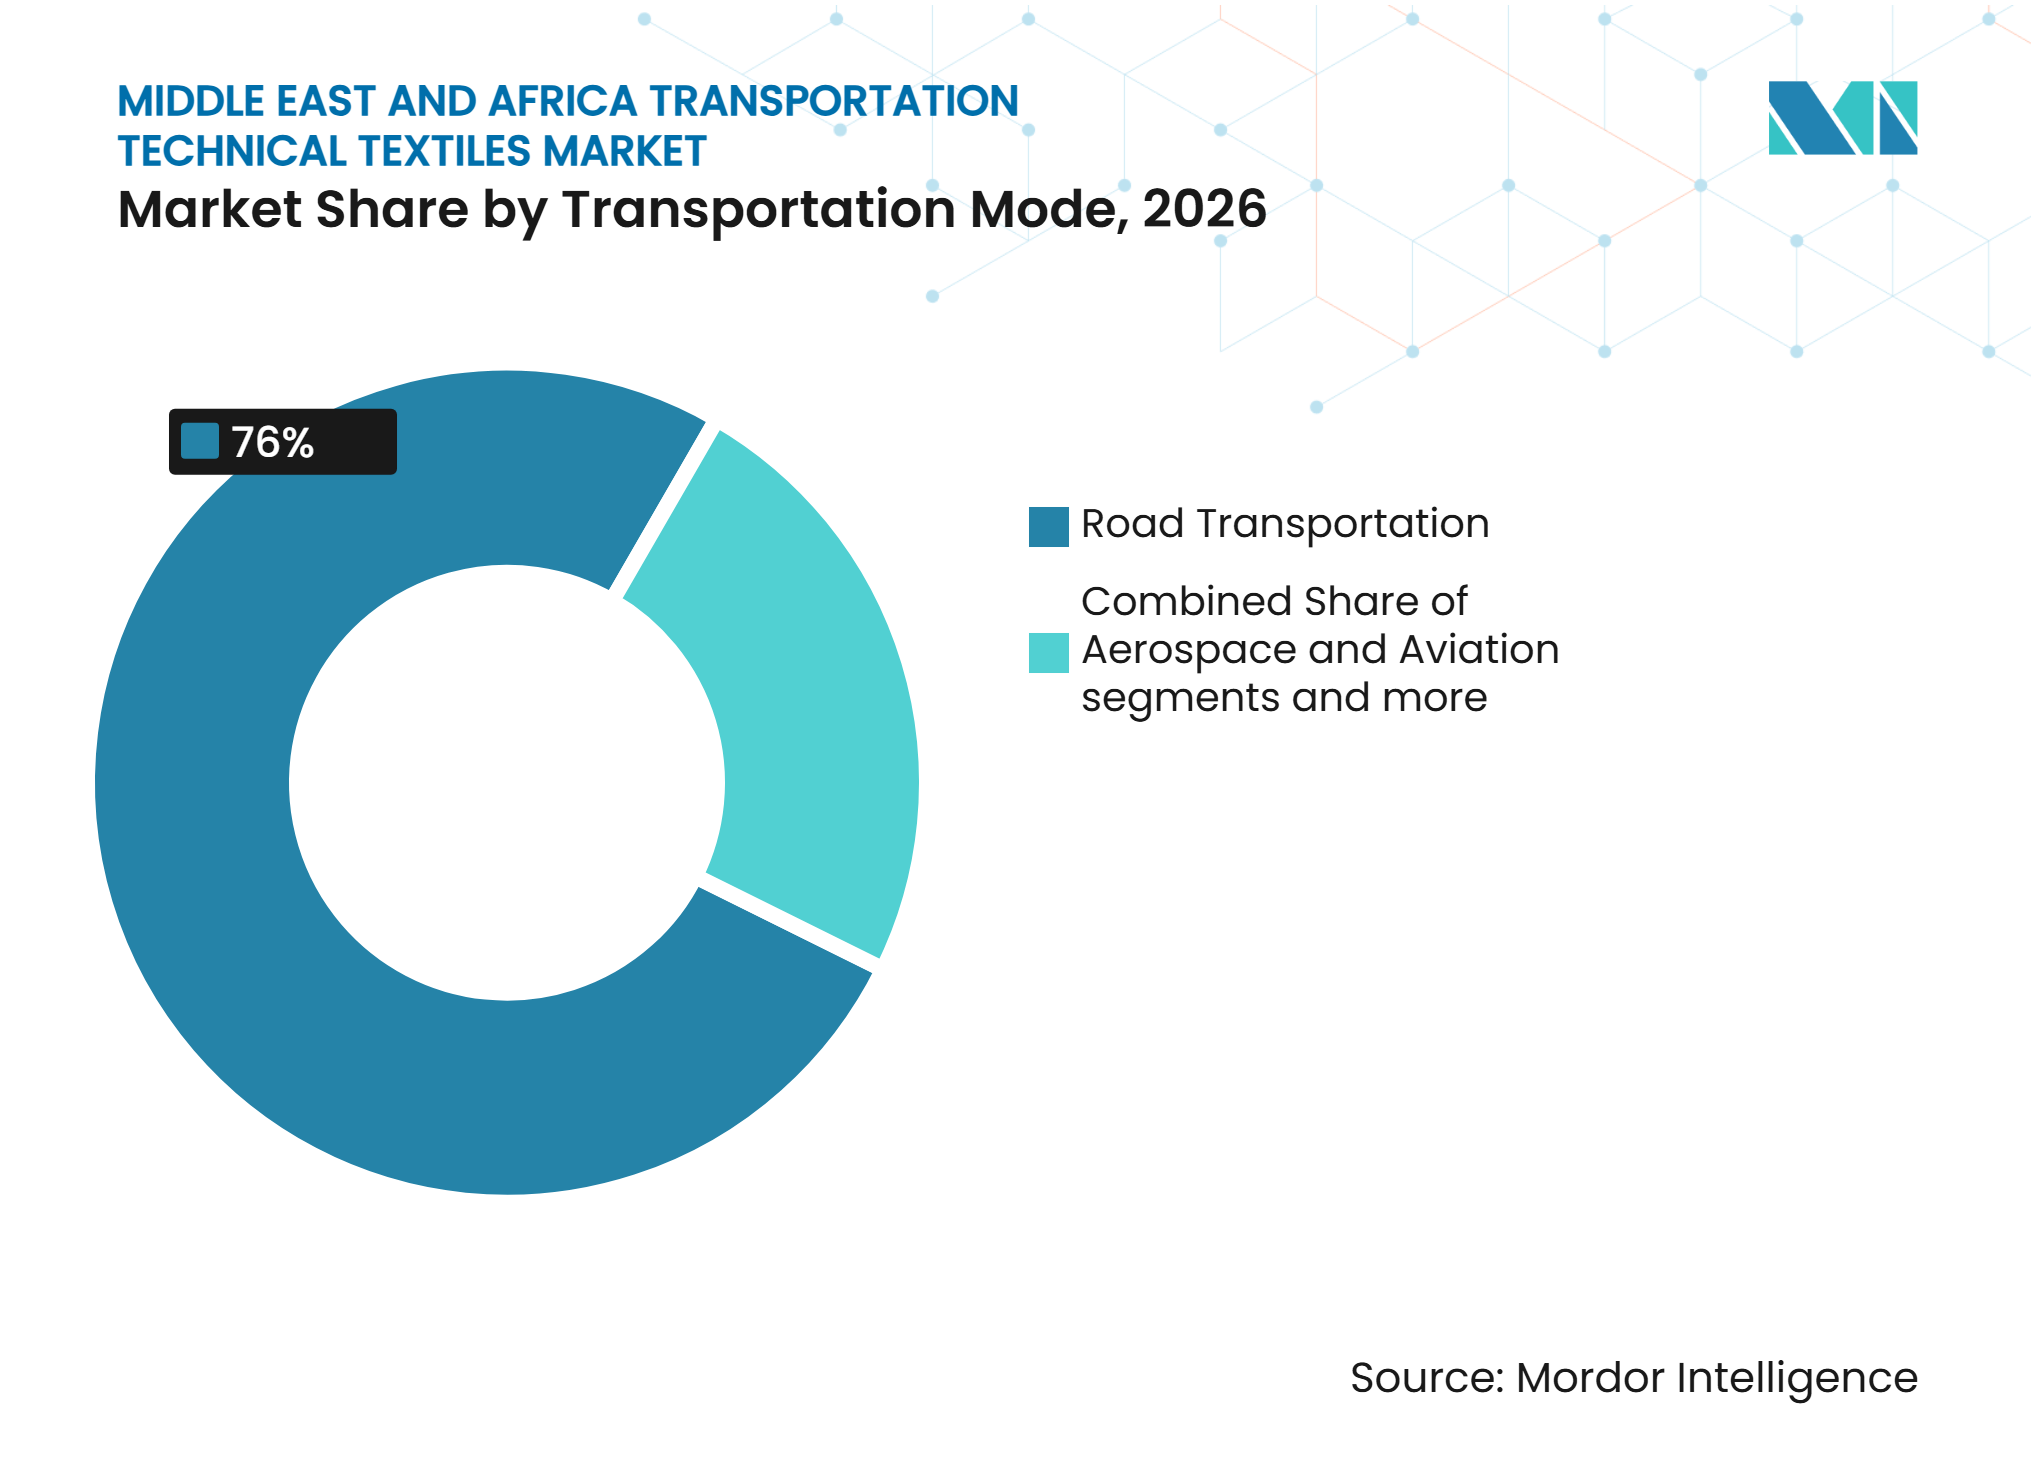
la carretera lidera mientras el sector aeroespacial se expande más rápidoEl transporte por carretera representó el 76% de la participación del mercado de textiles técnicos para el transporte en Oriente Medio y África en 2026, respaldado por las altas tasas de motorización en el GCC, la dependencia del flete por carretera en toda África y las limitadas redes ferroviarias electrificadas fuera de Egipto y Sudáfrica. Los automóviles de pasajeros eléctricos de batería son el subsegmento de carretera de más rápido crecimiento, ya que los gobiernos introducen incentivos fiscales, invierten en infraestructura de carga y persiguen iniciativas de localización para acelerar la adopción. Los signatarios de Road2.0 en los Emiratos Árabes Unidos se han comprometido a desplegar 6.000 vehículos eléctricos comerciales y lograr una electrificación del 30% de la flota para 2030. El aumento de la producción de vehículos y la demanda de materiales ligeros, duraderos y resistentes al fuego están apoyando las aplicaciones de textiles técnicos en interiores de automóviles, asientos, airbags, alfombras, revestimientos de techo y aislamiento acústico.
Se proyecta que el sector aeroespacial y de aviación crezca a un CAGR del 13% de 2027 a 2032, respaldado por los pedidos de aeronaves de Emirates, flydubai y aerolíneas sauditas, que están incrementando la demanda de aeronaves con uso intensivo de materiales compuestos, interiores de cabina ligeros y materiales de aislamiento avanzados. La expansión de flotas, el crecimiento del tráfico de pasajeros y las inversiones en infraestructura de aviación e instalaciones de mantenimiento, reparación y revisión (MRO) están creando oportunidades para proveedores de textiles especializados. Mientras tanto, el transporte ferroviario está ganando impulso en Egipto, Arabia Saudita y Sudáfrica a medida que la adquisición de material rodante, las ampliaciones de metro y los proyectos de ferrocarril de alta velocidad incrementan la demanda de materiales de interior ligeros, de bajo humo y resistentes al fuego. El transporte marítimo sigue siendo un segmento especializado, con demanda de telas recubiertas resistentes al agua salada, cubiertas protectoras, medios de filtración y textiles ignífugos utilizados en salas de máquinas, operaciones en alta mar e interiores de ferris.

Análisis geográfico
Arabia Saudita
Arabia Saudita representó el 19% de la participación del mercado de textiles técnicos para el transporte en Oriente Medio y África en 2026. Las inversiones de Visión 2030 en NEOM, el Aeropuerto Internacional Rey Salman, la licitación de duplicación de vías del ferrocarril de fosfato de SAR y Qiddiya apoyan la demanda de geosinténticos, interiores de bajo humo y materiales de gestión térmica. El programa ASASAT de SAR tiene como objetivo un 70% de contenido local en materiales ferroviarios para 2030. SAR y Arsenali presentaron diseños para el tren de lujo Desert Dream en enero de 2025, con tapicería color arena y detalles textiles basados en referencias arquitectónicas del Hejaz. El foro IKTVA 2025 de Saudi Aramco también presentó ASMO y Novel, añadiendo capacidad logística local y de fabricación no metálica. Obeikan Technical Fabrics, FPC Industry y Mattex Group están ampliando sus carteras de productos y capacidades de cumplimiento para participar en esta cartera de contratación.
Nigeria
Se prevé que Nigeria crezca a un CAGR del 11,5% de 2027 a 2032. El tamaño del mercado de textiles técnicos para el transporte en Oriente Medio y África en Nigeria está respaldado por la construcción de carreteras y ferrocarriles que convierte el gasto de transporte diferido en trabajo activo. El Consejo Ejecutivo Federal aprobó más de 4,2 billones de NGN (2,89 mil millones de USD) en proyectos de transporte durante 2025. El Banco de Desarrollo de China liberó 255 millones de USD para el proyecto ferroviario Kano-Kaduna en enero de 2025, mientras que un grupo liderado por Deutsche Bank proporcionó 747 millones de USD para la Autopista Costera Lagos-Calabar en julio de 2025. Los puertos y corredores industriales alrededor del Puerto de Aguas Profundas de Lekki y la Refinería de Petróleo Dangote también apoyan la demanda de cuerdas para neumáticos de camiones pesados y telas para asientos. La mayor parte de la demanda se satisface actualmente con importaciones de Sudáfrica, Turquía y Asia, lo que deja una apertura de localización para los proveedores que establezcan producción o conversión local.
Emiratos Árabes Unidos, Turquía, Sudáfrica, Egipto y el resto de Oriente Medio y África
El mercado de textiles técnicos para el transporte en Oriente Medio y África en los Emiratos Árabes Unidos está respaldado por su papel como base comercial y logística para la distribución de textiles técnicos, con la Estrategia de Movilidad Verde 2030 que tiene como objetivo el 10% de ventas de vehículos eléctricos y el 30% de electrificación de las flotas del sector público para 2030. La empresa conjunta E2GO de ADNOC Distribution planea 70.000 puntos de carga en Abu Dabi, lo que apoya la demanda de materiales de interior para vehículos eléctricos. Turquía sigue siendo la base de fabricación de textiles técnicos más desarrollada de la región, centrada en proveedores de Bursa e Estambul de telas automotrices, telas protectoras recubiertas y no tejidos. General Nonwovens anunció una inversión de 40 millones de EUR (47,1 millones de USD) en una línea de producción de textiles técnicos en 2025. Sudáfrica abastece proyectos de carretera, ferroviarios y automotrices a través de empresas como Kaytech Engineered Fabrics y Fibertex Nonwovens. El programa de ferrocarril de alta velocidad de 23 mil millones de USD de Egipto y la ampliación del Metro de El Cairo están elevando los requisitos para los interiores ferroviarios, respaldados por financiación del BEI, el BERD, la AFD y el AIIB. Kenia, Etiopía, Angola y Marruecos siguen siendo centros de demanda impulsados por proyectos donde los geosinténticos para carreteras son la principal aplicación textil.
Panorama competitivo
Concentración del Mercado
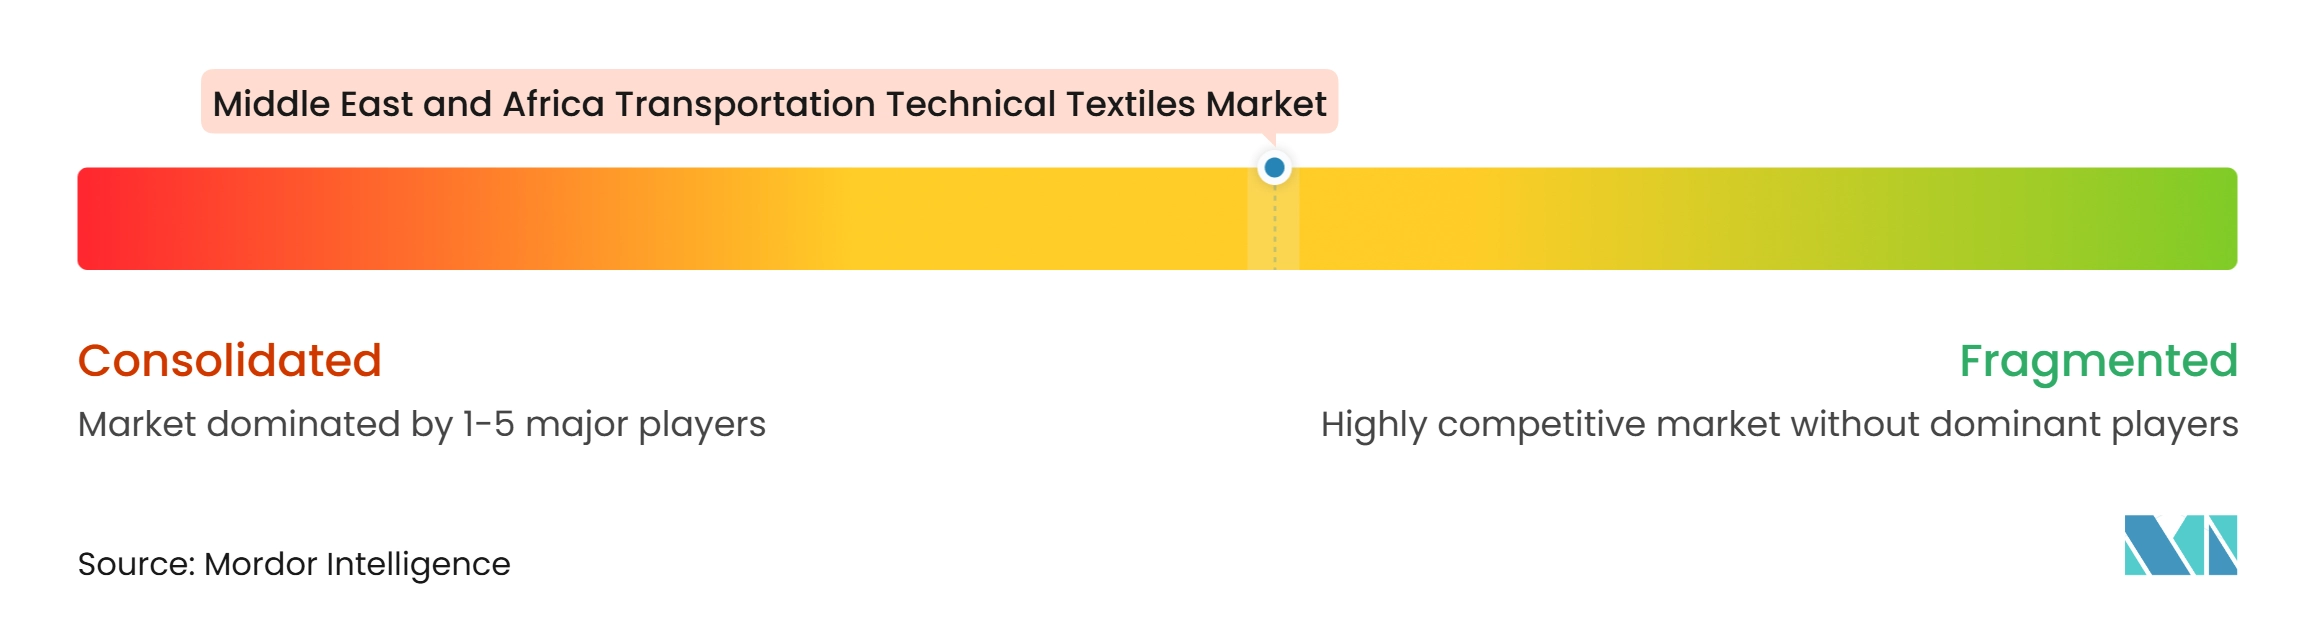
El mercado de textiles técnicos para el transporte en Oriente Medio y África exhibe un nivel medio de concentración de mercado. Los especialistas regionales atienden la demanda específica de cada país en geosinténticos y no tejidos automotrices, mientras que los proveedores globales suministran materiales avanzados de aramida, fibra de carbono y airbag. Mattex Group, Kaytech Engineered Fabrics y Fibertex Nonwovens compiten a través de credenciales de localización, entrega cercana y precio. Obeikan Technical Fabrics recibió una licencia de Marca de Calidad Saudita de SASO en julio de 2026 para su cartera de productos de telas estructurales y recubiertas. Este reconocimiento de cumplimiento apoya su capacidad para abordar la contratación pública regulada en Arabia Saudita. DuPont, Toray y Freudenberg Performance Materials mantienen ventaja en categorías de materiales avanzados donde la capacidad regional sigue siendo limitada.
Freudenberg acordó en diciembre de 2025 adquirir la participación restante del 25% de Toray Industries en Japan Vilene Company por 100 millones de EUR (117,6 millones de USD). La transacción otorga a Freudenberg la propiedad total de un productor de no tejidos con 15 instalaciones de producción globales y exposición al sector automotriz. HUESKER Group, Officine Maccaferri y Solmax compiten en geosinténticos premium a través de relaciones con consultores de ingeniería y contratistas de ingeniería, adquisición y construcción. Sioen Industries y Thrace Nonwovens proporcionan capacidades de telas recubiertas y geosinténticos no tejidos. Şafak Technical Textile y AUNDE Teknik Tekstil, con sede en Turquía, podrían aumentar su suministro a clientes de carretera y ferroviarios del GCC porque ya cuentan con certificación multimodal y capacidad de exportación. El mercado de textiles técnicos para el transporte en Oriente Medio y África es el más abierto, donde los productores locales pueden combinar cumplimiento, plazos de entrega cortos y soporte de aplicaciones.
Los textiles de gestión térmica para vehículos eléctricos y los interiores ferroviarios cualificados por fabricantes de equipos originales siguen siendo espacios de fabricación local poco desarrollados. Ni los especialistas regionales ni las empresas globales mantienen actualmente capacidad de fabricación dedicada en Oriente Medio y África para estas aplicaciones. La empresa conjunta Strata Syensqo Advanced Materials produjo preimpregnado de fibra de carbono para el programa 777X de Boeing en 2025, lo que representa el primer movimiento de la región hacia el suministro de compuestos aeroespaciales de estructura primaria. Esta capacidad puede afectar a las especificaciones de textiles compuestos aguas abajo en el mercado de textiles técnicos para el transporte en Oriente Medio y África.
Líderes de la industria de textiles técnicos para el transporte en Oriente Medio y África
-
Mattex Group
-
ALYAF INDUSTRIAL COMPANY LTD.
-
Obeikan Technical Fabrics
-
FPC Industry
-
TexoFib
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de textiles técnicos para el transporte en Oriente Medio y África Empresas cubiertas en este informe
- Mattex Group
- ALYAF INDUSTRIAL COMPANY LTD.
- Obeikan Technical Fabrics
- FPC Industry
- TexoFib
- Exeed Geotextile
- Infrastructure Reinforcement Industrial Company
- Fibertex Nonwovens (Pty) Ltd
- Kaytech Engineered Fabrics
- Spunchem International
- PFNonwovens
- Freudenberg Performance Materials
- Ahlstrom
- Berry Global Group, Inc.
- DuPont de Nemours, Inc.
- Toray Industries, Inc.
- Mitsui Chemicals, Inc.
- Sioen Industries NV
- HUESKER Group
- Officine Maccaferri S.p.A.
- Solmax
- Thrace Nonwovens and Geosynthetics S.A.
- Groupe Richbond
Desarrollos recientes de la industria en Mercado de textiles técnicos para el transporte en Oriente Medio y África
- Septiembre de 2026: Alstom fue seleccionada como socio industrial estratégico en la próxima concesión de Gautrain de 15 años. Su programa de aproximadamente 800 millones de EUR (941,0 millones de USD) incluye ocho nuevos trenes fabricados localmente en Gauteng, mejoras de señalización, mejoras de comunicaciones y renovación de la flota existente.
- Julio de 2026: Embraer y Mubadala firmaron un acuerdo marco estratégico para fortalecer el ecosistema de fabricación aeroespacial de los Emiratos Árabes Unidos. La colaboración abarca mantenimiento, reparación y revisión (MRO), desarrollo de la fuerza laboral, investigación y desarrollo, y aeroestructuras de próxima generación, incluidos compuestos, fabricación aditiva y aleaciones de alta temperatura. Esto crea oportunidades para textiles compuestos avanzados, telas de refuerzo ligeras y materiales de alto rendimiento utilizados en estructuras e interiores de aeronaves.
- Noviembre de 2025: Strata Syensqo Advanced Material (SSAM), una empresa conjunta entre Strata Manufacturing (Abu Dabi) y la empresa belga Syensqo, confirmó en el Salón Aeronáutico de Dubái 2025 la producción de 25.000 libras de rollos de preimpregnado de fibra de carbono de grado aeroespacial en su instalación de Al Ain, la primera capacidad de suministro nacional de la región MENA, con volúmenes de exportación dirigidos al programa 777X de Boeing a partir del primer semestre de 2026.
- Julio de 2025: Nigeria obtuvo un préstamo sindicado de 747 millones de USD liderado por Deutsche Bank para los primeros 47,47 km de la Autopista Costera Lagos-Calabar, catalizando la demanda a corto plazo de telas de refuerzo de geotextiles a lo largo del nuevo corredor de terraplén y estableciendo el modelo para las siguientes rondas de financiación de autopistas.
Alcance del informe del mercado de textiles técnicos para el transporte en Oriente Medio y África
El informe del mercado de textiles técnicos para el transporte en Oriente Medio y África está segmentado por tipo de producto (textiles de seguridad y retención para pasajeros, textiles de interior y tapicería para el transporte, y más), por tipo de material (poliéster (PET) y más), por modo de transporte (transporte por carretera, aeroespacial y aviación, y más), y por geografía (Arabia Saudita y más). Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Textiles de seguridad y retención para pasajeros | Telas para airbags automotrices y cojines textiles |
| Cinturones de seguridad | |
| Otros textiles de seguridad y retención para el transporte | |
| Textiles de interior y tapicería para el transporte | Tapicería de asientos y telas para asientos |
| Alfombras automotrices y de transporte | |
| Otros textiles de interior para el transporte (revestimiento de techo, parasoles de ventana, etc.) | |
| Textiles de refuerzo para neumáticos y caucho | |
| Textiles de aislamiento acústico, térmico y protector | |
| Textiles de filtración y gestión del aire para el transporte | |
| Textiles de refuerzo estructural y compuesto (fibra de carbono, tela de refuerzo de fibra de vidrio, etc.) | |
| Textiles exteriores y protectores para el transporte | |
| Otros textiles técnicos para el transporte |
| Poliéster (PET) |
| Poliamida (nailon) |
| Polipropileno (PP) |
| Polietileno (PE) |
| Fibras de vidrio |
| Fibras de carbono |
| Fibras de aramida y otras fibras sintéticas de alto rendimiento |
| Fibras naturales y regeneradas |
| Otras fibras y materiales especiales |
| Transporte por carretera | Automóviles de pasajeros | Automóviles de pasajeros de motor de combustión interna e híbridos |
| Automóviles de pasajeros eléctricos de batería | ||
| Vehículos comerciales | ||
| Motocicletas, triciclos y otros vehículos de carretera | ||
| Aeroespacial y aviación | Aeronaves comerciales y de negocios | |
| Aeronaves militares y helicópteros | ||
| Naves espaciales y otras plataformas aeroespaciales | ||
| Transporte ferroviario | ||
| Transporte marítimo | Buques comerciales y de carga | |
| Buques de pasajeros, cruceros, embarcaciones recreativas y otras embarcaciones marinas | ||
| Otras plataformas de transporte especializadas |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Turquía |
| Sudáfrica |
| Egipto |
| Nigeria |
| Resto de Oriente Medio y África |
| Por tipo de producto | Textiles de seguridad y retención para pasajeros | Telas para airbags automotrices y cojines textiles | |
| Cinturones de seguridad | |||
| Otros textiles de seguridad y retención para el transporte | |||
| Textiles de interior y tapicería para el transporte | Tapicería de asientos y telas para asientos | ||
| Alfombras automotrices y de transporte | |||
| Otros textiles de interior para el transporte (revestimiento de techo, parasoles de ventana, etc.) | |||
| Textiles de refuerzo para neumáticos y caucho | |||
| Textiles de aislamiento acústico, térmico y protector | |||
| Textiles de filtración y gestión del aire para el transporte | |||
| Textiles de refuerzo estructural y compuesto (fibra de carbono, tela de refuerzo de fibra de vidrio, etc.) | |||
| Textiles exteriores y protectores para el transporte | |||
| Otros textiles técnicos para el transporte | |||
| Por tipo de material | Poliéster (PET) | ||
| Poliamida (nailon) | |||
| Polipropileno (PP) | |||
| Polietileno (PE) | |||
| Fibras de vidrio | |||
| Fibras de carbono | |||
| Fibras de aramida y otras fibras sintéticas de alto rendimiento | |||
| Fibras naturales y regeneradas | |||
| Otras fibras y materiales especiales | |||
| Por modo de transporte | Transporte por carretera | Automóviles de pasajeros | Automóviles de pasajeros de motor de combustión interna e híbridos |
| Automóviles de pasajeros eléctricos de batería | |||
| Vehículos comerciales | |||
| Motocicletas, triciclos y otros vehículos de carretera | |||
| Aeroespacial y aviación | Aeronaves comerciales y de negocios | ||
| Aeronaves militares y helicópteros | |||
| Naves espaciales y otras plataformas aeroespaciales | |||
| Transporte ferroviario | |||
| Transporte marítimo | Buques comerciales y de carga | ||
| Buques de pasajeros, cruceros, embarcaciones recreativas y otras embarcaciones marinas | |||
| Otras plataformas de transporte especializadas | |||
| Por geografía | Arabia Saudita | ||
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Sudáfrica | |||
| Egipto | |||
| Nigeria | |||
| Resto de Oriente Medio y África | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado de los textiles técnicos para el transporte en Oriente Medio y África para 2032?
Se prevé que el sector alcance 1,53 mil millones de USD para 2032, expandiéndose a un CAGR del 9,54% de 2027 a 2032.
¿Qué modo de transporte tiene la mayor demanda de textiles técnicos en la región?
El transporte por carretera lideró con una participación del 76% en 2026, respaldado por la propiedad de vehículos en el GCC y la dependencia del flete por carretera en África.
¿Qué material se espera que crezca más rápido en los textiles técnicos para el transporte?
Se prevé que las fibras de carbono crezcan a un CAGR del 14,5% hasta 2032, respaldadas por aplicaciones de compuestos aeroespaciales.
¿Por qué son importantes los geotextiles para los proyectos de transporte en la región?
Se utilizan en separadores, refuerzo, drenaje, terraplenes y subrasantes, lo que los convierte en insumos tempranos en la construcción de carreteras y ferrocarriles.
¿Qué país se espera que registre el crecimiento más rápido hasta 2032?
Se proyecta que Nigeria se expanda a un CAGR del 11,5%, respaldada por nuevas inversiones en carreteras y ferrocarriles.
¿Qué limita la producción local de textiles técnicos en la región?
La dependencia de las importaciones de fibras avanzadas, maquinaria especializada y productos químicos de acabado, junto con los prolongados requisitos de cualificación, limita la oferta local.