
Taille et part du marché des textiles techniques de transport au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.93 Milliards de dollars |
| Taille du Marché (2027) | 0.97 Milliards de dollars |
| Taille du Marché (2032) | 1.53 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.54 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des textiles techniques de transport au Moyen-Orient et en Afrique par Mordor Intelligence
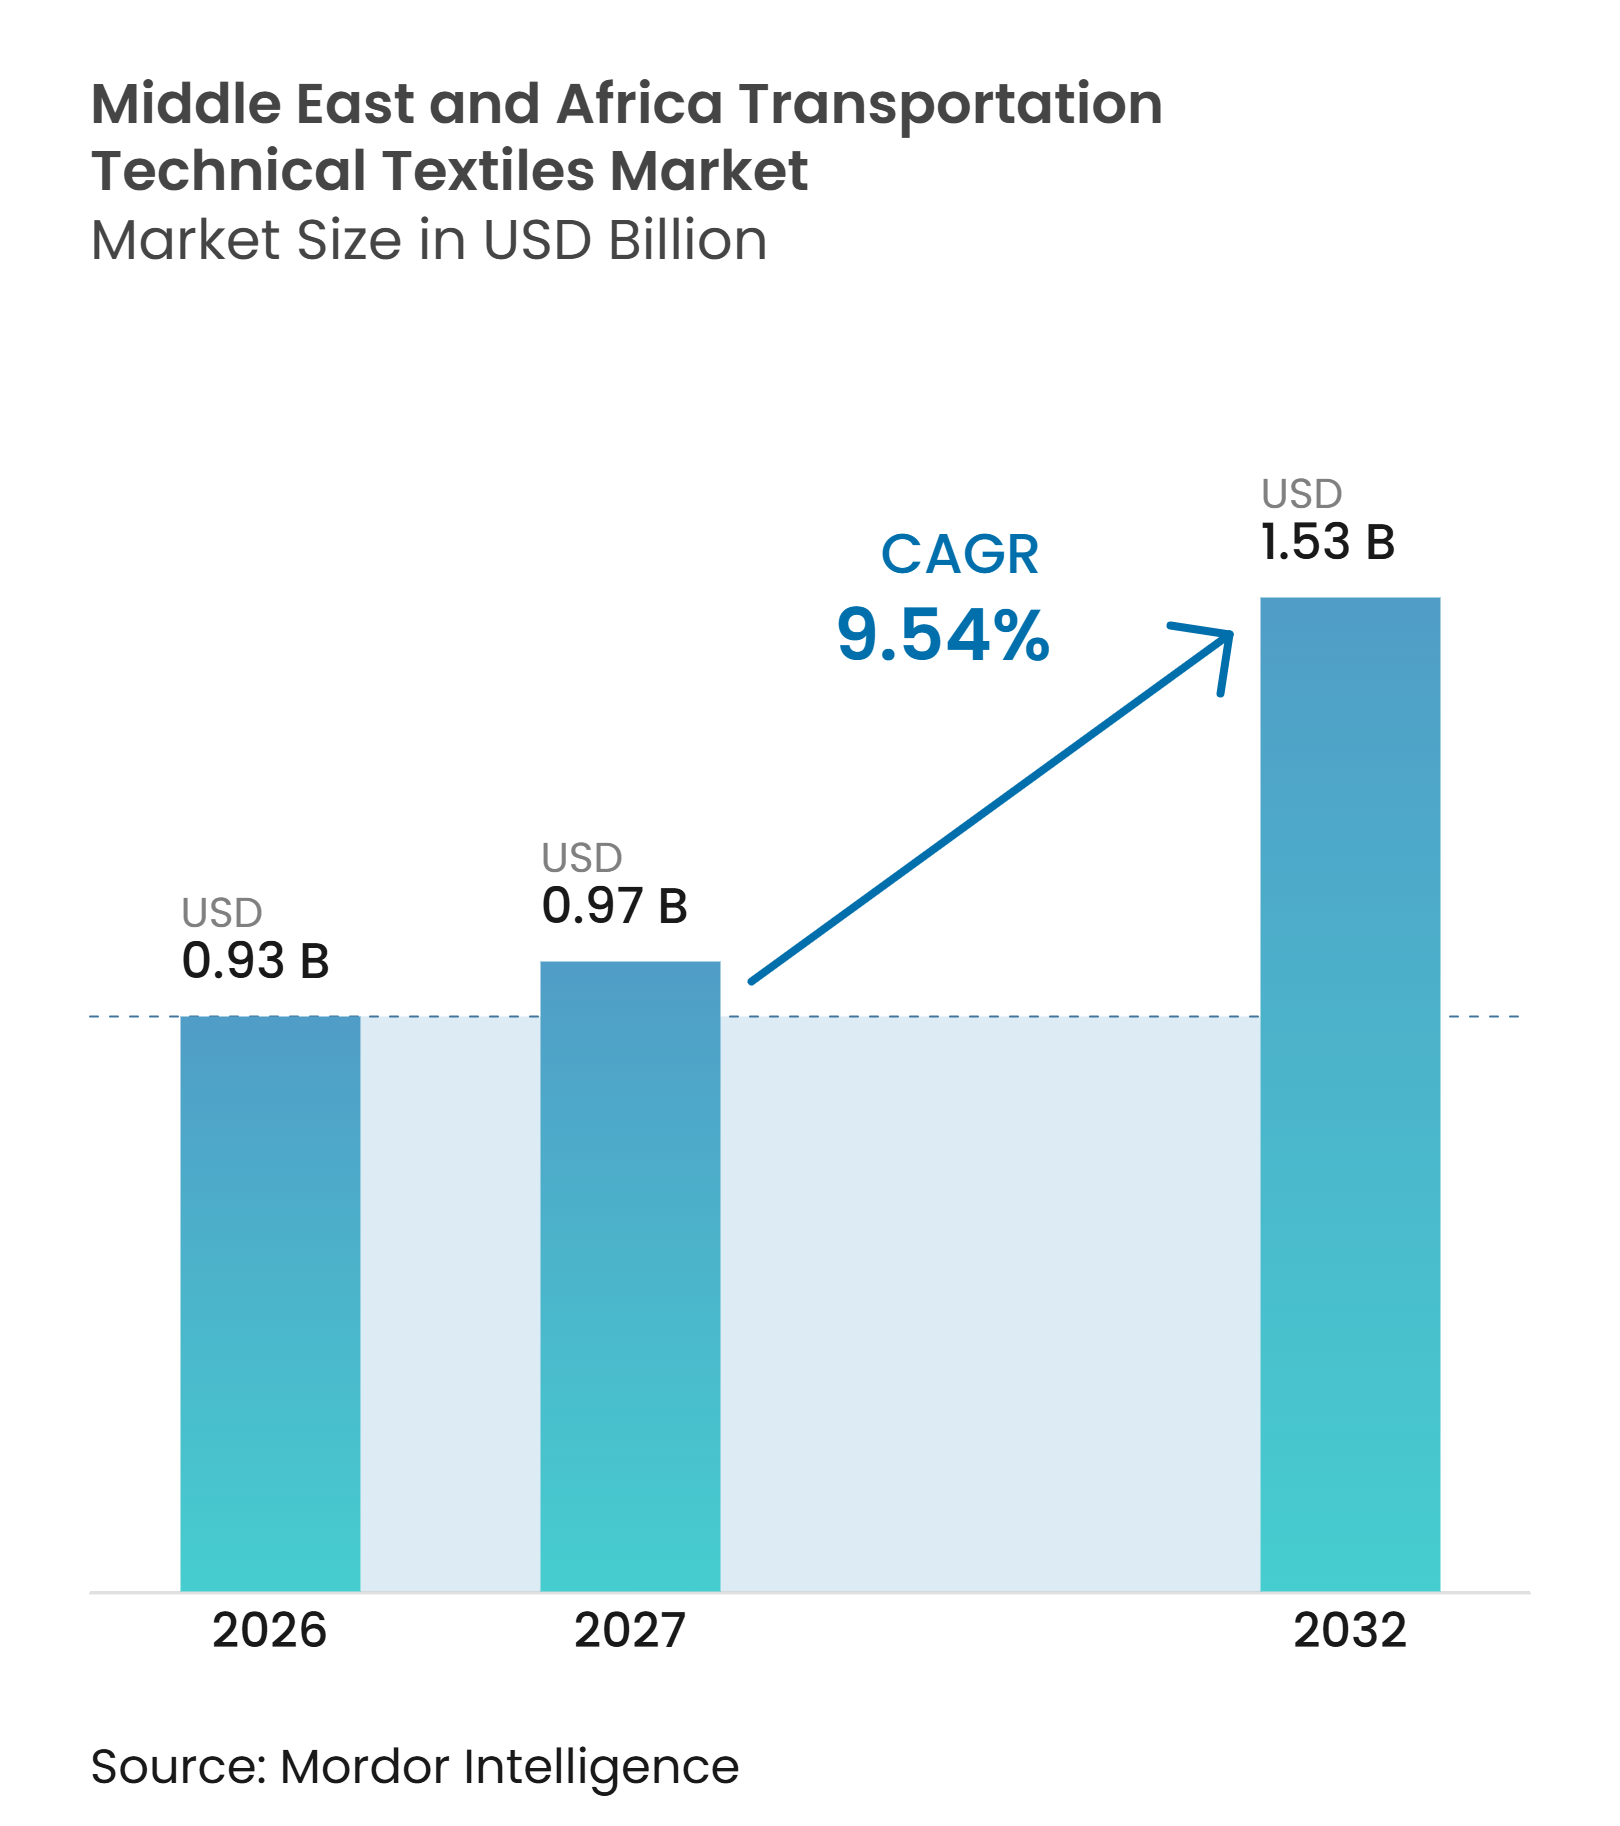
La taille du marché des textiles techniques de transport au Moyen-Orient et en Afrique était évaluée à 0,93 milliard USD en 2026 et devrait croître de 0,97 milliard USD en 2027 pour atteindre 1,53 milliard USD d'ici 2032, à un CAGR de 9,54 % au cours de la période de prévision (2027-2032).
Les programmes d'électrification des véhicules financés dans le Conseil de coopération du Golfe, ou GCC, font augmenter les exigences en matière de matériaux d'intérieur plus légers, d'isolation acoustique et de barrières thermiques pour batteries. Les grands projets souverains de routes, de voies ferrées, d'aéroports et de ports créent également une demande précoce pour les géotextiles utilisés dans les remblais et les sous-couches. Les règles de localisation font évoluer les achats vers des producteurs capables de démontrer une valeur ajoutée nationale et une conformité documentée. Les matériaux avancés restent dépendants des importations, ce qui expose les transformateurs aux fluctuations des taux de change et limite leur capacité à répondre rapidement aux spécifications spécialisées. Le marché des textiles techniques de transport au Moyen-Orient et en Afrique offre donc l'opportunité la plus claire dans la capacité de conversion locale qualifiée plutôt que dans l'approvisionnement en textiles de base.
Principaux enseignements du rapport
- Par type de produit, les textiles d'intérieur et de sellerie de transport ont occupé la position dominante en 2026, tandis que les textiles de renforcement structurel et composite devraient croître à un CAGR de 13,5 % jusqu'en 2032.
- Par type de matériau, le polyester a occupé la plus grande position en 2026, tandis que les fibres de carbone devraient croître à un CAGR de 14,5 % jusqu'en 2032.
- Par mode de transport, le transport routier représentait 76 % en 2026, tandis que l'aérospatiale et l'aviation devraient croître à un CAGR de 13 % jusqu'en 2032.
- Par géographie, l'Arabie saoudite représentait 19 % en 2026, tandis que le Nigeria devrait croître à un CAGR de 11,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Électrification des flottes du GCC et plateformes de véhicules légers | +2.4% | Cœur du GCC, Égypte | Moyen terme (2-4 ans) |
| Méga-projets d'infrastructure de transport et demande en géosynthétiques | +2.1% | Arabie saoudite, Émirats arabes unis, Égypte, Nigeria, Kenya, Éthiopie | Long terme (≥ 4 ans) |
| Politiques de contenu local et substitution aux importations | +1.7% | Arabie saoudite, Émirats arabes unis, Afrique du Sud, Turquie | Moyen terme (2-4 ans) |
| Normes de sécurité, d'incendie et de fumée pour le transport de passagers | +1.3% | Égypte, Afrique du Sud, corridors ferroviaires d'Arabie saoudite et des Émirats arabes unis | Moyen terme (2-4 ans) |
| Demande croissante de textiles techniques durables et recyclables | +0.9% | Afrique subsaharienne, opérateurs de flottes secondaires du GCC | Court terme (≤ 2 ans) |
| Exigences de performance en climat extrême | +0.6% | Corridors de chaleur du GCC, côte de la mer Rouge, zones sahariennes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Électrification des flottes du GCC et plateformes de véhicules légers
Les programmes d'électrification du GCC font augmenter la demande de textiles techniques pour les sièges, les airbags, les stratifiés acoustiques et les barrières thermiques pour batteries. L'Arabie saoudite vise une pénétration des véhicules électriques de 30 % à Riyad d'ici 2030, tandis qu'EVIQ construit 5 000 chargeurs rapides dans 1 000 emplacements. L'Autorité des routes et des transports de Dubaï s'est engagée à convertir sa flotte de taxis en véhicules hybrides ou électriques d'ici 2027, et la ville comptait 39 000 véhicules électriques sur ses routes au premier trimestre 2025.[1] Les véhicules électriques à batterie nécessitent une isolation ininflammable autour des systèmes de batteries et un meilleur contrôle acoustique dans les habitacles sans bruit de moteur. Uspar Tekstil, basée en Turquie, a déclaré en février 2025 avoir commencé à fournir des tissus de sellerie de sièges à des assembleurs de véhicules électriques et finalisait un accord supplémentaire avec un équipementier d'origine. Le règlement technique 2025 de l'Organisation de normalisation du GCC sur les véhicules électriques exige la conformité au système de management de la qualité IATF 16949 dans toute la chaîne d'approvisionnement, favorisant les fournisseurs qualifiés sur le marché des textiles techniques de transport au Moyen-Orient et en Afrique.[2]
Méga-projets d'infrastructure de transport et demande en géosynthétiques
Les investissements dans les transports créent une demande de séparateurs non tissés, de géogrilles tissées et de géocomposites de drainage avant que les routes et les systèmes ferroviaires ne commencent à fonctionner. L'Arabie saoudite représente plus de 36 % du pipeline du Moyen-Orient et de l'Afrique du Nord pour les infrastructures aéroportuaires, ferroviaires et portuaires, avec des projets annoncés dépassant 93 milliards USD. Des projets tels que l'installation de traitement des biosolides Al-Badaa de NEOM et le réseau routier et de ponts SPARK utilisent des géotextiles non tissés et des géogrilles fournis par des fabricants agréés. Le plan de transport 2025-2026 de l'Égypte vise une capacité ferroviaire et métro quotidienne de 9,4 millions de passagers et un fret ferroviaire annuel de 11 millions de tonnes. Le projet d'autoroute côtière Lagos-Calabar du Nigeria a reçu un prêt syndiqué de 747 millions USD en juillet 2025, et la mise à niveau ferroviaire Kano-Kaduna a reçu 255 millions USD en janvier 2025, soutenant les travaux le long de nouveaux corridors de transport. Sur le marché des textiles techniques de transport au Moyen-Orient et en Afrique, ces budgets sont importants car la demande en géosynthétiques commence avec les travaux de remblai et de sous-couche, avant l'acquisition du matériel roulant.
Politiques de contenu local et substitution aux importations
Les règles d'approvisionnement local font évoluer les achats des structures d'approvisionnement exclusivement importées vers le traitement en pays. Le programme IKTVA de Saudi Aramco a augmenté la part d'approvisionnement local du Royaume de 35 % en 2015 à 67 % en 2025, avec 1 500 milliards SAR (1 800 milliards USD) de dépenses d'approvisionnement prévues pour la prochaine décennie. L'Autorité du contenu local et des marchés publics gouvernementaux a inclus plus de 1 500 matériaux et composants sur sa liste d'approvisionnement national obligatoire, notamment des rouleaux de polypropylène et des tissus enduits. Saudi Arabian Railways a identifié plus de 15 milliards SAR (17,6 milliards USD) d'opportunités de localisation d'ici 2030 dans la production de wagons, la maintenance et le développement technologique. Les fournisseurs qui répondent aux exigences des équipementiers d'origine peuvent obtenir un avantage en matière d'approvisionnement lorsque le contenu local est un critère formel d'appel d'offres. La norme SANS 986 d'Afrique du Sud pour les géotextiles et les exigences du Régulateur national pour les spécifications obligatoires soutiennent également les capacités nationales dans le corridor de fabrication du sud.
Normes de sécurité, d'incendie et de fumée pour le transport de passagers
Les nouveaux systèmes de métro et de train à grande vitesse font de la conformité aux exigences de feu, de fumée et de toxicité une condition déterminante pour les textiles d'intérieur. La norme EN 45545-2 applique des exigences de propagation des flammes, de densité de fumée et de toxicité aux niveaux de danger HL1 à HL3, avec l'ISO 5659-2 parmi les méthodes de densité de fumée pertinentes. La Défense civile saoudienne a adopté la norme NFPA 130 pour la protection contre l'incendie des transports en commun guidés, y compris le matériel roulant et les structures de stations. La loi sur la sécurité ferroviaire d'Afrique du Sud, publiée en septembre 2025, exige que les opérateurs démontrent la conformité des matériaux dans leurs systèmes de gestion de la sécurité lors du renouvellement des permis.[3] Ces exigences élèvent le niveau pour la sellerie de sièges, les pavillons, les moquettes et l'isolation acoustique. Cela favorise les fabricants disposant de portefeuilles de produits documentés compatibles EN 45545-2 ou NFPA 130 sur le marché des textiles techniques de transport au Moyen-Orient et en Afrique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Fibres avancées, machines et finitions importées | -1.7% | GCC, Afrique subsaharienne, Égypte | Long terme (≥ 4 ans) |
| Charge de qualification élevée pour les spécifications des équipementiers et des flottes | -1.3% | GCC, Afrique du Sud, Turquie | Moyen terme (2-4 ans) |
| Intensité énergétique, hydrique et chimique de la finition | -0.9% | GCC et Afrique du Nord sous stress hydrique, Afrique du Sud à forte intensité énergétique | Long terme (≥ 4 ans) |
| Manque de talents régionaux en ingénierie d'application | -0.6% | Afrique subsaharienne, pôles de fabrication non pétroliers du GCC | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Fibres avancées, machines et finitions importées
La région manque de production à l'échelle commerciale de para-aramide, de câble en fibre de carbone et de polyamide à haute ténacité nécessaires pour les tissus d'airbags et les sangles de ceintures de sécurité. Les actifs de traitement saoudiens peuvent produire des non-tissés en polypropylène et en polyester, mais de nombreux revêtements ignifuges, stabilisateurs aux ultraviolets et liants composites sont approvisionnés en dehors de la région. La disponibilité limitée de camions lourds électriques qualifiés dans le GCC reflète également des contraintes plus larges de la chaîne d'approvisionnement qui affectent les composants textiles spécialisés. Les programmes industriels saoudiens ont engagé des investissements dans des installations de polymères et de fibres en amont, notamment la ville manufacturière SPARK à Dammam, mais la production de fibres spéciales reste à un stade précoce. La dépendance aux importations restera donc une contrainte structurelle pour le marché des textiles techniques de transport au Moyen-Orient et en Afrique pendant la période de prévision.
Charge de qualification élevée pour les spécifications des équipementiers et des flottes
Les constructeurs automobiles, les opérateurs de métro et les bailleurs d'aéronefs exigent des preuves de conformité à des normes telles que IATF 16949, EN 45545-2 et les exigences d'incendie et d'isolation thermique de l'aviation. La qualification prend généralement 18 à 36 mois et nécessite des tests accrédités d'échantillons à l'échelle de la production en série. Ce délai donne un avantage aux fournisseurs mondiaux qui détiennent déjà des certifications couvrant les applications routières, ferroviaires et aérospatiales. Le règlement 2025 de l'Organisation de normalisation du GCC exige la conformité IATF 16949 à chaque niveau de la chaîne d'approvisionnement des véhicules électriques. Les producteurs émergents peuvent disposer d'une capacité de fabrication mais rester dans l'incapacité de vendre dans un programme d'équipementier d'origine approuvé pendant 3 ans ou plus. La charge de qualification ralentit donc la conversion de la demande locale en offre locale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
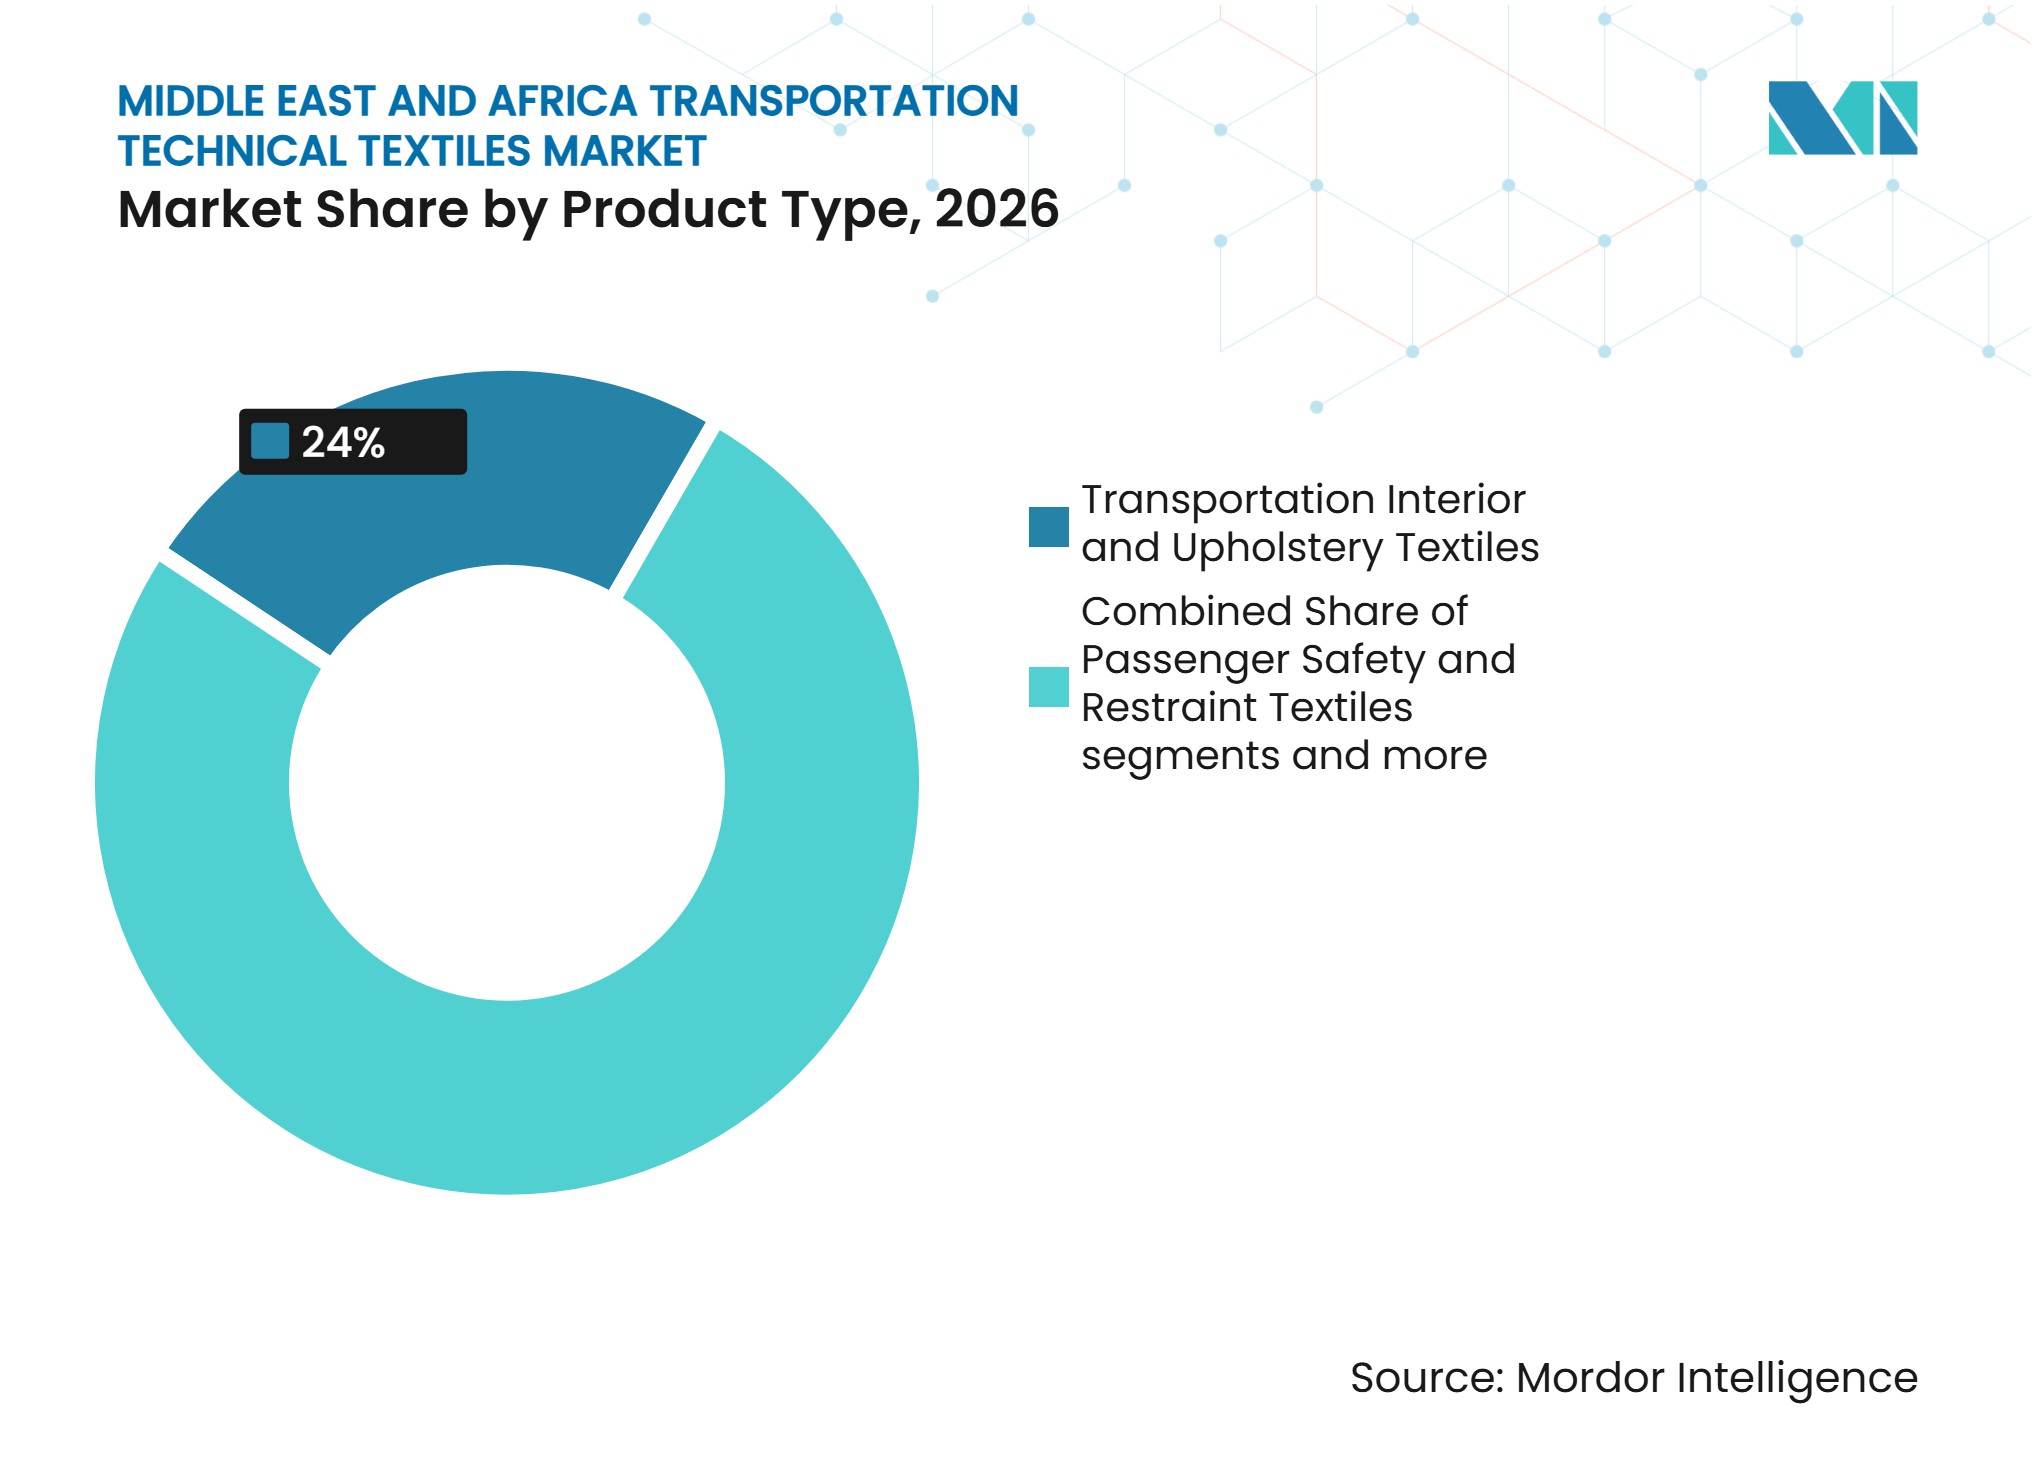
les textiles d'intérieur dominent tandis que les composites s'accélèrentLes textiles d'intérieur et de sellerie de transport représentaient 24 % du total du segment en 2026, soutenus par la forte densité de flotte du GCC et la croissance de la fréquentation commerciale du métro. La demande de remplacement pour les housses de sièges, les pavillons et les moquettes soutient cette position établie. Les textiles de renforcement structurel et composite devraient croître à un CAGR de 13,5 % de 2027 à 2032. Strata Syensqo Advanced Materials a produit 25 000 livres de rouleaux composites dans son installation d'Al Ain en novembre 2025 et a ensuite réalisé la production de plusieurs rouleaux de préimprégné en fibre de carbone en mai 2026 pour la fabrication de composants de test du Boeing 777X dans le cadre d'un accord de fourniture à long terme.
Les textiles de sécurité et de retenue des passagers comprennent les tissus d'airbags, les sangles de ceintures de sécurité et les coussins de retenue supplémentaires. Leur demande reste liée aux nouvelles immatriculations de véhicules, y compris les achats encouragés par l'adoption des véhicules électriques. Les textiles d'isolation acoustique, thermique et de protection gagnent en importance car les habitacles électriques exposent le bruit de la route que les moteurs à combustion masquaient auparavant. Sur le marché des textiles techniques de transport au Moyen-Orient et en Afrique, les textiles de renforcement pour pneus et caoutchouc maintiennent une demande stable de la part de la flotte de camions longue distance de la région. En revanche, les textiles de filtration, extérieurs et de protection servent des applications de véhicules et marines plus restreintes.



Par type de matériau :
le polyester domine tandis que la fibre de carbone s'accélèreLe polyester représentait 39 % du total du segment en 2026, soutenu par son utilisation extensive dans les géotextiles, les tissus de base pour sellerie, les moquettes automobiles et les câbles de pneus. Son efficacité en termes de coûts, sa durabilité, sa facilité de traitement et son infrastructure de fabrication établie en font un matériau privilégié dans les applications de transport et d'infrastructure. La fibre de carbone devrait croître à un CAGR de 14,5 % de 2027 à 2032, portée par la demande croissante de matériaux légers et à haute résistance dans l'aérospatiale et la fabrication automobile avancée. Une étude évaluée par des pairs en 2025 a révélé que les composites en fibre de carbone peuvent réduire le poids structurel des aéronefs de 30 % à 50 % et la consommation de carburant de 20 % à 25 % par rapport aux alliages d'aluminium et de titane, renforçant leur adoption dans les structures des aronefs de nouvelle génération.
Le polyamide reste important dans les tissus d'airbags tissés en une seule pièce, où la haute résistance à la traction et les propriétés constantes du fil soutiennent un déploiement contrôlé et la sécurité des passagers. Le polypropylène soutient les applications géotextiles dans la construction routière, la stabilisation des sols et les systèmes de drainage, Fibertex Nonwovens Afrique du Sud produisant des géotextiles en polypropylène vierge stabilisé aux ultraviolets certifiés pour plus de 100 ans de durabilité selon les normes EN. Les fibres d'aramide soutiennent les applications de protection contre l'incendie, les vêtements de protection et les applications balistiques, tandis que les fibres de verre restent établies dans les composites structurels, les composants de véhicules et les applications marines. Le polyéthylène sert également des applications textiles spécialisées de confinement, de protection et à haute résistance, soutenu par sa résistance chimique, son faible poids et sa durabilité.
Par mode de transport :
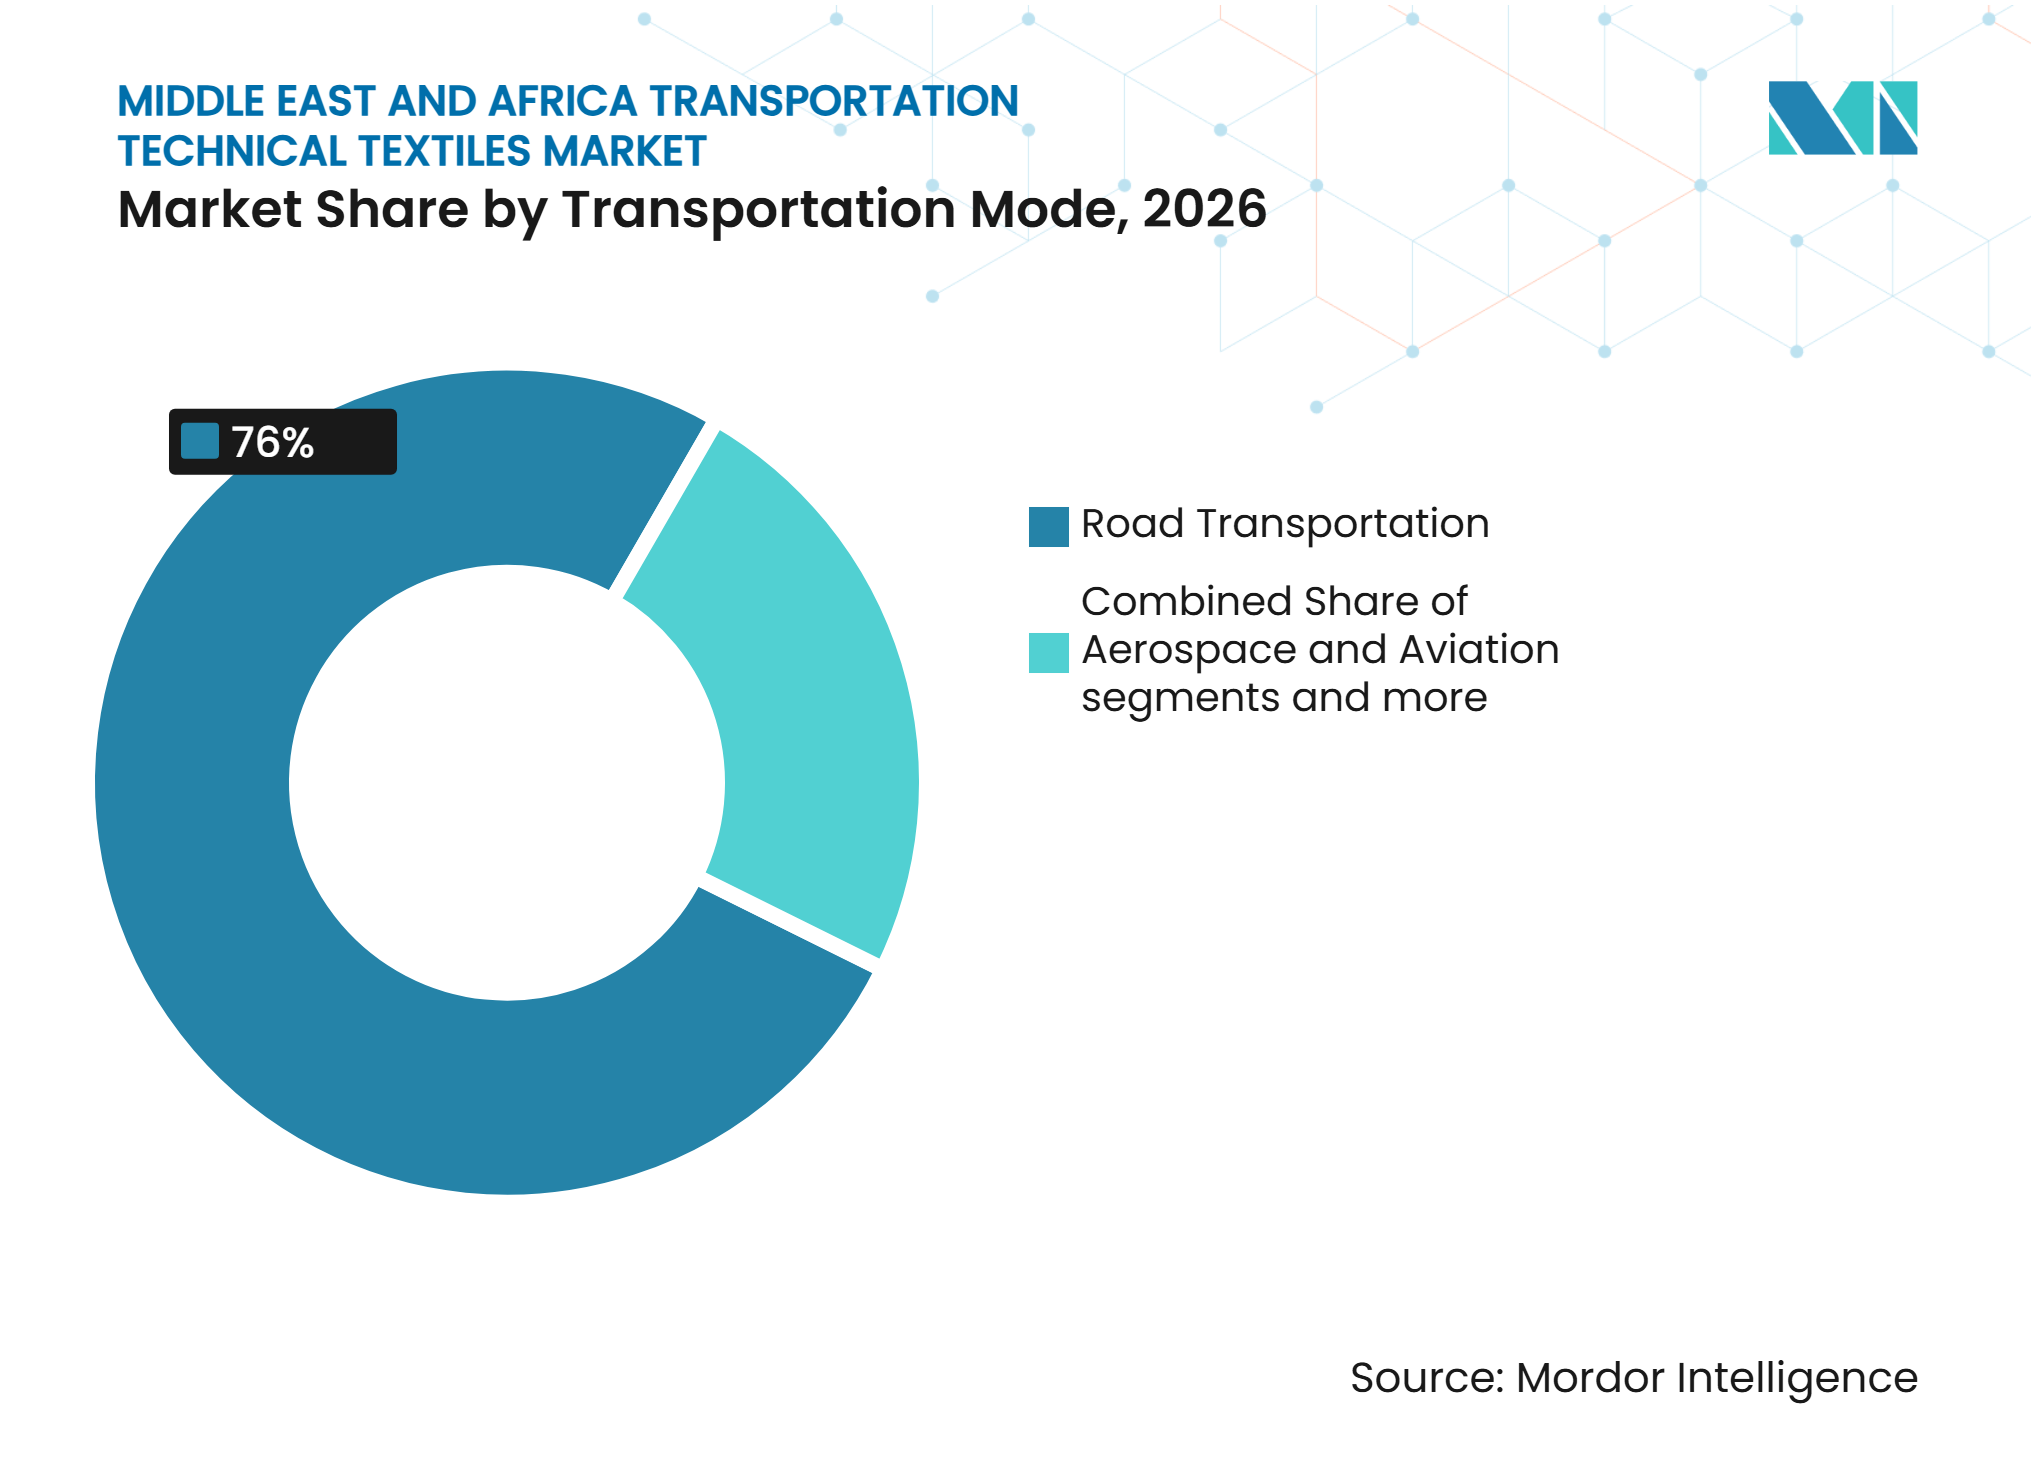
le transport routier domine tandis que l'aérospatiale se développe plus rapidementLe transport routier représentait 76 % de la part du marché des textiles techniques de transport au Moyen-Orient et en Afrique en 2026, soutenu par des taux de motorisation élevés dans le GCC, la dépendance au fret routier à travers l'Afrique et des réseaux ferroviaires électrifiés limités en dehors de l'Égypte et de l'Afrique du Sud. Les voitures particulières électriques à batterie constituent le sous-segment routier à la croissance la plus rapide, les gouvernements introduisant des incitations fiscales, investissant dans les infrastructures de recharge et poursuivant des initiatives de localisation pour accélérer l'adoption. Les signataires de Road2.0 aux Émirats arabes unis se sont engagés à déployer 6 000 véhicules électriques commerciaux et à atteindre 30 % d'électrification de la flotte d'ici 2030. La hausse de la production de véhicules et la demande de matériaux légers, durables et résistants au feu soutiennent les applications de textiles techniques dans les intérieurs automobiles, les sièges, les airbags, les moquettes, les pavillons et l'isolation acoustique.
L'aérospatiale et l'aviation devraient croître à un CAGR de 13 % de 2027 à 2032, soutenues par les commandes d'aéronefs d'Emirates, de flydubai et des compagnies aériennes saoudiennes, qui font augmenter la demande d'aéronefs à forte intensité de composites, d'intérieurs de cabine légers et de matériaux d'isolation avancés. L'expansion des flottes, la croissance du trafic passagers et les investissements dans les infrastructures aéronautiques et les installations de maintenance, réparation et révision (MRO) créent des opportunités pour les fournisseurs de textiles spécialisés. Parallèlement, le transport ferroviaire prend de l'élan en Égypte, en Arabie saoudite et en Afrique du Sud, car l'acquisition de matériel roulant, les extensions de métro et les projets de train à grande vitesse font augmenter la demande de matériaux d'intérieur légers, à faible émission de fumée et résistants au feu. Le transport maritime reste un segment spécialisé, avec une demande de tissus enduits résistants à l'eau salée, de housses de protection, de médias filtrants et de textiles ignifuges utilisés dans les salles des machines, les opérations offshore et les intérieurs de ferries.

Analyse géographique
Arabie saoudite
L'Arabie saoudite représentait 19 % de la part du marché des textiles techniques de transport au Moyen-Orient et en Afrique en 2026. Les investissements de Vision 2030 dans NEOM, l'aéroport international du roi Salmane, l'appel d'offres pour le doublement de la voie ferrée phosphatée de SAR et Qiddiya soutiennent la demande de géosynthétiques, d'intérieurs à faible émission de fumée et de matériaux de gestion thermique. Le programme ASASAT de SAR vise 70 % de contenu local dans les matériaux ferroviaires d'ici 2030. SAR et Arsenali ont présenté des designs pour le train de luxe Desert Dream en janvier 2025, avec une sellerie de couleur sable et des détails textiles inspirés des références architecturales du Hedjaz. Le forum IKTVA 2025 de Saudi Aramco a également introduit ASMO et Novel, ajoutant des capacités locales en logistique et en fabrication non métallique. Obeikan Technical Fabrics, FPC Industry et Mattex Group élargissent leurs portefeuilles de produits et leurs capacités de conformité pour participer à ce pipeline d'approvisionnement.
Nigeria
Le Nigeria devrait croître à un CAGR de 11,5 % de 2027 à 2032. La taille du marché des textiles techniques de transport au Moyen-Orient et en Afrique au Nigeria est soutenue par la construction d'autoroutes et de voies ferrées qui transforme les dépenses de transport différées en travaux actifs. Le Conseil exécutif fédéral a approuvé plus de 4 200 milliards NGN (2,89 milliards USD) de projets de transport en 2025. La Banque de développement de Chine a débloqué 255 millions USD pour le projet ferroviaire Kano-Kaduna en janvier 2025, tandis qu'un groupe dirigé par Deutsche Bank a fourni 747 millions USD pour l'autoroute côtière Lagos-Calabar en juillet 2025. Les ports et les corridors industriels autour du port en eau profonde de Lekki et de la raffinerie de pétrole Dangote soutiennent également la demande de câbles de pneus pour camions lourds et de tissus de sièges. La majeure partie de la demande est actuellement satisfaite par des importations d'Afrique du Sud, de Turquie et d'Asie, laissant une ouverture de localisation pour les fournisseurs qui établissent une production ou une conversion locale.
Émirats arabes unis, Turquie, Afrique du Sud, Égypte et reste du Moyen-Orient et de l'Afrique
Le marché des textiles techniques de transport au Moyen-Orient et en Afrique aux Émirats arabes unis est soutenu par son rôle de base commerciale et logistique pour la distribution de textiles techniques, la Stratégie de mobilité verte 2030 visant 10 % de ventes de véhicules électriques et 30 % d'électrification des flottes du secteur public d'ici 2030. La coentreprise E2GO d'ADNOC Distribution prévoit 70 000 points de recharge à Abu Dhabi, ce qui soutient la demande de matériaux d'intérieur pour véhicules électriques. La Turquie reste la base de fabrication de textiles techniques la plus développée de la région, centrée sur les fournisseurs de Bursa et d'Istanbul de tissus automobiles, de tissus de protection enduits et de non-tissés. General Nonwovens a annoncé un investissement de 40 millions EUR (47,1 millions USD) dans une ligne de production de textiles techniques en 2025. L'Afrique du Sud approvisionne les projets routiers, ferroviaires et automobiles par l'intermédiaire d'entreprises telles que Kaytech Engineered Fabrics et Fibertex Nonwovens. Le programme de train à grande vitesse de 23 milliards USD de l'Égypte et l'extension du métro du Caire font augmenter les exigences pour les intérieurs ferroviaires, soutenus par des financements de la BEI, de la BERD, de l'AFD et de l'AIIB. Le Kenya, l'Éthiopie, l'Angola et le Maroc restent des centres de demande portés par des projets où les géosynthétiques routiers constituent la principale application textile.
Paysage concurrentiel
Concentration du Marché
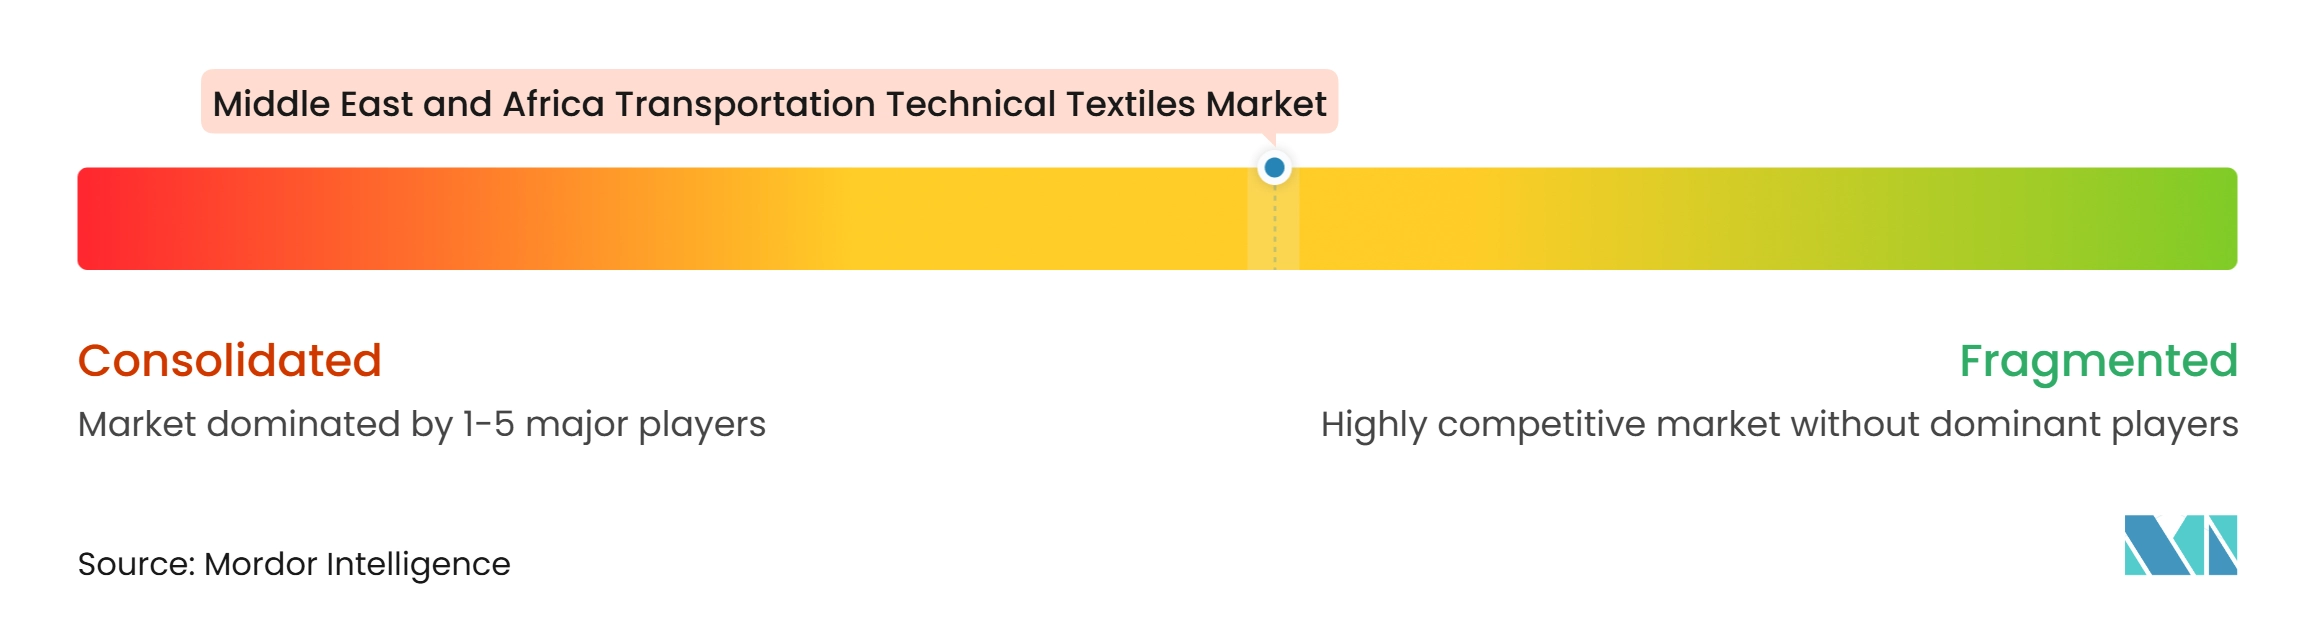
Le marché des textiles techniques de transport au Moyen-Orient et en Afrique présente un niveau moyen de concentration du marché. Les spécialistes régionaux servent la demande spécifique à chaque pays en gosynthétiques et en non-tissés automobiles, tandis que les fournisseurs mondiaux fournissent des matériaux avancés en aramide, en fibre de carbone et pour airbags. Mattex Group, Kaytech Engineered Fabrics et Fibertex Nonwovens se démarquent par leurs accréditations de localisation, leur proximité de livraison et leurs prix. Obeikan Technical Fabrics a reçu une licence de marque qualité saoudienne de SASO en juillet 2026 pour son portefeuille de produits en tissu structurel et enduit. Cette reconnaissance de conformité soutient sa capacité à répondre aux marchés publics saoudiens réglementés. DuPont, Toray et Freudenberg Performance Materials conservent leur influence dans les catégories de matériaux avancés où les capacités régionales sont encore limitées.
Freudenberg a accepté en décembre 2025 d'acquérir la participation restante de 25 % de Toray Industries dans Japan Vilene Company pour 100 millions EUR (117,6 millions USD). La transaction donne à Freudenberg la pleine propriété d'un producteur de non-tissés avec 15 sites de production mondiaux et une exposition au secteur automobile. HUESKER Group, Officine Maccaferri et Solmax se positionnent dans les géosynthétiques haut de gamme grâce à des relations avec des consultants en ingénierie et des contractants EPC. Sioen Industries et Thrace Nonwovens fournissent des capacités en tissus enduits et en géosynthétiques non tissés. Şafak Technical Textile et AUNDE Teknik Tekstil, basées en Turquie, pourraient augmenter leurs livraisons aux clients routiers et ferroviaires du GCC car elles disposent déjà d'une certification multimodale et d'une capacité d'exportation. Le marché des textiles techniques de transport au Moyen-Orient et en Afrique est le plus ouvert, où les producteurs locaux peuvent combiner conformité, délais courts et support applicatif.
Les textiles de gestion thermique pour véhicules électriques et les intérieurs ferroviaires qualifiés par les équipementiers restent des espaces de fabrication locale sous-développés. Ni les spécialistes régionaux ni les entreprises mondiales ne maintiennent actuellement de capacité de fabrication dédiée au Moyen-Orient et en Afrique dans ces applications. La coentreprise Strata Syensqo Advanced Materials a produit du préimprégné en fibre de carbone pour le programme 777X de Boeing en 2025, représentant le premier mouvement de la région vers l'approvisionnement en composites aérospatiales de structure primaire. Cette capacité peut influencer les spécifications de textiles composites en aval sur le marché des textiles techniques de transport au Moyen-Orient et en Afrique.
Leaders du secteur des textiles techniques de transport au Moyen-Orient et en Afrique
-
Mattex Group
-
ALYAF INDUSTRIAL COMPANY LTD.
-
Obeikan Technical Fabrics
-
FPC Industry
-
TexoFib
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des textiles techniques de transport au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Mattex Group
- ALYAF INDUSTRIAL COMPANY LTD.
- Obeikan Technical Fabrics
- FPC Industry
- TexoFib
- Exeed Geotextile
- Infrastructure Reinforcement Industrial Company
- Fibertex Nonwovens (Pty) Ltd
- Kaytech Engineered Fabrics
- Spunchem International
- PFNonwovens
- Freudenberg Performance Materials
- Ahlstrom
- Berry Global Group, Inc.
- DuPont de Nemours, Inc.
- Toray Industries, Inc.
- Mitsui Chemicals, Inc.
- Sioen Industries NV
- HUESKER Group
- Officine Maccaferri S.p.A.
- Solmax
- Thrace Nonwovens and Geosynthetics S.A.
- Groupe Richbond
Développements industriels récents dans Marché des textiles techniques de transport au Moyen-Orient et en Afrique
- Septembre 2026 : Alstom a été sélectionné comme partenaire industriel stratégique pour la prochaine concession Gautrain de 15 ans. Son programme d'environ 800 millions EUR (941,0 millions USD) comprend huit nouveaux trains fabriqués localement dans le Gauteng, des mises à niveau de signalisation, des améliorations des communications et la rénovation de la flotte existante.
- Juillet 2026 : Embraer et Mubadala ont signé un accord-cadre stratégique pour renforcer l'écosystème de fabrication aérospatiale des Émirats arabes unis. La collaboration couvre la maintenance, la réparation et la révision (MRO), le développement des compétences, la recherche et le développement, et les aérostructures de nouvelle génération, notamment les composites, la fabrication additive et les alliages à haute température. Cela crée des opportunités pour les textiles composites avancés, les tissus de renforcement légers et les matériaux haute performance utilisés dans les structures et intérieurs d'aéronefs.
- Novembre 2025 : Strata Syensqo Advanced Material (SSAM), une coentreprise entre Strata Manufacturing (Abu Dhabi) et la société belge Syensqo, a confirmé lors du Dubai Airshow 2025 la production de 25 000 livres de rouleaux de préimprégné en fibre de carbone de qualité aérospatiale dans son installation d'Al Ain, première capacité d'approvisionnement national de la région MENA, avec des volumes d'exportation ciblant le programme 777X de Boeing à partir du premier semestre 2026.
- Juillet 2025 : Le Nigeria a obtenu un prêt syndiqué de 747 millions USD dirigé par Deutsche Bank pour la première section de 47,47 km de l'autoroute côtière Lagos-Calabar, catalysant une demande à court terme de tissus de renforcement géotextile le long du nouveau corridor de remblai et établissant le modèle pour les prochains cycles de financement autoroutier.
Périmètre du rapport sur le marché des textiles techniques de transport au Moyen-Orient et en Afrique
Le rapport sur le marché des textiles techniques de transport au Moyen-Orient et en Afrique est segmenté par type de produit (textiles de sécurité et de retenue des passagers, textiles d'intérieur et de sellerie de transport, et plus), par type de matériau (polyester (PET), et plus), par mode de transport (transport routier, aérospatiale et aviation, et plus), et par géographie (Arabie saoudite et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Textiles de sécurité et de retenue des passagers | Tissus d'airbags automobiles et coussins textiles |
| Sangles de ceintures de sécurité | |
| Autres textiles de sécurité et de retenue pour le transport | |
| Textiles d'intérieur et de sellerie de transport | Sellerie de sièges et tissus de sièges |
| Moquettes automobiles et de transport | |
| Autres textiles d'intérieur de transport (pavillon, occultant de fenêtre, etc.) | |
| Textiles de renforcement pour pneus et caoutchouc | |
| Textiles d'isolation acoustique, thermique et de protection | |
| Textiles de filtration et de gestion de l'air pour le transport | |
| Textiles de renforcement structurel et composite (fibre de carbone, tissu de renforcement en fibre de verre, etc.) | |
| Textiles extérieurs et de protection pour le transport | |
| Autres textiles techniques de transport |
| Polyester (PET) |
| Polyamide (Nylon) |
| Polypropylène (PP) |
| Polyéthylène (PE) |
| Fibres de verre |
| Fibres de carbone |
| Fibres synthétiques aramides et autres à haute performance |
| Fibres naturelles et régénérées |
| Autres fibres et matériaux spéciaux |
| Transport routier | Voitures particulières | Voitures particulières à moteur à combustion interne et hybrides |
| Voitures particulières électriques à batterie | ||
| Véhicules commerciaux | ||
| Deux-roues, trois-roues et autres véhicules routiers | ||
| Aérospatiale et aviation | Aéronefs commerciaux et d'affaires | |
| Aéronefs militaires et hélicoptères | ||
| Engins spatiaux et autres plateformes aérospatiales | ||
| Transport ferroviaire | ||
| Transport maritime | Navires commerciaux et de fret | |
| Navires de passagers, de croisière, de plaisance et autres navires | ||
| Autres plateformes de transport spécialisées |
| Arabie saoudite |
| Émirats arabes unis |
| Turquie |
| Afrique du Sud |
| Égypte |
| Nigeria |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Textiles de sécurité et de retenue des passagers | Tissus d'airbags automobiles et coussins textiles | |
| Sangles de ceintures de sécurité | |||
| Autres textiles de sécurité et de retenue pour le transport | |||
| Textiles d'intérieur et de sellerie de transport | Sellerie de sièges et tissus de sièges | ||
| Moquettes automobiles et de transport | |||
| Autres textiles d'intérieur de transport (pavillon, occultant de fenêtre, etc.) | |||
| Textiles de renforcement pour pneus et caoutchouc | |||
| Textiles d'isolation acoustique, thermique et de protection | |||
| Textiles de filtration et de gestion de l'air pour le transport | |||
| Textiles de renforcement structurel et composite (fibre de carbone, tissu de renforcement en fibre de verre, etc.) | |||
| Textiles extérieurs et de protection pour le transport | |||
| Autres textiles techniques de transport | |||
| Par type de matériau | Polyester (PET) | ||
| Polyamide (Nylon) | |||
| Polypropylène (PP) | |||
| Polyéthylène (PE) | |||
| Fibres de verre | |||
| Fibres de carbone | |||
| Fibres synthétiques aramides et autres à haute performance | |||
| Fibres naturelles et régénérées | |||
| Autres fibres et matériaux spéciaux | |||
| Par mode de transport | Transport routier | Voitures particulières | Voitures particulières à moteur à combustion interne et hybrides |
| Voitures particulières électriques à batterie | |||
| Véhicules commerciaux | |||
| Deux-roues, trois-roues et autres véhicules routiers | |||
| Aérospatiale et aviation | Aéronefs commerciaux et d'affaires | ||
| Aéronefs militaires et hélicoptères | |||
| Engins spatiaux et autres plateformes aérospatiales | |||
| Transport ferroviaire | |||
| Transport maritime | Navires commerciaux et de fret | ||
| Navires de passagers, de croisière, de plaisance et autres navires | |||
| Autres plateformes de transport spécialisées | |||
| Par géographie | Arabie saoudite | ||
| Émirats arabes unis | |||
| Turquie | |||
| Afrique du Sud | |||
| Égypte | |||
| Nigeria | |||
| Reste du Moyen-Orient et de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des textiles techniques de transport au Moyen-Orient et en Afrique d'ici 2032 ?
Le secteur devrait atteindre 1,53 milliard USD d'ici 2032, avec une expansion à un CAGR de 9,54 % de 2027 à 2032.
Quel mode de transport génère la plus forte demande de textiles techniques dans la région ?
Le transport routier était en tête avec une part de 76 % en 2026, soutenu par la possession de véhicules dans le GCC et la dépendance au fret routier en Afrique.
Quel matériau devrait connaître la croissance la plus rapide dans les textiles techniques de transport ?
Les fibres de carbone devraient croître à un CAGR de 14,5 % jusqu'en 2032, soutenues par les applications composites aérospatiales.
Pourquoi les géotextiles sont-ils importants pour les projets de transport dans la région ?
Ils sont utilisés dans les séparateurs, le renforcement, le drainage, les remblais et les sous-couches, ce qui en fait des intrants précoces dans la construction routière et ferroviaire.
Quel pays devrait enregistrer la croissance la plus rapide jusqu'en 2032 ?
Le Nigeria devrait se développer à un CAGR de 11,5 %, soutenu par de nouveaux investissements dans les autoroutes et les voies ferrées.
Qu'est-ce qui limite la production locale de textiles techniques dans la région ?
La dépendance aux importations pour les fibres avancées, les machines spécialisées et les produits chimiques de finition, ainsi que les longues exigences de qualification, limitent l'offre locale.