
Marktgröße und Marktanteil für technische Transporttextilien im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
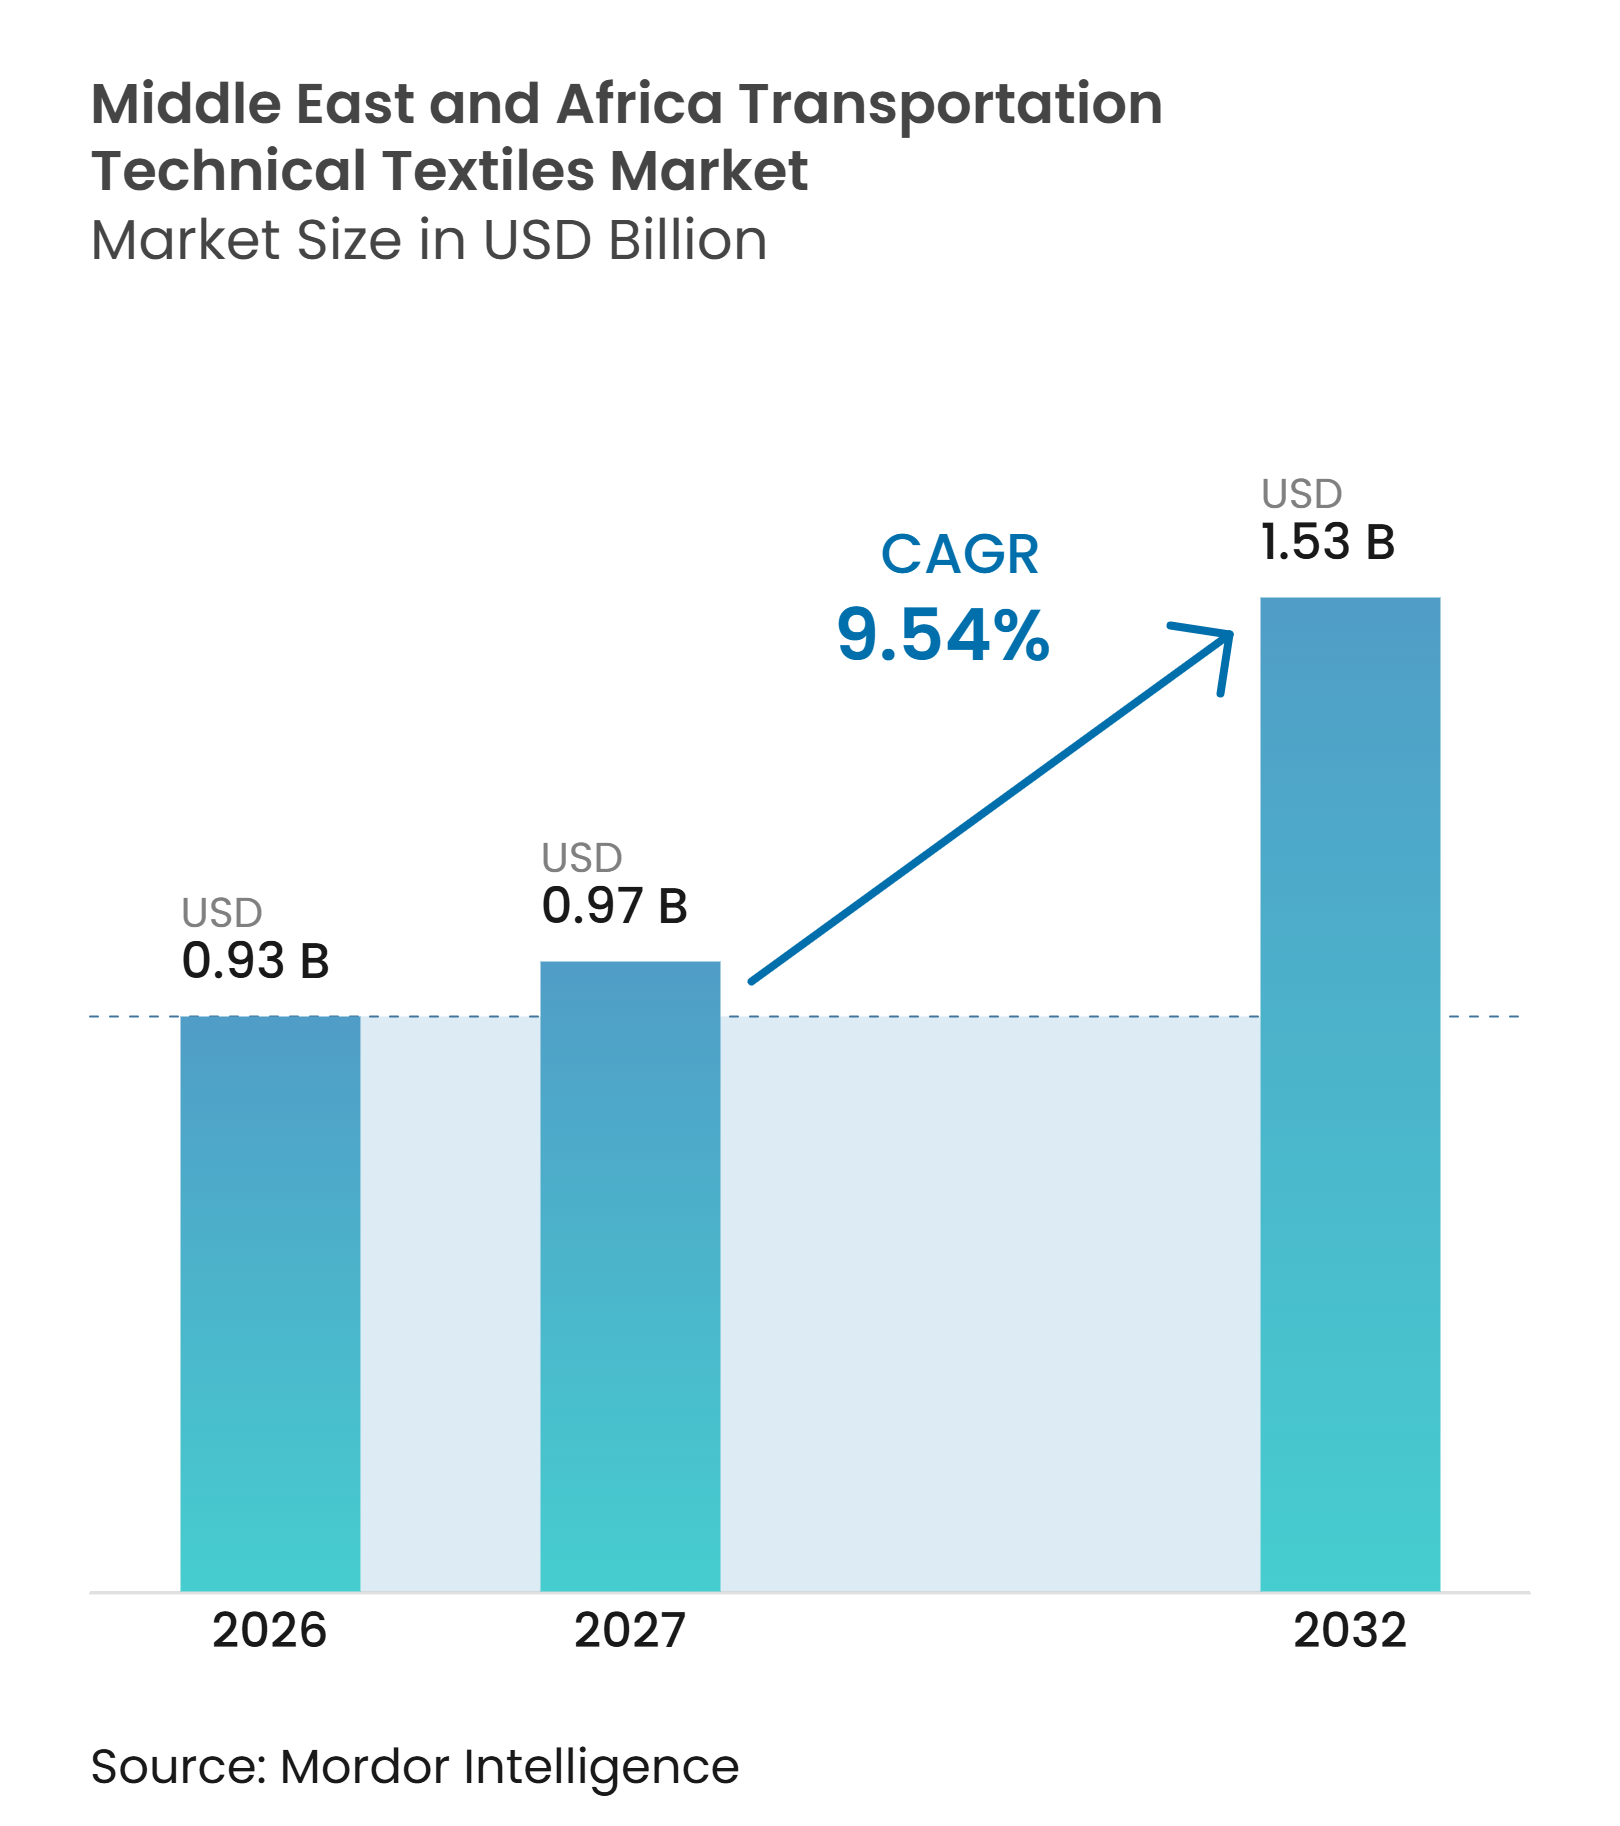
| Marktgröße im Basisjahr (2026) | 0.93 Milliarden US-Dollar |
| Marktgröße (2027) | 0.97 Milliarden US-Dollar |
| Marktgröße (2032) | 1.53 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.54 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für technische Transporttextilien im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße für technische Transporttextilien im Nahen Osten und Afrika wurde im Jahr 2026 auf 0,93 Milliarden USD geschätzt und soll von 0,97 Milliarden USD im Jahr 2027 auf 1,53 Milliarden USD bis 2032 wachsen, bei einem CAGR von 9,54 % während des Prognosezeitraums (2027–2032).
Finanzierte Fahrzeugelectrifizierungsprogramme im Golf-Kooperationsrat (GCC) erhöhen die Anforderungen an leichtere Innenraummaterialien, akustische Dämmung und thermische Batteriebarrieren. Große staatliche Straßen-, Schienen-, Flughafen- und Hafenprojekte schaffen zudem eine frühe Nachfrage nach Geotextilien, die in Dämmen und Unterbau verwendet werden. Lokalisierungsvorschriften verlagern die Beschaffung hin zu Herstellern, die eine inländische Wertschöpfung und dokumentierte Compliance nachweisen können. Fortschrittliche Materialien bleiben importabhängig, was Verarbeiter Wechselkursschwankungen aussetzt und ihre Fähigkeit einschränkt, schnell auf spezialisierte Spezifikationen zu reagieren. Der Markt für technische Transporttextilien im Nahen Osten und Afrika bietet daher die deutlichste Chance in qualifizierten lokalen Verarbeitungskapazitäten und nicht in der Versorgung mit Standardtextilien.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Transportinnen- und Polstertextilien im Jahr 2026 die führende Position, während strukturelle und Verbundverstärkungstextilien bis 2032 voraussichtlich mit einem CAGR von 13,5 % wachsen werden.
- Nach Materialtyp hielt Polyester im Jahr 2026 die größte Position, während Kohlenstofffasern bis 2032 voraussichtlich mit einem CAGR von 14,5 % wachsen werden.
- Nach Transportmodus hielt der Straßentransport im Jahr 2026 einen Anteil von 76 %, während Luft- und Raumfahrt bis 2032 voraussichtlich mit einem CAGR von 13 % wachsen werden.
- Nach Geografie hielt Saudi-Arabien im Jahr 2026 einen Anteil von 19 %, während Nigeria bis 2032 voraussichtlich mit einem CAGR von 11,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| GCC-Flottenelektrifizierung und leichte Fahrzeugplattformen | +2.4% | GCC-Kernregion, Ägypten | Mittelfristig (2–4 Jahre) |
| Verkehrsinfrastruktur-Megaprojekte und Nachfrage nach Geosynthetika | +2.1% | Saudi-Arabien, Vereinigte Arabische Emirate, Ägypten, Nigeria, Kenia, Äthiopien | Langfristig (≥ 4 Jahre) |
| Lokale Inhaltsrichtlinien und Importsubstitution | +1.7% | Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika, Türkei | Mittelfristig (2–4 Jahre) |
| Sicherheits-, Brand- und Rauchstandards für den Personentransport | +1.3% | Ägypten, Südafrika, Saudi-Arabien, VAE-Schienenkorridor | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach nachhaltigen und recycelbaren technischen Textilien | +0.9% | Subsahara-Afrika, GCC-Sekundärflottenbetreiber | Kurzfristig (≤ 2 Jahre) |
| Leistungsanforderungen unter extremen Klimabedingungen | +0.6% | GCC-Hitzekorridore, Küste des Roten Meeres, Saharazonen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
GCC-Flottenelektrifizierung und leichte Fahrzeugplattformen
GCC-Elektrifizierungsprogramme steigern die Nachfrage nach technischen Textilien in Sitzen, Airbags, akustischen Laminaten und thermischen Batteriebarrieren. Saudi-Arabien strebt bis 2030 eine Elektrofahrzeugdurchdringung von 30 % in Riad an, während EVIQ 5.000 Schnellladestationen an 1.000 Standorten aufbaut. Die Straßen- und Verkehrsbehörde Dubais hat sich verpflichtet, ihre Taxiflotte bis 2027 auf Hybrid- oder Elektrofahrzeuge umzustellen, und die Stadt verfügte im ersten Quartal 2025 über 39.000 Elektrofahrzeuge auf ihren Straßen.[1] Batterieelektrofahrzeuge benötigen nicht brennbare Isolierung um Batteriesysteme und mehr akustische Kontrolle in Kabinen ohne Motorgeräusch. Das in der Türkei ansässige Unternehmen Uspar Tekstil gab im Februar 2025 bekannt, dass es begonnen hatte, Sitzpolstergewebe an Elektrofahrzeugmonteure zu liefern, und einen weiteren Erstausrüstervertrag abschloss. Die technische Elektrofahrzeugverordnung 2025 der GCC-Standardisierungsorganisation schreibt die Konformität mit dem Qualitätsmanagementsystem IATF 16949 in der gesamten Lieferkette vor und begünstigt qualifizierte Lieferanten im Markt für technische Transporttextilien im Nahen Osten und Afrika.[2]
Verkehrsinfrastruktur-Megaprojekte und Nachfrage nach Geosynthetika
Verkehrsinvestitionen schaffen Nachfrage nach Vliesstofftrennlagen, gewebten Geogittern und Drainagegeokompositwerkstoffen, bevor Straßen und Schienensysteme in Betrieb gehen. Saudi-Arabien repräsentiert mehr als 36 % der Pipeline für Flughafen-, Eisenbahn- und Hafeninfrastruktur im Nahen Osten und Nordafrika, mit angekündigten Projekten im Wert von über 93 Milliarden USD. Projekte wie NEOMs Al-Badaa-Biofeststoffbehandlungsanlage und das SPARK-Straßen- und Brückennetz verwenden Vliesstoffgeotextilien und Geogitter von zugelassenen Herstellern. Ägyptens Transportplan für das Haushaltsjahr 2025–2026 zielt auf eine tägliche Schienen- und Metrokapazität von 9,4 Millionen Fahrgästen und einen jährlichen Schienengüterverkehr von 11 Millionen Tonnen ab. Der Lagos-Calabar-Küstenautobahn in Nigeria wurde im Juli 2025 ein syndiziertes Darlehen in Höhe von 747 Millionen USD gewährt, und das Kano-Kaduna-Schienenprojekt erhielt im Januar 2025 255 Millionen USD, was Arbeiten entlang neuer Transportkorridore unterstützt. Im Markt für technische Transporttextilien im Nahen Osten und Afrika sind diese Budgets bedeutsam, da die Nachfrage nach Geosynthetika mit Damm- und Unterbauarbeiten beginnt, noch vor der Beschaffung von Rollmaterial.
Lokale Inhaltsrichtlinien und Importsubstitution
Lokale Beschaffungsvorschriften verlagern den Einkauf weg von reinen Importversorgungsstrukturen hin zur inländischen Verarbeitung. Das IKTVA-Programm von Saudi Aramco erhöhte den lokalen Beschaffungsanteil des Königreichs von 35 % im Jahr 2015 auf 67 % im Jahr 2025, mit geplanten Beschaffungsausgaben von 1,5 Billionen SAR (1,8 Billionen USD) für das nächste Jahrzehnt. Die Behörde für lokale Inhalte und staatliche Beschaffung hat mehr als 1.500 Materialien und Komponenten auf ihre obligatorische Liste für die inländische Beschaffung aufgenommen, darunter Polypropylenrollen und beschichtete Gewebe. Saudi Arabian Railways hat bis 2030 mehr als 15 Milliarden SAR (17,6 Milliarden USD) an Lokalisierungsmöglichkeiten in den Bereichen Waggonproduktion, Wartung und Technologieentwicklung identifiziert. Lieferanten, die die Anforderungen der Erstausrüster erfüllen, können einen Beschaffungsvorteil erlangen, wenn lokale Inhalte ein formales Ausschreibungskriterium sind. Der südafrikanische SANS-986-Standard für Geotextilien und die Anforderungen der nationalen Regulierungsbehörde für obligatorische Spezifikationen unterstützen ebenfalls die inländischen Kapazitäten im südlichen Fertigungskorridor.
Sicherheits-, Brand- und Rauchstandards für den Personentransport
Neue U-Bahn- und Hochgeschwindigkeitsbahnsysteme machen die Einhaltung von Brand-, Rauch- und Toxizitätsanforderungen zu einer entscheidenden Voraussetzung für Innentextilien. EN 45545-2 legt Anforderungen an die Flammenausbreitung, Rauchdichte und Toxizität bei den Gefahrenstufen HL1 bis HL3 fest, wobei ISO 5659-2 zu den relevanten Rauchdichtemethoden gehört. Der saudi-arabische Zivilschutz hat NFPA 130 für den Brandschutz im spurgebundenen Nahverkehr übernommen, einschließlich Rollmaterial und Stationsstrukturen. Das südafrikanische Eisenbahnsicherheitsgesetz, das im September 2025 veröffentlicht wurde, verpflichtet Betreiber dazu, bei der Erneuerung von Genehmigungen die Materialkonformität innerhalb ihrer Sicherheitsmanagementsysteme nachzuweisen.[3] Diese Anforderungen erhöhen den Standard für Sitzpolster, Dachhimmel, Teppiche und akustische Dämmung. Dies begünstigt Hersteller mit dokumentierten EN-45545-2- oder NFPA-130-kompatiblen Produktportfolios im Markt für technische Transporttextilien im Nahen Osten und Afrika.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Importierte Hochleistungsfasern, Maschinen und Veredelungsmittel | -1.7% | GCC, Subsahara-Afrika, Ägypten | Langfristig (≥ 4 Jahre) |
| Hohe Qualifizierungsanforderungen für OEM- und Flottenspezifikationen | -1.3% | GCC, Südafrika, Türkei | Mittelfristig (2–4 Jahre) |
| Energie-, Wasser- und Chemikalienintensität der Veredelung | -0.9% | Wasserarmer GCC und Nordafrika, energieintensives Südafrika | Langfristig (≥ 4 Jahre) |
| Begrenzte regionale Anwendungstechnik-Fachkräfte | -0.6% | Subsahara-Afrika, GCC-Nicht-Öl-Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Importierte Hochleistungsfasern, Maschinen und Veredelungsmittel
Der Region fehlt eine kommerzielle Produktion von Para-Aramid, Kohlenstofffasertow und hochfestem Polyamid, das für Airbaggewebe und Sicherheitsgurtbänder benötigt wird. Saudi-arabische Verarbeitungsanlagen können Polypropylen- und Polyestervliesstoffe herstellen, aber viele flammhemmende Beschichtungen, UV-Stabilisatoren und Verbundbinder werden aus anderen Regionen bezogen. Die begrenzte Verfügbarkeit qualifizierter elektrischer Schwerlastkraftwagen im GCC spiegelt auch breitere Lieferkettenengpässe wider, die spezialisierte Textilkomponenten betreffen. Saudi-arabische Industrieprogramme haben Investitionen in vorgelagerte Polymer- und Faseranlagen zugesagt, darunter die SPARK-Fertigungsstadt in Dammam, aber die Produktion von Spezialfasern befindet sich noch in einem frühen Stadium. Die Importabhängigkeit wird daher während des Prognosezeitraums ein strukturelles Hemmnis für den Markt für technische Transporttextilien im Nahen Osten und Afrika bleiben.
Hohe Qualifizierungsanforderungen für OEM- und Flottenspezifikationen
Fahrzeughersteller, U-Bahn-Betreiber und Flugzeugleasinggeber verlangen Nachweise gemäß Standards wie IATF 16949, EN 45545-2 sowie Anforderungen an Brand- und Wärmedämmung in der Luftfahrt. Die Qualifizierung dauert in der Regel 18 bis 36 Monate und erfordert akkreditierte Tests von Mustern im Serienproduktionsmaßstab. Dieser Zeitrahmen verschafft globalen Lieferanten einen Vorteil, wenn sie bereits Zertifizierungen für Straßen-, Schienen- und Luftfahrtanwendungen besitzen. Die Verordnung der GCC-Standardisierungsorganisation von 2025 schreibt die IATF-16949-Konformität auf jeder Stufe der Elektrofahrzeuglieferkette vor. Aufstrebende Hersteller verfügen möglicherweise über Fertigungskapazitäten, können aber für 3 oder mehr Jahre nicht in ein genehmigtes Erstausrüsterprogramm verkaufen. Die Qualifizierungsanforderungen verlangsamen daher die Umwandlung lokaler Nachfrage in lokales Angebot.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
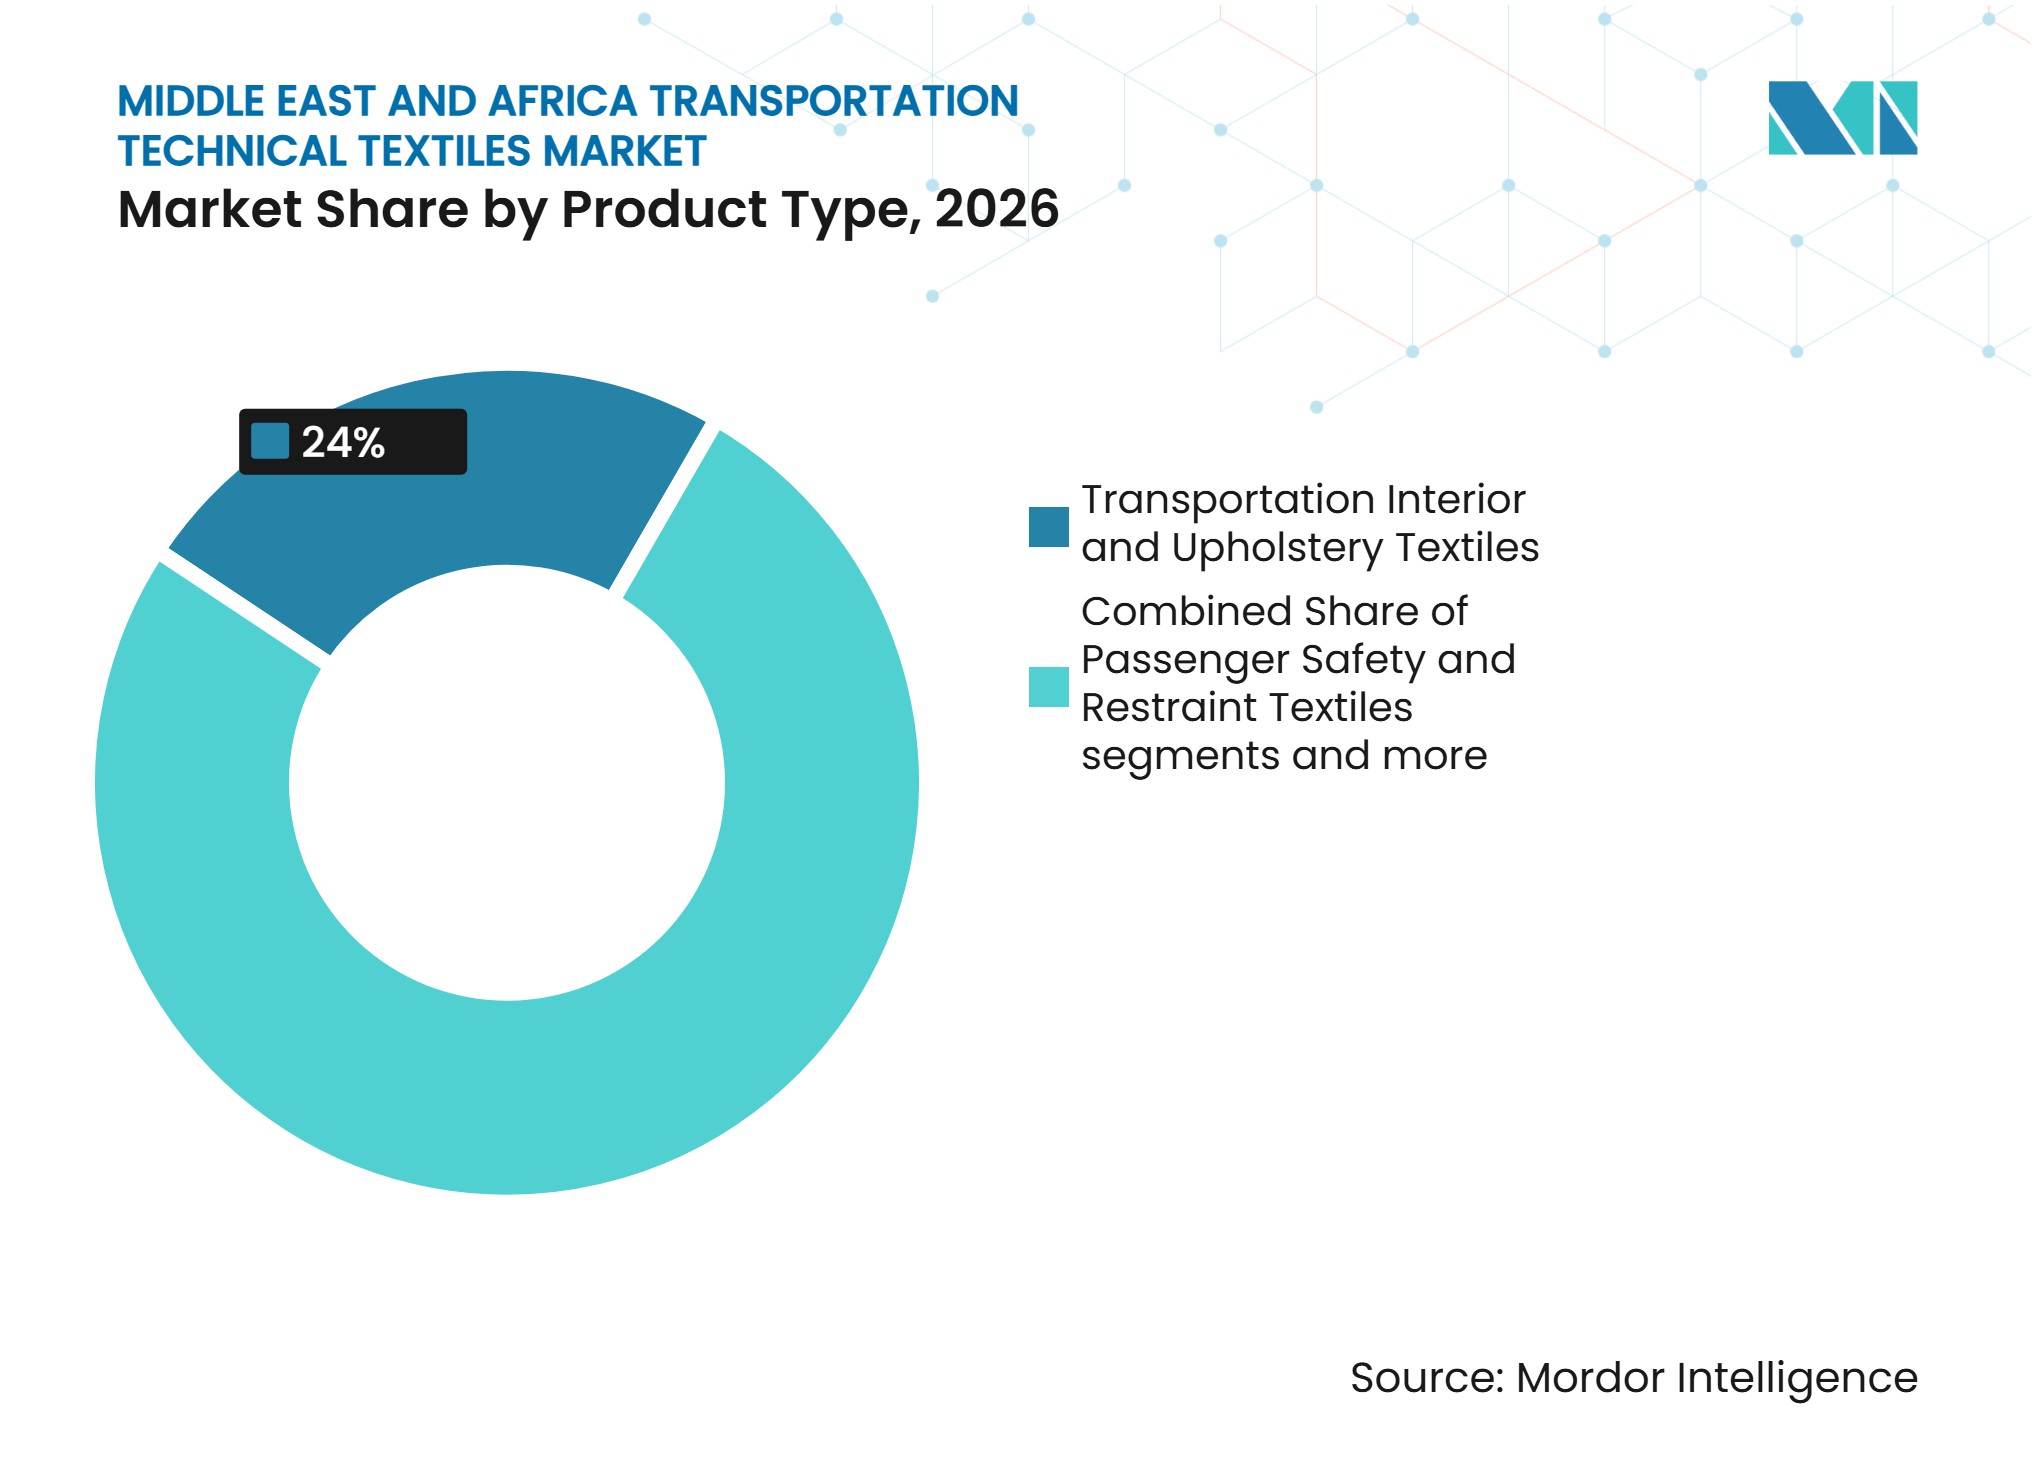
Innentextilien führend, während Verbundwerkstoffe beschleunigenTransportinnen- und Polstertextilien machten 24 % des Segmentgesamtvolumens 2026 aus, unterstützt durch die hohe GCC-Flottendichte und die wachsende Fahrgastzahl im kommerziellen U-Bahn-Bereich. Die Ersatznachfrage nach Sitzbezügen, Dachhimmeln und Teppichen stützt diese etablierte Position. Strukturelle und Verbundverstärkungstextilien werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 13,5 % wachsen. Strata Syensqo Advanced Materials produzierte bis November 2025 25.000 Pfund Verbundstoffrollen in seiner Anlage in Al Ain und erzielte anschließend bis Mai 2026 die Produktion mehrerer Kohlenstofffaser-Prepreg-Rollen für die Herstellung von Boeing-777X-Testkomponenten im Rahmen eines langfristigen Liefervertrags.
Fahrgastsicherheits- und Rückhaltesystemtextilien umfassen Airbaggewebe, Sicherheitsgurtbänder und ergänzende Rückhaltekissen. Ihre Nachfrage bleibt an neue Fahrzeugzulassungen geknüpft, einschließlich Käufe, die durch die Einführung von Elektrofahrzeugen gefördert werden. Akustische, thermische und schützende Dämmstoffe gewinnen an Bedeutung, da elektrische Kabinen Fahrgeräusche freilegen, die Verbrennungsmotoren zuvor überdeckten. Im Markt für technische Transporttextilien im Nahen Osten und Afrika verzeichnen Reifen- und Gummiverstärkungstextilien eine stetige Nachfrage aus der Fernverkehrs-LKW-Flotte der Region. Im Gegensatz dazu bedienen Filtrations-, Außen- und Schutztextilien kleinere Fahrzeug- und Schifffahrtsanwendungen.



Nach Materialtyp:
Polyester führend, während Kohlenstofffasern beschleunigenPolyester machte 39 % des Segmentgesamtvolumens 2026 aus, unterstützt durch seinen umfangreichen Einsatz in Geotextilien, Polsterbasisgeweben, Autoteppichen und Reifenkorden. Seine Kosteneffizienz, Langlebigkeit, einfache Verarbeitung und etablierte Fertigungsinfrastruktur machen es zu einem bevorzugten Material in Transport- und Infrastrukturanwendungen. Kohlenstofffasern werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 14,5 % wachsen, angetrieben durch die steigende Nachfrage nach leichten, hochfesten Materialien in der Luft- und Raumfahrt sowie im fortschrittlichen Automobilbau. Eine 2025 veröffentlichte, von Fachleuten begutachtete Studie ergab, dass Kohlenstofffaserverbundwerkstoffe das strukturelle Gewicht von Flugzeugen um 30 % bis 50 % und den Kraftstoffverbrauch um 20 % bis 25 % im Vergleich zu Aluminium- und Titanlegierungen reduzieren können, was ihre Einführung in Flugzeugstrukturen der nächsten Generation stärkt.
Polyamid bleibt wichtig in einteilig gewebten Airbaggeweben, wo hohe Zugfestigkeit und gleichmäßige Garneigenschaften eine kontrollierte Entfaltung und Fahrgastsicherheit unterstützen. Polypropylen unterstützt Geotextilianwendungen im Straßenbau, der Bodenstabilisierung und Drainagesystemen, wobei Fibertex Nonwovens Südafrika UV-stabilisierte Jungfrau-Polypropylen-Geotextilien produziert, die nach EN-Normen für mehr als 100 Jahre Haltbarkeit zertifiziert sind. Aramidfasern unterstützen Brandschutz-, Schutzkleidungs- und ballistische Anwendungen, während Glasfasern in Strukturverbundwerkstoffen, Fahrzeugkomponenten und Schifffahrtsanwendungen etabliert bleiben. Polyethylen dient auch spezialisierten Eindämmungs-, Schutz- und hochfesten Textilianwendungen, unterstützt durch seine chemische Beständigkeit, sein geringes Gewicht und seine Langlebigkeit.
Nach Transportmodus:
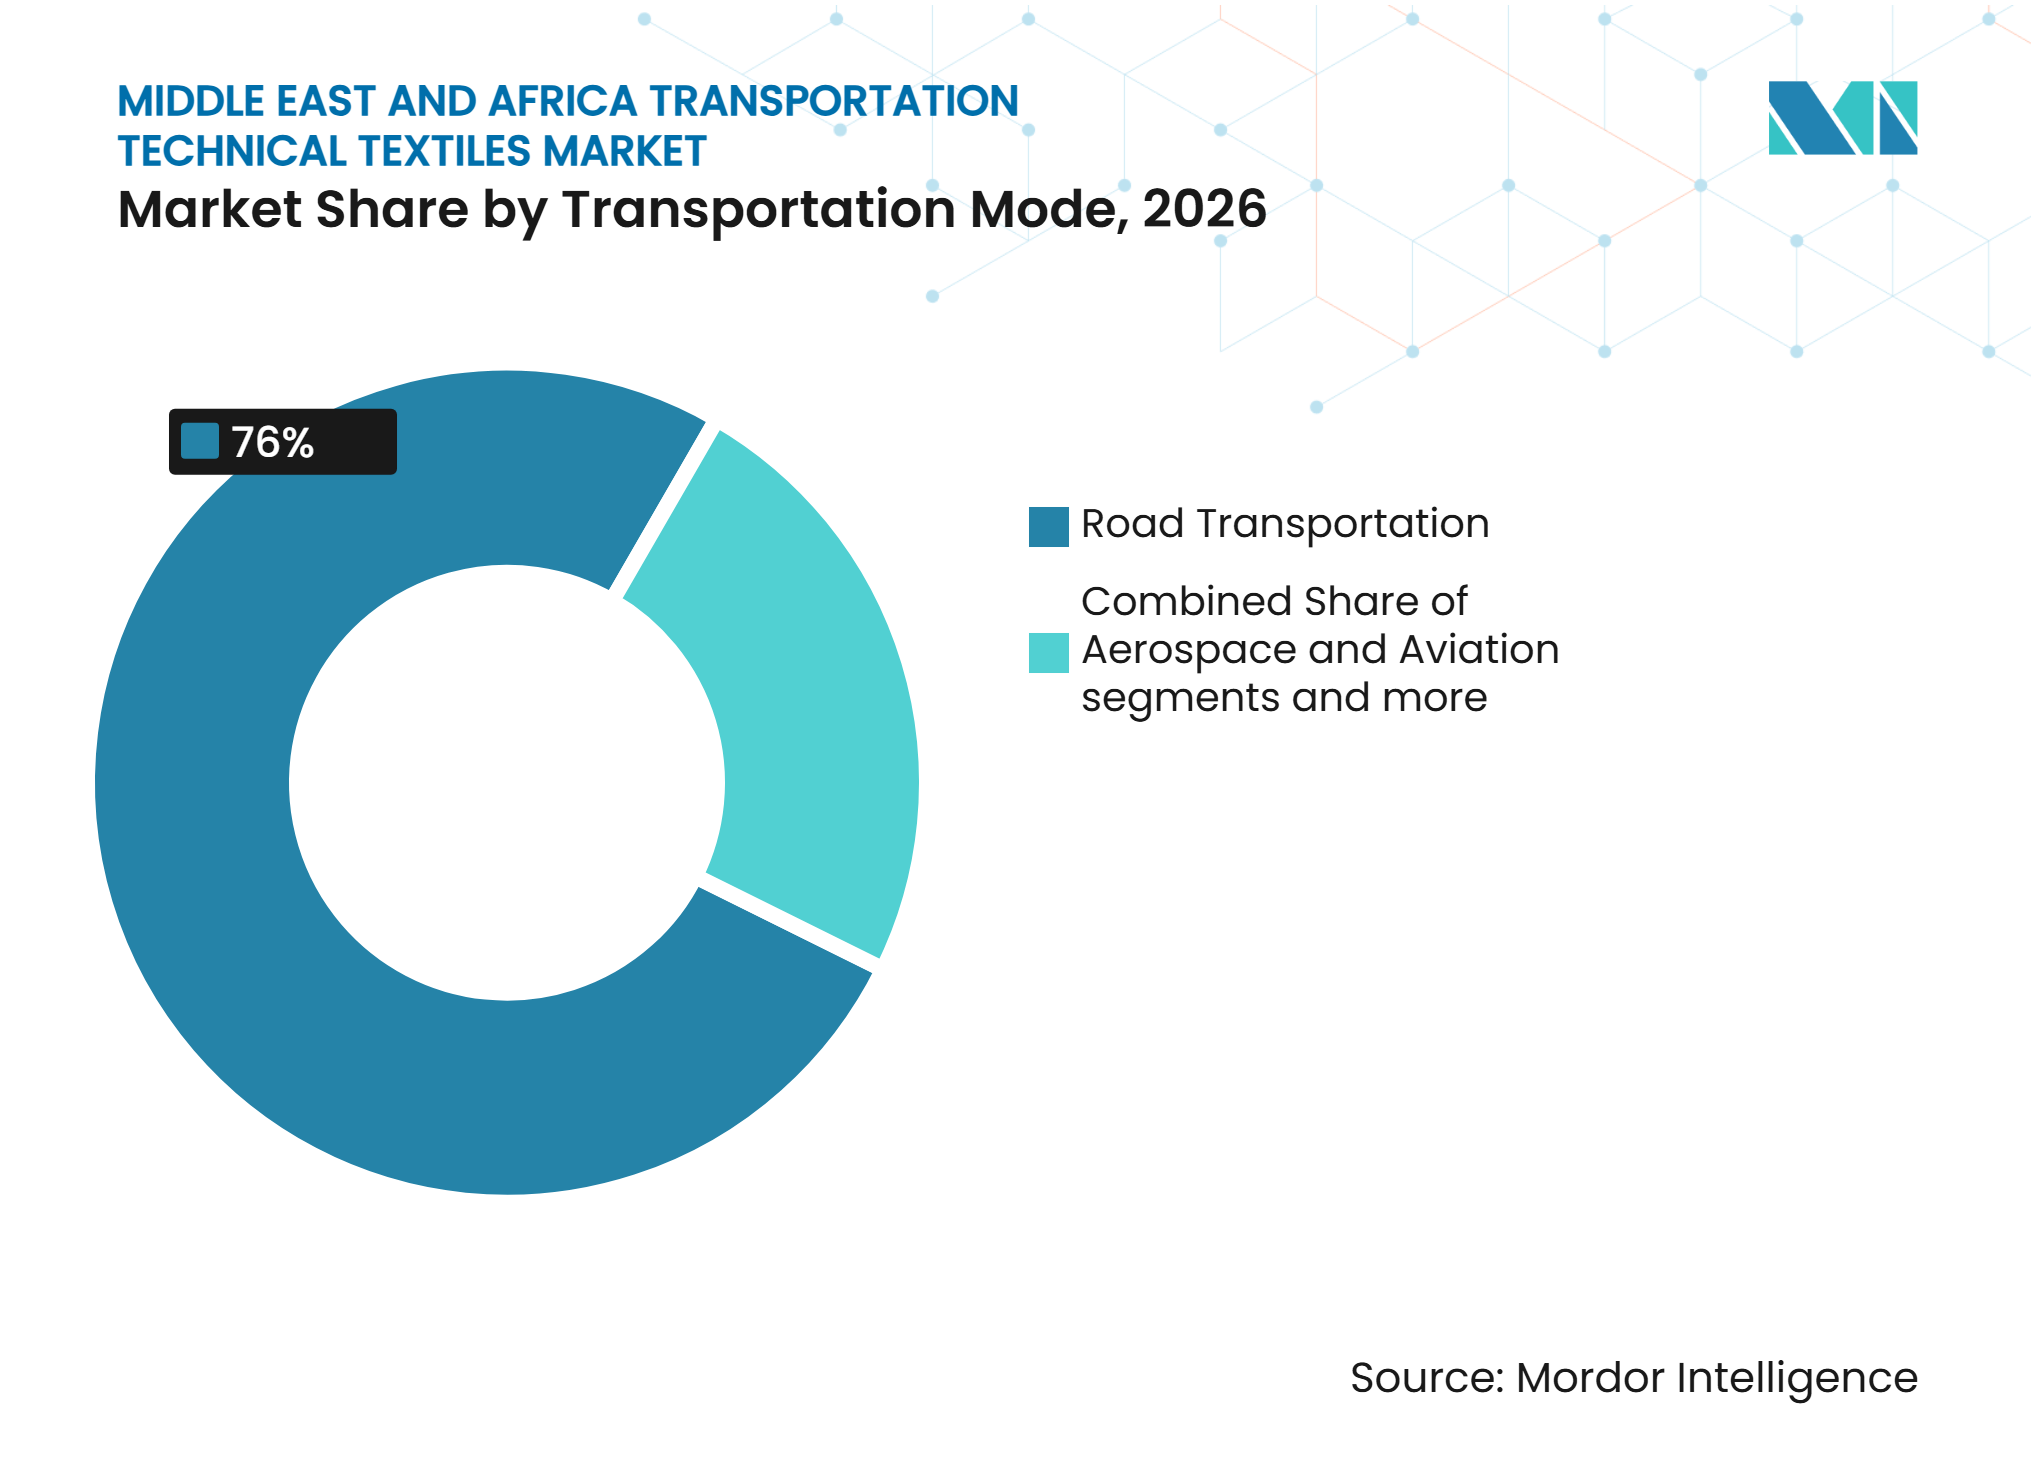
Straße führend, während Luft- und Raumfahrt schneller expandiertDer Straßentransport machte 2026 76 % des Marktanteils für technische Transporttextilien im Nahen Osten und Afrika aus, unterstützt durch hohe Motorisierungsraten im GCC, die Abhängigkeit vom Straßengüterverkehr in Afrika und begrenzte elektrifizierte Schienennetze außerhalb Ägyptens und Südafrikas. Batterie-Elektro-Personenkraftwagen sind das am schnellsten wachsende Straßenuntersegment, da Regierungen Steueranreize einführen, in Ladeinfrastruktur investieren und Lokalisierungsinitiativen verfolgen, um die Einführung zu beschleunigen. Road2.0-Unterzeichner in den VAE haben sich verpflichtet, bis 2030 6.000 gewerbliche Elektrofahrzeuge einzusetzen und eine Flottenelektrifizierung von 30 % zu erreichen. Steigende Fahrzeugproduktion und Nachfrage nach leichten, langlebigen und feuerfesten Materialien unterstützen technische Textilianwendungen in Fahrzeuginnenräumen, Sitzen, Airbags, Teppichen, Dachhimmeln und akustischer Dämmung.
Luft- und Raumfahrt wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 13 % wachsen, unterstützt durch Flugzeugbestellungen von Emirates, flydubai und saudi-arabischen Fluggesellschaften, die die Nachfrage nach verbundstoffintensiven Flugzeugen, leichten Kabineninterieurs und fortschrittlichen Dämmmaterialien steigern. Flottenexpansion, Wachstum des Passagierverkehrs und Investitionen in Luftfahrtinfrastruktur sowie Wartungs-, Reparatur- und Überholungsanlagen (MRO) schaffen Möglichkeiten für spezialisierte Textillieferanten. Unterdessen gewinnt der Schienentransport in Ägypten, Saudi-Arabien und Südafrika an Dynamik, da die Beschaffung von Rollmaterial, U-Bahn-Erweiterungen und Hochgeschwindigkeitsbahnprojekte die Nachfrage nach leichten, raucharmen und feuerfesten Innenmaterialien steigern. Der Schiffstransport bleibt ein spezialisiertes Segment mit Nachfrage nach salzwasserbeständigen beschichteten Geweben, Schutzhüllen, Filtermedien und flammhemmenden Textilien für Maschinenräume, Offshore-Betrieb und Fährinnenräume.

Geografische Analyse
Saudi-Arabien
Saudi-Arabien machte 2026 19 % des Marktanteils für technische Transporttextilien im Nahen Osten und Afrika aus. Vision-2030-Investitionen in NEOM, den King-Salman-Internationalen Flughafen, die SAR-Phosphatbahn-Gleisvervielfältigungsausschreibung und Qiddiya unterstützen die Nachfrage nach Geosynthetika, raucharmen Innenräumen und Wärmemanagementmaterialien. Das ASASAT-Programm von SAR zielt bis 2030 auf einen lokalen Inhaltsanteil von 70 % bei Schienenmaterialien ab. SAR und Arsenali präsentierten im Januar 2025 Entwürfe für den Luxuszug Desert Dream mit sandfarbener Polsterung und Textildetails auf Basis von Hejaz-Architekturverweisen. Das IKTVA-Forum von Saudi Aramco 2025 stellte auch ASMO und Novel vor und fügte lokale Logistik- und Nichtmetallfertigungskapazitäten hinzu. Obeikan Technical Fabrics, FPC Industry und Mattex Group erweitern ihre Produktportfolios und Compliance-Fähigkeiten, um an dieser Beschaffungspipeline teilzunehmen.
Nigeria
Nigeria wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 11,5 % wachsen. Die Marktgröße für technische Transporttextilien im Nahen Osten und Afrika in Nigeria wird durch den Autobahn- und Schienenbau unterstützt, der aufgeschobene Transportausgaben in aktive Arbeit umwandelt. Der Bundesexekutivrat genehmigte 2025 Transportprojekte im Wert von mehr als 4,2 Billionen NGN (2,89 Milliarden USD). Die China Development Bank stellte im Januar 2025 255 Millionen USD für das Kano-Kaduna-Schienenprojekt bereit, während eine von der Deutschen Bank geführte Gruppe im Juli 2025 747 Millionen USD für die Lagos-Calabar-Küstenautobahn bereitstellte. Häfen und Industriekorridore rund um den Lekki-Tiefseehafen und die Dangote-Erdölraffinerie unterstützen ebenfalls die Nachfrage nach Schwerlastkraftwagen-Reifenkorden und Sitzgeweben. Der größte Teil der Nachfrage wird derzeit durch Importe aus Südafrika, der Türkei und Asien gedeckt, was eine Lokalisierungsmöglichkeit für Lieferanten bietet, die eine lokale Produktion oder Verarbeitung aufbauen.
Vereinigte Arabische Emirate, Türkei, Südafrika, Ägypten und übriger Naher Osten und Afrika
Der Markt für technische Transporttextilien im Nahen Osten und Afrika in den VAE wird durch seine Rolle als kommerzieller und logistischer Knotenpunkt für den Vertrieb technischer Textilien unterstützt, wobei die Grüne Mobilitätsstrategie 2030 auf einen Elektrofahrzeuganteil von 10 % und eine Elektrifizierung von 30 % der öffentlichen Flotten bis 2030 abzielt. Das E2GO-Gemeinschaftsunternehmen von ADNOC Distribution plant 70.000 Ladepunkte in Abu Dhabi, was die Nachfrage nach Elektrofahrzeug-Innenmaterialien unterstützt. Die Türkei bleibt die am weitesten entwickelte technische Textilfertigungsbasis der Region, mit Schwerpunkt auf Bursa und Istanbuler Lieferanten von Automobilgeweben, beschichteten Schutzgeweben und Vliesstoffen. General Nonwovens kündigte 2025 eine Investition von 40 Millionen EUR (47,1 Millionen USD) in eine technische Textilproduktionslinie an. Südafrika beliefert Straßen-, Schienen- und Automobilprojekte durch Unternehmen wie Kaytech Engineered Fabrics und Fibertex Nonwovens. Ägyptens 23-Milliarden-USD-Hochgeschwindigkeitsbahnprogramm und die Erweiterung der Kairoer Metro erhöhen die Anforderungen an Schieneninenräume, unterstützt durch Finanzierungen von EIB, EBRD, AFD und AIIB. Kenia, Äthiopien, Angola und Marokko bleiben projektgetriebene Nachfragezentren, in denen Straßengeosynthetika die primäre Textilianwendung darstellen.
Wettbewerbslandschaft
Marktkonzentration
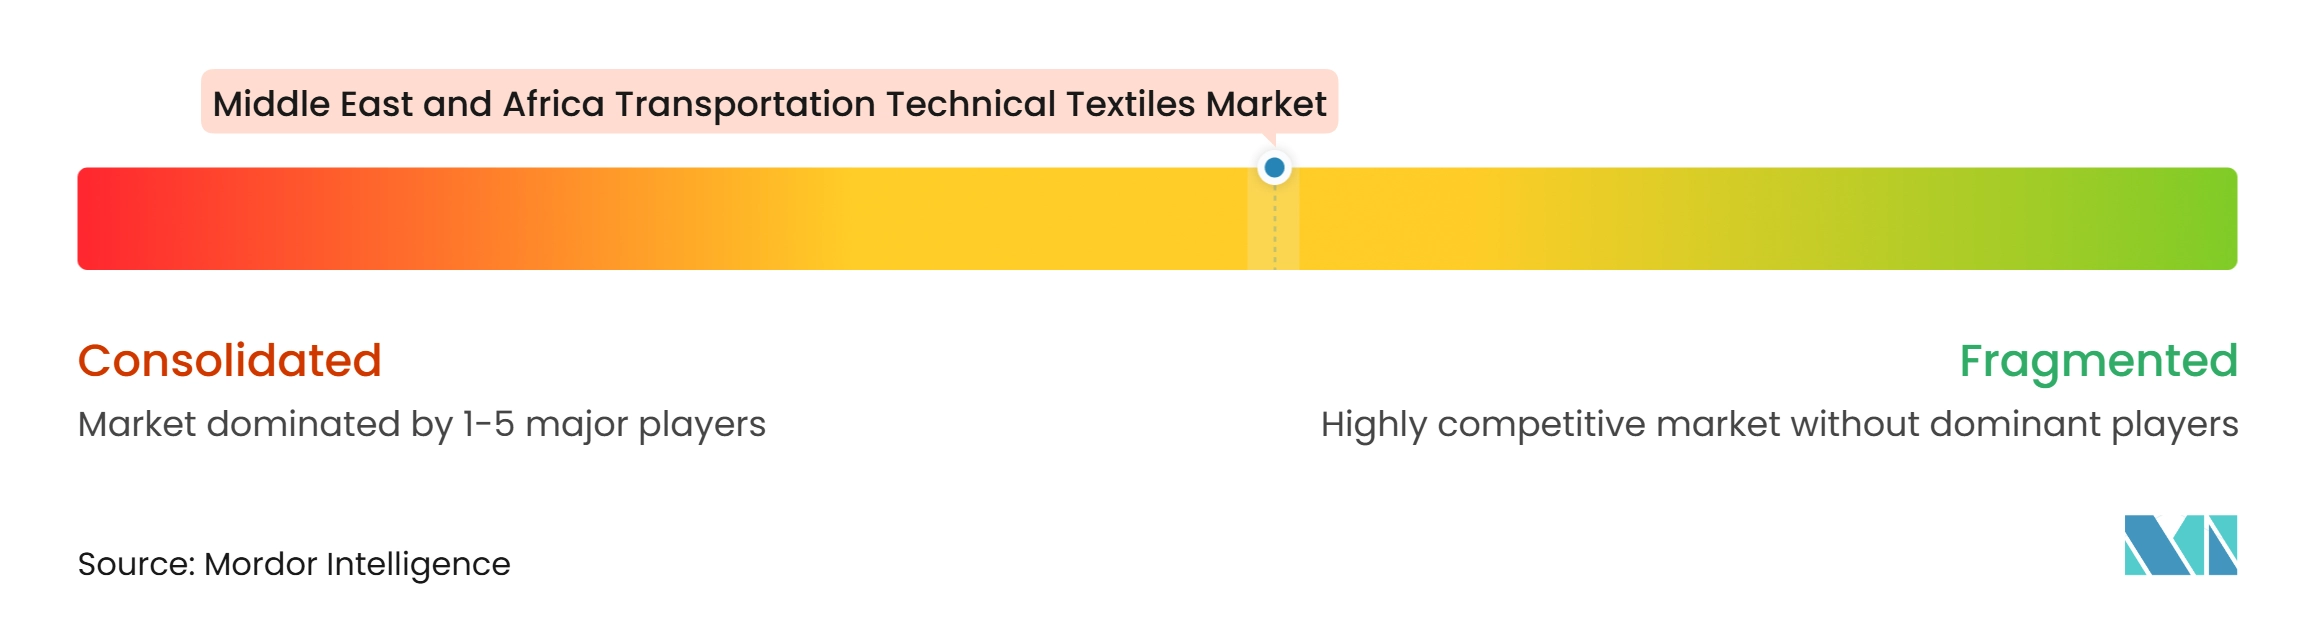
Der Markt für technische Transporttextilien im Nahen Osten und Afrika weist ein mittleres Maß an Marktkonzentration auf. Regionale Spezialisten bedienen länderspezifische Nachfrage in Geosynthetika und Automobilvliesstoffen, während globale Lieferanten fortschrittliche Aramid-, Kohlenstofffaser- und Airbagstoffe bereitstellen. Mattex Group, Kaytech Engineered Fabrics und Fibertex Nonwovens konkurrieren durch Lokalisierungsnachweise, nahegelegene Lieferung und Preis. Obeikan Technical Fabrics erhielt im Juli 2026 eine Saudi-Qualitätsmarkenlizenz von SASO für sein Portfolio an Strukturgeweben und beschichteten Produkten. Diese Compliance-Anerkennung unterstützt seine Fähigkeit, regulierte saudi-arabische Beschaffung zu bedienen. DuPont, Toray und Freudenberg Performance Materials behalten ihre Hebelwirkung in fortschrittlichen Materialkategorien, in denen die regionale Kapazität noch begrenzt ist.
Freudenberg vereinbarte im Dezember 2025, den verbleibenden 25-%-Anteil von Toray Industries an der Japan Vilene Company für 100 Millionen EUR (117,6 Millionen USD) zu erwerben. Die Transaktion gibt Freudenberg das vollständige Eigentum an einem Vliesstoffhersteller mit 15 globalen Produktionsstandorten und Automobilexposition. HUESKER Group, Officine Maccaferri und Solmax konkurrieren in Premium-Geosynthetika durch Beziehungen zu Ingenieurbüros und EPC-Auftragnehmern. Sioen Industries und Thrace Nonwovens bieten beschichtete Gewebe- und Vliesstoff-Geosynthetikfähigkeiten. Das in der Türkei ansässige Unternehmen Şafak Technical Textile und AUNDE Teknik Tekstil könnten ihre Lieferungen an GCC-Straßen- und Schienenkunden erhöhen, da sie bereits über multimodale Zertifizierungen und Exportkapazitäten verfügen. Der Markt für technische Transporttextilien im Nahen Osten und Afrika ist am offensten, wo lokale Hersteller Compliance, kurze Lieferzeiten und Anwendungsunterstützung kombinieren können.
Thermomanagementtextilien für Elektrofahrzeuge und erstausrüsterqualifizierte Schieneninenräume bleiben unterentwickelte lokale Fertigungsbereiche. Weder regionale Spezialisten noch globale Unternehmen unterhalten derzeit dedizierte, auf den Nahen Osten und Afrika ausgerichtete Fertigungskapazitäten in diesen Anwendungen. Das Gemeinschaftsunternehmen Strata Syensqo Advanced Materials produzierte 2025 Kohlenstofffaser-Prepreg für Boeings 777X-Programm und repräsentiert damit die erste Bewegung der Region in die Versorgung mit Luft- und Raumfahrtverbundwerkstoffen für Primärstrukturen. Diese Fähigkeit kann nachgelagerte Verbundstofftextilspezifikationen im Markt für technische Transporttextilien im Nahen Osten und Afrika beeinflussen.
Branchenführer im Bereich technische Transporttextilien im Nahen Osten und Afrika
-
Mattex Group
-
ALYAF INDUSTRIAL COMPANY LTD.
-
Obeikan Technical Fabrics
-
FPC Industry
-
TexoFib
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für technische Transporttextilien im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Mattex Group
- ALYAF INDUSTRIAL COMPANY LTD.
- Obeikan Technical Fabrics
- FPC Industry
- TexoFib
- Exeed Geotextile
- Infrastructure Reinforcement Industrial Company
- Fibertex Nonwovens (Pty) Ltd
- Kaytech Engineered Fabrics
- Spunchem International
- PFNonwovens
- Freudenberg Performance Materials
- Ahlstrom
- Berry Global Group, Inc.
- DuPont de Nemours, Inc.
- Toray Industries, Inc.
- Mitsui Chemicals, Inc.
- Sioen Industries NV
- HUESKER Group
- Officine Maccaferri S.p.A.
- Solmax
- Thrace Nonwovens and Geosynthetics S.A.
- Groupe Richbond
Neueste Industrielle Entwicklungen in Markt für technische Transporttextilien im Nahen Osten und Afrika
- September 2026: Alstom wurde als strategischer Industriepartner für die nächste 15-jährige Gautrain-Konzession ausgewählt. Sein Programm im Wert von rund 800 Millionen EUR (941,0 Millionen USD) umfasst acht neue, lokal in Gauteng gefertigte Züge, Signalisierungsverbesserungen, Kommunikationsverbesserungen und die Überholung der bestehenden Flotte.
- Juli 2026: Embraer und Mubadala unterzeichneten ein strategisches Rahmenabkommen zur Stärkung des Luft- und Raumfahrtfertigungs-Ökosystems der VAE. Die Zusammenarbeit umfasst Wartung, Reparatur und Überholung (MRO), Personalentwicklung, Forschung und Entwicklung sowie Aerostrukturen der nächsten Generation, einschließlich Verbundwerkstoffe, additive Fertigung und Hochtemperaturlegierungen. Dies schafft Möglichkeiten für fortschrittliche Verbundstofftextilien, leichte Verstärkungsgewebe und Hochleistungsmaterialien für Flugzeugstrukturen und Innenräume.
- November 2025: Strata Syensqo Advanced Material (SSAM), ein Gemeinschaftsunternehmen zwischen Strata Manufacturing (Abu Dhabi) und dem belgischen Unternehmen Syensqo, bestätigte auf der Dubai Airshow 2025 die Produktion von 25.000 Pfund Luft- und Raumfahrt-Kohlenstofffaser-Prepreg-Rollen in seiner Anlage in Al Ain – die erste inländische Versorgungskapazität in der MENA-Region – mit Exportvolumina, die ab dem ersten Halbjahr 2026 auf Boeings 777X-Programm abzielen.
- Juli 2025: Nigeria sicherte sich ein von der Deutschen Bank geführtes syndiziertes Darlehen in Höhe von 747 Millionen USD für den ersten 47,47 km langen Abschnitt der Lagos-Calabar-Küstenautobahn, was die kurzfristige Nachfrage nach Geotextilverstärkungsgeweben entlang des neuen Dammkorridors ankurbelt und die Vorlage für nachfolgende Autobahnfinanzierungsrunden setzt.
Berichtsumfang für den Markt für technische Transporttextilien im Nahen Osten und Afrika
Der Bericht über den Markt für technische Transporttextilien im Nahen Osten und Afrika ist segmentiert nach Produkttyp (Fahrgastsicherheits- und Rückhaltesystemtextilien, Transportinnen- und Polstertextilien und mehr), nach Materialtyp (Polyester (PET) und mehr), nach Transportmodus (Straßentransport, Luft- und Raumfahrt und mehr) und nach Geografie (Saudi-Arabien und mehr). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Fahrgastsicherheits- und Rückhaltesystemtextilien | Automobil-Airbaggewebe und Textilkissen |
| Sicherheitsgurtbänder | |
| Sonstige Transportsicherheits- und Rückhaltesystemtextilien | |
| Transportinnen- und Polstertextilien | Sitzpolster und Sitzgewebe |
| Automobil- und Transportteppiche | |
| Sonstige Transportinnentextilien (Dachhimmel, Fensterabschattung usw.) | |
| Reifen- und Gummiverstärkungstextilien | |
| Akustische, thermische und schützende Dämmstoffe | |
| Transportfiltrations- und Luftmanagementtextilien | |
| Strukturelle und Verbundverstärkungstextilien (Kohlenstofffaser, Glasfaserverstärkungsgewebe usw.) | |
| Transportaußen- und Schutztextilien | |
| Sonstige technische Transporttextilien |
| Polyester (PET) |
| Polyamid (Nylon) |
| Polypropylen (PP) |
| Polyethylen (PE) |
| Glasfasern |
| Kohlenstofffasern |
| Aramidfasern und andere hochleistungsfähige synthetische Fasern |
| Natur- und Regeneratfasern |
| Sonstige Spezialfasern und Materialien |
| Straßentransport | Personenkraftwagen | Personenkraftwagen mit Verbrennungsmotor und Hybridantrieb |
| Batterie-Elektro-Personenkraftwagen | ||
| Nutzfahrzeuge | ||
| Zweiräder, Dreiräder und sonstige Straßenfahrzeuge | ||
| Luft- und Raumfahrt | Zivile und Geschäftsflugzeuge | |
| Militärflugzeuge und Hubschrauber | ||
| Raumfahrzeuge und sonstige Luft- und Raumfahrtplattformen | ||
| Schienentransport | ||
| Schiffstransport | Handels- und Frachtschiffe | |
| Passagier-, Kreuzfahrtschiffe, Freizeitfahrzeuge und sonstige Schiffe | ||
| Sonstige spezialisierte Transportplattformen |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Türkei |
| Südafrika |
| Ägypten |
| Nigeria |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Fahrgastsicherheits- und Rückhaltesystemtextilien | Automobil-Airbaggewebe und Textilkissen | |
| Sicherheitsgurtbänder | |||
| Sonstige Transportsicherheits- und Rückhaltesystemtextilien | |||
| Transportinnen- und Polstertextilien | Sitzpolster und Sitzgewebe | ||
| Automobil- und Transportteppiche | |||
| Sonstige Transportinnentextilien (Dachhimmel, Fensterabschattung usw.) | |||
| Reifen- und Gummiverstärkungstextilien | |||
| Akustische, thermische und schützende Dämmstoffe | |||
| Transportfiltrations- und Luftmanagementtextilien | |||
| Strukturelle und Verbundverstärkungstextilien (Kohlenstofffaser, Glasfaserverstärkungsgewebe usw.) | |||
| Transportaußen- und Schutztextilien | |||
| Sonstige technische Transporttextilien | |||
| Nach Materialtyp | Polyester (PET) | ||
| Polyamid (Nylon) | |||
| Polypropylen (PP) | |||
| Polyethylen (PE) | |||
| Glasfasern | |||
| Kohlenstofffasern | |||
| Aramidfasern und andere hochleistungsfähige synthetische Fasern | |||
| Natur- und Regeneratfasern | |||
| Sonstige Spezialfasern und Materialien | |||
| Nach Transportmodus | Straßentransport | Personenkraftwagen | Personenkraftwagen mit Verbrennungsmotor und Hybridantrieb |
| Batterie-Elektro-Personenkraftwagen | |||
| Nutzfahrzeuge | |||
| Zweiräder, Dreiräder und sonstige Straßenfahrzeuge | |||
| Luft- und Raumfahrt | Zivile und Geschäftsflugzeuge | ||
| Militärflugzeuge und Hubschrauber | |||
| Raumfahrzeuge und sonstige Luft- und Raumfahrtplattformen | |||
| Schienentransport | |||
| Schiffstransport | Handels- und Frachtschiffe | ||
| Passagier-, Kreuzfahrtschiffe, Freizeitfahrzeuge und sonstige Schiffe | |||
| Sonstige spezialisierte Transportplattformen | |||
| Nach Geografie | Saudi-Arabien | ||
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Südafrika | |||
| Ägypten | |||
| Nigeria | |||
| Übriger Naher Osten und Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden technische Transporttextilien im Nahen Osten und Afrika bis 2032 erreichen?
Der Sektor wird voraussichtlich bis 2032 1,53 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 9,54 % wachsen.
Welcher Transportmodus hat die größte Nachfrage nach technischen Textilien in der Region?
Der Straßentransport führte 2026 mit einem Anteil von 76 %, unterstützt durch den GCC-Fahrzeugbesitz und die Abhängigkeit Afrikas vom Straßengüterverkehr.
Welches Material wird voraussichtlich am schnellsten im Bereich technische Transporttextilien wachsen?
Kohlenstofffasern werden bis 2032 voraussichtlich mit einem CAGR von 14,5 % wachsen, unterstützt durch Luft- und Raumfahrtverbundstoffanwendungen.
Warum sind Geotextilien für Transportprojekte in der Region wichtig?
Sie werden in Trennlagen, Verstärkungen, Drainagen, Dämmen und Unterbau verwendet und sind damit frühe Einsatzmittel im Straßen- und Schienenbau.
Welches Land wird bis 2032 voraussichtlich das schnellste Wachstum verzeichnen?
Nigeria wird voraussichtlich mit einem CAGR von 11,5 % wachsen, unterstützt durch neue Autobahn- und Schienenbauinvestitionen.
Was schränkt die lokale Produktion technischer Textilien in der Region ein?
Die Importabhängigkeit bei Hochleistungsfasern, Spezialmaschinen und Veredelungschemikalien sowie langwierige Qualifizierungsanforderungen schränken das lokale Angebot ein.