
中東・アフリカ輸送用技術的繊維市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 0.93 十億米ドル |
| 市場規模 (2027) | 0.97 十億米ドル |
| 市場規模 (2032) | 1.53 十億米ドル |
| 成長率 (2027 - 2032) | 9.54 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ輸送用技術的繊維市場分析
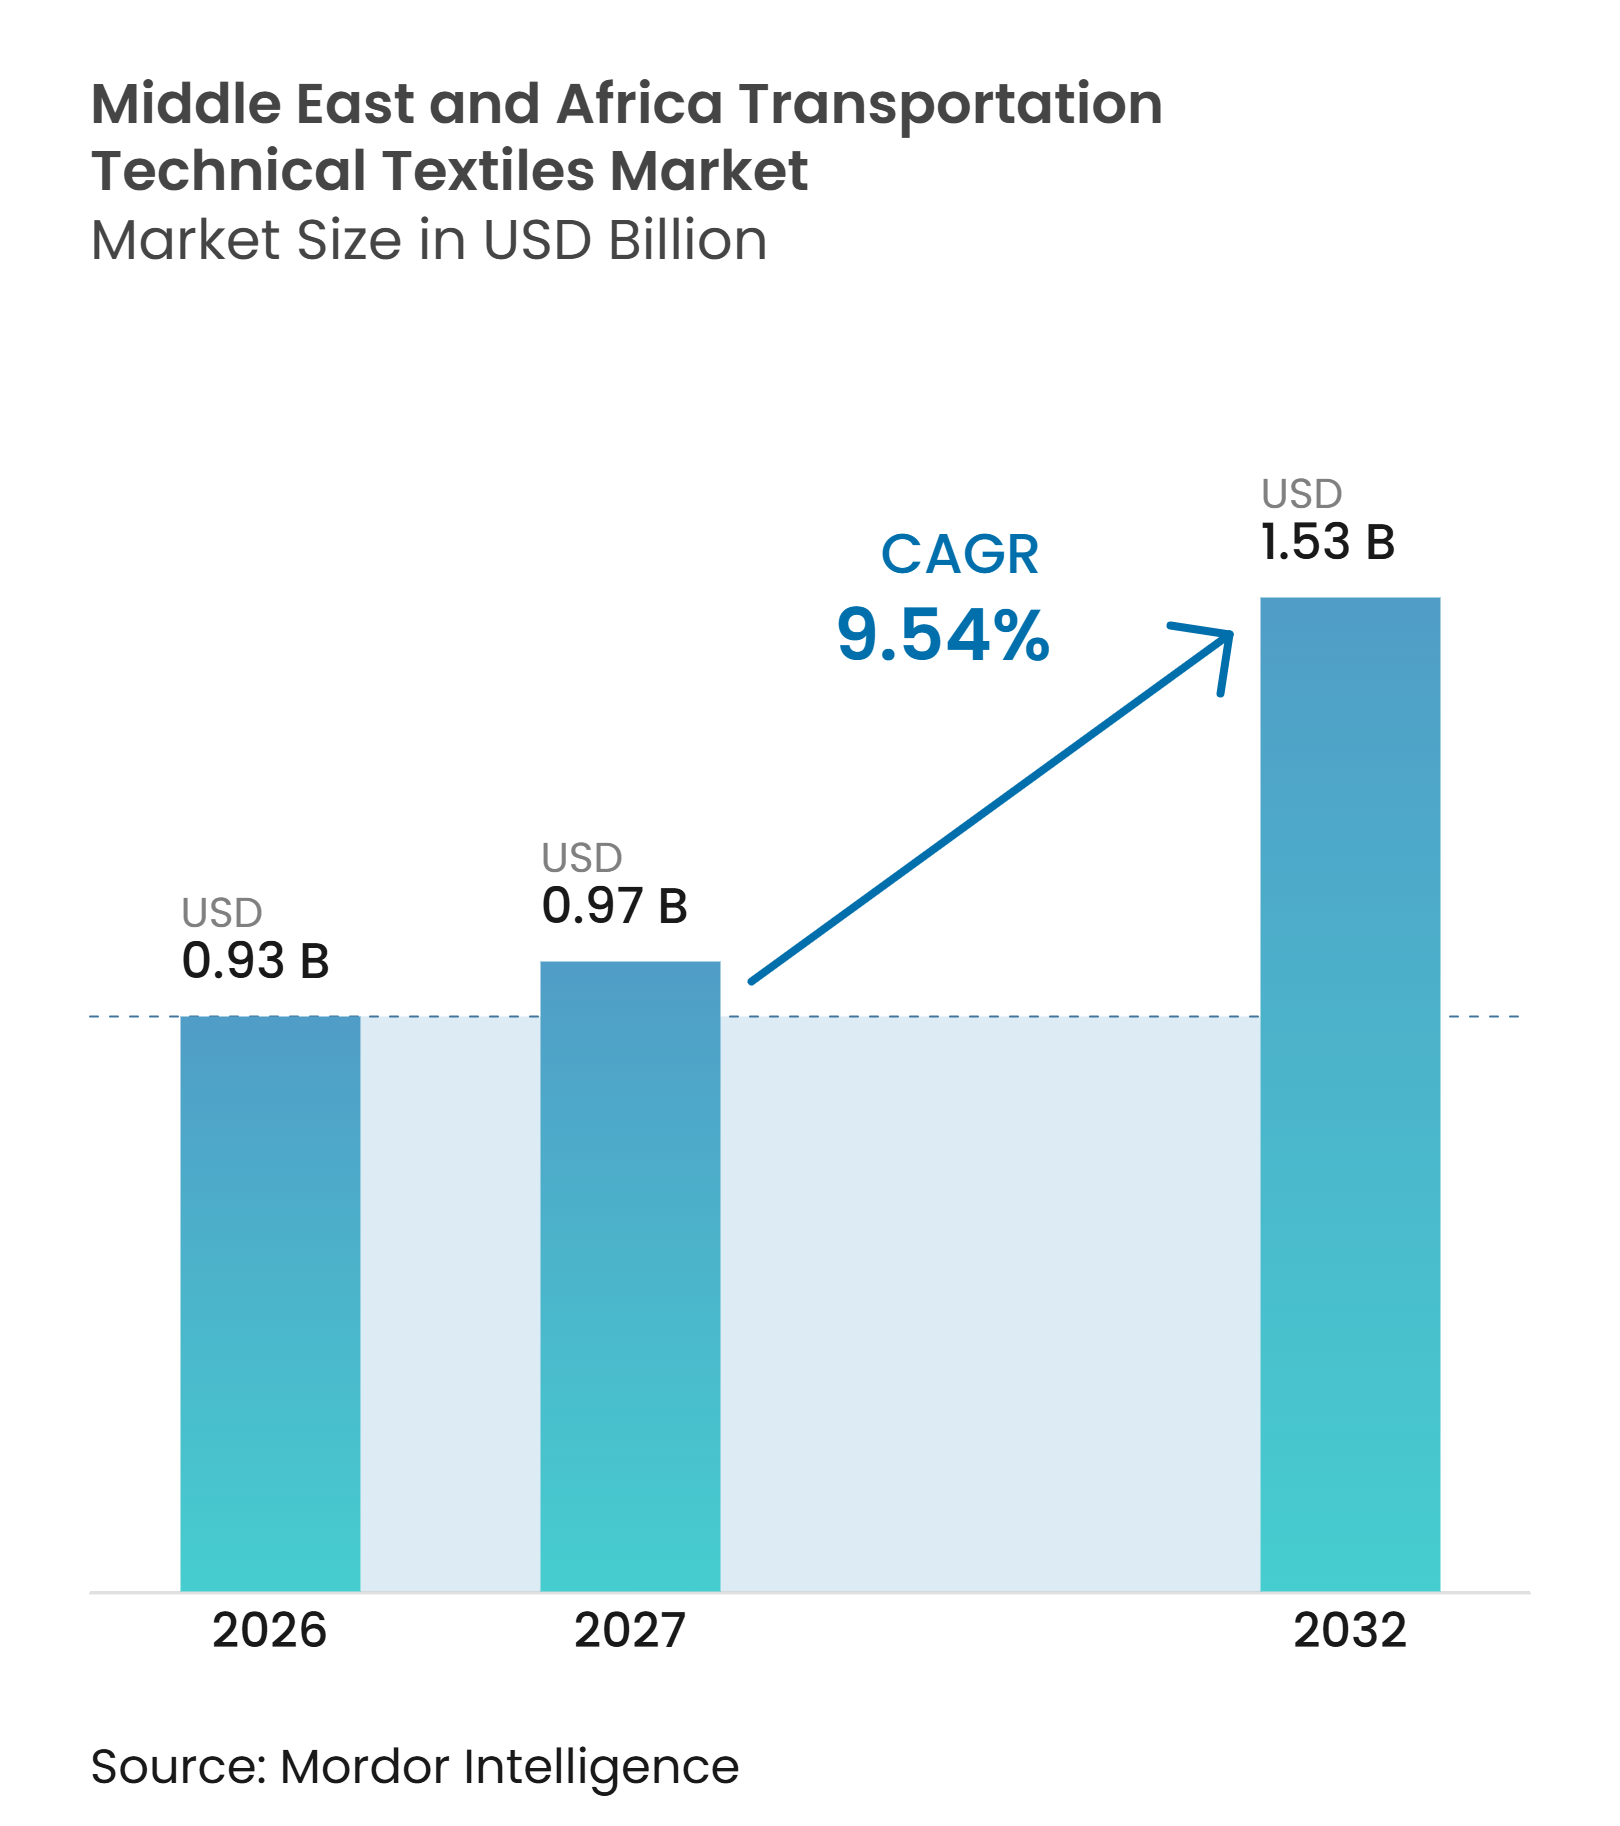
中東・アフリカ輸送用技術的繊維市場規模は2026年に0.93 ビリオン 米ドルと評価され、2027年の0.97 ビリオン 米ドルから2032年には1.53 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中に9.54%のCAGRで成長する見込みです。
湾岸協力会議(GCC)における資金援助を受けた車両電動化プログラムは、より軽量な内装材、音響断熱材、およびバッテリー熱バリアへの要件を高めています。大規模な国家道路・鉄道・空港・港湾プロジェクトも、盛土や路床に使用されるジオテキスタイルへの初期需要を生み出しています。現地化規制により、国内付加価値の実証と文書化されたコンプライアンスを示せる生産者への調達がシフトしています。先進材料は依然として輸入依存であり、コンバーターは為替変動にさらされ、特殊仕様への迅速な対応能力が制限されています。したがって、中東・アフリカ輸送用技術的繊維市場において最も明確な機会は、汎用繊維供給よりも、適格な現地コンバージョン能力にあります。
主要レポートのポイント
- 製品タイプ別では、輸送内装・張地用繊維が2026年にトップポジションを占め、構造・複合強化用繊維は2032年までに13.5%のCAGRで成長すると予測されています。
- 素材タイプ別では、ポリエステルが2026年に最大シェアを占め、炭素繊維は2032年までに14.5%のCAGRで成長すると予測されています。
- 輸送モード別では、道路輸送が2026年に76%を占め、航空宇宙・航空は2032年までに13%のCAGRで成長すると予測されています。
- 地域別では、サウジアラビアが2026年に19%を占め、ナイジェリアは2032年までに11.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| GCCの車両電動化および軽量車両プラットフォーム | +2.4% | GCCコア、エジプト | 中期(2〜4年) |
| 輸送インフラ大型プロジェクトとジオシンセティクス需要 | +2.1% | サウジアラビア、アラブ首長国連邦、エジプト、ナイジェリア、ケニア、エチオピア | 長期(4年以上) |
| 現地調達政策と輸入代替 | +1.7% | サウジアラビア、アラブ首長国連邦、南アフリカ、トルコ | 中期(2〜4年) |
| 旅客輸送における安全・火災・煙基準 | +1.3% | エジプト、南アフリカ、サウジアラビア、アラブ首長国連邦の鉄道回廊 | 中期(2〜4年) |
| 持続可能でリサイクル可能な技術的繊維への需要拡大 | +0.9% | サハラ以南アフリカ、GCCの二次フリートオペレーター | 短期(2年以内) |
| 極端な気候条件下での性能要件 | +0.6% | GCCの高温回廊、紅海沿岸、サハラ地帯 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
GCCの車両電動化および軽量車両プラットフォーム
GCCの電動化プログラムは、シート、エアバッグ、音響ラミネート、バッテリー熱バリアにおける技術的繊維への需要を高めています。サウジアラビアは2030年までにリヤドで電気自動車普及率30%を目標としており、EVIQは1,000か所に5,000基の急速充電器を整備しています。ドバイの道路交通局は2027年までにタクシー車両をハイブリッドまたは電気自動車に転換することを約束しており、2025年第1四半期には市内に39,000台の電気自動車が走行していました。[1] バッテリー電気自動車はバッテリーシステム周囲に不燃性断熱材を必要とし、エンジン騒音のないキャビンではより高度な音響制御が求められます。トルコを拠点とするUspar Tekstilは2025年2月、電気自動車組立業者へのシート張地用ファブリックの供給を開始し、追加の純正部品メーカー契約を最終調整中であると発表しました。GCC標準化機構の2025年電気自動車技術規制は、サプライチェーン全体でIATF 16949品質管理適合を要求しており、中東・アフリカ輸送用技術的繊維市場において適格なサプライヤーを優遇しています。[2]
輸送インフラ大型プロジェクトとジオシンセティクス需要
輸送投資は、道路や鉄道システムが稼働を開始する前に、不織布セパレーター、織物ジオグリッド、排水ジオコンポジットへの需要を生み出します。サウジアラビアは中東・北アフリカの空港・鉄道・港湾インフラパイプラインの36%以上を占め、発表済みプロジェクトは930億 米ドルを超えています。NEOMのアル・バダー・バイオソリッド処理施設やSPARK道路・橋梁ネットワークなどのプロジェクトでは、承認済みメーカーが供給する不織布ジオテキスタイルとジオグリッドが使用されています。エジプトの2025〜2026年度輸送計画は、鉄道・地下鉄の1日旅客輸送能力940万人、年間鉄道貨物1,100万トンを目標としています。ナイジェリアのラゴス〜カラバル沿岸高速道路は2025年7月に7億4,700万 米ドルのシンジケートローンを受け、カノ〜カドゥナ鉄道改良は2025年1月に2億5,500万 米ドルを受け取り、新たな輸送回廊沿いの工事を支援しています。中東・アフリカ輸送用技術的繊維市場において、これらの予算が重要なのは、ジオシンセティクス需要が車両調達に先行して盛土・路床工事から始まるためです。
現地調達政策と輸入代替
現地調達規制により、輸入のみの供給構造から国内加工へと購買がシフトしています。サウジアラムコのIKTVAプログラムは、王国の現地調達シェアを2015年の35%から2025年の67%に引き上げ、今後10年間で1.5兆サウジアラビア・リヤル(1.8兆 米ドル)の調達支出を計画しています。現地調達・政府調達局は、ポリプロピレンロールやコーティングファブリックを含む1,500以上の材料・部品を国内調達義務リストに追加しました。サウジアラビア鉄道は、鉄道車両製造・保守・技術開発にわたり2030年までに150億サウジアラビア・リヤル(176億 米ドル)超の現地化機会を特定しています。純正部品メーカー要件を満たすサプライヤーは、現地調達が正式な入札基準となっている場合に調達上の優位性を得ることができます。南アフリカのジオテキスタイルに関するSANS 986規格および強制規格国家規制機関の要件も、南部製造回廊における国内能力を支援しています。
旅客輸送における安全・火災・煙基準
新しい地下鉄や高速鉄道システムにより、火災・煙・毒性への適合が内装繊維の決定的な要件となっています。EN 45545-2は、ISO 5659-2などの関連煙密度試験方法を用いて、危険レベルHL1からHL3において火炎拡散・煙密度・毒性要件を適用しています。サウジアラビア民間防衛は、車両および駅構造物を含む固定軌道交通の防火にNFPA 130を採用しています。2025年9月に公布された南フリカの鉄道安全法は、許可更新時に安全管理システム内での材料適合性の実証を事業者に義務付けています。[3] これらの要件は、シート張地、ヘッドライナー、カーペット、音響断熱材の基準を引き上げます。これにより、中東・アフリカ輸送用技術的繊維市場において、EN 45545-2またはNFPA 130適合製品ポートフォリオを文書化したメーカーが優遇されます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先進繊維・機械・仕上げ材の輸入依存 | -1.7% | GCC、サハラ以南アフリカ、エジプト | 長期(4年以上) |
| 純正部品メーカーおよびフリート仕様に対する高い認定負担 | -1.3% | GCC、南アフリカ、トルコ | 中期(2〜4年) |
| 仕上げ工程のエネルギー・水・化学物質集約性 | -0.9% | 水資源が逼迫するGCCおよび北アフリカ、エネルギー集約型の南アフリカ | 長期(4年以上) |
| 地域内のアプリケーションエンジニアリング人材の不足 | -0.6% | サハラ以南アフリカ、GCCの非石油製造ハブ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
先進繊維・機械・仕上げ材の輸入依存
この地域には、エアバッグファブリックやシートベルトウェビングに必要なパラアラミド、炭素繊維トウ、高強力ポリアミドの商業規模生産が欠けています。サウジアラビアの加工資産はポリプロピレンおよびポリエステル不織布を製造できますが、多くの難燃コーティング、紫外線安定剤、複合バインダーは域外から調達されています。GCCにおける適格な電動大型トラックの限られた入手可能性も、特殊繊維部品に影響を与えるより広いサプライチェーン上の制約を反映しています。サウジアラビアの産業プログラムは、ダンマームのSPARK製造都市を含む上流ポリマー・繊維施設への投資を約束していますが、特殊繊維生産は依然として初期段階にあります。したがって、輸入依存は予測期間中、中東・アフリカ輸送用技術的繊維市場の構造的制約として残り続けるでしょう。
純正部品メーカーおよびフリート仕様に対する高い認定負担
自動車メーカー、地下鉄事業者、航空機リース会社は、IATF 16949、EN 45545-2、航空火災・熱断熱要件などの規格に対する証拠を要求します。認定には通常18〜36か月を要し、量産規模サンプルの認定試験機関による試験が必要です。このタイミングにより、道路・鉄道・航空宇宙用途にわたる認証をすでに保有するグローバルサプライヤーが優位に立ちます。GCC標準化機構の2025年規制は、電気自動車サプライチェーンの各段階でIATF 16949適合を要求しています。新興生産者は製造能力を持っていても、3年以上にわたって承認済み純正部品メーカープログラムへの販売ができない場合があります。したがって、認定負担は現地需要の現地供給への転換を遅らせます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
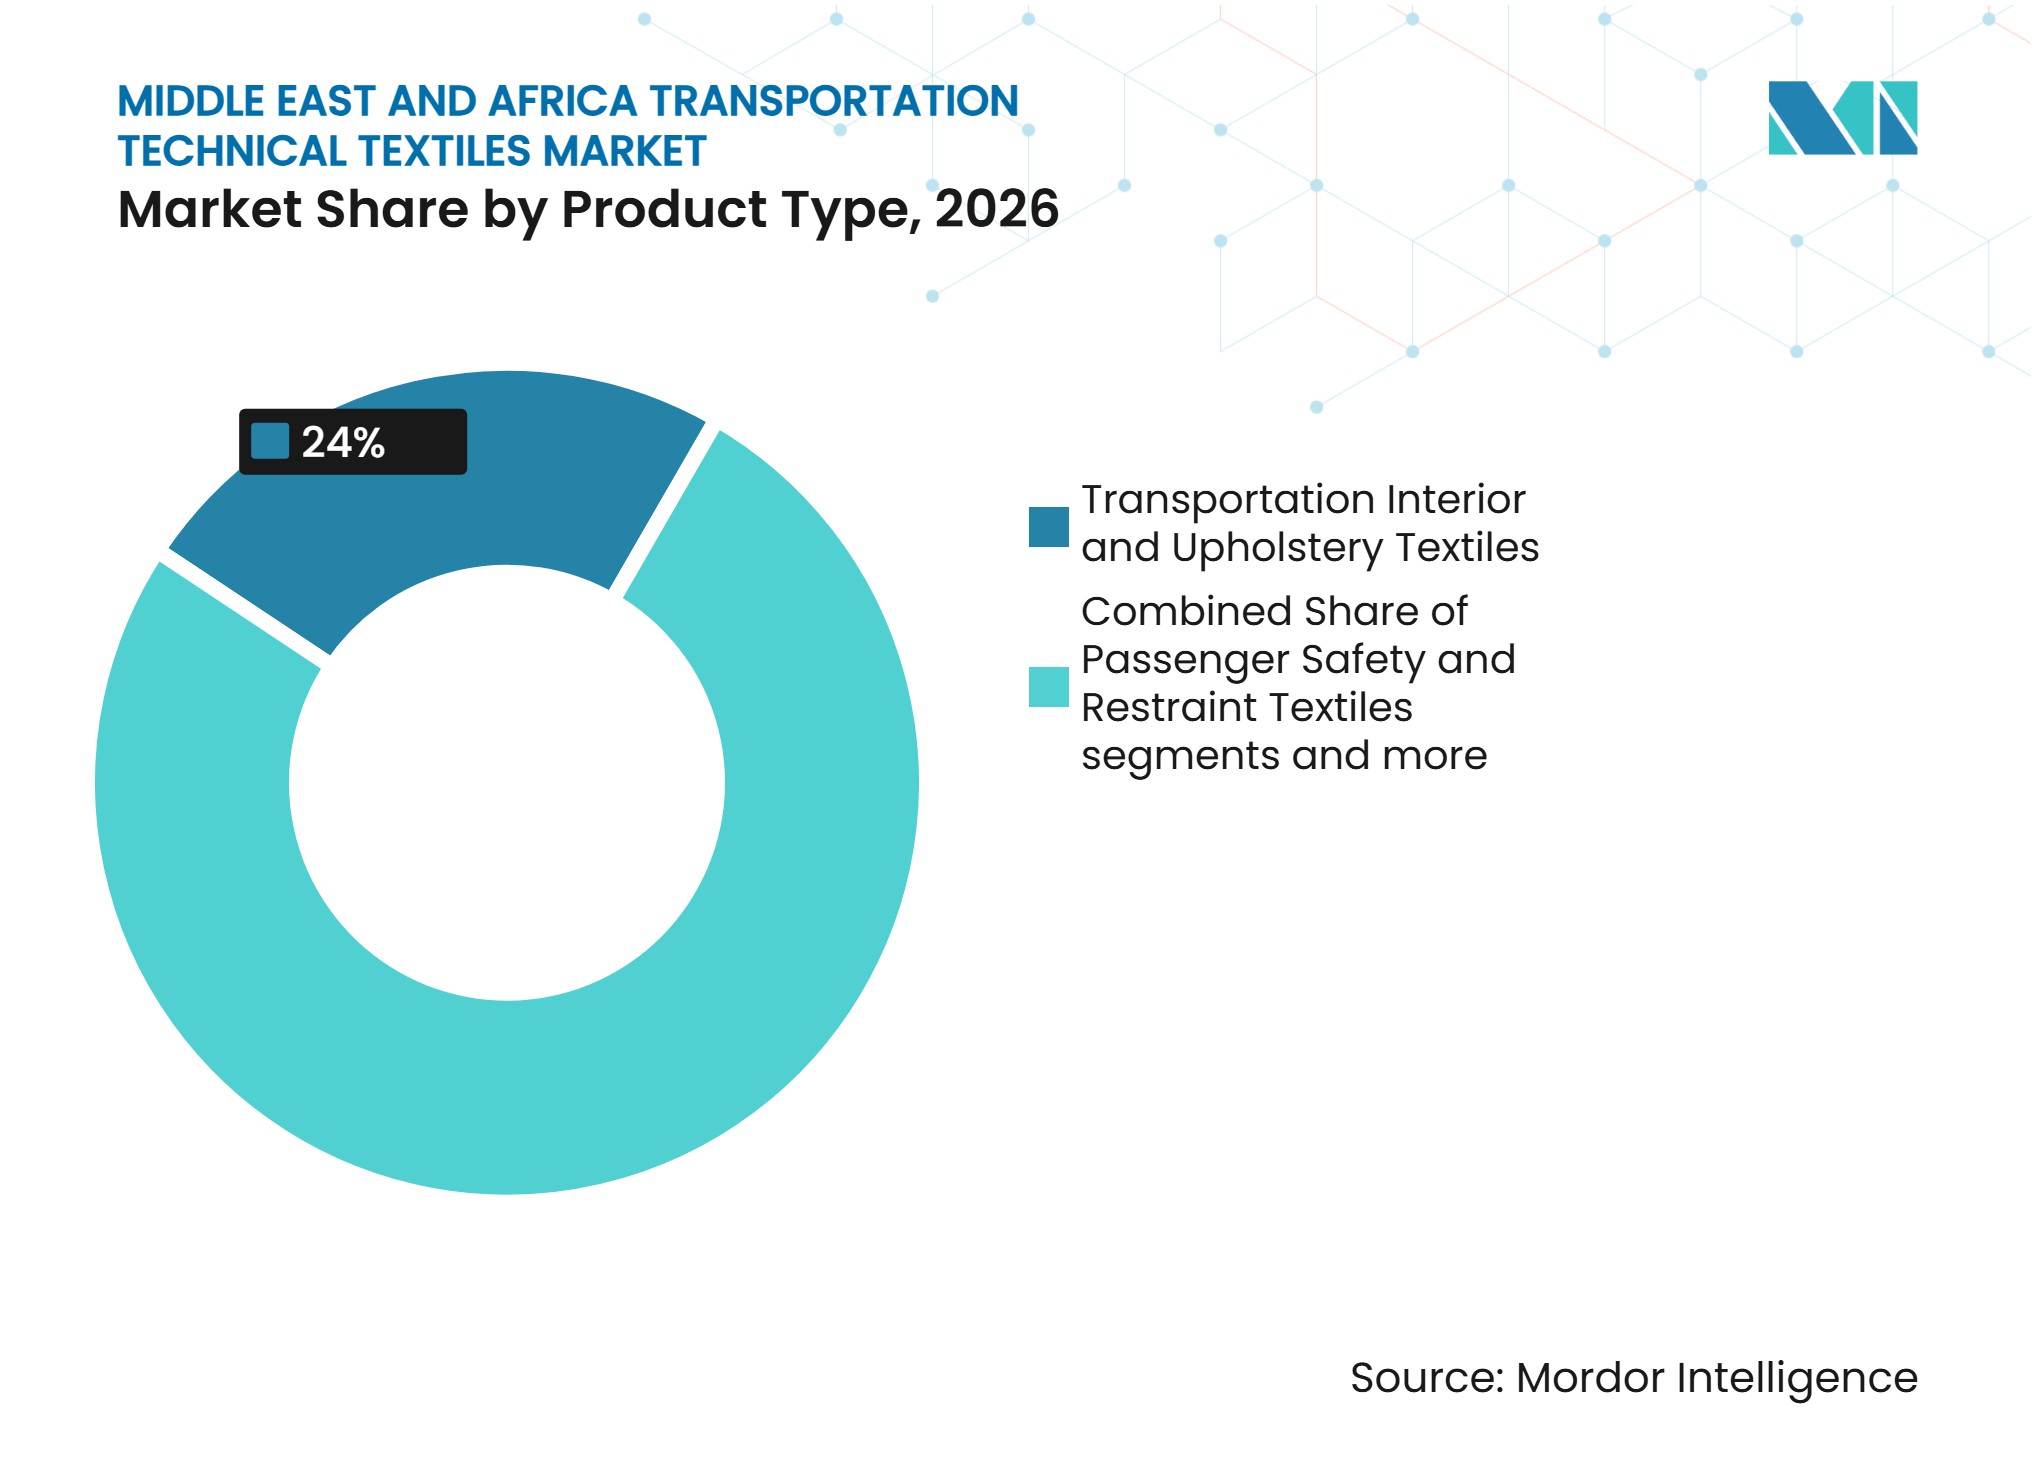
内装繊維がリードし、複合材が加速輸送内装・張地用繊維は2026年のセグメント合計の24%を占め、GCCの高い車両密度と増加する商業地下鉄利用者に支えられています。シートカバー、ヘッドライナー、カーペットの交換需要がこの確立されたポジションを支えています。構造・複合強化用繊維は2027年から2032年にかけて13.5%のCAGRで成長すると予測されています。Strata Syensqo Advanced Materialsは2025年11月までにアル・アイン施設で25,000ポンドの複合材ロールを生産し、その後2026年5月までに長期供給契約のもとボーイング777Xテスト部品製造用の複数の炭素繊維プリプレグロールの生産を達成しました。
乗客安全・拘束用繊維には、エアバッグファブリック、シートベルトウェビング、補助拘束クッションが含まれます。その需要は、電気自動車普及に促進された購入を含む新車登録台数と連動しています。電動キャビンは内燃エンジンがかつてマスクしていた走行騒音を露出させるため、音響・熱・保護断熱用繊維の重要性が高まっています。中東・アフリカ輸送用技術的繊維市場において、タイヤ・ゴム強化用繊維は地域の長距離トラック輸送フリートからの安定した需要を維持しています。一方、フィルタリング・外装・保護用繊維は、より小規模な車両および船舶用途に対応しています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
素材タイプ別:
ポリエステルがリードし、炭素繊維が加速ポリエステルは2026年のセグメント合計の39%を占め、ジオテキスタイル、張地用基布、自動車用カーペット、タイヤコードへの幅広い使用に支えられています。そのコスト効率、耐久性、加工のしやすさ、および確立された製造インフラにより、輸送・インフラ用途全般で好まれる素材となっています。炭素繊維は2027年から2032年にかけて14.5%のCAGRで成長すると予測されており、航空宇宙および先進自動車製造における軽量・高強度材料への需要増加が牽引しています。2025年の査読済み研究では、炭素繊維複合材がアルミニウムおよびチタン合金と比較して航空機構造重量を30%〜50%、燃料消費を20%〜25%削減できることが示され、次世代航空機構造への採用が強化されています。
ポリアミドは一体織りエアバッグファブリックにおいて引き続き重要であり、高い引張強度と均一な糸特性が制御された展開と乗客安全を支えています。ポリプロピレンは道路建設、地盤安定化、排水システムにおけるジオテキスタイル用途を支援しており、Fibertex Nonwovens南アフリカはEN規格のもと100年以上の耐久性が認定された紫外線安定化バージンポリプロピレンジオテキスタイルを生産しています。アラミド繊維は防火・保護衣料・防弾用途を支援し、ガラス繊維は構造複合材、車両部品、船舶用途に確立されています。ポリエチレンも、耐薬品性、軽量性、耐久性に支えられた特殊封じ込め・保護・高強度繊維用途に対応しています。
輸送モード別:
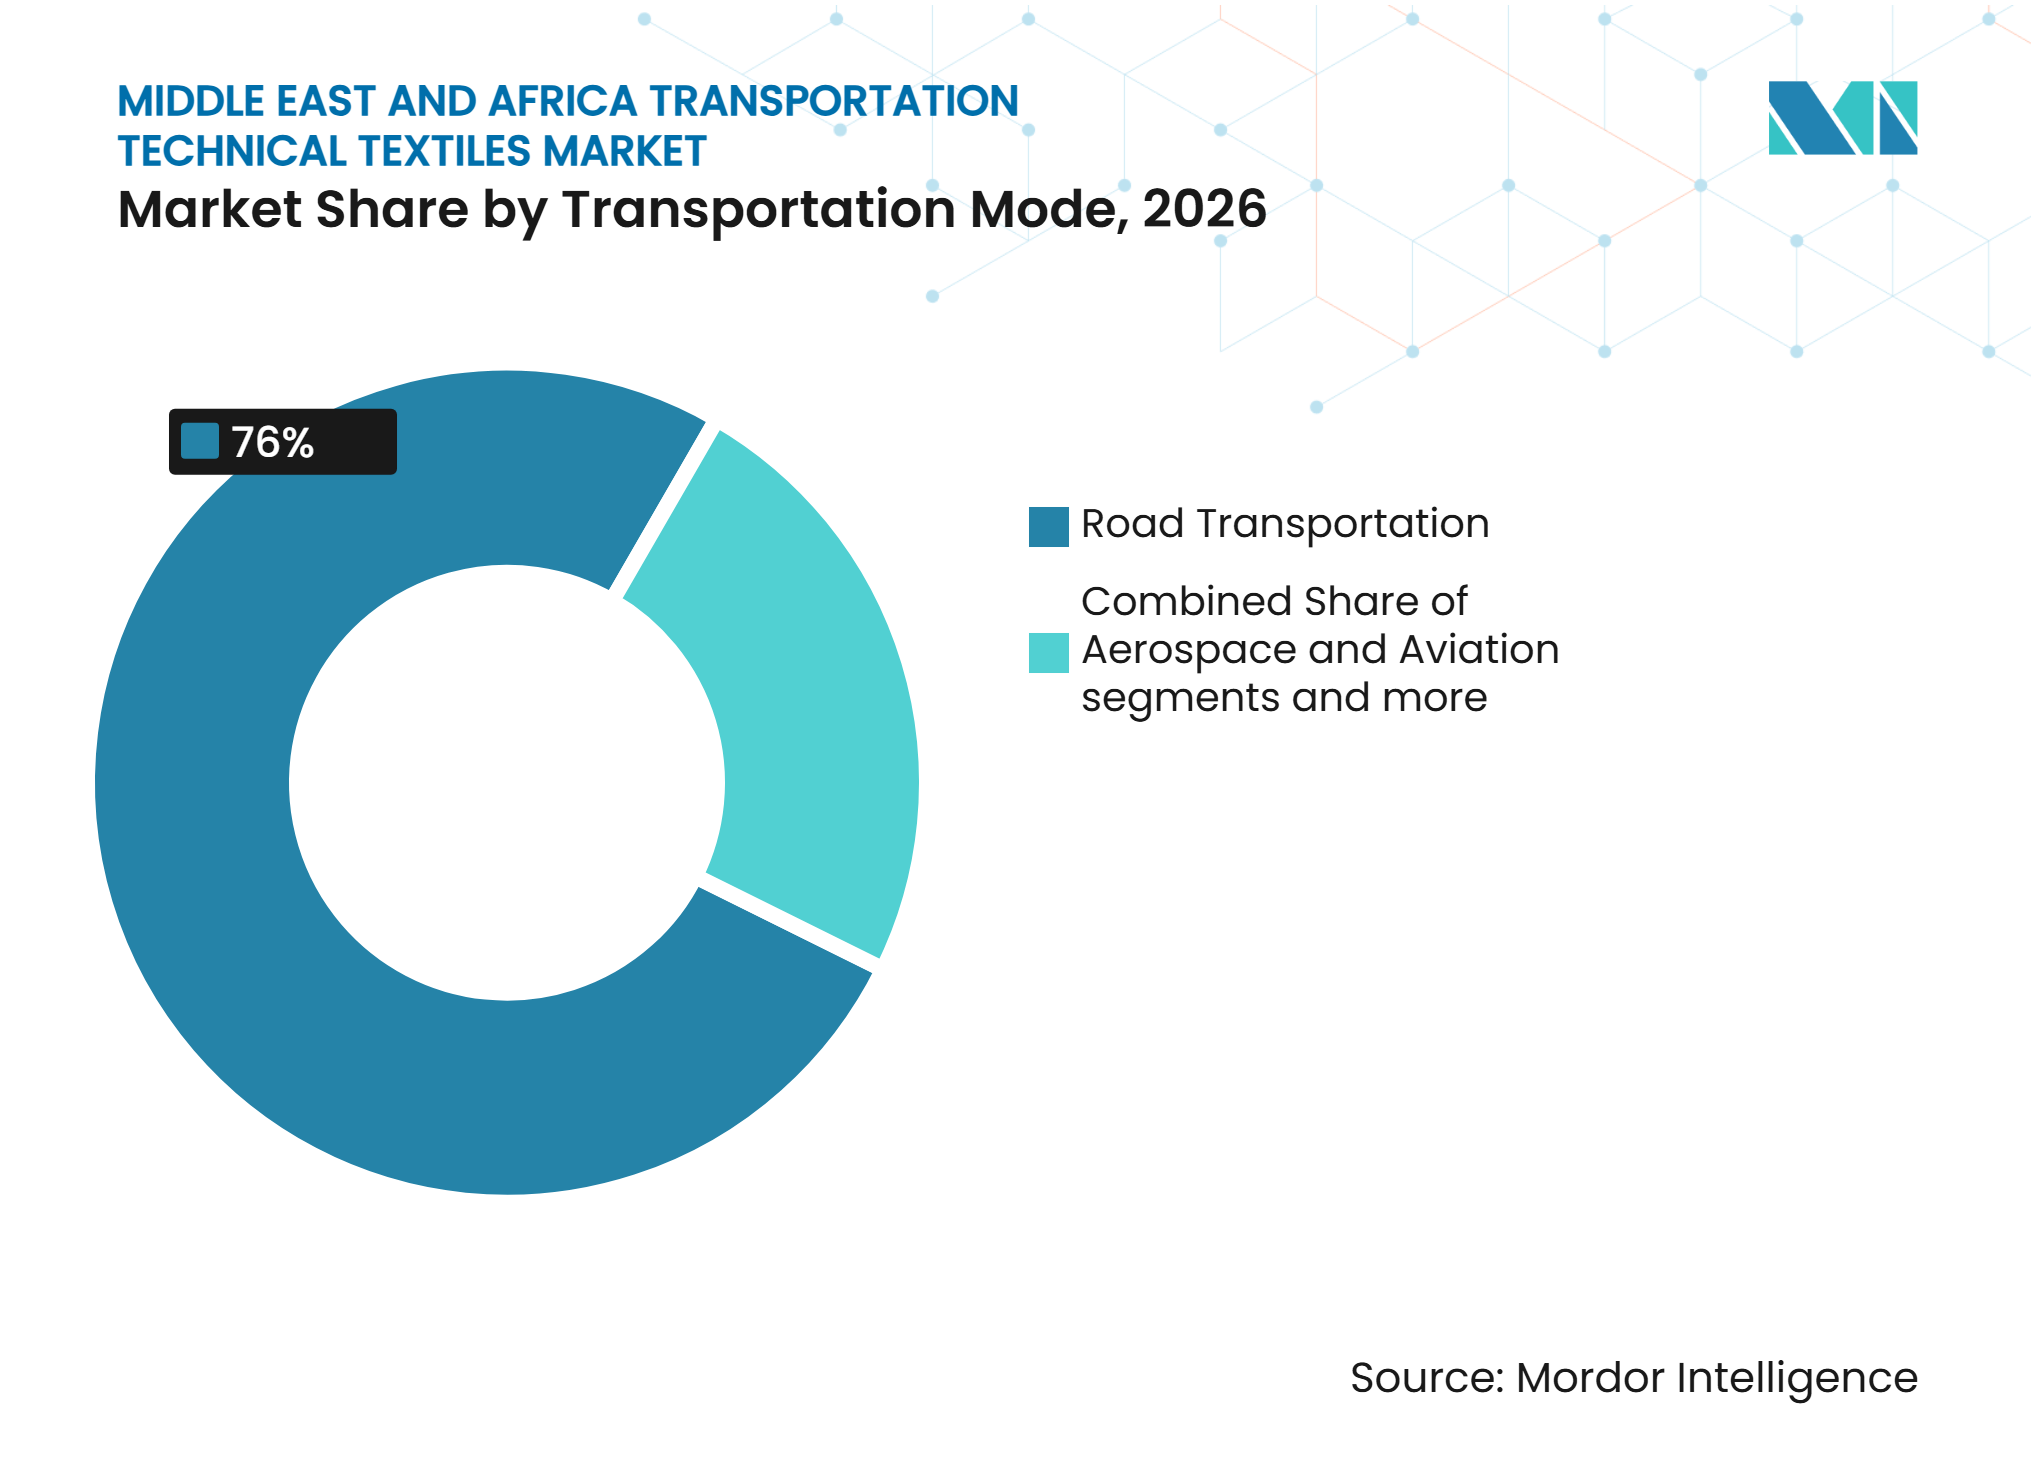
道路がリードし、航空宇宙がより速く拡大道路輸送は2026年の中東・アフリカ輸送用技術的繊維市場シェアの76%を占め、GCCの高い自動車化率、アフリカ全域の道路貨物依存、エジプトと南アフリカ以外での電化鉄道網の限定性に支えられています。政府が財政的インセンティブを導入し充電インフラに投資し、普及促進のための現地化イニシアチブを推進するなか、バッテリー電気乗用車は最も急成長している道路サブセグメントです。アラブ首長国連邦のRoad2.0署名者は、2030年までに6,000台の商用電気自動車を導入し、フリート電動化率30%を達成することを誓約しています。車両生産の増加と軽量・耐久・耐火材料への需要が、自動車内装、シート、エアバッグ、カーペット、ヘッドライナー、音響断熱材における技術的繊維用途を支援しています。
航空宇宙・航空は2027年から2032年にかけて13%のCAGRで成長すると予測されており、エミレーツ航空、フライドバイ、サウジアラビアの航空会社からの航空機発注が、複合材集約型航空機、軽量キャビン内装、先進断熱材への需要を高めています。フリート拡大、旅客数の増加、航空インフラおよびMRO施設への投資が、特殊繊維サプライヤーに機会を創出しています。一方、鉄道輸送はエジプト、サウジアラビア、南アフリカで勢いを増しており、車両調達、地下鉄拡張、高速鉄道プロジェクトが軽量・低煙・耐火内装材への需要を高めています。海上輸送は特殊セグメントとして残り、エンジンルーム、オフショア作業、フェリー内装に使用される耐塩水コーティングファブリック、保護カバー、フィルタリングメディア、難燃繊維への需要があります。

地域分析
サウジアラビア
サウジアラビアは2026年の中東・アフリカ輸送用技術的繊維市場シェアの19%を占めました。ビジョン2030のNEOM、キング・サルマン国際空港、SARリン酸塩鉄道複線化入札、キディヤへの投資は、ジオシンセティクス、低煙内装材、熱管理材料への需要を支援しています。SARのASASATプログラムは2030年までに鉄道材料の現地調達率70%を目標としています。SARとアルセナリは2025年1月にデザートドリームラグジュアリー列車のデザインを発表し、ヘジャズ建築を参考にした砂色の張地と繊維の装飾が施されています。サウジアラムコの2025年IKTVAフォーラムでは、ASMOとNovelも紹介され、現地物流と非金属製造能力が追加されました。Obeikan Technical Fabrics、FPC Industry、Mattex Groupは、この調達パイプラインに参加するために製品ポートフォリオとコンプライアンス能力を拡充しています。
ナイジェリア
ナイジェリアは2027年から2032年にかけて11.5%のCAGRで成長すると予測されています。ナイジェリアにおける中東・アフリカ輸送用技術的繊維市場規模は、延期されていた輸送支出を活発な工事に転換する高速道路・鉄道建設に支えられています。連邦行政評議会は2025年中に4.2兆ナイジェリア・ナイラ(28億9,000万 米ドル)超の輸送プロジェクトを承認しました。中国開発銀行は2025年1月にカノ〜カドゥナ鉄道プロジェクトに2億5,500万 米ドルを拠出し、ドイツ銀行主導のグループは2025年7月にラゴス〜カラバル沿岸高速道路に7億4,700万 米ドルを提供しました。レッキ深海港とダンゴテ石油精製所周辺の港湾・産業回廊も、大型トラック用タイヤコードとシート用ファブリックへの需要支援しています。現在の需要の大部分は南アフリカ、トルコ、アジアからの輸入で賄われており、現地生産またはコンバージョンを確立するサプライヤーに現地化の機会を残しています。
アラブ首長国連邦、トルコ、南アフリカ、エジプト、その他の中東・アフリカ
アラブ首長国連邦における中東・アフリカ輸送用技術的繊維市場は、技術的繊維流通の商業・物流拠点としての役割に支えられており、グリーンモビリティ戦略2030は2030年までに電気自動車販売10%、公共部門フリートの電動化30%を目標としています。ADNOCディストリビューションのE2GOジョイントベンチャーはアブダビに70,000か所の充電ポイントを計画しており、電気自動車内装材への需要を支援しています。トルコは依然として地域で最も発展した技術的繊維製造基盤を持ち、ブルサとイスタンブールのサプライヤーが自動車用ファブリック、コーティング保護ファブリック、不織布を中心に展開しています。General Nonwovensは2025年に技術的繊維生産ラインへの4,000万ユーロ(4,710万 米ドル)の投資を発表しました。南アフリカはKaytech Engineered FabricsやFibertex Nonwovensなどの企業を通じて道路・鉄道・自動車プロジェクトに供給しています。エジプトの230億 米ドルの高速鉄道プログラムとカイロ地下鉄拡張は、欧州投資銀行、欧州復興開発銀行、フランス開発庁、アジアインフラ投資銀行からの資金調達に支えられ、鉄道内装への要件を高めています。ケニア、エチオピア、アンゴラ、モロッコは、道路ジオシンセティクスが主要な繊維用途であるプロジェクト主導の需要センターとして残っています。
競争環境
市場集中度
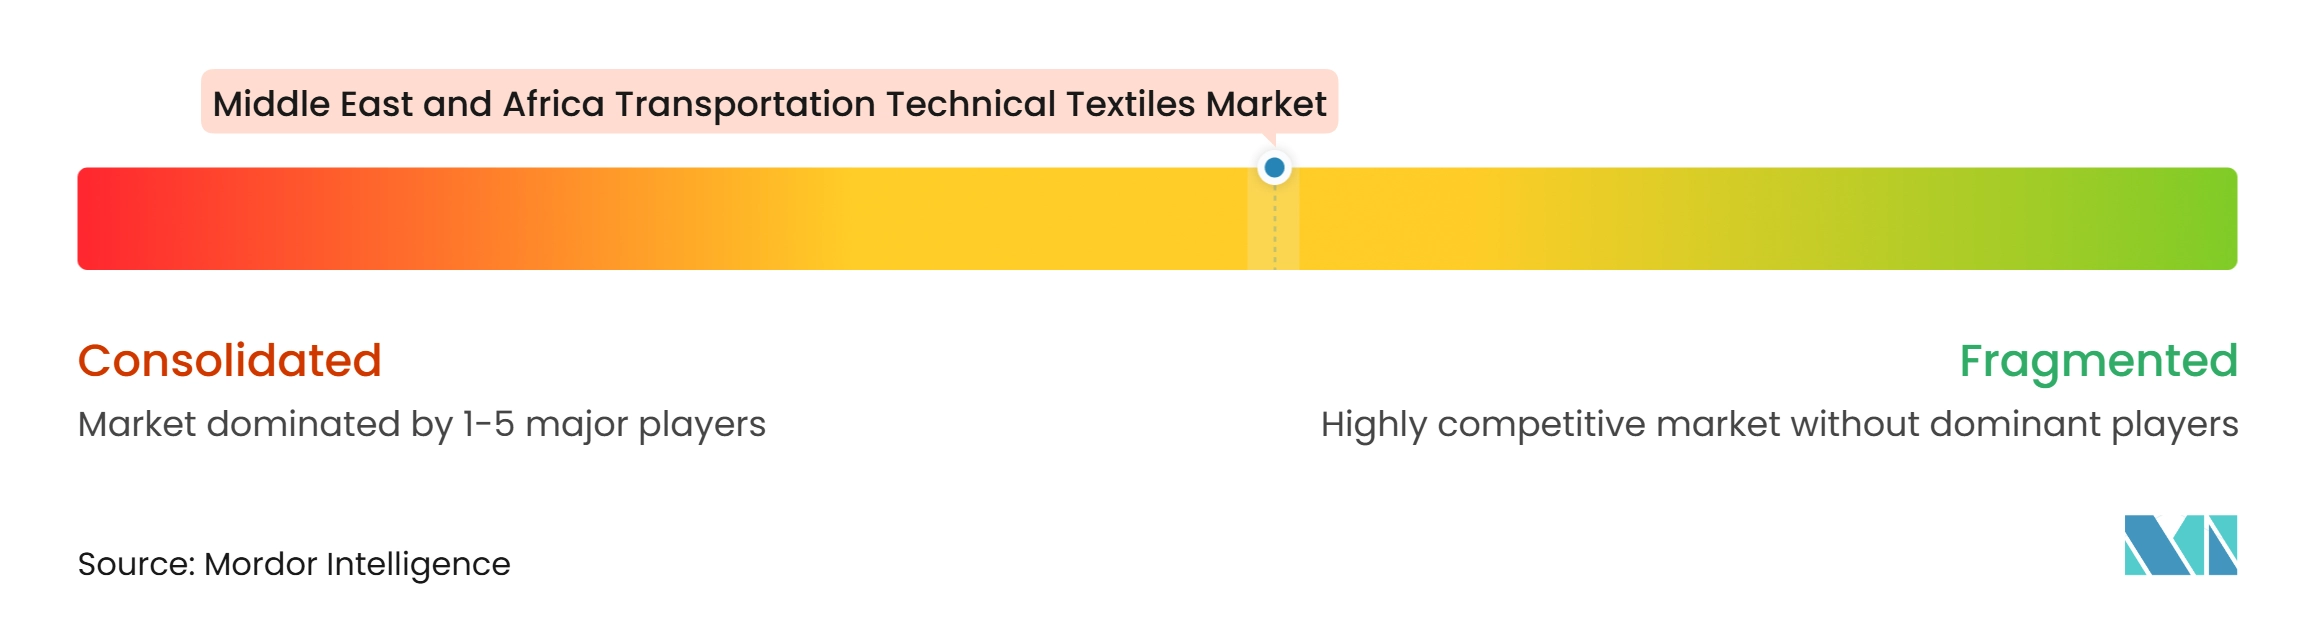
中東・アフリカ輸送用技術的繊維市場は中程度の市場集中度を示しています。地域の専門企業がジオシンセティクスおよび自動車用不織布において国別の需要に対応し、グローバルサプライヤーが先進アラミド・炭素繊維・エアバッグ材料を提供しています。Mattex Group、Kaytech Engineered Fabrics、Fibertex Nonwovensは現地化の実績、近接した納品、価格で競争しています。Obeikan Technical Fabricsは2026年7月に構造ファブリックおよびコーティング製品ポートフォリオに対してSASOからサウジ品質マーク認可を取得しました。このコンプライアンス認定は、規制されたサウジアラビアの調達に対応する能力を支援しています。DuPont、Toray、Freudenberg Performance Materialsは、地域能力がまだ限られている先進材料カテゴリーにおいてレバレッジを維持しています。
Freudenbergは2025年12月にToray Industriesが保有するJapan Vilene Companyの残り25%株式を1億ユーロ(1億1,760万 米ドル)で取得することに合意しました。この取引により、Freudenbergは15か所のグローバル生産拠点と自動車向け事業を持つ不織布メーカーの完全所有権を得ます。HUESKER Group、Officine Maccaferri、SolmaxはエンジニアリングコンサルタントおよびEPCコントラクターとの関係を通じてプレミアムジオシンセティクスで競争しています。Sioen IndustriesとThrace Nonwovensはコーティングファブリックおよび不織布ジオシンセティクス能力を提供しています。トルコを拠点とするŞafak Technical TextileとAUNDE Teknik Tekstilは、すでにマルチモーダル認証と輸出能力を持っているため、GCCの道路・鉄道顧客への供給を拡大できる可能性があります。中東・アフリカ輸送用技術的繊維市場は、現地生産者がコンプライアンス、短いリードタイム、アリケーションサポートを組み合わせることができる最もオープンな市場です。
電気自動車熱管理用繊維および純正部品メーカー認定済み鉄道内装は、現地製造が未発達な分野として残っています。地域の専門企業もグローバル企業も、現在これらの用途において中東・アフリカに特化した専用製造能力を維持していません。Strata Syensqo Advanced Materialsのジョイントベンチャーは2025年にボーイング777Xプログラム向けの炭素繊維プリプレグを生産し、地域として初めて一次構造航空宇宙複合材供給に参入しました。この能力は中東・アフリカ輸送用技術的繊維市場における下流の複合繊維仕様に影響を与える可能性があります。
中東・アフリカ輸送用技術的繊維産業リーダー
-
Mattex Group
-
ALYAF INDUSTRIAL COMPANY LTD.
-
Obeikan Technical Fabrics
-
FPC Industry
-
TexoFib
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ輸送用技術的繊維市場 このレポートでカバーされる企業
- Mattex Group
- ALYAF INDUSTRIAL COMPANY LTD.
- Obeikan Technical Fabrics
- FPC Industry
- TexoFib
- Exeed Geotextile
- Infrastructure Reinforcement Industrial Company
- Fibertex Nonwovens (Pty) Ltd
- Kaytech Engineered Fabrics
- Spunchem International
- PFNonwovens
- Freudenberg Performance Materials
- Ahlstrom
- Berry Global Group, Inc.
- DuPont de Nemours, Inc.
- Toray Industries, Inc.
- Mitsui Chemicals, Inc.
- Sioen Industries NV
- HUESKER Group
- Officine Maccaferri S.p.A.
- Solmax
- Thrace Nonwovens and Geosynthetics S.A.
- Groupe Richbond
最近の産業開発事情 中東・アフリカ輸送用技術的繊維市場
- 2026年9月:アルストムが次の15年間のゴートレイン特許権の戦略的産業パートナーとして選定されました。約8億ユーロ(9億4,100万 米ドル)のプログラムには、ハウテン州で現地製造される8両の新型列車、信号アップグレード、通信改善、既存フリートの改修が含まれます。
- 2026年7月:エンブラエルとムバダラがアラブ首長国連邦の航空宇宙製造エコシステムを強化するための戦略的枠組み協定に署名しました。協力範囲はMRO、人材育成、研究開発、複合材・積層造形・高温合金を含む次世代航空構造物に及びます。これにより、航空機構造・内装に使用される先進複合繊維、軽量強化ファブリック、高性能材料に機会が生まれます。
- 2025年11月:Strata Manufacturing(アブダビ)とベルギー企業SyensqoのジョイントベンチャーであるStrata Syensqo Advanced Material(SSAM)は、ドバイエアショー2025において、アル・アイン施設でMENA初の国内供給能力として25,000ポンドの航空宇宙グレード炭素繊維プリプレグロールを生産したことを確認し、2026年上半期からボーイング777Xプログラムを対象とした輸出量を目標としています。
- 2025年7月:ナイジェリアはラゴス〜カラバル沿岸高速道路の最初の47.47km区間に対してドイツ銀行主導の7億4,700万 米ドルのシンジケートローンを確保し、新たな盛土回廊沿いのジオテキスタイル強化ファブリックへの近期需要を触媒し、その後の高速道路資金調達ラウンドの雛形を設定しました。
中東・アフリカ輸送用技術的繊維市場レポートの範囲
中東・アフリカ輸送用技術的繊維市場レポートは、製品タイプ別(乗客安全・拘束用繊維、輸送内装・張地用繊維、その他)、素材タイプ別(ポリエステル(PET)、その他)、輸送モード別(道路輸送、航空宇宙・航空、その他)、地域別(サウジアラビア、その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 乗客安全・拘束用繊維 | 自動車用エアバッグファブリックおよび繊維クッション |
| シートベルトウェビング | |
| その他の輸送安全・拘束用繊維 | |
| 輸送内装・張地用繊維 | シート張地およびシート用ファブリック |
| 自動車・輸送用カーペット | |
| その他の輸送内装繊維(ヘッドライナー、ウィンドウシェーディングなど) | |
| タイヤ・ゴム強化用繊維 | |
| 音響・熱・保護断熱用繊維 | |
| 輸送フィルタリングおよびエア管理繊維 | |
| 構造・複合強化用繊維(炭素繊維、ガラス繊維強化ファブリックなど) | |
| 輸送外装・保護繊維 | |
| その他の輸送用技術的繊維 |
| ポリエステル(PET) |
| ポリアミド(ナイロン) |
| ポリプロピレン(PP) |
| ポリエチレン(PE) |
| ガラス繊維 |
| 炭素繊維 |
| アラミドおよびその他の高性能合成繊維 |
| 天然・再生繊維 |
| その他の特殊繊維・材料 |
| 道路輸送 | 乗用車 | 内燃エンジン・ハイブリッド乗用車 |
| バッテリー電気乗用車 | ||
| 商用車 | ||
| 二輪車・三輪車・その他の道路車両 | ||
| 航空宇宙・航空 | 民間・ビジネス航空機 | |
| 軍用航空機・ヘリコプター | ||
| 宇宙船・その他の航空宇宙プラットフォーム | ||
| 鉄道輸送 | ||
| 海上輸送 | 商業・貨物船 | |
| 旅客・クルーズ船、レクリエーション・その他の船舶 | ||
| その他の特殊輸送プラットフォーム |
| サウジアラビア |
| アラブ首長国連邦 |
| トルコ |
| 南アフリカ |
| エジプト |
| ナイジェリア |
| その他の中東・アフリカ |
| 製品タイプ別 | 乗客安全・拘束用繊維 | 自動車用エアバッグファブリックおよび繊維クッション | |
| シートベルトウェビング | |||
| その他の輸送安全・拘束用繊維 | |||
| 輸送内装・張地用繊維 | シート張地およびシート用ファブリック | ||
| 自動車・輸送用カーペット | |||
| その他の輸送内装繊維(ヘッドライナー、ウィンドウシェーディングなど) | |||
| タイヤ・ゴム強化用繊維 | |||
| 音響・熱・保護断熱用繊維 | |||
| 輸送フィルタリングおよびエア管理繊維 | |||
| 構造・複合強化用繊維(炭素繊維、ガラス繊維強化ファブリックなど) | |||
| 輸送外装・保護繊維 | |||
| その他の輸送用技術的繊維 | |||
| 素材タイプ別 | ポリエステル(PET) | ||
| ポリアミド(ナイロン) | |||
| ポリプロピレン(PP) | |||
| ポリエチレン(PE) | |||
| ガラス繊維 | |||
| 炭素繊維 | |||
| アラミドおよびその他の高性能合成繊維 | |||
| 天然・再生繊維 | |||
| その他の特殊繊維・材料 | |||
| 輸送モード別 | 道路輸送 | 乗用車 | 内燃エンジン・ハイブリッド乗用車 |
| バッテリー電気乗用車 | |||
| 商用車 | |||
| 二輪車・三輪車・その他の道路車両 | |||
| 航空宇宙・航空 | 民間・ビジネス航空機 | ||
| 軍用航空機・ヘリコプター | |||
| 宇宙船・その他の航空宇宙プラットフォーム | |||
| 鉄道輸送 | |||
| 海上輸送 | 商業・貨物船 | ||
| 旅客・クルーズ船、レクリエーション・その他の船舶 | |||
| その他の特殊輸送プラットフォーム | |||
| 地域別 | サウジアラビア | ||
| アラブ首長国連邦 | |||
| トルコ | |||
| 南アフリカ | |||
| エジプト | |||
| ナイジェリア | |||
| その他の中東・アフリカ | |||
レポートで回答される主要な質問
中東・アフリカの輸送用技術的繊維の2032年予測値はいくらですか?
このセクターは2032年までに15億3,000万 米ドルに達し、2027年から2032年にかけて9.54%のCAGRで拡大すると予測されています。
地域において技術的繊維への需要が最も大きい輸送モードはどれですか?
道路輸送が2026年に76%のシェアでリードし、GCCの車両所有率とアフリカの道路貨物依存に支えられています。
輸送用技術的繊維において最も速く成長すると予想される素材はどれですか?
炭素繊維は航空宇宙複合材用途に支えられ、2032年までに14.5%のCAGRで成長すると予測されています。
ジオテキスタイルが地域の輸送プロジェクトにとって重要な理由は何ですか?
セパレーター、強化材、排水、盛土、路床に使用され、道路・鉄道建設における早期投入材となっています。
2032年までに最も速い成長を記録すると予想される国はどこですか?
ナイジェリアは新たな高速道路・鉄道投資に支えられ、11.5%のCAGRで拡大すると予測されています。
地域全体で現地の技術的繊維生産を制限しているものは何ですか?
先進繊維・特殊機械・仕上げ化学品の輸入依存と長期にわたる認定要件が現地供給を制限しています。