
Tamanho e Participação do Mercado de Depósitos Tokenizados do Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 6.30 Bilhões de dólares |
| Tamanho do Mercado (2027) | 9.5 Bilhões de dólares |
| Tamanho do Mercado (2032) | 48.90 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 38.80 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Depósitos Tokenizados do Oriente Médio e África pela Mordor Intelligence
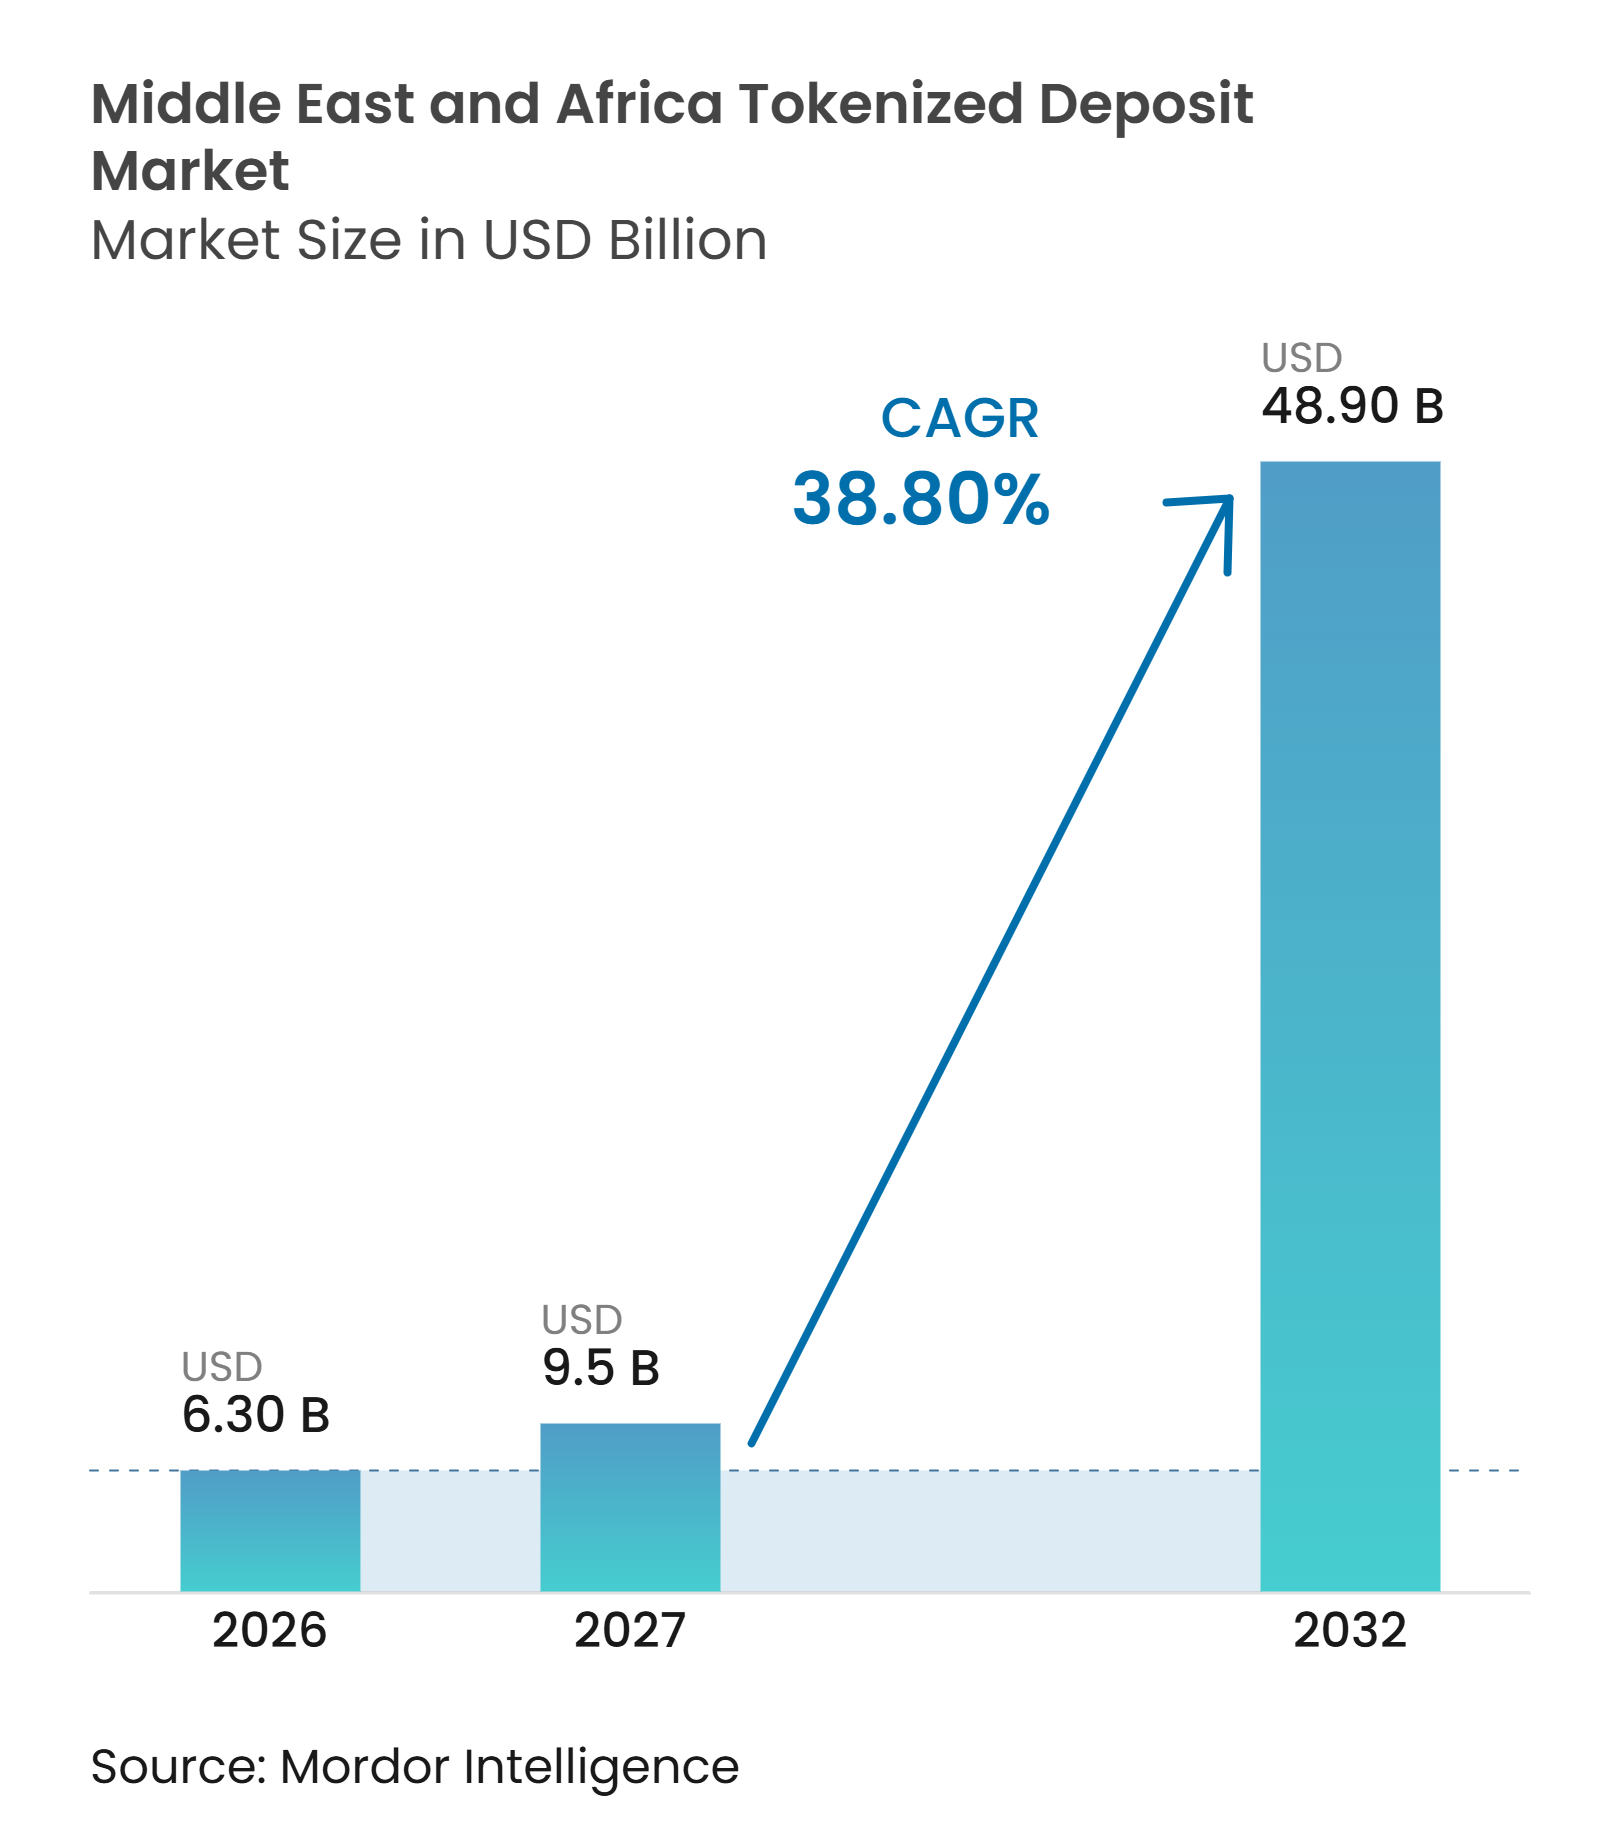
O tamanho do Mercado de Depósitos Tokenizados do Oriente Médio e África tem projeção de expansão de 6,30 bilhões de USD em 2026 e 9,5 bilhões de USD em 2027 para 48,90 bilhões de USD até 2032, registrando um CAGR de 38,80% entre 2027 e 2032.
O mercado de depósitos tokenizados do Oriente Médio e África está avançando além de testes limitados, à medida que bancos regulamentados registram passivos de depósitos em infraestrutura de livro-razão programável, mantendo-os em seus balanços patrimoniais. Essa abordagem permite que os bancos utilizem arranjos estabelecidos de capital, conformidade e liquidação, ao mesmo tempo em que aprimoram a movimentação de recursos entre instituições e contas corporativas. A Swift ativou seu livro-razão compartilhado baseado em blockchain com 17 bancos de 6 continentes em julho de 2026, incluindo First Abu Dhabi Bank, Mashreq e FirstRand Bank. A rede oferece aos bancos participantes uma camada de coordenação comum para pagamentos de depósitos tokenizados e apoia o movimento da região em direção a serviços conectados e disponíveis a qualquer momento. A oportunidade é mais forte onde operações de tesouraria corporativa, comércio transfronteiriço e corredores de pagamento exigem liquidação mais frequente sem substituir os depósitos bancários convencionais.
Principais Conclusões do Relatório
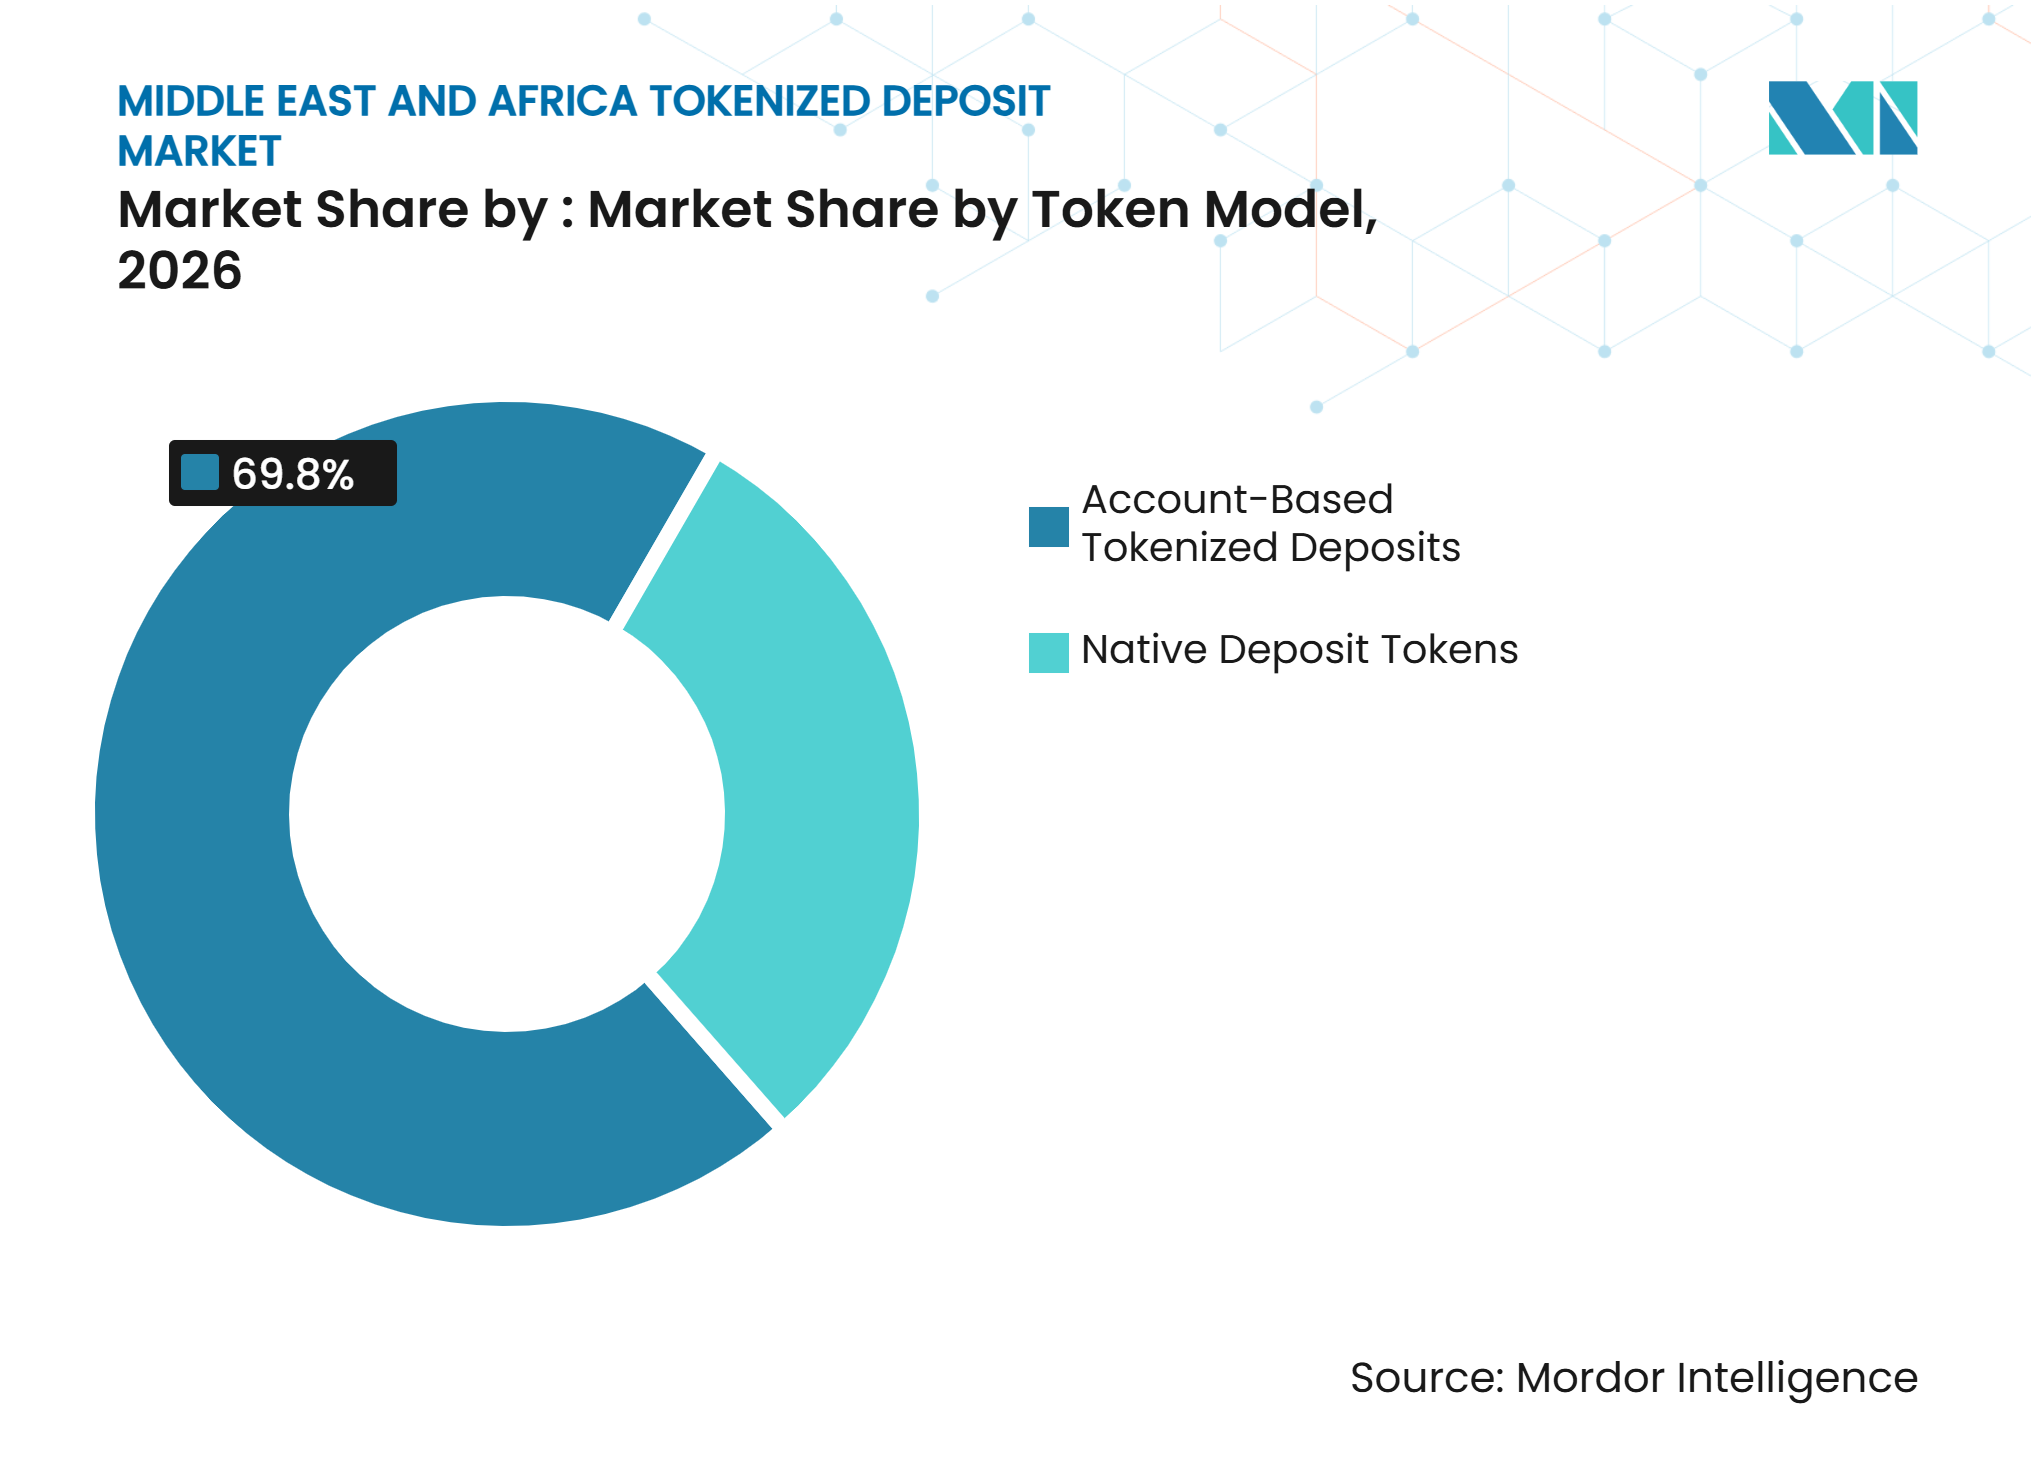
- Por modelo de token, os depósitos tokenizados baseados em conta capturaram 69,8% da participação do mercado de depósitos tokenizados do Oriente Médio e África em 2026, enquanto os tokens de depósito nativos têm projeção de crescimento a um CAGR de 48,2% até 2032.
- Por modelo de rede, as redes de banco único (intra-banco) capturaram 50,3% da participação do mercado de depósitos tokenizados do Oriente Médio e África em 2026, enquanto as redes compartilhadas interbancárias multibanco têm projeção de crescimento a um CAGR de 51,8% até 2032.
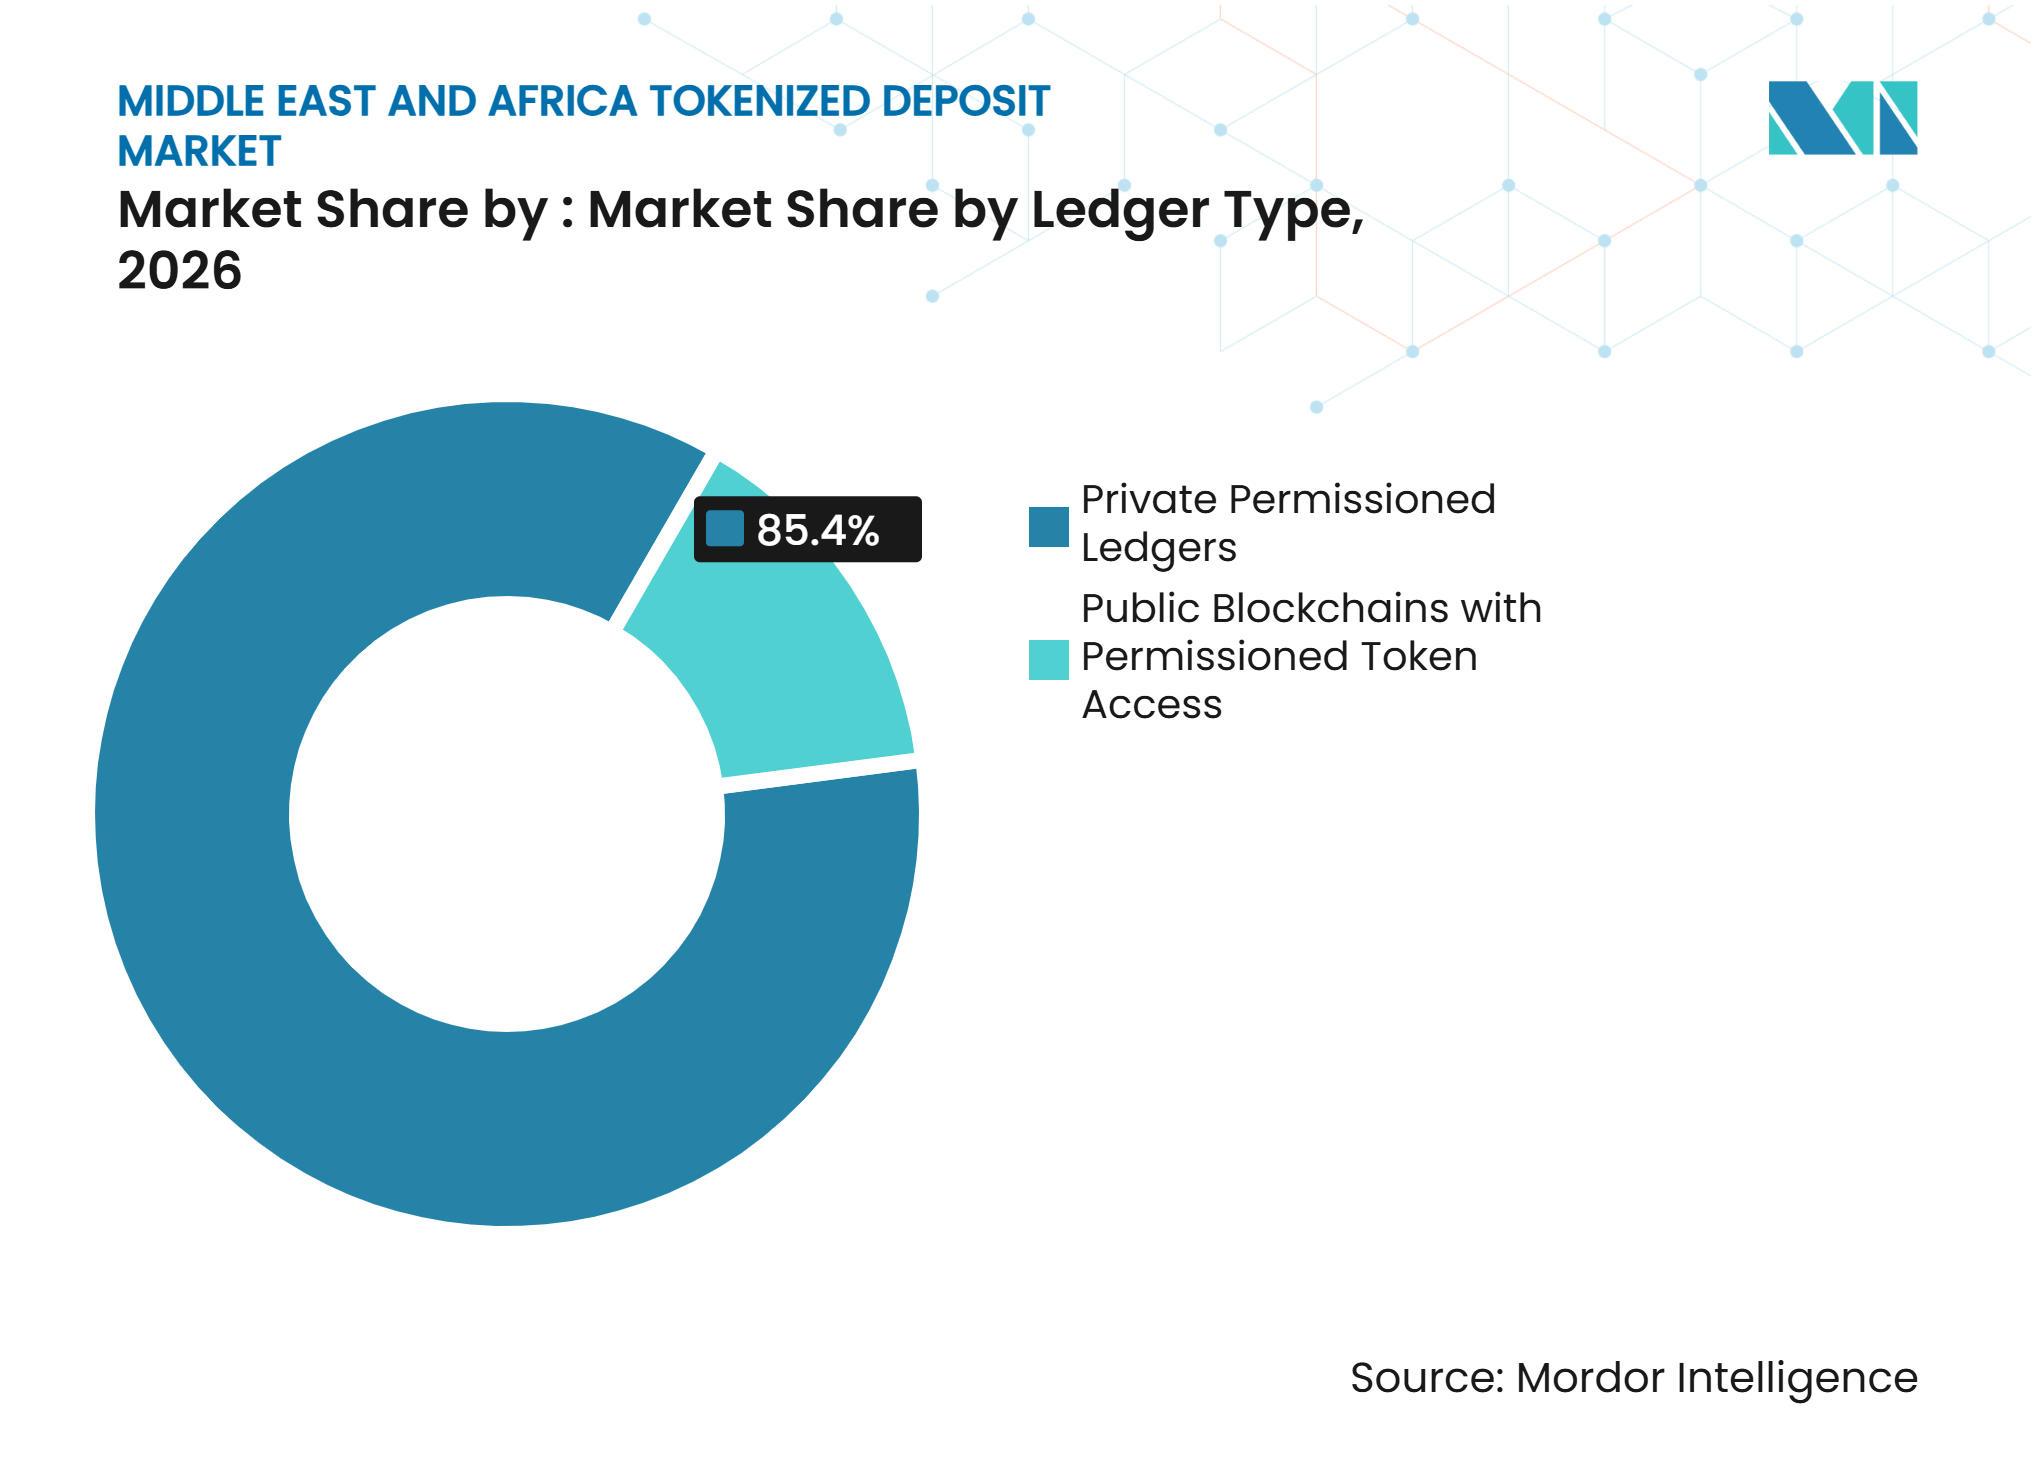
- Por tipo de livro-razão, os livros-razão privados com permissão capturaram 85,4% da participação do mercado de depósitos tokenizados do Oriente Médio e África em 2026, enquanto os blockchains públicos com acesso a tokens com permissão têm projeção de crescimento a um CAGR de 48,3% até 2032.
- Por caso de uso, a gestão de tesouraria e liquidez intragrupo capturou 31,7% da participação do mercado de depósitos tokenizados do Oriente Médio e África em 2026, enquanto a liquidação FX e de pagamento contra pagamento tem projeção de crescimento a um CAGR de 50,8% até 2032.
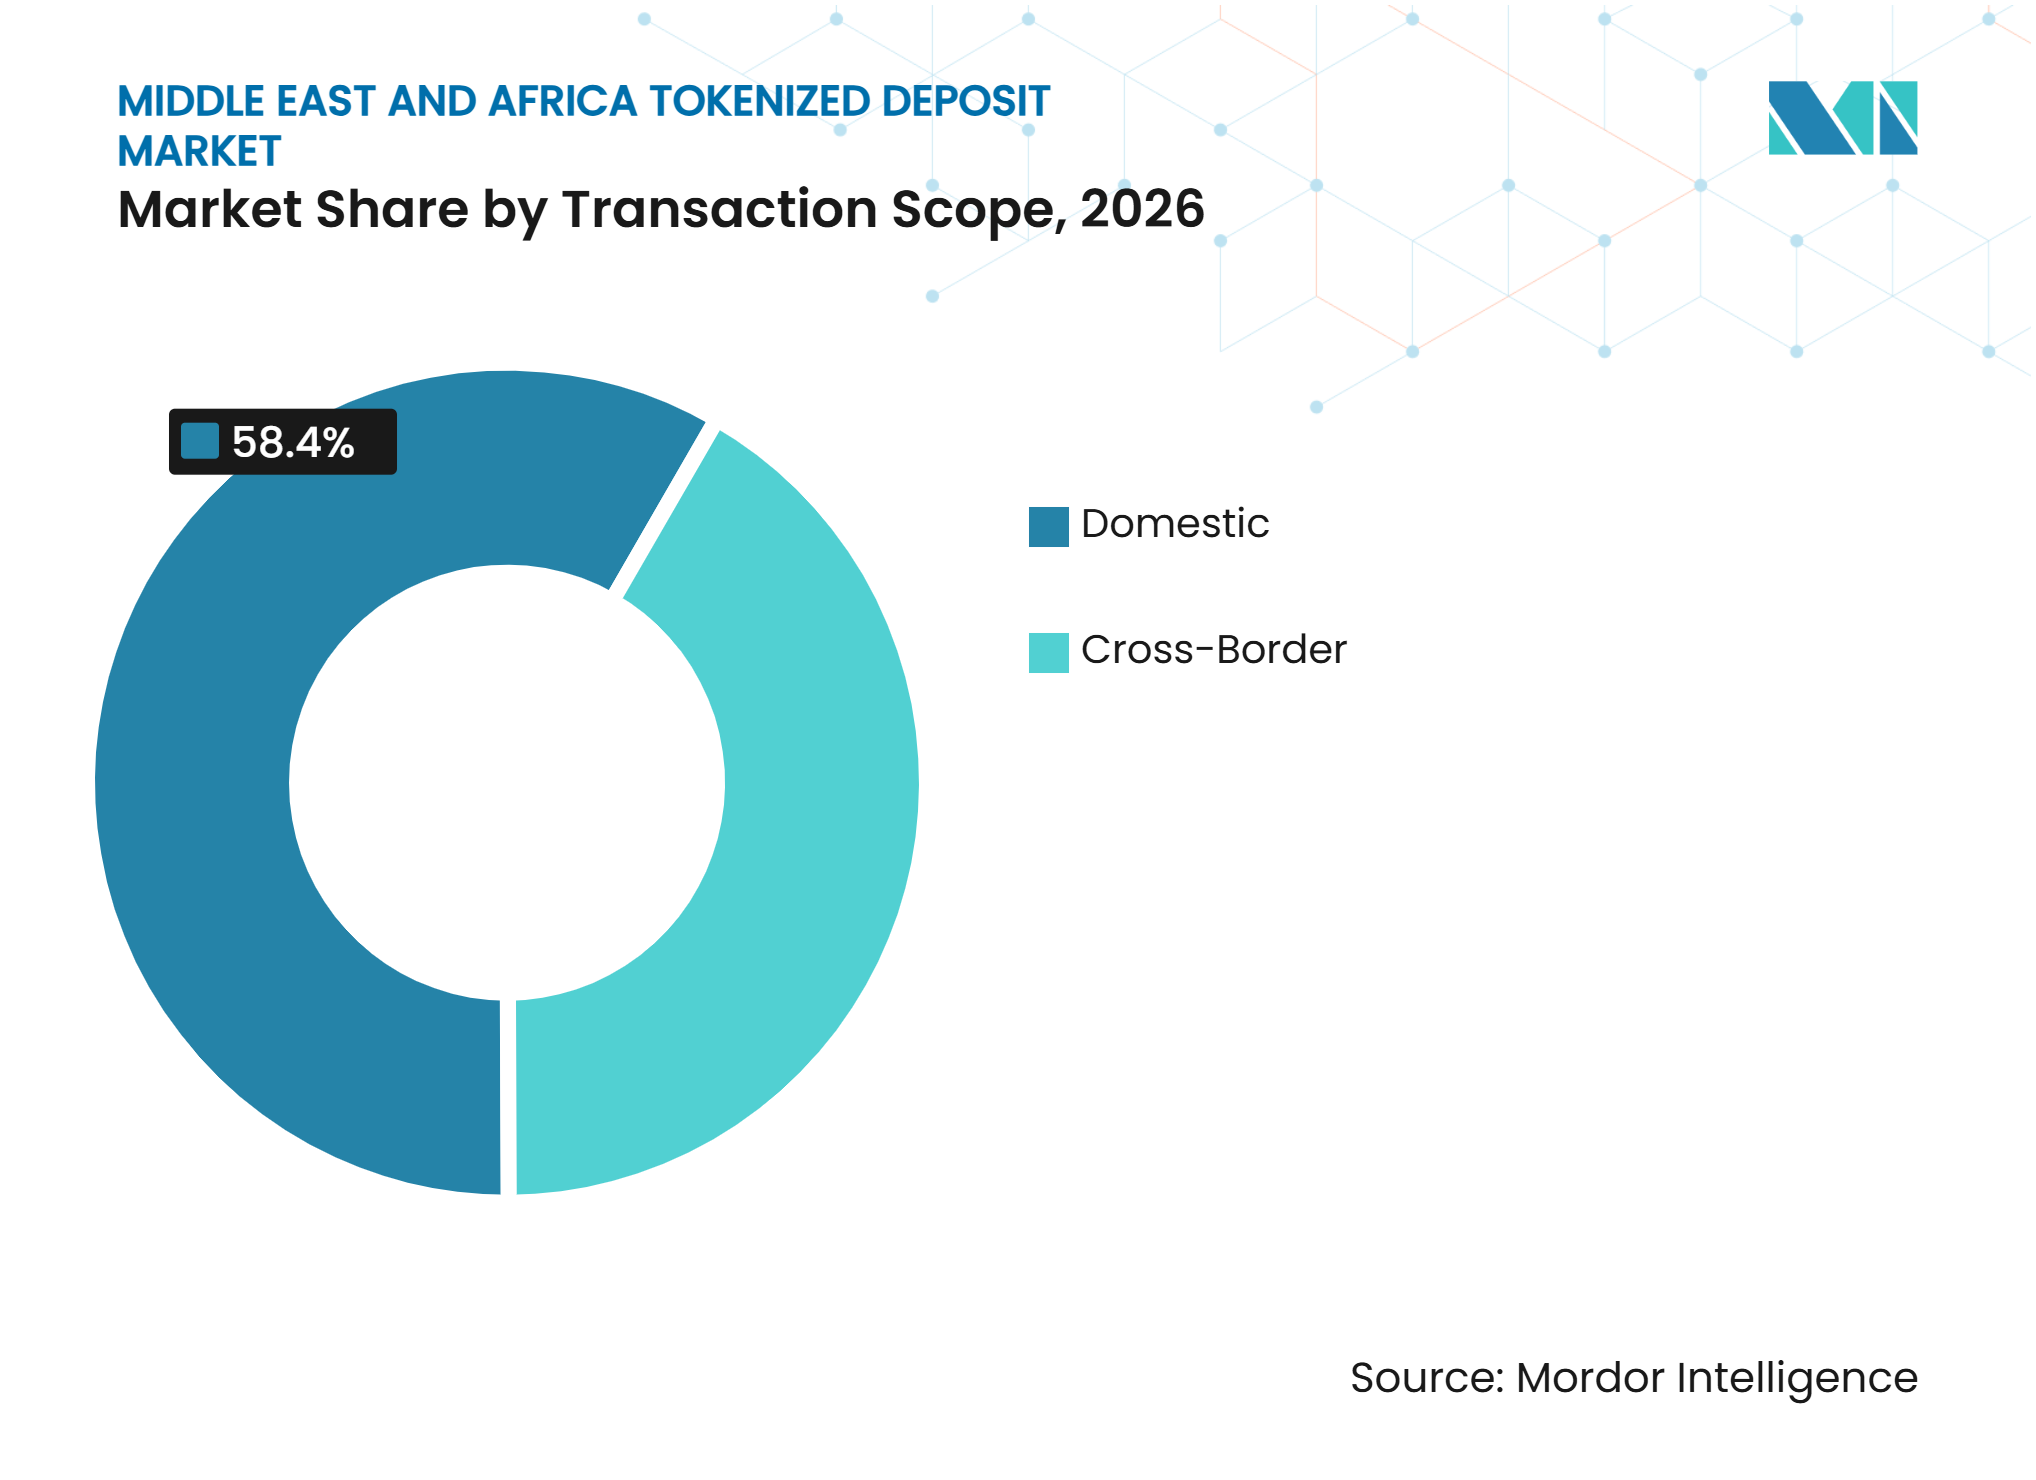
- Por escopo de transação, as transações domésticas capturaram 58,4% da participação do mercado de depósitos tokenizados do Oriente Médio e África em 2026, enquanto as transações transfronteiriças têm projeção de crescimento a um CAGR de 48,6% até 2032.
- Por usuário final, bancos e outras instituições captadoras de depósitos capturaram 57,6% da participação do mercado de depósitos tokenizados do Oriente Médio e África em 2026, enquanto empresas de pagamentos, fintech e ativos digitais têm projeção de crescimento a um CAGR de 50,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ineficiências nos Pagamentos Transfronteiriços e Demanda por Liquidação Bancária 24/7 | +9.2% | Global, concentrado nos Emirados Árabes Unidos, Arábia Saudita e corredores intra-africanos | Curto prazo (≤ 2 anos) |
| Adoção por Bancos do GCC e Marcos Regulatórios Habilitadores | +7.8% | Emirados Árabes Unidos como núcleo, com expansão para o Bahrein e o Catar | Curto prazo (≤ 2 anos) |
| Demanda Corporativa de Tesouraria por Liquidez Programável e Gestão de Caixa | +6.4% | Multinacionais com centros de tesouraria nos Emirados Árabes Unidos e na África do Sul | Médio prazo (2-4 anos) |
| Custos de Pagamento e Fricções de Liquidação em Corredores Africanos | +5.1% | África Subsaariana e corredores intra-africanos | Médio prazo (2-4 anos) |
| Integração com a Infraestrutura Bancária Existente | +4.2% | Oriente Médio e Norte da África como núcleo, com ganhos iniciais na África do Sul | Médio prazo (2-4 anos) |
| Interoperabilidade entre Redes Emitidas por Bancos | +3.8% | Global, ancorado pelos participantes do Swift Ledger na região | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Ineficiências nos Pagamentos Transfronteiriços e Demanda por Liquidação Bancária 24/7
O sistema bancário correspondente tradicional depende de compensação sequencial, prazos bilaterais de encerramento e processos de liquidação que podem se estender por vários dias. Essas condições deixam a liquidez corporativa em contas nostro quando as empresas precisam gerenciar saldos em diferentes fusos horários. O livro-razão compartilhado da Swift foi projetado para coordenar transferências de depósitos tokenizados emitidos por bancos fora do horário bancário padrão, enquanto a liquidação final continua por meio dos arranjos correspondentes existentes[1]. O First Abu Dhabi Bank concluiu transações ao vivo de depósitos tokenizados em USD com a Citigroup por meio do Swift Ledger MVP em 2 de setembro de 2026. A Swift relata que 75% dos pagamentos em sua infraestrutura existente já chegam aos bancos beneficiários em até 10 minutos, o que situa o valor comercial do novo modelo na programabilidade e disponibilidade, e não na velocidade bruta de transferência. O mercado de depósitos tokenizados do Oriente Médio e África pode, portanto, abordar restrições de tempo operacional sem exigir que os bancos abandonem os trilhos de pagamento estabelecidos.
Adoção de Depósitos Tokenizados pelos Bancos do GCC e Marcos Regulatórios Habilitadores
O Conselho de Cooperação do Golfo tornou-se um centro regional líder para o mercado de depósitos tokenizados do Oriente Médio e África por combinar bancos ativos com uma base concentrada de operações de tesouraria multinacional. O HSBC lançou seu Serviço de Depósito Tokenizado nos Emirados Árabes Unidos em 22 de junho de 2026, suportando transferências em AED, USD, EUR, GBP, HKD e SGD em regime 24/7[2]. A Citigroup expandiu o Citi Token Services para os Emirados Árabes Unidos em 28 de setembro de 2026, com capacidades em USD e EUR, tornando o país sua 7ª localização operacional para o serviço. Diversas ativações institucionais importantes em um curto período aumentam o valor das redes comuns de liquidação e orquestração, pois cada banco conectado adiciona potenciais contrapartes. O banco central da Arábia Saudita descreveu trabalhos de prova de conceito envolvendo dinheiro bancário comercial baseado em conta e baseado em token em novembro de 2025, embora um marco de produção permanente não tenha sido publicado. O Bahrein e o Catar estão posicionados para ampliar a conectividade regional à medida que seus bancos participam de iniciativas de liquidação em múltiplas moedas.
Demanda Corporativa de Tesouraria por Liquidez Programável e Gestão de Caixa
Empresas multinacionais que operam no Oriente Médio e África enfrentam restrições na movimentação de caixa durante fins de semana, feriados e períodos de encerramento bancário. Condições programáveis podem automatizar transferências intragrupo quando os saldos das contas atingem níveis predeterminados, reduzindo o processamento manual. A Ant International tornou-se o primeiro cliente do Oriente Médio do HSBC para o Serviço de Depósito Tokenizado em outubro de 2026, concluindo transferências em AED em tempo real dentro dos Emirados Árabes Unidos e transferências transfronteiriças em USD para Hong Kong e Singapura. O FirstRand Bank adotou o Kinexys Digital Payments do J.P. Morgan em março de 2026 para gestão programável de tesouraria USD intragrupo, representando o primeiro desdobramento desse tipo na África Subsaariana[3]. O serviço utiliza condições predefinidas para movimentar recursos entre entidades jurídicas a qualquer hora. Esses exemplos mostram como o mercado de depósitos tokenizados do Oriente Médio e África está vinculado a casos de uso de tesouraria mensuráveis antes que uma atividade de pagamento mais ampla a terceiros se desenvolva.
Custos de Pagamentos Transfronteiriços e Fricções de Liquidação em Corredores Africanos
Os corredores de pagamento africanos apresentam um forte argumento comercial para o mercado de depósitos tokenizados do Oriente Médio e África, pois os custos de transação permanecem elevados para transferências regionais. Os resultados de pesquisa do Banco Mundial relatados pela Afronomics mostram que o custo médio de envio de 200 USD pelos corredores africanos foi de 9,04% no primeiro trimestre de 2025, em comparação com a meta de 3% dos Objetivos de Desenvolvimento Sustentável[4]. A mesma fonte relata que os corredores intra-africanos apresentaram média de 19,27%, superior às remessas enviadas de fora do continente. O Fundo Monetário Internacional constatou custos médios de remessa de 12,7% no corredor da África do Sul para o Zimbábue no primeiro trimestre de 2024, com o manuseio de dinheiro em espécie representando mais de 50% da estrutura de custos. Os depósitos tokenizados podem reduzir a necessidade de saldos nostro pré-financiados e apoiar a liquidação de pagamento contra pagamento, o que ajuda a mitigar o risco de liquidação cambial. A plataforma Buna conecta mais de 100 instituições financeiras em 22 estados membros e fornece uma camada de pagamento regional que pode suportar futuras aplicações de liquidação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Marcos Regulatórios e Jurídicos Divergentes | -2.2% | Amplo, mais agudo nos corredores do Conselho de Cooperação do Golfo para a África | Curto prazo (≤ 2 anos) |
| Restrições Técnicas e de Interoperabilidade de Liquidação | -1.9% | Global, mais agudo para plataformas que conectam os Emirados Árabes Unidos, a África e a Ásia | Médio prazo (2-4 anos) |
| Riscos de Cibersegurança, Contratos Inteligentes e Resiliência Operacional | -1.6% | Global, concentrado onde camadas de acesso a blockchain público são utilizadas | Curto prazo (≤ 2 anos) |
| Custos de Implementação e Riscos de Liquidez 24/7 | -1.4% | Nacional, com desafios iniciais nas implantações de Nairóbi, Lagos e Joanesburgo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Marcos Regulatórios e Jurídicos Divergentes nas Jurisdições do Oriente Médio e África
As diferenças regulatórias constituem uma barreira material, pois os serviços de depósitos tokenizados transfronteiriços devem operar sob requisitos separados de licenciamento, crimes financeiros e câmbio. O documento de posição do Banco de Reserva da África do Sul de novembro de 2025 identificou o dinheiro bancário comercial tokenizado como uma categoria relevante para análise de políticas adicionais, ao lado de stablecoins e moedas digitais de bancos centrais de atacado. Essa orientação ainda não fornece um marco de produção para dinheiro tokenizado de bancos comerciais. Um banco que conecta Abu Dhabi e Joanesburgo deve considerar expectativas separadas dos bancos centrais, processos de prevenção à lavagem de dinheiro e ao financiamento do terrorismo, e requisitos de relatórios transfronteiriços. Os padrões do Comitê de Basileia para exposições bancárias a criptoativos e o marco do Grupo de Ação Financeira para prestadores de serviços de ativos virtuais acrescentam considerações adicionais de conformidade para instituições que operam sistemas conectados. Esses fatores tornam a expansão em múltiplos corredores mais intensiva em recursos do que um serviço restrito a uma única jurisdição.
Restrições Técnicas e de Interoperabilidade de Liquidação entre Redes Bancárias
Os bancos lançaram plataformas distintas de depósitos tokenizados com seus próprios modelos de dados, políticas de acesso e lógica de liquidação. Essa fragmentação pode aumentar o custo de conexão entre instituições, especialmente quando cada conexão requer implementação e testes separados. A abordagem da Swift fornece uma camada de orquestração acima das plataformas bancárias, mas continua a utilizar os canais correspondentes existentes para a liquidação final. Como resultado, a disponibilidade 24/7 de instruções de pagamento não cria necessariamente uma finalidade de liquidação on-chain 24/7. O OWASP Smart Contract Top 10 identifica falhas de controle de acesso e lógica de negócios entre os riscos de segurança importantes para sistemas de contratos inteligentes. As redes privadas com permissão podem controlar o acesso dos participantes, mas ainda precisam alcançar padrões operacionais e técnicos comuns antes de escalar pelo mercado de depósitos tokenizados do Oriente Médio e África.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Token:
Serviços Baseados em Conta Lideram em 2026, Enquanto Tokens Nativos Ganham ImpulsoOs depósitos tokenizados baseados em conta detinham 69,8% da participação do mercado de depósitos tokenizados do Oriente Médio e África em 2026. Esse modelo mapeia o depósito bancário existente de um cliente para um token em um livro-razão controlado sem alterar o relacionamento bancário subjacente. É adequado para instituições que desejam manter estruturas de conta familiares, registros de clientes e tratamento de capital. O Serviço de Depósito Tokenizado do HSBC suporta transferências institucionais em infraestrutura gerenciada pelo banco, mantendo a estrutura jurídica e as proteções de um depósito bancário tradicional. O Citi Token Services segue uma abordagem semelhante liderada pelo banco para movimentação de liquidez corporativa nos Emirados Árabes Unidos. A posição de liderança reflete a preferência por arquiteturas controladas que podem operar dentro dos processos bancários estabelecidos.
Os tokens de depósito nativos têm projeção de crescimento a um CAGR de 48,2% de 2027 a 2032. Eles são relevantes para casos de uso que necessitam de custódia programável, entrega atômica contra pagamento e finalidade de liquidação dentro de uma rede. A ADI Chain fornece infraestrutura de emissão de tokens para usuários institucionais no Oriente Médio e Norte da África e na África Subsaariana. O sistema destina-se a suportar atividades entre instituições, e não apenas transferências internas de conta. Os modelos de tokens nativos podem se expandir à medida que os corredores de comércio e pagamento exigem interação mais profunda entre os bancos participantes. Sua adoção ainda dependerá da capacidade de atender aos requisitos de governança, jurídicos e operacionais de nível bancário.


Por Modelo de Rede:
Serviços Intra-Banco Fornecem a Base, Redes Compartilhadas Lideram o CrescimentoAs redes intra-banco de banco único detinham uma participação de 50,3% em 2026. Essa configuração permite que um banco teste processos de tokenização, reconciliação e conformidade dentro de um único limite regulatório. O FirstRand Bank adotou o Kinexys Digital Payments em março de 2026 para automatizar transferências programáveis de USD entre entidades jurídicas internas em regime 24/7. O modelo oferece benefícios imediatos de tesouraria sem introduzir requisitos de contraparte externa. Também oferece aos bancos um caminho controlado para construir conhecimento operacional antes de se conectar a outras instituições. Esse ponto de partida explica por que as redes de banco único permanecem centrais para a implantação atual.
As redes compartilhadas interbancárias multibanco têm expectativa de crescimento a um CAGR de 51,8% de 2027 a 2032. Seu valor vem da conexão de bancos separados e da habilitação de grupos maiores de clientes corporativos para transferir recursos entre instituições. A parceria entre a ADI Foundation e a DCM Corp Limited foi anunciada em setembro de 2026 para conectar os sistemas existentes dos bancos à ADI Chain para emissão e liquidação. O National Bank of Bahrain também assinou um memorando de entendimento em outubro de 2026 com a Partior para examinar a liquidação em dinar do Bahrein. As redes compartilhadas podem reduzir a necessidade de os bancos substituírem plataformas centrais, o que é importante para instituições regionais com capacidade de engenharia interna limitada. Seu progresso será impulsionado por regras comuns, participação de membros e responsabilidade clara pela liquidação e conformidade.
Por Tipo de Livro-Razão:
Livros-Razão Privados com Permissão Permanecem a Arquitetura PreferidaOs Livros-Razão Privados com Permissão representaram uma participação de 85,4% em 2026. Os bancos regulamentados preferem essa estrutura porque limita a participação a entidades verificadas e suporta visibilidade controlada das transações. Também pode ajudar os bancos a aplicar regras de conheça seu cliente, prevenção à lavagem de dinheiro e residência de dados no nível da rede. O livro-razão compartilhado da Swift suporta a participação institucional por meio de um modelo de infraestrutura controlada. O design atende às necessidades operacionais dos bancos que desejam manter a responsabilidade por seus próprios passivos de depósito. A grande participação confirma que controle e governança são atualmente mais importantes do que o acesso aberto para implantações institucionais.
Os Blockchains Públicos com Acesso a Tokens com Permissão têm projeção de crescimento a um CAGR de 48,3% de 2027 a 2032. Essa abordagem pode oferecer maior alcance técnico enquanto restringe o uso de tokens a participantes aprovados. Pode tornar-se relevante onde os bancos desejam maior programabilidade transfronteiriça do que redes totalmente fechadas podem fornecer. As implantações em cadeia pública ainda precisam de regras de acesso robustas, revisão de contratos e supervisão contínua. O OWASP Smart Contract Top 10 fornece uma referência útil para os problemas de controle de acesso e lógica de negócios que devem ser abordados nesses ambientes. O crescimento nessa categoria dependerá de os bancos conseguirem combinar infraestrutura técnica aberta com a governança esperada em serviços financeiros regulamentados.

Por Caso de Uso:
Consolidação de Tesouraria Suporta a Atividade Atual, Enquanto a Liquidação FX Expande Mais RapidamenteA gestão de tesouraria e liquidez intragrupo detinha uma participação de 31,7% na segmentação por caso de uso em 2026. Bancos e empresas multinacionais geralmente começam com transferências dentro das estruturas de grupo existentes porque os participantes e os processos de conformidade já são conhecidos. O HSBC e a Ant International testaram tanto transferências em AED dentro dos Emirados Árabes Unidos quanto transferências transfronteiriças em USD para Hong Kong e Singapura em outubro de 2026. Isso mostra como os casos de uso de liquidez interna podem se expandir para corredores de pagamento mais amplos após a infraestrutura subjacente ser comprovada. A consolidação de tesouraria também reduz a necessidade de iniciar com atividades de liquidação a terceiros mais complexas. Fornece um caminho prático para os clientes avaliarem os benefícios operacionais antes de se comprometerem com o uso mais amplo da rede.
A liquidação FX e de pagamento contra pagamento tem projeção de crescimento a um CAGR de 50,8% de 2027 a 2032. As estruturas de pagamento contra pagamento podem reduzir o risco principal ao garantir que as parcelas de transações vinculadas sejam liquidadas juntas. A Partior e a OpenAssets concluíram uma prova de conceito em julho de 2026 envolvendo entrega atômica contra pagamento entre ativos digitais, stablecoins e depósitos tokenizados comerciais. Tais aplicações são relevantes para os bancos do Conselho de Cooperação do Golfo que suportam grandes fluxos de comércio e câmbio. O caso de uso requer arranjos jurídicos e de liquidez robustos, pois uma falha de liquidação afetaria mais de uma moeda e instituição. Sua taxa de crescimento mais rápida reflete o valor atribuído à redução de riscos e atrasos na liquidação transfronteiriça.
Por Escopo de Transação:
Serviços Domésticos Oferecem uma Base Inicial, Enquanto a Demanda Transfronteiriça AceleraAs transações domésticas detinham uma participação de 58,4% em 2026. A implantação em uma única jurisdição evita muitos dos desafios jurídicos e de coordenação que surgem quando vários reguladores e bancos estão envolvidos. Os Emirados Árabes Unidos tornaram-se um campo de prova doméstico porque bancos globais, centros de tesouraria corporativa e infraestrutura de pagamento ativa estão concentrados em um único local. O HSBC, o First Abu Dhabi Bank e a Citigroup estabeleceram capacidades locais de depósitos tokenizados antes de estender serviços transfronteiriços relacionados. Essa sequência dá às instituições tempo para testar controles e processos de clientes em um ambiente contido. Também suporta uma transição mais gradual em direção à liquidação em rede.
As transações transfronteiriças têm projeção de crescimento a um CAGR de 48,6% de 2027 a 2032. A principal demanda vem das rotas comerciais do Conselho de Cooperação do Golfo para a África e dos fluxos de pagamento do mundo árabe para o Sul da Ásia. O Emirates NBD tornou-se a primeira instituição da região do Oriente Médio, Norte da África e Turquia a habilitar pagamentos transfronteiriços em USD baseados em blockchain em tempo real na Partior em julho de 2026. A discussão do National Bank of Bahrain com a Partior pode ampliar a cobertura de liquidação em múltiplas moedas no Conselho de Cooperação do Golfo. Os serviços transfronteiriços oferecem maiores benefícios de rede do que as implantações domésticas, mas também têm maiores requisitos de alinhamento jurídico e gestão de liquidez. O mercado de depósitos tokenizados do Oriente Médio e África dependerá da interoperabilidade para transformar essas conexões iniciais em corredores regionais mais amplos.
Por Usuário Final:
Bancos Lideram a Adoção Atual, Enquanto Empresas de fintech Expandem seu PapelBancos e outras instituições captadoras de depósitos detinham uma participação de 57,6% em 2026. Eles atuam como emissores de depósitos tokenizados e como usuários diretos das capacidades de liquidação subjacentes. Os relacionamentos regulatórios existentes, a infraestrutura de conheça seu cliente e as redes correspondentes reduzem as barreiras à implantação de produtos. O First Abu Dhabi Bank, o Mashreq e o FirstRand Bank estavam entre as instituições que participaram da ativação do livro-razão da Swift. Sua participação mostra que as instituições focadas em banco de transações estão no centro da atividade atual. Os bancos provavelmente manterão esse papel porque o produto é um passivo bancário regulamentado, e não um instrumento de pagamento separado.
Empresas de pagamentos, fintech e ativos digitais têm projeção de crescimento a um CAGR de 50,6% de 2027 a 2032. Essas empresas precisam de dinheiro bancário programável para produtos de pagamento transfronteiriço que exigem liquidação em banco comercial. Redes compartilhadas em múltiplas moedas podem ajudá-las a acessar a liquidação institucional sem reconstruir a conformidade de nível bancário ou relacionamentos correspondentes bilaterais. O modelo da Partior foi projetado para fornecer infraestrutura de liquidação conectada em dinheiro tokenizado emitido por bancos. Empresas de mercado de capitais, corporações não financeiras, entidades públicas e indivíduos permanecem grupos de demanda em estágio inicial. Grandes usuários corporativos estão se movendo primeiro porque os ganhos com uma melhor gestão de caixa são mais fáceis de identificar e medir em escala.
Análise Geográfica
Emirados Árabes Unidos
Os Emirados Árabes Unidos são o principal local comercial no mercado de depósitos tokenizados do Oriente Médio e África, com 3 implantações institucionais ao vivo concentradas em um período de 90 dias em 2026. O HSBC lançou seu Serviço de Depósito Tokenizado em 22 de junho de 2026, adicionando o dirham dos Emirados Árabes Unidos como a 6ª moeda em sua rede global. A Citigroup introduziu o Citi Token Services no país em 28 de setembro de 2026, com capacidades 24/7 em dólar americano e euro. O First Abu Dhabi Bank também concluiu a primeira transação ao vivo do Swift Ledger MVP da região com a Citigroup em 2 de setembro de 2026. A concentração de bancos, centros de tesouraria corporativa e infraestrutura de finanças digitais oferece ao país um ambiente operacional adequado para serviços institucionais iniciais. O Banco Central dos Emirados Árabes Unidos e a Autoridade Reguladora de Ativos Virtuais são influências de conformidade importantes para instituições financeiras que constroem infraestrutura de ativos digitais e pagamentos.
África do Sul
A África do Sul é o principal ponto de entrada para dinheiro bancário comercial programável no mercado de depósitos tokenizados do Oriente Médio e África. O FirstRand Bank adotou o Kinexys Digital Payments em março de 2026 para gestão programável de tesouraria USD intragrupo, que foi o primeiro envolvimento de cliente para a plataforma na África Subsaariana. O Banco de Reserva da África do Sul identificou o dinheiro bancário comercial tokenizado como uma categoria que requer análise de políticas adicionais. O Fundo Monetário Internacional constatou que os custos médios de remessa no corredor da África do Sul para o Zimbábue foram de 12,7% no primeiro trimestre de 2024, enquanto o manuseio de dinheiro em espécie em USD representou mais de 50% da estrutura de custos. Essas pressões de custo sustentam o argumento para uma liquidação bancária mais eficiente nos corredores de comércio e remessa regionais. A participação do FirstRand no livro-razão da Swift conecta o país a um modelo mais amplo de coordenação interbancária. O Banco de Reserva da África do Sul e os requisitos de relatórios de câmbio moldarão como os serviços locais passam da atividade de tesouraria interna para o uso transfronteiriço mais amplo.
Bahrein, Arábia Saudita, Catar e Outros Mercados Regionais
A Arábia Saudita descreveu trabalhos de prova de conceito sobre dinheiro bancário comercial baseado em conta e baseado em token em novembro de 2025, mas não havia publicado um caminho de licenciamento de produção. O National Bank of Bahrain assinou um memorando de entendimento em outubro de 2026 com a Partior para explorar a liquidação em dinar do Bahrein, o que poderia adicionar outra moeda do Conselho de Cooperação do Golfo à infraestrutura multibanco. O Catar, o Kuwait e Omã participam da plataforma de pagamento regional Buna, que fornece uma base para atividades transfronteiriças nos mercados árabes. A plataforma entrou em operação com o sistema de pagamento instantâneo Raast do Paquistão em outubro de 2025, criando seu primeiro corredor em moeda não árabe. A parceria entre a ADI Foundation e a DCM Corp Limited oferece aos bancos de médio porte no Oriente Médio e Norte da África e na África Subsaariana uma forma de conectar sistemas centrais legados à infraestrutura de depósitos tokenizados. Esses mercados têm cronogramas regulatórios diferentes, mas a infraestrutura de pagamento compartilhada e a crescente participação bancária podem suportar a conectividade regional futura.
Cenário Competitivo
Concentração do Mercado
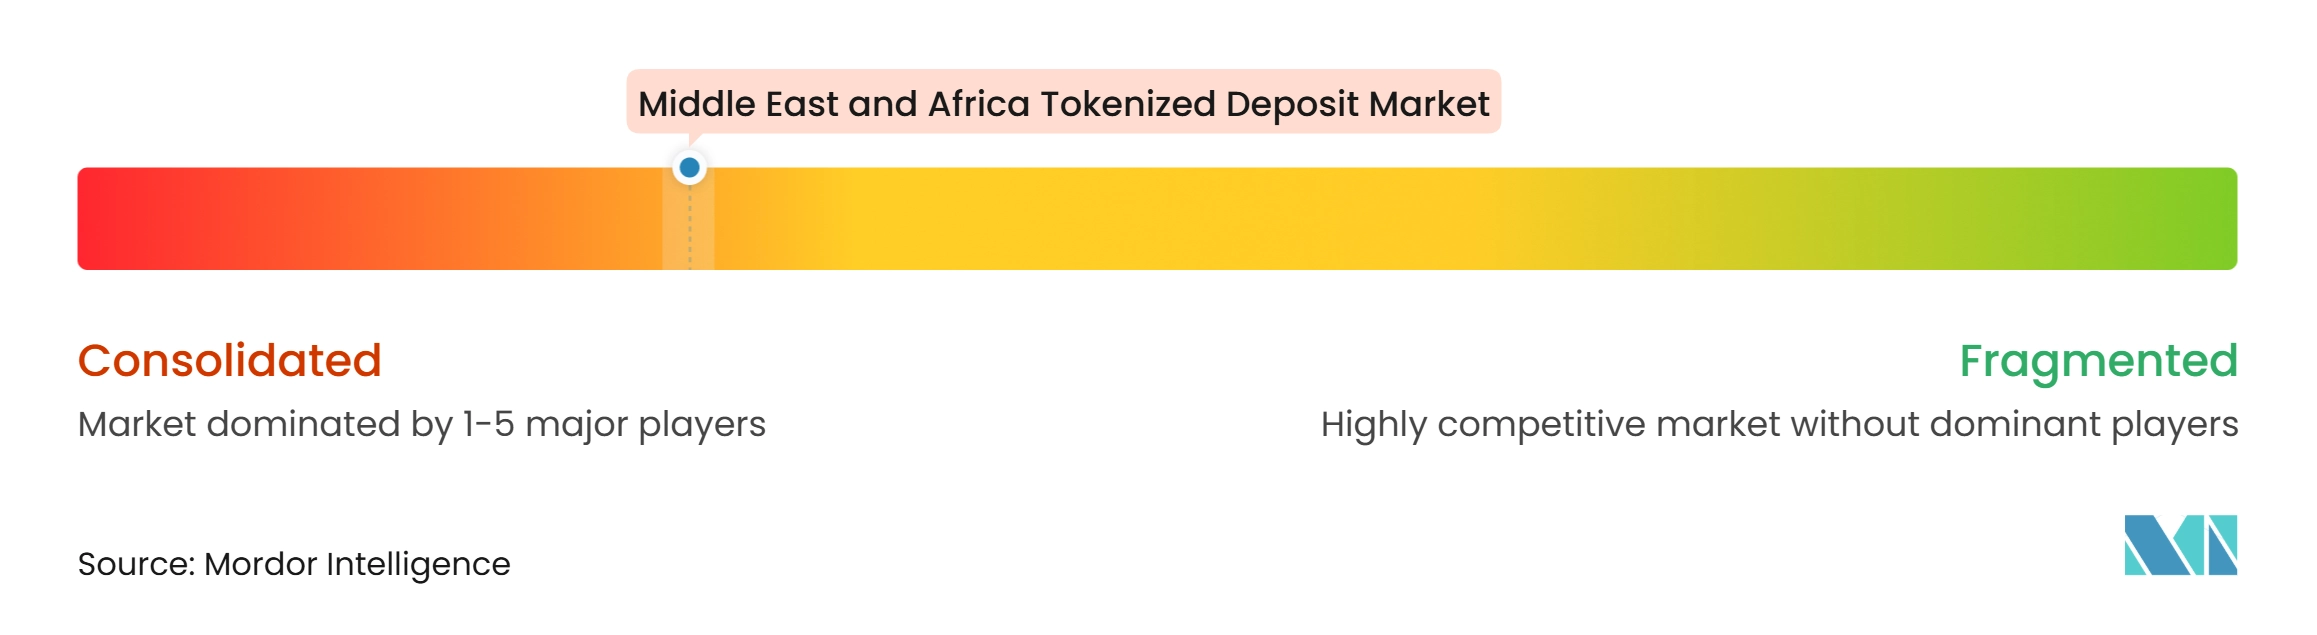
O mercado de depósitos tokenizados do Oriente Médio e África está concentrado em torno de bancos de transações globais com franquias estabelecidas no Conselho de Cooperação do Golfo. O First Abu Dhabi Bank, o HSBC, o Standard Chartered, a Citigroup, o Mashreq e o FirstRand Bank têm posições fortes porque combinam relacionamentos com clientes corporativos com alcance bancário correspondente. O Standard Chartered e o HSBC concluíram a primeira transação ao vivo de depósito tokenizado interbancário no livro-razão compartilhado baseado em blockchain da Swift em agosto de 2026. A transação demonstrou que depósitos tokenizados emitidos separadamente podem ser coordenados por meio de uma camada institucional compartilhada. A concorrência depende da distribuição de clientes, conectividade e capacidade de operar sob padrões de controle de nível bancário. Bancos com relacionamentos estabelecidos de tesouraria multinacional podem introduzir serviços de depósitos tokenizados por meio de ofertas existentes de gestão de caixa.
O Emirates NBD seguiu uma abordagem de múltiplas redes ao aderir à atividade do livro-razão da Swift e entrar em operação na Partior em julho de 2026 para pagamentos transfronteiriços em USD baseados em blockchain em tempo real. O HSBC e a Ant International concluíram um piloto corporativo ao vivo em outubro de 2026 que cobriu pagamentos em AED dentro dos Emirados Árabes Unidos e transferências em USD para Hong Kong e Singapura. A transação ao vivo do Swift Ledger do First Abu Dhabi Bank com a Citigroup forneceu outro exemplo de um banco usando infraestrutura comum para se expandir além de sua própria rede interna. Esses movimentos mostram que os bancos líderes estão usando parcerias e redes conectadas para ampliar a gama de casos de uso de pagamento corporativo. Instituições menores enfrentam uma barreira de entrada mais alta porque podem não ter orçamentos de tecnologia comparáveis ou bases de clientes transfronteiriços. Provedores de infraestrutura compartilhada podem reduzir essa barreira conectando sistemas centrais sem exigir uma substituição completa.
As oportunidades de espaço em branco são mais fortes entre os bancos de médio porte do Conselho de Cooperação do Golfo e da África Subsaariana que atendem a clientes corporativos, mas têm capacidade interna de tokenização limitada. A parceria entre a ADI Foundation e a DCM Corp Limited tem como alvo esse grupo com uma camada de conexão entre sistemas bancários centrais e trilhos de depósitos tokenizados institucionais. A Partior oferece um modelo de rede em múltiplas moedas para provedores de pagamento que precisam de liquidação institucional entre bancos participantes. A certificação ISO/IEC 27001 e as expectativas em evolução do Grupo de Ação Financeira aumentam a importância da segurança da informação e da prontidão para conformidade para novos entrantes. Esses requisitos favorecem bancos e provedores de infraestrutura que já possuem estruturas de controle formais.
Líderes do Setor de Depósitos Tokenizados do Oriente Médio e África
-
HSBC Holdings plc
-
Citigroup Inc.
-
JPMorgan Chase & Co.
-
Standard Chartered PLC
-
First Abu Dhabi Bank PJSC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Depósitos Tokenizados do Oriente Médio e África Empresas cobertas neste relatório
- First Abu Dhabi Bank PJSC
- HSBC Holdings plc
- Standard Chartered PLC
- Citigroup Inc.
- Mashreqbank PSC
- FirstRand Bank Limited
- Emirates NBD Bank PJSC
- JPMorgan Chase & Co.
- Swift
- Partior Pte. Ltd.
- ADI Foundation
- DCM Corp Limited
- Consensys Software Inc.
- DBS Group Holdings Ltd.
- OCBC Bank
Desenvolvimentos industriais recentes em Mercado de Depósitos Tokenizados do Oriente Médio e África
- Outubro de 2026: O HSBC e a Ant International concluíram transações piloto de depósitos tokenizados em 2 corredores de pagamento dos Emirados Árabes Unidos, incluindo transferências em AED em tempo real dentro dos Emirados Árabes Unidos e transferências transfronteiriças em USD para Hong Kong e Singapura. A Ant International tornou-se o primeiro cliente do Oriente Médio a usar o Serviço de Depósito Tokenizado do HSBC, estabelecendo um caso de uso ao vivo de gestão de tesouraria corporativa em múltiplos corredores.
- Setembro de 2026: A Citigroup expandiu o Citi Token Services para os Emirados Árabes Unidos com capacidades de depósitos tokenizados em USD e EUR 24/7, tornando o país sua 7ª localização para o serviço.
- Setembro de 2026: A ADI Foundation e a DCM Corp Limited anunciaram uma parceria técnica exclusiva para habilitar a emissão e liquidação de depósitos tokenizados na ADI Chain para bancos no Oriente Médio e Norte da África e na África Subsaariana.
- Setembro de 2026: O First Abu Dhabi Bank concluiu transações ao vivo de depósitos tokenizados em USD com a Citigroup por meio do Swift Ledger MVP. Os depósitos permaneceram nos balanços patrimoniais dos bancos participantes enquanto o Swift Ledger coordenava os compromissos de pagamento sem assumir a custódia dos fundos.
Escopo do Relatório do Mercado de Depósitos Tokenizados do Oriente Médio e África
Visão geral da segmentação
| Depósitos Tokenizados Baseados em Conta |
| Tokens de Depósito Nativos |
| Redes de Banco Único (Intra-Banco) |
| Interbancário – Redes Compartilhadas Multibanco |
| Interbancário – Links Bilaterais e entre Redes |
| Livros-Razão Privados com Permissão |
| Blockchains Públicos com Acesso a Tokens com Permissão |
| Liquidação de Títulos e Ativos Digitais e Gestão de Garantias |
| Liquidação FX e PvP |
| Gestão de Tesouraria e Liquidez Intragrupo |
| Pagamentos Comerciais e Institucionais a Terceiros |
| Pagamentos de Varejo e Outros |
| Doméstico |
| Transfronteiriço |
| Bancos e Outras Instituições Captadoras de Depósitos | |
| Empresas de Mercado de Capitais e Investimento | |
| Empresas de Pagamentos, fintech e Ativos Digitais | |
| Corporações Não Financeiras | Grandes Corporações e Multinacionais |
| PMEs | |
| Entidades do Setor Público e Governamentais | |
| Pessoas Físicas |
| Por Modelo de Token | Depósitos Tokenizados Baseados em Conta | |
| Tokens de Depósito Nativos | ||
| Por Modelo de Rede | Redes de Banco Único (Intra-Banco) | |
| Interbancário – Redes Compartilhadas Multibanco | ||
| Interbancário – Links Bilaterais e entre Redes | ||
| Por Tipo de Livro-Razão | Livros-Razão Privados com Permissão | |
| Blockchains Públicos com Acesso a Tokens com Permissão | ||
| Por Caso de Uso | Liquidação de Títulos e Ativos Digitais e Gestão de Garantias | |
| Liquidação FX e PvP | ||
| Gestão de Tesouraria e Liquidez Intragrupo | ||
| Pagamentos Comerciais e Institucionais a Terceiros | ||
| Pagamentos de Varejo e Outros | ||
| Por Escopo de Transação | Doméstico | |
| Transfronteiriço | ||
| Por Usuário Final | Bancos e Outras Instituições Captadoras de Depósitos | |
| Empresas de Mercado de Capitais e Investimento | ||
| Empresas de Pagamentos, fintech e Ativos Digitais | ||
| Corporações Não Financeiras | Grandes Corporações e Multinacionais | |
| PMEs | ||
| Entidades do Setor Público e Governamentais | ||
| Pessoas Físicas | ||
Principais Questões Respondidas no Relatório
O que está impulsionando a adoção de depósitos tokenizados no Oriente Médio e África?
Bancos e equipes de tesouraria corporativa buscam movimentação de recursos 24/7, gestão de liquidez programável e liquidação transfronteiriça mais eficiente. A previsão regional é um CAGR de 38,8% de 2027 a 2032.
Qual é o valor projetado dos depósitos tokenizados no Oriente Médio e África até 2032?
O setor tem projeção de atingir 48,9 bilhões de USD até 2032, subindo de 9,5 bilhões de USD em 2027.
Qual modelo de token é mais amplamente utilizado na região?
Os Depósitos Tokenizados Baseados em Conta detinham 69,8% de participação em 2026 por se alinharem estreitamente com as estruturas de conta de depósito existentes e os modelos de controle bancário.
Qual modelo de rede de depósitos tokenizados está crescendo mais rapidamente?
As Redes Compartilhadas Interbancárias Multibanco têm projeção de crescimento a um CAGR de 51,8% até 2032, à medida que os bancos buscam conectar instituições e bases de clientes separadas.
Por que os Emirados Árabes Unidos são importantes para os serviços de depósitos tokenizados?
Os Emirados Árabes Unidos abrigam serviços ao vivo do HSBC e da Citigroup e a primeira transação ao vivo do Swift Ledger da região pelo First Abu Dhabi Bank.
Como os depósitos tokenizados ajudam os pagamentos transfronteiriços na África?
Eles podem reduzir a dependência de saldos nostro pré-financiados e suportar a liquidação de pagamento contra pagamento. Os corredores africanos apresentaram um custo médio de 9,04% para uma transferência de 200 USD no primeiro trimestre de 2025.