
中東・アフリカ トークン化預金市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
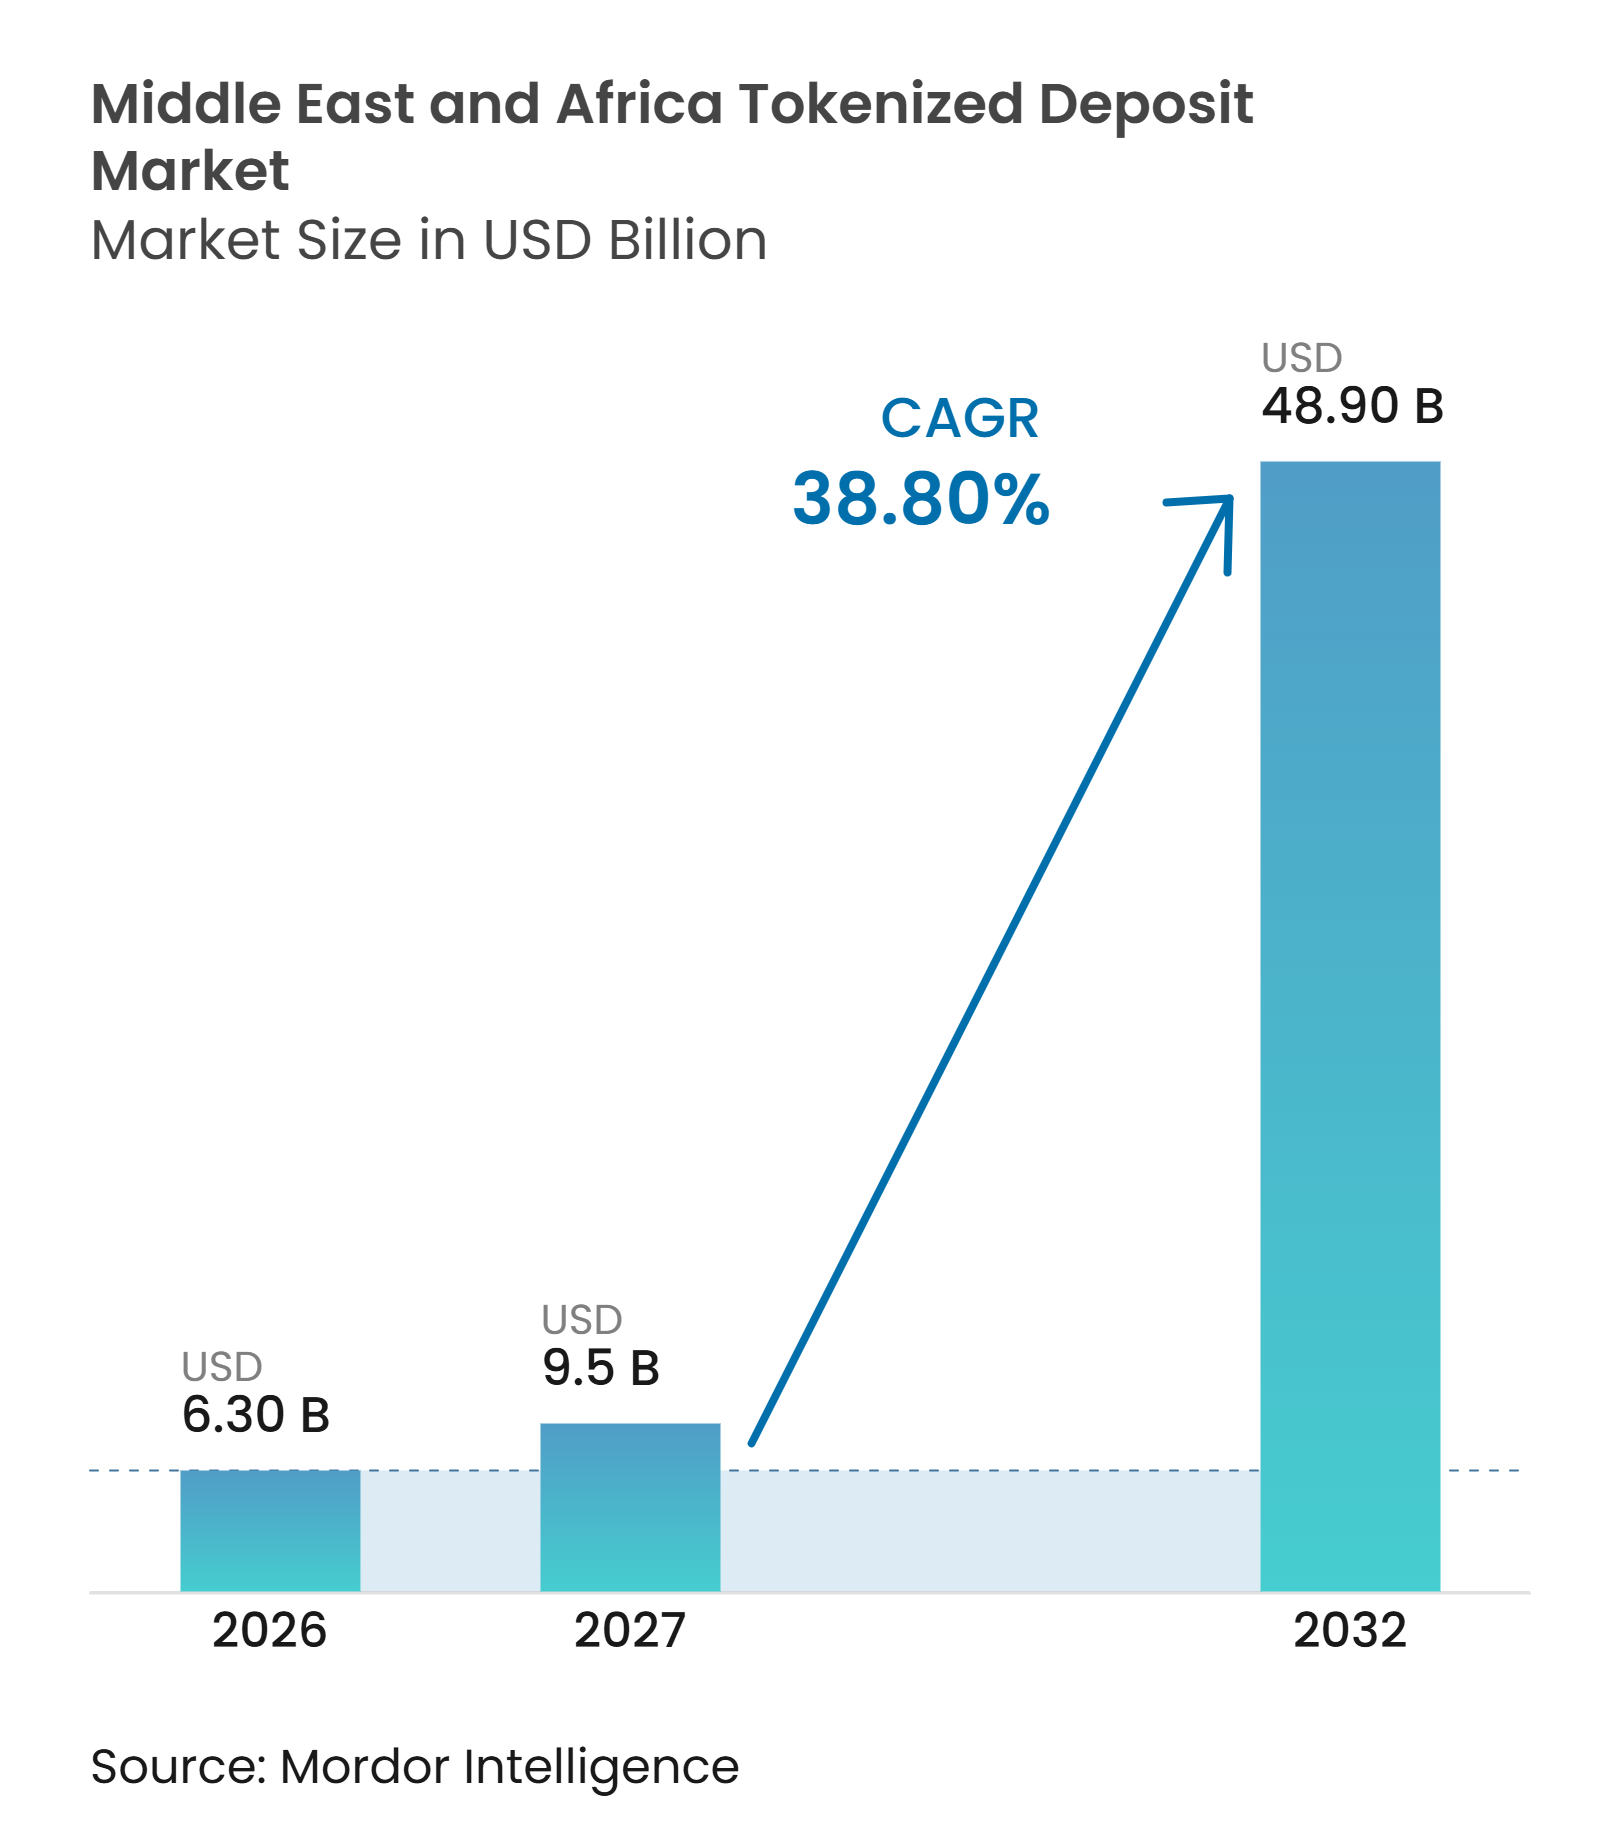
| 基準年の市場規模 (2026) | 6.30 十億米ドル |
| 市場規模 (2027) | 9.5 十億米ドル |
| 市場規模 (2032) | 48.90 十億米ドル |
| 成長率 (2027 - 2032) | 38.80 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ トークン化預金市場分析
中東・アフリカ トークン化預金市場規模は、2026年の6.30 ビリオン 米ドル、2027年の9.5 ビリオン 米ドルから2032年には48.90 ビリオン 米ドルへと拡大し、2027年から2032年にかけて38.80%のCAGRを記録すると予測されています。
中東・アフリカのトークン化預金市場は、規制を受けた銀行がバランスシート上に預金負債を保持しながらプログラマブル台帳インフラ上に置くという形で、限定的な試験段階を超えて進展しています。このアプローチにより、銀行は確立された資本・コンプライアンス・決済の取り決めを活用しながら、機関間および法人口座間の資金移動を改善することができます。Swiftは2026年7月に、First Abu Dhabi Bank、Mashreq、FirstRand Bankを含む6大陸17行とともにブロックチェーンベースの共有台帳を稼働させました。このネットワークは参加銀行にトークン化預金決済のための共通調整レイヤーを提供し、常時接続サースへの地域的な移行を支援します。法人財務オペレーション、クロスボーダー貿易、および決済回廊が従来の銀行預金を置き換えることなくより頻繁な決済を必要とする分野において、最大の機会が存在します。
主要レポートのポイント
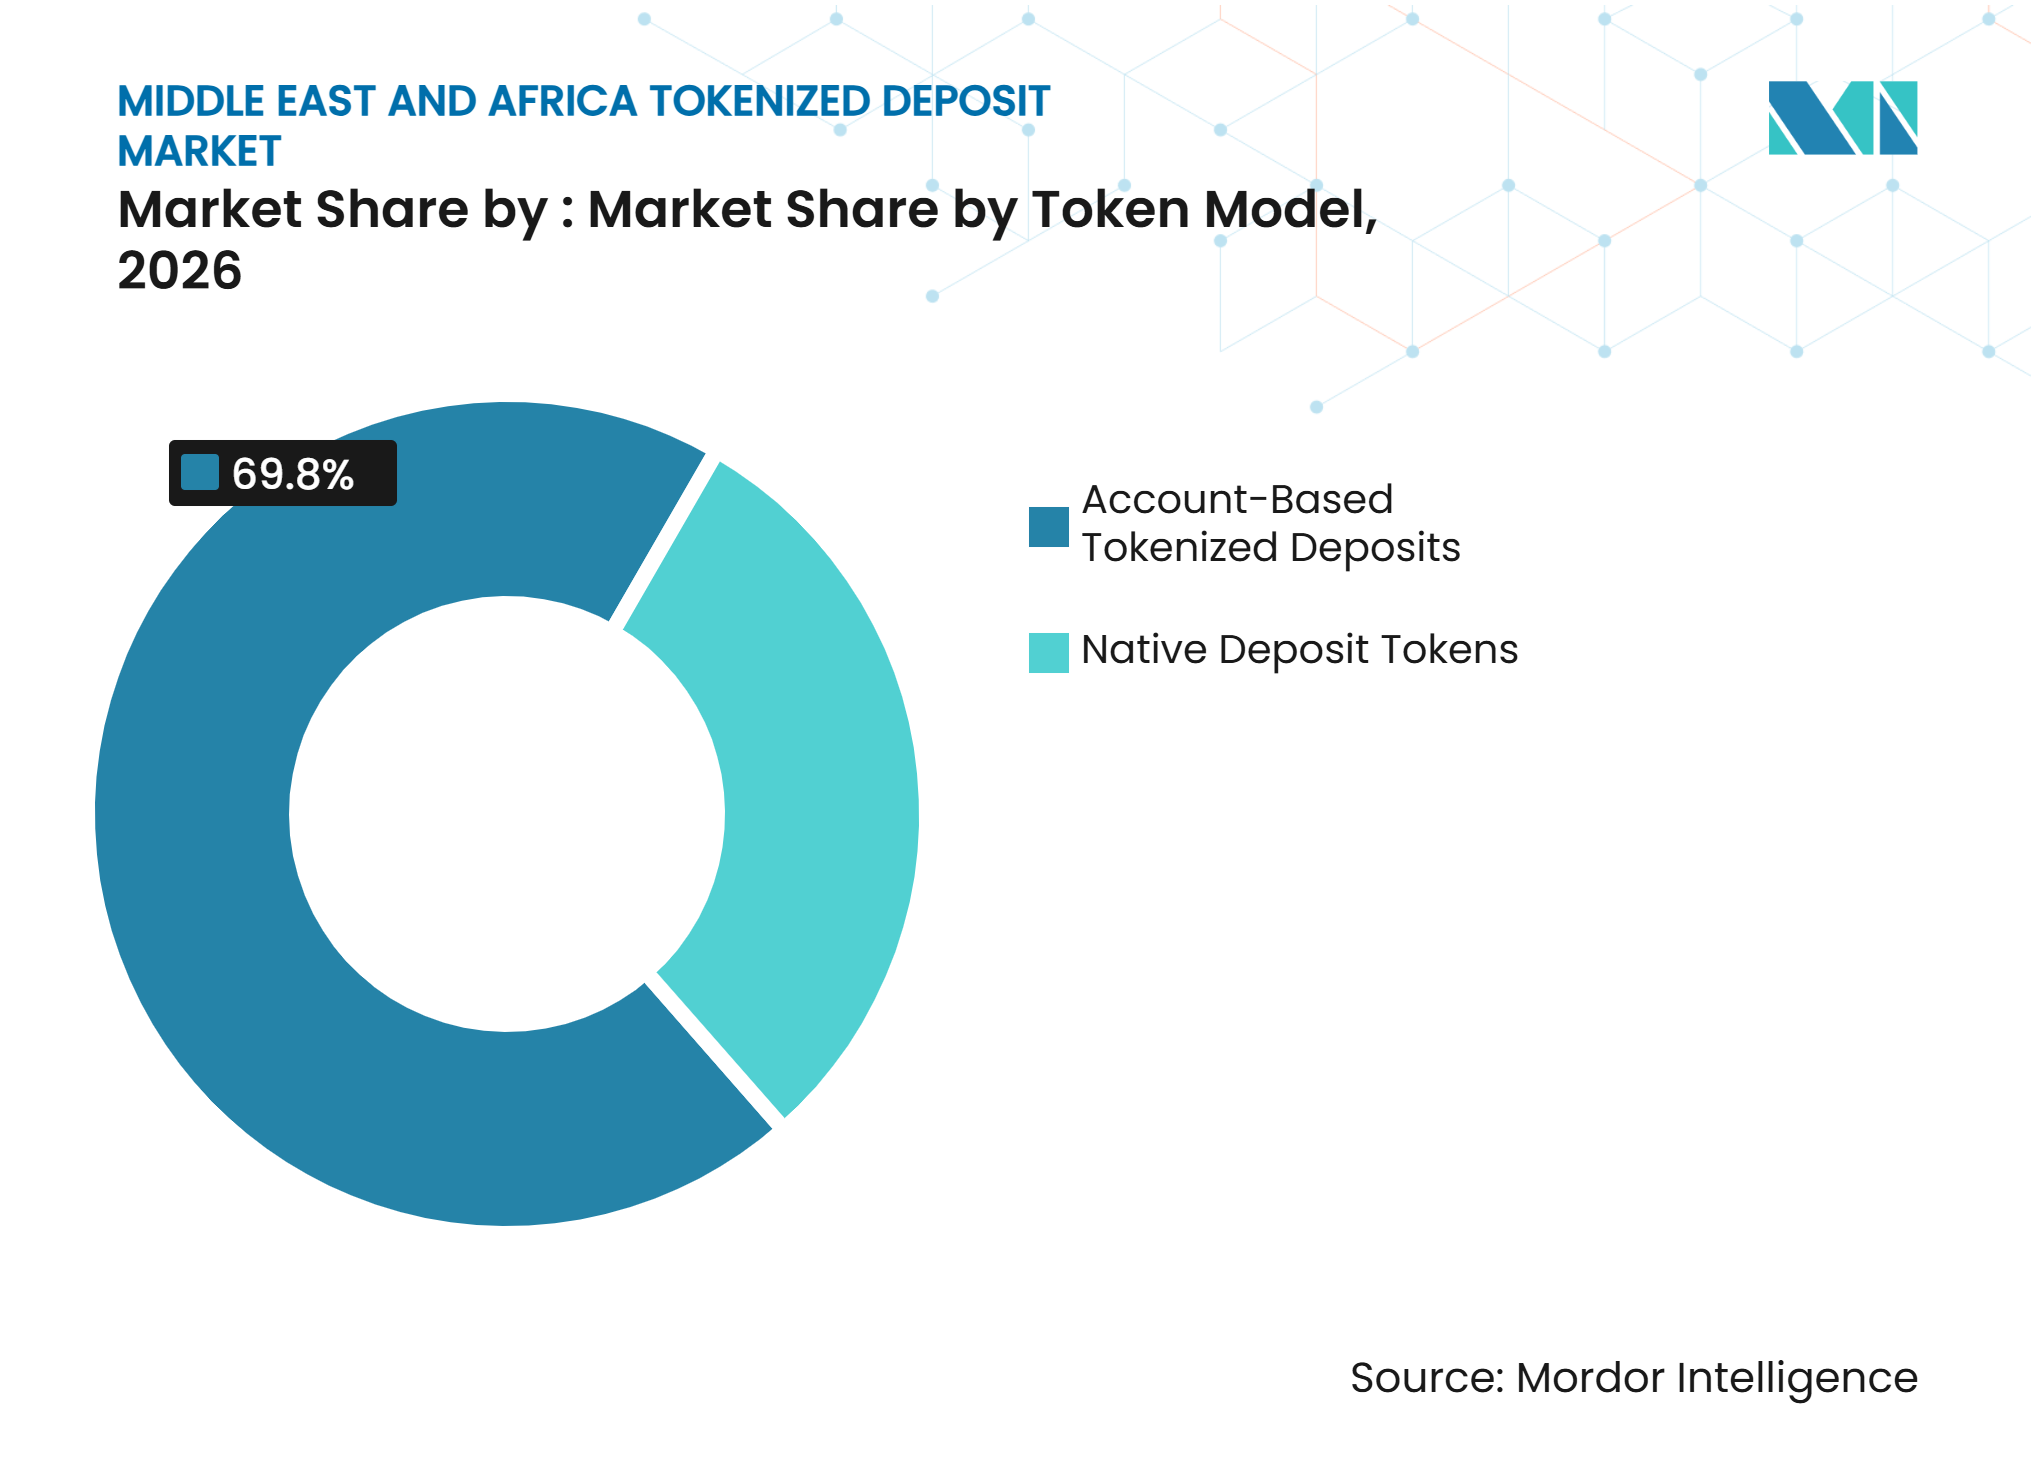
- トークンモデル別では、口座ベースのトークン化預金が2026年の中東・アフリカ トークン化預金市場シェアの69.8%を占め、ネイティブ預金トークンは2032年にかけて48.2%のCAGRで成長すると予測されています。
- ネットワークモデル別では、単一銀行(行内)ネットワークが2026年の中東・アフリカ トークン化預金市場シェアの50.3%を占め、インターバンク共有マルチバンクネットワークは2032年にかけて51.8%のCAGRで成長すると予測されています。
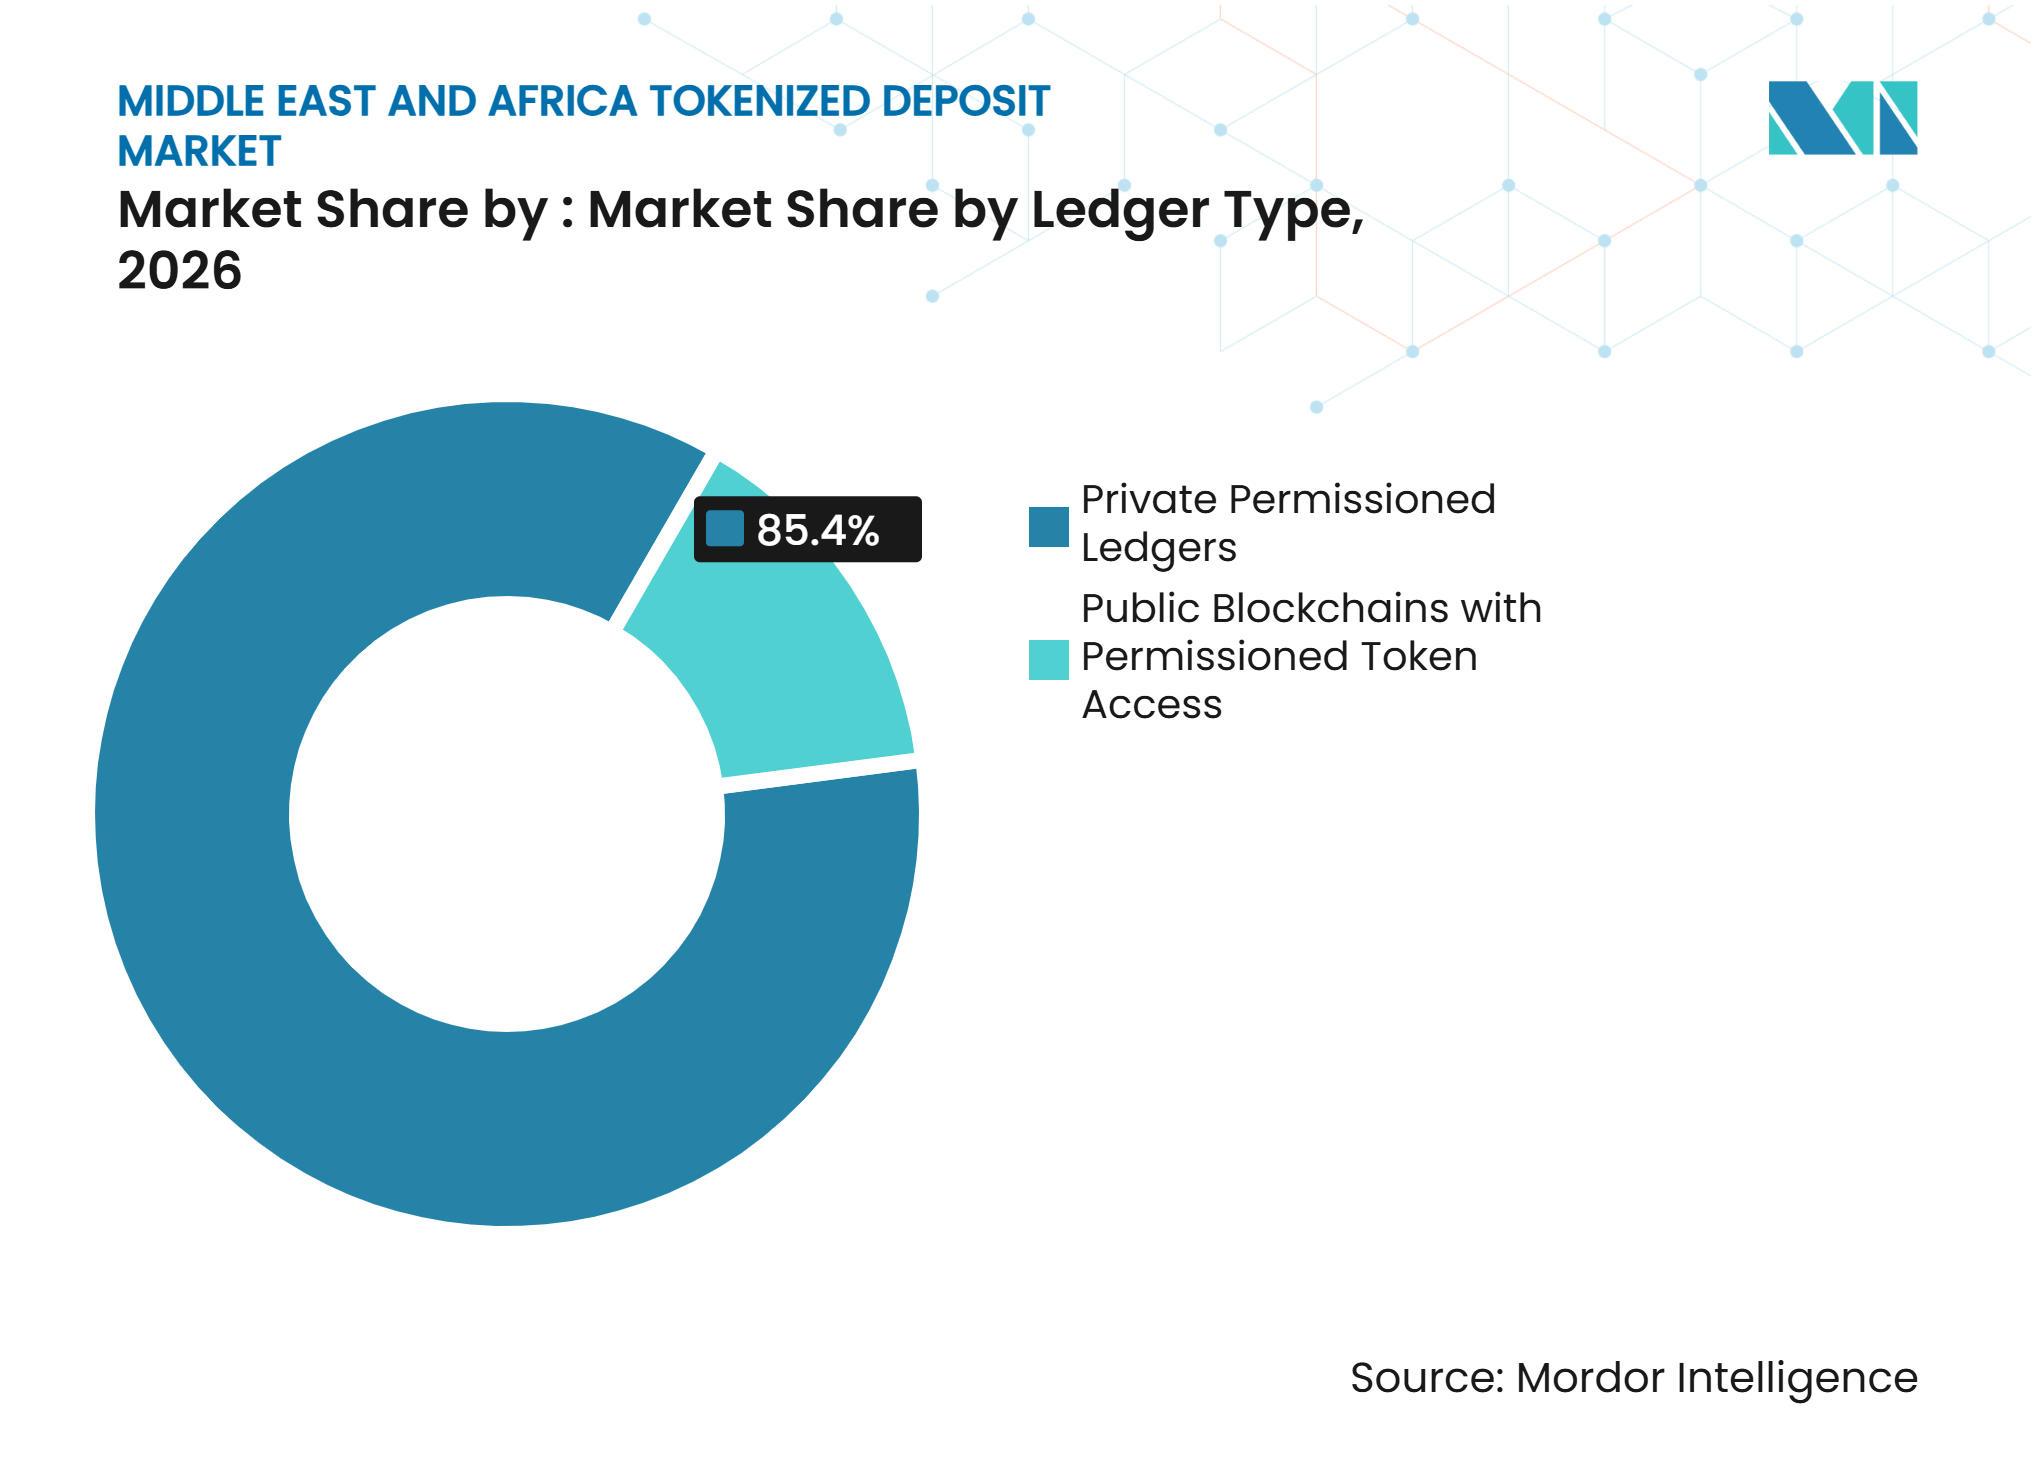
- 台帳タイプ別では、プライベート・パーミッション型台帳が2026年の中東・アフリカ トークン化預金市場シェアの85.4%を占め、パーミッション型トークンアクセスを持つパブリックブロックチェーンは2032年にかけて48.3%のCAGRで成長すると予測されています。
- ユースケース別では、グループ内財務・動性管理が2026年の中東・アフリカ トークン化預金市場シェアの31.7%を占め、外国為替およびペイメント・バーサス・ペイメント決済は2032年にかけて50.8%のCAGRで成長すると予測されています。
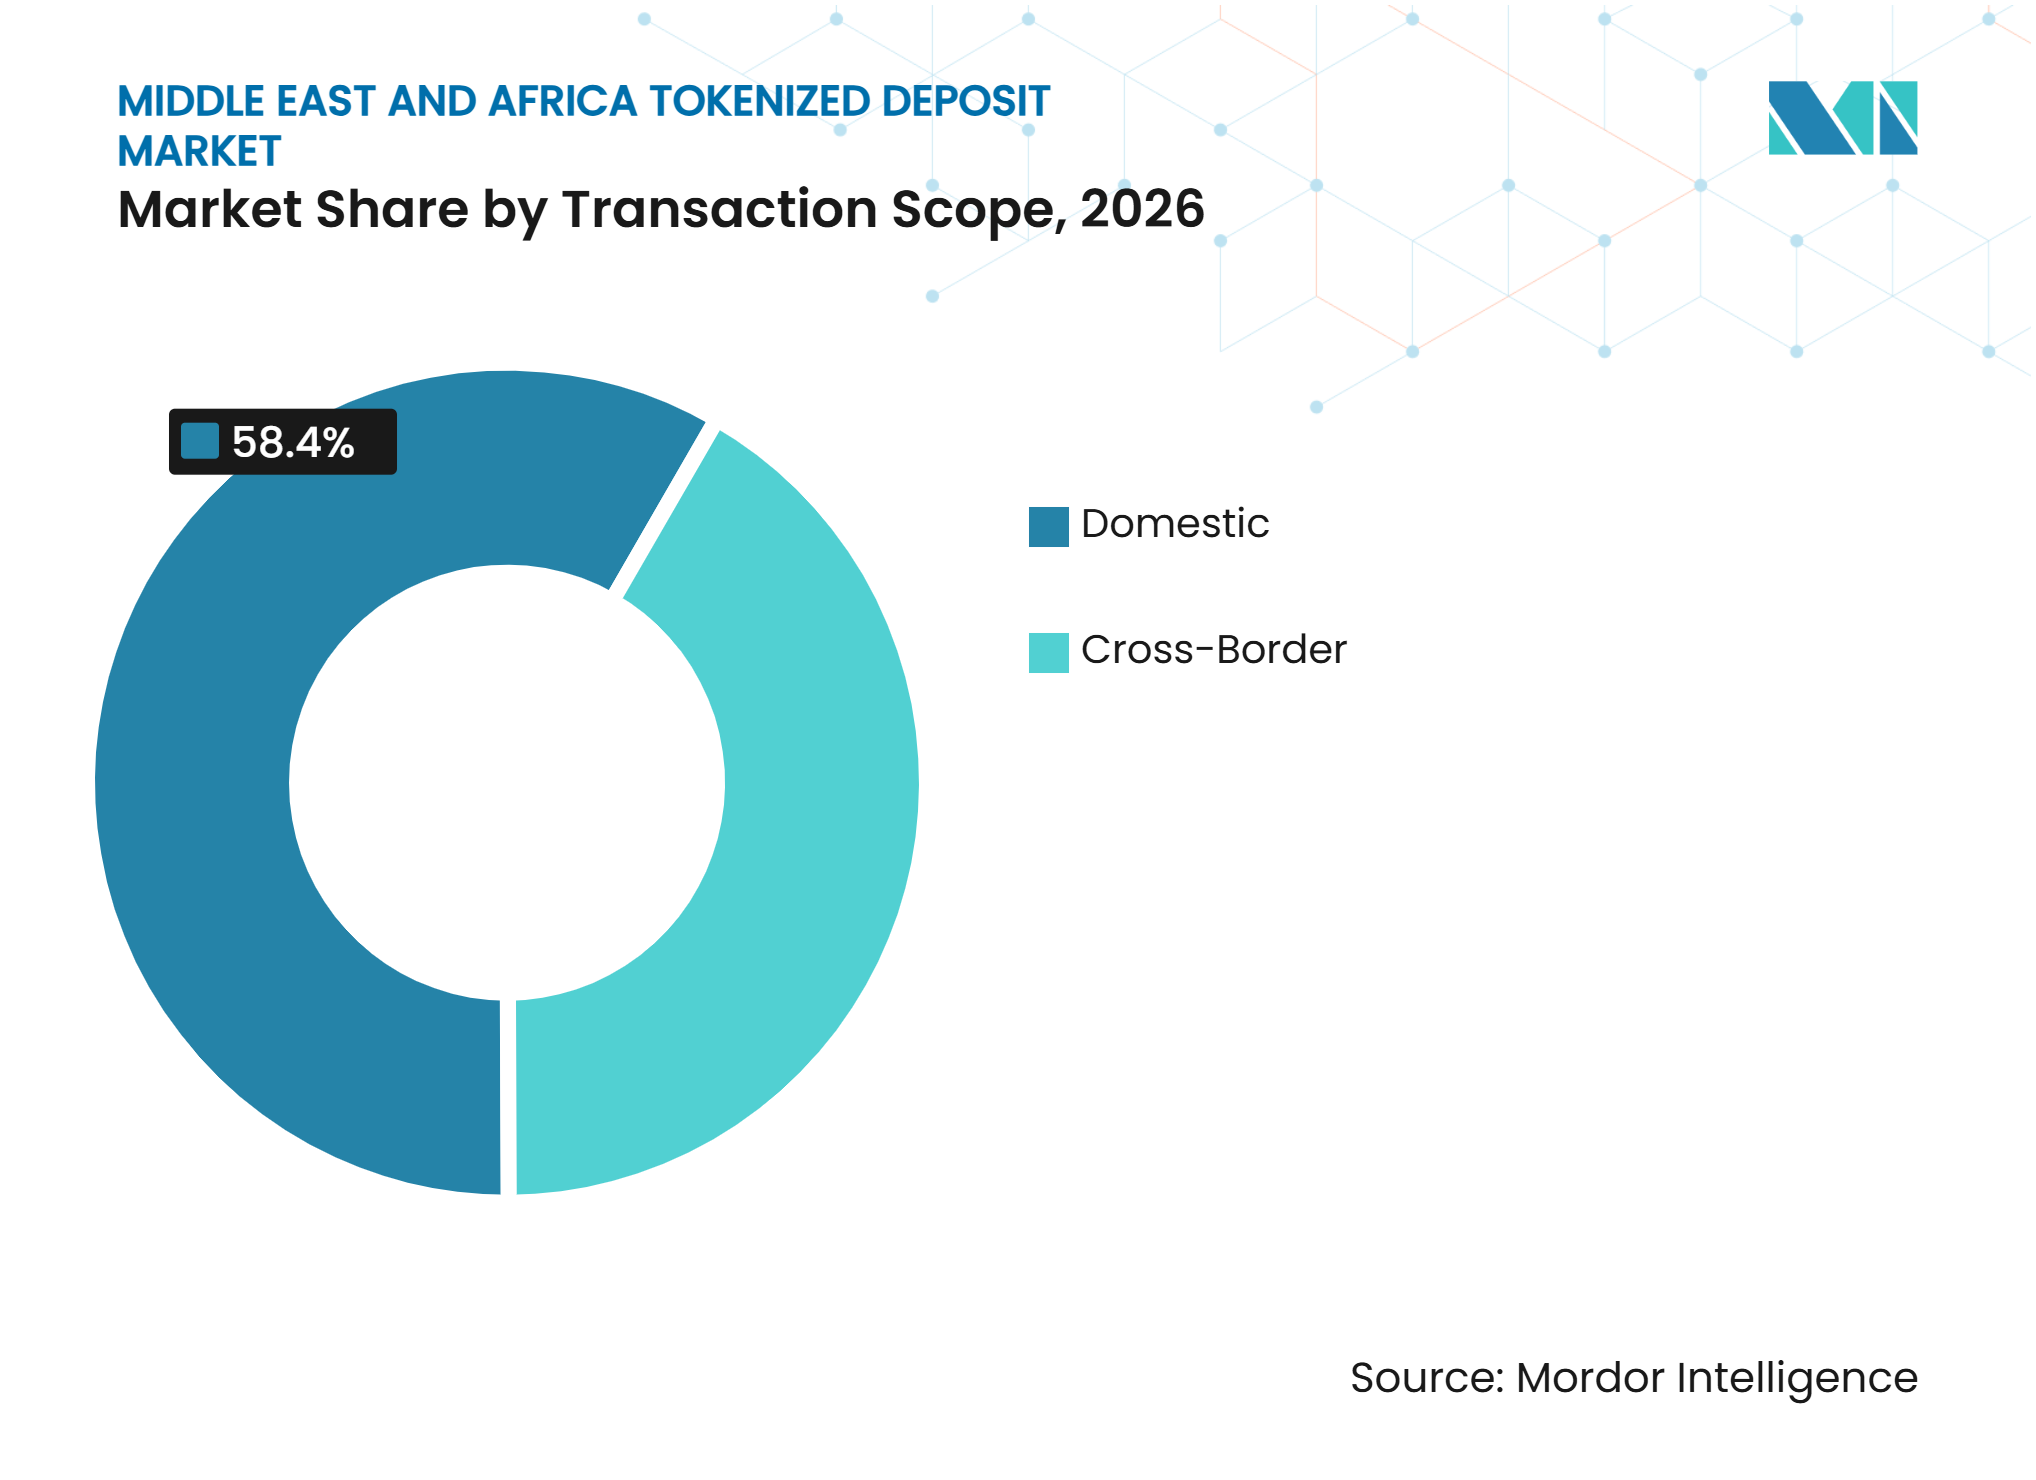
- 取引範囲別では、国内取引が2026年の中東・アフリカ トークン化預金市場シェアの58.4%を占め、クロスボーダー取引は2032年にかけて48.6%のCAGRで成長すると予測されています。
- エンドユーザー別では、銀行およびその他の預金取扱機関が2026年の中東・アフリカ トークン化預金市場シェアの57.6%を占め、決済・fintech・デジタル資産企業は2032年にかけて50.6%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| クロスボーー 決済の非効率性および24時間365日の銀行間決済需要 | +9.2% | グローバル、 アラブ首長国連邦、サウジアラビア、およびアフリカ域内回廊に集中 | 短期 (2年以内) |
| GCC 銀行の採用および規制フレームワークの整備 | +7.8% | アラブ首長国連邦が中核、 バーレーンおよびカタールへの波及効果あり | 短期 (2年以内) |
| プログラマブル流動性および資金管理に対する 法人財務需要 | +6.4% | アラブ首長国連邦および南アフリカに財務センターを持つ 多国籍企業 | 中期 (2〜4年) |
| アフリカ回廊における 決済コストおよび決済摩擦 | +5.1% | サブサハラアフリカおよびアフリカ域内回廊 | 中期 (2〜4年) |
| 既存の銀行インフラとの 統合 | +4.2% | 中東・北アフリカが中核、 南アフリカでの早期成果あり | 中期 (2〜4年) |
| 銀行発行ネットワーク間の 相互運用性 | +3.8% | グローバル、 地域内のSwift台帳参加行が基盤 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
クロスボーダー決済の非効率性および24時間365日の銀行間決済需要
従来のコルレス銀行業務は、順次清算、双方向の締め切り時間、および数日わたる可能性のある決済プロセスに依存しています。このような状況では、企業がタイムゾーンをまたいで残高を管理する必要がある際に、法人流動性がノストロ口座に滞留します。Swiftの共有台帳は、最終決済が既存のコルレス取り決めを通じて継続される一方で、通常の銀行営業時間外に銀行発行のトークン化預金送金を調整するよう設計されています[1]。First Abu Dhabi Bankは2026年9月2日にSwift Ledger MVPを通じてCitigroup との間で米ドルのトークン化預金取引をライブで完了しました。Swiftは、既存インフラ上の決済の75%がすでに10分以内に受取銀行に到達していると報告しており、これは新モデルの商業的価値が純粋な送金速度よりもプログラマビリティと可用性にあることを示しています。したがって、中東・アフリカのトークン化預金市場は、銀行が確立された決済レールを放棄することなく、業務上のタイミング制約に対処することができます。
GCCにおける銀行のトークン化預金採用と規制フレームワークの整備
湾岸協力会議(GCC)は、活発な銀行と多国籍財務オペレーションの集中した基盤を組み合わせているため、中東・アフリカのトークン化預金市場における主要な地域センターとなっています。HSBCは2026年6月22日にアラブ首長国連邦でトークン化預金サービスを開始し、AED、USD、EUR、GBP、HKD、SGDでの24時間365日の送金をサポートしています[2]。Citigroupは2026年9月28日にアラブ首長国連邦へのCiti Token Servicesを拡大し、USDおよEURの機能を提供することで、同国をサービスの7番目の運営拠点としました。短期間における複数の主要機関の稼働は、各接続銀行が潜在的なカウンターパーティを追加するため、共通の決済・調整ネットワークの価値を高めます。サウジアラビアの中央銀行は2025年11月に口座ベースおよびトークンベースの商業銀行マネーに関する概念実証作業を説明しましたが、常設の本番フレームワークは公表されていませんでした。バーレーンとカタールは、銀行が複数通貨決済イニシアチブに参加することで、地域的な接続性を拡大する位置にあります。
プログラマブル流動性および資金管理に対する法人財務需要
中東・アフリカ全域で事業を展開する多国籍企業は、週末、祝日、および銀行の締め切り時間中に資金移動が制限されます。プログラマブルな条件により、口座残高が所定のレベルに達した際にグループ内送金を自動化し、手動処理を削減することができます。Ant Internationalは2026年10月にHSBCのトークン化預金サービスの中東初のクライアントとなり、アラブ首長国連邦内でのリアルタイムAED送金と香港・シンガポールへのクロスボーダーUSD送金を完了しました。FirstRand Bankは2026年3月にJ.P. MorganのKinexys Digital Paymentsを採用し、プログラマブルなグループ内USD財務管理を実現しました。これはサブサハラアフリカにおける初の導入事例です[3]。このサービスはプリセット条件を使用して、24時間365日、法人間で資金を移動させます。これらの事例は、より広範なサードパーティ決済活動が発展する前に、中東・アフリカのトークン化預金市場が測定可能な財務ユースケースと結びついていることを示しています。
アフリカ回廊におけるクロスボーダー決済コストおよび決済摩擦
アフリカの決済回廊は、地域送金の取引コストが依然として高いため、東・アフリカのトークン化預金市場にとって強力なビジネスケースを提示しています。Afronomicsが報告した世界銀行の調査結果によると、2025年第1四半期におけるアフリカ回廊での200米ドル送金の平均コストは9.04%であり、持続可能な開発目標の3%目標を大幅に上回っています[4]。同情報源によると、アフリカ域内回廊の平均は19.27%であり、大陸外からの送金よりも高い水準でした。国際通貨基金(IMF)は、2024年第1四半期における南アフリカからジンバブエへの回廊の平均送金コストが12.7%であり、現金取り扱いがコスト構造の50%以上を占めていることを明らかにしました。トークン化預金は、事前資金調達されたノストロ残高の必要性を低減し、ペイメント・バーサス・ペイメント決済をサポートすることで、外国為替決済リスクへの対処を支援します。Bunaプラットフォームは22加盟国の100以上の金融機関を接続し、将来の済アプリケーションをサポートできる地域決済レイヤーを提供しています。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 規制・法的 フレームワークの相違 | -2.2% | 広範、 GCCからアフリカへの回廊で最も顕著 | 短期 (2年以内) |
| 技術的・決済上の 相互運用性の制約 | -1.9% | グローバル、 アラブ首長国連邦、アフリカ、アジアを結ぶプラットフォームで最も顕著 | 中期 (2〜4年) |
| サイバーセキュリティ、 スマートコントラクト、および業務継続リスク | -1.6% | グローバル、 パブリックブロックチェーンのアクセスレイヤーが使用される場所に集中 | 短期 (2年以内) |
| 導入コストおよび24時間365日の 流動性リスク | -1.4% | 国内、 ナイロビ、ラゴス、ヨハネスブルグの展開における初期課題あり | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
中東・アフリカ各法域における規制・法的フレームワークの相違
クロスボーダーのトークン化預金サービスは、別々のライセンス、金融犯罪、および外国為替要件の下で運営しなければならないた、規制の相違は重大な障壁となっています。南アフリカ準備銀行の2025年11月のポジションペーパーは、トークン化された商業銀行マネーをステーブルコインおよびホールセール中央銀行デジタル通貨と並んで、さらなる政策分析のための関連カテゴリーとして特定しました。この方向性は、商業銀行のトークン化マネーに対する本番フレームワークをまだ提供していません。アブダビとヨハネスブルグを結ぶ銀行は、別々の中央銀行の要件、マネーロンダリング防止・テロ資金供与対策プロセス、およびクロスボーダー報告要件を考慮しなければなりません。バーゼル委員会の暗号資産に対する銀行エクスポージャーの基準と、仮想資産サービスプロバイダーに関する金融活動作業部会(FATF)のフレームワークは、接続されたシステムを運営する機関にさらなるコンプライアンス上の考慮事項を加えます。これらの要因により、単一法域に限定されたサービスと比較して、複数回廊への拡大はより多くのリソースを必要とします。
銀行ネットワーク間の技術的・決済上の相互運用性の制約
銀行は独自データモデル、アクセスポリシー、および決済ロジックを持つ個別のトークン化預金プラットフォームを立ち上げています。この断片化は、特に各接続が個別の実装とテストを必要とする場合に、機関間の連携コストを増加させる可能性があります。Swiftのアプローチは銀行プラットフォームの上位に調整レイヤーを提供しますが、最終決済には引き続き既存のコルレスチャネルを使用します。その結果、決済指示の24時間365日の可用性は、必ずしも24時間365日のオンチェーン決済ファイナリティを生み出すわけではありません。OWASPスマートコントラクトトップ10は、スマートコントラクトシステムにおける重要なセキュリティリスクとしてアクセス制御とビジネスロジックの欠陥を特定しています。プライベート・パーミッション型ネットワークは参加者のアクセスを制御できますが、中東・アフリカのトークン化預金市場全体にスケールする前に、共通の業務・技術基準を達成する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
トークンモデル別:
口座ベースのサービスが2026年をリード、ネイティブトークンが勢を増す口座ベースのトークン化預金は2026年の中東・アフリカ トークン化預金市場シェアの69.8%を占めました。このモデルは、クライアントの既存の銀行預金を、基礎となる銀行関係を変えることなく管理された台帳上のトークンにマッピングします。これは、慣れ親しんだ口座構造、顧客記録、および資本処理を維持したい機関に適しています。HSBCのトークン化預金サービスは、従来の銀行預金の法的構造と保護を維持しながら、銀行管理インフラ上での機関間送金をサポートします。Citi Token Servicesはアラブ首長国連邦における法人流動性移動に対して同様の銀行主導のアプローチを採用しています。この主導的な地位は、確立された銀行プロセス内で運営できる管理されたアーキテクチャへの選好を反映しています。
ネイティブ預金トークンは2027年から2032年にかけて48.2%のCAGRで成長すると予測されています。これらは、プログラマブルエスクロー、アトミックな現物対現物決済、およびネットワーク内の決済ファイナリティを必要とするユースケースに関連しています。ADI Chainは中東・北アフリおよびサブサハラアフリカの機関ユーザー向けにトークン発行インフラを提供しています。このシステムは、内部口座送金のみならず、機関間の活動をサポートすることを目的としています。ネイティブトークンモデルは、貿易・決済回廊が参加銀行間のより深い相互作用を必要とするにつれて拡大する可能性があります。その採用は依然として、銀行グレードのガバナンス、法的、および業務要件を満たす能力に依存します。


ネットワークモデル別:
行内サービスが基盤を提供、共有ネットワークが成長をリード単一銀行の行内ネットワークは2026年に50.3%のシェアを占めました。この構成により、銀行は単一の規制境界内でトークン化、照合、おびコンプライアンスプロセスをテストすることができます。FirstRand Bankは2026年3月にKinexys Digital Paymentsを採用し、24時間365日、内部法人間でのプログラマブルなUSD送金を自動化しました。このモデルは、外部カウンターパーティ要件を導入することなく、即時の財務上のメリットを提供します。また、他の機関と接続する前に業務知識を構築するための管理されたパスを銀行に提供します。この出発点が、単一銀行ネットワークが現在の展開の中心であり続ける理由を説明しています。
インターバンク共有マルチバンクネットワークは2027年から2032年にかけて51.8%のCAGRで成長すると予測されています。その価値は、別々の銀行を結びつけ、より大きなグループの法人クライアントが機関間で資金を送金できるようにすることから生まれます。ADI FoundationとDCM Corp Limitedのパートナーシップは、発行・決済のためにADI Chainへの銀行の既存システムの接続を目的として2026年9月に発表されました。バーレーン国立銀行もバーレーンディナール決済の検討を目的として2026年10月にPartiorと覚書を締結しました。共有ネットワークは、銀行がコアプラットフォームを置き換える必要性を低減できます。これは、社内エンジニアリング能力が限られた地域機関にとって重要です。その進展は、共通のルールブック、メンバーの参加、および決済とコンプライアンスに対する明確な責任によって推進されます。
台帳タイプ別:
プライベート・パーミッション型台帳が引き続き優先アーキテクチャプライベート・パーミッション型台帳は2026年に85.4%のシェアを占めました。規制を受けた銀行は、参加を検証済みエンティティに限定し、管理された取引の可視性をサポートするため、この構造を好みます。また、銀行がネットワークレベルで顧客確認(KYC)、マネーロンダリング防止(AML)、およびデータ居住ルールを適用するのに役立ちます。Swiftの共有台帳は、管理されたインフラモデルを通じて機関の参加をサポートします。この設計は、自らの預金負債に対する責任を保持したい銀行の業務ニーズに合致しています。大きなシェアは、機関展開において現在、オープンアクセスよりも管理とガバナンスが重要であることを確認しています。
パーミッション型トークンアクセスを持つパブリックブロックチェーンは2027年から2032年にかけて48.3%のCAGRで成長すると予測されています。このアプローチは、トークンの使用を承認された参加者に制限しながら、より広い技術的リーチを提供できます。完全にクローズドなネットワークが提供できる以上の柔軟なクロスボーダープログラマビリティを銀行が求める場合に関連性を持つ可能性があります。パブリックチェーンの展開には、依然として強力なアクセスルール、コントラクトレビュー、および継続的な監視が必要です。OWASPスマートコントラクトトップ10は、これらの環境で対処しなければならないアクセス制御とビジネスロジックの問題に対する有用なリファレンスを提供しています。このカテゴリーの成長は、銀行がオープンな技術インフラと規制された金融サービスに期待されるガバナンスを組み合わせられるかどうかにかかっています。

ユースケース別:
財務プーリングが現在の活動を支え、外国為替決済がより速く拡大グループ内財務・流動性管理は2026年のユースケースセグメンテーションの31.7%のシェアを占めました。銀行と多国籍企業は、参加者とコンプライアンスプロセスがすでに既知であるため、既存のグループ構造内の送金から始めることが一般的です。HSBCとAnt Internationalは2026年10月にアラブ首長国連邦内でのAED送金と香港・シンガポールへのクロスボーダーUSD送金の両方をテストしました。これは、基礎となるインフラが実証された後、内部流動性ユースケースがより広い決済回廊へと拡大できることを示しています。財務プーリングはまた、より複雑なサードパーティ決済活動から始める必要性を低減します。これは、クライアントがより広いネットワーク利用にコミトする前に業務上のメリットを評価するための実践的なルートを提供します。
外国為替およびペイメント・バーサス・ペイメント決済は2027年から2032年にかけて50.8%のCAGRで成長すると予測されています。ペイメント・バーサス・ペイメント構造は、リンクされた取引レグが一緒に決済されることを確保することで元本リスクを低減できます。PartiorとOpenAssetsは2026年7月にデジタル資産、ステーブルコイン、および商業トークン化預金間のアトミックな現物対現物決済を含む概念実証を完了しました。このようなアプリケーションは、主要な貿易・外国為替フローをサポートするGCC銀行に関連しています。このユースケースは、決済失敗が複数の通貨と機関に影響を与えるため、堅牢な法的・流動性の取り決めを必要とします。その高い成長率は、クロスボーダー決済におけるリスクと遅延の削減に置かれた価値を反映しています。
取引範囲別:
国内サービスが早期の基盤を提供、クロスボーダー需要が加速国内取引は2026年に58.4%のシェアを占めました。単一法域での展開は、複数の規制当局と銀が関与する際に生じる多くの法的・調整上の課題を回避します。アラブ首長国連邦は、グローバル銀行、法人財務センター、および活発な決済インフラが一か所に集中しているため、国内の実証の場となっています。HSBC、First Abu Dhabi Bank、およびCitigroupはそれぞれ、関連するクロスボーダーサービスを拡大する前に、現地のトークン化預金機能を確立しました。この順序により、機関は管理された環境でコントロールとクライアントプロセスをテストする時間を得られます。また、ネットワーク化された決済へのより慎重な移行をサポートします。
クロスボーダー取引は2027年から2032年にかけて48.6%のCAGRで成長すると予測されています。主な需要はGCCからアフリカへの貿易ルートとアラブから南アジアへの決済フローから来ています。Emirates NBDは2026年7月にPartior上でリアルタイムのブロックチェーンベースのクロスボーダーUSD決済を可能にした中東・北アフリカ・トルコ地域初の機関となりました。バーレーン国立銀行のPartiorとの協議は、GCC全体での複数通貨決済カバレッジを拡大する可能性があります。ロスボーダーサービスは国内展開よりも大きなネットワーク上のメリットを提供しますが、法的整合性と流動性管理に対するより大きな要件も伴います。中東・アフリカのトークン化預金市場は、これらの初期接続をより広い地域回廊に変えるために相互運用性に依存することになります。
エンドユーザー別:
銀行が現在の採用をリード、fintech企業がその役割を拡大銀行およびその他の預金取扱機関は2026年に57.6%のシェアを占めました。これらはトークン化預金の発行者として、また基礎となる決済機能の直接ユーザーとして機能します。既存の規制上の関係、KYCインフラ、およびコルレスネットワークは、製品展開への障壁を低減します。First Abu Dhabi Bank、Mashreq、およびFirstRand BankはSwift台帳の稼働に参加し機関の中に含まれていました。その参加は、取引銀行業務に特化した機関が現在の活動の中心にあることを示しています。この製品は独立した決済手段ではなく規制された銀行負債であるため、銀行はこの役割を維持する可能性が高いです。
決済・fintech・デジタル資産企業は2027年から2032年にかけて50.6%のCAGRで成長すると予測されています。これらの企業は、商業銀行決済を必要とするクロスボーダー決済製品のためにプログラマブルな銀行マネーを必要としています。共有複数通貨ネットワークは、銀行レベルのコンプライアンスや双方向のコルレス関係を再構築することなく、機関決済へのアクセスを支援できます。Partiorのモデルは、銀行発行のトークン化マネー全体で接続された決済インフラを提供するよう設計されています。資本市場企業、非金融法人、公共機関、および個人は依然として初期段階の需要グループです。大規模な法人ユーザーが最初に動いているのは、より良い資金管理からの利益がスケールで特定・測定しやすいためです。
地理的分析
アラブ首長国連邦
アラブ長国連邦は中東・アフリカのトークン化預金市場における主要な商業拠点であり、2026年の90日間に3件のライブ機関展開が集中しました。HSBCは2026年6月22日にトークン化預金サービスを開始し、アラブ首長国連邦ディルハムをグローバルネットワークの6番目の通貨として追加しました。Citigroupは2026年9月28日に同国でCiti Token Servicesを導入し、24時間365日の米ドルおよびユーロ機能を提供しました。First Abu Dhabi Bankも2026年9月2日にCitigroupとの間で地域初のライブSwift Ledger MVPトランザクションを完了しました。銀行、法人財務センター、およびデジタル金融インフラの集中は、初期の機関サービスに適した運営環境を同国に与えています。アラブ首長国連邦中央銀行と仮想資産規制局は、デジタル資産・決済インフラを構築する金融機関にとって重要なコンプライアンス上の影響力を持っています。
南アフリカ
南アフリカは中東・アフリカのトークン化預金市場においてプログラマブルな商業銀行マネーの主要な参入拠点です。FirstRand Bankは2026年3月にKinexys Digital Paymentsを採用し、プログラマブルなグループ内USD財務管理を実現しました。これはサブサハラアフリカにおけるプラットフォームの初のクライアント契約でした。南アフリカ準備銀行は、トークン化された商業銀行マネーをさらなる政策分析を必要とするカテゴリーとして特定しています。国際通貨基金(IMF)は、2024年第1四半期における南アフリカからジンバブエへの回廊の平均送金コストが12.7%であり、USD現金取り扱いがコスト構造の50%以上を占めていることを明らかにしました。これらのコスト圧力は、地域貿易・送金回廊においてより効率的な銀行ベースの決済のケースを支持します。FirstRandのSwift台帳への参加は、同国をより広いインターバンク調整モデルと結びつけます。南アフリカ準備銀行と外国為替報告要件は、現地サービスが内部財務活動からより広いクロスボーダー利用へと移行する方法を形成します。
バーレーン、サウジアラビア、カタール、およびその他の地域市場
サウジアラビアは2025年11月に口座ベースおよびトークンベースの商業銀行マネーに関する概念実証作業を説明しましたが、本番ライセンスパスは公表していませんでした。バーレーン国立銀行は2026年10月にPartiorとバーレーンディナール決済の検討を目的とした覚書を締結し、マルチバンクインフラに別のGCC通貨を追加する可能性があります。カタール、クウェート、オマーンはBuna地域決済プラットフォームに参加しており、アラブ市場全体でのクロスボーダー活動の基盤を提供しています。同プラットフォームは2025年10月にパキスタンのRaastインスタント決済システムと稼働し、初の非アラブ通貨回廊を創出しました。ADI FoundationとDCM Corp Limitedのパートナーシップは、中東・北アフリカおよびサブサハラアフリカ全域の中堅銀行に、レガシーコアシステムをトークン化預金インフラに接続する方法を提供します。これらの市場は異なる規制タイムラインを持っていますが、共有決済インフラと銀行参加の拡大は将来の地域接続性をサポートできます。
競合環境
市場集中度
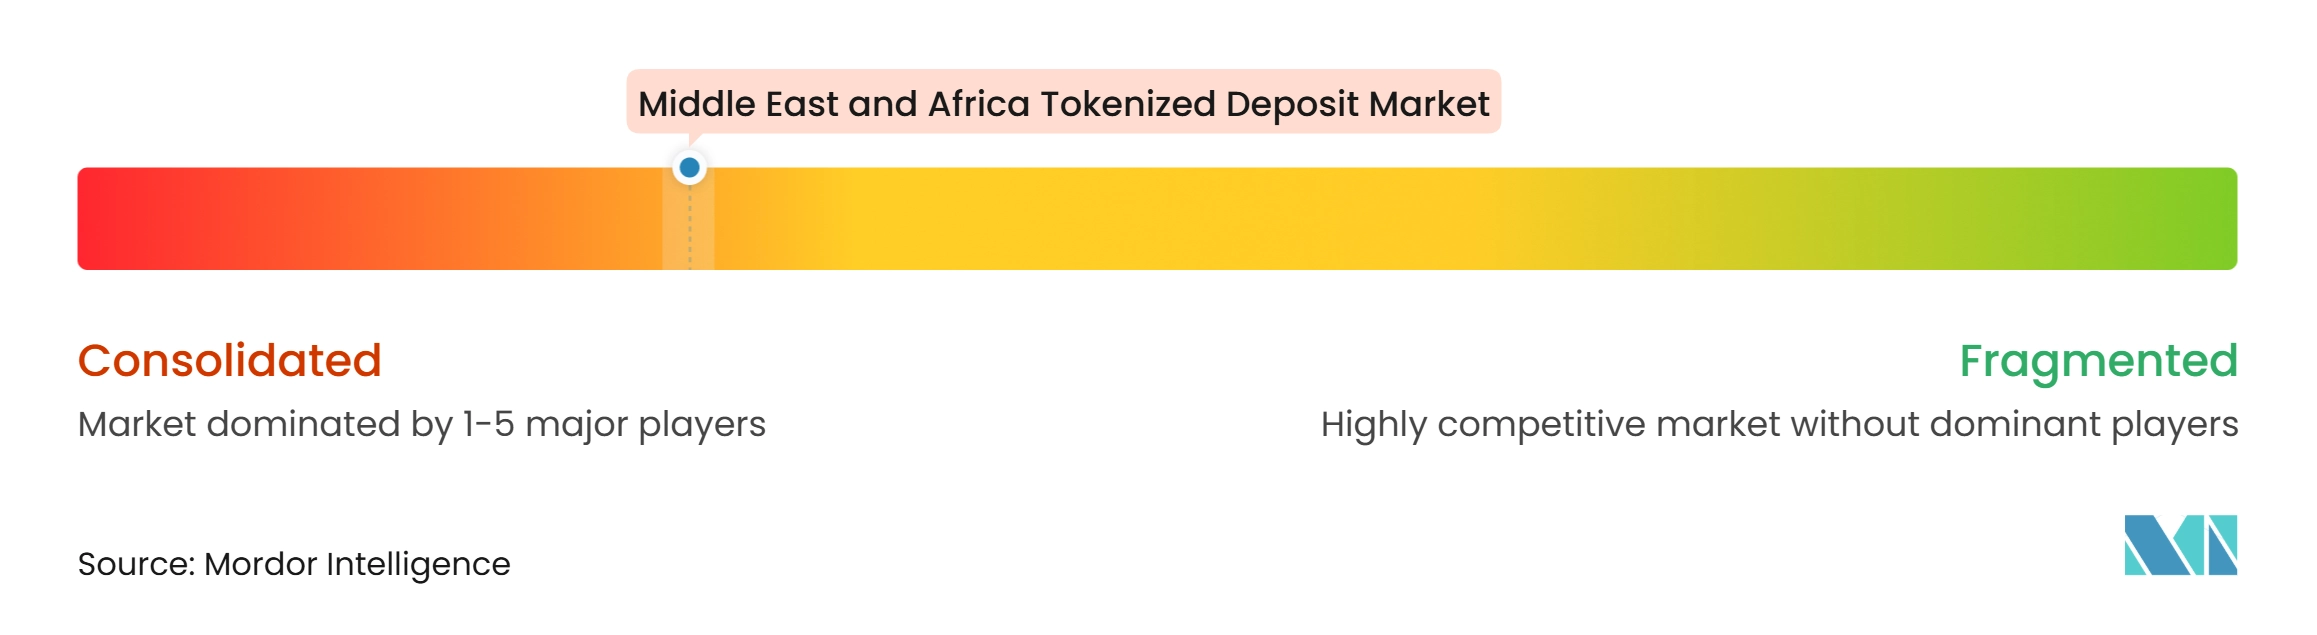
中東・アフリカのトークン化預金市場は、確立されたGCCフランチャイズを持つグローバルな取引銀行を中心に集中しています。First Abu Dhabi Bank、HSBC、Standard Chartered、Citigroup、Mashreq、およびFirstRand Bankは、人クライアント関係とコルレス銀行リーチを組み合わせているため、強力なポジションを持っています。Standard CharteredとHSBCは2026年8月にSwiftのブロックチェーンベースの共有台帳上で初のライブインターバンクトークン化預金取引を完了しました。この取引は、別々に発行されたトークン化預金が共有機関レイヤーを通じて調整できることを実証しました。競争はクライアント分布、接続性、および銀行グレードの管理基準の下で運営する能力に依存します。確立された多国籍財務関係を持つ銀行は、既存の資金管理サービスを通じてトークン化預金サービスを導入できます。
Emirates NBDは、Swiftの台帳活動に参加し、2026年7月にリアルタイムのブロックチェーンベースのクロスボーダーUSD決済のためにPartiorで稼働するというマルチネットワークアプローチを採用しました。HSBCとAnt Internationalは2026年10月に、アラブ首長国連邦内でのAED決済と香港・シンガポールへのUSD送金をカバーするライブ法人パイロットを完了しました。First Abu Dhabi BankのCitigroupとのライブSwift Ledger取引は、銀行が共通インフラを使用して行の内部ネットワークを超えて拡大する別の例を提供しました。これらの動きは、主要銀行がパートナーシップと接続されたネットワークを使用して法人決済ユースケースの範囲を広げていることを示しています。中小規模の機関は、同等の技術予算やクロスボーダークライアントベースを持っていない可能性があるため、より高い参入障壁に直面しています。共有インフラプロバイダーは、完全な置き換えを必要とせずにコアシステムを接続することで、その障壁を低減できます。
ホワイトスペースの機会は、法人クライアントにサービスを提供しているが社内トークン化能力が限られているGCCおよびサブサハラアフリカの中堅銀行において最も強いです。ADI FoundationとDCM Corp Limitedのパートナーシップは、コアバンキングシステムと機関トークン化預金レールの間の接続レイヤーでこのグループをターゲットにしています。Partiorは、参加銀行全体で機関決済を必要とする決済プロバイダー向けに複数通貨ネットワークモデルを提供しています。ISO/IEC 27001認証と進化するFATFの要件は、新規参入者にとって報セキュリティとコンプライアンス準備の重要性を高めています。これらの要件は、すでに正式な管理フレームワークを持つ銀行とインフラプロバイダーに有利に働きます。
中東・アフリカ トークン化預金産業リーダー
-
HSBC Holdings plc
-
Citigroup Inc.
-
JPMorgan Chase & Co.
-
Standard Chartered PLC
-
First Abu Dhabi Bank PJSC
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ トークン化預金市場 このレポートでカバーされる企業
- First Abu Dhabi Bank PJSC
- HSBC Holdings plc
- Standard Chartered PLC
- Citigroup Inc.
- Mashreqbank PSC
- FirstRand Bank Limited
- Emirates NBD Bank PJSC
- JPMorgan Chase & Co.
- Swift
- Partior Pte. Ltd.
- ADI Foundation
- DCM Corp Limited
- Consensys Software Inc.
- DBS Group Holdings Ltd.
- OCBC Bank
最近の産業開発事情 中東・アフリカ トークン化預金市場
- 2026年10月:HSBCとAnt Internationalは、アラブ首長国連邦内でのリアルタイムAED送金とクロスボーダーUSD送金(香港・シンガポール向け)を含む2つのアラブ首長国連邦決済回廊でトークン化預金取引のパイロットを完了しました。Ant InternationalはHSBCのトークン化預金サービスを利用した中東初のクライアントとなり、ライブの法人マルチ回廊財務管理ユースケースを確立しました。
- 2026年9月:Citigroupはアラブ首長国連邦にCiti Token Servicesを拡大し、24時365日のUSDおよびEURトークン化預金機能を提供することで、同国をサービスの7番目の拠点としました。
- 2026年9月:ADI FoundationとDCM Corp Limitedは、中東・北アフリカおよびサブサハラアフリカ全域の銀行向けにADI Chain上でのトークン化預金発行・決済を可能にする独占的な技術パートナーシップを発表しました。
- 2026年9月:First Abu Dhabi BankはSwiftのLedger MVPを通じてCitigroupとの間で米ドルのトークン化預金取引をライブで完了しました。預金は参加銀行のバランスシートに残り、Swift Ledgerは資金の保管を行わずに決済コミットメントを調整しました。
中東・アフリカ トークン化預金市場レポートの範囲
セグメンテーション概要
| 口座ベースのトークン化預金 |
| ネイティブ預金トークン |
| 単一銀行(行内)ネットワーク |
| インターバンク – 共有マルチバンクネットワーク |
| インターバンク – 双方向およびクロスネットワークリンク |
| プライベート・パーミッション型台帳 |
| パーミッション型トークンアクセスを持つパブリックブロックチェーン |
| 有価証券・デジタル資産決済および担保管理 |
| 外国為替およびPvP決済 |
| グループ内財務・流動性管理 |
| サードパーティ商業・機関決済 |
| 小売およびその他の決済 |
| 国内 |
| クロスボーダー |
| 銀行およびそ他の預金取扱機関 | |
| 資本市場・投資会社 | |
| 決済・fintech・デジタル資産企業 | |
| 非金融法人 | 大企業および多国籍企業 |
| 中小企業 | |
| 公共部門および政府機関 | |
| 個人 |
| トークンモデル別 | 口座ベースのトークン化預金 | |
| ネイティブ預金トークン | ||
| ネットワークモデル別 | 単一銀行(行内)ネットワーク | |
| インターバンク – 共有マルチバンクネットワーク | ||
| インターバンク – 双方向およびクロスネットワークリンク | ||
| 台帳タイプ別 | プライベート・パーミッション型台帳 | |
| パーミッション型トークンアクセスを持つパブリックブロックチェーン | ||
| ユースケース別 | 有価証券・デジタル資産決済および担保管理 | |
| 外国為替およびPvP決済 | ||
| グループ内財務・流動性管理 | ||
| サードパーティ商業・機関決済 | ||
| 小売およびその他の決済 | ||
| 取引範囲別 | 国内 | |
| クロスボーダー | ||
| エンドユーザー別 | 銀行およびそ他の預金取扱機関 | |
| 資本市場・投資会社 | ||
| 決済・fintech・デジタル資産企業 | ||
| 非金融法人 | 大企業および多国籍企業 | |
| 中小企業 | ||
| 公共部門および政府機関 | ||
| 個人 | ||
レポートで回答される主要な質問
中東・アフリカにおけるトークン化預金の採用を促進しているものは何ですか?
銀行と法人財務チームは、24時間365日の資金移動、プログラマブルな流動性管理、およびより効率的なクロスボーダー決済を求めています。地域予測は2027年から2032年にかけて38.8%のCAGRです。
2032年までの中東・アフリカにおけるトークン化預金の予測値はいくらですか?
このセクターは2027年の9.5 ビリオン 米ドルから上昇し、2032年までに48.9 ビリオン 米ドルに達すると予測されています。
地域で最も広く使用されているトークンモデルはどれですか?
口座ベースのトークン化預金は、既存の預金口座構造と銀行管理モデルに密接に合致しているため、2026年に69.8%のシェアを占めました。
最も速く成長しているトークン化預金ネットワークモデルはどれですか?
インターバンク共有マルチバンクネットワークは、銀行が別々の機関とクライアントベースを接続しようとするにつれて、2032年にかけて51.8%のCAGRで成長すると予測されています。
アラブ首長国連邦がトークン化預金サービスにとって重要なのはなぜですか?
アラブ首長国連邦はHSBCとCitigroupのライブサービス、およびFirst Abu Dhabi Bankによる地域初のライブSwift Ledger取引を有しています。
トークン化預金はアフリカのクロスボーダー決済をどのように支援しますか?
事前資金調達されたノストロ残高への依存を低減し、ペイメント・バーサス・ペイメント決済をサポートできます。アフリカ回廊では2025年第1四半期に200米ドルの送金に対して平均9.04%のコストがかかりました。