
Taille et part du marché des dépôts tokenisés au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 6.30 Milliards de dollars |
| Taille du Marché (2027) | 9.5 Milliards de dollars |
| Taille du Marché (2032) | 48.90 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 38.80 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dépôts tokenisés au Moyen-Orient et en Afrique par Mordor Intelligence
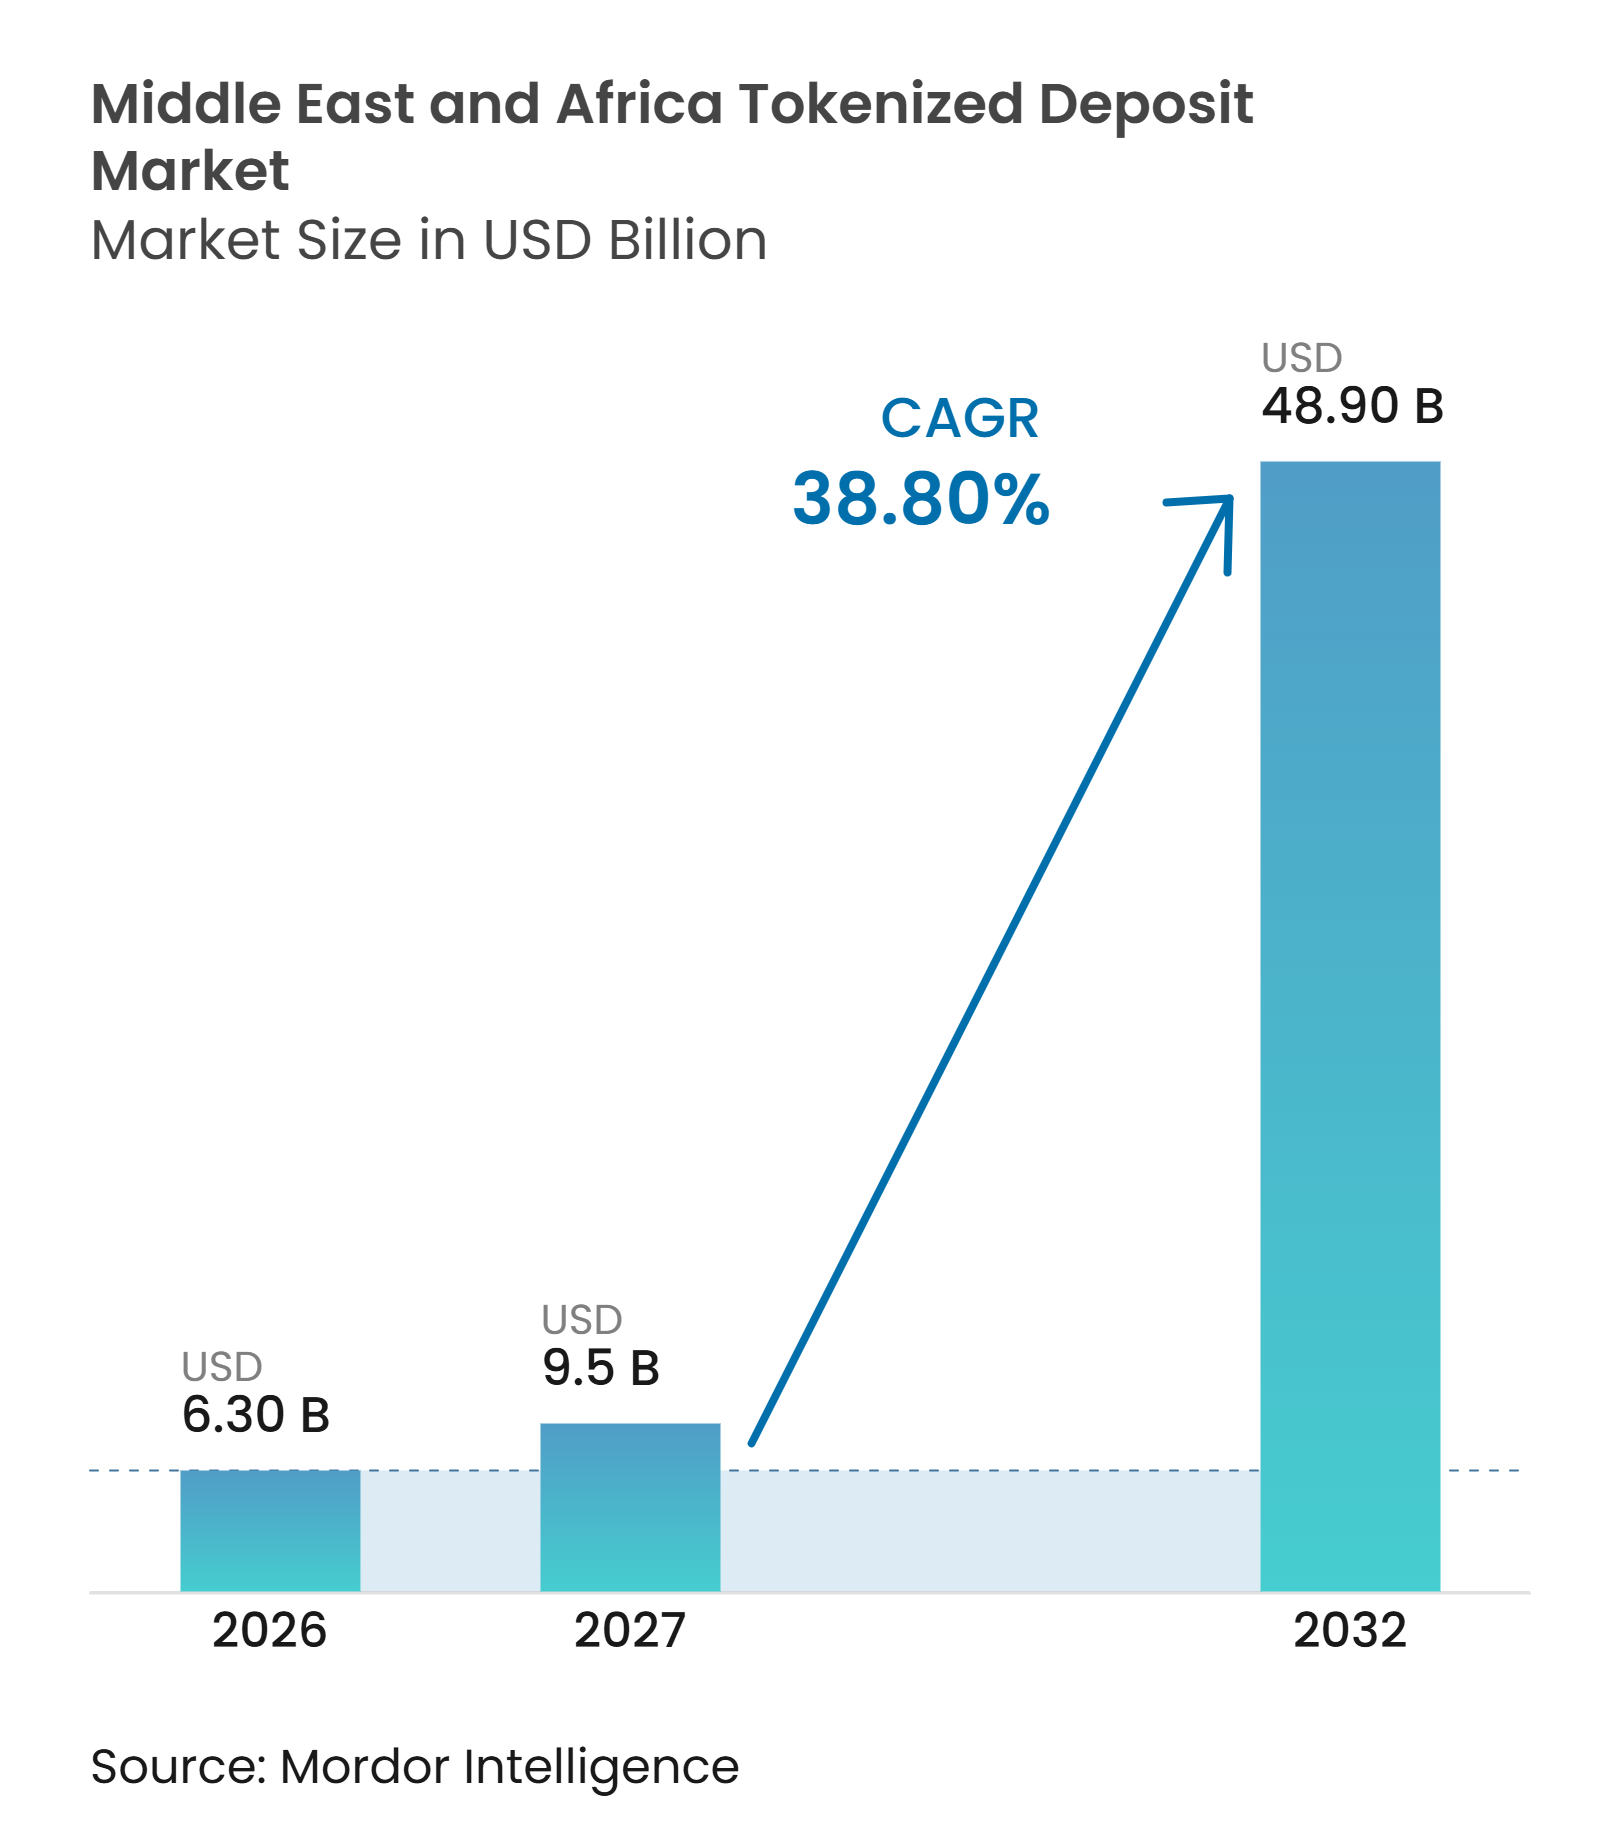
La taille du marché des dépôts tokenisés au Moyen-Orient et en Afrique devrait s'étendre de 6,30 milliards USD en 2026 et 9,5 milliards USD en 2027 à 48,90 milliards USD d'ici 2032, enregistrant un CAGR de 38,80 % entre 2027 et 2032.
Le marché des dépôts tokenisés au Moyen-Orient et en Afrique dépasse le stade des essais limités, les banques réglementées plaçant des passifs de dépôts sur une infrastructure de registre programmable tout en les conservant dans leurs bilans. Cette approche permet aux banques d'utiliser les dispositifs établis en matière de capital, de conformité et de règlement, tout en améliorant la circulation des fonds entre les institutions et les comptes d'entreprises. Swift a activé son registre partagé basé sur la blockchain avec 17 banques de 6 continents en juillet 2026, dont First Abu Dhabi Bank, Mashreq et FirstRand Bank. Le réseau offre aux banques participantes une couche de coordination commune pour les paiements par dépôts tokenisés et soutient l'évolution de la région vers des services connectés et disponibles en permanence. L'opportunité est la plus forte là où les opérations de trésorerie d'entreprise, le commerce transfrontalier et les corridors de paiement nécessitent un règlement plus fréquent sans remplacer les dépôts bancaires conventionnels.
Points clés du rapport
- Par modèle de jeton, les dépôts tokenisés basés sur les comptes ont capturé 69,8 % de la part du marché des dépôts tokenisés au Moyen-Orient et en Afrique en 2026, tandis que les jetons de dépôts natifs devraient croître à un CAGR de 48,2 % jusqu'en 2032.
- Par modèle de réseau, les réseaux à banque unique (intra-bancaires) ont capturé 50,3 % de la part du marché des dépôts tokenisés au Moyen-Orient et en Afrique en 2026, tandis que les réseaux interbancaires partagés multi-banques devraient croître à un CAGR de 51,8 % jusqu'en 2032.
- Par type de registre, les registres privés à autorisation ont capturé 85,4 % de la part du marché des dépôts tokenisés au Moyen-Orient et en Afrique en 2026, tandis que les blockchains publiques avec accès aux jetons à autorisation devraient croître à un CAGR de 48,3 % jusqu'en 2032.
- Par cas d'utilisation, la gestion de trésorerie et de liquidités intragroupe a capturé 31,7 % de la part du marché des dépôts tokenisés au Moyen-Orient et en Afrique en 2026, tandis que le règlement FX et le règlement paiement contre paiement devraient croître à un CAGR de 50,8 % jusqu'en 2032.
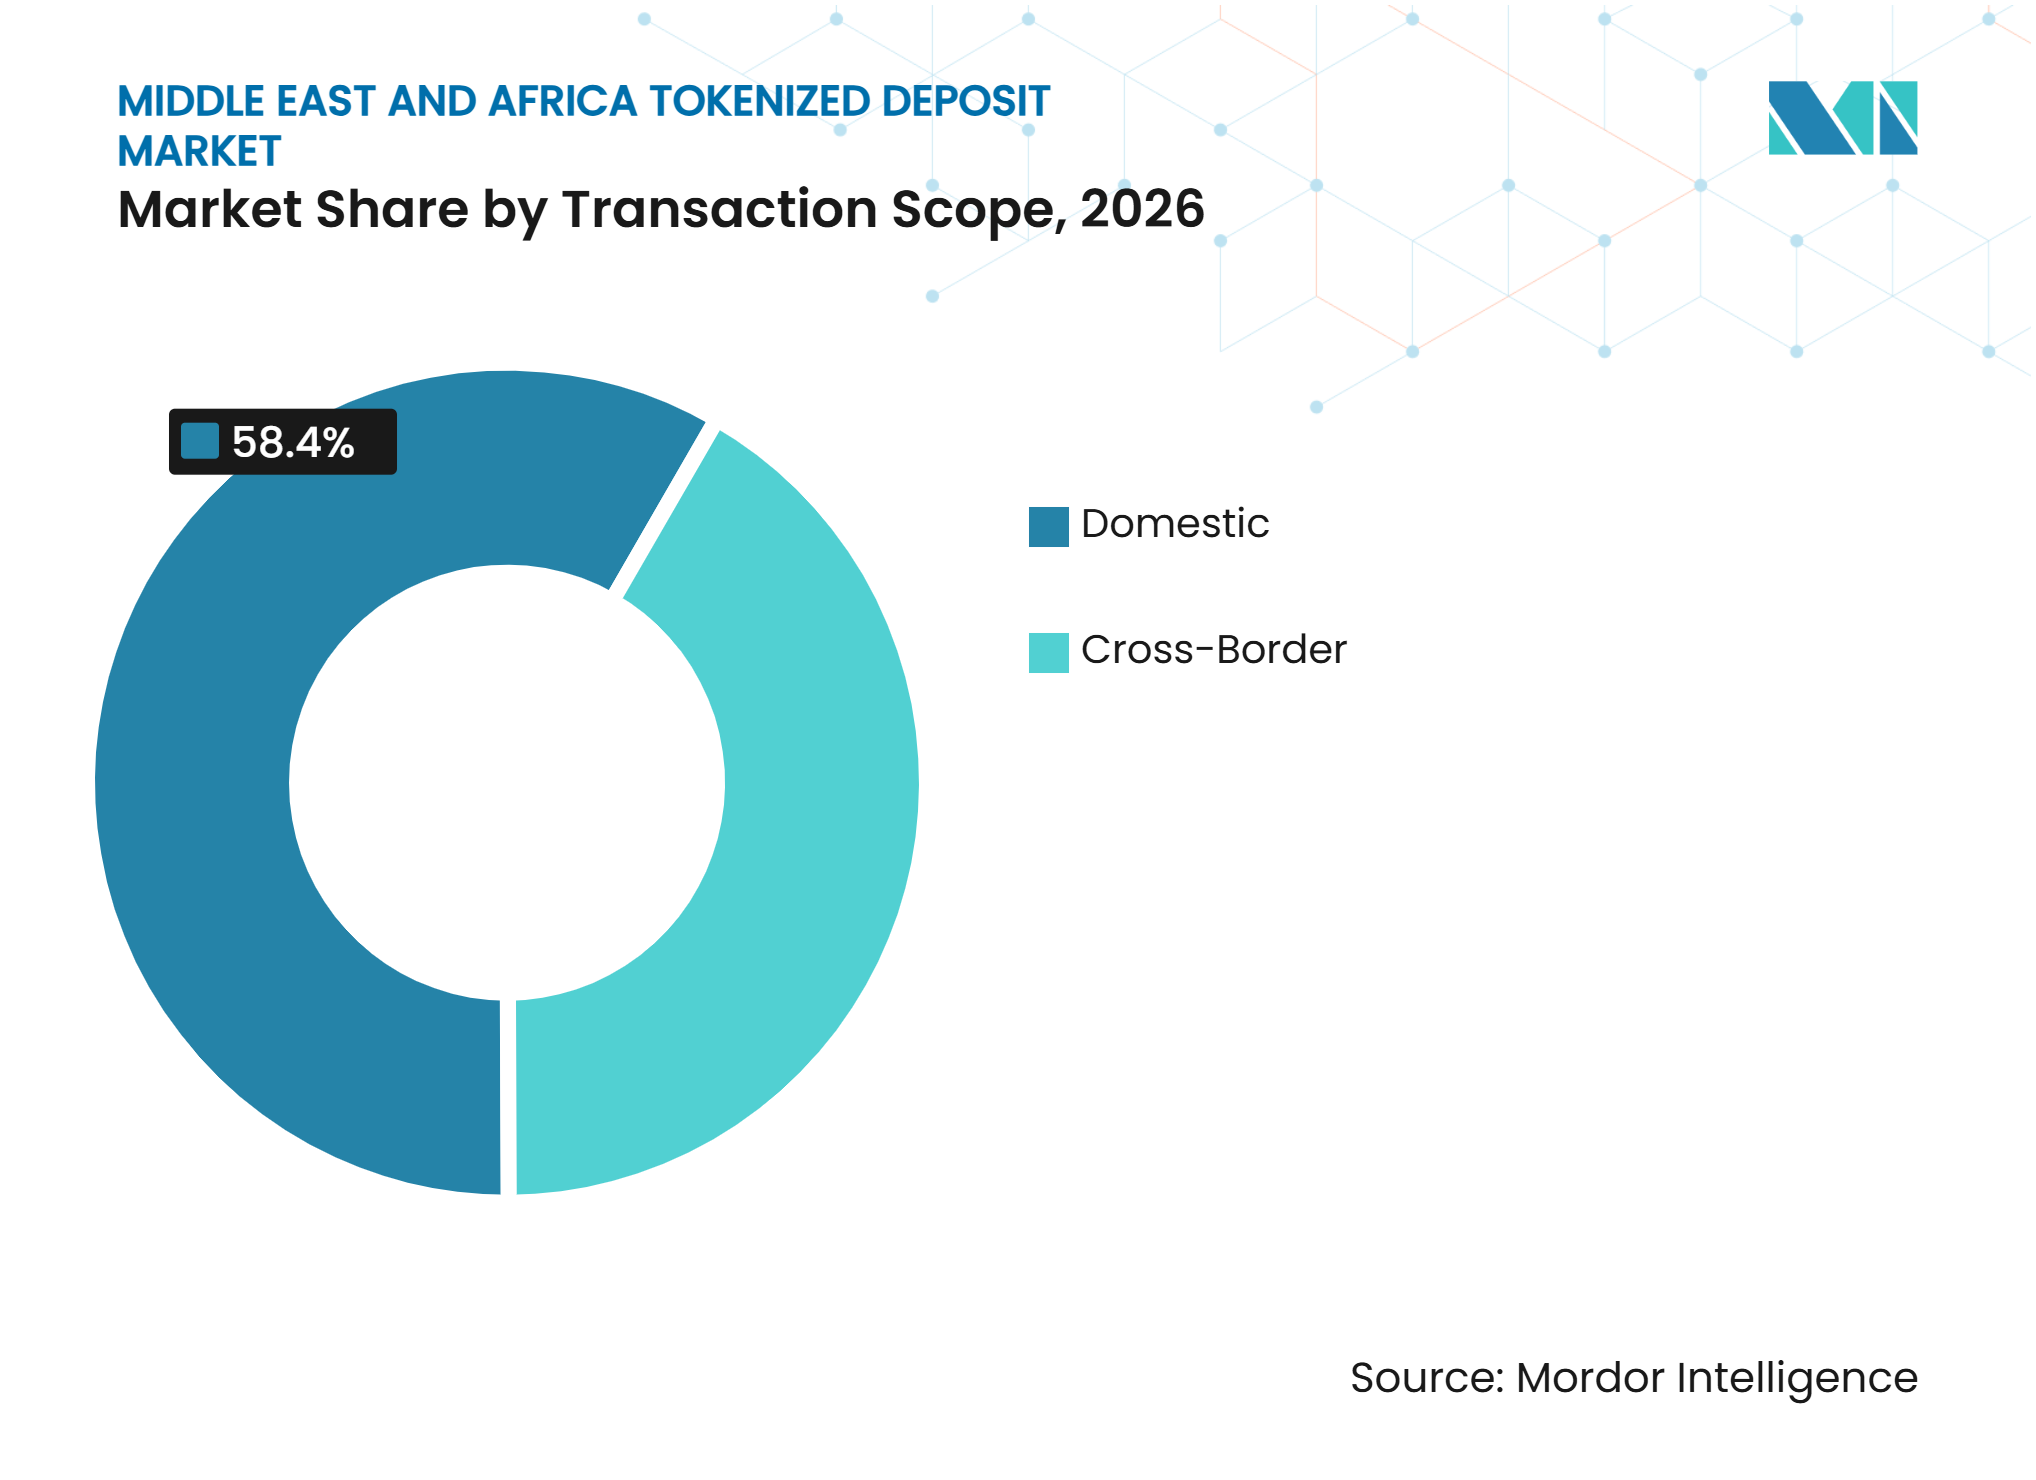
- Par portée des transactions, les transactions nationales ont capturé 58,4 % de la part du marché des dépôts tokenisés au Moyen-Orient et en Afrique en 2026, tandis que les transactions transfrontalières devraient croître à un CAGR de 48,6 % jusqu'en 2032.
- Par utilisateur final, les banques et autres établissements collecteurs de dépôts ont capturé 57,6 % de la part du marché des dépôts tokenisés au Moyen-Orient et en Afrique en 2026, tandis que les entreprises de paiements, fintech et d'actifs numériques devraient croître à un CAGR de 50,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Inefficacités des paiements transfrontaliers et demande de règlement bancaire 24h/24 et 7j/7 | +9.2% | Mondial, concentré aux Émirats arabes unis, en Arabie saoudite et dans les corridors intra-africains | Court terme (≤ 2 ans) |
| Adoption des dépôts tokenisés par les banques du CCG et cadres réglementaires habilitants | +7.8% | Émirats arabes unis au cœur, avec des retombées vers Bahreïn et le Qatar | Court terme (≤ 2 ans) |
| Demande des trésoreries d'entreprise en matière de liquidités programmables et de gestion de trésorerie | +6.4% | Multinationales avec des centres de trésorerie aux Émirats arabes unis et en Afrique du Sud | Moyen terme (2-4 ans) |
| Coûts de paiement et frictions de règlement dans les corridors africains | +5.1% | Afrique subsaharienne et corridors intra-africains | Moyen terme (2-4 ans) |
| Intégration avec l'infrastructure bancaire existante | +4.2% | Moyen-Orient et Afrique du Nord au cœur, avec des gains précoces en Afrique du Sud | Moyen terme (2-4 ans) |
| Interopérabilité entre les réseaux émis par les banques | +3.8% | Mondial, ancré par les participants au registre Swift dans la région | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Inefficacités des paiements transfrontaliers et demande de règlement bancaire 24h/24 et 7j/7
La banque correspondante traditionnelle repose sur une compensation séquentielle, des délais de clôture bilatéraux et des processus de règlement qui peuvent s'étendre sur plusieurs jours. Ces conditions immobilisent les liquidités des entreprises dans des comptes nostro lorsque celles-ci doivent gérer leurs soldes à travers différents fuseaux horaires. Le registre partagé de Swift est conçu pour coordonner les transferts de dépôts tokenisés émis par les banques en dehors des heures bancaires habituelles, tandis que le règlement final continue de s'effectuer via les dispositifs correspondants existants[1]. First Abu Dhabi Bank a réalisé des transactions en direct de dépôts tokenisés en USD avec Citigroup via le MVP du registre Swift le 2 septembre 2026. Swift indique que 75 % des paiements sur son infrastructure existante atteignent déjà les banques bénéficiaires en moins de 10 minutes, ce qui situe la valeur commerciale du nouveau modèle dans la programmabilité et la disponibilité plutôt que dans la vitesse brute de transfert. Le marché des dépôts tokenisés au Moyen-Orient et en Afrique peut ainsi répondre aux contraintes de calendrier opérationnel sans obliger les banques à abandonner les rails de paiement établis.
Adoption des dépôts tokenisés par les banques du CCG et cadres réglementaires habilitants
Le Conseil de coopération du Golfe est devenu un centre régional de premier plan pour le marché des dépôts tokenisés au Moyen-Orient et en Afrique, car il combine des banques actives avec une base concentrée d'opérations de trésorerie multinationales. HSBC a lancé son service de dépôts tokenisés aux Émirats arabes unis le 22 juin 2026, prenant en charge les transferts en AED, USD, EUR, GBP, HKD et SGD sur une base 24h/24 et 7j/7[2]. Citigroup a étendu Citi Token Services aux Émirats arabes unis le 28 septembre 2026, avec des capacités en USD et EUR, faisant du pays son 7e site d'exploitation pour le service. Plusieurs activations institutionnelles majeures en peu de temps augmentent la valeur des réseaux communs de règlement et d'orchestration, car chaque banque connectée ajoute des contreparties potentielles. La banque centrale d'Arabie saoudite a décrit des travaux de preuve de concept portant sur la monnaie bancaire commerciale basée sur les comptes et sur les jetons en novembre 2025, bien qu'aucun cadre de production opérationnel n'ait été publié. Bahreïn et le Qatar sont bien positionnés pour étendre la connectivité régionale à mesure que leurs banques participent à des initiatives de règlement multi-devises.
Demande des trésoreries d'entreprise en matière de liquidités programmables et de gestion de trésorerie
Les entreprises multinationales opérant au Moyen-Orient et en Afrique font face à des restrictions de mouvement de trésorerie pendant les week-ends, les jours fériés et les périodes de clôture bancaire. Les conditions programmables peuvent automatiser les transferts intragroupe lorsque les soldes des comptes atteignent des niveaux prédéterminés, réduisant ainsi les interventions manuelles. Ant International est devenu le premier client du Moyen-Orient de HSBC pour le service de dépôts tokenisés en octobre 2026, réalisant des transferts AED en temps réel au sein des Émirats arabes unis et des transferts USD transfrontaliers vers Hong Kong et Singapour. FirstRand Bank a adopté Kinexys Digital Payments de J.P. Morgan en mars 2026 pour la gestion programmable de trésorerie USD intragroupe, représentant le premier déploiement de ce type en Afrique subsaharienne[3]. Le service utilise des conditions prédéfinies pour déplacer des fonds entre entités juridiques en permanence. Ces exemples montrent comment le marché des dépôts tokenisés au Moyen-Orient et en Afrique est lié à des cas d'utilisation de trésorerie mesurables avant que des activités de paiement tierces plus larges ne se développent.
Coûts des paiements transfrontaliers et frictions de règlement dans les corridors africains
Les corridors de paiement africains présentent un argument commercial solide pour le marché des dépôts tokenisés au Moyen-Orient et en Afrique, car les coûts de transaction restent élevés pour les transferts régionaux. Les résultats d'une enquête de la Banque mondiale rapportés par Afronomics montrent que le coût moyen d'envoi de 200 USD dans les corridors africains était de 9,04 % au premier trimestre 2025, contre l'objectif de 3 % fixé par les Objectifs de développement durable[4]. La même source indique que les corridors intra-africains affichaient en moyenne 19,27 %, soit un niveau supérieur aux envois de fonds provenant de l'extérieur du continent. Le Fonds monétaire international a constaté des coûts moyens d'envois de fonds de 12,7 % dans le corridor Afrique du Sud-Zimbabwe au premier trimestre 2024, la gestion des espèces représentant plus de 50 % de la structure de coûts. Les dépôts tokenisés peuvent réduire le besoin de soldes nostro préfinancés et soutenir le règlement paiement contre paiement, ce qui contribue à atténuer le risque de règlement des changes. La plateforme Buna connecte plus de 100 institutions financières dans 22 États membres et fournit une couche de paiement régionale pouvant prendre en charge de futures applications de règlement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Divergence des cadres réglementaires et juridiques | -2.2% | Large, plus aiguë dans les corridors du Conseil de coopération du Golfe vers l'Afrique | Court terme (≤ 2 ans) |
| Contraintes techniques et d'interopérabilité de règlement | -1.9% | Mondial, plus aiguë pour les plateformes reliant les Émirats arabes unis, l'Afrique et l'Asie | Moyen terme (2-4 ans) |
| Risques liés à la cybersécurité, aux contrats intelligents et à la résilience opérationnelle | -1.6% | Mondial, concentré là où des couches d'accès à la blockchain publique sont utilisées | Court terme (≤ 2 ans) |
| Coûts de mise en œuvre et risques de liquidité 24h/24 et 7j/7 | -1.4% | National, avec des défis précoces dans les déploiements de Nairobi, Lagos et Johannesburg | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Divergence des cadres réglementaires et juridiques entre les juridictions du Moyen-Orient et de l'Afrique
Les différences réglementaires constituent un obstacle matériel, car les services de dépôts tokenisés transfrontaliers doivent opérer dans le cadre d'exigences distinctes en matière de licences, de criminalité financière et de change. Le document de position de novembre 2025 de la Banque de réserve sud-africaine a identifié la monnaie bancaire commerciale tokenisée comme une catégorie pertinente pour une analyse politique plus approfondie, aux côtés des stablecoins et des monnaies numériques de banque centrale de gros. Cette orientation ne fournit pas encore de cadre de production pour la monnaie tokenisée des banques commerciales. Une banque reliant Abou Dhabi et Johannesburg doit tenir compte des attentes distinctes des banques centrales, des processus de lutte contre le blanchiment d'argent et le financement du terrorisme, ainsi que des exigences de déclaration transfrontalière. Les normes du Comité de Bâle sur les expositions bancaires aux crypto-actifs et le cadre du Groupe d'action financière pour les prestataires de services d'actifs virtuels ajoutent des considérations de conformité supplémentaires pour les institutions exploitant des systèmes connectés. Ces facteurs rendent l'expansion multi-corridors plus gourmande en ressources qu'un service limité à une seule juridiction.
Contraintes techniques et d'interopérabilité de règlement entre les réseaux bancaires
Les banques ont lancé des plateformes de dépôts tokenisés distinctes avec leurs propres modèles de données, politiques d'accès et logiques de règlement. Cette fragmentation peut augmenter le coût de liaison entre les institutions, en particulier lorsque chaque connexion nécessite une mise en œuvre et des tests séparés. L'approche de Swift fournit une couche d'orchestration au-dessus des plateformes bancaires, mais elle continue d'utiliser les canaux correspondants existants pour le règlement final. Par conséquent, la disponibilité 24h/24 et 7j/7 des instructions de paiement ne crée pas nécessairement une finalité de règlement sur chaîne 24h/24 et 7j/7. L'OWASP Smart Contract Top 10 identifie les failles de contrôle d'accès et de logique métier parmi les risques de sécurité importants pour les systèmes de contrats intelligents. Les réseaux privés à autorisation peuvent contrôler l'accès des participants, mais ils doivent encore atteindre des normes opérationnelles et techniques communes avant de se déployer à l'échelle du marché des dépôts tokenisés au Moyen-Orient et en Afrique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de jeton :
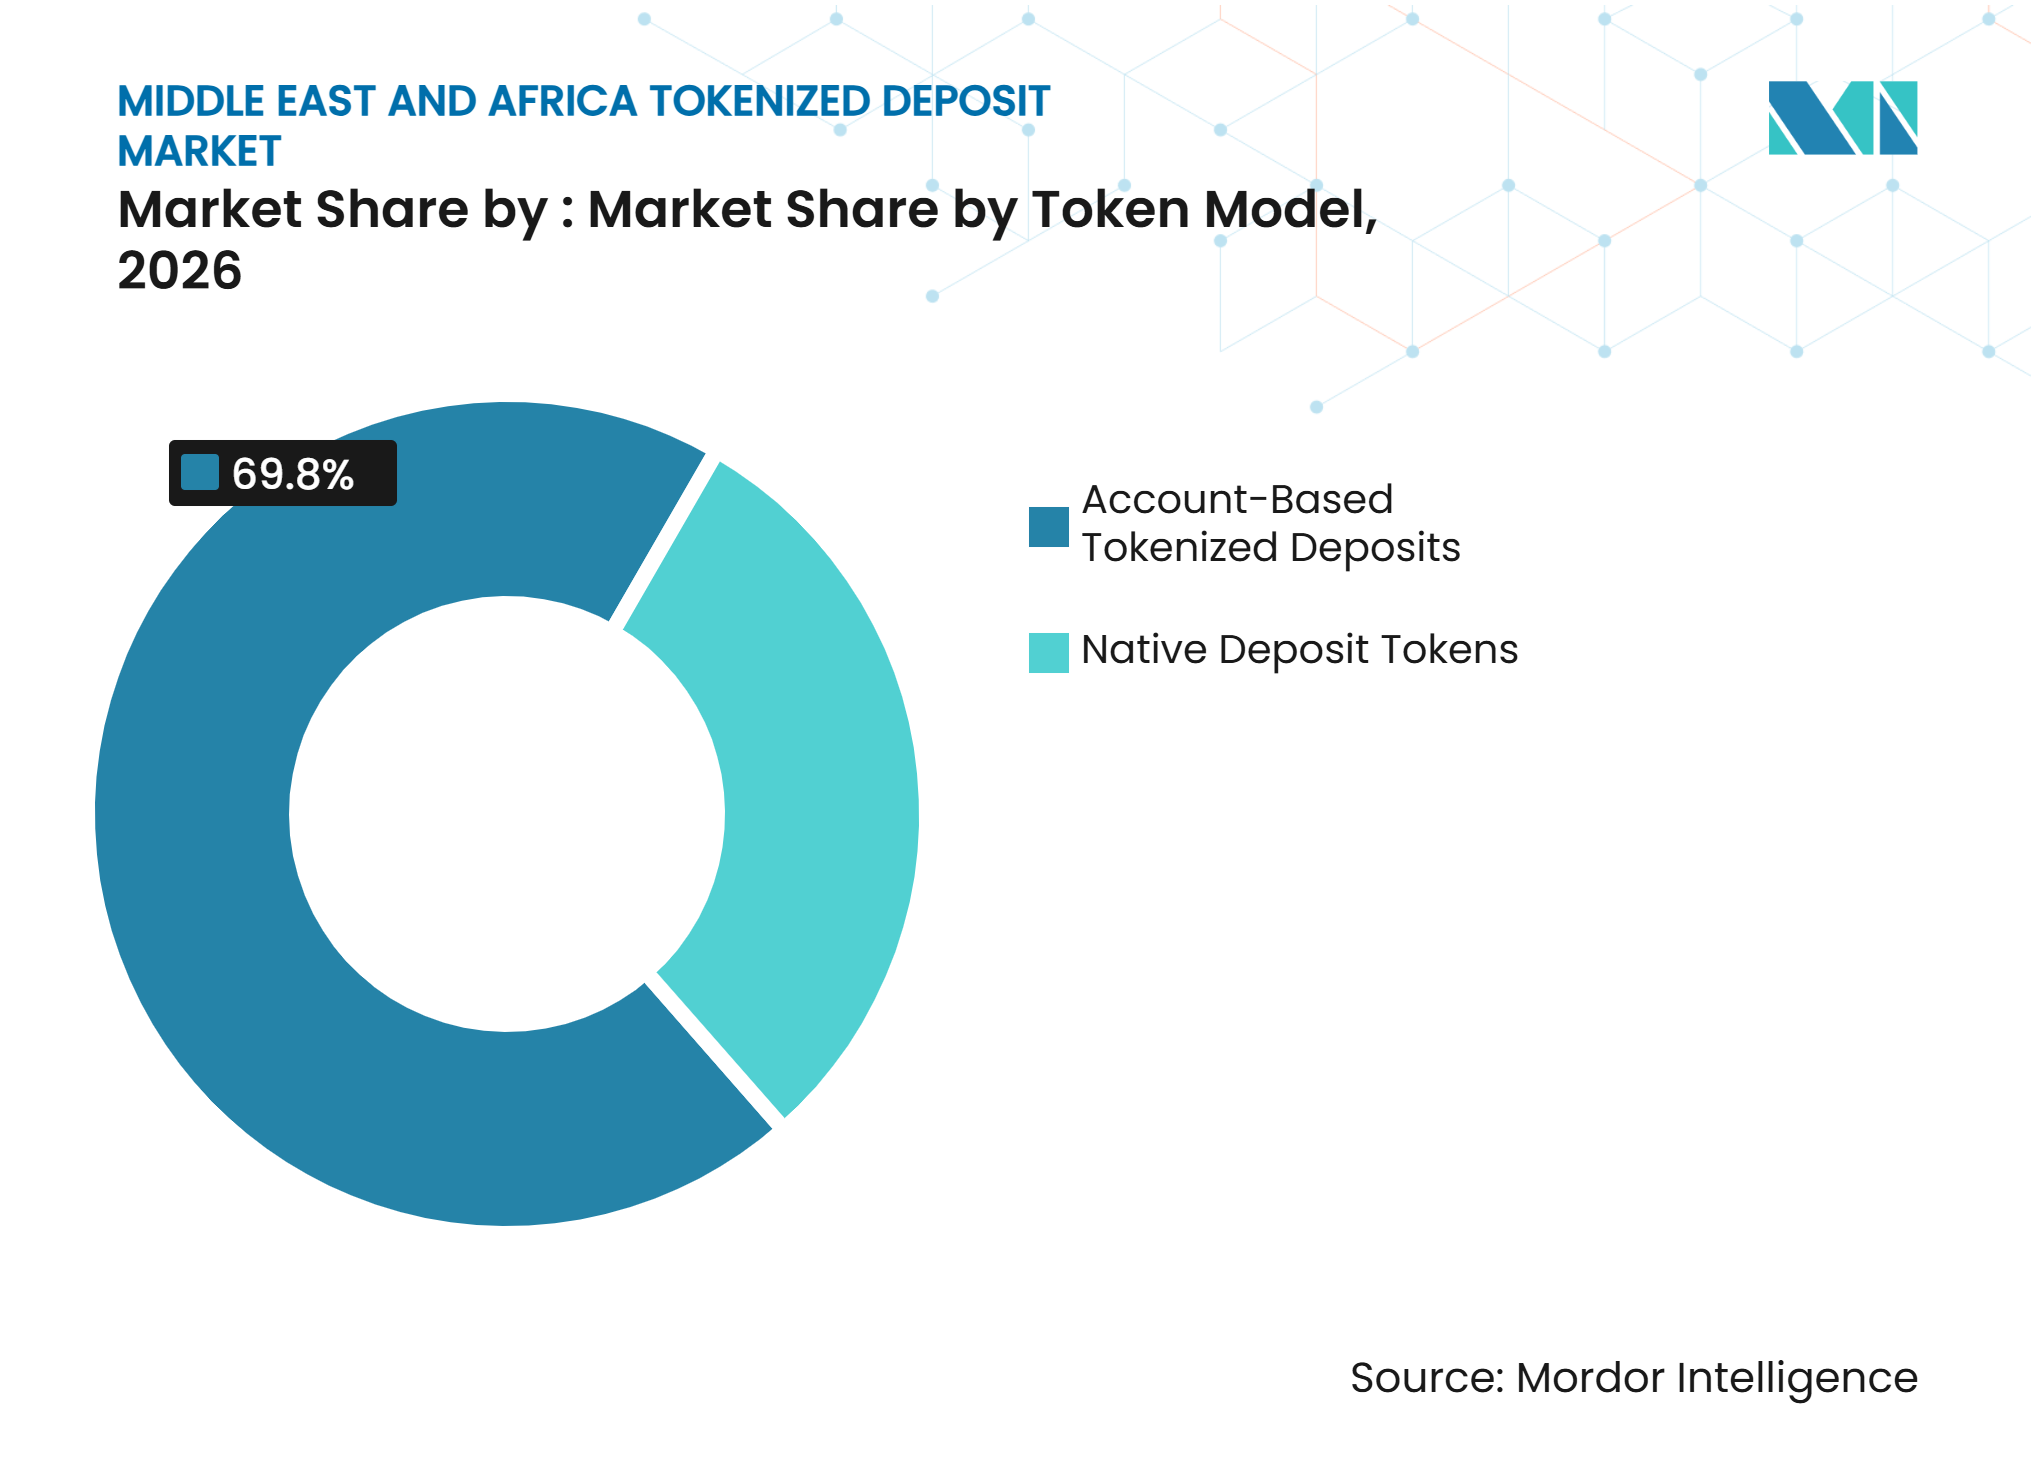
les services basés sur les comptes sont en tête en 2026, tandis que les jetons natifs gagnent en dynamismeLes dépôts tokenisés basés sur les comptes détenaient 69,8 % de la part du marché des dépôts tokenisés au Moyen-Orient et en Afrique en 2026. Ce modèle associe le dépôt bancaire existant d'un client à un jeton sur un registre contrôlé sans modifier la relation bancaire sous-jacente. Il convient aux institutions qui souhaitent maintenir des structures de comptes familières, des dossiers clients et un traitement du capital. Le service de dépôts tokenisés de HSBC prend en charge les transferts institutionnels sur une infrastructure gérée par la banque tout en maintenant la structure juridique et les protections d'un dépôt bancaire traditionnel. Citi Token Services suit une approche similaire dirigée par la banque pour les mouvements de liquidités des entreprises aux Émirats arabes unis. La position dominante reflète la préférence pour des architectures contrôlées pouvant fonctionner dans le cadre des processus bancaires établis.
Les jetons de dépôts natifs devraient croître à un CAGR de 48,2 % de 2027 à 2032. Ils sont pertinents pour les cas d'utilisation nécessitant un séquestre programmable, une livraison contre paiement atomique et une finalité de règlement au sein d'un réseau. ADI Chain fournit une infrastructure d'émission de jetons pour les utilisateurs institutionnels au Moyen-Orient et en Afrique du Nord et en Afrique subsaharienne. Le système est destiné à soutenir l'activité inter-institutionnelle plutôt que les seuls transferts de comptes internes. Les modèles de jetons natifs pourraient se développer à mesure que les corridors commerciaux et de paiement nécessitent une interaction plus profonde entre les banques participantes. Leur adoption dépendra toujours de la capacité à satisfaire aux exigences de gouvernance, juridiques et opérationnelles de niveau bancaire.


Par modèle de réseau :
les services intra-bancaires constituent la base, les réseaux partagés mènent la croissanceLes réseaux intra-bancaires à banque unique détenaient une part de 50,3 % en 2026. Cette configuration permet à une banque de tester les processus de tokenisation, de réconciliation et de conformité dans une seule frontière réglementaire. FirstRand Bank a adopté Kinexys Digital Payments en mars 2026 pour automatiser les transferts USD programmables entre entités juridiques internes sur une base 24h/24 et 7j/7. Le modèle offre des avantages immédiats en matière de trésorerie sans introduire d'exigences de contrepartie externe. Il donne également aux banques une voie contrôlée pour développer leurs connaissances opérationnelles avant de se connecter à d'autres institutions. Ce point de départ explique pourquoi les réseaux à banque unique restent au cœur des déploiements actuels.
Les réseaux interbancaires partagés multi-banques devraient croître à un CAGR de 51,8 % de 2027 à 2032. Leur valeur réside dans la liaison de banques distinctes et dans la possibilité pour des groupes plus importants de clients d'entreprise de transférer des fonds entre institutions. Le partenariat entre ADI Foundation et DCM Corp Limited a été annoncé en septembre 2026 pour connecter les systèmes existants des banques à ADI Chain pour l'émission et le règlement. La Banque nationale de Bahreïn a également signé en octobre 2026 un protocole d'accord avec Partior pour examiner le règlement en dinar bahreïni. Les réseaux partagés peuvent réduire la nécessité pour les banques de remplacer leurs plateformes de base, ce qui est important pour les institutions régionales disposant d'une capacité d'ingénierie interne limitée. Leur progression sera portée par des règles communes, la participation des membres et une responsabilité claire en matière de règlement et de conformité.
Par type de registre :
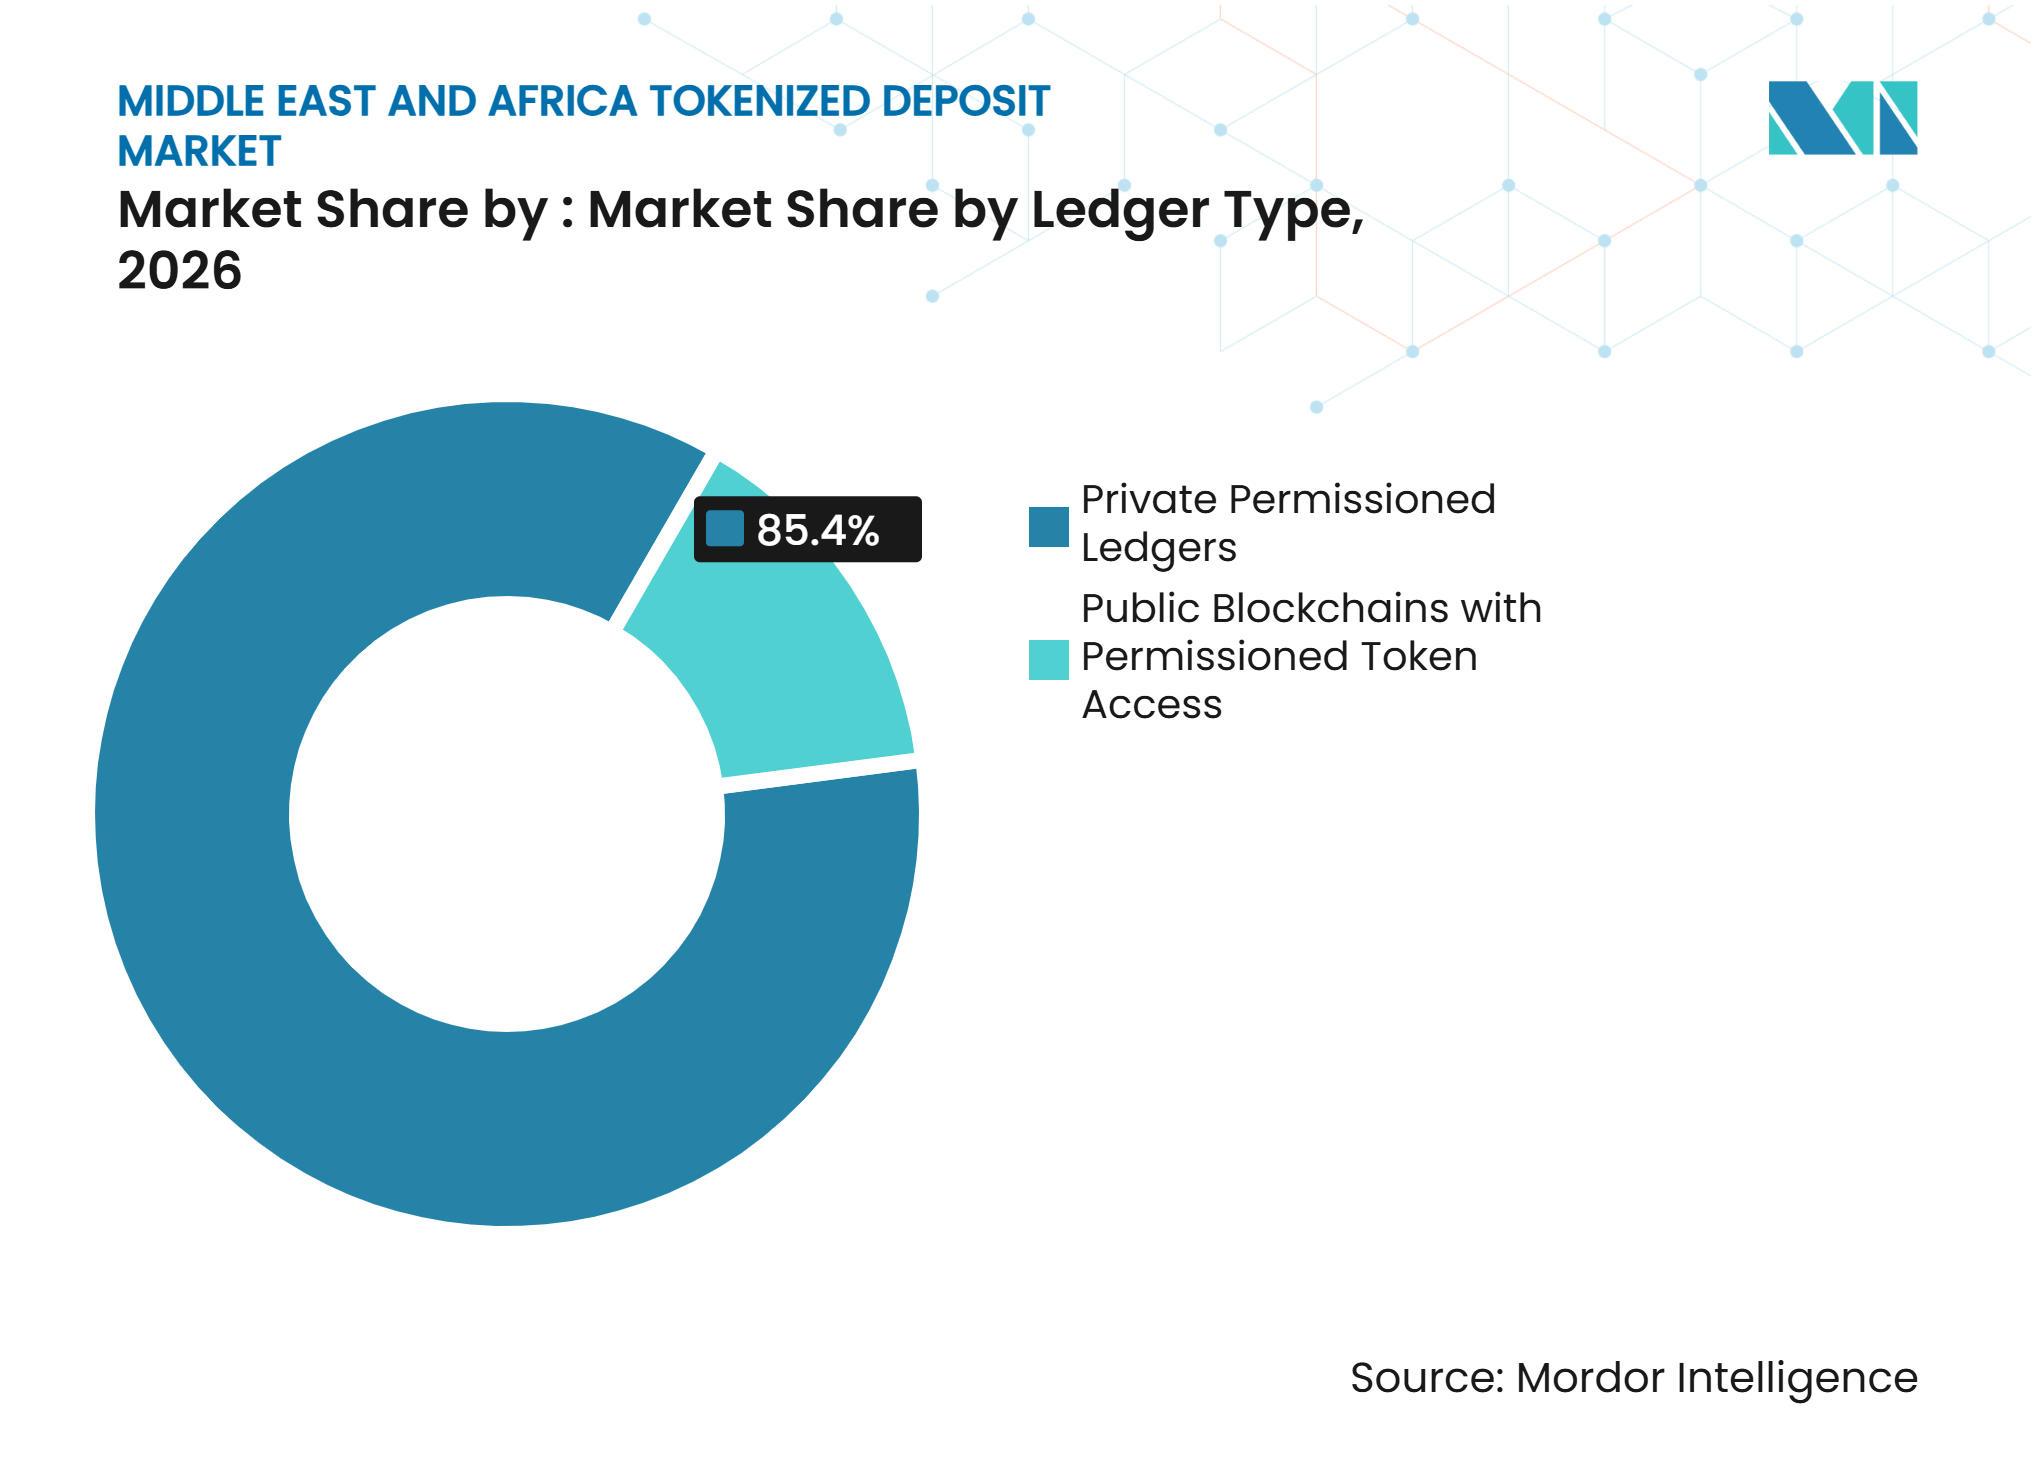
les registres privés à autorisation restent l'architecture privilégiéeLes registres privés à autorisation représentaient une part de 85,4 % en 2026. Les banques réglementées préfèrent cette structure car elle limite la participation aux entités vérifiées et prend en charge une visibilité contrôlée des transactions. Elle peut également aider les banques à appliquer les règles de connaissance du client, de lutte contre le blanchiment d'argent et de résidence des données au niveau du réseau. Le registre partagé de Swift soutient la participation institutionnelle via un modèle d'infrastructure contrôlée. La conception correspond aux besoins opérationnels des banques qui souhaitent conserver la responsabilité de leurs propres passifs de dépôts. La part importante confirme que le contrôle et la gouvernance sont actuellement plus importants que l'accès ouvert pour les déploiements institutionnels.
Les blockchains publiques avec accès aux jetons à autorisation devraient croître à un CAGR de 48,3 % de 2027 à 2032. Cette approche peut offrir une portée technique plus large tout en limitant l'utilisation des jetons aux participants approuvés. Elle pourrait devenir pertinente là où les banques souhaitent une programmabilité transfrontalière plus flexible que ce que peuvent offrir les réseaux entièrement fermés. Les déploiements sur chaîne publique nécessitent toujours des règles d'accès solides, une révision des contrats et une surveillance continue. L'OWASP Smart Contract Top 10 constitue une référence utile pour les problèmes de contrôle d'accès et de logique métier qui doivent être traités dans ces environnements. La croissance dans cette catégorie dépendra de la capacité des banques à combiner une infrastructure technique ouverte avec la gouvernance attendue dans les services financiers réglementés.

Par cas d'utilisation :
la mutualisation de trésorerie soutient l'activité actuelle, tandis que le règlement FX se développe plus rapidementLa gestion de trésorerie et de liquidités intragroupe détenait une part de 31,7 % de la segmentation par cas d'utilisation en 2026. Les banques et les entreprises multinationales commencent généralement par des transferts au sein de structures de groupe existantes, car les participants et les processus de conformité sont déjà connus. HSBC et Ant International ont testé à la fois des transferts AED au sein des Émirats arabes unis et des transferts USD transfrontaliers vers Hong Kong et Singapour en octobre 2026. Cela montre comment les cas d'utilisation de liquidités internes peuvent s'étendre à des corridors de paiement plus larges une fois que l'infrastructure sous-jacente est éprouvée. La mutualisation de trésorerie réduit également la nécessité de commencer par des activités de règlement tiers plus complexes. Elle offre aux clients une voie pratique pour évaluer les avantages opérationnels avant de s'engager dans une utilisation plus large du réseau.
Le règlement FX et le règlement paiement contre paiement devraient croître à un CAGR de 50,8 % de 2027 à 2032. Les structures de règlement paiement contre paiement peuvent réduire le risque principal en garantissant que les jambes de transaction liées se règlent ensemble. Partior et OpenAssets ont réalisé en juillet 2026 une preuve de concept impliquant une livraison contre paiement atomique entre des actifs numériques, des stablecoins et des dépôts tokenisés commerciaux. De telles applications sont pertinentes pour les banques du Conseil de coopération du Golfe qui soutiennent d'importants flux commerciaux et de change. Le cas d'utilisation nécessite des dispositifs juridiques et de liquidité solides, car un échec de règlement affecterait plus d'une devise et institution. Son taux de croissance plus rapide reflète la valeur accordée à la réduction des risques et des délais dans le règlement transfrontalier.
Par portée des transactions :
les services nationaux offrent une base précoce, tandis que la demande transfrontalière s'accélèreLes transactions nationales détenaient une part de 58,4 % en 2026. Le déploiement dans une seule juridiction évite bon nombre des défis juridiques et de coordination qui surviennent lorsque plusieurs régulateurs et banques sont impliqués. Les Émirats arabes unis sont devenus un terrain d'essai national car les banques mondiales, les centres de trésorerie d'entreprise et l'infrastructure de paiement active sont concentrés en un seul endroit. HSBC, First Abu Dhabi Bank et Citigroup ont chacun établi des capacités locales de dépôts tokenisés avant d'étendre les services transfrontaliers connexes. Cette séquence donne aux institutions le temps de tester les contrôles et les processus clients dans un environnement maîtrisé. Elle soutient également une transition plus mesurée vers le règlement en réseau.
Les transactions transfrontalières devraient croître à un CAGR de 48,6 % de 2027 à 2032. La demande principale provient des routes commerciales du Conseil de coopération du Golfe vers l'Afrique et des flux de paiement des pays arabes vers l'Asie du Sud. Emirates NBD est devenu la première institution de la région Moyen-Orient, Afrique du Nord et Türkiye à activer des paiements USD transfrontaliers en temps réel basés sur la blockchain sur Partior en juillet 2026. La discussion de la Banque nationale de Bahreïn avec Partior pourrait élargir la couverture du règlement multi-devises au sein du Conseil de coopération du Golfe. Les services transfrontaliers offrent des avantages réseau plus importants que les déploiements nationaux, mais ils ont également des exigences plus élevées en matière d'alignement juridique et de gestion des liquidités. Le marché des dépôts tokenisés au Moyen-Orient et en Afrique s'appuiera sur l'interopérabilité pour transformer ces premières connexions en corridors régionaux plus larges.
Par utilisateur final :
les banques mènent l'adoption actuelle, tandis que les entreprises fintech élargissent leur rôleLes banques et autres établissements collecteurs de dépôts détenaient une part de 57,6 % en 2026. Elles agissent en tant qu'émetteurs de dépôts tokenisés et en tant qu'utilisateurs directs des capacités de règlement sous-jacentes. Les relations réglementaires existantes, l'infrastructure de connaissance du client et les réseaux correspondants réduisent les obstacles au déploiement des produits. First Abu Dhabi Bank, Mashreq et FirstRand Bank figuraient parmi les institutions participant à l'activation du registre Swift. Leur participation montre que les institutions axées sur la banque de transaction sont au cœur de l'activité actuelle. Les banques sont susceptibles de conserver ce rôle car le produit est un passif bancaire réglementé plutôt qu'un instrument de paiement distinct.
Les entreprises de paiements, fintech et d'actifs numériques devraient croître à un CAGR de 50,6 % de 2027 à 2032. Ces entreprises ont besoin de monnaie bancaire programmable pour des produits de paiement transfrontaliers nécessitant un règlement bancaire commercial. Les réseaux multi-devises partagés peuvent leur permettre d'accéder au règlement institutionnel sans reconstruire une conformité de niveau bancaire ou des relations correspondantes bilatérales. Le modèle de Partior est conçu pour fournir une infrastructure de règlement connectée sur la monnaie tokenisée émise par les banques. Les entreprises de marchés de capitaux, les entreprises non financières, les entités publiques et les particuliers restent des groupes de demande à un stade plus précoce. Les grands utilisateurs d'entreprise se mobilisent en premier car les gains d'une meilleure gestion de trésorerie sont plus faciles à identifier et à mesurer à grande échelle.
Analyse géographique
Émirats arabes unis
Les Émirats arabes unis constituent le principal site commercial du marché des dépôts tokenisés au Moyen-Orient et en Afrique, avec 3 déploiements institutionnels en direct concentrés sur une période de 90 jours en 2026. HSBC a lancé son service de dépôts tokenisés le 22 juin 2026, ajoutant le dirham des Émirats arabes unis comme 6e devise sur son réseau mondial. Citigroup a introduit Citi Token Services dans le pays le 28 septembre 2026, avec des capacités en dollar américain et en euro disponibles 24h/24 et 7j/7. First Abu Dhabi Bank a également réalisé la première transaction en direct du MVP du registre Swift de la région avec Citigroup le 2 septembre 2026. La concentration de banques, de centres de trésorerie d'entreprise et d'infrastructure de finance numérique confère au pays un environnement opérationnel adapté aux premiers services institutionnels. La Banque centrale des Émirats arabes unis et l'Autorité de réglementation des actifs virtuels sont des influences de conformité importantes pour les institutions financières qui développent des infrastructures d'actifs numériques et de paiement.
Afrique du Sud
L'Afrique du Sud est le principal point d'entrée pour la monnaie bancaire commerciale programmable sur le marché des dépôts tokenisés au Moyen-Orient et en Afrique. FirstRand Bank a adopté Kinexys Digital Payments en mars 2026 pour la gestion programmable de trésorerie USD intragroupe, ce qui constituait le premier engagement client pour la plateforme en Afrique subsaharienne. La Banque de réserve sud-africaine a identifié la monnaie bancaire commerciale tokenisée comme une catégorie nécessitant une analyse politique plus approfondie. Le Fonds monétaire international a constaté que les coûts moyens d'envois de fonds dans le corridor Afrique du Sud-Zimbabwe étaient de 12,7 % au premier trimestre 2024, tandis que la gestion des espèces en USD représentait plus de 50 % de la structure de coûts. Ces pressions sur les coûts soutiennent l'argument en faveur d'un règlement bancaire plus efficace dans les corridors commerciaux et d'envois de fonds régionaux. La participation de FirstRand au registre de Swift connecte le pays à un modèle de coordination interbancaire plus large. La Banque de réserve sud-africaine et les exigences de déclaration des changes détermineront la manière dont les services locaux passeront de l'activité de trésorerie interne à une utilisation transfrontalière plus large.
Bahreïn, Arabie saoudite, Qatar et autres marchés régionaux
L'Arabie saoudite a décrit des travaux de preuve de concept sur la monnaie bancaire commerciale basée sur les comptes et sur les jetons en novembre 2025, mais n'avait pas publié de voie de licence de production. La Banque nationale de Bahreïn a signé en octobre 2026 un protocole d'accord avec Partior pour explorer le règlement en dinar bahreïni, ce qui pourrait ajouter une autre devise du Conseil de coopération du Golfe à l'infrastructure multi-banques. Le Qatar, le Koweït et Oman participent à la plateforme de paiement régionale Buna, qui constitue une base pour l'activité transfrontalière sur les marchés arabes. La plateforme est entrée en service avec le système de paiement instantané Raast du Pakistan en octobre 2025, créant son premier corridor en devise non arabe. Le partenariat entre ADI Foundation et DCM Corp Limited offre aux banques de taille intermédiaire du Moyen-Orient et de l'Afrique du Nord et de l'Afrique subsaharienne un moyen de connecter les systèmes de base existants à l'infrastructure de dépôts tokenisés. Ces marchés ont des calendriers réglementaires différents, mais l'infrastructure de paiement partagée et la participation croissante des banques peuvent soutenir la connectivité régionale future.
Paysage concurrentiel
Concentration du Marché
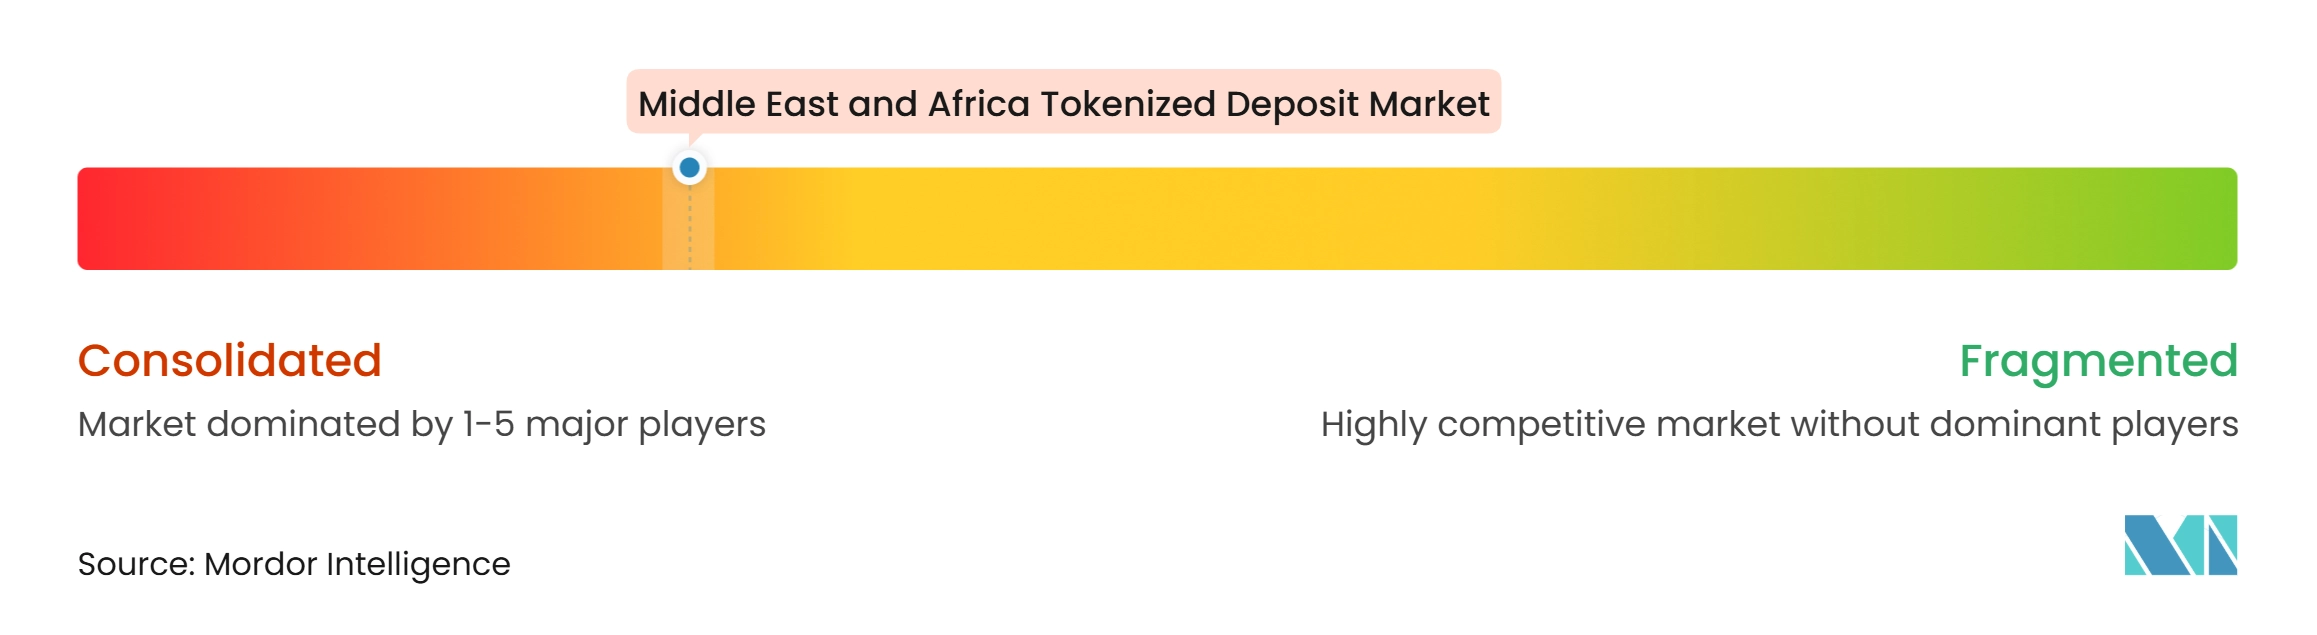
Le marché des dépôts tokenisés au Moyen-Orient et en Afrique est concentré autour de banques de transaction mondiales disposant de franchises établies dans le Conseil de coopération du Golfe. First Abu Dhabi Bank, HSBC, Standard Chartered, Citigroup, Mashreq et FirstRand Bank occupent des positions solides car elles combinent des relations avec des clients d'entreprise et une portée en banque correspondante. Standard Chartered et HSBC ont réalisé la première transaction interbancaire en direct de dépôts tokenisés sur le registre partagé basé sur la blockchain de Swift en août 2026. La transaction a démontré que des dépôts tokenisés émis séparément peuvent être coordonnés via une couche institutionnelle partagée. La concurrence dépend de la distribution des clients, de la connectivité et de la capacité à opérer selon des normes de contrôle de niveau bancaire. Les banques disposant de relations de trésorerie multinationale établies peuvent introduire des services de dépôts tokenisés via leurs offres existantes de gestion de trésorerie.
Emirates NBD a suivi une approche multi-réseau en rejoignant l'activité du registre Swift et en s'activant sur Partior en juillet 2026 pour des paiements USD transfrontaliers en temps réel basés sur la blockchain. HSBC et Ant International ont réalisé un pilote d'entreprise en direct en octobre 2026 couvrant les paiements AED au sein des Émirats arabes unis et les transferts USD vers Hong Kong et Singapour. La transaction en direct du registre Swift de First Abu Dhabi Bank avec Citigroup a fourni un autre exemple d'une banque utilisant une infrastructure commune pour s'étendre au-delà de son propre réseau interne. Ces mouvements montrent que les banques de premier plan utilisent des partenariats et des réseaux connectés pour élargir la gamme des cas d'utilisation de paiement d'entreprise. Les institutions plus petites font face à une barrière d'entrée plus élevée car elles peuvent ne pas disposer de budgets technologiques comparables ou de bases de clients transfrontaliers. Les fournisseurs d'infrastructure partagée peuvent réduire cette barrière en connectant les systèmes de base sans nécessiter un remplacement complet.
Les opportunités d'espaces blancs sont les plus fortes parmi les banques de taille intermédiaire du Conseil de coopération du Golfe et d'Afrique subsaharienne qui servent des clients d'entreprise mais disposent d'une capacité de tokenisation interne limitée. Le partenariat entre ADI Foundation et DCM Corp Limited cible ce groupe avec une couche de connexion entre les systèmes bancaires de base et les rails de dépôts tokenisés institutionnels. Partior propose un modèle de réseau multi-devises pour les prestataires de paiement qui ont besoin d'un règlement institutionnel entre les banques participantes. La certification ISO/IEC 27001 et l'évolution des attentes du Groupe d'action financière soulignent l'importance de la sécurité de l'information et de la préparation à la conformité pour les nouveaux entrants. Ces exigences favorisent les banques et les fournisseurs d'infrastructure qui disposent déjà de cadres de contrôle formels.
Leaders du secteur des dépôts tokenisés au Moyen-Orient et en Afrique
-
HSBC Holdings plc
-
Citigroup Inc.
-
JPMorgan Chase & Co.
-
Standard Chartered PLC
-
First Abu Dhabi Bank PJSC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des dépôts tokenisés au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- First Abu Dhabi Bank PJSC
- HSBC Holdings plc
- Standard Chartered PLC
- Citigroup Inc.
- Mashreqbank PSC
- FirstRand Bank Limited
- Emirates NBD Bank PJSC
- JPMorgan Chase & Co.
- Swift
- Partior Pte. Ltd.
- ADI Foundation
- DCM Corp Limited
- Consensys Software Inc.
- DBS Group Holdings Ltd.
- OCBC Bank
Développements industriels récents dans Marché des dépôts tokenisés au Moyen-Orient et en Afrique
- Octobre 2026 : HSBC et Ant International ont réalisé des transactions pilotes de dépôts tokenisés sur 2 corridors de paiement des Émirats arabes unis, notamment des transferts AED intra-Émirats arabes unis en temps réel et des transferts USD transfrontaliers vers Hong Kong et Singapour. Ant International est devenu le premier client du Moyen-Orient à utiliser le service de dépôts tokenisés de HSBC, établissant un cas d'utilisation de gestion de trésorerie multi-corridors d'entreprise en direct.
- Septembre 2026 : Citigroup a étendu Citi Token Services aux Émirats arabes unis avec des capacités de dépôts tokenisés en USD et EUR disponibles 24h/24 et 7j/7, faisant du pays son 7e site pour le service.
- Septembre 2026 : ADI Foundation et DCM Corp Limited ont annoncé un partenariat technique exclusif pour permettre l'émission et le règlement de dépôts tokenisés sur ADI Chain pour les banques du Moyen-Orient et de l'Afrique du Nord et de l'Afrique subsaharienne.
- Septembre 2026 : First Abu Dhabi Bank a réalisé des transactions en direct de dépôts tokenisés en USD avec Citigroup via le MVP du registre Swift. Les dépôts sont restés dans les bilans des banques participantes tandis que le registre Swift coordonnait les engagements de paiement sans prendre la garde des fonds.
Portée du rapport sur le marché des dépôts tokenisés au Moyen-Orient et en Afrique
Aperçu de la segmentation
| Dépôts tokenisés basés sur les comptes |
| Jetons de dépôts natifs |
| Réseaux à banque unique (intra-bancaires) |
| Réseaux interbancaires partagés multi-banques |
| Liens interbancaires bilatéraux et inter-réseaux |
| Registres privés à autorisation |
| Blockchains publiques avec accès aux jetons à autorisation |
| Règlement de titres et d'actifs numériques et gestion des garanties |
| Règlement FX et PvP |
| Gestion de trésorerie et de liquidités intragroupe |
| Paiements commerciaux et institutionnels tiers |
| Paiements de détail et autres paiements |
| Nationales |
| Transfrontalières |
| Banques et autres établissements collecteurs de dépôts | |
| Entreprises de marchés de capitaux et d'investissement | |
| Entreprises de paiements, fintech et d'actifs numériques | |
| Entreprises non financières | Grandes entreprises et multinationales |
| PME | |
| Entités du secteur public et gouvernementales | |
| Particuliers |
| Par modèle de jeton | Dépôts tokenisés basés sur les comptes | |
| Jetons de dépôts natifs | ||
| Par modèle de réseau | Réseaux à banque unique (intra-bancaires) | |
| Réseaux interbancaires partagés multi-banques | ||
| Liens interbancaires bilatéraux et inter-réseaux | ||
| Par type de registre | Registres privés à autorisation | |
| Blockchains publiques avec accès aux jetons à autorisation | ||
| Par cas d'utilisation | Règlement de titres et d'actifs numériques et gestion des garanties | |
| Règlement FX et PvP | ||
| Gestion de trésorerie et de liquidités intragroupe | ||
| Paiements commerciaux et institutionnels tiers | ||
| Paiements de détail et autres paiements | ||
| Par portée des transactions | Nationales | |
| Transfrontalières | ||
| Par utilisateur final | Banques et autres établissements collecteurs de dépôts | |
| Entreprises de marchés de capitaux et d'investissement | ||
| Entreprises de paiements, fintech et d'actifs numériques | ||
| Entreprises non financières | Grandes entreprises et multinationales | |
| PME | ||
| Entités du secteur public et gouvernementales | ||
| Particuliers | ||
Questions clés auxquelles répond le rapport
Qu'est-ce qui stimule l'adoption des dépôts tokenisés au Moyen-Orient et en Afrique ?
Les banques et les équipes de trésorerie d'entreprise recherchent des mouvements de fonds 24h/24 et 7j/7, une gestion des liquidités programmable et un règlement transfrontalier plus efficace. La prévision régionale est un CAGR de 38,8 % de 2027 à 2032.
Quelle est la valeur projetée des dépôts tokenisés au Moyen-Orient et en Afrique d'ici 2032 ?
Le secteur devrait atteindre 48,9 milliards USD d'ici 2032, contre 9,5 milliards USD en 2027.
Quel modèle de jeton est le plus largement utilisé dans la région ?
Les dépôts tokenisés basés sur les comptes détenaient une part de 69,8 % en 2026, car ils s'alignent étroitement sur les structures de comptes de dépôts existantes et les modèles de contrôle bancaire.
Quel modèle de réseau de dépôts tokenisés connaît la croissance la plus rapide ?
Les réseaux interbancaires partagés multi-banques devraient croître à un CAGR de 51,8 % jusqu'en 2032, les banques cherchant à connecter des institutions et des bases de clients distinctes.
Pourquoi les Émirats arabes unis sont-ils importants pour les services de dépôts tokenisés ?
Les Émirats arabes unis accueillent des services en direct de HSBC et Citigroup ainsi que la première transaction en direct du registre Swift de la région par First Abu Dhabi Bank.
Comment les dépôts tokenisés contribuent-ils aux paiements transfrontaliers en Afrique ?
Ils peuvent réduire la dépendance aux soldes nostro préfinancés et soutenir le règlement paiement contre paiement. Les corridors africains affichaient en moyenne un coût de 9,04 % pour un transfert de 200 USD au premier trimestre 2025.