
Tamaño y Participación del Mercado de Depósitos Tokenizados de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
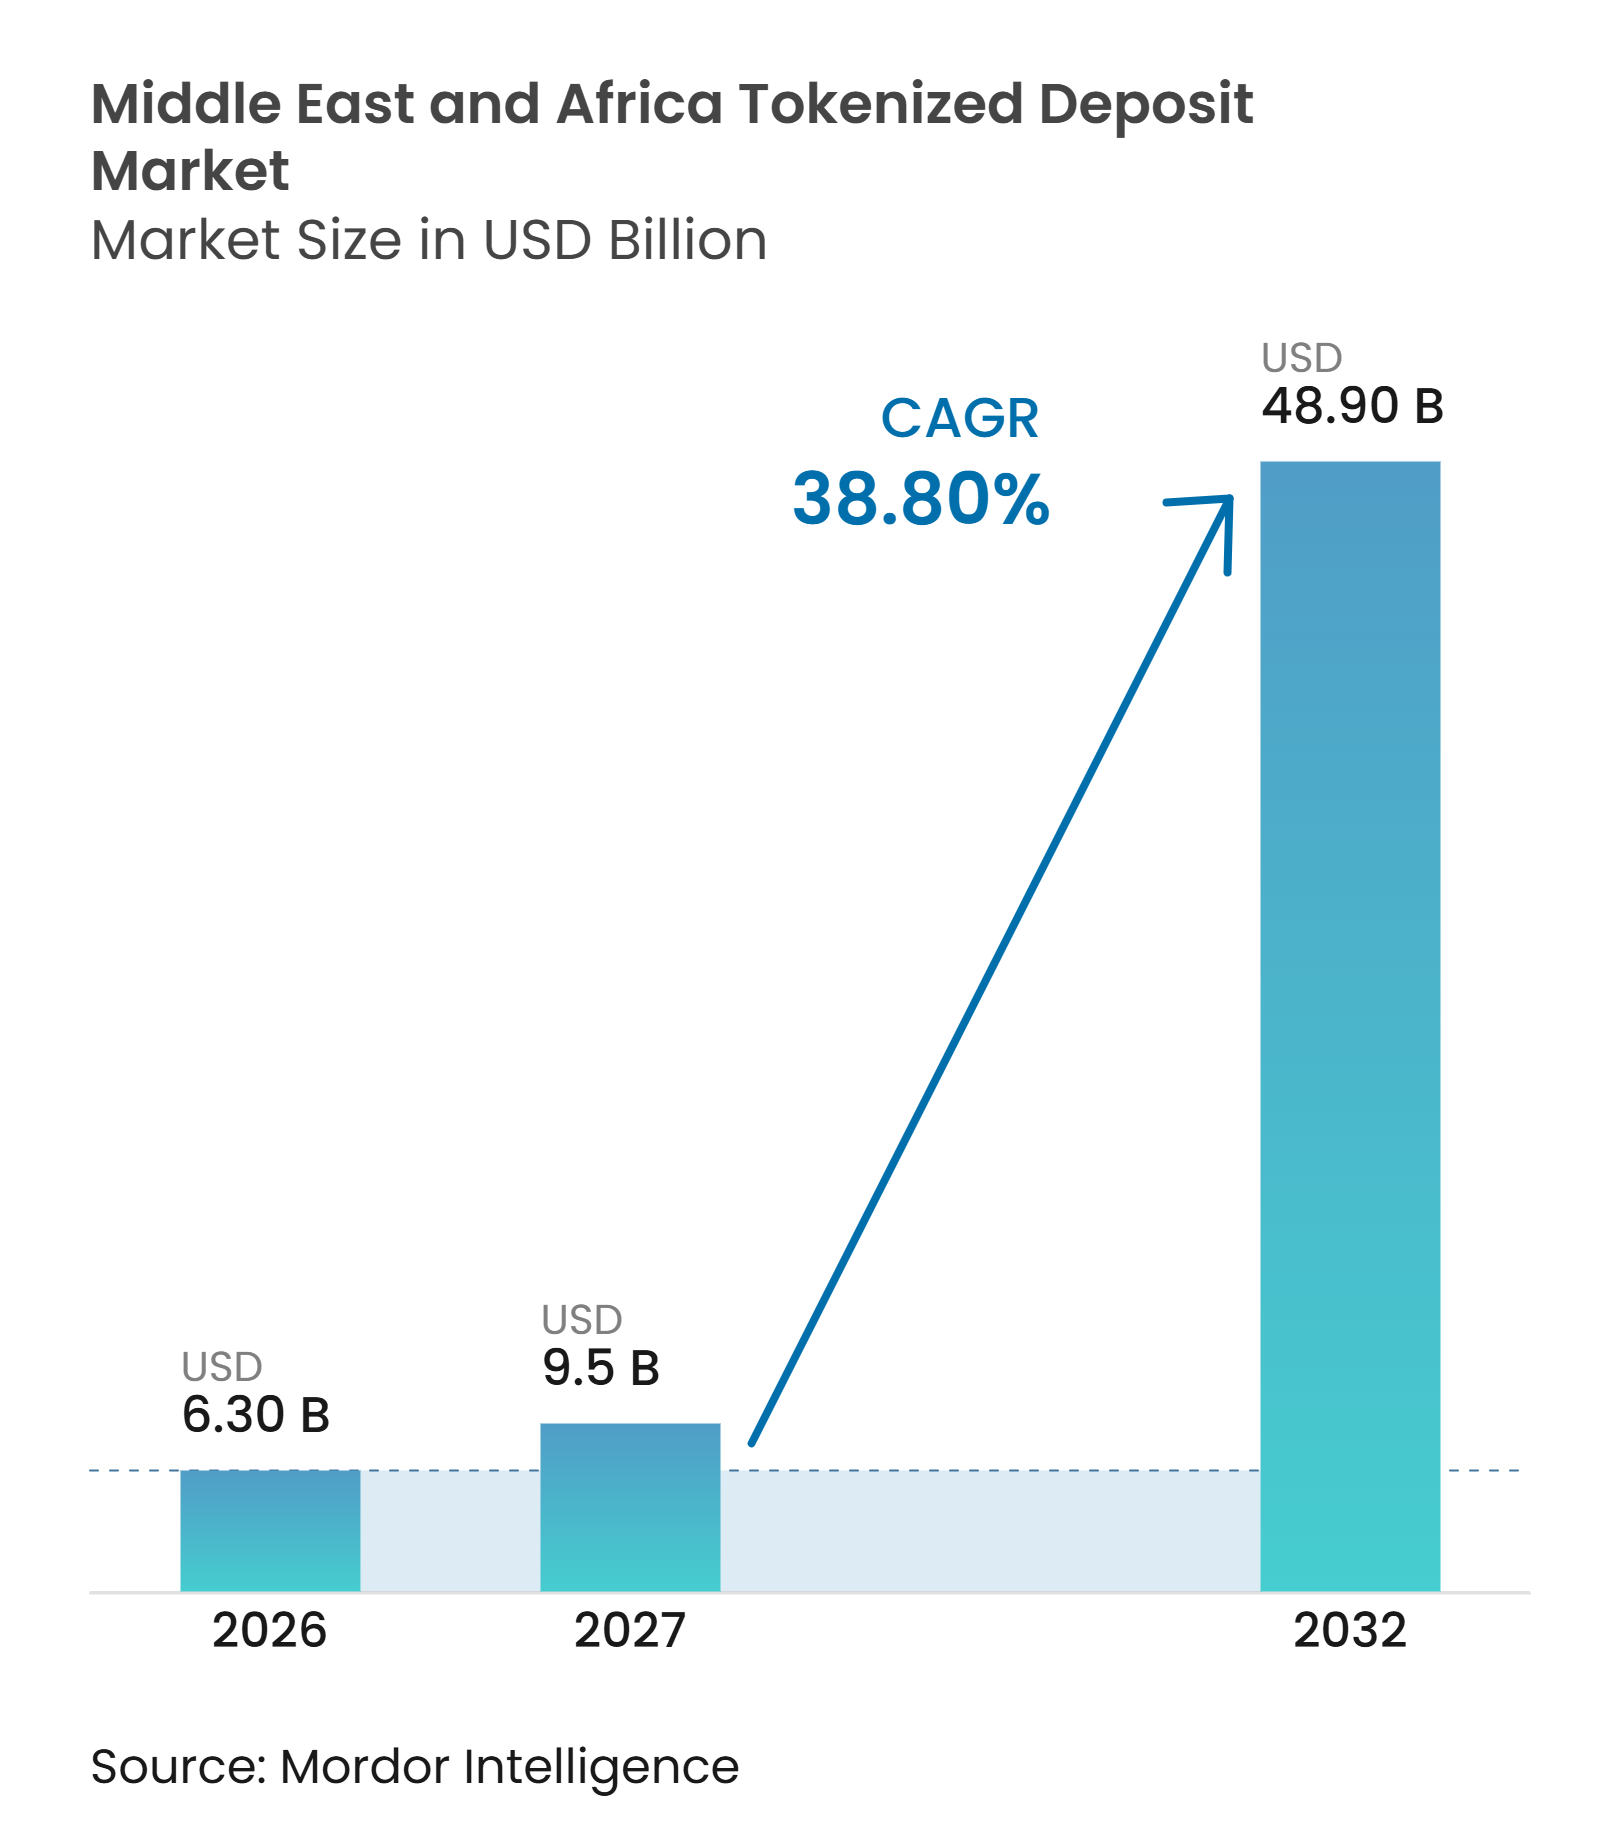
| Tamaño del mercado en el año base (2026) | 6.30 Mil millones de dólares |
| Tamaño del Mercado (2027) | 9.5 Mil millones de dólares |
| Tamaño del Mercado (2032) | 48.90 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 38.80 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Depósitos Tokenizados de Oriente Medio y África por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Depósitos Tokenizados de Oriente Medio y África se expanda desde 6,30 mil millones de USD en 2026 y 9,5 mil millones de USD en 2027 hasta 48,90 mil millones de USD para 2032, registrando una CAGR del 38,80% entre 2027 y 2032.
El mercado de depósitos tokenizados de Oriente Medio y África está avanzando más allá de los ensayos limitados, ya que los bancos regulados colocan los pasivos de depósito en una infraestructura de libro mayor programable mientras los mantienen en sus balances. Este enfoque permite a los bancos utilizar los acuerdos establecidos de capital, cumplimiento normativo y liquidación, al tiempo que mejora el movimiento del dinero entre instituciones y cuentas corporativas. Swift activó su libro mayor compartido basado en cadena de bloques con 17 bancos de 6 continentes en julio de 2026, incluidos First Abu Dhabi Bank, Mashreq y FirstRand Bank. La red proporciona a los bancos participantes una capa de coordinación común para los pagos de depósitos tokenizados y apoya el avance de la región hacia servicios conectados y disponibles en todo momento. La oportunidad es más sólida donde las operaciones de tesorería corporativa, el comercio transfronterizo y los corredores de pago requieren una liquidación más frecuente sin reemplazar los depósitos bancarios convencionales.
Conclusiones Clave del Informe
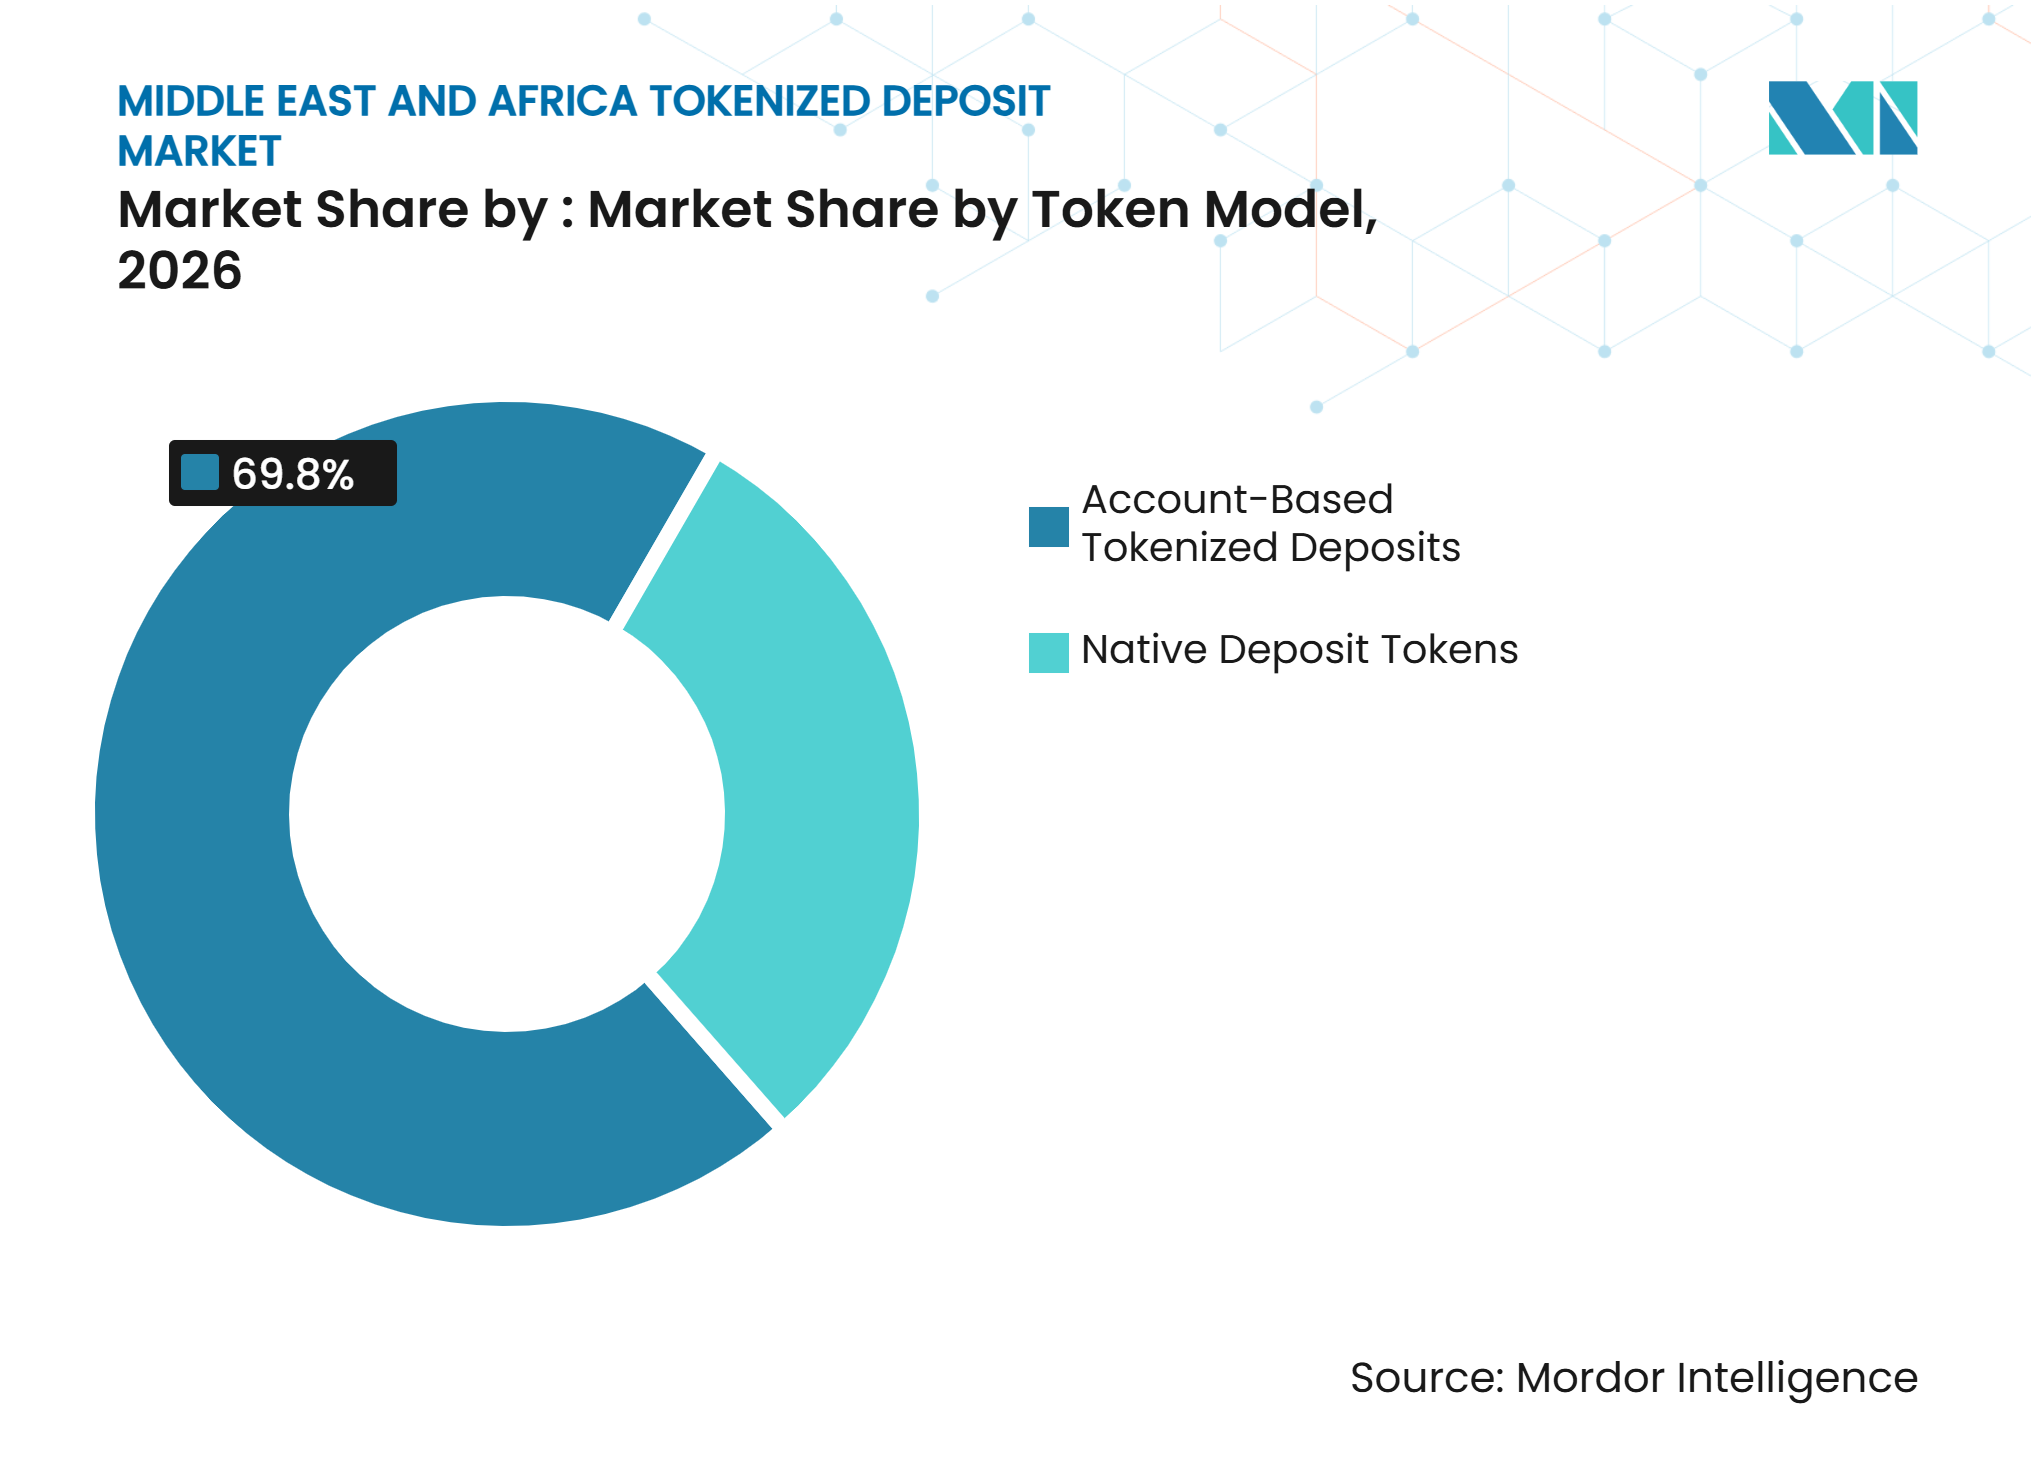
- Por modelo de token, los depósitos tokenizados basados en cuenta capturaron el 69,8% de la participación del mercado de depósitos tokenizados de Oriente Medio y África en 2026, mientras que se proyecta que los tokens de depósito nativos crezcan a una CAGR del 48,2% hasta 2032.
- Por modelo de red, las redes de banco único (intrabancarias) capturaron el 50,3% de la participación del mercado de depósitos tokenizados de Oriente Medio y África en 2026, mientras que se proyecta que las redes compartidas interbancarias de múltiples bancos crezcan a una CAGR del 51,8% hasta 2032.
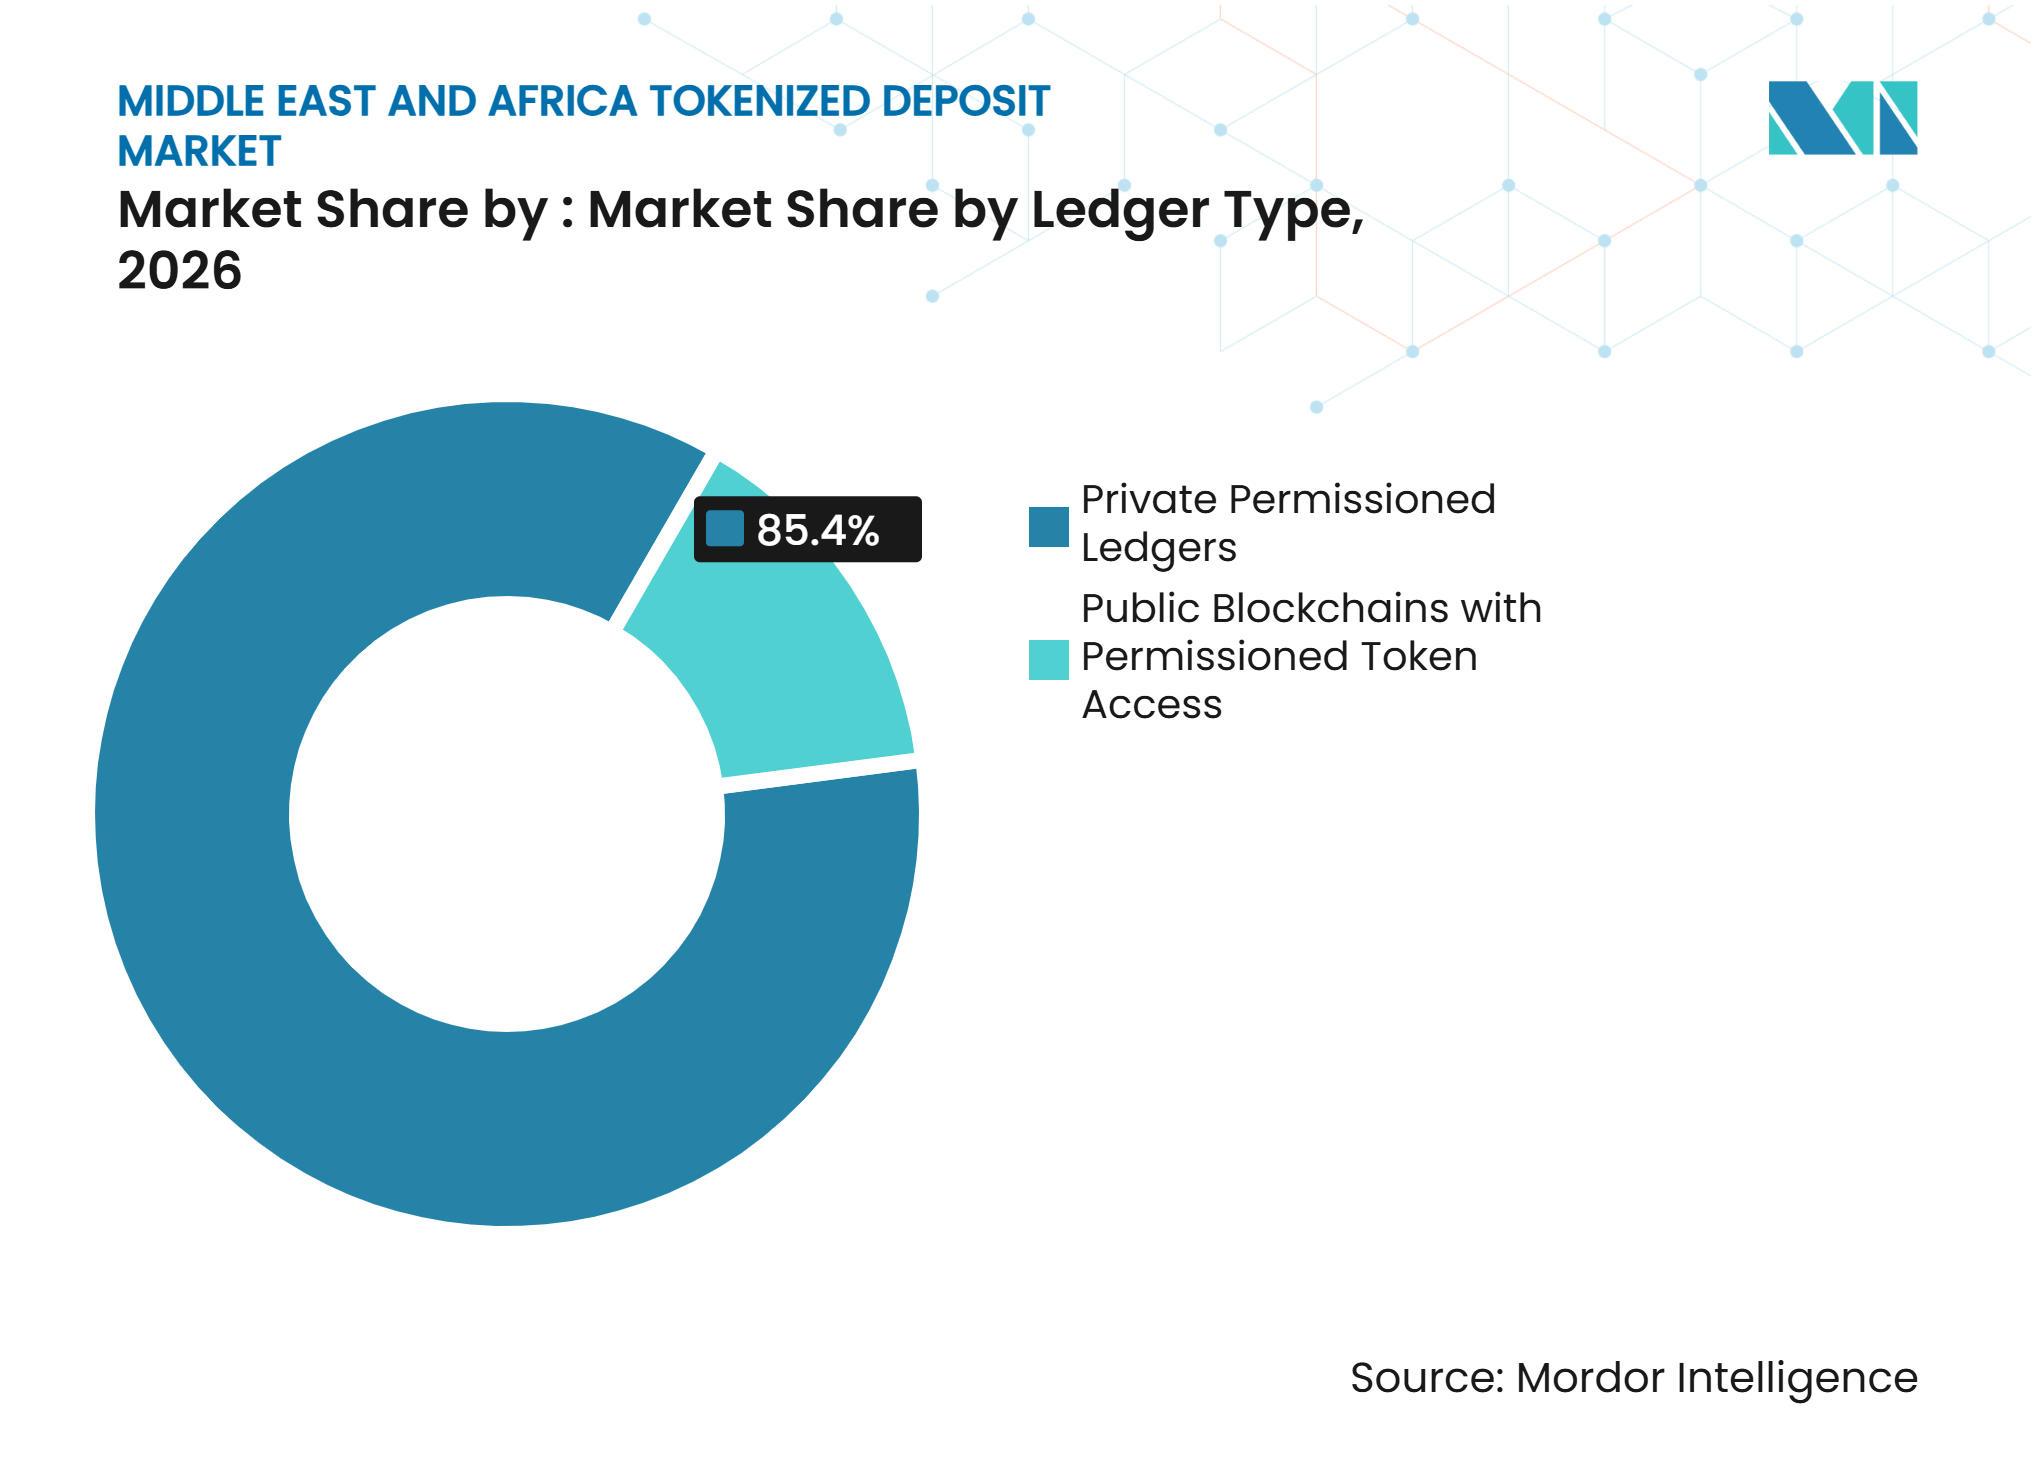
- Por tipo de libro mayor, los libros mayores privados con permiso capturaron el 85,4% de la participación del mercado de depósitos tokenizados de Oriente Medio y África en 2026, mientras que se proyecta que las cadenas de bloques públicas con acceso de token con permiso crezcan a una CAGR del 48,3% hasta 2032.
- Por caso de uso, la gestión de tesorería y liquidez intragrupo capturó el 31,7% de la participación del mercado de depósitos tokenizados de Oriente Medio y África en 2026, mientras que se proyecta que la liquidación de divisas y pago contra pago crezca a una CAGR del 50,8% hasta 2032.
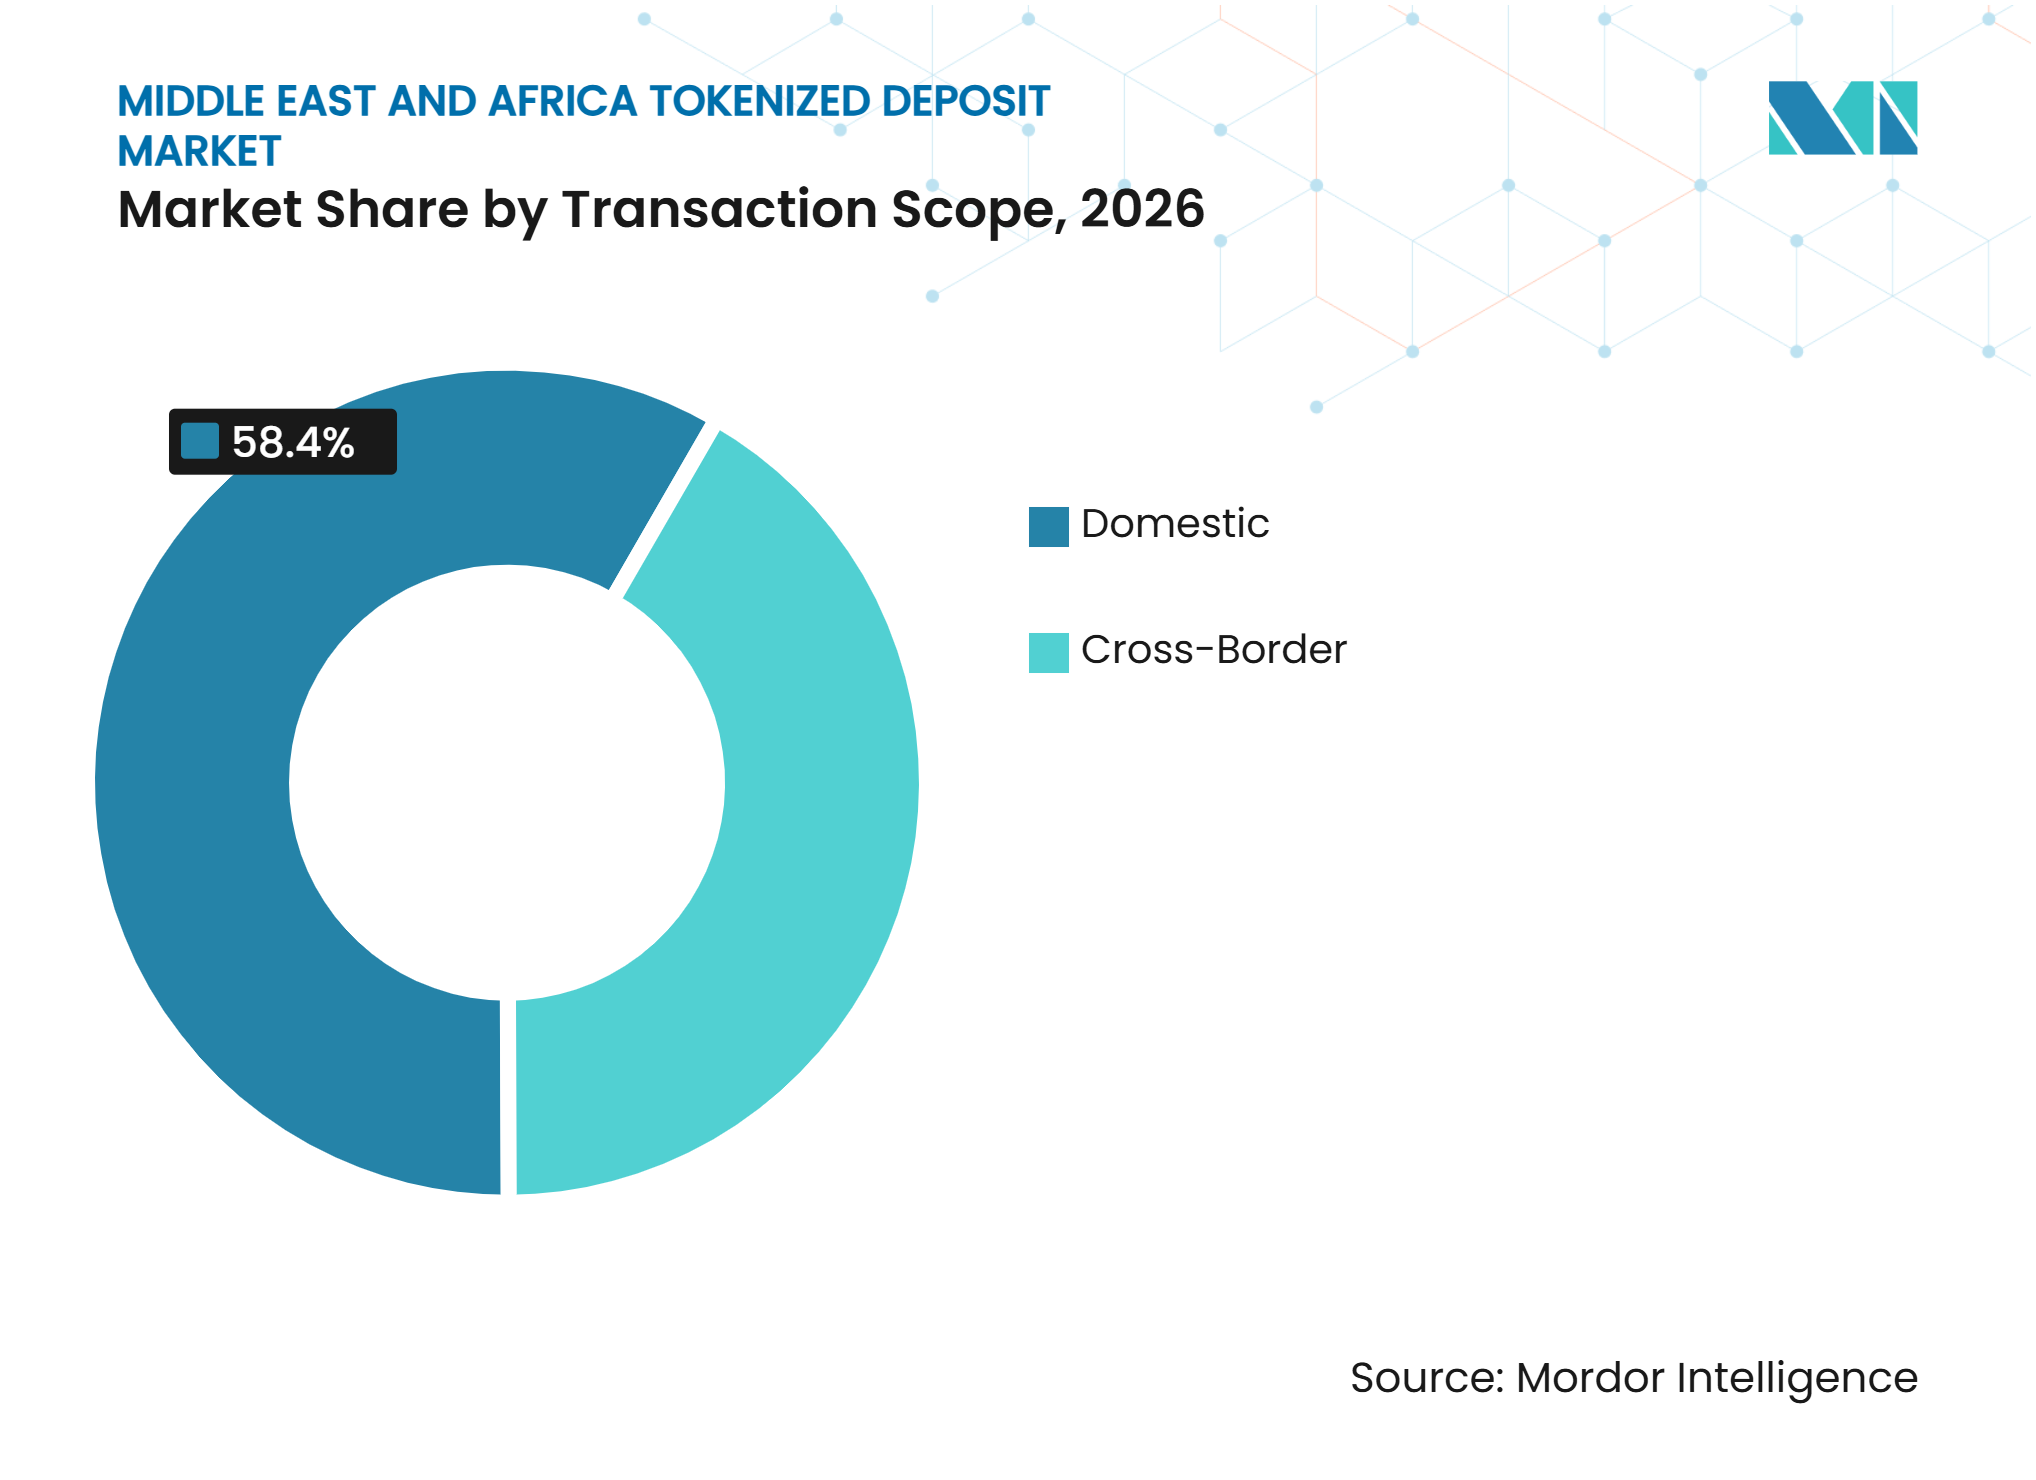
- Por alcance de la transacción, las transacciones domésticas capturaron el 58,4% de la participación del mercado de depósitos tokenizados de Oriente Medio y África en 2026, mientras que se proyecta que las transacciones transfronterizas crezcan a una CAGR del 48,6% hasta 2032.
- Por usuario final, los bancos y otras instituciones captadoras de depósitos capturaron el 57,6% de la participación del mercado de depósitos tokenizados de Oriente Medio y África en 2026, mientras que se proyecta que las empresas de pagos, fintech y activos digitales crezcan a una CAGR del 50,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Ineficiencias en los Pagos Transfronterizos y Demanda de Liquidación Bancaria 24/7 | +9.2% | Global, concentrado en los Emiratos Árabes Unidos, Arabia Saudita y los corredores intra-africanos | Corto plazo (≤ 2 años) |
| Adopción Bancaria en el CCG y Marcos Regulatorios Habilitadores | +7.8% | Emiratos Árabes Unidos como núcleo, con efecto expansivo hacia Baréin y Catar | Corto plazo (≤ 2 años) |
| Demanda Corporativa de Tesorería por Liquidez Programable y Gestión de Efectivo | +6.4% | Multinacionales con centros de tesorería en los Emiratos Árabes Unidos y Sudáfrica | Mediano plazo (2-4 años) |
| Costos de Pago y Fricciones de Liquidación en los Corredores Africanos | +5.1% | África Subsahariana y corredores intra-africanos | Mediano plazo (2-4 años) |
| Integración con la Infraestructura Bancaria Existente | +4.2% | Oriente Medio y Norte de África como núcleo, con ganancias tempranas en Sudáfrica | Mediano plazo (2-4 años) |
| Interoperabilidad entre Redes Emitidas por Bancos | +3.8% | Global, anclado por los participantes del Libro Mayor de Swift en la región | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ineficiencias en los Pagos Transfronterizos y Demanda de Liquidación Bancaria 24/7
La banca corresponsal tradicional se basa en la compensación secuencial, los horarios de corte bilaterales y los procesos de liquidación que pueden extenderse varios días. Estas condiciones dejan la liquidez corporativa en cuentas nostro cuando las empresas necesitan gestionar saldos en distintas zonas horarias. El libro mayor compartido de Swift está diseñado para coordinar las transferencias de depósitos tokenizados emitidos por bancos fuera del horario bancario estándar, mientras que la liquidación final continúa a través de los acuerdos corresponsales existentes[1]. First Abu Dhabi Bank completó transacciones en vivo de depósitos tokenizados en USD con Citigroup a través del MVP del Libro Mayor de Swift el 2 de septiembre de 2026. Swift informa que el 75% de los pagos en su infraestructura existente ya llegan a los bancos beneficiarios en menos de 10 minutos, lo que sitúa el valor comercial del nuevo modelo en la programabilidad y la disponibilidad más que en la velocidad bruta de transferencia. El mercado de depósitos tokenizados de Oriente Medio y África puede, por tanto, abordar las restricciones de tiempo operativo sin que los bancos tengan que abandonar los rieles de pago establecidos.
Adopción de Depósitos Tokenizados por Bancos del CCG y Marcos Regulatorios Habilitadores
El Consejo de Cooperación del Golfo se ha convertido en un centro regional líder para el mercado de depósitos tokenizados de Oriente Medio y África porque combina bancos activos con una base concentrada de operaciones de tesorería multinacional. HSBC lanzó su Servicio de Depósitos Tokenizados en los Emiratos Árabes Unidos el 22 de junio de 2026, con soporte para transferencias en AED, USD, EUR, GBP, HKD y SGD de forma ininterrumpida las 24 horas del día, los 7 días de la semana[2]. Citigroup amplió los Servicios de Token de Citi a los Emiratos Árabes Unidos el 28 de septiembre de 2026, con capacidades en USD y EUR, convirtiendo al país en su 7.ª ubicación operativa para el servicio. Varias activaciones institucionales importantes en un corto período aumentan el valor de las redes comunes de liquidación y orquestación, ya que cada banco conectado añade posibles contrapartes. El banco central de Arabia Saudita describió trabajos de prueba de concepto que involucran dinero bancario comercial basado en cuentas y basado en tokens en noviembre de 2025, aunque no se había publicado un marco de producción vigente. Baréin y Catar están posicionados para ampliar la conectividad regional a medida que sus bancos participan en iniciativas de liquidación en múltiples divisas.
Demanda Corporativa de Tesorería por Liquidez Programable y Gestión de Efectivo
Las empresas multinacionales que operan en Oriente Medio y África enfrentan restricciones en el movimiento de efectivo durante los fines de semana, días festivos y períodos de corte bancario. Las condiciones programables pueden automatizar las transferencias intragrupo cuando los saldos de las cuentas alcanzan niveles predeterminados, reduciendo la gestión manual. Ant International se convirtió en el primer cliente de Oriente Medio de HSBC para el Servicio de Depósitos Tokenizados en octubre de 2026, completando transferencias en AED en tiempo real dentro de los Emiratos Árabes Unidos y transferencias transfronterizas en USD a Hong Kong y Singapur. FirstRand Bank adoptó Kinexys Digital Payments de J.P. Morgan en marzo de 2026 para la gestión programable de tesorería intragrupo en USD, lo que representó el primer despliegue de este tipo en África Subsahariana[3]. El servicio utiliza condiciones preestablecidas para mover fondos entre entidades jurídicas durante todo el día. Estos ejemplos muestran cómo el mercado de depósitos tokenizados de Oriente Medio y África está vinculado a casos de uso de tesorería medibles antes de que se desarrolle una actividad de pago más amplia con terceros.
Costos de Pagos Transfronterizos y Fricciones de Liquidación en los Corredores Africanos
Los corredores de pago africanos presentan un sólido argumento comercial para el mercado de depósitos tokenizados de Oriente Medio y África, ya que los costos de transacción siguen siendo elevados para las transferencias regionales. Los resultados de la encuesta del Banco Mundial reportados por Afronomics muestran que el costo promedio de enviar 200 USD a través de los corredores africanos fue del 9,04% en el primer trimestre de 2025, en comparación con el objetivo del 3% de los Objetivos de Desarrollo Sostenible[4]. La misma fuente informa que los corredores intra-africanos promediaron un 19,27%, cifra superior a las remesas enviadas desde fuera del continente. El Fondo Monetario Internacional encontró costos promedio de remesas del 12,7% en el corredor de Sudáfrica a Zimbabue en el primer trimestre de 2024, con el manejo de efectivo en USD representando más del 50% de la estructura de costos. Los depósitos tokenizados pueden reducir la necesidad de saldos nostro prefinanciados y apoyar la liquidación de pago contra pago, lo que ayuda a abordar el riesgo de liquidación de divisas. La plataforma Buna conecta a más de 100 instituciones financieras en 22 estados miembros y proporciona una capa de pago regional que puede apoyar futuras aplicaciones de liquidación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Marcos Regulatorios y Legales Divergentes | -2.2% | Amplio, más agudo en los corredores del Consejo de Cooperación del Golfo hacia África | Corto plazo (≤ 2 años) |
| Restricciones Técnicas y de Interoperabilidad en la Liquidación | -1.9% | Global, más agudo para las plataformas que vinculan los Emiratos Árabes Unidos, África y Asia | Mediano plazo (2-4 años) |
| Riesgos de Ciberseguridad, Contratos Inteligentes y Resiliencia Operativa | -1.6% | Global, concentrado donde se utilizan capas de acceso a cadenas de bloques públicas | Corto plazo (≤ 2 años) |
| Costos de Implementación y Riesgos de Liquidez 24/7 | -1.4% | Nacional, con desafíos tempranos en los despliegues de Nairobi, Lagos y Johannesburgo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Marcos Regulatorios y Legales Divergentes en las Jurisdicciones de Oriente Medio y África
Las diferencias regulatorias son una barrera material porque los servicios de depósitos tokenizados transfronterizos deben operar bajo requisitos separados de licencias, delitos financieros y divisas. El documento de posición del Banco de la Reserva de Sudáfrica de noviembre de 2025 identificó el dinero bancario comercial tokenizado como una categoría relevante para un análisis de política adicional junto con las monedas estables y las monedas digitales de bancos centrales mayoristas. Esta orientación aún no proporciona un marco de producción para el dinero tokenizado de bancos comerciales. Un banco que vincule Abu Dabi y Johannesburgo debe tener en cuenta las expectativas separadas del banco central, los procesos de lucha contra el blanqueo de capitales y la financiación del terrorismo, y los requisitos de información transfronteriza. Los estándares del Comité de Basilea para las exposiciones bancarias a criptoactivos y el marco del Grupo de Acción Financiera Internacional para los proveedores de servicios de activos virtuales añaden consideraciones de cumplimiento adicionales para las instituciones que operan sistemas conectados. Estos factores hacen que la expansión en múltiples corredores sea más intensiva en recursos que un servicio limitado a una sola jurisdicción.
Restricciones Técnicas y de Interoperabilidad en la Liquidación entre Redes Bancarias
Los bancos han lanzado plataformas de depósitos tokenizados distintas con sus propios modelos de datos, políticas de acceso y lógica de liquidación. Esta fragmentación puede aumentar el costo de vincular instituciones, especialmente cuando cada conexión requiere una implementación y prueba separadas. El enfoque de Swift proporciona una capa de orquestación por encima de las plataformas bancarias, pero continúa utilizando los canales corresponsales existentes para la liquidación final. Como resultado, la disponibilidad 24/7 de las instrucciones de pago no crea necesariamente una finalidad de liquidación en cadena las 24 horas del día. El OWASP Smart Contract Top 10 identifica los fallos de control de acceso y lógica de negocio entre los riesgos de seguridad importantes para los sistemas de contratos inteligentes. Las redes privadas con permiso pueden controlar el acceso de los participantes, pero aún deben alcanzar estándares operativos y técnicos comunes antes de escalar en el mercado de depósitos tokenizados de Oriente Medio y África.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Token:
Los Servicios Basados en Cuenta Lideran en 2026, Mientras los Tokens Nativos Ganan ImpulsoLos depósitos tokenizados basados en cuenta mantuvieron el 69,8% de la participación del mercado de depósitos tokenizados de Oriente Medio y África en 2026. Este modelo asigna el depósito bancario existente de un cliente a un token en un libro mayor controlado sin cambiar la relación bancaria subyacente. Es adecuado para instituciones que desean mantener estructuras de cuenta familiares, registros de clientes y tratamiento de capital. El Servicio de Depósitos Tokenizados de HSBC apoya las transferencias institucionales en una infraestructura gestionada por el banco, manteniendo la estructura legal y las protecciones de un depósito bancario tradicional. Los Servicios de Token de Citi siguen un enfoque similar liderado por el banco para el movimiento de liquidez corporativa en los Emiratos Árabes Unidos. La posición de liderazgo refleja la preferencia por arquitecturas controladas que pueden operar dentro de los procesos bancarios establecidos.
Se proyecta que los tokens de depósito nativos crezcan a una CAGR del 48,2% de 2027 a 2032. Son relevantes para los casos de uso que necesitan depósito en garantía programable, entrega atómica contra pago y finalidad de liquidación dentro de una red. ADI Chain proporciona infraestructura de emisión de tokens para usuarios institucionales en Oriente Medio y Norte de África y África Subsahariana. El sistema está destinado a apoyar la actividad entre instituciones en lugar de solo las transferencias de cuentas internas. Los modelos de tokens nativos pueden expandirse a medida que los corredores de comercio y pago requieran una interacción más profunda entre los bancos participantes. Su adopción seguirá dependiendo de la capacidad de cumplir con los requisitos de gobernanza, legales y operativos de nivel bancario.


Por Modelo de Red:
Los Servicios Intrabancarios Proporcionan la Base, las Redes Compartidas Lideran el CrecimientoLas redes intrabancarias de banco único mantuvieron una participación del 50,3% en 2026. Esta configuración permite a un banco probar los procesos de tokenización, conciliación y cumplimiento normativo dentro de un único límite regulatorio. FirstRand Bank adoptó Kinexys Digital Payments en marzo de 2026 para automatizar las transferencias programables en USD entre entidades jurídicas internas de forma ininterrumpida las 24 horas del día, los 7 días de la semana. El modelo proporciona beneficios inmediatos de tesorería sin introducir requisitos de contraparte externa. También ofrece a los bancos un camino controlado para desarrollar conocimiento operativo antes de conectarse con otras instituciones. Este punto de partida explica por qué las redes de banco único siguen siendo centrales en el despliegue actual.
Se espera que las redes interbancarias compartidas de múltiples bancos crezcan a una CAGR del 51,8% de 2027 a 2032. Su valor proviene de vincular bancos separados y permitir que grupos más grandes de clientes corporativos transfieran fondos entre instituciones. La asociación entre ADI Foundation y DCM Corp Limited fue anunciada en septiembre de 2026 para conectar los sistemas existentes de los bancos a ADI Chain para la emisión y liquidación. El Banco Nacional de Baréin también firmó un memorando de entendimiento en octubre de 2026 con Partior para examinar la liquidación en dinar bareiní. Las redes compartidas pueden reducir la necesidad de que los bancos reemplacen las plataformas centrales, lo que es importante para las instituciones regionales con capacidad de ingeniería interna limitada. Su progreso estará impulsado por libros de reglas comunes, la participación de los miembros y la responsabilidad clara en materia de liquidación y cumplimiento normativo.
Por Tipo de Libro Mayor:
Los Libros Mayores Privados con Permiso Siguen Siendo la Arquitectura PreferidaLos Libros Mayores Privados con Permiso representaron una participación del 85,4% en 2026. Los bancos regulados prefieren esta estructura porque limita la participación a entidades verificadas y apoya la visibilidad controlada de las transacciones. También puede ayudar a los bancos a aplicar las normas de conocimiento del cliente, lucha contra el blanqueo de capitales y residencia de datos a nivel de red. El libro mayor compartido de Swift apoya la participación institucional a través de un modelo de infraestructura controlada. El diseño se adapta a las necesidades operativas de los bancos que desean mantener la responsabilidad sobre sus propios pasivos de depósito. La gran participación confirma que el control y la gobernanza son actualmente más importantes que el acceso abierto para los despliegues institucionales.
Se proyecta que las Cadenas de Bloques Públicas con Acceso de Token con Permiso crezcan a una CAGR del 48,3% de 2027 a 2032. Este enfoque puede ofrecer un alcance técnico más amplio al tiempo que restringe el uso de tokens a los participantes aprobados. Puede volverse relevante donde los bancos deseen una programabilidad transfronteriza más flexible de la que pueden proporcionar las redes completamente cerradas. Los despliegues en cadenas públicas aún necesitan reglas de acceso sólidas, revisión de contratos y supervisión continua. El OWASP Smart Contract Top 10 proporciona una referencia útil para los problemas de control de acceso y lógica de negocio que deben abordarse en estos entornos. El crecimiento en esta categoría dependerá de si los bancos pueden combinar una infraestructura técnica abierta con la gobernanza esperada en los servicios financieros regulados.

Por Caso de Uso:
La Concentración de Tesorería Apoya la Actividad Actual, Mientras la Liquidación de Divisas se Expande Más RápidoLa gestión de tesorería y liquidez intragrupo mantuvo una participación del 31,7% en la segmentación por caso de uso en 2026. Los bancos y las empresas multinacionales suelen comenzar con transferencias dentro de las estructuras de grupo existentes porque los participantes y los procesos de cumplimiento normativo ya son conocidos. HSBC y Ant International probaron tanto las transferencias en AED dentro de los Emiratos Árabes Unidos como las transferencias transfronterizas en USD a Hong Kong y Singapur en octubre de 2026. Esto muestra cómo los casos de uso de liquidez interna pueden expandirse hacia corredores de pago más amplios una vez que la infraestructura subyacente está probada. La concentración de tesorería también reduce la necesidad de comenzar con una actividad de liquidación con terceros más compleja. Proporciona una ruta práctica para que los clientes evalúen los beneficios operativos antes de comprometerse con un uso más amplio de la red.
Se proyecta que la liquidación de divisas y pago contra pago crezca a una CAGR del 50,8% de 2027 a 2032. Las estructuras de pago contra pago pueden reducir el riesgo principal al garantizar que los tramos de transacción vinculados se liquiden juntos. Partior y OpenAssets completaron en julio de 2026 una prueba de concepto que involucró la entrega atómica contra pago entre activos digitales, monedas estables y depósitos tokenizados comerciales. Tales aplicaciones son relevantes para los bancos del Consejo de Cooperación del Golfo que apoyan importantes flujos de comercio y divisas. El caso de uso requiere acuerdos legales y de liquidez sólidos porque el fallo en la liquidación afectaría a más de una divisa e institución. Su mayor tasa de crecimiento refleja el valor otorgado a la reducción del riesgo y los retrasos en la liquidación transfronteriza.
Por Alcance de la Transacción:
Los Servicios Domésticos Ofrecen una Base Temprana, Mientras la Demanda Transfronteriza se AceleraLas transacciones domésticas mantuvieron una participación del 58,4% en 2026. El despliegue en una sola jurisdicción evita muchos de los desafíos legales y de coordinación que surgen cuando intervienen varios reguladores y bancos. Los Emiratos Árabes Unidos se han convertido en un campo de pruebas doméstico porque los bancos globales, los centros de tesorería corporativa y la infraestructura de pago activa están concentrados en un solo lugar. HSBC, First Abu Dhabi Bank y Citigroup establecieron cada uno capacidades locales de depósitos tokenizados antes de ampliar los servicios transfronterizos relacionados. Esta secuencia da a las instituciones tiempo para probar los controles y los procesos de los clientes en un entorno contenido. También apoya una transición más medida hacia la liquidación en red.
Se proyecta que las transacciones transfronterizas crezcan a una CAGR del 48,6% de 2027 a 2032. La principal demanda proviene de las rutas comerciales del Consejo de Cooperación del Golfo hacia África y los flujos de pago de los países árabes hacia el sur de Asia. Emirates NBD se convirtió en la primera institución de la región de Oriente Medio, Norte de África y Türkiye en habilitar pagos transfronterizos en USD basados en cadena de bloques en tiempo real en Partior en julio de 2026. La conversación del Banco Nacional de Baréin con Partior puede ampliar la cobertura de liquidación en múltiples divisas en el Consejo de Cooperación del Golfo. Los servicios transfronterizos ofrecen mayores beneficios de red que los despliegues domésticos, pero también tienen mayores requisitos de alineación legal y gestión de liquidez. El mercado de depósitos tokenizados de Oriente Medio y África dependerá de la interoperabilidad para convertir estas primeras conexiones en corredores regionales más amplios.
Por Usuario Final:
Los Bancos Lideran la Adopción Actual, Mientras las Empresas fintech Amplían su PapelLos bancos y otras instituciones captadoras de depósitos mantuvieron una participación del 57,6% en 2026. Actúan como emisores de depósitos tokenizados y como usuarios directos de las capacidades de liquidación subyacentes. Las relaciones regulatorias existentes, la infraestructura de conocimiento del cliente y las redes corresponsales reducen las barreras para el despliegue del producto. First Abu Dhabi Bank, Mashreq y FirstRand Bank estuvieron entre las instituciones que participaron en la activación del libro mayor de Swift. Su participación muestra que las instituciones centradas en la banca de transacciones están en el centro de la actividad actual. Es probable que los bancos mantengan este papel porque el producto es un pasivo bancario regulado en lugar de un instrumento de pago separado.
Se proyecta que las empresas de pagos, fintech y activos digitales crezcan a una CAGR del 50,6% de 2027 a 2032. Estas empresas necesitan dinero bancario programable para productos de pago transfronterizo que requieren liquidación bancaria comercial. Las redes compartidas en múltiples divisas pueden ayudarles a acceder a la liquidación institucional sin reconstruir el cumplimiento normativo a nivel bancario ni las relaciones corresponsales bilaterales. El modelo de Partior está diseñado para proporcionar infraestructura de liquidación conectada a través del dinero tokenizado emitido por bancos. Las empresas de mercados de capitales, las corporaciones no financieras, las entidades públicas y los particulares siguen siendo grupos de demanda en etapas más tempranas. Los grandes usuarios corporativos se están moviendo primero porque las ganancias de una mejor gestión del efectivo son más fáciles de identificar y medir a escala.
Análisis Geográfico
Emiratos Árabes Unidos
Los Emiratos Árabes Unidos son la principal ubicación comercial en el mercado de depósitos tokenizados de Oriente Medio y África, con 3 despliegues institucionales en vivo concentrados en un período de 90 días en 2026. HSBC lanzó su Servicio de Depósitos Tokenizados el 22 de junio de 2026, añadiendo el dírham de los Emiratos Árabes Unidos como la 6.ª divisa en su red global. Citigroup introdujo los Servicios de Token de Citi en el país el 28 de septiembre de 2026, con capacidades en dólares estadounidenses y euros disponibles las 24 horas del día, los 7 días de la semana. First Abu Dhabi Bank también completó la primera transacción en vivo del MVP del Libro Mayor de Swift de la región con Citigroup el 2 de septiembre de 2026. La concentración de bancos, centros de tesorería corporativa e infraestructura de finanzas digitales otorga al país un entorno operativo adecuado para los servicios institucionales tempranos. El Banco Central de los Emiratos Árabes Unidos y la Autoridad Reguladora de Activos Virtuales son influencias de cumplimiento normativo importantes para las instituciones financieras que construyen infraestructura de activos digitales y pagos.
Sudáfrica
Sudáfrica es el principal punto de entrada para el dinero bancario comercial programable en el mercado de depósitos tokenizados de Oriente Medio y África. FirstRand Bank adoptó Kinexys Digital Payments en marzo de 2026 para la gestión programable de tesorería intragrupo en USD, lo que representó el primer compromiso de cliente para la plataforma en África Subsahariana. El Banco de la Reserva de Sudáfrica ha identificado el dinero bancario comercial tokenizado como una categoría que requiere un análisis de política adicional. El Fondo Monetario Internacional encontró que los costos promedio de remesas en el corredor de Sudáfrica a Zimbabue fueron del 12,7% en el primer trimestre de 2024, mientras que el manejo de efectivo en USD representó más del 50% de la estructura de costos. Estas presiones de costos apoyan el argumento a favor de una liquidación bancaria más eficiente en los corredores de comercio y remesas regionales. La participación de FirstRand en el libro mayor de Swift conecta al país con un modelo de coordinación interbancaria más amplio. El Banco de la Reserva de Sudáfrica y los requisitos de información sobre divisas determinarán cómo los servicios locales pasan de la actividad de tesorería interna al uso transfronterizo más amplio.
Baréin, Arabia Saudita, Catar y Otros Mercados Regionales
Arabia Saudita describió trabajos de prueba de concepto sobre dinero bancario comercial basado en cuentas y basado en tokens en noviembre de 2025, pero no había publicado una vía de licencia de producción. El Banco Nacional de Baréin firmó un memorando de entendimiento en octubre de 2026 con Partior para explorar la liquidación en dinar bareiní, lo que podría añadir otra divisa del Consejo de Cooperación del Golfo a la infraestructura multibancaria. Catar, Kuwait y Omán participan en la plataforma de pago regional Buna, que proporciona una base para la actividad transfronteriza en los mercados árabes. La plataforma entró en funcionamiento con el sistema de pago instantáneo Raast de Pakistán en octubre de 2025, creando su primer corredor de divisas no árabe. La asociación entre ADI Foundation y DCM Corp Limited ofrece a los bancos de nivel medio en Oriente Medio y Norte de África y África Subsahariana una forma de conectar los sistemas centrales heredados a la infraestructura de depósitos tokenizados. Estos mercados tienen diferentes plazos regulatorios, pero la infraestructura de pago compartida y la creciente participación bancaria pueden apoyar la conectividad regional futura.
Panorama Competitivo
Concentración del Mercado
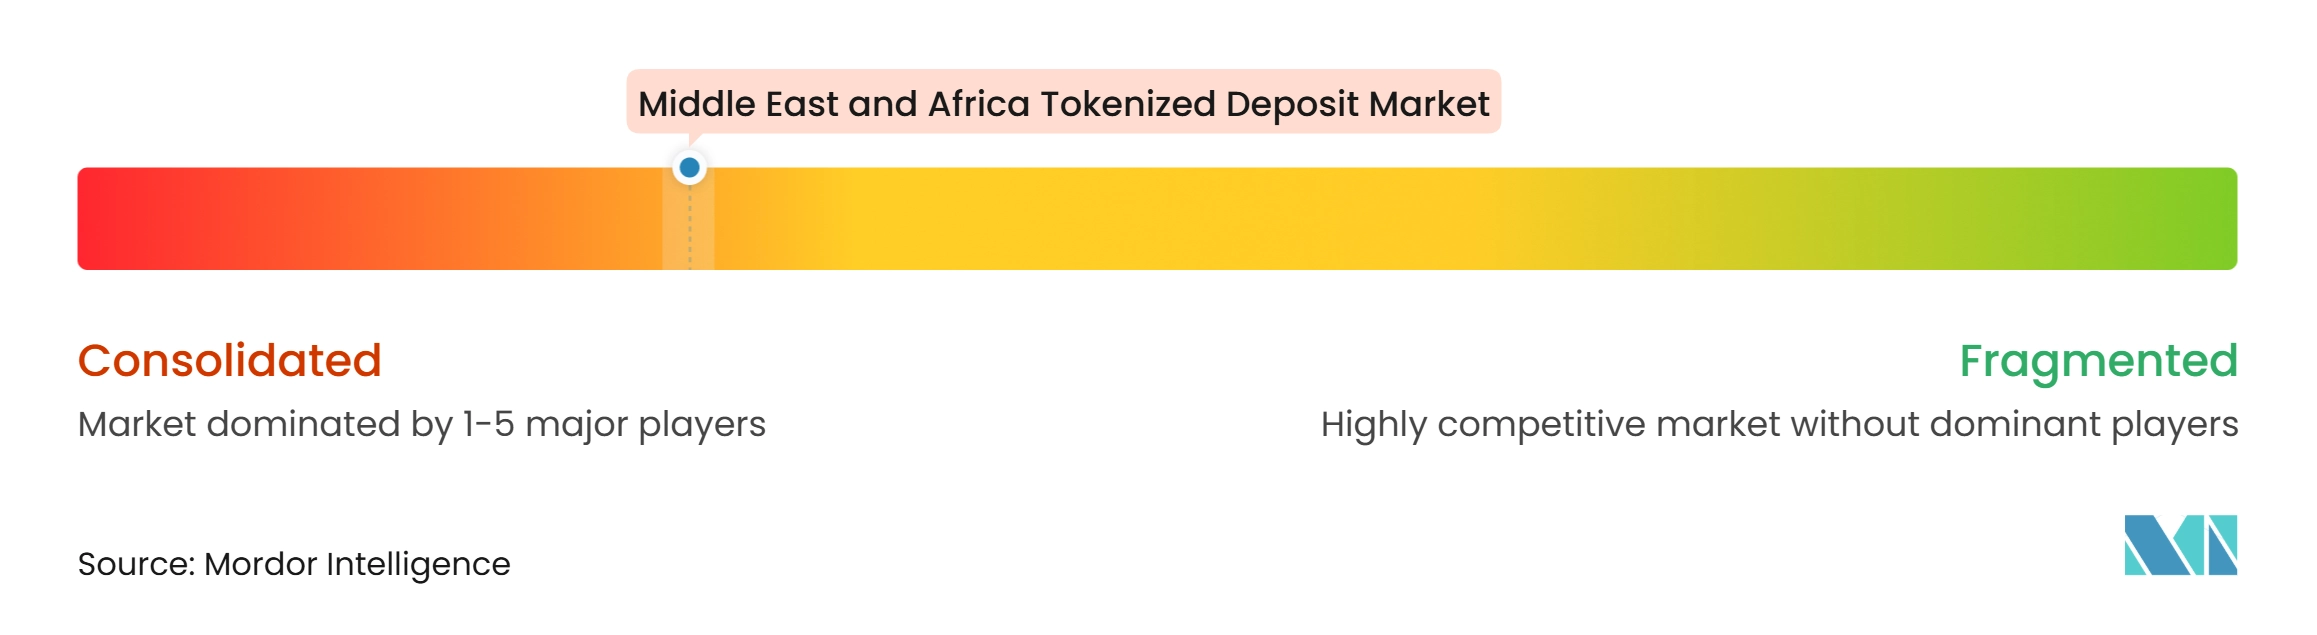
El mercado de depósitos tokenizados de Oriente Medio y África está concentrado en torno a los bancos de transacciones globales con franquicias establecidas en el Consejo de Cooperación del Golfo. First Abu Dhabi Bank, HSBC, Standard Chartered, Citigroup, Mashreq y FirstRand Bank tienen posiciones sólidas porque combinan relaciones con clientes corporativos con alcance en banca corresponsal. Standard Chartered y HSBC completaron la primera transacción en vivo de depósitos tokenizados interbancarios en el libro mayor compartido basado en cadena de bloques de Swift en agosto de 2026. La transacción demostró que los depósitos tokenizados emitidos por separado pueden coordinarse a través de una capa institucional compartida. La competencia depende de la distribución de clientes, la conectividad y la capacidad de operar bajo estándares de control de nivel bancario. Los bancos con relaciones de tesorería multinacional establecidas pueden introducir servicios de depósitos tokenizados a través de sus ofertas existentes de gestión de efectivo.
Emirates NBD siguió un enfoque de múltiples redes al unirse a la actividad del libro mayor de Swift y entrar en funcionamiento en Partior en julio de 2026 para pagos transfronterizos en USD basados en cadena de bloques en tiempo real. HSBC y Ant International completaron un piloto corporativo en vivo en octubre de 2026 que cubrió pagos en AED dentro de los Emiratos Árabes Unidos y transferencias en USD a Hong Kong y Singapur. La transacción en vivo del Libro Mayor de Swift de First Abu Dhabi Bank con Citigroup proporcionó otro ejemplo de un banco que utiliza infraestructura común para extenderse más allá de su propia red interna. Estos movimientos muestran que los bancos líderes están utilizando asociaciones y redes conectadas para ampliar la gama de casos de uso de pago corporativo. Las instituciones más pequeñas enfrentan una barrera de entrada más alta porque pueden no tener presupuestos tecnológicos comparables ni bases de clientes transfronterizos. Los proveedores de infraestructura compartida pueden reducir esa barrera conectando los sistemas centrales sin requerir un reemplazo completo.
Las oportunidades de espacio en blanco son más sólidas entre los bancos de nivel medio del Consejo de Cooperación del Golfo y de África Subsahariana que atienden a clientes corporativos pero tienen capacidad de tokenización interna limitada. La asociación entre ADI Foundation y DCM Corp Limited se dirige a este grupo con una capa de conexión entre los sistemas bancarios centrales y los rieles de depósitos tokenizados institucionales. Partior ofrece un modelo de red en múltiples divisas para los proveedores de pago que necesitan liquidación institucional entre los bancos participantes. La certificación ISO/IEC 27001 y las expectativas en evolución del Grupo de Acción Financiera Internacional aumentan la importancia de la seguridad de la información y la preparación para el cumplimiento normativo para los nuevos participantes. Estos requisitos favorecen a los bancos y proveedores de infraestructura que ya cuentan con marcos de control formales.
Líderes de la Industria de Depósitos Tokenizados de Oriente Medio y África
-
HSBC Holdings plc
-
Citigroup Inc.
-
JPMorgan Chase & Co.
-
Standard Chartered PLC
-
First Abu Dhabi Bank PJSC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Depósitos Tokenizados de Oriente Medio y África Empresas cubiertas en este informe
- First Abu Dhabi Bank PJSC
- HSBC Holdings plc
- Standard Chartered PLC
- Citigroup Inc.
- Mashreqbank PSC
- FirstRand Bank Limited
- Emirates NBD Bank PJSC
- JPMorgan Chase & Co.
- Swift
- Partior Pte. Ltd.
- ADI Foundation
- DCM Corp Limited
- Consensys Software Inc.
- DBS Group Holdings Ltd.
- OCBC Bank
Desarrollos recientes de la industria en Mercado de Depósitos Tokenizados de Oriente Medio y África
- Octubre de 2026: HSBC y Ant International completaron transacciones piloto de depósitos tokenizados en 2 corredores de pago de los Emiratos Árabes Unidos, incluidas transferencias en AED en tiempo real dentro de los Emiratos Árabes Unidos y transferencias transfronterizas en USD a Hong Kong y Singapur. Ant International se convirtió en el primer cliente de Oriente Medio en utilizar el Servicio de Depósitos Tokenizados de HSBC, estableciendo un caso de uso de gestión de tesorería corporativa en múltiples corredores en vivo.
- Septiembre de 2026: Citigroup amplió los Servicios de Token de Citi a los Emiratos Árabes Unidos con capacidades de depósitos tokenizados en USD y EUR disponibles las 24 horas del día, los 7 días de la semana, convirtiendo al país en su 7.ª ubicación para el servicio.
- Septiembre de 2026: ADI Foundation y DCM Corp Limited anunciaron una asociación técnica exclusiva para habilitar la emisión y liquidación de depósitos tokenizados en ADI Chain para bancos de Oriente Medio y Norte de África y África Subsahariana.
- Septiembre de 2026: First Abu Dhabi Bank completó transacciones en vivo de depósitos tokenizados en USD con Citigroup a través del MVP del Libro Mayor de Swift. Los depósitos permanecieron en los balances de los bancos participantes mientras el Libro Mayor de Swift coordinó los compromisos de pago sin tomar custodia de los fondos.
Alcance del Informe del Mercado de Depósitos Tokenizados de Oriente Medio y África
Resumen de la segmentación
| Depósitos Tokenizados Basados en Cuenta |
| Tokens de Depósito Nativos |
| Redes de Banco Único (Intrabancarias) |
| Redes Interbancarias – Compartidas de Múltiples Bancos |
| Redes Interbancarias – Bilaterales y de Conexión entre Redes |
| Libros Mayores Privados con Permiso |
| Cadenas de Bloques Públicas con Acceso de Token con Permiso |
| Liquidación de Valores y Activos Digitales y Gestión de Garantías |
| Liquidación de Divisas y Pago contra Pago |
| Gestión de Tesorería y Liquidez Intragrupo |
| Pagos Comerciales e Institucionales con Terceros |
| Pagos Minoristas y Otros Pagos |
| Doméstico |
| Transfronterizo |
| Bancos y Otras Instituciones Captadoras de Depósitos | |
| Empresas de Mercados de Capitales e Inversión | |
| Empresas de Pagos, fintech y Activos Digitales | |
| Corporaciones No Financieras | Grandes Corporaciones y Multinacionales |
| Pequeñas y Medianas Empresas | |
| Entidades del Sector Público y Gubernamentales | |
| Particulares |
| Por Modelo de Token | Depósitos Tokenizados Basados en Cuenta | |
| Tokens de Depósito Nativos | ||
| Por Modelo de Red | Redes de Banco Único (Intrabancarias) | |
| Redes Interbancarias – Compartidas de Múltiples Bancos | ||
| Redes Interbancarias – Bilaterales y de Conexión entre Redes | ||
| Por Tipo de Libro Mayor | Libros Mayores Privados con Permiso | |
| Cadenas de Bloques Públicas con Acceso de Token con Permiso | ||
| Por Caso de Uso | Liquidación de Valores y Activos Digitales y Gestión de Garantías | |
| Liquidación de Divisas y Pago contra Pago | ||
| Gestión de Tesorería y Liquidez Intragrupo | ||
| Pagos Comerciales e Institucionales con Terceros | ||
| Pagos Minoristas y Otros Pagos | ||
| Por Alcance de la Transacción | Doméstico | |
| Transfronterizo | ||
| Por Usuario Final | Bancos y Otras Instituciones Captadoras de Depósitos | |
| Empresas de Mercados de Capitales e Inversión | ||
| Empresas de Pagos, fintech y Activos Digitales | ||
| Corporaciones No Financieras | Grandes Corporaciones y Multinacionales | |
| Pequeñas y Medianas Empresas | ||
| Entidades del Sector Público y Gubernamentales | ||
| Particulares | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la adopción de depósitos tokenizados en Oriente Medio y África?
Los bancos y los equipos de tesorería corporativa buscan el movimiento de fondos las 24 horas del día, la gestión de liquidez programable y una liquidación transfronteriza más eficiente. El pronóstico regional es una CAGR del 38,8% de 2027 a 2032.
¿Cuál es el valor proyectado de los depósitos tokenizados en Oriente Medio y África para 2032?
Se proyecta que el sector alcance 48,9 mil millones de USD para 2032, aumentando desde 9,5 mil millones de USD en 2027.
¿Qué modelo de token es el más utilizado en la región?
Los Depósitos Tokenizados Basados en Cuenta mantuvieron una participación del 69,8% en 2026 porque se alinean estrechamente con las estructuras de cuentas de depósito existentes y los modelos de control bancario.
¿Qué modelo de red de depósitos tokenizados está creciendo más rápido?
Se proyecta que las Redes Interbancarias Compartidas de Múltiples Bancos crezcan a una CAGR del 51,8% hasta 2032, a medida que los bancos buscan conectar instituciones y bases de clientes separadas.
¿Por qué son importantes los Emiratos Árabes Unidos para los servicios de depósitos tokenizados?
Los Emiratos Árabes Unidos albergan servicios en vivo de HSBC y Citigroup y la primera transacción en vivo del Libro Mayor de Swift de la región por parte de First Abu Dhabi Bank.
¿Cómo ayudan los depósitos tokenizados a los pagos transfronterizos en África?
Pueden reducir la dependencia de los saldos nostro prefinanciados y apoyar la liquidación de pago contra pago. Los corredores africanos promediaron un costo del 9,04% para una transferencia de 200 USD en el primer trimestre de 2025.