
Marktgröße und Marktanteil des Tokenisierten Einlagenmarkts im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 6.30 Milliarden US-Dollar |
| Marktgröße (2027) | 9.5 Milliarden US-Dollar |
| Marktgröße (2032) | 48.90 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 38.80 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Tokenisierten Einlagenmarkts im Nahen Osten und Afrika von Mordor Intelligence
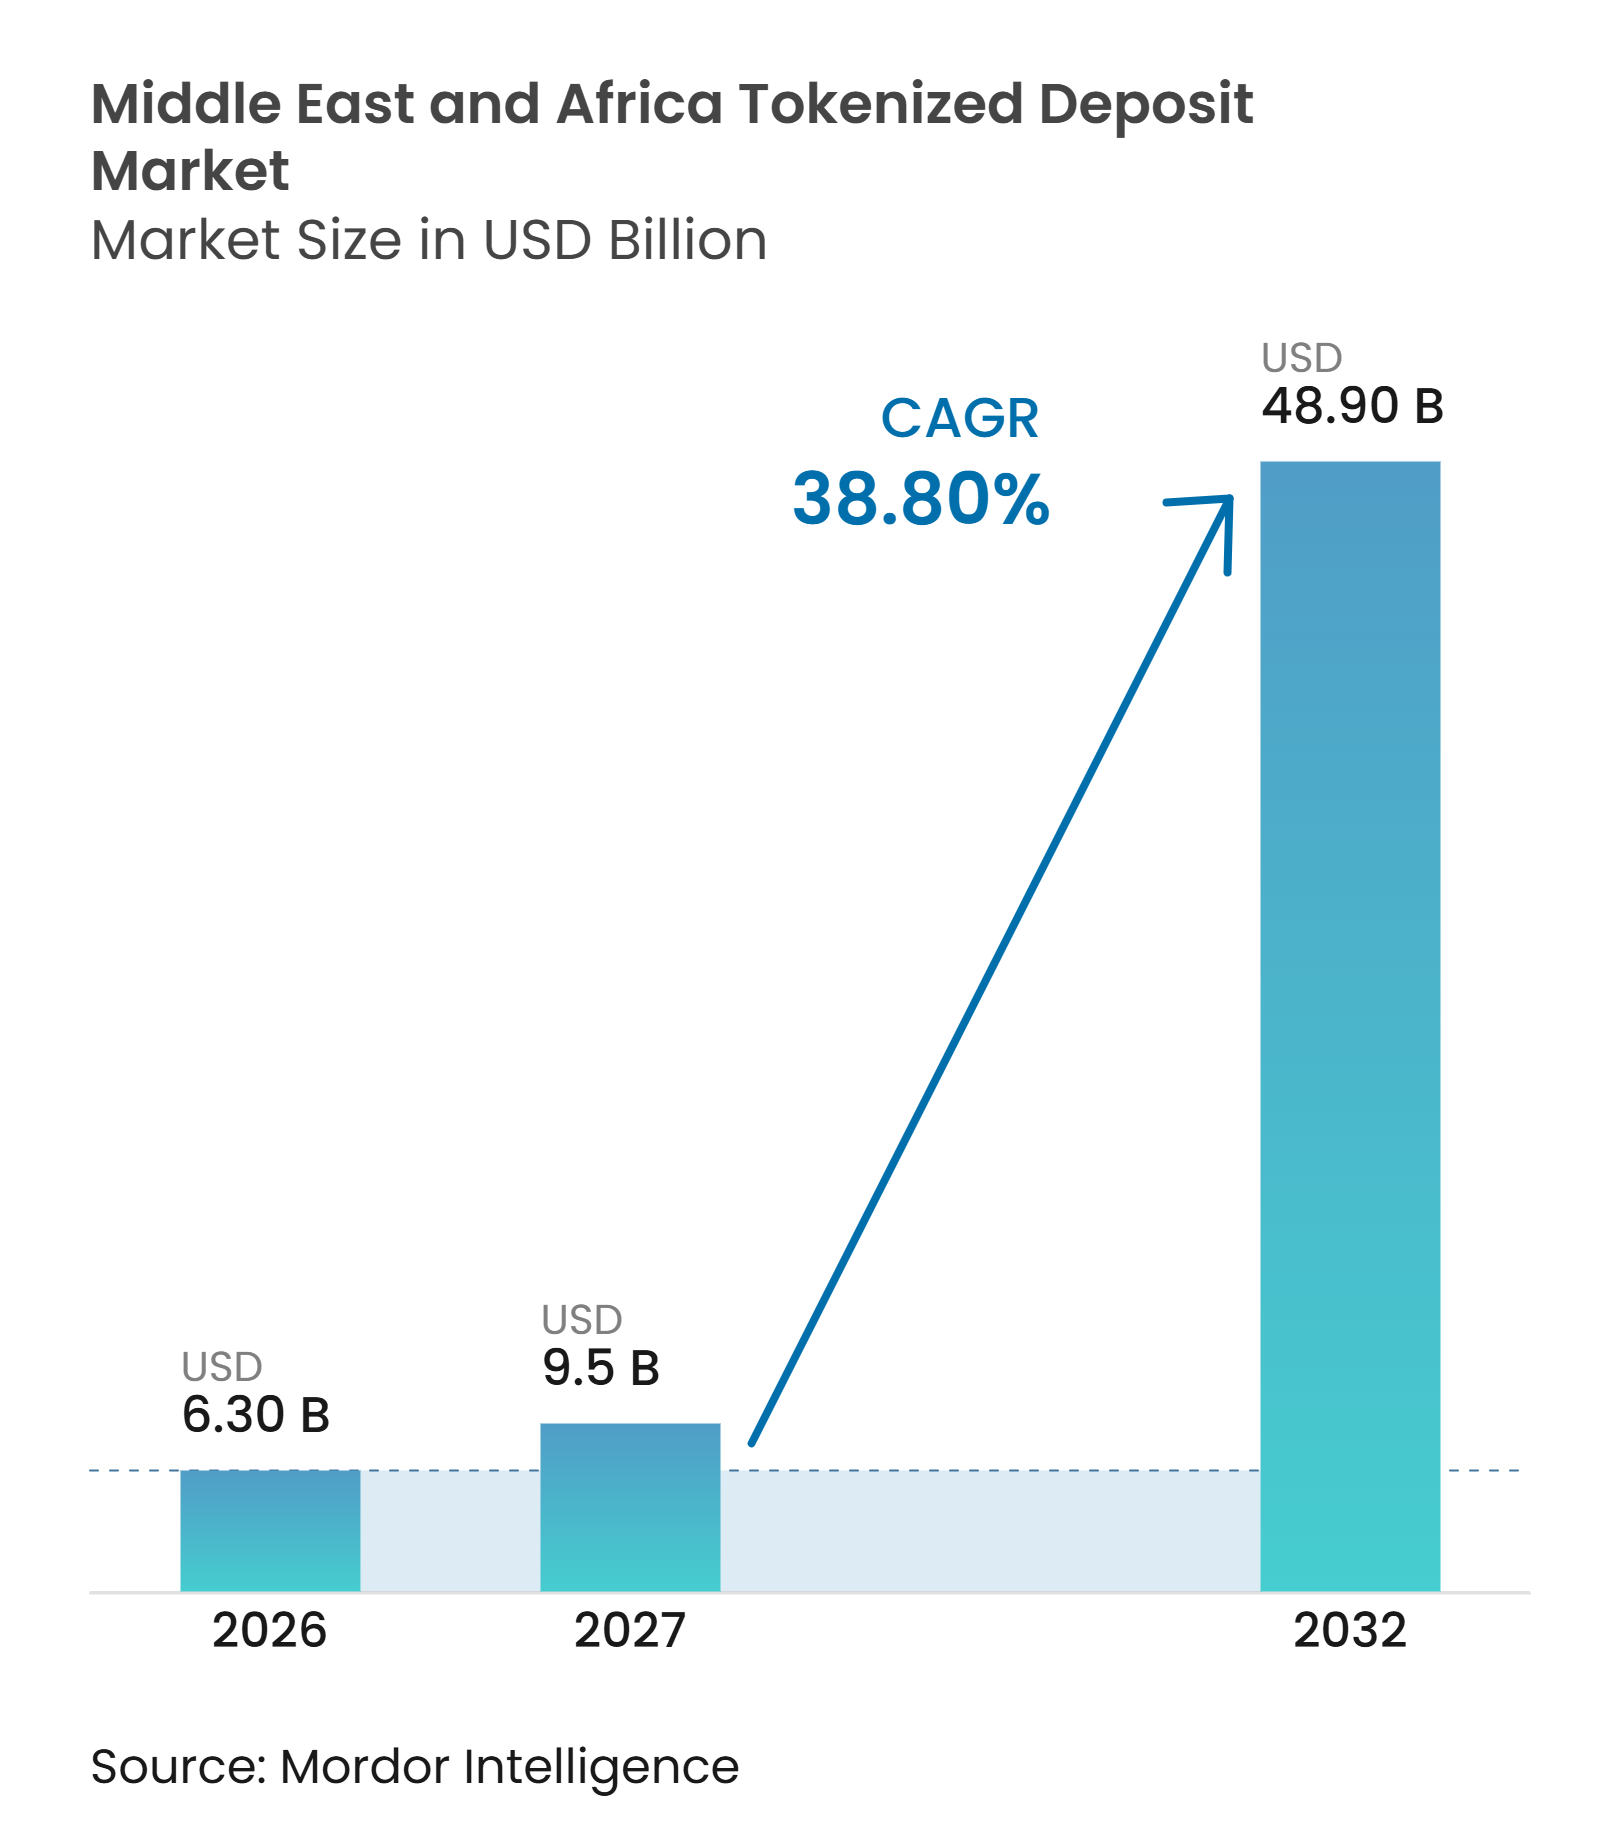
Die Marktgröße des Tokenisierten Einlagenmarkts im Nahen Osten und Afrika wird voraussichtlich von 6,30 Milliarden USD im Jahr 2026 und 9,5 Milliarden USD im Jahr 2027 auf 48,90 Milliarden USD bis 2032 anwachsen und zwischen 2027 und 2032 einen CAGR von 38,80 % verzeichnen.
Der tokenisierte Einlagenmarkt im Nahen Osten und Afrika geht über begrenzte Pilotprojekte hinaus, da regulierte Banken Einlagenverbindlichkeiten auf programmierbare Ledger-Infrastrukturen übertragen und diese gleichzeitig in ihren Bilanzen behalten. Dieser Ansatz ermöglicht es Banken, bestehende Kapital-, Compliance- und Abwicklungsvereinbarungen zu nutzen und gleichzeitig den Geldfluss zwischen Instituten und Unternehmenskonten zu verbessern. Swift aktivierte im Juli 2026 sein blockchain-basiertes gemeinsames Ledger mit 17 Banken aus 6 Kontinenten, darunter First Abu Dhabi Bank, Mashreq und FirstRand Bank. Das Netzwerk bietet den teilnehmenden Banken eine gemeinsame Koordinationsebene für tokenisierte Einlagenzahlungen und unterstützt den regionalen Übergang zu vernetzten, rund um die Uhr verfügbaren Diensten. Die Chance ist dort am größten, wo Unternehmensschatzoperationen, grenzüberschreitender Handel und Zahlungskorridore eine häufigere Abwicklung erfordern, ohne herkömmliche Bankeinlagen zu ersetzen.
Wichtigste Erkenntnisse des Berichts
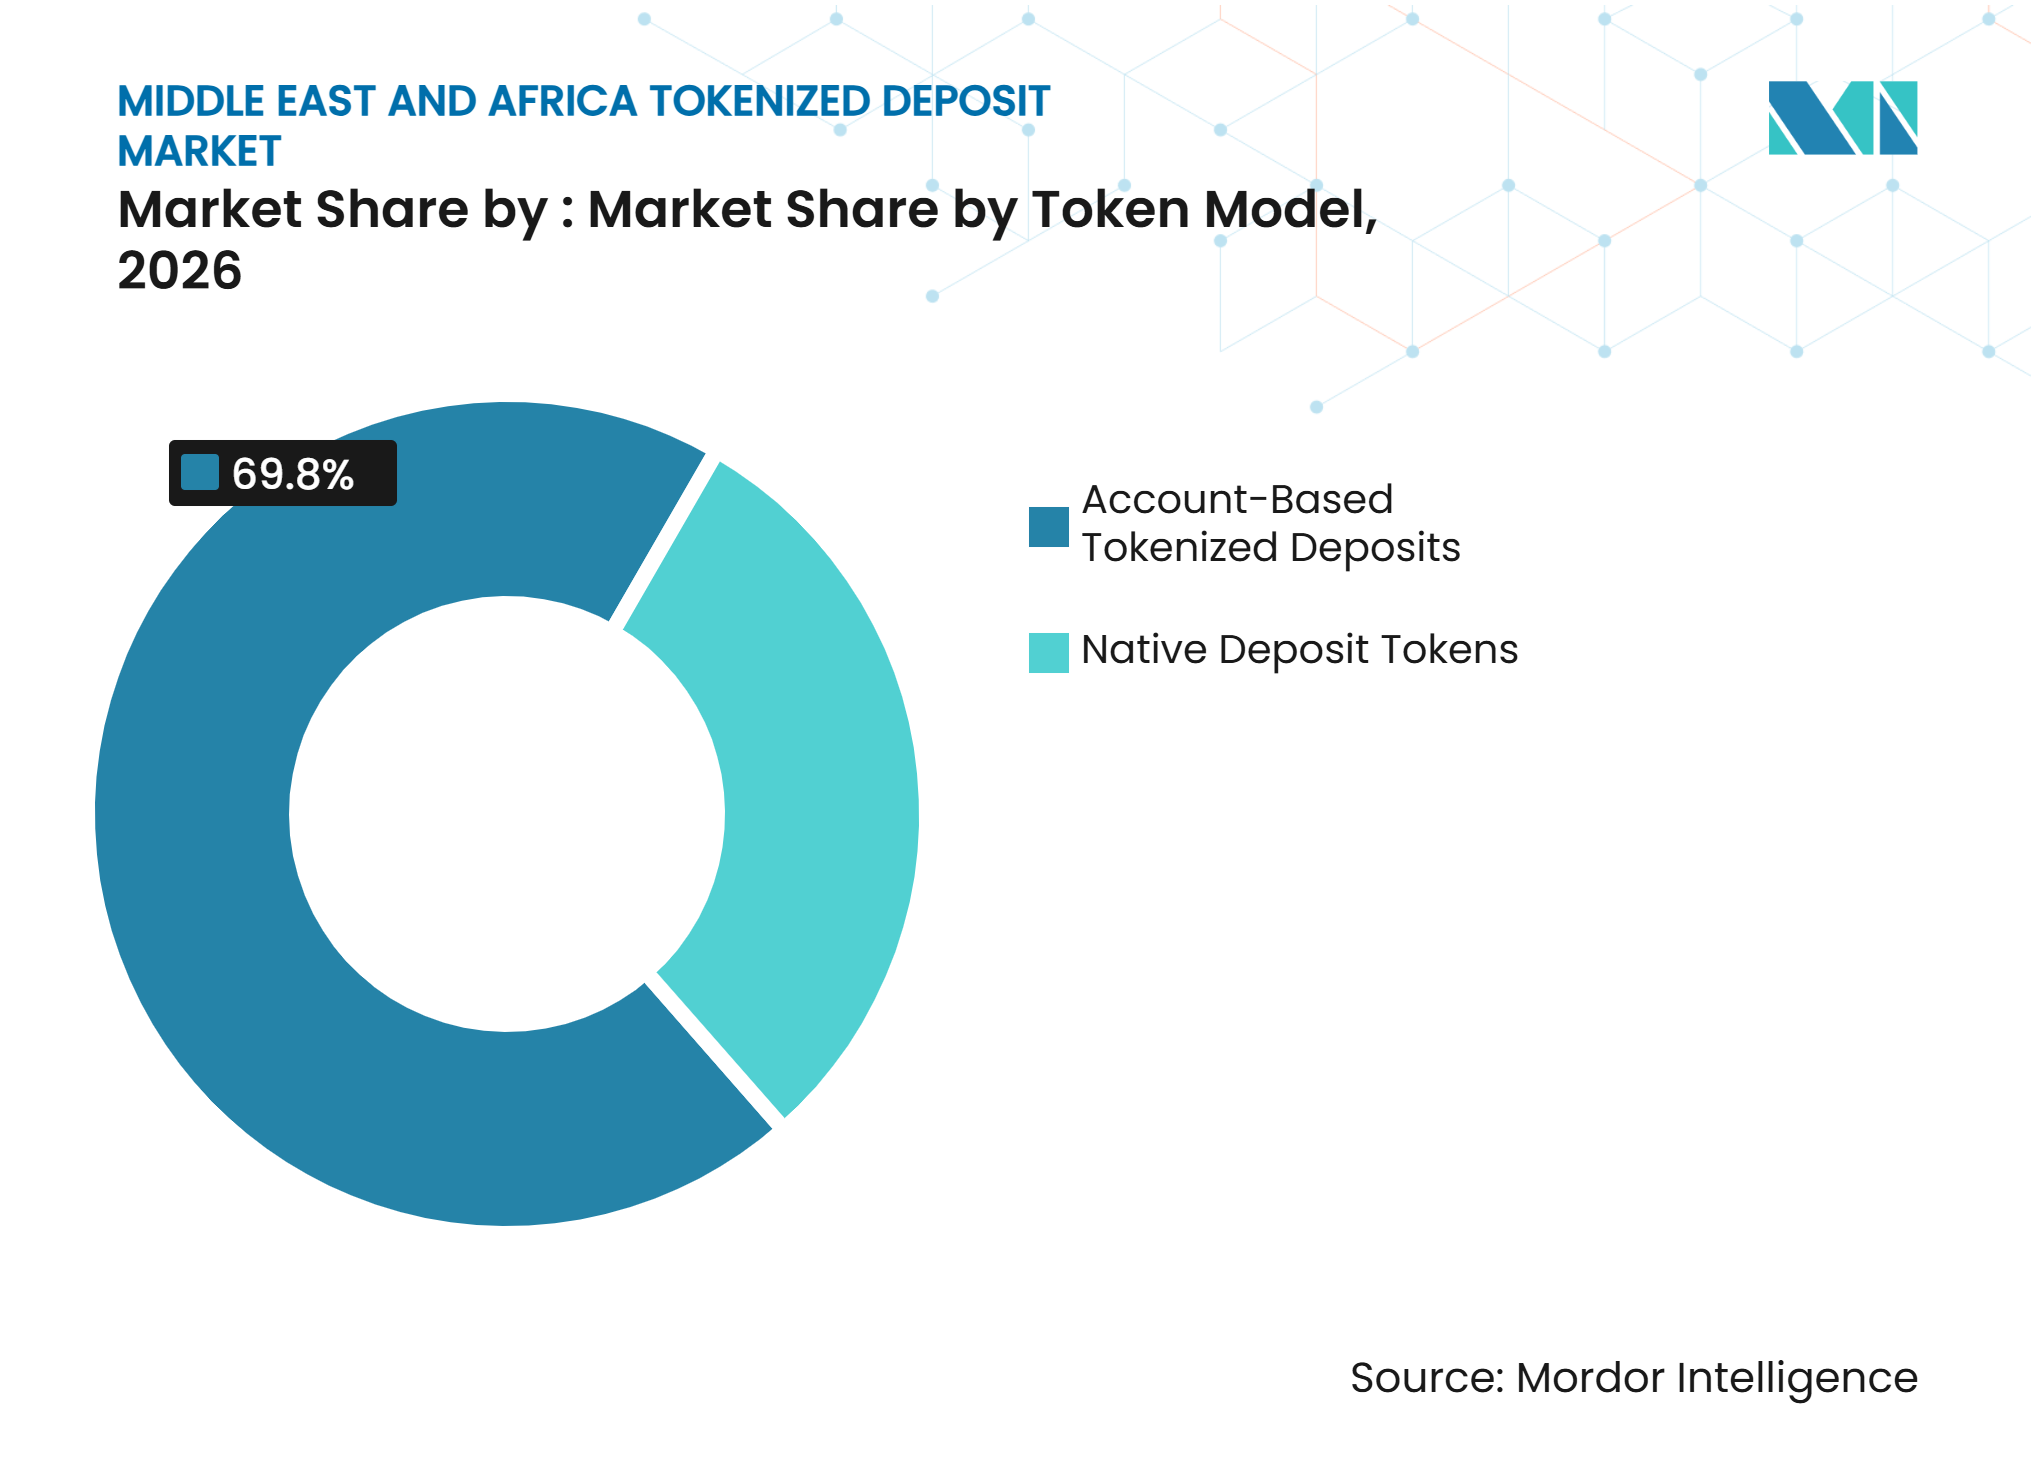
- Nach Token-Modell entfielen 2026 69,8 % des Marktanteils des Tokenisierten Einlagenmarkts im Nahen Osten und Afrika auf kontobasierte tokenisierte Einlagen, während native Einlagen-Token bis 2032 voraussichtlich mit einem CAGR von 48,2 % wachsen werden.
- Nach Netzwerkmodell entfielen 2026 50,3 % des Marktanteils des Tokenisierten Einlagenmarkts im Nahen Osten und Afrika auf Einzelbank-Netzwerke (bankinterne Netzwerke), während interbanken-übergreifende gemeinsame Mehrbanken-Netzwerke bis 2032 voraussichtlich mit einem CAGR von 51,8 % wachsen werden.
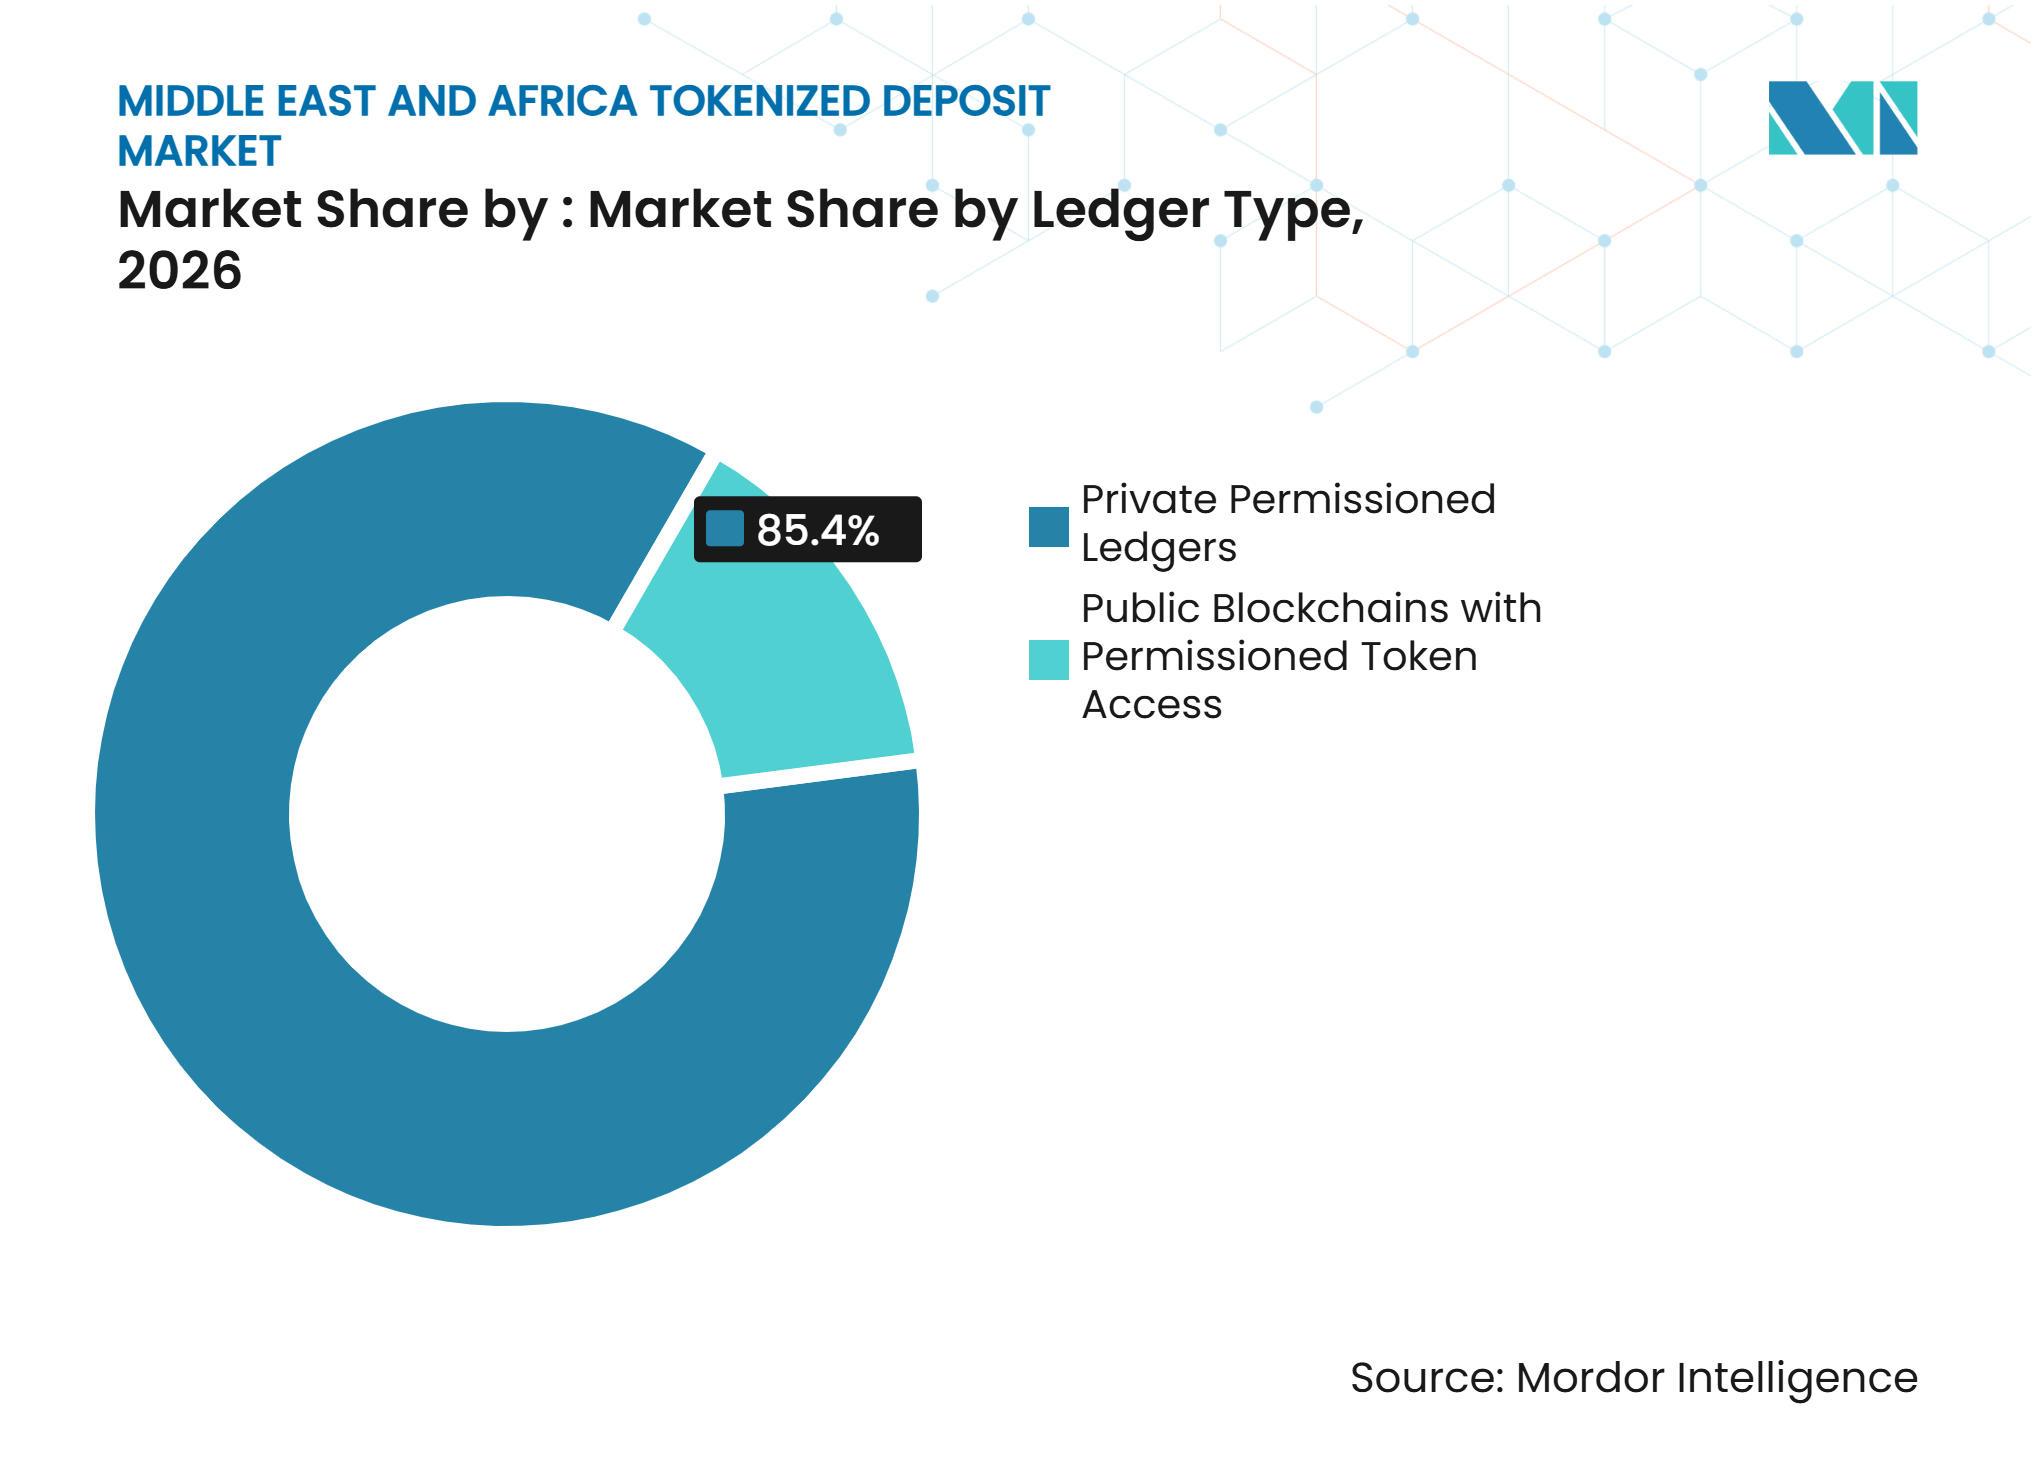
- Nach Ledger-Typ entfielen 2026 85,4 % des Marktanteils des Tokenisierten Einlagenmarkts im Nahen Osten und Afrika auf private Permissioned Ledgers, während öffentliche Blockchains mit genehmigtem Token-Zugang bis 2032 voraussichtlich mit einem CAGR von 48,3 % wachsen werden.
- Nach Anwendungsfall entfielen 2026 31,7 % des Marktanteils des Tokenisierten Einlagenmarkts im Nahen Osten und Afrika auf das konzerninterne Treasury- und Liquiditätsmanagement, während Devisen- und Payment-versus-Payment-Abwicklung bis 2032 voraussichtlich mit einem CAGR von 50,8 % wachsen werden.
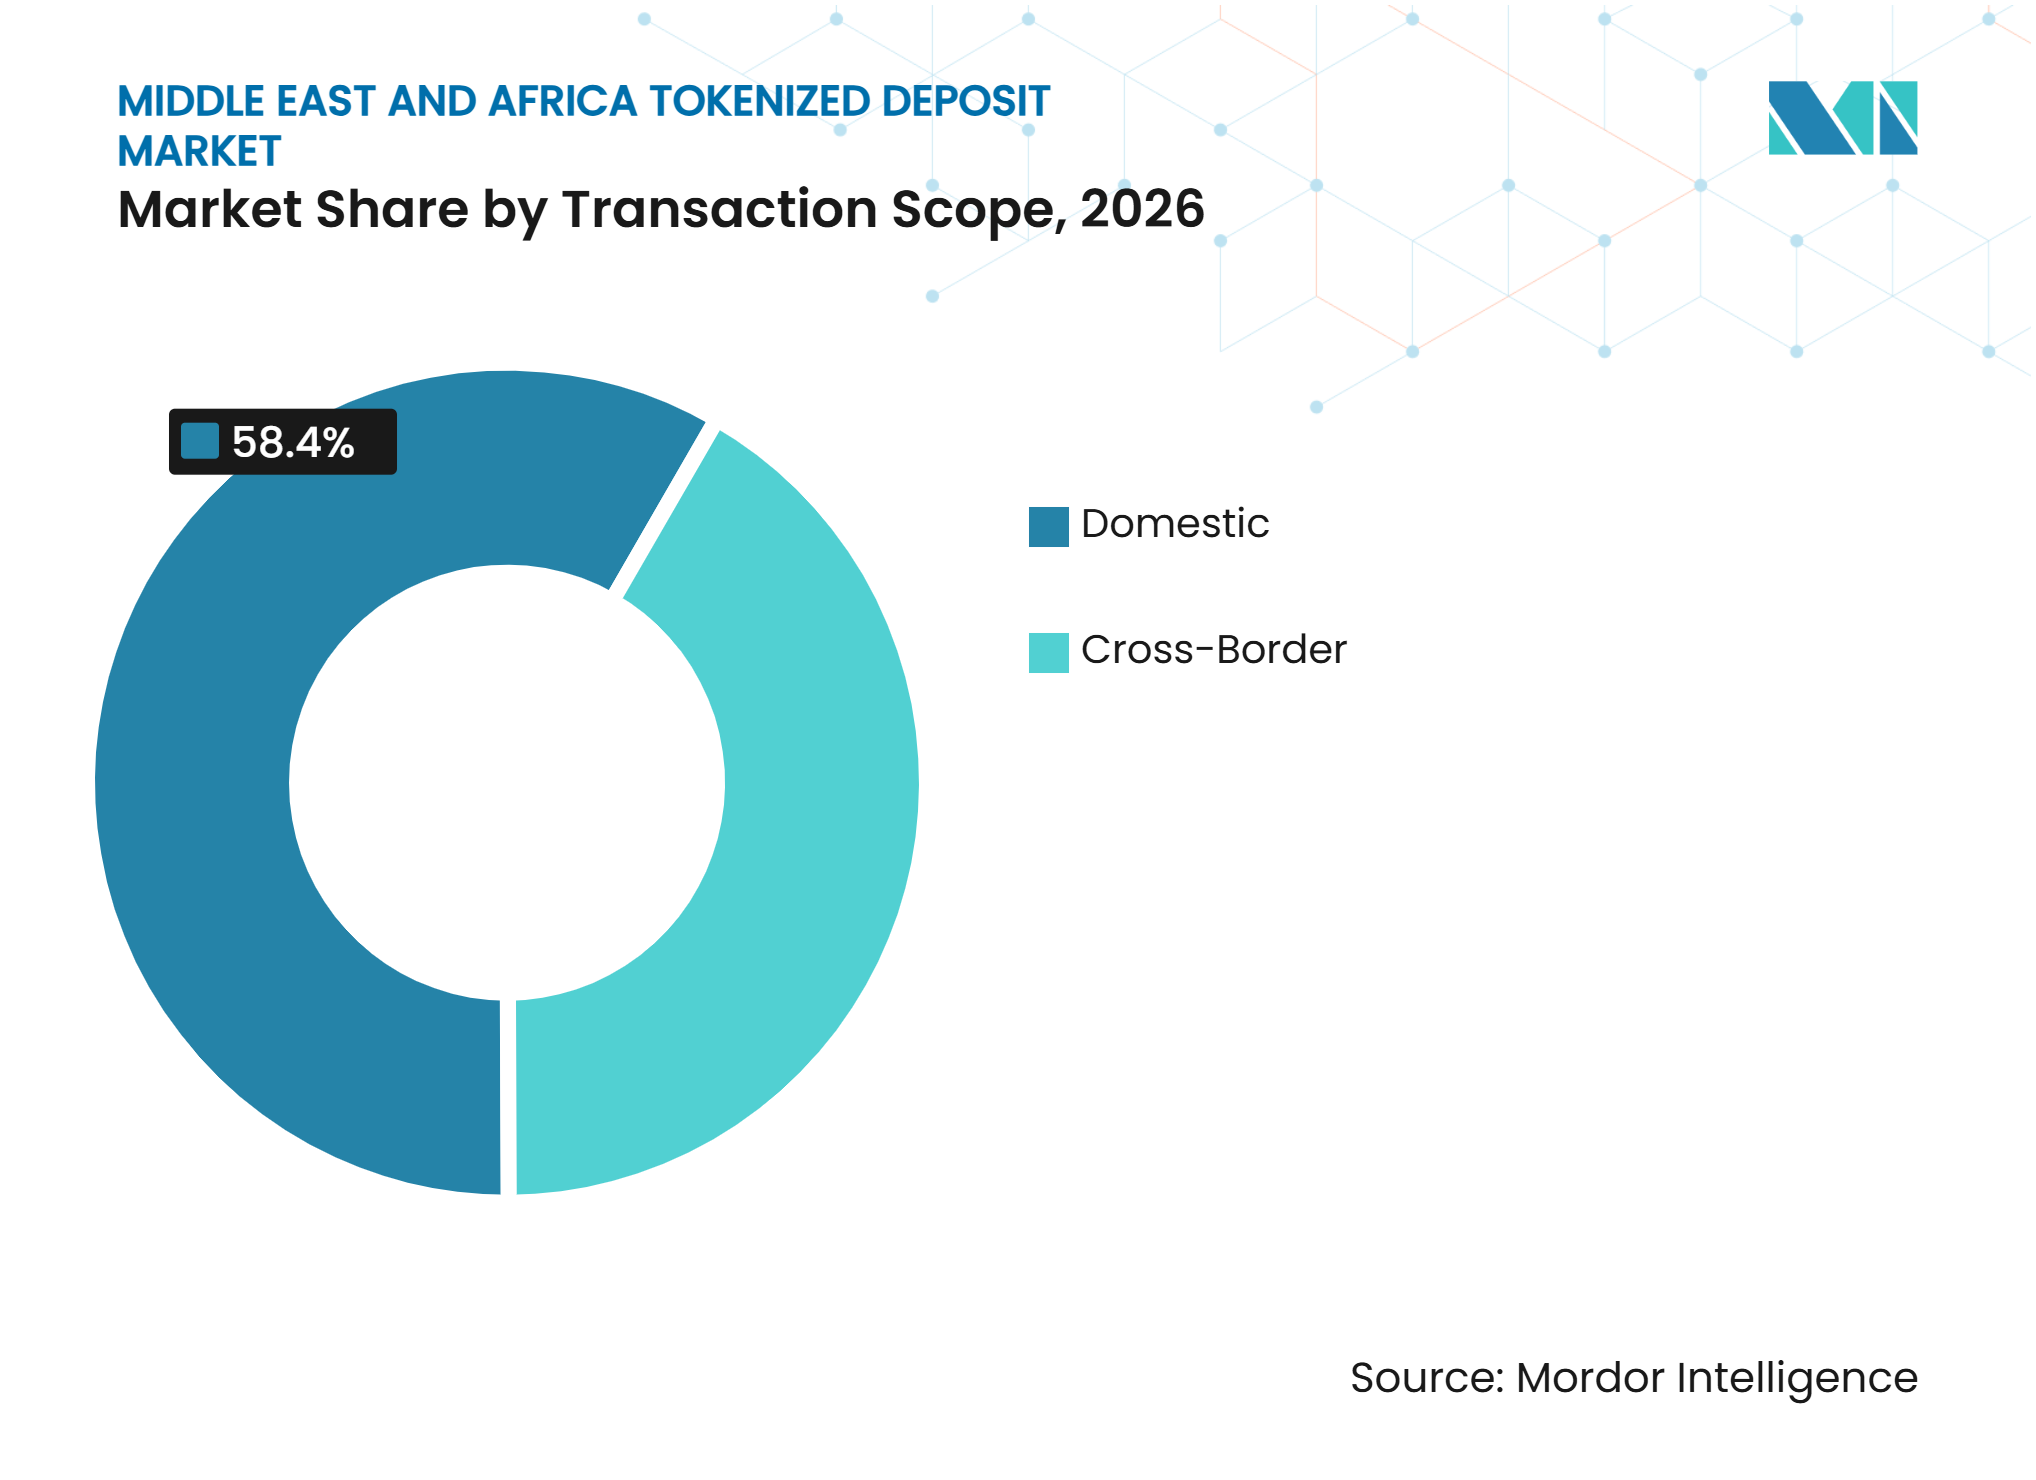
- Nach Transaktionsumfang entfielen 2026 58,4 % des Marktanteils des Tokenisierten Einlagenmarkts im Nahen Osten und Afrika auf inländische Transaktionen, während grenzüberschreitende Transaktionen bis 2032 voraussichtlich mit einem CAGR von 48,6 % wachsen werden.
- Nach Endnutzer entfielen 2026 57,6 % des Marktanteils des Tokenisierten Einlagenmarkts im Nahen Osten und Afrika auf Banken und andere einlagennehmende Institute, während Zahlungsdienstleister, fintech-Unternehmen und Unternehmen im Bereich digitaler Vermögenswerte bis 2032 voraussichtlich mit einem CAGR von 50,6 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ineffizienzen im grenzüberschreitenden Zahlungsverkehr und Nachfrage nach 24/7-Bank-zu-Bank-Abwicklung | +9.2% | Global, konzentriert in den Vereinigten Arabischen Emiraten, Saudi-Arabien und innerafrikanischen Korridoren | Kurzfristig (≤ 2 Jahre) |
| Übernahme tokenisierter Einlagen durch GCC-Banken und unterstützende regulatorische Rahmenbedingungen | +7.8% | Vereinigte Arabische Emirate als Kern, mit Ausstrahlungseffekten auf Bahrain und Katar | Kurzfristig (≤ 2 Jahre) |
| Nachfrage von Unternehmens-Treasuries nach programmierbarer Liquidität und Cash-Management | +6.4% | Multinationale Unternehmen mit Treasury-Zentren in den Vereinigten Arabischen Emiraten und Südafrika | Mittelfristig (2–4 Jahre) |
| Zahlungskosten und Abwicklungsreibungen in afrikanischen Korridoren | +5.1% | Subsahara-Afrika und innerafrikanische Korridore | Mittelfristig (2–4 Jahre) |
| Integration in bestehende Bankinfrastrukturen | +4.2% | Naher Osten und Nordafrika als Kern, mit frühen Gewinnen in Südafrika | Mittelfristig (2–4 Jahre) |
| Interoperabilität zwischen bankausgegebenen Netzwerken | +3.8% | Global, verankert durch Swift-Ledger-Teilnehmer in der Region | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ineffizienzen im grenzüberschreitenden Zahlungsverkehr und Nachfrage nach 24/7-Bank-zu-Bank-Abwicklung
Das traditionelle Korrespondenzbankwesen basiert auf sequenzieller Verrechnung, bilateralen Abschlussterminen und Abwicklungsprozessen, die sich über mehrere Tage erstrecken können. Diese Bedingungen binden Unternehmenslikuidität in Nostro-Konten, wenn Unternehmen Salden über Zeitzonen hinweg verwalten müssen. Das gemeinsame Ledger von Swift ist darauf ausgelegt, bankausgegebene tokenisierte Einlagentransfers außerhalb der regulären Bankzeiten zu koordinieren, während die endgültige Abwicklung weiterhin über bestehende Korrespondenzvereinbarungen erfolgt[1]. First Abu Dhabi Bank schloss am 2. September 2026 Live-USD-tokenisierte Einlagentransaktionen mit Citigroup über das Swift Ledger MVP ab. Swift berichtet, dass 75 % der Zahlungen auf seiner bestehenden Infrastruktur bereits innerhalb von 10 Minuten bei den Empfängerbanken eingehen, was den kommerziellen Mehrwert des neuen Modells in der Programmierbarkeit und Verfügbarkeit und nicht in der reinen Übertragungsgeschwindigkeit verortet. Der tokenisierte Einlagenmarkt im Nahen Osten und Afrika kann daher operative Zeitbeschränkungen adressieren, ohne dass Banken etablierte Zahlungsschienen aufgeben müssen.
Übernahme tokenisierter Einlagen durch GCC-Banken und unterstützende regulatorische Rahmenbedingungen
Der Golf-Kooperationsrat hat sich zu einem führenden regionalen Zentrum für den tokenisierten Einlagenmarkt im Nahen Osten und Afrika entwickelt, da er aktive Banken mit einer konzentrierten Basis multinationaler Treasury-Operationen verbindet. HSBC startete seinen Tokenisierten Einlagenservice in den Vereinigten Arabischen Emiraten am 22. Juni 2026 und unterstützt Transfers in AED, USD, EUR, GBP, HKD und SGD auf 24/7-Basis[2]. Citigroup erweiterte Citi Token Services am 28. September 2026 auf die Vereinigten Arabischen Emirate mit USD- und EUR-Funktionalitäten und machte das Land zum 7. Betriebsstandort für den Service. Mehrere bedeutende institutionelle Aktivierungen in kurzer Zeit erhöhen den Wert gemeinsamer Abwicklungs- und Orchestrierungsnetzwerke, da jede angeschlossene Bank potenzielle Gegenparteien hinzufügt. Die Zentralbank Saudi-Arabiens beschrieb im November 2025 Proof-of-Concept-Arbeiten mit kontobasiertem und tokenbasiertem Geschäftsbankgeld, obwohl ein dauerhafter Produktionsrahmen noch nicht veröffentlicht worden war. Bahrain und Katar sind positioniert, die regionale Konnektivität zu erweitern, da ihre Banken an Mehrwährungs-Abwicklungsinitiativen teilnehmen.
Nachfrage von Unternehmens-Treasuries nach programmierbarer Liquidität und Cash-Management
Multinationale Unternehmen, die im Nahen Osten und Afrika tätig sind, sehen sich an Wochenenden, Feiertagen und während bankbetrieblicher Abschlusszeiten mit eingeschränkten Geldtransfers konfrontiert. Programmierbare Bedingungen können konzerninterne Transfers automatisieren, wenn Kontosalden vorher festgelegte Niveaus erreichen, und so den manuellen Aufwand reduzieren. Ant International wurde im Oktober 2026 HSBCs erster Nahost-Kunde für den Tokenisierten Einlagenservice und schloss Echtzeit-AED-Transfers innerhalb der Vereinigten Arabischen Emirate sowie grenzüberschreitende USD-Transfers nach Hongkong und Singapur ab. FirstRand Bank übernahm im März 2026 Kinexys Digital Payments von J.P. Morgan für programmierbares konzerninternes USD-Treasury-Management und war damit die erste derartige Implementierung in Subsahara-Afrika[3]. Der Service nutzt voreingestellte Bedingungen, um Mittel rund um die Uhr zwischen juristischen Personen zu verschieben. Diese Beispiele zeigen, wie der tokenisierte Einlagenmarkt im Nahen Osten und Afrika mit messbaren Treasury-Anwendungsfällen verknüpft ist, bevor sich breitere Drittanbieter-Zahlungsaktivitäten entwickeln.
Grenzüberschreitende Zahlungskosten und Abwicklungsreibungen in afrikanischen Korridoren
Afrikanische Zahlungskorridore bieten einen starken kommerziellen Anreiz für den tokenisierten Einlagenmarkt im Nahen Osten und Afrika, da die Transaktionskosten für regionale Transfers nach wie vor hoch sind. Von Afronomics berichtete Weltbank-Umfrageergebnisse zeigen, dass die durchschnittlichen Kosten für das Senden von 200 USD über afrikanische Korridore im ersten Quartal 2025 bei 9,04 % lagen, verglichen mit dem Ziel von 3 % der Ziele für nachhaltige Entwicklung[4]. Dieselbe Quelle berichtet, dass innerafrikanische Korridore im Durchschnitt 19,27 % aufwiesen, was höher war als Überweisungen von außerhalb des Kontinents. Der Internationale Währungsfonds stellte fest, dass die durchschnittlichen Überweisungskosten im Korridor Südafrika–Simbabwe im ersten Quartal 2024 bei 12,7 % lagen, wobei die Bargeldabwicklung mehr als 50 % der Kostenstruktur ausmachte. Tokenisierte Einlagen können den Bedarf an vorfinanzierten Nostro-Salden reduzieren und die Payment-versus-Payment-Abwicklung unterstützen, was dazu beiträgt, das Devisenabwicklungsrisiko zu adressieren. Die Buna-Plattform verbindet mehr als 100 Finanzinstitute in 22 Mitgliedstaaten und bietet eine regionale Zahlungsebene, die künftige Abwicklungsanwendungen unterstützen kann.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Divergierende regulatorische und rechtliche Rahmenbedingungen | -2.2% | Weitreichend, am stärksten ausgeprägt in Korridoren vom Golf-Kooperationsrat nach Afrika | Kurzfristig (≤ 2 Jahre) |
| Technische und abwicklungsbezogene Interoperabilitätsbeschränkungen | -1.9% | Global, am stärksten ausgeprägt für Plattformen, die die Vereinigten Arabischen Emirate, Afrika und Asien verbinden | Mittelfristig (2–4 Jahre) |
| Cybersicherheits-, Smart-Contract- und operationelle Resilienzrisiken | -1.6% | Global, konzentriert dort, wo öffentliche Blockchain-Zugriffsebenen genutzt werden | Kurzfristig (≤ 2 Jahre) |
| Implementierungskosten und 24/7-Liquiditätsrisiken | -1.4% | National, mit frühen Herausforderungen bei Implementierungen in Nairobi, Lagos und Johannesburg | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Divergierende regulatorische und rechtliche Rahmenbedingungen in den Rechtsordnungen des Nahen Ostens und Afrikas
Regulatorische Unterschiede sind eine wesentliche Barriere, da grenzüberschreitende tokenisierte Einlagenservices unter separaten Lizenzierungs-, Finanzkriminalitäts- und Devisenvorschriften betrieben werden müssen. Das Positionspapier der Südafrikanischen Reservebank vom November 2025 identifizierte tokenisiertes Geschäftsbankgeld als relevante Kategorie für weitere politische Analysen neben Stablecoins und digitalen Zentralbankwährungen im Großhandel. Diese Ausrichtung bietet noch keinen Produktionsrahmen für tokenisiertes Geschäftsbankgeld. Eine Bank, die Abu Dhabi und Johannesburg verbindet, muss separate Erwartungen der Zentralbanken, Prozesse zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung sowie grenzüberschreitende Meldepflichten berücksichtigen. Die Standards des Basler Ausschusses für Bankengagements gegenüber Krypto-Vermögenswerten und der Rahmen der Financial Action Task Force für Anbieter virtueller Vermögenswertdienstleistungen fügen weitere Compliance-Überlegungen für Institute hinzu, die vernetzte Systeme betreiben. Diese Faktoren machen die Expansion über mehrere Korridore ressourcenintensiver als ein auf eine Rechtsordnung beschränkter Service.
Technische und abwicklungsbezogene Interoperabilitätsbeschränkungen in Banknetzwerken
Banken haben eigenständige tokenisierte Einlagenplattformen mit eigenen Datenmodellen, Zugriffsrichtlinien und Abwicklungslogiken eingeführt. Diese Fragmentierung kann die Kosten für die Verknüpfung von Instituten erhöhen, insbesondere wenn jede Verbindung eine separate Implementierung und Prüfung erfordert. Der Ansatz von Swift bietet eine Orchestrierungsebene über den Bankplattformen, nutzt jedoch weiterhin bestehende Korrespondenzkanäle für die endgültige Abwicklung. Infolgedessen schafft die 24/7-Verfügbarkeit von Zahlungsanweisungen nicht zwangsläufig eine 24/7-On-Chain-Abwicklungsendgültigkeit. Das OWASP Smart Contract Top 10 identifiziert Zugriffskontroll- und Geschäftslogikfehler als wichtige Sicherheitsrisiken für Smart-Contract-Systeme. Private Permissioned Networks können den Teilnehmerzugang kontrollieren, müssen jedoch noch gemeinsame operative und technische Standards erreichen, bevor sie im tokenisierten Einlagenmarkt im Nahen Osten und Afrika skalieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Token-Modell:
Kontobasierte Services führen 2026, während native Token an Dynamik gewinnenKontobasierte tokenisierte Einlagen hielten 2026 einen Marktanteil von 69,8 % im tokenisierten Einlagenmarkt im Nahen Osten und Afrika. Dieses Modell ordnet die bestehende Bankeinlage eines Kunden einem Token auf einem kontrollierten Ledger zu, ohne die zugrunde liegende Bankbeziehung zu verändern. Es eignet sich für Institute, die vertraute Kontostrukturen, Kundendaten und Kapitalbehandlung beibehalten möchten. HSBCs Tokenisierter Einlagenservice unterstützt institutionelle Transfers auf bankverwalteter Infrastruktur und wahrt dabei die rechtliche Struktur und den Schutz einer traditionellen Bankeinlage. Citi Token Services verfolgt einen ähnlichen bankgeführten Ansatz für die Unternehmenslikuiditätsbewegung in den Vereinigten Arabischen Emiraten. Die führende Position spiegelt die Präferenz für kontrollierte Architekturen wider, die innerhalb etablierter Bankprozesse betrieben werden können.
Native Einlagen-Token werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 48,2 % wachsen. Sie sind für Anwendungsfälle relevant, die programmierbares Treuhandkonto, atomare Lieferung-gegen-Zahlung und Abwicklungsendgültigkeit innerhalb eines Netzwerks erfordern. ADI Chain bietet Token-Ausgabeinfrastruktur für institutionelle Nutzer im Nahen Osten und Nordafrika sowie in Subsahara-Afrika. Das System soll institutionsübergreifende Aktivitäten unterstützen und nicht nur interne Kontoübertragungen. Native Token-Modelle können sich ausweiten, wenn Handels- und Zahlungskorridore eine tiefere Interaktion zwischen teilnehmenden Banken erfordern. Ihre Übernahme wird weiterhin davon abhängen, ob bankgradige Governance-, Rechts- und Betriebsanforderungen erfüllt werden können.


Nach Netzwerkmodell:
Bankinterne Services bilden die Basis, gemeinsame Netzwerke führen das Wachstum anEinzelbank-Netzwerke (bankinterne Netzwerke) hielten 2026 einen Anteil von 50,3 %. Diese Konfiguration ermöglicht es einer Bank, Tokenisierungs-, Abstimmungs- und Compliance-Prozesse innerhalb einer einzigen regulatorischen Grenze zu testen. FirstRand Bank übernahm im März 2026 Kinexys Digital Payments, um programmierbare USD-Transfers über interne juristische Personen auf 24/7-Basis zu automatisieren. Das Modell bietet unmittelbare Treasury-Vorteile, ohne externe Gegenparteieanforderungen einzuführen. Es gibt Banken auch einen kontrollierten Weg, operatives Wissen aufzubauen, bevor sie sich mit anderen Instituten verbinden. Dieser Ausgangspunkt erklärt, warum Einzelbank-Netzwerke weiterhin zentral für aktuelle Implementierungen sind.
Interbanken-übergreifende gemeinsame Mehrbanken-Netzwerke werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 51,8 % wachsen. Ihr Wert ergibt sich aus der Verknüpfung separater Banken und der Ermöglichung größerer Gruppen von Unternehmenskunden, Mittel über Institute hinweg zu transferieren. Die Partnerschaft zwischen ADI Foundation und DCM Corp Limited wurde im September 2026 angekündigt, um die bestehenden Systeme der Banken mit ADI Chain für Ausgabe und Abwicklung zu verbinden. Die National Bank of Bahrain unterzeichnete im Oktober 2026 auch ein Memorandum of Understanding mit Partior, um die Abwicklung in Bahrain-Dinar zu prüfen. Gemeinsame Netzwerke können den Bedarf der Banken reduzieren, Kernplattformen zu ersetzen, was für regionale Institute mit begrenzter interner Ingenieurkapazität wichtig ist. Ihr Fortschritt wird durch gemeinsame Regelwerke, Mitgliederbeteiligung und klare Verantwortlichkeiten für Abwicklung und Compliance vorangetrieben.
Nach Ledger-Typ:
Private Permissioned Ledgers bleiben die bevorzugte ArchitekturPrivate Permissioned Ledgers machten 2026 einen Anteil von 85,4 % aus. Regulierte Banken bevorzugen diese Struktur, da sie die Teilnahme auf verifizierte Einheiten beschränkt und eine kontrollierte Transaktionssichtbarkeit unterstützt. Sie kann Banken auch dabei helfen, Know-your-Customer-, Geldwäschebekämpfungs- und Datenspeicherungsregeln auf Netzwerkebene anzuwenden. Das gemeinsame Ledger von Swift unterstützt die institutionelle Teilnahme durch ein kontrolliertes Infrastrukturmodell. Das Design entspricht den operativen Anforderungen von Banken, die die Verantwortung für ihre eigenen Einlagenverbindlichkeiten behalten möchten. Der hohe Anteil bestätigt, dass Kontrolle und Governance derzeit wichtiger sind als offener Zugang für institutionelle Implementierungen.
Öffentliche Blockchains mit genehmigtem Token-Zugang werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 48,3 % wachsen. Dieser Ansatz kann eine breitere technische Reichweite bieten und gleichzeitig die Token-Nutzung auf zugelassene Teilnehmer beschränken. Er könnte relevant werden, wenn Banken eine flexiblere grenzüberschreitende Programmierbarkeit benötigen, als vollständig geschlossene Netzwerke bieten können. Implementierungen auf öffentlichen Chains erfordern weiterhin starke Zugriffsregeln, Vertragsüberprüfung und kontinuierliche Überwachung. Das OWASP Smart Contract Top 10 bietet eine nützliche Referenz für die Zugriffskontroll- und Geschäftslogikprobleme, die in diesen Umgebungen adressiert werden müssen. Das Wachstum in dieser Kategorie wird davon abhängen, ob Banken offene technische Infrastruktur mit der im regulierten Finanzwesen erwarteten Governance verbinden können.

Nach Anwendungsfall:
Treasury-Pooling unterstützt aktuelle Aktivitäten, während die Devisenabwicklung schneller wächstDas konzerninterne Treasury- und Liquiditätsmanagement hielt 2026 einen Anteil von 31,7 % an der Anwendungsfall-Segmentierung. Banken und multinationale Unternehmen beginnen häufig mit Transfers innerhalb bestehender Konzernstrukturen, da die Teilnehmer und Compliance-Prozesse bereits bekannt sind. HSBC und Ant International testeten im Oktober 2026 sowohl AED-Transfers innerhalb der Vereinigten Arabischen Emirate als auch grenzüberschreitende USD-Transfers nach Hongkong und Singapur. Dies zeigt, wie interne Liquiditätsanwendungsfälle sich in breitere Zahlungskorridore ausweiten können, nachdem die zugrunde liegende Infrastruktur erprobt ist. Treasury-Pooling reduziert auch den Bedarf, mit komplexeren Drittanbieter-Abwicklungsaktivitäten zu beginnen. Es bietet Kunden einen praktischen Weg, operative Vorteile zu bewerten, bevor sie sich zu einer breiteren Netzwerknutzung verpflichten.
Devisen- und Payment-versus-Payment-Abwicklung werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 50,8 % wachsen. Payment-versus-Payment-Strukturen können das Hauptrisiko reduzieren, indem sichergestellt wird, dass verknüpfte Transaktionsbeine gemeinsam abgewickelt werden. Partior und OpenAssets schlossen im Juli 2026 einen Proof of Concept ab, der atomare Lieferung-gegen-Zahlung zwischen digitalen Vermögenswerten, Stablecoins und kommerziellen tokenisierten Einlagen umfasste. Solche Anwendungen sind für GCC-Banken relevant, die bedeutende Handels- und Devisenströme unterstützen. Der Anwendungsfall erfordert robuste rechtliche und Liquiditätsvereinbarungen, da ein Abwicklungsausfall mehr als eine Währung und ein Institut betreffen würde. Die schnellere Wachstumsrate spiegelt den Wert wider, der auf die Reduzierung von Risiken und Verzögerungen bei der grenzüberschreitenden Abwicklung gelegt wird.
Nach Transaktionsumfang:
Inländische Services bieten eine frühe Grundlage, während die grenzüberschreitende Nachfrage zunimmtInländische Transaktionen hielten 2026 einen Anteil von 58,4 %. Die Implementierung in einer einzigen Rechtsordnung vermeidet viele der rechtlichen und koordinativen Herausforderungen, die entstehen, wenn mehrere Regulatoren und Banken beteiligt sind. Die Vereinigten Arabischen Emirate haben sich zu einem inländischen Erprobungsfeld entwickelt, da globale Banken, Unternehmens-Treasury-Zentren und aktive Zahlungsinfrastrukturen an einem Ort konzentriert sind. HSBC, First Abu Dhabi Bank und Citigroup haben jeweils lokale tokenisierte Einlagenkapazitäten aufgebaut, bevor sie verwandte grenzüberschreitende Services ausgeweitet haben. Diese Abfolge gibt Instituten Zeit, Kontrollen und Kundenprozesse in einem abgegrenzten Umfeld zu testen. Sie unterstützt auch einen gemesseneren Übergang zur vernetzten Abwicklung.
Grenzüberschreitende Transaktionen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 48,6 % wachsen. Die Hauptnachfrage kommt aus Handelsrouten vom Golf-Kooperationsrat nach Afrika und arabisch-südasiatischen Zahlungsströmen. Emirates NBD wurde im Juli 2026 das erste Institut in der Region Naher Osten, Nordafrika und Türkei, das Echtzeit-blockchain-basierte grenzüberschreitende USD-Zahlungen auf Partior ermöglichte. Die Gespräche der National Bank of Bahrain mit Partior könnten die Mehrwährungs-Abwicklungsabdeckung im Golf-Kooperationsrat ausweiten. Grenzüberschreitende Services bieten größere Netzwerkvorteile als inländische Implementierungen, haben aber auch höhere Anforderungen an die rechtliche Abstimmung und das Liquiditätsmanagement. Der tokenisierte Einlagenmarkt im Nahen Osten und Afrika wird auf Interoperabilität angewiesen sein, um diese frühen Verbindungen in breitere regionale Korridore umzuwandeln.
Nach Endnutzer:
Banken führen die aktuelle Übernahme an, während fintech-Unternehmen ihre Rolle ausbauenBanken und andere einlagennehmende Institute hielten 2026 einen Anteil von 57,6 %. Sie fungieren als Emittenten tokenisierter Einlagen und als direkte Nutzer der zugrunde liegenden Abwicklungskapazitäten. Bestehende regulatorische Beziehungen, Know-your-Customer-Infrastruktur und Korrespondenznetzwerke reduzieren die Hürden für die Produktimplementierung. First Abu Dhabi Bank, Mashreq und FirstRand Bank gehörten zu den Instituten, die an der Swift-Ledger-Aktivierung teilnahmen. Ihre Teilnahme zeigt, dass auf Transaktionsbanking ausgerichtete Institute im Mittelpunkt der aktuellen Aktivitäten stehen. Banken werden diese Rolle wahrscheinlich behalten, da das Produkt eine regulierte Bankverbindlichkeit und kein separates Zahlungsinstrument ist.
Zahlungsdienstleister, fintech-Unternehmen und Unternehmen im Bereich digitaler Vermögenswerte werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 50,6 % wachsen. Diese Unternehmen benötigen programmierbares Bankgeld für grenzüberschreitende Zahlungsprodukte, die eine Abwicklung durch Geschäftsbanken erfordern. Gemeinsame Mehrwährungs-Netzwerke können ihnen den Zugang zu institutioneller Abwicklung ermöglichen, ohne bankgradige Compliance oder bilaterale Korrespondenzbeziehungen neu aufzubauen. Das Modell von Partior ist darauf ausgelegt, eine vernetzte Abwicklungsinfrastruktur über bankausgegebenes tokenisiertes Geld hinweg bereitzustellen. Kapitalmarktunternehmen, nichtfinanzielle Unternehmen, öffentliche Einrichtungen und Privatpersonen bleiben frühere Nachfragegruppen. Große Unternehmensnutzer bewegen sich zuerst, da die Gewinne aus einem besseren Cash-Management im großen Maßstab leichter zu identifizieren und zu messen sind.
Geografische Analyse
Vereinigte Arabische Emirate
Die Vereinigten Arabischen Emirate sind der führende kommerzielle Standort im tokenisierten Einlagenmarkt im Nahen Osten und Afrika, mit 3 Live-institutionellen Implementierungen, die sich innerhalb eines Zeitraums von 90 Tagen im Jahr 2026 konzentrierten. HSBC startete seinen Tokenisierten Einlagenservice am 22. Juni 2026 und fügte den Dirham der Vereinigten Arabischen Emirate als 6. Währung in sein globales Netzwerk ein. Citigroup führte Citi Token Services am 28. September 2026 mit 24/7-US-Dollar- und Euro-Funktionalitäten im Land ein. First Abu Dhabi Bank schloss am 2. September 2026 auch die erste Live-Swift-Ledger-MVP-Transaktion der Region mit Citigroup ab. Die Konzentration von Banken, Unternehmens-Treasury-Zentren und digitaler Finanzinfrastruktur gibt dem Land ein Betriebsumfeld, das für frühe institutionelle Services geeignet ist. Die Zentralbank der Vereinigten Arabischen Emirate und die Virtual Assets Regulatory Authority sind wichtige Compliance-Einflüsse für Finanzinstitute, die digitale Vermögenswert- und Zahlungsinfrastrukturen aufbauen.
Südafrika
Südafrika ist der primäre Einstiegspunkt für programmierbares Geschäftsbankgeld im tokenisierten Einlagenmarkt im Nahen Osten und Afrika. FirstRand Bank übernahm im März 2026 Kinexys Digital Payments für programmierbares konzerninternes USD-Treasury-Management, was das erste Kundenengagement für die Plattform in Subsahara-Afrika war. Die Südafrikanische Reservebank hat tokenisiertes Geschäftsbankgeld als eine Kategorie identifiziert, die weiterer politischer Analyse bedarf. Der Internationale Währungsfonds stellte fest, dass die durchschnittlichen Überweisungskosten im Korridor Südafrika–Simbabwe im ersten Quartal 2024 bei 12,7 % lagen, während die USD-Bargeldabwicklung mehr als 50 % der Kostenstruktur ausmachte. Dieser Kostendruck unterstützt den Fall für eine effizientere bankbasierte Abwicklung in regionalen Handels- und Überweisungskorridoren. Die Teilnahme von FirstRand am Ledger von Swift verbindet das Land mit einem breiteren Interbanken-Koordinationsmodell. Die Südafrikanische Reservebank und Devisenmeldepflichten werden bestimmen, wie lokale Services von internen Treasury-Aktivitäten zu einer breiteren grenzüberschreitenden Nutzung übergehen.
Bahrain, Saudi-Arabien, Katar und andere regionale Märkte
Saudi-Arabien beschrieb im November 2025 Proof-of-Concept-Arbeiten zu kontobasiertem und tokenbasiertem Geschäftsbankgeld, hatte jedoch keinen Produktionslizenzierungsweg veröffentlicht. Die National Bank of Bahrain unterzeichnete im Oktober 2026 ein Memorandum of Understanding mit Partior, um die Abwicklung in Bahrain-Dinar zu erkunden, was dem Mehrbanken-Netzwerk eine weitere GCC-Währung hinzufügen könnte. Katar, Kuwait und Oman nehmen an der regionalen Zahlungsplattform Buna teil, die eine Basis für grenzüberschreitende Aktivitäten in arabischen Märkten bietet. Die Plattform ging im Oktober 2025 mit dem Raast-Sofortzahlungssystem Pakistans live und schuf damit ihren ersten Nicht-Arabisch-Währungskorridor. Die Partnerschaft zwischen ADI Foundation und DCM Corp Limited bietet mittelgroßen Banken im Nahen Osten und Nordafrika sowie in Subsahara-Afrika einen Weg, Legacy-Kernsysteme mit tokenisierter Einlageninfrastruktur zu verbinden. Diese Märkte haben unterschiedliche regulatorische Zeitpläne, aber gemeinsame Zahlungsinfrastrukturen und wachsende Bankbeteiligung können die künftige regionale Konnektivität unterstützen.
Wettbewerbslandschaft
Marktkonzentration
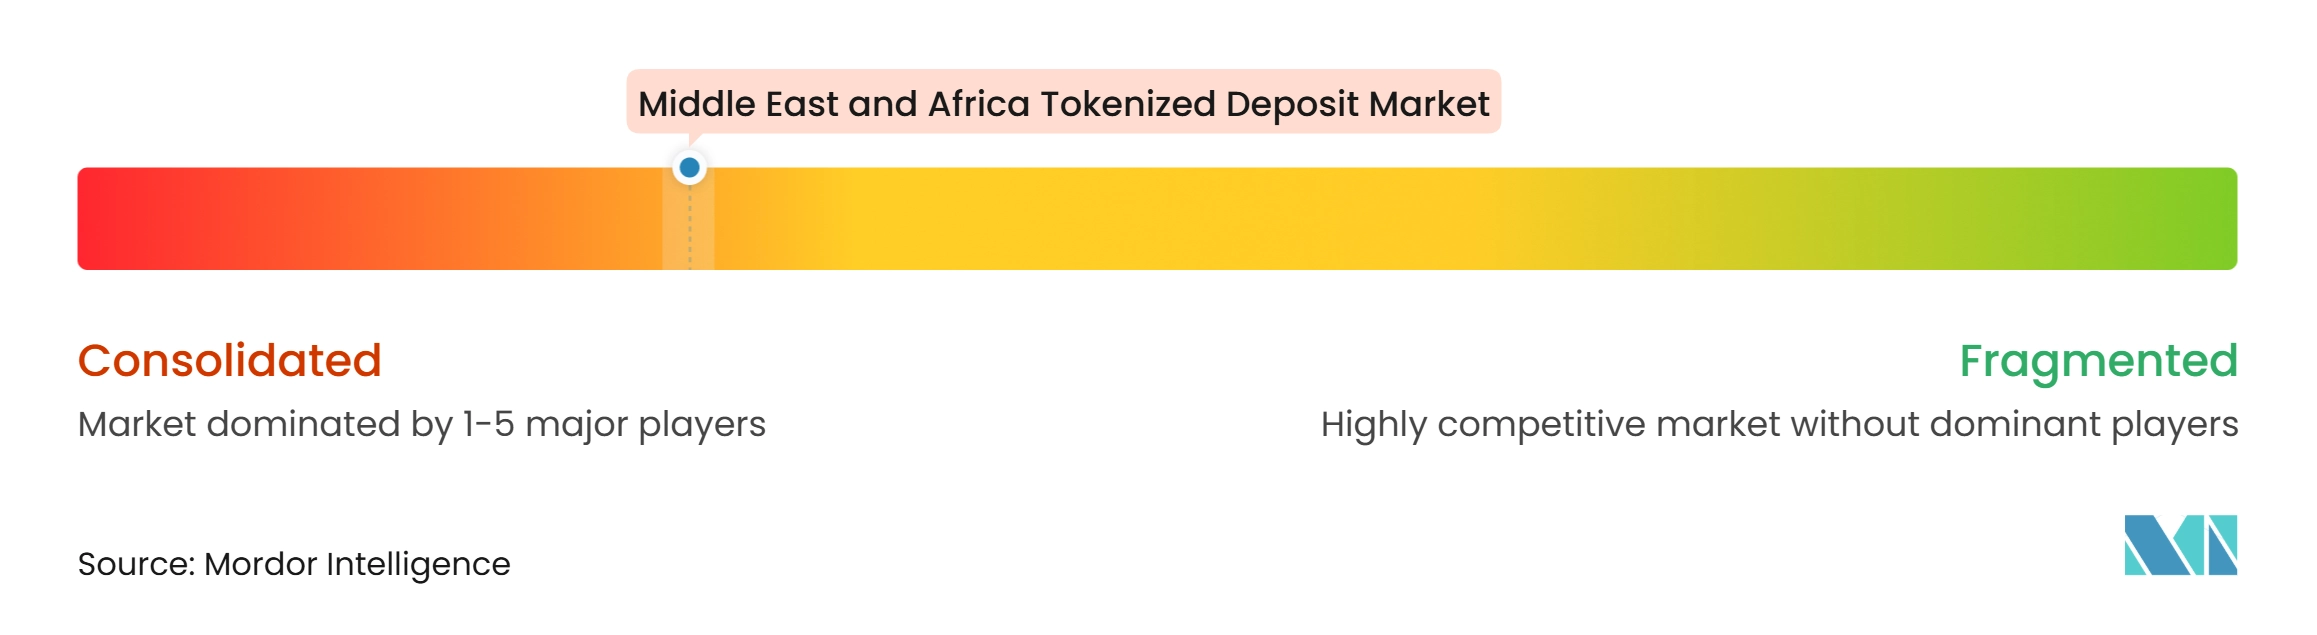
Der tokenisierte Einlagenmarkt im Nahen Osten und Afrika konzentriert sich auf globale Transaktionsbanken mit etablierten GCC-Franchises. First Abu Dhabi Bank, HSBC, Standard Chartered, Citigroup, Mashreq und FirstRand Bank haben starke Positionen, da sie Unternehmenskundenbeziehungen mit Korrespondenzbankenreichweite verbinden. Standard Chartered und HSBC schlossen im August 2026 die erste Live-Interbanken-tokenisierte Einlagentransaktion auf dem blockchain-basierten gemeinsamen Ledger von Swift ab. Die Transaktion zeigte, dass separat ausgegebene tokenisierte Einlagen über eine gemeinsame institutionelle Ebene koordiniert werden können. Der Wettbewerb hängt von der Kundenverteilung, der Konnektivität und der Fähigkeit ab, unter bankgradigen Kontrollstandards zu operieren. Banken mit etablierten multinationalen Treasury-Beziehungen können tokenisierte Einlagenservices über bestehende Cash-Management-Angebote einführen.
Emirates NBD verfolgte einen Multi-Netzwerk-Ansatz, indem es im Juli 2026 an der Ledger-Aktivität von Swift teilnahm und auf Partior für Echtzeit-blockchain-basierte grenzüberschreitende USD-Zahlungen live ging. HSBC und Ant International schlossen im Oktober 2026 einen Live-Unternehmens-Piloten ab, der AED-Zahlungen innerhalb der Vereinigten Arabischen Emirate und USD-Transfers nach Hongkong und Singapur umfasste. Die Live-Swift-Ledger-Transaktion von First Abu Dhabi Bank mit Citigroup lieferte ein weiteres Beispiel für eine Bank, die gemeinsame Infrastruktur nutzt, um über ihr eigenes internes Netzwerk hinaus zu expandieren. Diese Schritte zeigen, dass führende Banken Partnerschaften und vernetzte Netzwerke nutzen, um die Bandbreite der Unternehmens-Zahlungsanwendungsfälle zu erweitern. Kleinere Institute stehen vor einer höheren Einstiegshürde, da sie möglicherweise nicht über vergleichbare Technologiebudgets oder grenzüberschreitende Kundenstämme verfügen. Anbieter gemeinsamer Infrastruktur können diese Hürde senken, indem sie Kernsysteme verbinden, ohne einen vollständigen Austausch zu erfordern.
Die größten Chancen für unerschlossene Bereiche bestehen bei mittelgroßen GCC- und Subsahara-afrikanischen Banken, die Unternehmenskunden bedienen, aber über begrenzte interne Tokenisierungskapazitäten verfügen. Die Partnerschaft zwischen ADI Foundation und DCM Corp Limited zielt auf diese Gruppe mit einer Verbindungsebene zwischen Kernbankensystemen und institutionellen tokenisierten Einlageninfrastrukturen ab. Partior bietet ein Mehrwährungs-Netzwerkmodell für Zahlungsdienstleister, die institutionelle Abwicklung über teilnehmende Banken hinweg benötigen. Die ISO/IEC-27001-Zertifizierung und die sich entwickelnden Erwartungen der Financial Action Task Force erhöhen die Bedeutung von Informationssicherheit und Compliance-Bereitschaft für neue Marktteilnehmer. Diese Anforderungen begünstigen Banken und Infrastrukturanbieter, die bereits über formale Kontrollrahmen verfügen.
Branchenführer im Tokenisierten Einlagenmarkt im Nahen Osten und Afrika
-
HSBC Holdings plc
-
Citigroup Inc.
-
JPMorgan Chase & Co.
-
Standard Chartered PLC
-
First Abu Dhabi Bank PJSC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Tokenisierter Einlagenmarkt im Nahen Osten und Afrika Unternehmen in diesem Bericht
- First Abu Dhabi Bank PJSC
- HSBC Holdings plc
- Standard Chartered PLC
- Citigroup Inc.
- Mashreqbank PSC
- FirstRand Bank Limited
- Emirates NBD Bank PJSC
- JPMorgan Chase & Co.
- Swift
- Partior Pte. Ltd.
- ADI Foundation
- DCM Corp Limited
- Consensys Software Inc.
- DBS Group Holdings Ltd.
- OCBC Bank
Neueste Industrielle Entwicklungen in Tokenisierter Einlagenmarkt im Nahen Osten und Afrika
- Oktober 2026: HSBC und Ant International schlossen Pilot-tokenisierte Einlagentransaktionen über 2 Zahlungskorridore in den Vereinigten Arabischen Emiraten ab, darunter Echtzeit-AED-Transfers innerhalb der Vereinigten Arabischen Emirate und grenzüberschreitende USD-Transfers nach Hongkong und Singapur. Ant International wurde der erste Nahost-Kunde, der HSBCs Tokenisierten Einlagenservice nutzte, und etablierte damit einen Live-Unternehmens-Multi-Korridor-Treasury-Management-Anwendungsfall.
- September 2026: Citigroup erweiterte Citi Token Services auf die Vereinigten Arabischen Emirate mit 24/7-tokenisierten Einlagenkapazitäten in USD und EUR und machte das Land zum 7. Standort für den Service.
- September 2026: ADI Foundation und DCM Corp Limited kündigten eine exklusive technische Partnerschaft an, um die Ausgabe und Abwicklung tokenisierter Einlagen auf ADI Chain für Banken im Nahen Osten und Nordafrika sowie in Subsahara-Afrika zu ermöglichen.
- September 2026: First Abu Dhabi Bank schloss Live-USD-tokenisierte Einlagentransaktionen mit Citigroup über das Swift Ledger MVP ab. Die Einlagen verblieben in den Bilanzen der teilnehmenden Banken, während Swift Ledger Zahlungsverpflichtungen koordinierte, ohne die Verwahrung der Mittel zu übernehmen.
Berichtsumfang des Tokenisierten Einlagenmarkts im Nahen Osten und Afrika
Segmentierungsübersicht
| Kontobasierte Tokenisierte Einlagen |
| Native Einlagen-Token |
| Einzelbank-Netzwerke (bankinterne Netzwerke) |
| Interbanken – Gemeinsame Mehrbanken-Netzwerke |
| Interbanken – Bilaterale und netzwerkübergreifende Verbindungen |
| Private Permissioned Ledgers |
| Öffentliche Blockchains mit genehmigtem Token-Zugang |
| Wertpapier- und Digital-Asset-Abwicklung sowie Sicherheitenverwaltung |
| Devisen- und PvP-Abwicklung |
| Konzerninternes Treasury- und Liquiditätsmanagement |
| Drittanbieter-Handels- und institutionelle Zahlungen |
| Einzel- und sonstige Zahlungen |
| Inland |
| Grenzüberschreitend |
| Banken und andere einlagennehmende Institute | |
| Kapitalmarkt- und Investmentunternehmen | |
| Zahlungsdienstleister, fintech-Unternehmen und Unternehmen im Bereich digitaler Vermögenswerte | |
| Nichtfinanzielle Unternehmen | Großunternehmen und multinationale Konzerne |
| Kleine und mittlere Unternehmen | |
| Öffentlicher Sektor und staatliche Einrichtungen | |
| Privatpersonen |
| Nach Token-Modell | Kontobasierte Tokenisierte Einlagen | |
| Native Einlagen-Token | ||
| Nach Netzwerkmodell | Einzelbank-Netzwerke (bankinterne Netzwerke) | |
| Interbanken – Gemeinsame Mehrbanken-Netzwerke | ||
| Interbanken – Bilaterale und netzwerkübergreifende Verbindungen | ||
| Nach Ledger-Typ | Private Permissioned Ledgers | |
| Öffentliche Blockchains mit genehmigtem Token-Zugang | ||
| Nach Anwendungsfall | Wertpapier- und Digital-Asset-Abwicklung sowie Sicherheitenverwaltung | |
| Devisen- und PvP-Abwicklung | ||
| Konzerninternes Treasury- und Liquiditätsmanagement | ||
| Drittanbieter-Handels- und institutionelle Zahlungen | ||
| Einzel- und sonstige Zahlungen | ||
| Nach Transaktionsumfang | Inland | |
| Grenzüberschreitend | ||
| Nach Endnutzer | Banken und andere einlagennehmende Institute | |
| Kapitalmarkt- und Investmentunternehmen | ||
| Zahlungsdienstleister, fintech-Unternehmen und Unternehmen im Bereich digitaler Vermögenswerte | ||
| Nichtfinanzielle Unternehmen | Großunternehmen und multinationale Konzerne | |
| Kleine und mittlere Unternehmen | ||
| Öffentlicher Sektor und staatliche Einrichtungen | ||
| Privatpersonen | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Übernahme tokenisierter Einlagen im Nahen Osten und Afrika an?
Banken und Unternehmens-Treasury-Teams suchen nach 24/7-Geldtransfers, programmierbarem Liquiditätsmanagement und effizienterer grenzüberschreitender Abwicklung. Die regionale Prognose liegt bei einem CAGR von 38,8 % von 2027 bis 2032.
Welchen prognostizierten Wert werden tokenisierte Einlagen im Nahen Osten und Afrika bis 2032 erreichen?
Der Sektor wird voraussichtlich bis 2032 48,9 Milliarden USD erreichen, ausgehend von 9,5 Milliarden USD im Jahr 2027.
Welches Token-Modell wird in der Region am häufigsten verwendet?
Kontobasierte Tokenisierte Einlagen hielten 2026 einen Anteil von 69,8 %, da sie eng mit bestehenden Einlagenkonto-Strukturen und Bankkontrollmodellen übereinstimmen.
Welches tokenisierte Einlagen-Netzwerkmodell wächst am schnellsten?
Interbanken-übergreifende gemeinsame Mehrbanken-Netzwerke werden voraussichtlich bis 2032 mit einem CAGR von 51,8 % wachsen, da Banken separate Institute und Kundenstämme verbinden möchten.
Warum sind die Vereinigten Arabischen Emirate für tokenisierte Einlagenservices wichtig?
Die Vereinigten Arabischen Emirate beherbergen Live-Services von HSBC und Citigroup sowie die erste Live-Swift-Ledger-Transaktion der Region von First Abu Dhabi Bank.
Wie helfen tokenisierte Einlagen bei grenzüberschreitenden Zahlungen in Afrika?
Sie können die Abhängigkeit von vorfinanzierten Nostro-Salden reduzieren und die Payment-versus-Payment-Abwicklung unterstützen. Afrikanische Korridore verzeichneten im ersten Quartal 2025 durchschnittliche Kosten von 9,04 % für einen Transfer von 200 USD.