
Tamanho e Participação do Mercado de Cabo de Guarda Óptico de Potência (OPGW) do Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
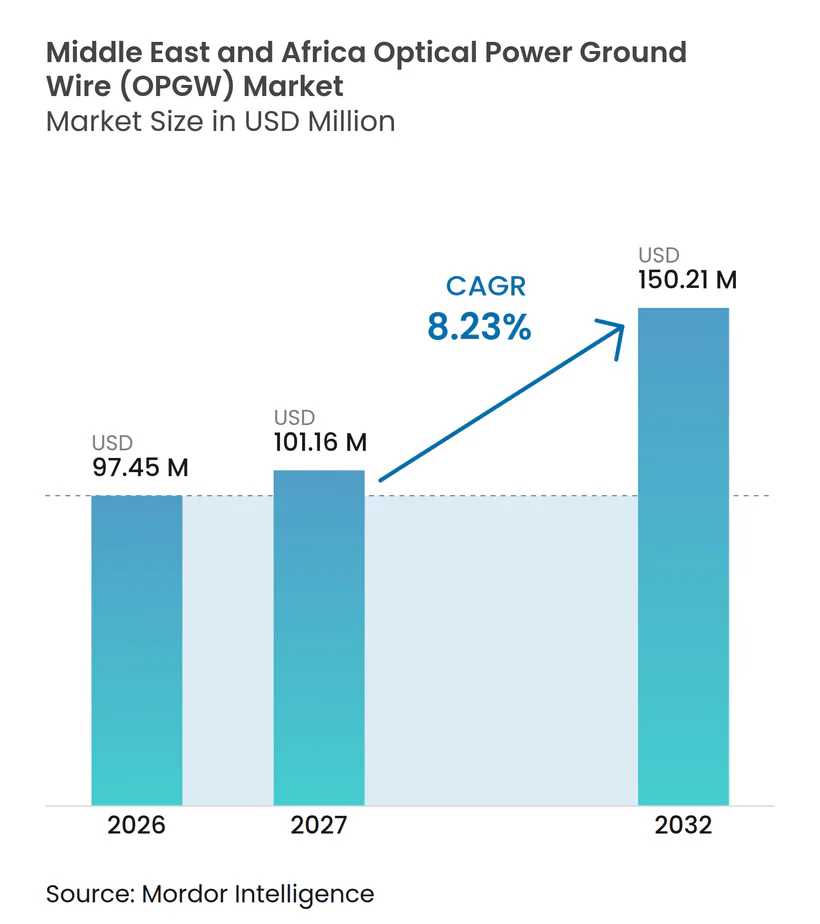
| Tamanho do mercado no ano base (2026) | 97.45 Milhões de dólares |
| Tamanho do Mercado (2027) | 101.16 Milhões de dólares |
| Tamanho do Mercado (2032) | 150.21 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.23 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cabo de Guarda Óptico de Potência (OPGW) do Oriente Médio e África por Mordor Intelligence
O tamanho do Mercado de Cabo de Guarda Óptico de Potência do Oriente Médio e África está projetado para expandir de 97,45 milhões de USD em 2026 e 101,16 milhões de USD em 2027 para 150,21 milhões de USD até 2032, registrando um CAGR de 8,23% entre 2027 e 2032. O mercado de OPGW do Oriente Médio e África é sustentado pela expansão da transmissão, pelas conexões de energia renovável e pelo uso crescente de monitoramento digital nas redes elétricas. As concessionárias estão tratando o cabo de guarda óptico como parte do sistema de comunicações de uma linha de transmissão, e não como um acréscimo opcional, pois ele combina proteção contra raios com capacidade de fibra para proteção, controle e dados operacionais. Isso desloca as aquisições para especificações de cabos capazes de atender tanto às necessidades atuais da rede elétrica quanto aos requisitos futuros de comunicações. As regras de fabricação local na Arábia Saudita e no Egito também afetam a seleção de fornecedores, o planejamento de entregas e a localização da produção de cabos. Essas condições criam oportunidades para fornecedores que consigam atender às especificações das concessionárias, fornecer registros de testes credenciados e manter uma presença operacional regional.
Principais Conclusões do Relatório
- Por contagem de fibras, 48F deteve uma participação de 36,11% em 2026, enquanto 96F tem previsão de crescer a um CAGR de 11,71% até 2032.
- Por tipo de design de cabo, o Design A deteve uma participação de 35,25% em 2026, enquanto o Design B tem previsão de crescer a um CAGR de 9,12% até 2032.
- Por setor de uso final, as Concessionárias de Energia detiveram uma participação de 76,54% em 2026, enquanto o mesmo segmento tem previsão de crescer a um CAGR de 8,98% até 2032.
- Por geografia, a Arábia Saudita deteve uma participação de 32,67% em 2026, enquanto os EAU têm previsão de crescer a um CAGR de 8,81% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização da Rede Elétrica e Reforço da Transmissão | +2.8% | Arábia Saudita, Nigéria, Egito, Quênia | Médio prazo (2 a 4 anos) |
| Evacuação de Energia Renovável e Interconexão Transfronteiriça | +1.8% | GCC, Egito | Médio prazo (2 a 4 anos) |
| Implantação de Rede Inteligente, SCADA e Teleproteção | +0.9% | EAU, Arábia Saudita, Nigéria, África do Sul | Curto prazo (≤ 2 anos) |
| Uso Dual de Corredores de Energia para Conectividade de Concessionárias e Telecomunicações | +0.6% | Arábia Saudita, EAU, Egito | Médio prazo (2 a 4 anos) |
| Monetização da Capacidade de Fibra Óptica Subutilizada das Concessionárias | +0.4% | Arábia Saudita, EAU, Nigéria | Médio prazo (2 a 4 anos) |
| Programas de Conteúdo Local e Fabricação Regional | +0.3% | Arábia Saudita, Egito | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização da Rede Elétrica e Reforço da Transmissão
O mercado de OPGW do Oriente Médio e África se beneficia de investimentos em redes de transmissão que não acompanharam as adições de geração em vários países. A Saudi Electricity Company adjudicou 906 milhões de USD em contratos de subestações e transmissão para os pontos de fornecimento em massa de Afif 1 e Afif 2 durante 2025, acrescentando trabalho ao pipeline de projetos de alta tensão do país. A Nigéria está mobilizando 2,3 bilhões de USD para a reforma nacional de sua rede elétrica no âmbito da Iniciativa Presidencial de Energia, o que torna o reforço da transmissão relevante para as aquisições de cabos e comunicações. O Quênia também assinou uma parceria público-privada de 311 milhões de USD com a Africa50 e a Power Grid Corporation of India Limited para corredores de alta tensão, incorporando mais um programa de transmissão de longo prazo ao pipeline regional.[1] As novas linhas aéreas necessitam de equipamentos de proteção, controle e comunicações, de modo que o OPGW é cada vez mais especificado junto com a linha, em vez de ser adquirido como uma atualização posterior. Os registros de conformidade com a IEC 60794-4-10 e a IEEE 1138-2021 também tornam a capacidade de ensaio um fator importante nas licitações das concessionárias.
O investimento em transmissão tem um efeito mais amplo do que o pedido imediato de cabos, pois estabelece rotas que podem servir ao monitoramento da rede elétrica por décadas. O mercado de OPGW do Oriente Médio e África acompanha, portanto, não apenas a demanda anual de eletricidade, mas também o cronograma de subestações, conexões de energia renovável e linhas aéreas de longa distância. As concessionárias frequentemente coordenam a instalação do OPGW com os trabalhos de lançamento de cabos, pois isso evita a repetição de atividades de acesso, segurança e interrupção em um corredor energizado. Essa coordenação favorece fornecedores capazes de trabalhar dentro de um cronograma maior de engenharia, aquisição e construção. Também aumenta a importância da confiabilidade na entrega, pois um atraso na instalação do cabo de guarda óptico pode adiar o comissionamento do sistema de comunicações. Em mercados com capacidade limitada de empreiteiros, a disponibilidade de equipes capazes de lidar tanto com o lançamento de cabos quanto com a emenda de fibras continua sendo relevante para o ritmo de implantação.
Evacuação de Energia Renovável e Interconexão Transfronteiriça
O mercado de OPGW do Oriente Médio e África está vinculado a projetos de energia renovável porque instalações remotas de energia solar e eólica requerem linhas de alta tensão para alcançar os centros de demanda. A empresa de transmissão de eletricidade do Egito recebeu um pacote de financiamento de 223,66 milhões de USD (200 milhões de EUR) para a atualização de uma subestação de 500 kV e uma linha de alta tensão destinada a evacuar mais de 2,1 GW de energia renovável do Golfo de Suez.[2] A interconexão Egito-Arábia Saudita inclui a instalação de fibra OPGW em uma linha aérea de 320 km de Badr a Taba 2, demonstrando o papel direto da infraestrutura de fibra nas operações de energia transfronteiriças. A Autoridade de Interconexão do Conselho de Cooperação do Golfo (GCCIA) também assinou um acordo de financiamento provisório de 500 milhões de USD para uma conexão de 530 km, 400 kV e 1.600 MW entre a rede do GCC e Omã. A proteção, o controle e a medição ao longo dessas rotas requerem comunicações confiáveis que possam operar junto à linha de transmissão. O OPGW oferece uma maneira prática de instalar fibra em rotas de alta tensão onde uma rede terrestre separada pode não estar disponível.
As conexões transfronteiriças requerem visibilidade operacional comum entre os operadores de rede, o que aumenta o valor de sistemas de comunicações confiáveis. Isso sustenta especificações de maior contagem de fibras em rotas que se espera transportar proteção, dados operacionais e futuros serviços de rede. O mercado de OPGW do Oriente Médio e África também se beneficia dos longos períodos de construção dos projetos de interconexão, pois a demanda de cabos está vinculada a obras de transmissão em etapas. As zonas de energia renovável frequentemente ficam distantes das cidades, tornando as linhas aéreas e seus sistemas de cabo de guarda parte do projeto inicial. Fornecedores com histórico em ambientes de alta tensão podem concorrer a esses requisitos quando os proprietários dos projetos enfatizam a confiabilidade do sistema. A oportunidade subjacente depende da execução dos projetos, pois financiamento, licenciamento e coordenação transfronteiriça podem estender o tempo entre a aprovação e a instalação do cabo.
Implantação de Rede Inteligente, Sistema de Controle Supervisório e Aquisição de Dados (SCADA) e Teleproteção
O investimento em redes inteligentes está tornando a conectividade de fibra essencial para a proteção de linhas, supervisão remota e resposta a falhas no mercado de OPGW do Oriente Médio e África. O Ministério de Energia e Infraestrutura dos EAU inaugurou o Centro de Monitoramento dos Emirados em julho de 2026 com o Sistema de Controle Supervisório e Aquisição de Dados (SCADA) Siemens Spectrum Power V23 Q4 para fornecer supervisão em tempo real de 48 GW de capacidade de geração instalada.[3] O centro ilustra como as instalações nacionais de monitoramento requerem links de dados confiáveis provenientes dos ativos de transmissão. Os reguladores da Nigéria aprovaram a instalação de OPGW na linha de 330 kV Omotosho-Ikeja West em julho de 2025, e a Empresa de Transmissão da Nigéria declarou que a instalação ajudaria a operacionalizar o sistema SCADA nacional. A atualização do SCADA financiada pelo Banco Mundial no valor de 486 milhões de USD no país foi relatada como 69% concluída, criando uma necessidade prática de atualizações de comunicações na rede de transmissão. Esses programas geram demanda tanto para retrofits em torres existentes quanto para OPGW em linhas recém-construídas.
O SCADA e a teleproteção mudam o papel do cabo de um ativo passivo para uma parte operacional da confiabilidade da rede elétrica. As concessionárias precisam de caminhos de dados que continuem funcionando em condições externas exigentes e que se encaixem nas práticas de segurança de alta tensão. O OPGW permite que a fibra seja instalada na posição do cabo de terra, o que suporta tanto a proteção contra raios quanto as comunicações de alta velocidade. Essa configuração é especialmente útil onde uma rota de fibra enterrada separada adicionaria obras civis ou criaria problemas de acesso à rota. O mercado de OPGW do Oriente Médio e África pode, portanto, se beneficiar quando as concessionárias atualizam os sistemas de monitoramento, mesmo que a linha subjacente não seja totalmente reconstruída. A oportunidade comercial é mais forte onde os proprietários de transmissão alinham os gastos com sistemas digitais a um plano claro de retrofit para sua rede física.
Uso Dual de Corredores de Energia para Conectividade de Concessionárias e Telecomunicações
O mercado de OPGW do Oriente Médio e África também é sustentado pelo uso do excesso de fibra das concessionárias para serviços de conectividade externos. A Empresa de Transmissão da Nigéria identificou que uma instalação de OPGW 96F na linha de 330 kV Ikeja West-Akangba deixaria a maioria das fibras disponíveis para locação a provedores de telecomunicações e serviços de dados.[4] Essa abordagem muda o caso econômico para contagens de fibras mais altas, pois a concessionária pode reter capacidade para proteção e usar as fibras restantes para acordos comerciais. Nos EAU e na Arábia Saudita, a prática de locar fibra escura de rotas de concessionárias é mais estabelecida do que em muitos mercados da África Subsaariana. As aplicações ferroviárias no Egito e no Quênia acrescentam outro caso de uso, pois os condutores de terra aéreos podem suportar comunicações de sinalização e controle de trens. O resultado é uma base de demanda mais ampla do que as operações de transmissão principal isoladamente.
O valor das fibras excedentes depende de uma governança clara entre os proprietários de transmissão, operadores de telecomunicações e reguladores. Onde as regras das concessionárias permitem a locação, a capacidade de fibra pode se tornar uma fonte de receita recorrente em vez de reservas técnicas não utilizadas. Isso pode incentivar especificações como 96F em rotas estratégicas, especialmente onde as concessionárias esperam crescimento no tráfego de dados ou na demanda de terceiros. O mercado de OPGW do Oriente Médio e África é, consequentemente, afetado por regras comerciais, bem como por normas de engenharia. Cabos de maior contagem não criam receita automaticamente, pois as condições de acesso, preços e responsabilidades de manutenção devem ser definidos antes do início da locação. Mesmo assim, esse modelo dá às concessionárias uma razão para considerar a demanda de comunicações de longo prazo no momento da construção da linha.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Instalação e Integração de Projetos | -1.5% | África Subsaariana, Egito | Médio prazo (2 a 4 anos) |
| Volatilidade de Preços de Alumínio, Fibra e Hardware Especializado | -1.0% | Global, com impacto agudo no GCC e no Egito | Curto prazo (≤ 2 anos) |
| Silos de Governança de Telecomunicações das Concessionárias e Fricção de Direito de Passagem | -0.7% | Nigéria, Quênia, Egito, África do Sul | Médio prazo (2 a 4 anos) |
| Requisitos de Confiabilidade em Ambientes Desérticos, Costeiros e de Grandes Vãos | -0.5% | Arábia Saudita, EAU, Omã, Catar | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Instalação e Integração de Projetos
Os altos custos de instalação e integração de projetos podem retardar a implantação no mercado de OPGW do Oriente Médio e África, particularmente onde as finanças das concessionárias são frágeis. O lançamento de OPGW requer equipamentos especializados, equipes treinadas, procedimentos de segurança e coordenação com o operador de transmissão. A Agência Internacional de Energia declarou que as precárias condições financeiras das concessionárias nas economias em desenvolvimento estão impedindo o necessário investimento na rede elétrica. As concessionárias podem adiar o OPGW até que uma linha esteja sendo recondutorizada ou suas estruturas estejam sendo substituídas, em vez de instalá-lo como um projeto separado. Isso pode criar um longo intervalo entre o comissionamento de uma linha e a ativação de sua capacidade de comunicações de fibra. Escopos divididos para o lançamento de cabos e a emenda de telecomunicações podem acrescentar trabalho de coordenação e aumentar o risco administrativo.
O custo instalado é mais do que o preço do cabo, pois a execução depende do acesso ao corredor, janelas de interrupção e mão de obra treinada. Essa questão é mais importante em partes da África Subsaariana onde os proprietários de transmissão devem priorizar capital limitado em várias necessidades da rede. O mercado de OPGW do Oriente Médio e África pode ser afetado quando as concessionárias selecionam soluções de menor custo inicial que não fornecem capacidade de fibra imediata. Fornecedores que possam apoiar o planejamento de instalação, testes e documentação de entrega podem reduzir parte desse ônus para os proprietários de projetos. Escopos padronizados e empreiteiros locais qualificados também podem facilitar as aquisições para concessionárias com recursos internos limitados. A restrição não elimina a demanda, mas pode empurrar a implantação para ciclos posteriores de manutenção ou reconstrução.
Governança de Telecomunicações das Concessionárias e Fricção de Acesso a Rotas
Problemas de governança entre concessionárias e telecomunicações podem limitar o uso comercial da fibra excedente no mercado de OPGW do Oriente Médio e África. Um operador de transmissão pode ser proprietário da rota de fibra enquanto um provedor de telecomunicações gerencia os serviços, criando incerteza sobre direitos de acesso, responsabilidades de manutenção e contratos com clientes. Essas questões são relevantes em países onde o arcabouço legal para a locação de fibra de concessionárias ainda está em desenvolvimento. O interesse declarado da Nigéria em disponibilizar fibras excedentes de OPGW para provedores de telecomunicações e serviços de dados demonstra o potencial comercial, mas também destaca a necessidade de regras claras de implementação. Atrasos em autorizações ou acordos de direito de passagem podem reduzir o valor de curto prazo de contagens de fibras mais altas. As concessionárias podem permanecer focadas no uso de proteção e SCADA até que a governança comercial seja definida.
A fricção de acesso a rotas geralmente não impede o uso do OPGW para o próprio sistema de energia. No entanto, pode reduzir o caso de receita adicional que sustenta decisões de maior contagem de fibras. Acordos claros entre concessionárias, operadores de telecomunicações e reguladores podem ajudar a definir responsabilidades por reparos, segurança do sistema e qualidade do serviço. Isso é importante em corredores de longa distância onde uma falha de fibra pode afetar tanto as operações da rede elétrica quanto os clientes comerciais. O mercado de OPGW do Oriente Médio e África é, portanto, influenciado pela coordenação política e institucional, bem como pela demanda de cabos. O progresso nos modelos de locação tornaria a economia da capacidade de fibra subutilizada mais atraente, especialmente em rotas nacionais estratégicas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Contagem de Fibras:
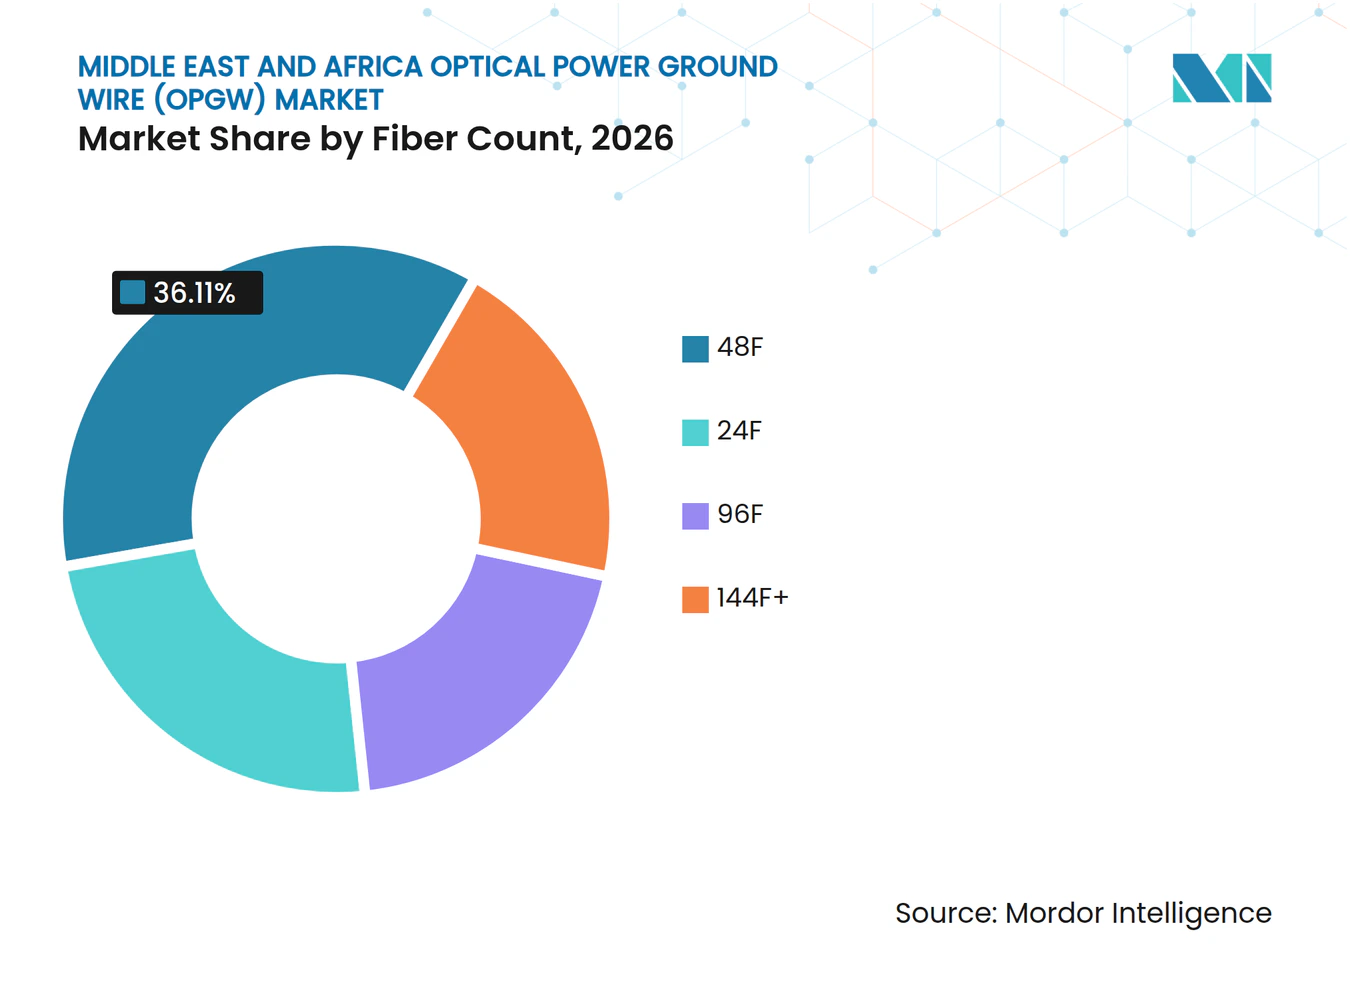
Cabos de Maior Densidade Redefinem a Economia por Quilômetro48F respondeu por 36,11% da participação do mercado de OPGW do Oriente Médio e África em 2026. Permanece como a linha de base comum para projetos de rede nacional porque pode acomodar SCADA, teleproteção, voz, tráfego administrativo e alguma capacidade de reserva. As concessionárias nos mercados do GCC utilizaram essa especificação onde ela atende aos requisitos operacionais padrão sem adicionar complexidade desnecessária. A categoria 24F está se tornando menos relevante porque a diferença de custo em relação ao 48F pode ser pequena demais para justificar a flexibilidade reduzida. O setor de OPGW do Oriente Médio e África está se movendo em direção a maior densidade onde as necessidades futuras de comunicações são mais claras. Esse movimento reflete um esforço para evitar a substituição de um cabo de guarda instalado quando fibras extras poderiam ter sido incluídas durante o trabalho de lançamento original.
96F tem previsão de crescer a um CAGR de 11,71% até 2032, a maior taxa entre as categorias de contagem de fibras. Sua adoção é sustentada por concessionárias que desejam capacidade para tráfego operacional e possível locação de fibra escura. A Empresa de Transmissão da Nigéria especificou OPGW 96F em várias linhas de 330 kV em 2025 para suportar tanto a operação do SCADA quanto a potencial monetização de fibra. A categoria 144F+ está ganhando atenção em linhas transfronteiriças e rotas de backbone onde as concessionárias estão planejando corredores de fibra de longa duração. A maior densidade não é adequada para todos os projetos, pois a escolha ainda depende dos requisitos operacionais, da importância da rota e da capacidade de comercializar fibras excedentes. A combinação de contagem de fibras diferirá, portanto, entre rotas nacionais principais, conexões de transmissão locais e corredores destinados a servir a múltiplos usuários.



Por Tipo de Design de Cabo:
Linha de Base de Tubo de Alumínio Enfrenta Concorrência EstruturalO Design A deteve uma participação de 35,25% em 2026. Esses cabos utilizam unidades de fibra em tubo de alumínio e fios externos de liga de alumínio, correspondendo à prática de aquisição estabelecida em vários sistemas do GCC. O design é utilizado onde as concessionárias requerem desempenho térmico em ambientes de alta corrente de curto-circuito. A Arábia Saudita e os EAU contribuíram para sua posição estabelecida por meio de seus programas de transmissão de alta tensão. O Design A é sustentado por especificações familiares e experiência dos fornecedores, o que pode simplificar a avaliação de licitações. Sua posição de liderança não significa que as concessionárias utilizem uma construção em todas as rotas, pois as condições ambientais e mecânicas variam por projeto.
O Design B tem previsão de crescer a um CAGR de 9,12% até 2032, sustentado por sua construção de fio de aço revestido de alumínio. A construção oferece resistência à corrosão e resistência à tração para corredores expostos a névoa salina, umidade ou terreno exigente. As rotas costeiras do Golfo Árabe, as conexões de montanha ao litoral de Omã e os corredores do Mar Vermelho do Egito são casos de uso relevantes. Os Designs C e D são especificados para grandes vãos e travessias de wadis onde o gerenciamento de flecha é importante. Os Designs E e F são relevantes para projetos de backbone HVDC e 500 kV+ que requerem mais de 72 fibras. O setor de OPGW do Oriente Médio e África também enfrenta maiores expectativas de qualificação, pois as concessionárias solicitam cada vez mais relatórios de ensaios de tipo IEC 60794-4-10 e IEEE 1138-2021 de laboratórios credenciados independentes.
Por Setor de Uso Final:
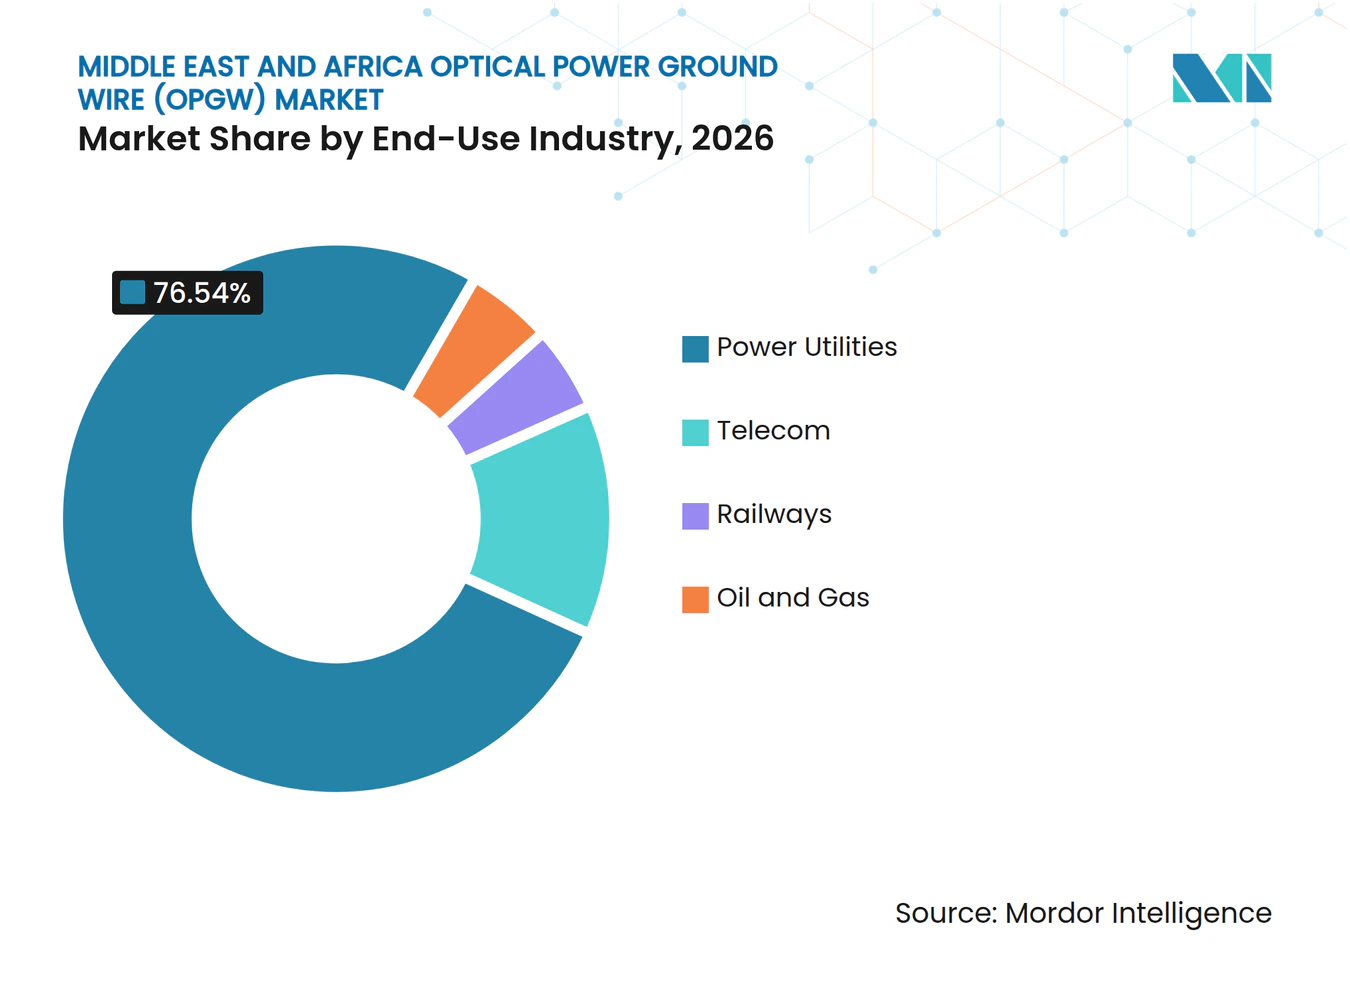
Concessionárias de Energia Ancoram a Demanda Enquanto Setores Adjacentes se ExpandemAs Concessionárias de Energia responderam por 76,54% do tamanho do mercado de Cabo de Guarda Óptico de Potência (OPGW) do Oriente Médio e África em 2026. O segmento está diretamente vinculado a novas linhas de transmissão aérea, reforço da rede elétrica e conexão de ativos de geração de energia renovável. As necessidades de evacuação de energia renovável reforçam essa posição porque os projetos de energia requerem proteção e comunicações operacionais ao longo de seus corredores de transmissão. O programa de rede elétrica do Egito inclui uma linha de alta tensão para transportar a produção de energia renovável do Golfo de Suez, demonstrando a ligação entre nova geração e requisitos de comunicações de transmissão. As concessionárias também utilizam OPGW para SCADA e teleproteção, o que torna o cabo parte da rede operacional em vez de um ativo de telecomunicações separado. Esse amplo papel funcional mantém as empresas de energia no centro da demanda.
As Concessionárias de Energia também têm previsão de expandir a um CAGR de 8,98% até 2032, a maior taxa entre as categorias de uso final. Os operadores de telecomunicações utilizam rotas de concessionárias onde acordos de locação de fibra escura estão disponíveis, com exemplos mais desenvolvidos nos EAU e na Arábia Saudita. As ferrovias fornecem uma aplicação menor, mas relevante, particularmente onde rotas eletrificadas utilizam condutores de terra aéreos para sistemas de sinalização e controle de trens. O Egito e o Quênia são citados como mercados onde essa abordagem está emergindo. Petróleo e Gás permanece a categoria de uso final de crescimento mais lento até 2032, apesar das contínuas necessidades de monitoramento em toda a infraestrutura do GCC de longa duração. A combinação geral de uso final permanecerá fortemente ponderada para o investimento em rede elétrica, enquanto as aplicações adjacentes podem melhorar o valor da capacidade de fibra em rotas selecionadas.

Análise Geográfica
A Arábia Saudita deteve 32,67% da participação do mercado de OPGW do Oriente Médio e África em 2026. Sua posição reflete a escala dos trabalhos de transmissão de alta tensão vinculados ao desenvolvimento de energia renovável, ao reforço da rede e à política nacional de localização. O Fundo de Investimento Público identifica o OPGW como uma oportunidade de investimento com demanda indicativa de 372,93 milhões de USD (SAR 1,4 bilhão) a 532,75 milhões de USD (SAR 2 bilhões) até 2030 e baixa cobertura de produção local. O pipeline de transmissão da Saudi Electricity Company inclui projetos aéreos de 380 kV e 500 kV nas Áreas Operacionais Central, Oriental e Sul. As especificações de transmissão do país tornam o OPGW relevante para esses projetos porque as linhas de alta tensão requerem sistemas de proteção e comunicações. A política de localização saudita pode favorecer fabricantes que estabeleçam produção doméstica certificada e cumpram os requisitos de Adição de Valor Total no Reino (IKTVA).
A influência da Arábia Saudita vai além de sua própria demanda porque afeta onde os fornecedores regionais escolhem estabelecer capacidade de fabricação. A Bahra Electric e a Prysmian assinaram um acordo de localização em janeiro de 2025 para fabricar produtos OPGW na Arábia Saudita, vinculando a experiência global em produtos à produção no país. Esse tipo de acordo pode melhorar a capacidade de resposta da cadeia de suprimentos e apoiar a participação em licitações de conteúdo local. Também aumenta o custo competitivo de atender a projetos sauditas exclusivamente por meio de importações. O mercado de OPGW do Oriente Médio e África é, portanto, moldado pelas regras de aquisição sauditas, bem como pelo volume de linhas sendo construídas. O efeito comercial é mais forte para fornecedores que conseguem combinar produtos testados, suporte local e a documentação necessária para a qualificação das concessionárias.
Os EAU têm previsão de crescer a um CAGR de 8,81% até 2032. Seu crescimento está vinculado à digitalização da rede elétrica, à atividade de interconexão e a grandes projetos de energia renovável que necessitam de infraestrutura de transmissão avançada. O Fundo Abu Dhabi para o Desenvolvimento assinou um acordo de AED 752 milhões com a Autoridade de Interconexão do Conselho de Cooperação do Golfo (GCCIA) em 2025 para expandir a rede elétrica do GCC, conectando-a à rede nacional dos EAU. O Centro de Monitoramento dos Emirados fornece supervisão em tempo real de 48 GW de capacidade de geração instalada, sublinhando a importância de comunicações confiáveis em toda a rede nacional. O Catar e Omã são contribuintes de médio porte, com atualizações de conexão de 400 kV e o link GCC-Omã adicionando requisitos para equipamentos de proteção e comunicações.
O Egito e os países da África Subsaariana oferecem potencial de longo prazo, embora os cronogramas dos projetos variem mais amplamente. O Egito está avançando com um pacote de rede elétrica de 200 milhões de EUR e uma interconexão de 500 kV com a Arábia Saudita que inclui trabalhos de OPGW em 320 km de linha aérea. A Nigéria está instalando OPGW em rotas de 330 kV como parte dos esforços para operacionalizar o sistema SCADA nacional. A parceria de transmissão de 311 milhões de USD do Quênia e o plano de desenvolver 8.000 km de linhas de transmissão ao longo de 20 anos estabelecem uma base de múltiplos projetos para aquisições futuras. Esses países podem gerar demanda ao longo de períodos mais longos porque financiamento, execução de contratos e capacidade de instalação podem determinar quando os projetos passam do planejamento à entrega de cabos.
Cenário Competitivo
Concentração do Mercado
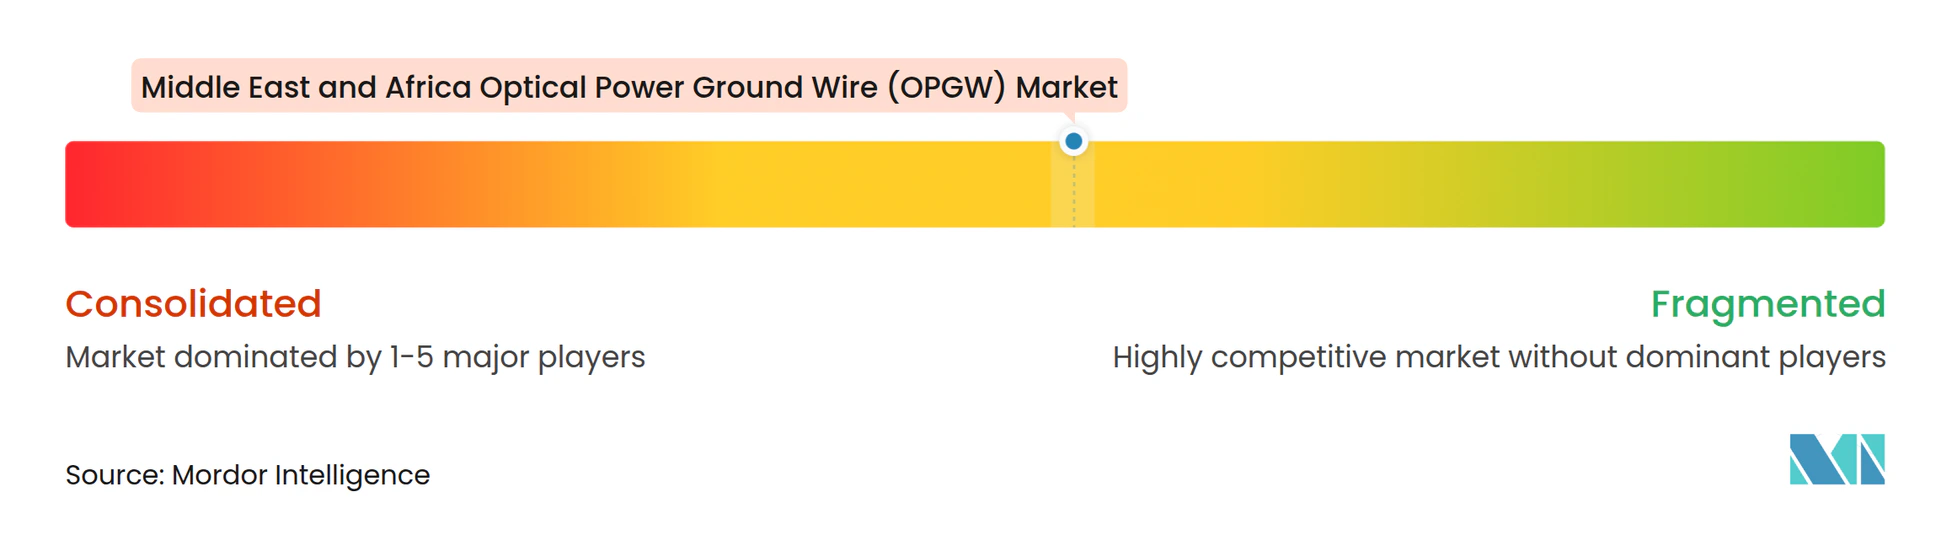
O mercado de OPGW do Oriente Médio e África é moderadamente concentrado, com Prysmian, Nexans, Furukawa Electric, Sumitomo Electric e LS Cable & System atuando em trabalhos complexos de alta tensão. Sua posição é sustentada por portfólios de produtos estabelecidos, capacidades de ensaio e experiência com os requisitos da IEC 60794-4-10 e da IEEE 1138-2021. Essas qualificações podem ser barreiras relevantes para fornecedores que não possuem desempenho documentado em condições exigentes de linhas aéreas. A Prysmian identifica o OPGW como uma linha de produtos ativa em seu portfólio de sistemas de fibra óptica. Seu relatório semestral de 2026 também descreveu suas atividades de Soluções Digitais e trabalho com condutores aéreos avançados no corredor Kuwait-Arábia Saudita da GCCIA. Os fornecedores globais podem usar esses relacionamentos em nível de sistema para manter influência sobre as especificações, bem como sobre o fornecimento de cabos.
Os fabricantes regionais incluem Riyadh Cables, DUCAB, Bahra Electric, El Sewedy Electric, Aberdare Cables e Oman Cables. Eles competem por meio de elegibilidade para conteúdo local, prazos de entrega mais curtos e capacidade de adaptar produtos aos requisitos da Saudi Electricity Company e das concessionárias de Abu Dhabi. A DUCAB lançou cabos de fibra óptica de alta tensão durante a Middle East Energy em 2025, demonstrando um movimento em direção a categorias de produtos mais exigentes. A produção local pode ser especialmente importante na Arábia Saudita porque as ofertas em conformidade com o IKTVA podem receber preferência nas aquisições. O acordo da Bahra Electric com a Prysmian para localizar a produção de OPGW fornece um exemplo concreto dessa resposta competitiva. A El Sewedy também inaugurou uma fábrica de cabos de comunicações de EGP 2 bilhões em fevereiro de 2025 com capacidade para 4 milhões de km de cabo de fibra óptica anualmente, incluindo produção orientada para exportação.
A concorrência é menos definida em projetos africanos que são pequenos demais para receber a atenção total dos grandes fabricantes globais de cabos, mas ainda requerem fornecedores qualificados. Isso dá aos fabricantes regionais uma oportunidade de construir relacionamentos com concessionárias e influenciar futuras especificações técnicas. A principal distinção competitiva não é apenas o preço, pois as concessionárias também avaliam a confiança na entrega, a qualificação laboratorial, o suporte à instalação e o serviço local. A Riyadh Cables assinou um acordo de fornecimento de SAR 450 milhões em abril de 2026 para produtos de cabos de transmissão de energia em projetos de infraestrutura saudita, reforçando a importância de relacionamentos estabelecidos de fornecimento local. O mercado de OPGW do Oriente Médio e África permanecerá acessível a empresas globais, mas fornecedores sem produção regional enfrentam uma posição mais fraca em licitações onde a localização é um fator formal de avaliação. Uma estratégia equilibrada requer produtos tecnicamente qualificados, fabricação regional ou parcerias, e suporte para aprovações específicas das concessionárias.
Líderes do Setor de Cabo de Guarda Óptico de Potência (OPGW) do Oriente Médio e África
-
Prysmian S.p.A.
-
Jiangsu Zhongtian Technology Co., Ltd.
-
Sumitomo Electric Industries, Ltd.
-
Nexans S.A.
-
Jiangsu Hengtong Optic-Electric Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cabo de Guarda Óptico de Potência (OPGW) do Oriente Médio e África Empresas cobertas neste relatório
- Aberdare Cables (Pty) Limited
- Bahra Electric Company
- Dubai Cable Company Private Limited
- El Sewedy Electric Company S.A.E.
- Furukawa Electric Co., Ltd.
- Jiangsu Hengtong Optic-Electric Co., Ltd.
- Jiangsu Zhongtian Technology Co., Ltd.
- LS Cable & System Ltd.
- Middle East Specialized Cables Company
- National Cables Industry (P.S.C.)
- Nexans S.A.
- NKT A/S
- Oman Cables Industry (SAOG)
- Prysmian S.p.A.
- Riyadh Cables Group Co.
- Saudi Cable Company
- Sterlite Electric Limited
- Sumitomo Electric Industries, Ltd.
- Taihan Cable & Solution Co., Ltd.
- Tratos Cavi S.p.A.
Desenvolvimentos industriais recentes em Mercado de Cabo de Guarda Óptico de Potência (OPGW) do Oriente Médio e África
- Abril de 2026: A Riyadh Cables Group assinou um acordo de fornecimento de SAR 450 milhões com a Mohammed Al-Ojaimi Contracting Establishment para produtos de cabos de transmissão de energia em múltiplos projetos sauditas de geração de energia e infraestrutura. O contrato de 12 meses reforça a posição da Riyadh Cables como o principal fornecedor local de cabos da região e marca um dos maiores acordos únicos de fornecimento de cabos de transmissão na Arábia Saudita nos últimos anos.
- Dezembro de 2025: A Kenya Electricity Transmission Company Limited assinou uma Parceria Público-Privada (PPP) de 311 milhões de USD com a Africa50 e a Power Grid Corporation of India Limited para dois corredores de transmissão de alta tensão, introduzindo infraestrutura de fibra OPGW na rede elétrica do Quênia Ocidental pela primeira vez e estabelecendo um modelo para investimento privado em transmissão africana.
- Dezembro de 2025: O Banco Europeu para a Reconstrução e o Desenvolvimento aprovou um pacote de financiamento de 200 milhões de EUR para a Empresa de Transmissão de Eletricidade do Egito para atualizar uma subestação de 500 kV no Cairo e construir uma linha de transmissão aérea de alta tensão evacuando mais de 2,1 GW de energia renovável do Golfo de Suez.
- Outubro de 2025: A Riyadh Cables Group assinou um acordo para adquirir a Artikul Aziya Kabel no Uzbequistão, marcando uma expansão estratégica para a Ásia Central e uma plataforma para escala de fornecimento e acesso a tecnologia além do Oriente Médio e África (MEA).
Escopo do Relatório do Mercado de Cabo de Guarda Óptico de Potência (OPGW) do Oriente Médio e África
Um cabo de guarda óptico (OPGW) é um cabo aéreo híbrido instalado no topo de torres de transmissão de energia de alta tensão. Ele combina proteção de aterramento elétrico com telecomunicações de fibra óptica.
O mercado de cabo de guarda óptico (OPGW) do Oriente Médio e África é segmentado por contagem de fibras, tipo de design de cabo, setor de uso final e geografia. Por contagem de fibras, o mercado é segmentado em 24F, 48F, 96F e 144F e acima. Por tipo de design de cabo, o mercado é segmentado em Design A, Design B, Design C, Design D, Design E e Design F. Por setor de uso final, o mercado é segmentado em concessionárias de energia, telecomunicações, ferrovias e petróleo e gás. O relatório também abrange o tamanho do mercado e as previsões para o mercado de cabo de guarda óptico (OPGW) do Oriente Médio e África em oito países e sub-regiões, incluindo Arábia Saudita, Emirados Árabes Unidos, Catar, Omã, Egito, Nigéria, África do Sul, Quênia e o Restante do Oriente Médio e África. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| 24F |
| 48F |
| 96F |
| 144F+ |
| Design A |
| Design B |
| Design C |
| Design D |
| Design E |
| Design F |
| Concessionárias de Energia |
| Telecomunicações |
| Ferrovias |
| Petróleo e Gás |
| Arábia Saudita |
| Emirados Árabes Unidos |
| Catar |
| Omã |
| Egito |
| Nigéria |
| África do Sul |
| Quênia |
| Restante do Oriente Médio e África |
| Por Contagem de Fibras | 24F |
| 48F | |
| 96F | |
| 144F+ | |
| Por Tipo de Design de Cabo | Design A |
| Design B | |
| Design C | |
| Design D | |
| Design E | |
| Design F | |
| Por Setor de Uso Final | Concessionárias de Energia |
| Telecomunicações | |
| Ferrovias | |
| Petróleo e Gás | |
| Por Geografia | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| Omã | |
| Egito | |
| Nigéria | |
| África do Sul | |
| Quênia | |
| Restante do Oriente Médio e África |
Principais Questões Respondidas no Relatório
Qual é a previsão para o mercado de OPGW do Oriente Médio e África?
O mercado de OPGW do Oriente Médio e África tem previsão de atingir 150,21 milhões de USD até 2032, expandindo a um CAGR de 8,23% a partir de 2027.
Qual contagem de fibras lidera a demanda de OPGW na região?
48F lidera com uma participação de 36,11% em 2026, enquanto 96F é a categoria de contagem de fibras de crescimento mais rápido, a um CAGR de 11,71% até 2032.
Por que as concessionárias utilizam cabos OPGW?
As concessionárias utilizam OPGW para proteção contra raios, SCADA, teleproteção e outras comunicações de alta velocidade em linhas de transmissão aérea.
Qual usuário final tem o maior requisito de OPGW?
As Concessionárias de Energia respondem por 76,54% da demanda em 2026 e têm previsão de crescer a um CAGR de 8,98% até 2032.
Qual país tem o maior requisito regional de OPGW?
A Arábia Saudita detém uma participação de 32,67% em 2026, sustentada pela construção de transmissão e pelos requisitos de aquisição de conteúdo local.
Quais desafios afetam a implantação de OPGW na África e no Oriente Médio?
Altos custos de instalação, limitações financeiras das concessionárias, capacidade limitada de instalação qualificada e regras pouco claras de locação de fibra podem atrasar os projetos.