
中東・アフリカ光電力地線(OPGW)市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
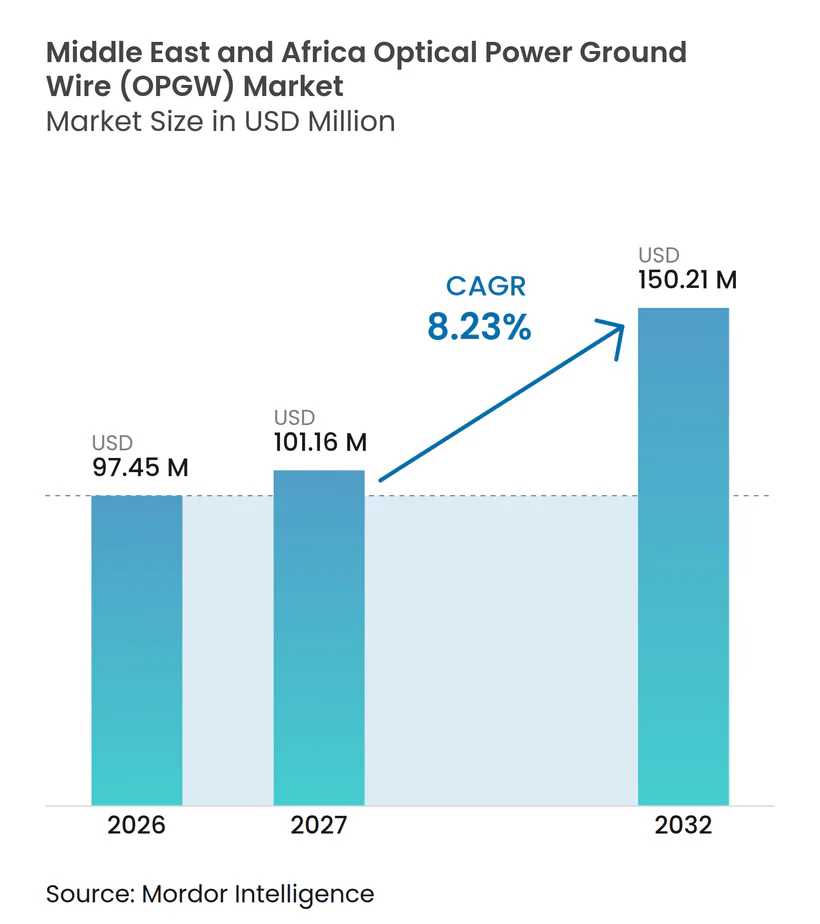
| 基準年の市場規模 (2026) | 97.45 百万米ドル |
| 市場規模 (2027) | 101.16 百万米ドル |
| 市場規模 (2032) | 150.21 百万米ドル |
| 成長率 (2027 - 2032) | 8.23 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ光電力地線(OPGW)市場分析
中東・アフリカ光電力地線市場規模は、2026年の9,745万米ドルおよび2027年の1億116万米ドルから、2032年までに1億5,021万米ドルへと拡大し、2027年から2032年の間に8.23%のCAGRを記録すると予測されています。中東・アフリカのOPGW市場は、送電網の拡張、再生可能エネルギーの接続、および電力ネットワーク全体でのデジタル監視の普及拡大によって支えられています。電力会社は光地線を任意の追加設備としてではなく、送電線の通信システムの一部として位置づけています。これは、光地線が雷保護機能と、保護・制御・運用データ向けのファイバー容量を兼ね備えているためです。この動向により、現在の電力網ニーズと将来の通信要件の両方に対応できるケーブル仕様への調達がシフトしています。サウジアラビアおよびエジプトにおける現地製造規則も、サプライヤーの選定、納品計画、およびケーブル生産拠点の立地に影響を与えています。こうした状況は、電力会社の仕様を満たし、認定試験記録を提供し、地域での事業拠点を維持できるサプライヤーに機会をもたらしています。
主要レポートのポイント
- ファイバー数別では、48Fが2026年に36.11%のシェアを占め、96Fは2032年にかけて11.71%のCAGRで成長すると予測されています。
- ケーブル設計タイプ別では、設計Aが2026年に35.25%のシェアを占め、設計Bは2032年にかけて9.12%のCAGRで成長すると予測されています。
- 最終用途産業別では、電力公益事業が2026年に76.54%のシェアを占め、同セグメントは2032年にかけて8.98%のCAGRで成長すると予測されています。
- 地域別では、サウジアラビアが2026年に32.67%のシェアを占め、アラブ首長国連邦は2032年にかけて8.81%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電力網の近代化と送電強化 | +2.8% | サウジアラビア、ナイジェリア、エジプト、ケニア | 中期(2〜4年) |
| 再生可能エネルギーの送電と国境を越えた相互接続 | +1.8% | GCC、エジプト | 中期(2〜4年) |
| スマートグリッド、SCADA、および遠隔保護の導入 | +0.9% | アラブ首長国連邦、サウジアラビア、ナイジェリア、南アフリカ | 短期(2年以内) |
| 電力回廊の電力会社・通信デュアルユース | +0.6% | サウジアラビア、アラブ首長国連邦、エジプト | 中期(2〜4年) |
| 未活用の電力会社ファイバー容量の収益化 | +0.4% | サウジアラビア、アラブ首長国連邦、ナイジェリア | 中期(2〜4年) |
| 現地コンテンツおよび地域製造プログラム | +0.3% | サウジアラビア、エジプト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電力網の近代化と送電強化
中東・アフリカのOPGW市場は、複数の国で発電設備の増強に送電網の整備が追いついていない状況への投資から恩恵を受けています。サウジ電力公社は2025年に、アフィフ1およびアフィフ2の大口供給拠点向けの変電所・送電契約として9億600万米ドルを発注し、同国の高電圧プロジェクトパイプラインに新たな案件を加えました。ナイジェリアは大統領電力イニシアティブのもと、全国電力網の刷新に23億米ドルを動員しており、これにより送電強化がケーブルおよび通信調達に直結しています。ケニアもまた、高電圧回廊向けにAfrica50およびインド電力送電公社との3億1,100万米ドルの官民パートナーシップに署名し、地域パイプラインに長期的な送電プログラムをもたらしました。[1] 新設の架空線には保護・制御・通信設備が必要であるため、OPGWは後付けアップグレードとしてではなく、送電線と同時に仕様化されるケースが増えています。IEC 60794-4-10およびIEEE 1138-2021への適合記録も、電力会社の入札において試験能力を重要な要素としています。
送電投資は即時のケーブル受注を超えた広範な効果をもたらします。それは数十年にわたって電力網監視に活用できるルートを確立するためです。中東・アフリカのOPGW市場は、年間電力需要だけでなく、変電所、再生可能エネルギー接続、および長距離架空線のスケジュールにも連動しています。電力会社はOPGWの設置を架線工事と同時に行うことが多く、これにより充電中の回廊での立入り、安全、および停電作業の繰り返しを回避できます。この連携は、より大規模なエンジニアリング・調達・建設スケジュールの中で作業できるサプライヤーを優遇します。また、光地線の設置が遅延すると通信システムの試運転が延期されるため、納品の信頼性の重要性も高まります。請負業者の能力が限られている市場では、ケーブル架線とファイバー融着の両方を担える作業員の確保が、展開ペースに引き続き影響します。
再生可能エネルギーの送電と国境を越えた相互接続
中東・アフリカのOPGW市場は、遠隔地の太陽光・風力発電施設が需要地に到達するために高電圧線を必要とすることから、再生可能エネルギープロジェクトと密接に結びついています。エジプトの電力送電会社は、スエズ湾から2.1GW超の再生可能エネルギーを送電するための500kV変電所アップグレードおよび高電圧線向けに、2億2,366万米ドル(2億ユーロ)の融資パッケージを受領しました。[2] エジプト・サウジアラビア間の相互接続には、バドルからタバ2までの320kmの架空線へのOPGWファイバー設置が含まれており、国境を越えた電力運用におけるファイバーインフラの直接的な役割を示しています。湾岸協力会議相互接続機関(GCCIA)もまた、GCC電力網とオマーンを結ぶ530km・400kV・1,600MWの接続向けに5億米ドルの中間融資契約に署名しました。これらのルートにわたる保護・制御・計量には、送電線と並行して動作できる信頼性の高い通信が必要です。OPGWは、独立した地上ネットワークが利用できない高電圧ルートにファイバーを設置する実用的な手段を提供します。
国境を越えた接続には、電力系統運用者間の共通の運用可視性が必要であり、これにより信頼性の高い通信システムの価値が高まります。これは、保護・運用データ・将来のネットワークサービスを担うことが期待されるルートにおいて、より高いファイバー数の仕様を支持します。中東・アフリカのOPGW市場は、相互接続プロジェクトの長い建設期間からも恩恵を受けます。ケーブル需要が段階的な送電工事に連動しているためです。再生可能エネルギーゾーンは都市から遠く離れていることが多く、架空線とその地線システムが初期プロジェクト設計の一部となっています。高電圧環境での実績を持つサプライヤーは、プロジェクトオーナーがシステムの信頼性を重視する場合にこれらの要件に応札できます。根本的な機会はプロジェクトの実行に依存しており、融資・許認可・国境を越えた調整が承認からケーブル設置までの期間を延長する可能性があります。
スマートグリッド、監視制御・データ収集(SCADA)、および遠隔保護の導入
スマートグリッドへの投資により、中東・アフリカOPGW市場全体で、線路保護・遠隔監視・障害対応にファイバー接続が不可欠となっています。アラブ首長国連邦エネルギー・インフラ省は2026年7月、シーメンスのSpectrum Power監視制御・データ収集(SCADA)V23 Q4を搭載したエミレーツ監視センターを開設し、48GWの設置発電容量をリアルタイムで監視する体制を整えました。[3] 同センターは、国家監視施設が送電資産からの信頼性の高いデータリンクを必要とすることを示しています。ナイジェリアの規制当局は2025年7月にオモトショ・イケジャウェスト330kV線へのOPGW設置を承認し、ナイジェリア送電会社はこの設置が国家SCADAシステムの運用化に貢献すると述べました。同国の世界銀行が資金提供する4億8,600万米ドルのSCADAアップグレードは69%完了と報告されており、送電ネットワークの通信アップグレードに対する実際のニーズを生み出しています。これらのプログラムは、既存の鉄塔への後付けと新設線へのOPGWの両方に対する需要を創出しています。
SCADAと遠隔保護は、ケーブルの役割を受動的な資産から電力網信頼性の運用上の一部へと変えます。電力会社は、過酷な屋外環境でも機能し続け、高電圧安全基準に適合するデータ経路を必要としています。OPGWは、雷保護と高速通信の両方を支援するアース線位置にファイバーを設置することを可能にします。この構成は、独立した埋設ファイバールートが土木工事を追加したりルートアクセス問題を生じさせたりする場合に特に有用です。中東・アフリカのOPGW市場は、基幹線が完全に再建されない場合でも、電力会社が監視システムをアップグレードする際に恩恵を受けることができます。商業的機会は、送電事業者がデジタルシステムへの支出を物理ネットワークの明確な後付け計画と連携させる場合に最も強くなります。
電力回廊の電力会社・通信デュアルユース
中東・アフリカのOPGW市場は、余剰の電力会社ファイバーを外部接続サービスに活用することによっても支えられています。ナイジェリア送電会社は、イケジャウェスト・アカンバ330kV線への96F OPGW設置により、大部分のファイバーが通信・データサービスプロバイダーへのリースに利用可能になると特定しました。[4] このアプローチは、電力会社が保護用の容量を確保しつつ残りのファイバーを商業的取り決めに活用できるため、より高いファイバー数の経済的根拠を変えます。アラブ首長国連邦およびサウジアラビアでは、電力会社ルートからのダークファイバーリースの慣行が、サブサハラアフリカの多くの市場よりも確立されています。エジプトおよびケニアの鉄道への応用は別のユースケースを加えます。架空アース導体が信号および列車制御通信をサポートきるためです。その結果、コアの送電業務だけよりも広い需要基盤が生まれます。
余剰ファイバーの価値は、送電事業者、通信事業者、および規制当局間の明確なガバナンスに依存します。電力会社の規則がリースを認める場合、ファイバー容量は未使用の技術的予備ではなく、継続的な収益源となり得ます。これにより、特にデータトラフィックやサードパーティ需要の成長を見込む電力会社において、戦略的ルートでの96Fなどの仕様が促進される可能性があります。中東・アフリカのOPGW市場は、したがって工学的基準だけでなく商業的規則にも影響を受けます。アクセス条件、価格設定、および保守責任がリース開始前に解決されなければならないため、高ファイバー数ケーブルが自動的に収益を生み出すわけではありません。それでも、このモデルは電力会社が送電線建設時に長期的な通信需要を考慮する理由を与えます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設置・プロジェクト統合コスト | -1.5% | サブサハラアフリカ、エジプト | 中期(2〜4年) |
| アルミニウム、ファイバー、および特殊ハードウェアの価格変動 | -1.0% | GCCおよびエジプトに急性の影響を与えるグローバル | 短期(2年以内) |
| 電力会社・通信ガバナンスのサイロ化および用地取得の摩擦 | -0.7% | ナイジェリア、ケニア、エジプト、南アフリカ | 中期(2〜4年) |
| 砂漠・沿岸・長スパンの信頼性要件 | -0.5% | サウジアラビア、アラブ首長国連邦、オマーン、カタール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い設置・プロジェクト統合コスト
高い設置・プロジェクト統合コストは、特に電力会社の財務状況が脆弱な地域において、中東・アフリカのOPGW市場での展開を遅らせる可能性があります。OPGWの架線には、専門機器、訓練された作業員、安全手順、および送電事業者との調整が必要です。国際エネルギー機関は、途上国における電力会社の財務状況の悪化が必要な電力網投資を妨げていると述べています。電力会社は、OPGWを独立したプロジェクトとして設置するのではなく、線路の再導体化や構造物の更新時まで延期する場合があります。これにより、線路の試運転からファイバー通信機能の有効化までの間に長い間隔が生じる可能性があります。ケーブル架線と通信融着の分割スコープは、調整作業を増加させ、管理上のリスクを高める可能性があります。
設置コストはケーブル価格だけではなく、回廊へのアクセス、停電ウィンドウ、および訓練された労働力に依存します。この問題は、送電事業者が複数のネットワークニーズにわたって限られた資本を優先配分しなければならないサブサハラアフリカの一部で最も重要です。中東・アフリカのOPGW市場は、電力会社が即時のファイバー容量を提供しない低初期コストソリューションを選択する場合に影響を受ける可能性があります。設置計画、試験、および引渡し文書をサポートできるサプライヤーは、プロジェクトオーナーのこの負担を軽減できる可能性があります。標準化されたスコープと資格を持つ地元請負業者も、内部リソースが限られた電力会社の調達を容易にする可能性があります。この制約は需要を排除するものではありませんが、展開を後の保守または再建サイクルに押し込む可能性があります。
電力会社・通信ガバナンスおよびルートアクセスの摩擦
電力会社・通信ガバナンスの問題は、中東・アフリカのOPGW市場における余剰ファイバーの商業利用を制限する可能性があります。送電事業者がファイバールートを所有し、通信プロバイダーがサービスを管理する場合、アクセス権、保守責任、および顧客契約に関する不確実性が生じます。これらの問題は、電力会社ファイバーリースの法的枠組みがまだ発展途上にある国々で重要です。ナイジェリアが余剰OPGWファイバーを通信・データサービスプロバイダーに提供することへの関心を示していることは、商業的可能性を示すと同時に、明確な実施規則の必要性を浮き彫りにしています。許可や用地取得の取り決めの遅延は、より高いファイバー数の近期的な価値を低下させる可能性があります。電力会社は、商業ガバナンスが確立されるまで保護とSCADAの利用に集中し続ける可能性があります。
ルートアクセスの摩擦は、一般的に電力システム自体へのOPGWの使用を妨げるものではありません。しかし、より大きなファイバー数の決定を支持する追加収益の根拠を弱める可能性があります。電力会社、通信事業者、および規制当局間の明確な合意は、修理、システムセキュリティ、およびサービス品質に関する責任を設定するのに役立ちます。これは、ファイバー障害が電力網運用と商業顧客の両方に影響を与える可能性がある長距離回廊で重要です。中東・アフリカのOPGW市場は、したがってケーブル需要だけでなく政策および制度的調整にも影響を受けます。リースモデルの進展は、特に戦略的な国家ルートにおいて、未活用ファイバー容量の経済性をより魅力的にするでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ファイバー数別:
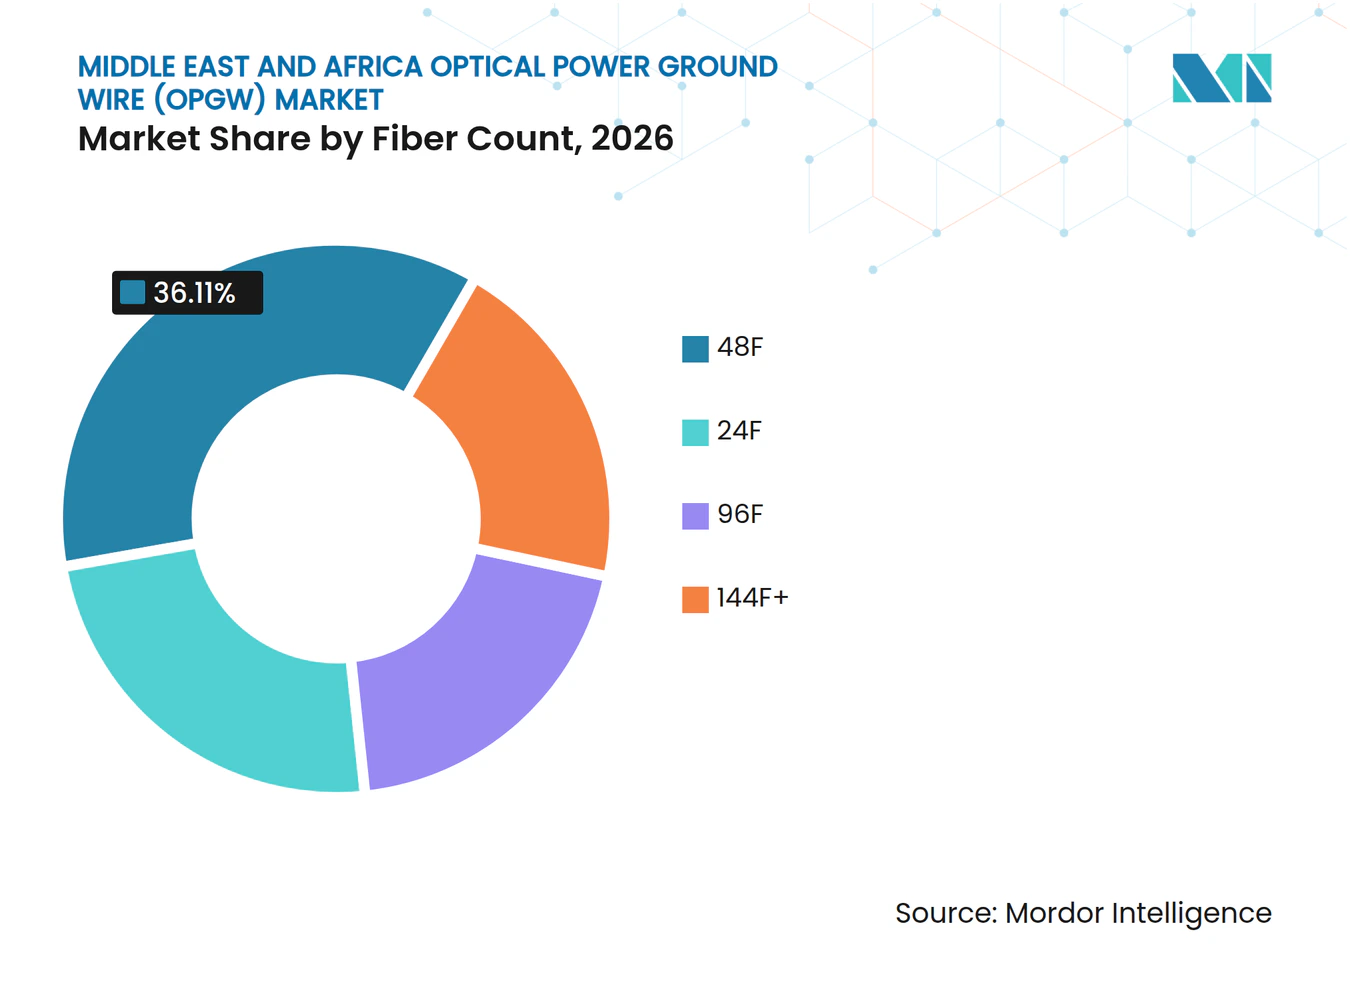
高密度ケーブルが1kmあたりの経済性を再定義48Fは2026年の中東・アフリカOPGW市場シェアの36.11%を占めました。SCADA、遠隔保護、音声、管理トラフィック、および一部の予備容量に対応できるため、国家電力網プロジェクトの一般的なベースラインとして引き続き使用されています。GCC市場の電力会社は、不必要な複雑さを加えることなく標準的な運用要件を満たす場合にこの仕様を使用してきました。24Fカテゴリーは、48Fとのコスト差が柔軟性の低下を正当化するには小さすぎる場合があるため、関連性が低下しています。中東・アフリカのOPGW産業は、将来の通信ニーズがより明確な場合に高密度へと移行しています。この動きは、元の架線工事時に余分なファイバーを含めることができたにもかかわらず、設置済みの地線を交換しなければならない事態を避けようとする取り組みを反映しています。
96Fは2032年にかけて11.71%のCAGRで成長すると予測されており、ファイバー数カテゴリーの中で最高の成長率です。その採用は、運用トラフィックとダークファイバーリースの可能性のための容量を求める電力会社によって支持されています。ナイジェリア送電会社は2025年に、SCADAの運用とファイバーの収益化の可能性の両方をサポートするために、複数の330kV線に96F OPGWを仕様化しました。144F以上のカテゴリーは、長寿命のファイバー回廊を計画している電力会社がいる国境を越えた線路やバックボーンルートで注目を集めています。高密度はすべてのプロジェクトに適しているわけではなく、選択は依然として運用要件、ルートの重要性、および余剰ファイバーの商業化能力に依存します。したがって、ファイバー数の組み合わせは、コアの国家ルート、地域の送電接続、および複数ユーザーにサービスを提供することを意図した回廊によって異なります。


注記: 個別セグメントのシェアはレポート購入後に入手可能
ケーブル設計タイプ別:
アルミニウム管ベースラインが構造的競争に直面設計Aは2026年に35.25%のシェアを占めました。これらのケーブルはアルミニウム管ファイバーユニットと全アルミニウム合金外部ストランドを使用しており、複数のGCCシステムで確立された調達慣行に合致しています。この設計は、高短絡電流環境での熱性能を必要とする電力会社で使用されています。サウジアラビアとアラブ首長国連邦は、高電圧送電プログラムを通じてその確立された地位に貢献してきました。設計Aは、入札評価を簡素化できる馴染みのある仕様とサプライヤーの経験によって支持されています。その先導的な地位は、環境的・機械的条件がプロジェクトによって異なるため、電力会社がすべてのルートで一つの構造を使用することを意味するものではありません。
設計Bは、アルミニウム被覆鋼線構造によって支持され、2032年にかけて9.12%のCAGRで成長すると予測されています。この構造は、塩霧、湿気、または過酷な地形にさらされる回廊に対して耐食性と引張強度を提供します。アラビア湾岸の沿岸ルート、オマーンの山岳から沿岸への接続、およびエジプトの紅海回廊が関連するユースケースです。設計CおよびDは、たるみ管理が重要な長スパンおよびワジ横断向けに仕様化されています。設計EおよびFは、72本を超えるファイバーを必要とするHVDCおよび500kV以上のバックボーンプロジェクトに関連しています。中東・アフリカのOPGW産業はまた、電力会社が独立した認定試験機関からのIEC 60794-4-10およびIEEE 1138-2021型式試験報告書をますます要求するようになっているため、より高い資格要件にも直面しています。
最終用途産業別:
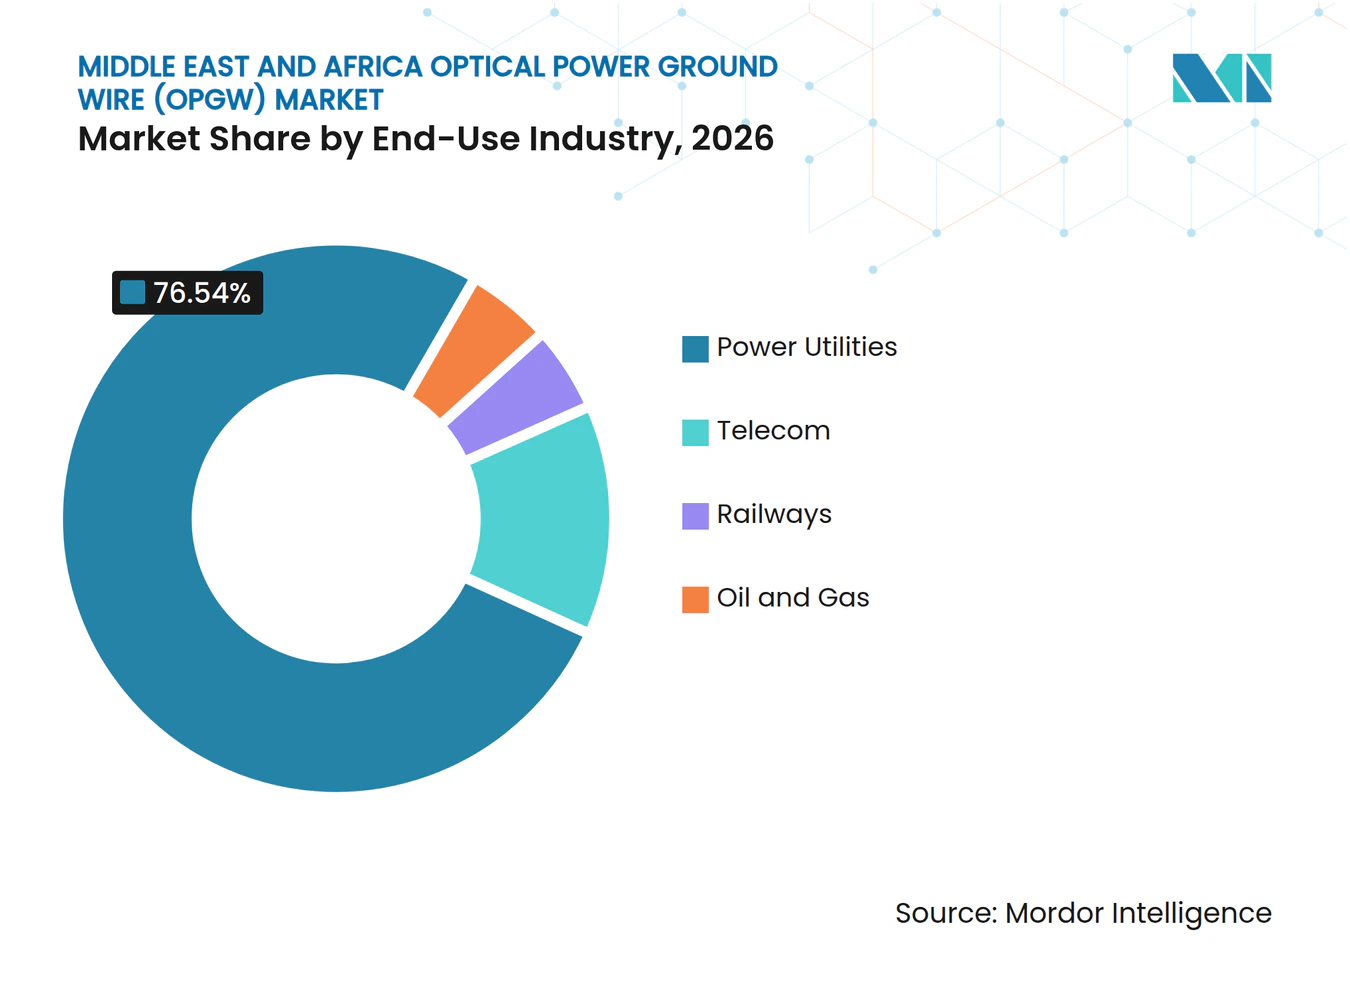
電力公益事業が需要を支え、隣接セクターが拡大電力公益事業は2026年の中東・アフリカ光電力地線(OPGW)市場規模の76.54%を占めました。このセグメントは、新設の架空送電線、電力網強化、および再生可能発電資産の接続に直接結びついています。再生可能エネルギーの送電ニーズがこの地位を強化しています。電力プロジェクトは送電回廊全体で保護と運用通信を必要とするためです。エジプトの電力網プログラムには、スエズ湾からの再生可能エネルギー出力を送電するための高電圧線が含まれており、新規発電と送電通信要件の間のつながりを示しています。電力会社はまたSCADAと遠隔保護にOPGWを使用しており、これによりケーブルは独立した通信資産ではなく運用ネットワークの一部となっています。この広範な機能的役割が電力会社を需要の中心に置き続けています。
電力公益事業はまた、最終用途カテゴリーの中で最高の成長率である8.98%のCAGRで2032年にかけて拡大すると予測されています。通信事業者は、アラブ首長国連邦とサウジアラビアでより発展した例を持つダークファイバーリースの取り決めが利用能な場合に電力会社ルートを使用します。鉄道は、特に電化路線が信号および列車制御システムに架空アース導体を使用する場合に、より小さいが関連性のある用途を提供します。エジプトとケニアは、このアプローチが台頭しつつある市場として挙げられています。石油・ガスは、長寿命のGCCインフラ全体での継続的な監視ニーズにもかかわらず、2032年にかけて最も成長が遅い最終用途カテゴリーであり続けます。全体的な最終用途の組み合わせは電力網投資に大きく偏ったままですが、隣接する用途は選択されたルートでのファイバー容量の価値を向上させることができます。

地域分析
サウジアラビアは2026年の中東・アフリカOPGW市場シェアの32.67%を占めました。その地位は、再生可能エネルギー開発、ネットワーク強化、および国家現地化政策に関連した高電圧送電工事の規模を反映しています。公共投資ファンドは、2030年までの指示的需要として3億7,293万米ドル(14億サウジアラビア・リヤル)から5億3,275万米ドル(20億サウジアラビア・リヤル)、および低い国内生産カバレッジを持つ投資機会としてOPGWを特定しています。サウジ電力公社の送電パイプラインには、中央・東部・南部運営エリアの380kVおよび500kVの架空プロジェクトが含まれています。同国の送電仕様は、高電圧線が保護・通信システムを必要とするため、これらのプロジェクトにOPGWを関連付けています。サウジの現地化政策は、認定された国内生産を確立し、王国内総付加価値(IKTVA)要件に準拠するメーカーを優遇する可能性があります。
サウジアラビアの影響は、地域のサプライヤーが製造能力を確立する場所に影響を与えるため、自国の需要を超えて広がっています。Bahra ElectricとPrysmianは2025年1月にサウジアラビアでOPGW製品を製造するための現地化協定に署名し、グローバルな製品経験と国内生産を結びつけました。このような取り決めは、サプライチェーンの応答性を向上させ、現地コンテンツ入札への参加を支援することができます。また、輸入のみでサウジプロジェクトにサービスを提供する競争コストを引き上げます。中東・アフリカのOPGW市場は、したがって建設中の線路の量だけでなく、サウジの調達規則によっても形成されます。商業的効果は、試験済み製品、現地サポート、および電力会社資格に必要な文書を組み合わせることができるサプライヤーにとって最も強くなります。
アラブ首長国連邦は2032年にかけて8.81%のCAGRで成長すると予測されています。その成長は、電力網のデジタル化、相互接続活動、および高度な送電インフラを必要とする大規模な再生可能エネルギープロジェクトに結びついています。アブダビ開発基金は2025年に湾岸協力会議相互接続機関(GCCIA)とGCC電力網を拡張してアラブ首長国連邦の国家電力網と接続するための7億5,200万アラブ首長国連邦ディルハムの協定に署名しました。エミレーツ監視センターは48GWの設置発電容量をリアルタイムで監視し、国家電力網全体での信頼性の高い通信の重要性を強調しています。カタールとオマーンは中規模の貢献国であり、400kV接続のアップグレードとGCC・オマーン間リンクが保護・通信設備の要件を追加しています。
エジプトとサブサハラアフリカ諸国はより長期的な可能性を提供していますが、プロジェクトスケジュールはより大きく変動します。エジプトは2億ユーロの電力網パッケージと、320kmの架空線でのOPGW工事を含む500kVのサウジアラビア相互接続を進めています。ナイジェリアは、国家SCADAシステムの運用化に向けた取り組みの一環として330kVルートにOPGWを設置しています。ケニアの3億1,100万米ドルの送電パートナーシップと20年間で8,000kmの送電線を開発する計画は、将来の調達に向けた複数プロジェクトの基盤を確立しています。これらの国々は、融資、契約実行、および設置能力が計画からケーブル納品へのプロジェクト移行のタイミングを決定する可能性があるため、より長い期間にわたって需要を生み出す可能性があります。
競争環境
市場集中度
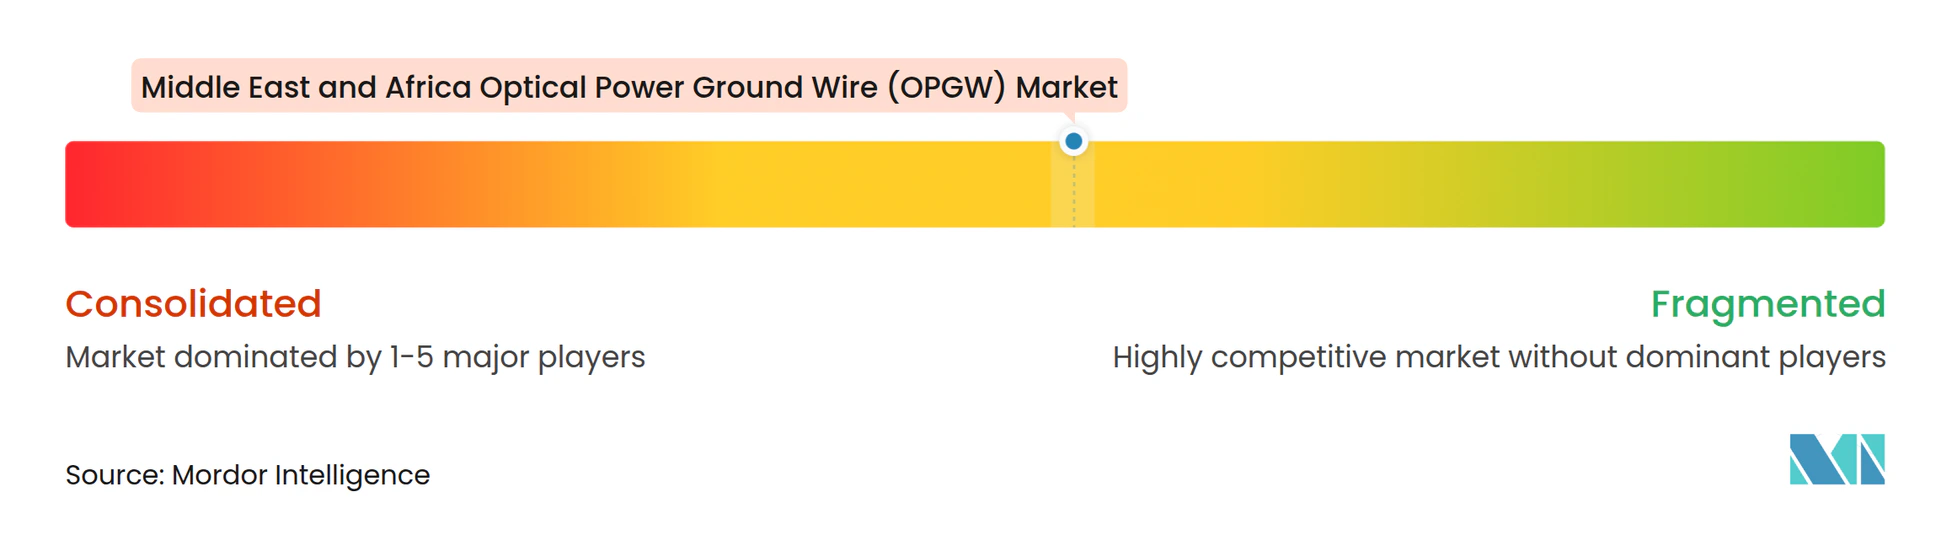
中東・アフリカのOPGW市場は中程度に集中しており、Prysmian、Nexans、Furukawa Electric、Sumitomo Electric、およびLS Cable & Systemが複雑な高電圧工事で躍しています。その地位は、確立された製品ポートフォリオ、試験能力、およびIEC 60794-4-10とIEEE 1138-2021要件の経験によって支持されています。これらの資格は、過酷な架空線条件での文書化された性能が不足しているサプライヤーにとって重要な参入障壁となり得ます。Prysmianは光ファイバーシステムポートフォリオの中でOPGWを活発な製品ラインとして特定しています。同社の2026年上半期報告書はまた、デジタルソリューション活動とGCCIAのクウェート・サウジアラビア回廊での高度な架空導体との取り組みについても説明しています。グローバルサプライヤーは、これらのシステムレベルの関係を活用して、ケーブル供給だけでなく仕様に対する影響力を維持することができます。
地域メーカーには、Riyadh Cables、DUCAB、Bahra Electric、El Sewedy Electric、Aberdare Cables、およびOman Cablesが含まれます。これらは現地コンテンツの適格性、短い納期、およびサウジ電力公社とアブダビの電力会社要件への製品適応能力を通じて競争しています。DUCABは2025年のMiddle East Energyで高電圧光ファイバーケーブルを発売し、より要求の高い製品カテゴリーへの移行を示しました。IKTVAに準拠した製品が調達優遇を受けることができるため、現地生産はサウジアラビアで特に重要です。Bahra ElectricのPrysmianとのOPGW生産現地化協定は、この競争的対応の具体的な例を提供しています。El Sewedyもまた2025年2月に、年間400万kmの光ファイバーケーブル(輸出向け生産を含む)の能力を持つ20億エジプトポンドの通信ケーブル工場を開設しました。
競争は、グローバルケーブル大手の十分な注目を受けるには小さすぎるが、依然として資格を持つサプライヤーを必要とするアフリカのプロジェクトでは安定していません。これにより、地域メーカーは電力会社との関係を構築し、将来の技術仕様に影響を与える機会を得ます。主な競争上の差別化要因は価格だけではなく、電力会社は納品の信頼性、試験室資格、設置サポート、および現地サービスも評価します。Riyadh Cablesは2026年4月にサウジアラビアの複数のインフラプロジェクト向けの電力送電ケーブル製品について4億5,000万サウジアラビア・リヤルの供給協定に署名し、確立された現地供給関係の重要性を強化しました。中東・アフリカのOPGW市場はグローバル企業にとって引き続きアクセス可能ですが、現地化が正式な評価要素となっている入札では、地域生産拠点を持たないサプライヤーは弱い立場に置かれます。バランスの取れた戦略には、技術的に資格を持つ製品、地域製造またはパートナーシップ、および電力会社固有の承認へのサポートが必要です。
中東・アフリカ光電力地線(OPGW)産業リーダー
-
Prysmian S.p.A.
-
Jiangsu Zhongtian Technology Co., Ltd.
-
Sumitomo Electric Industries, Ltd.
-
Nexans S.A.
-
Jiangsu Hengtong Optic-Electric Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ光電力地線(OPGW)市場 このレポートでカバーされる企業
- Aberdare Cables (Pty) Limited
- Bahra Electric Company
- Dubai Cable Company Private Limited
- El Sewedy Electric Company S.A.E.
- Furukawa Electric Co., Ltd.
- Jiangsu Hengtong Optic-Electric Co., Ltd.
- Jiangsu Zhongtian Technology Co., Ltd.
- LS Cable & System Ltd.
- Middle East Specialized Cables Company
- National Cables Industry (P.S.C.)
- Nexans S.A.
- NKT A/S
- Oman Cables Industry (SAOG)
- Prysmian S.p.A.
- Riyadh Cables Group Co.
- Saudi Cable Company
- Sterlite Electric Limited
- Sumitomo Electric Industries, Ltd.
- Taihan Cable & Solution Co., Ltd.
- Tratos Cavi S.p.A.
最近の産業開発事情 中東・アフリカ光電力地線(OPGW)市場
- 2026年4月:Riyadh Cables Groupは、サウジアラビアの複数の発電・インフラプロジェクト向けの電力送電ケーブル製品について、Mohammed Al-Ojaimi Contracting Establishmentと4億5,000万サウジアラビア・リヤルの供給協定に署名しました。12ヶ月契約は、Riyadh Cablesの地域最大の地元ケーブルサプライヤーとしての地位を強化し、近年のサウジアラビアにおける送電ケーブルの最大規模の単一供給協定の一つとなっています。
- 2025年12月:ケニア電力送電会社は、Africa50およびインド電力送電公社との3億1,100万米ドルの官民パートナーシップ(PPP)に署名し、2本の高電圧送電回廊を整備しました。これにより、西ケニアの電力網に初めてOPGWファイバーインフラが導入され、アフリカの送電への民間投資モデルが確立されました。
- 2025年12月:欧州復興開発銀行は、エジプト電力送電会社に対し、カイロの500kV変電所のアップグレードとスエズ湾から2.1GW超の再生可能エネルギーを送電する高電圧架空送電線の建設のために2億ユーロの融資パッケージを承認しました。
- 2025年10月:Riyadh Cables Groupは、ウズベキスタンのArtikul Aziya Kabelを買収する協定に署名し、中央アジアへの戦略的拡大と中東・アフリカ(MEA)を超えた調達規模および技術アクセスのプラットフォームを確立しました。
中東・アフリカ光電力地線(OPGW)市場レポートの範囲
光地線(OPGW)は、高電圧電力送電鉄塔の頂部に設置されるハイブリッド架空ケーブルです。電気的接地保護と光ファイバー通信を組み合わせています。
中東・アフリカの光地線(OPGW)市場は、ファイバー数、ケーブル設計タイプ、最終用途産業、および地域によってセグメント化されています。ファイバー数別では、市場は24F、48F、96F、および144F以上にセグメント化されています。ケーブル設計タイプ別では、市場は設計A、設計B、設計C、設計D、設計E、および設計Fにセメント化されています。最終用途産業別では、市場は電力公益事業、通信、鉄道、および石油・ガスにセグメント化されています。本レポートはまた、サウジアラビア、アラブ首長国連邦、カタール、オマーン、エジプト、ナイジェリア、南アフリカ、ケニア、およびその他の中東・アフリカを含む8カ国・サブ地域にわたる中東・アフリカの光地線(OPGW)市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 24F |
| 48F |
| 96F |
| 144F以上 |
| 設計A |
| 設計B |
| 設計C |
| 設計D |
| 設計E |
| 設計F |
| 電力公益事業 |
| 通信 |
| 鉄道 |
| 石油・ガス |
| サウジアラビア |
| アラブ首長国連邦 |
| カタール |
| オマーン |
| エジプト |
| ナイジェリア |
| 南アフリカ |
| ケニア |
| その他の中東・アフリカ |
| ファイバー数別 | 24F |
| 48F | |
| 96F | |
| 144F以上 | |
| ケーブル設計タイプ別 | 設計A |
| 設計B | |
| 設計C | |
| 設計D | |
| 設計E | |
| 設計F | |
| 最終用途産業別 | 電力公益事業 |
| 通信 | |
| 鉄道 | |
| 石油・ガス | |
| 地域別 | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| オマーン | |
| エジプト | |
| ナイジェリア | |
| 南アフリカ | |
| ケニア | |
| その他の中東・アフリカ |
レポートで回答される主要な質問
中東・アフリカのOPGW市場の予測は?
中東・アフリカのOPGW市場は2032年までに1億5,021万米ドルに達し、2027年から8.23%のCAGRで拡大すると予測されています。
この地域でOPGW需要をリードするファイバー数は?
48Fが2026年に36.11%のシェアでリードしており、96Fは2032年にかけて11.71%のCAGRで最も成長の速いファイバー数カテゴリーです。
電力会社がOPGWケーブルを使用する理由は?
電力会社は架空送電線での雷保護、SCADA、遠隔保護、およびその他の高速通信にOPGWを使用しています。
OPGWに対して最大の需要を持つ最終ユーザーは?
電力公益事業が2026年の需要の76.54%を占め、2032年にかけて8.98%のCAGRで成長すると予測されています。
地域で最大のOPGW需要を持つ国は?
サウジアラビアが2026年に32.67%のシェアを占め、送電建設と現地コンテンツ調達要件によって支持されています。
アフリカと中東でのOPGW展開に影響する課題は?
高い設置コスト、電力会社の財務的制約、資格を持つ設置能力の不足、および不明確なファイバーリース規則がプロジェクトを遅延させる可能性があります。