
Tamaño y Participación del Mercado de Cable de Guarda Óptico (OPGW) de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
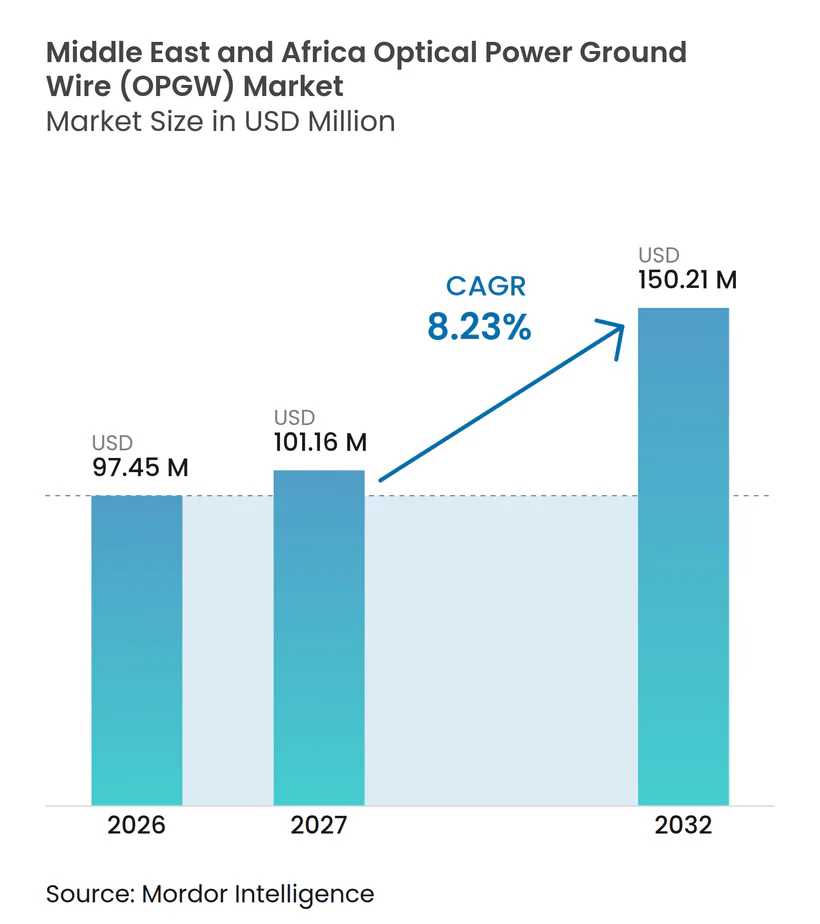
| Tamaño del mercado en el año base (2026) | 97.45 Millones de dólares |
| Tamaño del Mercado (2027) | 101.16 Millones de dólares |
| Tamaño del Mercado (2032) | 150.21 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.23 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cable de Guarda Óptico (OPGW) de Oriente Medio y África por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Cable de Guarda Óptico de Oriente Medio y África se expanda desde 97,45 millones de USD en 2026 y 101,16 millones de USD en 2027 hasta 150,21 millones de USD para 2032, registrando un CAGR del 8,23% entre 2027 y 2032. El mercado de OPGW de Oriente Medio y África está respaldado por la expansión de la transmisión, las conexiones de energía renovable y el creciente uso del monitoreo digital en las redes eléctricas. Las empresas de servicios públicos están tratando el cable de guarda óptico como parte del sistema de comunicaciones de una línea de transmisión, en lugar de considerarlo un complemento opcional, porque combina la protección contra rayos con capacidad de fibra para protección, control y datos operativos. Esto orienta la adquisición hacia especificaciones de cable que puedan satisfacer tanto las necesidades actuales de la red como los futuros requisitos de comunicaciones. Las normas de fabricación local en Arabia Saudita y Egipto también afectan la selección de proveedores, la planificación de entregas y la ubicación de la producción de cables. Estas condiciones crean oportunidades para los proveedores que pueden cumplir con las especificaciones de los servicios públicos, proporcionar registros de pruebas acreditadas y mantener una presencia operativa regional.
Conclusiones Clave del Informe
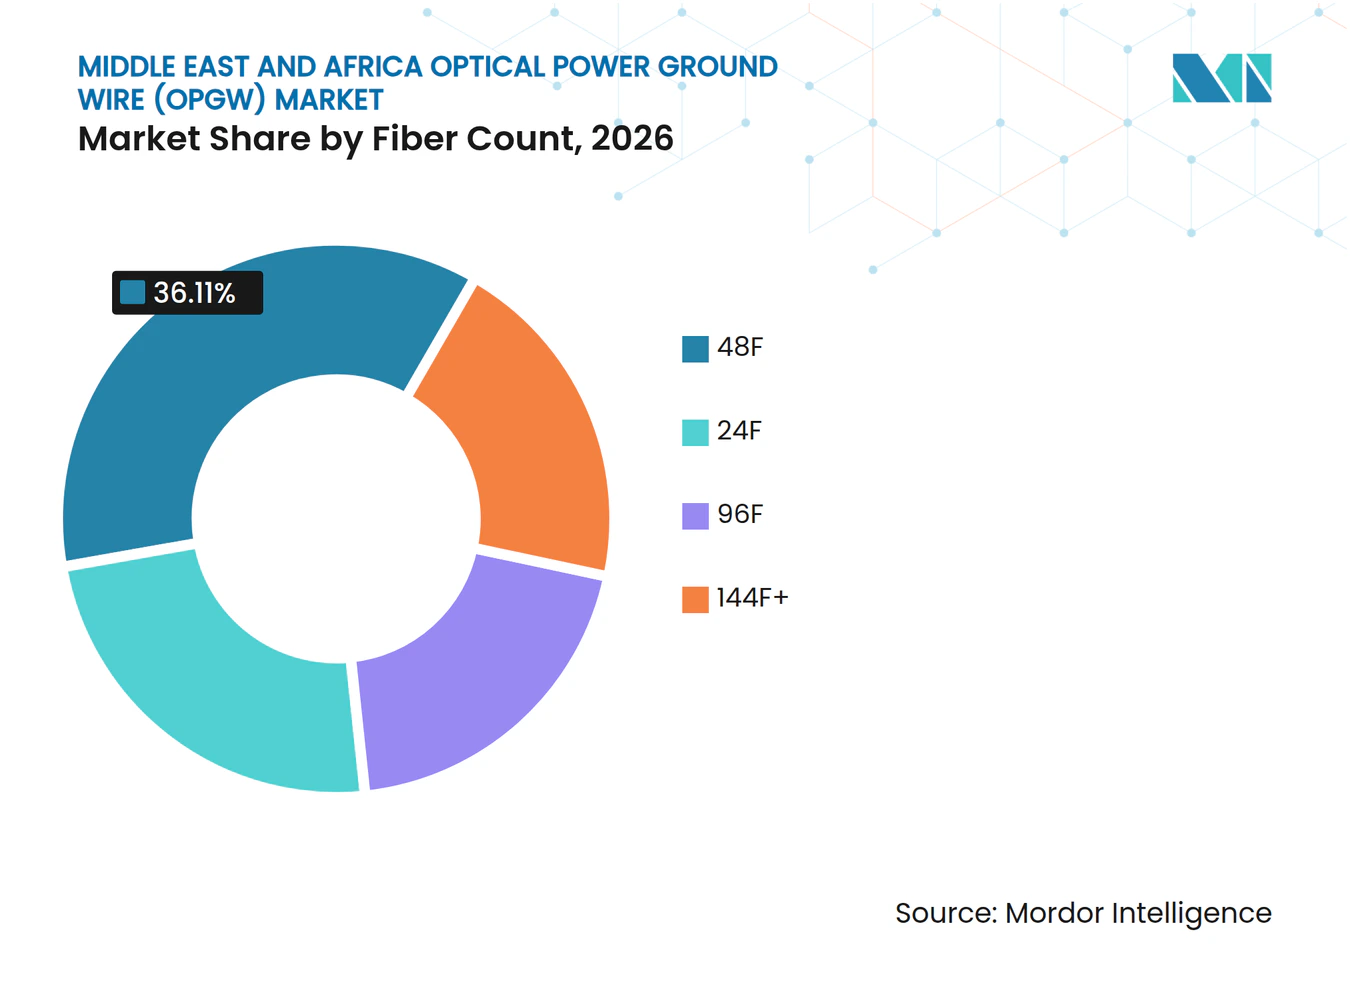
- Por recuento de fibras, 48F tuvo una participación del 36,11% en 2026, mientras que se prevé que 96F crezca a un CAGR del 11,71% hasta 2032.
- Por tipo de diseño de cable, el Diseño A tuvo una participación del 35,25% en 2026, mientras que se prevé que el Diseño B crezca a un CAGR del 9,12% hasta 2032.
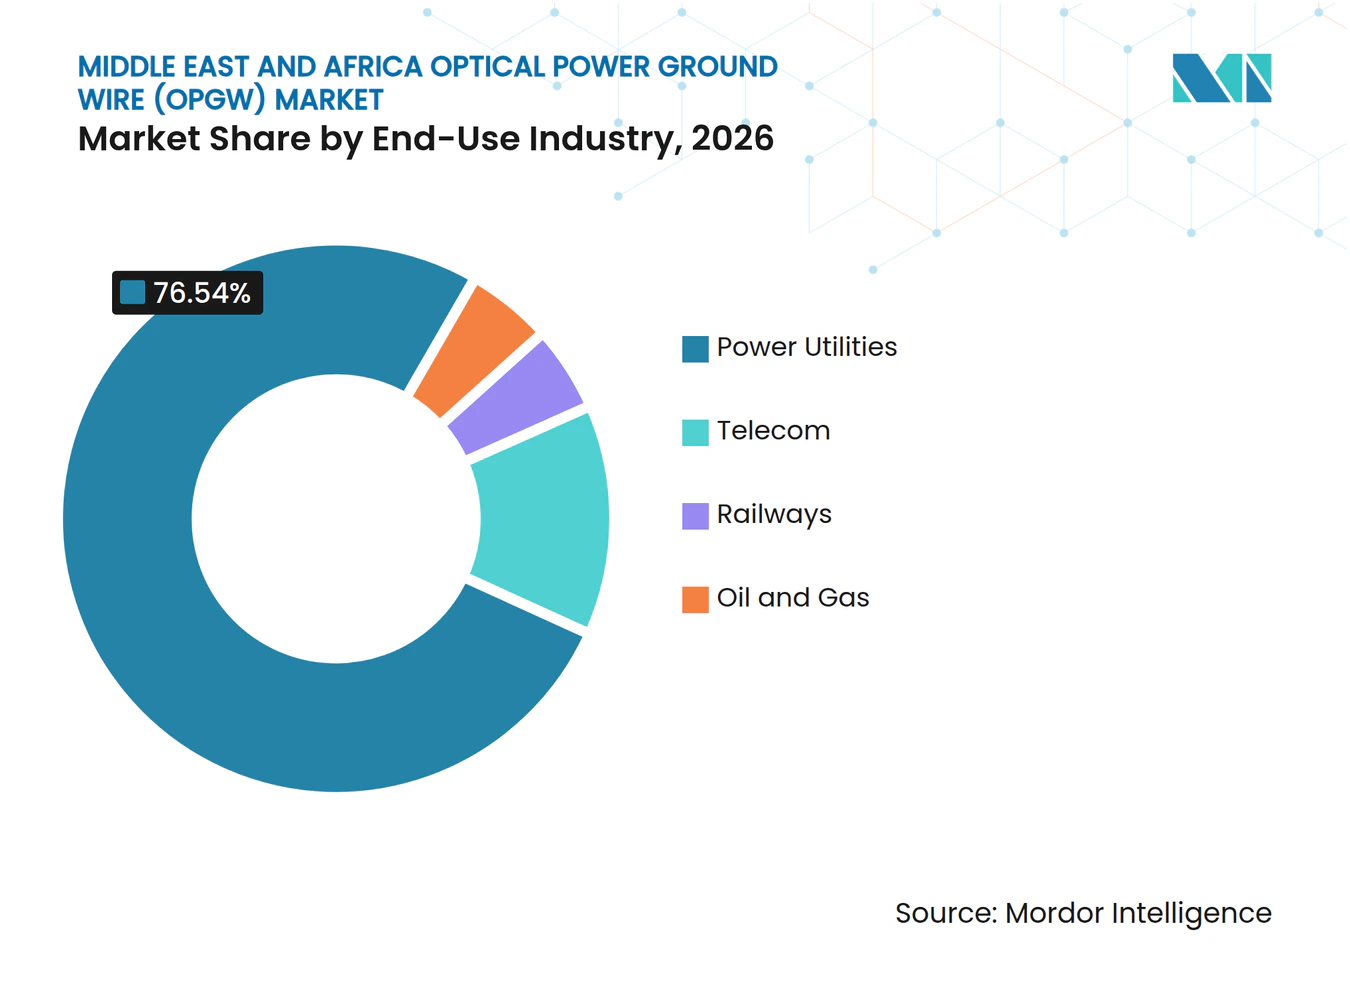
- Por industria de uso final, las Empresas de Servicios Eléctricos tuvieron una participación del 76,54% en 2026, mientras que se prevé que el mismo segmento crezca a un CAGR del 8,98% hasta 2032.
- Por geografía, Arabia Saudita tuvo una participación del 32,67% en 2026, mientras que se prevé que los EAU crezcan a un CAGR del 8,81% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de la Red Eléctrica y Refuerzo de la Transmisión | +2.8% | Arabia Saudita, Nigeria, Egipto, Kenia | Mediano plazo (2-4 años) |
| Evacuación de Energía Renovable e Interconexión Transfronteriza | +1.8% | GCC, Egipto | Mediano plazo (2-4 años) |
| Despliegue de Red Inteligente, SCADA y Teleprotección | +0.9% | EAU, Arabia Saudita, Nigeria, Sudáfrica | Corto plazo (≤ 2 años) |
| Uso Dual de Corredores Eléctricos para Conectividad de Servicios Públicos y Telecomunicaciones | +0.6% | Arabia Saudita, EAU, Egipto | Mediano plazo (2-4 años) |
| Monetización de la Capacidad de Fibra de Servicios Públicos Subutilizada | +0.4% | Arabia Saudita, EAU, Nigeria | Mediano plazo (2-4 años) |
| Programas de Contenido Local y Fabricación Regional | +0.3% | Arabia Saudita, Egipto | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de la Red Eléctrica y Refuerzo de la Transmisión
El mercado de OPGW de Oriente Medio y África se beneficia de la inversión en redes de transmisión que no han seguido el ritmo de las adiciones de generación en varios países. Saudi Electricity Company adjudicó 906 millones de USD en contratos de subestaciones y transmisión para los puntos de suministro masivo Afif 1 y Afif 2 durante 2025, añadiendo trabajo a la cartera de proyectos de alta tensión del país. Nigeria está movilizando 2.300 millones de USD para su renovación nacional de la red eléctrica en el marco de la Iniciativa Presidencial de Energía, lo que hace que el refuerzo de la transmisión sea relevante para la adquisición de cables y comunicaciones. Kenia también firmó una asociación público-privada de 311 millones de USD con Africa50 y Power Grid Corporation of India Limited para corredores de alta tensión, incorporando otro programa de transmisión a largo plazo en la cartera regional.[1] Las nuevas líneas aéreas necesitan equipos de protección, control y comunicaciones, por lo que el OPGW se especifica cada vez más junto con la línea en lugar de adquirirse como una actualización posterior. Los registros de cumplimiento con IEC 60794-4-10 e IEEE 1138-2021 también hacen que la capacidad de prueba sea un factor importante en las licitaciones de servicios públicos.
La inversión en transmisión tiene un efecto más amplio que el pedido inmediato de cables, porque establece rutas que pueden servir al monitoreo de la red durante décadas. El mercado de OPGW de Oriente Medio y África sigue, por tanto, no solo la demanda anual de electricidad, sino también el calendario de subestaciones, conexiones renovables y líneas aéreas de larga distancia. Las empresas de servicios públicos suelen coordinar la instalación del OPGW con los trabajos de tendido porque esto evita repetir las actividades de acceso, seguridad e interrupción del servicio en un corredor energizado. Esta coordinación favorece a los proveedores que pueden trabajar dentro de un calendario más amplio de ingeniería, adquisición y construcción. También aumenta la importancia de la fiabilidad en la entrega, ya que una instalación retrasada del cable de guarda óptico puede aplazar la puesta en marcha del sistema de comunicaciones. En mercados con capacidad limitada de contratistas, la disponibilidad de cuadrillas capaces de manejar tanto el tendido de cables como el empalme de fibra sigue siendo relevante para el ritmo de despliegue.
Evacuación de Energía Renovable e Interconexión Transfronteriza
El mercado de OPGW de Oriente Medio y África está vinculado a los proyectos de energía renovable porque las instalaciones remotas de energía solar y eólica requieren líneas de alta tensión para llegar a los centros de demanda. La empresa de transmisión de electricidad de Egipto recibió un paquete de financiación de 223,66 millones de USD (200 millones de EUR) para la modernización de una subestación de 500 kV y una línea de alta tensión destinada a evacuar más de 2,1 GW de energía renovable del Golfo de Suez.[2] La interconexión Egipto-Arabia Saudita incluye la instalación de fibra OPGW en una línea aérea de 320 km desde Badr hasta Taba 2, lo que muestra el papel directo de la infraestructura de fibra en las operaciones eléctricas transfronterizas. La Autoridad de Interconexión del Consejo de Cooperación del Golfo (GCCIA) también firmó un acuerdo de financiación provisional de 500 millones de USD para una conexión de 530 km, 400 kV y 1.600 MW entre la red del GCC y Omán. La protección, el control y la medición a lo largo de estas rutas requieren comunicaciones fiables que puedan operar junto a la línea de transmisión. El OPGW ofrece una forma práctica de colocar fibra en rutas de alta tensión donde puede no estar disponible una red terrestre separada.
Las conexiones transfronterizas requieren visibilidad operativa común entre los operadores de red, lo que aumenta el valor de los sistemas de comunicaciones fiables. Esto respalda especificaciones de mayor recuento de fibras en rutas que se espera transporten protección, datos operativos y futuros servicios de red. El mercado de OPGW de Oriente Medio y África también se beneficia de los largos períodos de construcción de los proyectos de interconexión, ya que la demanda de cables está vinculada a obras de transmisión por etapas. Las zonas de energía renovable suelen estar alejadas de las ciudades, lo que hace que las líneas aéreas y sus sistemas de cable de guarda sean parte del diseño inicial del proyecto. Los proveedores con historial en entornos de alta tensión pueden competir por estos requisitos cuando los propietarios del proyecto enfatizan la fiabilidad del sistema. La oportunidad subyacente depende de la ejecución del proyecto, ya que la financiación, los permisos y la coordinación transfronteriza pueden extender el tiempo entre la aprobación y la instalación del cable.
Despliegue de Red Inteligente, Control de Supervisión y Adquisición de Datos (SCADA) y Teleprotección
La inversión en redes inteligentes está haciendo que la conectividad de fibra sea esencial para la protección de líneas, la supervisión remota y la respuesta a fallos en el mercado de OPGW de Oriente Medio y África. El Ministerio de Energía e Infraestructura de los EAU inauguró el Centro de Monitoreo de los Emiratos en julio de 2026 con el sistema de Control de Supervisión y Adquisición de Datos (SCADA) Siemens Spectrum Power V23 Q4 para proporcionar supervisión en tiempo real de 48 GW de capacidad de generación instalada.[3] El centro ilustra cómo las instalaciones de monitoreo nacionales requieren enlaces de datos fiables desde los activos de transmisión. Los reguladores de Nigeria aprobaron la instalación de OPGW en la línea de 330 kV Omotosho-Ikeja West en julio de 2025, y la Empresa de Transmisión de Nigeria declaró que la instalación ayudaría a operacionalizar el sistema SCADA nacional. La actualización del SCADA financiada por el Banco Mundial por 486 millones de USD en el país se reportó como completada en un 69%, creando una necesidad práctica de actualizaciones de comunicaciones en la red de transmisión. Estos programas generan demanda tanto para modernizaciones en torres existentes como para OPGW en líneas de nueva construcción.
El SCADA y la teleprotección cambian el papel del cable de un activo pasivo a una parte operativa de la fiabilidad de la red. Las empresas de servicios públicos necesitan rutas de datos que continúen funcionando en condiciones exteriores exigentes y que se ajusten a las prácticas de seguridad de alta tensión. El OPGW permite instalar fibra en la posición del cable de tierra, lo que respalda tanto la protección contra rayos como las comunicaciones de alta velocidad. Esta configuración es especialmente útil donde una ruta de fibra enterrada separada añadiría obras civiles o crearía problemas de acceso a la ruta. El mercado de OPGW de Oriente Medio y África puede, por tanto, beneficiarse cuando las empresas de servicios públicos actualizan los sistemas de monitoreo incluso si la línea subyacente no se reconstruye completamente. La oportunidad comercial es más sólida donde los propietarios de la transmisión alinean el gasto en sistemas digitales con un plan claro de modernización para su red física.
Uso Dual de Corredores Eléctricos para Conectividad de Servicios Públicos y Telecomunicaciones
El mercado de OPGW de Oriente Medio y África también está respaldado por el uso del exceso de fibra de servicios públicos para servicios de conectividad externos. La Empresa de Transmisión de Nigeria identificó que una instalación de OPGW de 96F en la línea de 330 kV Ikeja West-Akangba dejaría la mayoría de las fibras disponibles para arrendamiento a proveedores de telecomunicaciones y servicios de datos.[4] Este enfoque cambia el caso económico para recuentos de fibras más altos porque la empresa de servicios públicos puede retener capacidad para protección y usar las fibras restantes para acuerdos comerciales. En los EAU y Arabia Saudita, la práctica de arrendar fibra oscura de rutas de servicios públicos está más establecida que en muchos mercados del África subsahariana. Las aplicaciones ferroviarias en Egipto y Kenia añaden otro caso de uso porque los conductores de tierra aéreos pueden respaldar las comunicaciones de señalización y control de trenes. El resultado es una base de demanda más amplia que las operaciones de transmisión básicas por sí solas.
El valor del exceso de fibras depende de una gobernanza clara entre los propietarios de la transmisión, los operadores de telecomunicaciones y los reguladores. Donde las normas de los servicios públicos permiten el arrendamiento, la capacidad de fibra puede convertirse en una fuente de ingresos recurrentes en lugar de reservas técnicas sin usar. Esto puede fomentar especificaciones como 96F en rutas estratégicas, especialmente donde las empresas de servicios públicos esperan un crecimiento en el tráfico de datos o la demanda de terceros. El mercado de OPGW de Oriente Medio y África se ve, en consecuencia, afectado por las normas comerciales además de los estándares de ingeniería. Un cable de mayor recuento no crea automáticamente ingresos, ya que las condiciones de acceso, los precios y las responsabilidades de mantenimiento deben establecerse antes de que comience el arrendamiento. Aun así, este modelo da a las empresas de servicios públicos una razón para considerar la demanda de comunicaciones a largo plazo en el momento de la construcción de la línea.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Instalación e Integración de Proyectos | -1.5% | África Subsahariana, Egipto | Mediano plazo (2-4 años) |
| Volatilidad de Precios del Aluminio, la Fibra y el Hardware Especializado | -1.0% | Global, con impacto agudo en el GCC y Egipto | Corto plazo (≤ 2 años) |
| Silos de Gobernanza de Telecomunicaciones de Servicios Públicos y Fricción en el Acceso a Rutas | -0.7% | Nigeria, Kenia, Egipto, Sudáfrica | Mediano plazo (2-4 años) |
| Requisitos de Fiabilidad en Desierto, Costa y Grandes Vanos | -0.5% | Arabia Saudita, EAU, Omán, Catar | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Instalación e Integración de Proyectos
Los altos costos de instalación e integración de proyectos pueden ralentizar el despliegue en el mercado de OPGW de Oriente Medio y África, particularmente donde las finanzas de los servicios públicos son débiles. El tendido de OPGW requiere equipos especializados, cuadrillas capacitadas, procedimientos de seguridad y coordinación con el operador de transmisión. La Agencia Internacional de Energía declaró que las malas condiciones financieras de los servicios públicos en las economías en desarrollo están frenando la necesaria inversión en redes eléctricas. Las empresas de servicios públicos pueden aplazar el OPGW hasta que una línea esté siendo reconductorizada o sus estructuras estén siendo reemplazadas, en lugar de instalarlo como un proyecto separado. Esto puede crear un largo intervalo entre la puesta en servicio de una línea y la activación de su capacidad de comunicaciones de fibra. Los alcances divididos para el tendido de cables y el empalme de telecomunicaciones pueden añadir trabajo de coordinación y aumentar el riesgo administrativo.
El costo instalado es más que el precio del cable, porque la ejecución depende del acceso al corredor, las ventanas de interrupción del servicio y la mano de obra capacitada. Este problema es más importante en partes del África subsahariana donde los propietarios de la transmisión deben priorizar el capital limitado entre varias necesidades de la red. El mercado de OPGW de Oriente Medio y África puede verse afectado cuando las empresas de servicios públicos seleccionan soluciones de menor costo inicial que no proporcionan capacidad de fibra inmediata. Los proveedores que pueden apoyar la planificación de la instalación, las pruebas y la documentación de entrega pueden reducir parte de esta carga para los propietarios del proyecto. Los alcances estandarizados y los contratistas locales calificados también pueden facilitar la adquisición para las empresas de servicios públicos con recursos internos limitados. La restricción no elimina la demanda, pero puede empujar el despliegue hacia ciclos posteriores de mantenimiento o reconstrucción.
Gobernanza de Telecomunicaciones de Servicios Públicos y Fricción en el Acceso a Rutas
Los problemas de gobernanza entre servicios públicos y telecomunicaciones pueden limitar el uso comercial de la fibra de reserva en el mercado de OPGW de Oriente Medio y África. Un operador de transmisión puede ser propietario de la ruta de fibra mientras un proveedor de telecomunicaciones gestiona los servicios, creando incertidumbre sobre los derechos de acceso, las responsabilidades de mantenimiento y los contratos con clientes. Estas cuestiones son relevantes en países donde el marco legal para el arrendamiento de fibra de servicios públicos aún se está desarrollando. El interés declarado de Nigeria en poner a disposición de los proveedores de telecomunicaciones y servicios de datos las fibras excedentes del OPGW muestra el potencial comercial, pero también pone de relieve la necesidad de normas de implementación claras. Los retrasos en los permisos o los acuerdos de servidumbre de paso pueden reducir el valor a corto plazo de los recuentos de fibras más altos. Las empresas de servicios públicos pueden mantenerse enfocadas en el uso de protección y SCADA hasta que se establezca la gobernanza comercial.
La fricción en el acceso a rutas generalmente no impide el uso del OPGW para el propio sistema eléctrico. Sin embargo, puede reducir el caso de ingresos adicionales que respalda las decisiones de mayor recuento de fibras. Los acuerdos claros entre las empresas de servicios públicos, los operadores de telecomunicaciones y los reguladores pueden ayudar a establecer responsabilidades para reparaciones, seguridad del sistema y calidad del servicio. Esto es importante en corredores de larga distancia donde un fallo de fibra puede afectar tanto las operaciones de la red como a los clientes comerciales. El mercado de OPGW de Oriente Medio y África está, por tanto, influenciado por la coordinación política e institucional además de la demanda de cables. El avance en los modelos de arrendamiento haría más atractiva la economía de la capacidad de fibra subutilizada, especialmente en rutas nacionales estratégicas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Recuento de Fibras:
Los Cables de Mayor Densidad Redefinen la Economía por Kilómetro48F representó el 36,11% de la participación del mercado de OPGW de Oriente Medio y África en 2026. Sigue siendo la línea de base común para los proyectos de red nacional porque puede acomodar SCADA, teleprotección, voz, tráfico administrativo y cierta capacidad de reserva. Las empresas de servicios públicos en los mercados del GCC han utilizado esta especificación donde cumple con los requisitos operativos estándar sin añadir complejidad innecesaria. La categoría 24F se está volviendo menos relevante porque la diferencia de costo respecto a 48F puede ser demasiado pequeña para justificar una flexibilidad reducida. La industria de OPGW de Oriente Medio y África se está moviendo hacia mayor densidad donde las necesidades futuras de comunicaciones son más claras. Ese movimiento refleja un esfuerzo por evitar reemplazar un cable de guarda instalado cuando se podrían haber incluido fibras adicionales durante el trabajo de tendido original.
Se prevé que 96F crezca a un CAGR del 11,71% hasta 2032, la tasa más alta entre las categorías de recuento de fibras. Su adopción está respaldada por empresas de servicios públicos que desean capacidad para tráfico operativo y posible arrendamiento de fibra oscura. La Empresa de Transmisión de Nigeria especificó OPGW de 96F en varias líneas de 330 kV en 2025 para respaldar tanto la operación del SCADA como la posible monetización de fibra. La categoría 144F+ está ganando atención en líneas transfronterizas y rutas troncales donde las empresas de servicios públicos están planificando corredores de fibra de larga duración. La mayor densidad no es adecuada para todos los proyectos, ya que la elección sigue dependiendo de los requisitos operativos, la importancia de la ruta y la capacidad de comercializar las fibras de reserva. La combinación de recuentos de fibras diferirá, por tanto, entre las rutas nacionales principales, las conexiones de transmisión locales y los corredores destinados a servir a múltiples usuarios.



Por Tipo de Diseño de Cable:
La Línea de Base de Tubo de Aluminio Enfrenta Competencia EstructuralEl Diseño A tuvo una participación del 35,25% en 2026. Estos cables utilizan unidades de fibra de tubo de aluminio y hebras exteriores de aleación de aluminio, lo que coincide con la práctica de adquisición establecida en varios sistemas del GCC. El diseño se utiliza donde las empresas de servicios públicos requieren rendimiento térmico en entornos de alta corriente de cortocircuito. Arabia Saudita y los EAU han contribuido a su posición establecida a través de sus programas de transmisión de alta tensión. El Diseño A está respaldado por especificaciones familiares y experiencia de los proveedores, lo que puede simplificar la evaluación de licitaciones. Su posición de liderazgo no significa que las empresas de servicios públicos utilicen una construcción en todas las rutas, porque las condiciones ambientales y mecánicas varían según el proyecto.
Se prevé que el Diseño B crezca a un CAGR del 9,12% hasta 2032, respaldado por su construcción de alambre de acero revestido de aluminio. La construcción proporciona resistencia a la corrosión y resistencia a la tracción para corredores expuestos a niebla salina, humedad o terreno exigente. Las rutas costeras del Golfo Arábigo, las conexiones de montaña a costa de Omán y los corredores del Mar Rojo de Egipto son casos de uso relevantes. Los Diseños C y D se especifican para grandes vanos y cruces de wadis donde el manejo de la flecha es importante. Los Diseños E y F son relevantes para proyectos troncales de HVDC y 500 kV+ que requieren más de 72 fibras. La industria de OPGW de Oriente Medio y África también enfrenta mayores expectativas de calificación, ya que las empresas de servicios públicos solicitan cada vez más informes de pruebas de tipo IEC 60794-4-10 e IEEE 1138-2021 de laboratorios acreditados independientes.
Por Industria de Uso Final:
Las Empresas de Servicios Eléctricos Anclan la Demanda Mientras los Sectores Adyacentes se ExpandenLas Empresas de Servicios Eléctricos representaron el 76,54% del tamaño del mercado de Cable de Guarda Óptico (OPGW) de Oriente Medio y África en 2026. El segmento está directamente vinculado a las nuevas líneas de transmisión aéreas, el refuerzo de la red y la conexión de activos de generación renovable. Las necesidades de evacuación de energía renovable refuerzan esta posición porque los proyectos de energía requieren protección y comunicaciones operativas a lo largo de sus corredores de transmisión. El programa de red de Egipto incluye una línea de alta tensión para transportar la producción renovable del Golfo de Suez, lo que demuestra el vínculo entre la nueva generación y los requisitos de comunicaciones de transmisión. Las empresas de servicios públicos también utilizan el OPGW para SCADA y teleprotección, lo que convierte al cable en parte de la red operativa en lugar de un activo de telecomunicaciones separado. Este amplio papel funcional mantiene a las empresas eléctricas en el centro de la demanda.
También se prevé que las Empresas de Servicios Eléctricos se expandan a un CAGR del 8,98% hasta 2032, la tasa más alta entre las categorías de uso final. Los operadores de telecomunicaciones utilizan rutas de servicios públicos donde hay acuerdos de arrendamiento de fibra oscura disponibles, con ejemplos más desarrollados en los EAU y Arabia Saudita. Los ferrocarriles proporcionan una aplicación menor pero relevante, particularmente donde las rutas electrificadas utilizan conductores de tierra aéreos para sistemas de señalización y control de trenes. Egipto y Kenia se citan como mercados donde este enfoque está emergiendo. El Petróleo y Gas sigue siendo la categoría de uso final de crecimiento más lento hasta 2032, a pesar de las continuas necesidades de monitoreo en la infraestructura del GCC de larga duración. La combinación general de usos finales seguirá siendo fuertemente ponderada hacia la inversión en redes, mientras que las aplicaciones adyacentes pueden mejorar el valor de la capacidad de fibra en rutas seleccionadas.

Análisis Geográfico
Arabia Saudita tuvo el 32,67% de la participación del mercado de OPGW de Oriente Medio y África en 2026. Su posición refleja la escala de los trabajos de transmisión de alta tensión vinculados al desarrollo de energías renovables, el refuerzo de la red y la política nacional de localización. El Fondo de Inversión Pública identifica el OPGW como una oportunidad de inversión con una demanda indicativa de entre 372,93 millones de USD (1.400 millones de SAR) y 532,75 millones de USD (2.000 millones de SAR) hasta 2030 y una baja cobertura de producción local. La cartera de transmisión de Saudi Electricity Company incluye proyectos aéreos de 380 kV y 500 kV en las Áreas Operativas Central, Oriental y Sur. Las especificaciones de transmisión del país hacen que el OPGW sea relevante para estos proyectos porque las líneas de alta tensión requieren sistemas de protección y comunicaciones. La política de localización de Arabia Saudita puede favorecer a los fabricantes que establezcan producción doméstica certificada y cumplan con los requisitos de Valor Agregado Total en el Reino (IKTVA).
La influencia de Arabia Saudita se extiende más allá de su propia demanda porque afecta dónde los proveedores regionales eligen establecer capacidad de fabricación. Bahra Electric y Prysmian firmaron un acuerdo de localización en enero de 2025 para fabricar productos OPGW en Arabia Saudita, vinculando la experiencia global en productos con la producción en el país. Este tipo de acuerdo puede mejorar la capacidad de respuesta de la cadena de suministro y respaldar la participación en licitaciones de contenido local. También aumenta el costo competitivo de atender proyectos sauditas únicamente a través de importaciones. El mercado de OPGW de Oriente Medio y África está, por tanto, moldeado por las normas de adquisición sauditas además del volumen de líneas que se están construyendo. El efecto comercial es más fuerte para los proveedores que pueden combinar productos probados, soporte local y la documentación necesaria para la calificación de servicios públicos.
Se prevé que los EAU crezcan a un CAGR del 8,81% hasta 2032. Su crecimiento está vinculado a la digitalización de la red, la actividad de interconexión y los grandes proyectos de energía renovable que necesitan infraestructura de transmisión avanzada. El Fondo de Desarrollo de Abu Dabi firmó un acuerdo de 752 millones de AED con la Autoridad de Interconexión del Consejo de Cooperación del Golfo (GCCIA) en 2025 para expandir la red eléctrica del GCC, conectándola con la red nacional de los EAU. El Centro de Monitoreo de los Emiratos proporciona supervisión en tiempo real de 48 GW de capacidad de generación instalada, subrayando la importancia de las comunicaciones fiables en toda la red nacional. Catar y Omán son contribuyentes de nivel medio, con actualizaciones de conexión de 400 kV y el enlace GCC-Omán que añaden requisitos para equipos de protección y comunicaciones.
Egipto y los países del África subsahariana ofrecen un potencial a más largo plazo, aunque los calendarios de los proyectos varían más ampliamente. Egipto está avanzando con un paquete de red de 200 millones de EUR y una interconexión de 500 kV con Arabia Saudita que incluye trabajos de OPGW en 320 km de línea aérea. Nigeria está instalando OPGW en rutas de 330 kV como parte de los esfuerzos para operacionalizar el sistema SCADA nacional. La asociación de transmisión de 311 millones de USD de Kenia y el plan de desarrollar 8.000 km de líneas de transmisión en 20 años establecen una base de múltiples proyectos para la adquisición futura. Estos países pueden generar demanda durante períodos más largos porque la financiación, la ejecución de contratos y la capacidad de instalación pueden determinar cuándo los proyectos pasan de la planificación a la entrega de cables.
Panorama Competitivo
Concentración del Mercado
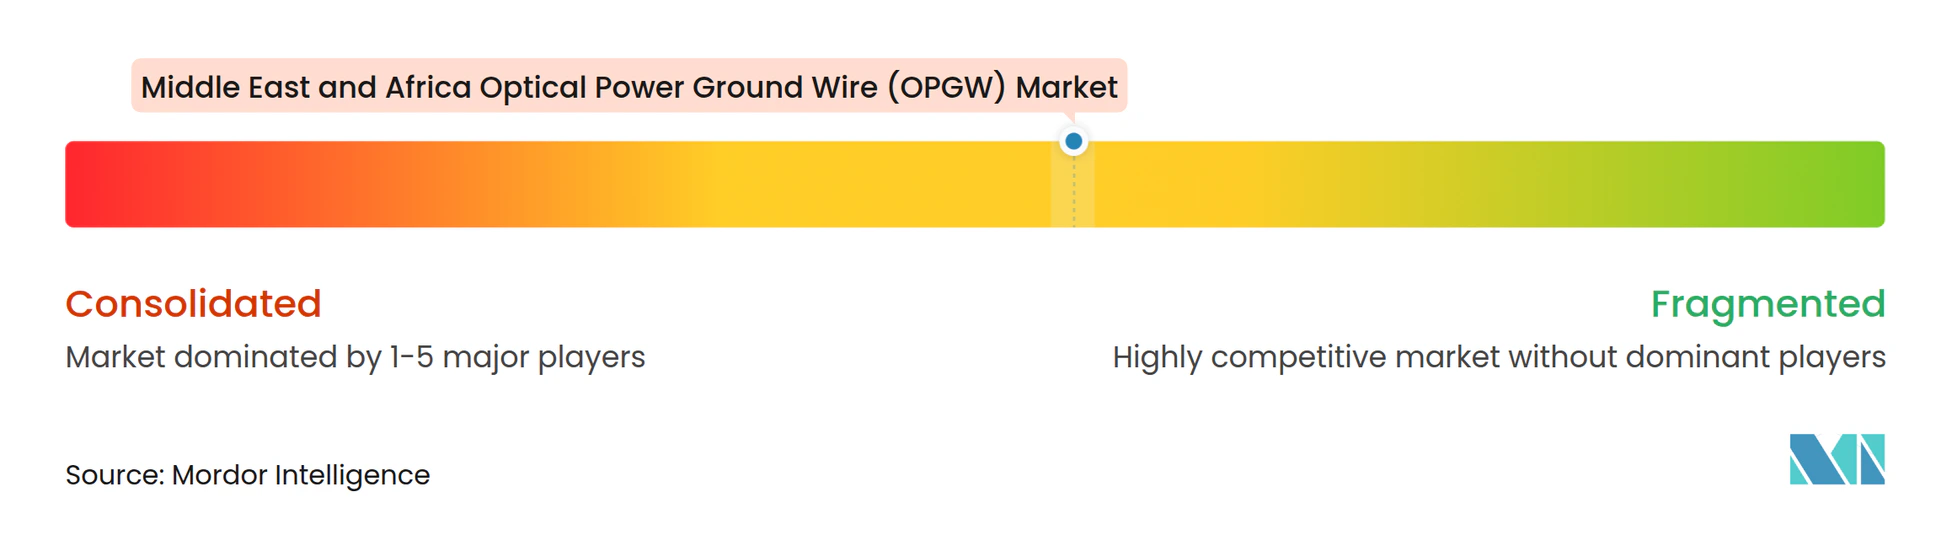
El mercado de OPGW de Oriente Medio y África está moderadamente concentrado, con Prysmian, Nexans, Furukawa Electric, Sumitomo Electric y LS Cable & System activos en trabajos complejos de alta tensión. Su posición está respaldada por carteras de productos establecidas, capacidades de prueba y experiencia con los requisitos de IEC 60794-4-10 e IEEE 1138-2021. Estas calificaciones pueden ser barreras materiales para los proveedores que carecen de rendimiento documentado en condiciones exigentes de líneas aéreas. Prysmian identifica el OPGW como una línea de productos activa en su cartera de sistemas de fibra óptica. Su informe semestral de 2026 también describió sus actividades de Soluciones Digitales y el trabajo con conductores aéreos avanzados en el corredor Kuwait-Arabia Saudita de la GCCIA. Los proveedores globales pueden utilizar estas relaciones a nivel de sistema para mantener influencia sobre las especificaciones además del suministro de cables.
Los fabricantes regionales incluyen Riyadh Cables, DUCAB, Bahra Electric, El Sewedy Electric, Aberdare Cables y Oman Cables. Compiten a través de la elegibilidad para contenido local, tiempos de entrega más cortos y la capacidad de adaptar productos a los requisitos de Saudi Electricity Company y las empresas de servicios públicos de Abu Dabi. DUCAB lanzó cables de fibra óptica de alta tensión durante Middle East Energy en 2025, mostrando un movimiento hacia categorías de productos más exigentes. La producción local puede ser especialmente importante en Arabia Saudita porque las ofertas que cumplen con IKTVA pueden recibir preferencia en la adquisición. El acuerdo de Bahra Electric con Prysmian para localizar la producción de OPGW proporciona un ejemplo concreto de esta respuesta competitiva. El Sewedy también inauguró una fábrica de cables de comunicaciones de 2.000 millones de EGP en febrero de 2025 con capacidad para 4 millones de km de cable de fibra óptica al año, incluida la producción orientada a la exportación.
La competencia está menos definida en los proyectos africanos que son demasiado pequeños para recibir la atención completa de los grandes fabricantes de cables globales pero que aún requieren proveedores calificados. Esto da a los fabricantes regionales la oportunidad de construir relaciones con las empresas de servicios públicos e influir en las futuras especificaciones técnicas. La principal distinción competitiva no es solo el precio, porque las empresas de servicios públicos también evalúan la confianza en la entrega, la calificación de laboratorio, el soporte de instalación y el servicio local. Riyadh Cables firmó un acuerdo de suministro de 450 millones de SAR en abril de 2026 para productos de cables de transmisión de energía en múltiples proyectos de infraestructura saudita, reforzando la importancia de las relaciones de suministro local establecidas. El mercado de OPGW de Oriente Medio y África seguirá siendo accesible para las empresas globales, pero los proveedores sin producción regional se encuentran en una posición más débil en las licitaciones donde la localización es un factor de evaluación formal. Una estrategia equilibrada requiere productos técnicamente calificados, fabricación o asociaciones regionales, y soporte para las aprobaciones específicas de los servicios públicos.
Líderes de la Industria de Cable de Guarda Óptico (OPGW) de Oriente Medio y África
-
Prysmian S.p.A.
-
Jiangsu Zhongtian Technology Co., Ltd.
-
Sumitomo Electric Industries, Ltd.
-
Nexans S.A.
-
Jiangsu Hengtong Optic-Electric Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cable de Guarda Óptico (OPGW) de Oriente Medio y África Empresas cubiertas en este informe
- Aberdare Cables (Pty) Limited
- Bahra Electric Company
- Dubai Cable Company Private Limited
- El Sewedy Electric Company S.A.E.
- Furukawa Electric Co., Ltd.
- Jiangsu Hengtong Optic-Electric Co., Ltd.
- Jiangsu Zhongtian Technology Co., Ltd.
- LS Cable & System Ltd.
- Middle East Specialized Cables Company
- National Cables Industry (P.S.C.)
- Nexans S.A.
- NKT A/S
- Oman Cables Industry (SAOG)
- Prysmian S.p.A.
- Riyadh Cables Group Co.
- Saudi Cable Company
- Sterlite Electric Limited
- Sumitomo Electric Industries, Ltd.
- Taihan Cable & Solution Co., Ltd.
- Tratos Cavi S.p.A.
Desarrollos recientes de la industria en Mercado de Cable de Guarda Óptico (OPGW) de Oriente Medio y África
- Abril de 2026: Riyadh Cables Group firmó un acuerdo de suministro de 450 millones de SAR con Mohammed Al-Ojaimi Contracting Establishment para productos de cables de transmisión de energía en múltiples proyectos de generación de energía e infraestructura saudita. El contrato de 12 meses refuerza la posición de Riyadh Cables como el principal proveedor local de cables de la región y marca uno de los mayores acuerdos de suministro individuales para cables de transmisión en Arabia Saudita en los últimos años.
- Diciembre de 2025: Kenya Electricity Transmission Company Limited firmó una Asociación Público-Privada (PPP) de 311 millones de USD con Africa50 y Power Grid Corporation of India Limited para dos corredores de transmisión de alta tensión, introduciendo infraestructura de fibra OPGW en la red del oeste de Kenia por primera vez y estableciendo un modelo para la inversión privada en la transmisión africana.
- Diciembre de 2025: El Banco Europeo de Reconstrucción y Desarrollo aprobó un paquete de financiación de 200 millones de EUR para la Empresa de Transmisión de Electricidad de Egipto para modernizar una subestación de 500 kV en El Cairo y construir una línea de transmisión aérea de alta tensión que evacúa más de 2,1 GW de energía renovable del Golfo de Suez.
- Octubre de 2025: Riyadh Cables Group firmó un acuerdo para adquirir Artikul Aziya Kabel en Uzbekistán, marcando una expansión estratégica hacia Asia Central y una plataforma para el acceso a escala de abastecimiento y tecnología más allá de Oriente Medio y África.
Alcance del Informe del Mercado de Cable de Guarda Óptico (OPGW) de Oriente Medio y África
Un cable de guarda óptico (OPGW) es un cable aéreo híbrido instalado en la parte superior de las torres de transmisión de energía de alta tensión. Combina protección de puesta a tierra eléctrica con telecomunicaciones de fibra óptica.
El mercado de cable de guarda óptico (OPGW) de Oriente Medio y África está segmentado por recuento de fibras, tipo de diseño de cable, industria de uso final y geografía. Por recuento de fibras, el mercado está segmentado en 24F, 48F, 96F y 144F y superior. Por tipo de diseño de cable, el mercado está segmentado en Diseño A, Diseño B, Diseño C, Diseño D, Diseño E y Diseño F. Por industria de uso final, el mercado está segmentado en empresas de servicios eléctricos, telecomunicaciones, ferrocarriles y petróleo y gas. El informe también cubre el tamaño del mercado y los pronósticos para el mercado de cable de guarda óptico (OPGW) de Oriente Medio y África en ocho países y subregiones, incluidos Arabia Saudita, los Emiratos Árabes Unidos, Catar, Omán, Egipto, Nigeria, Sudáfrica, Kenia y el Resto de Oriente Medio y África. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| 24F |
| 48F |
| 96F |
| 144F+ |
| Diseño A |
| Diseño B |
| Diseño C |
| Diseño D |
| Diseño E |
| Diseño F |
| Empresas de Servicios Eléctricos |
| Telecomunicaciones |
| Ferrocarriles |
| Petróleo y Gas |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Catar |
| Omán |
| Egipto |
| Nigeria |
| Sudáfrica |
| Kenia |
| Resto de Oriente Medio y África |
| Por Recuento de Fibras | 24F |
| 48F | |
| 96F | |
| 144F+ | |
| Por Tipo de Diseño de Cable | Diseño A |
| Diseño B | |
| Diseño C | |
| Diseño D | |
| Diseño E | |
| Diseño F | |
| Por Industria de Uso Final | Empresas de Servicios Eléctricos |
| Telecomunicaciones | |
| Ferrocarriles | |
| Petróleo y Gas | |
| Por Geografía | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Omán | |
| Egipto | |
| Nigeria | |
| Sudáfrica | |
| Kenia | |
| Resto de Oriente Medio y África |
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el mercado de OPGW de Oriente Medio y África?
Se prevé que el mercado de OPGW de Oriente Medio y África alcance los 150,21 millones de USD para 2032, expandiéndose a un CAGR del 8,23% desde 2027.
¿Qué recuento de fibras lidera la demanda de OPGW en la región?
48F lidera con una participación del 36,11% en 2026, mientras que 96F es la categoría de recuento de fibras de más rápido crecimiento con un CAGR del 11,71% hasta 2032.
¿Por qué las empresas de servicios públicos utilizan cables OPGW?
Las empresas de servicios públicos utilizan el OPGW para protección contra rayos, SCADA, teleprotección y otras comunicaciones de alta velocidad en líneas de transmisión aéreas.
¿Qué usuario final tiene el mayor requerimiento de OPGW?
Las Empresas de Servicios Eléctricos representan el 76,54% de la demanda en 2026 y se prevé que crezcan a un CAGR del 8,98% hasta 2032.
¿Qué país tiene el mayor requerimiento regional de OPGW?
Arabia Saudita tiene una participación del 32,67% en 2026, respaldada por la construcción de transmisión y los requisitos de adquisición de contenido local.
¿Qué desafíos afectan el despliegue de OPGW en África y Oriente Medio?
Los altos costos de instalación, los límites financieros de los servicios públicos, la capacidad de instalación calificada limitada y las normas poco claras de arrendamiento de fibra pueden retrasar los proyectos.