
Taille et part du marché des câbles de garde à fibres optiques (OPGW) au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 97.45 Millions de dollars américains |
| Taille du Marché (2027) | 101.16 Millions de dollars américains |
| Taille du Marché (2032) | 150.21 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 8.23 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
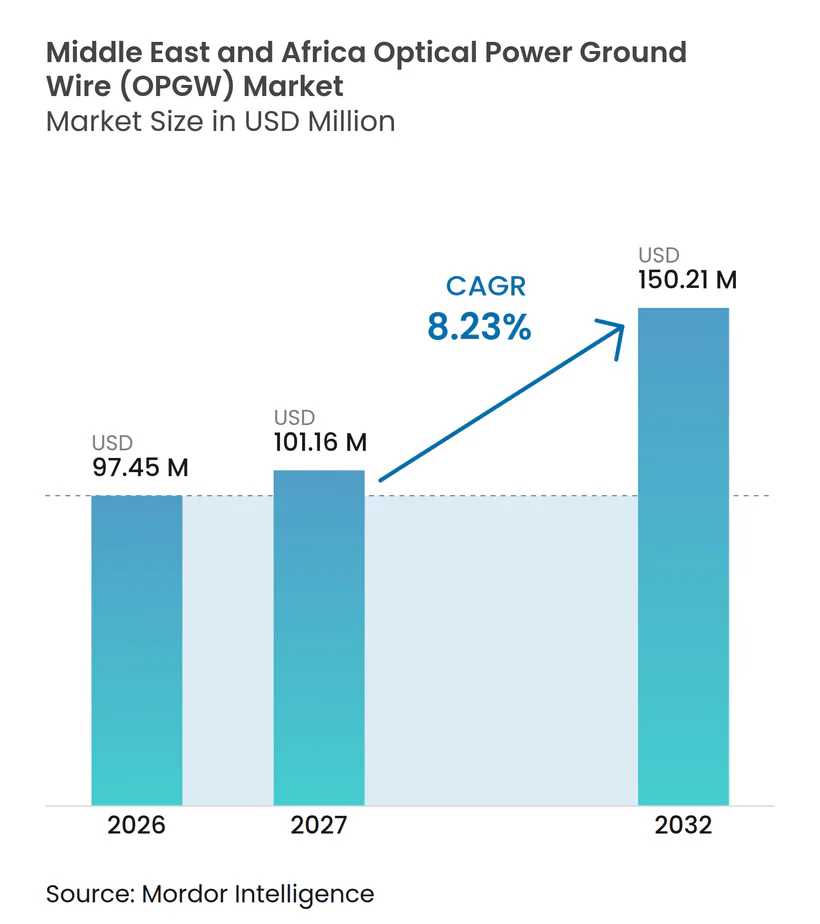
Analyse du marché des câbles de garde à fibres optiques (OPGW) au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché des câbles de garde à fibres optiques au Moyen-Orient et en Afrique devrait s'étendre de 97,45 millions USD en 2026 et 101,16 millions USD en 2027 à 150,21 millions USD d'ici 2032, enregistrant un CAGR de 8,23 % entre 2027 et 2032. Le marché des OPGW au Moyen-Orient et en Afrique est soutenu par l'expansion du réseau de transport, les raccordements aux énergies renouvelables et l'utilisation croissante de la surveillance numérique sur les réseaux électriques. Les services publics considèrent le câble de garde optique comme faisant partie du système de communication d'une ligne de transport plutôt que comme un ajout facultatif, car il combine la protection contre la foudre avec la capacité de fibre optique pour la protection, le contrôle et les données opérationnelles. Cela oriente les achats vers des spécifications de câbles capables de répondre à la fois aux besoins actuels du réseau et aux futures exigences de communication. Les règles de fabrication locale en Arabie Saoudite et en Égypte influencent également la sélection des fournisseurs, la planification des livraisons et la localisation de la production de câbles. Ces conditions créent des opportunités pour les fournisseurs capables de répondre aux spécifications des services publics, de fournir des dossiers de tests accrédités et de maintenir une présence opérationnelle régionale.
Principaux enseignements du rapport
- Par nombre de fibres, le 48F détenait une part de 36,11 % en 2026, tandis que le 96F devrait croître à un CAGR de 11,71 % jusqu'en 2032.
- Par type de conception de câble, la Conception A détenait une part de 35,25 % en 2026, tandis que la Conception B devrait croître à un CAGR de 9,12 % jusqu'en 2032.
- Par secteur d'utilisation finale, les services publics d'électricité détenaient une part de 76,54 % en 2026, tandis que le même segment devrait croître à un CAGR de 8,98 % jusqu'en 2032.
- Par géographie, l'Arabie Saoudite détenait une part de 32,67 % en 2026, tandis que les Émirats Arabes Unis devraient croître à un CAGR de 8,81 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation du réseau électrique et renforcement de la transmission | +2.8% | Arabie Saoudite, Nigéria, Égypte, Kenya | Moyen terme (2 à 4 ans) |
| Évacuation des énergies renouvelables et interconnexion transfrontalière | +1.8% | GCC, Égypte | Moyen terme (2 à 4 ans) |
| Déploiement des réseaux intelligents, du SCADA et de la téléprotection | +0.9% | Émirats Arabes Unis, Arabie Saoudite, Nigéria, Afrique du Sud | Court terme (≤ 2 ans) |
| Double utilisation des corridors électriques pour la connectivité des services publics et des télécommunications | +0.6% | Arabie Saoudite, Émirats Arabes Unis, Égypte | Moyen terme (2 à 4 ans) |
| Monétisation de la capacité de fibre optique sous-utilisée des services publics | +0.4% | Arabie Saoudite, Émirats Arabes Unis, Nigéria | Moyen terme (2 à 4 ans) |
| Programmes de contenu local et de fabrication régionale | +0.3% | Arabie Saoudite, Égypte | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Modernisation du réseau électrique et renforcement de la transmission
Le marché des OPGW au Moyen-Orient et en Afrique bénéficie des investissements dans les réseaux de transport qui n'ont pas suivi le rythme des ajouts de capacité de production dans plusieurs pays. Saudi Electricity Company a attribué 906 millions USD de contrats de postes et de transport pour les points d'alimentation en vrac d'Afif 1 et Afif 2 en 2025, ajoutant des travaux au pipeline de projets haute tension du pays. Le Nigéria mobilise 2,3 milliards USD pour la rénovation nationale de son réseau dans le cadre de l'Initiative présidentielle pour l'énergie, ce qui rend le renforcement de la transmission pertinent pour les achats de câbles et de communications. Le Kenya a également signé un partenariat public-privé de 311 millions USD avec Africa50 et Power Grid Corporation of India Limited pour des corridors haute tension, ajoutant un autre programme de transmission à long terme au pipeline régional.[1] Les nouvelles lignes aériennes nécessitent des équipements de protection, de contrôle et de communication, de sorte que l'OPGW est de plus en plus spécifié avec la ligne plutôt que procuré comme une mise à niveau ultérieure. La conformité aux normes IEC 60794-4-10 et IEEE 1138-2021 fait également de la capacité de test un facteur important dans les appels d'offres des services publics.
L'investissement dans la transmission a un effet plus large que la commande immédiate de câbles, car il établit des itinéraires pouvant servir à la surveillance du réseau pendant des décennies. Le marché des OPGW au Moyen-Orient et en Afrique suit donc non seulement la demande annuelle d'électricité, mais aussi le calendrier des postes, des raccordements aux énergies renouvelables et des lignes aériennes longue distance. Les services publics coordonnent souvent l'installation des OPGW avec les travaux de câblage, car cela évite de répéter les activités d'accès, de sécurité et de coupure sur un corridor sous tension. Cette coordination favorise les fournisseurs capables de travailler dans le cadre d'un calendrier plus large d'ingénierie, d'approvisionnement et de construction. Elle accroît également l'importance de la fiabilité des livraisons, car un retard dans l'installation du câble de garde optique peut différer la mise en service du système de communication. Sur les marchés à capacité limitée d'entrepreneurs, la disponibilité d'équipes capables de gérer à la fois le câblage et l'épissage de fibres reste pertinente pour le rythme de déploiement.
Évacuation des énergies renouvelables et interconnexion transfrontalière
Le marché des OPGW au Moyen-Orient et en Afrique est lié aux projets d'énergies renouvelables, car les installations solaires et éoliennes éloignées nécessitent des lignes haute tension pour atteindre les centres de demande. La société de transport d'électricité d'Égypte a reçu un financement de 223,66 millions USD (200 millions EUR) pour la mise à niveau d'un poste 500 kV et une ligne haute tension destinée à évacuer plus de 2,1 GW d'énergie renouvelable depuis le golfe de Suez.[2] L'interconnexion Égypte-Arabie Saoudite comprend l'installation de fibres OPGW sur une ligne aérienne de 320 km de Badr à Taba 2, illustrant le rôle direct de l'infrastructure de fibre optique dans les opérations transfrontalières d'électricité. L'Autorité d'interconnexion du Conseil de coopération du Golfe (GCCIA) a également signé un accord de financement intérimaire de 500 millions USD pour une connexion de 530 km, 400 kV, 1 600 MW entre le réseau du GCC et Oman. La protection, le contrôle et le comptage sur ces itinéraires nécessitent des communications fiables pouvant fonctionner parallèlement à la ligne de transport. L'OPGW offre un moyen pratique de placer des fibres sur des itinéraires haute tension où un réseau terrestre séparé peut ne pas être disponible.
Les connexions transfrontalières nécessitent une visibilité opérationnelle commune entre les gestionnaires de réseau, ce qui accroît la valeur des systèmes de communication fiables. Cela soutient des spécifications à plus grand nombre de fibres sur les itinéraires destinés à transporter la protection, les données opérationnelles et les futurs services réseau. Le marché des OPGW au Moyen-Orient et en Afrique bénéficie également des longues périodes de construction des projets d'interconnexion, car la demande de câbles est liée aux travaux de transmission par étapes. Les zones d'énergie renouvelable sont souvent éloignées des villes, ce qui fait des lignes aériennes et de leurs systèmes de câble de garde une partie de la conception initiale du projet. Les fournisseurs ayant des références dans des environnements haute tension peuvent concourir pour ces exigences lorsque les maîtres d'ouvrage mettent l'accent sur la fiabilité du système. L'opportunité sous-jacente dépend de l'exécution du projet, car le financement, les autorisations et la coordination transfrontalière peuvent prolonger le délai entre l'approbation et l'installation du câble.
Déploiement des réseaux intelligents, du système de contrôle et d'acquisition de données (SCADA) et de la téléprotection
L'investissement dans les réseaux intelligents rend la connectivité par fibre optique essentielle pour la protection des lignes, la supervision à distance et la réponse aux défauts sur le marché des OPGW au Moyen-Orient et en Afrique. Le ministère de l'Énergie et des Infrastructures des Émirats Arabes Unis a inauguré le Centre de surveillance des Émirats en juillet 2026 avec le système de contrôle et d'acquisition de données (SCADA) Siemens Spectrum Power V23 Q4 pour assurer la surveillance en temps réel de 48 GW de capacité de production installée.[3] Le centre illustre comment les installations de surveillance nationales nécessitent des liaisons de données fiables depuis les actifs de transport. Les régulateurs nigérians ont approuvé l'installation d'OPGW sur la ligne 330 kV Omotosho-Ikeja West en juillet 2025, et la Société de transport du Nigéria a déclaré que l'installation aiderait à opérationnaliser le système SCADA national. La mise à niveau SCADA de 486 millions USD financée par la Banque mondiale dans le pays a été signalée comme achevée à 69 %, créant un besoin pratique de mises à niveau des communications sur le réseau de transport. Ces programmes créent une demande à la fois pour les rénovations sur les pylônes existants et pour les OPGW sur les nouvelles lignes construites.
Le SCADA et la téléprotection changent le rôle du câble, qui passe d'un actif passif à une partie opérationnelle de la fiabilité du réseau. Les services publics ont besoin de chemins de données qui continuent de fonctionner dans des conditions extérieures exigeantes et qui s'inscrivent dans les pratiques de sécurité haute tension. L'OPGW permet d'installer des fibres en position de câble de terre, ce qui assure à la fois la protection contre la foudre et les communications à haute vitesse. Cette configuration est particulièrement utile lorsqu'un itinéraire de fibre enterrée séparé ajouterait des travaux de génie civil ou créerait des problèmes d'accès à l'itinéraire. Le marché des OPGW au Moyen-Orient et en Afrique peut donc bénéficier lorsque les services publics mettent à niveau leurs systèmes de surveillance, même si la ligne sous-jacente n'est pas entièrement reconstruite. L'opportunité commerciale est la plus forte là où les propriétaires de réseaux de transport alignent les dépenses en systèmes numériques avec un plan de rénovation clair pour leur réseau physique.
Double utilisation des corridors électriques pour la connectivité des services publics et des télécommunications
Le marché des OPGW au Moyen-Orient et en Afrique est également soutenu par l'utilisation des fibres excédentaires des services publics pour des services de connectivité externe. La Société de transport du Nigéria a identifié qu'une installation d'OPGW 96F sur la ligne 330 kV Ikeja West-Akangba laisserait la plupart des fibres disponibles pour la location aux fournisseurs de services de télécommunications et de données.[4] Cette approche modifie le cas économique pour les nombres de fibres plus élevés, car le service public peut conserver la capacité pour la protection et utiliser les fibres restantes pour des arrangements commerciaux. Aux Émirats Arabes Unis et en Arabie Saoudite, la pratique de location de fibre noire sur les itinéraires des services publics est plus établie que dans de nombreux marchés d'Afrique subsaharienne. Les applications ferroviaires en Égypte et au Kenya ajoutent un autre cas d'utilisation, car les conducteurs de terre aériens peuvent prendre en charge la signalisation et les communications de contrôle des trains. Il en résulte une base de demande plus large que les seules opérations de transport d'électricité.
La valeur des fibres excédentaires dépend d'une gouvernance claire entre les propriétaires de réseaux de transport, les opérateurs de télécommunications et les régulateurs. Lorsque les règles des services publics permettent la location, la capacité de fibre peut devenir une source de revenus récurrents plutôt que des réserves techniques inutilisées. Cela peut encourager des spécifications telles que le 96F sur les itinéraires stratégiques, en particulier là où les services publics anticipent une croissance du trafic de données ou de la demande de tiers. Le marché des OPGW au Moyen-Orient et en Afrique est par conséquent influencé par les règles commerciales ainsi que par les normes techniques. Un câble à plus grand nombre de fibres ne crée pas automatiquement des revenus, car les conditions d'accès, la tarification et les responsabilités de maintenance doivent être réglées avant le début de la location. Même ainsi, ce modèle donne aux services publics une raison de prendre en compte la demande de communications à long terme au moment de la construction de la ligne.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'installation et d'intégration de projet | -1.5% | Afrique subsaharienne, Égypte | Moyen terme (2 à 4 ans) |
| Volatilité des prix de l'aluminium, des fibres et des équipements spécialisés | -1.0% | Mondial, avec un impact aigu dans le GCC et en Égypte | Court terme (≤ 2 ans) |
| Cloisonnement de la gouvernance télécoms des services publics et friction liée aux droits de passage | -0.7% | Nigéria, Kenya, Égypte, Afrique du Sud | Moyen terme (2 à 4 ans) |
| Exigences de fiabilité en milieu désertique, côtier et pour les grandes portées | -0.5% | Arabie Saoudite, Émirats Arabes Unis, Oman, Qatar | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'installation et d'intégration de projet
Les coûts élevés d'installation et d'intégration de projet peuvent ralentir le déploiement sur le marché des OPGW au Moyen-Orient et en Afrique, en particulier là où les finances des services publics sont fragiles. Le câblage des OPGW nécessite des équipements spécialisés, des équipes formées, des procédures de sécurité et une coordination avec l'opérateur de transport. L'Agence internationale de l'énergie a déclaré que la mauvaise situation financière des services publics dans les économies en développement freine les investissements nécessaires dans le réseau. Les services publics peuvent différer l'OPGW jusqu'à ce qu'une ligne soit reconductée ou que ses structures soient remplacées, plutôt que de l'installer comme un projet séparé. Cela peut créer un long intervalle entre la mise en service d'une ligne et l'activation de sa capacité de communication par fibre optique. Les périmètres divisés pour le câblage et l'épissage des télécommunications peuvent ajouter des travaux de coordination et augmenter le risque administratif.
Le coût installé est plus que le prix du câble, car l'exécution dépend de l'accès au corridor, des fenêtres de coupure et de la main-d'œuvre qualifiée. Ce problème est le plus important dans certaines parties de l'Afrique subsaharienne où les propriétaires de réseaux de transport doivent prioriser un capital limité sur plusieurs besoins du réseau. Le marché des OPGW au Moyen-Orient et en Afrique peut être affecté lorsque les services publics choisissent des solutions à coût initial plus faible qui ne fournissent pas de capacité de fibre immédiate. Les fournisseurs capables de soutenir la planification de l'installation, les tests et la documentation de remise peuvent réduire une partie de cette charge pour les maîtres d'ouvrage. Des périmètres standardisés et des entrepreneurs locaux qualifiés peuvent également faciliter les achats pour les services publics disposant de ressources internes limitées. La contrainte n'élimine pas la demande, mais peut repousser le déploiement vers des cycles de maintenance ou de reconstruction ultérieurs.
Gouvernance des télécoms des services publics et friction liée à l'accès aux itinéraires
Les problèmes de gouvernance entre services publics et télécommunications peuvent limiter l'utilisation commerciale des fibres excédentaires sur le marché des OPGW au Moyen-Orient et en Afrique. Un opérateur de transport peut posséder l'itinéraire de fibre tandis qu'un fournisseur de télécommunications gère les services, créant une incertitude sur les droits d'accès, les responsabilités de maintenance et les contrats clients. Ces questions sont importantes dans les pays où le cadre juridique pour la location de fibre des services publics est encore en développement. L'intérêt déclaré du Nigéria à mettre les fibres OPGW excédentaires à la disposition des fournisseurs de services de télécommunications et de données illustre le potentiel commercial, mais souligne également la nécessité de règles de mise en œuvre claires. Les retards dans les autorisations ou les arrangements de droits de passage peuvent réduire la valeur à court terme des nombres de fibres plus élevés. Les services publics peuvent rester concentrés sur la protection et l'utilisation du SCADA jusqu'à ce que la gouvernance commerciale soit réglée.
La friction liée à l'accès aux itinéraires n'empêche généralement pas l'utilisation de l'OPGW pour le système électrique lui-même. Elle peut cependant réduire le cas de revenus supplémentaires qui soutient les décisions de plus grand nombre de fibres. Des accords clairs entre les services publics, les opérateurs de télécommunications et les régulateurs peuvent aider à définir les responsabilités en matière de réparations, de sécurité du système et de qualité de service. Cela est important sur les corridors longue distance où une panne de fibre peut affecter à la fois les opérations du réseau et les clients commerciaux. Le marché des OPGW au Moyen-Orient et en Afrique est donc influencé par la coordination politique et institutionnelle ainsi que par la demande de câbles. Les progrès dans les modèles de location rendraient l'économie de la capacité de fibre sous-utilisée plus attractive, en particulier sur les itinéraires nationaux stratégiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par nombre de fibres :
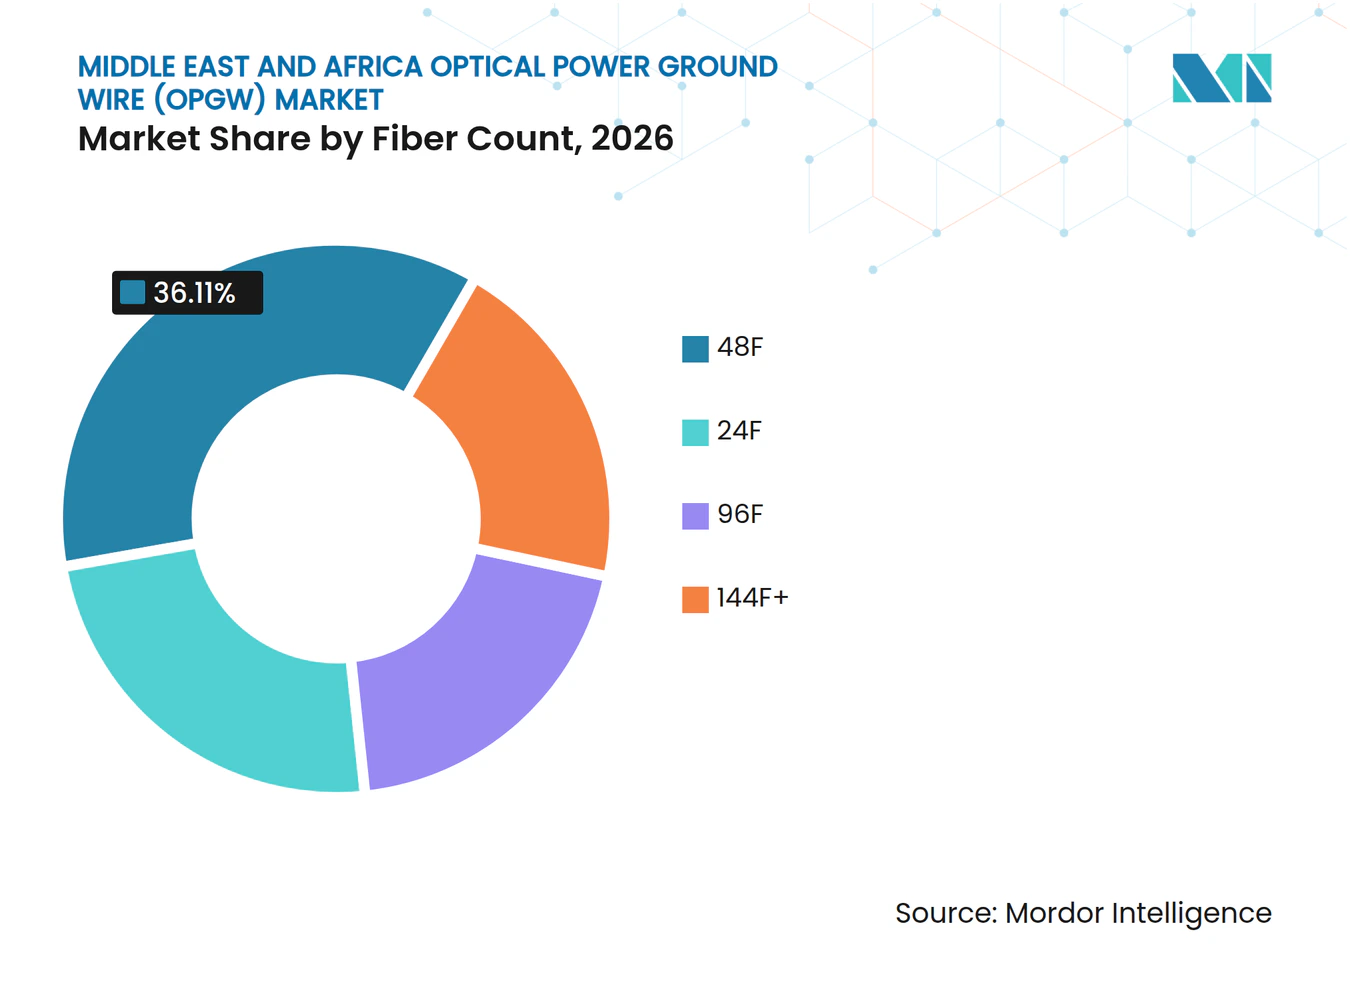
les câbles à plus haute densité redéfinissent l'économie par kilomètreLe 48F représentait 36,11 % de la part du marché des OPGW au Moyen-Orient et en Afrique en 2026. Il reste la référence commune pour les projets de réseau national, car il peut accueillir le SCADA, la téléprotection, la voix, le trafic administratif et une certaine capacité de réserve. Les services publics des marchés du GCC ont utilisé cette spécification là où elle répond aux exigences opérationnelles standard sans ajouter de complexité inutile. La catégorie 24F devient moins pertinente car la différence de coût par rapport au 48F peut être trop faible pour justifier une flexibilité réduite. Le secteur des OPGW au Moyen-Orient et en Afrique évolue vers une plus haute densité là où les besoins futurs en communications sont plus clairs. Ce mouvement reflète un effort pour éviter de remplacer un câble de garde installé lorsque des fibres supplémentaires auraient pu être incluses lors du travail de câblage initial.
Le 96F devrait croître à un CAGR de 11,71 % jusqu'en 2032, le taux le plus élevé parmi les catégories de nombre de fibres. Son adoption est soutenue par les services publics qui souhaitent une capacité pour le trafic opérationnel et la possible location de fibre noire. La Société de transport du Nigéria a spécifié des OPGW 96F sur plusieurs lignes 330 kV en 2025 pour soutenir à la fois l'exploitation du SCADA et la monétisation potentielle des fibres. La catégorie 144F+ attire l'attention sur les lignes transfrontalières et les itinéraires dorsaux où les services publics planifient des corridors de fibre à longue durée de vie. La plus haute densité ne convient pas à chaque projet, car le choix dépend toujours des exigences opérationnelles, de l'importance de l'itinéraire et de la capacité à commercialiser les fibres excédentaires. La répartition du nombre de fibres différera donc entre les itinéraires nationaux principaux, les connexions de transport locales et les corridors destinés à servir plusieurs utilisateurs.



Par type de conception de câble :
la référence tube en aluminium fait face à une concurrence structurelleLa Conception A détenait une part de 35,25 % en 2026. Ces câbles utilisent des unités de fibres à tube en aluminium et des torons extérieurs en alliage d'aluminium, correspondant aux pratiques d'approvisionnement établies dans plusieurs systèmes du GCC. La conception est utilisée là où les services publics exigent des performances thermiques dans des environnements à courant de court-circuit élevé. L'Arabie Saoudite et les Émirats Arabes Unis ont contribué à sa position établie grâce à leurs programmes de transport haute tension. La Conception A est soutenue par des spécifications familières et l'expérience des fournisseurs, ce qui peut simplifier l'évaluation des appels d'offres. Sa position de leader ne signifie pas que les services publics utilisent une seule construction sur chaque itinéraire, car les conditions environnementales et mécaniques varient selon les projets.
La Conception B devrait croître à un CAGR de 9,12 % jusqu'en 2032, soutenue par sa construction en fil d'acier gainé d'aluminium. La construction offre une résistance à la corrosion et une résistance à la traction pour les corridors exposés au brouillard salin, à l'humidité ou à un terrain exigeant. Les itinéraires côtiers du golfe Arabique, les connexions montagne-côte d'Oman et les corridors de la mer Rouge en Égypte sont des cas d'utilisation pertinents. Les Conceptions C et D sont spécifiées pour les grandes portées et les traversées de oueds où la gestion de la flèche est importante. Les Conceptions E et F sont pertinentes pour les projets dorsaux HVDC et 500 kV+ qui nécessitent plus de 72 fibres. Le secteur des OPGW au Moyen-Orient et en Afrique fait également face à des attentes de qualification plus élevées, car les services publics demandent de plus en plus des rapports d'essais de type IEC 60794-4-10 et IEEE 1138-2021 provenant de laboratoires accrédités indépendants.
Par secteur d'utilisation finale :
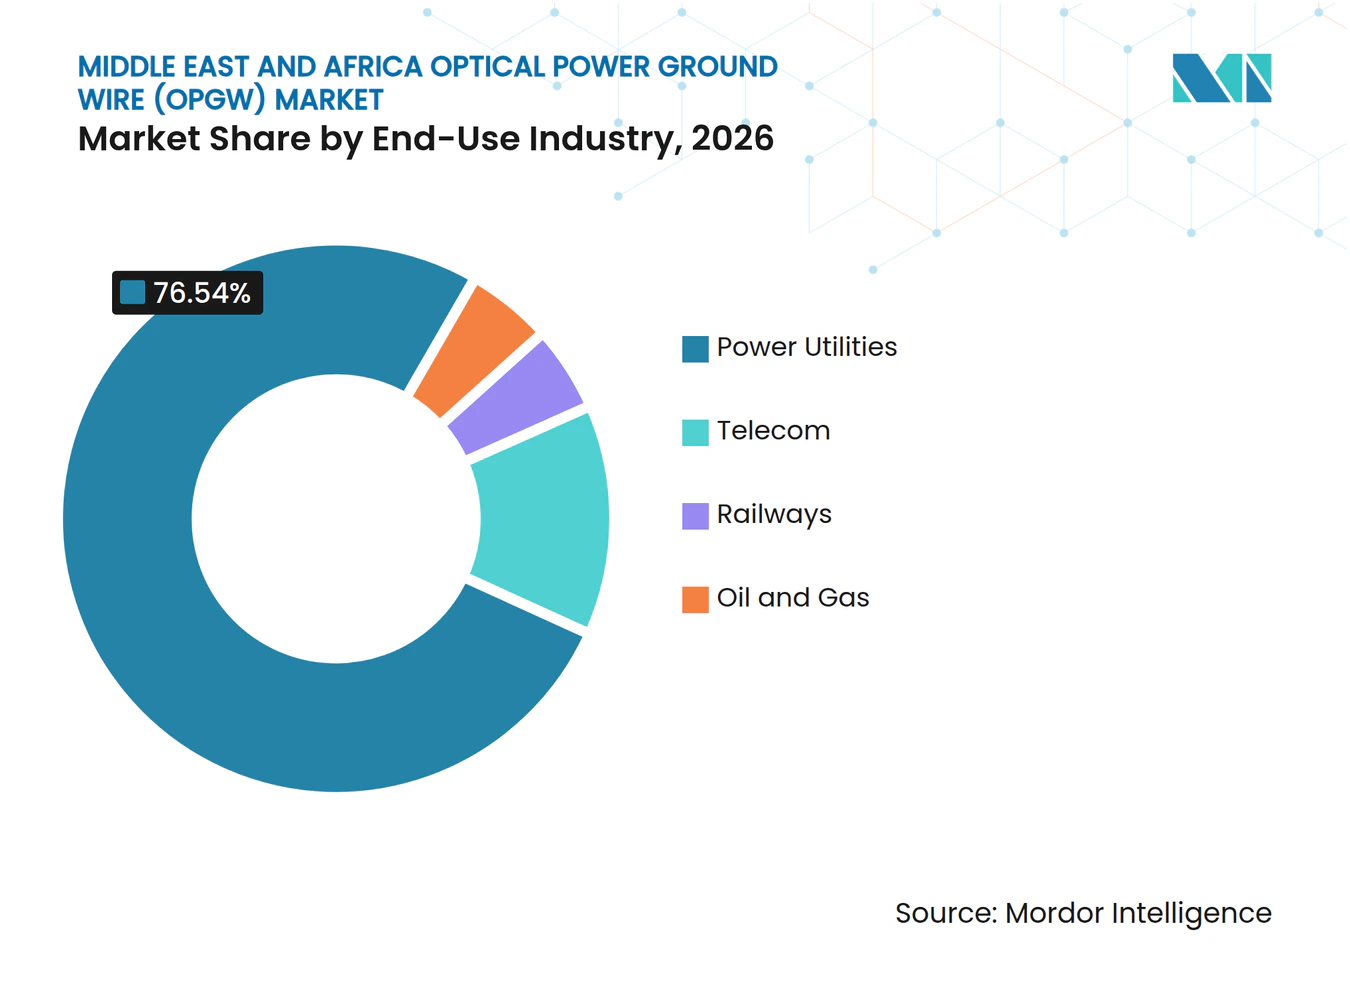
les services publics d'électricité ancrent la demande tandis que les secteurs adjacents se développentLes services publics d'électricité représentaient 76,54 % de la taille du marché des câbles de garde à fibres optiques (OPGW) au Moyen-Orient et en Afrique en 2026. Le segment est directement lié aux nouvelles lignes de transport aériennes, au renforcement du réseau et au raccordement des actifs de production d'énergie renouvelable. Les besoins d'évacuation des énergies renouvelables renforcent cette position, car les projets d'énergie nécessitent une protection et des communications opérationnelles sur leurs corridors de transport. Le programme de réseau égyptien comprend une ligne haute tension pour transporter la production renouvelable depuis le golfe de Suez, démontrant le lien entre la nouvelle production et les exigences de communication pour le transport. Les services publics utilisent également l'OPGW pour le SCADA et la téléprotection, ce qui fait du câble une partie du réseau opérationnel plutôt qu'un actif de télécommunications séparé. Ce large rôle fonctionnel maintient les sociétés d'électricité au centre de la demande.
Les services publics d'électricité devraient également se développer à un CAGR de 8,98 % jusqu'en 2032, le taux le plus élevé parmi les catégories d'utilisation finale. Les opérateurs de télécommunications utilisent les itinéraires des services publics là où des arrangements de location de fibre noire sont disponibles, avec des exemples plus développés aux Émirats Arabes Unis et en Arabie Saoudite. Les chemins de fer fournissent une application plus petite mais pertinente, en particulier là où les itinéraires électrifiés utilisent des conducteurs de terre aériens pour la signalisation et les systèmes de contrôle des trains. L'Égypte et le Kenya sont cités comme des marchés où cette approche émerge. Le pétrole et le gaz reste le secteur d'utilisation finale à la croissance la plus lente jusqu'en 2032, malgré les besoins continus de surveillance sur l'infrastructure du GCC à longue durée de vie. La répartition globale des utilisations finales restera fortement orientée vers l'investissement dans le réseau, tandis que les applications adjacentes peuvent améliorer la valeur de la capacité de fibre sur certains itinéraires.

Analyse géographique
L'Arabie Saoudite détenait 32,67 % de la part du marché des OPGW au Moyen-Orient et en Afrique en 2026. Sa position reflète l'ampleur des travaux de transport haute tension liés au développement des énergies renouvelables, au renforcement du réseau et à la politique nationale de localisation. Le Fonds d'investissement public identifie l'OPGW comme une opportunité d'investissement avec une demande indicative de 372,93 millions USD (1,4 milliard SAR) à 532,75 millions USD (2 milliards SAR) jusqu'en 2030 et une faible couverture de production locale. Le pipeline de transport de Saudi Electricity Company comprend des projets aériens 380 kV et 500 kV dans les zones d'exploitation centrale, orientale et méridionale. Les spécifications de transport du pays rendent l'OPGW pertinent pour ces projets, car les lignes haute tension nécessitent des systèmes de protection et de communication. La politique de localisation saoudienne peut favoriser les fabricants qui établissent une production nationale certifiée et se conforment aux exigences de la valeur ajoutée totale en Arabie Saoudite (IKTVA).
L'influence de l'Arabie Saoudite s'étend au-delà de sa propre demande, car elle affecte l'endroit où les fournisseurs régionaux choisissent d'établir leur capacité de fabrication. Bahra Electric et Prysmian ont signé un accord de localisation en janvier 2025 pour fabriquer des produits OPGW en Arabie Saoudite, associant l'expérience mondiale des produits à la production locale. Ce type d'arrangement peut améliorer la réactivité de la chaîne d'approvisionnement et soutenir la participation aux appels d'offres à contenu local. Il augmente également le coût concurrentiel de servir les projets saoudiens uniquement par importation. Le marché des OPGW au Moyen-Orient et en Afrique est donc façonné par les règles d'approvisionnement saoudiennes ainsi que par le volume de lignes en construction. L'effet commercial est le plus fort pour les fournisseurs capables de combiner des produits testés, un soutien local et la documentation nécessaire à la qualification des services publics.
Les Émirats Arabes Unis devraient croître à un CAGR de 8,81 % jusqu'en 2032. Leur croissance est liée à la numérisation du réseau, à l'activité d'interconnexion et aux grands projets d'énergies renouvelables nécessitant une infrastructure de transport avancée. Le Fonds d'Abu Dhabi pour le développement a signé un accord de 752 millions AED avec l'Autorité d'interconnexion du Conseil de coopération du Golfe (GCCIA) en 2025 pour étendre le réseau électrique du GCC, en le connectant au réseau national des Émirats Arabes Unis. Le Centre de surveillance des Émirats assure la surveillance en temps réel de 48 GW de capacité de production installée, soulignant l'importance des communications fiables sur le réseau national. Le Qatar et Oman sont des contributeurs de niveau intermédiaire, avec des mises à niveau de connexion 400 kV et la liaison GCC-Oman ajoutant des exigences pour les équipements de protection et de communication.
L'Égypte et les pays d'Afrique subsaharienne offrent un potentiel à plus long terme, bien que les calendriers des projets varient davantage. L'Égypte progresse avec un programme de réseau de 200 millions EUR et une interconnexion 500 kV avec l'Arabie Saoudite qui comprend des travaux OPGW sur 320 km de ligne aérienne. Le Nigéria installe des OPGW sur des itinéraires 330 kV dans le cadre des efforts pour opérationnaliser le système SCADA national. Le partenariat de transport de 311 millions USD du Kenya et le plan de développement de 8 000 km de lignes de transport sur 20 ans établissent une base multi-projets pour les futurs achats. Ces pays peuvent générer de la demande sur des périodes plus longues, car le financement, l'exécution des contrats et la capacité d'installation peuvent déterminer quand les projets passent de la planification à la livraison des câbles.
Paysage concurrentiel
Concentration du Marché
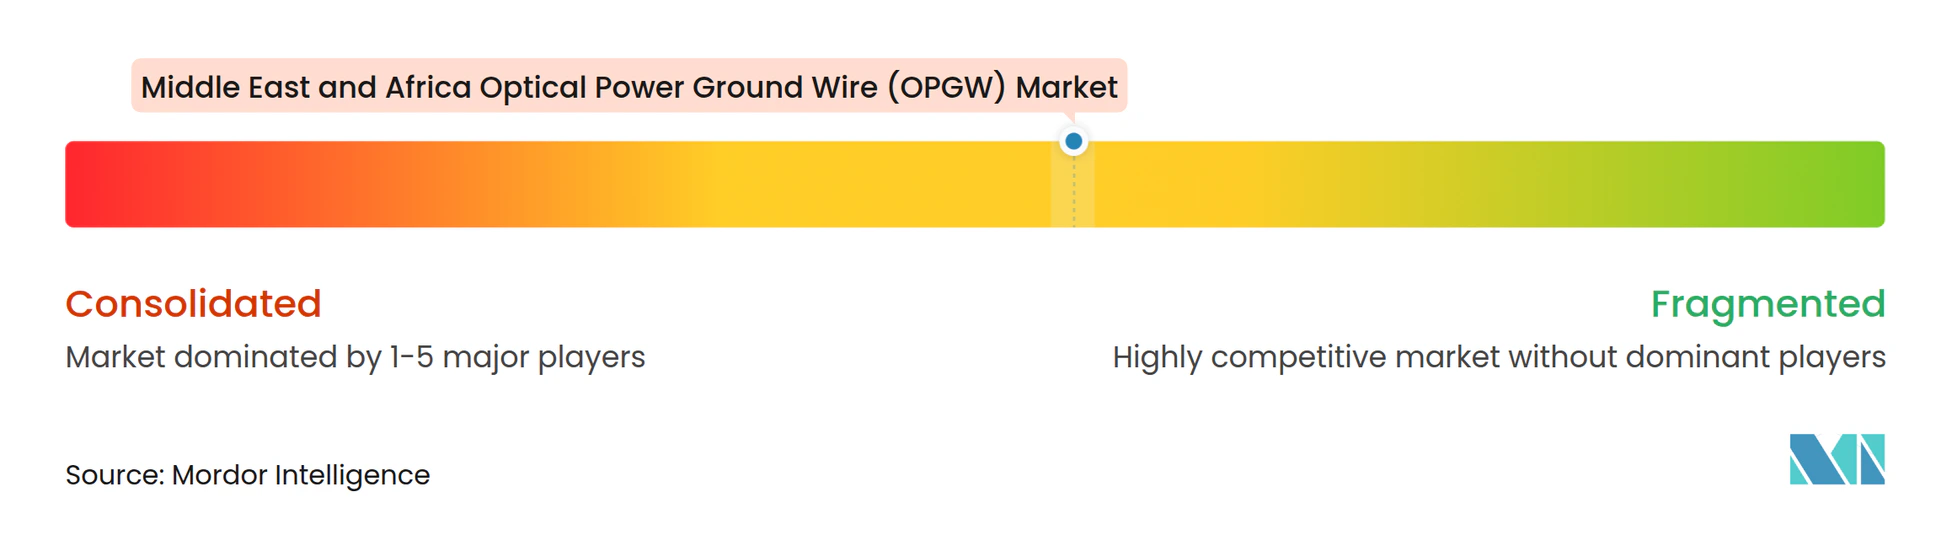
Le marché des OPGW au Moyen-Orient et en Afrique est modérément concentré, avec Prysmian, Nexans, Furukawa Electric, Sumitomo Electric et LS Cable & System actifs sur les travaux haute tension complexes. Leur position est soutenue par des portefeuilles de produits établis, des capacités de test et une expérience des exigences IEC 60794-4-10 et IEEE 1138-2021. Ces qualifications peuvent constituer des barrières importantes pour les fournisseurs qui manquent de performances documentées dans des conditions de ligne aérienne exigeantes. Prysmian identifie l'OPGW comme une ligne de produits active dans son portefeuille de systèmes à fibre optique. Son rapport semestriel 2026 décrivait également ses activités de solutions numériques et ses travaux avec des conducteurs aériens avancés sur le corridor GCCIA Koweït-Arabie Saoudite. Les fournisseurs mondiaux peuvent utiliser ces relations au niveau des systèmes pour maintenir leur influence sur les spécifications ainsi que sur l'approvisionnement en câbles.
Les fabricants régionaux comprennent Riyadh Cables, DUCAB, Bahra Electric, El Sewedy Electric, Aberdare Cables et Oman Cables. Ils se concurrencent par l'éligibilité au contenu local, des délais de livraison plus courts et la capacité d'adapter les produits aux exigences de Saudi Electricity Company et des services publics d'Abu Dhabi. DUCAB a lancé des câbles à fibre optique haute tension lors de Middle East Energy en 2025, montrant une évolution vers des catégories de produits plus exigeantes. La production locale peut être particulièrement importante en Arabie Saoudite, car les offres conformes à l'IKTVA peuvent bénéficier d'une préférence à l'achat. L'accord de Bahra Electric avec Prysmian pour localiser la production d'OPGW en fournit un exemple concret de cette réponse concurrentielle. El Sewedy a également inauguré une usine de câbles de communication de 2 milliards EGP en février 2025 avec une capacité de 4 millions km de câbles à fibre optique par an, y compris une production orientée vers l'exportation.
La concurrence est moins établie dans les projets africains trop petits pour recevoir toute l'attention des grands câbliers mondiaux mais nécessitant tout de même des fournisseurs qualifiés. Cela donne aux fabricants régionaux l'opportunité de nouer des relations avec les services publics et d'influencer les futures spécifications techniques. La principale distinction concurrentielle n'est pas le prix seul, car les services publics évaluent également la fiabilité des livraisons, la qualification en laboratoire, le soutien à l'installation et le service local. Riyadh Cables a signé un accord de fourniture de 450 millions SAR en avril 2026 pour des produits de câbles de transport d'électricité dans le cadre de projets d'infrastructure saoudiens, renforçant l'importance des relations d'approvisionnement local tablies. Le marché des OPGW au Moyen-Orient et en Afrique restera accessible aux entreprises mondiales, mais les fournisseurs sans production régionale se trouvent dans une position plus faible dans les appels d'offres où la localisation est un facteur d'évaluation formel. Une stratégie équilibrée nécessite des produits techniquement qualifiés, une fabrication régionale ou des partenariats, et un soutien aux approbations spécifiques aux services publics.
Leaders du secteur des câbles de garde à fibres optiques (OPGW) au Moyen-Orient et en Afrique
-
Prysmian S.p.A.
-
Jiangsu Zhongtian Technology Co., Ltd.
-
Sumitomo Electric Industries, Ltd.
-
Nexans S.A.
-
Jiangsu Hengtong Optic-Electric Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des câbles de garde à fibres optiques (OPGW) au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Aberdare Cables (Pty) Limited
- Bahra Electric Company
- Dubai Cable Company Private Limited
- El Sewedy Electric Company S.A.E.
- Furukawa Electric Co., Ltd.
- Jiangsu Hengtong Optic-Electric Co., Ltd.
- Jiangsu Zhongtian Technology Co., Ltd.
- LS Cable & System Ltd.
- Middle East Specialized Cables Company
- National Cables Industry (P.S.C.)
- Nexans S.A.
- NKT A/S
- Oman Cables Industry (SAOG)
- Prysmian S.p.A.
- Riyadh Cables Group Co.
- Saudi Cable Company
- Sterlite Electric Limited
- Sumitomo Electric Industries, Ltd.
- Taihan Cable & Solution Co., Ltd.
- Tratos Cavi S.p.A.
Développements industriels récents dans Marché des câbles de garde à fibres optiques (OPGW) au Moyen-Orient et en Afrique
- Avril 2026 : Riyadh Cables Group a signé un accord de fourniture de 450 millions SAR avec Mohammed Al-Ojaimi Contracting Establishment pour des produits de câbles de transport d'électricité dans le cadre de plusieurs projets de production d'électricité et d'infrastructure en Arabie Saoudite. Le contrat de 12 mois renforce la position de Riyadh Cables en tant que principal fournisseur local de câbles de la région et constitue l'un des plus grands accords de fourniture uniques pour des câbles de transport en Arabie Saoudite ces dernières années.
- Décembre 2025 : Kenya Electricity Transmission Company Limited a signé un partenariat public-privé (PPP) de 311 millions USD avec Africa50 et Power Grid Corporation of India Limited pour deux corridors de transport haute tension, introduisant pour la première fois l'infrastructure de fibre OPGW dans le réseau du Kenya occidental et établissant un modèle d'investissement privé dans le transport africain.
- Décembre 2025 : La Banque européenne pour la reconstruction et le développement a approuvé un financement de 200 millions EUR pour la Société de transport d'électricité d'Égypte afin de mettre à niveau un poste 500 kV au Caire et de construire une ligne de transport aérienne haute tension évacuant plus de 2,1 GW d'énergie renouvelable depuis le golfe de Suez.
- Octobre 2025 : Riyadh Cables Group a signé un accord pour acquérir Artikul Aziya Kabel en Ouzbékistan, marquant une expansion stratégique en Asie centrale et une plateforme pour l'accès à l'échelle d'approvisionnement et à la technologie au-delà du Moyen-Orient et de l'Afrique.
Périmètre du rapport sur le marché des câbles de garde à fibres optiques (OPGW) au Moyen-Orient et en Afrique
Un câble de garde optique (OPGW) est un câble aérien hybride installé au sommet des pylônes de transport d'électricité haute tension. Il combine la protection de mise à la terre électrique avec les télécommunications par fibre optique.
Le marché des câbles de garde optiques (OPGW) au Moyen-Orient et en Afrique est segmenté par nombre de fibres, type de conception de câble, secteur d'utilisation finale et géographie. Par nombre de fibres, le marché est segmenté en 24F, 48F, 96F et 144F et plus. Par type de conception de câble, le marché est segmenté en Conception A, Conception B, Conception C, Conception D, Conception E et Conception F. Par secteur d'utilisation finale, le marché est segmenté en services publics d'électricité, télécommunications, chemins de fer et pétrole et gaz. Le rapport couvre également la taille du marché et les prévisions pour le marché des câbles de garde optiques (OPGW) au Moyen-Orient et en Afrique dans huit pays et sous-régions, notamment l'Arabie Saoudite, les Émirats Arabes Unis, le Qatar, Oman, l'Égypte, le Nigéria, l'Afrique du Sud, le Kenya et le reste du Moyen-Orient et de l'Afrique. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| 24F |
| 48F |
| 96F |
| 144F+ |
| Conception A |
| Conception B |
| Conception C |
| Conception D |
| Conception E |
| Conception F |
| Services publics d'électricité |
| Télécommunications |
| Chemins de fer |
| Pétrole et gaz |
| Arabie Saoudite |
| Émirats Arabes Unis |
| Qatar |
| Oman |
| Égypte |
| Nigéria |
| Afrique du Sud |
| Kenya |
| Reste du Moyen-Orient et de l'Afrique |
| Par nombre de fibres | 24F |
| 48F | |
| 96F | |
| 144F+ | |
| Par type de conception de câble | Conception A |
| Conception B | |
| Conception C | |
| Conception D | |
| Conception E | |
| Conception F | |
| Par secteur d'utilisation finale | Services publics d'électricité |
| Télécommunications | |
| Chemins de fer | |
| Pétrole et gaz | |
| Par géographie | Arabie Saoudite |
| Émirats Arabes Unis | |
| Qatar | |
| Oman | |
| Égypte | |
| Nigéria | |
| Afrique du Sud | |
| Kenya | |
| Reste du Moyen-Orient et de l'Afrique |
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour le marché des OPGW au Moyen-Orient et en Afrique ?
Le marché des OPGW au Moyen-Orient et en Afrique devrait atteindre 150,21 millions USD d'ici 2032, avec une expansion à un CAGR de 8,23 % à partir de 2027.
Quel nombre de fibres domine la demande d'OPGW dans la région ?
Le 48F est en tête avec une part de 36,11 % en 2026, tandis que le 96F est la catégorie de nombre de fibres à la croissance la plus rapide avec un CAGR de 11,71 % jusqu'en 2032.
Pourquoi les services publics utilisent-ils des câbles OPGW ?
Les services publics utilisent l'OPGW pour la protection contre la foudre, le SCADA, la téléprotection et d'autres communications à haute vitesse sur les lignes de transport aériennes.
Quel utilisateur final a la plus grande demande d'OPGW ?
Les services publics d'électricité représentent 76,54 % de la demande en 2026 et devraient croître à un CAGR de 8,98 % jusqu'en 2032.
Quel pays a la plus grande demande régionale d'OPGW ?
L'Arabie Saoudite détient une part de 32,67 % en 2026, soutenue par la construction de réseaux de transport et les exigences d'approvisionnement à contenu local.
Quels défis affectent le déploiement des OPGW en Afrique et au Moyen-Orient ?
Les coûts d'installation élevés, les limites financières des services publics, la capacité d'installation qualifiée limitée et les règles de location de fibre peu claires peuvent retarder les projets.