
Marktgröße und Marktanteile für optische Erdseile (OPGW) im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 97.45 Millionen US-Dollar |
| Marktgröße (2027) | 101.16 Millionen US-Dollar |
| Marktgröße (2032) | 150.21 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.23 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für optische Erdseile (OPGW) im Nahen Osten und Afrika von Mordor Intelligence
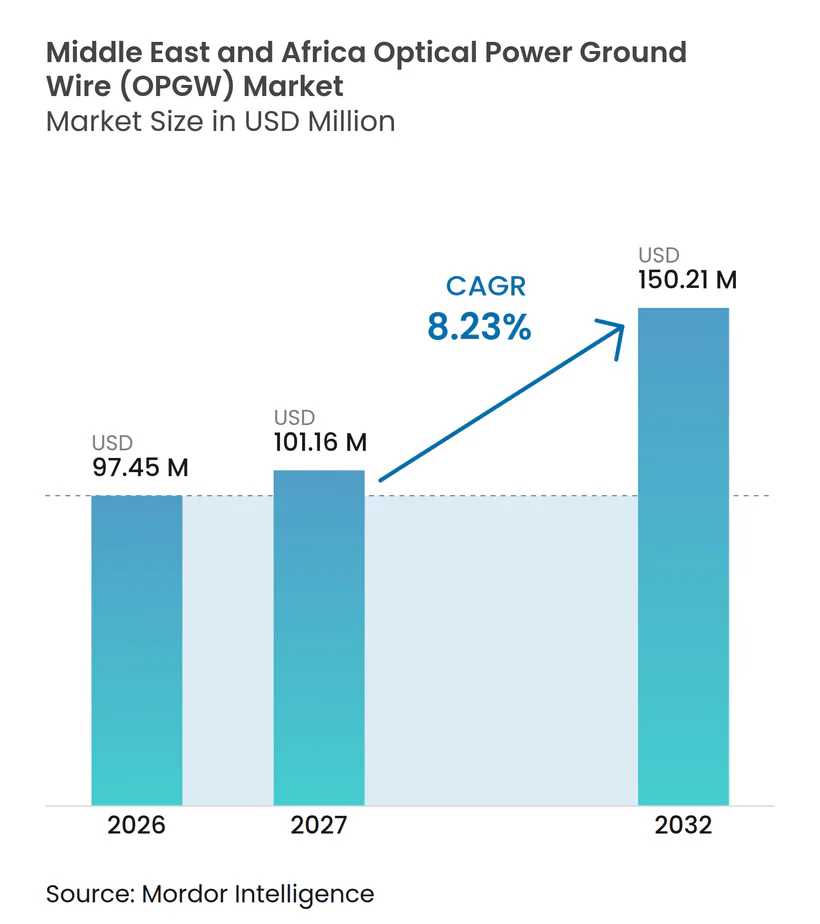
Die Marktgröße für optische Erdseile im Nahen Osten und Afrika wird voraussichtlich von 97,45 Millionen USD im Jahr 2026 und 101,16 Millionen USD im Jahr 2027 auf 150,21 Millionen USD bis 2032 anwachsen, mit einer CAGR von 8,23 % zwischen 2027 und 2032. Der OPGW-Markt im Nahen Osten und Afrika wird durch den Ausbau der Übertragungsnetze, die Anbindung erneuerbarer Energien und den zunehmenden Einsatz digitaler Überwachung in Stromnetzen gestützt. Versorgungsunternehmen betrachten optische Erdseile als Teil des Kommunikationssystems einer Übertragungsleitung und nicht als optionale Ergänzung, da sie Blitzschutz mit Glasfaserkapazität für Schutz, Steuerung und Betriebsdaten verbinden. Dies verlagert die Beschaffung hin zu Kabelspezifikationen, die sowohl aktuelle Netzanforderungen als auch künftige Kommunikationsanforderungen erfüllen können. Lokale Fertigungsvorschriften in Saudi-Arabien und Ägypten beeinflussen zudem die Lieferantenauswahl, die Lieferplanung und den Standort der Kabelproduktion. Diese Rahmenbedingungen schaffen Chancen für Lieferanten, die Versorgungsunternehmensspezifikationen erfüllen, akkreditierte Prüfnachweise erbringen und eine regionale Betriebspräsenz aufrechterhalten können.
Wesentliche Erkenntnisse des Berichts
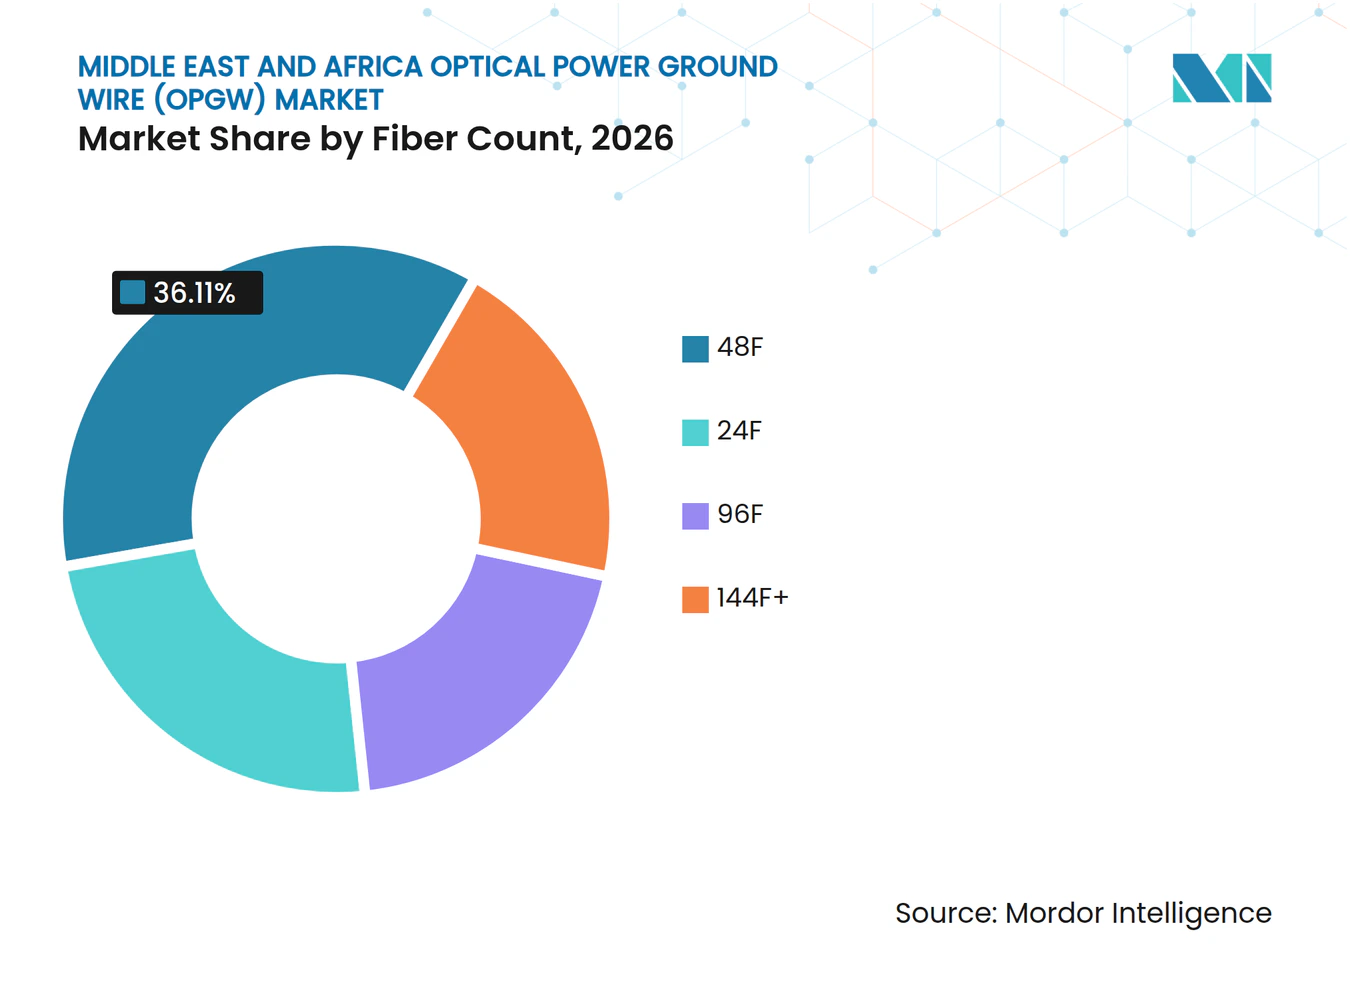
- Nach Faseranzahl hielt 48F im Jahr 2026 einen Anteil von 36,11 %, während für 96F eine CAGR von 11,71 % bis 2032 prognostiziert wird.
- Nach Kabelkonstruktionstyp hielt Design A im Jahr 2026 einen Anteil von 35,25 %, während für Design B eine CAGR von 9,12 % bis 2032 prognostiziert wird.
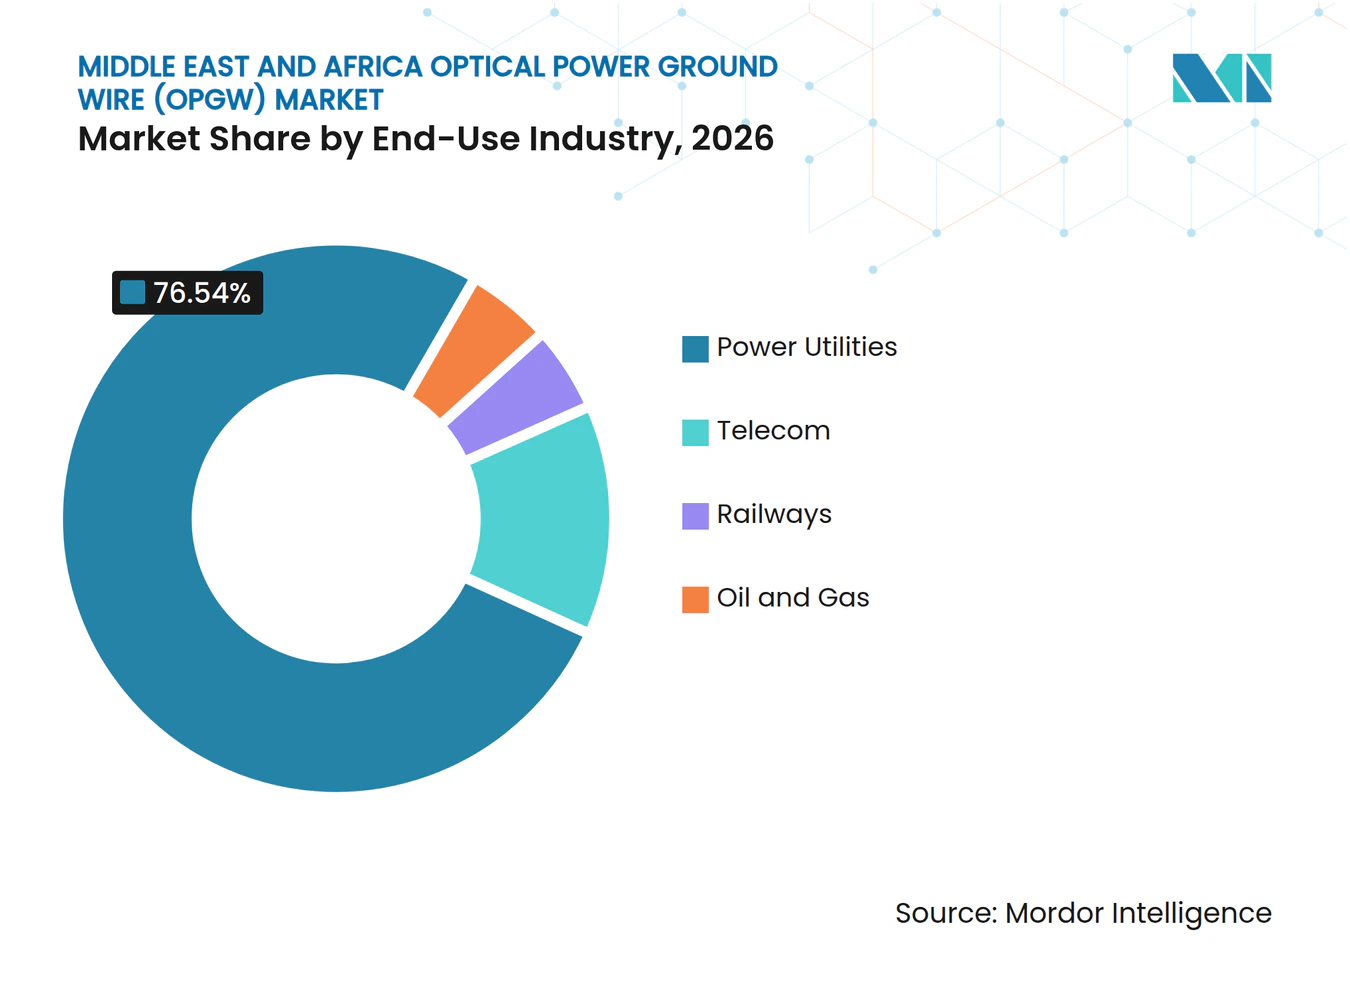
- Nach Endverbrauchsbranche hielten Stromversorgungsunternehmen im Jahr 2026 einen Anteil von 76,54 %, während für dasselbe Segment eine CAGR von 8,98 % bis 2032 prognostiziert wird.
- Nach Geografie hielt Saudi-Arabien im Jahr 2026 einen Anteil von 32,67 %, während für die VAE eine CAGR von 8,81 % bis 2032 prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Modernisierung des Stromnetzes und Verstärkung der Übertragungsinfrastruktur | +2.8% | Saudi-Arabien, Nigeria, Ägypten, Kenia | Mittelfristig (2–4 Jahre) |
| Einspeisung erneuerbarer Energien und grenzüberschreitende Verbundleitungen | +1.8% | GCC, Ägypten | Mittelfristig (2–4 Jahre) |
| Einsatz von Smart Grid, SCADA und Teleprotection | +0.9% | VAE, Saudi-Arabien, Nigeria, Südafrika | Kurzfristig (≤ 2 Jahre) |
| Doppelnutzung von Stromkorridoren für Versorgungsunternehmen und Telekommunikationskonnektivität | +0.6% | Saudi-Arabien, VAE, Ägypten | Mittelfristig (2–4 Jahre) |
| Monetarisierung ungenutzter Glasfaserkapazitäten von Versorgungsunternehmen | +0.4% | Saudi-Arabien, VAE, Nigeria | Mittelfristig (2–4 Jahre) |
| Programme für lokale Inhalte und regionale Fertigung | +0.3% | Saudi-Arabien, Ägypten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Modernisierung des Stromnetzes und Verstärkung der Übertragungsinfrastruktur
Der OPGW-Markt im Nahen Osten und Afrika profitiert von Investitionen in Übertragungsnetze, die in mehreren Ländern mit dem Ausbau der Erzeugungskapazitäten nicht Schritt gehalten haben. Saudi Electricity Company vergab im Jahr 2025 Unterwerk- und Übertragungsverträge im Wert von 906 Millionen USD für die Großversorgungspunkte Afif 1 und Afif 2 und erweiterte damit die Projektpipeline des Landes im Hochspannungsbereich. Nigeria mobilisiert 2,3 Milliarden USD für die landesweite Netzsanierung im Rahmen der Presidential Power Initiative, was die Verstärkung der Übertragungsinfrastruktur für die Beschaffung von Kabeln und Kommunikationsausrüstung relevant macht. Kenia unterzeichnete zudem eine öffentlich-private Partnerschaft im Wert von 311 Millionen USD mit Africa50 und Power Grid Corporation of India Limited für Hochspannungskorridore, womit ein weiteres langfristiges Übertragungsprogramm in die regionale Pipeline aufgenommen wurde.[1] Neue Freileitungen benötigen Schutz-, Steuerungs- und Kommunikationsausrüstung, weshalb OPGW zunehmend zusammen mit der Leitung spezifiziert und nicht als spätere Nachrüstung beschafft wird. Die Einhaltung von IEC 60794-4-10 und IEEE 1138-2021 macht die Prüfkompetenz zu einem wichtigen Faktor bei Ausschreibungen von Versorgungsunternehmen.
Investitionen in die Übertragungsinfrastruktur haben eine breitere Wirkung als die unmittelbare Kabelbestellung, da sie Trassen etablieren, die die Netzüberwachung über Jahrzehnte hinweg unterstützen können. Der OPGW-Markt im Nahen Osten und Afrika folgt daher nicht nur der jährlichen Stromnachfrage, sondern auch dem Zeitplan für Umspannwerke, Anschlüsse erneuerbarer Energien und Hochspannungsfreileitungen. Versorgungsunternehmen koordinieren die OPGW-Installation häufig mit den Beseilungsarbeiten, da dies den wiederholten Zugang, Sicherheits- und Abschaltaktivitäten auf einem unter Spannung stehenden Korridor vermeidet. Diese Koordination begünstigt Lieferanten, die in einen größeren Zeitplan für Planung, Beschaffung und Bau eingebunden werden können. Sie erhöht auch die Bedeutung der Lieferzuverlässigkeit, da eine verzögerte Installation optischer Erdseile die Inbetriebnahme des Kommunikationssystems verzögern kann. In Märkten mit begrenzter Auftragnehmerkapazität bleibt die Verfügbarkeit von Fachkräften, die sowohl Kabelbeseilung als auch Glasfaserspleißen beherrschen, für das Tempo der Bereitstellung relevant.
Einspeisung erneuerbarer Energien und grenzüberschreitende Verbundleitungen
Der OPGW-Markt im Nahen Osten und Afrika ist mit Projekten für erneuerbare Energien verknüpft, da abgelegene Solar- und Windanlagen Hochspannungsleitungen benötigen, um Verbrauchszentren zu erreichen. Das ägyptische Stromübertragungsunternehmen erhielt ein Finanzierungspaket in Höhe von 223,66 Millionen USD (200 Millionen EUR) für die Aufrüstung eines 500-kV-Umspannwerks und eine Hochspannungsleitung zur Einspeisung von mehr als 2,1 GW erneuerbarer Energie aus dem Golf von Suez.[2] Die Verbundleitung Ägypten–Saudi-Arabien umfasst die Installation von OPGW-Glasfasern auf einer 320 km langen Freileitung von Badr nach Taba 2 und verdeutlicht die direkte Rolle der Glasfaserinfrastruktur im grenzüberschreitenden Netzbetrieb. Die Gulf Cooperation Council Interconnection Authority (GCCIA) unterzeichnete zudem eine Zwischenfinanzierungsvereinbarung über 500 Millionen USD für eine 530 km lange, 400-kV-Verbindung mit 1.600 MW zwischen dem GCC-Netz und Oman. Schutz, Steuerung und Messung auf diesen Trassen erfordern zuverlässige Kommunikation, die parallel zur Übertragungsleitung betrieben werden kann. OPGW bietet eine praktische Möglichkeit, Glasfasern auf Hochspannungstrassen zu verlegen, wo ein separates terrestrisches Netz möglicherweise nicht verfügbar ist.
Grenzüberschreitende Verbindungen erfordern eine gemeinsame Betriebssicht zwischen Netzbetreibern, was den Wert zuverlässiger Kommunikationssysteme erhöht. Dies unterstützt höhere Glasfaseranzahl-Spezifikationen auf Trassen, die Schutz, Betriebsdaten und künftige Netzdienste übertragen sollen. Der OPGW-Markt im Nahen Osten und Afrika profitiert auch von den langen Bauzeiten von Verbundleitungsprojekten, da die Kabelnachfrage an stufenweise Übertragungsarbeiten gebunden ist. Zonen für erneuerbare Energie liegen häufig weit von Städten entfernt, sodass Freileitungen und ihre Erdseilsysteme Teil des ursprünglichen Projektdesigns sind. Lieferanten mit Erfahrung in Hochspannungsumgebungen können für diese Anforderungen konkurrieren, wenn Projektträger die Systemzuverlässigkeit betonen. Die zugrunde liegende Chance hängt von der Projektdurchführung ab, da Finanzierung, Genehmigungen und grenzüberschreitende Koordination den Zeitraum zwischen Genehmigung und Kabelinstallation verlängern können.
Einsatz von Smart Grid, Supervisory Control and Data Acquisition (SCADA) und Teleprotection
Investitionen in Smart Grids machen Glasfaserkonnektivität für den Leitungsschutz, die Fernüberwachung und die Fehlerreaktion im OPGW-Markt im Nahen Osten und Afrika unverzichtbar. Das Ministerium für Energie und Infrastruktur der VAE eröffnete im Juli 2026 das Emirates Monitoring Centre mit Siemens Spectrum Power Supervisory Control and Data Acquisition (SCADA) V23 Q4, um eine Echtzeitüberwachung von 48 GW installierter Erzeugungskapazität zu ermöglichen.[3] Das Zentrum veranschaulicht, wie nationale Überwachungseinrichtungen zuverlässige Datenverbindungen von Übertragungsanlagen benötigen. Die nigerianischen Regulierungsbehörden genehmigten im Juli 2025 die OPGW-Installation auf der 330-kV-Leitung Omotosho–Ikeja West, und die Transmission Company of Nigeria erklärte, dass die Installation dazu beitragen würde, das nationale SCADA-System zu operationalisieren. Das von der Weltbank finanzierte SCADA-Upgrade des Landes im Wert von 486 Millionen USD wurde als zu 69 % abgeschlossen gemeldet, was einen praktischen Bedarf an Kommunikationsaufrüstungen im Übertragungsnetz schafft. Diese Programme erzeugen Nachfrage sowohl für Nachrüstungen an bestehenden Masten als auch für OPGW auf neu gebauten Leitungen.
SCADA und Teleprotection verändern die Rolle des Kabels von einem passiven Anlagegut zu einem operativen Bestandteil der Netzzuverlässigkeit. Versorgungsunternehmen benötigen Datenpfade, die unter anspruchsvollen Außenbedingungen weiterhin funktionieren und in die Hochspannungssicherheitspraktiken passen. OPGW ermöglicht die Installation von Glasfasern in der Erdseilposition, was sowohl Blitzschutz als auch Hochgeschwindigkeitskommunikation unterstützt. Diese Konfiguration ist besonders nützlich, wo eine separate erdverlegte Glasfasertrasse Tiefbauarbeiten erfordern oder Zugangsprobleme verursachen würde. Der OPGW-Markt im Nahen Osten und Afrika kann daher profitieren, wenn Versorgungsunternehmen Überwachungssysteme aufrüsten, auch wenn die zugrunde liegende Leitung nicht vollständig erneuert wird. Die kommerzielle Chance ist am stärksten, wo Übertragungseigentümer die Ausgaben für digitale Systeme mit einem klaren Nachrüstplan für ihr physisches Netz abstimmen.
Doppelnutzung von Stromkorridoren für Versorgungsunternehmen und Telekommunikationskonnektivität
Der OPGW-Markt im Nahen Osten und Afrika wird auch durch die Nutzung überschüssiger Glasfaserkapazitäten von Versorgungsunternehmen für externe Konnektivitätsdienste gestützt. Die Transmission Company of Nigeria stellte fest, dass eine 96F-OPGW-Installation auf der 330-kV-Leitung Ikeja West–Akangba den größten Teil der Glasfasern für die Vermietung an Telekommunikations- und Datendienste-Anbieter verfügbar lassen würde.[4] Dieser Ansatz verändert die wirtschaftliche Grundlage für höhere Glasfaseranzahlen, da das Versorgungsunternehmen Kapazitäten für den Schutz reservieren und verbleibende Glasfasern für kommerzielle Vereinbarungen nutzen kann. In den VAE und Saudi-Arabien ist die Praxis der Vermietung von Dark Fiber aus Versorgungsunternehmenstrassen etablierter als in vielen Ländern Subsahara-Afrikas. Bahnanwendungen in Ägypten und Kenia bieten einen weiteren Anwendungsfall, da Lufterdleiter Signalisierungs- und Zugsteuerungskommunikation unterstützen können. Das Ergebnis ist eine breitere Nachfragebasis als der reine Übertragungsbetrieb allein.
Der Wert überschüssiger Glasfasern hängt von einer klaren Governance zwischen Übertragungseigentümern, Telekommunikationsanbietern und Regulierungsbehörden ab. Wo Versorgungsunternehmensregeln die Vermietung erlauben, kann Glasfaserkapazität zu einer Quelle wiederkehrender Einnahmen statt ungenutzter technischer Reserven werden. Dies kann Spezifikationen wie 96F auf strategischen Trassen fördern, insbesondere wo Versorgungsunternehmen ein Wachstum des Datenverkehrs oder der Drittanbieternachfrage erwarten. Der OPGW-Markt im Nahen Osten und Afrika wird folglich sowohl von kommerziellen Regeln als auch von technischen Standards beeinflusst. Kabel mit höherer Faseranzahl schaffen nicht automatisch Einnahmen, da Zugangsbedingungen, Preisgestaltung und Wartungsverantwortlichkeiten vor Beginn der Vermietung geklärt werden müssen. Dennoch gibt dieses Modell Versorgungsunternehmen einen Grund, den langfristigen Kommunikationsbedarf zum Zeitpunkt des Leitungsbaus zu berücksichtigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Installations- und Projektintegrationskosten | -1.5% | Subsahara-Afrika, Ägypten | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Aluminium, Glasfasern und Spezialzubehör | -1.0% | Global, mit akuten Auswirkungen in GCC und Ägypten | Kurzfristig (≤ 2 Jahre) |
| Governance-Silos zwischen Versorgungsunternehmen und Telekommunikation sowie Wegerechtsreibungen | -0.7% | Nigeria, Kenia, Ägypten, Südafrika | Mittelfristig (2–4 Jahre) |
| Zuverlässigkeitsanforderungen in Wüsten-, Küsten- und Weitspannumgebungen | -0.5% | Saudi-Arabien, VAE, Oman, Katar | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Installations- und Projektintegrationskosten
Hohe Installations- und Projektintegrationskosten können die Bereitstellung im OPGW-Markt im Nahen Osten und Afrika verlangsamen, insbesondere dort, wo die Finanzkraft der Versorgungsunternehmen schwach ist. Die OPGW-Beseilung erfordert Spezialausrüstung, geschultes Personal, Sicherheitsverfahren und Koordination mit dem Übertragungsnetzbetreiber. Die Internationale Energieagentur stellte fest, dass schlechte finanzielle Bedingungen der Versorgungsunternehmen in Entwicklungsländern notwendige Netzinvestitionen zurückhalten. Versorgungsunternehmen können OPGW aufschieben, bis eine Leitung neu besetzt oder ihre Strukturen ersetzt werden, anstatt es als separates Projekt zu installieren. Dies kann zu einem langen Intervall zwischen der Inbetriebnahme einer Leitung und der Aktivierung ihrer Glasfaserkommunikationsfähigkeit führen. Getrennte Leistungsumfänge für Kabelbeseilung und Telekommunikationsspleißen können den Koordinationsaufwand erhöhen und das administrative Risiko steigern.
Die installierten Kosten übersteigen den Kabelpreis, da die Ausführung vom Zugang zum Korridor, Abschaltfenstern und geschultem Personal abhängt. Dieses Problem ist in Teilen Subsahara-Afrikas am bedeutendsten, wo Übertragungseigentümer begrenzte Mittel auf mehrere Netzanforderungen priorisieren müssen. Der OPGW-Markt im Nahen Osten und Afrika kann beeinträchtigt werden, wenn Versorgungsunternehmen kostengünstigere Anfangslösungen wählen, die keine sofortige Glasfaserkapazität bieten. Lieferanten, die Installationsplanung, Prüfung und Übergabedokumentation unterstützen können, können einen Teil dieser Last für Projektträger reduzieren. Standardisierte Leistungsumfänge und qualifizierte lokale Auftragnehmer können die Beschaffung auch für Versorgungsunternehmen mit begrenzten internen Ressourcen erleichtern. Das Hemmnis beseitigt die Nachfrage nicht, kann die Bereitstellung jedoch in spätere Wartungs- oder Sanierungszyklen verschieben.
Governance zwischen Versorgungsunternehmen und Telekommunikation sowie Wegerechtsreibungen
Governance-Probleme zwischen Versorgungsunternehmen und Telekommunikation können die kommerzielle Nutzung von Reserveglasfasern im OPGW-Markt im Nahen Osten und Afrika einschränken. Ein Übertragungsnetzbetreiber kann die Glasfasertrasse besitzen, während ein Telekommunikationsanbieter Dienste verwaltet, was Unsicherheit über Zugriffsrechte, Wartungsverantwortlichkeiten und Kundenverträge schafft. Diese Fragen sind in Ländern wesentlich, in denen der Rechtsrahmen für die Vermietung von Versorgungsunternehmensglasfasern noch in der Entwicklung ist. Nigerias erklärtes Interesse daran, überschüssige OPGW-Glasfasern für Telekommunikations- und Datendienste-Anbieter verfügbar zu machen, zeigt das kommerzielle Potenzial, unterstreicht aber auch den Bedarf an klaren Umsetzungsregeln. Verzögerungen bei Genehmigungen oder Wegerechtsvereinbarungen können den kurzfristigen Wert höherer Glasfaseranzahlen verringern. Versorgungsunternehmen können sich auf den Schutz- und SCADA-Einsatz konzentrieren, bis die kommerzielle Governance geklärt ist.
Wegerechtsreibungen verhindern im Allgemeinen nicht die Nutzung von OPGW für das Stromsystem selbst. Sie können jedoch den zusätzlichen Einnahmefall reduzieren, der größere Glasfaseranzahl-Entscheidungen unterstützt. Klare Vereinbarungen zwischen Versorgungsunternehmen, Telekommunikationsanbietern und Regulierungsbehörden können dazu beitragen, Verantwortlichkeiten für Reparaturen, Systemsicherheit und Dienstqualität festzulegen. Dies ist auf Langstreckenkorridoren wichtig, wo ein Glasfaserfehler sowohl den Netzbetrieb als auch kommerzielle Kunden beeinträchtigen kann. Der OPGW-Markt im Nahen Osten und Afrika wird daher sowohl von politischer und institutioneller Koordination als auch von der Kabelnachfrage beeinflusst. Fortschritte bei Vermietungsmodellen würden die Wirtschaftlichkeit ungenutzter Glasfaserkapazitäten attraktiver machen, insbesondere auf strategischen nationalen Trassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Faseranzahl:
Kabel mit höherer Dichte definieren die Kosten pro km neu48F entfiel im Jahr 2026 auf 36,11 % des Marktanteils für optische Erdseile (OPGW) im Nahen Osten und Afrika. Es bleibt die übliche Grundlage für nationale Netzprojekte, da es SCADA, Teleprotection, Sprache, Verwaltungsverkehr und etwas Reservekapazität aufnehmen kann. Versorgungsunternehmen in GCC-Märkten haben diese Spezifikation dort eingesetzt, wo sie die standardmäßigen Betriebsanforderungen erfüllt, ohne unnötige Komplexität hinzuzufügen. Die 24F-Kategorie wird zunehmend weniger relevant, da der Kostenunterschied zu 48F zu gering sein kann, um eine reduzierte Flexibilität zu rechtfertigen. Die OPGW-Branche im Nahen Osten und Afrika bewegt sich hin zu höherer Dichte, wo künftige Kommunikationsanforderungen klarer sind. Diese Bewegung spiegelt das Bestreben wider, den Austausch eines installierten Erdseils zu vermeiden, wenn zusätzliche Glasfasern bei der ursprünglichen Beseilungsarbeit hätten einbezogen werden können.
Für 96F wird bis 2032 eine CAGR von 11,71 % prognostiziert, die höchste Rate unter den Glasfaseranzahl-Kategorien. Die Einführung wird von Versorgungsunternehmen unterstützt, die Kapazitäten für den Betriebsverkehr und eine mögliche Dark-Fiber-Vermietung wünschen. Die Transmission Company of Nigeria spezifizierte 2025 96F-OPGW auf mehreren 330-kV-Leitungen, um sowohl den SCADA-Betrieb als auch eine potenzielle Glasfasermonetarisierung zu unterstützen. Die 144F+-Kategorie gewinnt auf grenzüberschreitenden Leitungen und Backbone-Trassen an Aufmerksamkeit, wo Versorgungsunternehmen langlebige Glasfaserkorridore planen. Höhere Dichte eignet sich nicht für jedes Projekt, da die Wahl weiterhin von den Betriebsanforderungen, der Trassenrelevanz und der Fähigkeit zur Kommerzialisierung von Reserveglasfasern abhängt. Die Glasfaseranzahl-Mischung wird daher zwischen zentralen nationalen Trassen, lokalen Übertragungsverbindungen und Korridoren, die für mehrere Nutzer vorgesehen sind, unterschiedlich sein.



Nach Kabelkonstruktionstyp:
Aluminium-Rohr-Grundlage steht vor strukturellem WettbewerbDesign A hielt im Jahr 2026 einen Anteil von 35,25 %. Diese Kabel verwenden Glasfasereinheiten aus Aluminiumrohren und Außendrähte aus Aluminiumlegierung, was der etablierten Beschaffungspraxis in mehreren GCC-Systemen entspricht. Das Design wird dort eingesetzt, wo Versorgungsunternehmen thermische Leistung in Umgebungen mit hohem Kurzschlussstrom benötigen. Saudi-Arabien und die VAE haben durch ihre Hochspannungsübertragungsprogramme zu seiner etablierten Position beigetragen. Design A wird durch vertraute Spezifikationen und Lieferantenerfahrung unterstützt, was die Ausschreibungsbewertung vereinfachen kann. Seine führende Position bedeutet nicht, dass Versorgungsunternehmen eine Konstruktion auf jeder Trasse verwenden, da Umwelt- und mechanische Bedingungen je nach Projekt variieren.
Für Design B wird bis 2032 eine CAGR von 9,12 % prognostiziert, unterstützt durch seine aluminiumummantelte Stahldrähtkonstruktion. Die Konstruktion bietet Korrosionsbeständigkeit und Zugfestigkeit für Korridore, die Salznebeleinwirkung, Feuchtigkeit oder anspruchsvollem Gelände ausgesetzt sind. Küstentrassen am Arabischen Golf, Omans Verbindungen von den Bergen zur Küste und Ägyptens Korridore am Roten Meer sind relevante Anwendungsfälle. Designs C und D werden für Weitspannen und Wadidurchquerungen spezifiziert, wo das Durchhangmanagement wichtig ist. Designs E und F sind für HVDC- und 500-kV+-Backbone-Projekte relevant, die mehr als 72 Glasfasern erfordern. Die OPGW-Branche im Nahen Osten und Afrika sieht sich auch höheren Qualifikationsanforderungen gegenüber, da Versorgungsunternehmen zunehmend IEC 60794-4-10- und IEEE 1138-2021-Typprüfberichte von unabhängigen akkreditierten Laboratorien anfordern.
Nach Endverbrauchsbranche:
Stromversorgungsunternehmen verankern die Nachfrage, während angrenzende Sektoren expandierenStromversorgungsunternehmen entfielen im Jahr 2026 auf 76,54 % der Marktgröße für optische Erdseile (OPGW) im Nahen Osten und Afrika. Das Segment ist direkt mit neuen Hochspannungsfreileitungen, der Netzverstärkung und dem Anschluss erneuerbarer Erzeugungsanlagen verbunden. Der Bedarf an Einspeisung erneuerbarer Energien stärkt diese Position, da Energieprojekte Schutz und Betriebskommunikation über ihre Übertragungskorridore benötigen. Ägyptens Netzprogramm umfasst eine Hochspannungsleitung zur Übertragung erneuerbarer Energie aus dem Golf von Suez und verdeutlicht die Verbindung zwischen neuer Erzeugung und Übertragungskommunikationsanforderungen. Versorgungsunternehmen nutzen OPGW auch für SCADA und Teleprotection, was das Kabel zu einem Teil des Betriebsnetzes statt eines separaten Telekommunikationsanlageguts macht. Diese breite funktionale Rolle hält Energieunternehmen im Mittelpunkt der Nachfrage.
Für Stromversorgungsunternehmen wird bis 2032 auch eine CAGR von 8,98 % prognostiziert, die höchste Rate unter den Endverbrauchskategorien. Telekommunikationsanbieter nutzen Versorgungsunternehmenstrassen, wo Dark-Fiber-Vermietungsvereinbarungen verfügbar sind, mit weiter entwickelten Beispielen in den VAE und Saudi-Arabien. Eisenbahnen bieten eine kleinere, aber relevante Anwendung, insbesondere wo elektrifizierte Strecken Lufterdleiter für Signalisierungs- und Zugsteuerungssysteme nutzen. Ägypten und Kenia werden als Märkte genannt, in denen dieser Ansatz entsteht. Öl & Gas bleibt bis 2032 die am langsamsten wachsende Endverbrauchskategorie, trotz anhaltenden Überwachungsbedarfs in der langlebigen GCC-Infrastruktur. Die gesamte Endverbrauchsmischung wird stark auf Netzinvestitionen ausgerichtet bleiben, während angrenzende Anwendungen den Wert der Glasfaserkapazität auf ausgewählten Trassen verbessern können.

Geografische Analyse
Saudi-Arabien hielt im Jahr 2026 einen Anteil von 32,67 % am OPGW-Markt im Nahen Osten und Afrika. Seine Position spiegelt das Ausmaß der Hochspannungsübertragungsarbeiten wider, die mit der Entwicklung erneuerbarer Energien, der Netzverstärkung und der nationalen Lokalisierungspolitik verbunden sind. Der Public Investment Fund identifiziert OPGW als Investitionsmöglichkeit mit einem indikativen Bedarf von 372,93 Millionen USD (1,4 Milliarden SAR) bis 532,75 Millionen USD (2 Milliarden SAR) bis 2030 und geringer lokaler Produktionsabdeckung. Die Übertragungspipeline von Saudi Electricity Company umfasst 380-kV- und 500-kV-Freileitungsprojekte in den zentralen, östlichen und südlichen Betriebsbereichen. Die Übertragungsspezifikationen des Landes machen OPGW für diese Projekte relevant, da Hochspannungsleitungen Schutz- und Kommunikationssysteme benötigen. Die saudische Lokalisierungspolitik kann Hersteller begünstigen, die eine zertifizierte inländische Produktion aufbauen und die Anforderungen des In-Kingdom Total Value Add (IKTVA) erfüllen.
Saudi-Arabiens Einfluss geht über die eigene Nachfrage hinaus, da es beeinflusst, wo regionale Lieferanten Fertigungskapazitäten aufbauen. Bahra Electric und Prysmian unterzeichneten im Januar 2025 eine Lokalisierungsvereinbarung zur Herstellung von OPGW-Produkten in Saudi-Arabien und verbanden damit globale Produkterfahrung mit inländischer Produktion. Diese Art von Vereinbarung kann die Reaktionsfähigkeit der Lieferkette verbessern und die Teilnahme an Ausschreibungen mit lokalem Inhalt unterstützen. Sie erhöht auch die Wettbewerbskosten für die Belieferung saudischer Projekte ausschließlich über Importe. Der OPGW-Markt im Nahen Osten und Afrika wird daher sowohl von saudischen Beschaffungsregeln als auch vom Volumen der gebauten Leitungen geprägt. Die kommerzielle Wirkung ist am stärksten für Lieferanten, die getestete Produkte, lokalen Support und die für die Versorgungsunternehmenszulassung erforderliche Dokumentation kombinieren können.
Für die VAE wird bis 2032 eine CAGR von 8,81 % prognostiziert. Das Wachstum ist an die Digitalisierung des Netzes, Verbundleitungsaktivitäten und große Projekte für erneuerbare Energien gebunden, die eine fortschrittliche Übertragungsinfrastruktur benötigen. Der Abu Dhabi Fund for Development unterzeichnete 2025 eine Vereinbarung über 752 Millionen AED mit der Gulf Cooperation Council Interconnection Authority (GCCIA) zur Erweiterung des GCC-Stromnetzes und seiner Verbindung mit dem nationalen Netz der VAE. Das Emirates Monitoring Centre bietet eine Echtzeitüberwachung von 48 GW installierter Erzeugungskapazität und unterstreicht die Bedeutung zuverlässiger Kommunikation im gesamten nationalen Netz. Katar und Oman sind mittelgroße Beitragsleister, wobei 400-kV-Verbindungsaufrüstungen und die GCC-Oman-Verbindung Anforderungen an Schutz- und Kommunikationsausrüstung hinzufügen.
Ägypten und die Länder Subsahara-Afrikas bieten längerfristiges Potenzial, obwohl die Projektzeitpläne stärker variieren. Ägypten schreitet mit einem Netzpaket über 200 Millionen EUR und einer 500-kV-Verbindung mit Saudi-Arabien voran, die OPGW-Arbeiten auf 320 km Freileitung umfasst. Nigeria installiert OPGW auf 330-kV-Trassen im Rahmen der Bemühungen, das nationale SCADA-System zu operationalisieren. Kenias Übertragungspartnerschaft über 311 Millionen USD und der Plan, über 20 Jahre 8.000 km Übertragungsleitungen zu entwickeln, schaffen eine Mehrprojektgrundlage für künftige Beschaffungen. Diese Länder können über längere Zeiträume Nachfrage generieren, da Finanzierung, Vertragsabwicklung und Installationskapazität bestimmen können, wann Projekte von der Planung zur Kabellieferung übergehen.
Wettbewerbslandschaft
Marktkonzentration
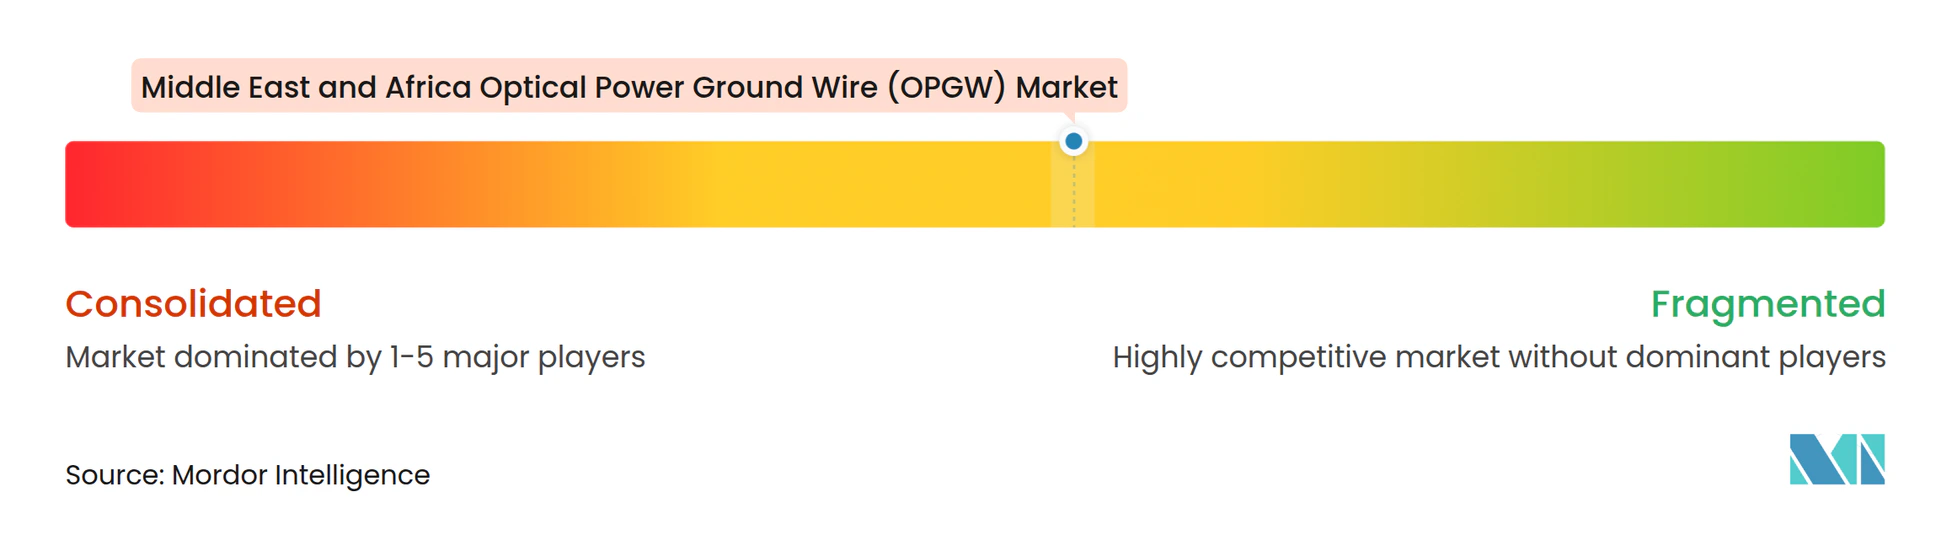
Der OPGW-Markt im Nahen Osten und Afrika ist mäßig konzentriert, wobei Prysmian, Nexans, Furukawa Electric, Sumitomo Electric und LS Cable & System bei komplexen Hochspannungsarbeiten aktiv sind. Ihre Position wird durch etablierte Produktportfolios, Prüfkapazitäten und Erfahrung mit den Anforderungen von IEC 60794-4-10 und IEEE 1138-2021 gestützt. Diese Qualifikationen können für Lieferanten, denen dokumentierte Leistungsnachweise unter anspruchsvollen Freileitungsbedingungen fehlen, wesentliche Markteintrittsbarrieren darstellen. Prysmian identifiziert OPGW als aktive Produktlinie in seinem Glasfasersystemportfolio. Sein Halbjahresbericht 2026 beschrieb auch seine Digital Solutions-Aktivitäten und die Arbeit mit fortschrittlichen Freileitungsseilen auf dem GCCIA-Korridor Kuwait–Saudi-Arabien. Globale Lieferanten können diese systemweiten Beziehungen nutzen, um Einfluss auf Spezifikationen sowie die Kabellieferung zu behalten.
Zu den regionalen Herstellern gehören Riyadh Cables, DUCAB, Bahra Electric, El Sewedy Electric, Aberdare Cables und Oman Cables. Sie konkurrieren durch Berechtigung zu lokalem Inhalt, kürzere Lieferzeiten und die Fähigkeit, Produkte an die Anforderungen von Saudi Electricity Company und Abu-Dhabi-Versorgungsunternehmen anzupassen. DUCAB stellte während Middle East Energy 2025 Hochspannungs-Glasfaserkabel vor und zeigte damit eine Bewegung hin zu anspruchsvolleren Produktkategorien. Lokale Produktion kann in Saudi-Arabien besonders wichtig sein, da IKTVA-konforme Angebote Beschaffungspräferenz erhalten können. Die Vereinbarung von Bahra Electric mit Prysmian zur Lokalisierung der OPGW-Produktion bietet ein konkretes Beispiel für diese Wettbewerbsreaktion. El Sewedy eröffnete im Februar 2025 auch eine Kommunikationskabelfabrik im Wert von 2 Milliarden EGP mit einer Kapazität von 4 Millionen km Glasfaserkabel jährlich, einschließlich exportorientierter Produktion.
Der Wettbewerb ist bei afrikanischen Projekten weniger gefestigt, die zu klein sind, um die volle Aufmerksamkeit globaler Kabelkonzerne zu erhalten, aber dennoch qualifizierte Lieferanten erfordern. Dies gibt regionalen Herstellern die Möglichkeit, Beziehungen zu Versorgungsunternehmen aufzubauen und künftige technische Spezifikationen zu beeinflussen. Die wichtigste Wettbewerbsunterscheidung ist nicht allein der Preis, da Versorgungsunternehmen auch Lieferzuverlässigkeit, Laborqualifikation, Installationsunterstützung und lokalen Service bewerten. Riyadh Cables unterzeichnete im April 2026 eine Liefervereinbarung über 450 Millionen SAR für Stromübertragungskabelprodukte für saudische Infrastrukturprojekte und unterstrich damit die Bedeutung etablierter lokaler Lieferbeziehungen. Der OPGW-Markt im Nahen Osten und Afrika wird für globale Unternehmen zugänglich bleiben, aber Lieferanten ohne regionale Produktion haben eine schwächere Position bei Ausschreibungen, bei denen Lokalisierung ein formaler Bewertungsfaktor ist. Eine ausgewogene Strategie erfordert technisch qualifizierte Produkte, regionale Fertigung oder Partnerschaften sowie Unterstützung für versorgungsunternehmensspezifische Zulassungen.
Marktführer in der OPGW-Branche im Nahen Osten und Afrika
-
Prysmian S.p.A.
-
Jiangsu Zhongtian Technology Co., Ltd.
-
Sumitomo Electric Industries, Ltd.
-
Nexans S.A.
-
Jiangsu Hengtong Optic-Electric Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für optische Erdseile (OPGW) im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Aberdare Cables (Pty) Limited
- Bahra Electric Company
- Dubai Cable Company Private Limited
- El Sewedy Electric Company S.A.E.
- Furukawa Electric Co., Ltd.
- Jiangsu Hengtong Optic-Electric Co., Ltd.
- Jiangsu Zhongtian Technology Co., Ltd.
- LS Cable & System Ltd.
- Middle East Specialized Cables Company
- National Cables Industry (P.S.C.)
- Nexans S.A.
- NKT A/S
- Oman Cables Industry (SAOG)
- Prysmian S.p.A.
- Riyadh Cables Group Co.
- Saudi Cable Company
- Sterlite Electric Limited
- Sumitomo Electric Industries, Ltd.
- Taihan Cable & Solution Co., Ltd.
- Tratos Cavi S.p.A.
Neueste Industrielle Entwicklungen in Markt für optische Erdseile (OPGW) im Nahen Osten und Afrika
- April 2026: Riyadh Cables Group unterzeichnete eine Liefervereinbarung über 450 Millionen SAR mit Mohammed Al-Ojaimi Contracting Establishment für Stromübertragungskabelprodukte für mehrere saudische Stromerzeugungs- und Infrastrukturprojekte. Der 12-monatige Vertrag stärkt die Position von Riyadh Cables als dominanter lokaler Kabellieferant der Region und markiert eine der größten Einzelliefervereinbarungen für Übertragungskabel in Saudi-Arabien in den letzten Jahren.
- Dezember 2025: Kenya Electricity Transmission Company Limited unterzeichnete eine öffentlich-private Partnerschaft (PPP) über 311 Millionen USD mit Africa50 und Power Grid Corporation of India Limited für zwei Hochspannungsübertragungskorridore, die erstmals OPGW-Glasfaserinfrastruktur in das Netz Westkenia einführte und ein Modell für private Investitionen in die afrikanische Übertragungsinfrastruktur etablierte.
- Dezember 2025: Die Europäische Bank für Wiederaufbau und Entwicklung genehmigte ein Finanzierungspaket über 200 Millionen EUR für das ägyptische Stromübertragungsunternehmen zur Aufrüstung eines 500-kV-Umspannwerks in Kairo und zum Bau einer Hochspannungs-Freileitung zur Einspeisung von mehr als 2,1 GW erneuerbarer Energie aus dem Golf von Suez.
- Oktober 2025: Riyadh Cables Group unterzeichnete eine Vereinbarung zur Übernahme von Artikul Aziya Kabel in Usbekistan, was eine strategische Expansion nach Zentralasien und eine Plattform für Beschaffungsvolumen und Technologiezugang jenseits des Nahen Ostens und Afrikas (MEA) markiert.
Berichtsumfang für den Markt für optische Erdseile (OPGW) im Nahen Osten und Afrika
Ein optisches Erdseil (OPGW) ist ein hybrides Freileitungskabel, das an der Spitze von Hochspannungsübertragungsmasten installiert wird. Es kombiniert elektrischen Erdungsschutz mit faseroptischer Telekommunikation.
Der Markt für optische Erdseile (OPGW) im Nahen Osten und Afrika ist nach Faseranzahl, Kabelkonstruktionstyp, Endverbrauchsbranche und Geografie segmentiert. Nach Faseranzahl ist der Markt in 24F, 48F, 96F sowie 144F und darüber segmentiert. Nach Kabelkonstruktionstyp ist der Markt in Design A, Design B, Design C, Design D, Design E und Design F segmentiert. Nach Endverbrauchsbranche ist der Markt in Stromversorgungsunternehmen, Telekommunikation, Eisenbahn und Öl & Gas segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den Markt für optische Erdseile (OPGW) im Nahen Osten und Afrika in acht Ländern und Teilregionen ab, darunter Saudi-Arabien, die Vereinigten Arabischen Emirate, Katar, Oman, Ägypten, Nigeria, Südafrika, Kenia und der Rest des Nahen Ostens und Afrikas. Für jedes Segment werden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| 24F |
| 48F |
| 96F |
| 144F+ |
| Design A |
| Design B |
| Design C |
| Design D |
| Design E |
| Design F |
| Stromversorgungsunternehmen |
| Telekommunikation |
| Eisenbahn |
| Öl & Gas |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Katar |
| Oman |
| Ägypten |
| Nigeria |
| Südafrika |
| Kenia |
| Rest des Nahen Ostens und Afrikas |
| Nach Faseranzahl | 24F |
| 48F | |
| 96F | |
| 144F+ | |
| Nach Kabelkonstruktionstyp | Design A |
| Design B | |
| Design C | |
| Design D | |
| Design E | |
| Design F | |
| Nach Endverbrauchsbranche | Stromversorgungsunternehmen |
| Telekommunikation | |
| Eisenbahn | |
| Öl & Gas | |
| Nach Geografie | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Oman | |
| Ägypten | |
| Nigeria | |
| Südafrika | |
| Kenia | |
| Rest des Nahen Ostens und Afrikas |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den OPGW-Markt im Nahen Osten und Afrika?
Der OPGW-Markt im Nahen Osten und Afrika wird voraussichtlich bis 2032 einen Wert von 150,21 Millionen USD erreichen und ab 2027 mit einer CAGR von 8,23 % wachsen.
Welche Faseranzahl führt die OPGW-Nachfrage in der Region an?
48F führt mit einem Anteil von 36,11 % im Jahr 2026, während 96F mit einer CAGR von 11,71 % bis 2032 die am schnellsten wachsende Faseranzahl-Kategorie ist.
Warum verwenden Versorgungsunternehmen OPGW-Kabel?
Versorgungsunternehmen nutzen OPGW für Blitzschutz, SCADA, Teleprotection und andere Hochgeschwindigkeitskommunikation auf Hochspannungsfreileitungen.
Welcher Endverbraucher hat den größten Bedarf an OPGW?
Stromversorgungsunternehmen entfallen im Jahr 2026 auf 76,54 % der Nachfrage und es wird eine CAGR von 8,98 % bis 2032 prognostiziert.
Welches Land hat den größten regionalen OPGW-Bedarf?
Saudi-Arabien hält im Jahr 2026 einen Anteil von 32,67 %, unterstützt durch den Übertragungsausbau und lokale Inhaltsbeschaffungsanforderungen.
Welche Herausforderungen beeinflussen die OPGW-Bereitstellung in Afrika und dem Nahen Osten?
Hohe Installationskosten, finanzielle Grenzen der Versorgungsunternehmen, begrenzte qualifizierte Installationskapazität und unklare Glasfaservermietungsregeln können Projekte verzögern.