
Tamanho e Participação do Mercado de Retrofit Energético no Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
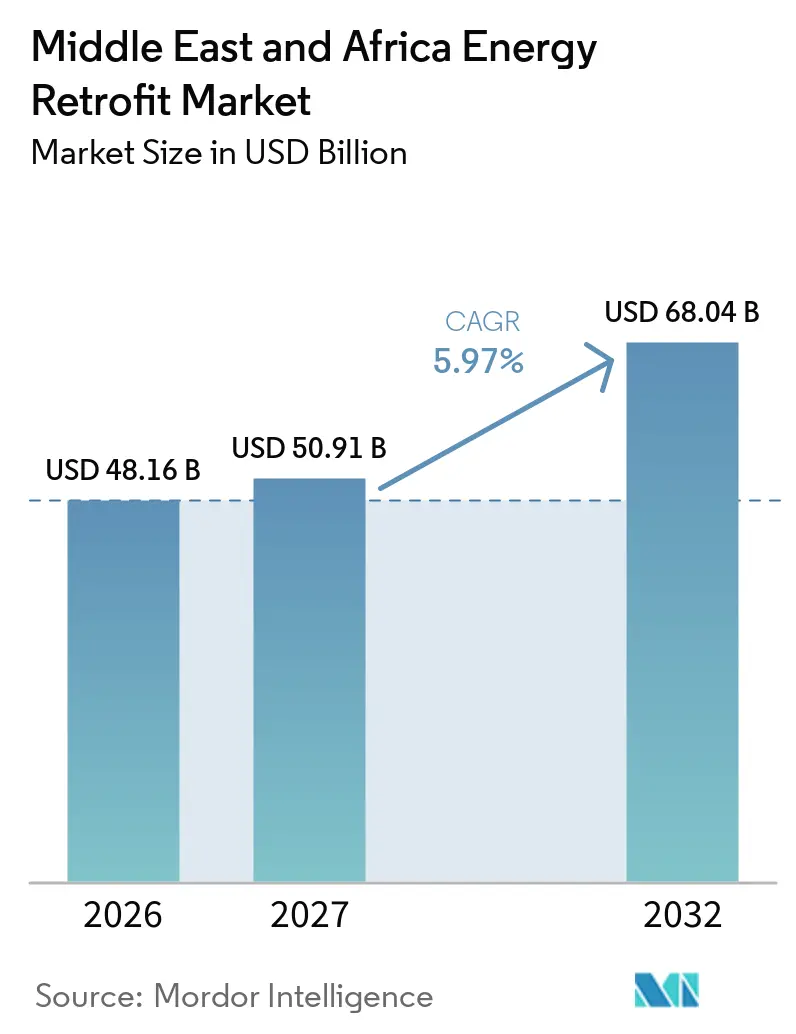
| Tamanho do mercado no ano base (2026) | 48.16 Bilhões de dólares |
| Tamanho do Mercado (2027) | 50.91 Bilhões de dólares |
| Tamanho do Mercado (2032) | 68.04 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.97 % |
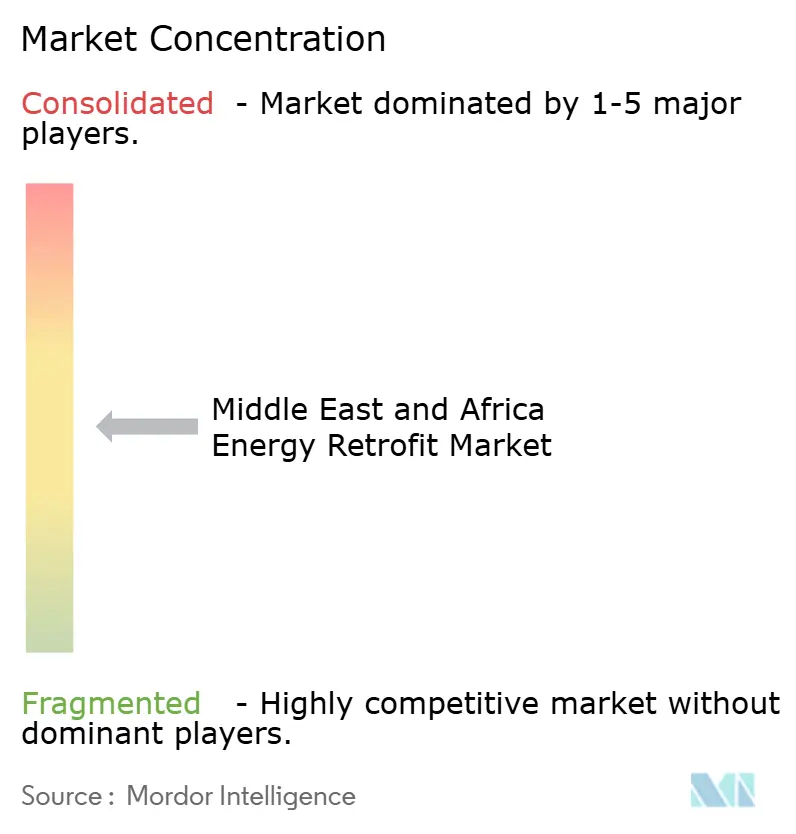
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Retrofit Energético no Oriente Médio e África por Mordor Intelligence
O tamanho do Mercado de Retrofit Energético no Oriente Médio e África está projetado em 48,16 bilhões de USD em 2026, 50,91 bilhões de USD em 2027, e deverá atingir 68,04 bilhões de USD até 2032, a um CAGR de 5,97% de 2027 a 2032. As elevadas necessidades de resfriamento tornam a eficiência de HVAC uma prioridade central de investimento nos edifícios comerciais do Golfo, onde o HVAC pode representar de 60% a 70% dos custos de energia[1]. Códigos de energia obrigatórios, transições de refrigerantes e requisitos de construção sustentável estão antecipando as decisões de retrofit para muitos proprietários. A Arábia Saudita e os Emirados Árabes Unidos continuam sendo as principais fontes de atividade de projetos, enquanto o Catar deve apresentar o crescimento mais forte até 2031. Os contratos de desempenho podem reduzir o ônus inicial de financiamento, especialmente para edifícios públicos e ativos comerciais de maior porte. O Mercado de Retrofit Energético no Oriente Médio e África também está registrando crescente demanda por controles digitais que melhoram o desempenho dos equipamentos existentes antes que uma substituição completa do sistema seja necessária.
Principais Conclusões do Relatório
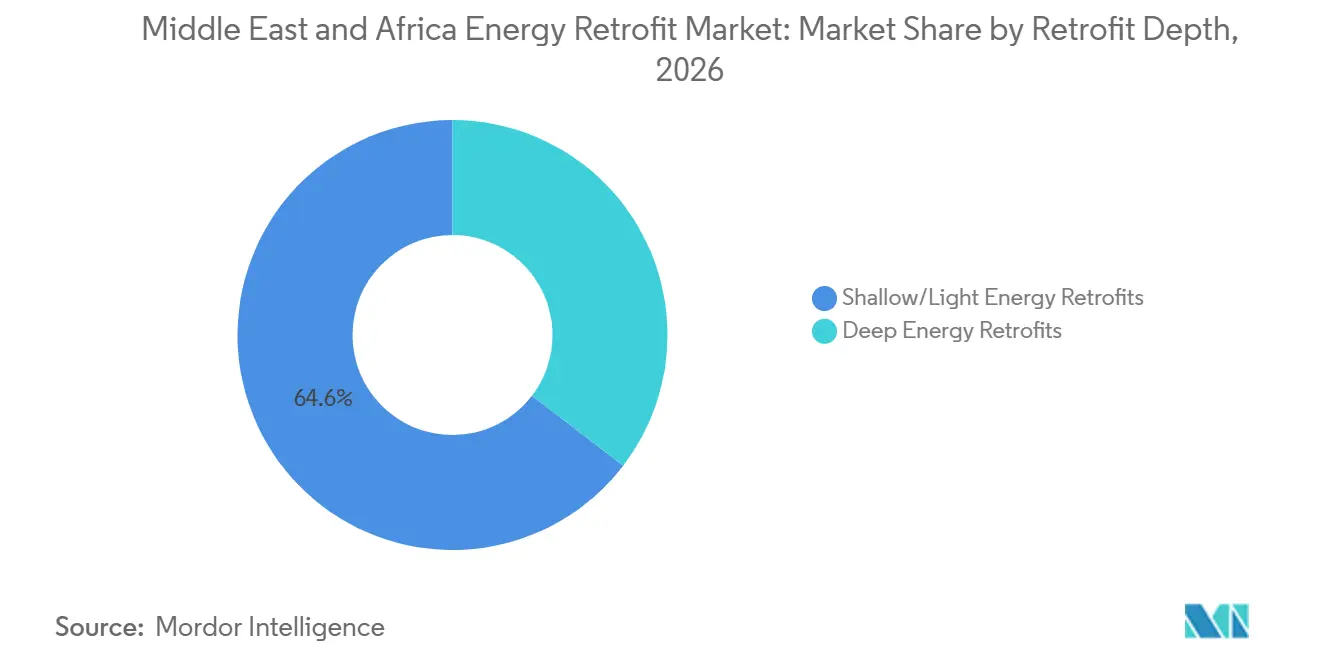
- Por profundidade de retrofit, os retrofits superficiais ou leves representaram 64,6% do valor regional em 2026, enquanto os retrofits profundos têm previsão de crescer a um CAGR de 6,4% até 2032.
- Por tecnologia, os sistemas de HVAC representaram 31,5% do valor tecnológico regional em 2026, enquanto os Controles de Edificações Inteligentes e IoT têm previsão de expandir a um CAGR de 7,1% até 2032.
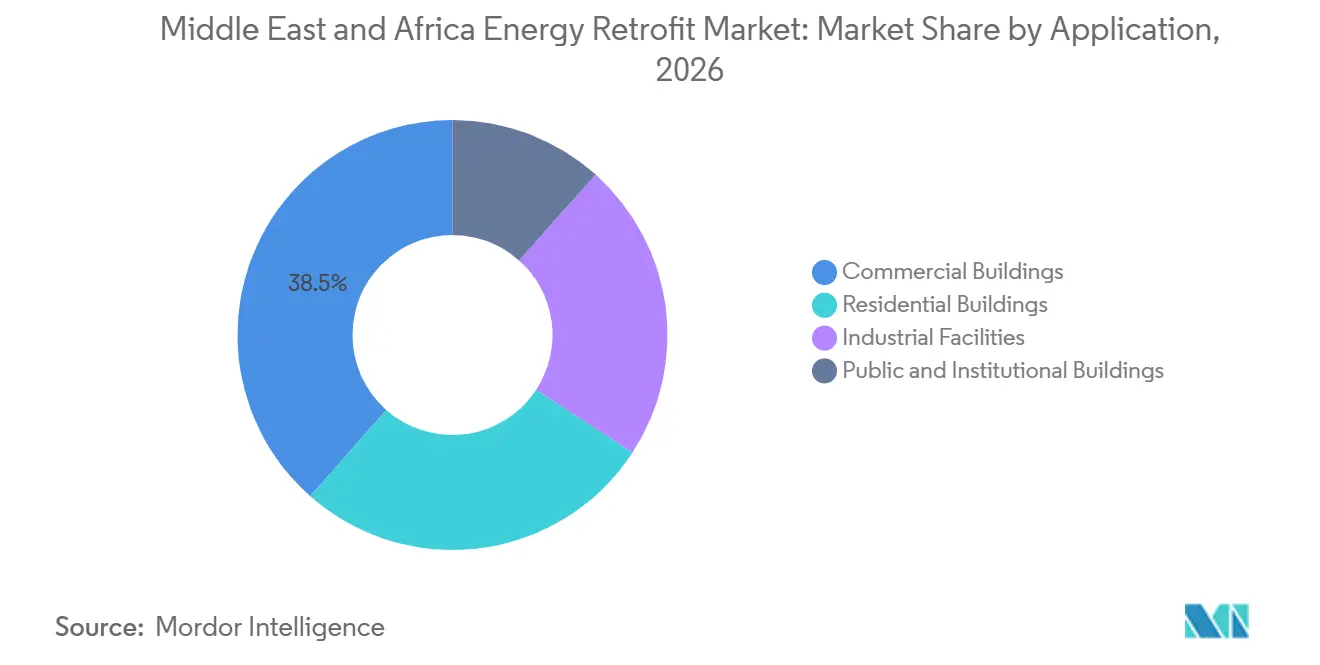
- Por aplicação, os edifícios comerciais responderam por 38,5% do tamanho do Mercado de Retrofit Energético no Oriente Médio e África em 2026, enquanto os edifícios públicos e institucionais têm previsão de crescer a um CAGR de 7,3% até 2032.
- Por geografia, a Arábia Saudita deteve 28,3% da receita em 2026, enquanto o Catar tem previsão de crescer a um CAGR de 7,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda de Eletricidade Dominada pelo Resfriamento | +1.80% | Núcleo do GCC (EAU, Arábia Saudita, Catar, Kuwait); expansão para o Norte da África | Curto prazo (≤ 2 anos) |
| Mandatos Governamentais de Eficiência e Códigos de Construção Sustentável | +1.50% | Arábia Saudita e EAU como principais; Catar, Egito, Marrocos e África do Sul em crescimento | Médio prazo (2-4 anos) |
| Renovação de Edifícios Existentes e Extensão da Vida Útil dos Ativos | +1.20% | EAU, Arábia Saudita, África do Sul, Egito | Médio prazo (2-4 anos) |
| Financiamento Baseado em Resultados e Adoção de ESCO | +0.90% | EAU (Dubai principalmente), Arábia Saudita, Marrocos, Quênia | Médio prazo (2-4 anos) |
| Otimização Energética de Edificações Habilitada por IA | +0.80% | EAU, Arábia Saudita; emergente no Catar e Egito | Longo prazo (≥ 4 anos) |
| Confiabilidade da Rede e Integração de Energia Distribuída | +0.50% | África Subsaariana (África do Sul, Nigéria); Norte da África (Egito, Marrocos) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda de Eletricidade Dominada pelo Resfriamento
A demanda por resfriamento confere ao Mercado de Retrofit Energético no Oriente Médio e África um perfil de investimento diferente das regiões temperadas. Os sistemas de HVAC consomem de 60% a 70% da energia dos edifícios nos EAU, o que torna as atualizações de chillers e os inversores de frequência opções importantes para a redução dos custos operacionais. Esse nível de consumo coloca os projetos de HVAC à frente de muitas medidas exclusivas de envelope nas fases iniciais do planejamento de retrofit. Um estudo de caso publicado em Abu Dhabi constatou que a melhoria do coeficiente de desempenho do chiller apresentou um período de retorno de 5 anos, o resultado mais favorável entre as medidas analisadas. O estudo sustenta um portfólio de projetos centrado na eficiência dos equipamentos e em melhores controles de sistema. Ele também aumenta o valor de uma avaliação precisa da carga de resfriamento quando os proprietários planejam uma atualização mais ampla.
Mandatos Governamentais de Eficiência e Códigos de Construção Sustentável
A Arábia Saudita tornou obrigatórias as disposições energéticas do Código de Construção Saudita de 2024 em 30 de junho de 2025[2]. Reformas, mudanças de uso e ampliações, portanto, criam um requisito direto de conformidade para obras relacionadas à energia nos edifícios. O Centro Saudita de Eficiência Energética exige planos de energia que abordem o envelope, o HVAC, a iluminação e a água quente dentro do processo de licenciamento. Uma pesquisa publicada em 2025 constatou que a aplicação do SBC 602 poderia economizar 182 milhões de kWh anualmente e reduzir as emissões de dióxido de carbono em 126 milhões de kg nos edifícios residenciais sauditas. Esses requisitos podem transformar projetos de conformidade básica em atualizações de desempenho mais amplas quando os proprietários também buscam classificações mais elevadas de construção sustentável. O mesmo padrão sustenta a demanda em todo o Mercado de Retrofit Energético no Oriente Médio e África à medida que as autoridades públicas estabelecem padrões mais explícitos para os edifícios existentes.
Financiamento Baseado em Resultados e Adoção de ESCO
Os contratos de empresas de serviços de energia estão ajudando os proprietários a lidar com o custo inicial dos trabalhos de retrofit. O investimento global em ESCO atingiu 42 bilhões de USD em 2024, e os edifícios públicos responderam por dois terços do volume de projetos ESCO no setor de edificações. A mesma pesquisa registrou uma economia média de energia de 25% nos projetos, com prazos contratuais mais longos para projetos públicos. A Etihad ESCO concluiu o primeiro Contrato de Desempenho de Economia de Energia de Dubai em 2024, abrangendo atualizações de sistemas de HVAC, iluminação, água e isolamento nas instalações da DEWA. Este projeto forneceu uma estrutura contratual testada que outros proprietários públicos e privados podem considerar ao desenvolver projetos. O financiamento via ESCO também pode viabilizar trabalhos mais profundos onde um período de retorno autofinanciado mais curto limitaria o escopo de uma atualização.
Otimização Energética de Edificações Habilitada por IA
A otimização digital está criando um ponto de entrada para o Mercado de Retrofit Energético no Oriente Médio e África que nem sempre exige a substituição de equipamentos principais. A Emrill Energy reportou 14% de economia de energia verificada na primeira fase de retrofits de HVAC orientados por IA em projetos em Dubai e Sharjah[3]. Em fevereiro de 2026, o Ministério de Energia e Infraestrutura dos EAU, a Khazna Data Centers e a Agility anunciaram um projeto piloto utilizando agentes de IA para otimizar o desempenho energético de data centers e resfriamento distrital. Esses projetos mostram como controles, sensores e análises podem identificar perdas operacionais em sistemas existentes. Eles também atendem às necessidades de relatórios de energia que sistemas mais antigos de gestão predial podem não conseguir suprir. A abordagem pode criar uma primeira etapa de menor custo antes que os proprietários realizem investimentos em hardware.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevado Capital Inicial e Longos Períodos de Retorno | -1.40% | Em toda a região do Oriente Médio e África; mais agudo na África Subsaariana, Egito e Nigéria | Médio prazo (2-4 anos) |
| Incentivos Divididos entre Proprietário e Inquilino | -0.70% | EAU, Arábia Saudita (comercial e residencial multifamiliar) | Médio prazo (2-4 anos) |
| Capacidade Limitada de Retrofit e de Medição | -0.50% | África Subsaariana, Egito, Nigéria | Longo prazo (≥ 4 anos) |
| Tarifas Subsidiadas e Sinais Fracos de Economia | -0.80% | Kuwait, Arábia Saudita (parcialmente); Bahrein | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Capital Inicial e Longos Períodos de Retorno
Os pacotes de retrofit profundo combinam trabalhos de envelope, substituição de HVAC, controles e integração de energias renováveis, o que pode exigir gastos iniciais substanciais. Um estudo de 2024 sobre edifícios governamentais dos EAU constatou que as medidas de retrofit profundo de envelope apresentavam períodos de retorno de 15 a 20 anos, apesar de seus benefícios de carbono a longo prazo. A AIE reportou que os projetos privados de ESCO tiveram períodos de retorno de pouco mais de 6 anos em média em 2024. Isso favorece medidas superficiais e de profundidade média quando os proprietários não podem utilizar financiamento baseado em desempenho. Os custos de importação e as opções limitadas de financiamento podem restringir ainda mais a adoção na Nigéria e em outros mercados com sistemas de financiamento menos maduros. O Mercado de Retrofit Energético no Oriente Médio e África, portanto, depende de estruturas contratuais que alinhem as economias do projeto ao período necessário para recuperar o capital.
Incentivos Divididos entre Proprietário e Inquilino
O proprietário que financia um retrofit nem sempre recebe as economias de energia. Esse problema é pronunciado em contratos de locação bruta, onde os custos de utilidades estão incluídos no aluguel. Os proprietários, então, têm meios limitados de recuperar o valor das atualizações de chillers, do recomissionamento de sistemas de gestão predial ou da instalação de películas em janelas. A AIE identifica a propriedade fragmentada e os incentivos divididos como principais barreiras ao crescimento das ESCO em edifícios comerciais e residenciais menores[4]. Estruturas de locação líquida e requisitos de relatórios de energia podem melhorar o alinhamento entre proprietários e ocupantes em ativos de maior qualidade. A adoção mais ampla dependerá de se essas estruturas se estenderem além dos portfólios premium em Dubai e Abu Dhabi.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Profundidade de Retrofit:
Retrofits Superficiais Sustentam o Volume enquanto a Economia dos Retrofits Profundos MelhoraOs projetos superficiais ou leves representaram 64,6% do tamanho do Mercado de Retrofit Energético no Oriente Médio e África em 2026. O recomissionamento de sistemas de gestão predial, as substituições por LED e as instalações de inversores de velocidade variável podem alcançar períodos de retorno mais curtos, de 2 a 5 anos. Isso os torna acessíveis a proprietários que não utilizam financiamento baseado em desempenho. O programa de gestão do lado da demanda de Dubai apoia essas medidas por meio de orientação técnica e benchmarking de desempenho. A categoria continua sendo o ponto de partida prático para proprietários que estão desenvolvendo práticas de gestão de energia. Ela também cria uma base para trabalhos posteriores mais abrangentes.
Os retrofits profundos têm previsão de crescer a um CAGR de 6,4% até 2032. Eles integram trabalhos de HVAC, atualizações de envelope, controles e integração de energias renováveis em um único programa. Um estudo sobre edifícios educacionais no Egito constatou que cenários de retrofit profundo poderiam alcançar economias de energia de até 45%, em comparação com 15% para retrofits padrão. A Al Maryah Tower em Abu Dhabi recebeu o prêmio de Projeto de Retrofit do Ano de 2025 por um programa que incluiu uma reforma completa do HVAC e melhoria dos sistemas de ar fresco. Esses projetos são mais viáveis quando os ciclos de grande reforma e as decisões de financiamento ocorrem ao mesmo tempo. A transição para equipamentos de resfriamento com menor potencial de aquecimento global também pode encorajar os proprietários a combinar uma substituição obrigatória de chiller com melhorias mais amplas no edifício.

Por Tecnologia:
HVAC Ancora os Gastos e Controles Inteligentes Lideram o CrescimentoOs sistemas de HVAC representaram 31,5% do valor tecnológico regional em 2026. Iluminação, sistemas de envelope de edificação, integração de energias renováveis, controles inteligentes de edificações e IoT, e aquecimento de água e encanamento compõem o restante do mix tecnológico. A forte posição do HVAC reflete as elevadas cargas de resfriamento e as frotas de chillers envelhecidas em muitos edifícios da região. A Etihad ESCO e a Daikin substituíram 15 chillers no JAFZA Pacote 3 por modelos com inversor, com economia anual de energia projetada de 3.019.679 kWh e economia anual de custos de AED 1.343.757. Este projeto ilustra por que a substituição de equipamentos continua a atrair gastos com retrofit. As medidas de envelope podem se tornar mais relevantes quando os proprietários realizam atualizações mais profundas nos edifícios em conjunto com os trabalhos de HVAC.
Os Controles de Edificações Inteligentes e IoT têm previsão de crescer a um CAGR de 7,1% até 2032. Os custos de sensores, ferramentas de análise de dados e necessidades de relatórios de energia estão sustentando esse crescimento. Esses sistemas podem fornecer uma linha de base mais clara do uso de energia e permitir que os operadores ajustem o desempenho dos equipamentos. O projeto piloto dos EAU anunciado em fevereiro de 2026 insere essa abordagem em data centers e resfriamento distrital, dois ambientes de uso intensivo de energia. Os controles digitais podem, portanto, complementar — em vez de substituir — as medidas físicas de HVAC, envelope e iluminação utilizadas em todo o Mercado de Retrofit Energético no Oriente Médio e África. A integração de energias renováveis também fortalece a economia das medidas de eficiência implantadas conjuntamente, ao reduzir a demanda de eletricidade da rede.
Por Aplicação:
Edifícios Comerciais Lideram e Edifícios Institucionais Crescem Mais RapidamenteOs edifícios comerciais responderam por 38,5% do tamanho do Mercado de Retrofit Energético no Oriente Médio e África em 2026. Torres de escritórios, hotéis, shopping centers e ativos de uso misto em Dubai, Abu Dhabi, Riade e Doha formam um importante portfólio de projetos de serviços de energia. Os ocupantes corporativos buscam cada vez mais melhores dados de desempenho energético dos proprietários para apoiar os relatórios de emissões. Isso pode transformar uma atualização de eficiência em uma consideração de retenção de locatários. O segmento comercial também possui a escala de edificação necessária para suportar projetos complexos de HVAC e sistemas de controle. Continua sendo a principal aplicação para retrofits integrados em toda a região.
Os edifícios públicos e institucionais têm previsão de expandir a um CAGR de 7,3% até 2032. Os programas governamentais podem transformar padrões de energia em requisitos formais de aquisição em grandes portfólios de edificações. O Programa de Eficiência Energética em Edifícios e Infraestrutura Públicos da África do Sul chegou à fase de licitação em 2026 com um retrofit de iluminação pública inteligente na Zona de Desenvolvimento Industrial de East London. O projeto utiliza uma abordagem de recuperação de economias no estilo ESCO que pode ser replicada para ativos públicos. A Autoridade de Obras Públicas do Catar concluiu a auditoria final de Projeto e Construção GSAS para o edifício do Colégio de Medicina da Universidade do Catar em setembro de 2026. Esses exemplos mostram como os requisitos do setor público podem criar um portfólio de projetos constante para o Mercado de Retrofit Energético no Oriente Médio e África.
Análise Geográfica
Mercado de Retrofit Energético do Oriente Médio
A Arábia Saudita detinha 28,3% da participação no Mercado de Retrofit Energético do Oriente Médio e África em 2026. Sua posição reflete a escala do parque edificado, a atividade de novos empreendimentos e os requisitos de sustentabilidade da Visão 2030. As disposições do Código de Construção Saudita criam gatilhos de retrofit quando os edifícios são renovados, ampliados ou têm seu uso alterado. O framework Mostadam pode elevar as especificações além do cumprimento mínimo do código de eficiência energética para proprietários que buscam classificações mais elevadas. A Schneider Electric está implantando sistemas de gestão de energia no projeto Diriyah, o que demonstra o papel das plataformas digitais nos principais empreendimentos sauditas. As tarifas subsidiadas do Kuwait podem enfraquecer os incentivos privados ao retrofit, enquanto Omã está desenvolvendo atividade por meio de requisitos de auditoria energética industrial.
Mercado de Retrofit Energético do Qatar
Prevê-se que o Qatar seja a geografia de crescimento mais rápido, com um CAGR de 7,6% até 2032. A NDC 3.0 do Qatar identifica os edifícios como uma área central para a ação climática por meio da gestão do lado da demanda, eficiência energética e hídrica e padrões de instalações. A Msheireb Properties e a Cundall iniciaram uma estratégia de descarbonização de portfólio em julho de 2025, abrangendo mais de 100 edifícios, mais de 800 unidades residenciais e mais de 300 espaços comerciais. O Tarsheed registrou economias de eletricidade de 548,3 GWh e reduções de dióxido de carbono de 638.275 toneladas em 2023, de acordo com pesquisas revisadas por pares. Esses resultados conferem ao Qatar uma base comprovada para programas adicionais de gestão da demanda. Os requisitos de certificação de edifícios do país também apoiam padrões de desempenho mais consistentes para ativos comerciais.
Mercado de Retrofit Energético da África
Os mercados africanos apresentam atividade de retrofit em estágio inicial, mas as políticas e a demanda por energia em edificações estão criando uma oportunidade mais ampla. O Egito avançou em direção a padrões obrigatórios de eficiência energética para edifícios públicos, enquanto pesquisas identificaram um potencial de economia de energia de 43,1% a partir da otimização da envoltória e de melhorias nos sistemas de HVAC, utilizando tecnologias existentes e materiais locais. A África do Sul enfrenta sobrecustos de retrofit e lacunas de capacidade técnica, mesmo com a expansão de seu programa de edifícios públicos em treinamento e opções de contratação por desempenho. Pesquisas no Marrocos constataram que o isolamento de têxteis reciclados em conjuntos de paredes bioclimáticas reduziu o consumo de energia no verão em 52%. A Nigéria permanece limitada pelos custos de importação de equipamentos, restrições de financiamento e fraca aplicação dos códigos. Essas condições favorecem projetos comerciais de maior porte até que o financiamento local e a capacidade de implementação melhorem.
Cenário Competitivo
O Setor de Retrofit Energético no Oriente Médio e África é moderadamente consolidado no nível de integração de sistemas. Johnson Controls, Schneider Electric, Siemens, Honeywell e Trane Technologies competem por meio de plataformas integradas de desempenho energético, em vez de componentes individuais. A licitação da Fase 2 da Etihad ESCO para a Wasl Properties em 2025 nomeou Johnson Controls, Siemens e Honeywell entre as empresas contempladas. Os requisitos de certificação podem favorecer empresas estabelecidas com as qualificações técnicas necessárias para licitações públicas complexas. A Schneider Electric utiliza sua plataforma EcoStruxure para gestão integrada de energia e edificações. A Johnson Controls utiliza análises OpenBlue em programas de retrofit de aeroportos e hospitais, enquanto a Siemens está ampliando sua presença em diagnósticos digitais de edificações.
Empresas regionais também competem em entrega de projetos, manutenção e cobertura do mercado local. Al-Futtaim Engineering and Technologies, TAQA Energy Services, ELSEWEDY ELECTRIC, Etihad ESCO e Emrill Energy atuam em partes do portfólio de projetos onde a capacidade de execução é importante. O programa de retrofit de HVAC orientado por IA da Emrill reportou 14% de economia de energia verificada em sua primeira fase. Isso demonstra a abertura para fornecedores que se concentram em controles e análises sem fornecer todos os equipamentos principais. Sua oferta pode ser relevante onde os proprietários desejam economias operacionais antes de aprovar grandes investimentos de capital. O modelo adiciona uma opção orientada a assinaturas à abordagem mais tradicional de equipamentos e serviços.
A transição para longe dos equipamentos com R134a está encurtando os ciclos de seleção de tecnologia para alguns projetos de substituição de HVAC. Daikin, Carrier e Trane podem se beneficiar onde os proprietários precisam de equipamentos compatíveis com refrigerantes de menor potencial de aquecimento global. A Tabreed e a Johnson Controls firmaram um acordo de longo prazo em setembro de 2025 abrangendo chillers de velocidade variável, serviços de ciclo de vida, retrofits com garantia de desempenho e monitoramento remoto em plantas de resfriamento distrital. O acordo combina equipamentos, serviços e suporte contínuo de desempenho. Essa abordagem pode fortalecer a receita recorrente e aprofundar os relacionamentos com os clientes. Empreiteiros menores podem permanecer mais competitivos em atribuições mais restritas de instalação e manutenção. O Mercado de Retrofit Energético no Oriente Médio e África, portanto, inclui tanto fornecedores globais de plataformas quanto especialistas regionais.
Líderes do Setor de Retrofit Energético no Oriente Médio e África
-
Johnson Controls International plc
-
Schneider Electric SE
-
Siemens AG
-
ENGIE SA
-
Honeywell International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Retrofit Energético do Oriente Médio e África Empresas cobertas neste relatório
- ABB Ltd.
- ACCIONA
- AECOM
- Al-Futtaim Engineering and Technologies
- Ameresco, Inc.
- Carrier Global Corporation
- Daikin Industries, Ltd.
- Dalkia
- Eaton Corporation plc
- ELSEWEDY ELECTRIC
- ENGIE SA
- Honeywell International Inc.
- Johnson Controls International plc
- Kingspan Group plc
- Masdar
- ROCKWOOL A/S
- Saint-Gobain S.A.
- Schneider Electric SE
- Siemens AG
- Trane Technologies plc
Desenvolvimentos industriais recentes em Mercado de Retrofit Energético do Oriente Médio e África
- Abril de 2026: A Johnson Controls lançou o Balanced Cooling nos EAU, uma solução compatível com retrofit para edifícios conectados a sistemas centralizados de resfriamento distrital, projetada para resolver o baixo desempenho de Delta T e melhorar a gestão térmica com integração plug-and-play na infraestrutura existente de HVAC e BMS. O lançamento tem como alvo a penetração estimada de 40% do resfriamento distrital em Dubai até 2030.
- Fevereiro de 2026: A Honeywell assinou um Memorando de Entendimento com a Kortech, subsidiária da Hassan Allam Holding, para automatizar e digitalizar infraestruturas críticas no Egito, Arábia Saudita e EAU. A parceria combina as capacidades de automação predial e análise da Honeywell com a execução de construção turnkey da Kortech, visando data centers, edifícios comerciais e empreendimentos de cidades inteligentes.
- Novembro de 2025: A TAQA Energy Services, subsidiária da TAQA, assinou um acordo de implementação com o Sdeira Group, subsidiária da AD Ports, durante a ADIPEC 2025 para realizar o retrofit da Aryam ICAD Residential City em Abu Dhabi, com meta de 36 GWh em economia anual de eletricidade, 616.000 m³ em economia de água e 17.000 toneladas de redução de dióxido de carbono por meio de atualizações de HVAC e monitoramento avançado de energia em 8 clusters de edifícios.
- Setembro de 2025: A Tabreed e a Johnson Controls assinaram um acordo de framework de longo prazo para desenvolver e implantar tecnologia de resfriamento de próxima geração no portfólio de plantas de resfriamento distrital da Tabreed, abrangendo chillers de velocidade variável, sistemas modulares, serviços de ciclo de vida, retrofits com garantia de desempenho e monitoramento remoto.
Escopo do Relatório do Mercado de Retrofit Energético no Oriente Médio e África
O retrofit energético refere-se ao processo de atualização ou modificação de edifícios, instalações ou sistemas de energia existentes para melhorar a eficiência energética, reduzir o consumo de energia e os custos operacionais, e diminuir as emissões de gases de efeito estufa. Os retrofits podem envolver a substituição de equipamentos obsoletos, a melhoria do isolamento e das janelas dos edifícios, a atualização de sistemas de HVAC e iluminação, a instalação de controles inteligentes de energia e a integração de tecnologias de energia renovável, como painéis fotovoltaicos solares.
O Mercado de Retrofit Energético no Oriente Médio e África é segmentado por profundidade de retrofit, tecnologia, aplicação e geografia. Por profundidade de retrofit, o mercado é segmentado em retrofits energéticos profundos e retrofits energéticos superficiais/leves. Por tecnologia, o mercado é segmentado em sistemas de HVAC, sistemas de iluminação, envelope de edificação, integração de energias renováveis, controles inteligentes de edificações, IoT e aquecimento de água e encanamento. Por aplicação, o mercado é segmentado em edifícios residenciais, comerciais, industriais e públicos e institucionais. O relatório também abrange o tamanho do mercado e as previsões para o mercado de retrofit energético no Oriente Médio e África em 9 países da região. Para cada segmento, o dimensionamento e as previsões de mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Retrofits Energéticos Profundos |
| Retrofits Energéticos Superficiais/Leves |
| Sistemas de HVAC |
| Sistemas de Iluminação |
| Envelope de Edificação (Isolamento e Envidraçamento) |
| Integração de Energias Renováveis (Fotovoltaico Solar, Solar Térmico) |
| Controles de Edificações Inteligentes e IoT |
| Aquecimento de Água e Encanamento |
| Edifícios Residenciais |
| Edifícios Comerciais |
| Instalações Industriais |
| Edifícios Públicos e Institucionais |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Omã | |
| Catar | |
| Kuwait | |
| África do Sul | |
| Egito | |
| Marrocos | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Profundidade de Retrofit | Retrofits Energéticos Profundos | |
| Retrofits Energéticos Superficiais/Leves | ||
| Por Tecnologia | Sistemas de HVAC | |
| Sistemas de Iluminação | ||
| Envelope de Edificação (Isolamento e Envidraçamento) | ||
| Integração de Energias Renováveis (Fotovoltaico Solar, Solar Térmico) | ||
| Controles de Edificações Inteligentes e IoT | ||
| Aquecimento de Água e Encanamento | ||
| Por Aplicação | Edifícios Residenciais | |
| Edifícios Comerciais | ||
| Instalações Industriais | ||
| Edifícios Públicos e Institucionais | ||
| Por Geografia | Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | ||
| Omã | ||
| Catar | ||
| Kuwait | ||
| África do Sul | ||
| Egito | ||
| Marrocos | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de retrofit energético no Oriente Médio e África até 2032?
O Mercado de Retrofit Energético no Oriente Médio e África tem previsão de atingir 68,04 bilhões de USD até 2032, crescendo a um CAGR de 5,97% a partir de 2027.
Qual tecnologia de retrofit lidera os gastos na região?
Os sistemas de HVAC lideraram com 31,5% do valor em 2026, pois as cargas de resfriamento regionais tornam a eficiência dos equipamentos uma prioridade.
Qual tecnologia está crescendo mais rapidamente nos retrofits energéticos?
Os Controles de Edificações Inteligentes e IoT têm previsão de crescer a um CAGR de 7,1% até 2032, apoiados pela implantação de sensores e pelas necessidades de relatórios de energia.
Qual país lidera a receita de retrofit regional?
A Arábia Saudita liderou com 28,3% da receita regional em 2026, apoiada pela escala do parque edificado e pelas disposições energéticas obrigatórias.
Qual país deve crescer mais rapidamente até 2032?
O Catar tem previsão de crescer a um CAGR de 7,6% até 2032, apoiado por padrões de edificações e medidas de gestão do lado da demanda.
Por que os contratos ESCO são importantes para as atualizações de edificações?
Os contratos ESCO podem vincular o reembolso do projeto às economias verificadas, ajudando os proprietários a realizar atualizações que exigem mais capital ou períodos de retorno mais longos.