
中東・アフリカエネルギーレトロフィット市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
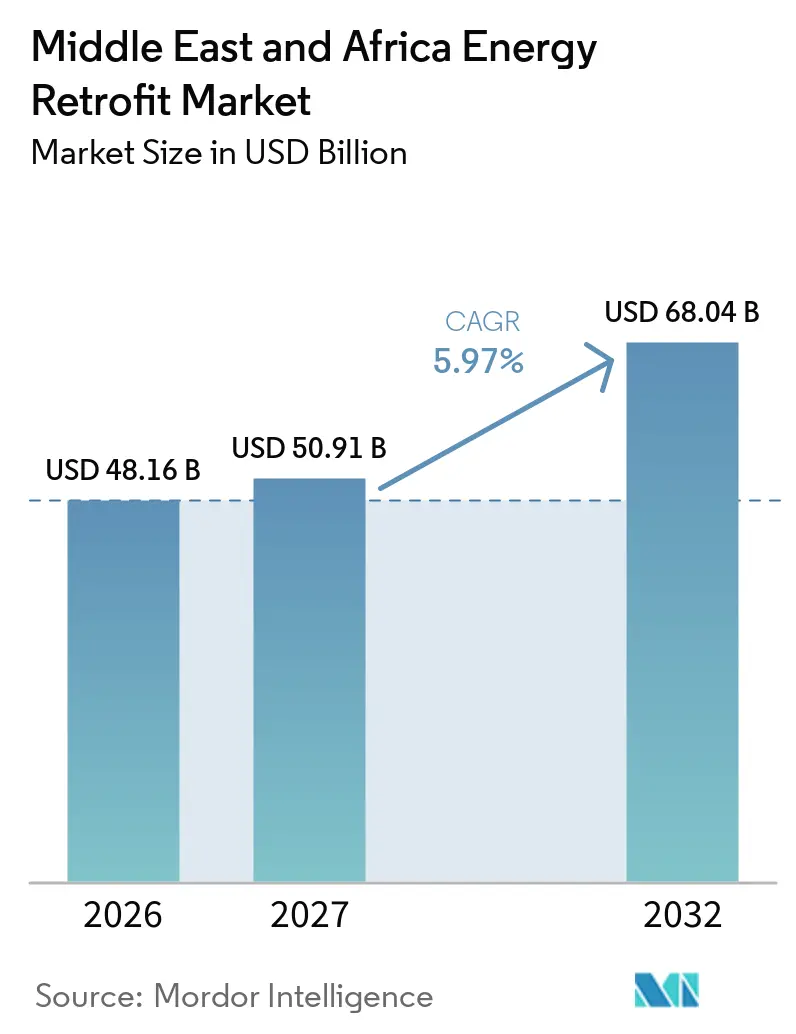
| 基準年の市場規模 (2026) | 48.16 十億米ドル |
| 市場規模 (2027) | 50.91 十億米ドル |
| 市場規模 (2032) | 68.04 十億米ドル |
| 成長率 (2027 - 2032) | 5.97 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカエネルギーレトロフィット市場分析
中東・アフリカエネルギーレトロフィット市場規模は、2026年に48.16 ビリオン 米ドル、2027年に50.91 ビリオン 米ドルと予測され、2032年までに68.04 ビリオン 米ドルに達し、2027年から2032年のCAGRは5.97%となる見込みです。湾岸地域の商業ビルでは冷房需要が高く、HVACがエネルギーコストの60%から70%を占める場合があるため、HVAC効率化が主要な投資優先事項となっています[1]。義務的エネルギーコード、冷媒の移行、グリーンビルディング要件により、多くのオーナーのレトロフィット決定が前倒しになっています。サウジアラビアとUAEは引き続きプロジェクト活動の主要源であり、カタールは2031年までに最も高い成長率を示すと予測されています。パフォーマンス契約は、特に公共建築物や大規模な商業資産において初期資金調達の負担を軽減することができます。中東・アフリカエネルギーレトロフィット市場では、システム全体の入れ替えが必要になる前に既存設備のパフォーマンスを向上させるデジタルコントロールへの需要も拡大しています。
主なレポートのポイント
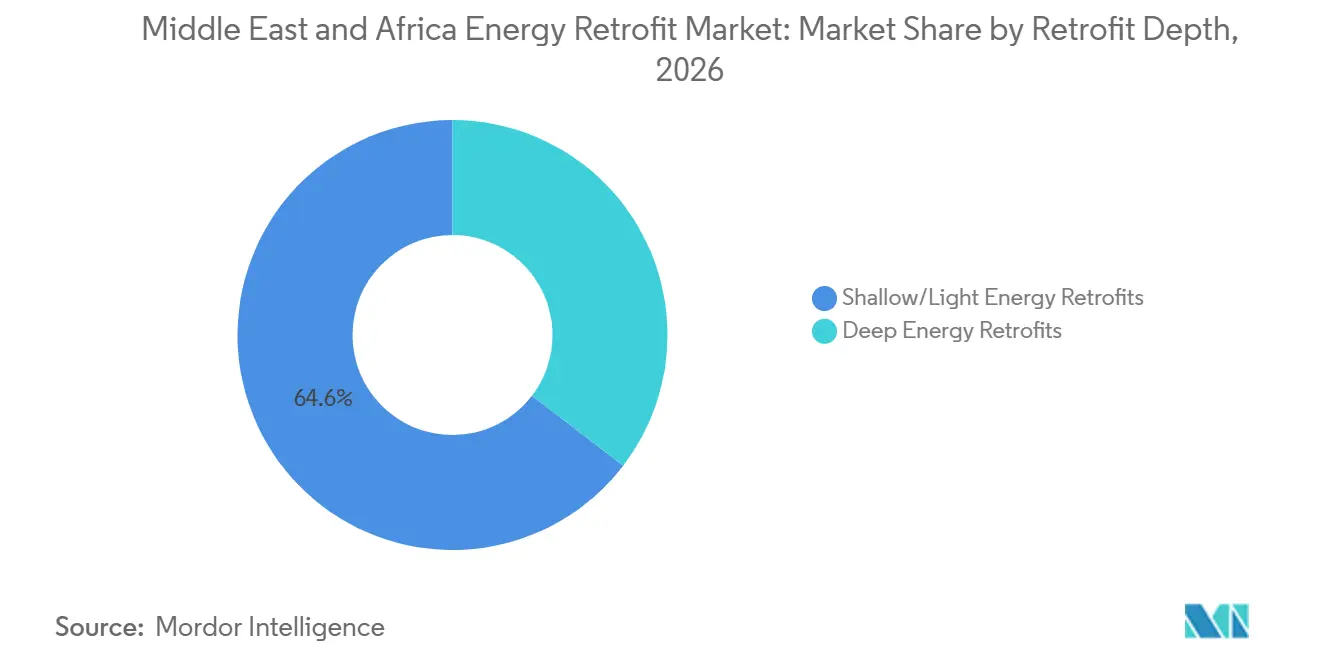
- レトロフィット深度別では、浅層/軽度型レトロフィットが2026年の地域全体の金額の64.6%を占め、深度型レトロフィットは2032年までにCAGR 6.4%で成長する見込みです。
- 技術別では、HVACシステムが2026年の地域全体の技術金額の31.5%を占め、スマートビルディングコントロールとIoTは2032年までにCAGR 7.1%で拡大する見込みです。
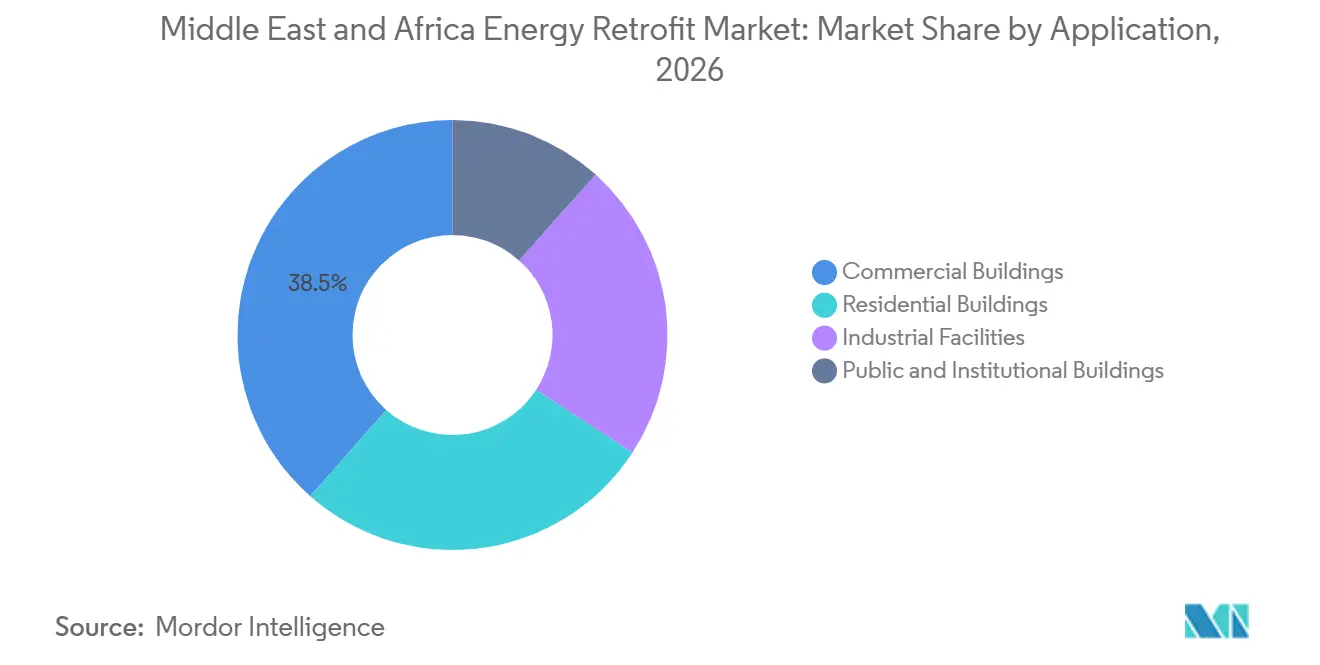
- 用途別では、商業ビルが2026年の中東・アフリカエネルギーレトロフィット市場規模の38.5%を占め、公共・公益施設ビルは2032年までにCAGR 7.3%で成長する見込みです。
- 地域別では、サウジアラビアが2026年の収益の28.3%を占め、カタールは2032年までにCAGR 7.6%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 冷房主導の電力需要 | +1.80% | GCCコア(UAE、サウジアラビア、カタール、クウェート);北アフリカへの波及 | 短期(2年以下) |
| 政府の効率化義務とグリーンビルディングコード | +1.50% | サウジアラビア、UAE主導;カタール、エジプト、モロッコ、南アフリカが拡大中 | 中期(2〜4年) |
| 既存建築物の改修と資産寿命の延長 | +1.20% | UAE、サウジアラビア、南アフリカ、エジプト | 中期(2〜4年) |
| 成果連動型ファイナンシングとESCO導入 | +0.90% | UAE(ドバイ主導)、サウジアラビア、モロッコ、ケニア | 中期(2〜4年) |
| AI対応ビルエネルギー最適化 | +0.80% | UAE、サウジアラビア;カタール、エジプトで新興 | 長期(4年以上) |
| 電力網の信頼性と分散型エネルギー統合 | +0.50% | サブサハラアフリカ(南アフリカ、ナイジェリア);北アフリカ(エジプト、モロッコ) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
冷房主導の電力需要
冷房需要により、中東・アフリカエネルギーレトロフィット市場は温帯地域とは異なる投資プロファイルを持っています。UAEでは建物エネルギーの60%から70%をHVACシステムが消費するため、チラーのアップグレードと可変周波数ドライブが運用コスト削減の重要な選択肢となっています。この消費水準により、レトロフィット計画の初期段階において、HVACプロジェクトは外皮のみの対策よりも優先されることが多くなっています。アブダビで発表された事例研究では、チラーの成績係数(COP)の改善が5年間の回収期間を持つことが示されており、これは検討された対策の中で最も有利な結果でした。この事例は、設備効率とシステムコントロールの改善を中心とするプロジェクトパイプラインを持しています。また、オーナーがより大規模なアップグレードを計画する際に、正確な冷房負荷評価の価値も高めています。
政府の効率化義務とグリーンビルディングコード
サウジアラビアは2024年サウジアラビア建築基準エネルギー規定を2025年6月30日に義務化しました[2]。改修工事、用途変更、および増築はエネルギー関連の建築作業に対する直接的なコンプライアンス要件を生じさせます。サウジエネルギー効率化センターは、許可申請プロセス内で外皮、HVAC、照明、給湯に対処するエネルギー計画を義務付けています。2025年に発表された研究では、SBC 602の適用によってサウジアラビアの住宅建築物全体で年間1億8,200万kWhの節約と1億2,600万kgの二酸化炭素排出削減が可能であることが示されました。これらの要件は、オーナーがより高いグリーンビルディング評価を求める場合、基本的なコンプライアンス作業からより広範なパフォーマンスアップグレードへとプロジェクトを移行させる可能性があります。同様のパターンは、公的機関が既存建築物に対してより明確な基準を設定するにつれて、中東・アフリカエネルギーレトロフィット市場全体の需要を支えています。
成果連動型ファイナンシングとESCO導入
エネルギーサービス会社契約は、オーナーがレトロフィット工事の初期コストに対処するのを支援しています。世界のESCO投資は2024年に420億 米ドルに達し、公共建築物が建築部門のESCOプロジェクト量の3分の2を占めました。同調査では、平均プロジェクトエネルギー節約率が25%であり、公共プロジェクトでは契約期間が長いことが報告されています。エティハドESCOは2024年にドバイ初のエネルギー節約パフォーマンス契約を完了し、DEWA施設のHVAC、照明、水、断熱システムのアップグレードをカバーしました。このプロジェクトは、他の公共・民間オーナーがプロジェクト開発時に参照できる検証済みの契約構造を提供しました。ESCOファイナンシングはまた、より短い自己資金による回収期間ではアップグレードの範囲が制限される場合に、より深い作業を可能にすることができます。
AI対応ビルエネルギー最適化
デジタル最適化は、主要設備の交換を必ずしも必要としない中東・アフリカエネルギーレトロフィット市場への参入ポイントを生み出しています。エムリルエナジーは、ドバイとシャルジャのプロジェクトにまたがるAI主導のHVACレトロフィットの第一フェーズで14%の検証済みエネルギー節約を報告しました[3]。2026年2月、UAEエネルギー・インフラ省、カズナデータセンター、アジリティはAIエージェントを使用してデータセンターと地域冷房のエネルギーパフォーマンスを最適化するパイロットを発表しました。これらのプロジェクトは、コントロール、センサー、分析ツールが既存システムの運用上の損失を特定できることを示しています。また、古いビル管理システムでは対応できないエネルギー報告ニーズもサポートします。このアプローチは、オーナーがハードウェアへの投資を行う前の低コストの第一ステップとなり得ます。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い初期資本とlong回収期間 | -1.40% | 中東・アフリカ全域;サブサハラアフリカ、エジプト、ナイジェリアで最も深刻 | 中期(2〜4年) |
| 家主・テナント間のインセンティブ分断 | -0.70% | UAE、サウジアラビア(商業・集合住宅) | 中期(2〜4年) |
| レトロフィット技術・測定能力の不足 | -0.50% | サブサハラアフリカ、エジプト、ナイジェリア | 長期(4年以上) |
| 補助金付き料金と節約シグナルの弱さ | -0.80% | クウェート、サウジアラビア(一);バーレーン | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
高い初期資本と長い回収期間
深度型レトロフィットのパッケージは、外皮工事、HVAC交換、コントロール、再生可能エネルギー統合を組み合わせるため、相当の初期支出を必要とする場合があります。2024年のUAE政府建築物の研究では、深度型外皮レトロフィット対策は長期的な炭素削減効果にもかかわらず、15年から20年の回収期間を持つことが示されました。IEAは2024年に民間ESCOプロジェクトの平均回収期間が6年強であることを報告しました。これにより、オーナーがパフォーマンスベースのファイナンシングを利用できない場合、浅層・中深度対策が優先されます。輸入コストや限られた資金調達オプションは、ナイジェリアや資金調達システムが成熟していない市場での導入をさらに制約する可能性があります。中東・アフリカエネルギーレトロフィット市場は、したがって、プロジェクトの節約と資本回収に必要な期間を一致させる契約構造に依存しています。
家主・テナント間のインセンティブ分断
レトロフィットに資金提供するオナーが必ずしもエネルギー節約の恩恵を受けるわけではありません。この問題は、光熱費が賃料に含まれるグロスリース契約において顕著です。オーナーはその後、チラーアップグレード、ビル管理再調整、窓フィルム設置の価値を回収する手段が限られます。IEAは、小規模商業・住宅建築物におけるESCO成長の主要障壁として、分散した所有権と分断されたインセンティブを特定しています[4]。ネットリース構造とエネルギー報告要件は、高グレード資産においてオーナーと入居者の利害関係を改善できます。より広い普及は、これらの取り決めがドバイとアブダビのプレミアムポートフォリオを超えて拡大するかどうかにかかっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
レトロフィット深度別:
浅層型レトロフィットが量を維持しながら深度型レトロフィットの経済性が改善浅層/軽度型プロジェクトは2026年の中東・アフリカエネルギーレトロフィット市場規模の64.6%を占めました。ビル管理再調整、LED交換、可変速ドライブ設置は2〜5年の短い回収期間を達成できます。これにより、パフォーマンスファイナンシングを利用しないオーナーにもアクセス可能です。ドバイの需要側管理プログラムは、技術ガイダンスとパフォーマンスベンチマーキングを通じてこれらの対策を支援しています。このカテゴリーは、エネルギー管理慣行を開発しているオーナーにとって実用的な出発点であり続けています。また、その後のより包括的な作業のための基盤を構築します。
深度型レトロフィットは2032年までにCAGR 6.4%で成長する見込みです。これらはHVAC工事、外皮アップグレード、コントロール、再生可能エネルギー統合を一つのプログラムに統合します。エジプトの教育施設の研究では、深度型レトロフィットシナリオで最大45%のエネルギー節約が達成できることが示されており、これは標的なレトロフィットの15%と比較されます。アブダビのアル・マリヤタワーは、全面的なHVACオーバーホールと換気システムの改善を含むプログラムで2025年レトロフィット・プロジェクト・オブ・ザ・イヤー賞を受賞しました。このようなプロジェクトは、大規模な改修サイクルと資金調達の意思決定が同時に行われる場合に最も実現可能です。冷媒の低地球温暖化係数(GWP)化への移行も、オーナーが必要なチラー交換をより広範なビル改善と組み合わせることを促す可能性があります。
注記: 全セグメントのシェアはレポート購入時に入手可能
技術別:
HVACが支出の柱となりスマートコントロールが成長をリードHVACシステムは2026年の地域全体の技術金額の31.5%を占めました。照明、建物外皮システム、再生可能エネルギー統合、スマートコントロールとIoT、給湯・配管が残りの技術構成を形成しています。HVACの強固な地位は、地域内の多くのビルにおける高い冷房負荷と老朽化したチラー設備を反映しています。エティハドESCOとDaikinはJAFZAパッケージ3で15台のチラーをインバータモデルに交換し、年間3,019,679 kWhのエネルギー節約と年間1,343,757 AEDのコスト削減が見込まれています。このプロジェクトは、なぜ設備交換がレトロフィット支出を引き続き引きつけるかを示しています。外皮対策は、オーナーがHVAC工事とともにより深いビルアップグレードを行う場合により関連性が高まります。
スマートビルディングコントロールとIoTは2032年までにCAGR 7.1%で成長する見込みです。センサーコスト、データ分析ツール、エネルギー報告ニーズがこの成長を支えています。これらのシステはエネルギー使用量のより明確なベースラインを提供し、オペレーターが設備パフォーマンスを調整できるようにします。2026年2月に発表されたUAEのパイロットは、エネルギー集約型の設定であるデータセンターと地域冷房にこのアプローチを位置付けています。デジタルコントロールは、中東・アフリカエネルギーレトロフィット市場全体で使用される物理的なHVAC、外皮、照明対策を補完する形で機能します。再生可能エネルギー統合は、電力グリッドの電力需要を削減することで、同時展開される効率化対策の経済性も強化します。
用途別:
商業ビルがリードし公共・公益施設ビルが最速成長商業ビルは2026年の中東・アフリカエネルギーレトロフィット市場規模の38.5%を占めました。ドバイ、アブダビ、リヤド、ドーハのオフィスタワー、ホテル、ショッピングモール、複合用途資産がエネルギーサービスプロジェクトの重要なパイプラインを形成しています。企業テナントは排出報告を支援するためにオーナーからより良いエネルギーパフォーマンスデータを求める傾向が強まっています。これより、効率化アップグレードがリース継続の検討事項となる可能性があります。商業セグメントはまた、複雑なHVACとコントロールシステムプロジェクトを支援するためのビル規模も持ち合わせています。地域全体を通じて統合的なレトロフィットの主要用途であり続けています。
公共・公益施設ビルは2032年までにCAGR 7.3%で拡大する見込みです。政府プログラムは、大規模なビルポートフォリオ全体でエネルギー基準を正式な調達要件に変換することができます。南アフリカの公共建築物・インフラエネルギー効率化プログラムは、イーストロンドン工業開発区域のスマート街路照明レトロフィットによって2026年にテンダー段階に達しました。このプロジェクトは、公共資産に複製可能なESCOスタイルの節約回収アプローチを採用しています。カタール公共事業局は2026年9月にカタール大学医学部ビルのGSAS設計・建設最終監査を完了しました。これらの事例は、公共部門の要件が中東・アフリカエネルギーレトロフィット市場に安定したプロジェクトパイプラインを生み出せることを示しています。
地域分析
中東 エネルギー改修市場
サウジアラビアは2026年の中東・アフリカ エネルギー改修市場において28.3%のシェアを占めた。その地位は、建築ストックの規模、新規開発活動、およびビジョン2030の持続可能性要件を反映している。サウジ建築基準法の規定は、建物の改修、増、または用途変更の際に改修の契機を生じさせる。モスタダムフレームワークは、より高い評価を追求するオーナーに対して、最低限のエネルギーコード適合を超えた仕様の引き上げを可能にする。Schneider Electricはディリーヤプロジェクトにエネルギー管理システムを導入しており、これはサウジアラビアの主要開発案件におけるデジタルプラットフォームの役割を示している。クウェートの補助金付き電力料金は民間の改修インセンティブを弱める可能性がある一方、オマーンは産業用エネルギー監査要件を通じて活動を構築しつつある。
カタール エネルギー改修市場
カタールは2032年までのCAGR 7.6%で最も成長が速い地域になると予測されている。カタールNDC 3.0は、需要側管理、エネルギーおよび水の効率化、施設基準を通じた気候変動対策の中心的な分野として建築物を位置づけている。Msheireb PropertiesとCundallは2025年7月、100棟以上の建物、800戸以上の住宅ユニット、および300か所以上の商業スペースを対象とするポートフォリオ脱炭素化戦略を開始した。タルシードは2023年に548.3 GWhの電力節約と638,275トンの二酸化炭素削減を達成したと、査読済み研究が報告している。これらの結果は、カタールにさらなる需要管理プログラムを推進するための実証的な根拠を与えている。同国の建築認証要件も、商業資産に対するより一貫したパフォーマンス基準の普及を支援している。
アフリカ エネルギー改修市場
アフリカ市場では改修活動は初期段階にあるが、政策と建築エネルギー需要がより広範な機会を生み出しつつある。エジプトは公共建築物に対するエネルギー効率の義務的基準に向けて動いており、一方で研究では既存技術と地域材料を用いた外皮最適化およびHVACアップグレードにより43.1%のエネルギー削減ポテンシャルが確認されている。南アフリカは、公共建築プログラムが研修とパフォーマンス契約オプションを拡大しているにもかかわらず、改修コストのプレミアムと技術的能力のギャップに直面している。モロッコの研究では、バイオクライマティック壁構造におけるリサイクルテキスタイル断熱材が夏季のエネルギー使用量を52%削減したことが明らかになった。ナイジェリアは、機輸入コスト、資金調達の制約、および建築基準の執行の弱さによって依然として制限されている。これらの状況は、地域の資金調達と実施能力が改善されるまで、より大規模な商業プロジェクトを優位にする。
競合環境
中東・アフリカエネルギーレトロフィット産業はシステムインテグレーションレベルで中程度に集中しています。Johnson Controls、Schneider Electric、Siemens、Honeywell、Trane Technologiesは個々のコンポーネントではなく統合されたエネルギパフォーマンスプラットフォームを通じて競争しています。エティハドESCOの2025年ワスルプロパティーズフェーズ2テンダーでは、Johnson Controls、Siemens、Honeywellが受注企業として指名されました。認証要件は、複雑な公共入札に必要な技術資格を持つ確立された企業に有利に働く場合があります。Schneider ElectricはEcoStruxureプラットフォームを統合的な電力およびビル管理に使用しています。Johnson ControlsはOpenBlue分析を空港・病院のレトロフィットプログラムに使用しており、Siemensはデジタルビル診断への存在感を高めています。
地域企業もプロジェクト実施、メンテナンス、ローカル市場カバレッジで競争しています。Al-Futtaim Engineering and Technologies、TAQAエナジーサービス、ELSEWEDY ELECTRIC、エティハドESCO、エムリルエナジーは、実行能力が重要なプロジェクトパイプラインの一部で事業を行っています。エムリルのAI主導HVACレトロフィットプログラムは第一フェーズで14%の検証済みエネルギー節約を報告しました。これは、主要設備を全て供給せずにコントロールと分析に注力するプロバイダーへの機会を示しいます。このサービスは、オーナーが大規模な設備投資を承認する前に運用上の節約を求める場合に関連性があります。このモデルは、より伝統的な設備・サービスアプローチにサブスクリプション型のオプションを追加します。
R134a設備からの移行は、一部のHVAC交換プロジェクトにおける技術選択サイクルを短縮しています。Daikin、Carrier、Traneは、オーナーが低地球温暖化係数の冷媒に対応した設備を必要とする場合に恩恵を受ける可能性があります。タブリードとJohnson Controlsは2025年9月に地域冷房プラント全体にわたる可変速チラー、ライフサイクルサービス、パフォーマンス保証付きレトロフィット、リモートモニタリングをカバーする長期契約を締結しました。この契約は設備、サービス、継続的なパフォーマンスサポートを組み合わせています。このアプローチは、定期収益を強化し顧客関係を深める可能性があります。小規模な請負業者は、より狭い設置・保守業務においてより競争力を維持できる場合があります。中東・アフリカエネルギーレトロフィット市場にはグローバルプラットフォムプロバイダーと地域専門業者の両方が含まれています。
中東・アフリカエネルギーレトロフィット産業のリーダー企業
-
Johnson Controls International plc
-
Schneider Electric SE
-
Siemens AG
-
ENGIE SA
-
Honeywell International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ エネルギー改修市場 このレポートでカバーされる企業
- ABB Ltd.
- ACCIONA
- AECOM
- Al-Futtaim Engineering and Technologies
- Ameresco, Inc.
- Carrier Global Corporation
- Daikin Industries, Ltd.
- Dalkia
- Eaton Corporation plc
- ELSEWEDY ELECTRIC
- ENGIE SA
- Honeywell International Inc.
- Johnson Controls International plc
- Kingspan Group plc
- Masdar
- ROCKWOOL A/S
- Saint-Gobain S.A.
- Schneider Electric SE
- Siemens AG
- Trane Technologies plc
最近の産業開発事情 中東・アフリカ エネルギー改修市場
- 2026年4月:Johnson Controlsは、低デルタT性能に対処し、既存のHVACおよびBMSインフラへのプラグアンドプレイ統合で熱管理を改善するよう設計された、集中型地域冷房システムに接続されたビル向けのレトロフィット対応ソリューションである「バランスド・クーリング」をUAEで発売しました。このリリースは、2030年までにドバイで推定40%の地域冷房普及率目標としています。
- 2026年2月:HoneywellはHassan Allam Holdingの子会社であるKortechとMoU(基本合意書)を締結し、エジプト、サウジアラビア、UAE全体の重要インフラの自動化・デジタル化を進めることになりました。このパートナーシップは、HoneywellのビルオートメーションおよびAナリティクス機能とKortechのターンキー建設実行を組み合わせ、データセンター、商業ビル、スマートシティ開発をターゲットにしています。
- 2025年11月:TAQAの子会社であるTAQAエナジーサービスは、ADIPEC 2025においてADポーツの子会社であるスデイラグループとの実施協定を締結し、アブダビのアリャムICAD住宅都市のレトロフィットを行い、8つのビルクラスター全体でHVACアップグレードと高度なエネルギーモニタリングを通じて年間36 GWhの電力節約、616,000 m³の水節約、17,000トンの二酸化炭素回避を目標としています。
- 2025年9月:タブリードとJohnson Controlsは長期フレームワーク契約を締結し、タブリードの地域冷房プラントポートフォリオ全体にわたって次世代冷却技術の開発・展開を行うことになりました。この契約は可変速チラー、モジュラーシステム、ライフサイクルサービス、パフォーマンス保証付きレトロフィット、リモートモニタリングをカバーしています。
中東・アフリカエネルギーレトロフィット市場レポートのスコープ
エネルギーレトロフィットとは、エネルギー効率の改善、エネルギー消費と運用コストの削減、温室効果ガス排出量の低減を目的として、既存の建物、施設、またはエネルギーシステムをアップグレードまたは改修するプロセスを指します。レトロフィットには、老朽化した設備の交換、建物の断熱・窓の改善、HVACおよび照明システムのアップグレード、スマートエネルギーコントロールの設置、太陽光発電などの再生可能エネルギー技術の統合が含まれます。
中東・アフリカエネルギーレトロフィット市場は、レトロフィット深度、技術、用途、地域によって区分されています。レトロフィット深度別では、深度型エネルギーレトロフィットと浅層/軽度型エネルギーレトロフィットに区分されています。技術別では、HVACシステム、照明システム、建物外皮、再生可能エネルギー統合、スマートビルディングコントロール、IoT、給湯・配管に区分されています。用途別では、住宅、商業、産業、公共・公益施設ビルに区分されています。レポートはまた、地域内9カ国にわたる中東・アフリカエネルギーレトロフィット市場の規模と予測もカバーしています。各セグメントの市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 深度型エネルギーレトロフィット |
| 浅層/軽度エネルギーレトロフィット |
| HVACシステム |
| 照明システム |
| 建物外皮(断熱・グレージング) |
| 再生可能エネルギー統合(太陽光発電、太陽熱) |
| スマートビルディングコントロールとIoT |
| 給湯・配管 |
| 住宅ビル |
| 商業ビル |
| 産業施設 |
| 公共・公益施設ビル |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| オマーン | |
| カタール | |
| クウェート | |
| 南アフリカ | |
| エジプト | |
| モロッコ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| レトロフィット深度別 | 深度型エネルギーレトロフィット | |
| 浅層/軽度エネルギーレトロフィット | ||
| 技術別 | HVACシステム | |
| 照明システム | ||
| 建物外皮(断熱・グレージング) | ||
| 再生可能エネルギー統合(太陽光発電、太陽熱) | ||
| スマートビルディングコントロールとIoT | ||
| 給湯・配管 | ||
| 用途別 | 住宅ビル | |
| 商業ビル | ||
| 産業施設 | ||
| 公共・公益施設ビル | ||
| 地域別 | 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | ||
| オマーン | ||
| カタール | ||
| クウェート | ||
| 南アフリカ | ||
| エジプト | ||
| モロッコ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
中東・アフリカエネルギーレトロフィット市場の2032年における予測値はいくらですか?
中東・アフリカエネルギーレトロフィット市場は2032年までに68.04 ビリオン 米ドルに達し、2027年からCAGR 5.97%で成長する見込みです。
地域でどのレトロフィット技術が支出をリードしていますか?
HVACシステムは2026年に価値の31.5%をリードしており、地域の冷房負荷が設備効率を優先事項にしているためです。
エネルギーレトロフィットで最も急速に成長している技術はどれですか?
スマートビルディングコントロールとIoTは、センサー展開とエネルギー報告ニーズに支えられて2032年までにCAGR 7.1%で成長する見込みです。
地域のレトロフィット収益をリードしている国はどこですか?
サウジアラビアはビルの規模と義務的なエネルギー規定に支えられ、2026年の地域収益の28.3%をリードしました。
2032年まで最も急速に成長が見込まれる国はどこですか?
カタールは建築基準と需要管理対策に支えられ、2032年までにCAGR 7.6%で成長する見込みです。
ESCO契約がビルアップグレードにとって重要な理由は何ですか?
ESCO契約はプロジェクトの返済を検証済みの節約と連動させることができ、より多くの資本やより長い回収期間を必要とするアップグレードをオーナーが実施するのを支援します。