
Taille et part du marché de l'énergie retrofit au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
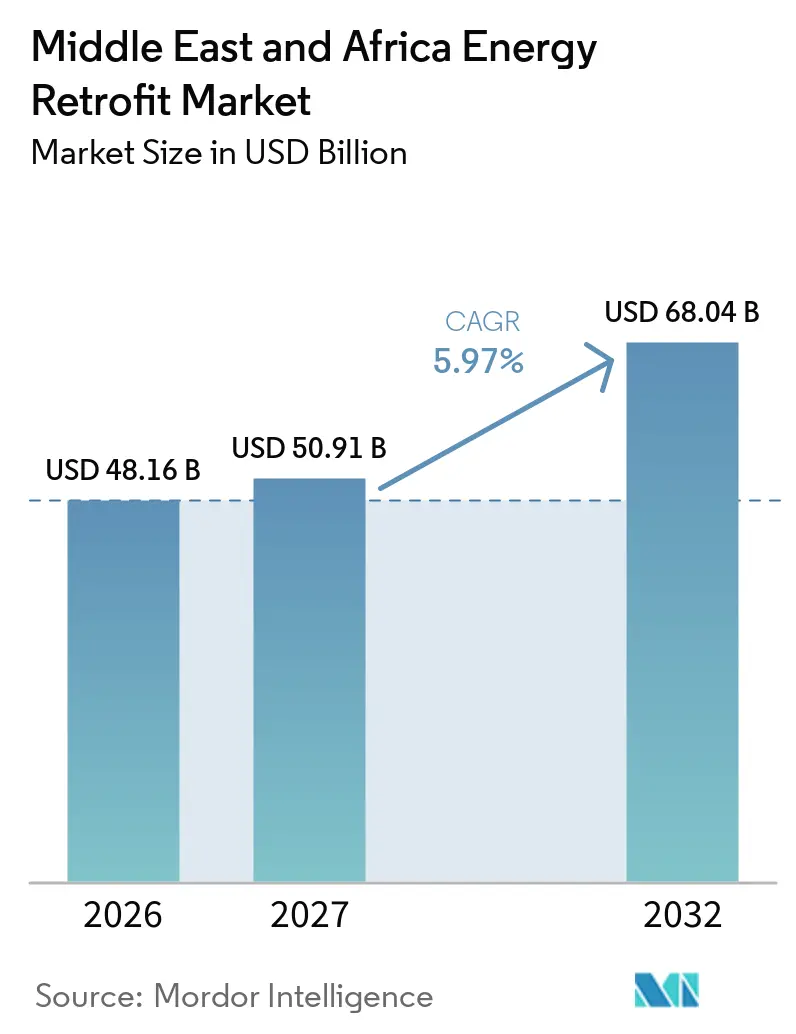
| Taille du marché de l'année de base (2026) | 48.16 Milliards de dollars |
| Taille du Marché (2027) | 50.91 Milliards de dollars |
| Taille du Marché (2032) | 68.04 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.97 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'énergie retrofit au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché de l'énergie retrofit au Moyen-Orient et en Afrique est projetée à 48,16 milliards USD en 2026, 50,91 milliards USD en 2027, et devrait atteindre 68,04 milliards USD d'ici 2032, à un CAGR de 5,97 % de 2027 à 2032. Les besoins élevés en climatisation font de l'efficacité des systèmes CVC une priorité d'investissement centrale dans les bâtiments commerciaux du Golfe, où le CVC peut représenter 60 % à 70 % des coûts énergétiques[1]. Les codes énergétiques obligatoires, les transitions vers de nouveaux réfrigérants et les exigences en matière de bâtiments verts font avancer les décisions de rénovation pour de nombreux propriétaires. L'Arabie saoudite et les Émirats arabes unis restent les principales sources d'activité de projets, tandis que le Qatar devrait afficher la croissance la plus forte jusqu'en 2031. Les contrats de performance peuvent réduire la charge de financement initiale, en particulier pour les bâtiments publics et les actifs commerciaux de grande taille. Le marché de l'énergie retrofit au Moyen-Orient et en Afrique connaît également une demande croissante pour les contrôles numériques qui améliorent les performances des équipements existants avant qu'un remplacement complet du système ne soit nécessaire.
Points clés du rapport
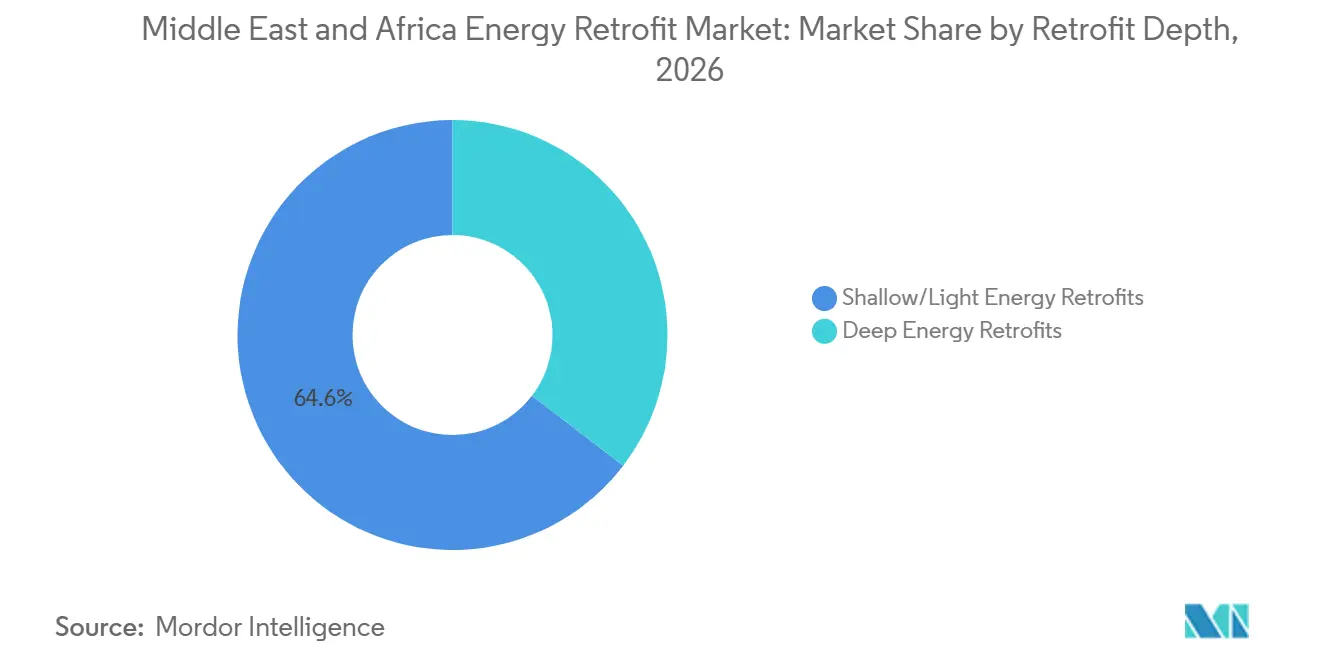
- Par profondeur de rénovation, les rénovations superficielles ou légères représentaient 64,6 % de la valeur régionale en 2026, tandis que les rénovations profondes devraient croître à un CAGR de 6,4 % jusqu'en 2032.
- Par technologie, les systèmes CVC représentaient 31,5 % de la valeur technologique régionale en 2026, tandis que les contrôles de bâtiments intelligents et l'IoT devraient se développer à un CAGR de 7,1 % jusqu'en 2032.
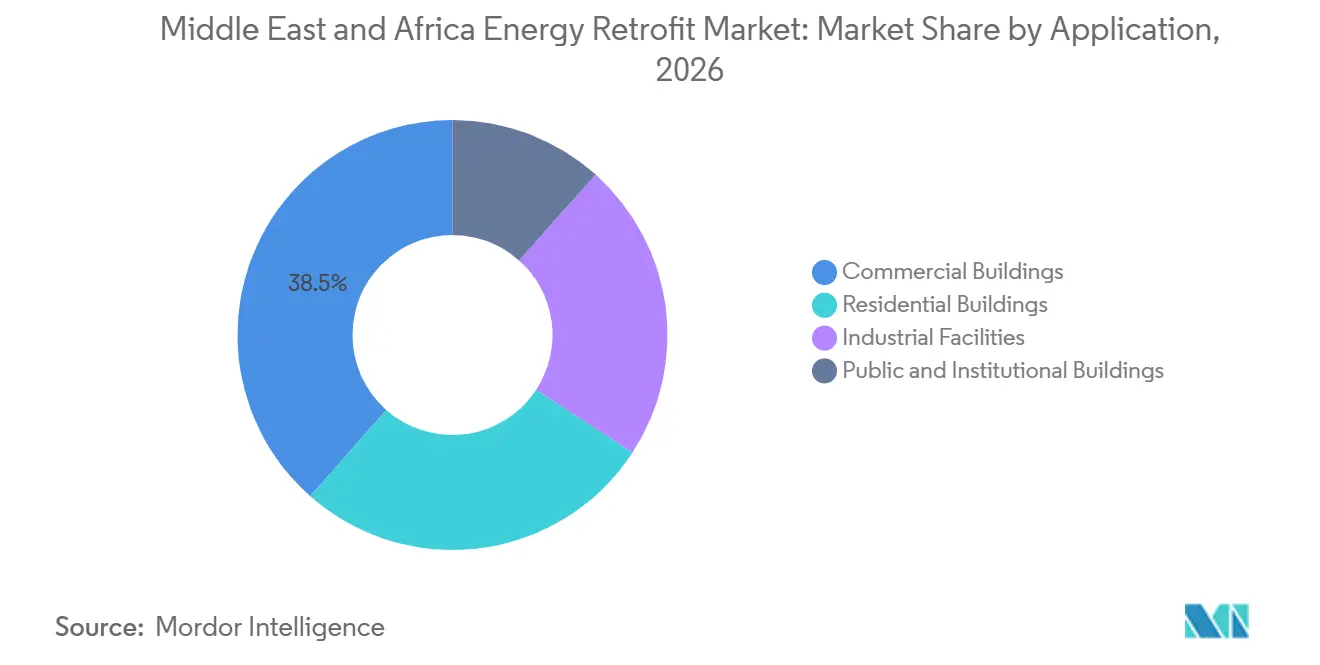
- Par application, les bâtiments commerciaux représentaient 38,5 % de la taille du marché de l'énergie retrofit au Moyen-Orient et en Afrique en 2026, tandis que les bâtiments publics et institutionnels devraient croître à un CAGR de 7,3 % jusqu'en 2032.
- Par géographie, l'Arabie saoudite détenait 28,3 % des revenus en 2026, tandis que le Qatar devrait croître à un CAGR de 7,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande électrique dominée par la climatisation | +1.80% | Cœur du CCG (Émirats arabes unis, Arabie saoudite, Qatar, Koweït) ; extension vers l'Afrique du Nord | Court terme (≤ 2 ans) |
| Mandats d'efficacité gouvernementaux et codes de construction verts | +1.50% | Arabie saoudite, Émirats arabes unis en priorité ; Qatar, Égypte, Maroc, Afrique du Sud en croissance | Moyen terme (2-4 ans) |
| Rénovation des bâtiments existants et prolongation de la durée de vie des actifs | +1.20% | Émirats arabes unis, Arabie saoudite, Afrique du Sud, Égypte | Moyen terme (2-4 ans) |
| Financement basé sur les résultats et adoption des ESCO | +0.90% | Émirats arabes unis (Dubaï en priorité), Arabie saoudite, Maroc, Kenya | Moyen terme (2-4 ans) |
| Optimisation énergétique des bâtiments par l'IA | +0.80% | Émirats arabes unis, Arabie saoudite ; émergent au Qatar, en Égypte | Long terme (≥ 4 ans) |
| Fiabilité du réseau et intégration des énergies distribuées | +0.50% | Afrique subsaharienne (Afrique du Sud, Nigéria) ; Afrique du Nord (Égypte, Maroc) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande électrique dominée par la climatisation
La demande de climatisation confère au marché de l'énergie retrofit au Moyen-Orient et en Afrique un profil d'investissement différent de celui des régions tempérées. Les systèmes CVC consomment 60 % à 70 % de l'énergie des bâtiments aux Émirats arabes unis, ce qui fait des mises à niveau des groupes frigorifiques et des variateurs de fréquence des options importantes pour réduire les coûts d'exploitation. Ce niveau de consommation place les projets CVC avant de nombreuses mesures portant uniquement sur l'enveloppe dans les premières étapes de la planification des rénovations. Une étude de cas publiée à Abou Dhabi a révélé que l'amélioration du coefficient de performance des groupes frigorifiques avait une période de retour sur investissement de 5 ans, le résultat le plus favorable parmi les mesures examinées. Cette étude soutient un pipeline de projets centré sur l'efficacité des équipements et l'amélioration des contrôles de systèmes. Elle augmente également la valeur d'une évaluation précise de la charge de refroidissement lorsque les propriétaires planifient une mise à niveau plus importante.
Mandats d'efficacité gouvernementaux et codes de construction verts
L'Arabie saoudite a rendu obligatoires les dispositions énergétiques du Code de construction saoudien 2024 le 30 juin 2025[2]. Les rénovations, les changements d'usage et les extensions créent donc une exigence de conformité directe pour les travaux liés à l'énergie dans les bâtiments. Le Centre saoudien pour l'efficacité énergétique exige des plans énergétiques portant sur l'enveloppe, le CVC, l'éclairage et l'eau chaude dans le cadre du processus de permis. Des recherches publiées en 2025 ont révélé que l'application de la norme SBC 602 pourrait permettre d'économiser 182 millions de kWh par an et de réduire les émissions de dioxyde de carbone de 126 millions de kg dans les bâtiments résidentiels saoudiens. Ces exigences peuvent faire évoluer les projets d'une simple mise en conformité vers des améliorations de performance plus larges lorsque les propriétaires recherchent également des certifications de bâtiments verts plus élevées. Le même schéma soutient la demande sur l'ensemble du marché de l'énergie retrofit au Moyen-Orient et en Afrique, à mesure que les autorités publiques fixent des normes plus explicites pour les bâtiments existants.
Financement basé sur les résultats et adoption des ESCO
Les contrats de sociétés de services énergétiques aident les propriétaires à faire face aux coûts initiaux des travaux de rénovation. L'investissement mondial des ESCO a atteint 42 milliards USD en 2024, et les bâtiments publics représentaient les deux tiers du volume de projets ESCO dans le secteur du bâtiment. La même enquête a rapporté des économies d'énergie moyennes de 25 % sur les projets, avec des durées de contrat plus longues pour les projets publics. Etihad ESCO a réalisé le premier contrat de performance en économies d'énergie de Dubaï en 2024, couvrant des mises à niveau des systèmes CVC, d'éclairage, d'eau et d'isolation dans les installations de DEWA. Ce projet a fourni une structure contractuelle éprouvée que d'autres propriétaires publics et privés peuvent envisager lors du développement de projets. Le financement ESCO peut également permettre des travaux plus approfondis là où un retour sur investissement autofinancé plus court limiterait autrement la portée d'une mise à niveau.
Optimisation énergétique des bâtiments par l'IA
L'optimisation numérique crée un point d'entrée pour le marché de l'énergie retrofit au Moyen-Orient et en Afrique qui ne nécessite pas toujours le remplacement d'équipements majeurs. Emrill Energy a rapporté 14 % d'économies d'énergie vérifiées lors de la première phase de rénovations CVC pilotées par l'IA sur des projets à Dubaï et Charjah[3]. En février 2026, le ministère de l'Énergie et des Infrastructures des Émirats arabes unis, Khazna Data Centers et Agility ont annoncé un projet pilote utilisant des agents d'IA pour optimiser les performances énergétiques des centres de données et du refroidissement urbain. Ces projets montrent comment les contrôles, les capteurs et l'analyse des données peuvent identifier les pertes opérationnelles dans les systèmes existants. Ils soutiennent également les besoins en matière de reporting énergétique que les anciens systèmes de gestion technique des bâtiments peuvent ne pas satisfaire. Cette approche peut constituer une première étape moins coûteuse avant que les propriétaires ne réalisent des investissements matériels.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Capital initial élevé et longues périodes de retour sur investissement | -1.40% | Ensemble de la zone MEA ; plus aigu en Afrique subsaharienne, en Égypte, au Nigéria | Moyen terme (2-4 ans) |
| Incitations partagées entre propriétaires et locataires | -0.70% | Émirats arabes unis, Arabie saoudite (résidentiel commercial et multi-locataires) | Moyen terme (2-4 ans) |
| Compétences limitées en rénovation et capacité de mesure | -0.50% | Afrique subsaharienne, Égypte, Nigéria | Long terme (≥ 4 ans) |
| Tarifs subventionnés et signaux d'économies faibles | -0.80% | Koweït, Arabie saoudite (en partie) ; Bahreïn | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Capital initial élevé et longues périodes de retour sur investissement
Les programmes de rénovation profonde combinent des travaux sur l'enveloppe, le remplacement du CVC, les contrôles et l'intégration des énergies renouvelables, ce qui peut nécessiter des dépenses initiales substantielles. Une étude de 2024 portant sur des bâtiments gouvernementaux aux Émirats arabes unis a révélé que les mesures de rénovation profonde de l'enveloppe avaient des périodes de retour sur investissement de 15 à 20 ans malgré leurs avantages à long terme en matière de carbone. L'AIE a rapporté que les projets ESCO privés avaient des périodes de retour sur investissement d'un peu plus de 6 ans en moyenne en 2024. Cela favorise les mesures superficielles et de profondeur moyenne lorsque les propriétaires ne peuvent pas recourir à un financement basé sur la performance. Les coûts d'importation et les options de financement limitées peuvent contraindre davantage l'adoption au Nigéria et dans d'autres marchés disposant de systèmes de financement moins matures. Le marché de l'énergie retrofit au Moyen-Orient et en Afrique dépend donc de structures contractuelles qui alignent les économies du projet sur la période nécessaire pour récupérer le capital.
Incitations partagées entre propriétaires et locataires
Le propriétaire qui finance une rénovation ne bénéficie pas toujours des économies d'énergie. Ce problème est prononcé dans les arrangements de bail brut où les coûts des services publics sont inclus dans le loyer. Les propriétaires ont alors un moyen limité de récupérer la valeur des mises à niveau des groupes frigorifiques, de la remise en service de la gestion technique des bâtiments ou de l'installation de films de fenêtres. L'AIE identifie la propriété fragmentée et les incitations partagées comme des obstacles majeurs à la croissance des ESCO dans les petits bâtiments commerciaux et résidentiels[4]. Les structures de bail net et les exigences de reporting énergétique peuvent améliorer l'alignement entre propriétaires et occupants dans les actifs de meilleure qualité. Une adoption plus large dépendra de l'extension de ces arrangements au-delà des portefeuilles premium à Dubaï et Abou Dhabi.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par profondeur de rénovation :
les rénovations superficielles maintiennent le volume tandis que l'économie des rénovations profondes s'amélioreLes projets superficiels ou légers représentaient 64,6 % de la taille du marché de l'énergie retrofit au Moyen-Orient et en Afrique en 2026. La remise en service de la gestion technique des bâtiments, les remplacements par des LED et les installations de variateurs de vitesse peuvent atteindre des périodes de retour sur investissement plus courtes de 2 à 5 ans. Cela les rend accessibles aux propriétaires qui n'ont pas recours au financement par la performance. Le programme de gestion de la demande de Dubaï soutient ces mesures par des orientations techniques et des évaluations comparatives de performance. Cette catégorie reste le point de départ pratique pour les propriétaires qui développent des pratiques de gestion de l'énergie. Elle crée également une base pour des travaux ultérieurs plus complets.
Les rénovations profondes devraient croître à un CAGR de 6,4 % jusqu'en 2032. Elles intègrent les travaux CVC, les mises à niveau de l'enveloppe, les contrôles et l'intégration des énergies renouvelables dans un seul programme. Une étude portant sur des bâtiments éducatifs en Égypte a révélé que les scénarios de rénovation profonde pouvaient permettre des économies d'énergie allant jusqu'à 45 %, contre 15 % pour les rénovations standard. La tour Al Maryah à Abou Dhabi a reçu le prix du projet de rénovation de l'année 2025 pour un programme comprenant une refonte complète du CVC et l'amélioration des systèmes d'air frais. Ces projets sont les plus viables lorsque les cycles de rénovation majeurs et les décisions de financement interviennent simultanément. Le passage à des équipements de refroidissement à faible potentiel de réchauffement climatique peut également encourager les propriétaires à combiner un remplacement obligatoire de groupe frigorifique avec des améliorations plus larges du bâtiment.

Par technologie :
le CVC ancre les dépenses et les contrôles intelligents mènent la croissanceLes systèmes CVC représentaient 31,5 % de la valeur technologique régionale en 2026. L'éclairage, les systèmes d'enveloppe du bâtiment, l'intégration des énergies renouvelables, les contrôles de bâtiments intelligents et l'IoT, ainsi que le chauffage de l'eau et la plomberie constituent le reste du mix technologique. La forte position du CVC reflète les charges de refroidissement élevées et le vieillissement des parcs de groupes frigorifiques dans de nombreux bâtiments régionaux. Etihad ESCO et Daikin ont remplacé 15 groupes frigorifiques au JAFZA Package 3 par des modèles à onduleur, avec des économies d'énergie annuelles projetées de 3 019 679 kWh et des économies de coûts annuelles de 1 343 757 AED. Ce projet illustre pourquoi le remplacement d'équipements continue d'attirer les dépenses de rénovation. Les mesures portant sur l'enveloppe peuvent devenir plus pertinentes lorsque les propriétaires entreprennent des mises à niveau plus profondes du bâtiment en parallèle des travaux CVC.
Les contrôles de bâtiments intelligents et l'IoT devraient croître à un CAGR de 7,1 % jusqu'en 2032. Les coûts des capteurs, les outils d'analyse des données et les besoins en matière de reporting énergétique soutiennent cette croissance. Ces systèmes peuvent fournir une base de référence plus claire de la consommation d'énergie et permettre aux opérateurs d'ajuster les performances des équipements. Le projet pilote des Émirats arabes unis annoncé en février 2026 place cette approche dans les centres de données et le refroidissement urbain, deux environnements à forte intensité énergétique. Les contrôles numériques peuvent donc compléter, plutôt que remplacer, les mesures physiques de CVC, d'enveloppe et d'éclairage utilisées sur l'ensemble du marché de l'énergie retrofit au Moyen-Orient et en Afrique. L'intégration des énergies renouvelables renforce également l'économie des mesures d'efficacité co-déployées en réduisant la demande d'électricité du réseau.
Par application :
les bâtiments commerciaux en tête et les bâtiments institutionnels à la croissance la plus rapideLes bâtiments commerciaux représentaient 38,5 % de la taille du marché de l'énergie retrofit au Moyen-Orient et en Afrique en 2026. Les tours de bureaux, les hôtels, les centres commerciaux et les actifs à usage mixte à Dubaï, Abou Dhabi, Riyad et Doha constituent un pipeline important pour les projets de services énergétiques. Les occupants d'entreprises recherchent de plus en plus de meilleures données sur la performance énergétique auprès des propriétaires pour soutenir le reporting des émissions. Cela peut transformer une mise à niveau d'efficacité en un facteur de fidélisation des locataires. Le segment commercial dispose également de l'échelle de bâtiment nécessaire pour soutenir des projets complexes de CVC et de systèmes de contrôle. Il reste l'application principale pour les rénovations intégrées dans la région.
Les bâtiments publics et institutionnels devraient se développer à un CAGR de 7,3 % jusqu'en 2032. Les programmes gouvernementaux peuvent transformer les normes énergétiques en exigences formelles de passation de marchés pour de grands portefeuilles de bâtiments. Le programme d'efficacité énergétique dans les bâtiments publics et les infrastructures d'Afrique du Sud a atteint le stade de l'appel d'offres en 2026 avec une rénovation d'éclairage public intelligent dans la zone de développement industriel d'East London. Le projet utilise une approche de récupération des économies de type ESCO qui peut être reproduite pour les actifs publics. L'Autorité des travaux publics du Qatar a achevé l'audit final de conception et de construction GSAS pour le bâtiment du Collège de médecine de l'Université du Qatar en septembre 2026. Ces exemples montrent comment les exigences du secteur public peuvent créer un pipeline de projets régulier pour le marché de l'énergie retrofit au Moyen-Orient et en Afrique.
Analyse géographique
Marché de la Rénovation Énergétique au Moyen-Orient
L'Arabie saoudite détenait 28,3 % de la part du marché de la rénovation énergétique au Moyen-Orient et en Afrique en 2026. Sa position reflète l'ampleur du parc immobilier, l'activité de nouveaux développements et les exigences de durabilité de Vision 2030. Les dispositions du Code de la construction saoudien créent des déclencheurs de rénovation lorsque des bâtiments sont rénovés, agrandis ou changent d'usage. Le cadre Mostadam peut relever les spécifications au-delà de la conformité minimale au code énergétique pour les propriétaires souhaitant obtenir des certifications plus élevées. Schneider Electric déploie des systèmes de gestion de l'énergie sur le projet Diriyah, ce qui illustre le rôle des plateformes numériques dans les grands développements saoudiens. Les tarifs subventionnés du Koweït peuvent affaiblir les incitations privées à la rénovation, tandis qu'Oman développe son activité grâce aux exigences d'audit énergétique industriel.
Marché de la Rénovation Énergétique au Qatar
Le Qatar devrait être la géographie à la croissance la plus rapide, avec un CAGR de 7,6 % jusqu'en 2032. La CDN 3.0 du Qatar identifie les bâtiments comme un domaine central pour l'action climatique à travers la gestion de la demande, l'efficacité énergétique et hydrique, et les normes d'exploitation des installations. Msheireb Properties et Cundall ont lancé en juillet 2025 une stratégie de décarbonation de portefeuille couvrant plus de 100 bâtiments, plus de 800 unités résidentielles et plus de 300 espaces commerciaux. Tarsheed a enregistré des économies d'électricité de 548,3 GWh et des réductions de dioxyde de carbone de 638 275 tonnes en 2023, selon des recherches évaluées par des pairs. Ces résultats donnent au Qatar une base démontrée pour de nouveaux programmes de gestion de la demande. Les exigences de certification des bâtiments du pays soutiennent également des normes de performance plus cohérentes pour les actifs commerciaux.
Marché de la Rénovation Énergétique en Afrique
Les marchés africains présentent une activité de rénovation à un stade plus précoce, mais les politiques et la demande énergétique des bâtiments créent une opportunité plus large. L'Égypte a évolué vers des normes d'efficacité énergétique obligatoires pour les bâtiments publics, tandis que des recherches ont identifié un potentiel d'économies d'énergie de 43,1 % grâce à l'optimisation de l'enveloppe et aux améliorations des systèmes CVC en utilisant les technologies existantes et les matériaux locaux. L'Afrique du Sud fait face à des surcoûts de rénovation et à des lacunes en capacités techniques, même si son programme de bâtiments publics élargit les options de formation et de contrats de performance. Des recherches au Maroc ont révélé que l'isolation en textile recyclé dans des assemblages de murs bioclimatiques réduisait la consommation d'énergie estivale de 52 %. Le Nigeria reste limité par les coûts d'importation d'équipements, les contraintes de financement et la faible application des codes. Ces conditions favorisent les projets commerciaux de plus grande envergure jusqu'à ce que les capacités de financement et de mise en œuvre locales s'améliorent.
Paysage concurrentiel
Le secteur de l'énergie retrofit au Moyen-Orient et en Afrique est modérément consolidé au niveau de l'intégration des systèmes. Johnson Controls, Schneider Electric, Siemens, Honeywell et Trane Technologies se font concurrence à travers des plateformes intégrées de performance énergétique plutôt que des composants individuels. L'appel d'offres Wasl Properties Phase 2 d'Etihad ESCO en 2025 a désigné Johnson Controls, Siemens et Honeywell parmi les entreprises retenues. Les exigences de certification peuvent favoriser les entreprises établies disposant des qualifications techniques nécessaires pour les appels d'offres publics complexes. Schneider Electric utilise sa plateforme EcoStruxure pour la gestion intégrée de l'énergie et des bâtiments. Johnson Controls utilise l'analyse OpenBlue dans les programmes de rénovation d'aéroports et d'hôpitaux, tandis que Siemens développe sa présence dans les diagnostics numériques des bâtiments.
Les entreprises régionales se font également concurrence sur la livraison de projets, la maintenance et la couverture du marché local. Al-Futtaim Engineering and Technologies, TAQA Energy Services, ELSEWEDY ELECTRIC, Etihad ESCO et Emrill Energy opèrent dans des parties du pipeline de projets où la capacité d'exécution est importante. Le programme de rénovation CVC piloté par l'IA d'Emrill a rapporté 14 % d'économies d'énergie vérifiées lors de sa première phase. Cela montre l'ouverture pour les prestataires qui se concentrent sur les contrôles et l'analyse sans fournir tous les équipements de base. Leur offre peut être pertinente là où les propriétaires souhaitent des économies opérationnelles avant d'approuver des travaux d'investissement majeurs. Le modèle ajoute une option orientée abonnement à l'approche plus traditionnelle équipement-et-service.
La transition hors des équipements R134a raccourcit les cycles de sélection technologique pour certains projets de remplacement CVC. Daikin, Carrier et Trane peuvent en bénéficier lorsque les propriétaires ont besoin d'équipements compatibles avec des réfrigérants à faible potentiel de réchauffement climatique. Tabreed et Johnson Controls ont conclu un accord à long terme en septembre 2025 couvrant les groupes frigorifiques à vitesse variable, les services de cycle de vie, les rénovations garanties en performance et la surveillance à distance dans les centrales de refroidissement urbain. L'accord combine équipements, services et soutien continu à la performance. Cette approche peut renforcer les revenus récurrents et approfondir les relations avec les clients. Les entrepreneurs plus petits peuvent rester plus compétitifs dans les missions d'installation et de maintenance plus étroites. Le marché de l'énergie retrofit au Moyen-Orient et en Afrique comprend donc à la fois des fournisseurs de plateformes mondiales et des spécialistes régionaux.
Leaders du secteur de l'énergie retrofit au Moyen-Orient et en Afrique
-
Johnson Controls International plc
-
Schneider Electric SE
-
Siemens AG
-
ENGIE SA
-
Honeywell International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Rénovation Énergétique au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- ABB Ltd.
- ACCIONA
- AECOM
- Al-Futtaim Engineering and Technologies
- Ameresco, Inc.
- Carrier Global Corporation
- Daikin Industries, Ltd.
- Dalkia
- Eaton Corporation plc
- ELSEWEDY ELECTRIC
- ENGIE SA
- Honeywell International Inc.
- Johnson Controls International plc
- Kingspan Group plc
- Masdar
- ROCKWOOL A/S
- Saint-Gobain S.A.
- Schneider Electric SE
- Siemens AG
- Trane Technologies plc
Développements industriels récents dans Marché de la Rénovation Énergétique au Moyen-Orient et en Afrique
- Avril 2026 : Johnson Controls a lancé Balanced Cooling aux Émirats arabes unis, une solution adaptée à la rénovation pour les bâtiments connectés aux systèmes de refroidissement urbain centralisés, conçue pour remédier aux faibles performances Delta T et améliorer la gestion thermique avec une intégration plug-and-play dans l'infrastructure CVC et GTB existante. Le lancement cible la pénétration estimée à 40 % du refroidissement urbain à Dubaï d'ici 2030.
- Février 2026 : Honeywell a signé un protocole d'accord avec Kortech, une filiale de Hassan Allam Holding, pour automatiser et numériser les infrastructures critiques en Égypte, en Arabie saoudite et aux Émirats arabes unis. Le partenariat combine les capacités d'automatisation des bâtiments et d'analyse de Honeywell avec l'exécution de construction clé en main de Kortech, ciblant les centres de données, les bâtiments commerciaux et les développements de villes intelligentes.
- Novembre 2025 : TAQA Energy Services, une filiale de TAQA, a signé un accord de mise en œuvre avec Sdeira Group, une filiale d'AD Ports, lors d'ADIPEC 2025 pour rénover la ville résidentielle Aryam ICAD à Abou Dhabi, visant 36 GWh d'économies d'électricité annuelles, 616 000 m³ d'économies d'eau et 17 000 tonnes d'évitement de dioxyde de carbone grâce à des mises à niveau CVC et à une surveillance énergétique avancée dans 8 clusters de bâtiments.
- Septembre 2025 : Tabreed et Johnson Controls ont signé un accord-cadre à long terme pour développer et déployer des technologies de refroidissement de nouvelle génération dans le portefeuille de centrales de refroidissement urbain de Tabreed, couvrant les groupes frigorifiques à vitesse variable, les systèmes modulaires, les services de cycle de vie, les rénovations garanties en performance et la surveillance à distance.
Périmètre du rapport sur le marché de l'énergie retrofit au Moyen-Orient et en Afrique
La rénovation énergétique désigne le processus de mise à niveau ou de modification des bâtiments, installations ou systèmes énergétiques existants afin d'améliorer l'efficacité énergétique, de réduire la consommation d'énergie et les coûts d'exploitation, et de diminuer les émissions de gaz à effet de serre. Les rénovations peuvent impliquer le remplacement d'équipements obsolètes, l'amélioration de l'isolation et des fenêtres des bâtiments, la mise à niveau des systèmes CVC et d'éclairage, l'installation de contrôles énergétiques intelligents et l'intégration de technologies d'énergie renouvelable telles que le photovoltaïque solaire.
Le marché de l'énergie retrofit au Moyen-Orient et en Afrique est segmenté par profondeur de rénovation, technologie, application et géographie. Par profondeur de rénovation, le marché est segmenté en rénovations énergétiques profondes et en rénovations énergétiques superficielles/légères. Par technologie, le marché est segmenté en systèmes CVC, systèmes d'éclairage, enveloppe du bâtiment, intégration des énergies renouvelables, contrôles de bâtiments intelligents, IoT, et chauffage de l'eau et plomberie. Par application, le marché est segmenté en bâtiments résidentiels, commerciaux, industriels et publics et institutionnels. Le rapport couvre également la taille du marché et les prévisions pour le marché de l'énergie retrofit au Moyen-Orient et en Afrique dans 9 pays de la région. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Rénovations énergétiques profondes |
| Rénovations énergétiques superficielles/légères |
| Systèmes CVC |
| Systèmes d'éclairage |
| Enveloppe du bâtiment (isolation et vitrage) |
| Intégration des énergies renouvelables (photovoltaïque solaire, thermique solaire) |
| Contrôles de bâtiments intelligents et IoT |
| Chauffage de l'eau et plomberie |
| Bâtiments résidentiels |
| Bâtiments commerciaux |
| Installations industrielles |
| Bâtiments publics et institutionnels |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Oman | |
| Qatar | |
| Koweït | |
| Afrique du Sud | |
| Égypte | |
| Maroc | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par profondeur de rénovation | Rénovations énergétiques profondes | |
| Rénovations énergétiques superficielles/légères | ||
| Par technologie | Systèmes CVC | |
| Systèmes d'éclairage | ||
| Enveloppe du bâtiment (isolation et vitrage) | ||
| Intégration des énergies renouvelables (photovoltaïque solaire, thermique solaire) | ||
| Contrôles de bâtiments intelligents et IoT | ||
| Chauffage de l'eau et plomberie | ||
| Par application | Bâtiments résidentiels | |
| Bâtiments commerciaux | ||
| Installations industrielles | ||
| Bâtiments publics et institutionnels | ||
| Par géographie | Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | ||
| Oman | ||
| Qatar | ||
| Koweït | ||
| Afrique du Sud | ||
| Égypte | ||
| Maroc | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de l'énergie retrofit au Moyen-Orient et en Afrique d'ici 2032 ?
Le marché de l'énergie retrofit au Moyen-Orient et en Afrique devrait atteindre 68,04 milliards USD d'ici 2032, avec un CAGR de 5,97 % à partir de 2027.
Quelle technologie de rénovation domine les dépenses dans la région ?
Les systèmes CVC ont dominé avec 31,5 % de la valeur en 2026, car les charges de refroidissement régionales font de l'efficacité des équipements une priorité.
Quelle technologie connaît la croissance la plus rapide dans les rénovations énergétiques ?
Les contrôles de bâtiments intelligents et l'IoT devraient croître à un CAGR de 7,1 % jusqu'en 2032, soutenus par le déploiement de capteurs et les besoins en matière de reporting énergétique.
Quel pays est en tête des revenus de rénovation régionaux ?
L'Arabie saoudite était en tête avec 28,3 % des revenus régionaux en 2026, soutenue par l'échelle du parc immobilier et les dispositions énergétiques obligatoires.
Quel pays devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Le Qatar devrait croître à un CAGR de 7,6 % jusqu'en 2032, soutenu par les normes de construction et les mesures de gestion de la demande.
Pourquoi les contrats ESCO sont-ils importants pour les mises à niveau des bâtiments ?
Les contrats ESCO peuvent lier le remboursement du projet aux économies vérifiées, aidant les propriétaires à entreprendre des mises à niveau nécessitant plus de capital ou des périodes de retour sur investissement plus longues.