
Tamaño y Participación del Mercado de Retrofitting Energético de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
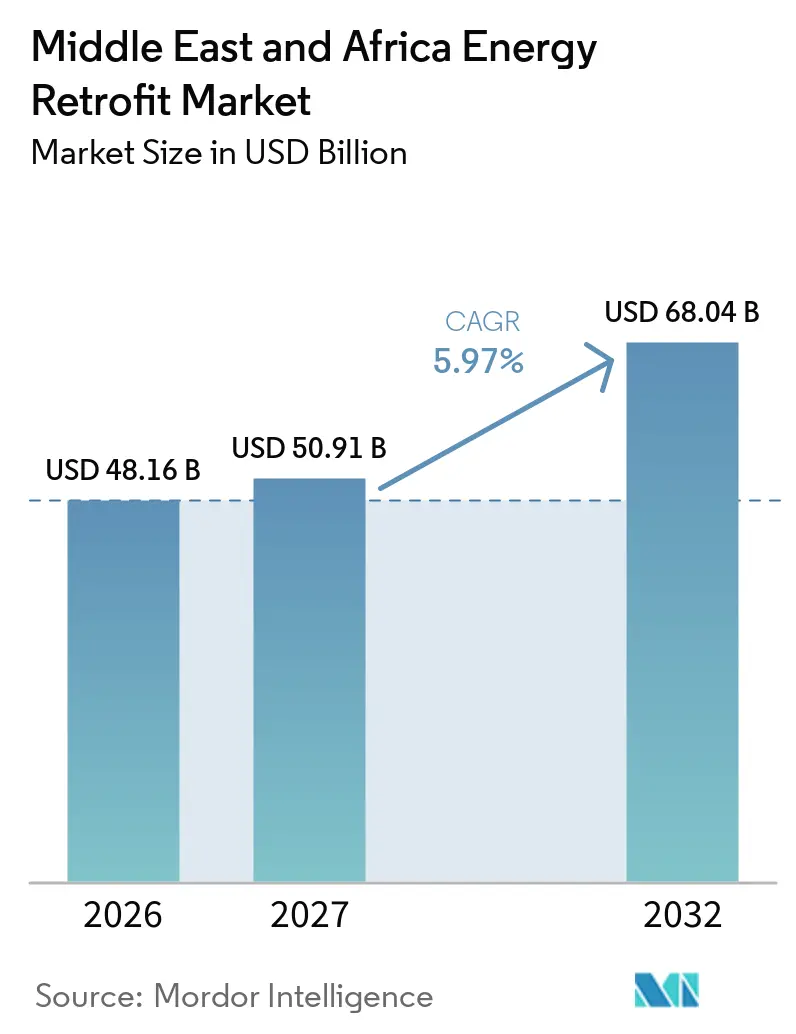
| Tamaño del mercado en el año base (2026) | 48.16 Mil millones de dólares |
| Tamaño del Mercado (2027) | 50.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 68.04 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.97 % |
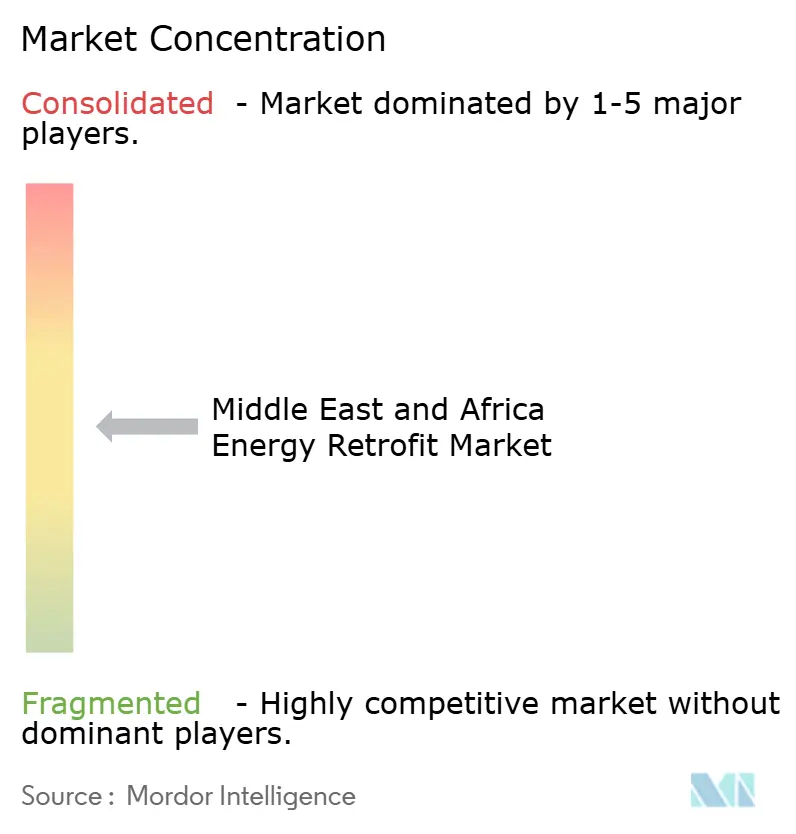
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Retrofitting Energético de Oriente Medio y África por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Retrofitting Energético de Oriente Medio y África sea de 48,16 mil millones de USD en 2026, 50,91 mil millones de USD en 2027, y alcance 68,04 mil millones de USD en 2032, a una CAGR del 5,97% de 2027 a 2032. Los altos requerimientos de refrigeración hacen de la eficiencia de los sistemas HVAC una prioridad central de inversión en los edificios comerciales del Golfo, donde el HVAC puede representar entre el 60% y el 70% de los costos energéticos[1]. Los códigos de energía obligatorios, las transiciones de refrigerantes y los requisitos de edificios verdes están adelantando las decisiones de retrofitting para muchos propietarios. Arabia Saudita y los EAU siguen siendo las principales fuentes de actividad de proyectos, mientras que se espera que Catar muestre el mayor crecimiento hasta 2031. Los contratos de desempeño pueden reducir la carga de financiamiento inicial, especialmente para edificios públicos y activos comerciales de mayor envergadura. El Mercado de Retrofitting Energético de Oriente Medio y África también está experimentando una demanda creciente de controles digitales que mejoran el rendimiento de los equipos existentes antes de que se requiera un reemplazo completo del sistema.
Conclusiones Clave del Informe
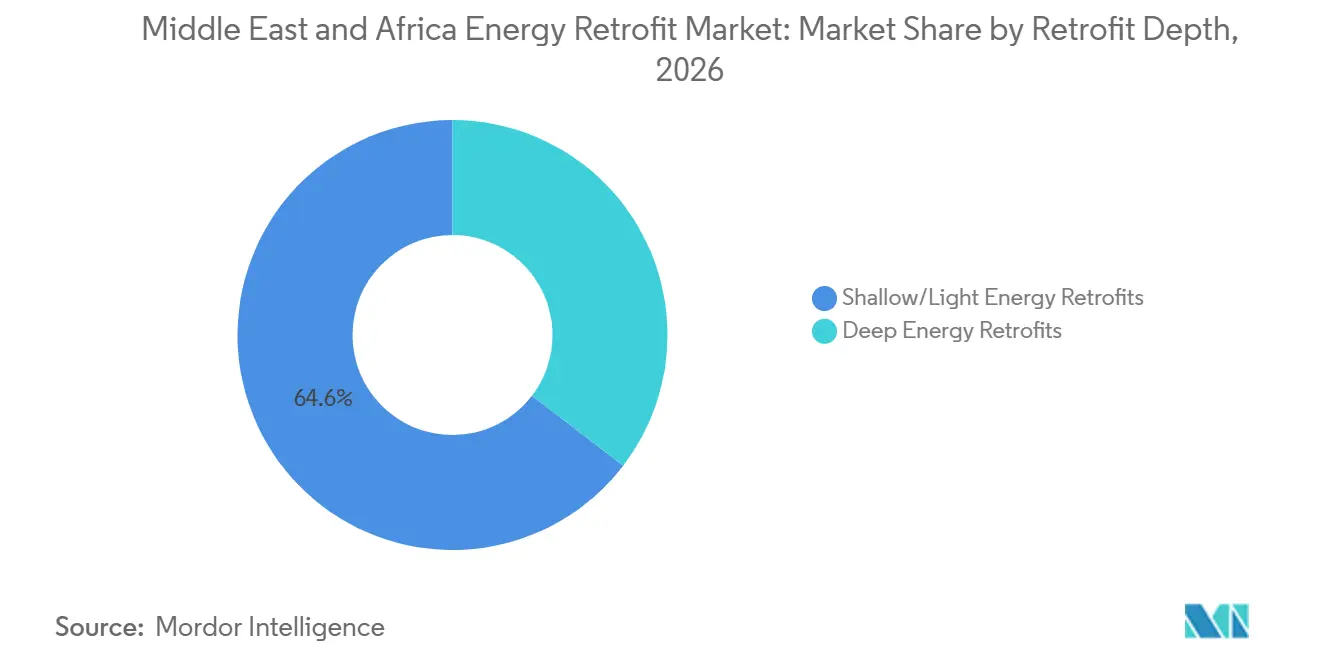
- Por profundidad de retrofitting, los proyectos superficiales o ligeros representaron el 64,6% del valor regional en 2026, mientras que los retrofits profundos tienen un pronóstico de crecimiento a una CAGR del 6,4% hasta 2032.
- Por tecnología, los sistemas HVAC representaron el 31,5% del valor tecnológico regional en 2026, mientras que los Controles de Edificios Inteligentes e IoT tienen un pronóstico de expansión a una CAGR del 7,1% hasta 2032.
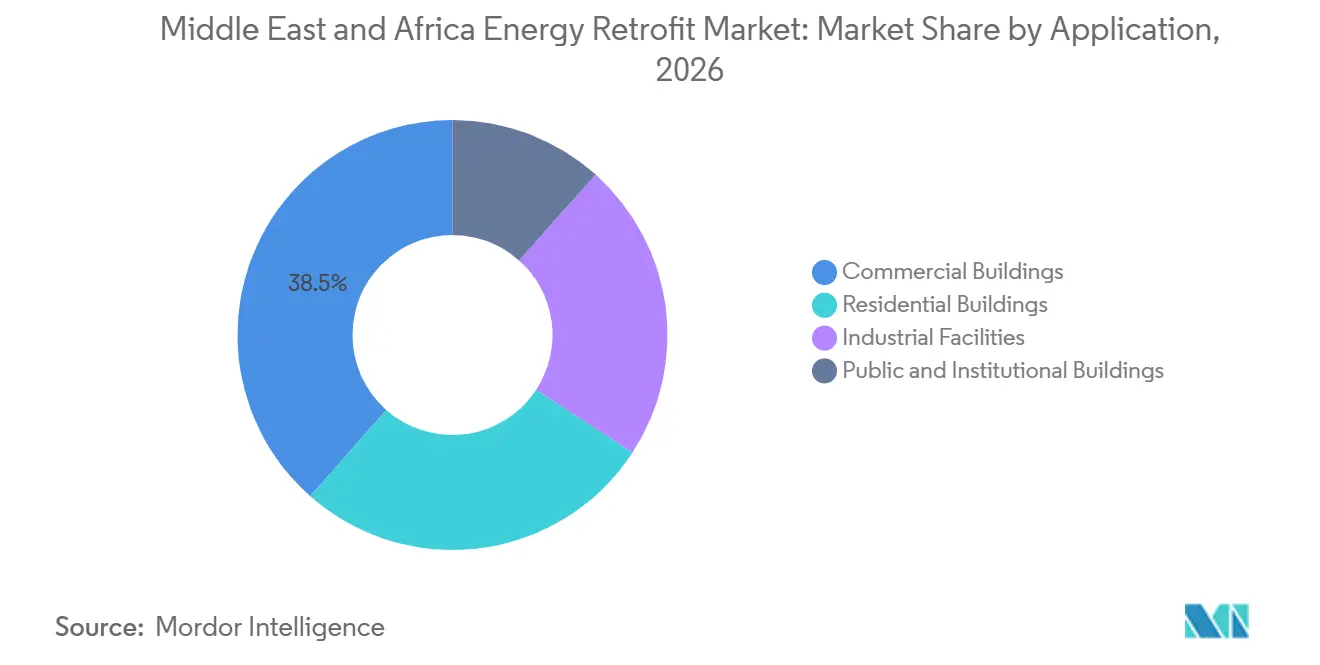
- Por aplicación, los edificios comerciales representaron el 38,5% del tamaño del Mercado de Retrofitting Energético de Oriente Medio y África en 2026, mientras que los edificios públicos e institucionales tienen un pronóstico de crecimiento a una CAGR del 7,3% hasta 2032.
- Por geografía, Arabia Saudita representó el 28,3% de los ingresos en 2026, mientras que Catar tiene un pronóstico de crecimiento a una CAGR del 7,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda Eléctrica Dominada por la Refrigeración | +1.80% | Núcleo del CCG (EAU, Arabia Saudita, Catar, Kuwait); extensión hacia el Norte de África | Corto plazo (≤ 2 años) |
| Mandatos de Eficiencia Gubernamental y Códigos de Edificios Verdes | +1.50% | Arabia Saudita y EAU como principales; Catar, Egipto, Marruecos y Sudáfrica en crecimiento | Mediano plazo (2-4 años) |
| Renovación de Edificios Existentes y Extensión de la Vida Útil de los Activos | +1.20% | EAU, Arabia Saudita, Sudáfrica, Egipto | Mediano plazo (2-4 años) |
| Financiamiento Basado en Resultados y Adopción de ESCO | +0.90% | EAU (Dubái como principal), Arabia Saudita, Marruecos, Kenia | Mediano plazo (2-4 años) |
| Optimización Energética de Edificios Habilitada por IA | +0.80% | EAU, Arabia Saudita; emergente en Catar y Egipto | Largo plazo (≥ 4 años) |
| Confiabilidad de la Red y Integración de Energía Distribuida | +0.50% | África Subsahariana (Sudáfrica, Nigeria); Norte de África (Egipto, Marruecos) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Eléctrica Dominada por la Refrigeración
La demanda de refrigeración otorga al Mercado de Retrofitting Energético de Oriente Medio y África un perfil de inversión diferente al de las regiones templadas. Los sistemas HVAC consumen entre el 60% y el 70% de la energía de los edificios en los EAU, lo que convierte las mejoras de enfriadores y los variadores de frecuencia en opciones importantes para reducir los costos operativos. Este nivel de consumo sitúa los proyectos de HVAC por delante de muchas medidas exclusivas de envolvente en las etapas iniciales de la planificación del retrofitting. Un estudio de caso publicado en Abu Dabi encontró que mejorar el coeficiente de rendimiento del enfriador tenía un período de recuperación de 5 años, el resultado más favorable entre las medidas revisadas. El caso respalda una cartera de proyectos centrada en la eficiencia de los equipos y mejores controles del sistema. También aumenta el valor de una evaluación precisa de la carga de refrigeración cuando los propietarios planifican una mejora de mayor envergadura.
Mandatos de Eficiencia Gubernamental y Códigos de Edificios Verdes
Arabia Saudita hizo obligatorias las disposiciones energéticas del Código de Construcción Saudita de 2024 el 30 de junio de 2025[2]. Las renovaciones, cambios de uso y ampliaciones crean, por tanto, un requisito de cumplimiento directo para los trabajos de construcción relacionados con la energía. El Centro Saudita de Eficiencia Energética exige planes energéticos que aborden la envolvente, el HVAC, la iluminación y el agua caliente dentro del proceso de permisos. Una investigación publicada en 2025 encontró que la aplicación de la norma SBC 602 podría ahorrar 182 millones de kWh anuales y reducir las emisiones de dióxido de carbono en 126 millones de kg en los edificios residenciales sauditas. Estos requisitos pueden transformar proyectos de cumplimiento básico en mejoras de rendimiento más amplias cuando los propietarios también buscan calificaciones más altas de edificios verdes. El mismo patrón impulsa la demanda en todo el Mercado de Retrofitting Energético de Oriente Medio y África a medida que las autoridades públicas establecen estándares más explícitos para los edificios existentes.
Financiamiento Basado en Resultados y Adopción de ESCO
Los contratos de empresas de servicios energéticos están ayudando a los propietarios a afrontar el costo inicial de los trabajos de retrofitting. La inversión global en ESCO alcanzó 42 mil millones de USD en 2024, y los edificios públicos representaron dos tercios del volumen de proyectos ESCO en el sector de la construcción. La misma encuesta reportó ahorros energéticos promedio del 25% en los proyectos, con plazos contractuales más largos para los proyectos públicos. Etihad ESCO completó el primer Contrato de Desempeño de Ahorro Energético de Dubái en 2024, cubriendo mejoras de HVAC, iluminación, agua y sistemas de aislamiento en las instalaciones de DEWA. Este proyecto proporcionó una estructura contractual probada que otros propietarios públicos y privados pueden considerar al desarrollar proyectos. El financiamiento ESCO también puede permitir trabajos más profundos donde un período de recuperación autofinanciado más corto limitaría de otro modo el alcance de una mejora.
Optimización Energética de Edificios Habilitada por IA
La optimización digital está creando un punto de entrada para el Mercado de Retrofitting Energético de Oriente Medio y África que no siempre requiere reemplazar equipos principales. Emrill Energy reportó un 14% de ahorros energéticos verificados en la primera fase de retrofits de HVAC impulsados por IA en proyectos en Dubái y Sharjah[3]. En febrero de 2026, el Ministerio de Energía e Infraestructura de los EAU, Khazna Data Centers y Agility anunciaron un proyecto piloto que utiliza agentes de IA para optimizar el rendimiento energético de centros de datos y sistemas de enfriamiento urbano. Estos proyectos muestran cómo los controles, sensores y análisis de datos pueden identificar pérdidas operativas en los sistemas existentes. También respaldan las necesidades de reporte energético que los sistemas de gestión de edificios más antiguos pueden no satisfacer. El enfoque puede crear un primer paso de menor costo antes de que los propietarios realicen inversiones en hardware.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto Capital Inicial y Largos Períodos de Recuperación | -1.40% | En toda la región de Oriente Medio y África; más agudo en el África Subsahariana, Egipto y Nigeria | Mediano plazo (2-4 años) |
| Incentivos Divididos entre Propietario e Inquilino | -0.70% | EAU, Arabia Saudita (residencial comercial y multifamiliar) | Mediano plazo (2-4 años) |
| Capacidades Limitadas de Retrofitting y Medición | -0.50% | África Subsahariana, Egipto, Nigeria | Largo plazo (≥ 4 años) |
| Tarifas Subsidiadas y Señales de Ahorro Débiles | -0.80% | Kuwait, Arabia Saudita (parcialmente); Baréin | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Capital Inicial y Largos Períodos de Recuperación
Los paquetes de retrofitting profundo combinan trabajos de envolvente, reemplazo de HVAC, controles e integración de energías renovables, lo que puede requerir un gasto inicial considerable. Un estudio de 2024 sobre edificios gubernamentales de los EAU encontró que las medidas de retrofitting profundo de la envolvente tenían períodos de recuperación de 15 a 20 años a pesar de sus beneficios de carbono a largo plazo. La AIE reportó que los proyectos ESCO privados tenían períodos de recuperación de poco más de 6 años en promedio en 2024. Esto favorece las medidas superficiales y de profundidad media cuando los propietarios no pueden utilizar financiamiento basado en el desempeño. Los costos de importación y las opciones de financiamiento limitadas pueden restringir aún más la adopción en Nigeria y otros mercados con sistemas de financiamiento menos maduros. El Mercado de Retrofitting Energético de Oriente Medio y África depende, por tanto, de estructuras contractuales que vinculen los ahorros del proyecto con el período necesario para recuperar el capital.
Incentivos Divididos entre Propietario e Inquilino
El propietario que financia un retrofitting no siempre recibe los ahorros energéticos. Este problema es pronunciado en los contratos de arrendamiento bruto donde los costos de servicios públicos están incluidos en el alquiler. Los propietarios tienen entonces una forma limitada de recuperar el valor de las mejoras de enfriadores, la recomisión de sistemas de gestión de edificios o la instalación de películas para ventanas. La AIE identifica la propiedad fragmentada y los incentivos divididos como barreras importantes para el crecimiento de las ESCO en edificios comerciales y residenciales más pequeños[4]. Las estructuras de arrendamiento neto y los requisitos de reporte energético pueden mejorar la alineación entre propietarios e inquilinos en activos de mayor categoría. Una adopción más amplia dependerá de si estos acuerdos se extienden más allá de las carteras premium en Dubái y Abu Dabi.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Profundidad de Retrofitting:
Los Retrofits Superficiales Sostienen el Volumen mientras Mejora la Economía del Retrofitting ProfundoLos proyectos superficiales o ligeros representaron el 64,6% del tamaño del Mercado de Retrofitting Energético de Oriente Medio y África en 2026. La recomisión de sistemas de gestión de edificios, los reemplazos de LED y las instalaciones de variadores de velocidad pueden lograr períodos de recuperación más cortos de 2 a 5 años. Esto los hace accesibles para propietarios que no utilizan financiamiento de desempeño. El programa de gestión del lado de la demanda de Dubái apoya estas medidas a través de orientación técnica y evaluación comparativa del desempeño. La categoría sigue siendo el punto de partida práctico para los propietarios que están desarrollando prácticas de gestión energética. También crea una base para trabajos posteriores más completos.
Se prevé que los retrofits profundos crezcan a una CAGR del 6,4% hasta 2032. Integran trabajos de HVAC, mejoras de envolvente, controles e integración de energías renovables en un solo programa. Un estudio de edificios educativos en Egipto encontró que los escenarios de retrofitting profundo podrían lograr ahorros energéticos de hasta el 45%, en comparación con el 15% para los retrofits estándar. La Torre Al Maryah en Abu Dabi recibió el premio al Proyecto de Retrofitting del Año 2025 por un programa que incluyó una renovación completa del HVAC y mejores sistemas de aire fresco. Estos proyectos son más viables cuando los ciclos de remodelación mayor y las decisiones de financiamiento ocurren al mismo tiempo. El cambio a equipos de refrigeración con menor potencial de calentamiento global también puede alentar a los propietarios a combinar el reemplazo obligatorio de un enfriador con mejoras más amplias del edificio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
El HVAC Ancla el Gasto y los Controles Inteligentes Lideran el CrecimientoLos sistemas HVAC representaron el 31,5% del valor tecnológico regional en 2026. La iluminación, los sistemas de envolvente del edificio, la integración de energías renovables, los controles inteligentes e IoT, y el calentamiento de agua y la plomería conforman la combinación tecnológica restante. La sólida posición del HVAC refleja las altas cargas de refrigeración y las flotas de enfriadores envejecidas en muchos edificios de la región. Etihad ESCO y Daikin reemplazaron 15 enfriadores en el Paquete 3 de JAFZA con modelos de inversor, con ahorros energéticos anuales proyectados de 3.019.679 kWh y ahorros de costos anuales de AED 1.343.757. Este proyecto ilustra por qué el reemplazo de equipos sigue atrayendo el gasto en retrofitting. Las medidas de envolvente pueden volverse más relevantes cuando los propietarios emprenden mejoras más profundas del edificio junto con los trabajos de HVAC.
Se prevé que los Controles de Edificios Inteligentes e IoT crezcan a una CAGR del 7,1% hasta 2032. Los costos de los sensores, las herramientas de análisis de datos y las necesidades de reporte energético están impulsando este crecimiento. Estos sistemas pueden proporcionar una línea base más clara del uso de energía y permitir a los operadores ajustar el rendimiento de los equipos. El proyecto piloto de los EAU anunciado en febrero de 2026 sitúa este enfoque en centros de datos y enfriamiento urbano, dos entornos de uso intensivo de energía. Los controles digitales pueden, por tanto, complementar, en lugar de reemplazar, las medidas físicas de HVAC, envolvente e iluminación utilizadas en todo el Mercado de Retrofitting Energético de Oriente Medio y África. La integración de energías renovables también fortalece la economía de las medidas de eficiencia desplegadas conjuntamente al reducir la demanda de electricidad de la red.
Por Aplicación:
Los Edificios Comerciales Lideran y los Edificios Institucionales Crecen Más RápidoLos edificios comerciales representaron el 38,5% del tamaño del Mercado de Retrofitting Energético de Oriente Medio y África en 2026. Las torres de oficinas, hoteles, centros comerciales y activos de uso mixto en Dubái, Abu Dabi, Riad y Doha forman una cartera importante para los proyectos de servicios energéticos. Los ocupantes corporativos buscan cada vez más mejores datos de rendimiento energético de los propietarios para respaldar el reporte de emisiones. Esto puede convertir una mejora de eficiencia en una consideración para la retención del arrendamiento. El segmento comercial también tiene la escala de edificios necesaria para respaldar proyectos complejos de HVAC y sistemas de control. Sigue siendo la aplicación líder para los retrofits integrados en toda la región.
Se prevé que los edificios públicos e institucionales se expandan a una CAGR del 7,3% hasta 2032. Los programas gubernamentales pueden convertir los estándares energéticos en requisitos formales de adquisición en grandes carteras de edificios. El Programa de Eficiencia Energética en Edificios e Infraestructura Pública de Sudáfrica alcanzó la etapa de licitación en 2026 con un retrofitting de alumbrado público inteligente en la Zona de Desarrollo Industrial de East London. El proyecto utiliza un enfoque de recuperación de ahorros al estilo ESCO que puede replicarse para activos públicos. La Autoridad de Obras Públicas de Catar completó la auditoría final de Diseño y Construcción GSAS para el edificio de la Facultad de Medicina de la Universidad de Catar en septiembre de 2026. Estos ejemplos muestran cómo los requisitos del sector público pueden crear una cartera de proyectos constante para el Mercado de Retrofitting Energético de Oriente Medio y África.
Análisis Geográfico
Mercado de Retrofitting Energético de Oriente Medio
Arabia Saudita concentró el 28,3% de la cuota del Mercado de Retrofitting Energético de Oriente Medio y África en 2026. Su posición refleja la escala del parque inmobiliario, la actividad de nuevos desarrollos y los requisitos de sostenibilidad de la Visión 2030. Las disposiciones del Código de Construcción Saudita generan activadores de retrofitting cuando los edificios son renovados, ampliados o cambian de uso. El marco Mostadam puede elevar las especificaciones por encima del cumplimiento mínimo del código energético para los propietarios que buscan calificaciones más altas. Schneider Electric está implementando sistemas de gestión energética en el proyecto Diriyah, lo que evidencia el papel de las plataformas digitales en los grandes desarrollos sauditas. Las tarifas subsidiadas de Kuwait pueden debilitar los incentivos privados para el retrofitting, mientras que Omán está impulsando la actividad a través de requisitos de auditoría energética industrial.
Mercado de Retrofitting Energético de Qatar
Se prevé que Qatar sea la geografía de mayor crecimiento, con una CAGR del 7,6% hasta 2032. La NDC 3.0 de Qatar identifica los edificios como un área central para la acción climática a través de la gestión del lado de la demanda, la eficiencia energética e hídrica y los estándares de instalaciones. Msheireb Properties y Cundall iniciaron en julio de 2025 una estrategia de descarbonización de cartera que abarca más de 100 edificios, más de 800 unidades residenciales y más de 300 espacios comerciales. Tarsheed registró ahorros de electricidad de 548,3 GWh y reducciones de dióxido de carbono de 638.275 toneladas en 2023, según investigaciones revisadas por pares. Estos resultados proporcionan a Qatar una base demostrada para ampliar los programas de gestión de la demanda. Los requisitos de certificación de edificios del país también respaldan estándares de desempeño más consistentes para los activos comerciales.
Mercado de Retrofitting Energético de África
Los mercados africanos presentan una actividad de retrofitting en etapas más tempranas, pero las políticas y la demanda energética en edificaciones están generando una oportunidad más amplia. Egipto ha avanzado hacia estándares obligatorios de eficiencia energética para edificios públicos, mientras que investigaciones han identificado un potencial de ahorro energético del 43,1% mediante la optimización de la envolvente y mejoras en los sistemas HVAC utilizando tecnologías existentes y materiales locales. Sudáfrica enfrenta sobrecostos de retrofitting y brechas de capacidad técnica, aun cuando su programa de edificios públicos amplía las opciones de formación y contratación por desempeño. Investigaciones realizadas en Marruecos encontraron que el aislamiento de textil reciclado en conjuntos de muros bioclimáticos redujo el consumo energético estival en un 52%. Nigeria sigue limitada por los costos de importación de equipos, las restricciones de financiamiento y la débil aplicación de los códigos de construcción. Estas condiciones favorecen los proyectos comerciales de mayor escala hasta que mejoren la financiación local y la capacidad de implementación.
Panorama Competitivo
La Industria de Retrofitting Energético de Oriente Medio y África está moderadamente consolidada a nivel de integración de sistemas. Johnson Controls, Schneider Electric, Siemens, Honeywell y Trane Technologies compiten a través de plataformas integradas de desempeño energético en lugar de componentes individuales. La licitación de la Fase 2 de Wasl Properties de Etihad ESCO en 2025 nombró a Johnson Controls, Siemens y Honeywell entre las empresas adjudicadas. Los requisitos de certificación pueden favorecer a las empresas establecidas con las calificaciones técnicas necesarias para licitaciones públicas complejas. Schneider Electric utiliza su plataforma EcoStruxure para la gestión integrada de energía y edificios. Johnson Controls utiliza análisis OpenBlue en programas de retrofitting de aeropuertos y hospitales, mientras que Siemens está consolidando su presencia en diagnósticos digitales de edificios.
Las empresas regionales también compiten en la ejecución de proyectos, el mantenimiento y la cobertura del mercado local. Al-Futtaim Engineering and Technologies, TAQA Energy Services, ELSEWEDY ELECTRIC, Etihad ESCO y Emrill Energy operan en partes de la cadena de proyectos donde la capacidad de ejecución es importante. El programa de retrofitting de HVAC liderado por IA de Emrill reportó un 14% de ahorros energéticos verificados en su primera fase. Esto muestra la apertura para proveedores que se centran en controles y análisis sin suministrar todos los equipos principales. Su oferta puede ser relevante cuando los propietarios desean ahorros operativos antes de aprobar trabajos de capital importantes. El modelo añade una opción orientada a la suscripción al enfoque más tradicional de equipos y servicios.
La transición fuera de los equipos con R134a está acortando los ciclos de selección de tecnología para algunos proyectos de reemplazo de HVAC. Daikin, Carrier y Trane pueden beneficiarse cuando los propietarios necesitan equipos compatibles con refrigerantes de menor potencial de calentamiento global. Tabreed y Johnson Controls firmaron un acuerdo a largo plazo en septiembre de 2025 que cubre enfriadores de velocidad variable, servicios de ciclo de vida, retrofits con garantía de desempeño y monitoreo remoto en plantas de enfriamiento urbano. El acuerdo combina equipos, servicios y soporte de desempeño continuo. Este enfoque puede fortalecer los ingresos recurrentes y profundizar las relaciones con los clientes. Los contratistas más pequeños pueden seguir siendo más competitivos en asignaciones más específicas de instalación y mantenimiento. El Mercado de Retrofitting Energético de Oriente Medio y África incluye, por tanto, tanto proveedores de plataformas globales como especialistas regionales.
Líderes de la Industria de Retrofitting Energético de Oriente Medio y África
-
Johnson Controls International plc
-
Schneider Electric SE
-
Siemens AG
-
ENGIE SA
-
Honeywell International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Retrofitting Energético de Oriente Medio y África Empresas cubiertas en este informe
- ABB Ltd.
- ACCIONA
- AECOM
- Al-Futtaim Engineering and Technologies
- Ameresco, Inc.
- Carrier Global Corporation
- Daikin Industries, Ltd.
- Dalkia
- Eaton Corporation plc
- ELSEWEDY ELECTRIC
- ENGIE SA
- Honeywell International Inc.
- Johnson Controls International plc
- Kingspan Group plc
- Masdar
- ROCKWOOL A/S
- Saint-Gobain S.A.
- Schneider Electric SE
- Siemens AG
- Trane Technologies plc
Desarrollos recientes de la industria en Mercado de Retrofitting Energético de Oriente Medio y África
- Abril de 2026: Johnson Controls lanzó Balanced Cooling en los EAU, una solución compatible con retrofitting para edificios conectados a sistemas centralizados de enfriamiento urbano, diseñada para abordar el bajo rendimiento de Delta T y mejorar la gestión térmica con integración plug-and-play en la infraestructura existente de HVAC y BMS. El lanzamiento apunta a la penetración estimada del 40% del enfriamiento urbano en Dubái para 2030.
- Febrero de 2026: Honeywell firmó un MoU con Kortech, una subsidiaria de Hassan Allam Holding, para automatizar y digitalizar infraestructura crítica en Egipto, Arabia Saudita y los EAU. La asociación combina las capacidades de automatización de edificios y análisis de Honeywell con la ejecución de construcción llave en mano de Kortech, con foco en centros de datos, edificios comerciales y desarrollos de ciudades inteligentes.
- Noviembre de 2025: TAQA Energy Services, una subsidiaria de TAQA, firmó un acuerdo de implementación con Sdeira Group, una subsidiaria de AD Ports, durante ADIPEC 2025 para realizar el retrofitting de Aryam ICAD Residential City en Abu Dabi, con el objetivo de lograr 36 GWh en ahorros anuales de electricidad, 616.000 m³ en ahorros de agua y 17.000 toneladas de reducción de dióxido de carbono mediante mejoras de HVAC y monitoreo energético avanzado en 8 grupos de edificios.
- Septiembre de 2025: Tabreed y Johnson Controls firmaron un acuerdo marco a largo plazo para desarrollar y desplegar tecnología de enfriamiento de próxima generación en la cartera de plantas de enfriamiento urbano de Tabreed, que cubre enfriadores de velocidad variable, sistemas modulares, servicios de ciclo de vida, retrofits con garantía de desempeño y monitoreo remoto.
Alcance del Informe del Mercado de Retrofitting Energético de Oriente Medio y África
El retrofitting energético se refiere al proceso de actualizar o modificar edificios, instalaciones o sistemas energéticos existentes para mejorar la eficiencia energética, reducir el consumo de energía y los costos operativos, y disminuir las emisiones de gases de efecto invernadero. Los retrofits pueden implicar el reemplazo de equipos obsoletos, la mejora del aislamiento y las ventanas de los edificios, la actualización de los sistemas HVAC e iluminación, la instalación de controles inteligentes de energía y la integración de tecnologías de energía renovable como la energía solar fotovoltaica.
El Mercado de Retrofitting Energético de Oriente Medio y África está segmentado por profundidad de retrofitting, tecnología, aplicación y geografía. Por profundidad de retrofitting, el mercado está segmentado en retrofits energéticos profundos y retrofits energéticos superficiales/ligeros. Por tecnología, el mercado está segmentado en sistemas HVAC, sistemas de iluminación, envolvente del edificio, integración de energías renovables, controles de edificios inteligentes, IoT, y calentamiento de agua y plomería. Por aplicación, el mercado está segmentado en edificios residenciales, comerciales, industriales y públicos e institucionales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado de retrofitting energético de Oriente Medio y África en 9 países de la región. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Retrofits Energéticos Profundos |
| Retrofits Energéticos Superficiales/Ligeros |
| Sistemas HVAC |
| Sistemas de Iluminación |
| Envolvente del Edificio (Aislamiento y Acristalamiento) |
| Integración de Energías Renovables (Solar Fotovoltaica, Solar Térmica) |
| Controles de Edificios Inteligentes e IoT |
| Calentamiento de Agua y Plomería |
| Edificios Residenciales |
| Edificios Comerciales |
| Instalaciones Industriales |
| Edificios Públicos e Institucionales |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Omán | |
| Catar | |
| Kuwait | |
| Sudáfrica | |
| Egipto | |
| Marruecos | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Profundidad de Retrofitting | Retrofits Energéticos Profundos | |
| Retrofits Energéticos Superficiales/Ligeros | ||
| Por Tecnología | Sistemas HVAC | |
| Sistemas de Iluminación | ||
| Envolvente del Edificio (Aislamiento y Acristalamiento) | ||
| Integración de Energías Renovables (Solar Fotovoltaica, Solar Térmica) | ||
| Controles de Edificios Inteligentes e IoT | ||
| Calentamiento de Agua y Plomería | ||
| Por Aplicación | Edificios Residenciales | |
| Edificios Comerciales | ||
| Instalaciones Industriales | ||
| Edificios Públicos e Institucionales | ||
| Por Geografía | Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Omán | ||
| Catar | ||
| Kuwait | ||
| Sudáfrica | ||
| Egipto | ||
| Marruecos | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de retrofitting energético de Oriente Medio y África para 2032?
Se proyecta que el Mercado de Retrofitting Energético de Oriente Medio y África alcance 68,04 mil millones de USD en 2032, creciendo a una CAGR del 5,97% desde 2027.
¿Qué tecnología de retrofitting lidera el gasto en la región?
Los sistemas HVAC lideraron con el 31,5% del valor en 2026 porque las cargas de refrigeración regionales hacen de la eficiencia de los equipos una prioridad.
¿Qué tecnología crece más rápido en los retrofits energéticos?
Se prevé que los Controles de Edificios Inteligentes e IoT crezcan a una CAGR del 7,1% hasta 2032, respaldados por el despliegue de sensores y las necesidades de reporte energético.
¿Qué país lidera los ingresos regionales de retrofitting?
Arabia Saudita lideró con el 28,3% de los ingresos regionales en 2026, respaldada por la escala de edificios y las disposiciones energéticas obligatorias.
¿Qué país se espera que crezca más rápido hasta 2032?
Se prevé que Catar crezca a una CAGR del 7,6% hasta 2032, respaldado por los estándares de edificios y las medidas de gestión del lado de la demanda.
¿Por qué son importantes los contratos ESCO para las mejoras de edificios?
Los contratos ESCO pueden vincular el reembolso del proyecto a los ahorros verificados, ayudando a los propietarios a emprender mejoras que requieren más capital o períodos de recuperación más largos.