
Marktgröße und Marktanteil des Energieretrofit-Markts im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 48.16 Milliarden US-Dollar |
| Marktgröße (2027) | 50.91 Milliarden US-Dollar |
| Marktgröße (2032) | 68.04 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.97 % |
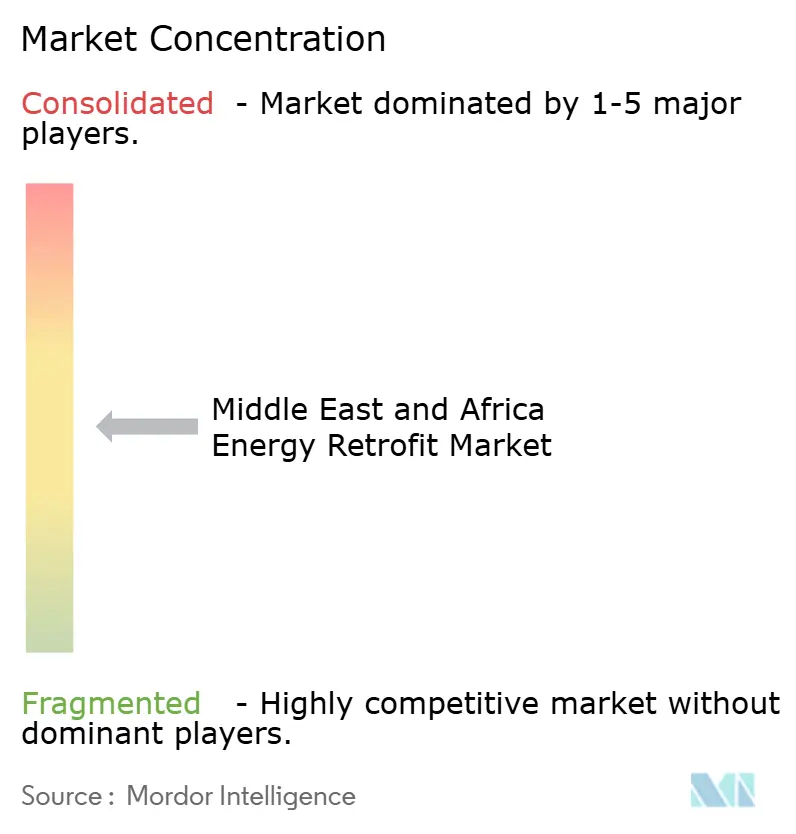
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Energieretrofit-Markts im Nahen Osten und Afrika von Mordor Intelligence
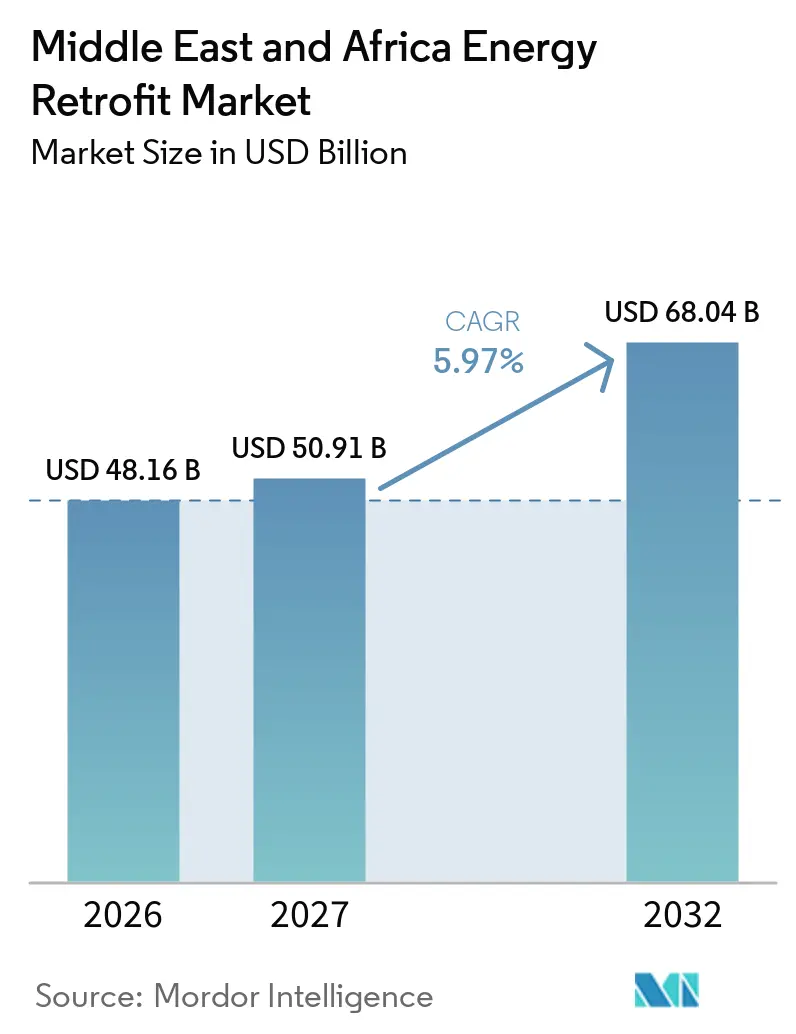
Die Marktgröße des Energieretrofit-Markts im Nahen Osten und Afrika wird auf 48,16 Milliarden USD im Jahr 2026, 50,91 Milliarden USD im Jahr 2027 geschätzt und soll bis 2032 68,04 Milliarden USD erreichen, bei einer CAGR von 5,97 % von 2027 bis 2032. Der hohe Kühlbedarf macht die HVAC-Effizienz zu einer zentralen Investitionspriorität in gewerblichen Gebäuden am Golf, wo HVAC-Systeme 60 % bis 70 % der Energiekosten ausmachen können[1]. Verbindliche Energievorschriften, Kältemittelumstellungen und Anforderungen an grüne Gebäude veranlassen viele Eigentümer, Retrofit-Entscheidungen vorzuziehen. Saudi-Arabien und die VAE bleiben die wichtigsten Quellen für Projektaktivitäten, während Katar bis 2031 das stärkste Wachstum verzeichnen dürfte. Leistungsverträge können die anfängliche Finanzierungsbelastung reduzieren, insbesondere für öffentliche Gebäude und größere Gewerbeimmobilien. Der Energieretrofit-Markt im Nahen Osten und Afrika verzeichnet zudem eine wachsende Nachfrage nach digitalen Steuerungssystemen, die die Leistung vorhandener Anlagen verbessern, bevor ein vollständiger Systemersatz erforderlich wird.
Wichtigste Erkenntnisse des Berichts
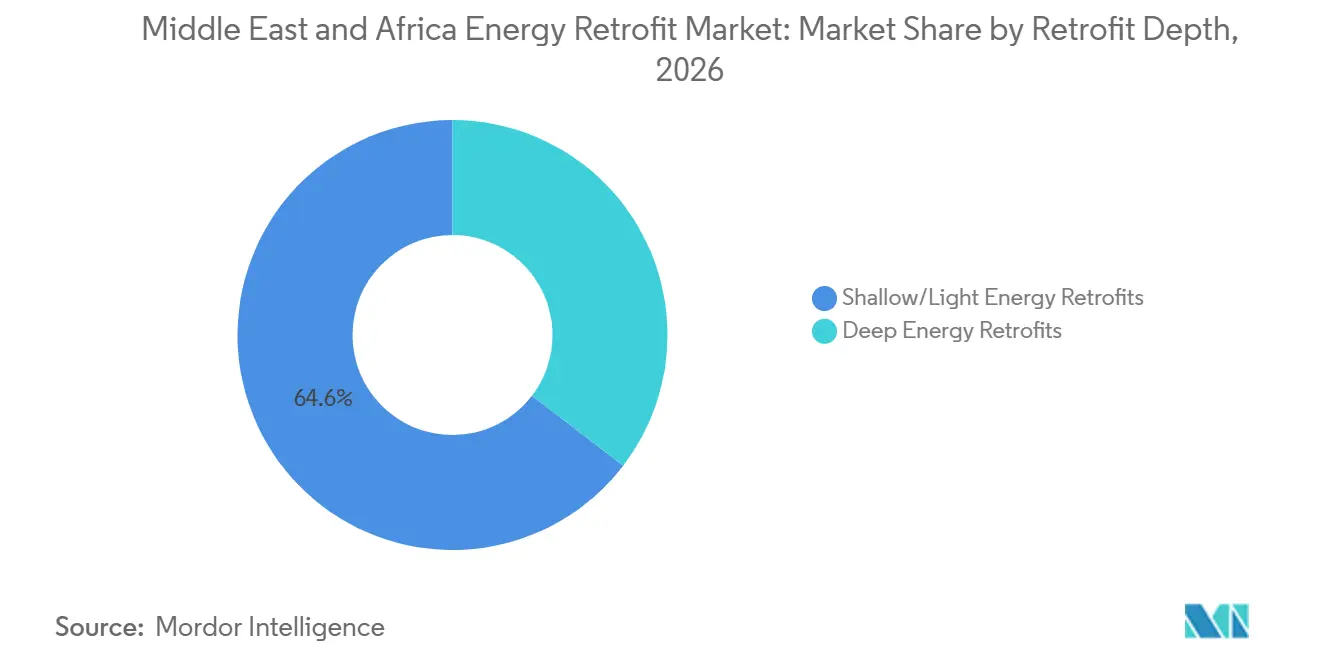
- Nach Retrofit-Tiefe hielten oberflächliche oder leichte Retrofits im Jahr 2026 einen Anteil von 64,6 % am regionalen Wert, während tiefgreifende Retrofits bis 2032 mit einer CAGR von 6,4 % wachsen sollen.
- Nach Technologie hielten HVAC-Systeme im Jahr 2026 einen Anteil von 31,5 % am regionalen Technologiewert, während intelligente Gebäudesteuerungen und IoT bis 2032 mit einer CAGR von 7,1 % wachsen sollen.
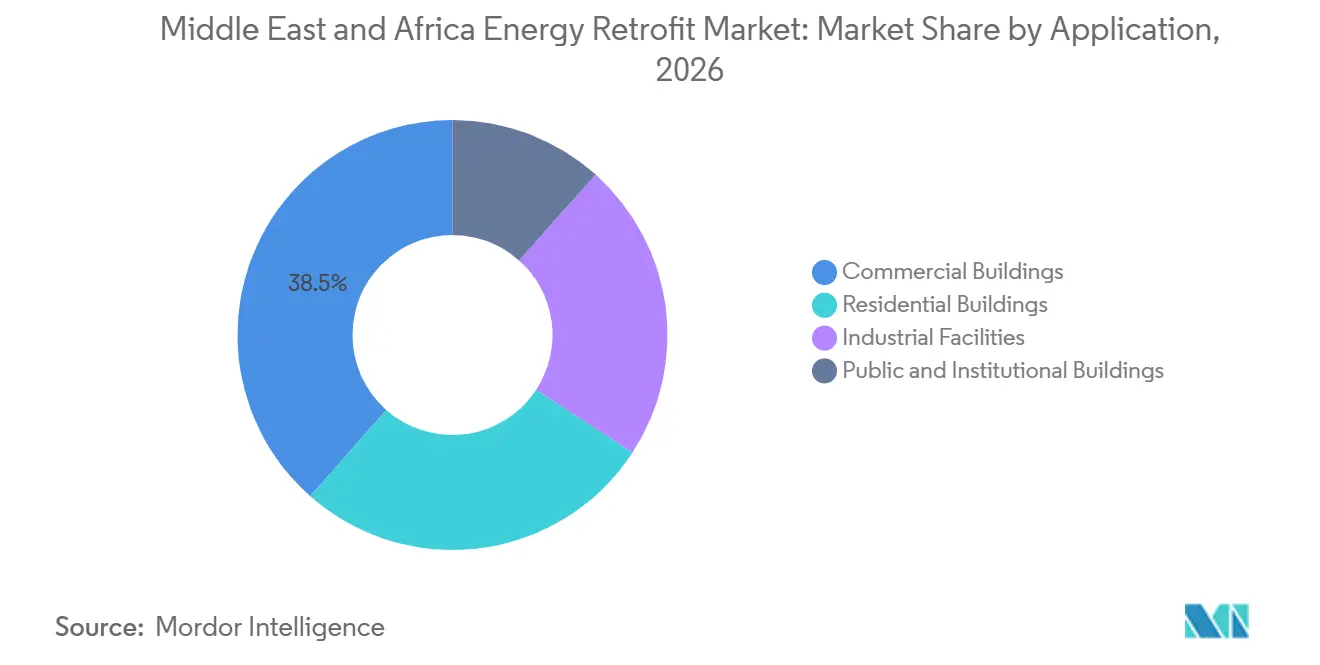
- Nach Anwendung entfielen auf Gewerbegebäude im Jahr 2026 38,5 % der Marktgröße des Energieretrofit-Markts im Nahen Osten und Afrika, während öffentliche und institutionelle Gebäude bis 2032 mit einer CAGR von 7,3 % wachsen sollen.
- Nach Geografie hielt Saudi-Arabien im Jahr 2026 einen Umsatzanteil von 28,3 %, während Katar bis 2032 mit einer CAGR von 7,6 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Kühlungsdominierte Stromnachfrage | +1.80% | GCC-Kernregion (VAE, Saudi-Arabien, Katar, Kuwait); Ausstrahlungseffekte auf Nordafrika | Kurzfristig (≤ 2 Jahre) |
| Staatliche Effizienzvorschriften und Vorschriften für grüne Gebäude | +1.50% | Saudi-Arabien, VAE primär; Katar, Ägypten, Marokko, Südafrika wachsend | Mittelfristig (2–4 Jahre) |
| Renovierung bestehender Gebäude und Verlängerung der Anlagenlebensdauer | +1.20% | VAE, Saudi-Arabien, Südafrika, Ägypten | Mittelfristig (2–4 Jahre) |
| Ergebnisbasierte Finanzierung und ESCO-Adoption | +0.90% | VAE (Dubai primär), Saudi-Arabien, Marokko, Kenia | Mittelfristig (2–4 Jahre) |
| KI-gestützte Gebäudeenergieoptimierung | +0.80% | VAE, Saudi-Arabien; aufkommend in Katar, Ägypten | Langfristig (≥ 4 Jahre) |
| Netzstabilität und Integration dezentraler Energie | +0.50% | Subsahara-Afrika (Südafrika, Nigeria); Nordafrika (Ägypten, Marokko) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kühlungsdominierte Stromnachfrage
Die Kühlnachfrage verleiht dem Energieretrofit-Markt im Nahen Osten und Afrika ein anderes Investitionsprofil als in gemäßigten Regionen. HVAC-Systeme verbrauchen 60 % bis 70 % der Gebäudeenergie in den VAE, was Chiller-Upgrades und Frequenzumrichter zu wichtigen Optionen zur Senkung der Betriebskosten macht. Dieses Verbrauchsniveau stellt HVAC-Projekte in den frühen Phasen der Retrofit-Planung vor viele rein hüllenbezogene Maßnahmen. Eine veröffentlichte Fallstudie aus Abu Dhabi ergab, dass die Verbesserung des Leistungskoeffizienten von Chilleranlagen eine Amortisationszeit von 5 Jahren hatte – das günstigste Ergebnis unter den untersuchten Maßnahmen. Die Fallstudie unterstützt eine Projektpipeline, die auf Anlageneffizienz und bessere Systemsteuerung ausgerichtet ist. Sie erhöht auch den Wert einer genauen Kühlastanalyse, wenn Eigentümer ein umfangreicheres Upgrade planen.
Staatliche Effizienzvorschriften und Vorschriften für grüne Gebäude
Saudi-Arabien hat die Energiebestimmungen des Saudi-Gebäudekodex 2024 am 30. Juni 2025 verbindlich gemacht[2]. Renovierungen, Nutzungsänderungen und Erweiterungen schaffen daher eine direkte Compliance-Anforderung für energiebezogene Bauarbeiten. Das Saudi-Energieeffizienzzentrum verlangt Energiepläne, die im Rahmen des Genehmigungsverfahrens die Gebäudehülle, HVAC, Beleuchtung und Warmwasser berücksichtigen. Eine 2025 veröffentlichte Studie ergab, dass die Anwendung von SBC 602 jährlich 182 Millionen kWh einsparen und die Kohlendioxidemissionen in saudischen Wohngebäuden um 126 Millionen kg reduzieren könnte. Diese Anforderungen können Projekte von einfacher Compliance-Arbeit zu umfassenderen Leistungsverbesserungen führen, wenn Eigentümer auch höhere Bewertungen für grüne Gebäude anstreben. Dasselbe Muster unterstützt die Nachfrage im gesamten Energieretrofit-Markt im Nahen Osten und Afrika, da öffentliche Behörden explizitere Standards für bestehende Gebäude festlegen.
Ergebnisbasierte Finanzierung und ESCO-Adoption
Energiedienstleistungsunternehmen-Verträge helfen Eigentümern, die Vorabkosten von Retrofit-Arbeiten zu bewältigen. Globale ESCO-Investitionen erreichten 2024 42 Milliarden USD, wobei öffentliche Gebäude zwei Drittel des ESCO-Projektvolumens im Gebäudesektor ausmachten. Dieselbe Erhebung berichtete von durchschnittlichen Projektenergieersparnissen von 25 %, mit längeren Vertragslaufzeiten für öffentliche Projekte. Etihad ESCO schloss 2024 Dubais ersten Energiespar-Leistungsvertrag ab, der Upgrades von HVAC, Beleuchtung, Wasser und Dämmung in DEWA-Einrichtungen umfasste. Dieses Projekt lieferte eine erprobte Vertragsstruktur, die andere öffentliche und private Eigentümer bei der Projektentwicklung in Betracht ziehen können. ESCO-Finanzierung kann auch tiefgreifendere Arbeiten ermöglichen, bei denen eine kürzere eigenfinanzierte Amortisationszeit den Umfang eines Upgrades andernfalls begrenzen würde.
KI-gestützte Gebäudeenergieoptimierung
Digitale Optimierung schafft einen Einstiegspunkt für den Energieretrofit-Markt im Nahen Osten und Afrika, der nicht immer den Austausch wichtiger Anlagen erfordert. Emrill Energy meldete 14 % verifizierte Energieeinsparungen aus der ersten Phase KI-gesteuerter HVAC-Retrofits in Projekten in Dubai und Sharjah[3]. Im Februar 2026 kündigten das Ministerium für Energie und Infrastruktur der VAE, Khazna Data Centers und Agility ein Pilotprojekt an, das KI-Agenten zur Optimierung der Energieleistung von Rechenzentren und Fernwärmekältenetzen einsetzt. Diese Projekte zeigen, wie Steuerungssysteme, Sensoren und Analysen betriebliche Verluste in bestehenden Systemen identifizieren können. Sie unterstützen auch Energieberichterstattungsanforderungen, die ältere Gebäudemanagementsysteme möglicherweise nicht erfüllen. Der Ansatz kann einen kostengünstigeren ersten Schritt schaffen, bevor Eigentümer Hardwareinvestitionen tätigen.
Analyse der Hemmnisse*
| Hemmnis | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Vorabinvestitionen und lange Amortisationszeiten | -1.40% | MEA-weit; am stärksten in Subsahara-Afrika, Ägypten, Nigeria | Mittelfristig (2–4 Jahre) |
| Geteilte Anreize zwischen Vermieter und Mieter | -0.70% | VAE, Saudi-Arabien (Gewerbe- und Mehrfamilienwohngebäude) | Mittelfristig (2–4 Jahre) |
| Begrenzte Retrofit-Fachkenntnisse und Messkompetenz | -0.50% | Subsahara-Afrika, Ägypten, Nigeria | Langfristig (≥ 4 Jahre) |
| Subventionierte Tarife und schwache Einsparungssignale | -0.80% | Kuwait, Saudi-Arabien (teilweise); Bahrain | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Vorabinvestitionen und lange Amortisationszeiten
Tiefgreifende Retrofit-Pakete kombinieren Hüllenarbeiten, HVAC-Ersatz, Steuerungssysteme und die Integration erneuerbarer Energien, was erhebliche Anfangsinvestitionen erfordern kann. Eine Studie aus dem Jahr 2024 über VAE-Regierungsgebäude ergab, dass tiefgreifende Hüllen-Retrofit-Maßnahmen trotz ihrer langfristigen Klimavorteile Amortisationszeiten von 15 bis 20 Jahren aufwiesen. Die Internationale Energieagentur berichtete, dass private ESCO-Projekte im Jahr 2024 durchschnittliche Amortisationszeiten von knapp über 6 Jahren hatten. Dies begünstigt oberflächliche und mittlere Maßnahmen, wenn Eigentümer keine leistungsbasierte Finanzierung nutzen können. Importkosten und begrenzte Finanzierungsmöglichkeiten können die Akzeptanz in Nigeria und anderen Märkten mit weniger ausgereiften Finanzierungssystemen weiter einschränken. Der Energieretrofit-Markt im Nahen Osten und Afrika ist daher auf Vertragsstrukturen angewiesen, die Projekteinsparungen mit dem Zeitraum abstimmen, der zur Kapitalrückgewinnung benötigt wird.
Geteilte Anreize zwischen Vermieter und Mieter
Der Eigentümer, der ein Retrofit finanziert, erhält nicht immer die Energieeinsparungen. Dieses Problem ist bei Bruttomietverträgen ausgeprägt, bei denen die Nebenkosten in der Miete enthalten sind. Eigentümer haben dann nur begrenzte Möglichkeiten, den Wert von Chiller-Upgrades, der Neuinbetriebnahme von Gebäudemanagementsystemen oder der Installation von Fensterfolien zurückzugewinnen. Die Internationale Energieagentur identifiziert fragmentiertes Eigentum und geteilte Anreize als wesentliche Hindernisse für das ESCO-Wachstum in kleineren Gewerbe- und Wohngebäuden[4]. Nettomietstrukturen und Energieberichterstattungsanforderungen können die Interessenabstimmung zwischen Eigentümern und Mietern in höherwertigen Immobilien verbessern. Eine breitere Akzeptanz wird davon abhängen, ob sich diese Vereinbarungen über Premium-Portfolios in Dubai und Abu Dhabi hinaus ausweiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Retrofit-Tiefe:
Oberflächliche Retrofits sichern das Volumen, während sich die Wirtschaftlichkeit tiefgreifender Retrofits verbessertOberflächliche oder leichte Projekte hielten im Jahr 2026 einen Anteil von 64,6 % an der Marktgröße des Energieretrofit-Markts im Nahen Osten und Afrika. Die Neuinbetriebnahme von Gebäudemanagementsystemen, LED-Austausch und die Installation von Antrieben mit variabler Drehzahl können kürzere Amortisationszeiten von 2 bis 5 Jahren erzielen. Dies macht sie für Eigentümer zugänglich, die keine Leistungsfinanzierung nutzen. Dubais Nachfrageseitenmanagementprogramm unterstützt diese Maßnahmen durch technische Beratung und Leistungsbenchmarking. Die Kategorie bleibt der praktische Ausgangspunkt für Eigentümer, die Energiemanagementpraktiken entwickeln. Sie schafft auch eine Grundlage für spätere, umfassendere Arbeiten.
Tiefgreifende Retrofits sollen bis 2032 mit einer CAGR von 6,4 % wachsen. Sie bündeln HVAC-Arbeiten, Hüllenverbesserungen, Steuerungssysteme und die Integration erneuerbarer Energien in einem Programm. Eine Studie über Bildungsgebäude in Ägypten ergab, dass tiefgreifende Retrofit-Szenarien Energieeinsparungen von bis zu 45 % erzielen könnten, verglichen mit 15 % bei Standard-Retrofits. Al Maryah Tower in Abu Dhabi erhielt den Retrofit-Projektpreis des Jahres 2025 für ein Programm, das eine vollständige HVAC-Überholung und verbesserte Frischluftsysteme umfasste. Solche Projekte sind am rentabelsten, wenn größere Sanierungszyklen und Finanzierungsentscheidungen gleichzeitig stattfinden. Der Wechsel zu Kühlanlagen mit geringerem Treibhauspotenzial kann Eigentümer auch dazu veranlassen, einen erforderlichen Chiller-Austausch mit umfassenderen Gebäudeverbesserungen zu kombinieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
HVAC dominiert die Ausgaben und intelligente Steuerungen führen das Wachstum anHVAC-Systeme hielten im Jahr 2026 einen Anteil von 31,5 % am regionalen Technologiewert. Beleuchtung, Gebäudehüllensysteme, Integration erneuerbarer Energien, intelligente Steuerungen und IoT sowie Warmwasserbereitung und Sanitäranlagen bilden den verbleibenden Technologiemix. Die starke HVAC-Position spiegelt hohe Kühllasten und alternde Chiller-Flotten in vielen regionalen Gebäuden wider. Etihad ESCO und Daikin ersetzten 15 Chiller im JAFZA-Paket 3 durch Wechselrichtermodelle, mit prognostizierten jährlichen Energieeinsparungen von 3.019.679 kWh und jährlichen Kosteneinsparungen von 1.343.757 AED. Dieses Projekt veranschaulicht, warum der Anlagenersatz weiterhin Retrofit-Ausgaben anzieht. Hüllenmaßnahmen können relevanter werden, wenn Eigentümer tiefgreifendere Gebäudeupgrades zusammen mit HVAC-Arbeiten durchführen.
Intelligente Gebäudesteuerungen und IoT sollen bis 2032 mit einer CAGR von 7,1 % wachsen. Sensorkosten, Datenanalysetools und Energieberichterstattungsanforderungen unterstützen dieses Wachstum. Diese Systeme können eine klarere Ausgangsbasis des Energieverbrauchs liefern und es Betreibern ermöglichen, die Anlagenleistung anzupassen. Das im Februar 2026 angekündigte VAE-Pilotprojekt platziert diesen Ansatz in Rechenzentren und Fernwärmekältenetzen – zwei energieintensiven Umgebungen. Digitale Steuerungen können daher die physischen HVAC-, Hüllen- und Beleuchtungsmaßnahmen im Energieretrofit-Markt im Nahen Osten und Afrika ergänzen, anstatt sie zu ersetzen. Die Integration erneuerbarer Energien stärkt auch die Wirtschaftlichkeit gleichzeitig eingesetzter Effizienzmaßnahmen, indem sie die Netzstromnachfrage reduziert.
Nach Anwendung:
Gewerbegebäude führen und institutionelle Gebäude wachsen am schnellstenGewerbegebäude machten im Jahr 2026 38,5 % der Marktgröße des Energieretrofit-Markts im Nahen Osten und Afrika aus. Bürotürme, Hotels, Einkaufszentren und gemischt genutzte Immobilien in Dubai, Abu Dhabi, Riad und Doha bilden eine wichtige Pipeline für Energiedienstleistungsprojekte. Gewerbliche Mieter suchen zunehmend nach besseren Energieleistungsdaten von Vermietern zur Unterstützung der Emissionsberichterstattung. Dies kann ein Effizienz-Upgrade zu einer Überlegung zur Mieterbindung machen. Das Gewerbesegment verfügt auch über die Gebäudegröße, die für komplexe HVAC- und Steuerungssystemprojekte erforderlich ist. Es bleibt die führende Anwendung für integrierte Retrofits in der Region.
Öffentliche und institutionelle Gebäude sollen bis 2032 mit einer CAGR von 7,3 % wachsen. Regierungsprogramme können Energiestandards in formale Beschaffungsanforderungen für große Gebäudeportfolios umwandeln. Das Programm zur Energieeffizienz in öffentlichen Gebäuden und Infrastrukturen Südafrikas erreichte 2026 die Ausschreibungsphase mit einem intelligenten Straßenbeleuchtungs-Retrofit in der East London Industrial Development Zone. Das Projekt verwendet einen ESCO-ähnlichen Einsparungsrückgewinnungsansatz, der für öffentliche Vermögenswerte repliziert werden kann. Die Behörde für öffentliche Arbeiten Katars schloss im September 2026 das abschließende GSAS-Design- und Bauaudit für das Gebäude des College of Medicine der Universität Katar ab. Diese Beispiele zeigen, wie Anforderungen des öffentlichen Sektors eine stetige Projektpipeline für den Energieretrofit-Markt im Nahen Osten und Afrika schaffen können.
Geografische Analyse
Markt für Energiemodernisierung im Nahen Osten
Saudi-Arabien hielt im Jahr 2026 einen Anteil von 28,3 % am Markt für Energiemodernisierung im Nahen Osten und Afrika. Seine Position spiegelt den Umfang des Gebäudebestands, neue Entwicklungsaktivitäten und die Nachhaltigkeitsanforderungen der Vision 2030 wider. Die Bestimmungen des saudi-arabischen Gebäudekodex schaffen Modernisierungsanlässe, wenn Gebäude renoviert, erweitert oder in ihrer Nutzung geändert werden. Das Mostadam-Rahmenwerk kann die Anforderungen über die Mindestanforderungen des Energiekodex hinaus anheben, für Eigentümer, die höhere Bewertungen anstreben. Schneider Electric setzt Energiemanagementsysteme im Diriyah-Projekt ein, was die Rolle digitaler Plattformen bei bedeutenden saudi-arabischen Entwicklungsvorhaben verdeutlicht. Kuwaits subventionierte Tarife können private Modernisierungsanreize schwächen, während Oman Aktivitäten durch industrielle Energieauditanforderungen aufbaut.
Markt für Energiemodernisierung in Katar
Katar wird voraussichtlich die am schnellsten wachsende Region sein, mit einer CAGR von 7,6 % bis 2032. Katars NDC 3.0 identifiziert Gebäude als zentralen Bereich für Klimaschutzmaßnahmen durch nachfrageseitiges Management, Energie- und Wassereffizienz sowie Einrichtungsstandards. Msheireb Properties und Cundall begannen im Juli 2025 eine Portfolio-Dekarbonisierungsstrategie, die mehr als 100 Gebäude, über 800 Wohneinheiten und mehr als 300 Einzelhandelsflächen umfasst. Tarsheed verzeichnete im Jahr 2023 Stromeinsparungen von 548,3 GWh und Kohlendioxidreduzierungen von 638.275 Tonnen, gemäß peer-reviewter Forschung. Diese Ergebnisse geben Katar eine nachgewiesene Grundlage für weitere Nachfragemanagementprogramme. Die Gebäudezertifizierungsanforderungen des Landes unterstützen zudem einheitlichere Leistungsstandards für gewerbliche Liegenschaften.
Markt für Energiemodernisierung in Afrika
Afrikanische Märkte weisen eine frühere Phase der Modernisierungsaktivität auf, doch Politik und Gebäudeenergiebedarf schaffen eine breitere Chance. Ägypten hat sich in Richtung verbindlicher Energieeffizienzstandards für öffentliche Gebäude bewegt, während die Forschung ein Energieeinsparungspotenzial von 43,1 % durch Hüllenoptimierung und HVAC-Modernisierungen unter Verwendung vorhandener Technologien und lokaler Materialien identifiziert hat. Südafrika sieht sich mit Aufpreisen bei Modernisierungskosten und Lücken in der technischen Kapazität konfrontiert, auch wenn sein Programm für öffentliche Gebäude Schulungs- und Performance-Contracting-Optionen ausweitet. Forschungen in Marokko ergaben, dass Recyclingtextil-Dämmung in bioklimatischen Wandaufbauten den sommerlichen Energieverbrauch um 52 % reduzierte. Nigeria bleibt durch Kosten für Geräteimporte, Finanzierungsengpässe und schwache Kodexdurchsetzung eingeschränkt. Diese Bedingungen begünstigen größere gewerbliche Projekte, bis lokale Finanzierungs- und Umsetzungskapazitäten sich verbessern.
Wettbewerbslandschaft
Die Energieretrofit-Branche im Nahen Osten und Afrika ist auf der Ebene der Systemintegration mäßig konsolidiert. Johnson Controls, Schneider Electric, Siemens, Honeywell und Trane Technologies konkurrieren über integrierte Energieleistungsplattformen statt über einzelne Komponenten. Die Ausschreibung von Etihad ESCO für Wasl Properties Phase 2 im Jahr 2025 nannte Johnson Controls, Siemens und Honeywell unter den beauftragten Unternehmen. Zertifizierungsanforderungen können etablierte Unternehmen mit den technischen Qualifikationen begünstigen, die für komplexe öffentliche Ausschreibungen erforderlich sind. Schneider Electric nutzt seine EcoStruxure-Plattform für integriertes Strom- und Gebäudemanagement. Johnson Controls setzt OpenBlue-Analysen in Flughafen- und Krankenhaus-Retrofit-Programmen ein, während Siemens seine Präsenz in der digitalen Gebäudediagnostik ausbaut.
Regionale Unternehmen konkurrieren auch bei der Projektabwicklung, Wartung und lokalen Marktabdeckung. Al-Futtaim Engineering and Technologies, TAQA Energy Services, ELSEWEDY ELECTRIC, Etihad ESCO und Emrill Energy sind in Teilen der Projektpipeline tätig, in denen die Ausführungskompetenz wichtig ist. Emrills KI-gesteuertes HVAC-Retrofit-Programm meldete in seiner ersten Phase 14 % verifizierte Energieeinsparungen. Dies zeigt die Öffnung für Anbieter, die sich auf Steuerungen und Analysen konzentrieren, ohne alle Kernausrüstungen zu liefern. Ihr Angebot kann dort relevant sein, wo Eigentümer operative Einsparungen wünschen, bevor sie größere Kapitalarbeiten genehmigen. Das Modell fügt dem traditionelleren Ausrüstungs-und-Service-Ansatz eine abonnementorientierte Option hinzu.
Der Übergang weg von R134a-Ausrüstung verkürzt die Technologieauswahlzyklen für einige HVAC-Ersatzprojekte. Daikin, Carrier und Trane können davon profitieren, wenn Eigentümer Ausrüstung benötigen, die mit Kältemitteln mit geringerem Treibhauspotenzial kompatibel ist. Tabreed und Johnson Controls schlossen im September 2025 eine langfristige Vereinbarung ab, die Chiller mit variabler Drehzahl, Lebenszyklusdienstleistungen, leistungsgarantierte Retrofits und Fernüberwachung über Fernwärmekälteanlagen abdeckt. Die Vereinbarung kombiniert Ausrüstung, Dienstleistungen und laufende Leistungsunterstützung. Dieser Ansatz kann wiederkehrende Einnahmen stärken und Kundenbeziehungen vertiefen. Kleinere Auftragnehmer können in engeren Installations- und Wartungsaufträgen wettbewerbsfähiger bleiben. Der Energieretrofit-Markt im Nahen Osten und Afrika umfasst daher sowohl globale Plattformanbieter als auch regionale Spezialisten.
Branchenführer im Energieretrofit-Markt im Nahen Osten und Afrika
-
Johnson Controls International plc
-
Schneider Electric SE
-
Siemens AG
-
ENGIE SA
-
Honeywell International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Energiemodernisierung im Nahen Osten und Afrika Unternehmen in diesem Bericht
- ABB Ltd.
- ACCIONA
- AECOM
- Al-Futtaim Engineering and Technologies
- Ameresco, Inc.
- Carrier Global Corporation
- Daikin Industries, Ltd.
- Dalkia
- Eaton Corporation plc
- ELSEWEDY ELECTRIC
- ENGIE SA
- Honeywell International Inc.
- Johnson Controls International plc
- Kingspan Group plc
- Masdar
- ROCKWOOL A/S
- Saint-Gobain S.A.
- Schneider Electric SE
- Siemens AG
- Trane Technologies plc
Neueste Industrielle Entwicklungen in Markt für Energiemodernisierung im Nahen Osten und Afrika
- April 2026: Johnson Controls führte Balanced Cooling in den VAE ein, eine retrofit-freundliche Lösung für Gebäude, die an zentralisierte Fernwärmekältesysteme angeschlossen sind und darauf ausgelegt ist, Probleme mit niedriger Delta-T-Leistung zu beheben und das Wärmemanagement mit Plug-and-Play-Integration in bestehende HVAC- und Gebäudemanagementsystem-Infrastrukturen zu verbessern. Die Markteinführung zielt auf den geschätzten Fernwärmekälte-Durchdringungsgrad von 40 % in Dubai bis 2030 ab.
- Februar 2026: Honeywell unterzeichnete ein Memorandum of Understanding mit Kortech, einer Tochtergesellschaft von Hassan Allam Holding, zur Automatisierung und Digitalisierung kritischer Infrastrukturen in Ägypten, Saudi-Arabien und den VAE. Die Partnerschaft kombiniert Honeywells Gebäudeautomations- und Analysefähigkeiten mit Kortechs schlüsselfertiger Bauausführung und zielt auf Rechenzentren, Gewerbegebäude und Smart-City-Entwicklungen ab.
- November 2025: TAQA Energy Services, eine TAQA-Tochtergesellschaft, unterzeichnete während der ADIPEC 2025 eine Umsetzungsvereinbarung mit der Sdeira Group, einer Tochtergesellschaft von AD Ports, zur Nachrüstung der Aryam ICAD Residential City in Abu Dhabi mit dem Ziel, durch HVAC-Upgrades und fortschrittliche Energieüberwachung in 8 Gebäudeclustern jährlich 36 GWh Strom einzusparen, 616.000 m³ Wasser einzusparen und 17.000 Tonnen Kohlendioxid zu vermeiden.
- September 2025: Tabreed und Johnson Controls unterzeichneten eine langfristige Rahmenvereinbarung zur Entwicklung und Einführung von Kühltechnologien der nächsten Generation im gesamten Fernwärmekälteanlage-Portfolio von Tabreed, die Chiller mit variabler Drehzahl, modulare Systeme, Lebenszyklusdienstleistungen, leistungsgarantierte Retrofits und Fernüberwachung umfasst.
Berichtsumfang des Energieretrofit-Markts im Nahen Osten und Afrika
Energieretrofit bezeichnet den Prozess der Aufrüstung oder Modifikation bestehender Gebäude, Einrichtungen oder Energiesysteme zur Verbesserung der Energieeffizienz, Reduzierung des Energieverbrauchs und der Betriebskosten sowie zur Senkung der Treibhausgasemissionen. Retrofits können den Austausch veralteter Anlagen, die Verbesserung der Gebäudedämmung und Fenster, die Aufrüstung von HVAC- und Beleuchtungssystemen, die Installation intelligenter Energiesteuerungen sowie die Integration erneuerbarer Energietechnologien wie Photovoltaik umfassen.
Der Energieretrofit-Markt im Nahen Osten und Afrika ist nach Retrofit-Tiefe, Technologie, Anwendung und Geografie segmentiert. Nach Retrofit-Tiefe ist der Markt in tiefgreifende Energieretrofits und oberflächliche/leichte Energieretrofits segmentiert. Nach Technologie ist der Markt in HVAC-Systeme, Beleuchtungssysteme, Gebäudehülle, Integration erneuerbarer Energien, intelligente Gebäudesteuerungen, IoT sowie Warmwasserbereitung und Sanitäranlagen segmentiert. Nach Anwendung ist der Markt in Wohngebäude, Gewerbegebäude, Industrieanlagen sowie öffentliche und institutionelle Gebäude segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den Energieretrofit-Markt im Nahen Osten und Afrika in 9 Ländern der Region. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Tiefgreifende Energieretrofits |
| Oberflächliche/Leichte Energieretrofits |
| HVAC-Systeme |
| Beleuchtungssysteme |
| Gebäudehülle (Dämmung und Verglasung) |
| Integration erneuerbarer Energien (Photovoltaik, Solarthermie) |
| Intelligente Gebäudesteuerungen und IoT |
| Warmwasserbereitung und Sanitäranlagen |
| Wohngebäude |
| Gewerbegebäude |
| Industrieanlagen |
| Öffentliche und institutionelle Gebäude |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Oman | |
| Katar | |
| Kuwait | |
| Südafrika | |
| Ägypten | |
| Marokko | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Retrofit-Tiefe | Tiefgreifende Energieretrofits | |
| Oberflächliche/Leichte Energieretrofits | ||
| Nach Technologie | HVAC-Systeme | |
| Beleuchtungssysteme | ||
| Gebäudehülle (Dämmung und Verglasung) | ||
| Integration erneuerbarer Energien (Photovoltaik, Solarthermie) | ||
| Intelligente Gebäudesteuerungen und IoT | ||
| Warmwasserbereitung und Sanitäranlagen | ||
| Nach Anwendung | Wohngebäude | |
| Gewerbegebäude | ||
| Industrieanlagen | ||
| Öffentliche und institutionelle Gebäude | ||
| Nach Geografie | Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Oman | ||
| Katar | ||
| Kuwait | ||
| Südafrika | ||
| Ägypten | ||
| Marokko | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Energieretrofit-Markt im Nahen Osten und Afrika bis 2032 erreichen?
Der Energieretrofit-Markt im Nahen Osten und Afrika soll bis 2032 68,04 Milliarden USD erreichen und von 2027 an mit einer CAGR von 5,97 % wachsen.
Welche Retrofit-Technologie führt die Ausgaben in der Region an?
HVAC-Systeme führten im Jahr 2026 mit einem Wertanteil von 31,5 %, da regionale Kühllasten die Anlageneffizienz zur Priorität machen.
Welche Technologie wächst bei Energieretrofits am schnellsten?
Intelligente Gebäudesteuerungen und IoT sollen bis 2032 mit einer CAGR von 7,1 % wachsen, unterstützt durch den Einsatz von Sensoren und Energieberichterstattungsanforderungen.
Welches Land führt den regionalen Retrofit-Umsatz an?
Saudi-Arabien führte im Jahr 2026 mit einem Anteil von 28,3 % am regionalen Umsatz, unterstützt durch Gebäudebestandsumfang und verbindliche Energiebestimmungen.
Welches Land soll bis 2032 am schnellsten wachsen?
Katar soll bis 2032 mit einer CAGR von 7,6 % wachsen, unterstützt durch Gebäudestandards und Nachfrageseitenmanagementmaßnahmen.
Warum sind ESCO-Verträge für Gebäudeupgrades wichtig?
ESCO-Verträge können die Projektrückzahlung an verifizierte Einsparungen knüpfen und Eigentümern helfen, Upgrades durchzuführen, die mehr Kapital oder längere Amortisationszeiten erfordern.