
Tamanho e Participação do Mercado de Resfriamento Sustentável de Data Centers no Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
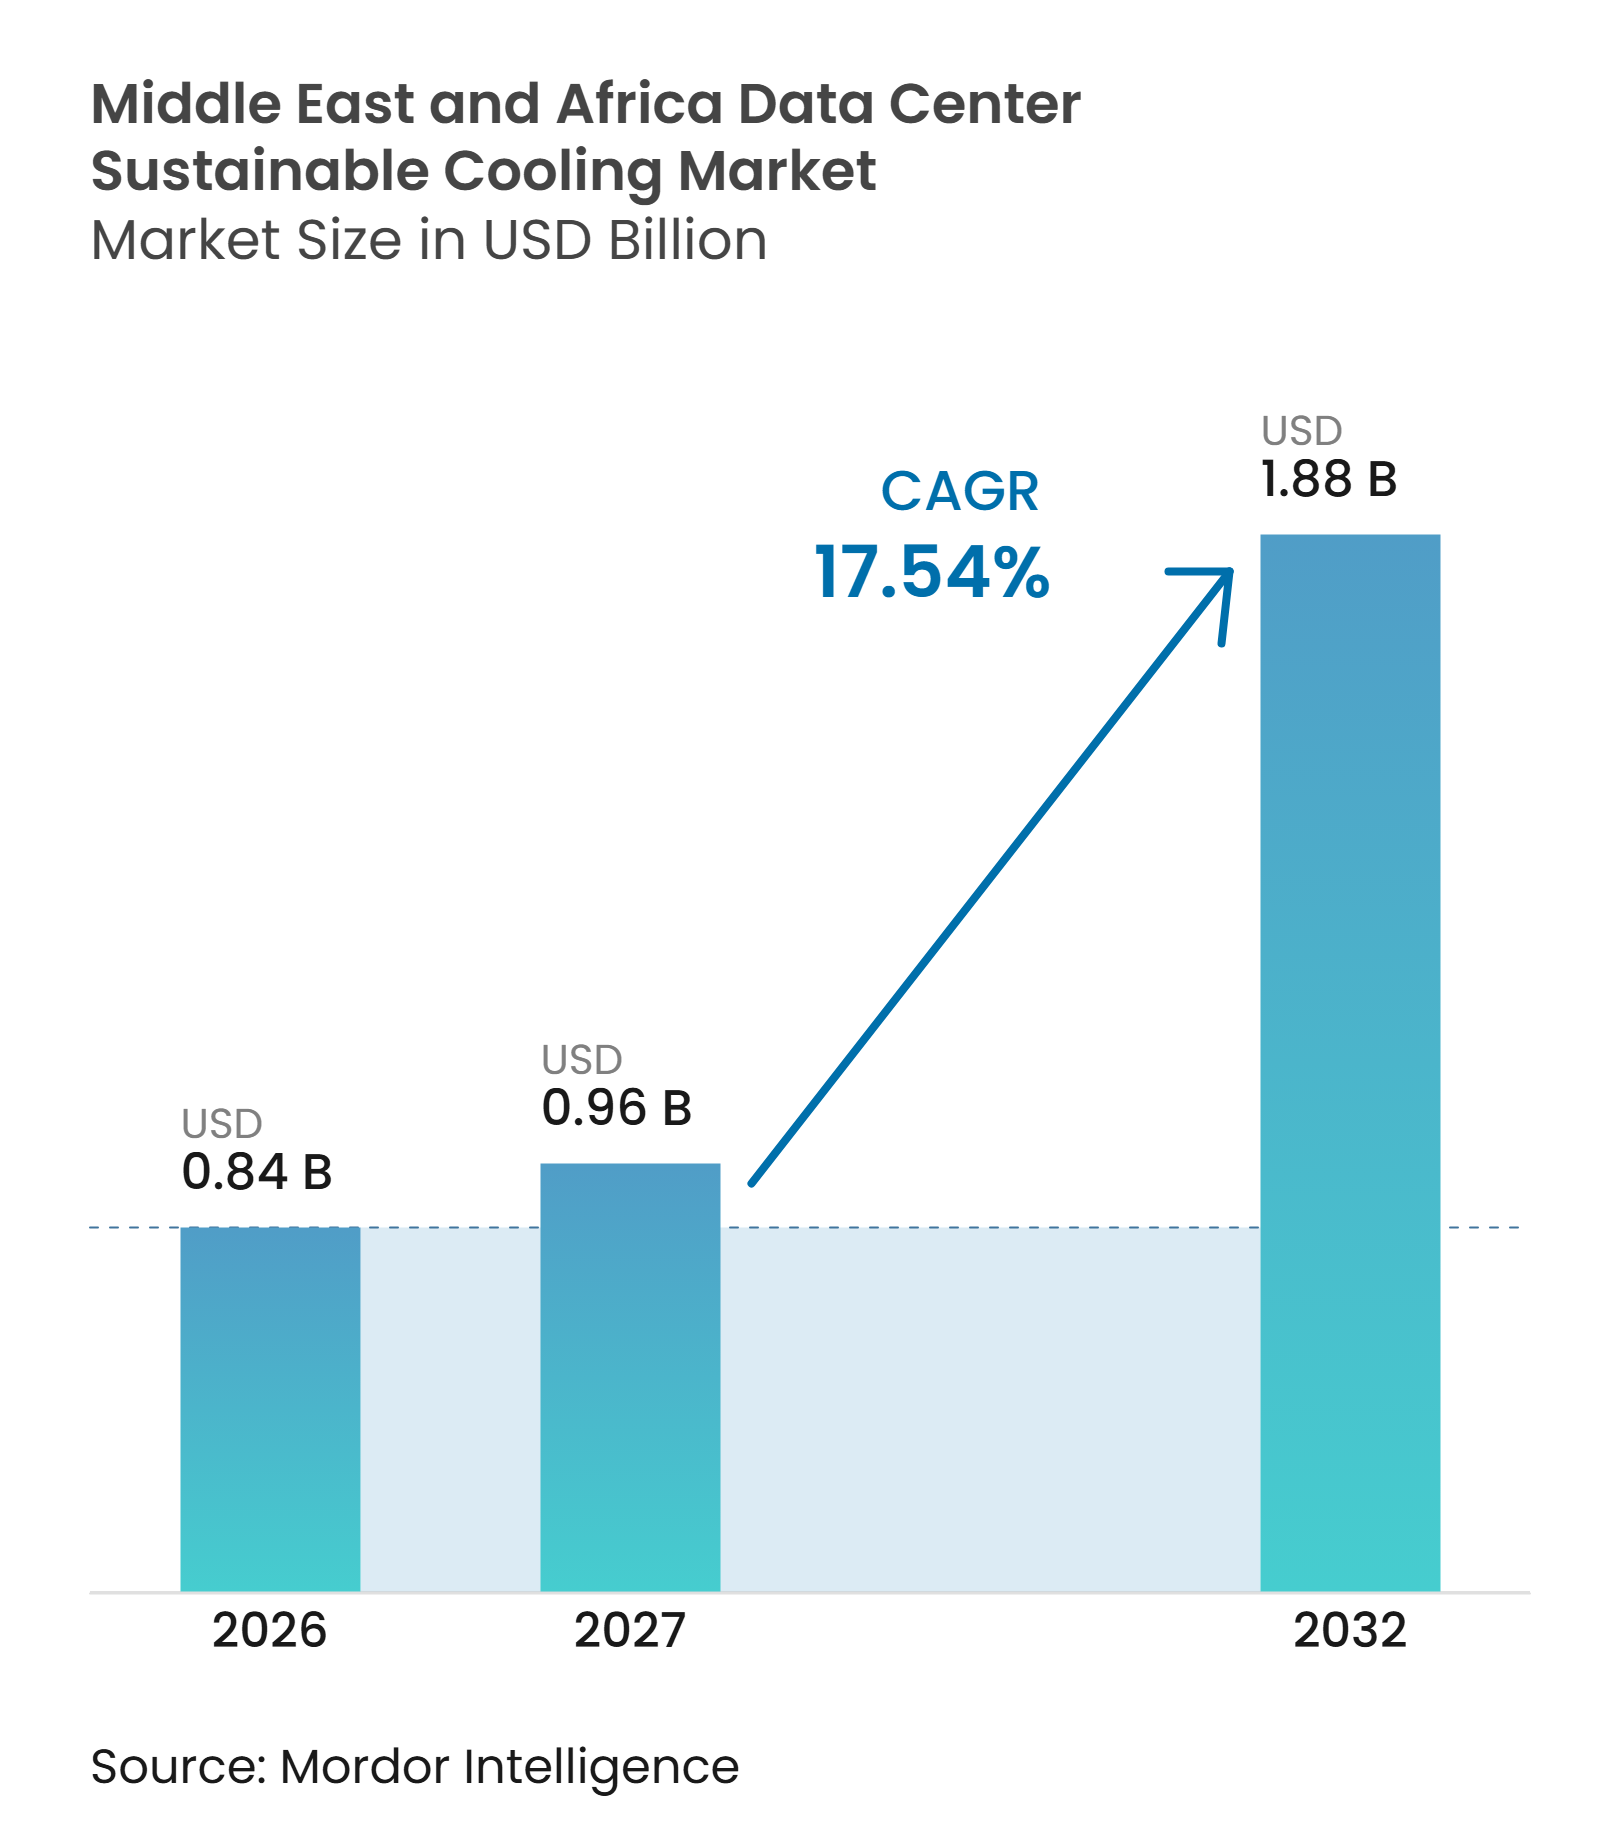
| Tamanho do mercado no ano base (2026) | 0.84 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.96 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.88 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 17.54 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resfriamento Sustentável de Data Centers no Oriente Médio e África pela Mordor Intelligence
O tamanho do mercado de resfriamento sustentável de data centers no Oriente Médio e África deve expandir de 0,84 bilhões de USD em 2026 para 1,88 bilhões de USD até 2032, registrando um CAGR de 17,54% entre 2027 e 2032. Novos campi de data centers estão incorporando os requisitos de resfriamento nas decisões de projeto desde o início, especialmente onde as cargas de trabalho de IA exigem densidades de rack mais elevadas. O investimento soberano, a expansão de regiões de nuvem e as regras de localização de dados estão apoiando a construção nos mercados do Golfo e em determinados centros africanos. A disponibilidade de água está se tornando uma consideração operacional central porque os sistemas evaporativos convencionais podem pressionar os fornecimentos de água dessalinizada. Os fornecedores estão respondendo combinando resfriamento líquido, software de monitoramento, infraestrutura de energia e suporte de serviços locais. O mercado de resfriamento sustentável de data centers no Oriente Médio e África está, portanto, avançando em direção a sistemas que gerenciam calor, consumo de eletricidade e consumo de água de forma integrada.
Principais Conclusões do Relatório
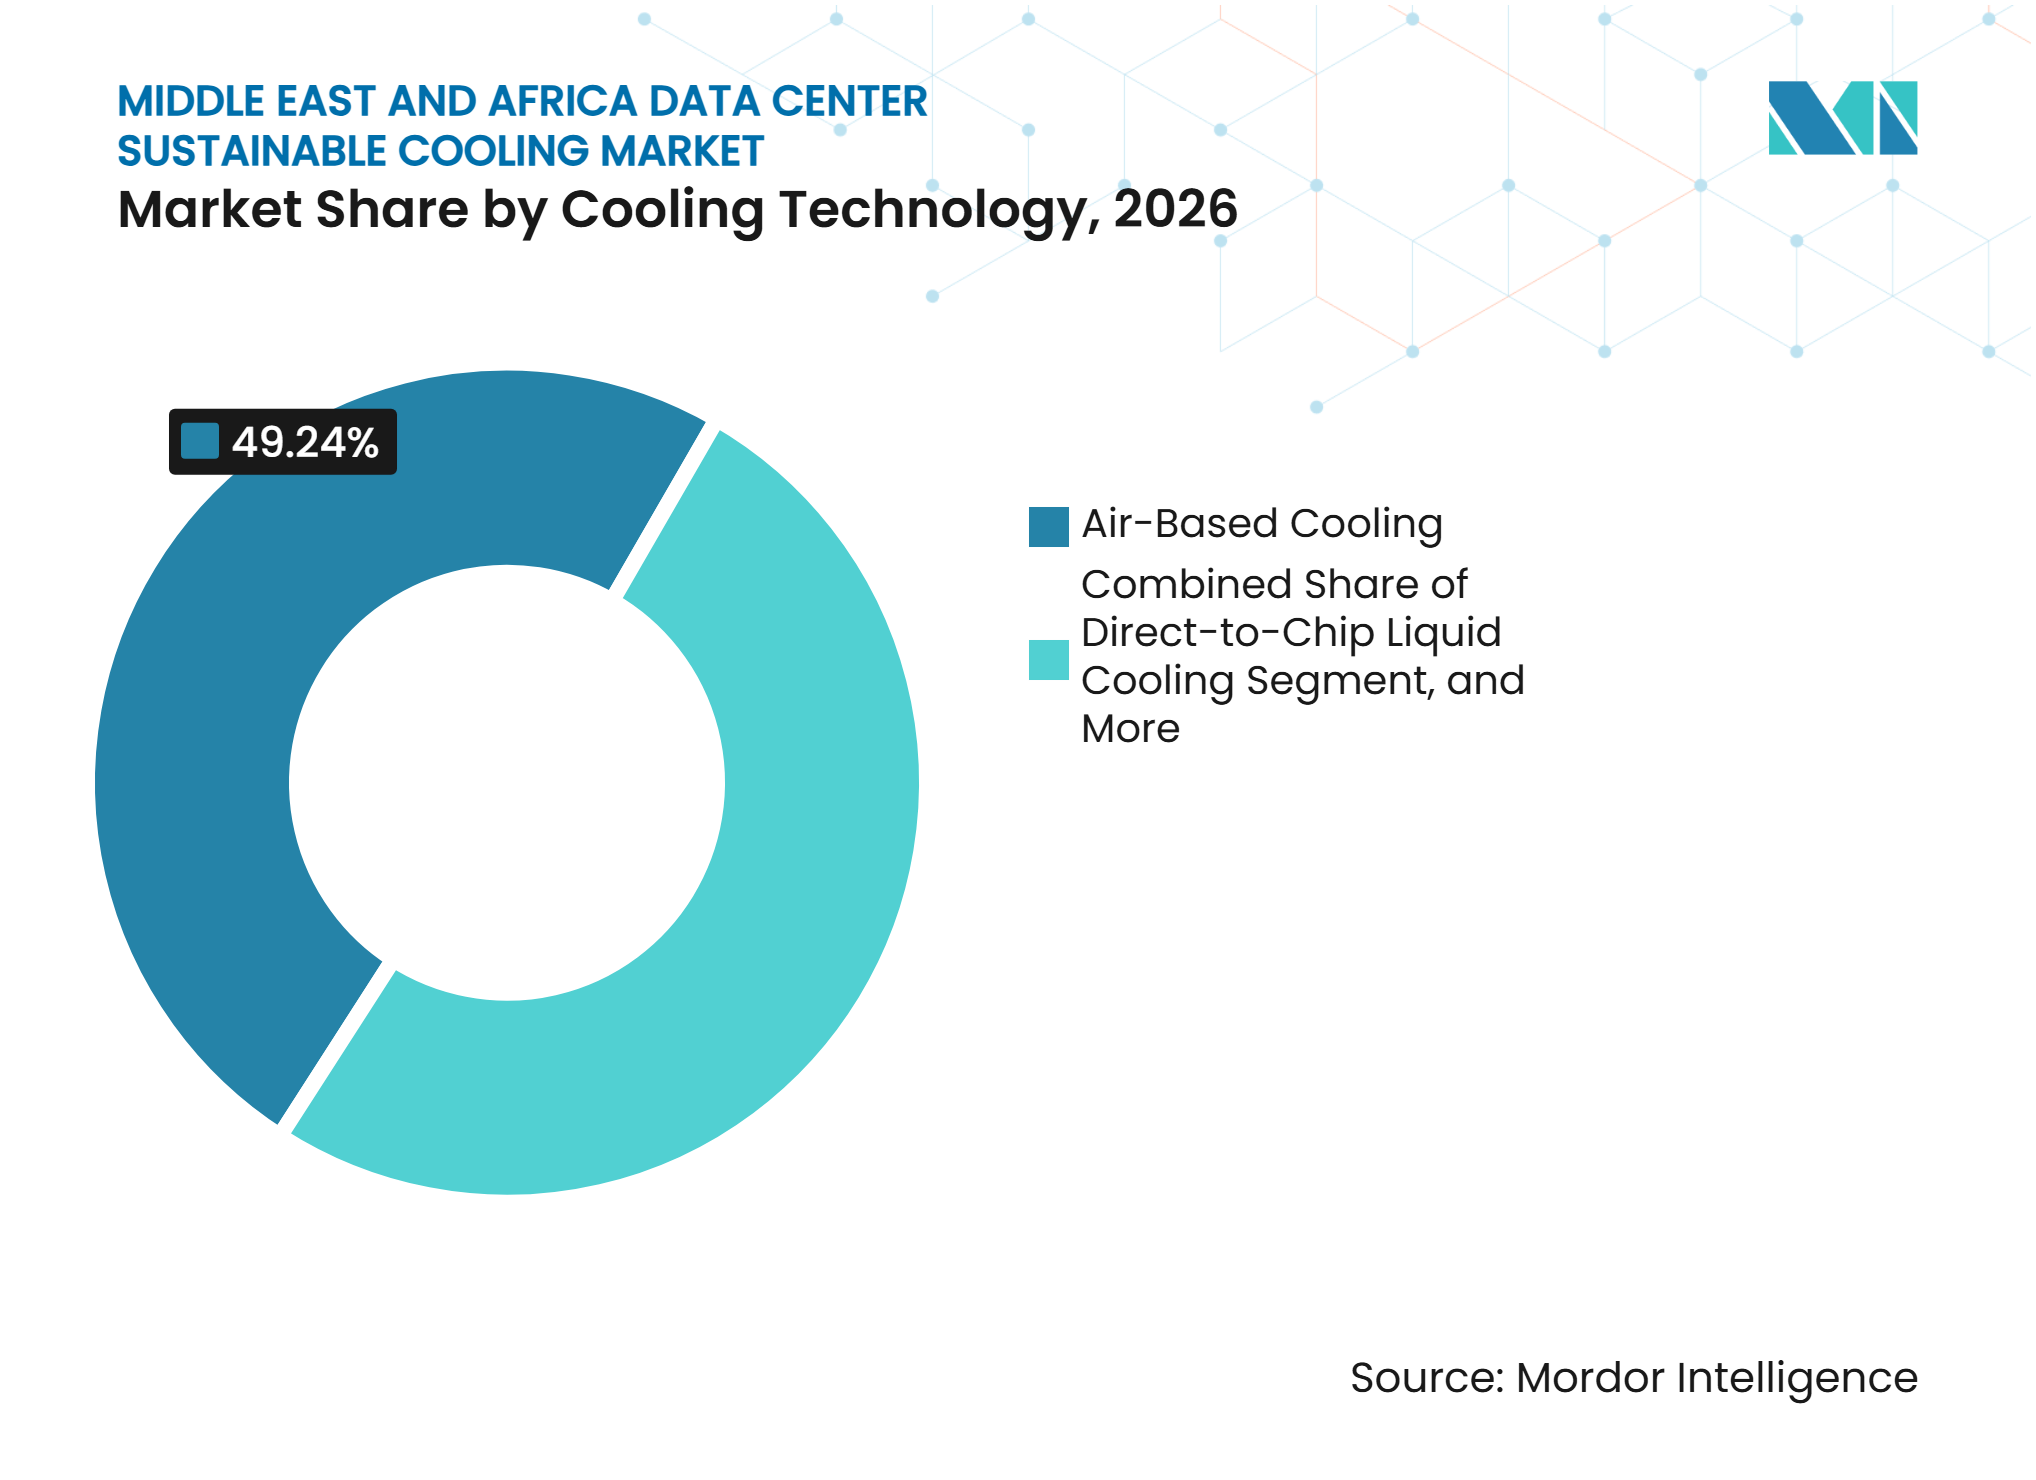
- Por tecnologia de resfriamento, o resfriamento a ar detinha 49,24% da participação do mercado de resfriamento sustentável de data centers no Oriente Médio e África em 2026, enquanto o resfriamento líquido direto ao chip deve expandir a um CAGR de 17,88% até 2032.
- Por tecnologia de rejeição de calor, os sistemas resfriados a ar representaram 40,17% do tamanho do mercado de resfriamento sustentável de data centers no Oriente Médio e África em 2026, enquanto os sistemas híbridos de rejeição de calor devem expandir a um CAGR de 18,21% até 2032.
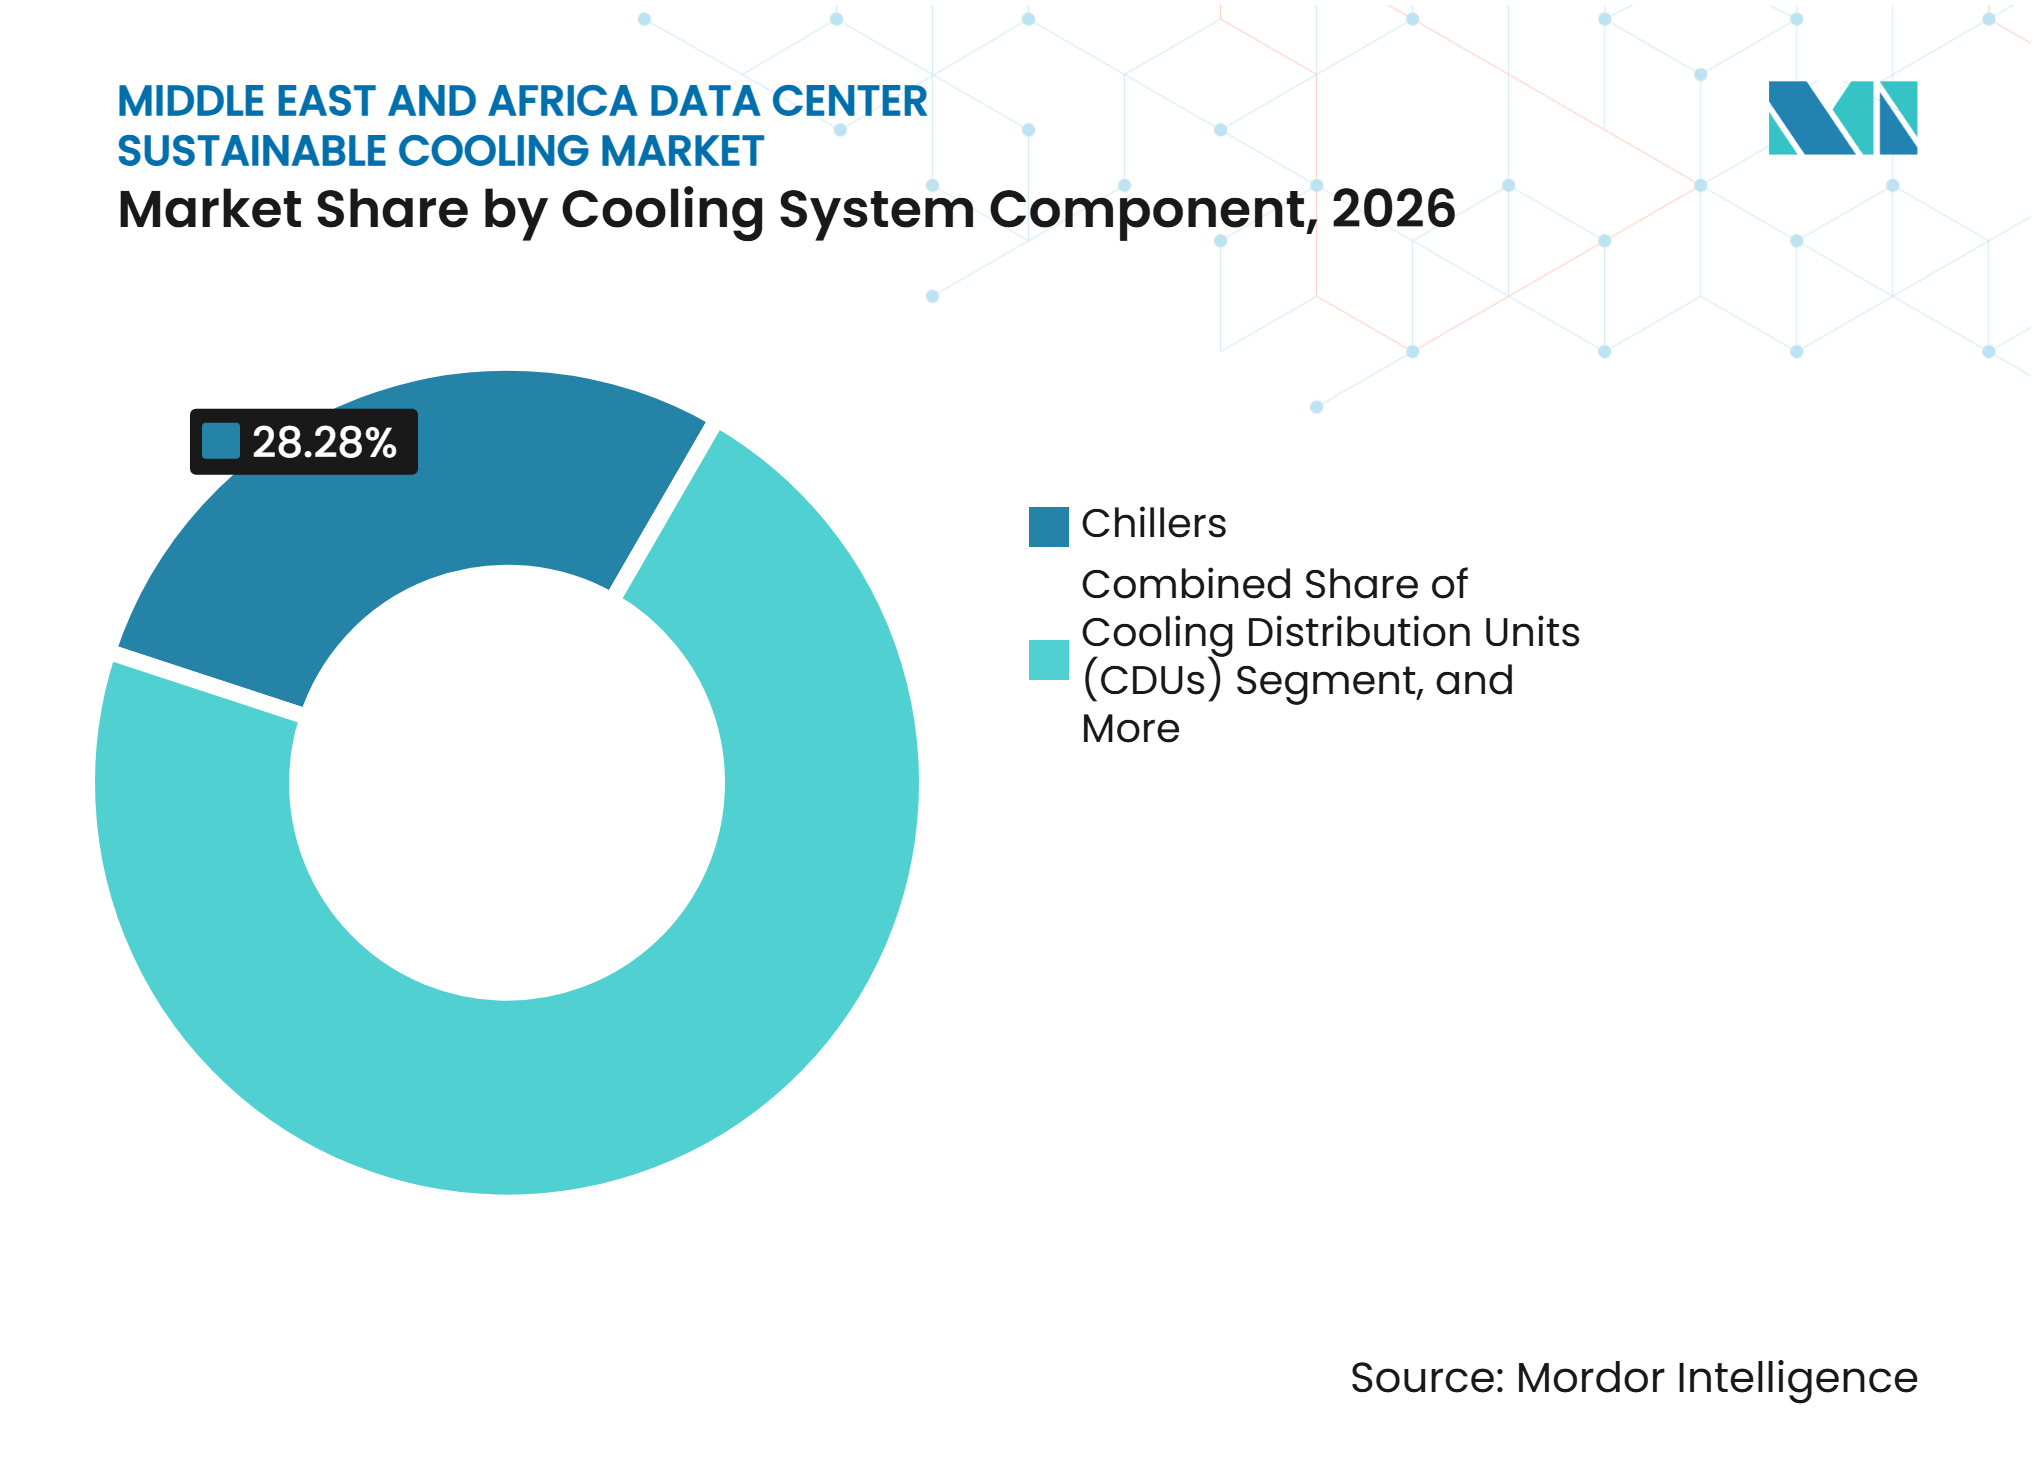
- Por componente do sistema de resfriamento, os chillers representaram 28,28% de participação em 2026, enquanto as unidades de distribuição de fluido refrigerante devem expandir a um CAGR de 18,14% até 2032.
- Por abordagem de sustentabilidade, o resfriamento com eficiência energética detinha 40,52% de participação em 2026, enquanto o resfriamento com recuperação de calor deve expandir a um CAGR de 17,93% até 2032.
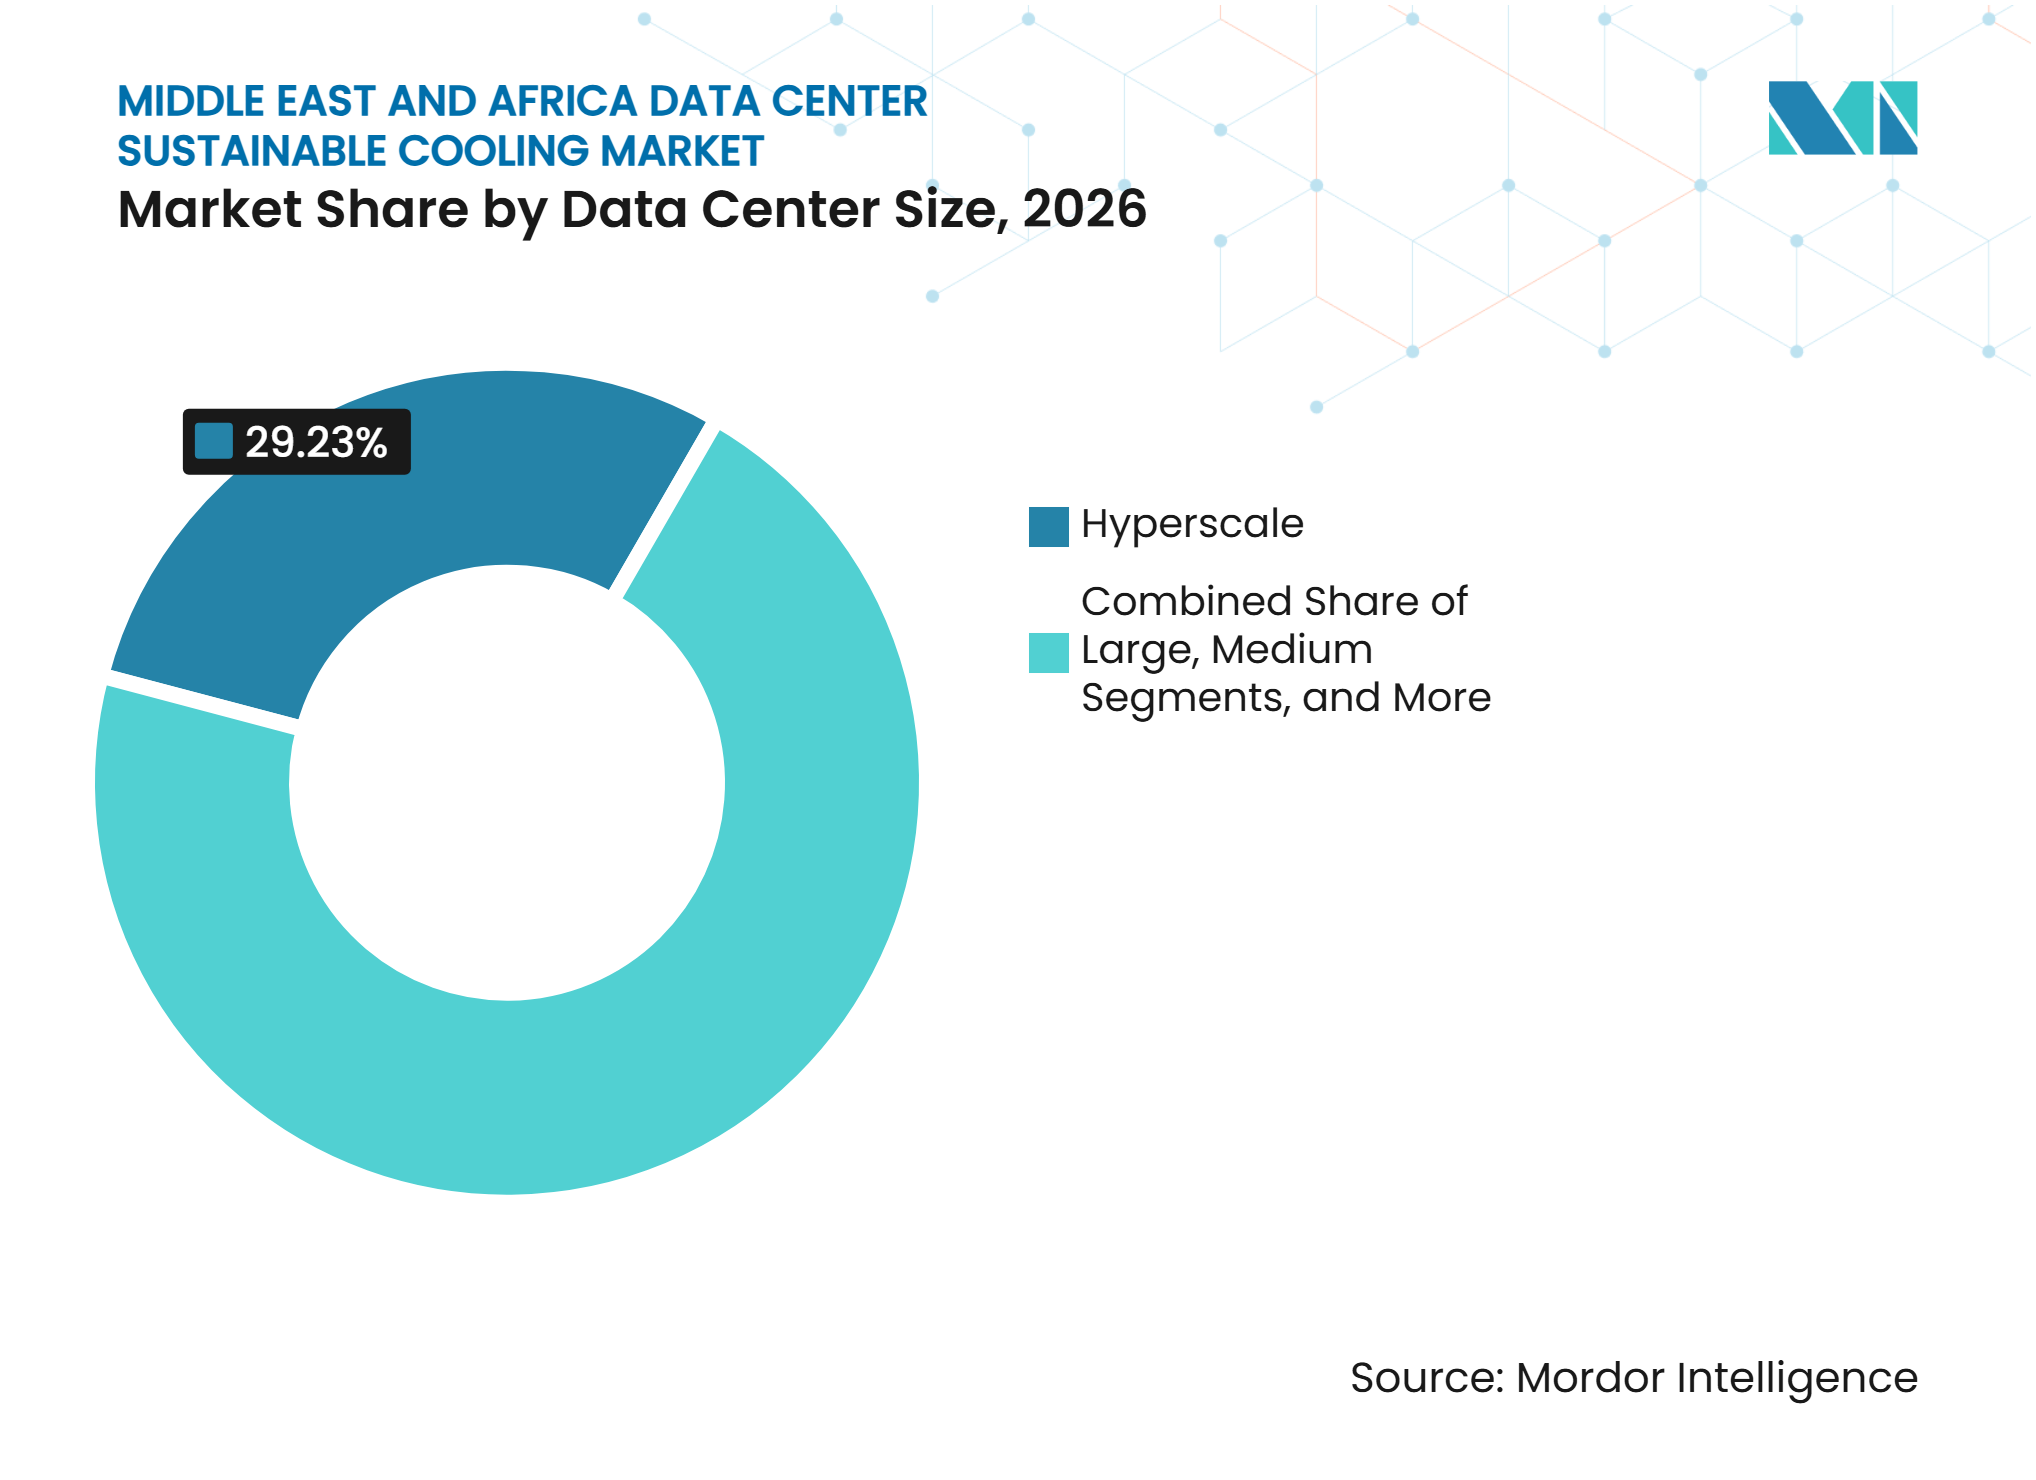
- Por tamanho de data center, as instalações hiperescala detinham 29,23% de participação em 2026 e devem expandir a um CAGR de 18,22% até 2032.
- Por tipo de data center, os provedores de serviços em nuvem detinham 44,87% de participação em 2026 e devem expandir a um CAGR de 18,36% até 2032.
- Por geografia, o Oriente Médio detinha 79,44% de participação em 2026 e deve expandir a um CAGR de 17,96% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Capacidade de IA Hiperescala e Soberana | +4.8% | Emirados rabes Unidos, Arábia Saudita, Catar, com expansão para o Egito e África do Sul | Curto prazo (≤ 2 anos) |
| Aumento da Densidade de Energia por Rack Devido a Cargas de Trabalho de IA e HPC | +4.0% | Global, com expressão aguda nos campi hiperescala do GCC | Curto prazo (≤ 2 anos) |
| Localização de Dados e Expansão de Regiões de Nuvem | +2.9% | Emirados Árabes Unidos, Arábia Saudita, África do Sul, Egito, Israel | Médio prazo (2-4 anos) |
| Mudança Impulsionada pela Escassez de Água para Resfriamento em Circuito Fechado e de Baixo Consumo de Água | +2.0% | Núcleo do GCC, com expansão para o Norte da África e centros da África Subsaariana | Médio prazo (2-4 anos) |
| Mandatos de Sustentabilidade e Eficiência Energética do GCC | +1.5% | Arábia Saudita, Emirados Árabes Unidos, Catar, com influência inicial em Omã e Bahrein | Médio prazo (2-4 anos) |
| Adoção de Resfriamento Líquido em Centros Africanos com Restrições de Água e Rede Elétrica | +0.9% | África do Sul, Quênia, Nigéria, Egito | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Capacidade de IA Hiperescala e Soberana
O investimento apoiado por fundos soberanos está concentrando a construção de data centers em um número limitado de grandes projetos no Golfo. O Oriente Médio tinha 1,1 GW de capacidade de data center comissionada, 760 MW em construção e um pipeline superior a 5,5 GW no início de 2026. Esse padrão de construção oferece aos fornecedores de resfriamento a oportunidade de participar antes que as especificações das instalações sejam finalizadas. A estratégia de data centers da Arábia Saudita visava 1,5 GW de capacidade até 2030, o que apoiou o planejamento de sistemas térmicos maiores e instalações preparadas para resfriamento líquido. Os Emirados Árabes Unidos também avançaram com grandes planos de campi de IA, criando demanda por equipamentos capazes de acomodar computação de alta densidade. O mercado de resfriamento sustentável de data centers no Oriente Médio e África se beneficia porque o resfriamento é especificado como parte da infraestrutura digital nacional, em vez de ser adicionado após a abertura de uma instalação.
Aumento da Densidade de Energia por Rack Devido a Cargas de Trabalho de IA e HPC
As cargas de trabalho de IA e computação de alto desempenho estão elevando a carga de calor que cada rack deve rejeitar. O Departamento de Energia dos Estados Unidos relatou que instalações avançadas de IA e HPC podem operar com até 250 kW por rack, bem acima da faixa tradicionalmente atendida pelo resfriamento a ar em nível de sala.[1] O resfriamento a ar torna-se difícil de aplicar quando as densidades de rack ultrapassam a faixa de 40-50 kW descrita na pesquisa fornecida. Isso transforma o projeto de resfriamento de uma decisão de eficiência em um requisito técnico para clusters de GPU. Sistemas diretos ao chip, circuitos líquido a líquido e trocadores de calor de porta traseira oferecem aos operadores mais opções para gerenciar o calor concentrado. O mercado de resfriamento sustentável de data centers no Oriente Médio e África está ganhando suporte de novos campi que precisam se preparar para maior densidade de rack antes que o hardware seja instalado.
Localização de Dados e Expansão de Regiões de Nuvem
A localização de dados está incentivando a construção em várias jurisdições do Oriente Médio e África, em vez de concentrar toda a capacidade em um único local. Arábia Saudita, Emirados Árabes Unidos, África do Sul, Egito, Israel, Catar e Omã são todos relevantes para esse padrão de desenvolvimento distribuído. Cada localização tem uma combinação diferente de temperaturas ambiente, disponibilidade de água, condições de energia e regras operacionais. Essa variação incentiva projetos de resfriamento modulares que podem ser ajustados para as condições locais. Novas regiões de nuvem também criam oportunidades de aquisição para instalações que atendem a cargas de trabalho nacionais e regionais. O mercado de resfriamento sustentável de data centers no Oriente Médio e África pode se beneficiar dessa expansão mais ampla, embora os fornecedores precisem de capacidade de engenharia e serviços locais.
Mudança Impulsionada pela Escassez de Água para Resfriamento em Circuito Fechado e de Baixo Consumo de Água
As restrições de água estão moldando as escolhas de resfriamento no Golfo, onde a dessalinização fornece grande parte da água doce utilizada na Arábia Saudita e nos Emirados Árabes Unidos. O resfriamento convencional baseado em evaporação pode criar pressão adicional durante os períodos mais quentes, quando os data centers precisam de mais resfriamento. A Teraco concluiu a expansão do Campus JB4 Bredell em agosto de 2025 com um sistema de água gelada em circuito fechado que alcança zero consumo de água durante as operações contínuas.[2] O projeto demonstra como o resfriamento líquido pode abordar o gerenciamento de calor e o consumo de água ao mesmo tempo. Os operadores também estão prestando mais atenção à eficácia do uso da água ao selecionar equipamentos de resfriamento. Isso apoia a adoção de sistemas em circuito fechado e configurações de baixo consumo de água no mercado de resfriamento sustentável de data centers no Oriente Médio e África.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Retrofit e Incompatibilidade com o Projeto das Instalações | -3.5% | GCC e África do Sul, com bases de instalações resfriadas a ar existentes | Curto prazo (≤ 2 anos) |
| Escassez de Habilidades em Operação e Manutenção de Resfriamento Líquido | -2.0% | Pan-Oriente Médio e África, mais aguda na África Subsaariana | Médio prazo (2-4 anos) |
| Compensações entre Água e Energia em Climas Quentes e com Estresse Hídrico | -1.3% | Núcleo do GCC, Arábia Saudita, Emirados Árabes Unidos, Catar | Longo prazo (≥ 4 anos) |
| Gargalos Regionais de Fornecimento de CDUs, Fluido Refrigerante e Serviços Qualificados | -0.8% | África Subsaariana e Norte da África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Retrofit e Incompatibilidade com o Projeto das Instalações
As instalações existentes resfriadas a ar são mais difíceis de converter do que os campi de IA construídos para essa finalidade. Um retrofit requer alterações em tubulações, layouts de piso, distribuição elétrica, arranjos de rack e procedimentos operacionais. O trabalho também pode perturbar clientes com contratos de colocation de longo prazo e baixa tolerância a tempo de inatividade. O resultado é uma divisão entre novos campi que podem incluir resfriamento líquido em seu projeto original e instalações mais antigas que continuam usando resfriamento a ar para cargas de trabalho de densidade moderada. Os operadores devem comparar o custo da conversão com o potencial de receita proveniente da hospedagem de infraestrutura de IA densa. Essa restrição pode desacelerar o mercado de resfriamento sustentável de data centers no Oriente Médio e África na base instalada, mesmo quando a demanda por nova capacidade permanece forte.
Escassez de Habilidades em Operação e Manutenção de Resfriamento Líquido
O resfriamento líquido requer pessoal capaz de monitorar a qualidade do fluido, detectar desvios de desempenho e manter as unidades de distribuição de fluido refrigerante. Essas capacidades são menos comuns do que as habilidades exigidas para instalações convencionais resfriadas a ar. A WSP observou que o resfriamento líquido requer conhecimento operacional especializado e que os planos de adoção em data centers africanos estão superando o desenvolvimento da força de trabalho. Os equipamentos importados também podem exigir especialistas externos durante o comissionamento e a manutenção. A lacuna de habilidades é mais restritiva nos mercados onde as redes de serviços e o treinamento técnico ainda estão em desenvolvimento. Os fornecedores que oferecem treinamento, suporte de campo local e procedimentos de manutenção padronizados podem reduzir essa barreira.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Resfriamento:
O Resfriamento a Ar Mantém Participação enquanto os Sistemas Líquidos Ganham TerrenoO resfriamento a ar detinha 49,24% do mercado regional em 2026, apoiado pela grande base instalada de instalações legadas. Ele permanece adequado para cargas de trabalho que ainda não atingiram a densidade de energia crítica para resfriamento líquido. Muitos sites existentes estão aprimorando ventiladores, tratamento de ar e controles em vez de substituir toda a arquitetura de resfriamento. Essa abordagem pode estender a vida útil dos equipamentos estabelecidos enquanto reduz o consumo de energia. Novos projetos orientados para IA estão seguindo um caminho diferente, planejando sistemas híbridos ou totalmente líquidos desde o início. O resfriamento por imersão está ganhando tração inicial em ambientes de treinamento de IA onde o calor está concentrado em uma área menor. Os trocadores de calor de porta traseira oferecem uma opção intermediária para sites que hospedam uma combinação de servidores convencionais e equipamentos mais densos. Configurações de resfriamento gratuito e economizador também estão sendo consideradas em projetos no Norte da África e na África Subsaariana, onde as condições climáticas locais permitem seu uso.
O resfriamento líquido direto ao chip deve expandir a um CAGR de 17,88% até 2032, tornando-o o segmento de tecnologia de resfriamento de crescimento mais rápido. Os clusters de GPU nos campi do Golfo podem exceder 80-100 kW por rack, uma faixa que torna o resfriamento líquido direto tecnicamente relevante. A tecnologia transfere calor próximo ao processador em vez de depender apenas do ar da sala. Isso pode tornar o gerenciamento térmico mais previsível em implantações densas. O Departamento de Energia dos Estados Unidos identificou o aumento contínuo na densidade de energia de IA e HPC como uma questão de planejamento importante para a infraestrutura digital. Os projetistas de instalações estão avaliando cada vez mais a tecnologia de resfriamento juntamente com a distribuição de energia, o layout de rack e o projeto de rede. As diretrizes ASHRAE TC9.9 e os padrões de rack do Open Compute Project oferecem pontos de referência úteis para o projeto do sistema. O mercado de resfriamento sustentável de data centers no Oriente Médio e África está, consequentemente, avançando em direção a sistemas de resfriamento preparados para hardware de alta densidade antes de sua chegada.



Por Tecnologia de Rejeição de Calor:
Sistemas Híbridos Emergem como Habilitadores de Densidade de IAOs sistemas resfriados a ar representaram 40,17% do mercado em 2026 porque são simples de implantar e se alinham com modelos operacionais de baixo consumo de água. Seu desempenho pode ser afetado por altas temperaturas ambiente, especialmente durante os verões do Golfo. As torres evaporativas de circuito aberto podem melhorar a rejeição de calor, mas criam preocupações com o consumo de água em locais com estresse hídrico. Os operadores estão, portanto, equilibrando consumo de energia, disponibilidade de água e clima local na mesma decisão de projeto. A Khazna relatou que a água reciclada atendeu a 19,8% de suas necessidades de água de resfriamento em 2025.[3] Os resfriadores a seco também são relevantes nos mercados africanos, onde a variabilidade da rede elétrica pode tornar a operação de chillers com uso intensivo de energia mais difícil. Essas condições favorecem soluções de rejeição de calor que não dependem de um único modo operacional.
Os sistemas híbridos de rejeição de calor devem expandir a um CAGR de 18,21% até 2032. Eles combinam modos operacionais e podem alternar configurações conforme as condições externas mudam. Isso oferece às instalações mais flexibilidade durante picos extremos de temperatura sem depender continuamente do consumo de água evaporativa. A abordagem é bem adequada para novos projetos na Arábia Saudita e nos Emirados Árabes Unidos, onde as variações de temperatura diárias e sazonais afetam o desempenho do resfriamento. Os sistemas híbridos também podem ajudar os operadores a atingir metas de sustentabilidade enquanto mantêm a capacidade térmica necessária para cargas de trabalho de IA. Sua adoção depende de controles capazes de selecionar o modo operacional adequado sem interromper equipamentos críticos. O mercado de resfriamento sustentável de data centers no Oriente Médio e África está demonstrando interesse nesses sistemas porque o ambiente operacional regional raramente favorece um único método de rejeição de calor ao longo do ano. O suporte de engenharia local é importante porque as condições do site afetam o equilíbrio entre operação a seco, mecânica e assistida por água.
Por Componente do Sistema de Resfriamento:
As CDUs Emergem como o Núcleo da Infraestrutura de Resfriamento LíquidoOs chillers detinham 28,28% do mercado em 2026, refletindo a infraestrutura estabelecida utilizada em instalações resfriadas a ar e de resfriamento misto. Eles permanecem importantes onde sistemas centralizados de água gelada atendem a grandes salas. Seu papel está mudando à medida que as instalações adicionam circuitos líquidos mais próximos dos racks e processadores. As torres de resfriamento enfrentam pressão onde o uso de água em circuito aberto é restringido por objetivos de eficiência hídrica. Ventiladores e equipamentos de tratamento de ar mantêm uma grande base instalada porque muitos sites estão buscando melhorias incrementais de eficiência. Trocadores de calor, bombas e equipamentos de distribuição de fluido estão ganhando importância à medida que os projetos em circuito fechado se tornam mais comuns. A capacidade de data centers da Arábia Saudita aumentou 42% em comparação com 2023, o que encurtou os ciclos de aquisição de múltiplos componentes de resfriamento em suas principais instalações. O mix de componentes está, portanto, se ampliando em vez de substituir os equipamentos convencionais de uma só vez.
As unidades de distribuição de fluido refrigerante devem expandir a um CAGR de 18,14% até 2032. Elas gerenciam a interface de fluido entre as placas frias em nível de rack e os equipamentos de rejeição de calor da instalação. Essa função torna-se essencial quando os operadores utilizam resfriamento líquido direto em escala. A Schneider Electric anunciou a aquisição de 75% da Motivair em junho de 2025, posicionando a transação em torno dos requisitos de gerenciamento térmico preparados para IA na Arábia Saudita. A transação reflete o valor que os fornecedores atribuem à capacidade de CDU à medida que o resfriamento líquido se expande. Os sistemas de monitoramento também estão se tornando mais importantes porque a temperatura, a pressão e a carga do fluido devem ser gerenciadas continuamente. A instalação JB4 da Teraco utiliza controles de resfriamento habilitados por IA em sua configuração eficiente em água. O mercado de resfriamento sustentável de data centers no Oriente Médio e África está criando demanda por componentes que conectam a carga de TI ao sistema de resfriamento de toda a instalação.

Por Abordagem de Sustentabilidade:
Eficiência Energética Lidera enquanto a Recuperação de Calor AceleraO resfriamento com eficiência energética detinha 40,52% de participação em 2026 porque a eficácia do uso de energia permanece uma medida de desempenho básica para os operadores de instalações. As melhorias de eficiência podem vir de melhores controles, fluxo de ar otimizado, temperaturas operacionais mais elevadas e seleção de equipamentos. No GCC, essas medidas apoiam os planos de data centers que buscam reduzir a intensidade energética da nova infraestrutura digital. O resfriamento com eficiência hídrica também está se tornando mais relevante onde a dessalinização cria uma ligação direta entre o consumo de água e a demanda de energia. Os refrigerantes de baixo potencial de aquecimento global apoiam uma parte separada da agenda de sustentabilidade. A Emenda de Kigali ao Protocolo de Montreal fornece uma estrutura internacional para reduzir o uso de hidrofluorcarbonetos. Os operadores precisam cada vez mais considerar a escolha do refrigerante, o consumo de água e o consumo de eletricidade em conjunto, em vez de tratá-los como questões técnicas separadas. Isso amplia o papel da sustentabilidade no mercado de resfriamento sustentável de data centers no Oriente Médio e África.
O resfriamento com recuperação de calor deve expandir a um CAGR de 17,93% até 2032. As instalações densas de GPU geram fluxos de calor que podem ter valor prático se existir um uso local adequado. Uma avaliação de 2025 na revista Energy and Buildings descreveu o reaproveitamento integrado de calor como importante para reduzir o impacto ambiental da infraestrutura digital. As redes de resfriamento urbano em algumas áreas urbanas do GCC poderiam criar um ambiente potencial para projetos de recuperação. Os modelos comerciais ainda estão em desenvolvimento porque o valor da recuperação depende da demanda próxima, dos requisitos de temperatura e do custo de conexão. Os gêmeos digitais e os controles habilitados por IA podem ajudar os operadores a identificar períodos em que a recuperação é operacionalmente viável. A Khazna e a Presight assinaram um acordo em outubro de 2025 para implantar gerenciamento de instalações orientado por IA, incluindo otimização de resfriamento e manutenção preditiva, em toda a rede da Khazna nos Emirados Árabes Unidos. Essa abordagem pode tornar o desempenho de sustentabilidade mais visível no nível do portfólio.
Por Tamanho de Data Center:
Hiperescala Ancora Tanto a Participação de Mercado quanto o CrescimentoAs instalações hiperescala detinham 29,23% de participação em 2026 e devem expandir a um CAGR de 18,22% até 2032. Sua posição reflete um modelo de desenvolvimento regional centrado em campi muito grandes e preparados para IA. Um pequeno número de projetos pode gerar grandes pedidos de resfriamento porque cada site requer extensa infraestrutura térmica. As grandes instalações também atendem à demanda empresarial e de colocation onde as densidades de rack estão aumentando em direção ao ponto em que o resfriamento líquido se torna relevante. As instalações de médio porte estão se expandindo na Nigéria, no Quênia e no Egito à medida que a adoção de nuvem avança além dos maiores centros regionais. Pequenas instalações e sites de borda apoiam aplicações de cidades inteligentes, serviços governamentais em tempo real e cargas de trabalho de inferência local. Suas escolhas de equipamentos frequentemente diferem dos projetos hiperescala porque precisam de sistemas compactos e modulares. O mercado de resfriamento sustentável de data centers no Oriente Médio e África deve, portanto, atender tanto a campi muito grandes quanto a sites distribuídos com diferentes padrões de implantação.
Os sistemas aceleradores de IA podem colocar uma grande carga de energia em uma área compacta, razão pela qual os projetos hiperescala têm um efeito desproporcional nas aquisições de resfriamento. O Goldman Sachs observou em 2025 que a infraestrutura avançada de IA está aumentando os requisitos de densidade de energia dos data centers. Os operadores hiperescala têm maior probabilidade de especificar preparação para resfriamento líquido, monitoramento preciso e limites de desempenho definidos. As instalações de grande escala seguem práticas semelhantes onde hospedam cargas de trabalho de clientes com uso intensivo de GPU. As instalações médias e menores podem manter o resfriamento a ar por mais tempo, mas seus limites também estão aumentando. Os sistemas de resfriamento líquido modulares podem oferecer a esses operadores um caminho para adicionar capacidade sem reconstruir uma sala inteira. A diferença entre os requisitos de resfriamento para instalações grandes e menores está diminuindo à medida que servidores densos se tornam disponíveis para mais usuários. Isso apoia um mercado de equipamentos mais diversificado, mesmo que os campi hiperescala permaneçam a maior fonte imediata de demanda.
Por Tipo de Data Center:
Provedores de Nuvem Impulsionam a Demanda de Resfriamento Orientada pela DensidadeOs provedores de serviços em nuvem detinham 44,87% de participação em 2026 e devem expandir a um CAGR de 18,36% até 2032. Seus requisitos de aquisição influenciam o projeto do sistema porque operam grandes ambientes com expectativas de desempenho padronizadas. Os provedores de nuvem também estão posicionando a região para computação de IA soberana e serviços de nuvem locais. A Du e a NextGenAI apresentaram um supercluster de IA resfriado a líquido com mais de 13 MW com GPUs NVIDIA B300 e resfriamento direto ao chip em outubro de 2025. Esses projetos mostram como a infraestrutura orientada para nuvem pode estabelecer um alto padrão para a remoção de calor. As instalações de colocation enfrentam um desafio diferente porque seus projetos mais antigos foram frequentemente concebidos para racks operando a 5-15 kW. Elas devem acomodar uma variedade maior de equipamentos de clientes enquanto evitam perturbações aos inquilinos existentes.
As implantações empresariais e de borda também estão aumentando à medida que agências públicas e empresas buscam processamento local para aplicações de cidades inteligentes, mobilidade autônoma e análise operacional. Suas necessidades de resfriamento são mais variadas do que as de um campus de nuvem. Os sistemas modulares e pré-fabricados podem ser adequados para essas implantações porque a capacidade pode ser adicionada conforme o perfil de hardware muda. Os requisitos dos CSPs também podem moldar as cadeias de suprimentos regionais porque seus volumes justificam parcerias de serviços locais e estoque de componentes. O mercado de resfriamento sustentável de data centers no Oriente Médio e África é, portanto, afetado por um grupo relativamente pequeno de equipes de aquisição de nuvem no curto prazo. Ao mesmo tempo, os projetos empresariais e de borda podem criar uma base mais ampla de demanda por equipamentos adaptáveis. Os fornecedores capazes de apoiar tanto grandes salas resfriadas a líquido quanto instalações distribuídas estão melhor posicionados para esse mix. O setor de resfriamento sustentável de data centers está se tornando cada vez mais dependente da qualidade do serviço, dos controles e da capacidade de integração, além do desempenho dos equipamentos.
Análise Geográfica
Oriente Médio
O Oriente Médio detinha 79,44% da participação do mercado de resfriamento sustentável de data centers no Oriente Médio e África em 2026 e deve expandir a um CAGR de 17,96% até 2032. A Arábia Saudita e os Emirados Árabes Unidos são centrais para essa posição porque ambos estão construindo grande capacidade de data centers e IA. Os Emirados Árabes Unidos superaram 376 MW de capacidade de data center em operação no final de 2025, enquanto a Arábia Saudita visava 1,5 GW de capacidade total de data centers até 2030. Esses projetos requerem sistemas de resfriamento capazes de operar sob altas temperaturas ambiente sustentadas. A eficiência hídrica é particularmente importante porque as instalações do Golfo operam em países com dependência material de dessalinização. O desenvolvimento pela Khazna de gerenciamento de instalações orientado por IA em toda a sua rede nos Emirados Árabes Unidos mostra como os operadores estão aplicando controles digitais à otimização do resfriamento. A certificação Uptime Institute Tier III e as metas LEED Gold também estão moldando as expectativas de confiabilidade e desempenho de edificações. O tamanho do mercado de resfriamento sustentável de data centers no Oriente Médio é apoiado por um pipeline de construção que provavelmente favorecerá projetos de sistemas preparados para líquido e de baixo consumo de água.
África
As condições operacionais da África criam demanda por sistemas de resfriamento confiáveis sob restrições de água, rede elétrica e cadeia de suprimentos. A Teraco concluiu a expansão do Campus JB4 Bredell em agosto de 2025, adicionando 30 MW e elevando a instalação a 50 MW de carga total de TI crítica. O projeto incorporou resfriamento líquido a líquido e um sistema de água gelada em circuito fechado com zero consumo de água durante a operação contínua. Ele também opera sob as certificações ISO 9001, ISO 27001, ISO 50001 e ISO 14001, que conectam práticas de qualidade, segurança da informaão, gestão de energia e gestão ambiental. A África do Sul lidera a demanda de infraestrutura de resfriamento do continente devido à sua conectividade e base de colocation estabelecida. O Egito está ganhando importância como localização regional de data centers, enquanto o Quênia e a Nigéria oferecem maior potencial de expansão. A capacidade de serviços locais e a disponibilidade de componentes influenciarão a rapidez com que o resfriamento líquido avançado se expande de grandes projetos para um grupo mais amplo de instalações africanas.
Catar, África do Sul e Restante do Oriente Médio e África
As altas temperaturas do Catar, a dependência de dessalinização e o financiamento soberano de IA favorecem projetos de resfriamento em circuito fechado e de baixo consumo de água. Israel tem uma base de demanda especializada ligada à defesa, nuvem e pesquisa em IA, o que pode apoiar instalações de resfriamento direto ao chip e trocadores de calor de porta traseira. Nigéria, Quênia, Gana e Ruanda estão desenvolvendo mais capacidade digital, mas os operadores devem adequar as escolhas de resfriamento aos custos de energia locais e às condições da rede elétrica. Omã e Bahrein continuam a apoiar infraestrutura de borda e colocation, o que pode criar demanda por sistemas modulares. A Mitsubishi Electric estabeleceu a MEHITS Middle East FZCO em Dubai em outubro de 2025 para fornecer suporte de projeto, vendas, instalação e manutenção para sistemas de resfriamento de TI. Esse investimento em serviços reflete a importância do suporte técnico local em todo o mercado de resfriamento sustentável de data centers no Oriente Médio e África. A geografia variada significa que os fornecedores precisam de um portfólio capaz de acomodar campi de alta densidade, sites de borda menores e diferentes condições de água e energia.
Cenário Competitivo
Concentração do Mercado
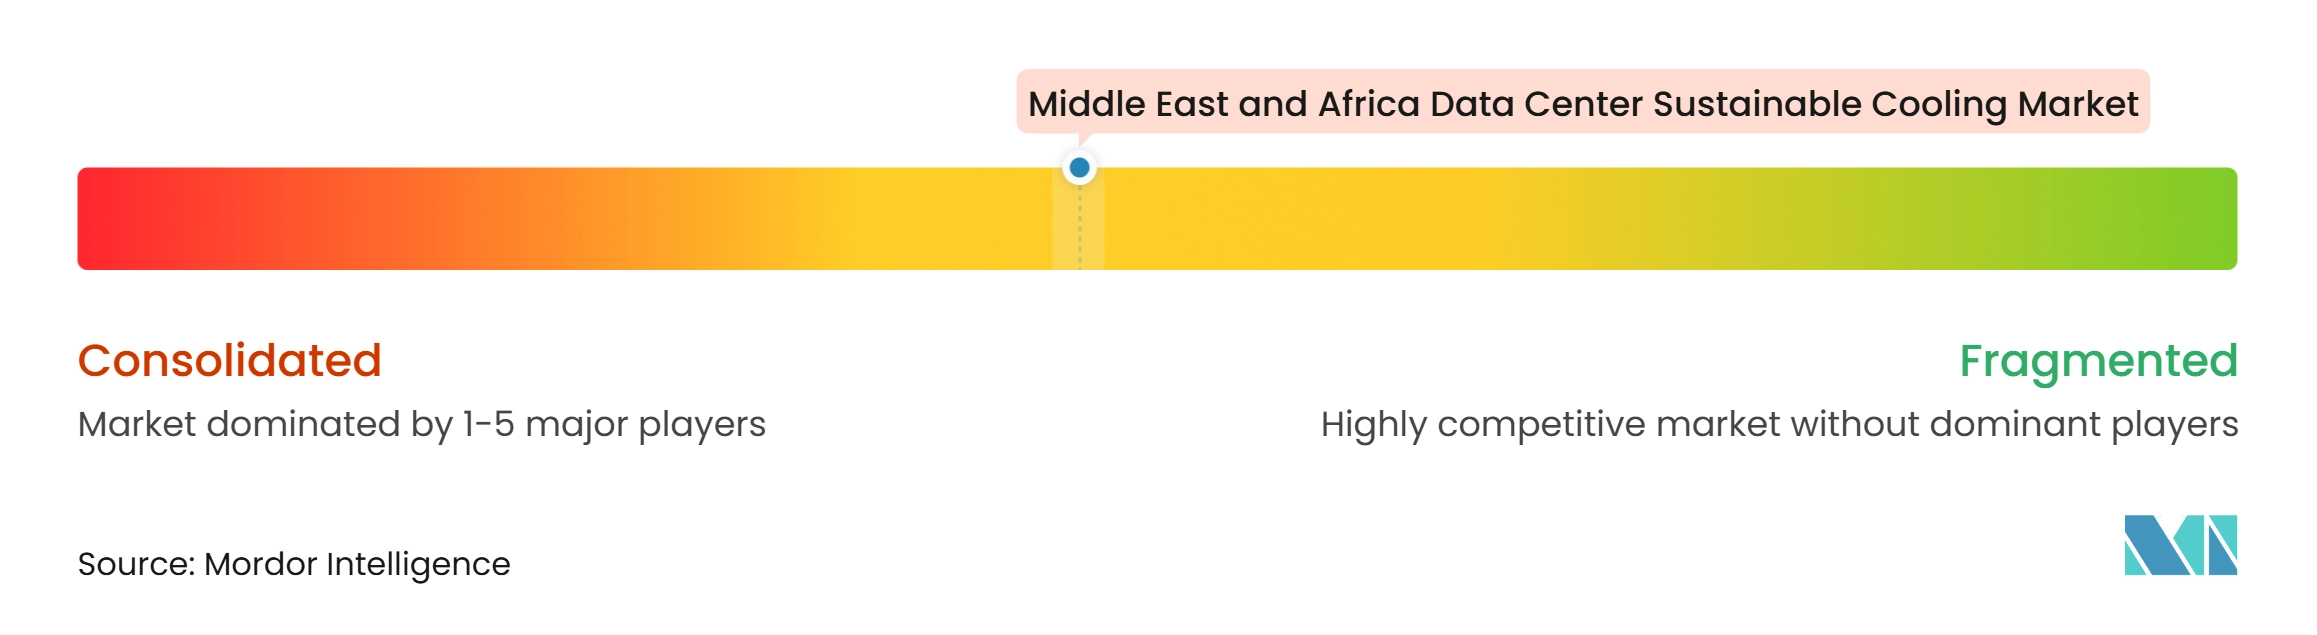
O mercado de resfriamento sustentável de data centers no Oriente Médio e África tem um nível de fornecedores globais moderadamente consolidado e um nível de serviços regionais e tecnologias especializadas mais fragmentado. A Schneider Electric, a Vertiv e a STULZ têm portfólios amplos que incluem resfriamento de precisão, resfriamento líquido, gerenciamento digital e infraestrutura relacionada. Suas bases instaladas e organizações de serviços oferecem uma vantagem quando os clientes buscam soluções integradas. A Vertiv e a Ezditek assinaram um acordo de cooperação técnica em outubro de 2025 para desenvolver soluções de data centers preparadas para IA na Arábia Saudita. A Schneider Electric também fez parceria com a Petra Engineering Industries em outubro de 2025 para fabricar localmente chillers resfriados a ar de alta eficiência para a Arábia Saudita. Esses acordos atendem às expectativas de conteúdo local e encurtam a distância entre o fornecimento de equipamentos e a prestação de serviços. Os grandes fornecedores estão cada vez mais empacotando o gerenciamento térmico com distribuição de energia, monitoramento e ferramentas de gerenciamento de instalações.
Os especialistas em resfriamento por imersão e resfriamento líquido avançado estão desafiando o modelo de fornecedor estabelecido em aplicações selecionadas. A Iceotope Technologies, a Submer Technologies e a Asperitas Technologies atendem a cargas de trabalho para as quais o resfriamento a ar convencional não consegue atender ao desempenho térmico exigido. Suas oportunidades são mais fortes em clusters de treinamento de GPU, projetos de resfriamento líquido direto e sites que requerem projetos com eficiência hídrica. Os fornecedores especializados podem vencer projetos oferecendo uma capacidade técnica distinta, mas devem demonstrar cobertura de serviços e suporte de longo prazo. A demanda por unidades de distribuição de fluido refrigerante e capacidade de manutenção na região também cria espaço para empresas que investem em equipes técnicas locais. O mercado de resfriamento sustentável de data centers no Oriente Médio e África continua a favorecer fornecedores capazes de traduzir tecnologia de resfriamento especializada em projetos implantáveis e de fácil manutenção.
A concorrência também está se desenvolvendo em torno de recuperação de calor, controles operacionais e fabricação regional. A recuperação de calor permanece menos madura porque seu valor comercial depende da demanda próxima pelo calor recuperado. Os controles baseados em IA podem ajudar os operadores a responder a cargas variáveis e demonstrar eficiência operacional. O acordo da Khazna com a Presight é um exemplo dessa abordagem de otimização de resfriamento em nível de portfólio. Os fornecedores com parcerias de fabricação local têm uma vantagem adicional quando os clientes enfrentam prazos de importação ou requisitos de conteúdo local. A estrutura competitiva não está suficientemente concentrada para dar a qualquer fornecedor controle avassalador sobre a região. Os principais fornecedores ainda retêm influência porque grandes projetos valorizam equipamentos comprovados, capacidade de integração e serviço confiável.
Líderes do Setor de Resfriamento Sustentável de Data Centers no Oriente Médio e África
-
Schneider Electric SE
-
Vertiv Group Corp.
-
STULZ GmbH
-
Johnson Controls International plc
-
Daikin Industries, Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resfriamento Sustentável de Data Centers no Oriente Médio e África Empresas cobertas neste relatório
- Schneider Electric SE
- Vertiv Group Corp.
- STULZ GmbH
- Johnson Controls International plc
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Munters Group AB
- Rittal GmbH & Co. KG
- Trane Technologies plc
- Eaton Corporation plc
- Airedale International Air Conditioning Ltd.
- Fujitsu General Limited
- Emerson Electric Co.
- Super Micro Computer, Inc.
- Shell plc
- Chemours Company
- Iceotope Technologies Limited
- Submer Technologies S.L.
- Asperitas Technologies B.V.
- Digital Realty Trust, Inc.
- Teraco Data Environments (Pty) Ltd
- Khazna Data Centers Limited
- Africa Data Centres (Pty) Ltd
- Open Access Data Centres (Pty) Ltd
Desenvolvimentos industriais recentes em Mercado de Resfriamento Sustentável de Data Centers no Oriente Médio e África
- Outubro de 2026: A Submer e a ACES, com sede na Arábia Saudita, assinaram um Memorando de Entendimento para acelerar o desenvolvimento de data centers preparados para IA na Arábia Saudita. A colaboração combina as tecnologias de resfriamento líquido e por imersão da Submer com as capacidades de engenharia de infraestrutura local e implantação da ACES. O escopo inclui projeto de sistemas de resfriamento, projetos de nova construção e retrofit, e potencial coinvestimento em capacidade de data centers.
- Outubro de 2026: A Accelsius implantou seu sistema comercial de resfriamento líquido direto ao chip bifásico IR150 no Centro de Treinamento Global da EdgeConneX em Houston, marcando o próximo marco comercial para sua tecnologia NeuCool. O sistema suporta densidades de rack de até 150 kW.
- Maio de 2026: A Schneider Electric comprometeu-se a quase triplicar sua capacidade de fabricação na Arábia Saudita para 32 linhas de produção até 2030, incluindo chillers de resfriamento fabricados localmente, reduzindo diretamente os prazos de importação da cadeia de suprimentos de resfriamento do Oriente Médio e África.
- Fevereiro de 2026: A Khazna Data Centers recebeu a Certificação de Documentos de Projeto Tier III do Uptime Institute para sua instalação QAJ01 em Ajman, Emirados Árabes Unidos. A instalação é o primeiro data center de IA certificado com resfriamento líquido na região MENA, com capacidade de 100 MW em 20 salas de data centers.
Escopo do Relatório do Mercado de Resfriamento Sustentável de Data Centers no Oriente Médio e África
O Mercado de Resfriamento Sustentável de Data Centers no Oriente Médio e África refere-se ao mercado regional de tecnologias, sistemas e serviços de resfriamento com eficiência energética, baixo carbono e conscientes do uso da água, projetados para gerenciar cargas térmicas em data centers no Oriente Médio e África, minimizando o impacto ambiental, abrangendo resfriamento líquido (direto ao chip, por imersão, trocadores de calor de porta traseira), economização de ar livre/lado do ar, resfriamento evaporativo e adiabático, chillers com refrigerantes de baixo potencial de aquecimento global, recuperação de calor residual, otimização térmica orientada por IA e sistemas em circuito fechado com eficiência hídrica.
O Relatório do Mercado de Resfriamento Sustentável de Data Centers no Oriente Médio e África é Segmentado por Tecnologia de Resfriamento (Resfriamento a Ar, Resfriamento Líquido Direto ao Chip, Resfriamento por Imersão, Trocadores de Calor de Porta Traseira, Resfriamento Evaporativo e Adiabático, Sistemas de Resfriamento Gratuito e Economizador e Outras Tecnologias de Resfriamento Sustentável), Tecnologia de Rejeição de Calor (Sistemas Resfriados a Ar, Sistemas Resfriados a Água, Rejeição de Calor Evaporativa, Resfriadores a Seco e Sistemas Híbridos de Rejeição de Calor), Componente do Sistema de Resfriamento (Unidades de Distribuição de Fluido Refrigerante (CDUs), Chillers, Torres de Resfriamento, Trocadores de Calor, Sistemas de Bombas e Distribuição de Fluido, Ventiladores e Equipamentos de Tratamento de Ar e Sistemas de Controle e Monitoramento de Resfriamento), Abordagem de Sustentabilidade (Resfriamento com Eficiência Energética, Resfriamento com Eficiência Hídrica, Soluções de Refrigerantes de Baixo Potencial de Aquecimento Global, Resfriamento com Recuperação de Calor e Otimização e Controles Integrados de Resfriamento), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem (CSPs) e Empresarial e de Borda) e Geografia (Arábia Saudita, Emirados Árabes Unidos, Israel, Catar, África do Sul, Egito e Restante do Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Resfriamento a Ar |
| Resfriamento Líquido Direto ao Chip |
| Resfriamento por Imersão |
| Trocadores de Calor de Porta Traseira |
| Resfriamento Evaporativo e Adiabático |
| Sistemas de Resfriamento Gratuito e Economizador |
| Outras Tecnologias de Resfriamento Sustentável |
| Sistemas Resfriados a Ar |
| Sistemas Resfriados a Água |
| Rejeição de Calor Evaporativa |
| Resfriadores a Seco |
| Sistemas Híbridos de Rejeição de Calor |
| Unidades de Distribuição de Fluido Refrigerante (CDUs) |
| Chillers |
| Torres de Resfriamento |
| Trocadores de Calor |
| Sistemas de Bombas e Distribuição de Fluido |
| Ventiladores e Equipamentos de Tratamento de Ar |
| Sistemas de Controle e Monitoramento de Resfriamento |
| Resfriamento com Eficiência Energética |
| Resfriamento com Eficiência Hídrica |
| Soluções de Refrigerantes de Baixo Potencial de Aquecimento Global |
| Resfriamento com Recuperação de Calor |
| Otimização e Controles Integrados de Resfriamento |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e de Borda |
| Arábia Saudita | Emirados Árabes Unidos |
| Israel | |
| Catar | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tecnologia de Resfriamento | Resfriamento a Ar | |
| Resfriamento Líquido Direto ao Chip | ||
| Resfriamento por Imersão | ||
| Trocadores de Calor de Porta Traseira | ||
| Resfriamento Evaporativo e Adiabático | ||
| Sistemas de Resfriamento Gratuito e Economizador | ||
| Outras Tecnologias de Resfriamento Sustentável | ||
| Por Tecnologia de Rejeição de Calor | Sistemas Resfriados a Ar | |
| Sistemas Resfriados a Água | ||
| Rejeição de Calor Evaporativa | ||
| Resfriadores a Seco | ||
| Sistemas Híbridos de Rejeição de Calor | ||
| Por Componente do Sistema de Resfriamento | Unidades de Distribuição de Fluido Refrigerante (CDUs) | |
| Chillers | ||
| Torres de Resfriamento | ||
| Trocadores de Calor | ||
| Sistemas de Bombas e Distribuição de Fluido | ||
| Ventiladores e Equipamentos de Tratamento de Ar | ||
| Sistemas de Controle e Monitoramento de Resfriamento | ||
| Por Abordagem de Sustentabilidade | Resfriamento com Eficiência Energética | |
| Resfriamento com Eficiência Hídrica | ||
| Soluções de Refrigerantes de Baixo Potencial de Aquecimento Global | ||
| Resfriamento com Recuperação de Calor | ||
| Otimização e Controles Integrados de Resfriamento | ||
| Por Tamanho de Data Center | Pequeno | |
| Médio | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Data Center | Colocation | |
| Provedores de Serviços em Nuvem (CSPs) | ||
| Empresarial e de Borda | ||
| Por Geografia | Arábia Saudita | Emirados Árabes Unidos |
| Israel | ||
| Catar | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de resfriamento sustentável de data centers no Oriente Médio e África?
O mercado de resfriamento sustentável de data centers no Oriente Médio e África está avaliado em 0,84 bilhões de USD em 2026 e deve atingir 1,88 bilhões de USD até 2032, a um CAGR de 17,54% durante 2027-2032.
O que está impulsionando a demanda por resfriamento sustentável de data centers no Oriente Médio e África?
As cargas de trabalho de IA e HPC, a capacidade de IA soberana, a expansão de regiões de nuvem, a localização de dados e as restrições de água estão aumentando a demanda por sistemas de resfriamento preparados para líquido e de baixo consumo de água.
Qual tecnologia de resfriamento tem a maior participação no Oriente Médio e África?
O resfriamento a ar detém 49,24% de participação em 2026 porque atende à grande base instalada de instalações convencionais da região.
Qual tecnologia de resfriamento está se expandindo mais rapidamente na região?
O resfriamento líquido direto ao chip deve expandir a um CAGR de 17,88% até 2032 à medida que os clusters de GPU aumentam as cargas de calor por rack.
Qual tipo de data center é o maior comprador de sistemas de resfriamento sustentável?
Os provedores de serviços em nuvem detêm 44,87% de participação em 2026 e devem expandir a um CAGR de 18,36% até 2032.
Por que o resfriamento com eficiência hídrica é importante para os data centers do Golfo?
Os sites do Golfo operam em ambientes quentes e com estresse hídrico, onde a água dessalinizada é importante para o abastecimento, tornando os sistemas em circuito fechado e de baixo consumo de água uma prioridade operacional.