
Tamaño y Participación del Mercado de Enfriamiento Sostenible de Centros de Datos de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
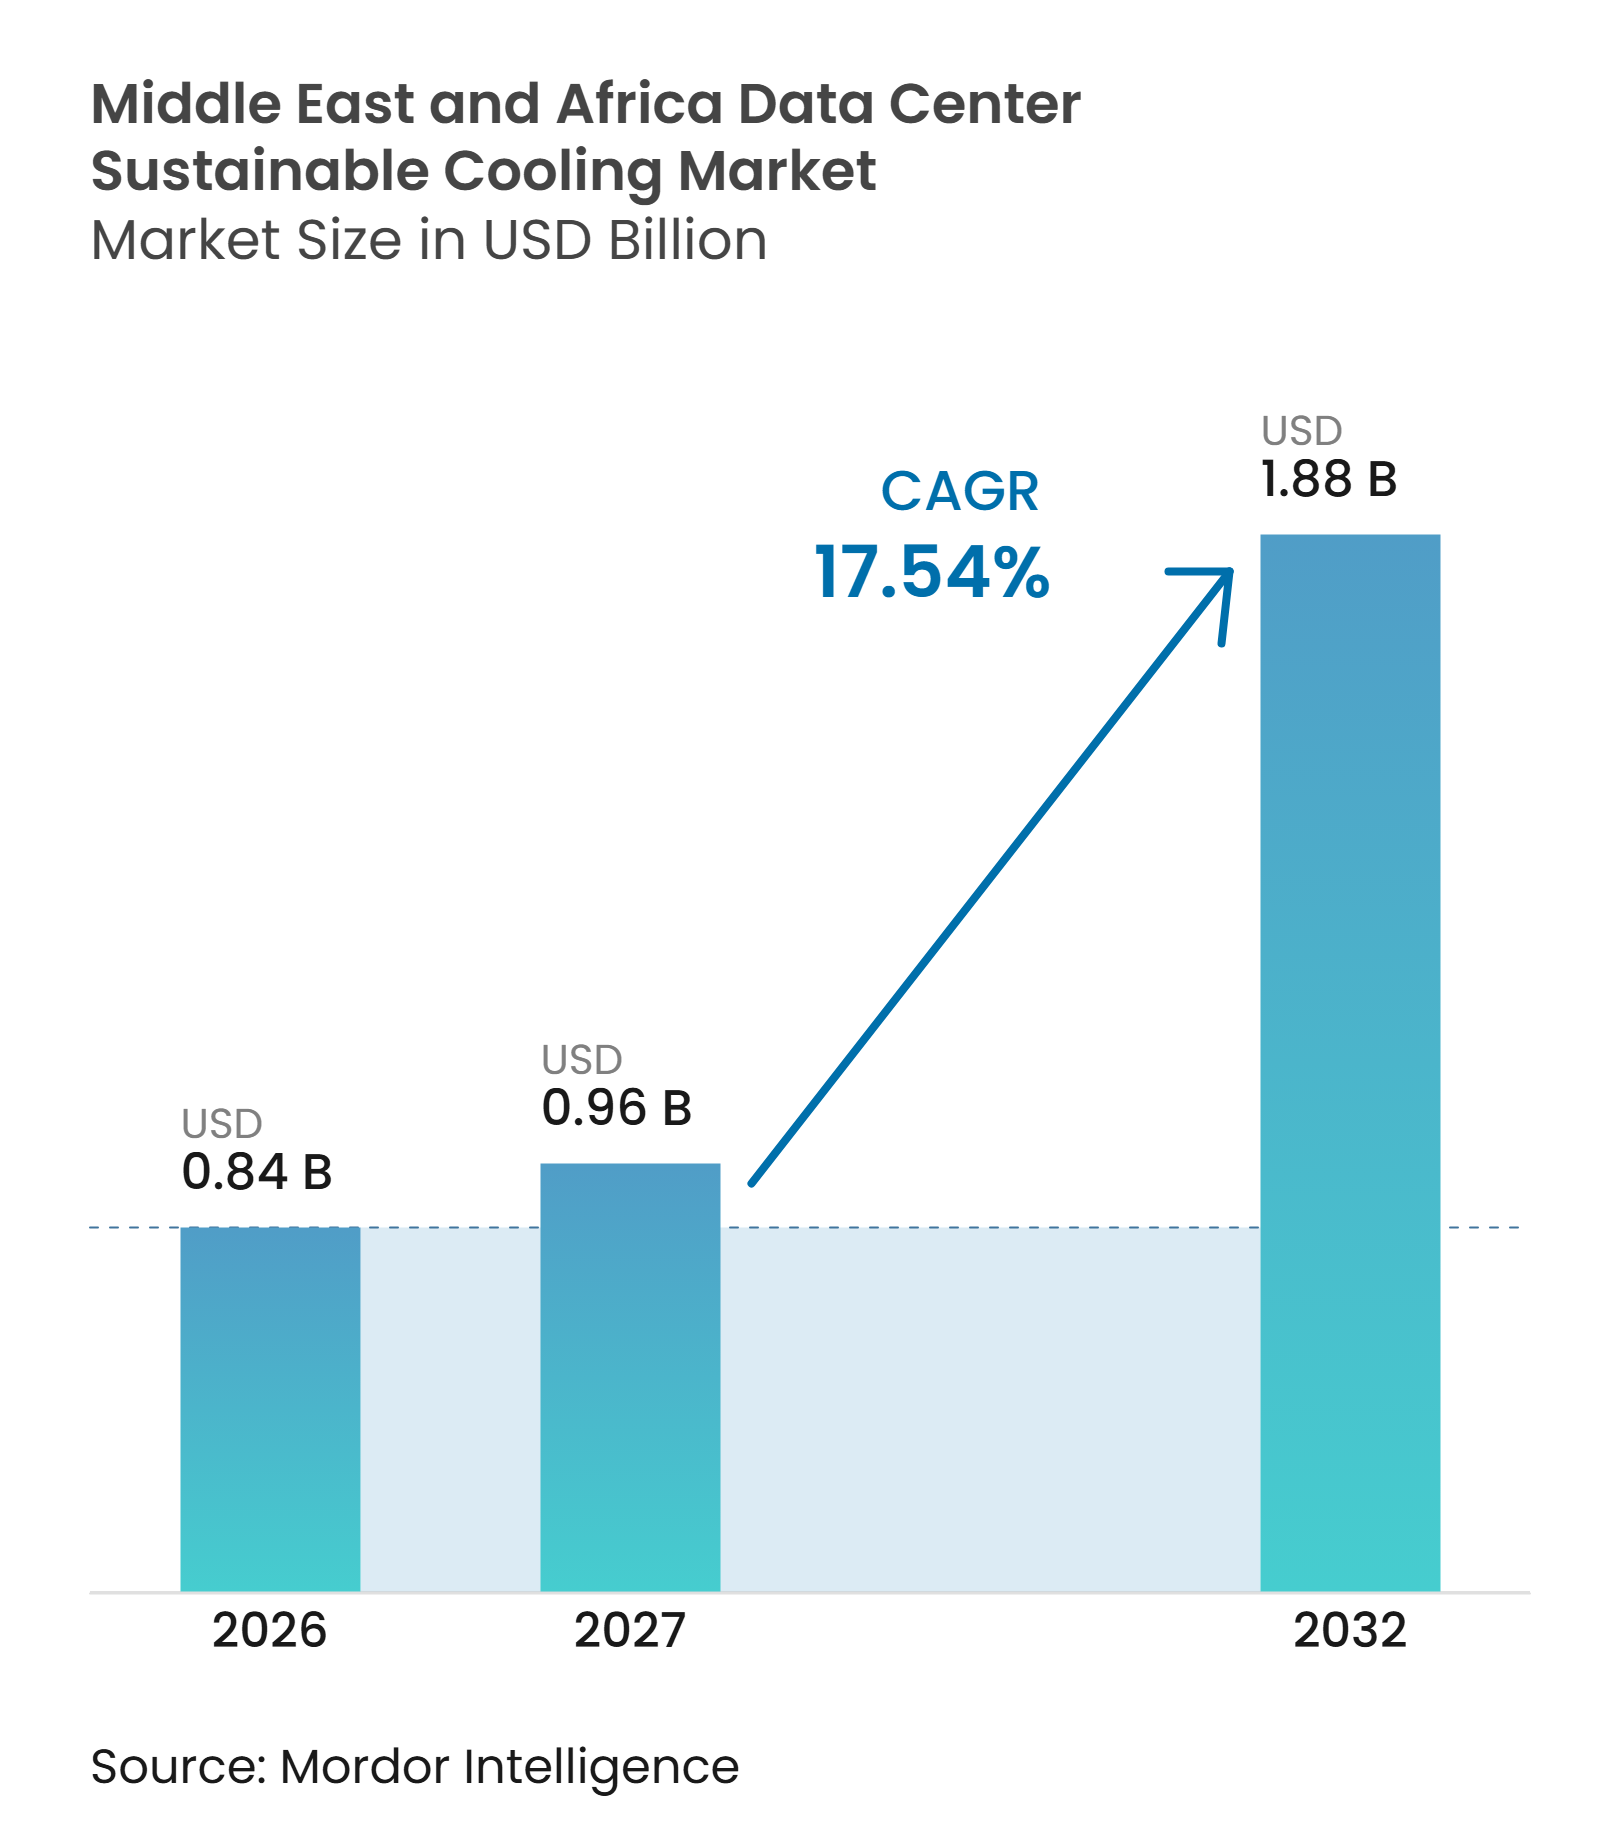
| Tamaño del mercado en el año base (2026) | 0.84 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.96 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.88 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.54 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Enfriamiento Sostenible de Centros de Datos de Oriente Medio y África por Mordor Intelligence
Se proyecta que el tamaño del mercado de enfriamiento sostenible de centros de datos de Oriente Medio y África se expanda de 0,84 mil millones de USD en 2026 a 1,88 mil millones de USD para 2032, registrando un CAGR del 17,54% entre 2027 y 2032. Los nuevos campus de centros de datos están incorporando los requisitos de enfriamiento en las decisiones de diseño tempranas, particularmente donde las cargas de trabajo de IA requieren mayores densidades de bastidores. La inversión soberana, la expansión de regiones en la nube y las normas de localización de datos están respaldando la construcción en los mercados del Golfo y en determinados centros africanos. La disponibilidad de agua se está convirtiendo en una consideración operativa central porque los sistemas evaporativos convencionales pueden añadir presión a los suministros desalinizados. Los proveedores están respondiendo combinando enfriamiento líquido, software de monitoreo, infraestructura de energía y soporte de servicio local. El mercado de enfriamiento sostenible de centros de datos de Oriente Medio y África se está orientando, por tanto, hacia sistemas que gestionen el calor, el consumo de electricidad y el consumo de agua de manera conjunta.
Conclusiones Clave del Informe
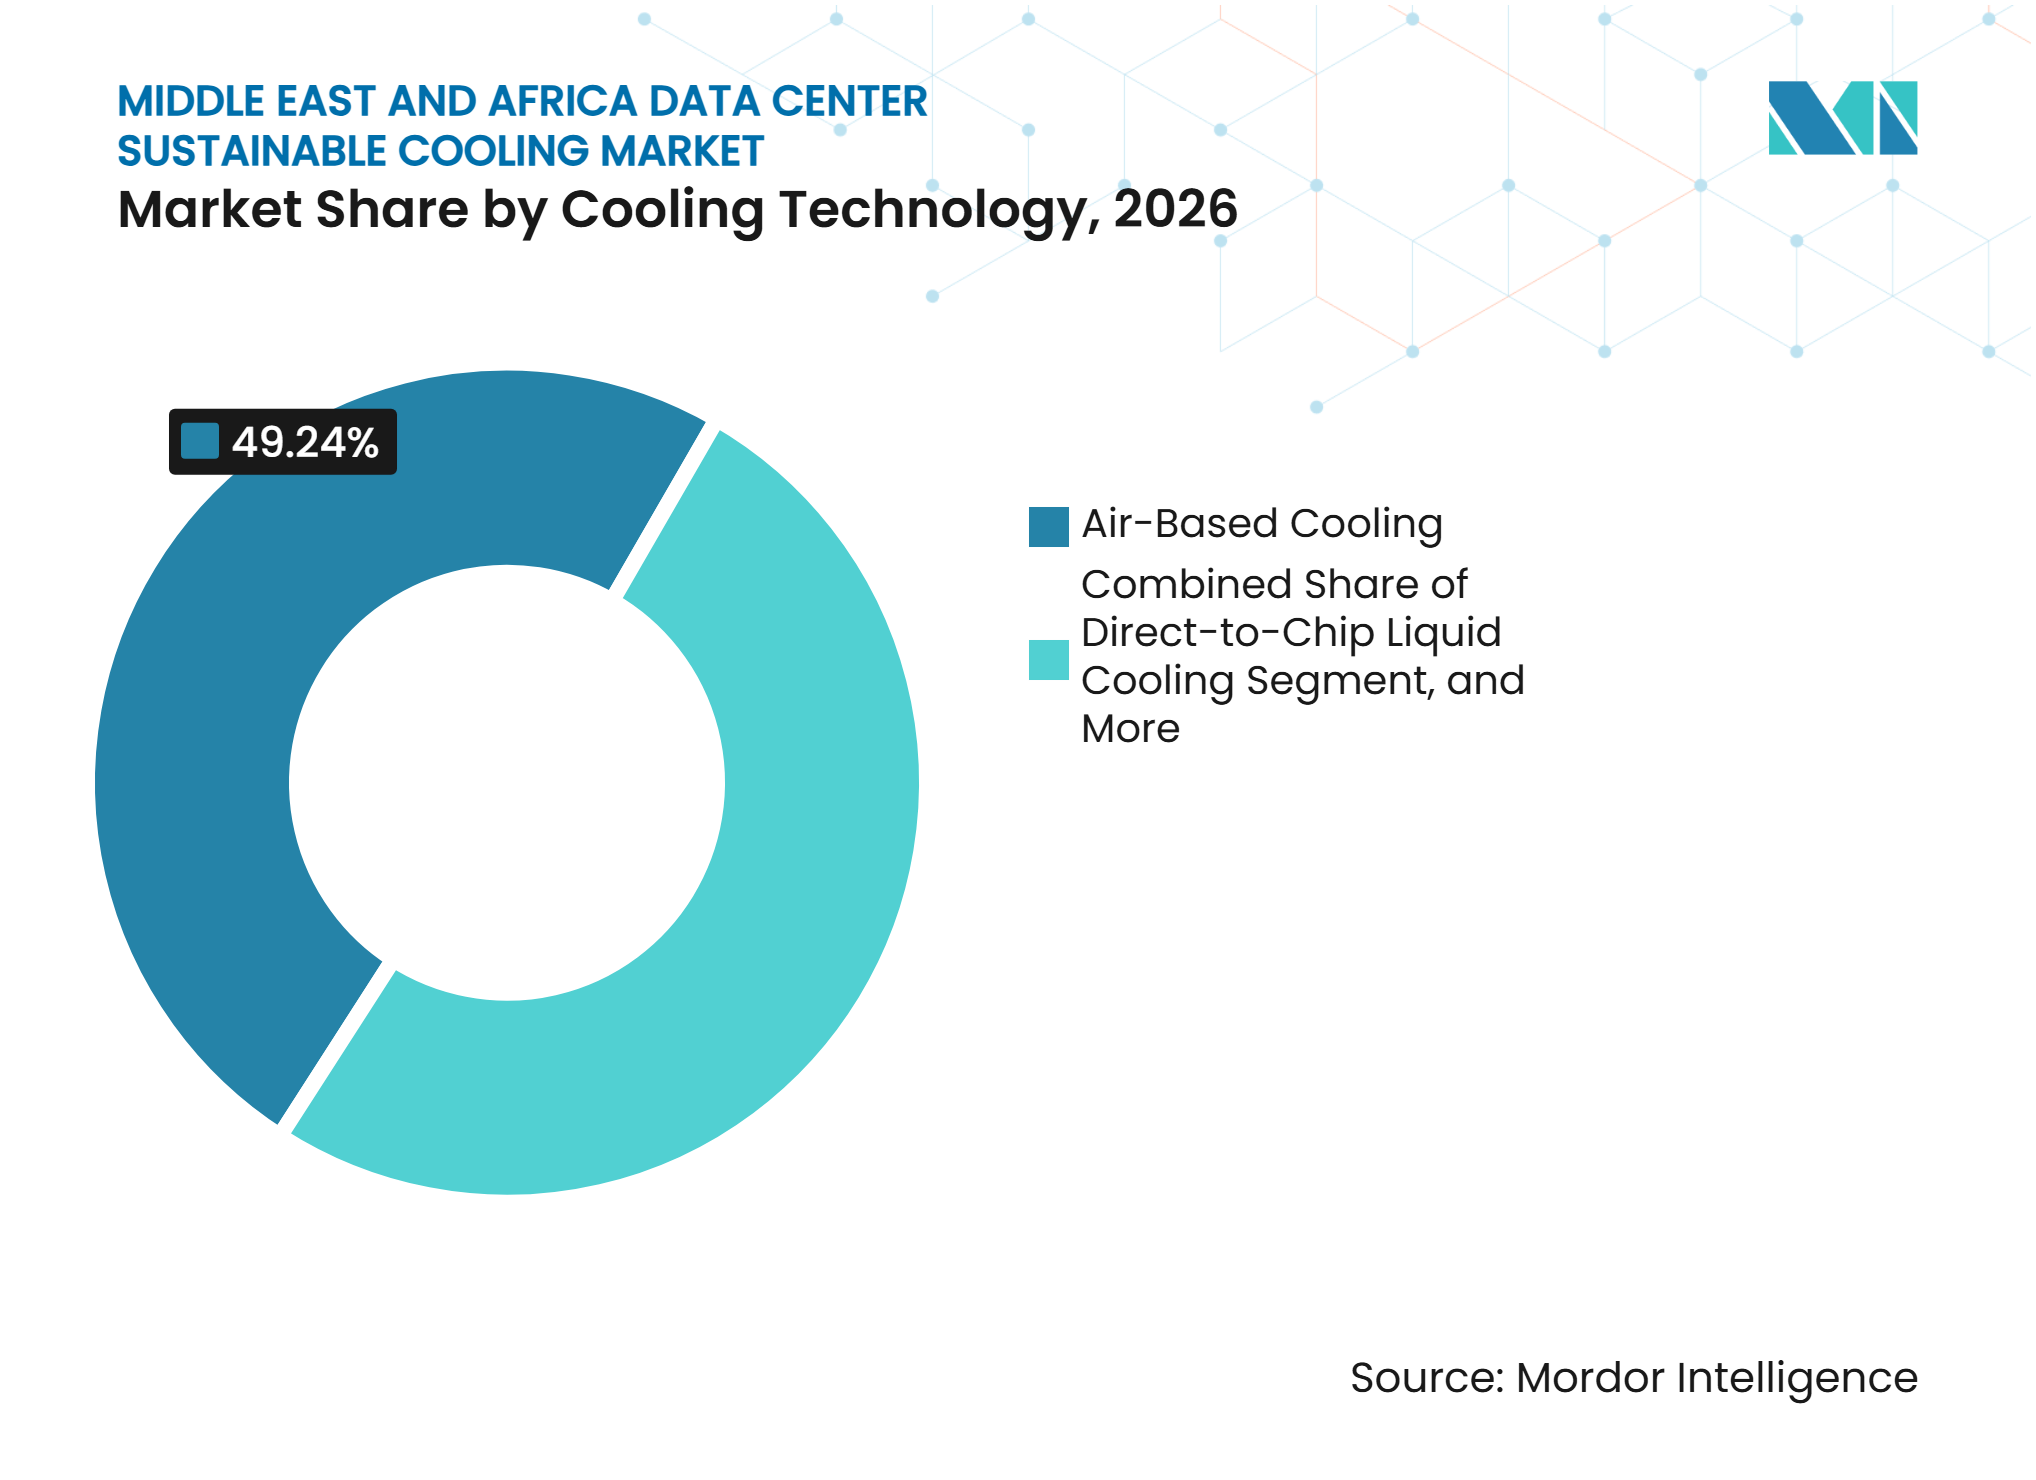
- Por tecnología de enfriamiento, el enfriamiento basado en aire representó el 49,24% de la participación del mercado de enfriamiento sostenible de centros de datos de Oriente Medio y África en 2026, mientras que se proyecta que el enfriamiento líquido directo al chip se expanda a un CAGR del 17,88% hasta 2032.
- Por tecnología de rechazo de calor, los sistemas enfriados por aire representaron el 40,17% del tamaño del mercado de enfriamiento sostenible de centros de datos de Oriente Medio y África en 2026, mientras que se proyecta que los sistemas híbridos de rechazo de calor se expandan a un CAGR del 18,21% hasta 2032.
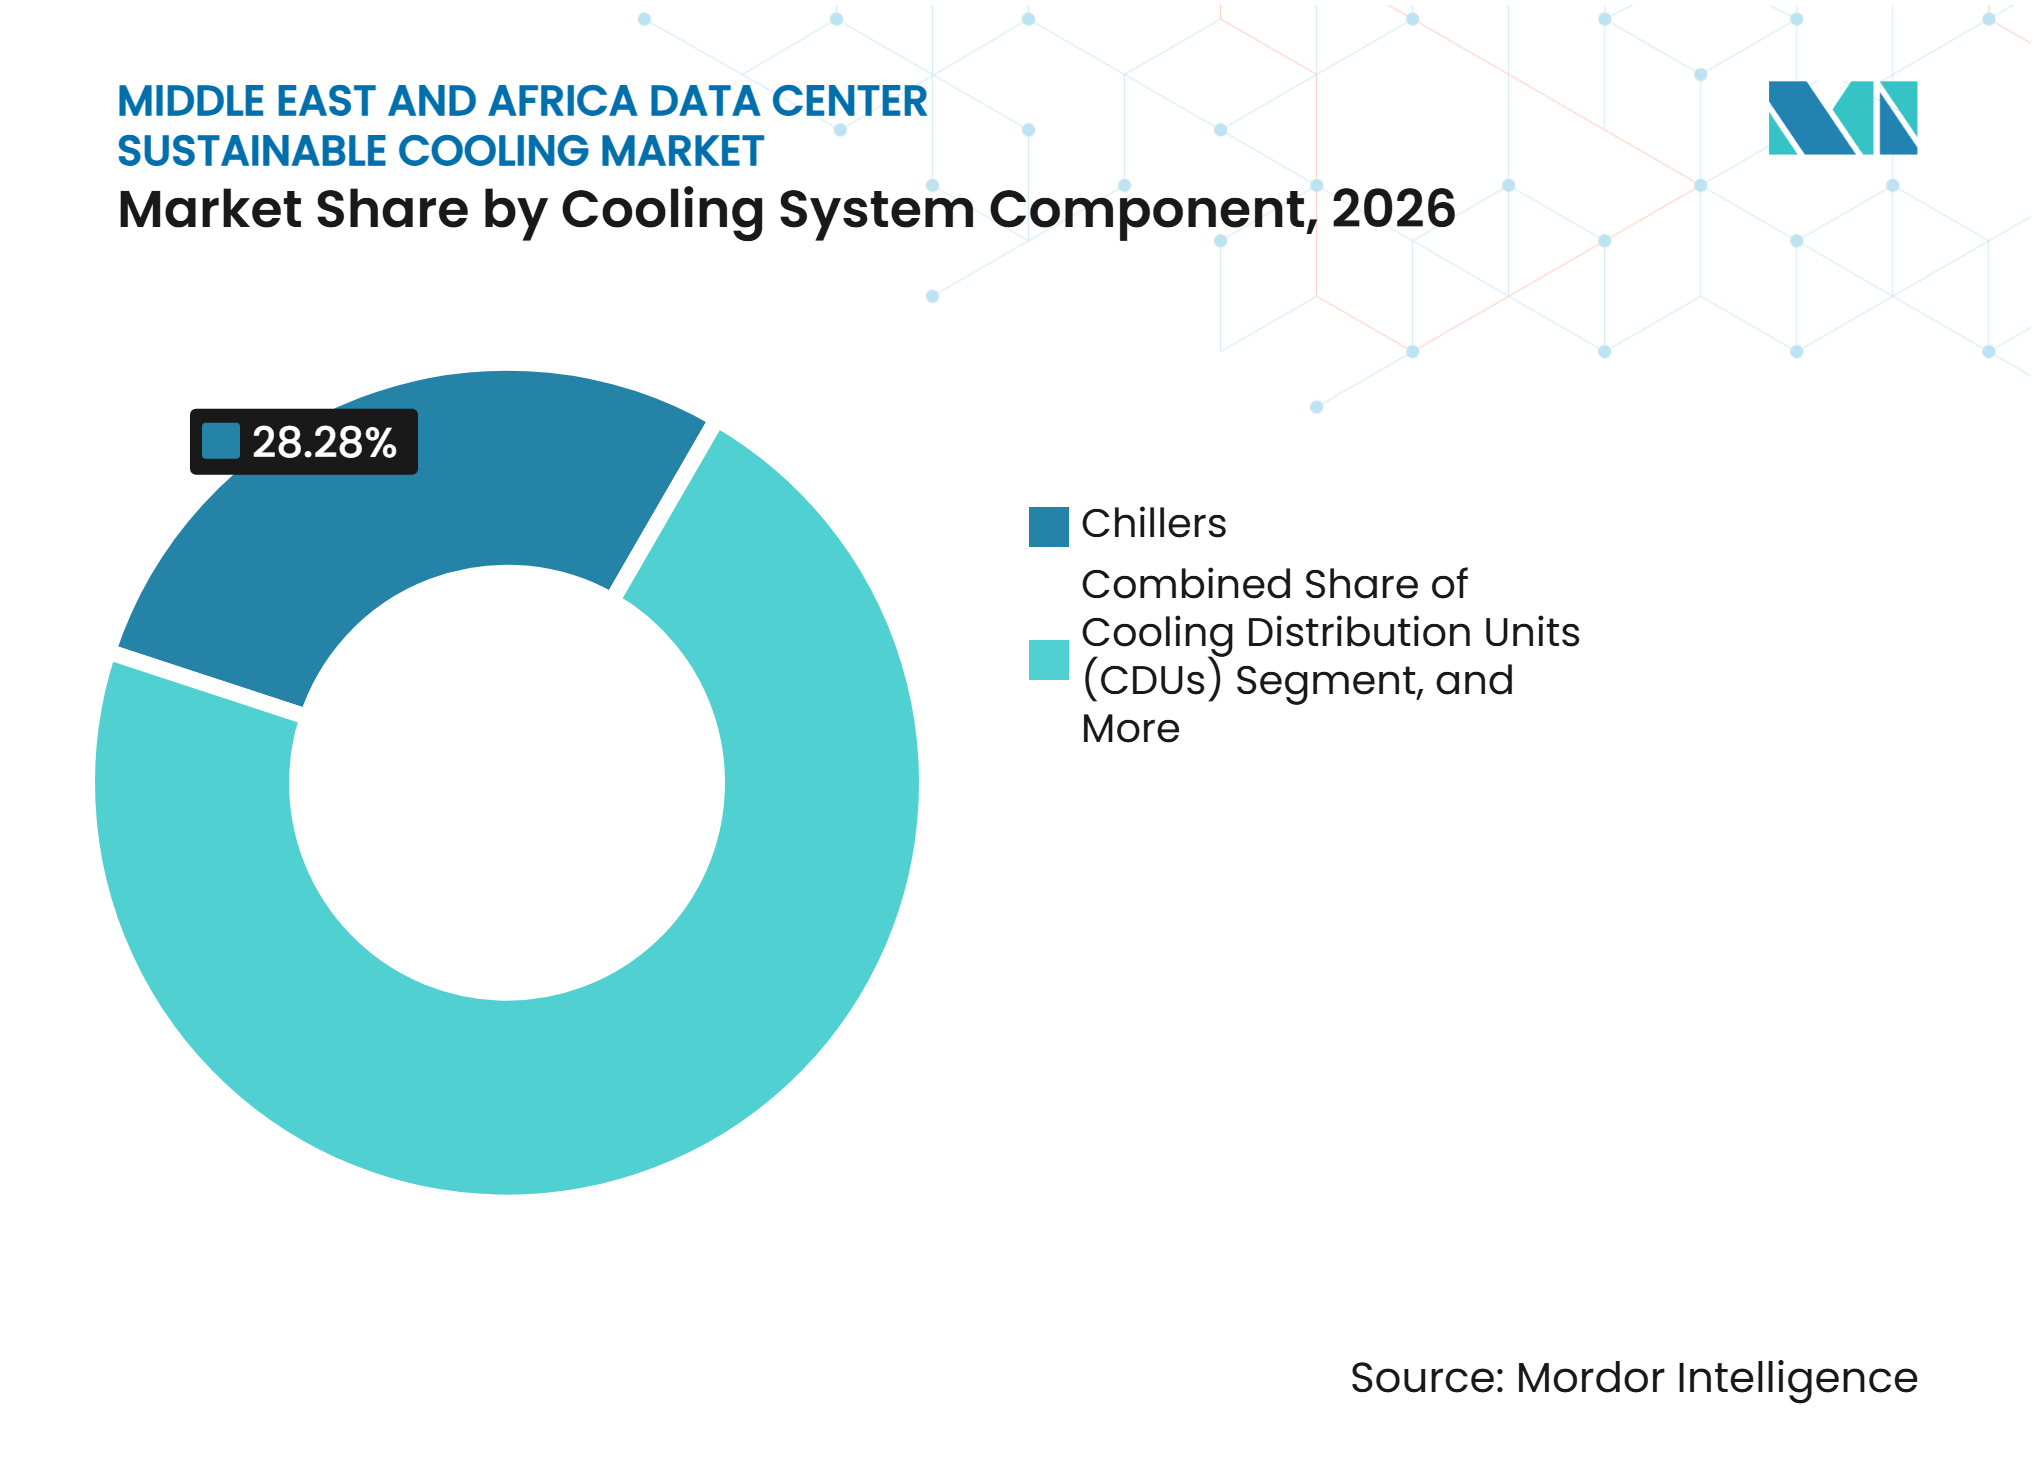
- Por componente del sistema de enfriamiento, los enfriadores representaron una participación del 28,28% en 2026, mientras que se proyecta que las unidades de distribución de refrigerante se expandan a un CAGR del 18,14% hasta 2032.
- Por enfoque de sostenibilidad, el enfriamiento energéticamente eficiente representó una participación del 40,52% en 2026, mientras que se proyecta que el enfriamiento con recuperación de calor se expanda a un CAGR del 17,93% hasta 2032.
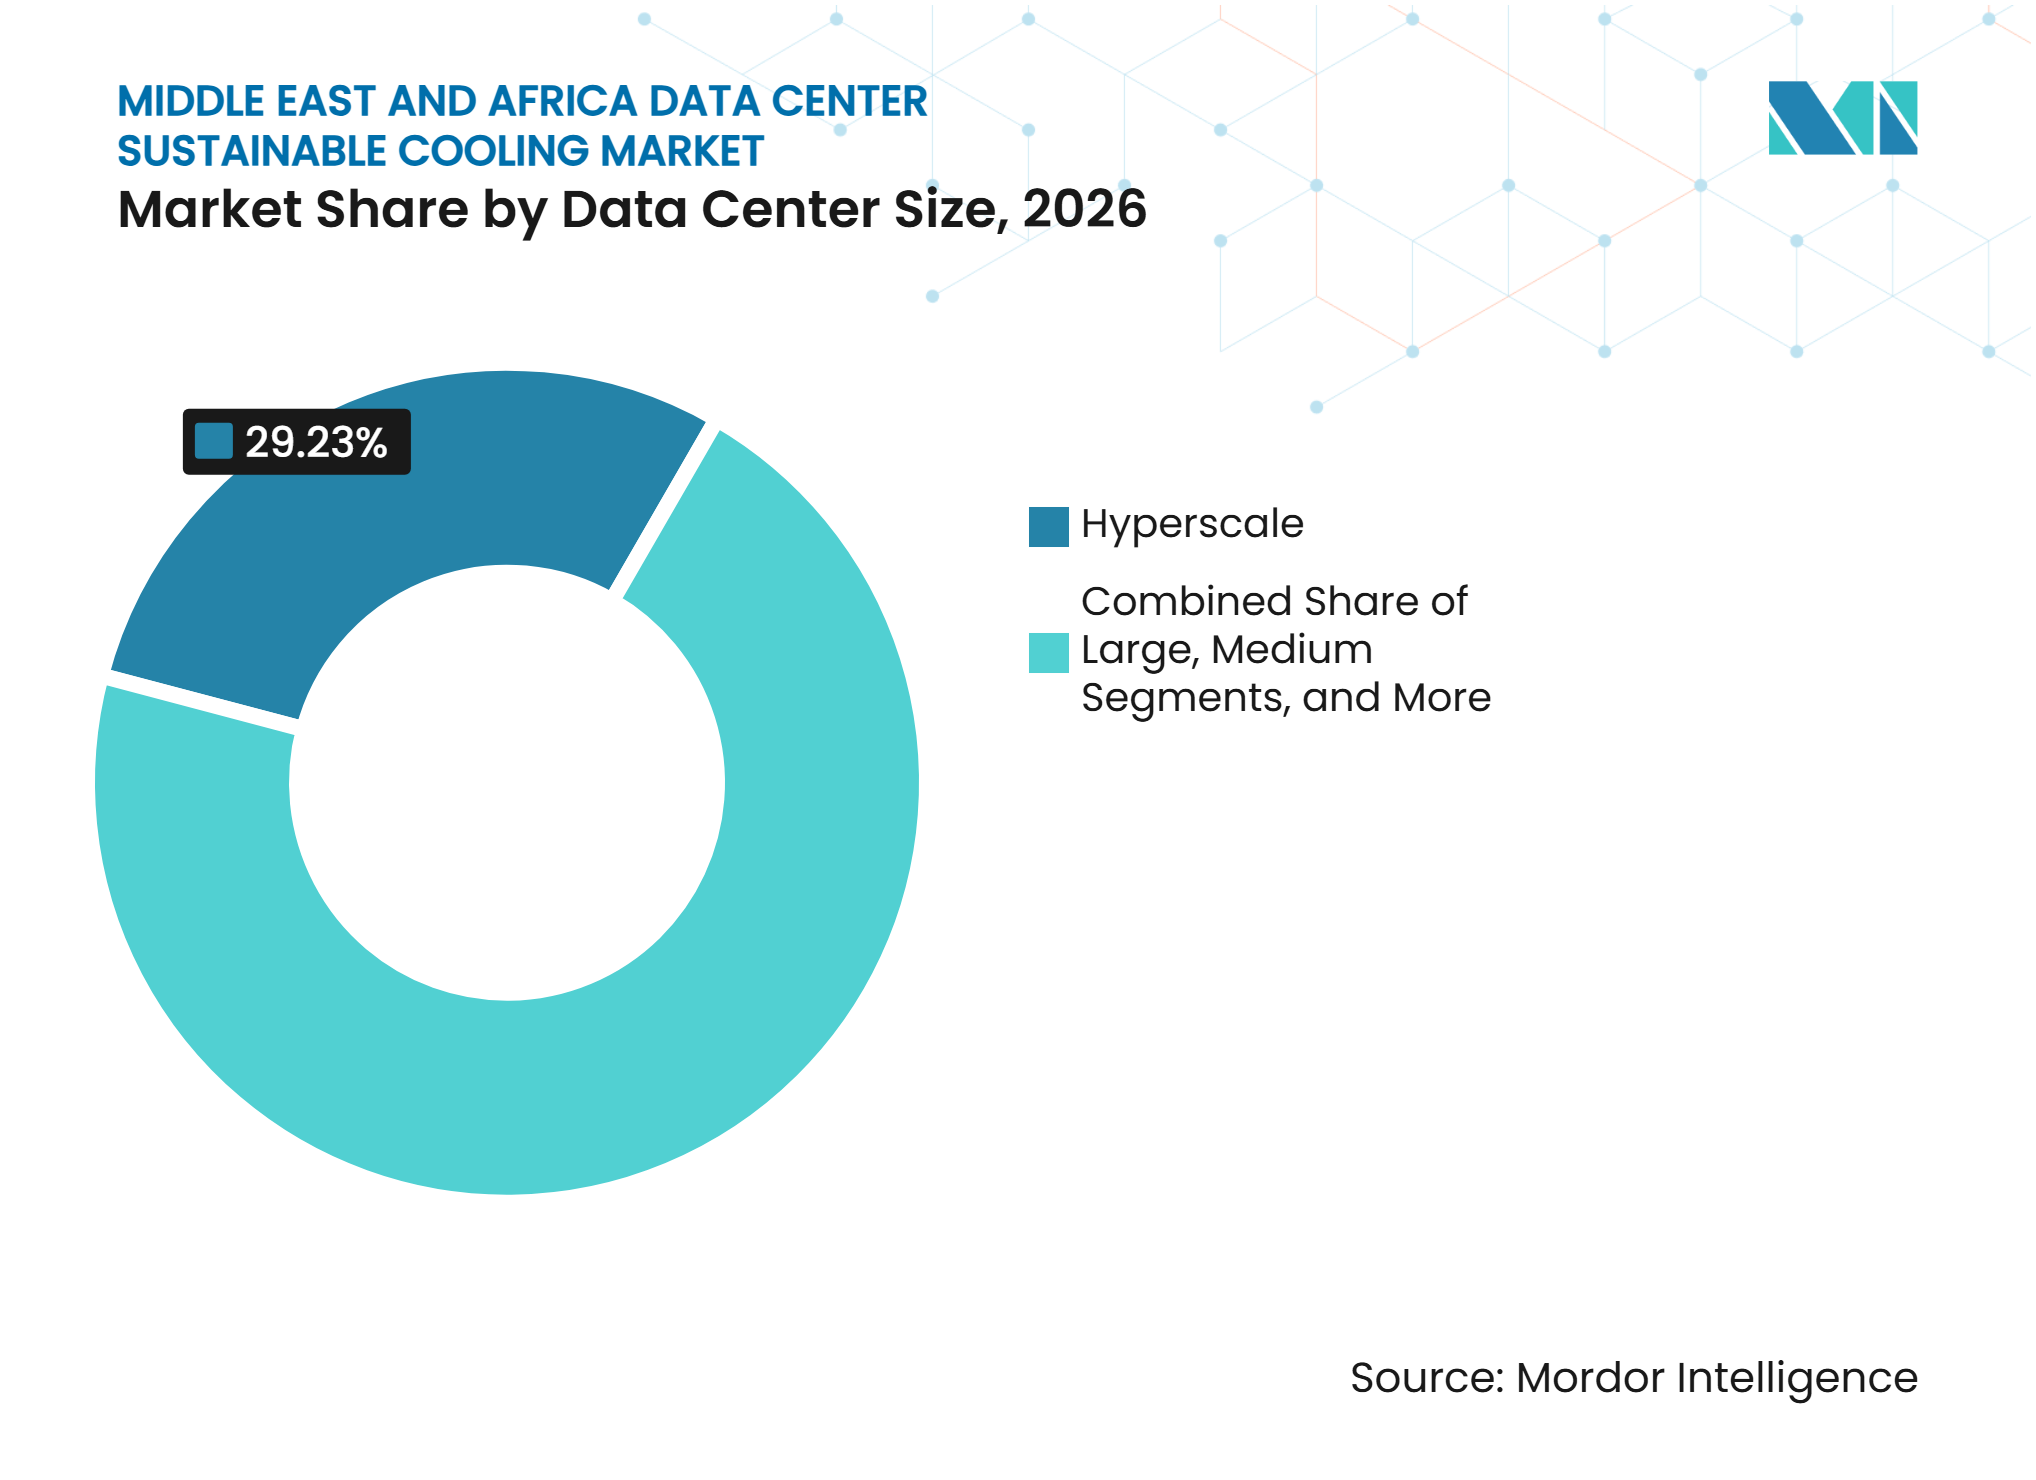
- Por tamaño de centro de datos, las instalaciones hiperescala representaron una participación del 29,23% en 2026 y se proyecta que se expandan a un CAGR del 18,22% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron una participación del 44,87% en 2026 y se proyecta que se expandan a un CAGR del 18,36% hasta 2032.
- Por geografía, Oriente Medio representó una participación del 79,44% en 2026 y se proyecta que se expanda a un CAGR del 17,96% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Capacidad de IA Hiperescala y Soberana | +4.8% | Emiratos Árabes Unidos, Arabia Saudita, Qatar, con expansión hacia Egipto y Sudáfrica | Corto plazo (≤ 2 años) |
| Aumento de la Densidad de Potencia de los Bastidores por Cargas de Trabajo de IA y HPC | +4.0% | Global, con expresión aguda en los campus hiperescala del CCG | Corto plazo (≤ 2 años) |
| Localización de Datos y Expansión de Regiones en la Nube | +2.9% | Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica, Egipto, Israel | Mediano plazo (2-4 años) |
| Transición hacia Enfriamiento de Circuito Cerrado y Bajo Consumo de Agua Impulsada por la Escasez Hídrica | +2.0% | Núcleo del CCG, con extensión hacia el norte de África y centros subsaharianos | Mediano plazo (2-4 años) |
| Mandatos de Sostenibilidad y Eficiencia Energética del CCG | +1.5% | Arabia Saudita, Emiratos Árabes Unidos, Qatar, con influencia temprana en Omán y Baréin | Mediano plazo (2-4 años) |
| Adopción de Enfriamiento Líquido en Centros Africanos con Restricciones de Agua y Red Eléctrica | +0.9% | Sudáfrica, Kenia, Nigeria, Egipto | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Capacidad de IA Hiperescala y Soberana
La inversión respaldada por fondos soberanos está concentrando la construcción de centros de datos en un número limitado de grandes proyectos en todo el Golfo. Oriente Medio contaba con 1,1 GW de capacidad de centros de datos en servicio, 760 MW en construcción y una cartera de proyectos que superaba los 5,5 GW a principios de 2026. Este patrón de construcción brinda a los proveedores de enfriamiento la oportunidad de participar antes de que se finalicen las especificaciones de las instalaciones. La estrategia de centros de datos de Arabia Saudita tenía como objetivo 1,5 GW de capacidad para 2030, lo que respaldó la planificación de sistemas térmicos de mayor envergadura e instalaciones preparadas para enfriamiento líquido. Los Emiratos Árabes Unidos también avanzaron en grandes planes de campus de IA, generando demanda de equipos capaces de acomodar computación de alta densidad. El mercado de enfriamiento sostenible de centros de datos de Oriente Medio y África se beneficia porque el enfriamiento se especifica como parte de la infraestructura digital nacional en lugar de añadirse después de que una instalación entre en funcionamiento.
Aumento de la Densidad de Potencia de los Bastidores por Cargas de Trabajo de IA y HPC
Las cargas de trabajo de IA y computación de alto rendimiento están aumentando la carga térmica que cada bastidor debe disipar. El Departamento de Energía de los Estados Unidos informó que las instalaciones de IA y HPC de alta gama pueden operar a hasta 250 kW por bastidor, muy por encima del rango tradicionalmente atendido por el enfriamiento de aire a nivel de sala.[1] El enfriamiento por aire se vuelve difícil de aplicar una vez que las densidades de bastidores superan el rango de 40-50 kW descrito en la investigación suministrada. Esto transforma el diseño del enfriamiento de una decisión de eficiencia en un requisito técnico para los clústeres de GPU. Los sistemas directos al chip, los circuitos líquido a líquido y los intercambiadores de calor de puerta trasera ofrecen a los operadores más opciones para gestionar el calor concentrado. El mercado de enfriamiento sostenible de centros de datos de Oriente Medio y África está ganando respaldo de nuevos campus que necesitan prepararse para una mayor densidad de bastidores antes de que se instale el hardware.
Localización de Datos y Expansión de Regiones en la Nube
La localización de datos está fomentando la construcción en varias jurisdicciones de la región MEA en lugar de concentrar toda la capacidad en un solo lugar. Arabia Saudita, los Emiratos Árabes Unidos, Sudáfrica, Egipto, Israel, Qatar y Omán son todos relevantes para este patrón de desarrollo distribuido. Cada ubicación tiene una combinación diferente de temperaturas ambientales, disponibilidad de agua, condiciones de suministro eléctrico y normativas operativas. Esta variación fomenta diseños de enfriamiento modulares que pueden ajustarse a las condiciones locales. Las nuevas regiones en la nube también crean oportunidades de adquisición para instalaciones que atienden cargas de trabajo nacionales y regionales. El mercado de enfriamiento sostenible de centros de datos de Oriente Medio y África puede beneficiarse de esta construcción más amplia, aunque los proveedores necesitarán capacidad de ingeniería y servicio local.
Transición hacia Enfriamiento de Circuito Cerrado y Bajo Consumo de Agua Impulsada por la Escasez Hídrica
Las restricciones de agua están condicionando las opciones de enfriamiento en el Golfo, donde la desalinización suministra gran parte del agua dulce utilizada en Arabia Saudita y los Emiratos Árabes Unidos. El enfriamiento basado en evaporación convencional puede generar presión adicional durante los períodos más calurosos, cuando los centros de datos necesitan mayor enfriamiento. Teraco completó la expansión del Campus JB4 Bredell en agosto de 2025 con un sistema de agua helada de circuito cerrado que logra cero consumo de agua durante las operaciones en curso.[2] El proyecto muestra cómo el enfriamiento líquido puede abordar la gestión del calor y el consumo de agua al mismo tiempo. Los operadores también están prestando mayor atención a la efectividad del uso del agua al seleccionar equipos de enfriamiento. Esto respalda la adopción de sistemas de circuito cerrado y configuraciones de bajo consumo de agua dentro del mercado de enfriamiento sostenible de centros de datos de Oriente Medio y África.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Modernización e Incompatibilidad con el Diseño de las Instalaciones | -3.5% | CCG y Sudáfrica, con bases de instalaciones enfriadas por aire existentes | Corto plazo (≤ 2 años) |
| Escasez de Habilidades en Operación y Mantenimiento de Enfriamiento Líquido | -2.0% | Pan-MEA, más aguda en el África subsahariana | Mediano plazo (2-4 años) |
| Compensaciones entre Agua y Energía en Climas Cálidos con Estrés Hídrico | -1.3% | Núcleo del CCG, Arabia Saudita, Emiratos Árabes Unidos, Qatar | Largo plazo (≥ 4 años) |
| Cuellos de Botella Regionales en el Suministro de CDU, Refrigerante y Servicios Calificados | -0.8% | África subsahariana y norte de África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Modernización e Incompatibilidad con el Diseño de las Instalaciones
Las instalaciones existentes enfriadas por aire son más difíciles de convertir que los campus de IA construidos con ese propósito. Una modernización requiere cambios en las tuberías, la distribución del espacio, la distribución eléctrica, la disposición de los bastidores y los procedimientos operativos. El trabajo también puede interrumpir a los clientes que tienen contratos de coubicación a largo plazo y escasa tolerancia al tiempo de inactividad. El resultado es una brecha entre los nuevos campus que pueden incluir enfriamiento líquido en su diseño original y las instalaciones más antiguas que continúan utilizando enfriamiento por aire para cargas de trabajo de densidad moderada. Los operadores deben comparar el costo de la conversión con el potencial de ingresos derivado del alojamiento de infraestructura de IA de alta densidad. Esta restricción puede ralentizar el mercado de enfriamiento sostenible de centros de datos de Oriente Medio y África en la base instalada, incluso cuando la demanda de nueva capacidad sigue siendo sólida.
Escasez de Habilidades en Operación y Mantenimiento de Enfriamiento Líquido
El enfriamiento líquido requiere personal que pueda monitorear la calidad del fluido, detectar desviaciones de rendimiento y mantener las unidades de distribución de refrigerante. Estas capacidades son menos comunes que las habilidades requeridas para las instalaciones convencionales enfriadas por aire. WSP señaló que el enfriamiento líquido requiere conocimientos operativos especializados y que los planes de adopción en los centros de datos africanos están superando el desarrollo de la fuerza laboral. Los equipos importados también pueden requerir especialistas externos durante la puesta en marcha y el mantenimiento. La brecha de habilidades es más restrictiva en los mercados donde las redes de servicio y la formación técnica aún se están desarrollando. Los proveedores que ofrecen formación, soporte de campo local y procedimientos de mantenimiento estandarizados pueden reducir esta barrera.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Enfriamiento:
El Enfriamiento por Aire Mantiene su Participación mientras los Sistemas Líquidos Ganan TerrenoEl enfriamiento basado en aire representó el 49,24% del mercado regional en 2026, respaldado por la gran base instalada de instalaciones heredadas. Sigue siendo apropiado para cargas de trabajo que no han alcanzado la densidad de potencia crítica para el enfriamiento líquido. Muchos sitios existentes están mejorando ventiladores, manejo de aire y controles en lugar de reemplazar toda su arquitectura de enfriamiento. Este enfoque puede extender la vida útil del equipo establecido mientras reduce el consumo de energía. Los nuevos proyectos orientados a la IA están tomando un camino diferente al planificar sistemas híbridos o completamente líquidos desde el inicio. El enfriamiento por inmersión está ganando tracción temprana en entornos de entrenamiento de IA donde el calor se concentra en una huella más pequeña. Los intercambiadores de calor de puerta trasera proporcionan una opción intermedia para los sitios que alojan una combinación de servidores convencionales y equipos de mayor densidad. Las configuraciones de enfriamiento gratuito y economizador también se están considerando en proyectos del norte de África y subsaharianos donde las condiciones climáticas locales permiten su uso.
Se proyecta que el enfriamiento líquido directo al chip se expanda a un CAGR del 17,88% hasta 2032, convirtiéndolo en el segmento de tecnología de enfriamiento de más rápido crecimiento. Los clústeres de GPU en los campus del Golfo pueden superar los 80-100 kW por bastidor, un rango que hace que el enfriamiento líquido directo sea técnicamente relevante. La tecnología transfiere el calor cerca del procesador en lugar de depender únicamente del aire de la sala. Esto puede hacer que la gestión térmica sea más predecible en implementaciones de alta densidad. El Departamento de Energía de los Estados Unidos identificó el continuo aumento en la densidad de potencia de IA y HPC como un problema de planificación importante para la infraestructura digital. Los diseñadores de instalaciones están evaluando cada vez más la tecnología de enfriamiento junto con la distribución de energía, la disposición de bastidores y el diseño de redes. Las directrices de ASHRAE TC9.9 y los estándares de bastidores del Open Compute Project ofrecen puntos de referencia útiles para el diseño de sistemas. El mercado de enfriamiento sostenible de centros de datos de Oriente Medio y África está, en consecuencia, orientándose hacia sistemas de enfriamiento preparados para hardware de alta densidad antes de que llegue.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Rechazo de Calor:
Los Sistemas Híbridos Emergen como Habilitadores de Densidad de IALos sistemas enfriados por aire representaron el 40,17% del mercado en 2026 porque son sencillos de implementar y se alinean con modelos operativos de bajo consumo de agua. Su rendimiento puede verse afectado por las altas temperaturas ambientales, especialmente durante los veranos del Golfo. Las torres evaporativas de circuito abierto pueden mejorar el rechazo de calor, pero generan preocupaciones sobre el uso del agua en ubicaciones con estrés hídrico. Los operadores están, por tanto, equilibrando el consumo de energía, la disponibilidad de agua y el clima local en la misma decisión de diseño. Khazna informó que el agua reciclada satisfizo el 19,8% de sus necesidades de agua de enfriamiento en 2025.[3] Los enfriadores secos también son relevantes en los mercados africanos donde la variabilidad de la red eléctrica puede dificultar la operación de enfriadores que consumen mucha energía. Estas condiciones favorecen soluciones de rechazo de calor que no dependen de un único modo de operación.
Se proyecta que los sistemas híbridos de rechazo de calor se expandan a un CAGR del 18,21% hasta 2032. Combinan modos de operación y pueden cambiar de configuración a medida que cambian las condiciones exteriores. Esto otorga a las instalaciones mayor flexibilidad durante los picos de temperatura extrema sin depender continuamente del uso de agua evaporativa. El enfoque es adecuado para los nuevos proyectos de Arabia Saudita y los Emiratos Árabes Unidos, donde los cambios de temperatura diarios y estacionales afectan el rendimiento del enfriamiento. Los sistemas híbridos también pueden ayudar a los operadores a cumplir los objetivos de sostenibilidad mientras mantienen la capacidad térmica requerida para las cargas de trabajo de IA. Su adopción depende de controles que puedan seleccionar el modo de operación apropiado sin interrumpir los equipos críticos. El mercado de enfriamiento sostenible de centros de datos de Oriente Medio y África está viendo interés en estos sistemas porque el entorno operativo regional raramente favorece un único método de rechazo de calor durante todo el año. El soporte de ingeniería local es importante porque las condiciones del sitio afectan el equilibrio entre la operación seca, mecánica y asistida por agua.
Por Componente del Sistema de Enfriamiento:
Las CDU Emergen como el Núcleo de la Infraestructura de Enfriamiento LíquidoLos enfriadores representaron el 28,28% del mercado en 2026, lo que refleja la infraestructura establecida utilizada en instalaciones enfriadas por aire y de enfriamiento mixto. Siguen siendo importantes donde los sistemas centralizados de agua helada sirven a grandes salas. Su función está cambiando a medida que las instalaciones añaden circuitos líquidos más cercanos a los bastidores y procesadores. Las torres de enfriamiento enfrentan presión donde el uso de agua en circuito abierto está restringido por objetivos de eficiencia hídrica. Los ventiladores y equipos de manejo de aire mantienen una gran base instalada porque muchos sitios están buscando mejoras incrementales de eficiencia. Los intercambiadores de calor, bombas y equipos de distribución de fluidos están ganando importancia a medida que los diseños de circuito cerrado se vuelven más comunes. La capacidad de centros de datos de Arabia Saudita aumentó un 42% en comparación con 2023, lo que acortó los ciclos de adquisición de múltiples componentes de enfriamiento en sus instalaciones líderes. La combinación de componentes se está ampliando, por tanto, en lugar de reemplazar el equipo convencional de una sola vez.
Se proyecta que las unidades de distribución de refrigerante se expandan a un CAGR del 18,14% hasta 2032. Gestionan la interfaz de fluido entre las placas frías a nivel de bastidor y el equipo de rechazo de calor de la instalación. Esta función se vuelve esencial cuando los operadores utilizan enfriamiento líquido directo a escala. Schneider Electric anunció la adquisición del 75% de Motivair en junio de 2025, posicionando la transacción en torno a los requisitos de gestión térmica preparados para IA en Arabia Saudita. La transacción refleja el valor que los proveedores otorgan a la capacidad de CDU a medida que el enfriamiento líquido se expande. Los sistemas de monitoreo también están adquiriendo mayor importancia porque la temperatura, la presión y la carga del fluido deben gestionarse de forma continua. La instalación JB4 de Teraco utiliza controles de enfriamiento habilitados por IA dentro de su configuración eficiente en el uso del agua. El mercado de enfriamiento sostenible de centros de datos de Oriente Medio y África está creando demanda de componentes que conectan la carga de TI con el sistema de enfriamiento de toda la instalación.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Enfoque de Sostenibilidad:
La Eficiencia Energética Lidera mientras la Recuperación de Calor se AceleraEl enfriamiento energéticamente eficiente representó una participación del 40,52% en 2026 porque la efectividad del uso de energía sigue siendo una medida de rendimiento básica para los operadores de instalaciones. Las mejoras de eficiencia pueden provenir de mejores controles, flujo de aire optimizado, temperaturas de operación más altas y selección de equipos. En el CCG, estas medidas respaldan los planes de centros de datos que buscan reducir la intensidad energética de la nueva infraestructura digital. El enfriamiento eficiente en el uso del agua también está adquiriendo mayor relevancia donde la desalinización crea un vínculo directo entre el consumo de agua y la demanda de energía. Los refrigerantes de bajo potencial de calentamiento global respaldan una parte separada de la agenda de sostenibilidad. La Enmienda de Kigali al Protocolo de Montreal proporciona un marco internacional para reducir el uso de hidrofluorocarburos. Los operadores necesitan cada vez más considerar la elección del refrigerante, el consumo de agua y el consumo de electricidad de manera conjunta en lugar de como cuestiones técnicas separadas. Esto amplía el papel de la sostenibilidad en el mercado de enfriamiento sostenible de centros de datos de Oriente Medio y África.
Se proyecta que el enfriamiento con recuperación de calor se expanda a un CAGR del 17,93% hasta 2032. Las instalaciones densas de GPU generan flujos de calor que pueden tener valor práctico si existe un uso local adecuado. Una evaluación de 2025 en Energy and Buildings describió la reutilización integrada del calor como importante para reducir el impacto ambiental de la infraestructura digital. Las redes de enfriamiento urbano en algunas áreas urbanas del CCG podrían crear un entorno potencial para proyectos de recuperación. Los modelos comerciales aún se están desarrollando porque el valor de la recuperación depende de la demanda cercana, los requisitos de temperatura y el costo de la conexión. Los gemelos digitales y los controles habilitados por IA pueden ayudar a los operadores a identificar períodos en los que la recuperación es operativamente práctica. Khazna y Presight firmaron un acuerdo en octubre de 2025 para implementar la gestión de instalaciones impulsada por IA, incluida la optimización del enfriamiento y el mantenimiento predictivo, en toda la red de Khazna en los Emiratos Árabes Unidos. Este enfoque puede hacer que el rendimiento de sostenibilidad sea más visible a nivel de cartera.
Por Tamaño de Centro de Datos:
La Hiperescala Ancla tanto la Participación de Mercado como el CrecimientoLas instalaciones hiperescala representaron una participación del 29,23% en 2026 y se proyecta que se expandan a un CAGR del 18,22% hasta 2032. Su posición refleja un modelo de desarrollo regional centrado en campus muy grandes y preparados para IA. Un pequeño número de proyectos puede generar grandes pedidos de enfriamiento porque cada sitio requiere una infraestructura térmica extensa. Las grandes instalaciones también atienden la demanda empresarial y de coubicación donde las densidades de bastidores están aumentando hacia el punto en que el enfriamiento líquido se vuelve relevante. Las instalaciones medianas se están expandiendo en Nigeria, Kenia y Egipto a medida que la adopción de la nube se extiende más allá de los principales centros regionales. Las instalaciones pequeñas y los sitios de borde respaldan aplicaciones de ciudades inteligentes, servicios gubernamentales en tiempo real y cargas de trabajo de inferencia local. Sus opciones de equipos a menudo difieren de los proyectos hiperescala porque necesitan sistemas compactos y modulares. El mercado de enfriamiento sostenible de centros de datos de Oriente Medio y África debe, por tanto, atender tanto a campus muy grandes como a sitios distribuidos con diferentes patrones de implementación.
Los sistemas de aceleradores de IA pueden colocar una carga de potencia importante en una huella compacta, razón por la cual los proyectos hiperescala tienen un efecto desproporcionado en la adquisición de enfriamiento. Goldman Sachs señaló en 2025 que la infraestructura avanzada de IA está aumentando los requisitos de densidad de potencia de los centros de datos. Los operadores hiperescala tienen más probabilidades de especificar preparación para enfriamiento líquido, monitoreo preciso y umbrales de rendimiento definidos. Las instalaciones a gran escala siguen prácticas similares donde alojan cargas de trabajo de clientes con alto contenido de GPU. Las instalaciones medianas y más pequeñas pueden mantener el enfriamiento por aire durante más tiempo, pero sus umbrales también están aumentando. Los sistemas de enfriamiento líquido modulares pueden ofrecer a estos operadores un camino para añadir capacidad sin reconstruir toda una sala. La brecha entre los requisitos de enfriamiento para instalaciones grandes y más pequeñas se está reduciendo a medida que los servidores de alta densidad están disponibles para más usuarios. Esto respalda un mercado de equipos más diverso, aunque los campus hiperescala siguen siendo la mayor fuente inmediata de demanda.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
Los Proveedores de Nube Impulsan la Demanda de Enfriamiento Orientada a la DensidadLos proveedores de servicios en la nube representaron una participación del 44,87% en 2026 y se proyecta que se expandan a un CAGR del 18,36% hasta 2032. Sus requisitos de adquisición influyen en el diseño de sistemas porque operan entornos grandes con expectativas de rendimiento estandarizadas. Los proveedores de nube también están posicionando la región para la computación de IA soberana y los servicios de nube locales. Du y NextGenAI presentaron un superclúster de IA enfriado por líquido de más de 13 MW con GPU NVIDIA B300 y enfriamiento directo al chip en octubre de 2025. Tales proyectos muestran cómo la infraestructura orientada a la nube puede establecer un alto estándar para la extracción de calor. Las instalaciones de coubicación enfrentan un desafío diferente porque sus diseños más antiguos a menudo estaban destinados a bastidores que operaban a 5-15 kW. Deben acomodar una mayor variedad de equipos de los clientes mientras evitan interrupciones a los inquilinos existentes.
Las implementaciones empresariales y de borde también están aumentando a medida que las agencias públicas y las empresas buscan procesamiento local para aplicaciones de ciudades inteligentes, movilidad autónoma y análisis operativo. Sus necesidades de enfriamiento son más variadas que las de un campus en la nube. Los sistemas modulares y prefabricados pueden adaptarse a estas implementaciones porque la capacidad puede añadirse a medida que cambia el perfil del hardware. Los requisitos de los CSP también pueden dar forma a las cadenas de suministro regionales porque sus volúmenes justifican asociaciones de servicio local e inventario de componentes. El mercado de enfriamiento sostenible de centros de datos de Oriente Medio y África está, por tanto, influenciado en el corto plazo por un grupo relativamente pequeño de equipos de adquisición en la nube. Al mismo tiempo, los proyectos empresariales y de borde pueden crear una base más amplia de demanda de equipos adaptables. Los proveedores que pueden dar soporte tanto a grandes salas enfriadas por líquido como a instalaciones distribuidas están mejor posicionados para esta combinación. La industria de enfriamiento sostenible de centros de datos está volviéndose más dependiente de la calidad del servicio, los controles y la capacidad de integración, además del rendimiento del equipo.
Análisis Geográfico
Oriente Medio
Oriente Medio representó el 79,44% de la participación del mercado de enfriamiento sostenible de centros de datos de Oriente Medio y África en 2026 y se proyecta que se expanda a un CAGR del 17,96% hasta 2032. Arabia Saudita y los Emiratos Árabes Unidos son centrales en esta posición porque ambos están construyendo una gran capacidad de centros de datos e IA. Los Emiratos Árabes Unidos superaron los 376 MW de capacidad de centros de datos en funcionamiento a finales de 2025, mientras que Arabia Saudita tenía como objetivo 1,5 GW de capacidad total de centros de datos para 2030. Estos proyectos requieren sistemas de enfriamiento que puedan operar bajo altas temperaturas ambientales sostenidas. La eficiencia hídrica es particularmente importante porque las instalaciones del Golfo operan en países con una dependencia material de la desalinización. El desarrollo de Khazna de la gestión de instalaciones impulsada por IA en toda su red de los Emiratos Árabes Unidos muestra cómo los operadores están aplicando controles digitales a la optimización del enfriamiento. La certificación Tier III del Uptime Institute y los objetivos de certificación LEED Gold también están configurando las expectativas de confiabilidad y rendimiento de los edificios. El tamaño del mercado de enfriamiento sostenible de centros de datos de Oriente Medio está respaldado por una cartera de construcción que probablemente favorecerá diseños de sistemas preparados para líquido y de bajo consumo de agua.
África
Las condiciones operativas de África crean demanda de sistemas de enfriamiento que sean confiables bajo restricciones de agua, red eléctrica y cadena de suministro. Teraco completó la expansión del Campus JB4 Bredell en agosto de 2025, añadiendo 30 MW y llevando la instalación a 50 MW de carga de TI crítica total. El proyecto incorporó enfriamiento líquido a líquido y un sistema de agua helada de circuito cerrado con cero consumo de agua durante la operación en curso. También opera bajo las certificaciones ISO 9001, ISO 27001, ISO 50001 e ISO 14001, que conectan las prácticas de gestión de calidad, seguridad de la información, gestión de energía y gestión ambiental. Sudáfrica lidera la demanda de infraestructura de enfriamiento del continente debido a su conectividad y su base de coubicación establecida. Egipto está ganando importancia como ubicación regional de centros de datos, mientras que Kenia y Nigeria ofrecen mayor potencial de expansión. La capacidad de servicio local y la disponibilidad de componentes influirán en la rapidez con que el enfriamiento líquido avanzado pase de los grandes proyectos a un grupo más amplio de instalaciones africanas.
Qatar, Sudáfrica y el Resto de Oriente Medio y África
Las altas temperaturas de Qatar, la dependencia de la desalinización y la financiación soberana de IA favorecen los diseños de enfriamiento de circuito cerrado y eficientes en el uso del agua. Israel tiene una base de demanda especializada vinculada a la defensa, la nube y la investigación en IA, que puede respaldar instalaciones de enfriamiento directo al chip e intercambiadores de calor de puerta trasera. Nigeria, Kenia, Ghana y Ruanda están desarrollando mayor capacidad digital, pero los operadores deben adaptar las opciones de enfriamiento a los costos de energía locales y las condiciones de la red eléctrica. Omán y Baréin continúan respaldando la infraestructura de borde y coubicación, lo que puede crear demanda de sistemas modulares. Mitsubishi Electric estableció MEHITS Middle East FZCO en Dubái en octubre de 2025 para proporcionar soporte de diseño, ventas, instalación y mantenimiento para sistemas de enfriamiento de TI. Esta inversión en servicios refleja la importancia del soporte técnico local en todo el mercado de enfriamiento sostenible de centros de datos de Oriente Medio y África. La variada geografía significa que los proveedores necesitan una cartera que pueda acomodar campus de alta densidad, sitios de borde más pequeños y diferentes condiciones de agua y energía.
Panorama Competitivo
Concentración del Mercado
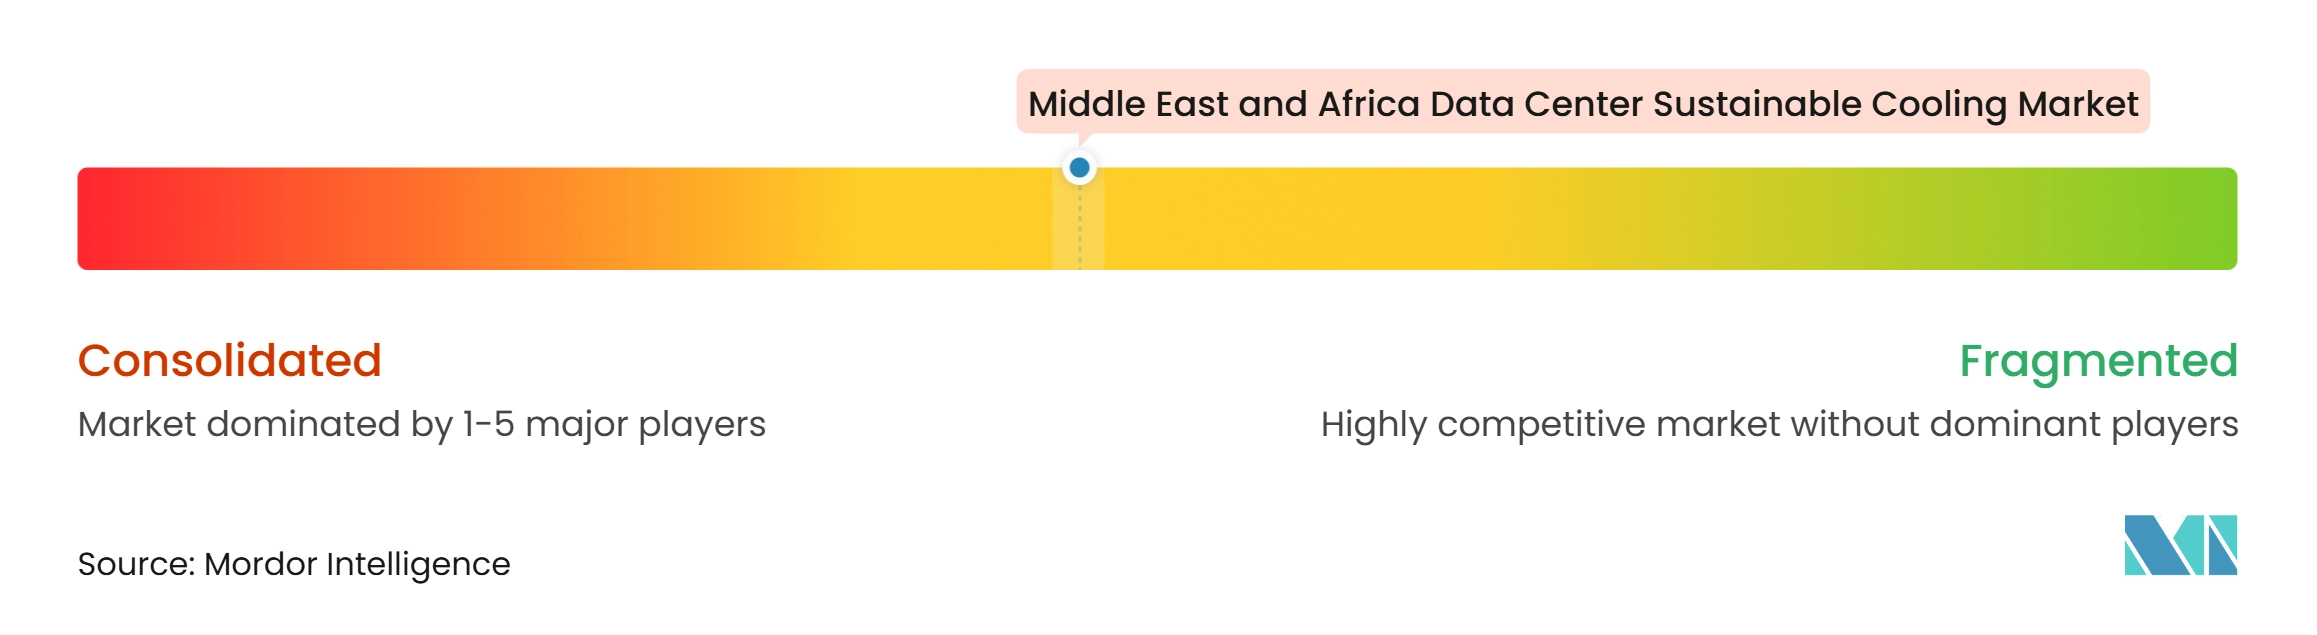
El mercado de enfriamiento sostenible de centros de datos de Oriente Medio y África tiene un nivel de proveedores globales moderadamente consolidado y un nivel de servicios regionales y tecnología especializada más fragmentado. Schneider Electric, Vertiv y STULZ tienen carteras amplias que incluyen enfriamiento de precisión, enfriamiento líquido, gestión digital e infraestructura relacionada. Sus bases instaladas y organizaciones de servicio proporcionan una ventaja cuando los clientes buscan soluciones integradas. Vertiv y Ezditek firmaron un acuerdo de cooperación técnica en octubre de 2025 para desarrollar soluciones de centros de datos preparadas para IA en Arabia Saudita. Schneider Electric también se asoció con Petra Engineering Industries en octubre de 2025 para fabricar localmente enfriadores de agua de alta eficiencia para Arabia Saudita. Estos acuerdos abordan las expectativas de contenido local y acortan la distancia entre el suministro de equipos y la prestación de servicios. Los grandes proveedores están empaquetando cada vez más la gestión térmica con distribución de energía, monitoreo y herramientas de gestión de instalaciones.
Los especialistas en enfriamiento por inmersión y enfriamiento líquido avanzado están desafiando el modelo de proveedor establecido en aplicaciones seleccionadas. Iceotope Technologies, Submer Technologies y Asperitas Technologies abordan cargas de trabajo para las cuales el enfriamiento por aire convencional no puede cumplir con el rendimiento térmico requerido. Sus oportunidades son más sólidas en clústeres de entrenamiento de GPU, proyectos de enfriamiento líquido directo y sitios que requieren diseños eficientes en el uso del agua. Los proveedores especializados pueden ganar proyectos al proporcionar una capacidad técnica diferenciada, pero deben demostrar cobertura de servicio y soporte a largo plazo. La demanda de unidades de distribución de refrigerante y capacidad de mantenimiento en la región también crea espacio para empresas que invierten en equipos técnicos locales. El mercado de enfriamiento sostenible de centros de datos de Oriente Medio y África continúa favoreciendo a los proveedores que pueden traducir la tecnologa de enfriamiento especializada en proyectos implementables y mantenibles.
La competencia también se está desarrollando en torno a la recuperación de calor, los controles operativos y la fabricación regional. La recuperación de calor sigue siendo menos madura porque su valor comercial depende de la demanda cercana del calor recuperado. Los controles basados en IA pueden ayudar a los operadores a responder a las cargas cambiantes y demostrar eficiencia operativa. El acuerdo de Khazna con Presight es un ejemplo de este enfoque de optimización del enfriamiento a nivel de cartera. Los proveedores con asociaciones de fabricación local tienen una ventaja adicional cuando los clientes enfrentan plazos de importación o requisitos de contenido local. La estructura competitiva no está suficientemente concentrada como para dar a ningún proveedor un control abrumador en toda la región. Los proveedores líderes aún retienen influencia porque los grandes proyectos valoran el equipo probado, la capacidad de integración y el servicio confiable.
Líderes de la Industria de Enfriamiento Sostenible de Centros de Datos de Oriente Medio y África
-
Schneider Electric SE
-
Vertiv Group Corp.
-
STULZ GmbH
-
Johnson Controls International plc
-
Daikin Industries, Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Enfriamiento Sostenible de Centros de Datos de Oriente Medio y África Empresas cubiertas en este informe
- Schneider Electric SE
- Vertiv Group Corp.
- STULZ GmbH
- Johnson Controls International plc
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Munters Group AB
- Rittal GmbH & Co. KG
- Trane Technologies plc
- Eaton Corporation plc
- Airedale International Air Conditioning Ltd.
- Fujitsu General Limited
- Emerson Electric Co.
- Super Micro Computer, Inc.
- Shell plc
- Chemours Company
- Iceotope Technologies Limited
- Submer Technologies S.L.
- Asperitas Technologies B.V.
- Digital Realty Trust, Inc.
- Teraco Data Environments (Pty) Ltd
- Khazna Data Centers Limited
- Africa Data Centres (Pty) Ltd
- Open Access Data Centres (Pty) Ltd
Desarrollos recientes de la industria en Mercado de Enfriamiento Sostenible de Centros de Datos de Oriente Medio y África
- Octubre de 2026: Submer y ACES, con sede en Arabia Saudita, firmaron un MoU para acelerar el desarrollo de centros de datos preparados para IA en Arabia Saudita. La colaboración combina las tecnologías de enfriamiento líquido y por inmersión de Submer con las capacidades de ingeniería de infraestructura local e implementación de ACES. El alcance incluye diseño de sistemas de enfriamiento, proyectos de nueva construcción y modernización, y posible coinversión en capacidad de centros de datos.
- Octubre de 2026: Accelsius implementó su sistema comercial de enfriamiento líquido directo al chip bifásico IR150 en el Centro de Entrenamiento Global de EdgeConneX en Houston, marcando el siguiente hito comercial para su tecnología NeuCool. El sistema admite densidades de bastidores de hasta 150 kW.
- Mayo de 2026: Schneider Electric se comprometió a casi triplicar su capacidad de fabricación en Arabia Saudita a 32 líneas de producción para 2030, incluidos enfriadores de fabricación local, reduciendo directamente los plazos de importación de la cadena de suministro de enfriamiento de MEA.
- Febrero de 2026: Khazna Data Centers recibió la Certificación de Documentos de Diseño Tier III del Uptime Institute para su instalación QAJ01 en Ajmán, Emiratos Árabes Unidos. La instalación es el primer centro de datos de IA certificado con enfriamiento líquido en la región MENA, con una capacidad de 100 MW en 20 salas de datos.
Alcance del Informe del Mercado de Enfriamiento Sostenible de Centros de Datos de Oriente Medio y África
El Mercado de Enfriamiento Sostenible de Centros de Datos de Oriente Medio y África se refiere al mercado regional de tecnologías, sistemas y servicios de enfriamiento energéticamente eficientes, bajos en carbono y conscientes del uso del agua, diseñados para gestionar las cargas térmicas en los centros de datos de Oriente Medio y África mientras se minimiza el impacto ambiental, abarcando el enfriamiento líquido (directo al chip, por inmersión, intercambiadores de calor de puerta trasera), la economización de lado libre/aire, el enfriamiento evaporativo y adiabático, los enfriadores con refrigerantes de bajo potencial de calentamiento global, la recuperación de calor residual, la optimización térmica impulsada por IA y los sistemas de circuito cerrado eficientes en el uso del agua.
El Informe del Mercado de Enfriamiento Sostenible de Centros de Datos de Oriente Medio y África está Segmentado por Tecnología de Enfriamiento (Enfriamiento Basado en Aire, Enfriamiento Líquido Directo al Chip, Enfriamiento por Inmersión, Intercambiadores de Calor de Puerta Trasera, Enfriamiento Evaporativo y Adiabático, Sistemas de Enfriamiento Libre y Economizador, y Otras Tecnologías de Enfriamiento Sostenible), Tecnología de Rechazo de Calor (Sistemas Enfriados por Aire, Sistemas Enfriados por Agua, Rechazo de Calor Evaporativo, Enfriadores Secos y Sistemas Híbridos de Rechazo de Calor), Componente del Sistema de Enfriamiento (Unidades de Distribución de Refrigerante (CDU), Enfriadores, Torres de Enfriamiento, Intercambiadores de Calor, Sistemas de Bombas y Distribución de Fluidos, Ventiladores y Equipos de Manejo de Aire, y Sistemas de Control y Monitoreo del Enfriamiento), Enfoque de Sostenibilidad (Enfriamiento Energéticamente Eficiente, Enfriamiento Eficiente en el Uso del Agua, Soluciones de Refrigerantes de Bajo Potencial de Calentamiento Global, Enfriamiento con Recuperación de Calor, y Optimización e Integración del Enfriamiento), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Coubicación, Proveedores de Servicios en la Nube (CSPs) y Empresarial y de Borde) y Geografía (Arabia Saudita, Emiratos Árabes Unidos, Israel, Qatar, Sudáfrica, Egipto y Resto de Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Enfriamiento Basado en Aire |
| Enfriamiento Líquido Directo al Chip |
| Enfriamiento por Inmersión |
| Intercambiadores de Calor de Puerta Trasera |
| Enfriamiento Evaporativo y Adiabático |
| Sistemas de Enfriamiento Libre y Economizador |
| Otras Tecnologías de Enfriamiento Sostenible |
| Sistemas Enfriados por Aire |
| Sistemas Enfriados por Agua |
| Rechazo de Calor Evaporativo |
| Enfriadores Secos |
| Sistemas Híbridos de Rechazo de Calor |
| Unidades de Distribución de Refrigerante (CDU) |
| Enfriadores |
| Torres de Enfriamiento |
| Intercambiadores de Calor |
| Sistemas de Bombas y Distribución de Fluidos |
| Ventiladores y Equipos de Manejo de Aire |
| Sistemas de Control y Monitoreo del Enfriamiento |
| Enfriamiento Energéticamente Eficiente |
| Enfriamiento Eficiente en el Uso del Agua |
| Soluciones de Refrigerantes de Bajo Potencial de Calentamiento Global |
| Enfriamiento con Recuperación de Calor |
| Optimización e Integración del Enfriamiento |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Coubicación |
| Proveedores de Servicios en la Nube (CSPs) |
| Empresarial y de Borde |
| Arabia Saudita | Emiratos Árabes Unidos |
| Israel | |
| Qatar | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tecnología de Enfriamiento | Enfriamiento Basado en Aire | |
| Enfriamiento Líquido Directo al Chip | ||
| Enfriamiento por Inmersión | ||
| Intercambiadores de Calor de Puerta Trasera | ||
| Enfriamiento Evaporativo y Adiabático | ||
| Sistemas de Enfriamiento Libre y Economizador | ||
| Otras Tecnologías de Enfriamiento Sostenible | ||
| Por Tecnología de Rechazo de Calor | Sistemas Enfriados por Aire | |
| Sistemas Enfriados por Agua | ||
| Rechazo de Calor Evaporativo | ||
| Enfriadores Secos | ||
| Sistemas Híbridos de Rechazo de Calor | ||
| Por Componente del Sistema de Enfriamiento | Unidades de Distribución de Refrigerante (CDU) | |
| Enfriadores | ||
| Torres de Enfriamiento | ||
| Intercambiadores de Calor | ||
| Sistemas de Bombas y Distribución de Fluidos | ||
| Ventiladores y Equipos de Manejo de Aire | ||
| Sistemas de Control y Monitoreo del Enfriamiento | ||
| Por Enfoque de Sostenibilidad | Enfriamiento Energéticamente Eficiente | |
| Enfriamiento Eficiente en el Uso del Agua | ||
| Soluciones de Refrigerantes de Bajo Potencial de Calentamiento Global | ||
| Enfriamiento con Recuperación de Calor | ||
| Optimización e Integración del Enfriamiento | ||
| Por Tamaño de Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Coubicación | |
| Proveedores de Servicios en la Nube (CSPs) | ||
| Empresarial y de Borde | ||
| Por Geografía | Arabia Saudita | Emiratos Árabes Unidos |
| Israel | ||
| Qatar | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de enfriamiento sostenible de centros de datos de Oriente Medio y África?
El mercado de enfriamiento sostenible de centros de datos de Oriente Medio y África tiene un valor de 0,84 mil millones de USD en 2026 y se proyecta que alcance 1,88 mil millones de USD para 2032, a un CAGR del 17,54% durante 2027-2032.
¿Qué está impulsando la demanda de enfriamiento sostenible de centros de datos en Oriente Medio y África?
Las cargas de trabajo de IA y HPC, la capacidad de IA soberana, la expansión de regiones en la nube, la localización de datos y las restricciones de agua están aumentando la demanda de sistemas de enfriamiento preparados para líquido y de bajo consumo de agua.
¿Qué tecnología de enfriamiento tiene la mayor participación en Oriente Medio y África?
El enfriamiento basado en aire representa una participación del 49,24% en 2026 porque atiende la gran base instalada de instalaciones convencionales de la región.
¿Qué tecnología de enfriamiento se está expandiendo más rápidamente en la región?
Se proyecta que el enfriamiento líquido directo al chip se expanda a un CAGR del 17,88% hasta 2032 a medida que los clústeres de GPU aumentan las cargas térmicas de los bastidores.
¿Qué tipo de centro de datos es el mayor comprador de sistemas de enfriamiento sostenible?
Los proveedores de servicios en la nube representan una participación del 44,87% en 2026 y se proyecta que se expandan a un CAGR del 18,36% hasta 2032.
¿Por qué es importante el enfriamiento eficiente en el uso del agua para los centros de datos del Golfo?
Los sitios del Golfo operan en entornos cálidos con estrés hídrico donde el agua desalinizada es importante para el suministro, lo que convierte los sistemas de circuito cerrado y de bajo consumo de agua en una prioridad operativa.