
中東・アフリカ データセンター サステナブル冷却市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 0.84 十億米ドル |
| 市場規模 (2027) | 0.96 十億米ドル |
| 市場規模 (2032) | 1.88 十億米ドル |
| 成長率 (2027 - 2032) | 17.54 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ データセンター サステナブル冷却市場分析
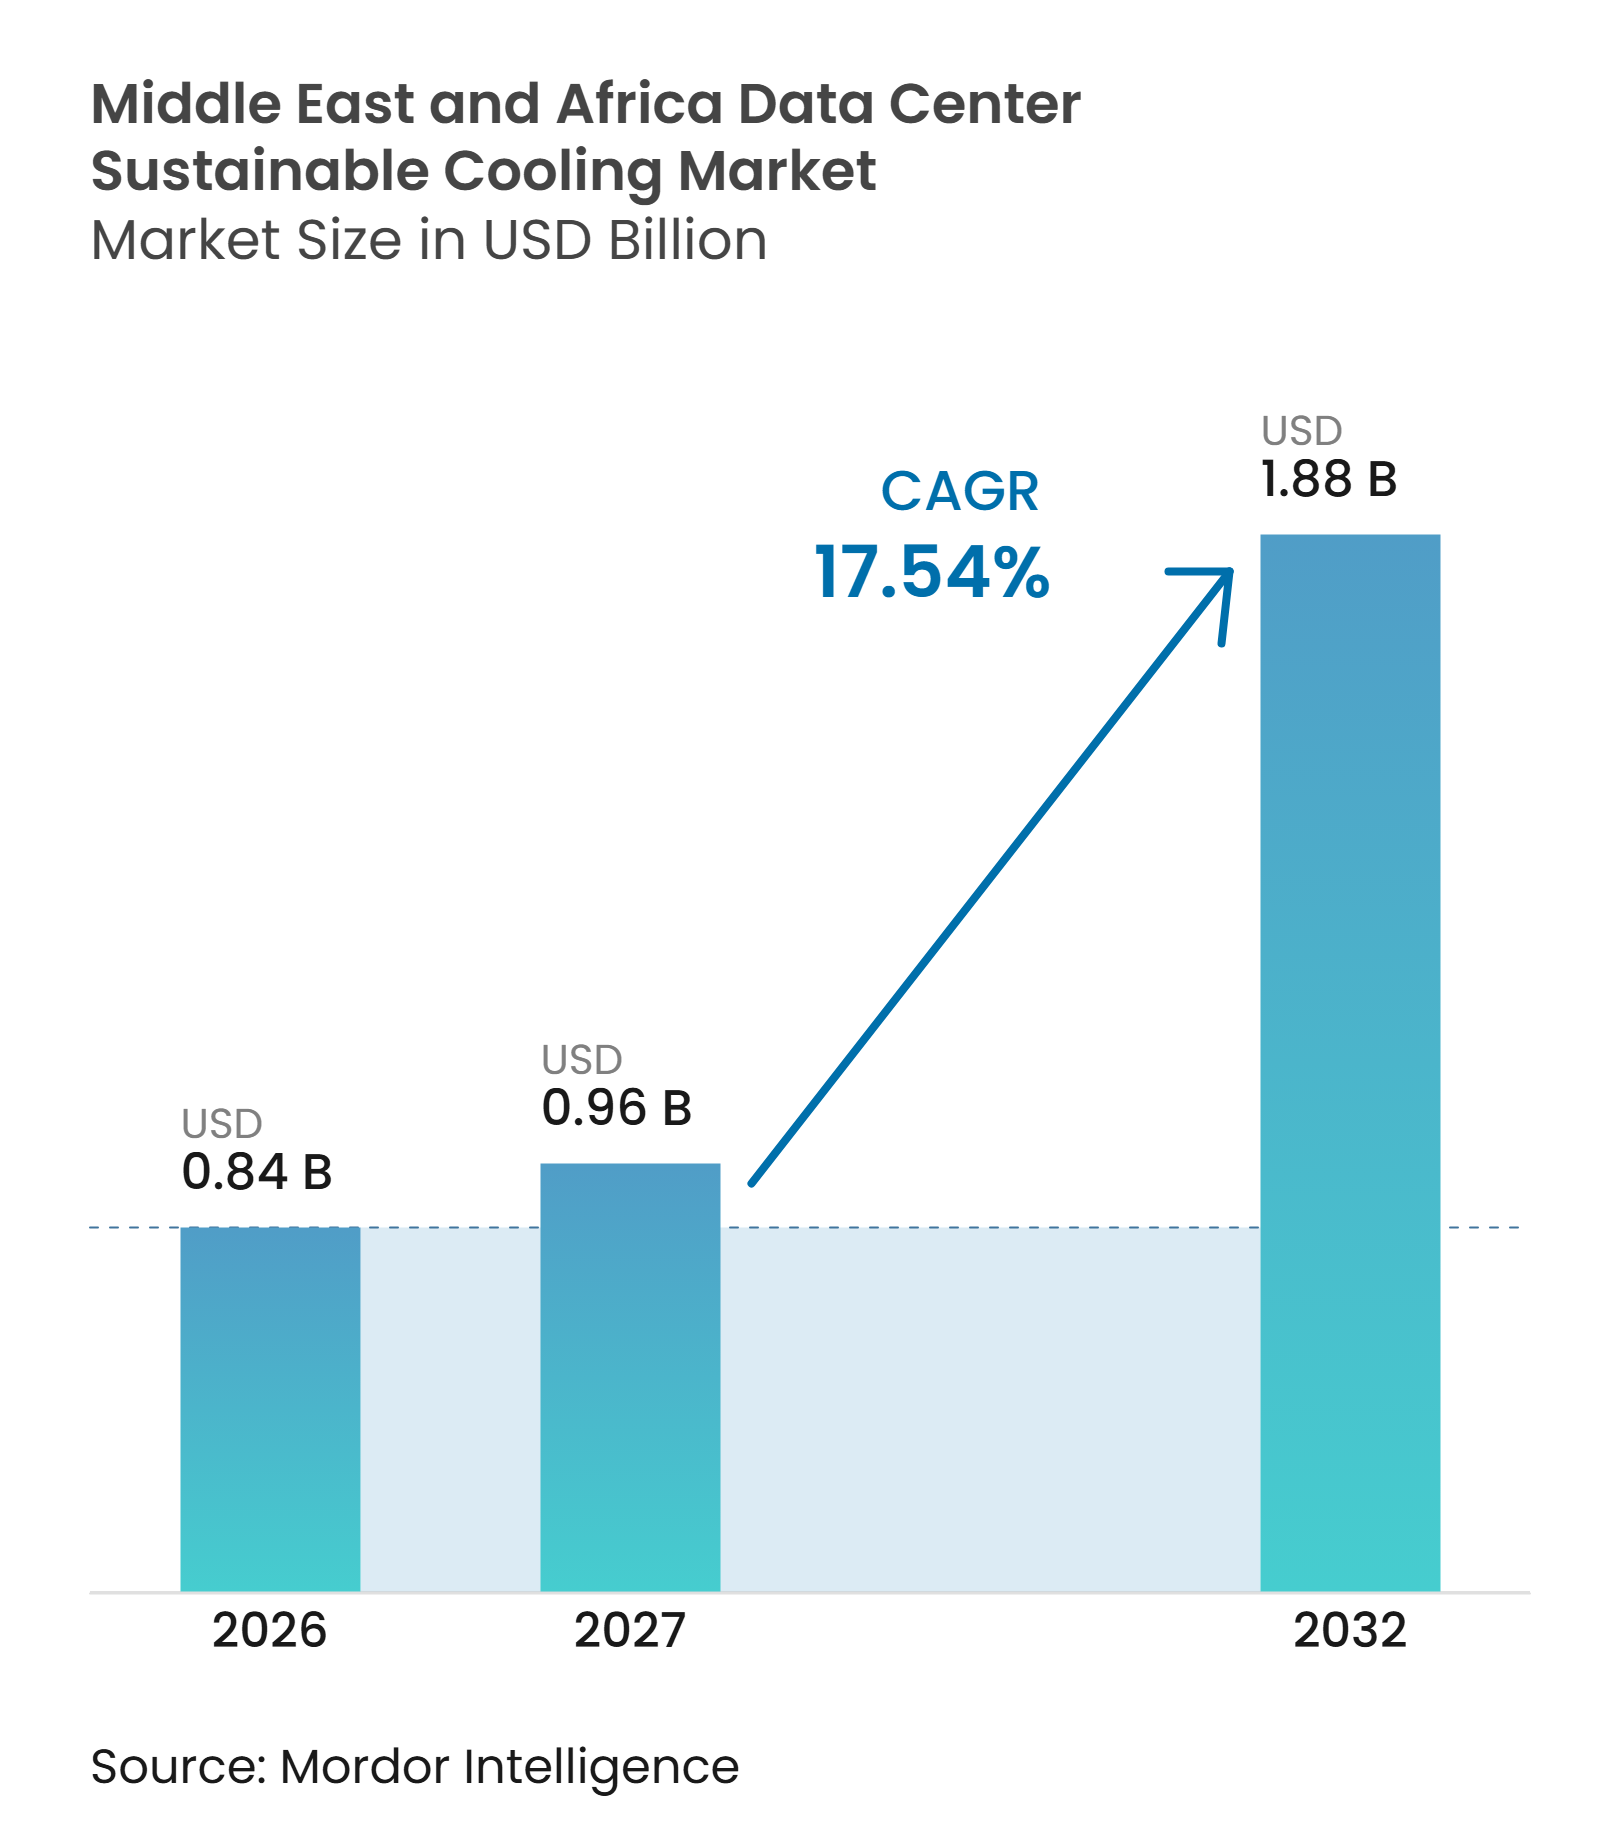
中東・アフリカ データセンター サステナブル冷却市場規模は、2026年の0.84 ビリオン 米ドルから2032年までに1.88 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 17.54%を記録する見込みです。新たなデータセンターキャンパスは、特にAIワークロードがより高いラック密度を必要とする場合に、冷却要件を設計の初期段階から考慮するようになっています。ソブリン投資、クラウドリージョンの拡大、データローカライゼーション規制が、湾岸市場および一部のアフリカのハブにおける建設を支援しています。従来の蒸発式システムが海水淡水化供給に追加的な負荷をかける可能性があるため、水の利用可能性が中心的な運用上の考慮事項となっています。サプライヤーは、液体冷却、監視ソフトウェア、電力インフラ、および現地サービスサポートを組み合わせることで対応しています。したがって、中東・アフリカ データセンター サステナブル冷却市場は、熱、電力使用量、および水使用量を一体的に管理するシステムへと移行しつつあります。
レポートの主要ポイント
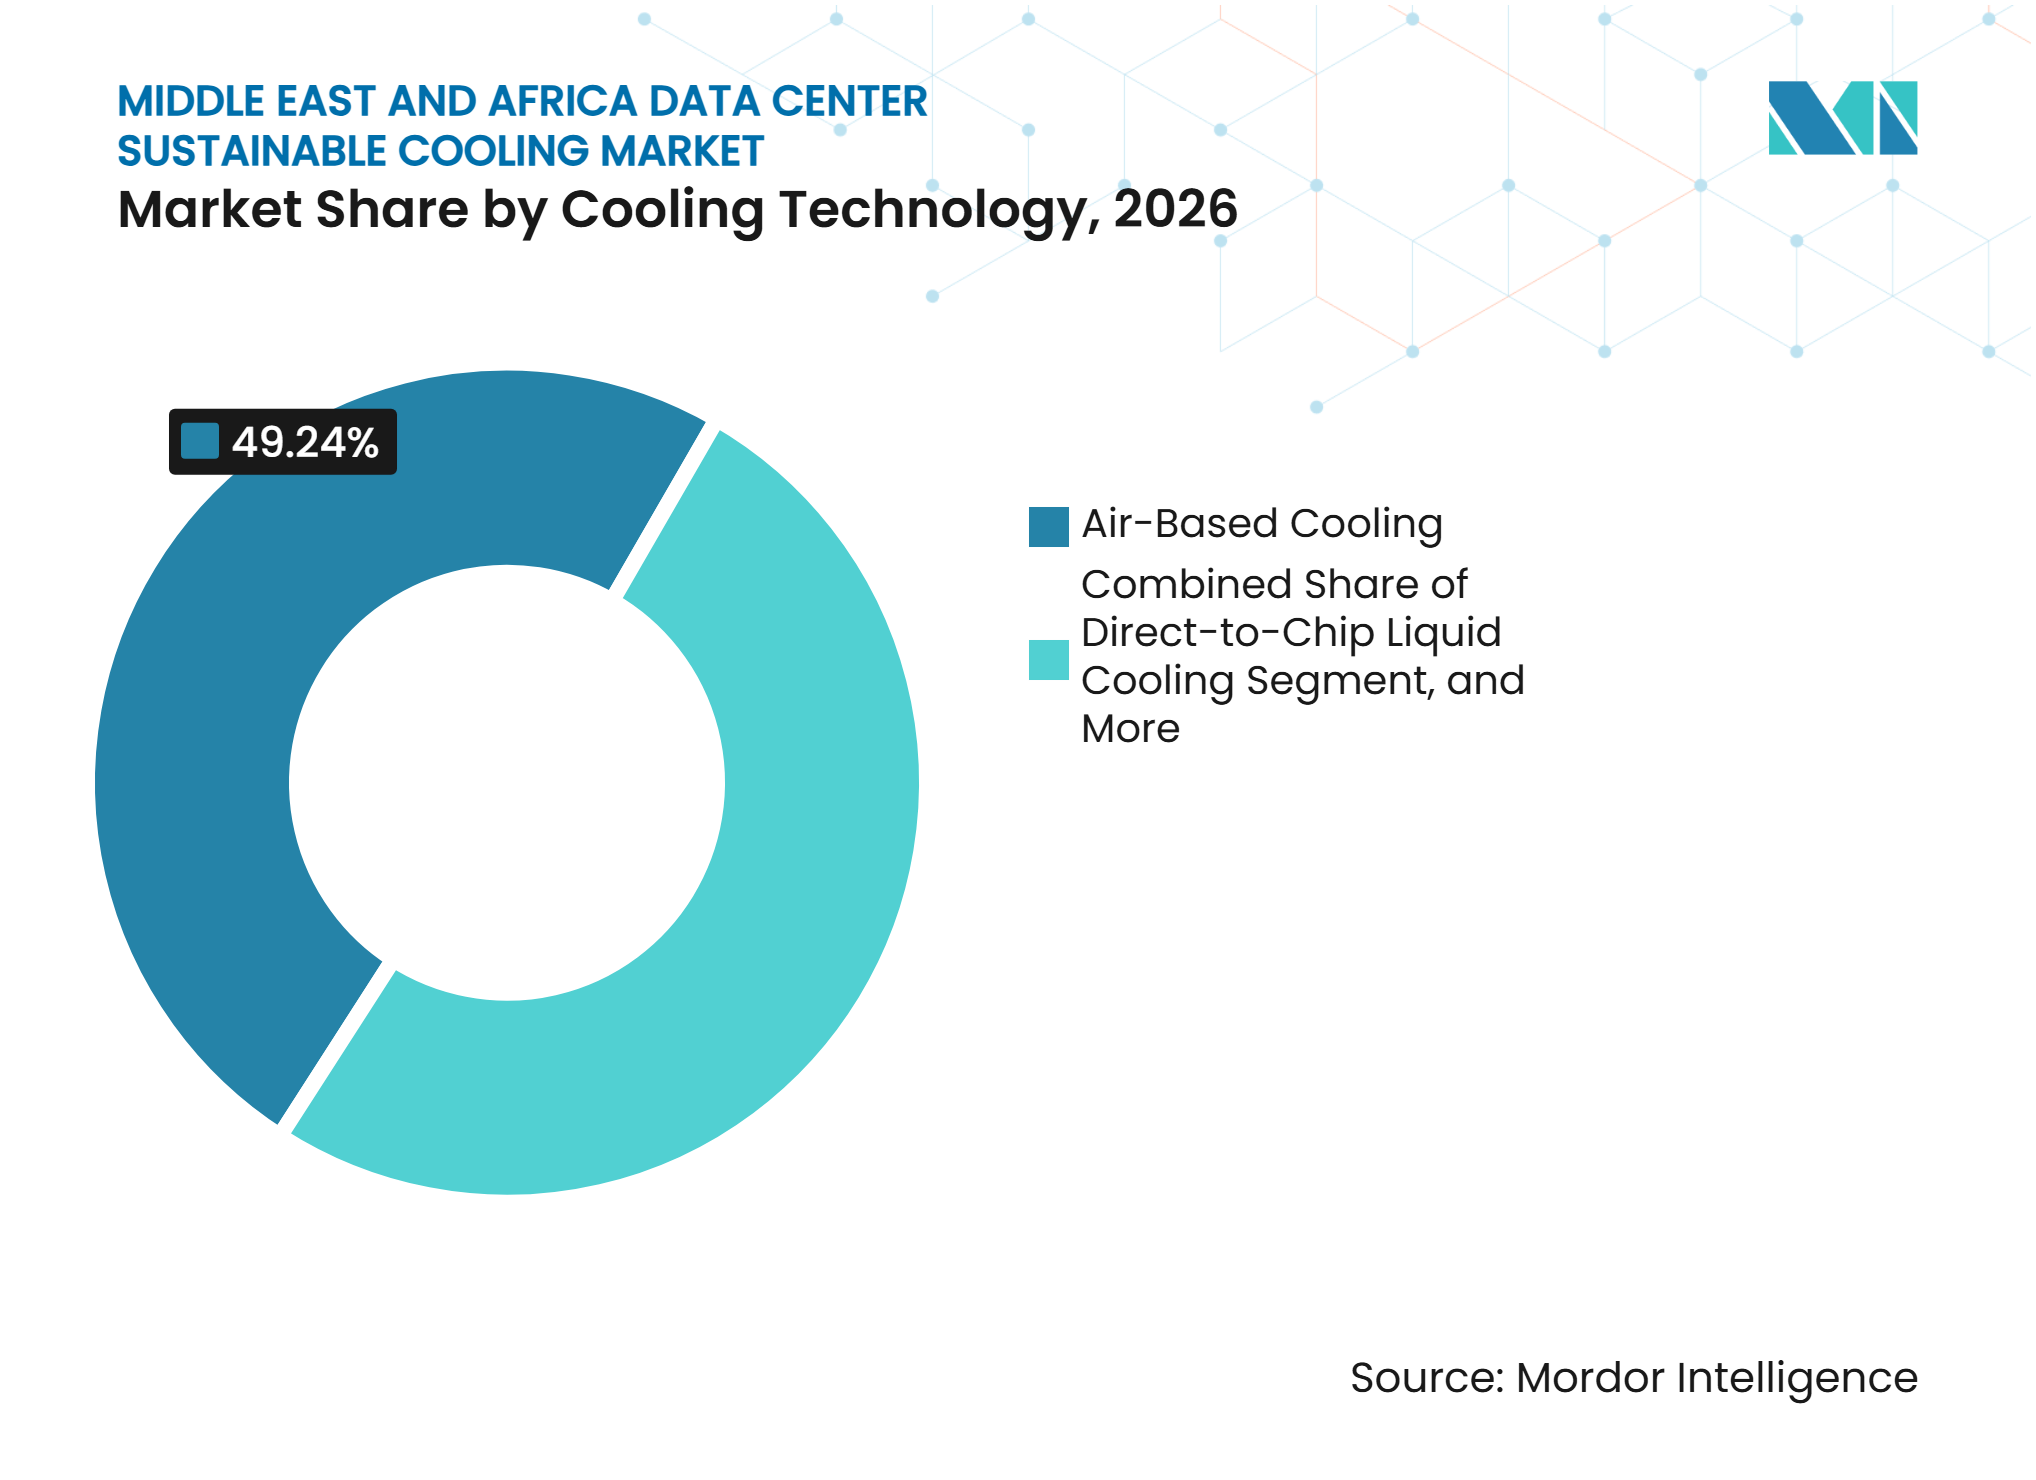
- 冷却技術別では、空気ベース冷却が2026年の中東・アフリカ データセンター サステナブル冷却市場シェアの49.24%を占め、ダイレクト・トゥ・チップ液体冷却は2032年までにCAGR 17.88%で拡大する見込みです。
- 排熱技術別では、空冷式システムが2026年の中東・アフリカ データセンター サステナブル冷却市場規模の40.17%を占め、ハイブリッド排熱システムは2032年までにCAGR 18.21%で拡大する見込みです。
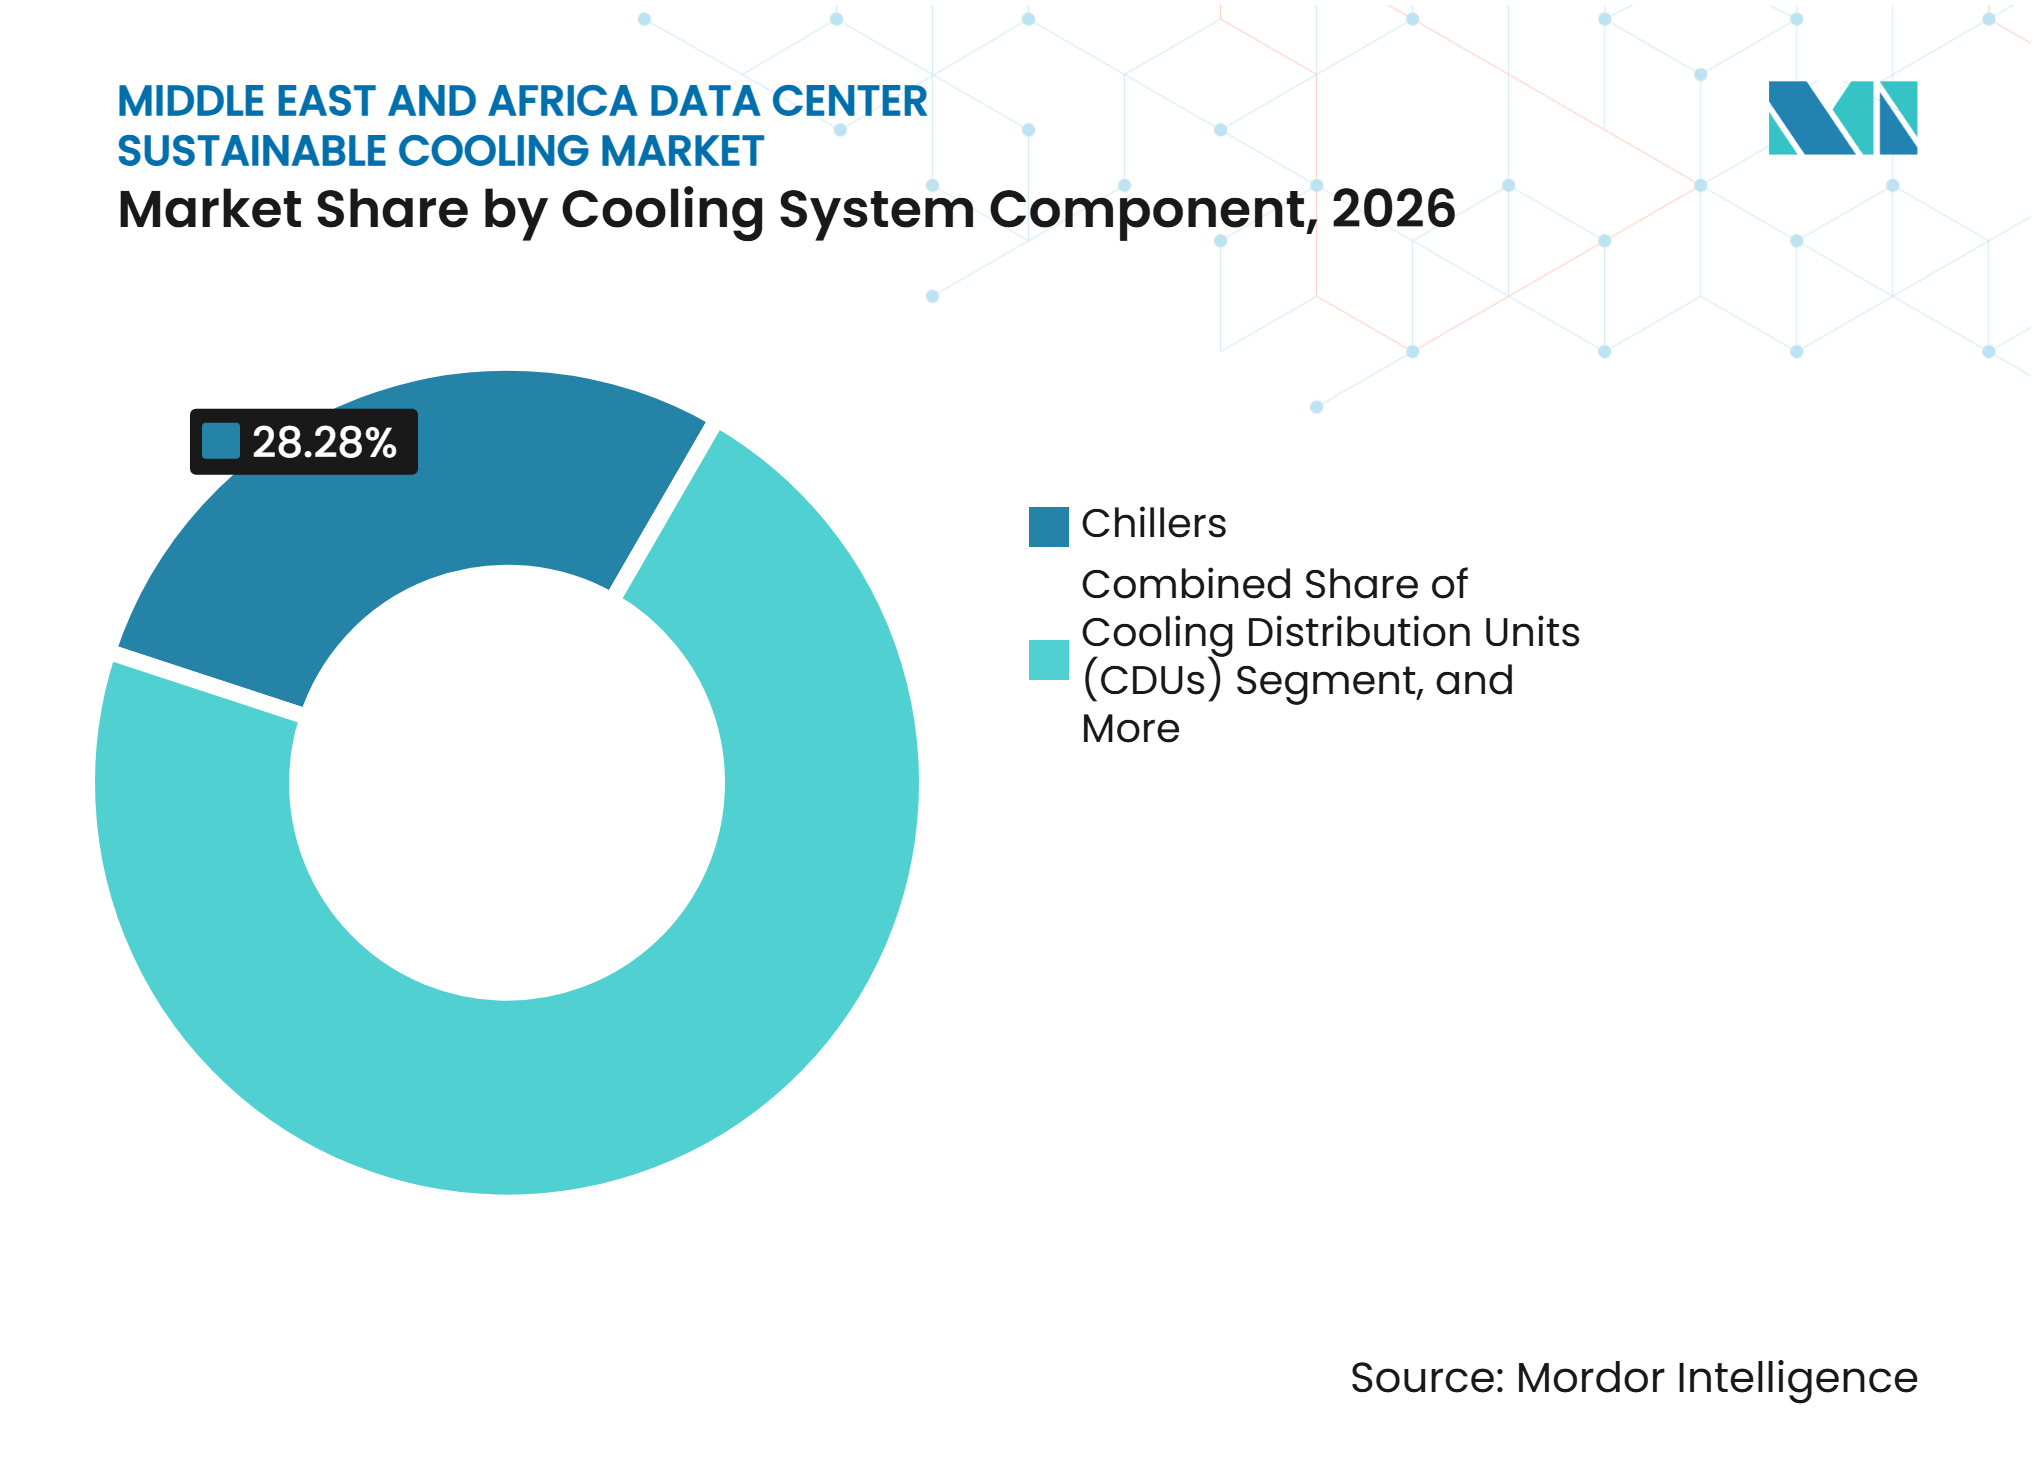
- 冷却システムコンポーネント別では、チラーが2026年に28.28%のシェアを占め、冷媒分配ユニットは2032年までにCAGR 18.14%で拡大する見込みです。
- サステナビリティアプローチ別では、エネルギー効率型冷却が2026年に40.52%のシェアを占め、熱回収対応冷却は2032年までにCAGR 17.93%で拡大する見込みです。
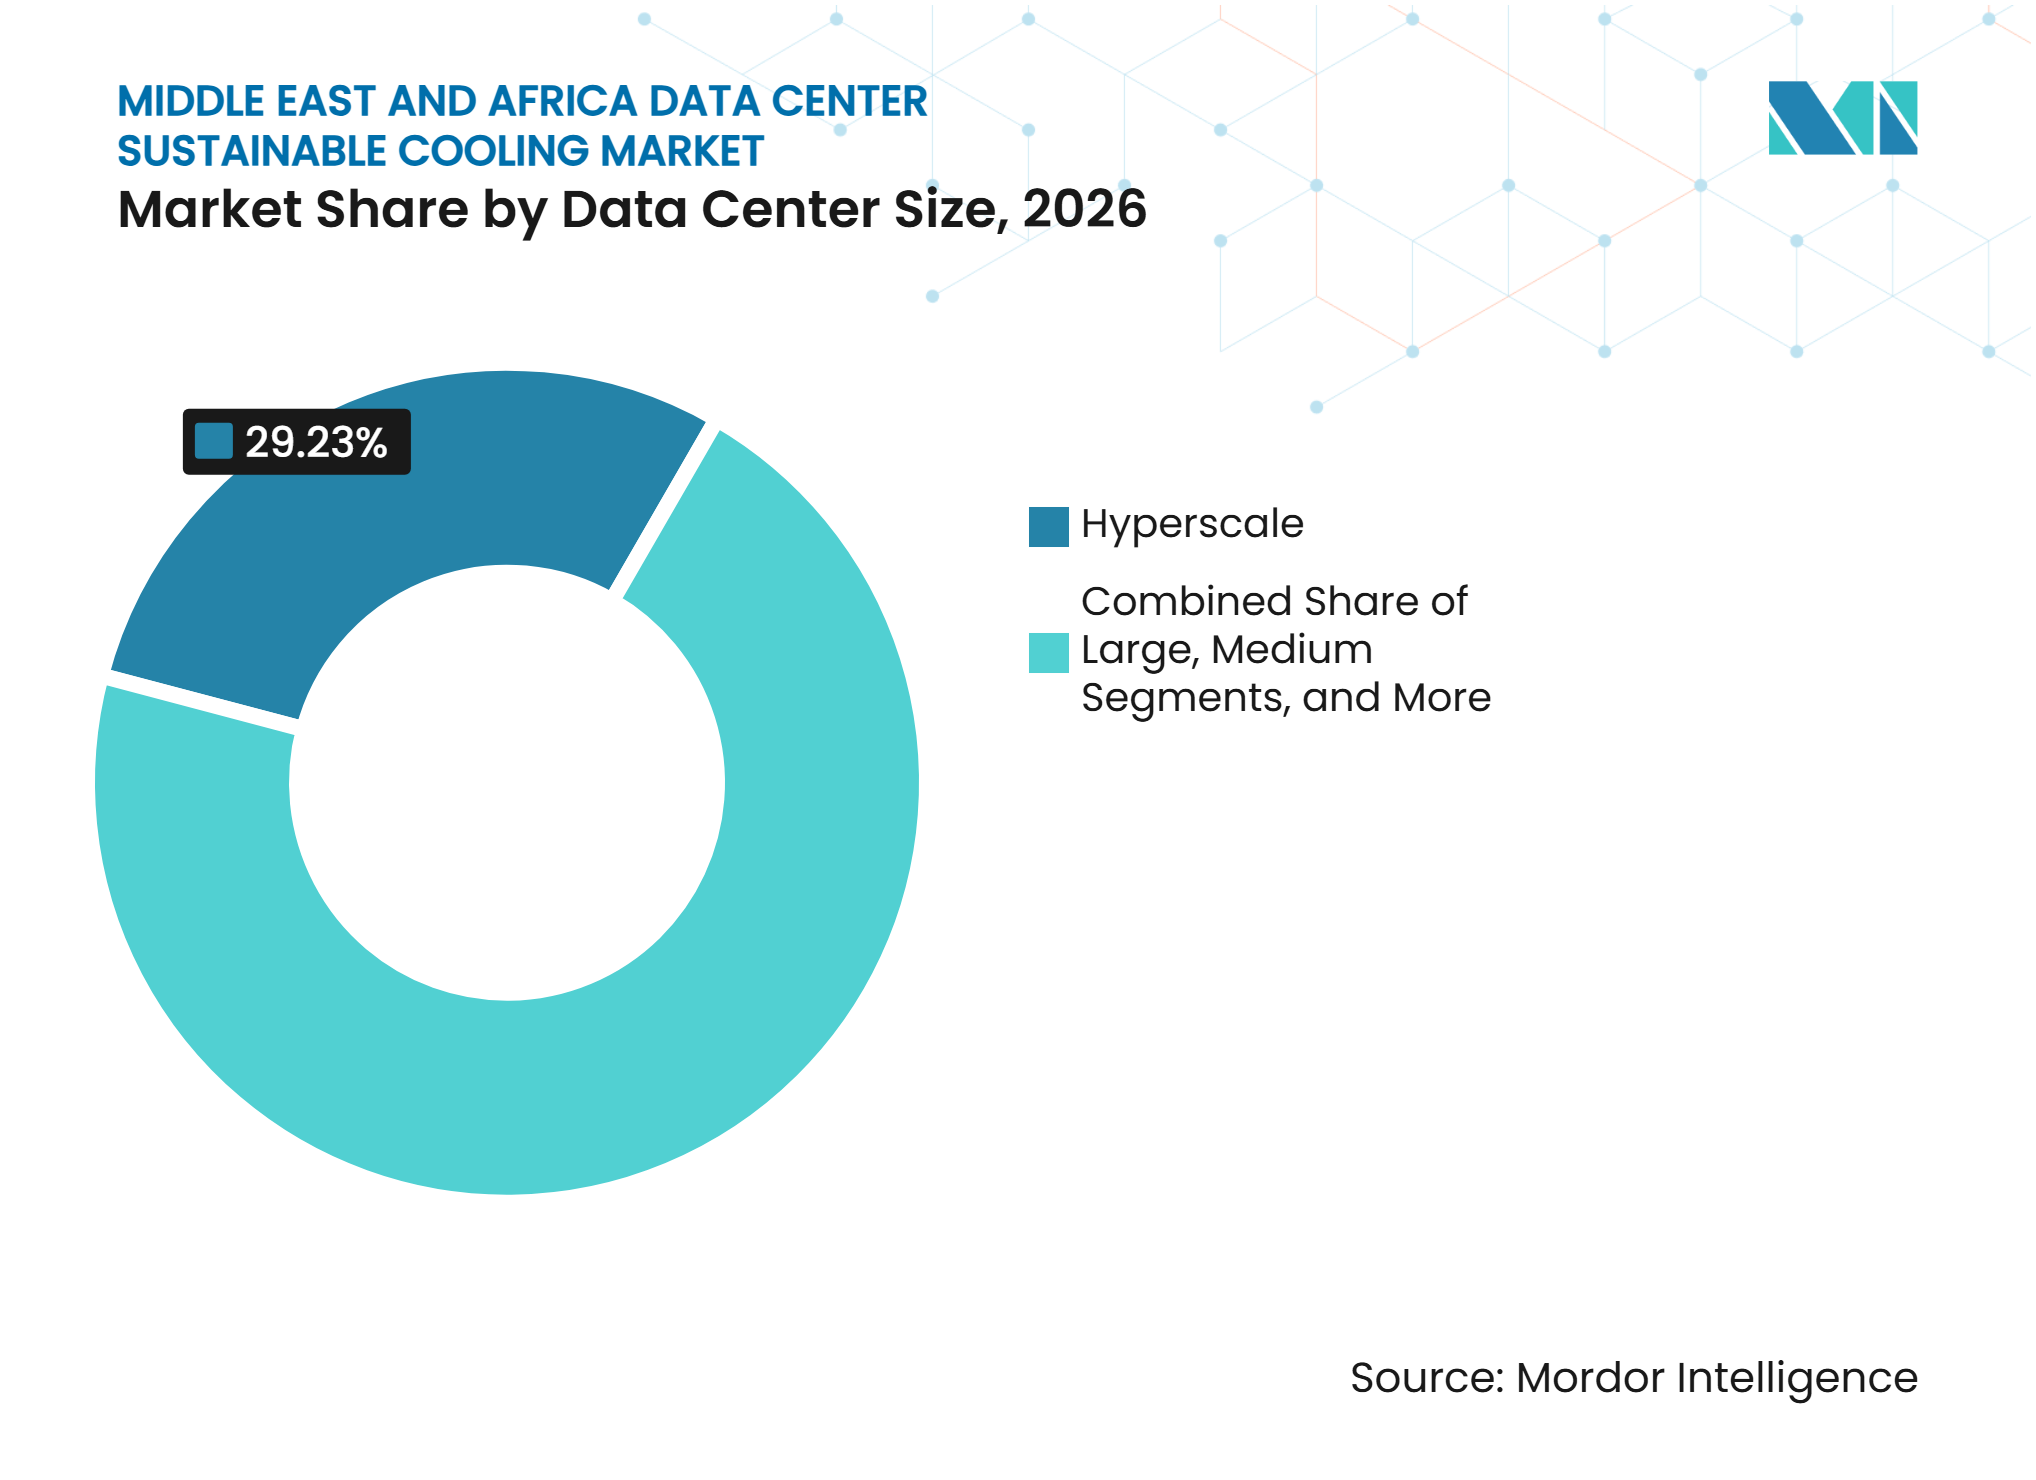
- データセンター規模別では、ハイパースケール施設が2026年に29.23%のシェアを占め、2032年までにCAGR 18.22%で拡大する見込みです。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年に44.87%のシェアを占め、2032年までにCAGR 18.36%で拡大する見込みです。
- 地域別では、中東が2026年に79.44%のシェアを占め、2032年までにCAGR 17.96%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびソブリンAI容量の拡大 | +4.8% | アラブ首長国連邦、サウジアラビア、カタール、エジプトおよび南アフリカへの拡大 | 短期(2年以内) |
| AIおよびHPCワークロードによるラック電力密度の上昇 | +4.0% | グローバル、GCCハイパースケールキャンパスで顕著に表れる | 短期(2年以内) |
| データローカライゼーションとクラウドリージョンの拡大 | +2.9% | アラブ首長国連邦、サウジアラビア、南アフリカ、エジプト、イスラエル | 中期(2〜4年) |
| 水不足を背景とした閉ループ・低水使用冷却への移行 | +2.0% | GCCコア、北アフリカおよびサブサハラのハブへの波及 | 中期(2〜4年) |
| GCCのサステナビリティおよびエネルギー効率義務 | +1.5% | サウジアラビア、アラブ首長国連邦、カタール、オマーンおよびバーレーンへの早期影響 | 中期(2〜4年) |
| アフリカの水・電力網制約ハブにおける液体冷却の採用 | +0.9% | 南アフリカ、ケニア、ナイジェリア、エジプト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびソブリンAI容量の拡大
ソブリン支援による投資が、湾岸全域の限られた数の大規模プロジェクトにデータセンター建設を集中させています。中東は2026年初頭時点で、1.1 GWの稼働中データセンター容量、760 MWの建設中容量、および5.5 GWを超えるパイプラインを有していました。この建設パターンは、施設仕様が確定する前に冷却サプライヤーが参入する機会を提供します。サウジアラビアのデータセンター戦略は2030年までに1.5 GW容量を目標としており、より大型の熱システムおよび液体冷却対応施設の計画を支援しました。アラブ首長国連邦も大規模なAIキャンパス計画を推進し、高密度コンピューティングに対応できる機器への需要を生み出しています。中東・アフリカ データセンター サステナブル冷却市場は、冷却が施設開設後に追加されるのではなく、国家デジタルインフラの一部として仕様化されることで恩恵を受けています。
AIおよびHPCワークロードによるラック電力密度の上昇
AIおよびハイパフォーマンスコンピューティングのワークロードは、各ラックが排出しなければならない熱負荷を増大させています。米国エネルギー省は、ハイエンドのAIおよびHPC設備がラックあたり最大250 kWで稼働できると報告しており、これは従来の室内レベルの空気冷却が対応してきた範囲をはるかに超えています。[1] 提供された調査に記載されているように、ラック密度が40〜50 kWの範囲を超えると、空気冷却の適用が困難になります。これにより、冷却設計はGPUクラスターにとって効率化の判断ではなく、技術的な要件へと変わります。ダイレクト・トゥ・チップシステム、液体対液体ループ、およびリアドア熱交換器は、集中した熱を管理するためのより多くの選択肢をオペレーターに提供します。中東・アフリカ データセンター サステナブル冷却市場は、ハードウェアが設置される前により高いラック密度に備える必要がある新たなキャンパスからの支持を得ています。
データローカライゼーションとクラウドリージョンの拡大
データローカライゼーションは、すべての容量を一か所に集中させるのではなく、複数のMEA管轄区域での建設を促進しています。サウジアラビア、アラブ首長国連邦、南アフリカ、エジプト、イスラエル、カタール、オマーンはすべて、この分散型開発パターンに関連しています。各拠点は、周囲温度、水の利用可能性、電力条件、および運用規則の異なる組み合わせを持っています。この多様性は、現地条件に合わせて調整できるモジュール式冷却設計を促進します。新たなクラウドリージョンは、国内および地域のワークロードを処理する施設に対する調達機会も生み出します。中東・アフリカ データセンター サステナブル冷却市場はこの広範な建設から恩恵を受けることができますが、サプライヤーは現地のエンジニアリングおよびサービス能力を必要とします。
水不足を背景とした閉ループ・低水使用冷却への移行
水の制約が湾岸地域の冷却選択を形成しており、サウジアラビアとアラブ首長国連邦では淡水の多くを海水淡水化が供給しています。従来の蒸発ベースの冷却は、データセンターが最も多くの冷却を必要とする最も暑い時期に追加的な負荷をかける可能性があります。Teracoは2025年8月にJB4 Bredellキャンパスの拡張を完了し、継続的な運用中に水使用量ゼロを達成する閉ループ冷水システムを採用しました。[2] このプロジェクトは、液体冷却が熱管理と水使用量を同時に解決できることを示しています。オペレーターはまた、冷却機器を選択する際に水使用効率にも注目しています。これにより、中東・アフリカ データセンター サステナブル冷却市場内での閉ループシステムおよび低水使用構成の採用が促進されます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い改修コストと施設設計の非互換性 | -3.5% | GCCおよび南アフリカ(既存の空冷施設基盤を持つ) | 短期(2年以内) |
| 液体冷却の運用・保守スキルの不足 | -2.0% | MEA全域、サブサハラアフリカで最も深刻 | 中期(2〜4年) |
| 高温・水ストレス気候における水とエネルギーのトレードオフ | -1.3% | GCCコア、サウジアラビア、アラブ首長国連邦、カタール | 長期(4年以上) |
| 地域内CDU、冷媒、および資格を持つサービスのサプライボトルネック | -0.8% | サブサハラアフリカおよび北アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い改修コストと施設設計の非互換性
既存の空冷施設は、目的に合わせて建設されたAIキャンパスよりも改修が困難です。改修には、配管、フロアレイアウト、電力分配、ラック配置、および運用手順の変更が必要です。また、長期のコロケーション契約を持ち、ダウンタイムへの許容度が低い顧客の業務を妨げる可能性もあります。その結果、液体冷却を当初の設計に組み込むことができる新しいキャンパスと、中程度の密度のワークロードに空気冷却を使い続ける古い施設との間に分断が生じています。オペレーターは、高密度AIインフラをホストすることによる収益ポテンシャルと改修コストを比較検討しなければなりません。この制約は、新規容量への需要が依然として強い場合でも、既存の設備基盤における中東・アフリカ データセンター サステナブル冷却市場の成長を遅らせる可能性があります。
液体冷却の運用・保守スキルの不足
液体冷却には、流体品質を監視し、性能の逸脱を検出し、冷媒分配ユニットを保守できるスタッフが必要です。これらの能力は、従来の空冷施設に必要なスキルほど一般的ではありません。WSPは、液体冷却には専門的な運用知識が必要であり、アフリカのデータセンターにおける採用計画が人材育成を上回っていると指摘しました。輸入機器は、試運転および保守中に外部の専門家を必要とする場合もあります。スキルギャップは、サービスネットワークと技術トレーニングがまだ発展途上にある市場で最も制約的です。トレーニング、現地フィールドサポート、および標準化された保守手順を提供するサプライヤーは、この障壁を軽減することができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
冷却技術別:
液体システムが台頭する中で空気冷却がシェアを維持空気ベース冷却は、レガシー施設の大規模な既存設備基盤に支えられ、2026年の地域市場の49.24%を占めました。液体冷却が必要な電力密度に達していないワークロードには依然として適しています。多くの既存サイトは、冷却アーキテクチャ全体を置き換えるのではなく、ファン、空気処理、およびコントロールを改善しています。このアプローチは、エネルギー使用量を削減しながら既存機器の使用可能寿命を延ばすことができます。新しいAI指向のプロジェクトは、最初からハイブリッドまたは完全液体システムを計画するという異なる方向性をとっています。イマージョン冷却は、熱がより小さなフットプリントに集中するAIトレーニング環境で早期の牽引力を得ています。リアドア熱交換器は、従来のサーバーと高密度機器が混在するサイトに対して中間的な選択肢を提供します。フリー冷却とエコノマイザー構成も、現地の気候条件がその使用を許可する北アフリカおよびサブサハラのプロジェクトで検討されています。
ダイレクト・トゥ・チップ液体冷却は2032年までにCAGR 17.88%で拡大する見込みであり、最も成長の速い冷却技術セグメントとなっています。湾岸キャンパスのGPUクラスターはラックあたり80〜100 kWを超える可能性があり、この範囲ではダイレクト液体冷却が技術的に適切となります。この技術は、室内の空気のみに依存するのではなく、プロセッサの近くで熱を移動させます。これにより、高密度展開における熱管理がより予測可能になります。米国エネルギー省は、AIおよびHPC電力密度の継続的な上昇をデジタルインフラの主要な計画課題として特定しました。施設設計者は、電力供給、ラックレイアウト、およびネットワーク設計と並行して冷却技術を評価するようになっています。ASHRAE TC9.9ガイダンスおよびオープンコンピュートプロジェクトのラック標準は、システム設計に有用な参照点を提供します。したがって、中東・アフリカ データセンター サステナブル冷却市場は、高密度ハードウェアが到着する前にそれに対応できる冷却システムへとシフトしています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
排熱技術別:
ハイブリッドシステムがAI密度対応の推進役として台頭空冷式システムは、導入が簡単で低水使用運用モデルに合致するため、2026年の市場の40.17%を占めました。特に湾岸の夏季には、高い周囲温度によってその性能が影響を受ける可能性があります。開放回路蒸発式タワーは排熱を改善できますが、水ストレスのある場所では水使用上の懸念を生じさせます。オペレーターは、電力使用量、水の利用可能性、および現地気候を同じ設計判断の中でバランスさせています。Khaznaは、2025年に冷却水需要の19.8%をリサイクル水で賄ったと報告しました。[3] ドライクーラーは、電力網の変動によりエネルー集約型チラー運用が困難になるアフリカ市場でも関連性があります。これらの条件は、単一の運用モードに依存しない排熱ソリューションを支持します。
ハイブリッド排熱システムは2032年までにCAGR 18.21%で拡大する見込みです。これらは運用モードを組み合わせ、屋外条件の変化に応じて構成を切り替えることができます。これにより、蒸発式の水使用に継続的に依存することなく、極端な温度ピーク時に施設に柔軟性をもたらします。このアプローチは、日次および季節的な温度変化が冷却性能に影響するサウジアラビアおよびアラブ首長国連邦の新規プロジェクトに適しています。ハイブリッドシステムはまた、AIワークロードに必要な熱容量を維持しながらサステナビリティ目標を達成するためにオペレーターを支援することができます。その採用は、重要な機器を中断することなく適切な運用モードを選択できるコントロールに依存します。地域の運用環境が年間を通じて一つの排熱方法を支持することはほとんどないため、中東・アフリカ データセンター サステナブル冷却市場はこれらのシステムへの関心を示しています。サイト条件がドライ、機械式、および水補助運用のバランスに影響するため、現地のエンジニアリングサポートが重要です。
冷却システムコンポーネント別:
CDUが液体冷却インフラのコアとして台頭チラーは、空冷および混合冷却施設全体で使用される確立されたインフラを反映し、2026年の市場の28.28%を占めました。集中型冷水システムが大型ホールにサービスを提供する場所では依然として重要です。施設がラックやプロセッサの近くに液体ループを追加するにつれて、その役割は変化しています。冷却塔は、水効率目標によって開放回路の水使用が制限される場所で圧力に直面しています。多くのサイトが段階的な効率改善を追求しているため、ファンおよび空気処理機器は大規模な既存設備基盤を維持しています。閉ループ設計がより一般的になるにつれて、熱交換器、ポンプ、および流体分配機器の重要性が高まっています。サウジアラビアのデータセンター容量は2023年比で42%増加し、主要施設における複数の冷却コンポーネントの調達サイクルを短縮しました。したがって、コンポーネントの組み合わせは、従来の機器を一度に置き換えるのではなく、拡大しています。
冷媒分配ユニットは2032年までにCAGR 18.14%で拡大する見込みです。これらは、ラックレベルのコールドプレートと施設の排熱機器の間の流体インターフェースを管理します。この機能は、オペレーターが大規模にダイレクト液体冷却を使用する場合に不可欠となります。Schneider Electricは2025年6月にMotivairの75%の取得を発表し、サウジアラビアにおけるAI対応熱管理要件を中心にこの取引を位置づけました。この取引は、液体冷却が拡大するにつれてサプライヤーがCDU能力に置く価値を反映しています。流体温度、圧力、および負荷を継続的に管理しなければならないため、監視システムも重要性を増しています。TeracoのJB4施設は、水効率の高い構成の中でAI対応冷却コントロールを使用しています。中東・アフリカ データセンター サステナブル冷却市場は、ITロードを施設全体の冷却システムに接続するコンポーネントへの需要を生み出しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
サステナビリティアプローチ別:
エネルギー効率がリードし熱回収が加速エネルギー効率型冷却は、電力使用効率が施設オペレーターにとって基本的な性能指標であり続けるため、2026年に40.52%のシェアを占めました。効率改善は、より優れたコントロール、最適化された気流、より高い運用温度、および機器選択から生まれる可能性があります。GCCでは、これらの措置が新しいデジタルインフラのエネルギー強度を削減しようとするデータセンター計画を支援します。水効率の高い冷却も、海水淡水化が水使用とエネルギー需要の間に直接的なリンクを生み出す場所でより関連性が高まっています。低地球温暖化係数冷媒は、サステナビリティアジェンダの別の部分を支援します。モントリオール議定書へのキガリ改正は、ハイドロフルオロカーボン使用削減のための国際的な枠組みを提供します。オペレーターは、冷媒の選択、水使用量、および電力消費を別々の技術的問題としてではなく、一体的に考慮する必要性が高まっています。これにより、中東・アフリカ データセンター サステナブル冷却市場におけるサステナビリティの役割が広がります。
熱回収対応冷却は2032年までにCAGR 17.93%で拡大する見込みです。高密度GPU設備は、適切な現地利用先が存在する場合に実用的な価値を持つ熱流を生成します。2025年のEnergy and Buildings誌の評価では、統合的な熱再利用がデジタルインフラの環境影響を削減するために重要であると説明されました。一部のGCC都市部の地域冷却ネットワークは、回収プロジェクトの潜在的な場を生み出す可能性があります。回収価値が近隣の需要、温度要件、および接続コストに依存するため、商業モデルはまだ発展途上です。デジタルツインとAI対応コントロールは、回収が運用上実用的な期間をオペレーターが特定するのに役立ちます。KhaznaとPresightは2025年10月に、Khaznaのアラブ首長国連邦ネットワーク全体で冷却最適化と予知保全を含むAI駆動施設管理を展開する協定に署名しました。このアプローチにより、ポートフォリオレベルでのサステナビリティパフォーマンスがより可視化されます。
データセンター規模別:
ハイパースケールが市場シェアと成長の両方を牽引ハイパースケール施設は2026年に29.23%のシェアを占め、2032年までにCAGR 18.22%で拡大する見込みです。その地位は、非常に大規模なAI対応キャンパスを中心とした地域開発モデルを反映しています。少数のプロジェクトが大規模な冷却受注を生み出す可能性があります。なぜなら、各サイトが広範な熱インフラを必要とするからです。大型施設はまた、ラック密度が液体冷却が適切となる水準に向かって上昇しているエンタープライズおよびコロケーション需要にも対応します。中規模施設は、クラウド採用が最大の地域ハブを超えて拡大するにつれて、ナイジェリア、ケニア、エジプト全体で拡大しています。小規模施設とエッジサイトは、スマートシティアプリケーション、リアルタイム政府サービス、および現地推論ワークロードを支援します。これらの機器選択は、コンパクトでモジュール式のシステムを必要とするため、ハイパースケールプロジェクトとは異なることが多いです。したがって、中・アフリカ データセンター サステナブル冷却市場は、異なる展開パターンを持つ非常に大規模なキャンパスと分散型サイトの両方にサービスを提供しなければなりません。
AIアクセラレーターシステムはコンパクトなフットプリントに大きな電力負荷をかける可能性があり、これがハイパースケールプロジェクトが冷却調達に不均衡な影響を与える理由です。Goldman Sachsは2025年に、先進的なAIインフラがデータセンターの電力密度要件を高めていると指摘しました。ハイパースケールオペレーターは、液体冷却対応、精密な監視、および定義されたパフォーマンス閾値を仕様化する可能性が高いです。大規模施設は、GPU集約型の顧客ワークロードをホストする場合に同様の慣行に従います。中規模および小規模施設は空気冷却をより長く維持する可能性がありますが、その閾値も上昇しています。モジュール式液体冷却システムは、これらのオペレーターにホール全体を再構築することなく容量を追加する方法を提供できます。高密度サーバーがより多くのユーザーに利用可能になるにつれて、大規模施設と小規模施設の冷却要件の差は縮まっています。ハイパースケールキャンパスが依然として最大の即時需要源であるにもかかわらず、これはより多様な機器市場を支援します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
クラウドプロバイダーが密度主導の冷却需要を牽引クラウドサービスプロバイダーは2026年に44.87%のシェアを占め、2032年までにCAGR 18.36%で拡大する見込みです。これらの調達要件は、標準化されたパフォーマンス期待値を持つ大規模な環境を運用するため、システム設計に影響を与えます。クラウドプロバイダーはまた、ソブリンAIコンピューティングと現地クラウドサービスのために地域を位置づけています。DuとNextGenAIは2025年10月に、NVIDIA B300 GPUとダイレクト・トゥ・チップ冷却を備えた13 MW以上の液体冷却AIスーパークラスターを発表しました。このようなプロジェクトは、クラウド指向のインフラが熱除去に高い基準を設定できることを示しています。コロケーション施設は、古い設計が5〜15 kWで動作するラックを想定していたことが多いため、異なる課題に直面しています。既存のテナントへの混乱を避けながら、より多様な顧客機器に対応しなければなりません。
公共機関や企業がスマートシティアプリケーション、自律型モビリティ、および運用分析のための現地処理を求めるにつれて、エンタープライズおよびエッジ展開も増加しています。これらの冷却ニーズは、クラウドキャンパスのものよりも多様です。ハードウェアプロファイルの変化に応じて容量を追加できるため、モジュール式およびプレファブリケーション式システムがこれらの展開に適しています。CSPの要件はまた、その規模が現地サービスパートナーシップとコンポーネント在庫を正当化するため、地域のサプライチェーンを形成することができます。したがって、中東・アフリカ データセンター サステナブル冷却市場は、近い将来、比較的少数のクラウド調達チームによって影響を受けます。同時に、エンタープライズおよびエッジプロジェクトは、適応可能な機器に対するより広い需要基盤を生み出すことができます。大型液体冷却ホールと分散型設備の両方をサポートできるサプライヤーは、このような組み合わせに対してより有利な立場にあります。データセンター サステナブル冷却産業は、機器性能だけでなく、サービス品質、コントロール、および統合能力にもますます依存するようになっています。
地域分析
中東
中東は2026年の中東・アフリカ データセンター サステナブル冷却市場シェアの79.44%を占め、2032年までにCAGR 17.96%で拡大する見込みです。サウジアラビアとアラブ首長国連邦は、両国とも大規模なデータセンターおよびAI容量を構築しているため、この地位の中心にあります。アラブ首長国連邦は2025年後半に376 MWを超える稼働中データセンター容量を達成し、サウジアラビアは2030年までに合計1.5 GWのデータセンター容量を目標としました。これらのプロジェクトは、持続的な高周囲温度の中で稼働できる冷却システムを必要とします。湾岸施設が海水淡水化への実質的な依存度を持つ国で運営されているため、水効率は特に重要です。Khaznaがアラブ首長国連邦ネットワーク全体でAI駆動施設管理を開発していることは、オペレーターが冷却最適化にデジタルコントロールを適用していることを示しています。Uptime Institute ティアIII認証とLEED ゴールド目標も、信頼性と建物性能への期待を形成しています。中東 データセンター サステナブル冷却市場規模は、液体対応および低水使用システム設計を支持する可能性が高い建設パイプラインによって支えられています。
アフリカ
アフリカの運用条件は、水、電力網、およびサプライチェーンの制約の下で信頼性の高い冷却システムへの需要を生み出しています。Teracoは2025年8月にJB4 Bredellキャンパスの拡張を完了し、30 MWを追加して施設の合計重要ITロードを50 MWにしました。このプロジェクトは、液体対液体冷却と継続的な運用中に水使用量ゼロの閉ループ冷水システムを組み込みました。また、品質、情報セキュリティ、エネルギー管理、および環境管理の実践を結びつけるISO 9001、ISO 27001、ISO 50001、およびISO 14001認証の下で運営されています。南アフリカは、その接続性と確立されたコロケーション基盤により、大陸の冷却インフラ需要をリードしています。エジプトは地域のデータセンター拠点として重要性を増しており、ケニアとナイジェリアはさらなる拡大の可能性を提供しています。現地のサービス能力とコンポーネントの入手可能性が、先進的な液体冷却が大規模プロジェクトからより広いアフリカの施設群へと移行する速度に影響します。
カタール、南アフリカ、および中東・アフリカのその他の地域
カタールの高温、海水淡水化への依存、およびソブリンAI資金は、閉ループおよび水効率の高い冷却設計を支持します。イスラエルは防衛、クラウド、およびAI研究に関連した専門的な需要基盤を持ち、ダイレクト・トゥ・チップおよびリアドア熱交換器の設置を支援できます。ナイジェリ、ケニア、ガーナ、およびルワンダはより多くのデジタル容量を開発していますが、オペレーターは冷却の選択を現地の電力コストと電力網条件に合わせなければなりません。オマーンとバーレーンはエッジおよびコロケーションインフラを引き続き支援しており、モジュール式システムへの需要を生み出す可能性があります。Mitsubishi Electric Corporationは2025年10月にドバイにMEHITS Middle East FZCOを設立し、ITクーリングシステムの設計、販売、設置、および保守サポートを提供しています。このサービス投資は、中東・アフリカ データセンター サステナブル冷却市場全体における現地技術サポートの重要性を反映しています。多様な地理的条件は、サプライヤーが高密度キャンパス、小規模エッジサイト、および異なる水・電力条件に対応できるポートフォリオを必要とすることを意味します。
競合環境
市場集中度
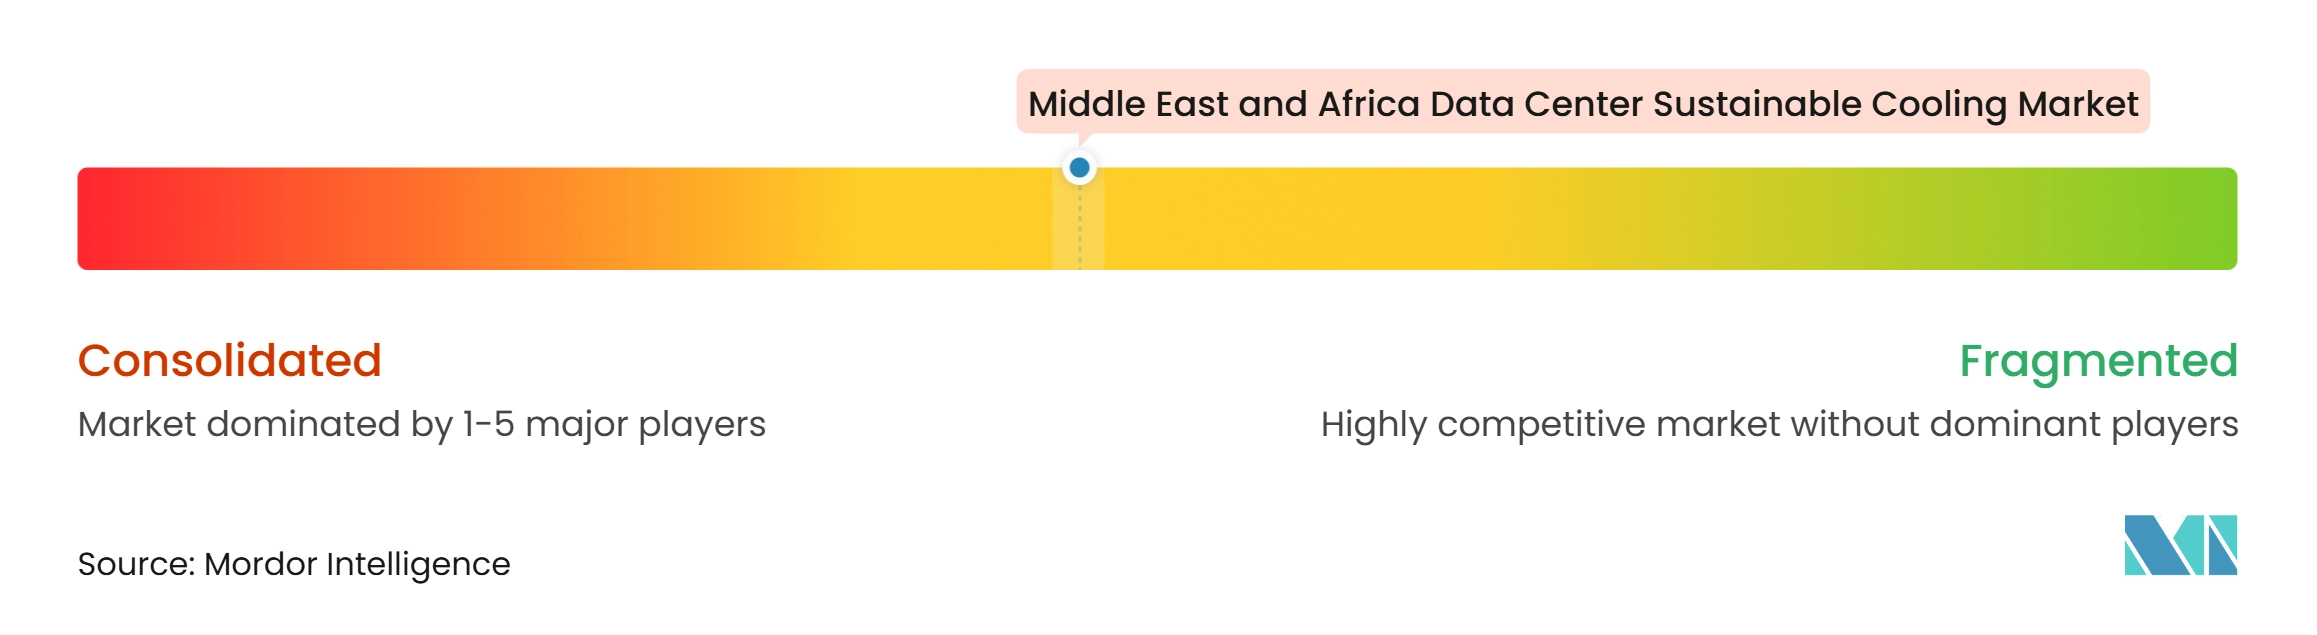
中東・アフリカ データセンター サステナブル冷却市場は、適度に集約されたグローバルサプライヤー層と、より分散した地域サービスおよび専門技術層を持っています。Schneider Electric、Vertiv、およびSTULZは、精密冷却、液体冷却、デジタル管理、および関連インフラを含む幅広いポートフォリオを持っています。これらの既存設備基盤とサービス組織は、顧客が統合ソリューションを求める際に優位性を提供します。VertivとEzditekは2025年10月にサウジアラビアでAI対応データセンターソリューションを開発するための技術協力協定に署名しました。Schneider Electricはまた2025年10月にPetra Engineering Industriesとサウジアラビア向けの現地製造プレミアム効率空冷チラーについてパートナーシップを結びました。これらの取り決めは、現地コンテンツへの期待に対応し、機器供給とサービス提供の間の距離を短縮します。大手ベンダーは、熱管理を電力分配、監視、および施設管理ツールとともにパッケージ化することが増えています。
イマージョン冷却および先進液体冷却の専門企業は、特定のアプリケーションにおいて確立されたサプライヤーモデルに挑戦しています。Iceotope Technologies、Submer Technologies、およびAsperitas Technologiesは、従来の空気冷却が必要な熱性能を満たせないワークロードに対応します。これらの機会は、GPUトレーニングクラスター、ダイレクト液体冷却プロジェクト、および水効率の高い設計を必要とするサイトで最も強くなります。専門サプライヤーは、明確な技術能力を提供することでプロジェクトを獲得できますが、サービスカバレッジと長期サポートを実証しなければなりません。冷媒分配ユニットと地域内保守能力への需要も、現地技術チームに投資する企業に余地を生み出します。中東・アフリカ データセンター サステナブル冷却市場は、専門的な冷却技術を展開可能で保守可能なプロジェクトに変換できるベンダーを引き続き支持します。
競争はまた、熱回収、運用コントロール、および地域製造を中心に発展しています。熱回収は、その商業的価値が回収された熱に対する近隣の需要に依存するため、まだ成熟度が低いです。AIベースのコントロールは、オペレーターが変化する負荷に対応し、運用効率を実証するのに役立ちます。KhaznaとPresightの協定は、冷却最適化に対するこのポートフォリオレベルのアプローチの一例です。現地製造パートナーシップを持つサプライヤーは、顧客が輸入リードタイムや現地コンテンツ要件に直面する場合に追加的な優位性を持ちます。競構造は、いかなるプロバイダーも地域全体で圧倒的な支配力を持つほど集約されていません。大規模プロジェクトが実績のある機器、統合能力、および信頼性の高いサービスを重視するため、主要サプライヤーは依然として影響力を保持しています。
中東・アフリカ データセンター サステナブル冷却産業のリーダー企業
-
Schneider Electric SE
-
Vertiv Group Corp.
-
STULZ GmbH
-
Johnson Controls International plc
-
Daikin Industries, Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ データセンター サステナブル冷却市場 このレポートでカバーされる企業
- Schneider Electric SE
- Vertiv Group Corp.
- STULZ GmbH
- Johnson Controls International plc
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Munters Group AB
- Rittal GmbH & Co. KG
- Trane Technologies plc
- Eaton Corporation plc
- Airedale International Air Conditioning Ltd.
- Fujitsu General Limited
- Emerson Electric Co.
- Super Micro Computer, Inc.
- Shell plc
- Chemours Company
- Iceotope Technologies Limited
- Submer Technologies S.L.
- Asperitas Technologies B.V.
- Digital Realty Trust, Inc.
- Teraco Data Environments (Pty) Ltd
- Khazna Data Centers Limited
- Africa Data Centres (Pty) Ltd
- Open Access Data Centres (Pty) Ltd
最近の産業開発事情 中東・アフリカ データセンター サステナブル冷却市場
- 2026年10月:SubmerとサウジアラビアのACESがサウジアラビアにおけるAI対応データセンターの開発を加速するためのMoUに署名しました。この協力は、Submerの液体およびイマージョン冷却技術とACESの現地インフラエンジニアリングおよび展開能力を組み合わせます。範囲には、冷却システム設計、新規建設および改修プロジェクト、およびデータセンター容量への潜在的な共同投資が含まれます。
- 2026年10月:AccelsiusがテキサスのEdgeConneXグローバルトレーニングセンターに商用IR150二相ダイレクト・トゥ・チップ液体冷却システムを展開し、NeuCool技術の次の商業的マイルストーンを達成しました。このシステムはラックあたり最大150 kWの密度をサポートします。
- 2026年5月:Schneider Electricは、現地製造の冷却チラーを含む2030年までにサウジアラビアの製造能力を32生産ラインにほぼ3倍にすることを約束し、MEA冷却サプライチェーンの輸入リードタイムを直接削減します。
- 2026年2月:Khazna Data Centersが、アラブ首長国連邦アジュマンのQAJ01施設に対してUptime Institute ティアIII設計文書認証を取得しました。この施設は、MENAリージョンで液体冷却を備えた最初の認定AIデータセンターであり、20のデータホールにわたって100 MWの容量を持ちます。
中東・アフリカ データセンター サステナブル冷却市場レポートの範囲
中東・アフリカ データセンター サステナブル冷却市場とは、環境への影響を最小化しながら中東・アフリカ全域のデータセンターにおける熱負荷を管理するために設計された、エネルギー効率が高く、低炭素で、水を意識した冷却技術、システム、およびサービスの地域市場を指し、液体冷却(ダイレクト・トゥ・チップ、イマージョン、リアドア熱交換器)、フリー冷却・空気側エコノマイゼーション、蒸発式および断熱冷却、低地球温暖化係数冷媒チラー、廃熱回収、AI駆動熱最適化、および水効率の高い閉ループシステムを対象としています。
中東・アフリカ データセンター サステナブル冷却市場レポートは、冷却技術(空気ベース冷却、ダイレクト・トゥ・チップ液体冷却、イマージョン冷却、リアドア熱交換器、蒸発式および断熱冷却、フリー冷却およびエコノマイザーシステム、その他のサステナブル冷却技術)、排熱技術(空冷式システム、水冷式システム、蒸発式排熱、ドライクーラー、ハイブリッド排熱システム)、冷却システムコンポーネント(冷媒分配ユニット(CDU)、チラー、冷却塔、熱交換器、ポンプおよび流体分配システム、ファンおよび空気処理機器、冷却コントロールおよび監視システム)、サステナビリティアプローチ(エネルギー効率型冷却、水効率型冷却、低地球温暖化係数冷媒ソリューション、熱回収対応冷却、統合冷却最適化およびコントロール)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ)、および地域(サウジアラビア、アラブ首長国連邦、イスラエル、カタール、南アフリカ、エジプト、中東・アフリカのその他の地域)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 空気ベース冷却 |
| ダイレクト・トゥ・チップ液体冷却 |
| イマージョン冷却 |
| リアドア熱交換器 |
| 蒸発式および断熱冷却 |
| フリー冷却およびエコノマイザーシステム |
| その他のサステナブル冷却技術 |
| 空冷式システム |
| 水冷式システム |
| 蒸発式排熱 |
| ドライクーラー |
| ハイブリッド排熱システム |
| 冷媒分配ユニット(CDU) |
| チラー |
| 冷却塔 |
| 熱交換器 |
| ポンプおよび流体分配システム |
| ファンおよび空気処理機器 |
| 冷却コントロールおよび監視システム |
| エネルギー効率型冷却 |
| 水効率型冷却 |
| 低地球温暖化係数冷媒ソリューション |
| 熱回収対応冷却 |
| 統合冷却最適化およびコントロール |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| サウジアラビア | アラブ首長国連邦 |
| イスラエル | |
| カタール | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカのその他の地域 |
| 冷却技術別 | 空気ベース冷却 | |
| ダイレクト・トゥ・チップ液体冷却 | ||
| イマージョン冷却 | ||
| リアドア熱交換器 | ||
| 蒸発式および断熱冷却 | ||
| フリー冷却およびエコノマイザーシステム | ||
| その他のサステナブル冷却技術 | ||
| 排熱技術別 | 空冷式システム | |
| 水冷式システム | ||
| 蒸発式排熱 | ||
| ドライクーラー | ||
| ハイブリッド排熱システム | ||
| 冷却システムコンポーネント別 | 冷媒分配ユニット(CDU) | |
| チラー | ||
| 冷却塔 | ||
| 熱交換器 | ||
| ポンプおよび流体分配システム | ||
| ファンおよび空気処理機器 | ||
| 冷却コントロールおよび監視システム | ||
| サステナビリティアプローチ別 | エネルギー効率型冷却 | |
| 水効率型冷却 | ||
| 低地球温暖化係数冷媒ソリューション | ||
| 熱回収対応冷却 | ||
| 統合冷却最適化およびコントロール | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズおよびエッジ | ||
| 地域別 | サウジアラビア | アラブ首長国連邦 |
| イスラエル | ||
| カタール | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカのその他の地域 | ||
レポートで回答される主要な質問
中東・アフリカ データセンター サステナブル冷却市場の規模はどのくらいですか?
中東・アフリカ データセンター サステナブル冷却市場は2026年に0.84 ビリオン 米ドルと評価されており、2027年から2032年の間にCAGR 17.54%で2032年までに1.88 ビリオン 米ドルに達する見込みです。
中東・アフリカにおけるサステナブルなデータセンター冷却への需要を牽引しているものは何ですか?
AIおよびHPCワークロード、ソブリンAI容量、クラウドリージョンの拡大、データローカライゼーション、および水の制約が、液体対応および低水使用冷却システムへの需要を高めています。
中東・アフリカで最大のシェアを持つ冷却技術はどれですか?
空気ベース冷却は、地域の大規模な従来施設の既存設備基盤にサービスを提供するため、2026年に49.24%のシェアを占めています。
地域で最も急速に拡大している冷却技術はどれですか?
ダイレクト・トゥ・チップ液体冷却は、GPUクラスターがラックの熱負荷を高めるにつれて、2032年までにCAGR 17.88%で拡大する見込みです。
サステナブル冷却システムの最大の購入者であるデータセンタータイプはどれですか?
クラウドサービスプロバイダーは2026年に44.87%のシェアを占め、2032年までにCAGR 18.36%で拡大する見込みです。
水効率の高い冷却が湾岸のデータセンターにとって重要な理由は何ですか?
湾岸のサイトは、海水淡水化が供給に重要な高温・水ストレス環境で運営されており、閉ループおよび低水使用システムが運用上の優先事項となっています。