
Taille et Part du Marché du Refroidissement Durable des Centres de Données au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.84 Milliards de dollars |
| Taille du Marché (2027) | 0.96 Milliards de dollars |
| Taille du Marché (2032) | 1.88 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 17.54 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Refroidissement Durable des Centres de Données au Moyen-Orient et en Afrique par Mordor Intelligence
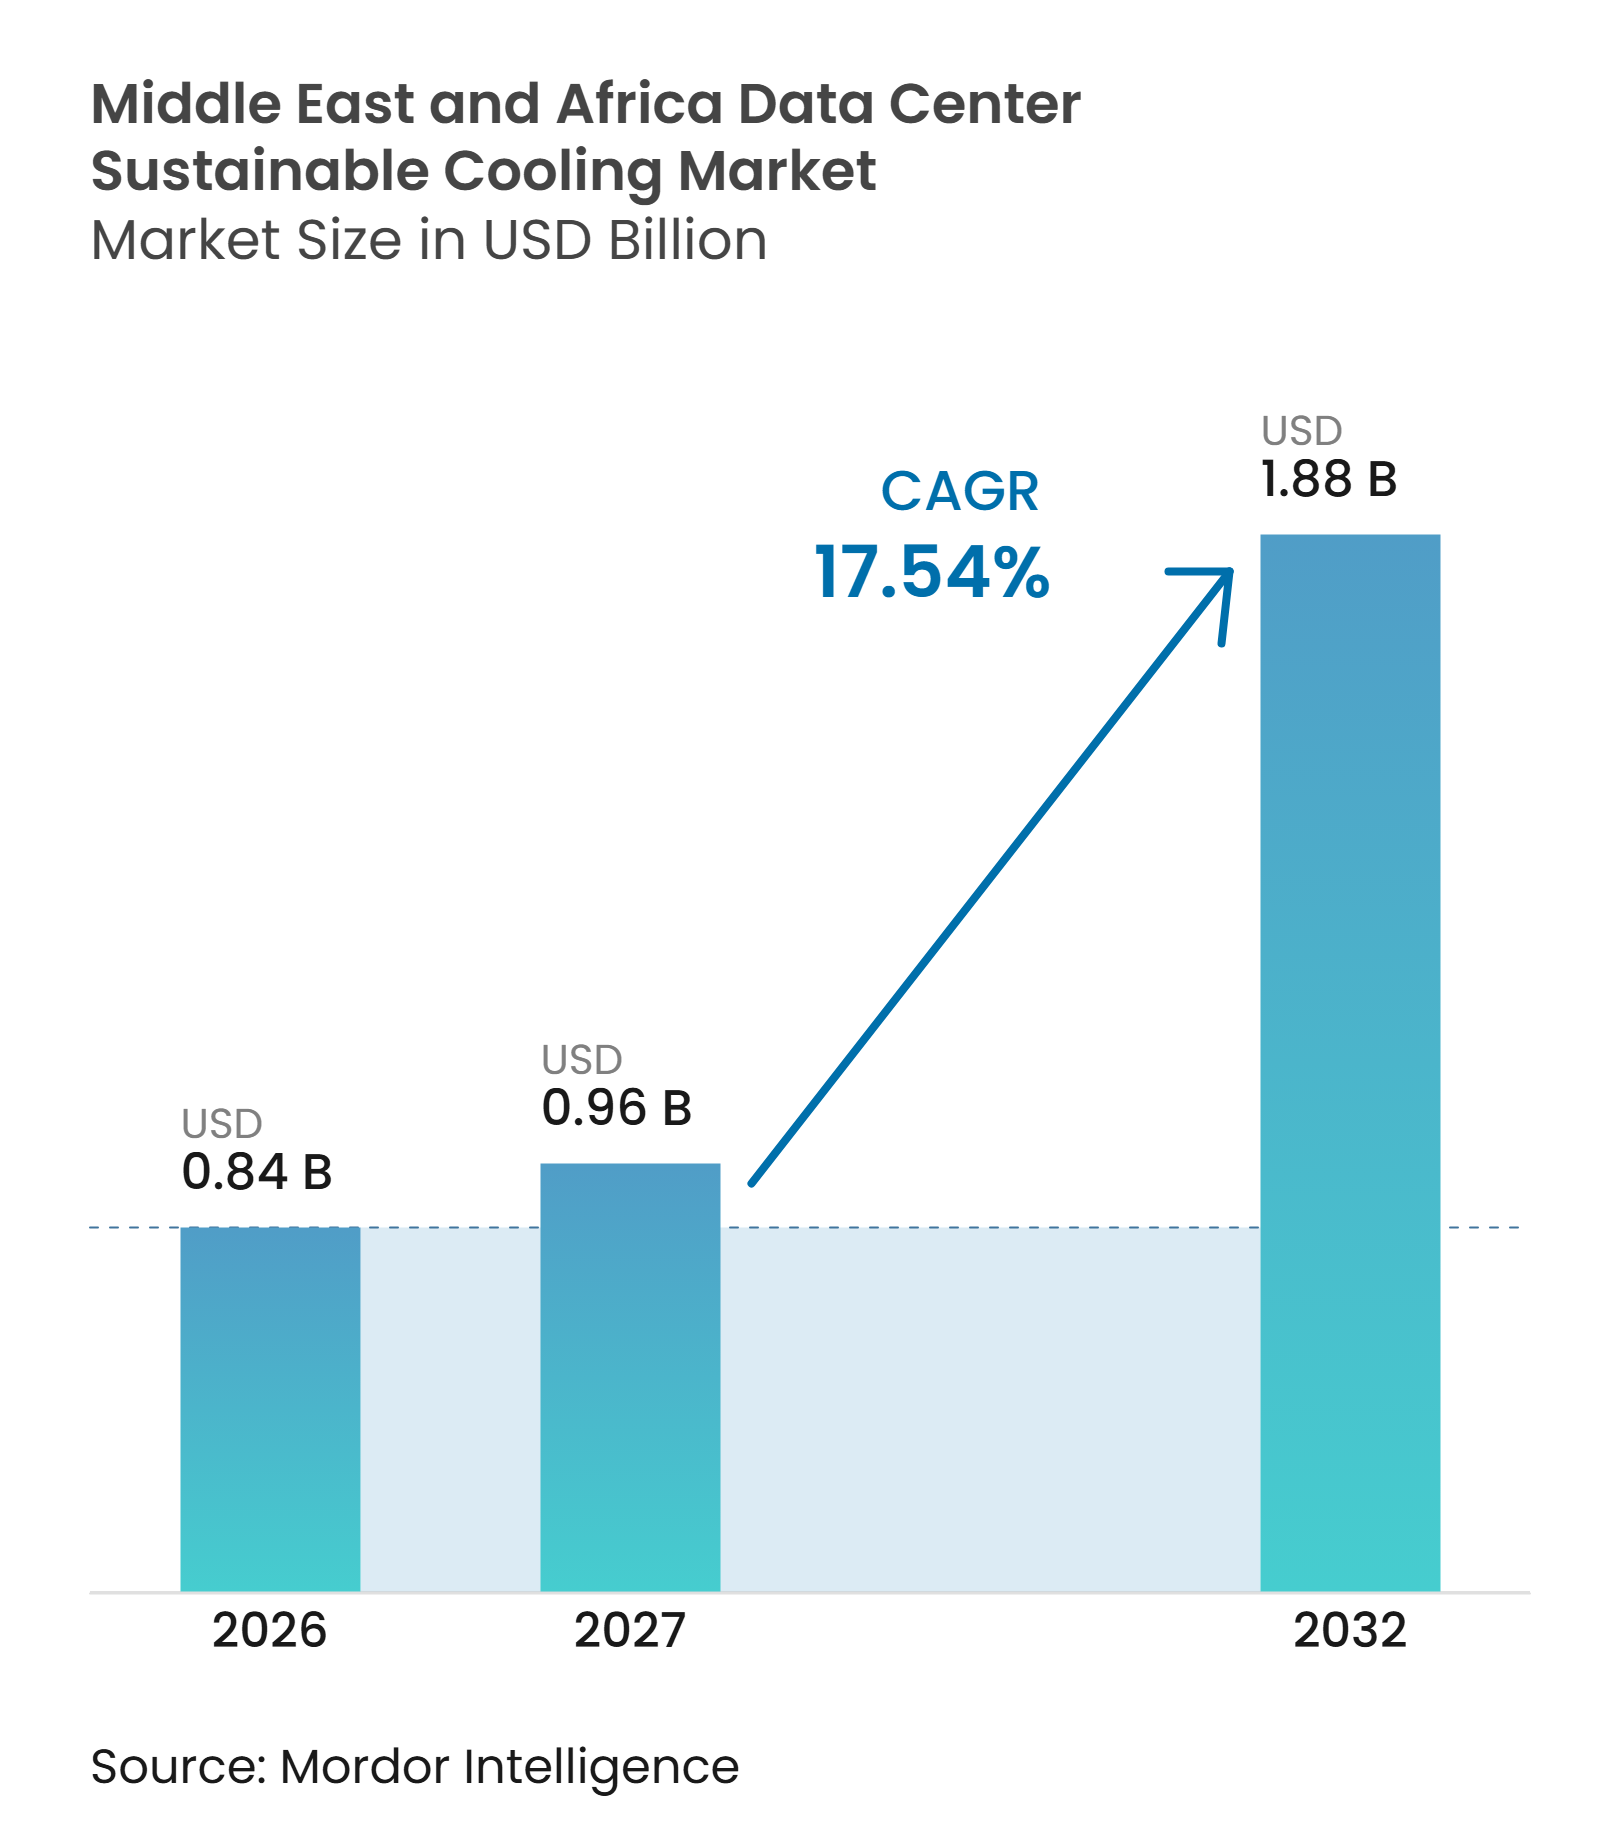
La taille du marché du refroidissement durable des centres de données au Moyen-Orient et en Afrique devrait s'étendre de 0,84 milliard USD en 2026 à 1,88 milliard USD d'ici 2032, enregistrant un CAGR de 17,54 % entre 2027 et 2032. Les nouveaux campus de centres de données intègrent les exigences de refroidissement dès les premières décisions de conception, notamment là où les charges de travail d'IA nécessitent des densités de baies plus élevées. Les investissements souverains, l'expansion des régions cloud et les règles de localisation des données soutiennent la construction dans les marchés du Golfe et dans certains pôles africains sélectionnés. La disponibilité de l'eau devient une considération opérationnelle centrale, car les systèmes évaporatifs conventionnels peuvent exercer une pression supplémentaire sur les approvisionnements en eau dessalée. Les fournisseurs répondent en combinant le refroidissement liquide, les logiciels de surveillance, l'infrastructure d'alimentation et le support de service local. Le marché du refroidissement durable des centres de données au Moyen-Orient et en Afrique évolue donc vers des systèmes qui gèrent conjointement la chaleur, la consommation d'électricité et la consommation d'eau.
Principaux Enseignements du Rapport
- Par technologie de refroidissement, le refroidissement par air détenait 49,24 % de la part du marché du refroidissement durable des centres de données au Moyen-Orient et en Afrique en 2026, tandis que le refroidissement liquide direct sur puce devrait se développer à un CAGR de 17,88 % jusqu'en 2032.
- Par technologie de rejet de chaleur, les systèmes refroidis par air représentaient 40,17 % de la taille du marché du refroidissement durable des centres de données au Moyen-Orient et en Afrique en 2026, tandis que les systèmes hybrides de rejet de chaleur devraient se développer à un CAGR de 18,21 % jusqu'en 2032.
- Par composant du système de refroidissement, les refroidisseurs représentaient 28,28 % de la part en 2026, tandis que les unités de distribution de fluide caloporteur devraient se développer à un CAGR de 18,14 % jusqu'en 2032.
- Par approche de durabilité, le refroidissement à haute efficacité énergétique détenait 40,52 % de la part en 2026, tandis que le refroidissement avec récupération de chaleur devrait se développer à un CAGR de 17,93 % jusqu'en 2032.
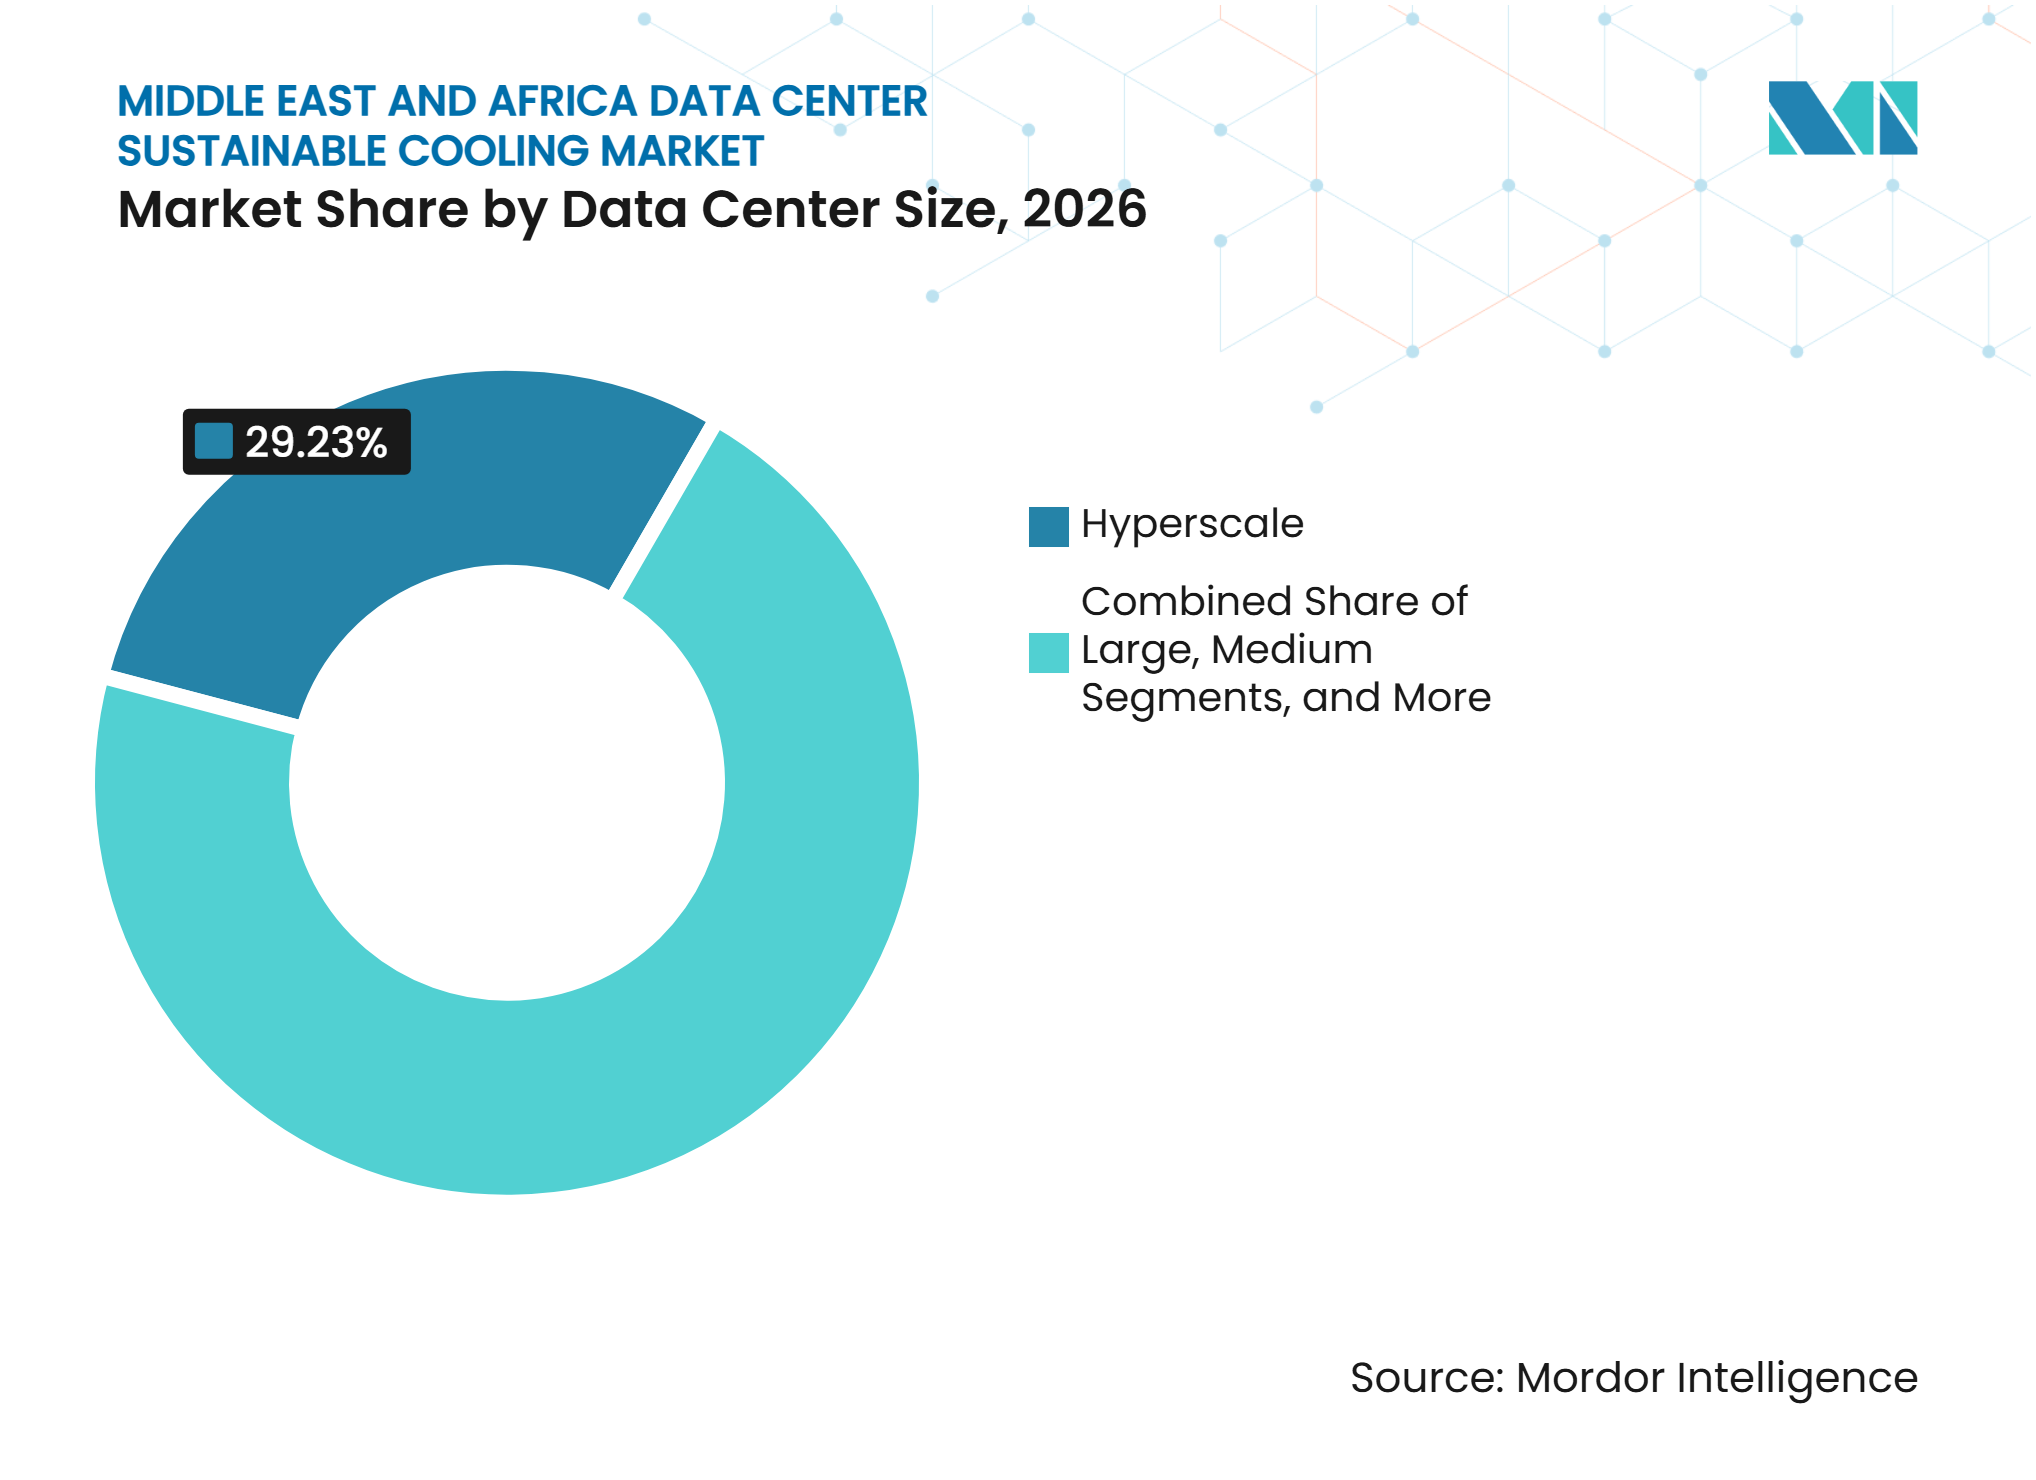
- Par taille de centre de données, les installations hyperscale détenaient 29,23 % de la part en 2026 et devraient se développer à un CAGR de 18,22 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud détenaient 44,87 % de la part en 2026 et devraient se développer à un CAGR de 18,36 % jusqu'en 2032.
- Par géographie, le Moyen-Orient détenait 79,44 % de la part en 2026 et devrait se développer à un CAGR de 17,96 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Capacités Hyperscale et d'IA Souveraine | +4.8% | Émirats Arabes Unis, Arabie Saoudite, Qatar, en expansion vers l'Égypte et l'Afrique du Sud | Court terme (≤ 2 ans) |
| Augmentation de la Densité de Puissance des Baies due aux Charges de Travail d'IA et de Calcul Haute Performance | +4.0% | Mondial, avec une expression aiguë dans les campus hyperscale du CCG | Court terme (≤ 2 ans) |
| Localisation des Données et Expansion des Régions Cloud | +2.9% | Émirats Arabes Unis, Arabie Saoudite, Afrique du Sud, Égypte, Israël | Moyen terme (2-4 ans) |
| Transition vers le Refroidissement en Circuit Fermé et à Faible Consommation d'Eau due à la Pénurie d'Eau | +2.0% | Cœur du CCG, avec des répercussions sur l'Afrique du Nord et les pôles d'Afrique subsaharienne | Moyen terme (2-4 ans) |
| Mandats de Durabilité et d'Efficacité Énergétique du CCG | +1.5% | Arabie Saoudite, Émirats Arabes Unis, Qatar, avec une influence précoce à Oman et Bahreïn | Moyen terme (2-4 ans) |
| Adoption du Refroidissement Liquide dans les Pôles Africains Contraints en Eau et en Réseau Électrique | +0.9% | Afrique du Sud, Kenya, Nigeria, Égypte | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Capacités Hyperscale et d'IA Souveraine
Les investissements soutenus par les États concentrent la construction de centres de données dans un nombre limité de grands projets dans le Golfe. Le Moyen-Orient disposait de 1,1 GW de capacité de centres de données mise en service, de 760 MW en construction et d'un pipeline dépassant 5,5 GW début 2026. Ce schéma de construction offre aux fournisseurs de solutions de refroidissement la possibilité de participer avant que les spécifications des installations ne soient finalisées. La stratégie de centres de données de l'Arabie Saoudite visait 1,5 GW de capacité d'ici 2030, ce qui a soutenu la planification de systèmes thermiques plus importants et d'installations prêtes pour le refroidissement liquide. Les Émirats Arabes Unis ont également avancé de grands projets de campus d'IA, créant une demande pour des équipements capables d'accueillir l'informatique haute densité. Le marché du refroidissement durable des centres de données au Moyen-Orient et en Afrique en bénéficie car le refroidissement est spécifié dans le cadre de l'infrastructure numérique nationale plutôt qu'ajouté après l'ouverture d'une installation.
Augmentation de la Densité de Puissance des Baies due aux Charges de Travail d'IA et de Calcul Haute Performance
Les charges de travail d'IA et de calcul haute performance augmentent la charge thermique que chaque baie doit rejeter. Le Département de l'Énergie des États-Unis a rapporté que les installations d'IA et de calcul haute performance haut de gamme peuvent fonctionner jusqu'à 250 kW par baie, bien au-delà de la plage traditionnellement desservie par le refroidissement par air au niveau de la salle.[1] Le refroidissement par air devient difficile à appliquer une fois que les densités de baies dépassent la plage de 40 à 50 kW décrite dans la recherche fournie. Cela transforme la conception du refroidissement d'une décision d'efficacité en une exigence technique pour les clusters de GPU. Les systèmes direct sur puce, les boucles liquide-liquide et les échangeurs de chaleur en porte arrière offrent aux opérateurs davantage d'options pour gérer la chaleur concentrée. Le marché du refroidissement durable des centres de données au Moyen-Orient et en Afrique bénéficie du soutien de nouveaux campus qui doivent se préparer à une densité de baies plus élevée avant l'installation du matériel.
Localisation des Données et Expansion des Régions Cloud
La localisation des données encourage la construction dans plusieurs juridictions de la région Moyen-Orient et Afrique plutôt que de concentrer toutes les capacités en un seul endroit. L'Arabie Saoudite, les Émirats Arabes Unis, l'Afrique du Sud, l'Égypte, Israël, le Qatar et Oman sont tous pertinents pour ce schéma de développement distribué. Chaque emplacement présente une combinaison différente de températures ambiantes, de disponibilité de l'eau, de conditions d'alimentation électrique et de règles d'exploitation. Cette variation encourage des conceptions de refroidissement modulaires pouvant être ajustées aux conditions locales. Les nouvelles régions cloud créent également des opportunités d'approvisionnement pour les installations qui desservent les charges de travail nationales et régionales. Le marché du refroidissement durable des centres de données au Moyen-Orient et en Afrique peut bénéficier de cette construction plus large, bien que les fournisseurs aient besoin d'une capacité d'ingénierie et de service locale.
Transition vers le Refroidissement en Circuit Fermé et à Faible Consommation d'Eau due à la Pénurie d'Eau
Les contraintes en eau façonnent les choix de refroidissement dans le Golfe, où le dessalement fournit une grande partie de l'eau douce utilisée en Arabie Saoudite et aux Émirats Arabes Unis. Le refroidissement par évaporation conventionnel peut créer une pression supplémentaire pendant les périodes les plus chaudes, lorsque les centres de données ont le plus besoin de refroidissement. Teraco a achevé l'expansion du campus JB4 Bredell en août 2025 avec un système d'eau glacée en circuit fermé atteignant une consommation d'eau nulle pendant les opérations courantes.[2] Le projet montre comment le refroidissement liquide peut traiter simultanément la gestion thermique et la consommation d'eau. Les opérateurs accordent également plus d'attention à l'efficacité d'utilisation de l'eau lors de la sélection des équipements de refroidissement. Cela soutient l'adoption de systèmes en circuit fermé et de configurations à faible consommation d'eau au sein du marché du refroidissement durable des centres de données au Moyen-Orient et en Afrique.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Élevé de Rénovation et Incompatibilité de Conception des Installations | -3.5% | CCG et Afrique du Sud, avec des bases d'installations refroidies par air existantes | Court terme (≤ 2 ans) |
| Pénurie de Compétences en Exploitation et Maintenance du Refroidissement Liquide | -2.0% | Ensemble de la région Moyen-Orient et Afrique, plus aiguë en Afrique subsaharienne | Moyen terme (2-4 ans) |
| Compromis Eau-Énergie dans les Climats Chauds et Soumis au Stress Hydrique | -1.3% | Cœur du CCG, Arabie Saoudite, Émirats Arabes Unis, Qatar | Long terme (≥ 4 ans) |
| Goulots d'Étranglement Régionaux dans l'Approvisionnement en Unités de Distribution de Fluide Caloporteur, Fluides Caloporteurs et Services Qualifiés | -0.8% | Afrique subsaharienne et Afrique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé de Rénovation et Incompatibilité de Conception des Installations
Les installations refroidies par air existantes sont plus difficiles à convertir que les campus d'IA construits à cet effet. Une rénovation nécessite des modifications de la tuyauterie, des aménagements de plancher, de la distribution électrique, des dispositions des baies et des procédures opérationnelles. Les travaux peuvent également perturber les clients qui ont des contrats de colocation à long terme et une tolérance limitée aux interruptions de service. Il en résulte une division entre les nouveaux campus qui peuvent intégrer le refroidissement liquide dans leur conception initiale et les installations plus anciennes qui continuent d'utiliser le refroidissement par air pour les charges de travail à densité modérée. Les opérateurs doivent comparer le coût de la conversion avec le potentiel de revenus lié à l'hébergement d'une infrastructure d'IA dense. Cette contrainte peut ralentir le marché du refroidissement durable des centres de données au Moyen-Orient et en Afrique dans la base installée, même lorsque la demande de nouvelles capacités reste forte.
Pénurie de Compétences en Exploitation et Maintenance du Refroidissement Liquide
Le refroidissement liquide nécessite du personnel capable de surveiller la qualité du fluide, de détecter les écarts de performance et d'entretenir les unités de distribution de fluide caloporteur. Ces compétences sont moins répandues que celles requises pour les installations refroidies par air conventionnelles. WSP a noté que le refroidissement liquide requiert des connaissances opérationnelles spécialisées et que les plans d'adoption dans les centres de données africains dépassent le développement de la main-d'œuvre. Les équipements importés peuvent également nécessiter des spécialistes externes lors de la mise en service et de la maintenance. Le déficit de compétences est le plus restrictif dans les marchés où les réseaux de services et la formation technique sont encore en développement. Les fournisseurs qui proposent une formation, un support terrain local et des procédures de maintenance standardisées peuvent réduire cet obstacle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Technologie de Refroidissement :
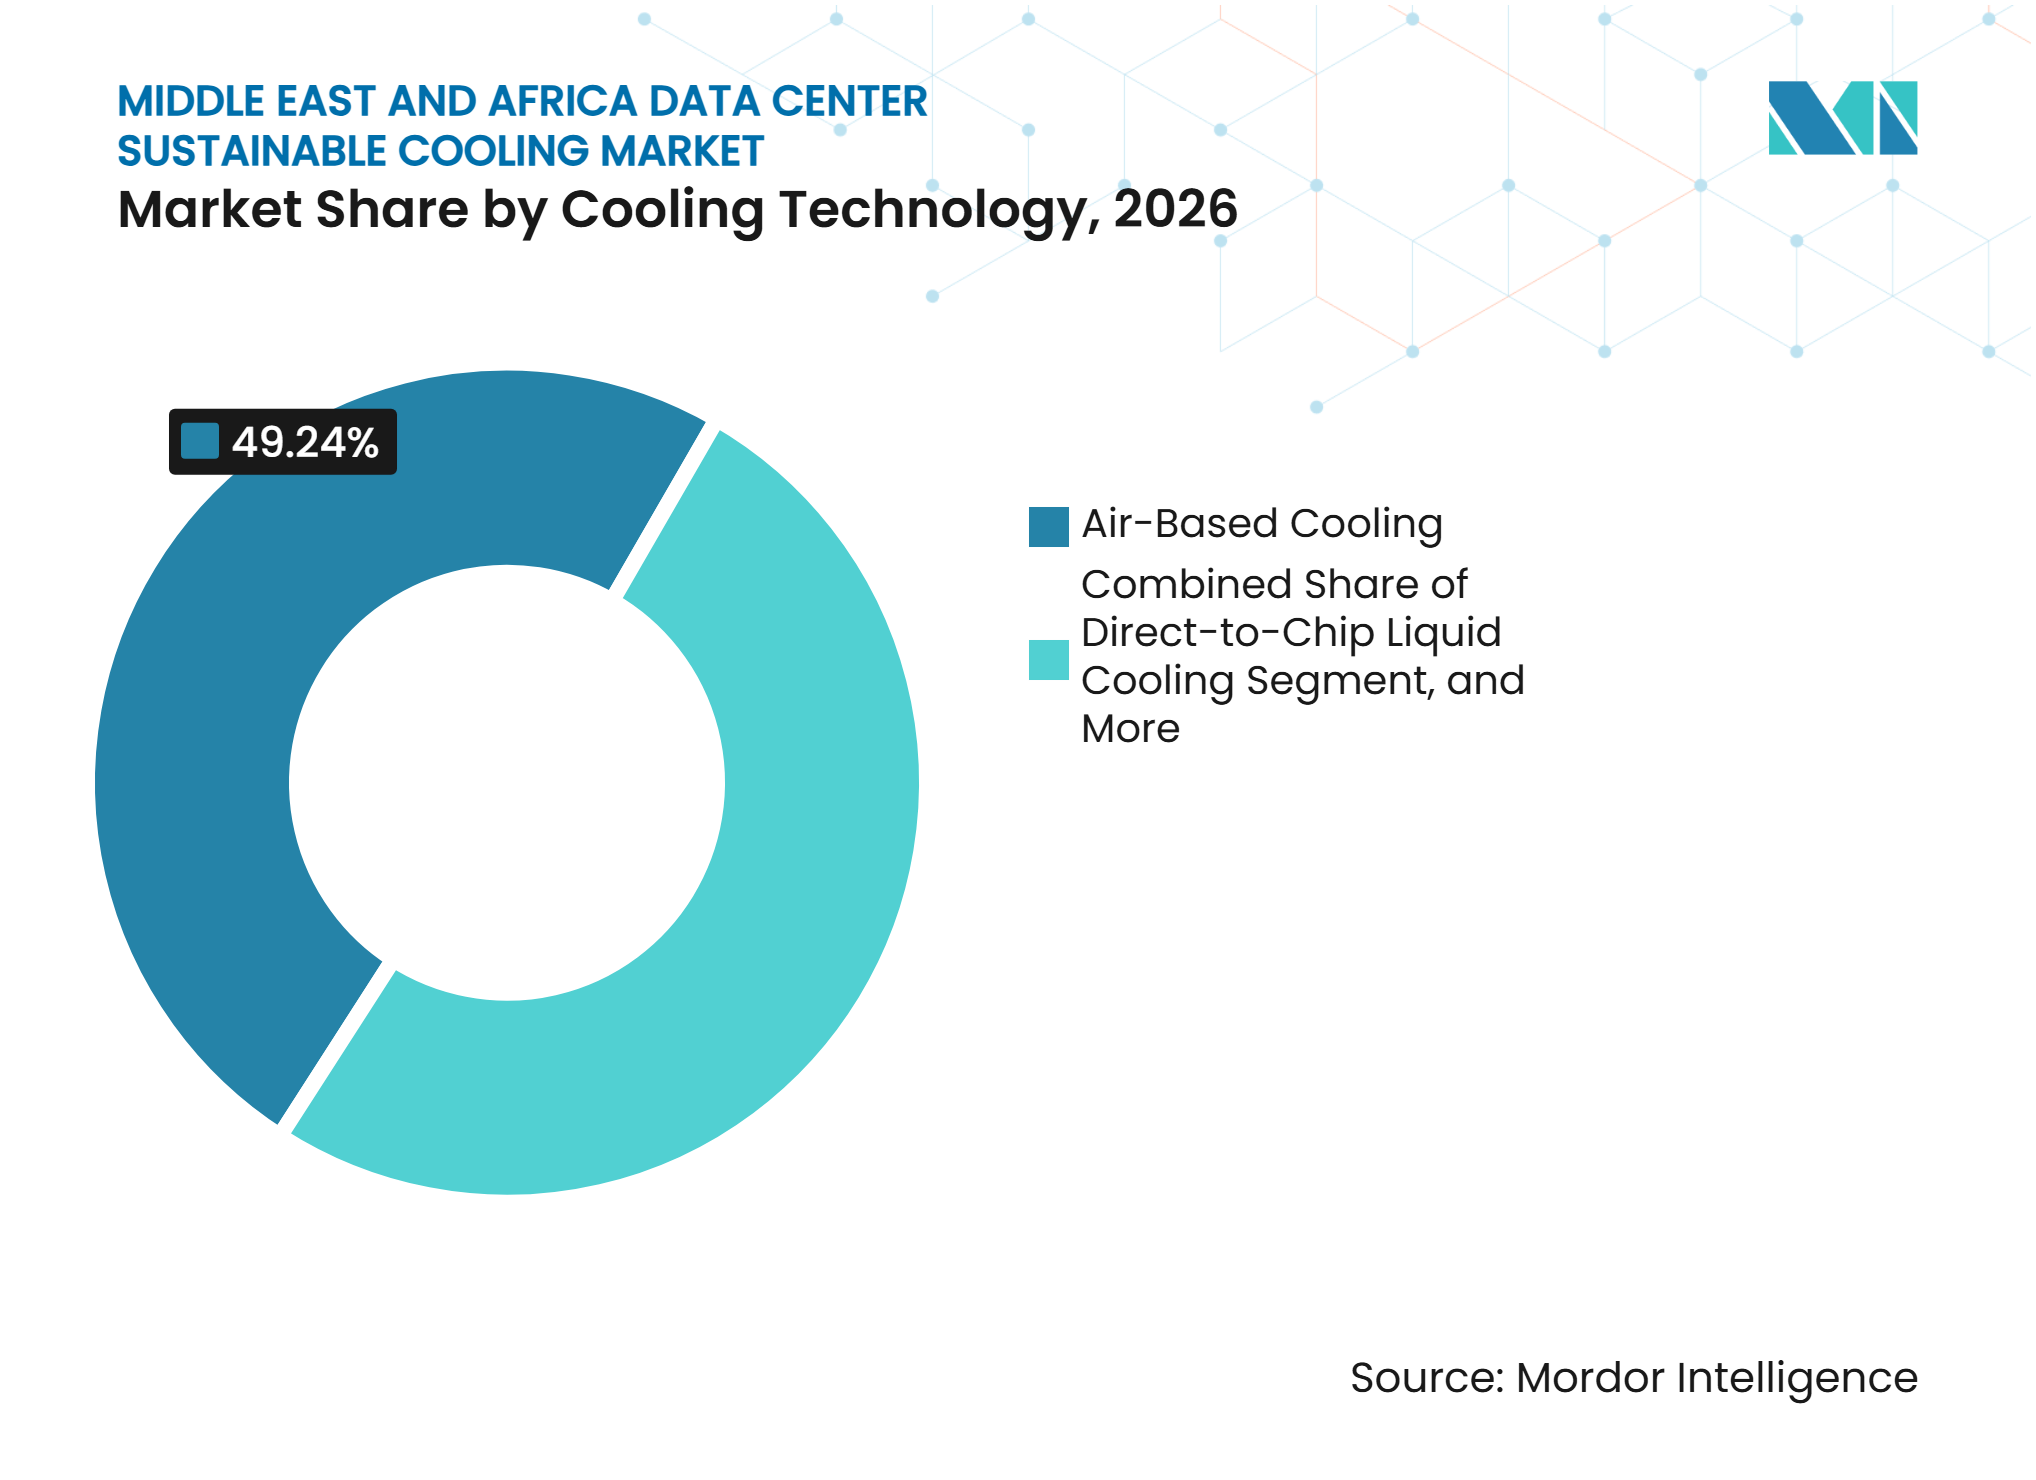
Le Refroidissement par Air Maintient sa Part Tandis que les Systèmes Liquides ProgressentLe refroidissement par air détenait 49,24 % du marché régional en 2026, soutenu par la grande base installée d'installations existantes. Il reste approprié pour les charges de travail qui n'ont pas atteint la densité de puissance critique pour le liquide. De nombreux sites existants améliorent les ventilateurs, la gestion de l'air et les systèmes de contrôle plutôt que de remplacer l'ensemble de leur architecture de refroidissement. Cette approche peut prolonger la durée de vie utile des équipements établis tout en réduisant la consommation d'énergie. Les nouveaux projets orientés vers l'IA empruntent une voie différente en planifiant des systèmes hybrides ou entièrement liquides dès le départ. Le refroidissement par immersion gagne une traction précoce dans les environnements d'entraînement d'IA où la chaleur est concentrée dans une empreinte plus petite. Les échangeurs de chaleur en porte arrière offrent une option intermédiaire pour les sites qui hébergent un mélange de serveurs conventionnels et d'équipements plus denses. Les configurations de refroidissement gratuit et d'économiseur sont également envisagées dans les projets d'Afrique du Nord et d'Afrique subsaharienne où les conditions climatiques locales le permettent.
Le refroidissement liquide direct sur puce devrait se développer à un CAGR de 17,88 % jusqu'en 2032, ce qui en fait le segment de technologie de refroidissement à la croissance la plus rapide. Les clusters de GPU dans les campus du Golfe peuvent dépasser 80 à 100 kW par baie, une plage qui rend le refroidissement liquide direct techniquement pertinent. La technologie transfère la chaleur à proximité du processeur plutôt que de s'appuyer uniquement sur l'air ambiant. Cela peut rendre la gestion thermique plus prévisible dans les déploiements denses. Le Département de l'Énergie des États-Unis a identifié la hausse continue de la densité de puissance de l'IA et du calcul haute performance comme un problème de planification majeur pour l'infrastructure numérique. Les concepteurs d'installations évaluent de plus en plus la technologie de refroidissement parallèlement à la distribution d'énergie, à la disposition des baies et à la conception du réseau. Les recommandations de l'ASHRAE TC9.9 et les normes de baies de l'Open Compute Project offrent des points de référence utiles pour la conception des systèmes. Le marché du refroidissement durable des centres de données au Moyen-Orient et en Afrique évolue par conséquent vers des systèmes de refroidissement prêts pour le matériel haute densité avant son arrivée.



Par Technologie de Rejet de Chaleur :
Les Systèmes Hybrides Émergent comme Facilitateurs de la Haute Densité d'IALes systèmes refroidis par air représentaient 40,17 % du marché en 2026 car ils sont simples à déployer et s'alignent sur des modèles d'exploitation à faible consommation d'eau. Leurs performances peuvent être affectées par des températures ambiantes élevées, notamment pendant les étés du Golfe. Les tours de refroidissement à circuit ouvert par évaporation peuvent améliorer le rejet de chaleur mais créent des préoccupations liées à la consommation d'eau dans les zones soumises au stress hydrique. Les opérateurs équilibrent donc la consommation d'énergie, la disponibilité de l'eau et le climat local dans la même décision de conception. Khazna a rapporté que l'eau recyclée a couvert 19,8 % de ses besoins en eau de refroidissement en 2025.[3] Les refroidisseurs secs sont également pertinents dans les marchés africains où la variabilité du réseau électrique peut rendre l'exploitation des refroidisseurs à forte intensité énergétique plus difficile. Ces conditions favorisent des solutions de rejet de chaleur qui ne dépendent pas d'un seul mode de fonctionnement.
Les systèmes hybrides de rejet de chaleur devraient se développer à un CAGR de 18,21 % jusqu'en 2032. Ils combinent des modes de fonctionnement et peuvent changer de configuration en fonction des conditions extérieures. Cela offre aux installations plus de flexibilité lors des pics de température extrêmes sans dépendre continuellement de la consommation d'eau évaporative. L'approche convient bien aux nouveaux projets saoudiens et émiratis, où les variations de température quotidiennes et saisonnières affectent les performances de refroidissement. Les systèmes hybrides peuvent également aider les opérateurs à atteindre leurs objectifs de durabilité tout en maintenant la capacité thermique requise pour les charges de travail d'IA. Leur adoption dépend de systèmes de contrôle capables de sélectionner le mode de fonctionnement approprié sans interrompre les équipements critiques. Le marché du refroidissement durable des centres de données au Moyen-Orient et en Afrique observe un intérêt croissant pour ces systèmes car l'environnement d'exploitation régional favorise rarement une seule méthode de rejet de chaleur tout au long de l'année. Le support d'ingénierie local est important car les conditions du site affectent l'équilibre entre le fonctionnement sec, mécanique et assisté par l'eau.
Par Composant du Système de Refroidissement :
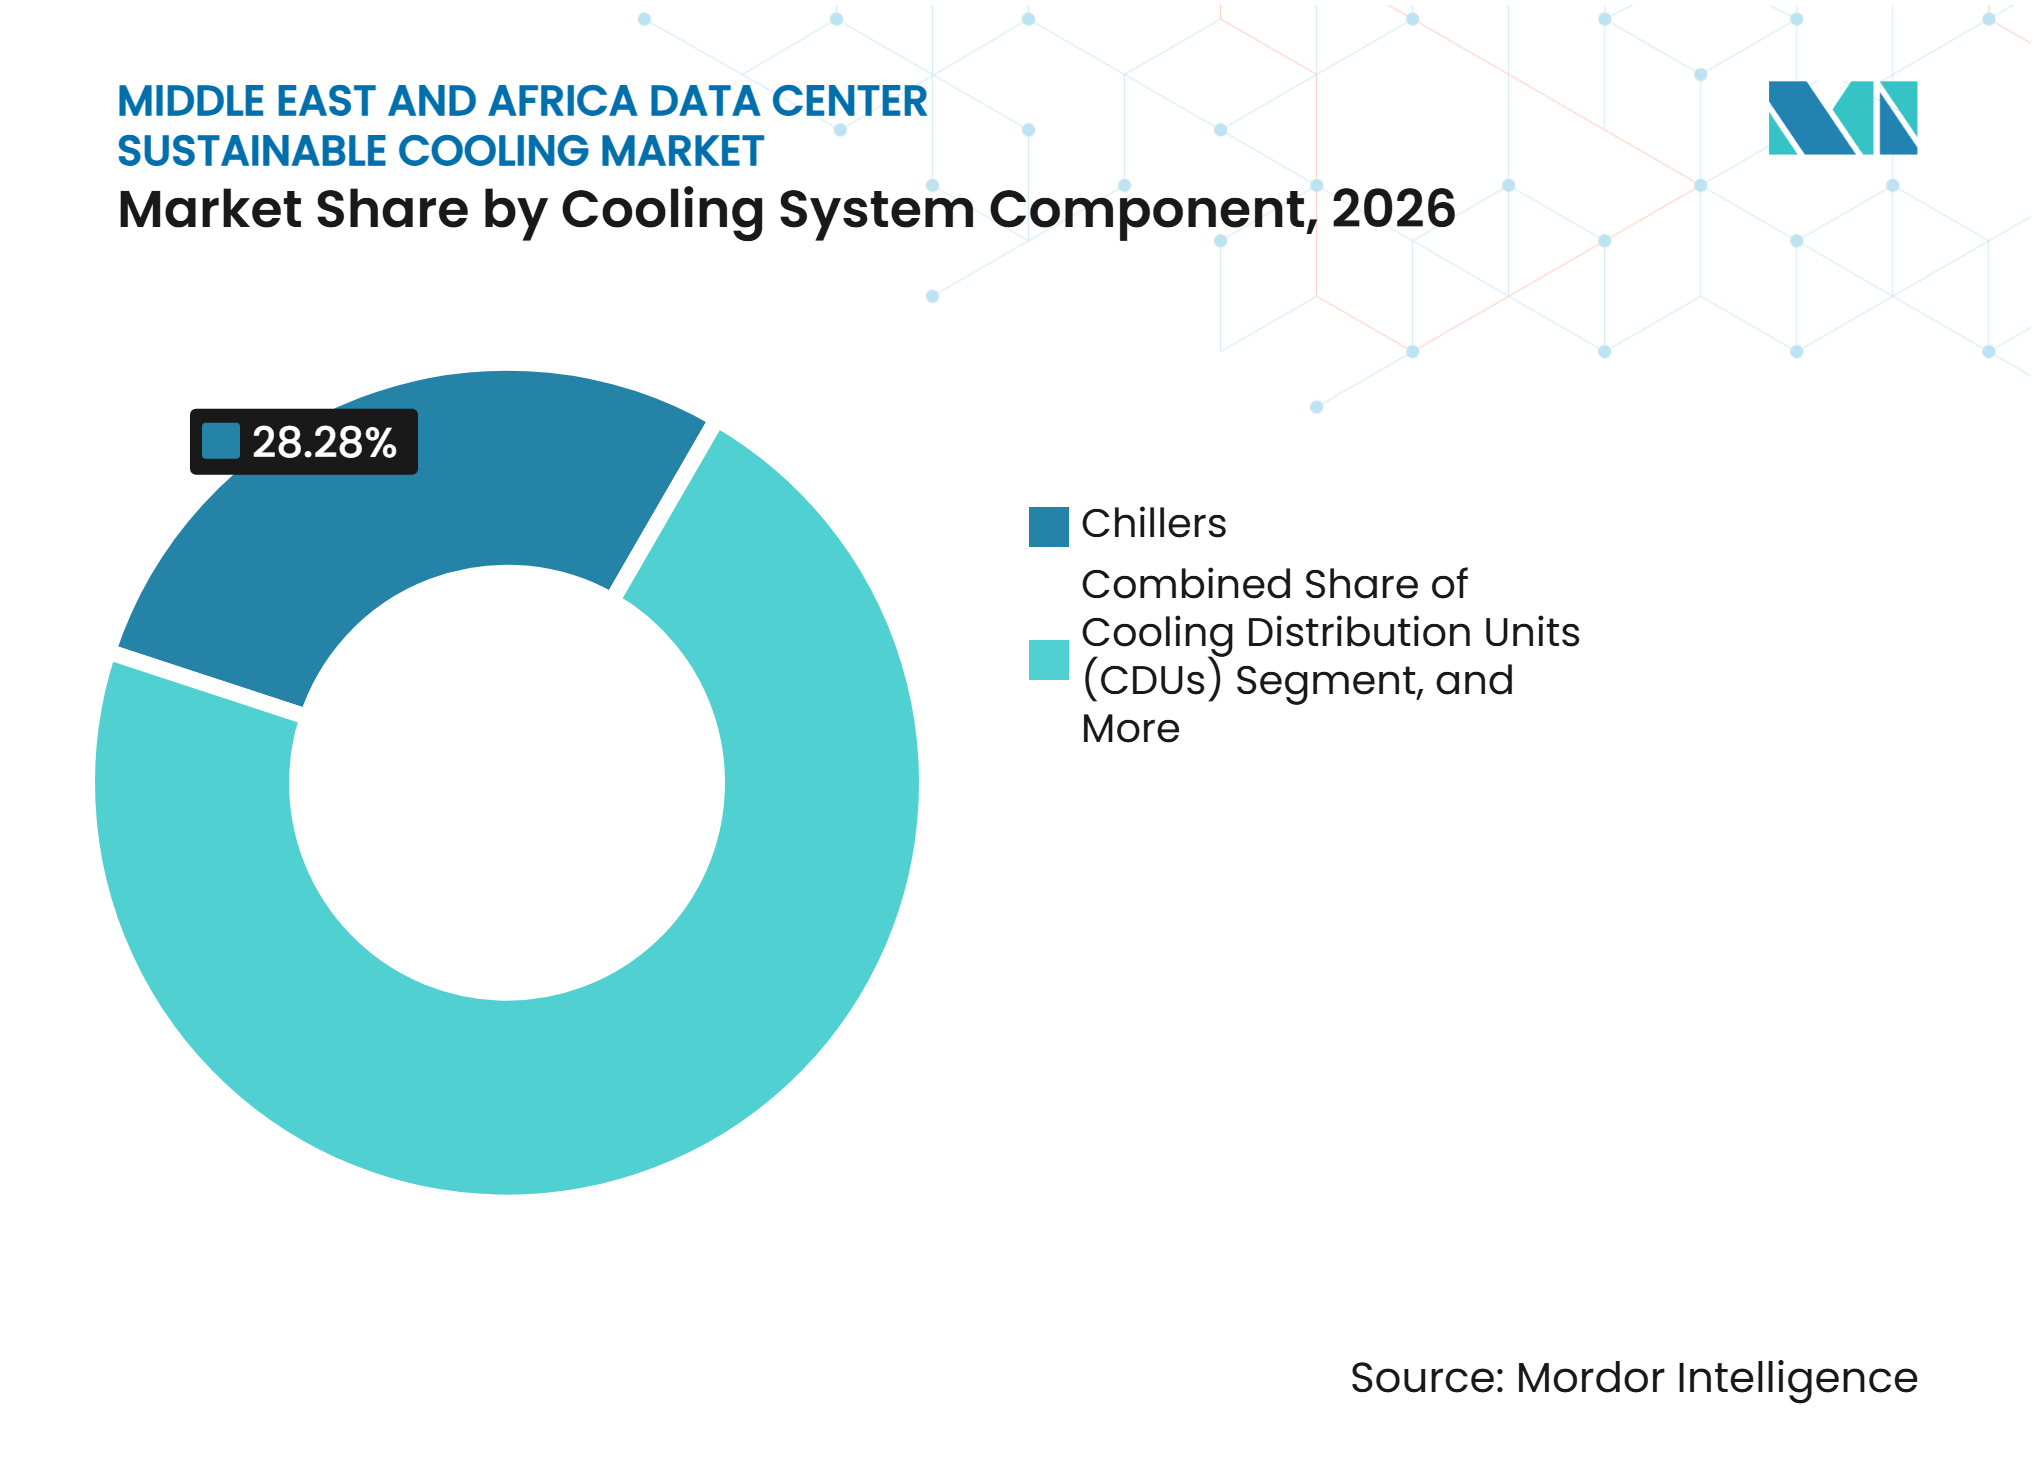
Les Unités de Distribution de Fluide Caloporteur s'Imposent comme le Cœur de l'Infrastructure de Refroidissement LiquideLes refroidisseurs détenaient 28,28 % du marché en 2026, reflétant l'infrastructure établie utilisée dans les installations refroidies par air et à refroidissement mixte. Ils restent importants là où les systèmes centralisés d'eau glacée desservent de grandes salles. Leur rôle évolue à mesure que les installations ajoutent des boucles liquides plus proches des baies et des processeurs. Les tours de refroidissement subissent une pression là où la consommation d'eau en circuit ouvert est limitée par des objectifs d'efficacité hydrique. Les ventilateurs et les équipements de gestion de l'air conservent une grande base installée car de nombreux sites poursuivent des améliorations d'efficacité progressives. Les échangeurs de chaleur, les pompes et les équipements de distribution de fluide gagnent en importance à mesure que les conceptions en circuit fermé deviennent plus courantes. La capacité des centres de données de l'Arabie Saoudite a augmenté de 42 % par rapport à 2023, ce qui a raccourci les cycles d'approvisionnement pour plusieurs composants de refroidissement dans ses principales installations. Le mix de composants s'élargit donc plutôt que de remplacer les équipements conventionnels d'un seul coup.
Les unités de distribution de fluide caloporteur devraient se développer à un CAGR de 18,14 % jusqu'en 2032. Elles gèrent l'interface fluidique entre les plaques froides au niveau des baies et les équipements de rejet de chaleur de l'installation. Cette fonction devient essentielle lorsque les opérateurs utilisent le refroidissement liquide direct à grande échelle. Schneider Electric a annoncé l'acquisition de 75 % de Motivair en juin 2025, positionnant la transaction autour des exigences de gestion thermique prêtes pour l'IA en Arabie Saoudite. La transaction reflète la valeur que les fournisseurs accordent à la capacité des unités de distribution de fluide caloporteur à mesure que le refroidissement liquide se développe. Les systèmes de surveillance deviennent également plus importants car la température, la pression et la charge du fluide doivent être gérées en continu. L'installation JB4 de Teraco utilise des systèmes de contrôle de refroidissement assistés par IA dans sa configuration à haute efficacité hydrique. Le marché du refroidissement durable des centres de données au Moyen-Orient et en Afrique crée une demande pour des composants qui relient la charge informatique au système de refroidissement de l'ensemble de l'installation.

Par Approche de Durabilité :
L'Efficacité Énergétique en Tête Tandis que la Récupération de Chaleur s'AccélèreLe refroidissement à haute efficacité énergétique détenait 40,52 % de la part en 2026 car l'efficacité d'utilisation de l'énergie reste une mesure de performance de base pour les opérateurs d'installations. Les améliorations d'efficacité peuvent provenir de meilleurs systèmes de contrôle, d'une gestion optimisée des flux d'air, de températures de fonctionnement plus élevées et du choix des équipements. Dans le CCG, ces mesures soutiennent les plans de centres de données qui cherchent à réduire l'intensité énergétique de la nouvelle infrastructure numérique. Le refroidissement à haute efficacité hydrique devient également plus pertinent là où le dessalement crée un lien direct entre la consommation d'eau et la demande d'énergie. Les réfrigérants à faible potentiel de réchauffement climatique soutiennent une partie distincte du programme de durabilité. L'Amendement de Kigali au Protocole de Montréal fournit un cadre international pour réduire l'utilisation des hydrofluorocarbures. Les opérateurs doivent de plus en plus considérer le choix du réfrigérant, la consommation d'eau et la consommation d'électricité ensemble plutôt que comme des questions techniques séparées. Cela élargit le rôle de la durabilité dans le marché du refroidissement durable des centres de données au Moyen-Orient et en Afrique.
Le refroidissement avec récupération de chaleur devrait se développer à un CAGR de 17,93 % jusqu'en 2032. Les installations denses de GPU génèrent des flux de chaleur qui peuvent avoir une valeur pratique si un usage local approprié existe. Une évaluation de 2025 dans Energy and Buildings a décrit la réutilisation intégrée de la chaleur comme importante pour réduire l'impact environnemental de l'infrastructure numérique. Les réseaux de refroidissement urbain dans certaines zones urbaines du CCG pourraient créer un cadre potentiel pour des projets de récupération. Les modèles commerciaux sont encore en développement car la valeur de la récupération dépend de la demande à proximité, des exigences de température et du coût de raccordement. Les jumeaux numériques et les systèmes de contrôle assistés par IA peuvent aider les opérateurs à identifier les périodes où la récupération est opérationnellement pratique. Khazna et Presight ont signé un accord en octobre 2025 pour déployer une gestion des installations assistée par IA, incluant l'optimisation du refroidissement et la maintenance prédictive, sur le réseau de Khazna aux Émirats Arabes Unis. Cette approche peut rendre les performances de durabilité plus visibles au niveau du portefeuille.
Par Taille de Centre de Données :
L'Hyperscale Ancre à la Fois la Part de Marché et la CroissanceLes installations hyperscale détenaient 29,23 % de la part en 2026 et devraient se développer à un CAGR de 18,22 % jusqu'en 2032. Leur position reflète un modèle de développement régional centré sur de très grands campus prêts pour l'IA. Un petit nombre de projets peut générer de grandes commandes de refroidissement car chaque site nécessite une infrastructure thermique étendue. Les grandes installations desservent également la demande des entreprises et de la colocation où les densités de baies augmentent vers le point auquel le refroidissement liquide devient pertinent. Les installations de taille moyenne se développent au Nigeria, au Kenya et en Égypte à mesure que l'adoption du cloud dépasse les plus grands pôles régionaux. Les petites installations et les sites de périphérie soutiennent les applications de villes intelligentes, les services gouvernementaux en temps réel et les charges de travail d'inférence locales. Leurs choix d'équipements diffèrent souvent des projets hyperscale car ils nécessitent des systèmes compacts et modulaires. Le marché du refroidissement durable des centres de données au Moyen-Orient et en Afrique doit donc desservir à la fois de très grands campus et des sites distribués avec des schémas de déploiement différents.
Les systèmes d'accélérateurs d'IA peuvent placer une charge de puissance importante dans une empreinte compacte, ce qui explique pourquoi les projets hyperscale ont un effet disproportionné sur les achats de refroidissement. Goldman Sachs a noté en 2025 que l'infrastructure d'IA avancée augmente les exigences de densité de puissance des centres de données. Les opérateurs hyperscale sont plus susceptibles de spécifier la disponibilité du refroidissement liquide, une surveillance précise et des seuils de performance définis. Les grandes installations suivent des pratiques similaires lorsqu'elles hébergent des charges de travail clients à forte densité de GPU. Les installations de taille moyenne et plus petite peuvent conserver le refroidissement par air plus longtemps, mais leurs seuils augmentent également. Les systèmes de refroidissement liquide modulaires peuvent offrir à ces opérateurs un moyen d'ajouter de la capacité sans reconstruire une salle entière. L'écart entre les exigences de refroidissement pour les grandes et les petites installations se réduit à mesure que les serveurs denses deviennent accessibles à davantage d'utilisateurs. Cela soutient un marché d'équipements plus diversifié, même si les campus hyperscale restent la plus grande source immédiate de demande.
Par Type de Centre de Données :
Les Fournisseurs Cloud Stimulent la Demande de Refroidissement Axée sur la DensitéLes fournisseurs de services cloud détenaient une part de 44,87 % en 2026 et devraient se développer à un CAGR de 18,36 % jusqu'en 2032. Leurs exigences d'approvisionnement influencent la conception des systèmes car ils exploitent de grands environnements avec des attentes de performance standardisées. Les fournisseurs cloud positionnent également la région pour l'informatique d'IA souveraine et les services cloud locaux. Du et NextGenAI ont dévoilé un supercluster d'IA refroidi par liquide de plus de 13 MW avec des GPU NVIDIA B300 et un refroidissement direct sur puce en octobre 2025. De tels projets montrent comment l'infrastructure orientée cloud peut établir un niveau élevé d'exigences en matière d'évacuation de la chaleur. Les installations de colocation font face à un défi différent car leurs conceptions plus anciennes étaient souvent prévues pour des baies fonctionnant à 5-15 kW. Elles doivent accueillir une plus grande variété d'équipements clients tout en évitant de perturber les locataires existants.
Les déploiements en entreprise et en périphérie augmentent également à mesure que les agences publiques et les entreprises recherchent un traitement local pour les applications de villes intelligentes, la mobilité autonome et l'analytique opérationnelle. Leurs besoins en refroidissement sont plus variés que ceux d'un campus cloud. Les systèmes modulaires et préfabriqués peuvent convenir à ces déploiements car la capacité peut être ajoutée à mesure que le profil matériel évolue. Les exigences des fournisseurs de services cloud peuvent également façonner les chaînes d'approvisionnement régionales car leurs volumes justifient des partenariats de service locaux et des stocks de composants. Le marché du refroidissement durable des centres de données au Moyen-Orient et en Afrique est donc influencé à court terme par un groupe relativement restreint d'équipes d'approvisionnement cloud. Dans le même temps, les projets en entreprise et en périphérie peuvent créer une base de demande plus large pour des équipements adaptables. Les fournisseurs capables de soutenir à la fois de grandes salles refroidies par liquide et des installations distribuées sont mieux positionnés pour ce mix. Le secteur du refroidissement durable des centres de données devient de plus en plus dépendant de la qualité du service, des systèmes de contrôle et de la capacité d'intégration, en plus des performances des équipements.
Analyse Géographique
Moyen-Orient
Le Moyen-Orient détenait 79,44 % de la part du marché du refroidissement durable des centres de données au Moyen-Orient et en Afrique en 2026 et devrait se développer à un CAGR de 17,96 % jusqu'en 2032. L'Arabie Saoudite et les Émirats Arabes Unis sont au cœur de cette position car les deux pays construisent de grandes capacités de centres de données et d'IA. Les Émirats Arabes Unis ont dépassé 376 MW de capacité de centres de données en service fin 2025, tandis que l'Arabie Saoudite visait 1,5 GW de capacité totale de centres de données d'ici 2030. Ces projets nécessitent des systèmes de refroidissement capables de fonctionner sous des températures ambiantes élevées et soutenues. L'efficacité hydrique est particulièrement importante car les installations du Golfe opèrent dans des pays fortement dépendants du dessalement. Le développement par Khazna d'une gestion des installations assistée par IA sur son réseau aux Émirats Arabes Unis montre comment les opérateurs appliquent les contrôles numériques à l'optimisation du refroidissement. La certification Uptime Institute Tier III et les objectifs LEED Or façonnent également les attentes en matière de fiabilité et de performance des bâtiments. La taille du marché du refroidissement durable des centres de données au Moyen-Orient est soutenue par un pipeline de construction qui favorisera probablement des conceptions de systèmes prêts pour le liquide et à faible consommation d'eau.
Afrique
Les conditions d'exploitation en Afrique créent une demande pour des systèmes de refroidissement fiables face aux contraintes en eau, en réseau électrique et en chaîne d'approvisionnement. Teraco a achevé l'expansion de son campus JB4 Bredell en août 2025, ajoutant 30 MW et portant l'installation à 50 MW de charge informatique critique totale. Le projet a intégré un refroidissement liquide-liquide et un système d'eau glacée en circuit fermé avec une consommation d'eau nulle pendant les opérations courantes. Il fonctionne également sous les certifications ISO 9001, ISO 27001, ISO 50001 et ISO 14001, qui relient les pratiques de qualité, de sécurité de l'information, de gestion de l'énergie et de gestion environnementale. L'Afrique du Sud est en tête de la demande d'infrastructure de refroidissement du continent en raison de sa connectivité et de sa base de colocation établie. L'Égypte gagne en importance en tant que site de centres de données régionaux, tandis que le Kenya et le Nigeria offrent un potentiel d'expansion supplémentaire. La capacité de service local et la disponibilité des composants influenceront la rapidité avec laquelle le refroidissement liquide avancé passera des grands projets à un groupe plus large d'installations africaines.
Qatar, Afrique du Sud et Reste du Moyen-Orient et de l'Afrique
Les températures élevées du Qatar, sa dépendance au dessalement et son financement souverain de l'IA favorisent des conceptions de refroidissement en circuit fermé et à haute efficacité hydrique. Israël dispose d'une base de demande spécialisée liée à la défense, au cloud et à la recherche en IA, ce qui peut soutenir les installations de refroidissement direct sur puce et d'échangeurs de chaleur en porte arrière. Le Nigeria, le Kenya, le Ghana et le Rwanda développent davantage de capacités numériques, mais les opérateurs doivent adapter leurs choix de refroidissement aux coûts locaux de l'énergie et aux conditions du réseau électrique. Oman et Bahreïn continuent de soutenir l'infrastructure de périphérie et de colocation, ce qui peut créer une demande pour des systèmes modulaires. Mitsubishi Electric a créé MEHITS Middle East FZCO à Dubaï en octobre 2025 pour fournir des services de conception, de vente, d'installation et de maintenance pour les systèmes de refroidissement informatique. Cet investissement dans les services reflète l'importance du support technique local dans l'ensemble du marché du refroidissement durable des centres de données au Moyen-Orient et en Afrique. La géographie variée signifie que les fournisseurs ont besoin d'un portefeuille capable d'accueillir des campus haute densité, des sites de périphérie plus petits et différentes conditions d'eau et d'alimentation électrique.
Paysage Concurrentiel
Concentration du Marché
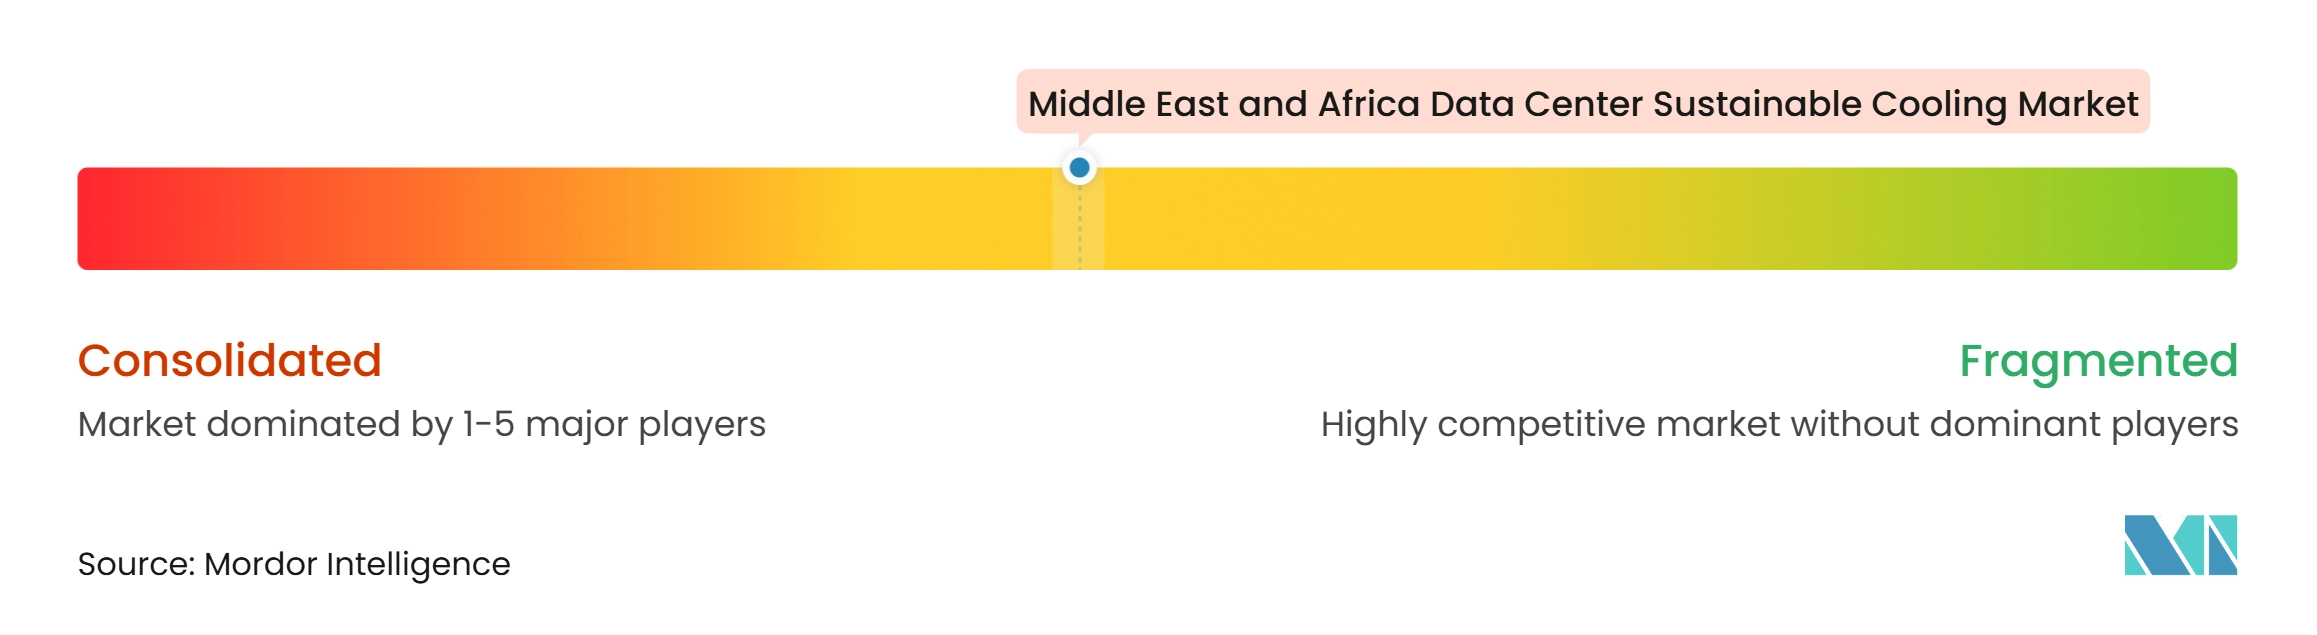
Le marché du refroidissement durable des centres de données au Moyen-Orient et en Afrique présente un niveau de fournisseurs mondiaux modérément consolidé et un niveau de services régionaux et de technologies spécialisées plus fragmenté. Schneider Electric, Vertiv et STULZ disposent de larges portefeuilles comprenant le refroidissement de précision, le refroidissement liquide, la gestion numérique et l'infrastructure connexe. Leurs bases installées et leurs organisations de service offrent un avantage lorsque les clients recherchent des solutions intégrées. Vertiv et Ezditek ont signé un accord de coopération technique en octobre 2025 pour développer des solutions de centres de données prêtes pour l'IA en Arabie Saoudite. Schneider Electric s'est également associé à Petra Engineering Industries en octobre 2025 pour des refroidisseurs à air à haute efficacité fabriqués localement pour l'Arabie Saoudite. Ces arrangements répondent aux attentes en matière de contenu local et raccourcissent la distance entre la fourniture d'équipements et la prestation de services. Les grands fournisseurs regroupent de plus en plus la gestion thermique avec la distribution d'énergie, la surveillance et les outils de gestion des installations.
Les spécialistes du refroidissement par immersion et du refroidissement liquide avancé remettent en question le modèle de fournisseur établi dans certaines applications. Iceotope Technologies, Submer Technologies et Asperitas Technologies s'adressent aux charges de travail pour lesquelles le refroidissement par air conventionnel ne peut pas atteindre les performances thermiques requises. Leurs opportunités sont les plus fortes dans les clusters d'entraînement de GPU, les projets de refroidissement liquide direct et les sites qui nécessitent des conceptions à haute efficacité hydrique. Les fournisseurs spécialisés peuvent remporter des projets en offrant une capacité technique distincte, mais ils doivent démontrer une couverture de service et un support à long terme. La demande d'unités de distribution de fluide caloporteur et de capacité de maintenance dans la région crée également de la place pour les entreprises qui investissent dans des équipes techniques locales. Le marché du refroidissement durable des centres de données au Moyen-Orient et en Afrique continue de favoriser les fournisseurs capables de traduire une technologie de refroidissement spécialisée en projets déployables et maintenables.
La concurrence se développe également autour de la récupération de chaleur, des systèmes de contrôle opérationnels et de la fabrication régionale. La récupération de chaleur reste moins mature car sa valeur commerciale dépend de la demande à proximité pour la chaleur récupérée. Les systèmes de contrôle basés sur l'IA peuvent aider les opérateurs à répondre aux charges variables et à démontrer l'efficacité opérationnelle. L'accord de Khazna avec Presight est un exemple de cette approche au niveau du portefeuille pour l'optimisation du refroidissement. Les fournisseurs disposant de partenariats de fabrication locaux ont un avantage supplémentaire lorsque les clients font face à des délais d'importation ou à des exigences de contenu local. La structure concurrentielle n'est pas suffisamment concentrée pour donner à un fournisseur un contrôle écrasant sur l'ensemble de la région. Les principaux fournisseurs conservent néanmoins leur influence car les grands projets valorisent les équipements éprouvés, la capacité d'intégration et un service fiable.
Leaders du Secteur du Refroidissement Durable des Centres de Données au Moyen-Orient et en Afrique
-
Schneider Electric SE
-
Vertiv Group Corp.
-
STULZ GmbH
-
Johnson Controls International plc
-
Daikin Industries, Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Refroidissement Durable des Centres de Données au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Schneider Electric SE
- Vertiv Group Corp.
- STULZ GmbH
- Johnson Controls International plc
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Munters Group AB
- Rittal GmbH & Co. KG
- Trane Technologies plc
- Eaton Corporation plc
- Airedale International Air Conditioning Ltd.
- Fujitsu General Limited
- Emerson Electric Co.
- Super Micro Computer, Inc.
- Shell plc
- Chemours Company
- Iceotope Technologies Limited
- Submer Technologies S.L.
- Asperitas Technologies B.V.
- Digital Realty Trust, Inc.
- Teraco Data Environments (Pty) Ltd
- Khazna Data Centers Limited
- Africa Data Centres (Pty) Ltd
- Open Access Data Centres (Pty) Ltd
Développements industriels récents dans Marché du Refroidissement Durable des Centres de Données au Moyen-Orient et en Afrique
- Octobre 2026 : Submer et ACES, basée en Arabie Saoudite, ont signé un protocole d'accord pour accélérer le développement de centres de données prêts pour l'IA en Arabie Saoudite. La collaboration combine les technologies de refroidissement liquide et par immersion de Submer avec les capacités d'ingénierie d'infrastructure locale et de déploiement d'ACES. Le périmètre comprend la conception de systèmes de refroidissement, des projets de nouvelle construction et de rénovation, ainsi qu'un potentiel de co-investissement dans la capacité des centres de données.
- Octobre 2026 : Accelsius a déployé son système commercial de refroidissement liquide direct sur puce à deux phases IR150 au Centre de Formation Mondial d'EdgeConneX à Houston, marquant la prochaine étape commerciale de sa technologie NeuCool. Le système prend en charge des densités de baies allant jusqu'à 150 kW.
- Mai 2026 : Schneider Electric s'est engagé à presque tripler sa capacité de fabrication en Arabie Saoudite pour atteindre 32 lignes de production d'ici 2030, incluant des refroidisseurs fabriqués localement, réduisant directement les délais d'importation de la chaîne d'approvisionnement en refroidissement pour la région Moyen-Orient et Afrique.
- Février 2026 : Khazna Data Centers a reçu la Certification Uptime Institute Tier III des Documents de Conception pour son installation QAJ01 à Ajman, aux Émirats Arabes Unis. L'installation est le premier centre de données d'IA certifié avec refroidissement liquide dans la région MENA, avec une capacité de 100 MW répartie sur 20 salles de données.
Périmètre du Rapport sur le Marché du Refroidissement Durable des Centres de Données au Moyen-Orient et en Afrique
Le Marché du Refroidissement Durable des Centres de Données au Moyen-Orient et en Afrique désigne le marché régional des technologies, systèmes et services de refroidissement à haute efficacité énergétique, à faible émission de carbone et à faible consommation d'eau, conçus pour gérer les charges thermiques dans les centres de données du Moyen-Orient et d'Afrique tout en minimisant l'impact environnemental, couvrant le refroidissement liquide (direct sur puce, par immersion, échangeurs de chaleur en porte arrière), l'économisation par air libre ou côté air, le refroidissement évaporatif et adiabatique, les refroidisseurs à réfrigérant à faible potentiel de réchauffement climatique, la récupération de chaleur résiduelle, l'optimisation thermique assistée par IA et les systèmes en circuit fermé à haute efficacité hydrique.
Le Rapport sur le Marché du Refroidissement Durable des Centres de Données au Moyen-Orient et en Afrique est Segmenté par Technologie de Refroidissement (Refroidissement par Air, Refroidissement Liquide Direct sur Puce, Refroidissement par Immersion, Échangeurs de Chaleur en Porte Arrière, Refroidissement Évaporatif et Adiabatique, Refroidissement Gratuit et Systèmes Économiseurs, et Autres Technologies de Refroidissement Durable), Technologie de Rejet de Chaleur (Systèmes Refroidis par Air, Systèmes Refroidis par Eau, Rejet de Chaleur Évaporatif, Refroidisseurs Secs, et Systèmes Hybrides de Rejet de Chaleur), Composant du Système de Refroidissement (Unités de Distribution de Fluide Caloporteur, Refroidisseurs, Tours de Refroidissement, Échangeurs de Chaleur, Pompes et Systèmes de Distribution de Fluide, Ventilateurs et Équipements de Gestion de l'Air, et Systèmes de Contrôle et de Surveillance du Refroidissement), Approche de Durabilité (Refroidissement à Haute Efficacité Énergétique, Refroidissement à Haute Efficacité Hydrique, Solutions à Réfrigérant à Faible Potentiel de Réchauffement Climatique, Refroidissement avec Récupération de Chaleur, et Optimisation et Contrôles Intégrés du Refroidissement), Taille du Centre de Données (Petit, Moyen, Grand et Hyperscale), Type de Centre de Données (Colocation, Fournisseurs de Services Cloud, et Entreprise et Périphérie), et Géographie (Arabie Saoudite, Émirats Arabes Unis, Israël, Qatar, Afrique du Sud, Égypte, et Reste du Moyen-Orient et de l'Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Refroidissement par Air |
| Refroidissement Liquide Direct sur Puce |
| Refroidissement par Immersion |
| Échangeurs de Chaleur en Porte Arrière |
| Refroidissement Évaporatif et Adiabatique |
| Refroidissement Gratuit et Systèmes Économiseurs |
| Autres Technologies de Refroidissement Durable |
| Systèmes Refroidis par Air |
| Systèmes Refroidis par Eau |
| Rejet de Chaleur Évaporatif |
| Refroidisseurs Secs |
| Systèmes Hybrides de Rejet de Chaleur |
| Unités de Distribution de Fluide Caloporteur |
| Refroidisseurs |
| Tours de Refroidissement |
| Échangeurs de Chaleur |
| Pompes et Systèmes de Distribution de Fluide |
| Ventilateurs et Équipements de Gestion de l'Air |
| Systèmes de Contrôle et de Surveillance du Refroidissement |
| Refroidissement à Haute Efficacité Énergétique |
| Refroidissement à Haute Efficacité Hydrique |
| Solutions à Réfrigérant à Faible Potentiel de Réchauffement Climatique |
| Refroidissement avec Récupération de Chaleur |
| Optimisation et Contrôles Intégrés du Refroidissement |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de Services Cloud |
| Entreprise et Périphérie |
| Arabie Saoudite | Émirats Arabes Unis |
| Israël | |
| Qatar | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Technologie de Refroidissement | Refroidissement par Air | |
| Refroidissement Liquide Direct sur Puce | ||
| Refroidissement par Immersion | ||
| Échangeurs de Chaleur en Porte Arrière | ||
| Refroidissement Évaporatif et Adiabatique | ||
| Refroidissement Gratuit et Systèmes Économiseurs | ||
| Autres Technologies de Refroidissement Durable | ||
| Par Technologie de Rejet de Chaleur | Systèmes Refroidis par Air | |
| Systèmes Refroidis par Eau | ||
| Rejet de Chaleur Évaporatif | ||
| Refroidisseurs Secs | ||
| Systèmes Hybrides de Rejet de Chaleur | ||
| Par Composant du Système de Refroidissement | Unités de Distribution de Fluide Caloporteur | |
| Refroidisseurs | ||
| Tours de Refroidissement | ||
| Échangeurs de Chaleur | ||
| Pompes et Systèmes de Distribution de Fluide | ||
| Ventilateurs et Équipements de Gestion de l'Air | ||
| Systèmes de Contrôle et de Surveillance du Refroidissement | ||
| Par Approche de Durabilité | Refroidissement à Haute Efficacité Énergétique | |
| Refroidissement à Haute Efficacité Hydrique | ||
| Solutions à Réfrigérant à Faible Potentiel de Réchauffement Climatique | ||
| Refroidissement avec Récupération de Chaleur | ||
| Optimisation et Contrôles Intégrés du Refroidissement | ||
| Par Taille de Centre de Données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par Type de Centre de Données | Colocation | |
| Fournisseurs de Services Cloud | ||
| Entreprise et Périphérie | ||
| Par Géographie | Arabie Saoudite | Émirats Arabes Unis |
| Israël | ||
| Qatar | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché du refroidissement durable des centres de données au Moyen-Orient et en Afrique ?
Le marché du refroidissement durable des centres de données au Moyen-Orient et en Afrique est évalué à 0,84 milliard USD en 2026 et devrait atteindre 1,88 milliard USD d'ici 2032, à un CAGR de 17,54 % durant 2027-2032.
Qu'est-ce qui stimule la demande de refroidissement durable des centres de données au Moyen-Orient et en Afrique ?
Les charges de travail d'IA et de calcul haute performance, la capacité d'IA souveraine, l'expansion des régions cloud, la localisation des données et les contraintes en eau augmentent la demande pour des systèmes de refroidissement prêts pour le liquide et à faible consommation d'eau.
Quelle technologie de refroidissement détient la plus grande part au Moyen-Orient et en Afrique ?
Le refroidissement par air détient 49,24 % de la part en 2026 car il dessert la grande base installée d'installations conventionnelles de la région.
Quelle technologie de refroidissement se développe le plus rapidement dans la région ?
Le refroidissement liquide direct sur puce devrait se développer à un CAGR de 17,88 % jusqu'en 2032 à mesure que les clusters de GPU augmentent les charges thermiques des baies.
Quel type de centre de données est le plus grand acheteur de systèmes de refroidissement durable ?
Les fournisseurs de services cloud détiennent 44,87 % de la part en 2026 et devraient se développer à un CAGR de 18,36 % jusqu'en 2032.
Pourquoi le refroidissement à haute efficacité hydrique est-il important pour les centres de données du Golfe ?
Les sites du Golfe opèrent dans des environnements chauds et soumis au stress hydrique où l'eau dessalée est importante pour l'approvisionnement, faisant des systèmes en circuit fermé et à faible consommation d'eau une priorité opérationnelle.