
Marktgröße und Marktanteile für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.84 Milliarden US-Dollar |
| Marktgröße (2027) | 0.96 Milliarden US-Dollar |
| Marktgröße (2032) | 1.88 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.54 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika von Mordor Intelligence
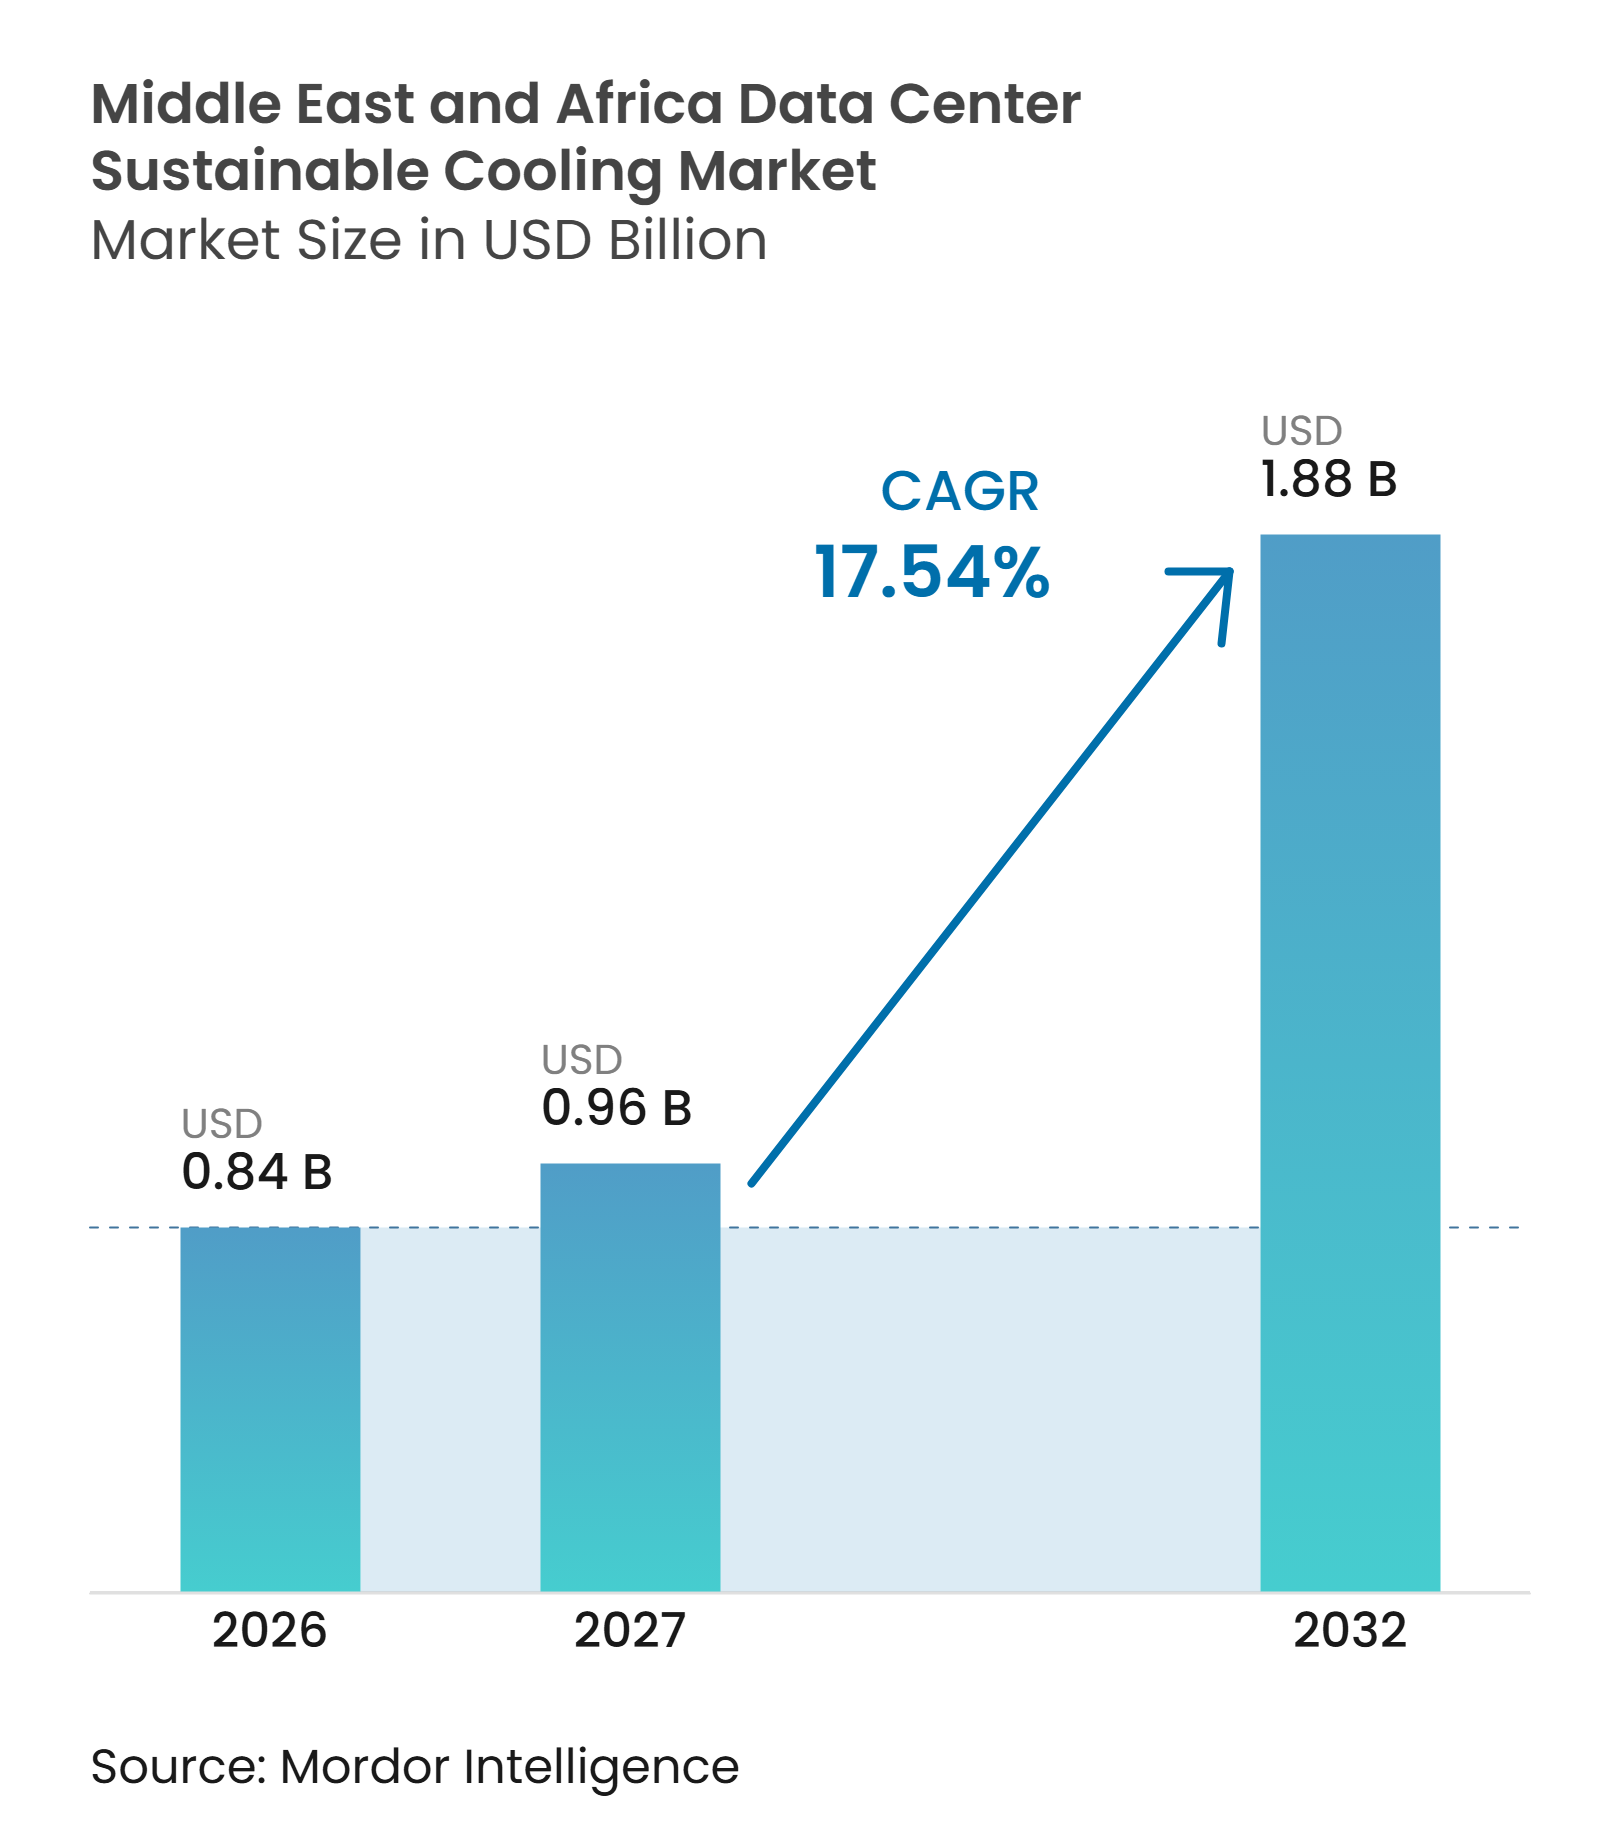
Die Marktgröße für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika wird voraussichtlich von 0,84 Milliarden USD im Jahr 2026 auf 1,88 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 17,54 % zwischen 2027 und 2032. Neue Rechenzentrumscampusse integrieren Kühlanforderungen bereits in frühe Designentscheidungen, insbesondere dort, wo KI-Workloads höhere Rack-Dichten erfordern. Souveräne Investitionen, die Expansion von Cloud-Regionen und Datenlokalisierungsvorschriften unterstützen den Bau in den Golfmärkten und ausgewählten afrikanischen Knotenpunkten. Die Wasserverfügbarkeit wird zu einem zentralen Betriebsaspekt, da herkömmliche Verdunstungssysteme den Druck auf entsalzte Wasservorräte erhöhen können. Anbieter reagieren darauf, indem sie Flüssigkühlung, Überwachungssoftware, Strominfrastruktur und lokalen Serviceunterstützung kombinieren. Der Markt für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika entwickelt sich daher hin zu Systemen, die Wärme, Stromverbrauch und Wasserverbrauch gemeinsam verwalten.
Wichtigste Erkenntnisse des Berichts
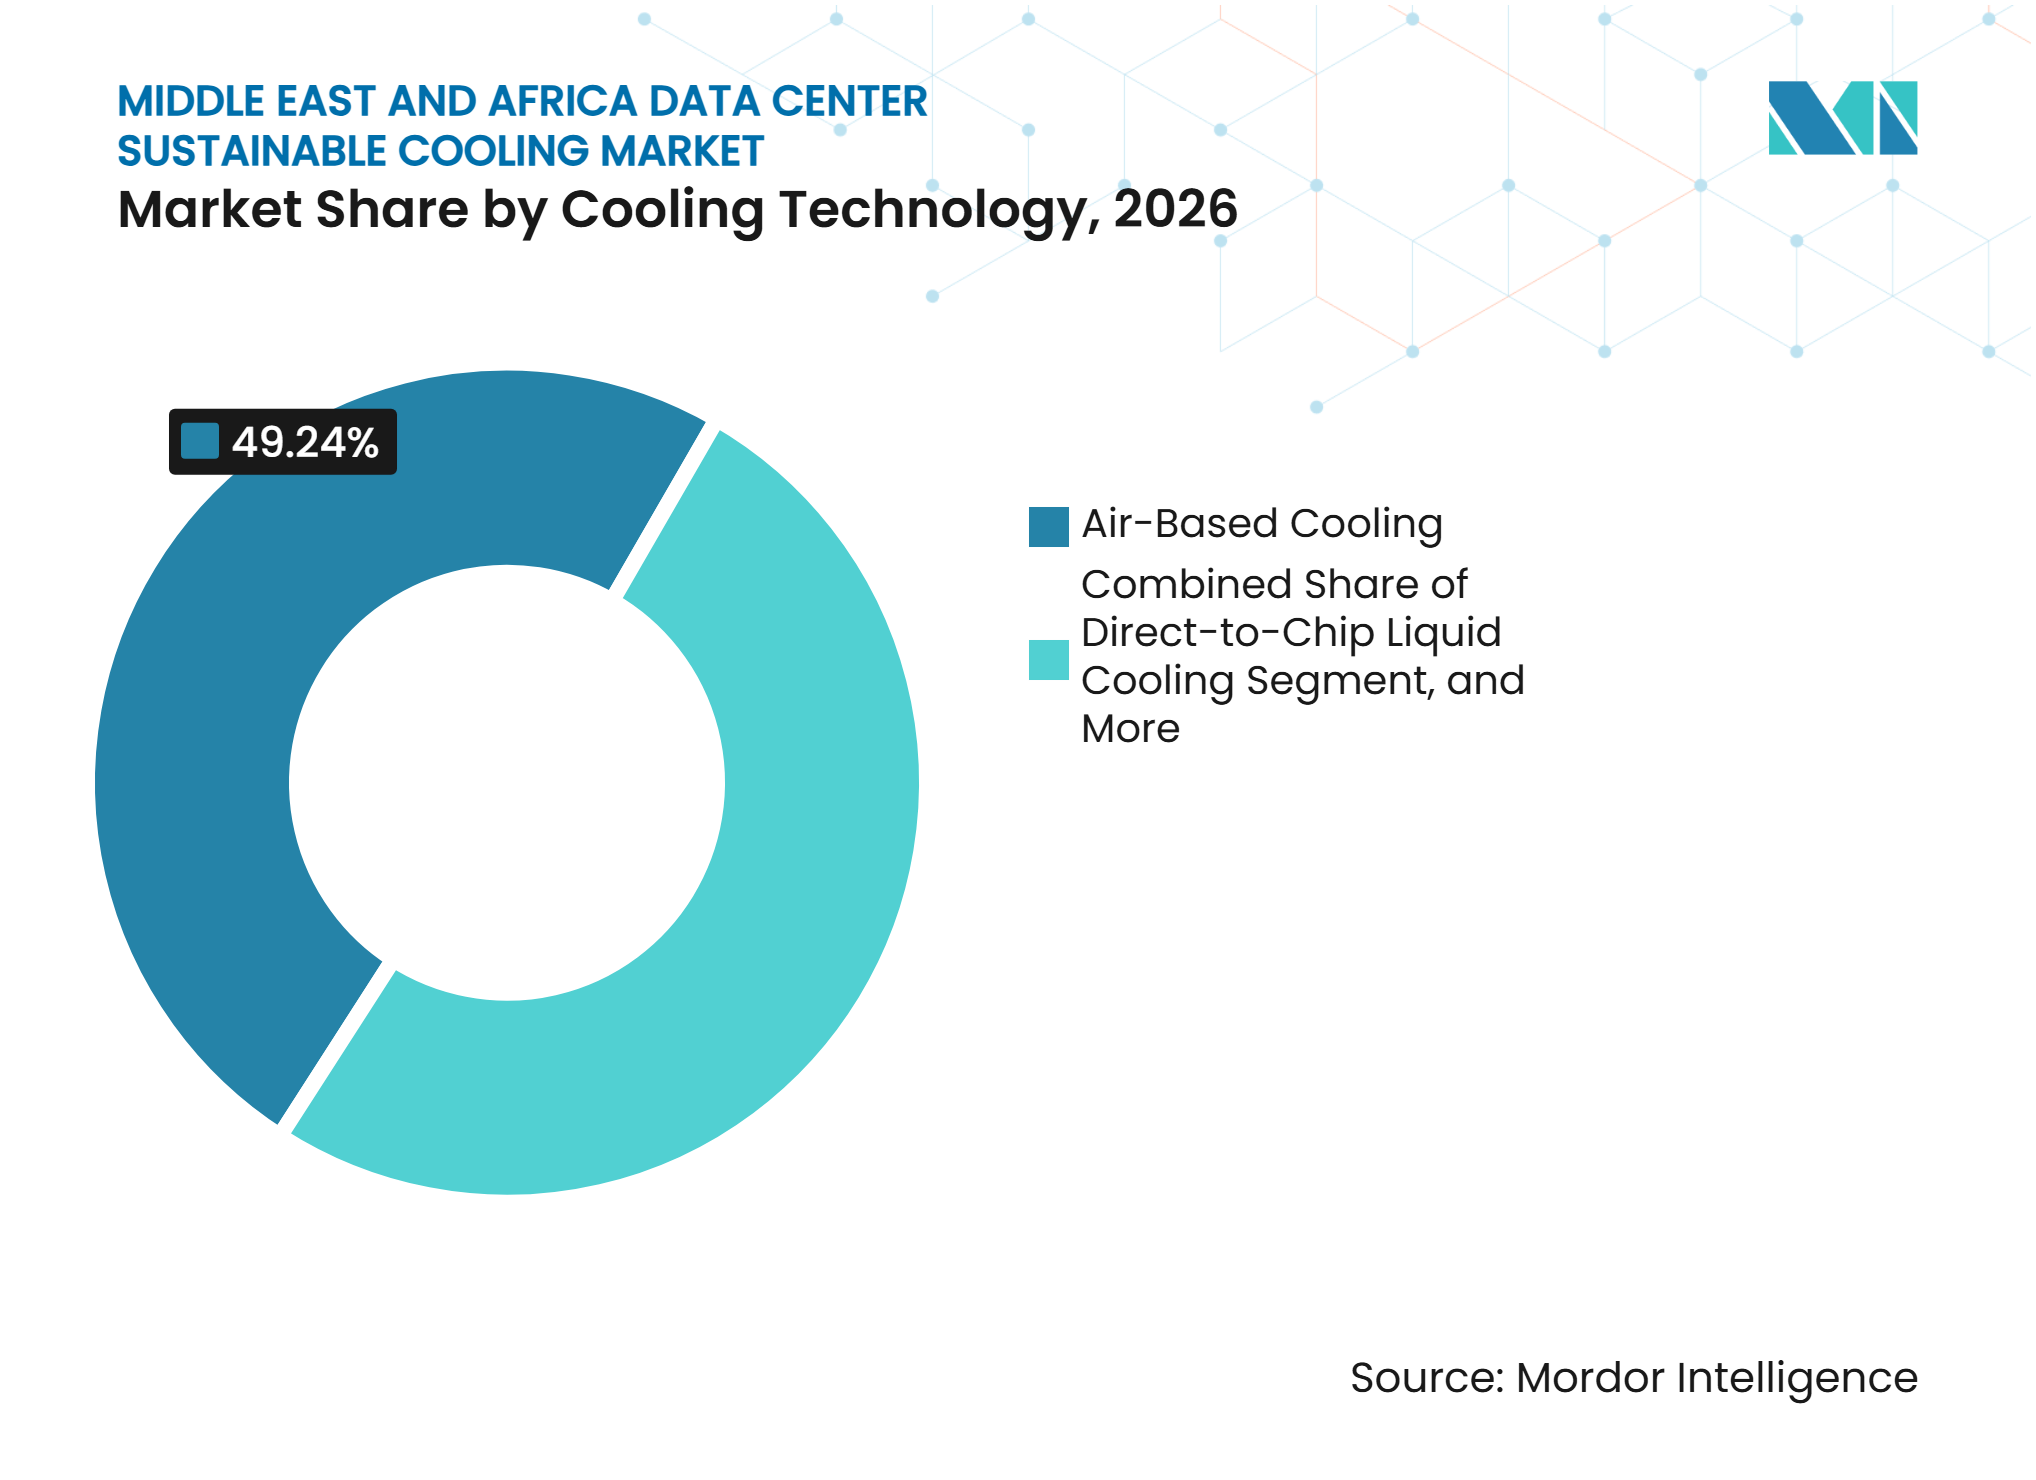
- Nach Kühltechnologie hielt luftbasierte Kühlung im Jahr 2026 einen Anteil von 49,24 % am Markt für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika, während die direkte Flüssigkühlung am Chip bis 2032 voraussichtlich mit einer CAGR von 17,88 % wachsen wird.
- Nach Wärmeabfuhrtechnologie machten luftgekühlte Systeme im Jahr 2026 40,17 % der Marktgröße für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika aus, während hybride Wärmeabfuhrsysteme bis 2032 voraussichtlich mit einer CAGR von 18,21 % wachsen werden.
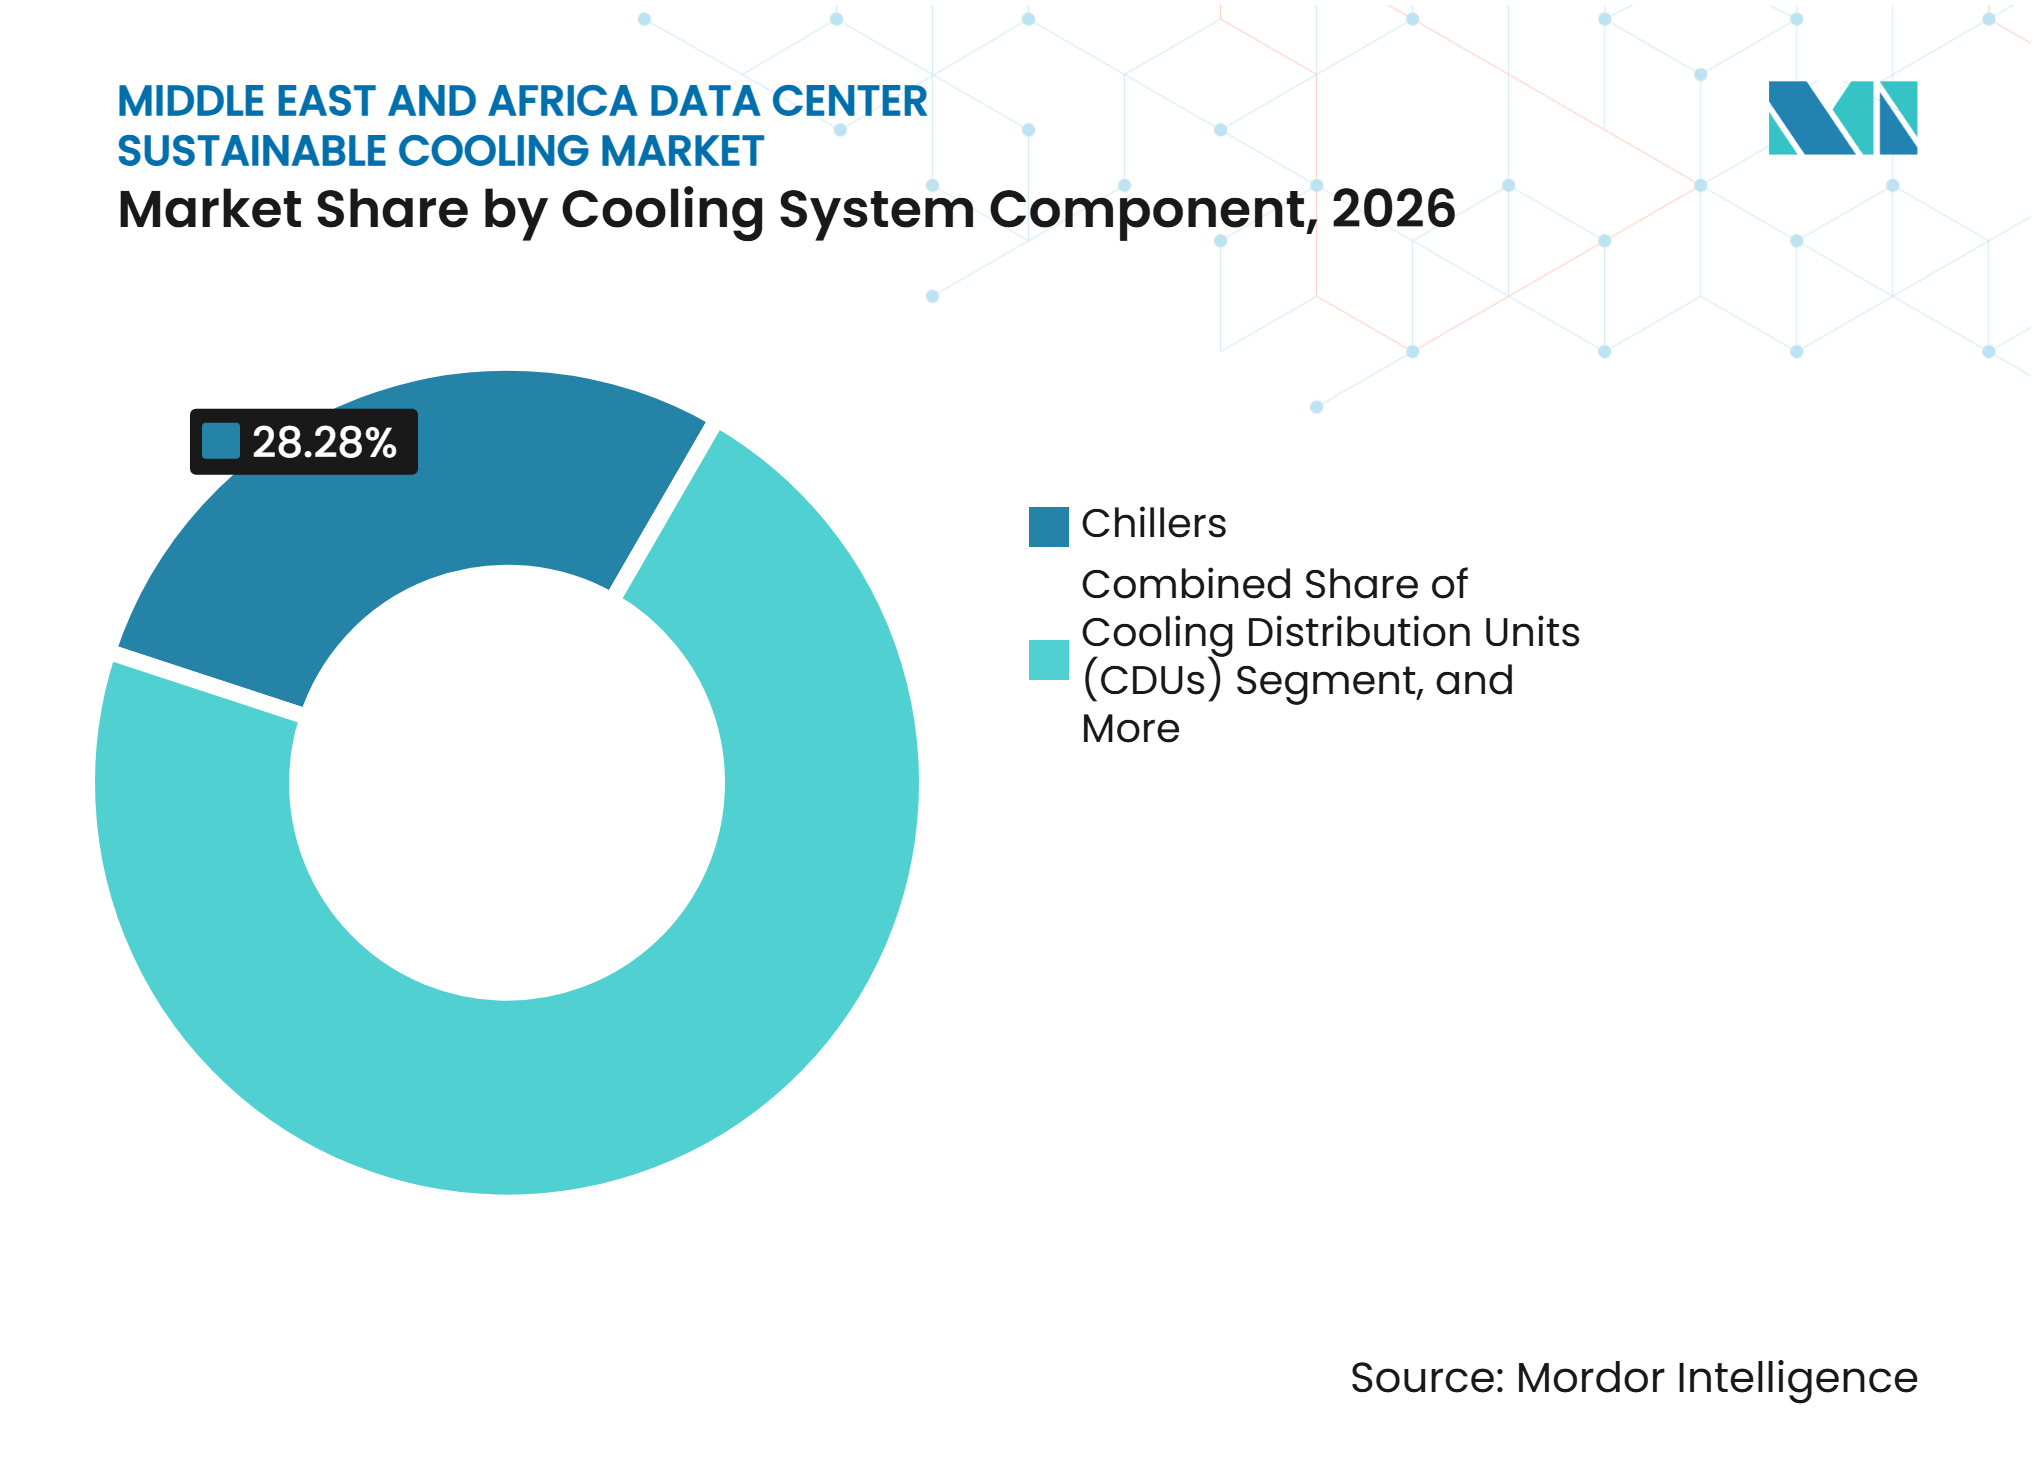
- Nach Kühlsystemkomponente entfielen auf Kältemaschinen im Jahr 2026 28,28 % des Marktanteils, während Kühlmittelverteilungseinheiten bis 2032 voraussichtlich mit einer CAGR von 18,14 % wachsen werden.
- Nach Nachhaltigkeitsansatz hielt energieeffiziente Kühlung im Jahr 2026 einen Anteil von 40,52 %, während wärmerückgewinnungsfähige Kühlung bis 2032 voraussichtlich mit einer CAGR von 17,93 % wachsen wird.
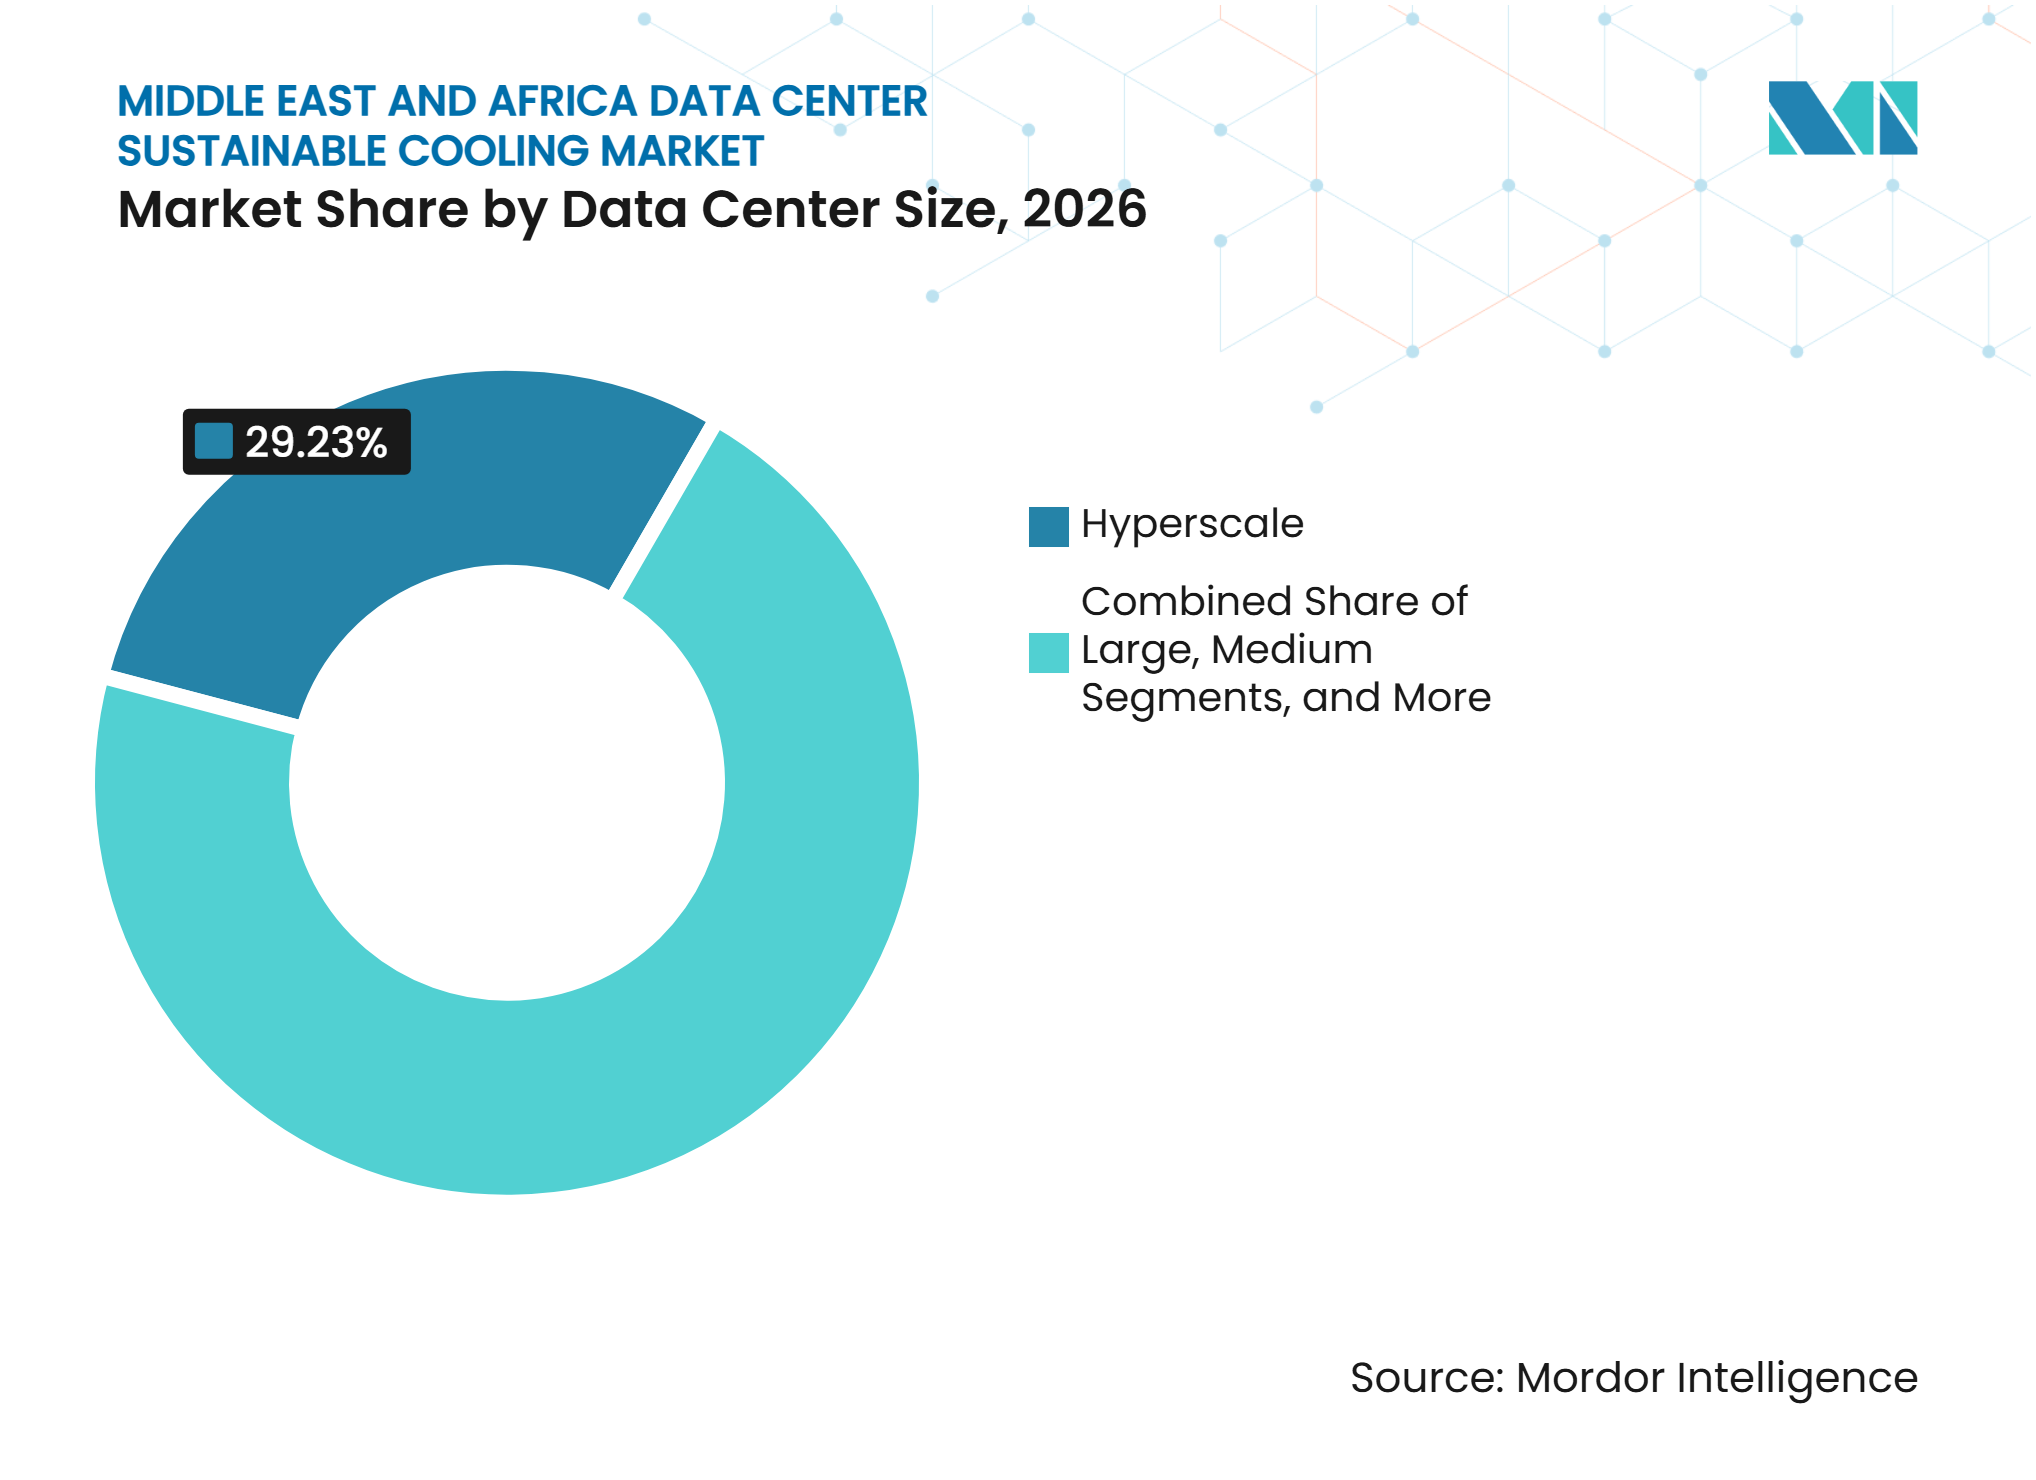
- Nach Rechenzentrumsgröße hielten Hyperscale-Einrichtungen im Jahr 2026 einen Anteil von 29,23 % und werden bis 2032 voraussichtlich mit einer CAGR von 18,22 % wachsen.
- Nach Rechenzentrumstyp hielten Cloud-Dienstleister im Jahr 2026 einen Anteil von 44,87 % und werden bis 2032 voraussichtlich mit einer CAGR von 18,36 % wachsen.
- Nach Geografie hielt der Nahe Osten im Jahr 2026 einen Anteil von 79,44 % und wird bis 2032 voraussichtlich mit einer CAGR von 17,96 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Ausbau von Hyperscale- und souveränen KI-Kapazitäten | +4.8% | VAE, Saudi-Arabien, Katar, mit Ausweitung auf Ägypten und Südafrika | Kurzfristig (≤ 2 Jahre) |
| Steigende Rack-Leistungsdichte durch KI- und HPC-Workloads | +4.0% | Global, mit besonderer Ausprägung in GCC-Hyperscale-Campussen | Kurzfristig (≤ 2 Jahre) |
| Datenlokalisierung und Expansion von Cloud-Regionen | +2.9% | VAE, Saudi-Arabien, Südafrika, Ägypten, Israel | Mittelfristig (2–4 Jahre) |
| Wasserknappheitsbedingte Verlagerung zu geschlossenen und wasserarmen Kühlsystemen | +2.0% | GCC-Kernregion, mit Ausstrahlungseffekten auf Nordafrika und subsaharische Knotenpunkte | Mittelfristig (2–4 Jahre) |
| GCC-Nachhaltigkeits- und Energieeffizienzvorschriften | +1.5% | Saudi-Arabien, VAE, Katar, mit frühem Einfluss in Oman und Bahrain | Mittelfristig (2–4 Jahre) |
| Einführung von Flüssigkühlung in afrikanischen wasser- und netzstrombeschränkten Knotenpunkten | +0.9% | Südafrika, Kenia, Nigeria, Ägypten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Hyperscale- und souveränen KI-Kapazitäten
Souverän gestützte Investitionen konzentrieren den Rechenzentrumsbau auf eine begrenzte Anzahl großer Projekte im Persischen Golf. Der Nahe Osten verfügte Anfang 2026 über 1,1 GW in Betrieb genommene Rechenzentrumkapazität, 760 MW im Bau und eine Pipeline von über 5,5 GW. Dieses Baumuster gibt Kühlungsanbietern die Möglichkeit, vor der Finalisierung der Einrichtungsspezifikationen einzusteigen. Saudi-Arabiens Rechenzentrumsstrategie zielte auf 1,5 GW Kapazität bis 2030 ab, was die Planung für größere Thermalsysteme und flüssigkühlungsfähige Einrichtungen unterstützte. Die VAE trieben ebenfalls große KI-Campus-Pläne voran und schufen damit Nachfrage nach Geräten, die hochdichtes Computing aufnehmen können. Der Markt für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika profitiert davon, weil Kühlung als Teil der nationalen digitalen Infrastruktur spezifiziert wird und nicht erst nach der Eröffnung einer Einrichtung hinzugefügt wird.
Steigende Rack-Leistungsdichte durch KI- und HPC-Workloads
KI- und Hochleistungsrechen-Workloads erhöhen die Wärmelast, die jedes Rack abführen muss. Das US-Energieministerium berichtete, dass hochwertige KI- und HPC-Installationen mit bis zu 250 kW pro Rack betrieben werden können, weit über dem Bereich, der traditionell durch raumbasierte Luftkühlung bedient wird.[1] Luftkühlung wird schwierig anzuwenden, sobald die Rack-Dichten den in der bereitgestellten Forschung beschriebenen Bereich von 40–50 kW überschreiten. Dies wandelt das Kühlungsdesign von einer Effizienzentscheidung in eine technische Anforderung für GPU-Cluster um. Direkte Chip-Kühlsysteme, Flüssigkeit-zu-Flüssigkeit-Kreisläufe und Heck-Wärmetauscher geben Betreibern mehr Optionen zur Verwaltung konzentrierter Wärme. Der Markt für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika erhält Unterstützung durch neue Campusse, die sich auf höhere Rack-Dichten vorbereiten müssen, bevor die Hardware installiert wird.
Datenlokalisierung und Expansion von Cloud-Regionen
Datenlokalisierung fördert den Bau in mehreren MEA-Jurisdiktionen, anstatt alle Kapazitäten an einem Standort zu konzentrieren. Saudi-Arabien, die VAE, Südafrika, Ägypten, Israel, Katar und Oman sind alle für dieses verteilte Entwicklungsmuster relevant. Jeder Standort weist eine andere Kombination aus Umgebungstemperaturen, Wasserverfügbarkeit, Strombedingungen und Betriebsvorschriften auf. Diese Variation fördert modulare Kühlungsdesigns, die an lokale Bedingungen angepasst werden können. Neue Cloud-Regionen schaffen auch Beschaffungsmöglichkeiten für Einrichtungen, die nationale und regionale Workloads bedienen. Der Markt für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika kann von diesem breiteren Ausbau profitieren, obwohl Anbieter lokale Ingenieur- und Servicekapazitäten benötigen werden.
Wasserknappheitsbedingte Verlagerung zu geschlossenen und wasserarmen Kühlsystemen
Wasserbeschränkungen prägen die Kühlungsentscheidungen im Persischen Golf, wo Entsalzung einen Großteil des in Saudi-Arabien und den VAE verwendeten Süßwassers liefert. Herkömmliche verdunstungsbasierte Kühlung kann in den heißesten Perioden, wenn Rechenzentren die meiste Kühlung benötigen, zusätzlichen Druck erzeugen. Teraco schloss im August 2025 die Erweiterung des JB4 Bredell Campus mit einem geschlossenen Kaltwassersystem ab, das im laufenden Betrieb einen Wasserverbrauch von null erreicht.[2] Das Projekt zeigt, wie Flüssigkühlung Wärmemanagement und Wasserverbrauch gleichzeitig adressieren kann. Betreiber legen bei der Auswahl von Kühlungsgeräten auch mehr Wert auf die Wassernutzungseffizienz. Dies unterstützt die Einführung von geschlossenen Systemen und wasserarmen Konfigurationen im Markt für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe Nachrüstungskosten und Inkompatibilität mit dem Einrichtungsdesign | -3.5% | GCC und Südafrika, mit bestehenden luftgekühlten Einrichtungsbasen | Kurzfristig (≤ 2 Jahre) |
| Mangel an Betriebs- und Wartungskompetenzen für Flüssigkühlung | -2.0% | Gesamte MEA-Region, am stärksten in Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Wasser-Energie-Kompromisse in heißen, wassergestressten Klimazonen | -1.3% | GCC-Kernregion, Saudi-Arabien, VAE, Katar | Langfristig (≥ 4 Jahre) |
| Regionale Engpässe bei Kühlmittelverteilungseinheiten, Kühlmitteln und qualifiziertem Servicepersonal | -0.8% | Subsahara-Afrika und Nordafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Nachrüstungskosten und Inkompatibilität mit dem Einrichtungsdesign
Bestehende luftgekühlte Einrichtungen sind schwieriger umzurüsten als zweckgebaute KI-Campusse. Eine Nachrüstung erfordert Änderungen an Rohrleitungen, Grundrissen, Stromverteilung, Rack-Anordnungen und Betriebsabläufen. Die Arbeiten können auch Kunden stören, die langfristige Colocation-Verträge haben und eine geringe Toleranz für Ausfallzeiten aufweisen. Das Ergebnis ist eine Kluft zwischen neuen Campussen, die Flüssigkühlung in ihr ursprüngliches Design integrieren können, und älteren Einrichtungen, die weiterhin Luftkühlung für Workloads mit moderater Dichte verwenden. Betreiber müssen die Kosten der Umrüstung mit dem Umsatzpotenzial aus dem Hosting dichter KI-Infrastruktur abwägen. Dieses Hemmnis kann den Markt für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika im installierten Bestand verlangsamen, selbst wenn die Nachfrage nach neuen Kapazitäten stark bleibt.
Mangel an Betriebs- und Wartungskompetenzen für Flüssigkühlung
Flüssigkühlung erfordert Personal, das die Flüssigkeitsqualität überwachen, Leistungsabweichungen erkennen und Kühlmittelverteilungseinheiten warten kann. Diese Fähigkeiten sind weniger verbreitet als die für herkömmliche luftgekühlte Einrichtungen erforderlichen Kompetenzen. WSP stellte fest, dass Flüssigkühlung spezialisiertes Betriebswissen erfordert und dass die Einführungspläne in afrikanischen Rechenzentren die Personalentwicklung überholen. Importierte Geräte können auch externe Spezialisten bei der Inbetriebnahme und Wartung erfordern. Die Qualifikationslücke ist in Märkten am stärksten einschränkend, in denen Servicenetzwerke und technische Ausbildung noch im Aufbau sind. Anbieter, die Schulungen, lokalen Außendienst und standardisierte Wartungsverfahren bereitstellen, können diese Hürde verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kühltechnologie:
Luftkühlung hält Marktanteile, während Flüssigkeitssysteme an Boden gewinnenLuftbasierte Kühlung hielt 2026 49,24 % des regionalen Marktes, unterstützt durch die große installierte Basis von Bestandseinrichtungen. Sie bleibt für Workloads geeignet, die noch keine flüssigkritische Leistungsdichte erreicht haben. Viele bestehende Standorte verbessern Lüfter, Luftaufbereitungsanlagen und Steuerungen, anstatt ihre gesamte Kühlungsarchitektur zu ersetzen. Dieser Ansatz kann die nutzbare Lebensdauer etablierter Geräte verlängern und gleichzeitig den Energieverbrauch senken. Neue KI-orientierte Projekte gehen einen anderen Weg, indem sie von Anfang an hybride oder vollständig flüssige Systeme planen. Immersionskühlung gewinnt in KI-Trainingsumgebungen erste Akzeptanz, wo Wärme auf einem kleineren Fußabdruck konzentriert ist. Heck-Wärmetauscher bieten eine Zwischenlösung für Standorte, die eine Mischung aus herkömmlichen Servern und dichteren Geräten beherbergen. Freikühlung und Economizer-Konfigurationen werden auch in nordafrikanischen und subsaharischen Projekten in Betracht gezogen, wo lokale Klimabedingungen deren Einsatz ermöglichen.
Direkte Flüssigkühlung am Chip wird bis 2032 voraussichtlich mit einer CAGR von 17,88 % wachsen und ist damit das am schnellsten wachsende Kühltechnologiesegment. GPU-Cluster in Golfcampussen können 80–100 kW pro Rack überschreiten, ein Bereich, der direkte Flüssigkühlung technisch relevant macht. Die Technologie überträgt Wärme nahe am Prozessor, anstatt sich nur auf Raumluft zu verlassen. Dies kann das Wärmemanagement in dichten Deployments vorhersehbarer machen. Das US-Energieministerium identifizierte den anhaltenden Anstieg der KI- und HPC-Leistungsdichte als ein wichtiges Planungsproblem für die digitale Infrastruktur. Einrichtungsdesigner bewerten Kühltechnologie zunehmend zusammen mit Stromversorgung, Rack-Layout und Netzwerkdesign. Die Richtlinien von ASHRAE TC9.9 und die Rack-Standards des Open Compute Project bieten nützliche Referenzpunkte für das Systemdesign. Der Markt für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika verlagert sich daher hin zu Kühlsystemen, die für hochdichte Hardware bereit sind, bevor diese installiert wird.



Nach Wärmeabfuhrtechnologie:
Hybridsysteme entwickeln sich zu KI-Dichte-ErmöglichernLuftgekühlte Systeme repräsentierten 2026 40,17 % des Marktes, da sie einfach zu implementieren sind und mit wasserarmen Betriebsmodellen übereinstimmen. Ihre Leistung kann durch hohe Umgebungstemperaturen beeinträchtigt werden, insbesondere während der Golfsommer. Offene Verdunstungskühltürme können die Wärmeabfuhr verbessern, verursachen jedoch Wasserverbrauchsbedenken an wassergestressten Standorten. Betreiber wägen daher Stromverbrauch, Wasserverfügbarkeit und lokales Klima in derselben Designentscheidung ab. Khazna berichtete, dass recyceltes Wasser im Jahr 2025 19,8 % seines Kühlwasserbedarfs deckte.[3] Trockenkühler sind auch in afrikanischen Märkten relevant, wo Netzschwankungen den energieintensiven Kältemaschinen-Betrieb erschweren können. Diese Bedingungen begünstigen Wärmeabfuhrlösungen, die nicht von einem einzigen Betriebsmodus abhängen.
Hybride Wärmeabfuhrsysteme werden bis 2032 voraussichtlich mit einer CAGR von 18,21 % wachsen. Sie kombinieren Betriebsmodi und können die Konfigurationen je nach Außenbedingungen wechseln. Dies gibt Einrichtungen mehr Flexibilität bei extremen Temperaturspitzen, ohne kontinuierlich auf Verdunstungswasserverbrauch angewiesen zu sein. Der Ansatz eignet sich gut für neue saudi-arabische und VAE-Projekte, wo tägliche und saisonale Temperaturschwankungen die Kühlleistung beeinflussen. Hybridsysteme können Betreibern auch dabei helfen, Nachhaltigkeitsziele zu erreichen und gleichzeitig die für KI-Workloads erforderliche Wärmekapazität aufrechtzuerhalten. Ihre Einführung hängt von Steuerungen ab, die den geeigneten Betriebsmodus auswählen können, ohne kritische Geräte zu unterbrechen. Der Markt für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika verzeichnet Interesse an diesen Systemen, da das regionale Betriebsumfeld selten das ganze Jahr über eine einzige Wärmeabfuhrmethode begünstigt. Lokale Ingenieurunterstützung ist wichtig, da die Standortbedingungen das Gleichgewicht zwischen Trocken-, Mechanik- und wasserunterstütztem Betrieb beeinflussen.
Nach Kühlsystemkomponente:
Kühlmittelverteilungseinheiten steigen zum Kern der Flüssigkühlungsinfrastruktur aufKältemaschinen hielten 2026 28,28 % des Marktes und spiegeln die etablierte Infrastruktur wider, die in luftgekühlten und gemischten Kühleinrichtungen eingesetzt wird. Sie bleiben wichtig, wo zentrale Kaltwassersysteme große Hallen versorgen. Ihre Rolle verändert sich, da Einrichtungen Flüssigkeitskreisläufe näher an Racks und Prozessoren hinzufügen. Kühltürme stehen unter Druck, wo der offene Wasserkreislauf durch Wassereffizienz-Ziele eingeschränkt wird. Lüfter und Luftaufbereitungsgeräte behalten eine große installierte Basis, da viele Standorte schrittweise Effizienzverbesserungen anstreben. Wärmetauscher, Pumpen und Flüssigkeitsverteilungsgeräte gewinnen an Bedeutung, da geschlossene Kreislaufdesigns häufiger werden. Saudi-Arabiens Rechenzentrumkapazität stieg im Vergleich zu 2023 um 42 %, was die Beschaffungszyklen für mehrere Kühlungskomponenten in seinen führenden Einrichtungen verkürzte. Die Komponentenmischung erweitert sich daher, anstatt herkömmliche Geräte auf einmal zu ersetzen.
Kühlmittelverteilungseinheiten werden bis 2032 voraussichtlich mit einer CAGR von 18,14 % wachsen. Sie verwalten die Flüssigkeitsschnittstelle zwischen Rack-Ebene-Kaltplatten und Einrichtungs-Wärmeabfuhrgeräten. Diese Funktion wird unerlässlich, wenn Betreiber direkte Flüssigkühlung im großen Maßstab einsetzen. Schneider Electric gab im Juni 2025 die Übernahme von 75 % von Motivair bekannt und positionierte die Transaktion rund um KI-fähige Wärmemanagementanforderungen in Saudi-Arabien. Die Transaktion spiegelt den Wert wider, den Anbieter der Kühlmittelverteilungseinheiten-Fähigkeit beimessen, da sich die Flüssigkühlung ausweitet. Überwachungssysteme werden ebenfalls wichtiger, da Flüssigkeitstemperatur, Druck und Last kontinuierlich verwaltet werden müssen. Teracos JB4-Einrichtung verwendet KI-gestützte Kühlungssteuerungen innerhalb ihrer wassereffizienten Konfiguration. Der Markt für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika schafft Nachfrage nach Komponenten, die die IT-Last mit dem einrichtungsweiten Kühlsystem verbinden.

Nach Nachhaltigkeitsansatz:
Energieeffizienz führt, während Wärmerückgewinnung an Fahrt gewinntEnergieeffiziente Kühlung hielt 2026 einen Anteil von 40,52 %, da die Energieverbrauchseffizienz ein grundlegendes Leistungsmaß für Einrichtungsbetreiber bleibt. Effizienzverbesserungen können durch bessere Steuerungen, optimierten Luftstrom, höhere Betriebstemperaturen und Geräteauswahl erzielt werden. Im GCC unterstützen diese Maßnahmen Rechenzentrumspläne, die darauf abzielen, die Energieintensität neuer digitaler Infrastruktur zu reduzieren. Wassereffiziente Kühlung wird auch dort relevanter, wo Entsalzung eine direkte Verbindung zwischen Wasserverbrauch und Energiebedarf schafft. Kältemittel mit niedrigem Treibhauspotenzial unterstützen einen separaten Teil der Nachhaltigkeitsagenda. Die Kigali-Änderung des Montrealer Protokolls bietet einen internationalen Rahmen zur Reduzierung des Einsatzes von Fluorkohlenwasserstoffen. Betreiber müssen Kältemittelwahl, Wasserverbrauch und Stromverbrauch zunehmend gemeinsam betrachten, anstatt als separate technische Fragen. Dies erweitert die Rolle der Nachhaltigkeit im Markt für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika.
Wärmerückgewinnungsfähige Kühlung wird bis 2032 voraussichtlich mit einer CAGR von 17,93 % wachsen. Dichte GPU-Installationen erzeugen Wärmeströme, die einen praktischen Wert haben können, wenn ein geeigneter lokaler Verwendungszweck vorhanden ist. Eine Bewertung aus dem Jahr 2025 in Energy and Buildings beschrieb integrierte Wärmenutzung als wichtig für die Reduzierung der Umweltauswirkungen digitaler Infrastruktur. Fernwärmenetze in einigen städtischen GCC-Gebieten könnten einen potenziellen Rahmen für Rückgewinnungsprojekte schaffen. Kommerzielle Modelle entwickeln sich noch, da der Rückgewinnungswert von der nahegelegenen Nachfrage, den Temperaturanforderungen und den Verbindungskosten abhängt. Digitale Zwillinge und KI-gestützte Steuerungen können Betreibern helfen, Zeiträume zu identifizieren, in denen Rückgewinnung betrieblich praktikabel ist. Khazna und Presight unterzeichneten im Oktober 2025 eine Vereinbarung zur Einführung von KI-gesteuertem Facility-Management, einschließlich Kühlungsoptimierung und vorausschauender Wartung, im gesamten VAE-Netzwerk von Khazna. Dieser Ansatz kann die Nachhaltigkeitsleistung auf Portfolioebene sichtbarer machen.
Nach Rechenzentrumsgröße:
Hyperscale verankert sowohl Marktanteil als auch WachstumHyperscale-Einrichtungen hielten 2026 einen Anteil von 29,23 % und werden bis 2032 voraussichtlich mit einer CAGR von 18,22 % wachsen. Ihre Position spiegelt ein regionales Entwicklungsmodell wider, das auf sehr großen, KI-fähigen Campussen basiert. Eine kleine Anzahl von Projekten kann große Kühlungsaufträge generieren, da jeder Standort eine umfangreiche Wärmeinfrastruktur benötigt. Große Einrichtungen bedienen auch Unternehmens- und Colocation-Nachfrage, wo Rack-Dichten auf den Punkt steigen, an dem Flüssigkühlung relevant wird. Mittelgroße Einrichtungen expandieren in Nigeria, Kenia und Ägypten, da die Cloud-Akzeptanz über die größten regionalen Knotenpunkte hinausgeht. Kleine Einrichtungen und Edge-Standorte unterstützen Smart-City-Anwendungen, Echtzeit-Regierungsdienste und lokale Inferenz-Workloads. Ihre Geräteauswahl unterscheidet sich oft von Hyperscale-Projekten, da sie kompakte und modulare Systeme benötigen. Der Markt für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika muss daher sowohl sehr große Campusse als auch verteilte Standorte mit unterschiedlichen Deployment-Mustern bedienen.
KI-Beschleunigersysteme können eine erhebliche Leistungslast auf einem kompakten Fußabdruck platzieren, weshalb Hyperscale-Projekte einen überproportionalen Einfluss auf die Kühlungsbeschaffung haben. Goldman Sachs stellte 2025 fest, dass fortschrittliche KI-Infrastruktur die Leistungsdichteanforderungen von Rechenzentren erhöht. Hyperscale-Betreiber spezifizieren mit größerer Wahrscheinlichkeit Flüssigkühlungsbereitschaft, präzise Überwachung und definierte Leistungsschwellen. Großanlagen folgen ähnlichen Praktiken, wenn sie GPU-intensive Kunden-Workloads beherbergen. Mittelgroße und kleinere Einrichtungen können Luftkühlung länger beibehalten, aber auch ihre Schwellenwerte steigen. Modulare Flüssigkühlungssysteme können diesen Betreibern einen Weg bieten, Kapazitäten hinzuzufügen, ohne eine gesamte Halle neu zu bauen. Die Lücke zwischen den Kühlungsanforderungen für große und kleinere Einrichtungen verringert sich, da dichte Server für mehr Nutzer verfügbar werden. Dies unterstützt einen vielfältigeren Gerätemarkt, auch wenn Hyperscale-Campusse die größte unmittelbare Nachfragequelle bleiben.
Nach Rechenzentrumstyp:
Cloud-Anbieter treiben dichtebasierte Kühlungsnachfrage voranCloud-Dienstleister hielten 2026 einen Anteil von 44,87 % und werden bis 2032 voraussichtlich mit einer CAGR von 18,36 % wachsen. Ihre Beschaffungsanforderungen beeinflussen das Systemdesign, da sie große Umgebungen mit standardisierten Leistungserwartungen betreiben. Cloud-Anbieter positionieren die Region auch für souveränes KI-Computing und lokale Cloud-Dienste. Du und NextGenAI stellten im Oktober 2025 einen über 13 MW großen flüssiggekühlten KI-Supercluster mit NVIDIA B300-GPUs und direkter Chip-Kühlung vor. Solche Projekte zeigen, wie cloud-orientierte Infrastruktur die Messlatte für die Wärmeabfuhr hoch legen kann. Colocation-Einrichtungen stehen vor einer anderen Herausforderung, da ihre älteren Designs oft für Racks mit 5–15 kW ausgelegt waren. Sie müssen eine größere Vielfalt an Kundengeräten aufnehmen und gleichzeitig Störungen für bestehende Mieter vermeiden.
Unternehmens- und Edge-Deployments nehmen ebenfalls zu, da öffentliche Behörden und Unternehmen lokale Verarbeitung für Smart-City-Anwendungen, autonome Mobilität und operative Analysen suchen. Ihr Kühlungsbedarf ist vielfältiger als der eines Cloud-Campus. Modulare und vorgefertigte Systeme können für diese Deployments geeignet sein, da Kapazitäten hinzugefügt werden können, wenn sich das Hardware-Profil ändert. CSP-Anforderungen können auch regionale Lieferketten prägen, da ihre Volumina lokale Servicepartnerschaften und Komponentenbestände rechtfertigen. Der Markt für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika wird daher kurzfristig von einer relativ kleinen Gruppe von Cloud-Beschaffungsteams beeinflusst. Gleichzeitig können Unternehmens- und Edge-Projekte eine breitere Nachfragebasis für anpassungsfähige Geräte schaffen. Anbieter, die sowohl große flüssiggekühlte Hallen als auch verteilte Installationen unterstützen können, sind für diese Mischung besser positioniert. Die Branche für nachhaltige Kühlung in Rechenzentren wird zunehmend abhängig von Servicequalität, Steuerungen und Integrationsfähigkeit sowie Geräteleistung.
Geografische Analyse
Naher Osten
Der Nahe Osten hielt 2026 79,44 % des Marktanteils für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika und wird bis 2032 voraussichtlich mit einer CAGR von 17,96 % wachsen. Saudi-Arabien und die VAE sind zentral für diese Position, da beide große Rechenzentrum- und KI-Kapazitäten aufbauen. Die VAE überschritten Ende 2025 376 MW an aktiver Rechenzentrumkapazität, während Saudi-Arabien bis 2030 eine Gesamtrechenzentrumkapazität von 1,5 GW anstrebte. Diese Projekte erfordern Kühlsysteme, die bei anhaltend hohen Umgebungstemperaturen betrieben werden können. Wassereffizienz ist besonders wichtig, da Golfeinrichtungen in Ländern mit erheblicher Entsalzungsabhängigkeit betrieben werden. Khaznas Entwicklung von KI-gesteuertem Facility-Management in seinem VAE-Netzwerk zeigt, wie Betreiber digitale Steuerungen zur Kühlungsoptimierung einsetzen. Die Zertifizierung nach Uptime Institute Tier III und LEED-Gold-Ziele prägen auch die Erwartungen an Zuverlässigkeit und Gebäudeleistung. Die Marktgröße für nachhaltige Kühlung in Rechenzentren im Nahen Osten wird durch eine Baupipeline unterstützt, die wahrscheinlich flüssigkühlungsfähige und wasserarme Systemdesigns bevorzugen wird.
Afrika
Die Betriebsbedingungen in Afrika schaffen Nachfrage nach Kühlsystemen, die unter Wasser-, Netz- und Lieferkettenbeschränkungen zuverlässig sind. Teraco schloss im August 2025 die Erweiterung des JB4 Bredell Campus ab, fügte 30 MW hinzu und brachte die Einrichtung auf 50 MW gesamte kritische IT-Last. Das Projekt umfasste Flüssigkeit-zu-Flüssigkeit-Kühlung und ein geschlossenes Kaltwassersystem mit null Wasserverbrauch im laufenden Betrieb. Es wird auch nach ISO 9001, ISO 27001, ISO 50001 und ISO 14001 zertifiziert betrieben, was Qualitäts-, Informationssicherheits-, Energiemanagement- und Umweltmanagementpraktiken verbindet. Südafrika führt die Kühlungsinfrastrukturnachfrage des Kontinents aufgrund seiner Konnektivität und etablierten Colocation-Basis an. Ägypten gewinnt als regionaler Rechenzentrumstandort an Bedeutung, während Kenia und Nigeria weiteres Expansionspotenzial bieten. Lokale Servicekapazitäten und Komponentenverfügbarkeit werden beeinflussen, wie schnell fortschrittliche Flüssigkühlung von großen Projekten auf eine breitere Gruppe afrikanischer Einrichtungen übergeht.
Katar, Südafrika und Rest des Nahen Ostens und Afrikas
Katars hohe Temperaturen, Entsalzungsabhängigkeit und souveräne KI-Finanzierung begünstigen geschlossene und wassereffiziente Kühlungsdesigns. Israel hat eine spezialisierte Nachfragebasis, die mit Verteidigung, Cloud und KI-Forschung verbunden ist, was direkte Chip-Kühlung und Heck-Wärmetauscher-Installationen unterstützen kann. Nigeria, Kenia, Ghana und Ruanda entwickeln mehr digitale Kapazitäten, aber Betreiber müssen Kühlungsentscheidungen an lokale Stromkosten und Netzbedingungen anpassen. Oman und Bahrain unterstützen weiterhin Edge- und Colocation-Infrastruktur, was Nachfrage nach modularen Systemen schaffen kann. Mitsubishi Electric gründete im Oktober 2025 MEHITS Middle East FZCO in Dubai, um Design-, Vertriebs-, Installations- und Wartungsunterstützung für IT-Kühlsysteme bereitzustellen. Diese Serviceinvestition spiegelt die Bedeutung lokaler technischer Unterstützung im gesamten Markt für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika wider. Die vielfältige Geografie bedeutet, dass Anbieter ein Portfolio benötigen, das hochdichte Campusse, kleinere Edge-Standorte sowie unterschiedliche Wasser- und Strombedingungen berücksichtigen kann.
Wettbewerbslandschaft
Marktkonzentration
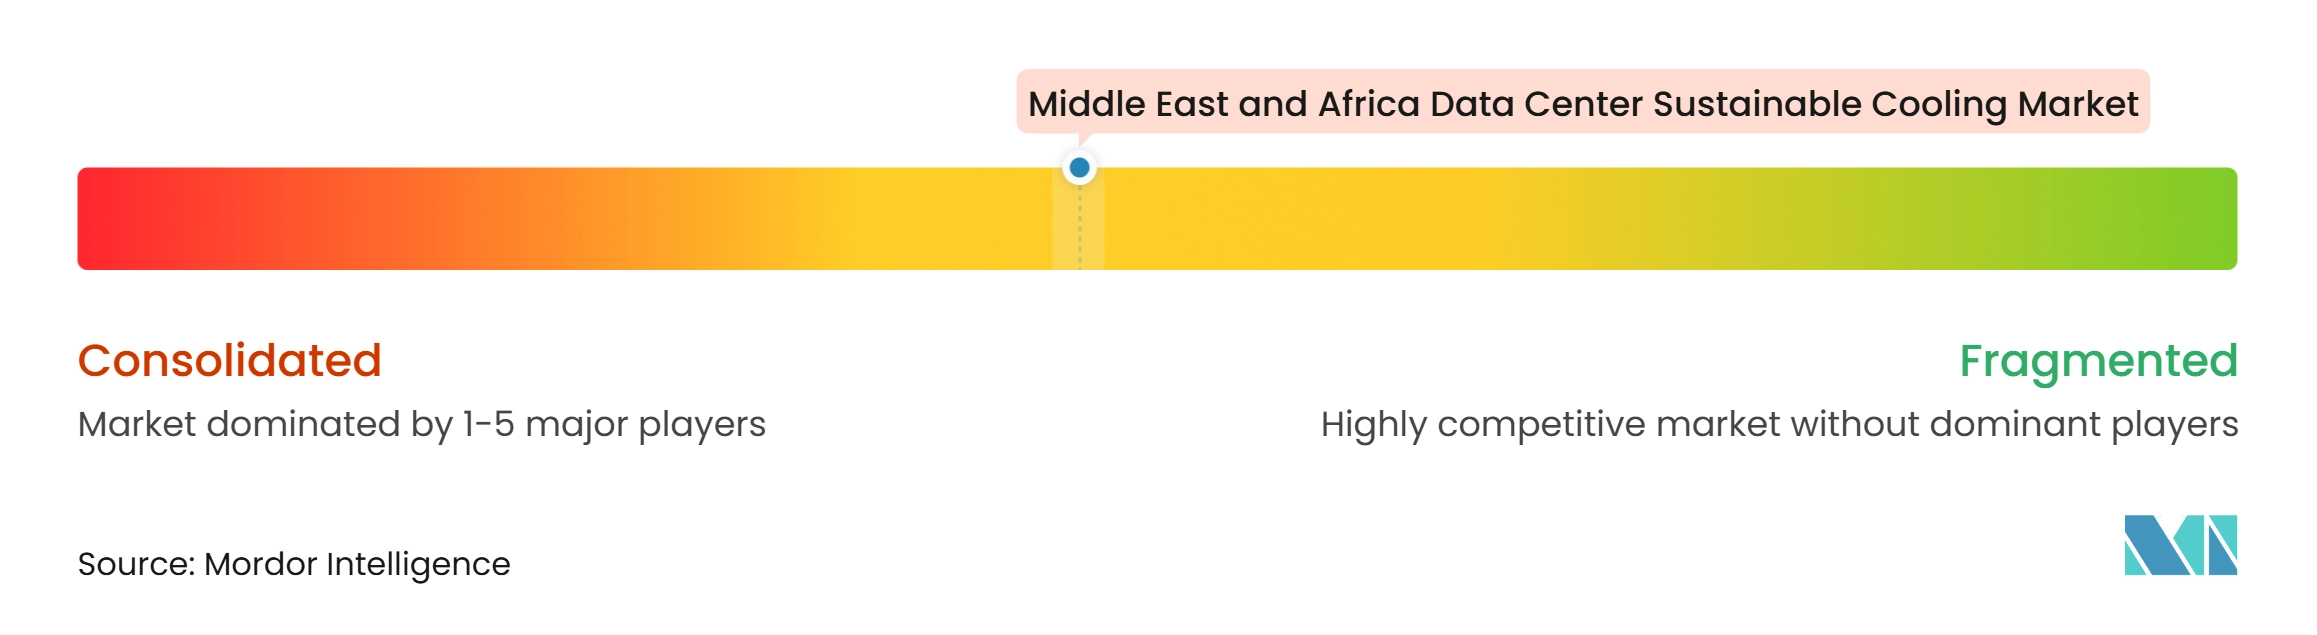
Der Markt für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika weist eine mäßig konsolidierte globale Anbieterebene und eine stärker fragmentierte regionale Service- und Spezialtechnologieebene auf. Schneider Electric, Vertiv und STULZ verfügen über breite Portfolios, die Präzisionskühlung, Flüssigkühlung, digitales Management und verwandte Infrastruktur umfassen. Ihre installierten Basen und Serviceorganisationen bieten einen Vorteil, wenn Kunden integrierte Lösungen suchen. Vertiv und Ezditek unterzeichneten im Oktober 2025 eine technische Kooperationsvereinbarung zur Entwicklung KI-fähiger Rechenzentrumslösungen in Saudi-Arabien. Schneider Electric kooperierte im Oktober 2025 auch mit Petra Engineering Industries für lokal hergestellte hocheffiziente luftgekühlte Kältemaschinen für Saudi-Arabien. Diese Vereinbarungen adressieren lokale Inhaltserwartungen und verkürzen die Distanz zwischen Gerätelieferung und Serviceerbringung. Größere Anbieter bündeln Wärmemanagement zunehmend mit Stromverteilung, Überwachung und Facility-Management-Tools.
Spezialisten für Immersionskühlung und fortschrittliche Flüssigkühlung fordern das etablierte Anbietermodell in ausgewählten Anwendungen heraus. Iceotope Technologies, Submer Technologies und Asperitas Technologies adressieren Workloads, für die herkömmliche Luftkühlung die erforderliche Wärmeleistung nicht erfüllen kann. Ihre Chancen sind am stärksten in GPU-Trainingsclustern, direkten Flüssigkühlungsprojekten und Standorten, die wassereffiziente Designs erfordern. Spezialisierte Anbieter können Projekte gewinnen, indem sie eine besondere technische Fähigkeit bereitstellen, müssen aber Serviceabdeckung und langfristige Unterstützung nachweisen. Die Nachfrage nach Kühlmittelverteilungseinheiten und regionaler Wartungskapazität schafft auch Raum für Unternehmen, die in lokale technische Teams investieren. Der Markt für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika begünstigt weiterhin Anbieter, die spezialisierte Kühltechnologie in einsetzbare, wartbare Projekte umsetzen können.
Der Wettbewerb entwickelt sich auch rund um Wärmerückgewinnung, Betriebssteuerungen und regionale Fertigung. Wärmerückgewinnung ist noch weniger ausgereift, da ihr kommerzieller Wert von der nahegelegenen Nachfrage nach der zurückgewonnenen Wärme abhängt. KI-basierte Steuerungen können Betreibern helfen, auf sich ändernde Lasten zu reagieren und Betriebseffizienz nachzuweisen. Khaznas Vereinbarung mit Presight ist ein Beispiel für diesen portfolioweiten Ansatz zur Kühlungsoptimierung. Anbieter mit lokalen Fertigungspartnerschaften haben einen zusätzlichen Vorteil, wenn Kunden mit Importvorlaufzeiten oder lokalen Inhaltsanforderungen konfrontiert sind. Die Wettbewerbsstruktur ist nicht konzentriert genug, um einem Anbieter überwältigende Kontrolle über die gesamte Region zu geben. Die führenden Anbieter behalten dennoch Einfluss, da große Projekte bewährte Geräte, Integrationsfähigkeit und zuverlässigen Service schätzen.
Branchenführer im Markt für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika
-
Schneider Electric SE
-
Vertiv Group Corp.
-
STULZ GmbH
-
Johnson Controls International plc
-
Daikin Industries, Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Schneider Electric SE
- Vertiv Group Corp.
- STULZ GmbH
- Johnson Controls International plc
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Munters Group AB
- Rittal GmbH & Co. KG
- Trane Technologies plc
- Eaton Corporation plc
- Airedale International Air Conditioning Ltd.
- Fujitsu General Limited
- Emerson Electric Co.
- Super Micro Computer, Inc.
- Shell plc
- Chemours Company
- Iceotope Technologies Limited
- Submer Technologies S.L.
- Asperitas Technologies B.V.
- Digital Realty Trust, Inc.
- Teraco Data Environments (Pty) Ltd
- Khazna Data Centers Limited
- Africa Data Centres (Pty) Ltd
- Open Access Data Centres (Pty) Ltd
Neueste Industrielle Entwicklungen in Markt für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika
- Oktober 2026: Submer und das saudi-arabische Unternehmen ACES unterzeichneten ein MoU zur Beschleunigung der Entwicklung KI-fähiger Rechenzentren in Saudi-Arabien. Die Zusammenarbeit kombiniert Submers Flüssig- und Immersionskühlungstechnologien mit ACES' lokalen Infrastrukturingenieur- und Deployment-Fähigkeiten. Der Umfang umfasst Kühlsystemdesign, Neubauten und Nachrüstprojekte sowie potenzielle Co-Investitionen in Rechenzentrumkapazitäten.
- Oktober 2026: Accelsius setzte sein kommerzielles IR150-Zweiphasen-Direktkühlsystem am Chip im Global Training Center von EdgeConneX in Houston ein und markierte damit den nächsten kommerziellen Meilenstein für seine NeuCool-Technologie. Das System unterstützt Rack-Dichten von bis zu 150 kW.
- Mai 2026: Schneider Electric verpflichtete sich, seine Fertigungskapazität in Saudi-Arabien bis 2030 auf 32 Produktionslinien fast zu verdreifachen, einschließlich lokal hergestellter Kühlkältemaschinen, was die Importvorlaufzeiten in der MEA-Kühlungslieferkette direkt reduziert.
- Februar 2026: Khazna Data Centers erhielt die Uptime Institute Tier III-Zertifizierung für Designdokumente für seine QAJ01-Einrichtung in Ajman, VAE. Die Einrichtung ist das erste zertifizierte KI-Rechenzentrum mit Flüssigkühlung in der MENA-Region mit einer Kapazität von 100 MW in 20 Datenhallen.
Berichtsumfang für den Markt für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika
Der Markt für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika bezieht sich auf den regionalen Markt für energieeffiziente, kohlenstoffarme und wasserbewusste Kühltechnologien, -systeme und -dienstleistungen, die zur Verwaltung thermischer Lasten in Rechenzentren im Nahen Osten und Afrika entwickelt wurden und dabei Umweltauswirkungen minimieren. Er umfasst Flüssigkühlung (direkte Chip-Kühlung, Immersionskühlung, Heck-Wärmetauscher), Freikühlung und luftseitige Economizer, Verdunstungs- und adiabatische Kühlung, Kältemaschinen mit Kältemitteln mit niedrigem Treibhauspotenzial, Abwärmerückgewinnung, KI-gesteuerte Wärmeoptimierung und wassereffiziente geschlossene Kreislaufsysteme.
Der Bericht über den Markt für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika ist segmentiert nach Kühltechnologie (luftbasierte Kühlung, direkte Flüssigkühlung am Chip, Immersionskühlung, Heck-Wärmetauscher, Verdunstungs- und adiabatische Kühlung, Freikühlung und Economizer-Systeme sowie weitere nachhaltige Kühltechnologien), Wärmeabfuhrtechnologie (luftgekühlte Systeme, wassergekühlte Systeme, Verdunstungswärmeabfuhr, Trockenkühler und hybride Wärmeabfuhrsysteme), Kühlsystemkomponente (Kühlmittelverteilungseinheiten, Kältemaschinen, Kühltürme, Wärmetauscher, Pumpen und Flüssigkeitsverteilungssysteme, Lüfter und Luftaufbereitungsgeräte sowie Kühlungssteuerungen und Überwachungssysteme), Nachhaltigkeitsansatz (energieeffiziente Kühlung, wassereffiziente Kühlung, Kältemittellösungen mit niedrigem Treibhauspotenzial, wärmerückgewinnungsfähige Kühlung sowie integrierte Kühlungsoptimierung und Steuerungen), Rechenzentrumsgröße (klein, mittel, groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstleister und Unternehmen und Edge) sowie Geografie (Saudi-Arabien, Vereinigte Arabische Emirate, Israel, Katar, Südafrika, Ägypten und Rest des Nahen Ostens und Afrikas). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Luftbasierte Kühlung |
| Direkte Flüssigkühlung am Chip |
| Immersionskühlung |
| Heck-Wärmetauscher |
| Verdunstungs- und adiabatische Kühlung |
| Freikühlung und Economizer-Systeme |
| Weitere nachhaltige Kühltechnologien |
| Luftgekühlte Systeme |
| Wassergekühlte Systeme |
| Verdunstungswärmeabfuhr |
| Trockenkühler |
| Hybride Wärmeabfuhrsysteme |
| Kühlmittelverteilungseinheiten |
| Kältemaschinen |
| Kühltürme |
| Wärmetauscher |
| Pumpen und Flüssigkeitsverteilungssysteme |
| Lüfter und Luftaufbereitungsgeräte |
| Kühlungssteuerungen und Überwachungssysteme |
| Energieeffiziente Kühlung |
| Wassereffiziente Kühlung |
| Kältemittellösungen mit niedrigem Treibhauspotenzial |
| Wärmerückgewinnungsfähige Kühlung |
| Integrierte Kühlungsoptimierung und Steuerungen |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstleister |
| Unternehmen und Edge |
| Saudi-Arabien | Vereinigte Arabische Emirate |
| Israel | |
| Katar | |
| Südafrika | |
| Ägypten | |
| Rest des Nahen Ostens und Afrikas |
| Nach Kühltechnologie | Luftbasierte Kühlung | |
| Direkte Flüssigkühlung am Chip | ||
| Immersionskühlung | ||
| Heck-Wärmetauscher | ||
| Verdunstungs- und adiabatische Kühlung | ||
| Freikühlung und Economizer-Systeme | ||
| Weitere nachhaltige Kühltechnologien | ||
| Nach Wärmeabfuhrtechnologie | Luftgekühlte Systeme | |
| Wassergekühlte Systeme | ||
| Verdunstungswärmeabfuhr | ||
| Trockenkühler | ||
| Hybride Wärmeabfuhrsysteme | ||
| Nach Kühlsystemkomponente | Kühlmittelverteilungseinheiten | |
| Kältemaschinen | ||
| Kühltürme | ||
| Wärmetauscher | ||
| Pumpen und Flüssigkeitsverteilungssysteme | ||
| Lüfter und Luftaufbereitungsgeräte | ||
| Kühlungssteuerungen und Überwachungssysteme | ||
| Nach Nachhaltigkeitsansatz | Energieeffiziente Kühlung | |
| Wassereffiziente Kühlung | ||
| Kältemittellösungen mit niedrigem Treibhauspotenzial | ||
| Wärmerückgewinnungsfähige Kühlung | ||
| Integrierte Kühlungsoptimierung und Steuerungen | ||
| Nach Rechenzentrumsgröße | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumstyp | Colocation | |
| Cloud-Dienstleister | ||
| Unternehmen und Edge | ||
| Nach Geografie | Saudi-Arabien | Vereinigte Arabische Emirate |
| Israel | ||
| Katar | ||
| Südafrika | ||
| Ägypten | ||
| Rest des Nahen Ostens und Afrikas | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika?
Der Markt für nachhaltige Kühlung in Rechenzentren im Nahen Osten und Afrika wird im Jahr 2026 auf 0,84 Milliarden USD geschätzt und wird voraussichtlich bis 2032 1,88 Milliarden USD erreichen, mit einer CAGR von 17,54 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach nachhaltiger Rechenzentrumskühlung im Nahen Osten und Afrika an?
KI- und HPC-Workloads, souveräne KI-Kapazitäten, Expansion von Cloud-Regionen, Datenlokalisierung und Wasserbeschränkungen erhöhen die Nachfrage nach flüssigkühlungsfähigen und wasserarmen Kühlsystemen.
Welche Kühltechnologie hat den größten Marktanteil im Nahen Osten und Afrika?
Luftbasierte Kühlung hält 2026 einen Anteil von 49,24 %, da sie die große installierte Basis herkömmlicher Einrichtungen in der Region bedient.
Welche Kühltechnologie wächst in der Region am schnellsten?
Direkte Flüssigkühlung am Chip wird bis 2032 voraussichtlich mit einer CAGR von 17,88 % wachsen, da GPU-Cluster die Rack-Wärmelasten erhöhen.
Welcher Rechenzentrumstyp ist der größte Käufer nachhaltiger Kühlsysteme?
Cloud-Dienstleister halten 2026 einen Anteil von 44,87 % und werden bis 2032 voraussichtlich mit einer CAGR von 18,36 % wachsen.
Warum ist wassereffiziente Kühlung für Rechenzentren am Persischen Golf wichtig?
Golfstandorte werden in heißen, wassergestressten Umgebungen betrieben, wo entsalztes Wasser für die Versorgung wichtig ist, was geschlossene und wasserarme Systeme zu einer betrieblichen Priorität macht.