
Tamanho e Participação do Mercado de Serviços de Segurança para Data Centers no Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
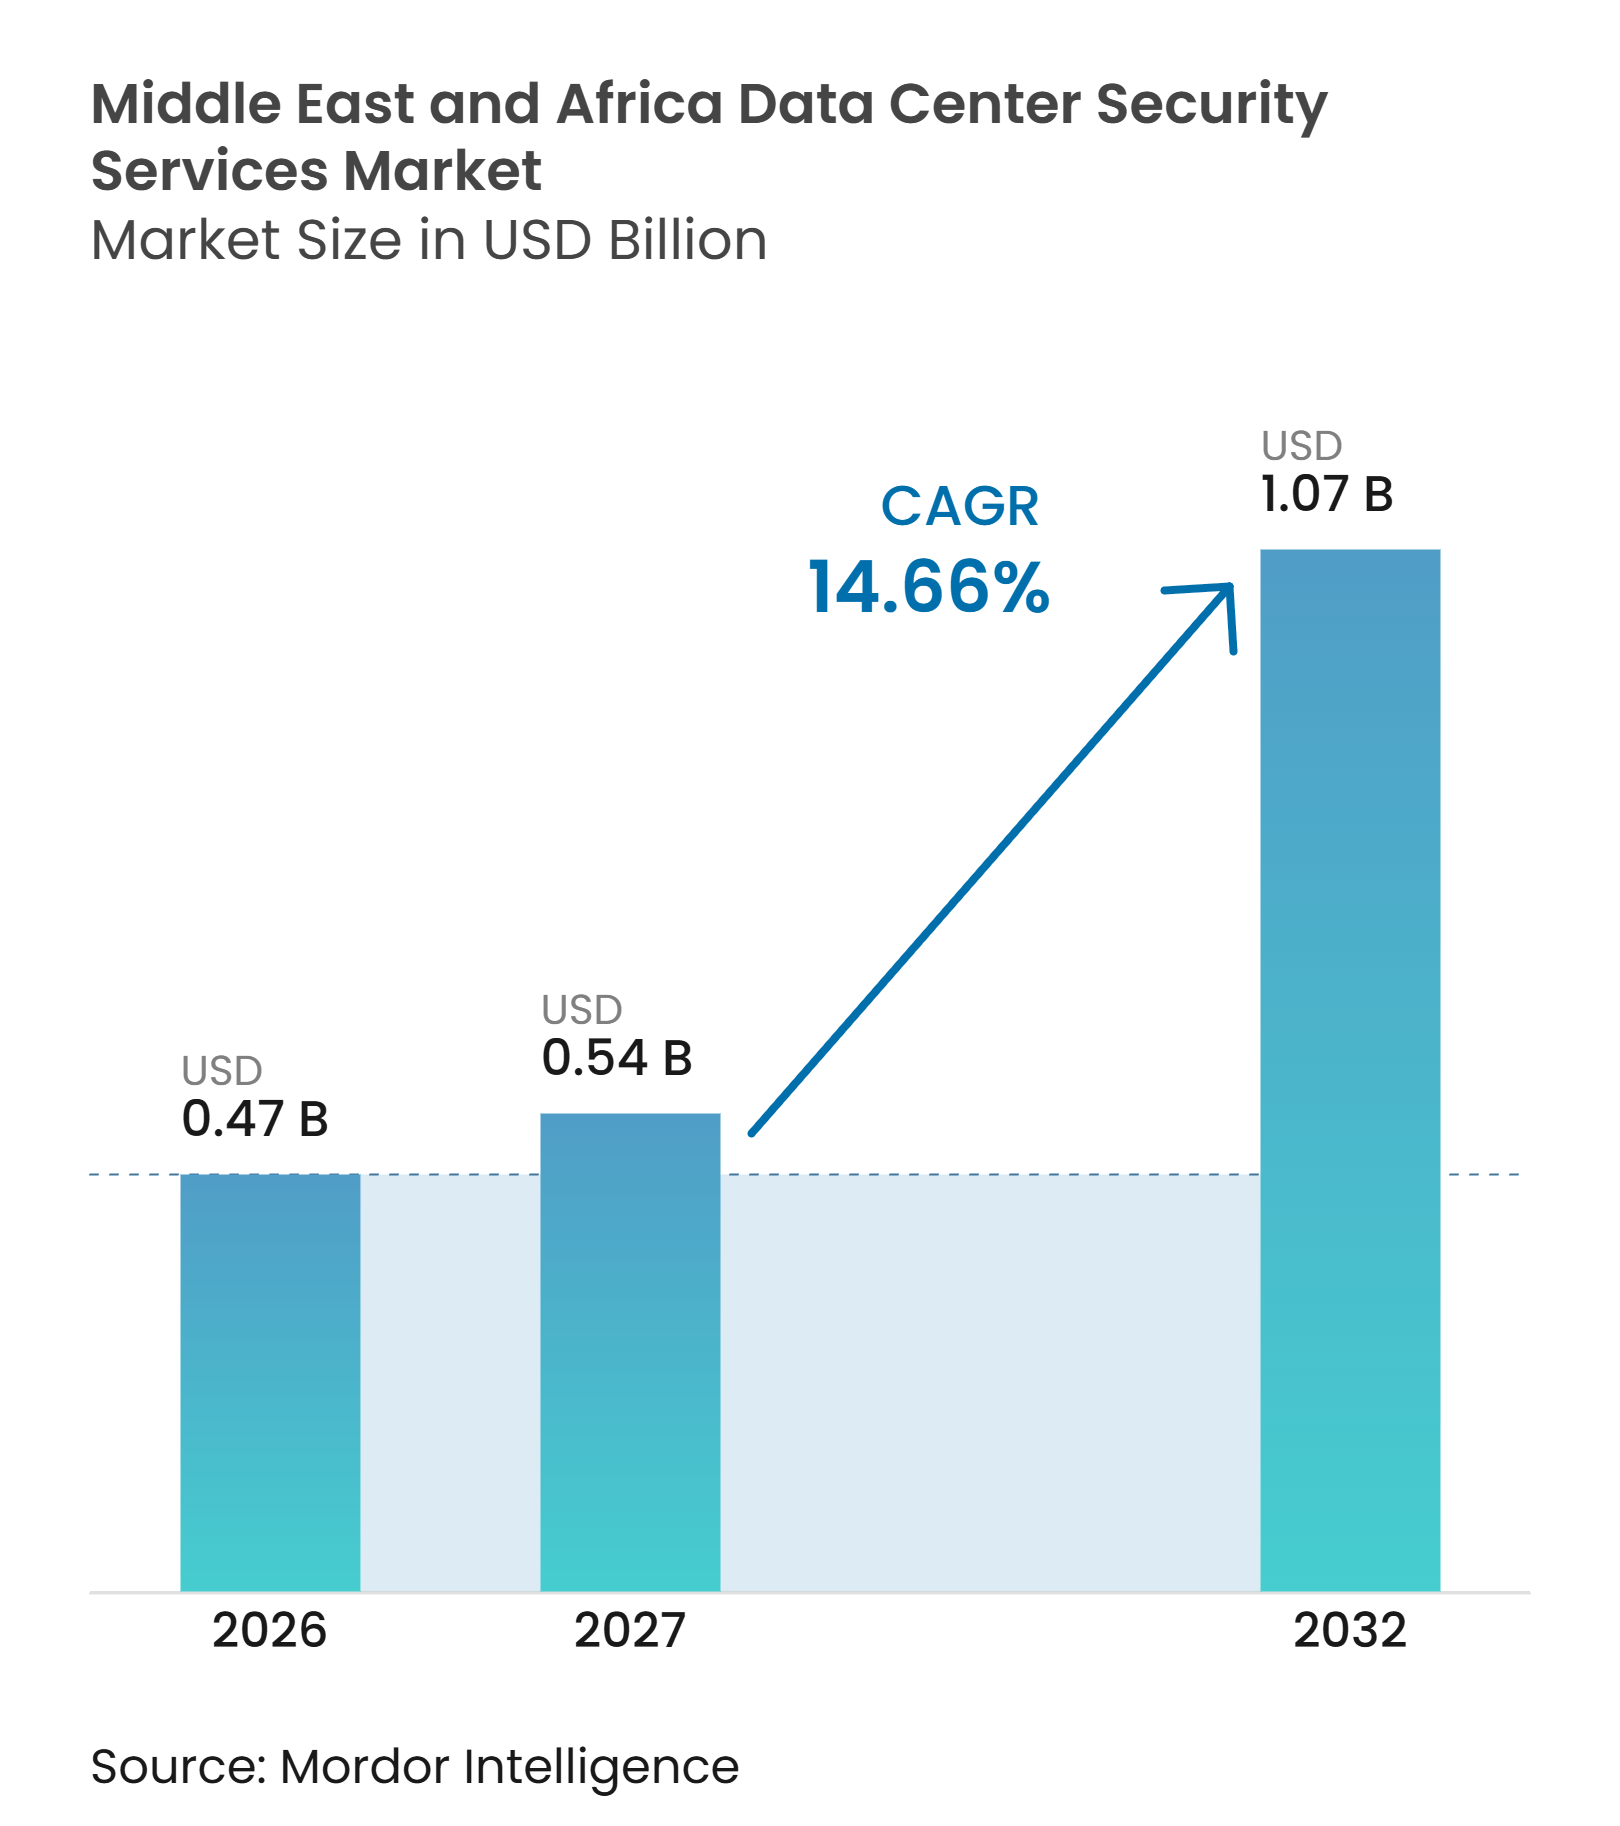
| Tamanho do mercado no ano base (2026) | 0.47 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.54 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.07 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.66 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Segurança para Data Centers no Oriente Médio e África por Mordor Intelligence
O tamanho do mercado de serviços de segurança para data centers no Oriente Médio e África está projetado para se expandir de 0,47 bilhões de USD em 2026 e 0,54 bilhões de USD em 2027 para 1,07 bilhões de USD até 2032, registrando um CAGR de 14,66% entre 2027 e 2032. Novas instalações de nuvem hiperescala, colocation e soberana estão aumentando a demanda por controles no local, monitoramento contínuo e resposta a incidentes documentada em todo o mercado de serviços de segurança para data centers no Oriente Médio e África. A região está adicionando infraestrutura de IA de alta capacidade, e essas instalações exigem programas de segurança capazes de proteger equipamentos restritos, sistemas de resfriamento, infraestrutura de energia e rotas de acesso. As regras de localização de dados e os requisitos de aquisição de setores regulamentados também favorecem provedores que possam operar centros de operações de segurança com equipes locais e manter registros auditáveis. O mercado de serviços de segurança para data centers no Oriente Médio e África está, portanto, migrando para serviços integrados de segurança física e cibernética, em vez de contratos isolados de vigilância ou monitoramento. A escassez de talentos e as diferentes normas de conformidade nacionais podem atrasar projetos, especialmente onde os operadores precisam de pessoal local certificado e infraestrutura de site resiliente.
Principais Conclusões do Relatório
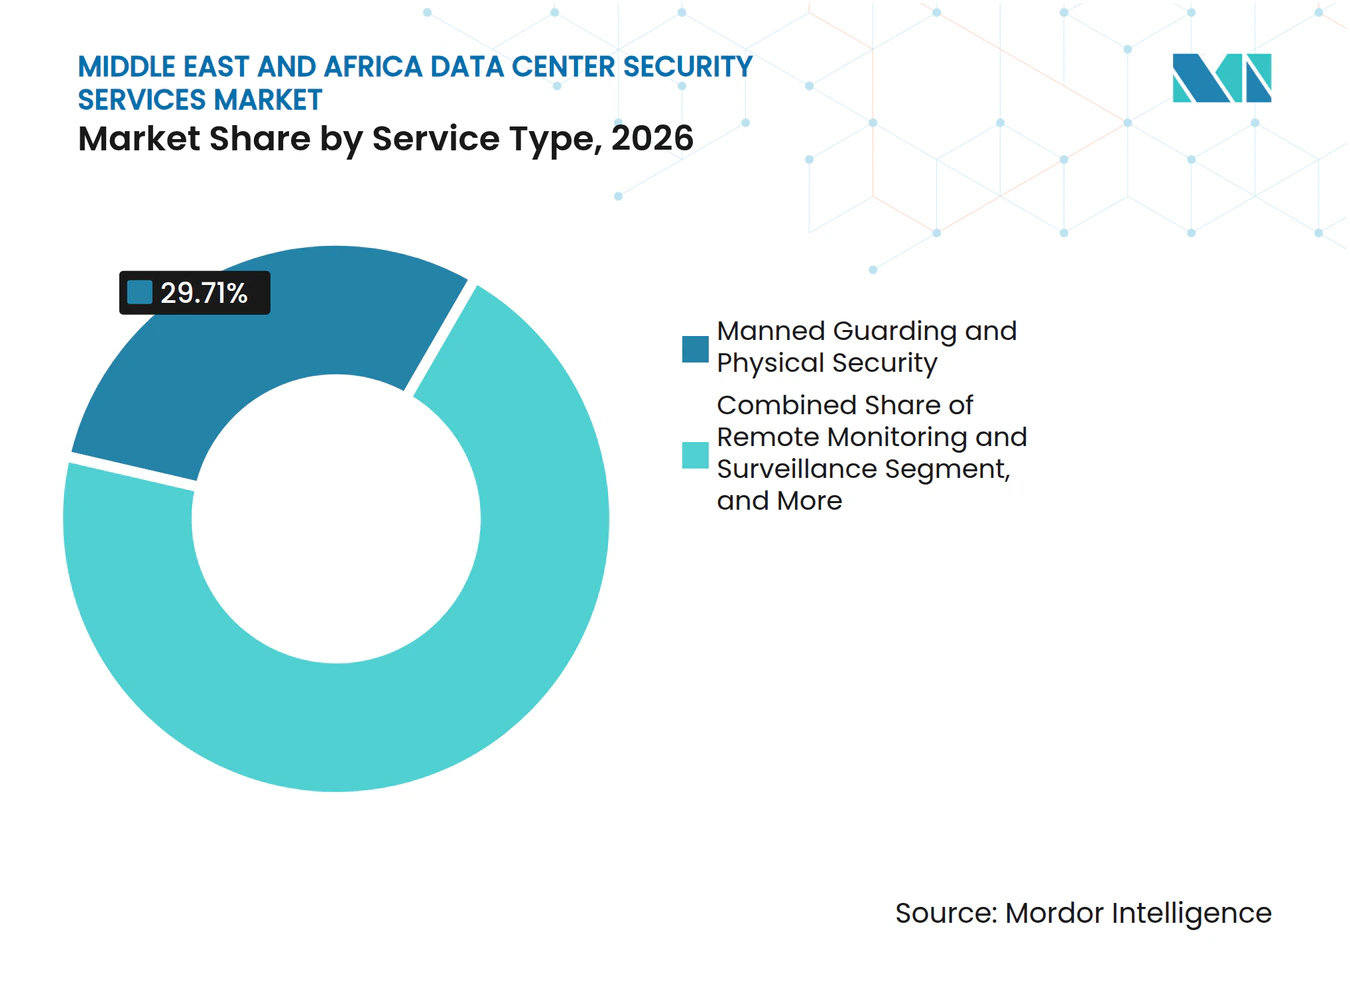
- Por tipo de serviço, Vigilância Armada e Segurança Física detinha 29,71% da participação do mercado de serviços de segurança para data centers no Oriente Médio e África em 2026, enquanto os Serviços de Centro de Operações de Segurança estão projetados para se expandir a um CAGR de 16,26% até 2032.
- Por modelo de prestação de serviços, os Serviços de Segurança no Local responderam por 44,28% da receita em 2026, enquanto os Serviços de Segurança Remotos e Centralizados devem se expandir a um CAGR de 16,92% até 2032.
- Por tipo de contrato, os Contratos Dedicados por Site detinham 37,74% da receita em 2026, enquanto os Acordos de Serviços Gerenciados estão projetados para se expandir a um CAGR de 17,36% até 2032.
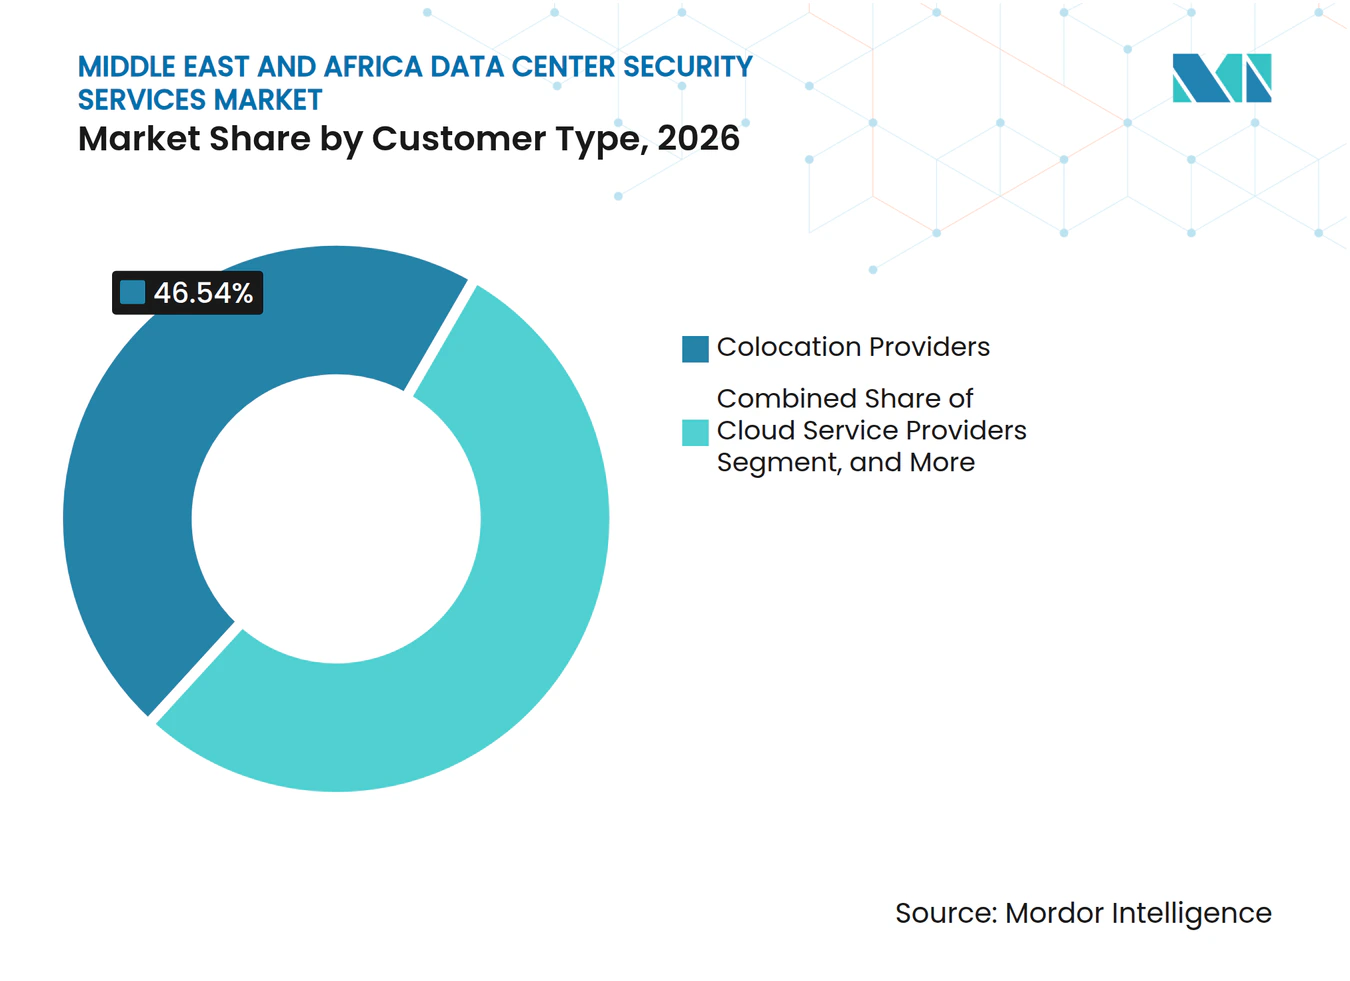
- Por tipo de cliente, os Provedores de Colocation responderam por 46,54% da receita em 2026, enquanto os Provedores de Serviços em Nuvem devem se expandir a um CAGR de 18,59% até 2032.
- Por tamanho de data center, os Grandes Data Centers detinham 36,84% da receita em 2026, enquanto os Data Centers Hiperescala estão projetados para se expandir a um CAGR de 17,27% até 2032.
- Por país, os Emirados Árabes Unidos responderam por 42,51% da receita regional do mercado de serviços de segurança para data centers no Oriente Médio e África em 2026, enquanto a Arábia Saudita deve se expandir a um CAGR de 18,93% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Expansão da Capacidade de Nuvem Hiperescala, Colocation e Soberana | +4.2% | Emirados Árabes Unidos e Arábia Saudita como núcleo, estendendo-se à África do Sul, Nigéria e Turquia | Curto prazo (≤ 2 anos) |
| Escalada de Ataques Cibernéticos Contra Infraestruturas Digitais Críticas | +3.1% | Global, mais agudo no Oriente Médio e Norte da África, crescente na África Subsaariana | Curto prazo (≤ 2 anos) |
| Soberania de Dados e Requisitos de Hospedagem Local | +2.4% | Mandatos nacionais nos Emirados Árabes Unidos, Arábia Saudita e África do Sul, estendendo-se ao Catar, Turquia e Nigéria | Médio prazo (2-4 anos) |
| IA, 5G e Cargas de Trabalho de Computação de Alta Densidade | +2.0% | Clusters hiperescala dos Emirados Árabes Unidos e Arábia Saudita, emergindo na África do Sul e Nigéria | Médio prazo (2-4 anos) |
| Demanda de Setores Regulamentados por Controles de Segurança Prontos para Auditoria | +1.5% | Emirados Árabes Unidos, Arábia Saudita e África do Sul | Médio prazo (2-4 anos) |
| Operações Sem Presença Humana e Convergência de Segurança de TI e TO | +1.0% | Operadores hiperescala globais nos Emirados Árabes Unidos e Arábia Saudita, com adoção inicial na Turquia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de Nuvem Hiperescala, Colocation e Soberana
A Center3 anunciou em agosto de 2025 que planeja atingir 1 GW de capacidade de data center até 2030, apoiada por 13 bilhões de USD em investimentos e uma meta de 300 MW de capacidade na Arábia Saudita e no Bahrein até 2027.[1] Essa expansão cria requisitos recorrentes de controle de acesso, vigilância, procedimentos de emergência e registros de auditoria em todo o mercado de serviços de segurança para data centers no Oriente Médio e África. A Cisco ingressou na iniciativa Stargate UAE em maio de 2025 como parceira preferencial de tecnologia e segurança para o data center de IA de 1 GW planejado, cuja fase inicial de 200 MW estava prevista para 2026. Esses projetos aproximam os requisitos de segurança do núcleo do modelo de design e operação de uma instalação. Eles também criam demanda por provedores capazes de apoiar processos de verificação em nível governamental e proteger equipamentos de alto valor durante a construção e operação. Esse padrão oferece aos provedores de serviços locais e regionais experientes a oportunidade de garantir contratos mais longos antes que novos campi entrem em operação.
Escalada de Ataques Cibernéticos Contra Infraestruturas Digitais Críticas
A Avaliação de Ameaças Cibernéticas da África da INTERPOL de 2025 relatou que as detecções de ransomware na África aumentaram ano a ano em 2024, com a África do Sul e o Egito registrando as maiores contagens de incidentes no continente.[2] Esse ambiente aumenta a necessidade de resposta de segurança coordenada entre as instalações do mercado de serviços de segurança para data centers no Oriente Médio e África. O Conselho de Cibersegurança dos Emirados Árabes Unidos relatou ter bloqueado uma campanha de ataque direcionada a 634 entidades governamentais e privadas, com mais de 223.800 ativos potencialmente expostos. Incidentes cibernéticos podem exigir bloqueios de acesso físico, manuseio de evidências e acesso controlado para equipes de resposta. Os provedores estão, portanto, treinando o pessoal de segurança para reconhecer indicadores físicos que possam apoiar uma investigação de incidente cibernético. Instalações que conectam vigilância, eventos de acesso e alertas de rede por meio de um processo operacional comum podem responder mais rapidamente do que sites que utilizam sistemas separados.
Soberania de Dados e Requisitos de Hospedagem Local
Os Controles de Cibersegurança em Nuvem da Arábia Saudita de 2024 estabelecem requisitos de controle de segurança para provedores de serviços em nuvem e fornecem uma base de conformidade clara para serviços de segurança prestados localmente. Esses requisitos tornam o monitoramento local, o pessoal devidamente habilitado e os registros de auditoria retidos mais importantes no mercado de serviços de segurança para data centers no Oriente Médio e África. Os Emirados Árabes Unidos também possuem requisitos de localização de dados específicos por setor para serviços bancários, de saúde e de IoT, o que pode limitar o tratamento transfronteiriço de registros sensíveis e dados operacionais. As regras de residência de dados afetam tanto o local onde as informações são armazenadas quanto quem pode acessar o ambiente físico que as processa. Os centros de operações de segurança locais podem, portanto, tornar-se parte do design de conformidade de um operador, em vez de uma função terceirizada opcional. Os requisitos de proteção de dados da África do Sul acrescentam uma necessidade de conformidade relacionada à demonstração de salvaguardas físicas e organizacionais em instalações de processamento de dados.
IA, 5G e Cargas de Trabalho de Computação de Alta Densidade
A du e a NextGenAI introduziram um supercluster de IA de mais de 13 MW em Dubai em outubro de 2025, utilizando GPUs NVIDIA B300 e resfriamento líquido direto ao chip. Racks de alta densidade incorporam sistemas de distribuição de energia e resfriamento líquido ao perímetro de segurança, aumentando as potenciais consequências de acesso não autorizado ou interferência nos sistemas. A Associação da Indústria de Segurança identificou sistemas de segurança isolados e parceiros não familiarizados com ambientes de alta densidade como os principais riscos para a resiliência dos data centers. O mercado de serviços de segurança para data centers no Oriente Médio e África está, consequentemente, recompensando integradores capazes de reunir feeds de câmeras, dados de acesso e sinais de rede em um único centro de operações de segurança. A conectividade 5G expandida também aumenta o número de pontos de acesso remoto que precisam ser monitorados. Provedores que compreendem tecnologia operacional, equipamentos de resfriamento e controles físicos convencionais podem diferenciar sua prestação de serviços.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Alto Investimento Inicial e Retorno Incerto sobre Segurança | -3.2% | Global, mais agudo na África Subsaariana e em mercados menores do Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Escassez de Pessoal Especializado em Segurança e Data Centers | -2.4% | Regional, mais agudo nos Emirados Árabes Unidos e Arábia Saudita, estendendo-se por toda a África | Médio prazo (2-4 anos) |
| Requisitos Regulatórios Fragmentados entre Países | -1.8% | Regional, em jurisdições do Oriente Médio e África com calendários de conformidade variados | Médio prazo (2-4 anos) |
| Restrições de Energia, Água e Resiliência de Site para Modernização da Segurança | -1.2% | África Subsaariana, com efeitos secundários na Turquia e no Egito | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento Inicial e Retorno Incerto sobre Segurança
Programas integrados de segurança física e cibernética exigem gastos iniciais em controle de acesso, vigilância e integração do centro de operações de segurança antes que um site gere receita recorrente de serviços. Esse ônus de gastos é mais difícil para pequenas empresas e operadores de borda no mercado de serviços de segurança para data centers no Oriente Médio e África. O problema é especialmente relevante na África Subsaariana, onde os operadores também podem gerenciar custos de energia dependentes de diesel. Os gastos com segurança podem permanecer classificados como despesas gerais quando o comprador não enfrenta requisitos de auditoria de terceiros. Os provedores de serviços estão respondendo com contratos vinculados a resultados baseados em tempos de resposta e prontidão para auditoria. Esses arranjos podem reduzir a incerteza para os compradores, mas ainda não são padrão em toda a região. Orçamentos limitados podem, portanto, favorecer a modernização em fases em vez de atualizações abrangentes de segurança.
Escassez de Pessoal Especializado em Segurança e Data Centers
O pessoal de segurança de data centers precisa de conhecimento sobre procedimentos de intrusão, tecnologia operacional, programação de controle de acesso e processos de centro de operações de segurança. O ISC2 constatou que 59% das equipes de segurança globalmente relataram lacunas críticas ou significativas de competências em 2025, em comparação com 44% em 2024. Segurança de IA e segurança em nuvem estavam entre as capacidades mais frequentemente identificadas como necessárias, e ambas são relevantes para o monitoramento de data centers. O mercado de serviços de segurança para data centers no Oriente Médio e África enfrenta, portanto, uma restrição de pessoal mesmo com o aumento dos gastos em infraestrutura. Acordos de serviços gerenciados podem resolver esse problema combinando plataformas tecnológicas com equipes locais treinadas. Provedores com pessoal local habilitado e certificado podem competir tanto pela credibilidade do serviço quanto pela capacidade técnica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Segurança Física Lidera, Serviços de Centro de Operações de Segurança AceleramVigilância Armada e Segurança Física detinha 29,71% da participação do mercado de serviços de segurança para data centers no Oriente Médio e África em 2026, refletindo a necessidade contínua de verificação humana documentada, dissuasão visível, cobertura de patrulha e resposta imediata em instalações de infraestrutura crítica. O pessoal no local permanece necessário em instalações de infraestrutura crítica, mesmo onde o monitoramento remoto está disponível. Os guardas podem verificar identidades em portões de perímetro, entradas de edifícios, salas de equipamentos e gaiolas de racks. As especificações de site do Raxio Group descrevem arranjos de segurança que incluem cobertura do centro de operações 24 horas por dia, 7 dias por semana, patrulhas com pessoal e controles de acesso biométrico. Esses requisitos ajudam a segurança física a manter sua posição de liderança em campi novos e estabelecidos. O serviço também apoia o gerenciamento de incidentes quando uma instalação precisa restringir a movimentação ou preservar evidências. O monitoramento remoto pode reduzir as necessidades de pessoal em zonas de menor risco, mas não elimina a necessidade de pessoal treinado em locais sensíveis. Os serviços de manutenção adicionam receita recorrente porque os sistemas de acesso, vigilância e detecção requerem testes e calibração regulares.
Os Serviços de Centro de Operações de Segurança estão projetados para se expandir a um CAGR de 16,26% até 2032. A ZainTECH lançou um serviço gerenciado de operações de segurança com tecnologia de IA em agosto de 2025, com centros de operações de segurança nos Emirados Árabes Unidos, Arábia Saudita e Jordânia que processam dados de clientes dentro da região.[3] O processamento na região apoia clientes que precisam manter a residência local de dados. Os serviços de avaliação de riscos de segurança e consultoria também se beneficiam à medida que os operadores revisam os riscos antes de colocar em operação clusters de GPU e cargas de trabalho restritas. O controle de acesso e o gerenciamento de visitantes permanecem relevantes para operadores de médio porte que respondem a requisitos de auditoria. Essa combinação significa que os compradores de serviços podem adquirir avaliações, controles físicos e monitoramento contínuo do mesmo provedor. O mercado de serviços de segurança para data centers no Oriente Médio e África está migrando para programas que conectam eventos físicos com alertas cibernéticos. Provedores que conseguem documentar esses controles de forma clara podem estar melhor posicionados para atender clientes regulamentados.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Modelo de Prestação de Serviços:
Serviços no Local Permanecem Essenciais, Monitoramento Remoto se ExpandeOs Serviços de Segurança no Local responderam por 44,28% do tamanho do mercado de serviços de segurança para data centers no Oriente Médio e África em 2026. Cargas de trabalho governamentais e classificadas frequentemente exigem verificação humana em pontos de entrada principais. A prestação no local também permanece prática em locais onde a resiliência de energia e a redundância de fibra não suportam monitoramento centralizado constante. O pessoal de segurança pode gerenciar verificações de visitantes, rotas de patrulha, controle de entregas e resposta imediata a incidentes. Essas funções são particularmente importantes em instalações com várias barreiras de segurança física. Os serviços no local também podem apoiar a proteção durante a fase de construção quando uma nova instalação ainda não ativou seu sistema completo de monitoramento. Esse modelo de prestação permanece relevante tanto em campi hiperescala quanto em sites regionais menores. Sua posição é reforçada pela necessidade operacional de controlar o acesso a infraestruturas de alto valor.
Os Serviços de Segurança Remotos e Centralizados estão projetados para se expandir a um CAGR de 16,92% até 2032. Os marcos de localização da Arábia Saudita e dos Emirados Árabes Unidos apoiam o monitoramento remoto quando o serviço é operado a partir de um local local em conformidade. O centro de operações de cibersegurança da Help AG em Riad processa dados de clientes na Arábia Saudita por meio de um modelo de nuvem soberana híbrida.[4] Essa estrutura permite que os operadores centralizem a supervisão sem transferir registros além das fronteiras. Operadores de colocation com múltiplos sites podem usar análises centralizadas para melhorar a consistência entre campi distribuídos. A abordagem também pode reduzir a duplicação de recursos especializados, embora não possa substituir completamente as funções no local. Integradores com middleware que conecta sistemas de acesso legados a uma plataforma central têm uma vantagem. O mercado de serviços de segurança para data centers no Oriente Médio e África provavelmente favorecerá a prestação híbrida, onde análise centralizada e resposta local trabalham juntas.
Por Tipo de Contrato:
Contratos Dedicados Lideram, Acordos Gerenciados Ganham ImpulsoOs Contratos Dedicados por Site responderam por 37,74% do tamanho do mercado de serviços de segurança para data centers no Oriente Médio e África em 2026. Instalações que carregam cargas de trabalho classificadas frequentemente precisam de equipes de segurança não compartilhadas cujas responsabilidades podem ser revisadas durante auditorias de conformidade. Os contratos dedicados dão ao operador controle direto sobre pessoal, procedimentos e rotas de escalonamento. Essa estrutura é adequada para grandes campi que requerem rotações contínuas de guardas e conhecimento específico do site. Os Contratos Multissite e Regionais atendem operadores que desejam especificações consistentes em vários países. Os Contratos de Serviços de Segurança Integrados combinam vigilância, monitoramento, controle de acesso e manutenção para clientes sem grandes equipes internas de segurança. Esses formatos podem simplificar o gerenciamento de fornecedores enquanto mantêm o serviço vinculado às condições locais. Os arranjos dedicados permanecem importantes onde a exclusividade é um requisito documentado.
Os Acordos de Serviços Gerenciados estão projetados para se expandir a um CAGR de 17,36% até 2032. Esses acordos vão além de um número fixo de funcionários e se concentram em resultados definidos, como tempos de resposta, prontidão para auditoria e escalonamento de incidentes. A Salam e a Netskope anunciaram um arranjo de colocation na Arábia Saudita em fevereiro de 2025 que incluía segurança gerenciada como parte do acordo de nível de serviço. Esse modelo transfere mais responsabilidade operacional para o provedor. Pode ser atraente para provedores de serviços em nuvem que estão entrando na região e precisam de suporte de conformidade local. O contrato também oferece aos provedores a oportunidade de combinar pessoal certificado, processos operacionais e tecnologia em uma única oferta. O mercado de serviços de segurança para data centers no Oriente Médio e África se beneficia quando os termos de segurança se tornam um compromisso operacional central em vez de um complemento de aquisição. Os compradores ainda devem avaliar se as medidas de nível de serviço atendem às suas obrigações regulatórias específicas.
Por Tipo de Cliente:
Provedores de Colocation Ancoram a Receita, Provedores de Serviços em Nuvem Lideram a ExpansãoOs Provedores de Colocation responderam por 46,54% da receita em 2026, refletindo sua responsabilidade direta pela aquisição de segurança, disponibilidade das instalações, confiança dos clientes e evidências de conformidade em sites de data centers construídos para esse fim. Essas empresas adquirem diretamente contratos de segurança porque possuem e operam instalações de data centers construídas para esse fim. Elas comumente utilizam certificações como ISO/IEC 27001, SOC 2 e PCI DSS para demonstrar que os controles físicos e cibernéticos estão alinhados. O Pure Data Centers Group nomeou a Securitas como parceira de segurança para seu campus AUH01 na Ilha Yas, em Abu Dhabi, em maio de 2025. O arranjo ilustra como um novo participante do mercado pode usar um provedor de segurança estabelecido para apoiar a credibilidade operacional local. Operadores empresariais e de borda também adquirem segurança por meio de contratos mais amplos de gerenciamento de instalações. Seus gastos aumentam com a expansão local de TI, embora seus orçamentos por site sejam tipicamente menores. Os provedores de colocation permanecem o maior grupo de clientes porque a segurança é fundamental para sua proposta central de instalações.
Os Provedores de Serviços em Nuvem estão projetados para se expandir a um CAGR de 18,59% até 2032. A Plataforma de Lançamento Soberana e& e AWS UAE tornou-se comercialmente disponível em novembro de 2025 com controles de confiança zero, gerenciamento de chaves no país e relatórios de conformidade automatizados integrados ao serviço. Esses requisitos de design criam demanda tanto por serviços no local quanto por serviços de centro de operações de segurança. Os provedores de nuvem que entram na região devem se adaptar às regras locais sobre habilitações de pessoal e monitoramento em conformidade com a residência de dados. Fornecedores globais sem instalações licenciadas localmente podem precisar de parceiros regionais ou nova capacidade operacional. Isso favorece provedores que já possuem centros de operações de segurança em conformidade e pessoal local. O mercado de serviços de segurança para data centers no Oriente Médio e África pode se beneficiar da necessidade desse grupo de clientes de estabelecer uma prestação local credível rapidamente. O ritmo de expansão dependerá dos planos de investimento em nuvem e da execução dos requisitos de conformidade nacionais.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Tamanho de Data Center:
Grandes Instalações Lideram, Campi Hiperescala se Expandem Mais RapidamenteOs Grandes Data Centers detinham 36,84% da receita em 2026, apoiados pelas extensas rotações de guardas, múltiplas zonas de acesso, arranjos operacionais dedicados e procedimentos formais de incidentes exigidos em campi Tier III estabelecidos. Sua posição reflete a capacidade Tier III estabelecida nos Emirados Árabes Unidos, Arábia Saudita e África do Sul. Esses sites precisam de rotações contínuas de guardas, múltiplas zonas de acesso e arranjos dedicados de operações de rede e segurança. Grandes campi também têm escala para adquirir serviços especializados de vigilância, gerenciamento de visitantes e resposta a incidentes. Pequenas e médias instalações na África frequentemente utilizam arranjos de segurança compartilhados ou de meio período. Isso reduz a receita por site mesmo com o aumento do número de instalações menores. As instalações de médio porte são cada vez mais adequadas para serviços gerenciados agrupados porque enfrentam obrigações de proteção de dados sem a escala de aquisição de um grande campus. Os grandes sites permanecerão a maior categoria por tamanho porque a complexidade operacional aumenta com a escala da instalação.
Os Data Centers Hiperescala estão projetados para se expandir a um CAGR de 17,27% até 2032. O programa de 300 MW da center3, o campus de 200 MW pronto para IA planejado pela Khazna em Dammam e a fase inicial de 200 MW do Stargate UAE representam instalações que requerem operações de segurança especializadas. A Khazna adquiriu um terreno de 225.000 m² em Dammam em dezembro de 2025 para suportar até 200 MW de capacidade de data center pronto para IA. Grandes campi de IA precisam de controles para hardware sensível, sistemas de energia de alta tensão, equipamentos de resfriamento líquido e cargas de trabalho relacionadas ao governo. As regras de classificação de data centers da Arábia Saudita e os padrões do Uptime Institute reforçam a necessidade de gerenciamento formal de segurança. Os provedores que atendem clientes hiperescala precisam de um processo claro para gerenciar grandes perímetros e altos volumes de eventos de acesso. Esse segmento também incentiva uma integração mais estreita entre as operações das instalações e o monitoramento cibernético. Sua rápida expansão criará oportunidades para provedores capazes de fornecer pessoal especializado e plataformas de monitoramento unificadas.
Análise Geográfica
Emirados Árabes Unidos
Os Emirados Árabes Unidos detinham 42,51% da receita regional em 2026, apoiados por sua base de infraestrutura digital desenvolvida, um amplo ecossistema de fornecedores e requisitos de controles de segurança em operações de nuvem e infraestrutura crítica. Sua posição reflete uma base de infraestrutura digital madura e supervisão ativa de segurança para nuvem e infraestrutura crítica. A resposta relatada pelo Conselho de Cibersegurança dos Emirados Árabes Unidos a uma campanha direcionada a 634 entidades destacou a importância operacional de controles de segurança coordenados. O supercluster de IA de mais de 13 MW de Dubai também requer pessoal capaz de trabalhar em monitoramento de segurança física e tecnologia operacional. A Turquia está adicionando capacidade de colocation em Istambul, enquanto o Catar, o Bahrein e Omã estão desenvolvendo serviços locais para nuvem soberana e infraestrutura nacional de IA. O mercado de serviços de segurança para data centers no Oriente Médio e África tem uma base sólida nos Emirados Árabes Unidos porque os clientes podem acessar infraestrutura madura, um amplo pool de fornecedores e requisitos formais de segurança.
Arábia Saudita
A Arábia Saudita está projetada para se expandir a um CAGR de 18,93% até 2032. Os Controles Essenciais de Cibersegurança e os Controles de Cibersegurança em Nuvem da NCA estabelecem expectativas de segurança física e cibernética para provedores de serviços em nuvem e operadores de infraestrutura crítica. O plano da center3 de atingir 1 GW até 2030 fornece um pipeline significativo para contratos de serviços de segurança. A Sirar by stc formalizou um framework integrado de cibersegurança com a Saudi Airlines em dezembro de 2025, demonstrando a demanda por serviços gerenciados entre operadores regulamentados. A Honeywell lançou o Centro Himaya em Jubail em janeiro de 2025 para fornecer serviços de segurança gerenciados localizados alinhados com as regulamentações da NCA. A combinação de expansão de capacidade, requisitos operacionais locais e investimento em setores regulamentados da Arábia Saudita sustenta seu papel como o mercado nacional de expansão mais rápida.
África do Sul
A África do Sul detinha a maior participação do mercado africano em 2026 porque Joanesburgo e Cidade do Cabo possuem ecossistemas de data centers estabelecidos e requisitos formais de proteção de dados. A Nigéria é o mercado africano de expansão mais rápida, e o Raxio Group opera um campus de 10 MW em Lagos com cobertura do centro de operações de segurança 24 horas por dia, 7 dias por semana, guardas com pessoal e controles de acesso biométrico. A GardaWorld descreveu um framework de julho de 2025 que combina vigilância, autenticação biométrica, monitoramento ambiental por IoT e vigilância por drones para operadores de data centers africanos. O incêndio no data center Ramses no Egito em julho de 2026 interrompeu a conectividade em 20 das 27 províncias do Egito e aumentou a atenção à proteção de sites e resposta a emergências. Quênia e Etiópia são locais emergentes à medida que o investimento em infraestrutura digital se expande. Os operadores africanos podem favorecer programas agrupados quando não possuem ampla capacidade interna de gerenciamento de segurança.
Cenário Competitivo
Concentração do Mercado
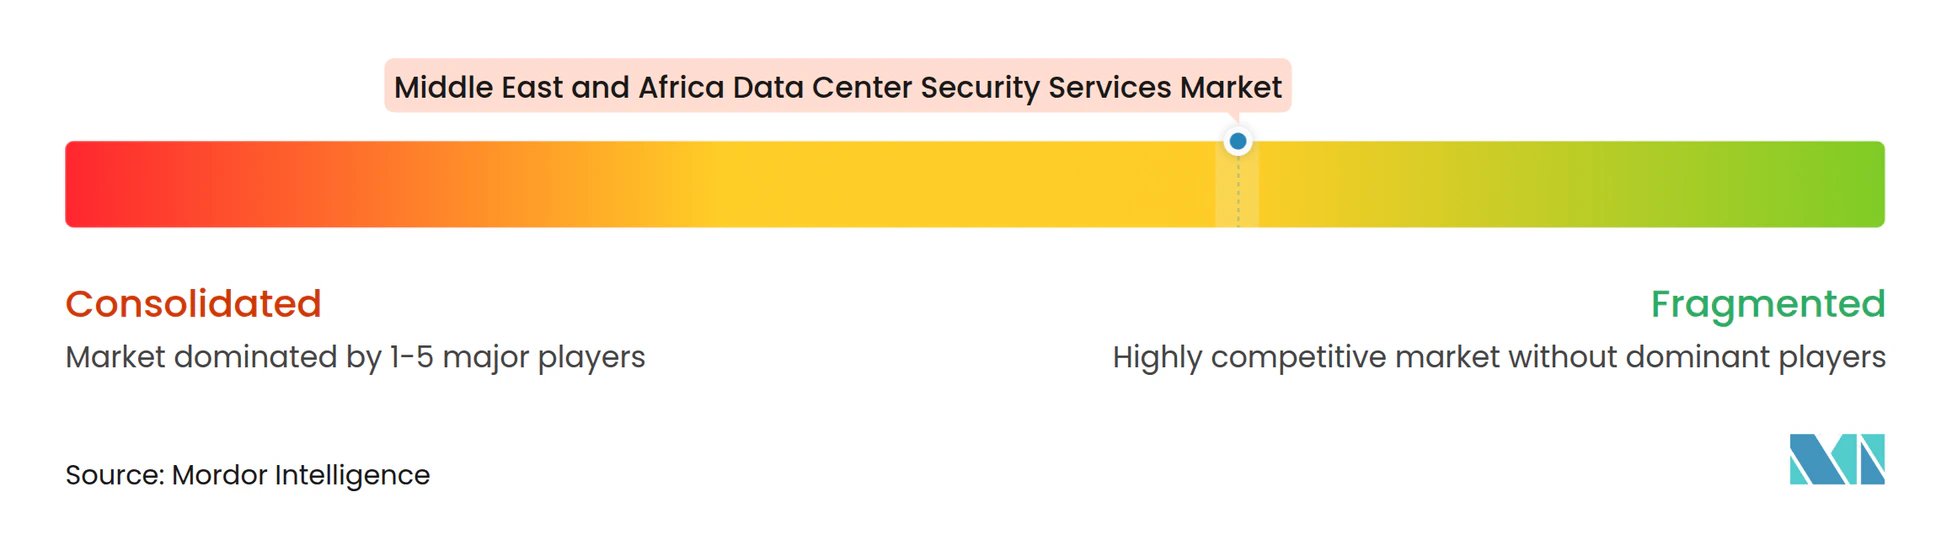
O mercado de serviços de segurança para data centers no Oriente Médio e África tem uma estrutura moderadamente fragmentada, com empresas globais de segurança integrada, especialistas regionais e provedores de serviços gerenciados físico-cibernéticos competindo por contratos. Johnson Controls, Honeywell, Bosch e Securitas utilizam escritórios regionais, experiência em conformidade e prestação em múltiplos países para buscar contas hiperescala e de colocation. BIOS Middle East Group, 3S System Security Solutions, Help AG e Sirar by stc competem por meio de conhecimento regulatório local, serviços de centro de operações de segurança em árabe e pessoal local habilitado. Essas capacidades locais são importantes onde as funções de dados e segurança devem permanecer no país. A posição competitiva de um provedor depende de sua capacidade de combinar vigilância, monitoramento, integração tecnológica e documentação de conformidade. Provedores maiores podem atender clientes com múltiplos sites, enquanto especialistas regionais podem responder rapidamente a requisitos nacionais. Essa combinação sustenta a avaliação de que nenhum fornecedor único domina toda a base de serviços regional.
Os fornecedores de tecnologia de segurança também estão se expandindo para parcerias de serviços gerenciados. A Fortinet anunciou uma parceria com a Springs Tech em fevereiro de 2026 para expandir os serviços gerenciados de cibersegurança na Arábia Saudita. A Palo Alto Networks e a du anunciaram uma parceria de segurança baseada em IA na GITEX Global 2025 para clientes empresariais e de infraestrutura de data centers nos Emirados Árabes Unidos. Esses arranjos aumentam a pressão sobre os provedores tradicionais de vigilância para adicionar capacidades de monitoramento e resposta cibernética. A Securitas integrou a triagem por ondas milimétricas baseada em IA da Rohde e Schwarz à sua oferta de data centers em setembro de 2025. A iniciativa oferece à Securitas uma capacidade diferenciada de triagem de entrada para instalações de maior segurança. A competição no mercado de serviços de segurança para data centers no Oriente Médio e África está, portanto, indo além da vigilância convencional em direção a pacotes de serviços integrados.
A demanda potencial permanece mais forte para programas de segurança adaptados a instalações de IA hiperescala com requisitos de classificação soberana. Provedores capazes de proteger clusters de GPU com resfriamento líquido de alta densidade e conectar o monitoramento de TI e tecnologia operacional têm uma clara oportunidade de serviço. Pacotes específicos para a África que combinam vigilância, monitoramento por IoT, controle biométrico e documentação de conformidade podem atender operadores com recursos internos limitados. A participação da Cisco no consórcio Stargate UAE mostra que grandes projetos de infraestrutura de IA estão incluindo compromissos de tecnologia de segurança em uma fase inicial. Os provedores de serviços devem traduzir esses compromissos tecnológicos em procedimentos operacionais locais práticos. Parcerias sólidas podem ajudar um provedor a oferecer capacidades mais amplas sem construir cada componente internamente. O equilíbrio competitivo continuará a depender da profundidade da prestação local, do pessoal credenciado e da capacidade de atender aos requisitos de auditoria.
Líderes do Setor de Serviços de Segurança para Data Centers no Oriente Médio e África
-
Johnson Controls International
-
Honeywell International Inc.
-
Bosch Sicherheitssysteme GmbH
-
Axis Communications AB
-
Siemens AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Segurança para Data Centers no Oriente Médio e África Empresas cobertas neste relatório
- Johnson Controls International
- Honeywell International Inc.
- Bosch Sicherheitssysteme GmbH
- Axis Communications AB
- Siemens AG
- Cisco Systems, Inc.
- International Business Machines Corporation
- Palo Alto Networks
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Securitas Technology
- LenelS2
- Schneider Electric SE
- ABB Ltd
- ASSA ABLOY AB
- Genetec Inc.
- Suprema Inc.
- Brivo Systems LLC
- Convergint Technologies LLC
- 3S System Security Solutions Co.
- BIOS Middle East Group
- Pacific Control Systems
- Fiber Optics Supplies and Services LLC
- Help AG
- Sirar by stc
Desenvolvimentos industriais recentes em Mercado de Serviços de Segurança para Data Centers no Oriente Médio e África
- Outubro de 2026: A Johnson Controls participou da DCD Connect MENA 2026 em Dubai (26-27 de outubro), apresentando análise de vídeo com tecnologia de IA, arquitetura de segurança física em múltiplas camadas e sistemas de supressão de incêndio projetados para ambientes de data centers hiperescala e de IA em toda a região do Oriente Médio e África.
- Setembro de 2026: A Johnson Controls apresentou segurança habilitada por IA na GSX 2026, incluindo serviços gerenciados de centro de operações de segurança para monitoramento centralizado e resposta a incidentes, e Soluções de Vídeo Proativas combinando análise inteligente com monitoramento humano especializado.
- Junho de 2026: A Accenture celebrou acordos para adquirir participação majoritária na Dragos e 100% da runZero e da NetRise a um valor empresarial combinado de 4,175 bilhões de USD para fornecer cibersegurança de TO de ponta a ponta para infraestrutura crítica, incluindo data centers, com base em seu negócio de cibersegurança de 10 bilhões de USD, com transações previstas para fechar no final de 2026.
- Março de 2026: A Johnson Controls reforçou sua liderança em segurança de data centers e missões críticas na ISC West 2026, lançando o C•CURE IQ 3.2 com gerenciamento de vídeo integrado e fluxos de trabalho padronizados de incidentes, juntamente com atualizações de hardware abrangendo PowerSeries Neo 5, IQ Panel 5, Kantech EntraPass 9.10 e exacqVision 26.0.
Escopo do Relatório do Mercado de Serviços de Segurança para Data Centers no Oriente Médio e África
O mercado de serviços de segurança para data centers no Oriente Médio e África abrange a receita de serviços de segurança implantados em data centers nos Emirados Árabes Unidos, Arábia Saudita, Turquia, África do Sul, Nigéria e outros mercados regionais. O crescimento é impulsionado por programas de infraestrutura digital liderados pelo governo, construção de data centers na região do Golfo, iniciativas de proteção de infraestrutura crítica e a crescente adoção de monitoramento remoto e serviços de segurança integrados.
O Relatório do Mercado de Serviços de Segurança para Data Centers no Oriente Médio e África é Segmentado por Tipo de Serviço (Vigilância Armada e Segurança Física, Monitoramento e Vigilância Remota, Serviços de Centro de Operações de Segurança, Avaliação de Riscos de Segurança e Consultoria, Serviços de Controle de Acesso e Gerenciamento de Visitantes, e Manutenção e Suporte de Sistemas de Segurança), Modelo de Prestação de Serviços (Serviços de Segurança no Local, Serviços de Segurança Remotos e Centralizados, e Serviços de Segurança Híbridos), Tipo de Contrato (Contratos Dedicados por Site, Contratos Multissite e Regionais, Contratos de Serviços de Segurança Integrados, e Acordos de Serviços Gerenciados), Tipo de Cliente (Provedores de Colocation, Provedores de Serviços em Nuvem (CSPs), e Operadores Empresariais / de Data Centers de Borda), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala) e País (Emirados Árabes Unidos, Arábia Saudita, África do Sul, Nigéria e Restante do Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Vigilância Armada e Segurança Física |
| Monitoramento e Vigilância Remota |
| Serviços de Centro de Operações de Segurança |
| Avaliação de Riscos de Segurança e Consultoria |
| Serviços de Controle de Acesso e Gerenciamento de Visitantes |
| Manutenção e Suporte de Sistemas de Segurança |
| Serviços de Segurança no Local |
| Serviços de Segurança Remotos e Centralizados |
| Serviços de Segurança Híbridos |
| Contratos Dedicados por Site |
| Contratos Multissite e Regionais |
| Contratos de Serviços de Segurança Integrados |
| Acordos de Serviços Gerenciados |
| Provedores de Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Operadores Empresariais / de Data Centers de Borda |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Emirados Árabes Unidos |
| Arábia Saudita |
| África do Sul |
| Nigéria |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Vigilância Armada e Segurança Física |
| Monitoramento e Vigilância Remota | |
| Serviços de Centro de Operações de Segurança | |
| Avaliação de Riscos de Segurança e Consultoria | |
| Serviços de Controle de Acesso e Gerenciamento de Visitantes | |
| Manutenção e Suporte de Sistemas de Segurança | |
| Por Modelo de Prestação de Serviços | Serviços de Segurança no Local |
| Serviços de Segurança Remotos e Centralizados | |
| Serviços de Segurança Híbridos | |
| Por Tipo de Contrato | Contratos Dedicados por Site |
| Contratos Multissite e Regionais | |
| Contratos de Serviços de Segurança Integrados | |
| Acordos de Serviços Gerenciados | |
| Por Tipo de Cliente | Provedores de Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Operadores Empresariais / de Data Centers de Borda | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperescala | |
| Por País | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de serviços de segurança para data centers no Oriente Médio e África?
O tamanho do mercado de serviços de segurança para data centers no Oriente Médio e África está projetado para se expandir de 0,47 bilhões de USD em 2026 e 0,54 bilhões de USD em 2027 para 1,07 bilhões de USD até 2032, registrando um CAGR de 14,66% entre 2027 e 2032.
Qual tipo de serviço tem a maior participação de receita?
Vigilância Armada e Segurança Física lidera com uma participação de 29,71% em 2026 porque as instalações críticas continuam a exigir verificação de acesso no local, cobertura de patrulha documentada e resposta imediata para áreas sensíveis.
Qual grupo de clientes está se expandindo mais rapidamente?
Os Provedores de Serviços em Nuvem estão projetados para se expandir a um CAGR de 18,59% até 2032, apoiados por lançamentos de nuvem soberana, requisitos de conformidade local e a necessidade de capacidades de monitoramento em conformidade local.
Por que os acordos de segurança gerenciada estão ganhando adoção?
Os Acordos de Serviços Gerenciados estão projetados para se expandir a um CAGR de 17,36% porque os compradores buscam tempos de resposta definidos, prontidão para auditoria, pessoal local certificado e suporte de conformidade em um único arranjo.
Qual país está projetado para se expandir mais rapidamente?
A Arábia Saudita está projetada para se expandir a um CAGR de 18,93% até 2032, apoiada por planos de capacidade de data centers, controles de segurança da NCA e uma crescente exigência de prestação local com pessoal permanente.
Como os data centers de IA estão mudando os requisitos de segurança?
As instalações de IA de alta densidade requerem proteção para sistemas de GPU, equipamentos de resfriamento líquido, infraestrutura de energia e áreas operacionais restritas, aumentando a demanda por monitoramento físico e cibernético integrado em todo o mercado de serviços de segurança para data centers no Oriente Médio e África.