
Taille et Part du Marché des Services de Sécurité des Centres de Données au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.47 Milliards de dollars |
| Taille du Marché (2027) | 0.54 Milliards de dollars |
| Taille du Marché (2032) | 1.07 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.66 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services de Sécurité des Centres de Données au Moyen-Orient et en Afrique par Mordor Intelligence
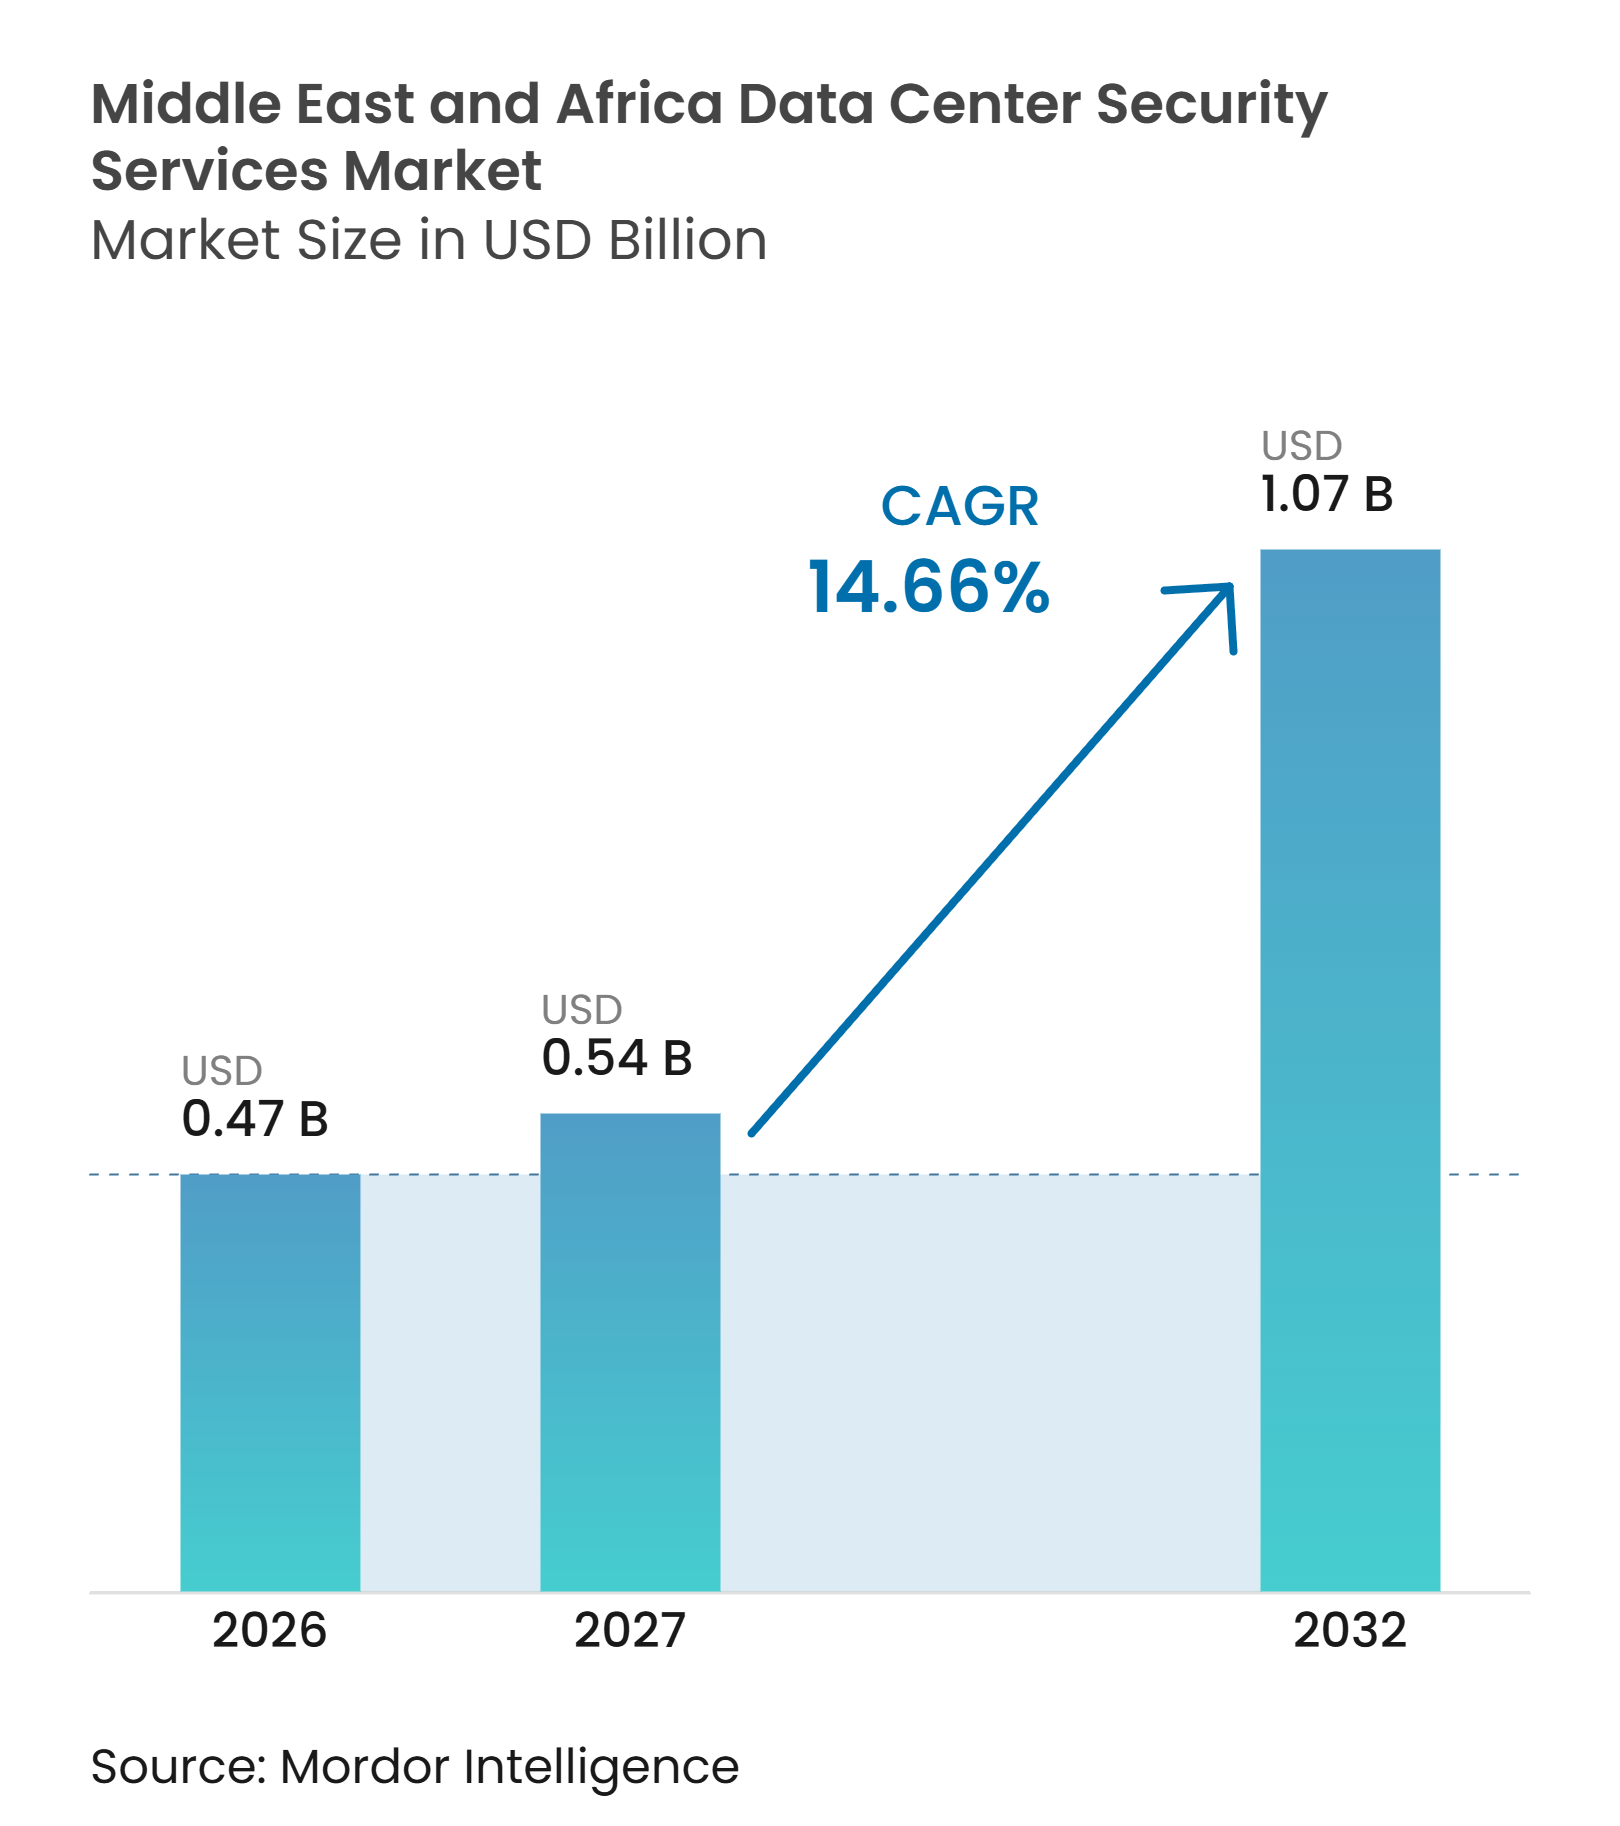
La taille du marché des services de sécurité des centres de données au Moyen-Orient et en Afrique devrait s'étendre de 0,47 milliard USD en 2026 et 0,54 milliard USD en 2027 à 1,07 milliard USD d'ici 2032, enregistrant un CAGR de 14,66 % entre 2027 et 2032. Les nouvelles installations hyperscale, de colocation et de cloud souverain accroissent la demande de contrôles sur site, de surveillance continue et de réponse aux incidents documentée sur le marché des services de sécurité des centres de données au Moyen-Orient et en Afrique. La région ajoute des infrastructures d'IA à haute capacité, et ces installations nécessitent des programmes de sécurité capables de protéger les équipements à accès restreint, les systèmes de refroidissement, les infrastructures d'alimentation et les voies d'accès. Les règles de localisation des données et les exigences d'approvisionnement des secteurs réglementés favorisent également les prestataires capables d'exploiter des centres d'opérations de sécurité dotés de personnel local et de maintenir des registres auditables. Le marché des services de sécurité des centres de données au Moyen-Orient et en Afrique évolue donc vers des services de sécurité physique et cybernétique intégrés plutôt que vers des contrats de gardiennage ou de surveillance autonomes. Les pénuries de talents et les différentes règles de conformité nationales peuvent retarder les projets, notamment lorsque les opérateurs ont besoin de personnel local certifié et d'une infrastructure de site résiliente.
Points Clés du Rapport
- Par type de service, le Gardiennage et la Sécurité Physique détenaient 29,71 % de la part du marché des services de sécurité des centres de données au Moyen-Orient et en Afrique en 2026, tandis que les Services de Centre d'Opérations de Sécurité devraient se développer à un CAGR de 16,26 % jusqu'en 2032.
- Par modèle de prestation de services, les Services de Sécurité sur Site représentaient 44,28 % du chiffre d'affaires en 2026, tandis que les Services de Sécurité à Distance et Centralisés devraient se développer à un CAGR de 16,92 % jusqu'en 2032.
- Par type de contrat, les Contrats Dédiés au Niveau du Site détenaient 37,74 % du chiffre d'affaires en 2026, tandis que les Accords de Services Gérés devraient se développer à un CAGR de 17,36 % jusqu'en 2032.
- Par type de client, les Fournisseurs de Colocation représentaient 46,54 % du chiffre d'affaires en 2026, tandis que les Fournisseurs de Services Cloud devraient se développer à un CAGR de 18,59 % jusqu'en 2032.
- Par taille de centre de données, les Grands Centres de Données détenaient 36,84 % du chiffre d'affaires en 2026, tandis que les Centres de Données Hyperscale devraient se développer à un CAGR de 17,27 % jusqu'en 2032.
- Par pays, les Émirats Arabes Unis représentaient 42,51 % du chiffre d'affaires régional du marché des services de sécurité des centres de données au Moyen-Orient et en Afrique en 2026, tandis que l'Arabie Saoudite devrait se développer à un CAGR de 18,93 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Expansion des Capacités Hyperscale, de Colocation et de Cloud Souverain | +4.2% | Émirats Arabes Unis et Arabie Saoudite en tête, s'étendant à l'Afrique du Sud, au Nigéria et à la Turquie | Court terme (≤ 2 ans) |
| Escalade des Cyberattaques contre les Infrastructures Numériques Critiques | +3.1% | Mondial, le plus aigu au Moyen-Orient et en Afrique du Nord, en hausse en Afrique subsaharienne | Court terme (≤ 2 ans) |
| Souveraineté des Données et Exigences d'Hébergement Local | +2.4% | Mandats nationaux aux Émirats Arabes Unis, en Arabie Saoudite et en Afrique du Sud, s'étendant au Qatar, à la Turquie et au Nigéria | Moyen terme (2-4 ans) |
| IA, 5G et Charges de Travail Informatiques à Haute Densité | +2.0% | Clusters hyperscale des Émirats Arabes Unis et d'Arabie Saoudite, émergents en Afrique du Sud et au Nigéria | Moyen terme (2-4 ans) |
| Demande des Secteurs Réglementés pour des Contrôles de Sécurité Prêts pour l'Audit | +1.5% | Émirats Arabes Unis, Arabie Saoudite et Afrique du Sud | Moyen terme (2-4 ans) |
| Opérations sans Personnel et Convergence de la Sécurité IT-OT | +1.0% | Opérateurs hyperscale mondiaux aux Émirats Arabes Unis et en Arabie Saoudite, avec une adoption précoce en Turquie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Capacités Hyperscale, de Colocation et de Cloud Souverain
Center3 a annoncé en août 2025 qu'il prévoit d'atteindre 1 GW de capacité de centres de données d'ici 2030, soutenu par 13 milliards USD d'investissement et un objectif de 300 MW de capacité en Arabie Saoudite et à Bahreïn d'ici 2027.[1] Cette construction crée des exigences récurrentes en matière de contrôle d'accès, de surveillance, de procédures d'urgence et de registres d'audit sur l'ensemble du marché des services de sécurité des centres de données au Moyen-Orient et en Afrique. Cisco a rejoint l'initiative Stargate UAE en mai 2025 en tant que partenaire technologique et de sécurité privilégié pour le centre de données IA de 1 GW prévu, dont la phase initiale de 200 MW était prévue pour 2026. De tels projets placent les exigences de sécurité au cœur du modèle de conception et d'exploitation d'une installation. Ils créent également une demande pour des prestataires capables de soutenir les processus de vérification au niveau gouvernemental et de protéger les équipements de haute valeur pendant la construction et l'exploitation. Ce schéma offre aux prestataires de services locaux et régionaux expérimentés la possibilité de sécuriser des contrats plus longs avant que les nouveaux campus n'entrent en service.
Escalade des Cyberattaques contre les Infrastructures Numériques Critiques
L'Évaluation des Cybermenaces en Afrique 2025 d'INTERPOL a signalé que les détections de rançongiciels en Afrique ont augmenté d'une année sur l'autre en 2024, l'Afrique du Sud et l'Égypte enregistrant le plus grand nombre d'incidents sur le continent.[2] Cet environnement accroît le besoin d'une réponse de sécurité coordonnée dans les installations du marché des services de sécurité des centres de données au Moyen-Orient et en Afrique. Le Conseil de Cybersécurité des Émirats Arabes Unis a signalé avoir bloqué une campagne d'attaque dirigée contre 634 entités gouvernementales et privées, avec plus de 223 800 actifs potentiellement exposés. Les incidents cybernétiques peuvent nécessiter des verrouillages d'accès physique, la gestion des preuves et un accès contrôlé pour les équipes d'intervention. Les prestataires forment donc leur personnel de sécurité à reconnaître les indicateurs physiques susceptibles de soutenir une enquête sur un incident cybernétique. Les installations qui connectent la surveillance, les événements d'accès et les alertes réseau via un processus opérationnel commun peuvent répondre plus rapidement que les sites utilisant des systèmes séparés.
Souveraineté des Données et Exigences d'Hébergement Local
Les Contrôles de Cybersécurité Cloud 2024 de l'Arabie Saoudite établissent des exigences de contrôle de sécurité pour les fournisseurs de services cloud et fournissent une base de conformité claire pour les services de sécurité fournis localement. Ces exigences rendent la surveillance locale, le personnel dûment habilité et les registres d'audit conservés plus importants sur le marché des services de sécurité des centres de données au Moyen-Orient et en Afrique. Les Émirats Arabes Unis ont également des exigences de localisation des données spécifiques au secteur pour les services bancaires, de santé et IoT, ce qui peut limiter le traitement transfrontalier des journaux sensibles et des données opérationnelles. Les règles de résidence des données affectent à la fois l'endroit où les informations sont stockées et les personnes pouvant accéder à l'environnement physique qui les traite. Les centres d'opérations de sécurité locaux peuvent donc faire partie de la conception de conformité d'un opérateur plutôt qu'une fonction externalisée optionnelle. Les exigences de protection des données en Afrique du Sud ajoutent un besoin de conformité connexe pour des garanties physiques et organisationnelles démontrables dans les installations de traitement des données.
IA, 5G et Charges de Travail Informatiques à Haute Densité
du et NextGenAI ont introduit un supercluster IA de plus de 13 MW à Dubaï en octobre 2025, utilisant des GPU NVIDIA B300 et un refroidissement liquide direct sur puce. Les baies à haute densité intègrent les systèmes de distribution d'énergie et de refroidissement liquide dans le périmètre de sécurité, augmentant les conséquences potentielles d'un accès non autorisé ou d'une interférence avec le système. La Security Industry Association a identifié les systèmes de sécurité cloisonnés et les partenaires peu familiers avec les environnements à haute densité comme les principaux risques pour la résilience des centres de données. Le marché des services de sécurité des centres de données au Moyen-Orient et en Afrique récompense par conséquent les intégrateurs capables de regrouper les flux de caméras, les données d'accès et les signaux réseau dans un seul centre d'opérations de sécurité. La connectivité 5G étendue augmente également le nombre de points d'accès à distance qui doivent être surveillés. Les prestataires qui comprennent la technologie opérationnelle, les équipements de refroidissement et les contrôles physiques conventionnels peuvent différencier leur prestation de services.
Analyse de l'Impact des Freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Investissement Initial Élevé et Retour sur Investissement Sécuritaire Incertain | -3.2% | Mondial, plus aigu en Afrique subsaharienne et dans les marchés plus petits du Moyen-Orient et d'Afrique | Court terme (≤ 2 ans) |
| Pénurie de Personnel Spécialisé en Sécurité et en Centres de Données | -2.4% | Régional, le plus aigu aux Émirats Arabes Unis et en Arabie Saoudite, s'étendant à travers l'Afrique | Moyen terme (2-4 ans) |
| Exigences Réglementaires Fragmentées entre les Pays | -1.8% | Régional, dans les juridictions du Moyen-Orient et d'Afrique avec des calendriers de conformité variables | Moyen terme (2-4 ans) |
| Contraintes Énergétiques, Hydriques et de Résilience des Sites pour la Modernisation de la Sécurité | -1.2% | Afrique subsaharienne, avec des effets secondaires en Turquie et en Égypte | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement Initial Élevé et Retour sur Investissement Sécuritaire Incertain
Les programmes de sécurité physique et cybernétique intégrés nécessitent des dépenses précoces en contrôle d'accès, surveillance et intégration du centre d'opérations de sécurité avant qu'un site ne génère des revenus de services récurrents. Cette charge de dépenses est plus difficile à supporter pour les petites entreprises et les opérateurs de périphérie sur le marché des services de sécurité des centres de données au Moyen-Orient et en Afrique. Le problème est particulièrement pertinent en Afrique subsaharienne, où les opérateurs peuvent également gérer des coûts d'énergie dépendants du diesel. Les dépenses de sécurité peuvent rester classées comme frais généraux lorsqu'un acheteur n'est pas soumis à des exigences d'audit par des tiers. Les prestataires de services répondent avec des contrats liés aux résultats basés sur les temps de réponse et la préparation à l'audit. Ces arrangements peuvent réduire l'incertitude pour les acheteurs, mais ils ne sont pas encore standard dans la région. Les budgets limités peuvent donc favoriser une modernisation progressive plutôt que des mises à niveau de sécurité complètes.
Pénurie de Personnel Spécialisé en Sécurité et en Centres de Données
Le personnel de sécurité des centres de données doit avoir des connaissances en matière de procédures d'intrusion, de technologie opérationnelle, de programmation du contrôle d'accès et de processus des centres d'opérations de sécurité. ISC2 a constaté que 59 % des équipes de sécurité dans le monde signalaient des lacunes critiques ou significatives en matière de compétences en 2025, contre 44 % en 2024. La sécurité de l'IA et la sécurité du cloud figuraient parmi les capacités les plus souvent identifiées comme nécessaires, et toutes deux sont pertinentes pour la surveillance des centres de données. Le marché des services de sécurité des centres de données au Moyen-Orient et en Afrique est donc confronté à une contrainte de personnel même si les dépenses d'infrastructure augmentent. Les accords de services gérés peuvent résoudre ce problème en combinant des plateformes technologiques avec des équipes locales formées. Les prestataires disposant de personnel local habilité et certifié peuvent se démarquer par leur crédibilité de service ainsi que par leur capacité technique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service :
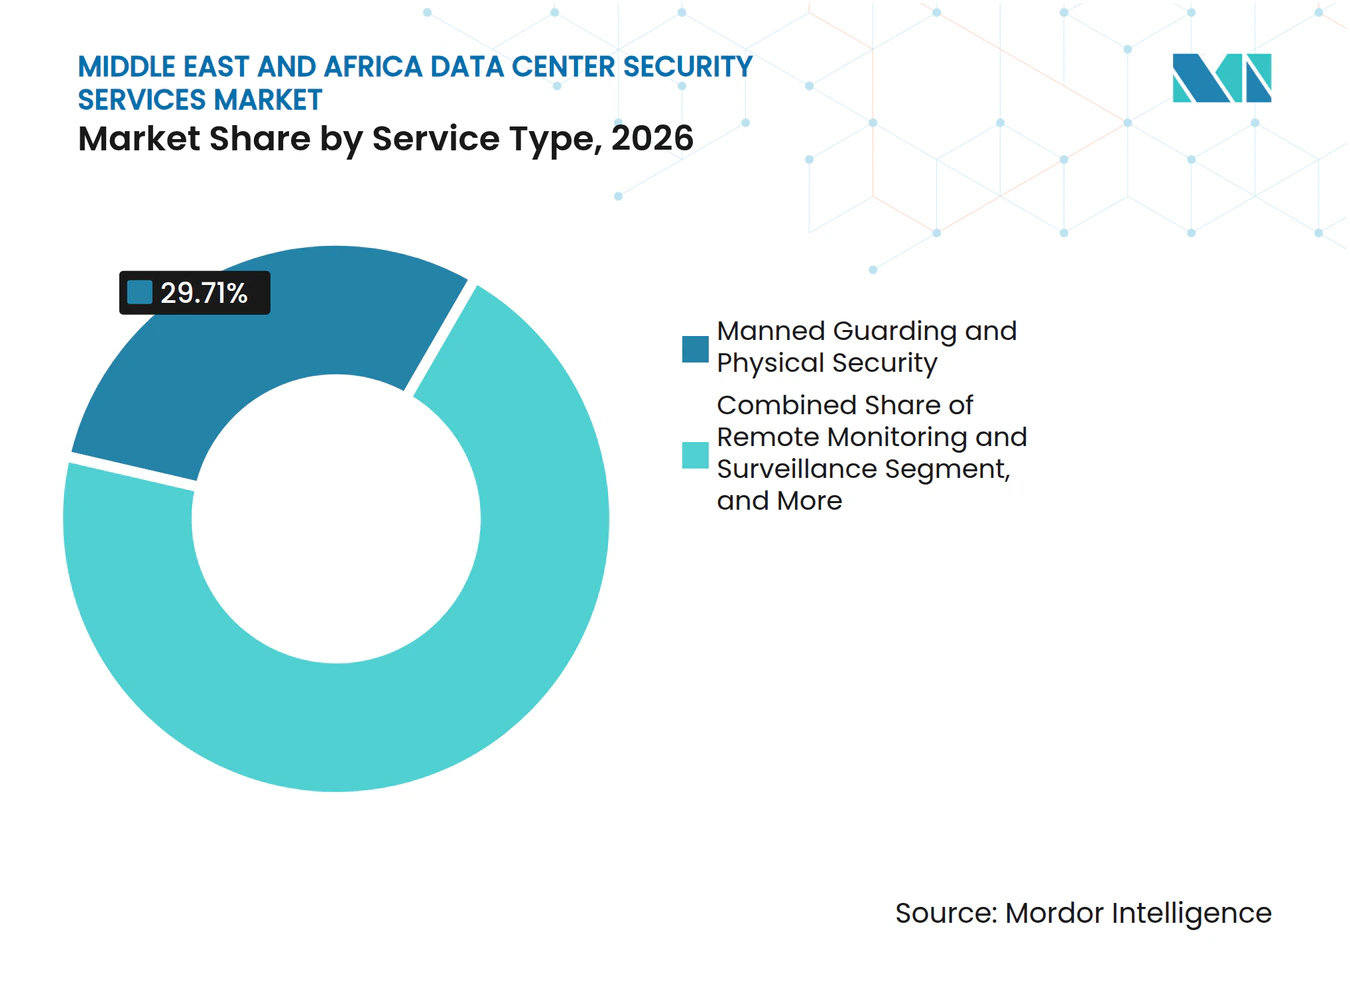
La Sécurité Physique en Tête, les Services de Centre d'Opérations de Sécurité s'AccélèrentLe Gardiennage et la Sécurité Physique détenaient 29,71 % de la part du marché des services de sécurité des centres de données au Moyen-Orient et en Afrique en 2026, reflétant le besoin continu de vérification humaine documentée, de dissuasion visible, de couverture de patrouille et de réponse immédiate dans les installations d'infrastructure critique. Le personnel sur site reste nécessaire dans les installations d'infrastructure critique, même lorsque la surveillance à distance est disponible. Les agents peuvent vérifier l'identité aux portails du périmètre, aux entrées des bâtiments, aux salles d'équipement et aux cages de baies. Les spécifications de site du Groupe Raxio décrivent des dispositifs de sécurité comprenant une couverture du centre d'opérations 24h/24 et 7j/7, des patrouilles avec agents et des contrôles d'accès biométriques. Ces exigences aident la sécurité physique à maintenir sa position de leader sur les nouveaux campus et les campus établis. Le service soutient également la gestion des incidents lorsqu'une installation doit restreindre les mouvements ou préserver les preuves. La surveillance à distance peut réduire les besoins en personnel dans les zones à faible risque, mais elle n'élimine pas le besoin de personnel formé dans les zones sensibles. Les services de maintenance génèrent des revenus récurrents car les systèmes de contrôle d'accès, de surveillance et de détection nécessitent des tests et un étalonnage réguliers.
Les Services de Centre d'Opérations de Sécurité devraient se développer à un CAGR de 16,26 % jusqu'en 2032. ZainTECH a lancé un service SecOps géré alimenté par l'IA en août 2025 avec des centres d'opérations de sécurité aux Émirats Arabes Unis, en Arabie Saoudite et en Jordanie qui traitent les données des clients dans la région.[3] Le traitement dans la région soutient les clients qui doivent maintenir la résidence locale des données. Les services d'évaluation des risques de sécurité et de conseil bénéficient également aux opérateurs qui examinent les risques avant la mise en service des clusters GPU et des charges de travail à accès restreint. Le contrôle d'accès et la gestion des visiteurs restent pertinents pour les opérateurs de taille moyenne répondant aux exigences d'audit. Cette combinaison signifie que les acheteurs de services peuvent se procurer des évaluations, des contrôles physiques et une surveillance continue auprès du même prestataire. Le marché des services de sécurité des centres de données au Moyen-Orient et en Afrique évolue vers des programmes qui connectent les événements physiques aux alertes cybernétiques. Les prestataires capables de documenter clairement ces contrôles peuvent être mieux placés pour servir les clients réglementés.



Par Modèle de Prestation de Services :
Les Services sur Site Restent Essentiels, la Surveillance à Distance se DéveloppeLes Services de Sécurité sur Site représentaient 44,28 % de la taille du marché des services de sécurité des centres de données au Moyen-Orient et en Afrique en 2026. Les charges de travail gouvernementales et classifiées nécessitent souvent une vérification humaine aux points d'entrée clés. La prestation sur site reste également pratique dans les endroits où la résilience de l'alimentation et la redondance de la fibre ne permettent pas une surveillance centralisée constante. Le personnel de sécurité peut gérer les contrôles des visiteurs, les itinéraires de patrouille, le contrôle des livraisons et la réponse immédiate aux incidents. Ces fonctions sont particulièrement importantes dans les installations comportant plusieurs barrières de sécurité physique. Les services sur site peuvent également soutenir la protection en phase de construction lorsqu'une nouvelle installation n'a pas encore activé son système de surveillance complet. Ce modèle de prestation reste pertinent aussi bien sur les campus hyperscale que sur les sites régionaux plus petits. Sa position est renforcée par la nécessité opérationnelle de contrôler l'accès aux infrastructures de haute valeur.
Les Services de Sécurité à Distance et Centralisés devraient se développer à un CAGR de 16,92 % jusqu'en 2032. Les cadres de localisation saoudiens et émiratis soutiennent la surveillance à distance lorsque le service est exploité depuis un emplacement local conforme. Le centre d'opérations de cybersécurité de Help AG à Riyad traite les données des clients en Arabie Saoudite via un modèle de cloud souverain hybride.[4] Cette structure permet aux opérateurs de centraliser la supervision sans transférer les journaux au-delà des frontières. Les opérateurs de colocation multi-sites peuvent utiliser des analyses centralisées pour améliorer la cohérence entre les campus distribués. L'approche peut également réduire la duplication des ressources spécialisées, bien qu'elle ne puisse pas remplacer entièrement les rôles sur site. Les intégrateurs disposant d'un intergiciel reliant les systèmes d'accès existants à une plateforme centrale ont un avantage. Le marché des services de sécurité des centres de données au Moyen-Orient et en Afrique favorisera probablement une prestation hybride où l'analyse centralisée et la réponse locale fonctionnent ensemble.
Par Type de Contrat :
Les Contrats Dédiés en Tête, les Accords Gérés Gagnent en DynamismeLes Contrats Dédiés au Niveau du Site représentaient 37,74 % de la taille du marché des services de sécurité des centres de données au Moyen-Orient et en Afrique en 2026. Les installations portant des charges de travail classifiées ont souvent besoin d'équipes de sécurité non partagées dont les responsabilités peuvent être examinées lors des audits de conformité. Les contrats dédiés donnent à l'opérateur un contrôle direct sur le personnel, les procédures et les voies d'escalade. Cette structure convient aux grands campus qui nécessitent des rotations de gardes continues et une connaissance spécifique du site. Les Contrats Multi-Sites et Régionaux servent les opérateurs qui souhaitent des spécifications cohérentes dans plusieurs pays. Les Contrats de Services de Sécurité Intégrés combinent le gardiennage, la surveillance, le contrôle d'accès et la maintenance pour les clients sans grandes équipes de sécurité internes. Ces formats peuvent simplifier la gestion des fournisseurs tout en maintenant le service lié aux conditions locales. Les arrangements dédiés restent néanmoins importants là où l'exclusivité est une exigence documentée.
Les Accords de Services Gérés devraient se développer à un CAGR de 17,36 % jusqu'en 2032. Ces accords vont au-delà des effectifs fixes et se concentrent sur des résultats définis tels que les temps de réponse, la préparation à l'audit et l'escalade des incidents. Salam et Netskope ont annoncé un arrangement de colocation en Arabie Saoudite en février 2025 qui incluait la sécurité gérée dans le cadre de l'accord de niveau de service. Ce modèle transfère davantage de responsabilité opérationnelle au prestataire. Il peut être attrayant pour les fournisseurs de services cloud qui entrent dans la région et ont besoin d'un soutien à la conformité locale. Le contrat offre également aux prestataires la possibilité de regrouper du personnel certifié, des processus opérationnels et de la technologie en une seule offre. Le marché des services de sécurité des centres de données au Moyen-Orient et en Afrique bénéficie lorsque les conditions de sécurité deviennent un engagement opérationnel central plutôt qu'un complément d'approvisionnement. Les acheteurs doivent néanmoins évaluer si les mesures de niveau de service répondent à leurs obligations réglementaires spécifiques.
Par Type de Client :
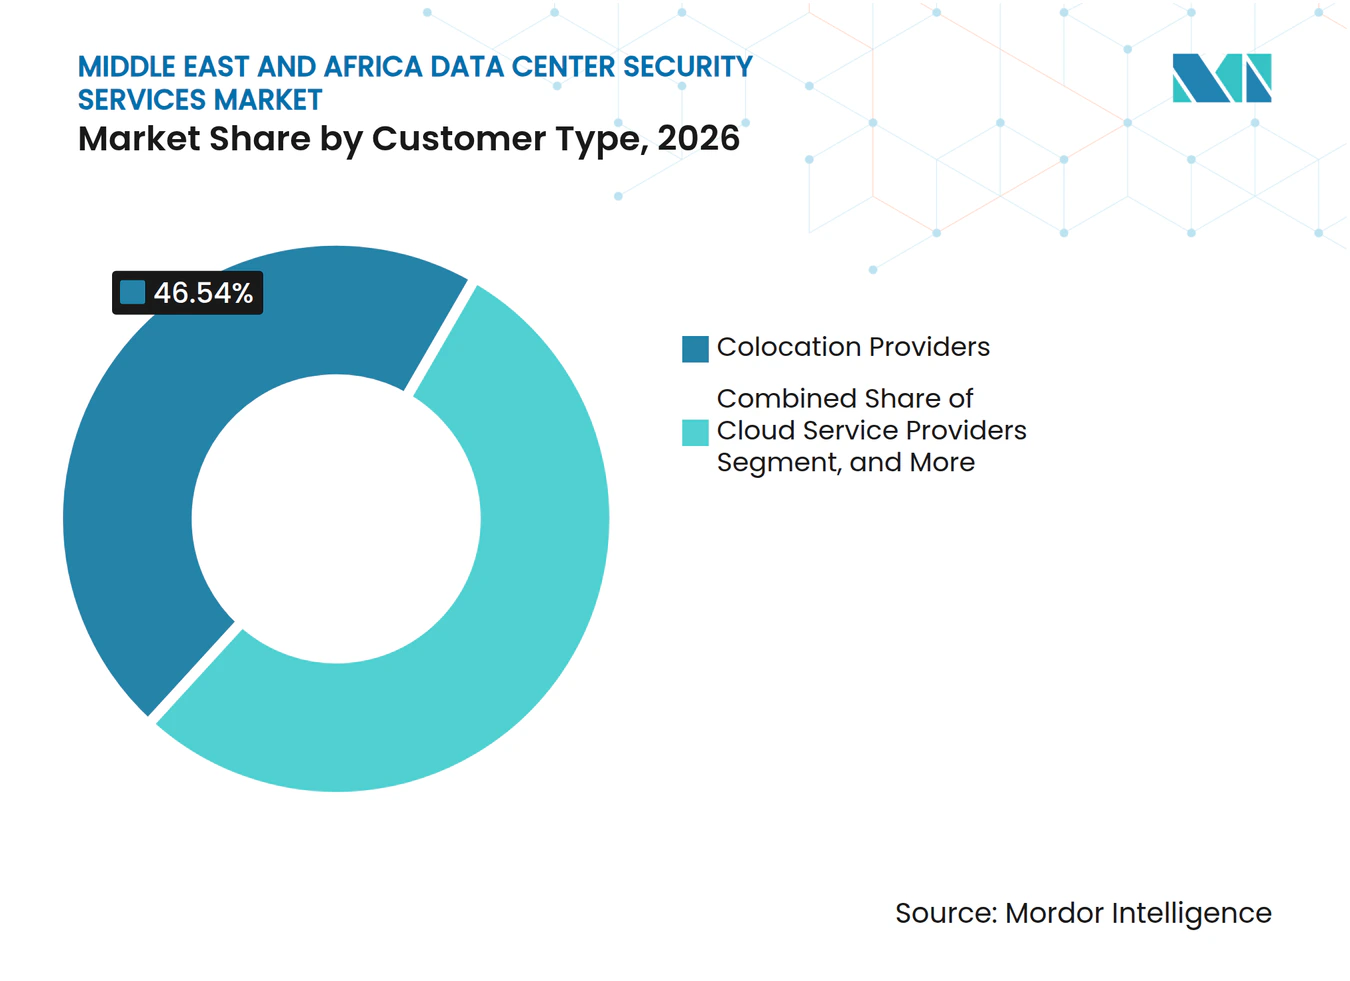
Les Fournisseurs de Colocation Ancrent les Revenus, les Fournisseurs de Services Cloud Mènent l'ExpansionLes Fournisseurs de Colocation représentaient 46,54 % du chiffre d'affaires en 2026, reflétant leur responsabilité directe en matière d'approvisionnement en sécurité, de disponibilité des installations, de confiance des clients et de preuves de conformité sur les sites de centres de données dédiés. Ces entreprises se procurent directement des contrats de sécurité parce qu'elles possèdent et exploitent des installations de centres de données dédiées. Elles utilisent couramment des certifications telles qu'ISO/IEC 27001, SOC 2 et PCI DSS pour démontrer que les contrôles physiques et cybernétiques sont alignés. Pure Data Centers Group a nommé Securitas comme partenaire de sécurité pour son campus AUH01 sur l'île de Yas, à Abou Dhabi, en mai 2025. Cet arrangement illustre comment un nouvel entrant sur le marché peut utiliser un prestataire de sécurité établi pour soutenir la crédibilité opérationnelle locale. Les opérateurs d'entreprise et de périphérie se procurent également la sécurité via des contrats de gestion des installations plus larges. Leurs dépenses augmentent avec l'expansion informatique locale, bien que leurs budgets au niveau du site soient généralement plus petits. Les fournisseurs de colocation restent le plus grand groupe de clients car la sécurité est fondamentale pour leur proposition d'installation principale.
Les Fournisseurs de Services Cloud devraient se développer à un CAGR de 18,59 % jusqu'en 2032. La Plateforme de Lancement Souverain UAE de e& et AWS est devenue commercialement disponible en novembre 2025 avec des contrôles zéro confiance, une gestion des clés dans le pays et des rapports de conformité automatisés intégrés au service. Ces exigences de conception créent une demande pour les services sur site et les services de centre d'opérations de sécurité. Les fournisseurs cloud entrant dans la région doivent s'adapter aux règles locales sur les habilitations du personnel et la surveillance conforme à la résidence des données. Les fournisseurs mondiaux sans installations localement agréées peuvent avoir besoin de partenaires régionaux ou d'une nouvelle capacité opérationnelle. Cela favorise les prestataires qui disposent déjà de centres d'opérations de sécurité conformes et de personnel local. Le marché des services de sécurité des centres de données au Moyen-Orient et en Afrique peut bénéficier du besoin de ce groupe de clients d'établir rapidement une prestation locale crédible. Le rythme d'expansion dépendra des plans d'investissement cloud et de l'exécution des exigences de conformité nationales.

Par Taille de Centre de Données :
Les Grandes Installations en Tête, les Campus Hyperscale se Développent le Plus RapidementLes Grands Centres de Données détenaient 36,84 % du chiffre d'affaires en 2026, soutenus par les rotations de gardes étendues, les multiples zones d'accès, les arrangements d'exploitation dédiés et les procédures formelles d'incidents requis dans les campus Tier III établis. Leur position reflète la capacité Tier III établie aux Émirats Arabes Unis, en Arabie Saoudite et en Afrique du Sud. Ces sites nécessitent des rotations de gardes continues, de multiples zones d'accès et des arrangements dédiés de réseau et d'opérations de sécurité. Les grands campus ont également l'échelle nécessaire pour se procurer des services spécialisés de surveillance, de gestion des visiteurs et de réponse aux incidents. Les petites et moyennes installations en Afrique utilisent souvent des arrangements de sécurité partagés ou à temps partiel. Cela réduit les revenus par site même si le nombre de petites installations augmente. Les installations de taille moyenne sont de plus en plus adaptées aux services gérés groupés car elles font face à des obligations de protection des données sans l'échelle d'approvisionnement d'un grand campus. Les grands sites resteront la plus grande catégorie de taille car la complexité opérationnelle augmente avec l'échelle des installations.
Les Centres de Données Hyperscale devraient se développer à un CAGR de 17,27 % jusqu'en 2032. Le programme de 300 MW de center3, le campus Dammam prêt pour l'IA de 200 MW prévu par Khazna et la phase initiale de 200 MW de Stargate UAE représentent des installations nécessitant des opérations de sécurité spécialisées. Khazna a acquis un site de 225 000 m² à Dammam en décembre 2025 pour soutenir jusqu'à 200 MW de capacité de centre de données prêt pour l'IA. Les grands campus IA nécessitent des contrôles pour le matériel sensible, les systèmes d'alimentation haute tension, les équipements de refroidissement liquide et les charges de travail liées au gouvernement. Les règles de classification des centres de données saoudiens et les normes de l'Uptime Institute renforcent le besoin d'une gestion formelle de la sécurité. Les prestataires servant les clients hyperscale ont besoin d'un processus clair pour gérer de grands périmètres et de grands volumes d'événements d'accès. Ce segment encourage également une intégration plus étroite entre les opérations des installations et la surveillance cybernétique. Son expansion rapide créera des opportunités pour les prestataires capables de fournir du personnel spécialisé et des plateformes de surveillance unifiées.
Analyse Géographique
Émirats Arabes Unis
Les Émirats Arabes Unis détenaient 42,51 % du chiffre d'affaires régional en 2026, soutenus par leur base d'infrastructure numérique développée, un large écosystème de fournisseurs et des exigences de contrôles de sécurité dans les opérations cloud et d'infrastructure critique. Leur position reflète une base d'infrastructure numérique mature et une supervision active de la sécurité pour le cloud et les infrastructures critiques. La réponse signalée du Conseil de Cybersécurité des Émirats Arabes Unis à une campagne ciblant 634 entités a mis en évidence l'importance opérationnelle des contrôles de sécurité coordonnés. Le supercluster IA de plus de 13 MW de Dubaï nécessite également du personnel capable de travailler à la fois sur la sécurité physique et la surveillance de la technologie opérationnelle. La Turquie ajoute de la capacité de colocation à Istanbul, tandis que le Qatar, Bahreïn et Oman développent des services locaux pour le cloud souverain et l'infrastructure nationale d'IA. Le marché des services de sécurité des centres de données au Moyen-Orient et en Afrique a une base solide aux Émirats Arabes Unis car les clients peuvent accéder à une infrastructure mature, à un large pool de fournisseurs et à des exigences formelles de sécurité.
Arabie Saoudite
L'Arabie Saoudite devrait se développer à un CAGR de 18,93 % jusqu'en 2032. Les Contrôles Essentiels de Cybersécurité et les Contrôles de Cybersécurité Cloud de l'Autorité Nationale de Cybersécurité établissent des attentes en matière de sécurité physique et cybernétique pour les fournisseurs de services cloud et les opérateurs d'infrastructure critique. Le plan de center3 d'atteindre 1 GW d'ici 2030 fournit un pipeline significatif pour les contrats de services de sécurité. Sirar by stc a formalisé un cadre de cybersécurité intégré avec Saudi Airlines en décembre 2025, montrant la demande de services gérés parmi les opérateurs réglementés. Honeywell a lancé le Centre Himaya à Jubail en janvier 2025 pour fournir des services de sécurité gérés localisés alignés sur les réglementations de l'Autorité Nationale de Cybersécurité. La combinaison de l'expansion des capacités, des exigences opérationnelles locales et de l'investissement dans les secteurs réglementés en Arabie Saoudite soutient son rôle de marché national à la croissance la plus rapide.
Afrique du Sud
L'Afrique du Sud détenait la plus grande part du marché africain en 2026 car Johannesburg et Le Cap disposent d'écosystèmes de centres de données établis et d'exigences formelles de protection des données. Le Nigéria est le marché africain à la croissance la plus rapide, et le Groupe Raxio exploite un campus de 10 MW à Lagos avec une couverture du centre d'opérations de sécurité 24h/24 et 7j/7, des gardes avec agents et des contrôles d'accès biométriques. GardaWorld a décrit en juillet 2025 un cadre combinant le gardiennage, l'authentification biométrique, la surveillance environnementale IoT et la surveillance par drone pour les opérateurs de centres de données africains. L'incendie du centre de données Ramses en Égypte en juillet 2026 a perturbé la connectivité dans 20 des 27 provinces d'Égypte et a accru l'attention portée à la protection des sites et à la réponse aux urgences. Le Kenya et l'Éthiopie sont des sites émergents à mesure que les investissements dans les infrastructures numériques se développent. Les opérateurs africains peuvent favoriser les programmes groupés lorsqu'ils ne disposent pas d'une capacité étendue de gestion interne de la sécurité.
Paysage Concurrentiel
Concentration du Marché
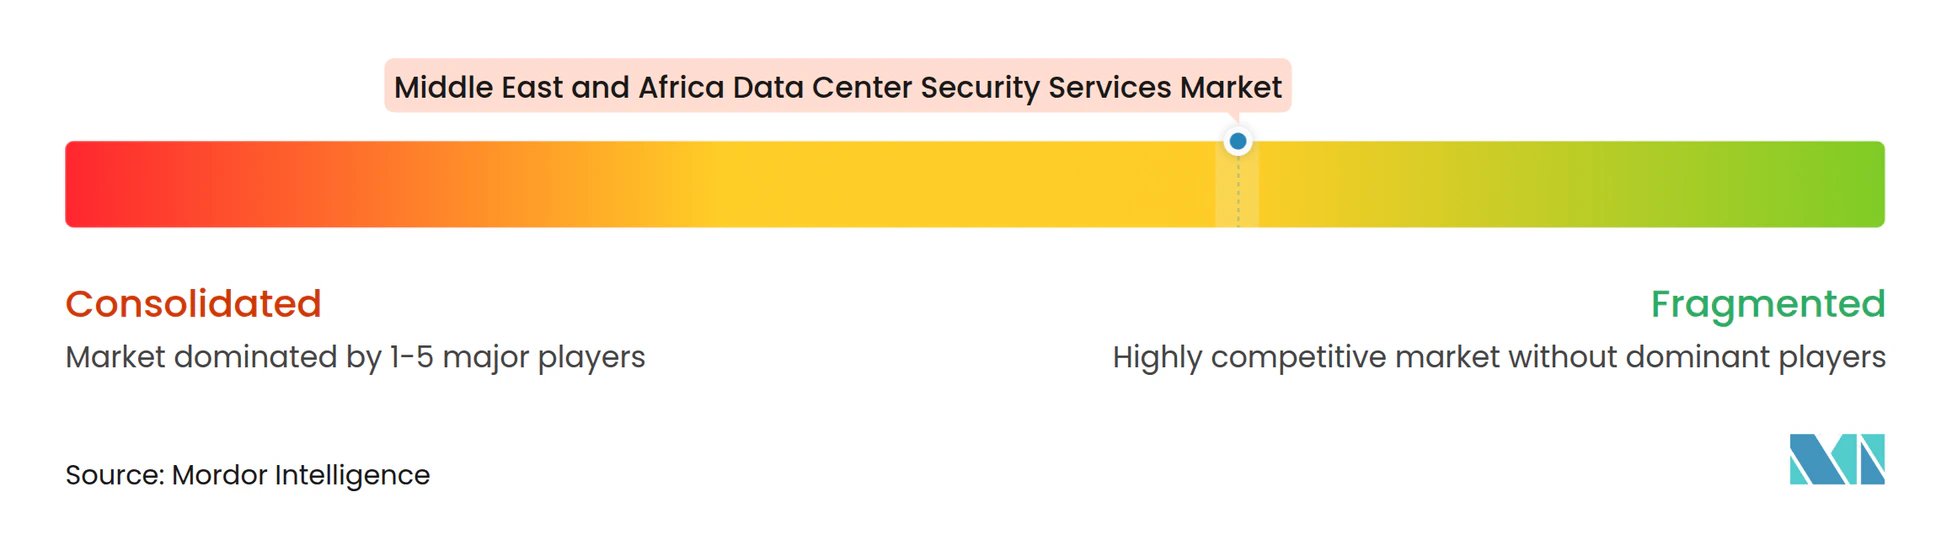
Le marché des services de sécurité des centres de données au Moyen-Orient et en Afrique présente une structure modérément fragmentée, avec des entreprises de sécurité intégrée mondiales, des spécialistes régionaux et des prestataires de services gérés cyber-physiques en concurrence pour les contrats. Johnson Controls, Honeywell, Bosch et Securitas utilisent leurs bureaux régionaux, leur expérience en matière de conformité et leur prestation multi-pays pour poursuivre les comptes hyperscale et de colocation. BIOS Middle East Group, 3S System Security Solutions, Help AG et Sirar by stc se démarquent par leur connaissance des réglementations locales, leurs services de centre d'opérations de sécurité en langue arabe et leur personnel habilité localement. Ces capacités locales sont importantes là où les données et les fonctions de sécurité doivent rester dans le pays. La position concurrentielle d'un prestataire dépend de sa capacité à combiner le gardiennage, la surveillance, l'intégration technologique et la documentation de conformité. Les grands prestataires peuvent soutenir les clients multi-sites, tandis que les spécialistes régionaux peuvent répondre rapidement aux exigences nationales. Cette combinaison soutient l'évaluation selon laquelle aucun fournisseur unique ne domine l'ensemble de la base de services régionaux.
Les fournisseurs de technologies de sécurité étendent également leurs activités vers des partenariats de services gérés. Fortinet a annoncé un partenariat avec Springs Tech en février 2026 pour développer les services de cybersécurité gérés en Arabie Saoudite. Palo Alto Networks et du ont annoncé un partenariat de sécurité basé sur l'IA lors de GITEX Global 2025 pour les clients d'entreprise et d'infrastructure de centres de données aux Émirats Arabes Unis. Ces arrangements augmentent la pression sur les prestataires de gardiennage traditionnels pour qu'ils ajoutent des capacités de surveillance et de réponse cybernétique. Securitas a intégré le dépistage par ondes millimétriques basé sur l'IA de Rohde et Schwarz dans son offre de centres de données en septembre 2025. Cette initiative donne à Securitas une capacité de dépistage à l'entrée différenciée pour les installations à sécurité renforcée. La concurrence sur le marché des services de sécurité des centres de données au Moyen-Orient et en Afrique évolue donc au-delà du gardiennage conventionnel vers des offres de services intégrés.
La demande potentielle reste la plus forte pour les programmes de sécurité adaptés aux installations hyperscale IA avec des exigences de classification souveraine. Les prestataires capables de sécuriser les clusters GPU à refroidissement liquide à haute densité et de connecter la surveillance IT et de la technologie opérationnelle ont une opportunité de service claire. Les offres spécifiques à l'Afrique combinant le gardiennage, la surveillance IoT, le contrôle biométrique et la documentation de conformité peuvent répondre aux opérateurs disposant de ressources internes limitées. La participation de Cisco au consortium Stargate UAE montre que les grands projets d'infrastructure IA incluent des engagements technologiques de sécurité à un stade précoce. Les prestataires de services doivent traduire ces engagements technologiques en procédures opérationnelles locales pratiques. Des partenariats solides peuvent aider un prestataire à offrir des capacités plus larges sans construire chaque composant en interne. L'équilibre concurrentiel continuera de dépendre de la profondeur de la prestation locale, du personnel accrédité et de la capacité à satisfaire aux exigences d'audit.
Leaders du Secteur des Services de Sécurité des Centres de Données au Moyen-Orient et en Afrique
-
Johnson Controls International
-
Honeywell International Inc.
-
Bosch Sicherheitssysteme GmbH
-
Axis Communications AB
-
Siemens AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Sécurité des Centres de Données au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Johnson Controls International
- Honeywell International Inc.
- Bosch Sicherheitssysteme GmbH
- Axis Communications AB
- Siemens AG
- Cisco Systems, Inc.
- International Business Machines Corporation
- Palo Alto Networks
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Securitas Technology
- LenelS2
- Schneider Electric SE
- ABB Ltd
- ASSA ABLOY AB
- Genetec Inc.
- Suprema Inc.
- Brivo Systems LLC
- Convergint Technologies LLC
- 3S System Security Solutions Co.
- BIOS Middle East Group
- Pacific Control Systems
- Fiber Optics Supplies and Services LLC
- Help AG
- Sirar by stc
Développements industriels récents dans Marché des Services de Sécurité des Centres de Données au Moyen-Orient et en Afrique
- Octobre 2026 : Johnson Controls a participé à DCD Connect MENA 2026 à Dubaï (26-27 octobre), présentant des analyses vidéo alimentées par l'IA, une architecture de sécurité physique multicouche et des systèmes de suppression d'incendie conçus pour les environnements de centres de données hyperscale et IA dans la région du Moyen-Orient et de l'Afrique.
- Septembre 2026 : Johnson Controls a présenté la sécurité activée par l'IA à GSX 2026, notamment des services SOC gérés pour la surveillance centralisée et la réponse aux incidents, ainsi que des Solutions Vidéo Proactives combinant des analyses intelligentes avec une surveillance humaine experte.
- Juin 2026 : Accenture a conclu des accords pour acquérir une participation majoritaire dans Dragos et 100 % de runZero et NetRise pour une valeur d'entreprise combinée de 4,175 milliards USD afin de fournir une cybersécurité OT de bout en bout pour les infrastructures critiques, y compris les centres de données, en s'appuyant sur son activité de cybersécurité de 10 milliards USD, avec des transactions devant être finalisées fin 2026.
- Mars 2026 : Johnson Controls a renforcé son leadership en matière de sécurité des centres de données et des missions critiques à ISC West 2026, lançant C•CURE IQ 3.2 avec gestion vidéo intégrée et flux d'incidents standardisés, ainsi que des mises à jour matérielles couvrant PowerSeries Neo 5, IQ Panel 5, Kantech EntraPass 9.10 et exacqVision 26.0.
Périmètre du Rapport sur le Marché des Services de Sécurité des Centres de Données au Moyen-Orient et en Afrique
Le marché des services de sécurité des centres de données au Moyen-Orient et en Afrique couvre les revenus des services de sécurité déployés dans les centres de données des Émirats Arabes Unis, d'Arabie Saoudite, de Turquie, d'Afrique du Sud, du Nigéria et d'autres marchés régionaux. La croissance est portée par les programmes d'infrastructure numérique menés par les gouvernements, la construction de centres de données dans la région du Golfe, les initiatives de protection des infrastructures critiques et l'adoption croissante de la surveillance à distance et des services de sécurité intégrés.
Le Rapport sur le Marché des Services de Sécurité des Centres de Données au Moyen-Orient et en Afrique est Segmenté par Type de Service (Gardiennage et Sécurité Physique, Surveillance et Télésurveillance à Distance, Services de Centre d'Opérations de Sécurité, Évaluation des Risques de Sécurité et Services de Conseil, Services de Contrôle d'Accès et de Gestion des Visiteurs, et Maintenance et Support des Systèmes de Sécurité), Modèle de Prestation de Services (Services de Sécurité sur Site, Services de Sécurité à Distance et Centralisés, et Services de Sécurité Hybrides), Type de Contrat (Contrats Dédiés au Niveau du Site, Contrats Multi-Sites et Régionaux, Contrats de Services de Sécurité Intégrés, et Accords de Services Gérés), Type de Client (Fournisseurs de Colocation, Fournisseurs de Services Cloud (FSC), et Opérateurs de Centres de Données d'Entreprise / de Périphérie), Taille du Centre de Données (Petit, Moyen, Grand et Hyperscale), et Pays (Émirats Arabes Unis, Arabie Saoudite, Afrique du Sud, Nigéria, et Reste du Moyen-Orient et de l'Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Gardiennage et Sécurité Physique |
| Surveillance et Télésurveillance à Distance |
| Services de Centre d'Opérations de Sécurité |
| Évaluation des Risques de Sécurité et Services de Conseil |
| Services de Contrôle d'Accès et de Gestion des Visiteurs |
| Maintenance et Support des Systèmes de Sécurité |
| Services de Sécurité sur Site |
| Services de Sécurité à Distance et Centralisés |
| Services de Sécurité Hybrides |
| Contrats Dédiés au Niveau du Site |
| Contrats Multi-Sites et Régionaux |
| Contrats de Services de Sécurité Intégrés |
| Accords de Services Gérés |
| Fournisseurs de Colocation |
| Fournisseurs de Services Cloud (FSC) |
| Opérateurs de Centres de Données d'Entreprise / de Périphérie |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Émirats Arabes Unis |
| Arabie Saoudite |
| Afrique du Sud |
| Nigéria |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Service | Gardiennage et Sécurité Physique |
| Surveillance et Télésurveillance à Distance | |
| Services de Centre d'Opérations de Sécurité | |
| Évaluation des Risques de Sécurité et Services de Conseil | |
| Services de Contrôle d'Accès et de Gestion des Visiteurs | |
| Maintenance et Support des Systèmes de Sécurité | |
| Par Modèle de Prestation de Services | Services de Sécurité sur Site |
| Services de Sécurité à Distance et Centralisés | |
| Services de Sécurité Hybrides | |
| Par Type de Contrat | Contrats Dédiés au Niveau du Site |
| Contrats Multi-Sites et Régionaux | |
| Contrats de Services de Sécurité Intégrés | |
| Accords de Services Gérés | |
| Par Type de Client | Fournisseurs de Colocation |
| Fournisseurs de Services Cloud (FSC) | |
| Opérateurs de Centres de Données d'Entreprise / de Périphérie | |
| Par Taille de Centre de Données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par Pays | Émirats Arabes Unis |
| Arabie Saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des services de sécurité des centres de données au Moyen-Orient et en Afrique ?
La taille du marché des services de sécurité des centres de données au Moyen-Orient et en Afrique devrait s'étendre de 0,47 milliard USD en 2026 et 0,54 milliard USD en 2027 à 1,07 milliard USD d'ici 2032, enregistrant un CAGR de 14,66 % entre 2027 et 2032.
Quel type de service détient la plus grande part de chiffre d'affaires ?
Le Gardiennage et la Sécurité Physique est en tête avec une part de 29,71 % en 2026 car les installations critiques continuent de nécessiter une vérification d'accès sur site, une couverture de patrouille documentée et une réponse immédiate pour les zones sensibles.
Quel groupe de clients se développe le plus rapidement ?
Les Fournisseurs de Services Cloud devraient se développer à un CAGR de 18,59 % jusqu'en 2032, soutenus par les lancements de cloud souverain, les exigences de conformité locale et le besoin de capacités de surveillance conformes localement.
Pourquoi les accords de sécurité gérés gagnent-ils en adoption ?
Les Accords de Services Gérés devraient se développer à un CAGR de 17,36 % car les acheteurs recherchent des temps de réponse définis, la préparation à l'audit, du personnel local certifié et un soutien à la conformité dans un seul arrangement.
Quel pays devrait se développer le plus rapidement ?
L'Arabie Saoudite devrait se développer à un CAGR de 18,93 % jusqu'en 2032, soutenue par les plans de capacité des centres de données, les contrôles de sécurité de l'Autorité Nationale de Cybersécurité et une exigence croissante de prestation locale avec personnel permanent.
Comment les centres de données IA modifient-ils les exigences de sécurité ?
Les installations IA à haute densité nécessitent une protection pour les systèmes GPU, les équipements de refroidissement liquide, les infrastructures d'alimentation et les zones d'exploitation à accès restreint, augmentant la demande de surveillance physique et cybernétique intégrée sur le marché des services de sécurité des centres de données au Moyen-Orient et en Afrique.