
Marktgröße und Marktanteil für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
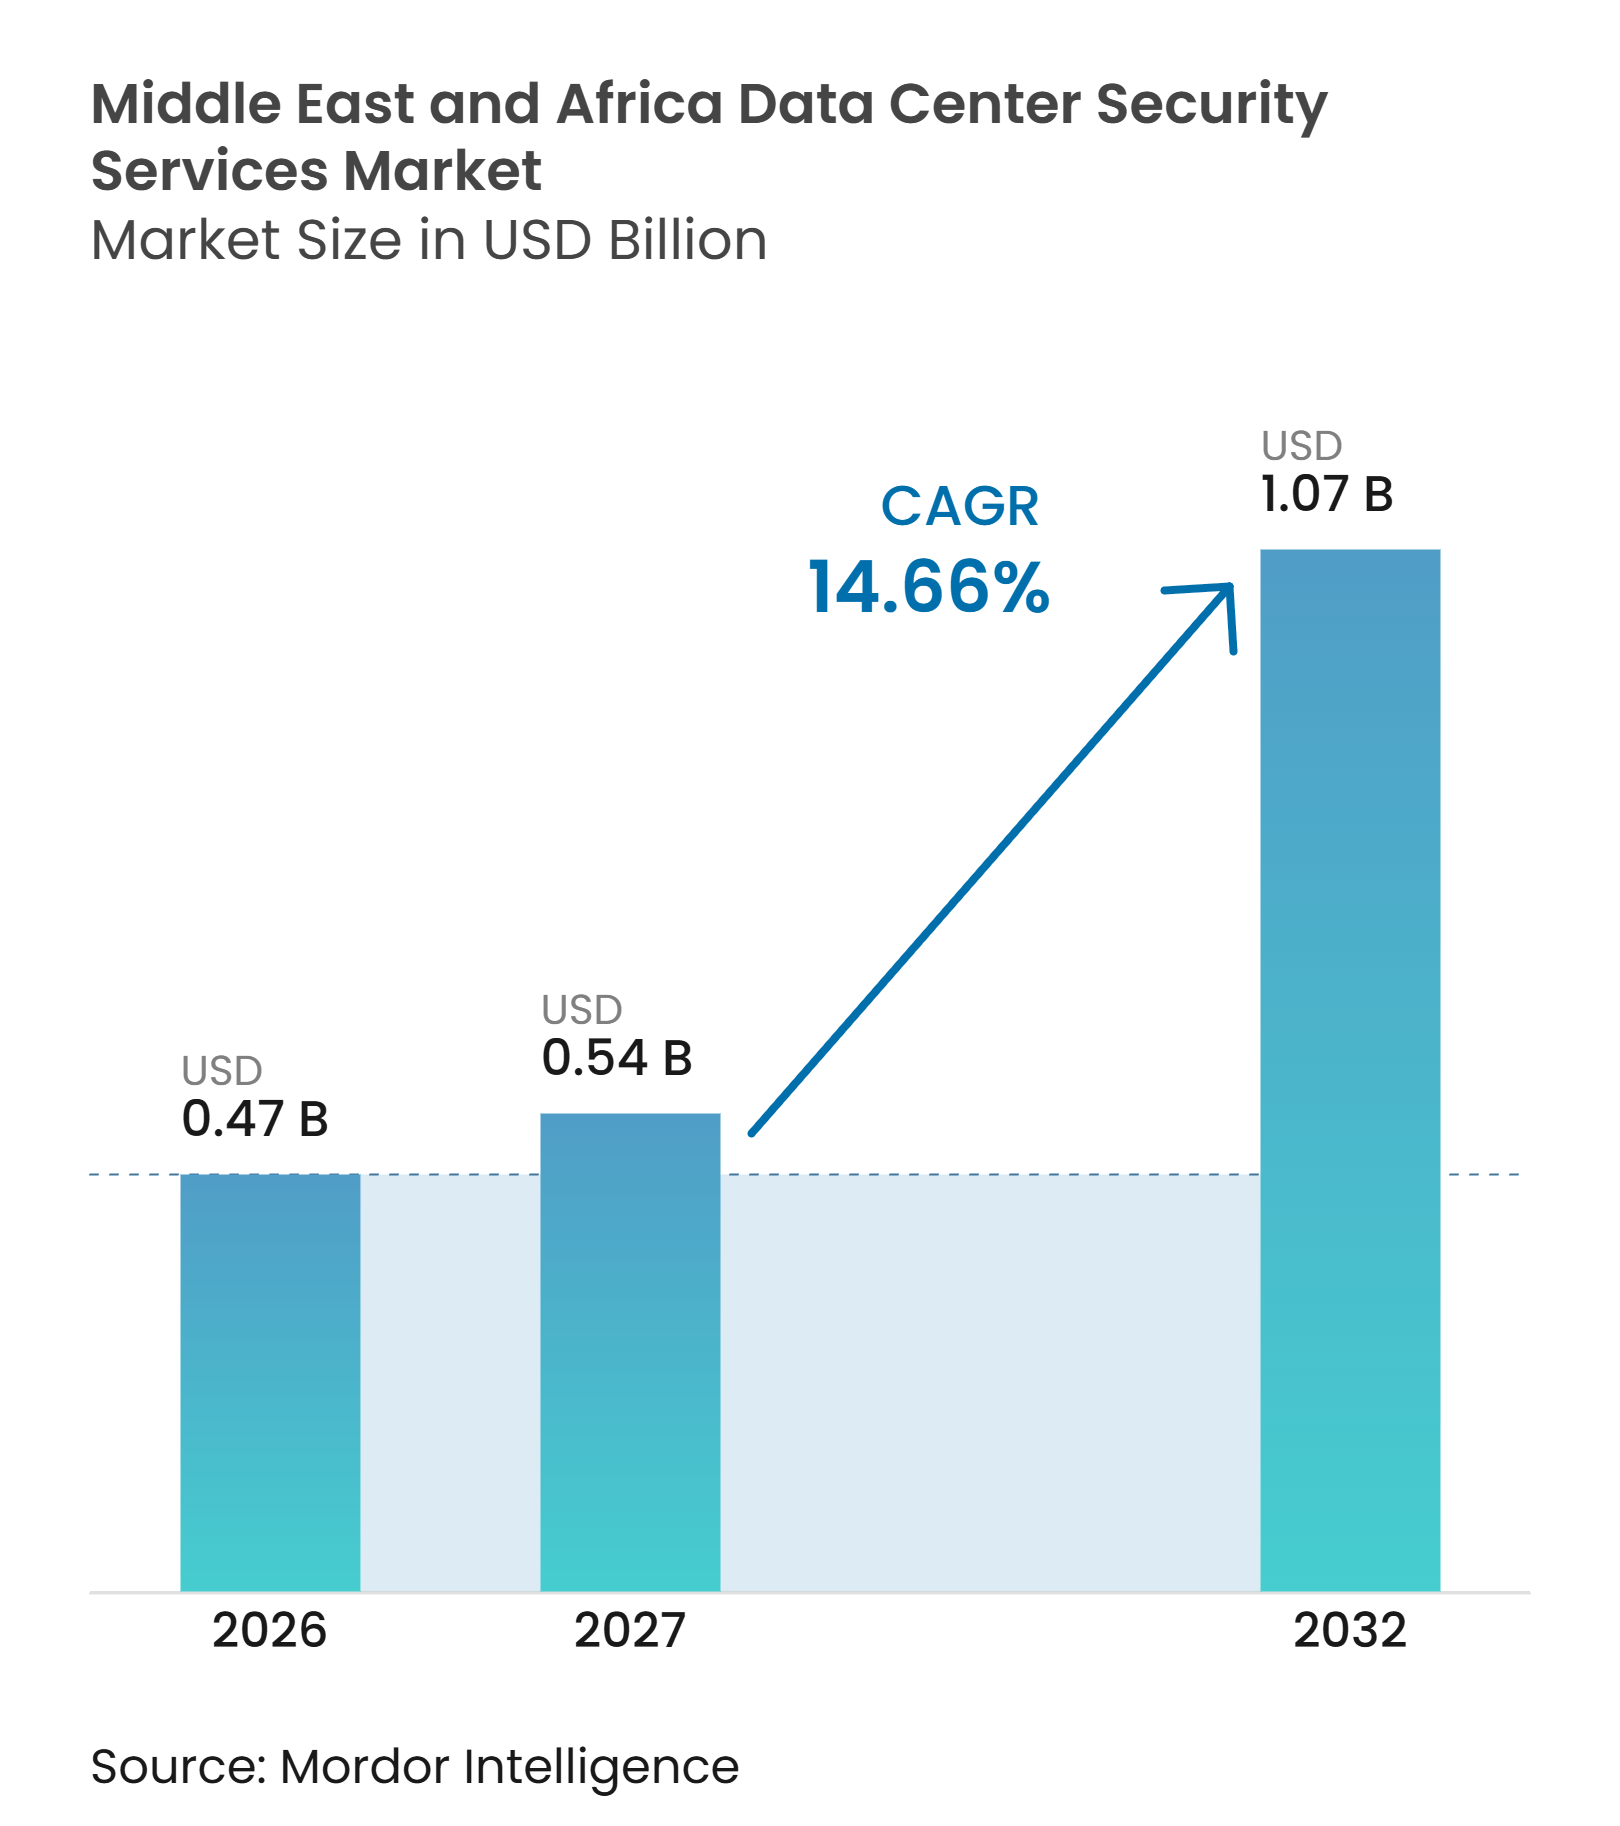
| Marktgröße im Basisjahr (2026) | 0.47 Milliarden US-Dollar |
| Marktgröße (2027) | 0.54 Milliarden US-Dollar |
| Marktgröße (2032) | 1.07 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.66 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika wird voraussichtlich von 0,47 Milliarden USD im Jahr 2026 und 0,54 Milliarden USD im Jahr 2027 auf 1,07 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 14,66 % verzeichnen. Neue Hyperscale-, Colocation- und Sovereign-Cloud-Einrichtungen steigern die Nachfrage nach Vor-Ort-Kontrollen, kontinuierlicher Überwachung und dokumentierter Incident-Response im Markt für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika. Die Region baut hochkapazitive KI-Infrastrukturen aus, und diese Einrichtungen erfordern Sicherheitsprogramme, die eingeschränkte Geräte, Kühlsysteme, Strominfrastrukturen und Zugangswege schützen können. Datenlokalisierungsvorschriften und Beschaffungsanforderungen regulierter Sektoren begünstigen zudem Anbieter, die lokal besetzte Sicherheitsoperationszentren betreiben und prüfbare Aufzeichnungen führen können. Der Markt für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika entwickelt sich daher in Richtung integrierter physischer und Cybersicherheitsdienstleistungen anstelle eigenständiger Bewachungs- oder Überwachungsverträge. Fachkräftemangel und unterschiedliche nationale Compliance-Vorschriften können Projekte verzögern, insbesondere dort, wo Betreiber zertifiziertes lokales Personal und eine belastbare Standortinfrastruktur benötigen.
Wesentliche Erkenntnisse des Berichts
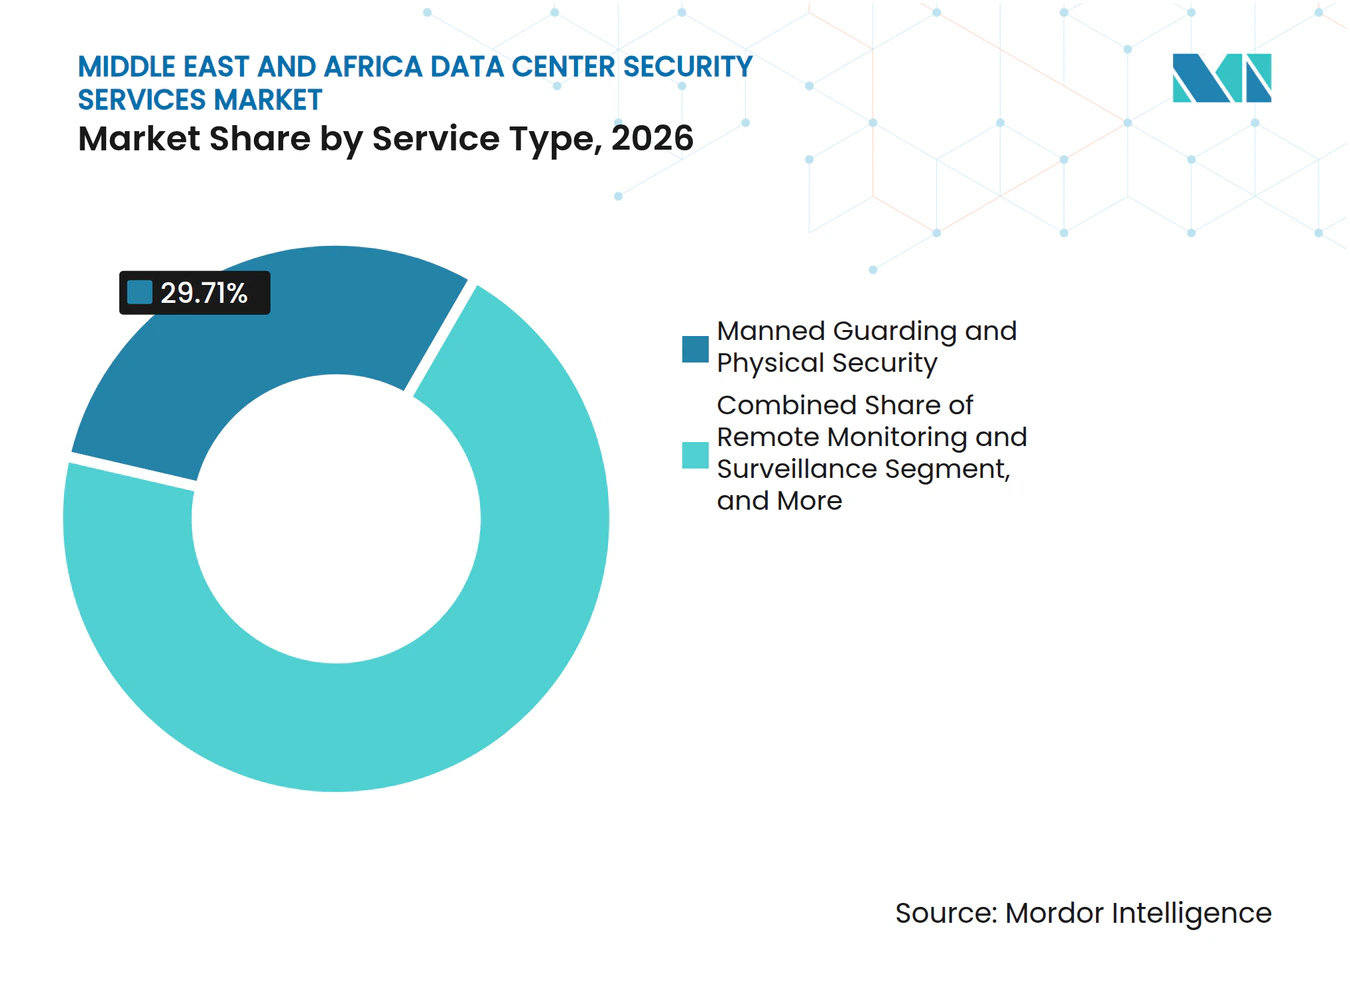
- Nach Dienstleistungsart hielt Bewachung und physische Sicherheit im Jahr 2026 einen Marktanteil von 29,71 % am Markt für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika, während Sicherheitsoperationszentrum-Dienstleistungen bis 2032 voraussichtlich mit einem CAGR von 16,26 % wachsen werden.
- Nach Dienstleistungserbringungsmodell entfielen im Jahr 2026 44,28 % des Umsatzes auf Vor-Ort-Sicherheitsdienstleistungen, während Remote- und zentralisierte Sicherheitsdienstleistungen bis 2032 voraussichtlich mit einem CAGR von 16,92 % wachsen werden.
- Nach Vertragsart hielten standortbezogene Exklusivverträge im Jahr 2026 einen Umsatzanteil von 37,74 %, während Managed-Service-Vereinbarungen bis 2032 voraussichtlich mit einem CAGR von 17,36 % wachsen werden.
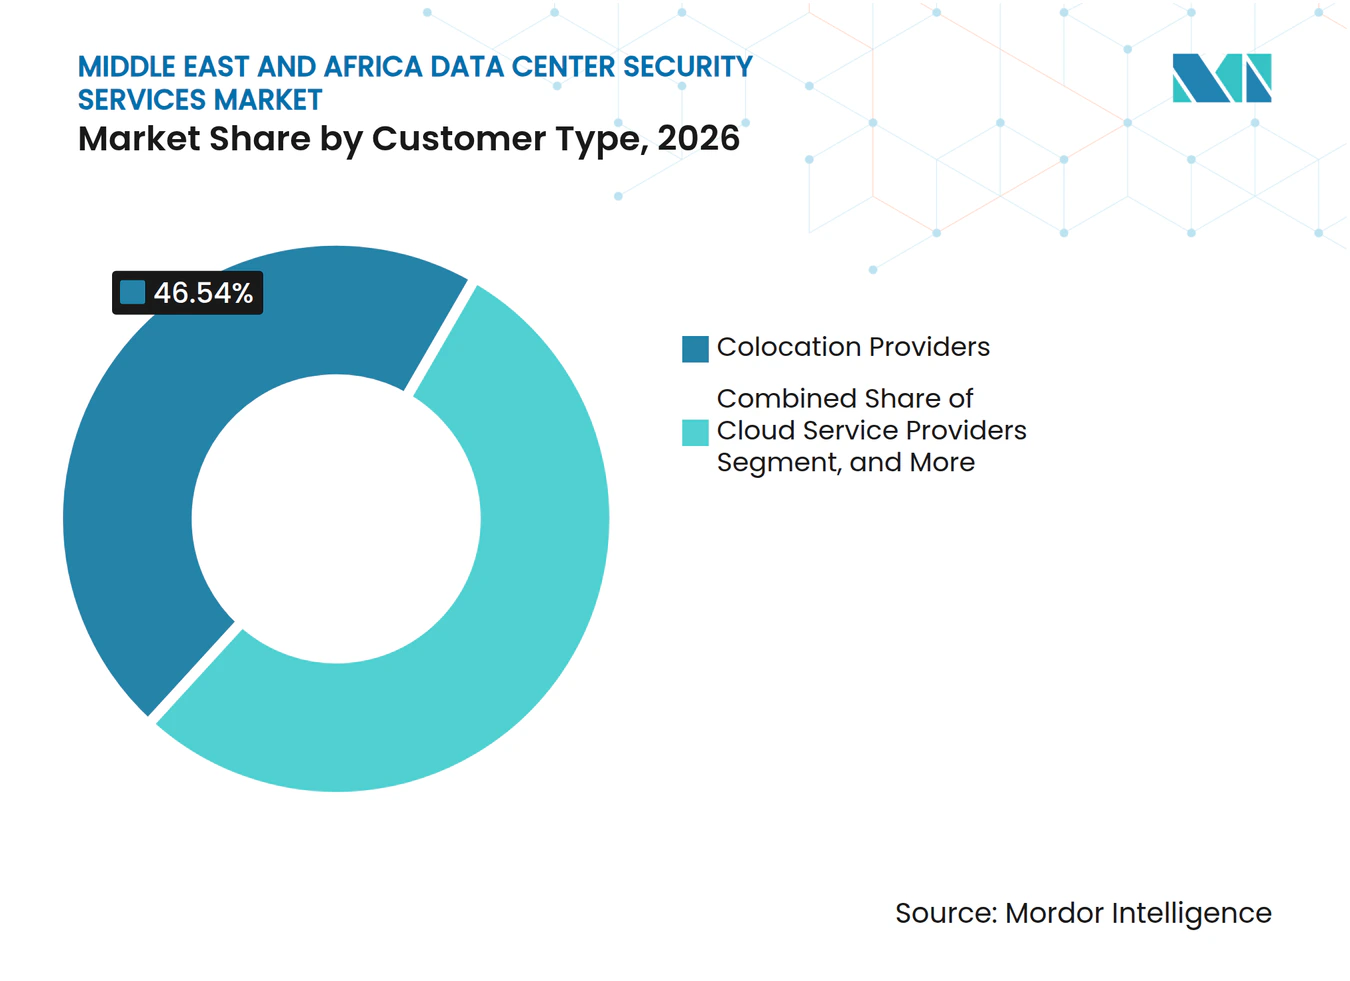
- Nach Kundentyp entfielen im Jahr 2026 46,54 % des Umsatzes auf Colocation-Anbieter, während Cloud-Dienstleister bis 2032 voraussichtlich mit einem CAGR von 18,59 % wachsen werden.
- Nach Datacentergröße hielten große Datencenter im Jahr 2026 einen Umsatzanteil von 36,84 %, während Hyperscale-Datencenter bis 2032 voraussichtlich mit einem CAGR von 17,27 % wachsen werden.
- Nach Land entfielen im Jahr 2026 42,51 % des regionalen Umsatzes im Markt für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika auf die VAE, während Saudi-Arabien bis 2032 voraussichtlich mit einem CAGR von 18,93 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Ausbau von Hyperscale-, Colocation- und Sovereign-Cloud-Kapazitäten | +4.2% | VAE und Saudi-Arabien als Kernmärkte, mit Ausweitung auf Südafrika, Nigeria und die Türkei | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Cyberangriffe auf kritische digitale Infrastrukturen | +3.1% | Global, am stärksten ausgeprägt im Nahen Osten und Nordafrika, zunehmend in Subsahara-Afrika | Kurzfristig (≤ 2 Jahre) |
| Datensouveränität und lokale Hosting-Anforderungen | +2.4% | Nationale Vorgaben in den VAE, Saudi-Arabien und Südafrika, mit Ausweitung auf Katar, die Türkei und Nigeria | Mittelfristig (2–4 Jahre) |
| KI, 5G und hochdichte Rechenworkloads | +2.0% | Hyperscale-Cluster in den VAE und Saudi-Arabien, entstehend in Südafrika und Nigeria | Mittelfristig (2–4 Jahre) |
| Nachfrage regulierter Sektoren nach prüfungsfähigen Sicherheitskontrollen | +1.5% | VAE, Saudi-Arabien und Südafrika | Mittelfristig (2–4 Jahre) |
| Lights-Out-Betrieb und IT-OT-Sicherheitskonvergenz | +1.0% | Globale Hyperscale-Betreiber in den VAE und Saudi-Arabien, mit früher Einführung in der Türkei | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Hyperscale-, Colocation- und Sovereign-Cloud-Kapazitäten
Center3 gab im August 2025 bekannt, bis 2030 eine Datacenterkapazität von 1 GW zu erreichen, unterstützt durch Investitionen in Höhe von 13 Milliarden USD und ein Ziel von 300 MW Kapazität in Saudi-Arabien und Bahrain bis 2027.[1] Dieser Ausbau schafft wiederkehrende Anforderungen an kontrollierte Zugänge, Überwachung, Notfallverfahren und Prüfaufzeichnungen im gesamten Markt für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika. Cisco trat im Mai 2025 der Stargate-VAE-Initiative als bevorzugter Technologie- und Sicherheitspartner für das geplante 1-GW-KI-Datencenter bei, dessen erste Phase mit 200 MW für 2026 geplant war. Solche Projekte rücken Sicherheitsaspekte näher an das Kerndesign und das Betriebsmodell einer Einrichtung heran. Sie schaffen auch Nachfrage nach Anbietern, die behördliche Überprüfungsverfahren unterstützen und hochwertige Geräte während Bau und Betrieb schützen können. Dieses Muster gibt erfahrenen lokalen und regionalen Dienstleistern die Möglichkeit, längerfristige Verträge zu sichern, bevor neue Campus-Anlagen in Betrieb gehen.
Zunehmende Cyberangriffe auf kritische digitale Infrastrukturen
Der INTERPOL-Afrika-Cyberbedrohungsbericht 2025 meldete, dass Ransomware-Erkennungen in Afrika im Jahr 2024 im Jahresvergleich gestiegen sind, wobei Südafrika und Ägypten die höchsten Vorfallszahlen auf dem Kontinent verzeichneten.[2] Dieses Umfeld erhöht den Bedarf an koordinierten Sicherheitsreaktionen in Einrichtungen des Marktes für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika. Der VAE-Cybersicherheitsrat berichtete, dass er eine Angriffskampagne gegen 634 staatliche und private Einrichtungen blockiert hat, wobei mehr als 223.800 Assets potenziell exponiert waren. Cybervorfälle können physische Zugangssperren, Beweissicherung und kontrollierten Zugang für Reaktionsteams erfordern. Sicherheitsdienstleister schulen daher ihr Personal darin, physische Indikatoren zu erkennen, die eine Cybervorfall-Untersuchung unterstützen können. Einrichtungen, die Überwachung, Zugangsereignisse und Netzwerkalarme über einen gemeinsamen Betriebsprozess verbinden, können schneller reagieren als Standorte mit getrennten Systemen.
Datensouveränität und lokale Hosting-Anforderungen
Saudi-Arabiens Cloud-Cybersicherheitskontrollen 2024 legen Sicherheitskontrollanforderungen für Cloud-Dienstleister fest und bieten eine klare Compliance-Grundlage für lokal erbrachte Sicherheitsdienstleistungen. Diese Anforderungen machen lokale Überwachung, ordnungsgemäß überprüftes Personal und aufbewahrte Prüfaufzeichnungen im Markt für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika wichtiger. Die VAE haben auch sektorspezifische Datenlokalisierungsanforderungen für Bank-, Gesundheits- und IoT-Dienste, die die grenzüberschreitende Verarbeitung sensibler Protokolle und Betriebsdaten einschränken können. Datenspeicherungsvorschriften betreffen sowohl den Ort der Datenspeicherung als auch die Frage, wer auf die physische Umgebung zugreifen darf, die diese Daten verarbeitet. Lokale Sicherheitsoperationszentren können daher Teil des Compliance-Designs eines Betreibers werden und nicht nur eine optionale ausgelagerte Funktion darstellen. Südafrikas Datenschutzanforderungen fügen einen verwandten Compliance-Bedarf für nachweisbare physische und organisatorische Schutzmaßnahmen in Datenverarbeitungseinrichtungen hinzu.
KI, 5G und hochdichte Rechenworkloads
du und NextGenAI stellten im Oktober 2025 in Dubai einen KI-Supercluster mit mehr als 13 MW vor, der NVIDIA-B300-GPUs und direkte Chip-Flüssigkühlung verwendet. Hochdichte Racks bringen Stromverteilungs- und Flüssigkühlsysteme in den Sicherheitsperimeter und erhöhen die potenziellen Folgen unbefugten Zugriffs oder von Systemstörungen. Die Security Industry Association identifizierte isolierte Sicherheitssysteme und mit hochdichten Umgebungen nicht vertraute Partner als führende Risiken für die Datacenter-Resilienz. Der Markt für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika belohnt daher Integratoren, die Kamerafeeds, Zugangsdaten und Netzwerksignale in einem Sicherheitsoperationszentrum zusammenführen können. Die erweiterte 5G-Konnektivität erhöht auch die Anzahl der Remote-Zugangspunkte, die überwacht werden müssen. Anbieter, die Betriebstechnologie, Kühlgeräte und konventionelle physische Kontrollen verstehen, können ihre Dienstleistungserbringung differenzieren.
Analyse der Hemmnisauswirkungen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Anfangsinvestitionen und unsicherer Sicherheits-ROI | -3.2% | Global, stärker ausgeprägt in Subsahara-Afrika und kleineren Märkten im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Mangel an spezialisiertem Sicherheits- und Datacenterpersonal | -2.4% | Regional, am stärksten ausgeprägt in den VAE und Saudi-Arabien, mit Ausweitung auf ganz Afrika | Mittelfristig (2–4 Jahre) |
| Fragmentierte regulatorische Anforderungen in verschiedenen Ländern | -1.8% | Regional, in Rechtsordnungen des Nahen Ostens und Afrikas mit unterschiedlichen Compliance-Zeitplänen | Mittelfristig (2–4 Jahre) |
| Energie-, Wasser- und Standortresilienz-Einschränkungen für die Sicherheitsmodernisierung | -1.2% | Subsahara-Afrika, mit Sekundäreffekten in der Türkei und Ägypten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und unsicherer Sicherheits-ROI
Integrierte physische und Cybersicherheitsprogramme erfordern frühzeitige Ausgaben für Zugangskontrollen, Überwachung und die Integration von Sicherheitsoperationszentren, bevor ein Standort wiederkehrende Dienstleistungserlöse generiert. Diese Ausgabenbelastung ist für kleinere Unternehmen und Edge-Betreiber im Markt für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika schwieriger zu tragen. Das Problem ist besonders relevant in Subsahara-Afrika, wo Betreiber möglicherweise auch dieselabhängige Stromkosten verwalten müssen. Sicherheitsausgaben können als Gemeinkosten eingestuft bleiben, wenn ein Käufer keinen Drittprüfungsanforderungen unterliegt. Dienstleister reagieren mit ergebnisgebundenen Verträgen auf Basis von Reaktionszeiten und Prüfungsbereitschaft. Diese Vereinbarungen können die Unsicherheit für Käufer verringern, sind aber noch nicht im gesamten Markt Standard. Begrenzte Budgets können daher eine schrittweise Modernisierung gegenüber umfassenden Sicherheitsupgrades bevorzugen.
Mangel an spezialisiertem Sicherheits- und Datacenterpersonal
Datencenter-Sicherheitspersonal benötigt Kenntnisse über Einbruchsverfahren, Betriebstechnologie, Zugangskontrollprogrammierung und Prozesse von Sicherheitsoperationszentren. ISC2 stellte fest, dass 59 % der Sicherheitsteams weltweit im Jahr 2025 kritische oder erhebliche Qualifikationslücken meldeten, verglichen mit 44 % im Jahr 2024. KI-Sicherheit und Cloud-Sicherheit gehörten zu den am häufigsten als notwendig identifizierten Fähigkeiten, und beide sind für die Datacenter-Überwachung relevant. Der Markt für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika steht daher vor einer Personalengpasssituation, auch wenn die Infrastrukturausgaben steigen. Managed-Service-Vereinbarungen können dieses Problem lösen, indem sie Technologieplattformen mit geschulten lokalen Teams kombinieren. Anbieter mit lokal überprüftem und zertifiziertem Personal können sowohl hinsichtlich der Dienstleistungsglaubwürdigkeit als auch der technischen Kompetenz wettbewerbsfähig sein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Physische Sicherheit führt, Sicherheitsoperationszentrum-Dienstleistungen beschleunigen sichBewachung und physische Sicherheit hielten im Jahr 2026 einen Marktanteil von 29,71 % am Markt für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika, was den anhaltenden Bedarf an dokumentierter menschlicher Überprüfung, sichtbarer Abschreckung, Patrouillenabdeckung und sofortiger Reaktion in kritischen Infrastruktureinrichtungen widerspiegelt. Vor-Ort-Personal bleibt in kritischen Infrastruktureinrichtungen notwendig, auch wenn eine Fernüberwachung verfügbar ist. Wachpersonal kann die Identität an Perimetertoren, Gebäudeeingängen, Geräteräumen und Rack-Käfigen überprüfen. Die Standortspezifikationen der Raxio Group beschreiben Sicherheitsarrangements, die eine 24/7-Operationszentrumabdeckung, bemannte Patrouillen und biometrische Zugangskontrollen umfassen. Diese Anforderungen helfen der physischen Sicherheit, ihre führende Position auf neuen und etablierten Campus-Anlagen zu behalten. Der Dienst unterstützt auch das Vorfallsmanagement, wenn eine Einrichtung Bewegungen einschränken oder Beweise sichern muss. Fernüberwachung kann den Personalbedarf in Zonen mit geringerem Risiko reduzieren, beseitigt jedoch nicht den Bedarf an geschultem Personal an sensiblen Standorten. Wartungsdienstleistungen generieren wiederkehrende Einnahmen, da Zugangs-, Überwachungs- und Erkennungssysteme regelmäßige Tests und Kalibrierungen erfordern.
Sicherheitsoperationszentrum-Dienstleistungen werden bis 2032 voraussichtlich mit einem CAGR von 16,26 % wachsen. ZainTECH startete im August 2025 einen KI-gestützten verwalteten SecOps-Dienst mit Sicherheitsoperationszentren in den VAE, Saudi-Arabien und Jordanien, die Kundendaten innerhalb der Region verarbeiten.[3] Die regionale Verarbeitung unterstützt Kunden, die eine lokale Datenspeicherung aufrechterhalten müssen. Sicherheitsrisikobewertungs- und Beratungsdienstleistungen profitieren ebenfalls, da Betreiber Risiken vor der Inbetriebnahme von GPU-Clustern und eingeschränkten Workloads überprüfen. Zugangskontrolle und Besuchermanagement bleiben für mittelgroße Betreiber relevant, die auf Prüfungsanforderungen reagieren. Diese Kombination bedeutet, dass Dienstleistungskäufer Bewertungen, physische Kontrollen und kontinuierliche Überwachung vom selben Anbieter beziehen können. Der Markt für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika entwickelt sich hin zu Programmen, die physische Ereignisse mit Cyberalarmen verknüpfen. Anbieter, die diese Kontrollen klar dokumentieren können, sind möglicherweise besser positioniert, um regulierte Kunden zu bedienen.



Nach Dienstleistungserbringungsmodell:
Vor-Ort-Dienstleistungen bleiben unverzichtbar, Fernüberwachung expandiertVor-Ort-Sicherheitsdienstleistungen entfielen im Jahr 2026 auf 44,28 % der Marktgröße für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika. Staatliche und klassifizierte Workloads erfordern häufig eine menschliche Überprüfung an wichtigen Zugangspunkten. Die Vor-Ort-Erbringung bleibt auch an Standorten praktikabel, an denen Stromresilienz und Glasfaserredundanz keine konstante zentralisierte Überwachung unterstützen. Sicherheitspersonal kann Besucherkontrollen, Patrouillenrouten, Lieferkontrolle und sofortige Vorfallsreaktion verwalten. Diese Aufgaben sind besonders wichtig in Einrichtungen mit mehreren physischen Sicherheitsbarrieren. Vor-Ort-Dienstleistungen können auch den Schutz in der Bauphase unterstützen, wenn eine neue Einrichtung ihr vollständiges Überwachungssystem noch nicht aktiviert hat. Dieses Erbringungsmodell bleibt sowohl auf Hyperscale-Campus-Anlagen als auch an kleineren regionalen Standorten relevant. Seine Position wird durch den betrieblichen Bedarf verstärkt, den Zugang zu hochwertiger Infrastruktur zu kontrollieren.
Remote- und zentralisierte Sicherheitsdienstleistungen werden bis 2032 voraussichtlich mit einem CAGR von 16,92 % wachsen. Saudi-arabische und VAE-Lokalisierungsrahmen unterstützen die Fernüberwachung, wenn der Dienst von einem konformen lokalen Standort aus betrieben wird. Das Cybersicherheitsoperationszentrum von Help AG in Riad verarbeitet Kundendaten in Saudi-Arabien über ein hybrides Sovereign-Cloud-Modell.[4] Diese Struktur ermöglicht es Betreibern, die Aufsicht zu zentralisieren, ohne Protokolle über Grenzen hinweg zu übertragen. Multi-Standort-Colocation-Betreiber können zentralisierte Analysen nutzen, um die Konsistenz über verteilte Campus-Anlagen hinweg zu verbessern. Der Ansatz kann auch die Duplizierung von Spezialressourcen reduzieren, obwohl er Vor-Ort-Rollen nicht vollständig ersetzen kann. Integratoren mit Middleware, die Legacy-Zugangssysteme mit einer zentralen Plattform verbindet, haben einen Vorteil. Der Markt für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika wird wahrscheinlich hybride Erbringungsmodelle bevorzugen, bei denen zentralisierte Analyse und lokale Reaktion zusammenarbeiten.
Nach Vertragsart:
Exklusivverträge führen, Managed-Service-Vereinbarungen gewinnen an DynamikStandortbezogene Exklusivverträge entfielen im Jahr 2026 auf 37,74 % der Marktgröße für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika. Einrichtungen mit klassifizierten Workloads benötigen häufig nicht geteilte Sicherheitsteams, deren Verantwortlichkeiten bei Compliance-Audits überprüft werden können. Exklusivverträge geben dem Betreiber direkte Kontrolle über Personalbesetzung, Verfahren und Eskalationswege. Diese Struktur eignet sich für große Campus-Anlagen, die kontinuierliche Wachrotationen und standortspezifisches Wissen erfordern. Multi-Standort- und Regionalverträge bedienen Betreiber, die konsistente Spezifikationen in mehreren Ländern wünschen. Integrierte Sicherheitsdienstleistungsverträge kombinieren Bewachung, Überwachung, Zugangskontrolle und Wartung für Kunden ohne große interne Sicherheitsteams. Diese Formate können das Lieferantenmanagement vereinfachen und gleichzeitig den Dienst an lokale Bedingungen gebunden halten. Exklusivarrangements bleiben dennoch wichtig, wo Exklusivität eine dokumentierte Anforderung ist.
Managed-Service-Vereinbarungen werden bis 2032 voraussichtlich mit einem CAGR von 17,36 % wachsen. Diese Vereinbarungen gehen über feste Personalzahlen hinaus und konzentrieren sich auf definierte Ergebnisse wie Reaktionszeiten, Prüfungsbereitschaft und Vorfallseskalation. Salam und Netskope gaben im Februar 2025 eine Colocation-Vereinbarung in Saudi-Arabien bekannt, die verwaltete Sicherheit als Teil der Service-Level-Vereinbarung umfasste. Dieses Modell überträgt mehr betriebliche Verantwortung auf den Anbieter. Es kann für Cloud-Dienstleister attraktiv sein, die in die Region eintreten und lokale Compliance-Unterstützung benötigen. Der Vertrag gibt Anbietern auch die Möglichkeit, zertifiziertes Personal, Betriebsprozesse und Technologie in einem Angebot zu bündeln. Der Markt für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika profitiert, wenn Sicherheitsbedingungen zu einer zentralen Betriebsverpflichtung werden und nicht zu einem Beschaffungszusatz. Käufer müssen dennoch beurteilen, ob die Service-Level-Maßnahmen ihre spezifischen regulatorischen Verpflichtungen erfüllen.
Nach Kundentyp:
Colocation-Anbieter verankern den Umsatz, Cloud-Dienstleister führen die Expansion anColocation-Anbieter entfielen im Jahr 2026 auf 46,54 % des Umsatzes, was ihre direkte Verantwortung für die Beschaffung von Sicherheitsleistungen, die Verfügbarkeit von Einrichtungen, das Kundenvertrauen und Compliance-Nachweise in zweckgebauten Datacenter-Standorten widerspiegelt. Diese Unternehmen beschaffen Sicherheitsverträge direkt, da sie zweckgebaute Datacenter-Einrichtungen besitzen und betreiben. Sie verwenden häufig Zertifizierungen wie ISO/IEC 27001, SOC 2 und PCI DSS, um nachzuweisen, dass physische und Cyberkontrollen aufeinander abgestimmt sind. Pure Data Centers Group ernannte Securitas im Mai 2025 zum Sicherheitspartner für seinen AUH01-Campus auf Yas Island, Abu Dhabi. Die Vereinbarung veranschaulicht, wie ein neuer Marktteilnehmer einen etablierten Sicherheitsanbieter nutzen kann, um lokale Betriebsglaubwürdigkeit zu unterstützen. Unternehmens- und Edge-Betreiber beschaffen Sicherheit auch über umfassendere Facility-Management-Verträge. Ihre Ausgaben steigen mit der lokalen IT-Expansion, obwohl ihre standortbezogenen Budgets typischerweise kleiner sind. Colocation-Anbieter bleiben die größte Kundengruppe, da Sicherheit für ihr Kerneinrichtungsangebot grundlegend ist.
Cloud-Dienstleister werden bis 2032 voraussichtlich mit einem CAGR von 18,59 % wachsen. Das e& und AWS VAE Sovereign Launchpad wurde im November 2025 kommerziell verfügbar mit Zero-Trust-Kontrollen, landesinternem Schlüsselmanagement und automatisierter Compliance-Berichterstattung als integrierte Bestandteile des Dienstes. Diese Designanforderungen schaffen Nachfrage nach Vor-Ort- und Sicherheitsoperationszentrum-Dienstleistungen. Cloud-Anbieter, die in die Region eintreten, müssen sich an lokale Vorschriften zu Personalüberprüfungen und datenspeicherungskonformer Überwachung anpassen. Globale Anbieter ohne lokal lizenzierte Einrichtungen benötigen möglicherweise regionale Partner oder neue Betriebskapazitäten. Dies begünstigt Anbieter, die bereits über konforme Sicherheitsoperationszentren und lokales Personal verfügen. Der Markt für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika kann von dem Bedarf dieser Kundengruppe profitieren, schnell eine glaubwürdige lokale Lieferung aufzubauen. Das Expansionstempo wird von Cloud-Investitionsplänen und der Umsetzung nationaler Compliance-Anforderungen abhängen.

Nach Datacentergröße:
Große Einrichtungen führen, Hyperscale-Campus-Anlagen expandieren am schnellstenGroße Datencenter hielten im Jahr 2026 einen Umsatzanteil von 36,84 %, unterstützt durch die umfangreichen Wachrotationen, mehrere Zugangszonen, dedizierte Betriebsarrangements und formale Vorfallsverfahren, die an etablierten Tier-III-Campus-Anlagen erforderlich sind. Ihre Position spiegelt die etablierte Tier-III-Kapazität in den VAE, Saudi-Arabien und Südafrika wider. Diese Standorte benötigen kontinuierliche Wachrotationen, mehrere Zugangszonen sowie dedizierte Netzwerk- und Sicherheitsoperationsarrangements. Große Campus-Anlagen haben auch die Größe, um spezialisierte Überwachungs-, Besuchermanagement- und Vorfallsreaktionsdienstleistungen zu beschaffen. Kleine und mittlere Einrichtungen in Afrika nutzen häufig gemeinsame oder Teilzeit-Sicherheitsarrangements. Dies reduziert den Umsatz pro Standort, auch wenn die Anzahl kleinerer Einrichtungen steigt. Mittelgroße Einrichtungen eignen sich zunehmend für gebündelte Managed Services, da sie Datenschutzverpflichtungen ohne die Beschaffungsgröße einer großen Campus-Anlage haben. Große Standorte werden die größte Größenkategorie bleiben, da die betriebliche Komplexität mit der Einrichtungsgröße zunimmt.
Hyperscale-Datencenter werden bis 2032 voraussichtlich mit einem CAGR von 17,27 % wachsen. Das 300-MW-Programm von center3, der geplante 200-MW-KI-fähige Dammam-Campus von Khazna und die erste 200-MW-Phase von Stargate VAE repräsentieren Einrichtungen, die spezialisierte Sicherheitsoperationen erfordern. Khazna erwarb im Dezember 2025 ein 225.000 m² großes Grundstück in Dammam, um bis zu 200 MW KI-fähige Datacenter-Kapazität zu unterstützen. Große KI-Campus-Anlagen benötigen Kontrollen für sensible Hardware, Hochspannungsstromsysteme, Flüssigkühlgeräte und staatsbezogene Workloads. Saudi-arabische Datacenter-Klassifizierungsregeln und Uptime-Institute-Standards verstärken den Bedarf an formalem Sicherheitsmanagement. Anbieter, die Hyperscale-Kunden bedienen, benötigen einen klaren Prozess zur Verwaltung großer Perimeter und hoher Volumina von Zugangsereignissen. Dieses Segment fördert auch eine engere Integration zwischen Einrichtungsbetrieb und Cyberüberwachung. Seine rasche Expansion wird Chancen für Anbieter schaffen, die spezialisiertes Personal und einheitliche Überwachungsplattformen bereitstellen können.
Geografische Analyse
Vereinigte Arabische Emirate
Die VAE hielten im Jahr 2026 einen regionalen Umsatzanteil von 42,51 %, unterstützt durch ihre entwickelte digitale Infrastrukturbasis, ein breites Anbieterökosystem und Anforderungen an Sicherheitskontrollen in Cloud- und kritischen Infrastrukturbetrieben. Ihre Position spiegelt eine ausgereifte digitale Infrastrukturbasis und eine aktive Sicherheitsaufsicht für Cloud- und kritische Infrastrukturen wider. Die gemeldete Reaktion des VAE-Cybersicherheitsrats auf eine Kampagne, die auf 634 Einrichtungen abzielte, unterstrich die operative Bedeutung koordinierter Sicherheitskontrollen. Dubais KI-Supercluster mit mehr als 13 MW erfordert auch Personal, das über physische Sicherheit und Betriebstechnologieüberwachung hinaus arbeiten kann. Die Türkei baut Colocation-Kapazitäten in Istanbul aus, während Katar, Bahrain und Oman lokale Dienste für Sovereign-Cloud- und nationale KI-Infrastrukturen entwickeln. Der Markt für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika hat eine starke Basis in den VAE, da Kunden auf ausgereifte Infrastrukturen, einen breiten Anbietermarkt und formale Sicherheitsanforderungen zugreifen können.
Saudi-Arabien
Saudi-Arabien wird bis 2032 voraussichtlich mit einem CAGR von 18,93 % wachsen. Die wesentlichen Cybersicherheitskontrollen und Cloud-Cybersicherheitskontrollen der NCA legen physische und Cybersicherheitserwartungen für Cloud-Dienstleister und Betreiber kritischer Infrastrukturen fest. Der Plan von center3, bis 2030 1 GW zu erreichen, bietet eine bedeutende Pipeline für Sicherheitsdienstleistungsverträge. Sirar by stc formalisierte im Dezember 2025 einen integrierten Cybersicherheitsrahmen mit Saudi Airlines und zeigte damit die Nachfrage nach Managed Services bei regulierten Betreibern. Honeywell eröffnete im Januar 2025 das Himaya Centre in Jubail, um lokalisierte Managed-Security-Dienstleistungen bereitzustellen, die auf die NCA-Vorschriften abgestimmt sind. Saudi-Arabiens Kombination aus Kapazitätsausbau, lokalen Betriebsanforderungen und Investitionen im regulierten Sektor unterstützt seine Rolle als am schnellsten wachsender Ländermarkt.
Südafrika
Südafrika hielt im Jahr 2026 den größten Anteil am afrikanischen Markt, da Johannesburg und Kapstadt über etablierte Datacenter-Ökosysteme und formale Datenschutzanforderungen verfügen. Nigeria ist der am schnellsten wachsende afrikanische Markt, und Raxio Group betreibt einen 10-MW-Campus in Lagos mit 24/7-Sicherheitsoperationszentrumabdeckung, bemannten Wachen und biometrischen Zugangskontrollen. GardaWorld beschrieb im Juli 2025 einen Rahmen, der Bewachung, biometrische Authentifizierung, IoT-Umgebungsüberwachung und Drohnenüberwachung für afrikanische Datacenter-Betreiber kombiniert. Der Datacenter-Brand in Ramses in Ägypten im Juli 2026 störte die Konnektivität in 20 der 27 Provinzen Ägyptens und erhöhte die Aufmerksamkeit für Standortschutz und Notfallreaktion. Kenia und Äthiopien sind aufkommende Standorte, da die Investitionen in digitale Infrastrukturen zunehmen. Afrikanische Betreiber bevorzugen möglicherweise gebündelte Programme, wenn sie keine umfangreichen internen Sicherheitsmanagementkapazitäten haben.
Wettbewerbslandschaft
Marktkonzentration
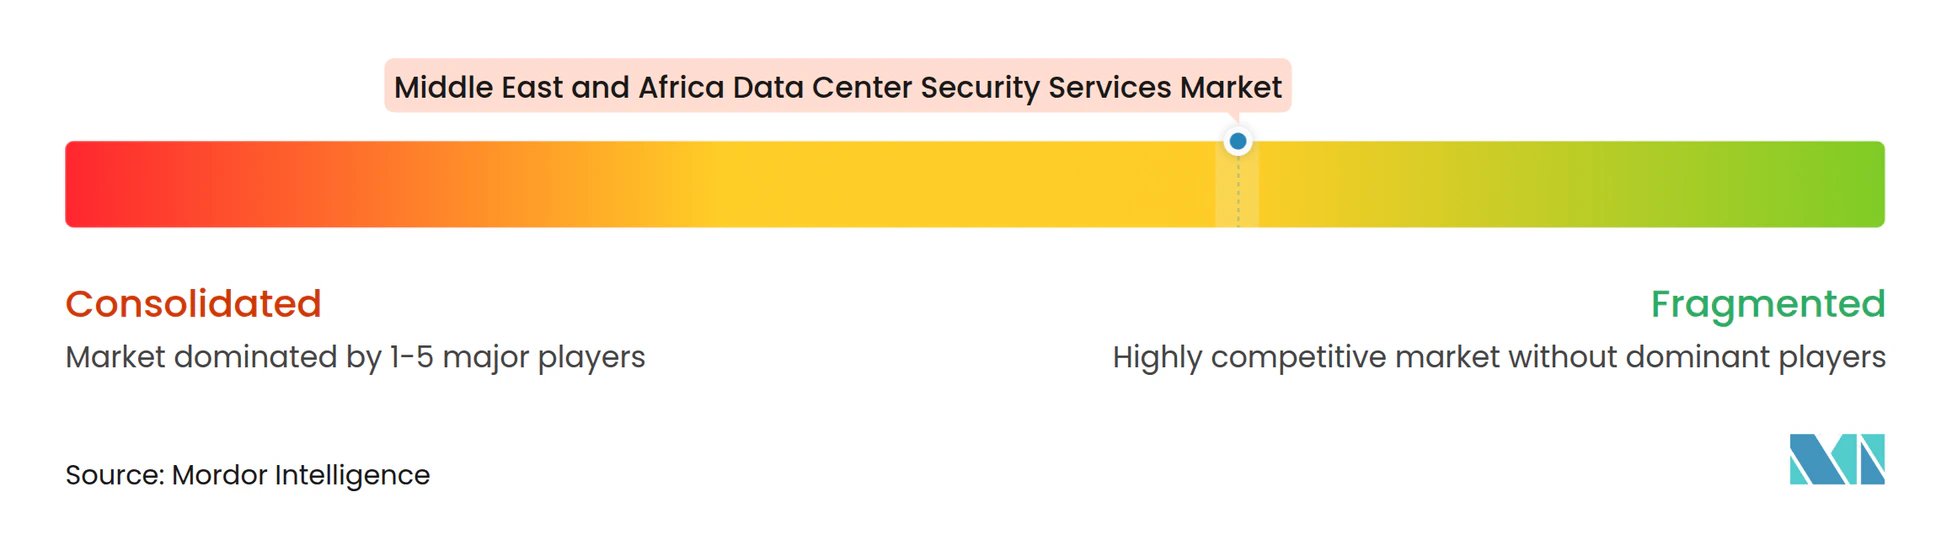
Der Markt für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika weist eine mäßig fragmentierte Struktur auf, in der globale integrierte Sicherheitsunternehmen, regionale Spezialisten und cyber-physische Managed-Service-Anbieter um Verträge konkurrieren. Johnson Controls, Honeywell, Bosch und Securitas nutzen regionale Büros, Compliance-Erfahrung und länderübergreifende Lieferung, um Hyperscale- und Colocation-Konten zu verfolgen. BIOS Middle East Group, 3S System Security Solutions, Help AG und Sirar by stc konkurrieren durch lokales regulatorisches Wissen, arabischsprachige Sicherheitsoperationszentrum-Dienstleistungen und lokal überprüftes Personal. Diese lokalen Fähigkeiten sind wichtig, wo Daten- und Sicherheitsfunktionen im Land verbleiben müssen. Die Wettbewerbsposition eines Anbieters hängt von seiner Fähigkeit ab, Bewachung, Überwachung, Technologieintegration und Compliance-Dokumentation zu kombinieren. Größere Anbieter können Multi-Standort-Kunden unterstützen, während regionale Spezialisten schnell auf nationale Anforderungen reagieren können. Diese Mischung unterstützt die Einschätzung, dass kein einzelner Anbieter die gesamte regionale Dienstleistungsbasis dominiert.
Sicherheitstechnologieanbieter weiten sich auch auf Managed-Service-Partnerschaften aus. Fortinet gab im Februar 2026 eine Partnerschaft mit Springs Tech bekannt, um verwaltete Cybersicherheitsdienstleistungen in Saudi-Arabien auszubauen. Palo Alto Networks und du gaben auf dem GITEX Global 2025 eine KI-gesteuerte Sicherheitspartnerschaft für VAE-Unternehmens- und Datacenter-Infrastrukturkunden bekannt. Diese Vereinbarungen erhöhen den Druck auf traditionelle Bewachungsanbieter, Überwachungs- und Cyberreaktionsfähigkeiten hinzuzufügen. Securitas integrierte im September 2025 die KI-basierte Millimeterwellen-Screening-Technologie von Rohde und Schwarz in sein Datacenter-Angebot. Der Schritt gibt Securitas eine differenzierte Eingangsscreening-Fähigkeit für Einrichtungen mit höheren Sicherheitsanforderungen. Der Wettbewerb im Markt für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika entwickelt sich daher über konventionelle Bewachung hinaus hin zu integrierten Dienstleistungspaketen.
Die potenzielle Nachfrage ist am stärksten für Sicherheitsprogramme, die auf KI-Hyperscale-Einrichtungen mit Sovereign-Klassifizierungsanforderungen zugeschnitten sind. Anbieter, die hochdichte flüssiggekühlte GPU-Cluster sichern und IT- und Betriebstechnologieüberwachung verbinden können, haben eine klare Dienstleistungschance. Afrika-spezifische Pakete, die Bewachung, IoT-Überwachung, biometrische Kontrolle und Compliance-Dokumentation kombinieren, können Betreiber mit begrenzten internen Ressourcen ansprechen. Ciscos Beteiligung am Stargate-VAE-Konsortium zeigt, dass große KI-Infrastrukturprojekte Sicherheitstechnologieverpflichtungen in einem frühen Stadium einbeziehen. Dienstleister müssen diese Technologieverpflichtungen in praktische lokale Betriebsverfahren umsetzen. Starke Partnerschaften können einem Anbieter helfen, breitere Fähigkeiten anzubieten, ohne jede Komponente intern aufzubauen. Das Wettbewerbsgleichgewicht wird weiterhin von der Tiefe der lokalen Lieferung, dem akkreditierten Personal und der Fähigkeit abhängen, Prüfungsanforderungen zu erfüllen.
Branchenführer im Markt für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika
-
Johnson Controls International
-
Honeywell International Inc.
-
Bosch Sicherheitssysteme GmbH
-
Axis Communications AB
-
Siemens AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Johnson Controls International
- Honeywell International Inc.
- Bosch Sicherheitssysteme GmbH
- Axis Communications AB
- Siemens AG
- Cisco Systems, Inc.
- International Business Machines Corporation
- Palo Alto Networks
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Securitas Technology
- LenelS2
- Schneider Electric SE
- ABB Ltd
- ASSA ABLOY AB
- Genetec Inc.
- Suprema Inc.
- Brivo Systems LLC
- Convergint Technologies LLC
- 3S System Security Solutions Co.
- BIOS Middle East Group
- Pacific Control Systems
- Fiber Optics Supplies and Services LLC
- Help AG
- Sirar by stc
Neueste Industrielle Entwicklungen in Markt für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika
- Oktober 2026: Johnson Controls nahm am DCD Connect MENA 2026 in Dubai (26.–27. Oktober) teil und präsentierte KI-gestützte Videoanalyse, mehrschichtige physische Sicherheitsarchitektur und Brandunterdrückungssysteme, die für Hyperscale- und KI-Datacenter-Umgebungen in der Region Naher Osten und Afrika entwickelt wurden.
- September 2026: Johnson Controls präsentierte KI-gestützte Sicherheit auf der GSX 2026, einschließlich verwalteter SOC-Dienste für zentralisierte Überwachung und Vorfallsreaktion sowie proaktiver Videolösungen, die intelligente Analysen mit fachkundiger menschlicher Überwachung kombinieren.
- Juni 2026: Accenture schloss Vereinbarungen zum Erwerb einer Mehrheitsbeteiligung an Dragos sowie 100 % von runZero und NetRise zu einem kombinierten Unternehmenswert von 4,175 Milliarden USD ab, um End-to-End-OT-Cybersicherheit für kritische Infrastrukturen einschließlich Datencenter bereitzustellen, aufbauend auf seinem 10-Milliarden-USD-Cybersicherheitsgeschäft, wobei die Transaktionen voraussichtlich Ende 2026 abgeschlossen werden.
- März 2026: Johnson Controls stärkte seine Führungsposition in der Datencenter- und unternehmenskritischen Sicherheit auf der ISC West 2026 und brachte C•CURE IQ 3.2 mit integriertem Videomanagement und standardisierten Vorfallsworkflows auf den Markt, zusammen mit Hardware-Updates für PowerSeries Neo 5, IQ Panel 5, Kantech EntraPass 9.10 und exacqVision 26.0.
Berichtsumfang für den Markt für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika
Der Markt für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika umfasst Einnahmen aus Sicherheitsdienstleistungen, die in Datencentern in den VAE, Saudi-Arabien, der Türkei, Südafrika, Nigeria und anderen regionalen Märkten eingesetzt werden. Das Wachstum wird durch staatlich geführte Programme für digitale Infrastrukturen, den Bau von Datencentern in der Golfregion, Initiativen zum Schutz kritischer Infrastrukturen sowie die zunehmende Einführung von Fernüberwachung und integrierten Sicherheitsdienstleistungen angetrieben.
Der Bericht über den Markt für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika ist segmentiert nach Dienstleistungsart (Bewachung und physische Sicherheit, Fernüberwachung und Videoüberwachung, Sicherheitsoperationszentrum-Dienstleistungen, Sicherheitsrisikobewertung und Beratung, Zugangskontrolle und Besuchermanagement-Dienstleistungen sowie Sicherheitssystemwartung und -support), Dienstleistungserbringungsmodell (Vor-Ort-Sicherheitsdienstleistungen, Remote- und zentralisierte Sicherheitsdienstleistungen sowie hybride Sicherheitsdienstleistungen), Vertragsart (standortbezogene Exklusivverträge, Multi-Standort- und Regionalverträge, integrierte Sicherheitsdienstleistungsverträge sowie Managed-Service-Vereinbarungen), Kundentyp (Colocation-Anbieter, Cloud-Dienstleister (CSPs) sowie Unternehmens- und Edge-Datacenter-Betreiber), Datacentergröße (klein, mittel, groß und Hyperscale) und Land (Vereinigte Arabische Emirate, Saudi-Arabien, Südafrika, Nigeria und übriger Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Bewachung und physische Sicherheit |
| Fernüberwachung und Videoüberwachung |
| Sicherheitsoperationszentrum-Dienstleistungen |
| Sicherheitsrisikobewertung und Beratung |
| Zugangskontrolle und Besuchermanagement-Dienstleistungen |
| Sicherheitssystemwartung und -support |
| Vor-Ort-Sicherheitsdienstleistungen |
| Remote- und zentralisierte Sicherheitsdienstleistungen |
| Hybride Sicherheitsdienstleistungen |
| Standortbezogene Exklusivverträge |
| Multi-Standort- und Regionalverträge |
| Integrierte Sicherheitsdienstleistungsverträge |
| Managed-Service-Vereinbarungen |
| Colocation-Anbieter |
| Cloud-Dienstleister (CSPs) |
| Unternehmens- und Edge-Datacenter-Betreiber |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Vereinigte Arabische Emirate |
| Saudi-Arabien |
| Südafrika |
| Nigeria |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistungsart | Bewachung und physische Sicherheit |
| Fernüberwachung und Videoüberwachung | |
| Sicherheitsoperationszentrum-Dienstleistungen | |
| Sicherheitsrisikobewertung und Beratung | |
| Zugangskontrolle und Besuchermanagement-Dienstleistungen | |
| Sicherheitssystemwartung und -support | |
| Nach Dienstleistungserbringungsmodell | Vor-Ort-Sicherheitsdienstleistungen |
| Remote- und zentralisierte Sicherheitsdienstleistungen | |
| Hybride Sicherheitsdienstleistungen | |
| Nach Vertragsart | Standortbezogene Exklusivverträge |
| Multi-Standort- und Regionalverträge | |
| Integrierte Sicherheitsdienstleistungsverträge | |
| Managed-Service-Vereinbarungen | |
| Nach Kundentyp | Colocation-Anbieter |
| Cloud-Dienstleister (CSPs) | |
| Unternehmens- und Edge-Datacenter-Betreiber | |
| Nach Datacentergröße | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Land | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika?
Die Marktgröße für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika wird voraussichtlich von 0,47 Milliarden USD im Jahr 2026 und 0,54 Milliarden USD im Jahr 2027 auf 1,07 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 14,66 % verzeichnen.
Welche Dienstleistungsart hat den größten Umsatzanteil?
Bewachung und physische Sicherheit führt mit einem Anteil von 29,71 % im Jahr 2026, da kritische Einrichtungen weiterhin Vor-Ort-Zugangsprüfung, dokumentierte Patrouillenabdeckung und sofortige Reaktion für sensible Bereiche benötigen.
Welche Kundengruppe expandiert am schnellsten?
Cloud-Dienstleister werden bis 2032 voraussichtlich mit einem CAGR von 18,59 % wachsen, unterstützt durch Sovereign-Cloud-Einführungen, lokale Compliance-Anforderungen und den Bedarf an lokal konformen Überwachungsfähigkeiten.
Warum gewinnen Managed-Security-Vereinbarungen an Akzeptanz?
Managed-Service-Vereinbarungen werden voraussichtlich mit einem CAGR von 17,36 % wachsen, da Käufer definierte Reaktionszeiten, Prüfungsbereitschaft, zertifiziertes lokales Personal und Compliance-Unterstützung in einer einzigen Vereinbarung suchen.
Welches Land wird voraussichtlich am schnellsten wachsen?
Saudi-Arabien wird bis 2032 voraussichtlich mit einem CAGR von 18,93 % wachsen, unterstützt durch Datacenter-Kapazitätspläne, NCA-Sicherheitskontrollen und eine wachsende Anforderung an dauerhaft besetzte lokale Lieferung.
Wie verändern KI-Datencenter die Sicherheitsanforderungen?
Hochdichte KI-Einrichtungen erfordern den Schutz von GPU-Systemen, Flüssigkühlgeräten, Strominfrastrukturen und eingeschränkten Betriebsbereichen, was die Nachfrage nach integrierter physischer und Cyberüberwachung im Markt für Datencenter-Sicherheitsdienstleistungen im Nahen Osten und Afrika erhöht.