
Tamaño y Participación del Mercado de Servicios de Seguridad para Centros de Datos de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
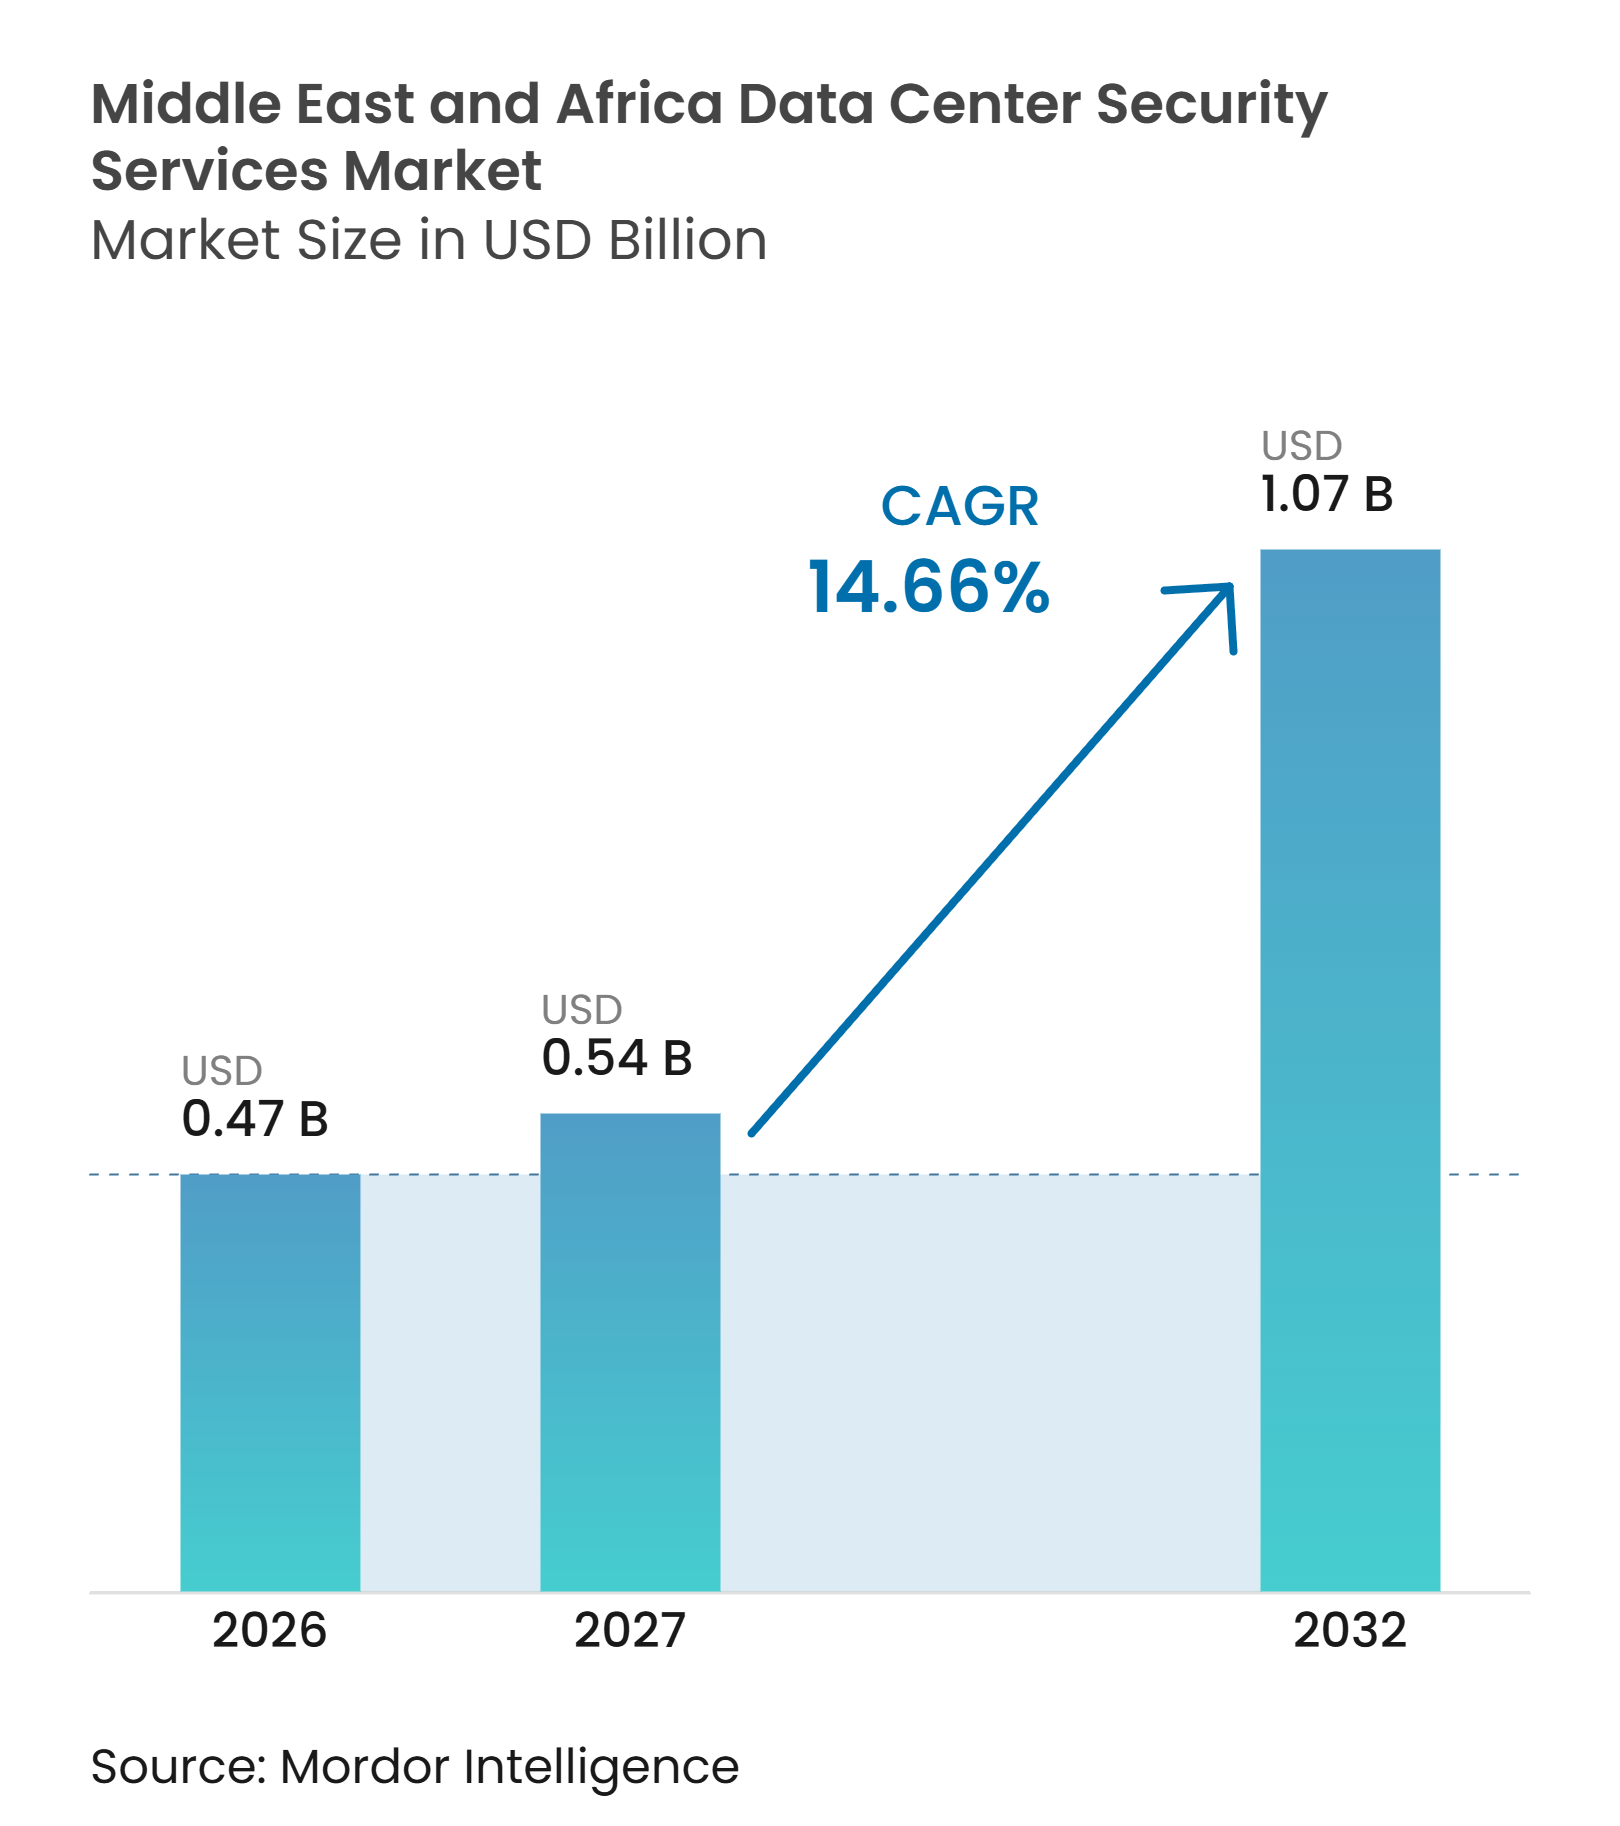
| Tamaño del mercado en el año base (2026) | 0.47 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.54 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.07 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.66 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Seguridad para Centros de Datos de Oriente Medio y África por Mordor Intelligence
Se proyecta que el tamaño del mercado de servicios de seguridad para centros de datos de Oriente Medio y África se expanda desde 0,47 mil millones de USD en 2026 y 0,54 mil millones de USD en 2027 hasta 1,07 mil millones de USD en 2032, registrando un CAGR del 14,66% entre 2027 y 2032. Las nuevas instalaciones de nube hiperescala, colocación y soberana están incrementando la demanda de controles en el sitio, monitoreo continuo y respuesta documentada a incidentes en el mercado de servicios de seguridad para centros de datos de Oriente Medio y África. La región está incorporando infraestructura de IA de alta capacidad, y estas instalaciones requieren programas de seguridad capaces de proteger equipos restringidos, sistemas de refrigeración, infraestructura de energía y rutas de acceso. Las normas de localización de datos y los requisitos de adquisición del sector regulado también favorecen a los proveedores que pueden operar centros de operaciones de seguridad con personal local y mantener registros auditables. El mercado de servicios de seguridad para centros de datos de Oriente Medio y África se está orientando, por tanto, hacia servicios de seguridad física y cibernética integrados en lugar de contratos independientes de vigilancia o videovigilancia. La escasez de talento y las diferentes normativas nacionales de cumplimiento pueden retrasar los proyectos, especialmente cuando los operadores necesitan personal local certificado e infraestructura de sitio resiliente.
Conclusiones Clave del Informe
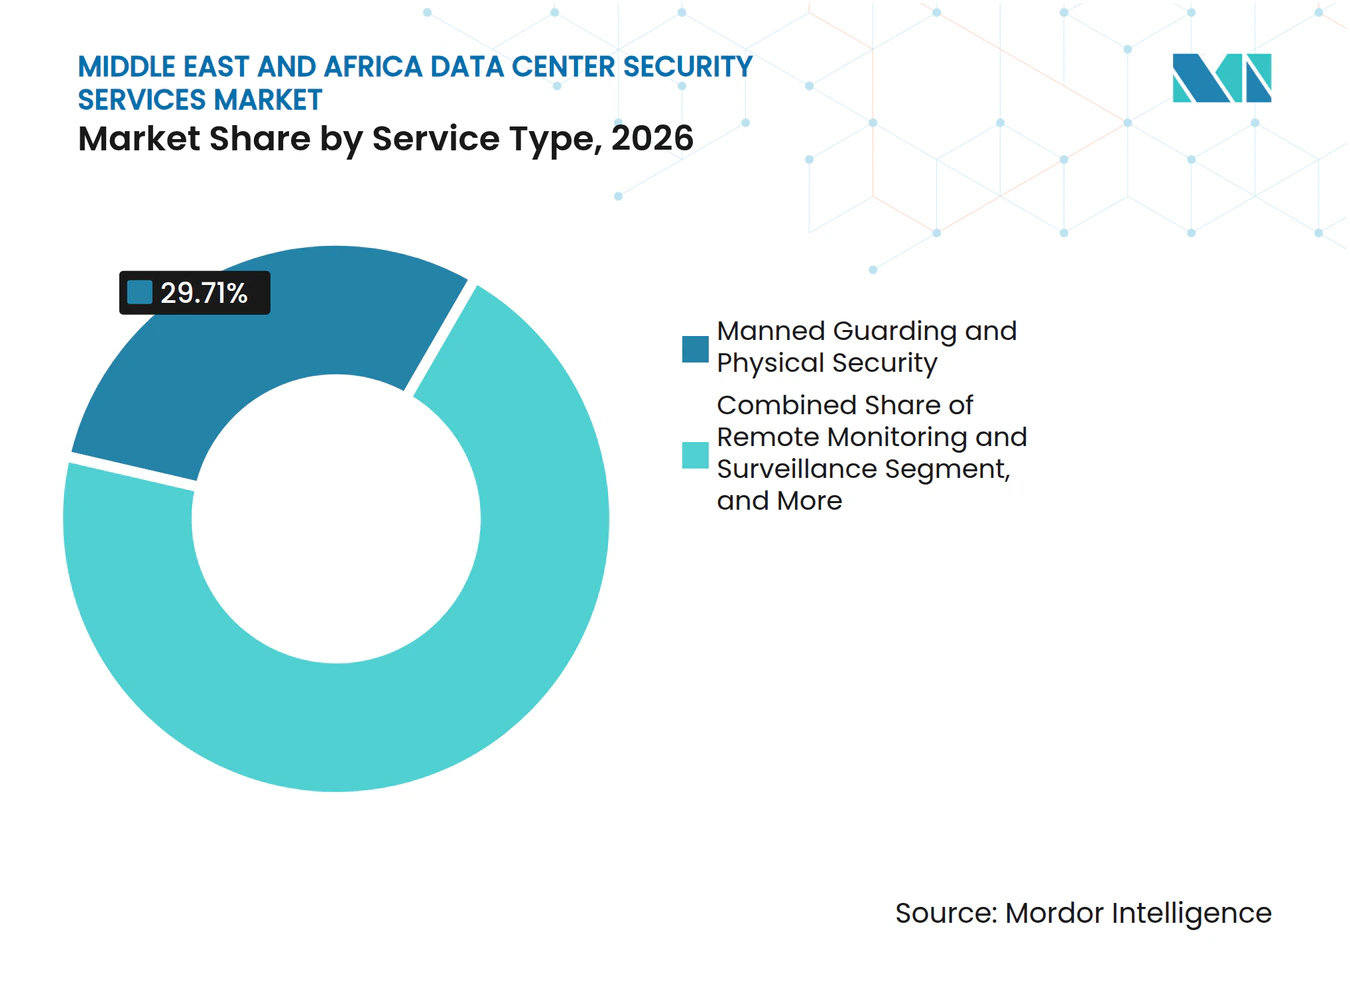
- Por tipo de servicio, Vigilancia con Personal y Seguridad Física representó el 29,71% de la participación del mercado de servicios de seguridad para centros de datos de Oriente Medio y África en 2026, mientras que se proyecta que los Servicios de Centro de Operaciones de Seguridad se expandan a un CAGR del 16,26% hasta 2032.
- Por modelo de prestación de servicios, los Servicios de Seguridad en el Sitio representaron el 44,28% de los ingresos en 2026, mientras que se espera que los Servicios de Seguridad Remotos y Centralizados se expandan a un CAGR del 16,92% hasta 2032.
- Por tipo de contrato, los Contratos Dedicados a Nivel de Sitio representaron el 37,74% de los ingresos en 2026, mientras que se proyecta que los Acuerdos de Servicios Gestionados se expandan a un CAGR del 17,36% hasta 2032.
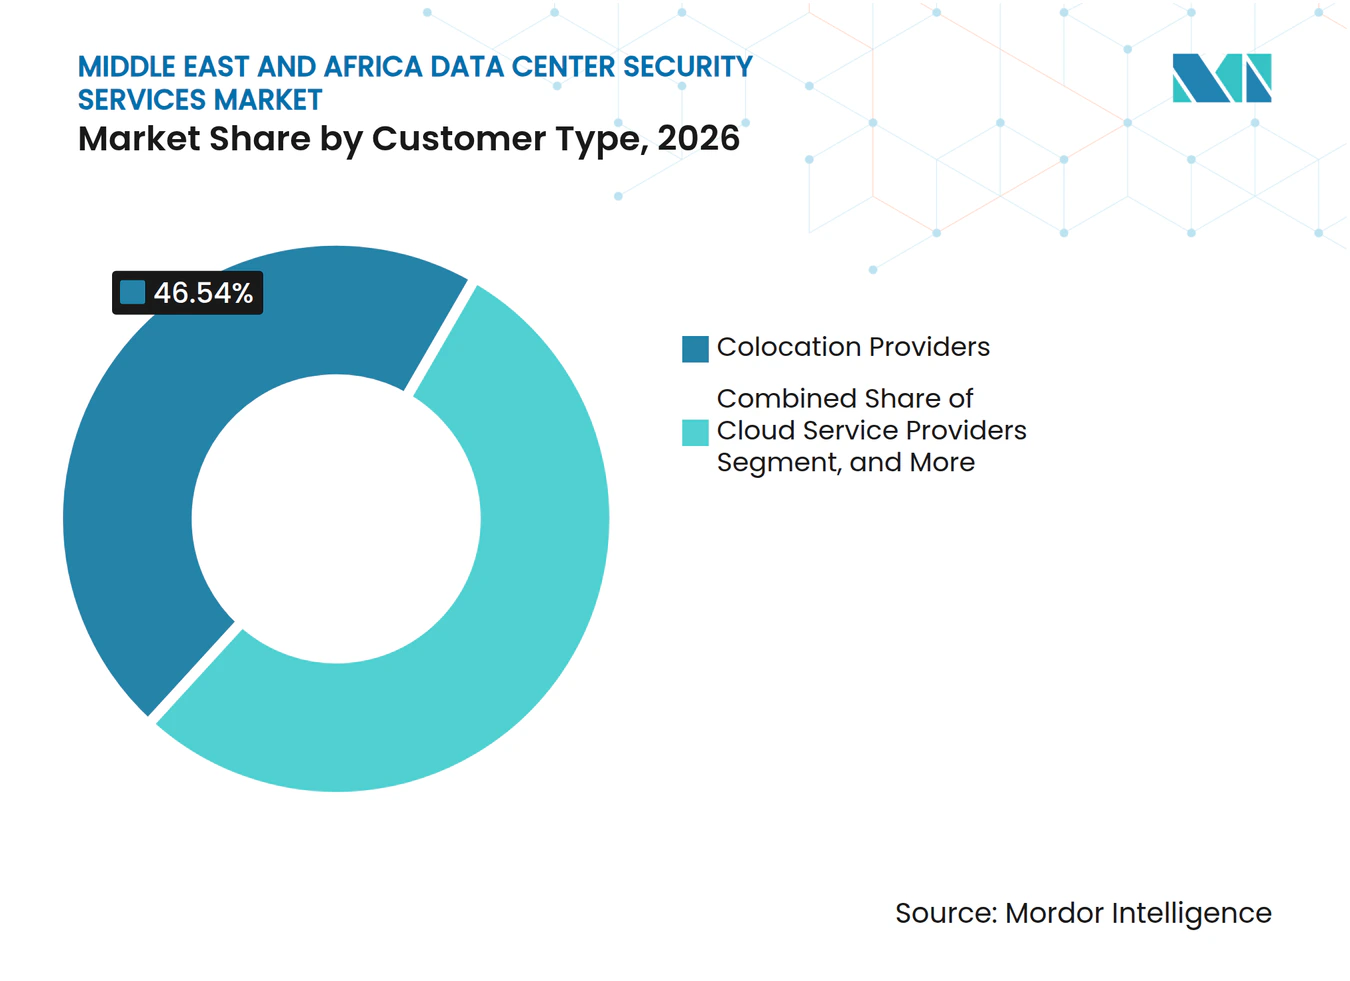
- Por tipo de cliente, los Proveedores de Colocación representaron el 46,54% de los ingresos en 2026, mientras que se espera que los Proveedores de Servicios en la Nube se expandan a un CAGR del 18,59% hasta 2032.
- Por tamaño de centro de datos, los Centros de Datos Grandes representaron el 36,84% de los ingresos en 2026, mientras que se proyecta que los Centros de Datos Hiperescala se expandan a un CAGR del 17,27% hasta 2032.
- Por país, los EAU representaron el 42,51% de los ingresos regionales del mercado de servicios de seguridad para centros de datos de Oriente Medio y África en 2026, mientras que se espera que Arabia Saudita se expanda a un CAGR del 18,93% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Expansión de la Capacidad Hiperescala, de Colocación y de Nube Soberana | +4.2% | EAU y Arabia Saudita como núcleo, extendiéndose a Sudáfrica, Nigeria y Turquía | Corto plazo (≤ 2 años) |
| Escalada de Ciberataques Contra Infraestructuras Digitales Críticas | +3.1% | Global, más agudo en Oriente Medio y Norte de África, en aumento en el África Subsahariana | Corto plazo (≤ 2 años) |
| Soberanía de Datos y Requisitos de Alojamiento Local | +2.4% | Mandatos nacionales en EAU, Arabia Saudita y Sudáfrica, extendiéndose a Catar, Turquía y Nigeria | Mediano plazo (2-4 años) |
| IA, 5G y Cargas de Trabajo de Cómputo de Alta Densidad | +2.0% | Clústeres hiperescala de EAU y Arabia Saudita, emergentes en Sudáfrica y Nigeria | Mediano plazo (2-4 años) |
| Demanda del Sector Regulado de Controles de Seguridad Listos para Auditoría | +1.5% | EAU, Arabia Saudita y Sudáfrica | Mediano plazo (2-4 años) |
| Operaciones sin Personal y Convergencia de Seguridad TI-OT | +1.0% | Operadores hiperescala globales en EAU y Arabia Saudita, con adopción temprana en Turquía | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad Hiperescala, de Colocación y de Nube Soberana
Center3 anunció en agosto de 2025 que planea alcanzar 1 GW de capacidad de centros de datos para 2030, respaldado por una inversión de 13 mil millones de USD y un objetivo de 300 MW de capacidad en Arabia Saudita y Baréin para 2027.[1] Esta construcción crea requisitos recurrentes de acceso controlado, videovigilancia, procedimientos de emergencia y registros de auditoría en todo el mercado de servicios de seguridad para centros de datos de Oriente Medio y África. Cisco se incorporó a la iniciativa Stargate EAU en mayo de 2025 como socio tecnológico y de seguridad preferente para el centro de datos de IA de 1 GW planificado, cuya fase inicial de 200 MW estaba prevista para 2026. Estos proyectos sitúan los términos de seguridad más cerca del diseño central y el modelo operativo de una instalación. También generan demanda de proveedores capaces de apoyar procesos de verificación a nivel gubernamental y proteger equipos de alto valor durante la construcción y la operación. Este patrón ofrece a los proveedores de servicios locales y regionales con experiencia la oportunidad de asegurar contratos más largos antes de que los nuevos campus entren en servicio.
Escalada de Ciberataques Contra Infraestructuras Digitales Críticas
La Evaluación de Ciberamenazas en África de INTERPOL 2025 informó que las detecciones de ransomware en África aumentaron año tras año en 2024, con Sudáfrica y Egipto registrando los mayores recuentos de incidentes en el continente.[2] Este entorno incrementa la necesidad de una respuesta de seguridad coordinada en las instalaciones del mercado de servicios de seguridad para centros de datos de Oriente Medio y África. El Consejo de Ciberseguridad de los EAU informó que bloqueó una campaña de ataque dirigida a 634 entidades gubernamentales y privadas, con más de 223.800 activos potencialmente expuestos. Los incidentes cibernéticos pueden requerir bloqueos de acceso físico, manejo de evidencias y acceso controlado para los equipos de respuesta. Por ello, los proveedores están capacitando al personal de seguridad para reconocer indicadores físicos que puedan apoyar una investigación de incidentes cibernéticos. Las instalaciones que conectan la videovigilancia, los eventos de acceso y las alertas de red a través de un proceso operativo común pueden responder más rápido que los sitios que utilizan sistemas separados.
Soberanía de Datos y Requisitos de Alojamiento Local
Los Controles de Ciberseguridad en la Nube 2024 de Arabia Saudita establecen requisitos de control de seguridad para los proveedores de servicios en la nube y proporcionan una base de cumplimiento clara para los servicios de seguridad prestados localmente. Estos requisitos hacen que el monitoreo local, el personal debidamente habilitado y los registros de auditoría retenidos sean más importantes en el mercado de servicios de seguridad para centros de datos de Oriente Medio y África. Los EAU también tienen requisitos de localización de datos específicos por sector para servicios bancarios, de salud y de IoT, lo que puede limitar el manejo transfronterizo de registros sensibles y datos operativos. Las normas de residencia de datos afectan tanto al lugar donde se almacena la información como a quién puede acceder al entorno físico que la procesa. Los centros de operaciones de seguridad locales pueden, por tanto, convertirse en parte del diseño de cumplimiento de un operador en lugar de una función externalizada opcional. Los requisitos de protección de datos de Sudáfrica añaden una necesidad de cumplimiento relacionada con salvaguardas físicas y organizativas demostrables en las instalaciones de procesamiento de datos.
IA, 5G y Cargas de Trabajo de Cómputo de Alta Densidad
du y NextGenAI introdujeron un superclúster de IA de más de 13 MW en Dubái en octubre de 2025 que utiliza GPU NVIDIA B300 y refrigeración líquida directa al chip. Los bastidores de alta densidad incorporan sistemas de distribución de energía y refrigeración líquida al perímetro de seguridad, aumentando las posibles consecuencias del acceso no autorizado o la interferencia en el sistema. La Asociación de la Industria de Seguridad identificó los sistemas de seguridad aislados y los socios no familiarizados con entornos de alta densidad como los principales riesgos para la resiliencia de los centros de datos. El mercado de servicios de seguridad para centros de datos de Oriente Medio y África está, en consecuencia, recompensando a los integradores que pueden incorporar imágenes de cámaras, datos de acceso y señales de red en un único centro de operaciones de seguridad. La conectividad 5G ampliada también aumenta el número de puntos de acceso remoto que deben monitorearse. Los proveedores que comprenden la tecnología operacional, los equipos de refrigeración y los controles físicos convencionales pueden diferenciar su prestación de servicios.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Alta Inversión Inicial e Incierto Retorno de la Inversión en Seguridad | -3.2% | Global, más agudo en el África Subsahariana y en los mercados más pequeños de Oriente Medio y África | Corto plazo (≤ 2 años) |
| Escasez de Personal Especializado en Seguridad y Centros de Datos | -2.4% | Regional, más agudo en EAU y Arabia Saudita, extendiéndose por toda África | Mediano plazo (2-4 años) |
| Requisitos Regulatorios Fragmentados entre Países | -1.8% | Regional, en las jurisdicciones de Oriente Medio y África con calendarios de cumplimiento variables | Mediano plazo (2-4 años) |
| Restricciones de Energía, Agua y Resiliencia del Sitio para la Modernización de la Seguridad | -1.2% | África Subsahariana, con efectos secundarios en Turquía y Egipto | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Inversión Inicial e Incierto Retorno de la Inversión en Seguridad
Los programas integrados de seguridad física y cibernética requieren un gasto inicial en control de acceso, videovigilancia e integración del centro de operaciones de seguridad antes de que un sitio genere ingresos recurrentes por servicios. Esta carga de gasto es más difícil para las pequeñas empresas y los operadores de borde en el mercado de servicios de seguridad para centros de datos de Oriente Medio y África. El problema es especialmente relevante en el África Subsahariana, donde los operadores también pueden gestionar costos de energía dependientes del diésel. El gasto en seguridad puede seguir clasificándose como gastos generales cuando un comprador no se enfrenta a requisitos de auditoría de terceros. Los proveedores de servicios están respondiendo con contratos vinculados a resultados basados en tiempos de respuesta y preparación para auditorías. Estos acuerdos pueden reducir la incertidumbre para los compradores, pero aún no son estándar en toda la región. Los presupuestos limitados pueden, por tanto, favorecer la modernización por fases en lugar de actualizaciones de seguridad integrales.
Escasez de Personal Especializado en Seguridad y Centros de Datos
El personal de seguridad de los centros de datos necesita conocimientos sobre procedimientos de intrusión, tecnología operacional, programación de control de acceso y procesos del centro de operaciones de seguridad. ISC2 encontró que el 59% de los equipos de seguridad a nivel mundial reportaron brechas de habilidades críticas o significativas en 2025, en comparación con el 44% en 2024. La seguridad de IA y la seguridad en la nube se encontraban entre las capacidades identificadas con mayor frecuencia como necesarias, y ambas son relevantes para el monitoreo de centros de datos. El mercado de servicios de seguridad para centros de datos de Oriente Medio y África enfrenta, por tanto, una restricción de personal incluso cuando el gasto en infraestructura aumenta. Los acuerdos de servicios gestionados pueden abordar este problema combinando plataformas tecnológicas con equipos locales capacitados. Los proveedores con personal local habilitado y certificado pueden competir tanto en credibilidad del servicio como en capacidad técnica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Seguridad Física Lidera, los Servicios de Centro de Operaciones de Seguridad se AceleranVigilancia con Personal y Seguridad Física representó el 29,71% de la participación del mercado de servicios de seguridad para centros de datos de Oriente Medio y África en 2026, lo que refleja la necesidad continua de verificación humana documentada, disuasión visible, cobertura de patrullas y respuesta inmediata en instalaciones de infraestructura crítica. El personal en el sitio sigue siendo necesario en instalaciones de infraestructura crítica, incluso cuando el monitoreo remoto está disponible. Los guardias pueden verificar la identidad en puertas perimetrales, entradas de edificios, salas de equipos y jaulas de bastidores. Las especificaciones de sitio de Raxio Group describen disposiciones de seguridad que incluyen cobertura del centro de operaciones las 24 horas del día, los 7 días de la semana, patrullas con personal y controles de acceso biométrico. Estos requisitos ayudan a la seguridad física a mantener su posición de liderazgo en los campus nuevos y establecidos. El servicio también apoya la gestión de incidentes cuando una instalación debe restringir el movimiento o preservar evidencias. El monitoreo remoto puede reducir las necesidades de personal en zonas de menor riesgo, pero no elimina la necesidad de personal capacitado en ubicaciones sensibles. Los servicios de mantenimiento añaden ingresos recurrentes porque los sistemas de acceso, videovigilancia y detección requieren pruebas y calibración periódicas.
Se proyecta que los Servicios de Centro de Operaciones de Seguridad se expandan a un CAGR del 16,26% hasta 2032. ZainTECH lanzó un servicio gestionado de SecOps impulsado por IA en agosto de 2025 con centros de operaciones de seguridad en los EAU, Arabia Saudita y Jordania que procesan los datos de los clientes dentro de la región.[3] El procesamiento dentro de la región apoya a los clientes que deben mantener la residencia local de datos. Los servicios de evaluación de riesgos de seguridad y consultoría también se benefician a medida que los operadores revisan los riesgos antes de poner en servicio clústeres de GPU y cargas de trabajo restringidas. El control de acceso y la gestión de visitantes siguen siendo relevantes para los operadores medianos que responden a los requisitos de auditoría. Esta combinación significa que los compradores de servicios pueden adquirir evaluaciones, controles físicos y monitoreo continuo del mismo proveedor. El mercado de servicios de seguridad para centros de datos de Oriente Medio y África está evolucionando hacia programas que conectan eventos físicos con alertas cibernéticas. Los proveedores que pueden documentar estos controles con claridad pueden estar mejor posicionados para atender a clientes regulados.



Por Modelo de Prestación de Servicios:
Los Servicios en el Sitio Siguen Siendo Esenciales, el Monitoreo Remoto se ExpandeLos Servicios de Seguridad en el Sitio representaron el 44,28% del tamaño del mercado de servicios de seguridad para centros de datos de Oriente Medio y África en 2026. Las cargas de trabajo gubernamentales y clasificadas a menudo requieren verificación humana en los puntos de entrada clave. La prestación en el sitio también sigue siendo práctica en ubicaciones donde la resiliencia energética y la redundancia de fibra no admiten un monitoreo centralizado constante. El personal de seguridad puede gestionar las verificaciones de visitantes, las rutas de patrulla, el control de entregas y la respuesta inmediata a incidentes. Estas funciones son especialmente importantes en instalaciones con varias barreras de seguridad física. Los servicios en el sitio también pueden apoyar la protección durante la fase de construcción cuando una nueva instalación aún no ha activado su sistema de monitoreo completo. Este modelo de prestación sigue siendo relevante tanto en los campus hiperescala como en los sitios regionales más pequeños. Su posición se ve reforzada por la necesidad operativa de controlar el acceso a infraestructuras de alto valor.
Se proyecta que los Servicios de Seguridad Remotos y Centralizados se expandan a un CAGR del 16,92% hasta 2032. Los marcos de localización de Arabia Saudita y los EAU apoyan el monitoreo remoto cuando el servicio se opera desde una ubicación local conforme. El centro de operaciones de ciberseguridad de Help AG en Riad procesa los datos de los clientes en Arabia Saudita a través de un modelo de nube soberana híbrida.[4] Esta estructura permite a los operadores centralizar la supervisión sin transferir registros a través de fronteras. Los operadores de colocación multisitio pueden utilizar análisis centralizados para mejorar la coherencia en los campus distribuidos. El enfoque también puede reducir la duplicación de recursos especializados, aunque no puede reemplazar completamente las funciones en el sitio. Los integradores con middleware que vincula los sistemas de acceso heredados a una plataforma central tienen una ventaja. El mercado de servicios de seguridad para centros de datos de Oriente Medio y África probablemente favorecerá la prestación híbrida donde el análisis centralizado y la respuesta local trabajen conjuntamente.
Por Tipo de Contrato:
Los Contratos Dedicados Lideran, los Acuerdos Gestionados Ganan ImpulsoLos Contratos Dedicados a Nivel de Sitio representaron el 37,74% del tamaño del mercado de servicios de seguridad para centros de datos de Oriente Medio y África en 2026. Las instalaciones que manejan cargas de trabajo clasificadas a menudo necesitan equipos de seguridad no compartidos cuyas responsabilidades puedan revisarse durante las auditorías de cumplimiento. Los contratos dedicados otorgan al operador control directo sobre el personal, los procedimientos y las rutas de escalada. Esta estructura es adecuada para grandes campus que requieren rotaciones de guardia continuas y conocimiento específico del sitio. Los Contratos Multisitio y Regionales sirven a los operadores que desean especificaciones coherentes en varios países. Los Contratos de Servicios de Seguridad Integrados combinan vigilancia, videovigilancia, control de acceso y mantenimiento para clientes sin grandes equipos internos de seguridad. Estos formatos pueden simplificar la gestión de proveedores manteniendo el servicio vinculado a las condiciones locales. Los acuerdos dedicados siguen siendo importantes donde la exclusividad es un requisito documentado.
Se proyecta que los Acuerdos de Servicios Gestionados se expandan a un CAGR del 17,36% hasta 2032. Estos acuerdos van más allá de una dotación de personal fija y se centran en resultados definidos como tiempos de respuesta, preparación para auditorías y escalada de incidentes. Salam y Netskope anunciaron un acuerdo de colocación en Arabia Saudita en febrero de 2025 que incluía seguridad gestionada como parte del acuerdo de nivel de servicio. Este modelo transfiere más responsabilidad operativa al proveedor. Puede resultar atractivo para los proveedores de servicios en la nube que están entrando en la región y necesitan apoyo de cumplimiento local. El contrato también ofrece a los proveedores la oportunidad de combinar personal certificado, procesos operativos y tecnología en una sola oferta. El mercado de servicios de seguridad para centros de datos de Oriente Medio y África se beneficia cuando los términos de seguridad se convierten en un compromiso operativo central en lugar de un complemento de adquisición. Los compradores deben evaluar si las medidas del nivel de servicio abordan sus obligaciones regulatorias específicas.
Por Tipo de Cliente:
Los Proveedores de Colocación Anclan los Ingresos, los Proveedores de Servicios en la Nube Lideran la ExpansiónLos Proveedores de Colocación representaron el 46,54% de los ingresos en 2026, lo que refleja su responsabilidad directa en la adquisición de seguridad, la disponibilidad de las instalaciones, la confianza de los clientes y la evidencia de cumplimiento en sitios de centros de datos construidos específicamente para ese fin. Estas empresas adquieren directamente contratos de seguridad porque son propietarias y operan instalaciones de centros de datos construidas específicamente para ese fin. Comúnmente utilizan certificaciones como ISO/IEC 27001, SOC 2 y PCI DSS para demostrar que los controles físicos y cibernéticos están alineados. Pure Data Centers Group designó a Securitas como socio de seguridad para su campus AUH01 en la Isla Yas, Abu Dabi, en mayo de 2025. El acuerdo ilustra cómo un nuevo participante en el mercado puede utilizar un proveedor de seguridad establecido para apoyar la credibilidad operativa local. Los operadores empresariales y de borde también adquieren seguridad a través de contratos más amplios de gestión de instalaciones. Su gasto aumenta con la expansión local de TI, aunque sus presupuestos a nivel de sitio son típicamente menores. Los proveedores de colocación siguen siendo el grupo de clientes más grande porque la seguridad es fundamental para su propuesta central de instalaciones.
Se proyecta que los Proveedores de Servicios en la Nube se expandan a un CAGR del 18,59% hasta 2032. La Plataforma de Lanzamiento Soberana de e& y AWS en los EAU estuvo disponible comercialmente en noviembre de 2025 con controles de confianza cero, gestión de claves en el país e informes de cumplimiento automatizados integrados en el servicio. Estos requisitos de diseño crean demanda tanto de servicios en el sitio como de servicios del centro de operaciones de seguridad. Los proveedores de nube que ingresan a la región deben adaptarse a las normas locales sobre habilitaciones de personal y monitoreo conforme a la residencia de datos. Los proveedores globales sin instalaciones con licencia local pueden necesitar socios regionales o nueva capacidad operativa. Esto favorece a los proveedores que ya cuentan con centros de operaciones de seguridad conformes y personal local. El mercado de servicios de seguridad para centros de datos de Oriente Medio y África puede beneficiarse de la necesidad de este grupo de clientes de establecer una prestación local creíble rápidamente. El ritmo de expansión dependerá de los planes de inversión en la nube y de la ejecución de los requisitos nacionales de cumplimiento.

Por Tamaño del Centro de Datos:
Las Grandes Instalaciones Lideran, los Campus Hiperescala se Expanden más RápidoLos Centros de Datos Grandes representaron el 36,84% de los ingresos en 2026, respaldados por las extensas rotaciones de guardia, las múltiples zonas de acceso, los acuerdos operativos dedicados y los procedimientos formales de incidentes requeridos en los campus Tier III establecidos. Su posición refleja la capacidad Tier III establecida en los EAU, Arabia Saudita y Sudáfrica. Estos sitios necesitan rotaciones de guardia continuas, múltiples zonas de acceso y acuerdos dedicados de operaciones de red y seguridad. Los grandes campus también tienen la escala para adquirir servicios especializados de videovigilancia, gestión de visitantes y respuesta a incidentes. Las instalaciones pequeñas y medianas en África a menudo utilizan acuerdos de seguridad compartidos o a tiempo parcial. Esto reduce los ingresos por sitio incluso cuando el número de instalaciones más pequeñas aumenta. Las instalaciones de tamaño mediano son cada vez más adecuadas para servicios gestionados agrupados porque enfrentan obligaciones de protección de datos sin la escala de adquisición de un gran campus. Los sitios grandes seguirán siendo la categoría de tamaño más grande porque la complejidad operativa aumenta con la escala de la instalación.
Se proyecta que los Centros de Datos Hiperescala se expandan a un CAGR del 17,27% hasta 2032. El programa de 300 MW de center3, el campus de 200 MW listo para IA en Dammam planificado por Khazna, y la fase inicial de 200 MW de Stargate EAU representan instalaciones que requieren operaciones de seguridad especializadas. Khazna adquirió un sitio de 225.000 m² en Dammam en diciembre de 2025 para soportar hasta 200 MW de capacidad de centros de datos listos para IA. Los grandes campus de IA necesitan controles para hardware sensible, sistemas de energía de alta tensión, equipos de refrigeración líquida y cargas de trabajo relacionadas con el gobierno. Las normas de clasificación de centros de datos de Arabia Saudita y los estándares del Uptime Institute refuerzan la necesidad de una gestión formal de la seguridad. Los proveedores que atienden a clientes hiperescala necesitan un proceso claro para gestionar grandes perímetros y altos volúmenes de eventos de acceso. Este segmento también fomenta una integración más estrecha entre las operaciones de las instalaciones y el monitoreo cibernético. Su rápida expansión creará oportunidades para los proveedores capaces de ofrecer personal especializado y plataformas de monitoreo unificadas.
Análisis Geográfico
Emiratos Árabes Unidos
Los EAU representaron el 42,51% de los ingresos regionales en 2026, respaldados por su desarrollada base de infraestructura digital, un amplio ecosistema de proveedores y los requisitos de controles de seguridad en operaciones de nube e infraestructura crítica. Su posición refleja una base de infraestructura digital madura y una supervisión activa de la seguridad para la nube y la infraestructura crítica. La respuesta reportada del Consejo de Ciberseguridad de los EAU a una campaña dirigida a 634 entidades destacó la importancia operativa de los controles de seguridad coordinados. El superclúster de IA de más de 13 MW de Dubái también requiere personal que pueda trabajar en seguridad física y monitoreo de tecnología operacional. Turquía está añadiendo capacidad de colocación en Estambul, mientras que Catar, Baréin y Omán están desarrollando servicios locales para la nube soberana y la infraestructura nacional de IA. El mercado de servicios de seguridad para centros de datos de Oriente Medio y África tiene una base sólida en los EAU porque los clientes pueden acceder a infraestructura madura, un amplio grupo de proveedores y requisitos formales de seguridad.
Arabia Saudita
Se proyecta que Arabia Saudita se expanda a un CAGR del 18,93% hasta 2032. Los Controles Esenciales de Ciberseguridad y los Controles de Ciberseguridad en la Nube de la NCA establecen expectativas de seguridad física y cibernética para los proveedores de servicios en la nube y los operadores de infraestructura crítica. El plan de center3 de alcanzar 1 GW para 2030 proporciona un importante flujo de contratos de servicios de seguridad. Sirar by stc formalizó un marco de ciberseguridad integrado con Saudi Airlines en diciembre de 2025, mostrando la demanda de servicios gestionados entre los operadores regulados. Honeywell lanzó el Centro Himaya en Jubail en enero de 2025 para proporcionar servicios de seguridad gestionados localizados alineados con las regulaciones de la NCA. La combinación de expansión de capacidad, requisitos operativos locales e inversión del sector regulado en Arabia Saudita respalda su papel como el mercado nacional de más rápida expansión.
Sudáfrica
Sudáfrica tuvo la mayor participación del mercado africano en 2026 porque Johannesburgo y Ciudad del Cabo cuentan con ecosistemas de centros de datos establecidos y requisitos formales de protección de datos. Nigeria es el mercado africano de más rápida expansión, y Raxio Group opera un campus de 10 MW en Lagos con cobertura del centro de operaciones de seguridad las 24 horas del día, los 7 días de la semana, guardias con personal y controles de acceso biométrico. GardaWorld describió en julio de 2025 un marco que combina vigilancia, autenticación biométrica, monitoreo ambiental por IoT y vigilancia con drones para los operadores de centros de datos africanos. El incendio en el centro de datos Ramses de Egipto en julio de 2026 interrumpió la conectividad en 20 de las 27 provincias de Egipto y aumentó la atención sobre la protección del sitio y la respuesta a emergencias. Kenia y Etiopía son ubicaciones emergentes a medida que se expande la inversión en infraestructura digital. Los operadores africanos pueden favorecer los programas agrupados cuando no cuentan con una amplia capacidad interna de gestión de la seguridad.
Panorama Competitivo
Concentración del Mercado
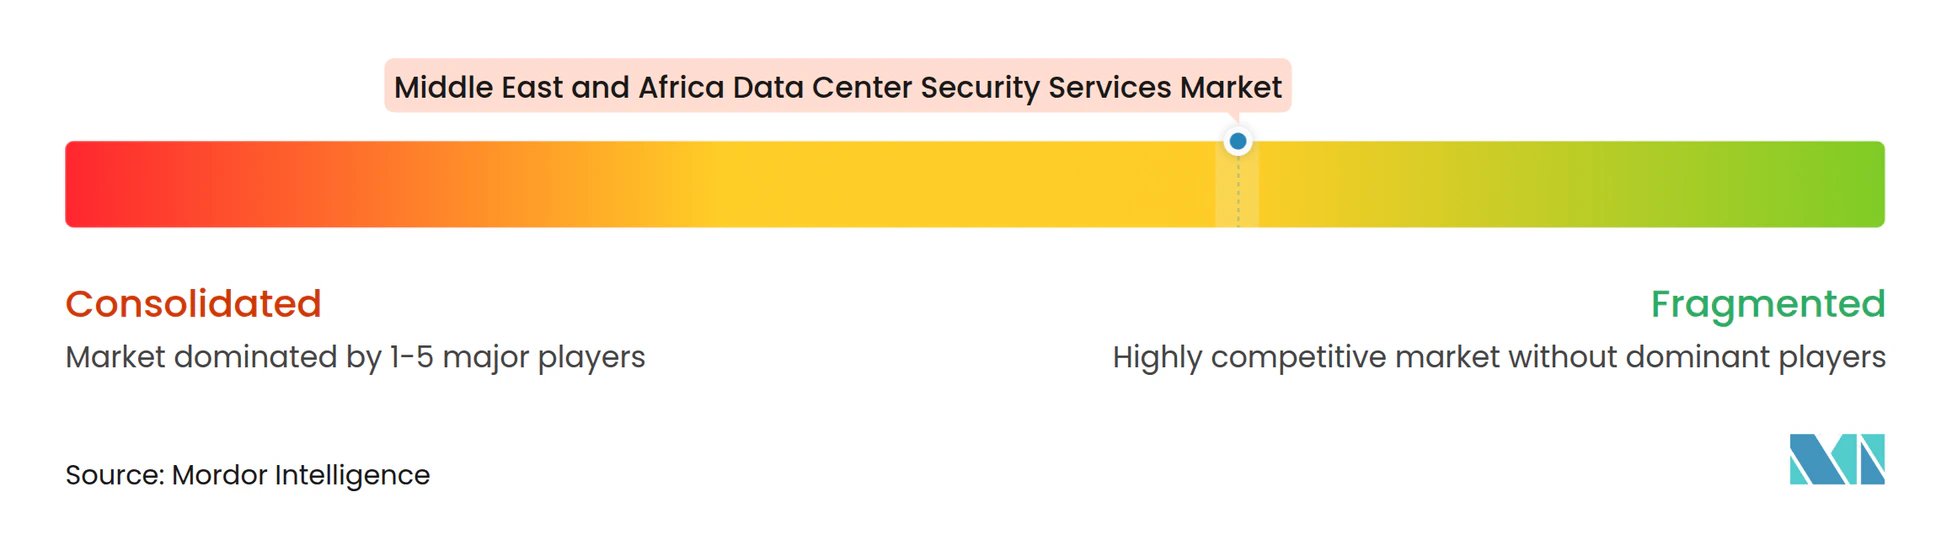
El mercado de servicios de seguridad para centros de datos de Oriente Medio y África tiene una estructura moderadamente fragmentada, con empresas globales de seguridad integrada, especialistas regionales y proveedores de servicios gestionados ciberfísicos compitiendo por contratos. Johnson Controls, Honeywell, Bosch y Securitas utilizan oficinas regionales, experiencia en cumplimiento y prestación en múltiples países para perseguir cuentas hiperescala y de colocación. BIOS Middle East Group, 3S System Security Solutions, Help AG y Sirar by stc compiten a través del conocimiento regulatorio local, servicios de centros de operaciones de seguridad en árabe y personal habilitado localmente. Estas capacidades locales son importantes donde los datos y las funciones de seguridad deben permanecer en el país. La posición competitiva de un proveedor depende de su capacidad para combinar vigilancia, monitoreo, integración tecnológica y documentación de cumplimiento. Los proveedores más grandes pueden apoyar a clientes multisitio, mientras que los especialistas regionales pueden responder rápidamente a los requisitos nacionales. Esta combinación respalda la evaluación de que ningún proveedor único domina la base de servicios regional completa.
Los proveedores de tecnología de seguridad también están ampliando sus asociaciones de servicios gestionados. Fortinet anunció una asociación con Springs Tech en febrero de 2026 para expandir los servicios gestionados de ciberseguridad en Arabia Saudita. Palo Alto Networks y du anunciaron una asociación de seguridad impulsada por IA en GITEX Global 2025 para clientes empresariales y de infraestructura de centros de datos en los EAU. Estos acuerdos aumentan la presión sobre los proveedores de vigilancia tradicionales para añadir capacidades de monitoreo y respuesta cibernética. Securitas integró el sistema de detección por ondas milimétricas basado en IA de Rohde y Schwarz en su oferta para centros de datos en septiembre de 2025. El movimiento otorga a Securitas una capacidad diferenciada de detección en la entrada para instalaciones de mayor seguridad. La competencia en el mercado de servicios de seguridad para centros de datos de Oriente Medio y África está, por tanto, evolucionando más allá de la vigilancia convencional hacia paquetes de servicios integrados.
La demanda potencial sigue siendo más fuerte para los programas de seguridad adaptados a instalaciones hiperescala de IA con requisitos de clasificación soberana. Los proveedores que pueden proteger clústeres de GPU de refrigeración líquida de alta densidad y conectar el monitoreo de TI y tecnología operacional tienen una clara oportunidad de servicio. Los paquetes específicos para África que combinan vigilancia, monitoreo por IoT, control biométrico y documentación de cumplimiento pueden atender a los operadores con recursos internos limitados. La participación de Cisco en el consorcio Stargate EAU muestra que los grandes proyectos de infraestructura de IA están incluyendo compromisos de tecnología de seguridad en una etapa temprana. Los proveedores de servicios deben traducir estos compromisos tecnológicos en procedimientos operativos locales prácticos. Las asociaciones sólidas pueden ayudar a un proveedor a ofrecer capacidades más amplias sin construir internamente cada componente. El equilibrio competitivo seguirá dependiendo de la profundidad de la prestación local, el personal acreditado y la capacidad de cumplir con los requisitos de auditoría.
Líderes de la Industria de Servicios de Seguridad para Centros de Datos de Oriente Medio y África
-
Johnson Controls International
-
Honeywell International Inc.
-
Bosch Sicherheitssysteme GmbH
-
Axis Communications AB
-
Siemens AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Seguridad para Centros de Datos de Oriente Medio y África Empresas cubiertas en este informe
- Johnson Controls International
- Honeywell International Inc.
- Bosch Sicherheitssysteme GmbH
- Axis Communications AB
- Siemens AG
- Cisco Systems, Inc.
- International Business Machines Corporation
- Palo Alto Networks
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Securitas Technology
- LenelS2
- Schneider Electric SE
- ABB Ltd
- ASSA ABLOY AB
- Genetec Inc.
- Suprema Inc.
- Brivo Systems LLC
- Convergint Technologies LLC
- 3S System Security Solutions Co.
- BIOS Middle East Group
- Pacific Control Systems
- Fiber Optics Supplies and Services LLC
- Help AG
- Sirar by stc
Desarrollos recientes de la industria en Mercado de Servicios de Seguridad para Centros de Datos de Oriente Medio y África
- Octubre de 2026: Johnson Controls participó en DCD Connect MENA 2026 en Dubái (26-27 de octubre), presentando análisis de video impulsado por IA, arquitectura de seguridad física multicapa y sistemas de supresión de incendios diseñados para entornos de centros de datos hiperescala y de IA en la región de Oriente Medio y África.
- Septiembre de 2026: Johnson Controls presentó seguridad habilitada por IA en GSX 2026, incluyendo servicios de SOC gestionados para monitoreo centralizado y respuesta a incidentes, y Soluciones de Video Proactivas que combinan análisis inteligente con monitoreo humano experto.
- Junio de 2026: Accenture celebró acuerdos para adquirir una participación mayoritaria en Dragos y el 100% de runZero y NetRise a un valor empresarial combinado de 4,175 mil millones de USD para ofrecer ciberseguridad OT de extremo a extremo para infraestructura crítica, incluidos los centros de datos, sobre la base de su negocio de ciberseguridad de 10 mil millones de USD, con transacciones previstas para cerrarse a finales de 2026.
- Marzo de 2026: Johnson Controls reforzó su liderazgo en seguridad para centros de datos y misiones críticas en ISC West 2026, lanzando C•CURE IQ 3.2 con gestión de video integrada y flujos de trabajo de incidentes estandarizados, junto con actualizaciones de hardware que abarcan PowerSeries Neo 5, IQ Panel 5, Kantech EntraPass 9.10 y exacqVision 26.0.
Alcance del Informe del Mercado de Servicios de Seguridad para Centros de Datos de Oriente Medio y África
El mercado de servicios de seguridad para centros de datos de Oriente Medio y África abarca los ingresos de los servicios de seguridad desplegados en centros de datos en los EAU, Arabia Saudita, Turquía, Sudáfrica, Nigeria y otros mercados regionales. El crecimiento está impulsado por los programas de infraestructura digital liderados por el gobierno, la construcción de centros de datos en la región del Golfo, las iniciativas de protección de infraestructura crítica y la creciente adopción de servicios de monitoreo remoto y seguridad integrada.
El Informe del Mercado de Servicios de Seguridad para Centros de Datos de Oriente Medio y África está segmentado por Tipo de Servicio (Vigilancia con Personal y Seguridad Física, Monitoreo y Videovigilancia Remota, Servicios de Centro de Operaciones de Seguridad, Evaluación de Riesgos de Seguridad y Consultoría, Servicios de Control de Acceso y Gestión de Visitantes, y Mantenimiento y Soporte de Sistemas de Seguridad), Modelo de Prestación de Servicios (Servicios de Seguridad en el Sitio, Servicios de Seguridad Remotos y Centralizados, y Servicios de Seguridad Híbridos), Tipo de Contrato (Contratos Dedicados a Nivel de Sitio, Contratos Multisitio y Regionales, Contratos de Servicios de Seguridad Integrados, y Acuerdos de Servicios Gestionados), Tipo de Cliente (Proveedores de Colocación, Proveedores de Servicios en la Nube (CSP) y Operadores de Centros de Datos Empresariales / de Borde), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala) y País (Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica, Nigeria y Resto de Oriente Medio y África). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Vigilancia con Personal y Seguridad Física |
| Monitoreo y Videovigilancia Remota |
| Servicios de Centro de Operaciones de Seguridad |
| Evaluación de Riesgos de Seguridad y Consultoría |
| Servicios de Control de Acceso y Gestión de Visitantes |
| Mantenimiento y Soporte de Sistemas de Seguridad |
| Servicios de Seguridad en el Sitio |
| Servicios de Seguridad Remotos y Centralizados |
| Servicios de Seguridad Híbridos |
| Contratos Dedicados a Nivel de Sitio |
| Contratos Multisitio y Regionales |
| Contratos de Servicios de Seguridad Integrados |
| Acuerdos de Servicios Gestionados |
| Proveedores de Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Operadores de Centros de Datos Empresariales / de Borde |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Emiratos Árabes Unidos |
| Arabia Saudita |
| Sudáfrica |
| Nigeria |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Vigilancia con Personal y Seguridad Física |
| Monitoreo y Videovigilancia Remota | |
| Servicios de Centro de Operaciones de Seguridad | |
| Evaluación de Riesgos de Seguridad y Consultoría | |
| Servicios de Control de Acceso y Gestión de Visitantes | |
| Mantenimiento y Soporte de Sistemas de Seguridad | |
| Por Modelo de Prestación de Servicios | Servicios de Seguridad en el Sitio |
| Servicios de Seguridad Remotos y Centralizados | |
| Servicios de Seguridad Híbridos | |
| Por Tipo de Contrato | Contratos Dedicados a Nivel de Sitio |
| Contratos Multisitio y Regionales | |
| Contratos de Servicios de Seguridad Integrados | |
| Acuerdos de Servicios Gestionados | |
| Por Tipo de Cliente | Proveedores de Colocación |
| Proveedores de Servicios en la Nube (CSP) | |
| Operadores de Centros de Datos Empresariales / de Borde | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por País | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de seguridad para centros de datos de Oriente Medio y África?
Se proyecta que el tamaño del mercado de servicios de seguridad para centros de datos de Oriente Medio y África se expanda desde 0,47 mil millones de USD en 2026 y 0,54 mil millones de USD en 2027 hasta 1,07 mil millones de USD en 2032, registrando un CAGR del 14,66% entre 2027 y 2032.
¿Qué tipo de servicio tiene la mayor participación en los ingresos?
Vigilancia con Personal y Seguridad Física lidera con una participación del 29,71% en 2026, porque las instalaciones críticas continúan requiriendo verificación de acceso en el sitio, cobertura documentada de patrullas y respuesta inmediata para áreas sensibles.
¿Qué grupo de clientes se está expandiendo más rápidamente?
Se proyecta que los Proveedores de Servicios en la Nube se expandan a un CAGR del 18,59% hasta 2032, respaldados por lanzamientos de nube soberana, requisitos de cumplimiento local y la necesidad de capacidades de monitoreo conformes a nivel local.
¿Por qué los acuerdos de seguridad gestionada están ganando adopción?
Se proyecta que los Acuerdos de Servicios Gestionados se expandan a un CAGR del 17,36% porque los compradores buscan tiempos de respuesta definidos, preparación para auditorías, personal local certificado y apoyo de cumplimiento en un único acuerdo.
¿Qué país se proyecta que se expanda más rápido?
Se proyecta que Arabia Saudita se expanda a un CAGR del 18,93% hasta 2032, respaldada por los planes de capacidad de centros de datos, los controles de seguridad de la NCA y un requisito creciente de prestación local con personal permanente.
¿Cómo están cambiando los centros de datos de IA los requisitos de seguridad?
Las instalaciones de IA de alta densidad requieren protección para sistemas de GPU, equipos de refrigeración líquida, infraestructura de energía y áreas operativas restringidas, lo que incrementa la demanda de monitoreo físico y cibernético integrado en el mercado de servicios de seguridad para centros de datos de Oriente Medio y África.