
中東・アフリカ データセンター セキュリティ サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
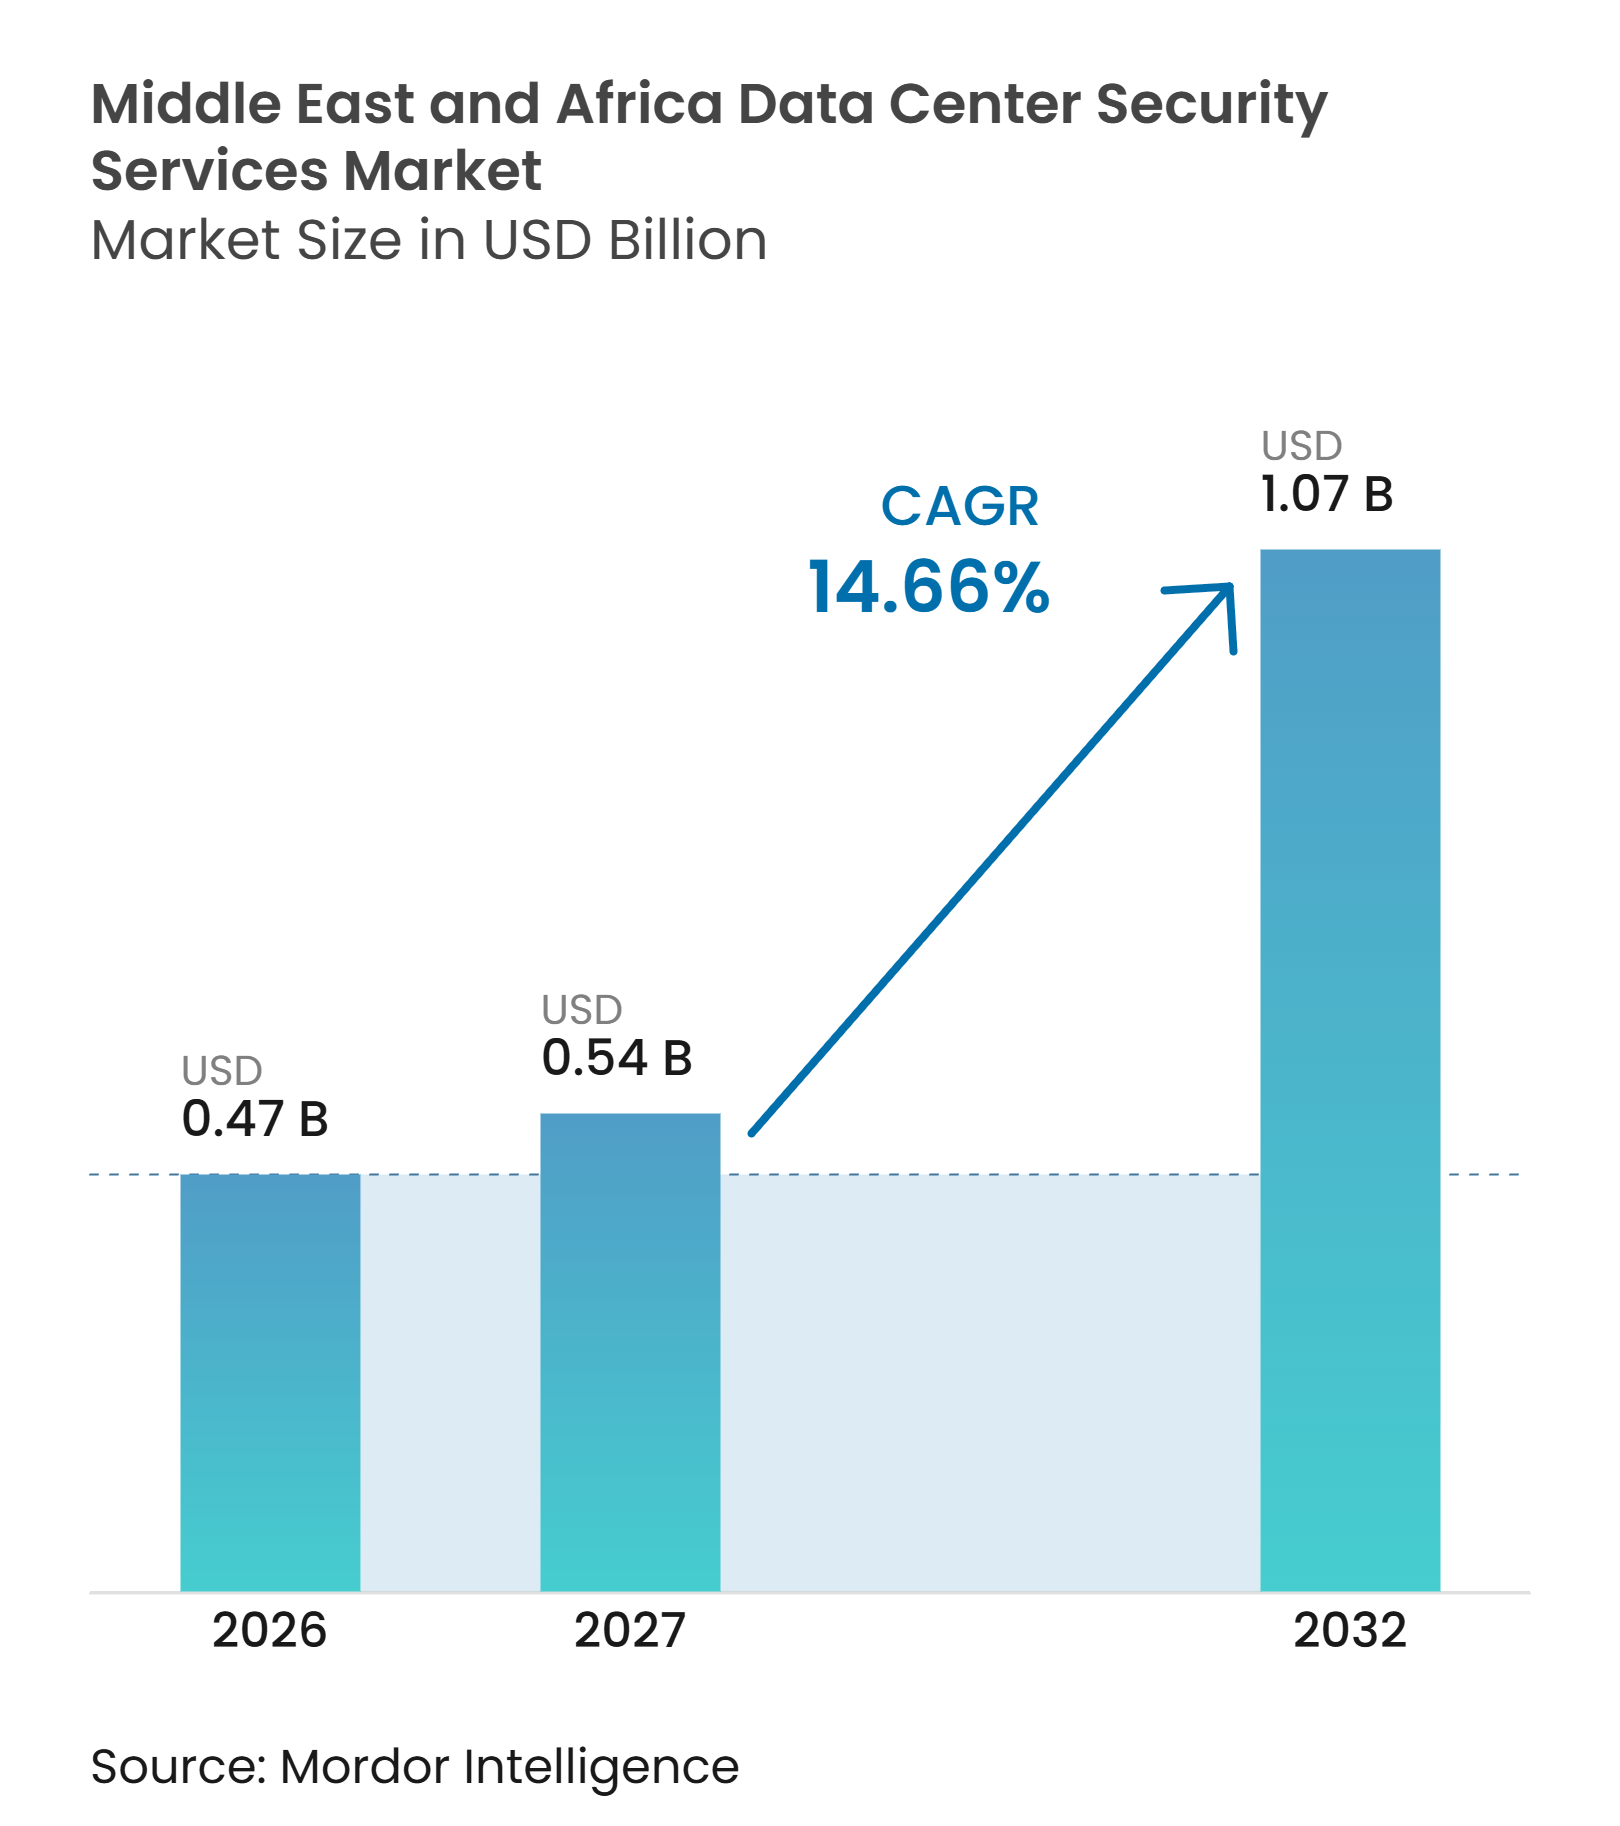
| 基準年の市場規模 (2026) | 0.47 十億米ドル |
| 市場規模 (2027) | 0.54 十億米ドル |
| 市場規模 (2032) | 1.07 十億米ドル |
| 成長率 (2027 - 2032) | 14.66 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ データセンター セキュリティ サービス市場分析
中東・アフリカ データセンター セキュリティ サービス市場規模は、2026年の0.47 ビリオン 米ドル、2027年の0.54 ビリオン 米ドルから、2032年までに1.07 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 14.66%を記録すると予測されています。新たなハイパースケール、コロケーション、およびソブリン クラウド施設が、中東・アフリカ データセンター セキュリテ サービス市場全体においてオンサイト管理、継続的監視、および文書化されたインシデント対応への需要を高めています。同地域では高容量AIインフラの整備が進んでおり、これらの施設には制限付き機器、冷却システム、電力インフラ、およびアクセスルートを保護できるセキュリティプログラムが必要です。データローカライゼーション規制および規制セクターの調達要件も、ローカルスタッフによるセキュリティ オペレーション センターを運営し、監査可能な記録を維持できるプロバイダーを優遇しています。そのため、中東・アフリカ データセンター セキュリティ サービス市場は、単独の警備や監視契約ではなく、物理的セキュリティとサイバー セキュリティを統合したサービスへと移行しています。人材不足や各国のコンプライアンス規制の相違は、特に認定された現地人材と堅牢なサイト インフラが必要な場合に、プロジェクトを遅延させる可能性があります。
主要レポートのポイント
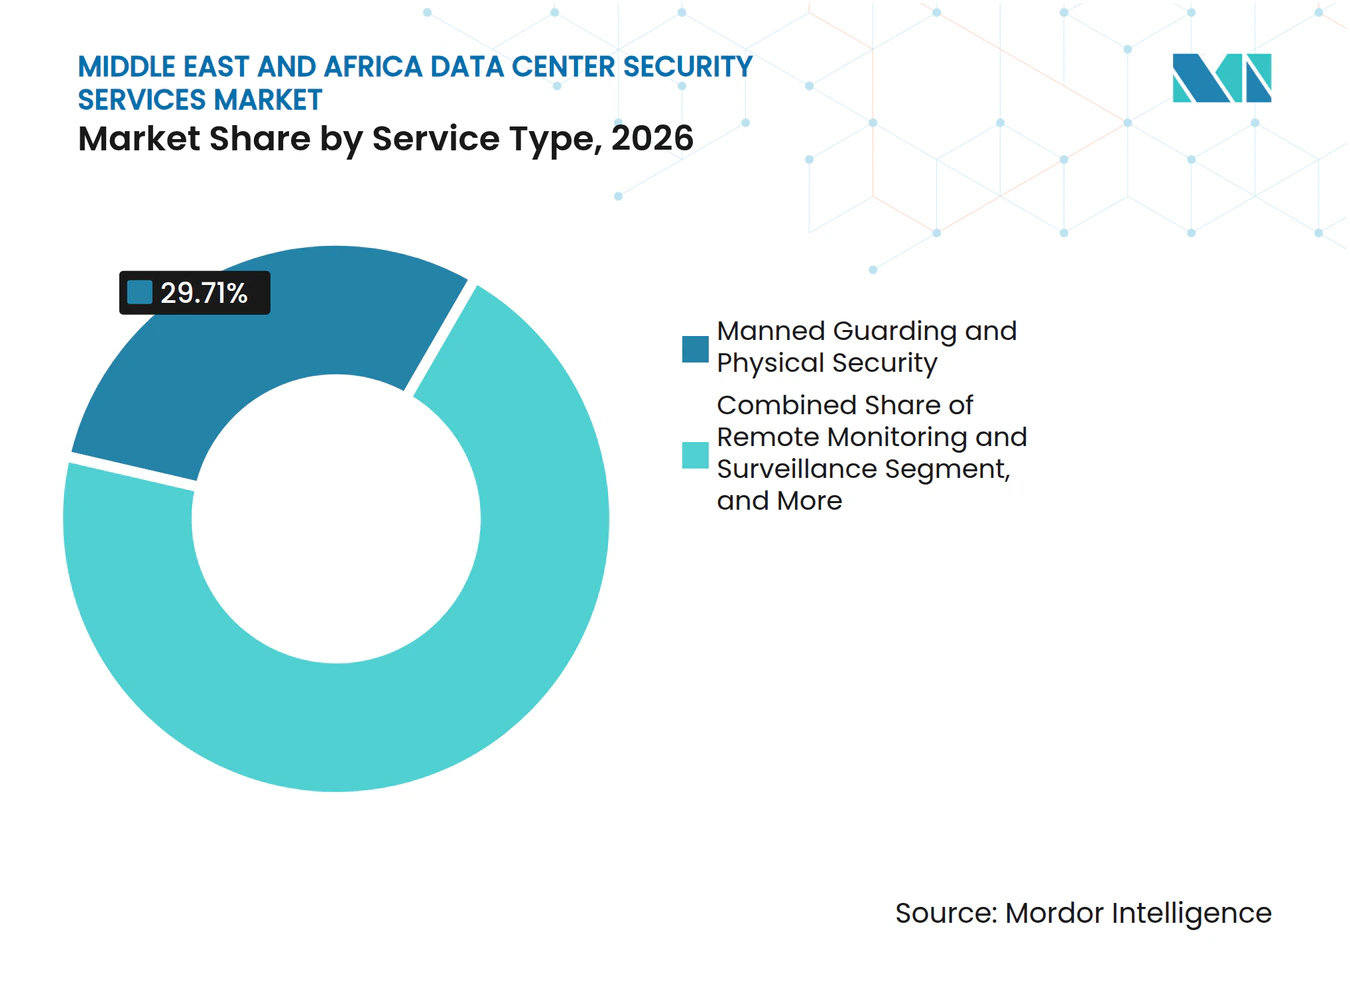
- サービスタイプ別では、有人警備および物理的セキュリティが2026年の中東・アフリカ データセンター セキュリティ サービス市場シェアの29.71%を占め、セキュリティ オペレーション センター サービスは2032年にかけてCAGR 16.26%で拡大する見込みです。
- サービス提供モデル別では、オンサイト セキュリティ サービスが2026年の収益の44.28%を占め、リモートおよび集中型セキュリティ サービスは2032年にかけてCAGR 16.92%で拡大する見込みです。
- 契約タイプ別では、専用サイトレベル契約が2026年の収益の37.74%を占め、マネージド サービス契約は2032年にかけてCAGR 17.36%で拡大する見込みです。
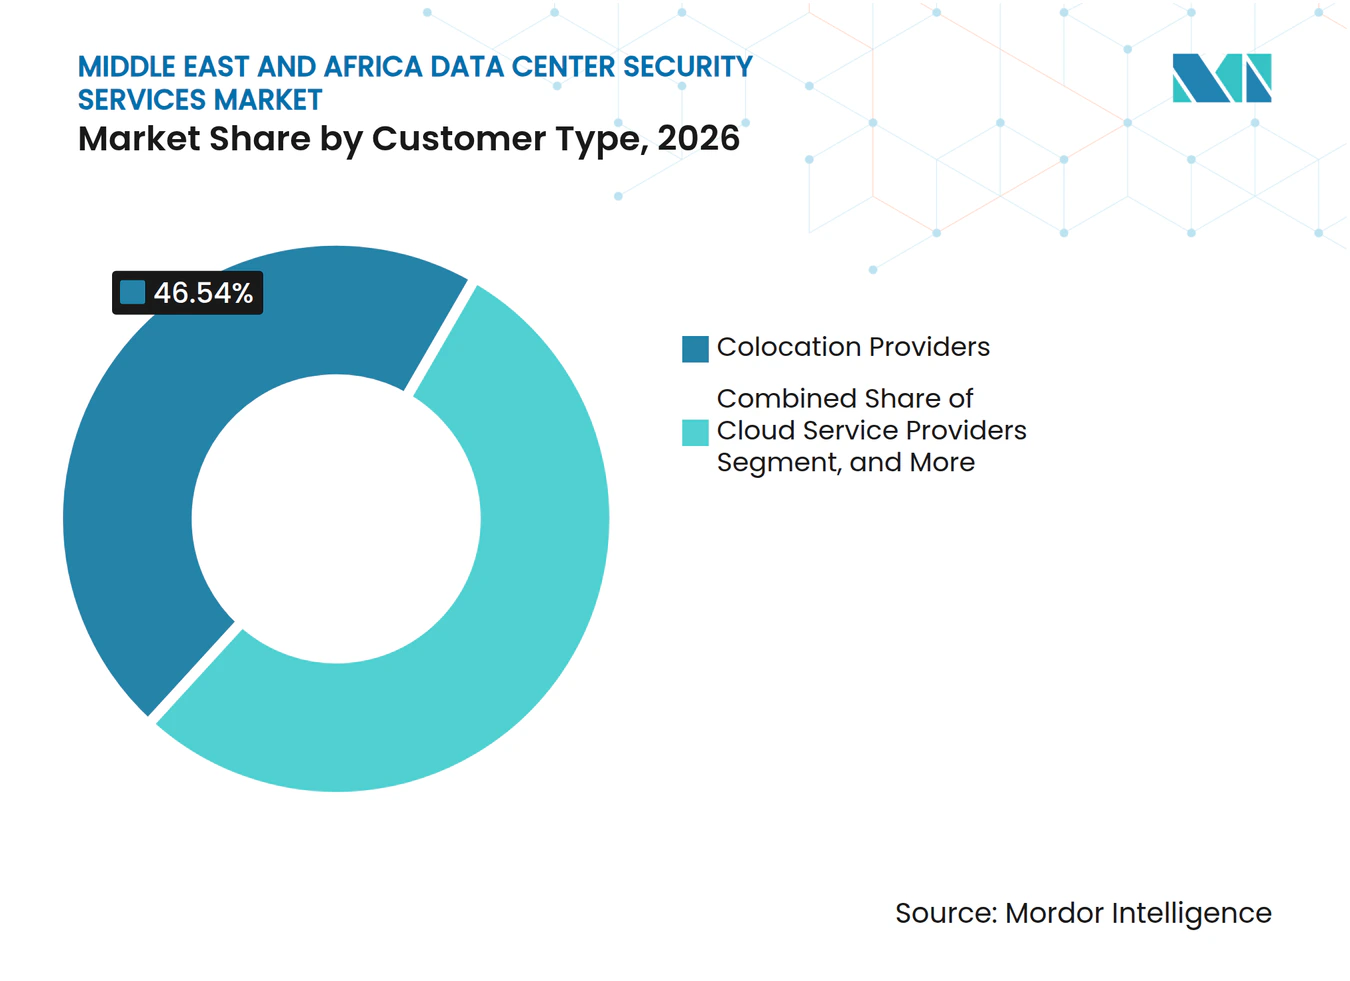
- 顧客タイプ別では、コロケーション プロバイダーが2026年の収益の46.54%を占め、クラウド サービス プロバイダーは2032年にかけてCAGR 18.59%で拡大する見込みです。
- データセンター規模別では、大規模データセンターが2026年の収益の36.84%を占め、ハイパースケール データセンターは2032年にかけてCAGR 17.27%で拡大する見込みです。
- 国別では、UAEが2026年の中東・アフリカ データセンター セキュリティ サービス市場の地域収益の42.51%を占め、サウジアラビアは2032年にかけてCAGR 18.93%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケール、コロケーション、およびソブリン クラウド容量の拡大 | +4.2% | UAEおよびサウジアラビアが中核、南アフリカ、ナイジェリア、トルコへ拡大 | 短期(2年以内) |
| 重要なデジタルインフラに対するサイバー攻撃の激化 | +3.1% | グローバル、中東・北アフリカで最も深刻、サブサハラ アフリカで増加中 | 短期(2年以内) |
| データ主権およびローカル ホスティング要件 | +2.4% | UAE、サウジアラビア、南アフリカの国家義務、カタール、トルコ、ナイジェリアへ拡大 | 中期(2〜4年) |
| AI、5G、および高密度コンピューティング ワークロード | +2.0% | UAEおよびサウジアラビアのハイパースケール クラスター、南アフリカおよびナイジェリアで新興 | 中期(2〜4年) |
| 監査対応可能なセキュリティ管理に対する規制セクターの需要 | +1.5% | UAE、サウジアラビア、南アフリカ | 中期(2〜4年) |
| ライツアウト オペレーションおよびIT・OTセキュリティの統合 | +1.0% | UAEおよびサウジアラビアのグローバル ハイパースケール オペレーター、トルコで早期導入 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケール、コロケーション、およびソブリン クラウド容量の拡大
center3は2025年8月、2030年までに1 GWのデータセンター容量に達する計画を発表し、13 ビリオン 米ドルの投資と2027年までにサウジアラビアおよびバーレーン全体で300 MWの容量達成を目標としています。[1] この建設拡大は、中東・アフリカ データセンター セキュリティ サービス市場全体において、管理された入退室、監視、緊急手順、および監査記録に関する継続的な要件を生み出しています。Ciscoは2025年5月、計画中の1 GW AIデータセンターの優先テクノロジーおよびセキュリティ パートナーとしてStargate UAEイニシアチブに参加しました。この施設の最初の200 MWフェーズは2026年に予定されていました。このようなプロジェクトは、セキュリティ要件を施設の中核的な設計および運用モデルに近づけています。また、政府レベルの検証プロセスを支援し、建設・運用中に高価値機器を保護できるプロバイダーへの需要も生み出しています。このパターンにより、経験豊富なローカルおよびリージョナル サービス プロバイダーは、新しいキャンパスが稼働する前に長期契約を確保する機会を得ています。
重要なデジタルインフラに対するサイバー攻撃の激化
2025年のINTERPOLアフリカ サイバー脅威評価報告書は、2024年にアフリカ全土でランサムウェアの検出数が前年比で増加し、南アフリカとエジプトが大陸内で最も高いインシデント件数を記録したと報告しています。[2] この環境は、中東・アフリカ データセンター セキュリティ サービス市場の施設全体において、協調的なセキュリティ対応の必要性を高めています。UAEサイバーセキュリティ評議会は、634の政府機関および民間事業体を標的とした攻撃キャンペーンをブロックし、223,800以上の資産が潜在的に露出していたと報告しました。サイバー インシデントは、物理的なアクセス ロックダウン、証拠の取り扱い、および対応チームへの管理されたアクセスを必要とする場合があります。そのため、プロバイダーはセキュリティ担当者に対し、サイバー インシデント調査を支援する可能性のある物理的な指標を認識するためのトレーニングを実施しています。監視、アクセス イベント、およびネットワーク アラートを共通の運用プロセスで連携させた施設は、個別のシステムを使用するサイトよりも迅速に対応できます。
データ主権およびローカル ホスティング要件
サウジアラビアのクラウド サイバーセキュリティ管理策2024は、クラウド サービス プロバイダーに対するセキュリティ管理要件を定め、ローカルで提供されるセキュリティ サービスに対する明確なコンプライアンス基盤を提供しています。これらの要件により、中東・アフリカ データセンター セキュリティ サービス市場においてローカル監視、適切にクリアランスを取得した人材、および保持された監査記録がより重要になっています。UAEにも銀行、医療、およびIoTサービスに関するセクター固有のデータ ローカライゼーション要件があり、機密ログおよび運用データの国境を越えた取り扱いを制限する場合があります。データ レジデンシー規制は、情報が保存される場所と、それを処理する物理的環境にアクセスできる人物の両方に影響します。そのため、ローカル セキュリティ オペレーション センターは、オプションのアウトソーシング機能ではなく、オペレーターのコンプライアンス設計の一部となり得ます。南アフリカのデータ保護要件は、データ処理施設における実証可能な物理的および組織的保護措置に関する関連するコンプライアンス ニーズを追加しています。
AI、5G、および高密度コンピューティング ワークロード
duとNextGenAIは2025年10月、NVIDIA B300 GPUおよびダイレクト チップ液体冷却を使用した13 MW超のAIスーパークラスターをドバイに導入しました。高密度ラックは電力配分および液体冷却システムをセキュリティ境界内に取り込み、不正アクセスやシステム干渉の潜在的な影響を高めています。セキュリティ産業協会は、サイロ化されたセキュリティ システムと高密度環境に不慣れなパートナーを、データセンターの回復力に対する主要なリスクとして特定しました。その結果、中東・アフリカ データセンター セキュリティ サービス市場では、カメラ映像、アクセス データ、およびネットワーク シグナルを1つのセキュリティ オペレーション センターに統合できるインテグレーターが評価されています。5G接続の拡大により、監視が必要なリモート アクセス ポイントの数も増加しています。運用技術、冷却機器、および従来の物理的管理を理解するプロバイダーは、サービス提供において差別化を図ることができます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期投資とセキュリティROIの不確実性 | -3.2% | グローバル、サブサハラ アフリカおよび中東・アフリカの小規模市場でより深刻 | 短期(2年以内) |
| 専門的なセキュリティおよびデータセンター人材の不足 | -2.4% | 地域的、UAEおよびサウジアラビアで最も深刻、アフリカ全土に拡大 | 中期(2〜4年) |
| 各国にわたる断片化した規制要件 | -1.8% | 地域的、コンプライアンス カレンダーが異なる中東・アフリカの各法域 | 中期(2〜4年) |
| セキュリティ近代化に向けたエネルギー、水、およびサイト回復力の制約 | -1.2% | サブサハラ アフリカ、トルコおよびエジプトへの二次的影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期投資とセキュリティROIの不確実性
統合された物理的セキュリティおよびサイバー セキュリティ プログラムは、サイトが継続的なサービス収益を生み出す前に、アクセス制御、監視、およびセキュリティ オペレーション センター統合への早期支出を必要とします。この支出負担は、中東・アフリカ データセンター セキュリティ サービス市場における中小企業やエッジ オペレーターにとってより困難です。この問題は、オペレーターがディーゼル依存の電力コストも管理しなければならないサブサハラ アフリカで特に顕著です。購入者がサードパーティの監査要件に直面していない場合、セキュリティ支出は間接費として分類されたままになる可能性があります。サービス プロバイダーは、対応時間と監査対応準備に基づく成果連動型契約で対応しています。これらの取り決めは購入者の不確実性を軽減できますが、地域全体でまだ標準化されていません。そのため、限られた予算では包括的なセキュリティ アップグレードではなく、段階的な近代化が優先される場合があります。
専門的なセキュリティおよびデータセンター人材の不足
データセンター セキュリティ担当者は、侵入手順、運用技術、アクセス制御プログラミング、およびセキュリティ オペレーション センター プロセスに関する知識が必要です。ISC2は、2025年にグローバルのセキュリティ チームの59%が重大または重要なスキル ギャップを報告したと発表しており、これは2024年の44%から増加しています。AIセキュリティおよびクラウド セキュリティは最も必要とされる能力として頻繁に挙げられており、どちらもデータセンター監視に関連しています。そのため、中東・アフリカ データセンター セキュリティ サービス市場は、インフラ支出が増加する中でも人員配置の制約に直面しています。マネージド サービス契約は、テクノロジー プラットフォームと訓練されたローカル チームを組み合わせることでこの問題に対処できます。ローカルでクリアランスを取得し認定された人材を持つプロバイダーは、技術的な能力だけでなくサービスの信頼性においても競争できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
物理的セキュリティがリード、セキュリティ オペレーション センター サービスが加速有人警備および物理的セキュリティは2026年の中東・アフリカ データセンター セキュリティ サービス市場シェアの29.71%を占め、重要インフラ施設における文書化された人的確認、可視的な抑止力、巡回カバレッジ、および即時対応の継続的な必要性を反映しています。リモート監視が利用可能な場合でも、重要インフラ施設ではオンサイト人員が引き続き必要です。警備員は、境界ゲート、建物入口、機器室、およびラック ケージでの身元確認を行うことができます。Raxio Groupのサイト仕様には、24時間365日のオペレーション センター カバレッジ、有人巡回、および生体認証アクセス制御を含むセキュリティ体制が記載されています。これらの要件は、新旧キャンパス全体で物理的セキュリティが主導的な地位を維持するのに役立っています。このサービスは、施設が移動を制限したり証拠を保全したりする必要があるインシデント管理もサポートします。リモート監視は低リスクゾーンでの人員配置ニーズを削減できますが、機密性の高い場所での訓練された人員の必要性をなくすことはできません。アクセス、監視、および検知システムには定期的なテストと校正が必要なため、メンテナンス サービスは継続的な収益をもたらします。
セキュリティ オペレーション センター サービスは2032年にかけてCAGR 16.26%で拡大する見込みです。ZainTECHは2025年8月、UAE、サウジアラビア、ヨルダンにセキュリティ オペレーション センターを持ち、クライアント データを地域内で処理するAI搭載マネージドSecOpsサービスを開始しました。[3] 地域内処理は、ローカル データ レジデンシーを維持する必要がある顧客をサポートします。セキュリティ リスク評価およびコンサルティング サービスも、オペレーターがGPUクラスターおよび制限付きワークロードの稼働前にリスクを見直す際に恩恵を受けます。アクセス制御および来訪者管理は、監査要件に対応する中規模オペレーターにとって引き続き重要です。この組み合わせにより、サービス購入者は同一プロバイダーから評価、物理的管理、および継続的監視を調達できる場合があります。中東・アフリカ データセンター セキュリティ サービス市場は、物理的イベントとサイバー アラートを連携させるプログラムへとシフトしています。これらの管理策を明確に文書化できるプロバイダーは、規制対象顧客へのサービス提供においてより有利な立場に立てる可能性があります。


注記: 全セグメントのセグメント シェアはレポート購入後に入手可能
サービス提供モデル別:
オンサイト サービスが引き続き不可欠、リモート監視が拡大オンサイト セキュリティ サービスは2026年の中東・アフリカ データセンター セキュリティ サービス市場規模の44.28%を占めました。政府および機密ワークロードは、主要な入退室ポイントでの人的確認を必要とすることが多いです。オンサイト提供は、常時集中監視をサポートするほどの電力回復力や光ファイバー冗長性がない場所でも実用的です。セキュリティ スタッフは来訪者チェック、巡回ルート、配送管理、および即時インシデント対応を管理できます。これらの職務は、複数の物理的セキュリティ バリアを持つ施設で特に重要です。オンサイト サービスは、新しい施設がフル監視システムをまだ起動していない建設段階の保護もサポートできます。この提供モデルは、ハイパースケール キャンパスと小規模な地域サイトの両方で引き続き重要です。その地位は、高価値インフラへのアクセスを制御するという運用上の必要性によって強化されています。
リモートおよび集中型セキュリティ サービスは2032年にかけてCAGR 16.92%で拡大する見込みです。サウジアラビアおよびUAEのローカライゼーション フレームワークは、サービスが準拠したローカル拠点から運営される場合のリモート監視をサポートしています。Help AGのリヤドにあるサイバーセキュリティ オペレーション センターは、ハイブリッド ソブリン クラウド モデルを通じてサウジアラビア内で顧客データを処理しています。[4] この構造により、オペレーターはログを国境を越えて転送することなく監視を一元化できます。マルチサイト コロケーション オペレーターは、集中型分析を使用して分散キャンパス全体の一貫性を向上させることができます。このアプローチは専門リソースの重複を削減できますが、オンサイトの役割を完全に置き換えることはできません。レガシー アクセス システムを中央プラットフォームに接続するミドルウェアを持つインテグレーターが有利です。中東・アフリカ データセンター セキュリティ サービス市場は、集中型分析とローカル対応が連携するハイブリッド提供を優先する可能性が高いです。
契約タイプ別:
専用契約がリード、マネージド契約が勢いを増す専用サイトレベル契約は2026年の中東・アフリカ データセンター セキュリティ サービス市場規模の37.74%を占めました。機密ワークロードを扱う施設は、コンプライアンス監査中に責任を確認できる非共有のセキュリティ チームを必要とすることが多いです。専用契約により、オペレーターは人員配置、手順、およびエスカレーション ルートを直接管理できます。この構造は、継続的な警備ローテーションとサイト固有の知識を必要とする大規模キャンパスに適しています。マルチサイトおよびリージョナル契約は、複数の国にわたって一貫した仕様を求めるオペレーターにサービスを提供します。統合セキュリティ サービス契約は、大規模な内部セキュリティ チームを持たない顧客向けに警備、監視、アクセス制御、およびメンテナンスを組み合わせます。これらの形式は、サービスをローカル条件に結びつけながらベンダー管理を簡素化できます。ただし、排他性が文書化された要件である場合は、専用の取り決めが引き続き重要です。
マネージド サービス契約は2032年にかけてCAGR 17.36%で拡大する見込みです。これらの契約は固定の人員数を超え、対応時間、監査対応準備、およびインシデント エスカレーションなどの定義された成果に焦点を当てています。SalamとNetskopeは2025年2月、サービス レベル アグリーメントの一部としてマネージド セキュリティを含むサウジアラビアでのコロケーション取り決めを発表しました。このモデルはより多くの運用責任をプロバイダーに移転します。地域に参入し、ローカル コンプライアンス サポートを必要とするクラウド サービス プロバイダーにとって魅力的です。この契約はまた、プロバイダーが認定された人材、運用プロセス、およびテクノロジーを1つのオファーにパッケージ化する機会を提供します。セキュリティ条件が調達の追加項目ではなく中核的な運用コミットメントになると、中東・アフリカ データセンター セキュリティ サービス市場は恩恵を受けます。購入者は、サービス レベルの指標が自社の特定の規制義務に対応しているかどうかを引き続き評価する必要があります。
顧客タイプ別:
コロケーション プロバイダーが収益を支え、クラウド サービス プロバイダーが拡大をリードコロケーション プロバイダーは2026年の収益の46.54%を占め、専用データセンター サイト全体でのセキュリティ調達、施設の可用性、顧客の信頼、およびコンプライアンス証拠に対する直接的な責任を反映しています。これらの企業は、専用データセンター施設を所有・運営しているため、セキュリティ契約を直接調達しています。ISO/IEC 27001、SOC 2、PCI DSSなどの認証を一般的に使用して、物理的管理とサイバー管理が整合していることを実証しています。Pure Data Centers Groupは2025年5月、アブダビのヤス島にあるAUH01キャンパスのセキュリティ パートナーとしてSecuritasを任命しました。この取り決めは、新規市場参入者が確立されたセキュリティ プロバイダーを使用してローカルの運用信頼性をサポートする方法を示しています。エンタープライズおよびエッジ オペレーターも、より広範な施設管理契約を通じてセキュリティを調達しています。ローカルITの拡大に伴い支出は増加しますが、サイトレベルの予算は通常より小さいです。セキュリティはコア施設提案の基本であるため、コロケーション プロバイダーは最大の顧客グループであり続けます。
クラウド サービス プロバイダーは2032年にかけてCAGR 18.59%で拡大する見込みです。e&とAWSのUAEソブリン ローンチパッドは2025年11月、ゼロトラスト管理、国内鍵管理、および自動コンプライアンス レポートをサービスに組み込んで商業的に利用可能になりました。これらの設計要件は、オンサイトおよびセキュリティ オペレーション センター サービスの両方への需要を生み出しています。地域に参入するクラウド プロバイダーは、人員クリアランスおよびデータ レジデンシー準拠の監視に関するローカル規制に適応する必要があります。ローカルでライセンスを取得した施設を持たないグローバル サプライヤーは、地域パートナーまたは新しい運用能力が必要になる場合があります。これは、準拠したセキュリティ オペレーション センターとローカル スタッフをすでに持つプロバイダーに有利です。中東・アフリカ データセンター セキュリティ サービス市場は、この顧客グループが迅速に信頼できるローカル提供を確立する必要性から恩恵を受けることができます。拡大のペースは、クラウド投資計画と国家コンプライアンス要件の実行に依存します。

注記: 全セグメントのセグメント シェアはレポート購入後に入手可能
データセンター規模別:
大規模施設がリード、ハイパースケール キャンパスが最速で拡大大規模データセンターは2026年の収益の36.84%を占め、確立されたTier IIIキャンパスで必要とされる広範な警備ローテーション、複数のアクセスゾーン、専用オペレーション体制、および正式なインシデント手順によって支えられています。その地位は、UAE、サウジアラビア、南アフリカにおける確立されたTier III容量を反映しています。これらのサイトは、継続的な警備ローテーション、複数のアクセスゾーン、および専用のネットワークおよびセキュリティ オペレーション体制を必要とします。大規模キャンパスはまた、専門的な監視、来訪者管理、およびインシデント対応サービスを調達するための規模も持っています。アフリカ全土の中小規模施設は、共有サービスまたはパートタイムのセキュリティ体制を使用することが多いです。これにより、小規模施設の数が増加しても、サイトあたりの収益は減少します。中規模施設は、大規模キャンパスの調達規模なしにデータ保護義務に直面しているため、バンドルされたマネージド サービスにますます適しています。運用の複雑さは施設規模とともに増加するため、大規模サイトは最大の規模カテゴリーであり続けます。
ハイパースケール データセンターは2032年にかけてCAGR 17.27%で拡大する見込みです。center3の300 MWプログラム、Khaznaが計画する200 MWのAI対応ダンマム キャンパス、およびStargate UAEの最初の200 MWフェーズは、専門的なセキュリティ オペレーションを必要とする施設を代表しています。Khaznaは2025年12月、最大200 MWのAI対応データセンター容量をサポートするためにダンマムで225,000 m²のサイトを取得しました。大規模AIキャンパスは、機密ハードウェア、高電圧電力システム、液体冷却機器、および政府関連ワークロードの管理策を必要とします。サウジアラビアのデータセンター分類規則およびUptime Institute標準は、正式なセキュリティ管理の必要性を強化しています。ハイパースケール顧客にサービスを提供するプロバイダーは、大規模な境界と大量のアクセス イベントを管理するための明確なプロセスが必要です。このセグメントはまた、施設運用とサイバー監視のより緊密な統合を促進します。その急速な拡大は、専門的な人材と統合監視プラットフォームを提供できるプロバイダーに機会をもたらします。
地理的分析
アラブ首長国連邦
UAEは2026年の地域収益の42.51%を占め、発達したデジタルインフラ基盤、広範なベンダー エコシステム、およびクラウドおよび重要インフラ運用におけるセキュリティ管理要件によって支えられています。その地位は、成熟したデジタルインフラ基盤とクラウドおよび重要インフラに対する積極的なセキュリティ監視を反映しています。UAEサイバーセキュリティ評議会が634の事業体を標的としたキャンペーンへの対応を報告したことは、協調的なセキュリティ管理の運用上の重要性を浮き彫りにしました。ドバイの13 MW超のAIスーパークラスターも、物理的セキュリティと運用技術監視にまたがって作業できる人材を必要としています。トルコはイスタンブールでコロケーション容量を追加しており、カタール、バーレーン、オマーンはソブリン クラウドおよび国家AIインフラ向けのローカル サービスを開発しています。中東・アフリカ データセンター セキュリティ サービス市場は、顧客が成熟したインフラ、広範なベンダー プール、および正式なセキュリティ要件にアクセスできるため、UAEに強固な基盤を持っています。
サウジアラビア
サウジアラビアは2032年にかけてCAGR 18.93%で拡大する見込みです。NCAの必須サイバーセキュリティ管理策およびクラウド サイバーセキュリティ管理策は、クラウド サービス プロバイダーおよび重要インフラ オペレーターに対する物理的およびサイバー セキュリティの期待を定めています。center3の2030年までに1 GWに達する計画は、セキュリティ サービス契約の重要なパイプラインを提供しています。Sirar by stcは2025年12月にサウジ航空との統合サイバーセキュリティ フレームワークを正式化し、規制対象オペレーターの間でのマネージド サービスへの需要を示しました。Honeywellは2025年1月、NCA規制に準拠したローカライズされたマネージド セキュリティ サービスを提供するためにジュバイルにHimayaセンターを開設しました。サウジアラビアの容量拡大、ローカル運用要件、および規制セクター投資の組み合わせは、最速で拡大する国別市場としての役割を支えています。
南アフリカ
南アフリカは2026年にアフリカ市場で最大のシェアを占めました。これはヨハネスブルグとケープタウンが確立されたデータセンター エコシステムと正式なデータ保護要件を持っているためです。ナイジェリアは最速で拡大するアフリカ市場であり、Raxio Groupは24時間365日のセキュリティ オペレーション センター カバレッジ、有人警備、および生体認証アクセス制御を備えた10 MWのラゴス キャンパスを運営しています。GardaWorldは2025年7月、アフリカのデータセンター オペレーター向けに警備、生体認証、IoT環境監視、およびドローン監視を組み合わせたフレームワークを説明しました。エジプトの2026年7月のラムセス データセンター火災は、エジプトの27州のうち20州の接続を中断させ、サイト保護と緊急対応への注目を高めました。デジタルインフラ投資が拡大するにつれ、ケニアとエチオピアが新興拠点として台頭しています。アフリカのオペレーターは、広範な社内セキュリティ管理能力を持たない場合、バンドルされたプログラムを優先する可能性があります。
競合環境
市場集中度
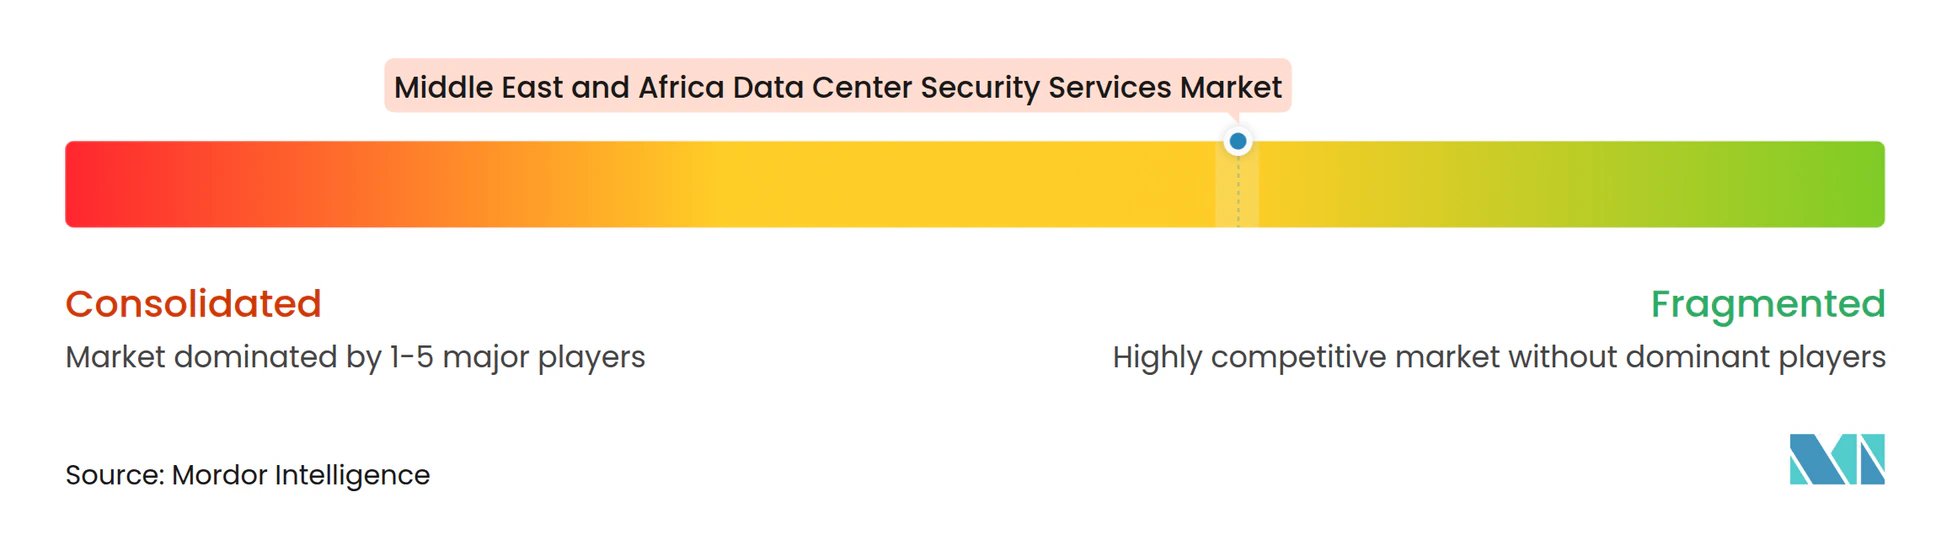
中東・アフリカ データセンター セキュリティ サービス市場は、グローバルな統合セキュリティ企業、地域専門業者、およびサイバー物理マネージド サービス プロバイダーが契約を競う、適度に断片化した構造を持っています。Johnson Controls、Honeywell、Bosch、およびSecuritasは、地域オフィス、コンプライアンス経験、および多国間提供を活用してハイパースケールおよびコロケーション アカウントを追求しています。BIOS Middle East Group、3S System Security Solutions、Help AG、およびSirar by stcは、ローカルの規制知識、アラビア語によるセキュリティ オペレーション センター サービス、およびローカルでクリアランスを取得した人材を通じて競争しています。これらのローカル能力は、データおよびセキュリティ機能を国内に留める必要がある場合に重要です。プロバイダーの競争力は、警備、監視、テクノロジー統合、およびコンプライアンス文書化を組み合わせる能力に依存しています。大規模プロバイダーはマルチサイト クライアントをサポートできる一方、地域専門業者は国家要件に迅速に対応できます。この組み合わせは、単一のサプライヤーが地域全体のサービス基盤を支配していないという評価を支持しています。
セキュリティ テクノロジー ベンダーもマネージド サービス パートナーシップへの拡大を進めています。Fortinetは2026年2月、サウジアラビアでのマネージド サイバーセキュリティ サービスを拡大するためにSprings Techとのパートナーシップを発表しました。Palo Alto NetworksとduはGITEX Global 2025でUAEのエンタープライズおよびデータセンター インフラ顧客向けのAI駆動セキュリティ パートナーシップを発表しました。これらの取り決めは、従来の警備プロバイダーに監視およびサイバー対応能力を追加するよう圧力をかけています。Securitasは2025年9月、Rohde and Schwarz AIベースのミリ波スクリーニングをデータセンター オファリングに統合しました。この動きにより、Securitasはより高いセキュリティ施設向けに差別化された入場スクリーニング能力を獲得しました。そのため、中東・アフリカ データセンター セキュリティ サービス市場における競争は、従来の警備を超えて統合サービス パッケージへと移行しています。
潜在的な需要は、ソブリン分類要件を持つAIハイパースケール施設に特化したセキュリティ プログラムに対して最も強いです。高密度液体冷却GPUクラスターを保護し、ITおよび運用技術監視を接続できるプロバイダーには、明確なサービス機会があります。警備、IoT監視、生体認証制御、およびコンプライアンス文書化を組み合わせたアフリカ固有のパッケージは、内部リソースが限られたオペレーターに対応できます。CiscoのStargate UAEコンソーシアムへの参加は、主要なAIインフラ プロジェクトが早期段階でセキュリティ テクノロジーのコミットメントを含めていることを示しています。サービス プロバイダーは、これらのテクノロジー コミットメントを実践的なローカル運用手順に変換する必要があります。強力なパートナーシップは、プロバイダーがすべてのコンポーネントを内部で構築することなく、より広範な能力を提供するのに役立ちます。競争バランスは、ローカル提供の深さ、資格を持つ人材、および監査要件を満たす能力に引き続き依存します。
中東・アフリカ データセンター セキュリティ サービス産業リーダー
-
Johnson Controls International
-
Honeywell International Inc.
-
Bosch Sicherheitssysteme GmbH
-
Axis Communications AB
-
Siemens AG
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ データセンター セキュリティ サービス市場 このレポートでカバーされる企業
- Johnson Controls International
- Honeywell International Inc.
- Bosch Sicherheitssysteme GmbH
- Axis Communications AB
- Siemens AG
- Cisco Systems, Inc.
- International Business Machines Corporation
- Palo Alto Networks
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Securitas Technology
- LenelS2
- Schneider Electric SE
- ABB Ltd
- ASSA ABLOY AB
- Genetec Inc.
- Suprema Inc.
- Brivo Systems LLC
- Convergint Technologies LLC
- 3S System Security Solutions Co.
- BIOS Middle East Group
- Pacific Control Systems
- Fiber Optics Supplies and Services LLC
- Help AG
- Sirar by stc
最近の産業開発事情 中東・アフリカ データセンター セキュリティ サービス市場
- 2026年10月:Johnson Controlsはドバイで開催されたDCD Connect MENA 2026(10月26〜27日)に参加し、中東・アフリカ地域のハイパースケールおよびAIデータセンター環境向けに設計されたAI搭載ビデオ分析、多層物理セキュリティ アーキテクチャ、および消火システムを展示しました。
- 2026年9月:Johnson ControlsはGSX 2026でAI対応セキュリティを展示し、集中監視およびインシデント対応のためのマネージドSOCサービス、ならびにインテリジェント分析と専門家による人的監視を組み合わせたプロアクティブ ビデオ ソリューションを紹介しました。
- 2026年6月:Accentureは、データセンターを含む重要インフラ向けのエンドツーエンドのOTサイバーセキュリティを提供するため、DragosのマジョリティステークおよびrunZeroとNetRiseの100%を合計企業価値4.175 ビリオン 米ドルで取得する契約を締結しました。これは10 ビリオン 米ドルのサイバーセキュリティ事業を基盤とするもので、取引は2026年後半に完了する見込みです。
- 2026年3月:Johnson ControlsはISC West 2026でデータセンターおよびミッション クリティカル セキュリティのリーダーシップを強化し、組み込みビデオ管理と標準化されたインシデント ワークフローを備えたC•CURE IQ 3.2を発売するとともに、PowerSeries Neo 5、IQ Panel 5、Kantech EntraPass 9.10、exacqVision 26.0にわたるハードウェア アップデートを発表しました。
中東・アフリカ データセンター セキュリティ サービス市場レポートの範囲
中東・アフリカ データセンター セキュリティ サービス市場は、UAE、サウジアラビア、トルコ、南アフリカ、ナイジェリア、およびその他の地域市場のデータセンターに展開されたセキュリティ サービスからの収益をカバーしています。成長は、政府主導のデジタルインフラ プログラム、湾岸地域でのデータセンター建設、重要インフラ保護イニシアチブ、およびリモート監視と統合セキュリティ サービスの採用増加によって推進されています。
中東・アフリカ データセンター セキュリティ サービス市場レポートは、サービスタイプ(有人警備および物理的セキュリティ、リモート監視・監視、セキュリティ オペレーション センター サービス、セキュリティ リスク評価およびコンサルティング、アクセス制御および来訪者管理サービス、セキュリティ システム メンテナンスおよびサポート)、サービス提供モデル(オンサイト セキュリティ サービス、リモートおよび集中型セキュリティ サービス、ハイブリッド セキュリティ サービス)、契約タイプ(専用サイトレベル契約、マルチサイトおよびリージョナル契約、統合セキュリティ サービス契約、マネージド サービス契約)、顧客タイプ(コロケーション プロバイダー、クラウド サービス プロバイダー(CSP)、エンタープライズ/エッジ データセンター オペレーター)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、および国別(アラブ首長国連邦、サウジアラビア、南アフリカ、ナイジェリア、その他の中東・アフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 有人警備および物理的セキュリティ |
| リモート監視・監視 |
| セキュリティ オペレーション センター サービス |
| セキュリティ リスク評価およびコンサルティング |
| アクセス制御および来訪者管理サービス |
| セキュリティ システム メンテナンスおよびサポート |
| オンサイト セキュリティ サービス |
| リモートおよび集中型セキュリティ サービス |
| ハイブリッド セキュリティ サービス |
| 専用サイトレベル契約 |
| マルチサイトおよびリージョナル契約 |
| 統合セキュリティ サービス契約 |
| マネージド サービス契約 |
| コロケーション プロバイダー |
| クラウド サービス プロバイダー(CSP) |
| エンタープライズ/エッジ データセンター オペレーター |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| アラブ首長国連邦 |
| サウジアラビア |
| 南アフリカ |
| ナイジェリア |
| その他の中東・アフリカ |
| サービスタイプ別 | 有人警備および物理的セキュリティ |
| リモート監視・監視 | |
| セキュリティ オペレーション センター サービス | |
| セキュリティ リスク評価およびコンサルティング | |
| アクセス制御および来訪者管理サービス | |
| セキュリティ システム メンテナンスおよびサポート | |
| サービス提供モデル別 | オンサイト セキュリティ サービス |
| リモートおよび集中型セキュリティ サービス | |
| ハイブリッド セキュリティ サービス | |
| 契約タイプ別 | 専用サイトレベル契約 |
| マルチサイトおよびリージョナル契約 | |
| 統合セキュリティ サービス契約 | |
| マネージド サービス契約 | |
| 顧客タイプ別 | コロケーション プロバイダー |
| クラウド サービス プロバイダー(CSP) | |
| エンタープライズ/エッジ データセンター オペレーター | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| 国別 | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| その他の中東・アフリカ |
レポートで回答される主要な質問
中東・アフリカ データセンター セキュリティ サービス市場の規模はどのくらいですか?
中東・アフリカ データセンター セキュリティ サービス市場規模は、2026年の0.47 ビリオン 米ドル、2027年の0.54 ビリオン 米ドルから、2032年までに1.07 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 14.66%を記録すると予測されています。
最大の収益シェアを持つサービスタイプはどれですか?
有人警備および物理的セキュリティは2026年に29.71%のシェアでリードしており、重要施設がオンサイトのアクセス確認、文書化された巡回カバレッジ、および機密エリアへの即時対応を引き続き必要としているためです。
最も急速に拡大している顧客グループはどれですか?
クラウド サービス プロバイダーは、ソブリン クラウドの開始、ローカル コンプライアンス要件、およびローカル準拠の監視能力の必要性に支えられ、2032年にかけてCAGR 18.59%で拡大する見込みです。
マネージド セキュリティ契約が採用を拡大しているのはなですか?
マネージド サービス契約は、購入者が定義された対応時間、監査対応準備、認定されたローカル人材、およびコンプライアンス サポートを1つの取り決めで求めているため、CAGR 17.36%で拡大する見込みです。
最も急速に拡大すると予測されている国はどこですか?
サウジアラビアは、データセンター容量計画、NCAセキュリティ管理策、および常駐ローカル提供に対する高まる要件に支えられ、2032年にかけてCAGR 18.93%で拡大する見込みです。
AIデータセンターはセキュリティ要件をどのように変えていますか?
高密度AIファシリティは、GPUシステム、液体冷却機器、電力インフラ、および制限された運用エリアの保護を必要とし、中東・アフリカ データセンター セキュリティ サービス市場全体で統合された物理的およびサイバー監視への需要を高めています。