
Tamanho e Participação do Mercado de Energia Renovável para Data Centers no Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
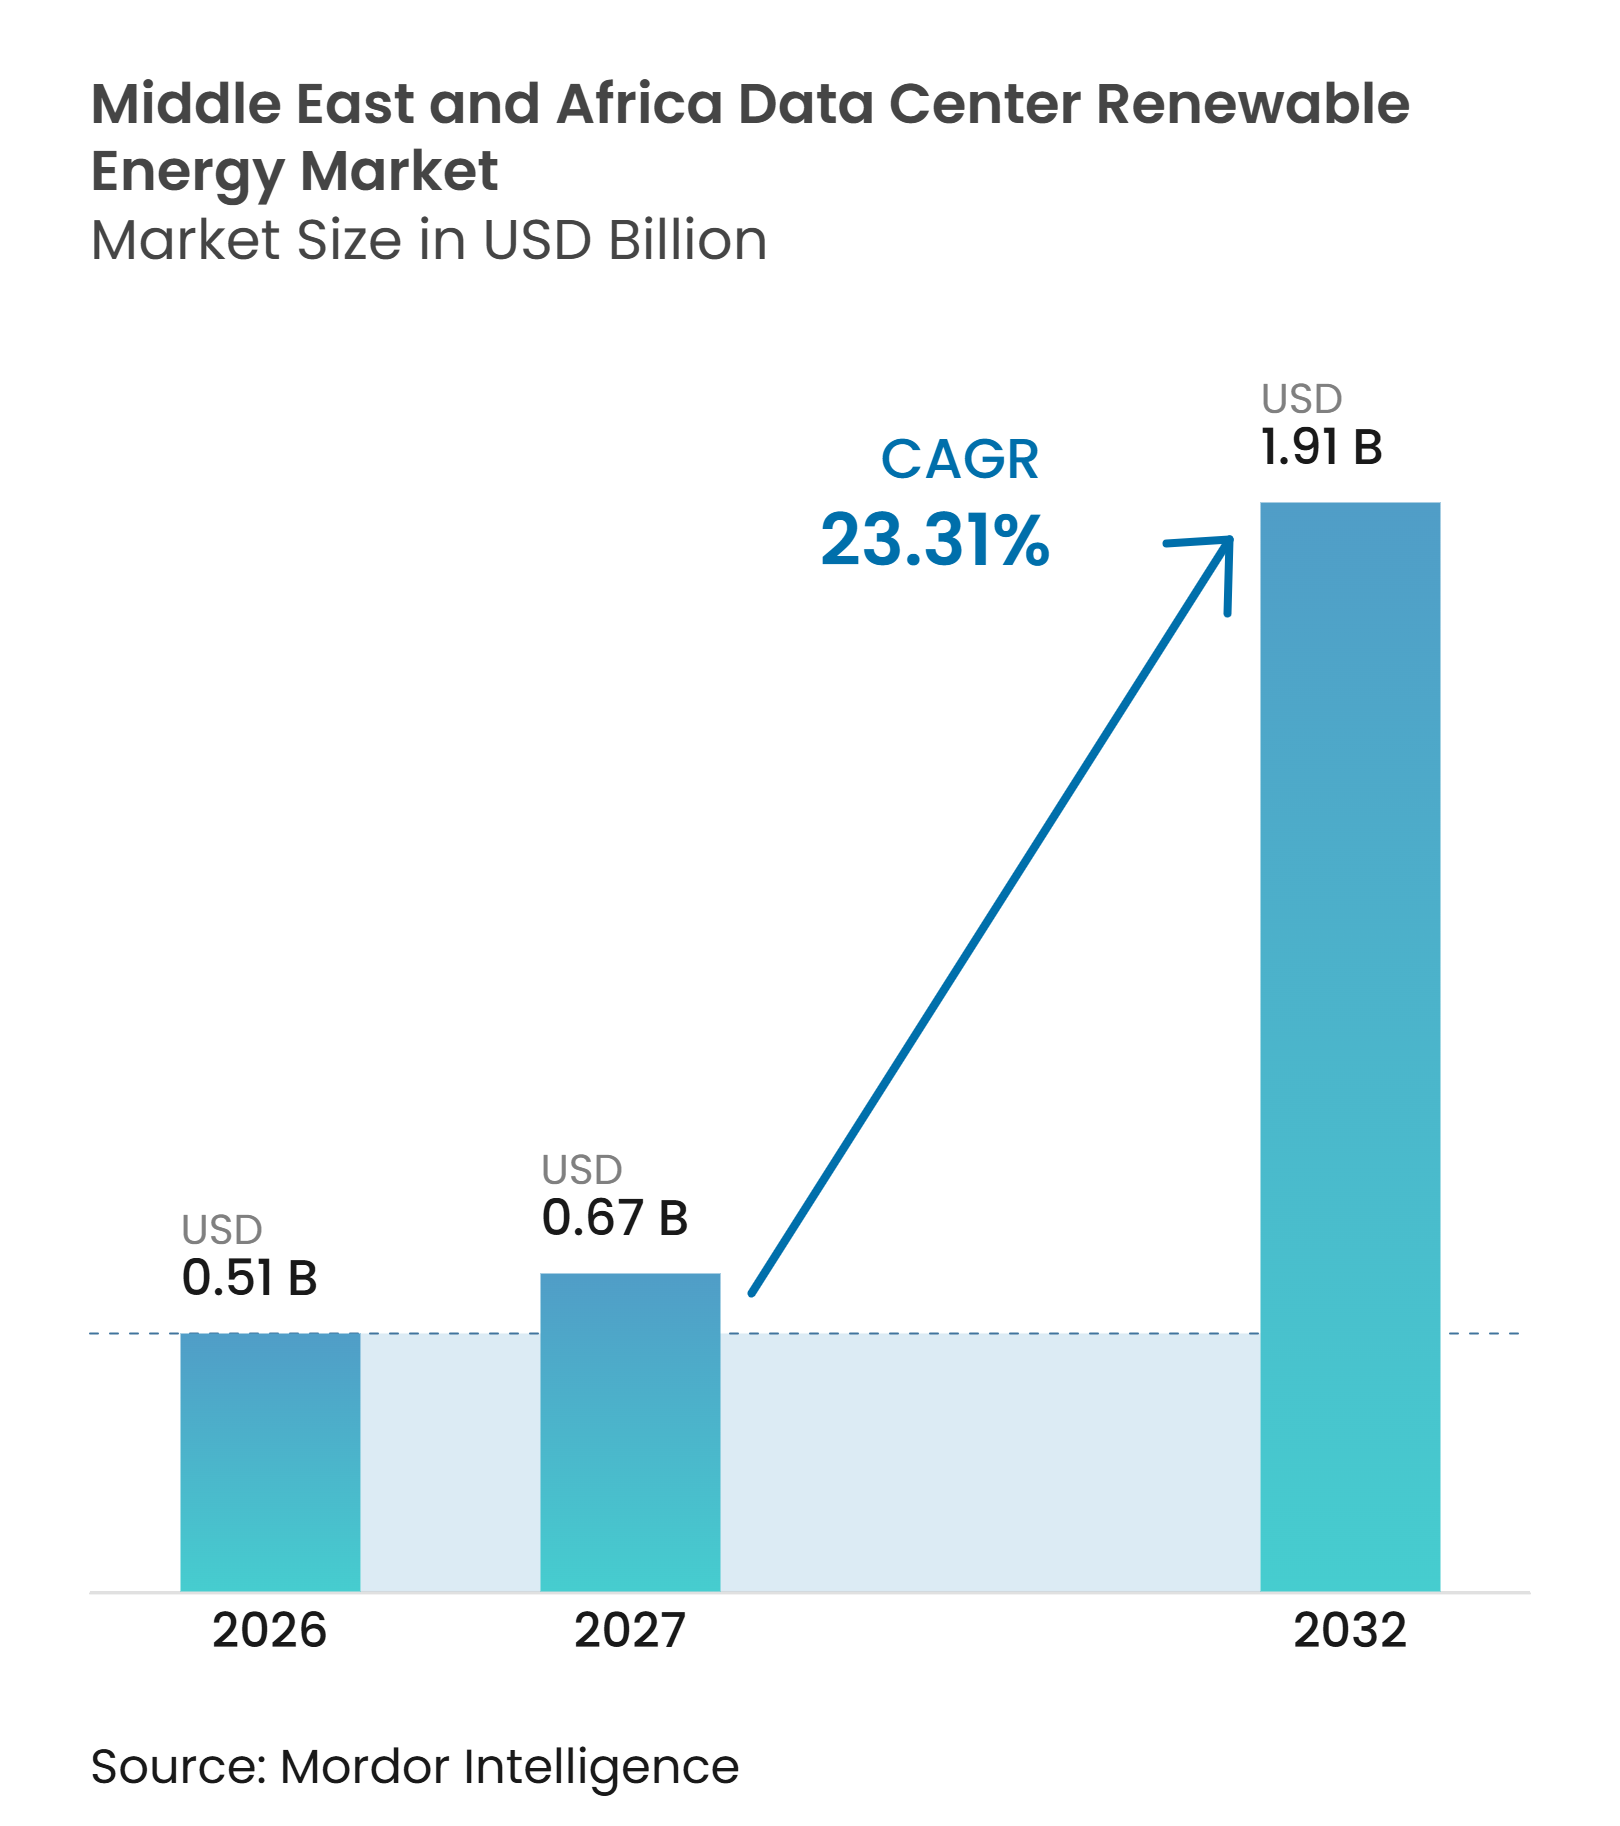
| Tamanho do mercado no ano base (2026) | 0.51 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.67 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.91 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 23.31 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia Renovável para Data Centers no Oriente Médio e África por Mordor Intelligence
O tamanho do mercado de energia renovável para data centers no Oriente Médio e África foi avaliado em 0,51 bilhões de USD em 2026 e estima-se que se expanda de 0,67 bilhões de USD em 2027 para atingir 1,91 bilhões de USD até 2032, a um CAGR de 23,31% durante o período de previsão (2027-2032). Em termos de volume, o mercado é estimado em 6,79 milhões de MWh em 2026 e 8,93 milhões de MWh em 2027, e projeta-se que alcance 22,31 milhões de MWh até 2032 a um CAGR de 20,11% no período 2027-2032. A aquisição de energia renovável tornou-se uma decisão central de custo operacional, uma vez que as tarifas de contratos de compra de energia solar no Golfo começam abaixo de USD 20 por MWh, enquanto as tarifas de rede para instalações de alto consumo variam de USD 63 a 103 por MWh. As cargas de trabalho de inteligência artificial exigem muito mais eletricidade por rack do que a computação convencional, o que trouxe a disponibilidade de energia para o planejamento de data centers mais cedo. Os operadores estão, portanto, combinando geração no local, fornecimento renovável contratado e armazenamento para fortalecer a segurança energética. Os planos nacionais de nuvem e infraestrutura digital também estão alinhando grandes instalações com programas de capacidade renovável. O mercado de energia renovável para data centers no Oriente Médio e África é moldado pela capacidade dos compradores de hiperscala de fornecer contratos de longo prazo que permitem que grandes projetos obtenham financiamento.
Principais Conclusões do Relatório
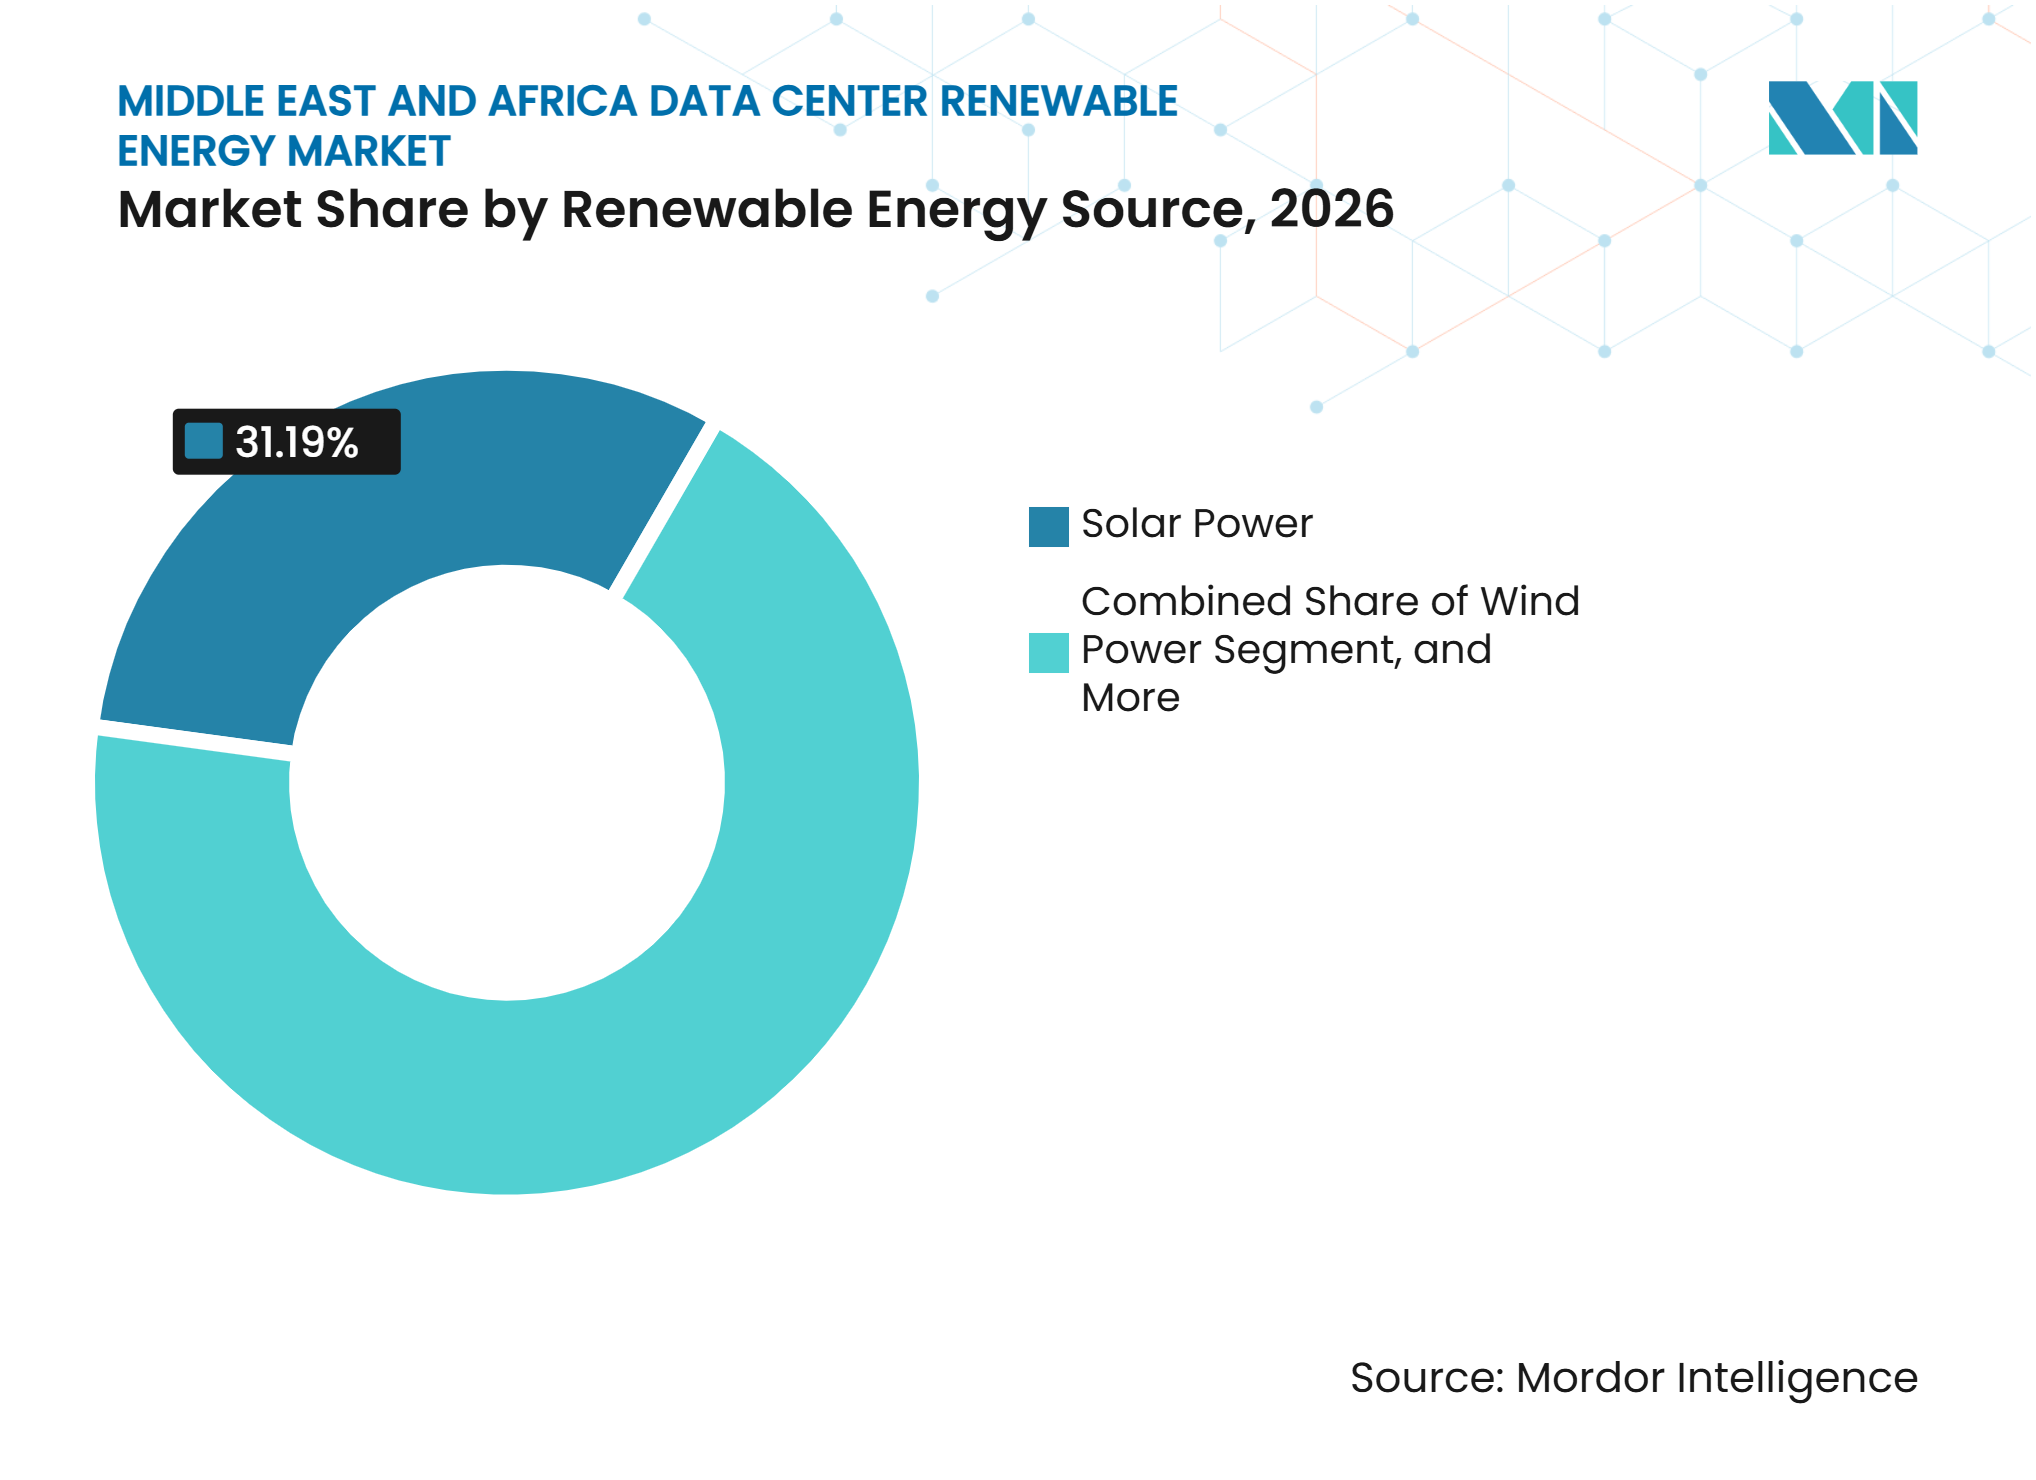
- Por fonte de energia renovável, a energia solar detinha 31,19% da participação do mercado de energia renovável para data centers no Oriente Médio e África em 2026 e projeta-se que se expanda a um CAGR de 24,51% até 2032.
- Por modelo de aquisição, os PPAs virtuais e financeiros detinham uma participação de 30,89% em 2026 e espera-se que se expandam a um CAGR de 24,29% até 2032.
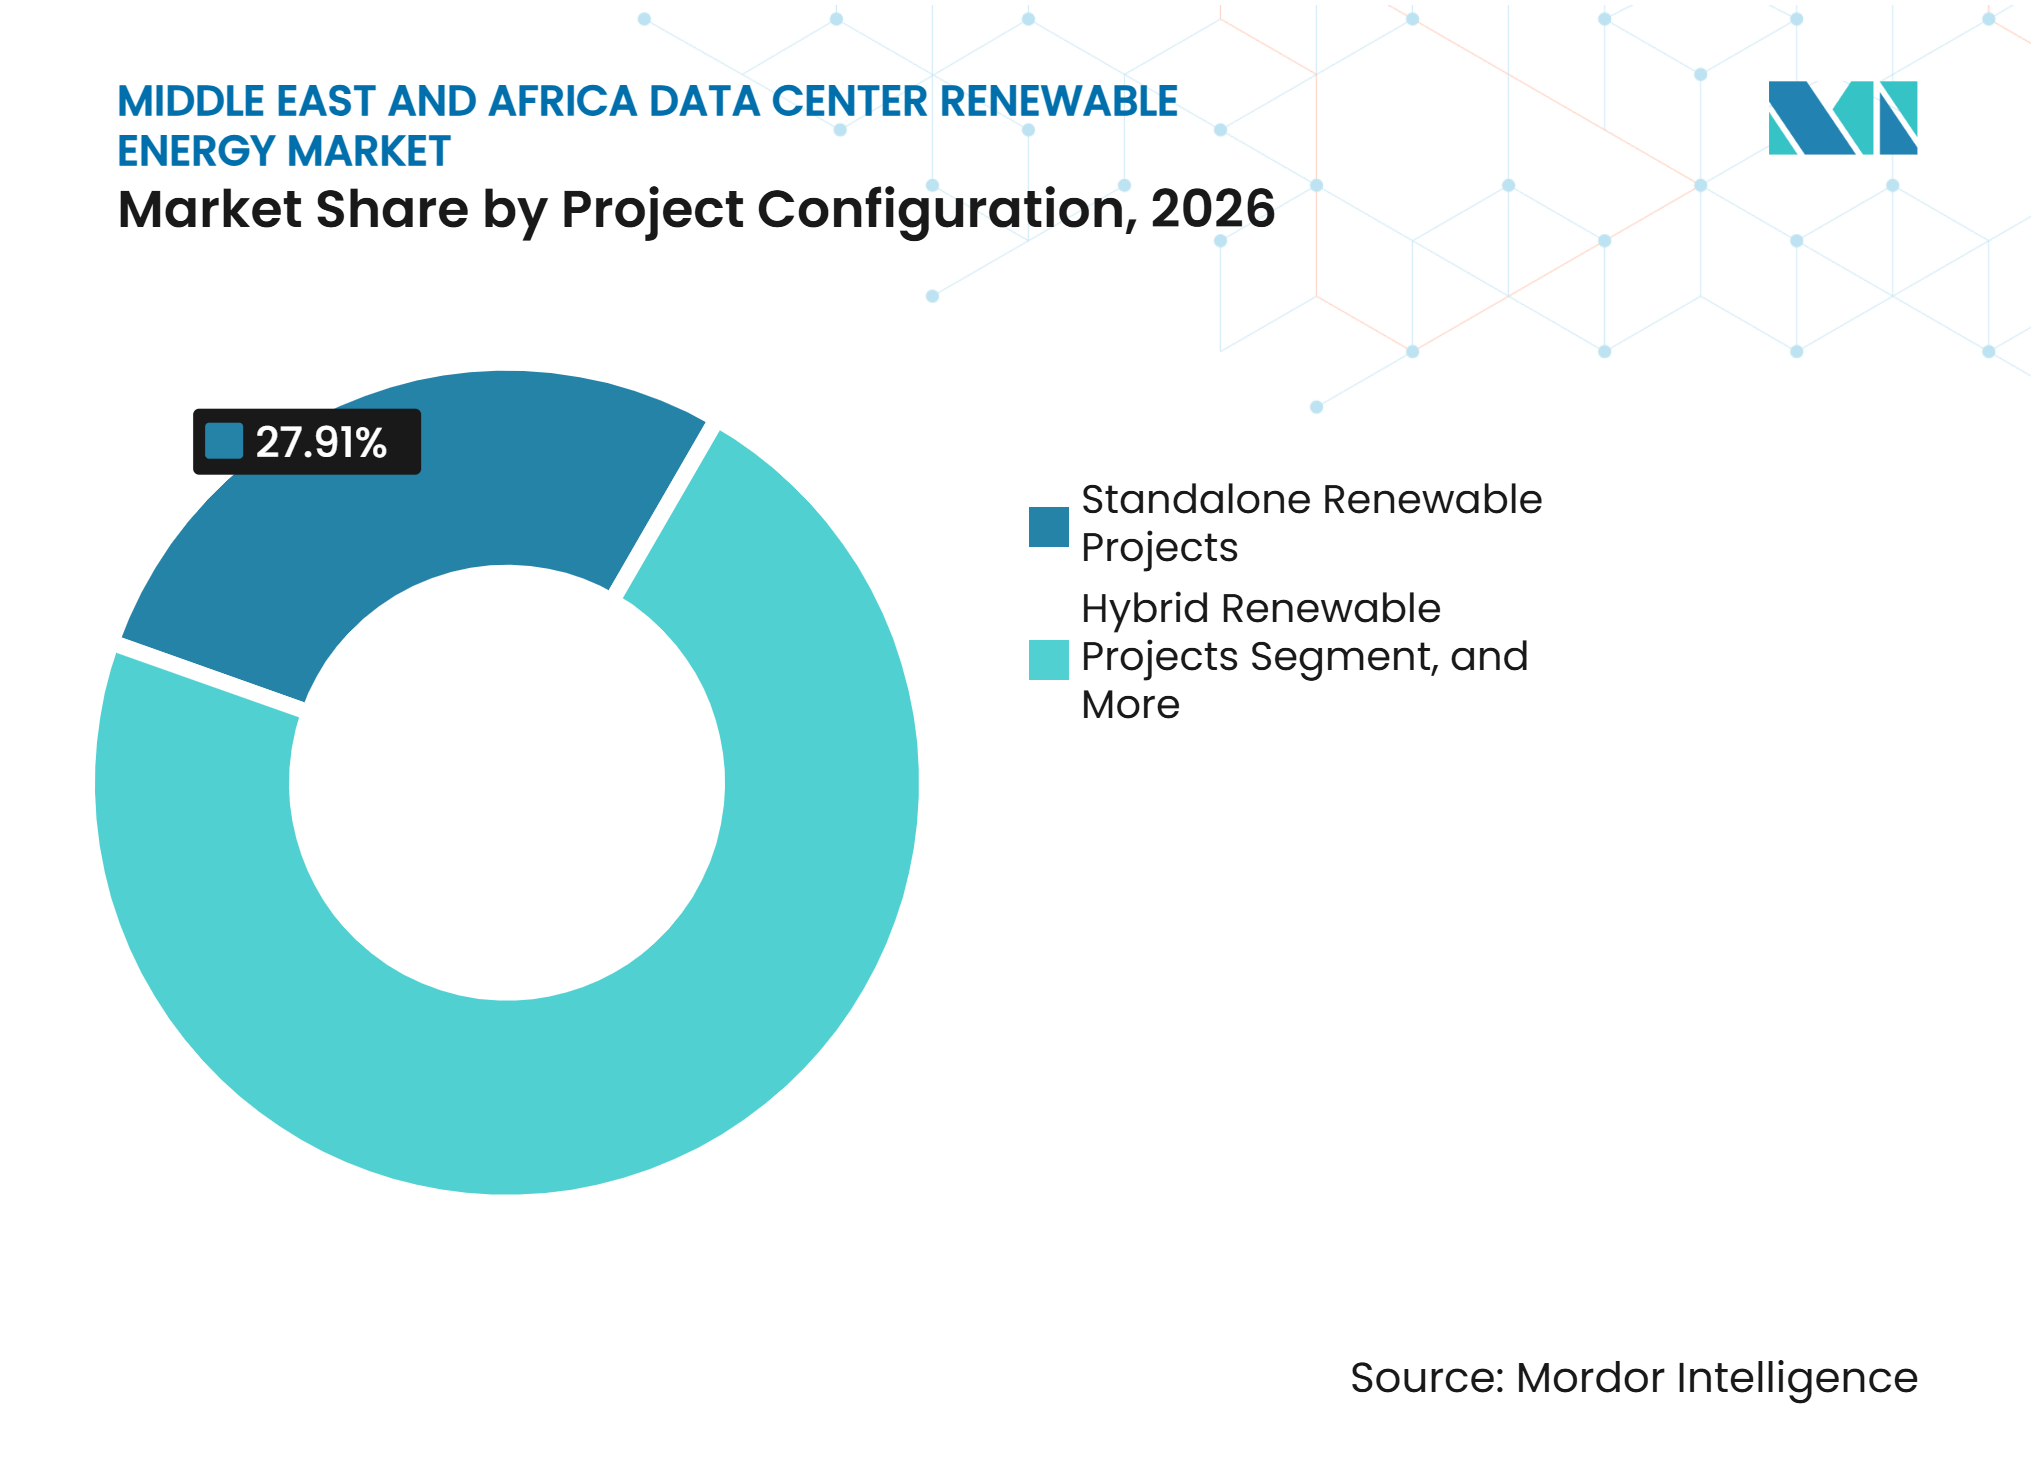
- Por configuração de projeto, os projetos renováveis independentes responderam por 27,91% do mercado em 2026, enquanto os projetos habilitados por armazenamento em baterias projetam-se que se expandam a um CAGR de 24,26% até 2032.
- Por duração do contrato, os contratos de longo prazo detinham uma participação de 32,11% em 2026 e espera-se que se expandam a um CAGR de 23,87% até 2032.
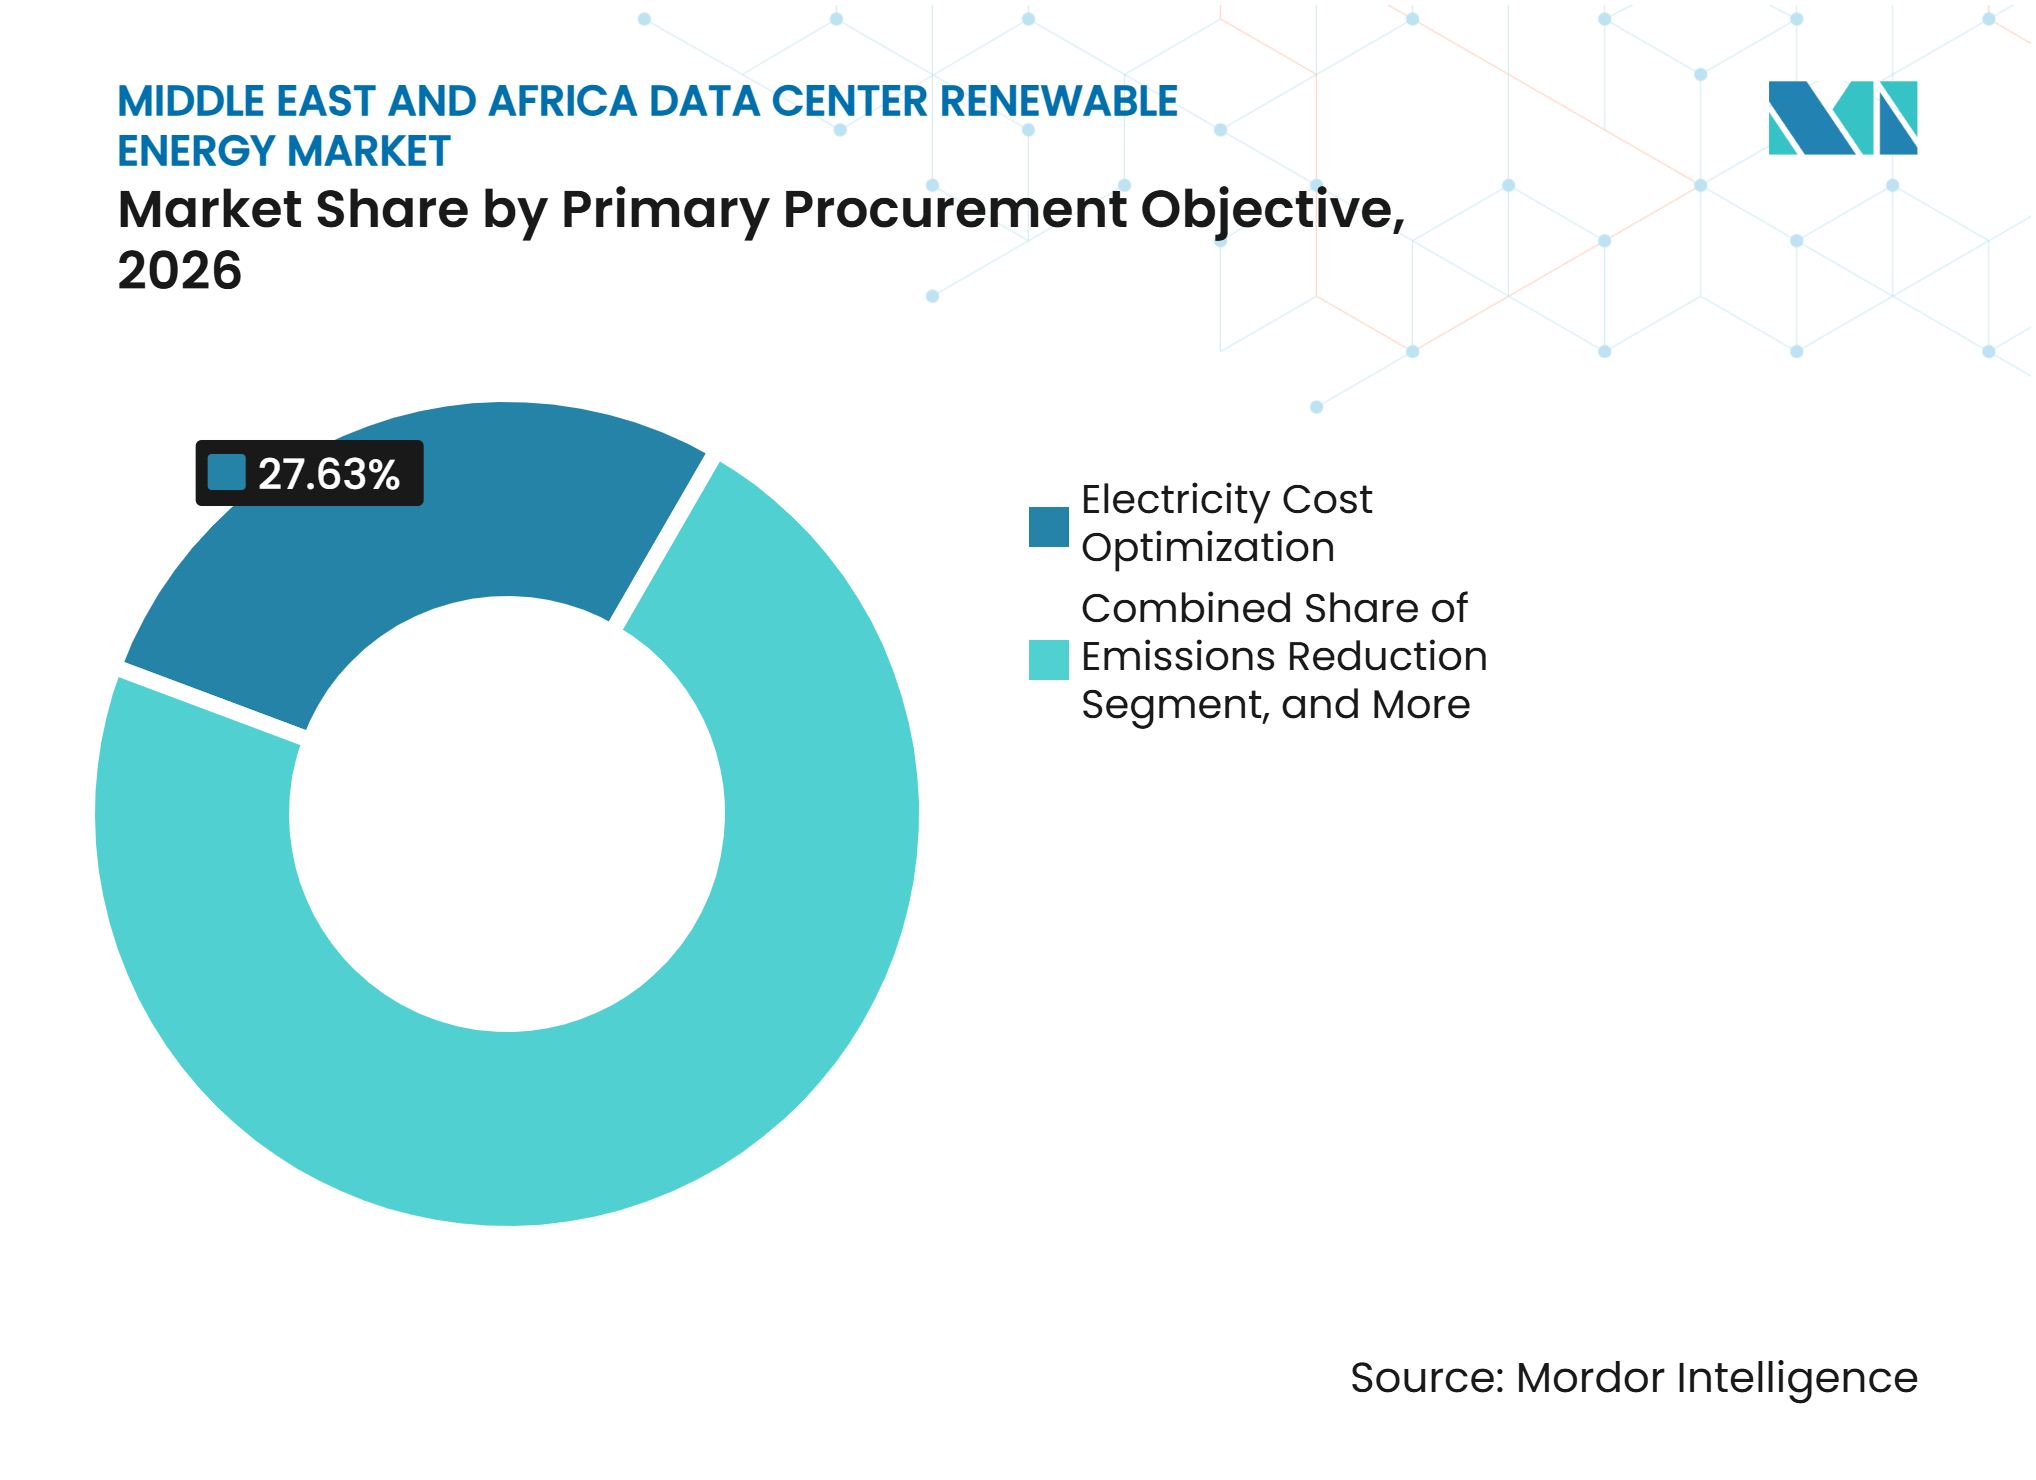
- Por objetivo principal de aquisição, a otimização de custos de eletricidade respondeu por uma participação de 27,63% em 2026, enquanto a correspondência de energia renovável projeta-se que se expanda a um CAGR de 24,08% até 2032.
- Por tamanho de data center, as instalações de hiperscala detinham uma participação de 33,89% em 2026 e espera-se que se expandam a um CAGR de 24,11% até 2032.
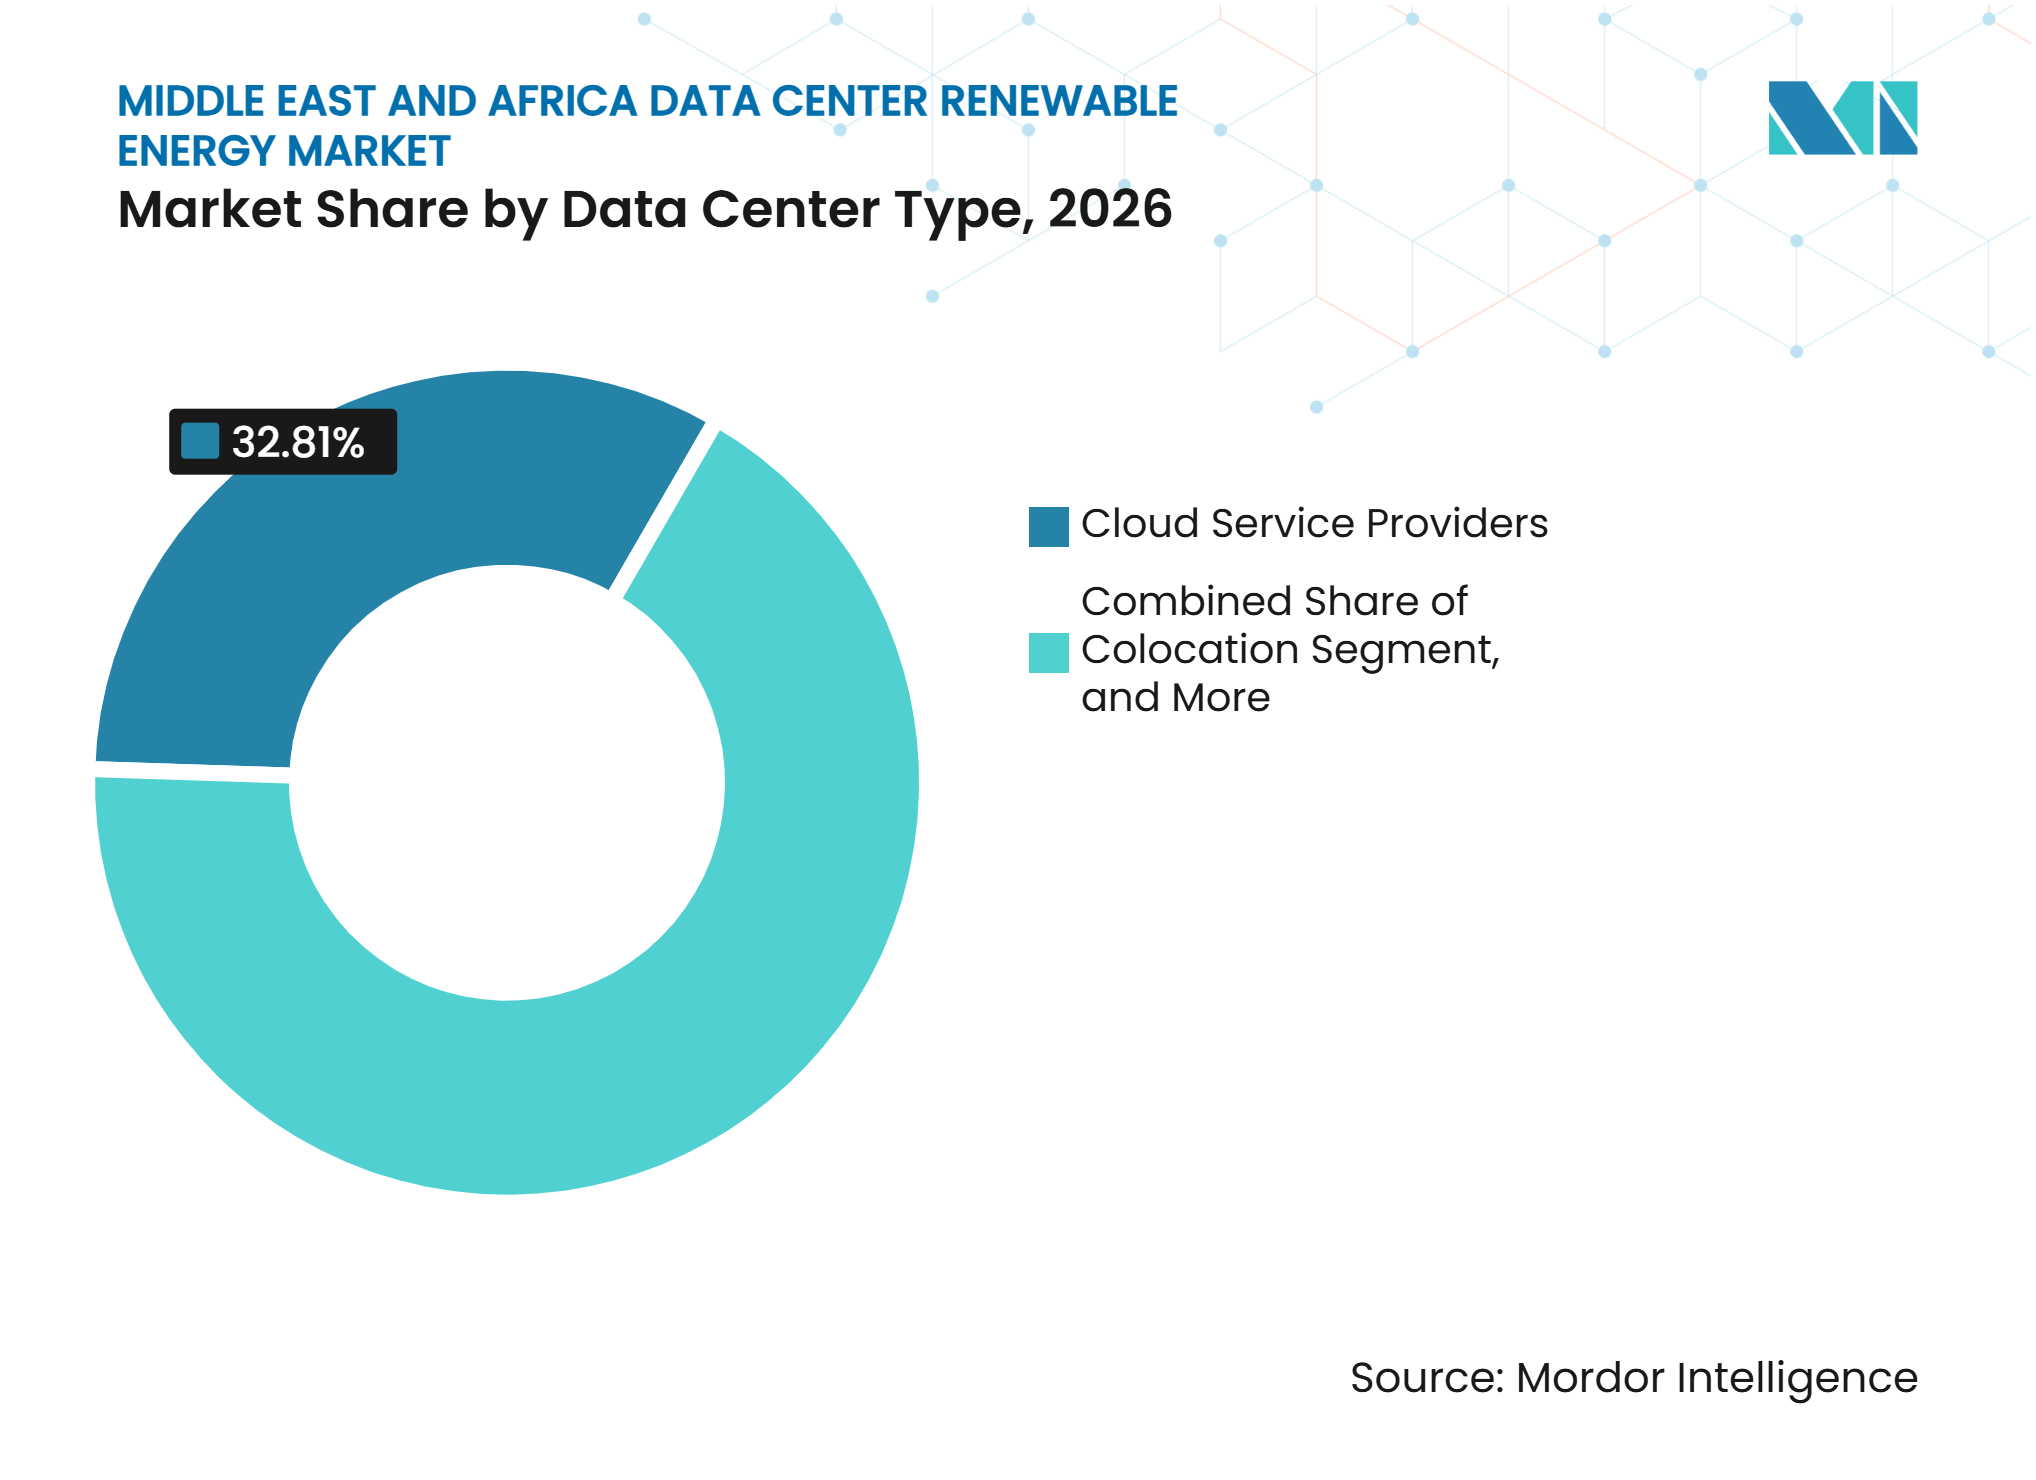
- Por tipo de data center, os provedores de serviços em nuvem responderam por 32,81% do mercado em 2026 no mercado de energia renovável para data centers no Oriente Médio e África e projeta-se que se expandam a um CAGR de 23,92% até 2032.
- Por geografia, os Emirados Árabes Unidos detinham uma participação de 31,72% em 2026, enquanto a Arábia Saudita espera-se que se expanda a um CAGR de 24,46% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de Capacidade de Hiperscala e Inteligência Artificial | +5.2% | Emirados Árabes Unidos, Arábia Saudita, com repercussão no Catar e no Egito | Médio prazo (2-4 anos) |
| Programas Nacionais de Transformação Digital e Soberania em Nuvem | +4.8% | Emirados Árabes Unidos, Arábia Saudita, Egito e África do Sul | Longo prazo (≥ 4 anos) |
| Queda nos Custos de Energia Solar e Eólica em Escala Utilitária | +4.1% | Global, concentrado nos Emirados Árabes Unidos, Arábia Saudita e África do Sul | Curto prazo (≤ 2 anos) |
| Requisitos Corporativos de Descarbonização e Energia Livre de Carbono 24/7 | +3.5% | Hiperscalers globais operando em toda a região | Médio prazo (2-4 anos) |
| Requisitos de Confiabilidade de Data Centers Impulsionando Renováveis Atrás do Medidor | +2.7% | Emirados Árabes Unidos e África do Sul | Curto prazo (≤ 2 anos) |
| Abundante Recurso Solar e Nova Capacidade de Aquisição de Energia Renovável | +2.2% | Regional, concentrado no Golfo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Capacidade de Hiperscala e Inteligência Artificial
Os programas soberanos de inteligência artificial estão tornando a aquisição de energia renovável um requisito operacional para grandes instalações. A Microsoft anunciou uma expansão de capacidade de 200 MW nos Emirados Árabes Unidos com a Khazna Data Centers em novembro de 2025, como parte de seu compromisso de investimento de 15,2 bilhões de USD. As empresas também afirmaram que explorariam o fornecimento de energia renovável da Masdar para essas instalações. A DataVolt e a HUMAIN iniciaram a construção de um data center de inteligência artificial de 100 MW em Oxagon em agosto de 2026. Este projeto faz parte de uma primeira fase de 360 MW dentro de um campus planejado de 1,5 GW. Tais compromissos aumentam o valor do fornecimento renovável firme e contratado, pois grandes campi não podem depender de arranjos de energia de curto prazo. O mercado de energia renovável para data centers no Oriente Médio e África se beneficia quando esses compradores assinam contratos de longa duração que apoiam o financiamento de desenvolvedores.
Programas Nacionais de Transformação Digital e Soberania em Nuvem
Os planos digitais governamentais estão vinculando a capacidade nacional de dados ao desenvolvimento de energia renovável. A Estratégia Nacional de Data Centers da Arábia Saudita tem como meta até 1,5 GW de capacidade de data centers até 2030. O país concedeu 4.500 MW de capacidade renovável em cinco projetos da sexta fase do Programa Nacional de Energia Renovável durante 2025. O Egito também está desenvolvendo um ambiente para infraestrutura digital apoiada por energia renovável por meio de projetos de energia verde e novos investimentos em data centers. Esses programas criam sinais de demanda mais claros para desenvolvedores de projetos e grandes compradores de energia. O respaldo soberano também pode coordenar aprovações, terrenos, planejamento de rede e financiamento em infraestruturas relacionadas. Essa coordenação apoia vínculos mais diretos entre novos data centers e o fornecimento renovável no mercado de energia renovável para data centers no Oriente Médio e África.
Queda nos Custos de Energia Solar e Eólica em Escala Utilitária
A economia solar está fortalecendo o argumento comercial para a aquisição de energia renovável nos data centers do Golfo. Os prêmios renováveis da Arábia Saudita em 2025 envolveram investimentos superiores a SAR 9 bilhões (USD 2,4 bilhões) em projetos eólicos e solares. Os PPAs solares de longo prazo podem começar abaixo de USD 20 por MWh, em comparação com as tarifas de rede de USD 63 a 103 por MWh para instalações de alto consumo mencionadas no material de origem. Essa diferença de custo apoia contratos renováveis mesmo antes de os clientes incluírem metas de carbono em suas decisões. A África do Sul acrescenta uma proposta de valor separada porque a geração eólica pode complementar a geração solar fora das horas de luz do dia. O PPA eólico da Teraco com a NOA demonstra como os compradores estão usando recursos complementares para melhorar os perfis de fornecimento. Custos de geração mais baixos podem tornar estruturas de aquisição mais complexas vantajosas para operadores em todo o mercado de energia renovável para data centers no Oriente Médio e África.
Requisitos Corporativos de Descarbonização e Energia Livre de Carbono 24/7
A correspondência anual de renováveis não produz o mesmo resultado que a correspondência de energia limpa com o uso de eletricidade em base horária. Essa distinção está movendo os compradores em direção a PPAs físicos, rastreamento horário e arranjos com suporte de baterias. A Masdar e a EWEC iniciaram a construção do projeto Al Wathba em outubro de 2025. Ele combina 5,2 GW de capacidade solar e 19 GWh de armazenamento em baterias para fornecer 1 GW de energia de base limpa e ininterrupta a partir de 2027.[1] O projeto tem um investimento de capital superior a 6 bilhões de USD e destina-se a atender à demanda de inteligência artificial e data centers. Seu design mostra que o armazenamento está se tornando parte do produto renovável oferecido a instalações de alta disponibilidade. Esses requisitos sustentam a demanda premium por fornecimento renovável firme no mercado de energia renovável para data centers no Oriente Médio e África.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Gargalos de Conexão à Rede e Transmissão | -3.8% | Emirados Árabes Unidos, Arábia Saudita e África do Sul | Curto prazo (≤ 2 anos) |
| Intermitência Renovável Versus Tempo de Atividade de Missão Crítica | -2.9% | Regional, mais forte nos Emirados Árabes Unidos e na Arábia Saudita | Médio prazo (2-4 anos) |
| Calor Extremo e Restrições Hídricas Aumentando os Custos de Resfriamento | -2.1% | Emirados Árabes Unidos, Arábia Saudita e Catar | Longo prazo (≥ 4 anos) |
| Maturidade Limitada em Contratação Regional, Certificação e Talentos Especializados | -1.4% | África fora da África do Sul e mercados regionais nascentes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos de Conexão à Rede e Transmissão
A disponibilidade de rede limita a conversão de capacidade anunciada em instalações renováveis operacionais. A Agência Internacional de Energia relata que quase 20% dos projetos globais planejados de data centers podem enfrentar atrasos devido a problemas relacionados à rede. A demanda de eletricidade no Oriente Médio e Norte da África também está aumentando devido às necessidades de resfriamento e dessalinização. Novos campi requerem capacidade de transmissão, aprovações de conexão e regras operacionais previsíveis antes que os contratos renováveis possam ser entregues. A Autoridade de Interconexão do CCG está expandindo a infraestrutura regional, mas as obras físicas de rede levarão tempo para serem concluídas. Diferentes regras em nível de emirado podem complicar ainda mais a aquisição para operadores com instalações em vários emirados. Essas condições podem prolongar os cronogramas de desenvolvimento no mercado de energia renovável para data centers no Oriente Médio e África.
Intermitência Renovável Versus Tempo de Atividade de Missão Crítica
A geração solar diminui no final da tarde, quando o calor pode aumentar a demanda de resfriamento nos data centers. Essa lacuna de tempo torna o fornecimento renovável sem suporte inadequado para instalações projetadas para operação contínua. Armazenamento, serviços de rede e fontes de geração complementares são necessários para atender a requisitos rigorosos de disponibilidade. A Arábia Saudita está buscando a expansão do armazenamento em baterias, enquanto Al Wathba mostra como solar e armazenamento podem ser projetados como um único produto de fornecimento contínuo. A transição requer capital significativo e experiência operacional de longo prazo. Também favorece compradores que podem se comprometer com contratos maiores e de mais longo prazo. O ritmo de implantação do armazenamento influenciará a capacidade do mercado de energia renovável para data centers no Oriente Médio e África de oferecer eletricidade renovável 24/7 em escala.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte de Energia Renovável:
A Energia Solar Ancora a Demanda Enquanto a Diversificação Ganha ImpulsoA energia solar detinha 31,19% da participação do mercado de energia renovável para data centers no Oriente Médio e África em 2026 e projeta-se que se expanda a um CAGR de 24,51% até 2032. A forte irradiação solar e as baixas tarifas de PPA em escala utilitária tornam a energia solar a principal opção renovável da região. A Moro Hub opera um data center movido a energia solar no Parque Solar Mohammed bin Rashid Al Maktoum. O Escritório de Mídia do Governo de Dubai inaugurou a segunda fase da instalação em janeiro de 2025. O desenvolvimento ilustra uma abordagem local que combina infraestrutura de dados com um ativo solar estabelecido. A energia solar também é mais fácil de implantar em grande escala onde há disponibilidade de terreno, acesso à transmissão e estruturas de aquisição. Sua limitação é que a geração diária não se alinha naturalmente com todas as horas de carga de um data center.
A energia eólica expande o mix de fornecimento, particularmente quando pode fornecer energia durante a noite e no início da manhã. A Teraco assinou um PPA com a NOA em fevereiro de 2025 para o fornecimento de energia eólica às suas instalações na África do Sul. O acordo complementa a usina solar de 120 MW da Teraco no Estado Livre. A energia hidrelétrica e a geotérmica permanecem relevantes para determinados ambientes da África Oriental com recursos adequados. A biomassa, o biogás e outras fontes oferecem opções adicionais, embora ainda não liderem a aquisição regional. A aquisição de múltiplas fontes pode reduzir a exposição a um único perfil de geração. Os sistemas de gestão de energia ISO 50001 podem ajudar os operadores a medir e gerenciar esse portfólio de energia diversificado. O mercado de energia renovável para data centers no Oriente Médio e África provavelmente usará a energia solar como sua base enquanto adiciona outras fontes onde elas melhoram a continuidade do fornecimento.



Por Modelo de Aquisição:
PPAs Financeiros Abordam Limitações RegulatóriasOs PPAs virtuais e financeiros responderam por 30,89% do mercado em 2026 e projeta-se que cresçam a um CAGR de 24,29% até 2032. Eles permitem que um operador apoie a geração renovável sem uma conexão física direta ao projeto. Essa abordagem é importante onde os PPAs corporativos diretos ou os arranjos de wheeling permanecem restritos. Em Dubai, a energia solar no local sob o framework Shams é limitada pelas condições em nível de lote, o que restringe o papel do fornecimento em telhados para campi maiores. Os contratos financeiros podem fornecer uma maneira de apoiar a geração e receber os atributos renováveis associados. Eles também permitem que as empresas apliquem uma estrutura de aquisição comum em vários locais. Sua eficácia ainda depende de estruturas contratuais confiáveis e regras de certificados aceitas.
Os PPAs físicos continuam sendo uma rota importante em mercados com arranjos de wheeling desenvolvidos. A África do Sul fornece um exemplo claro por meio das estruturas de licenciamento do Regulador Nacional de Energia da África do Sul. A Teraco usa arranjos fora do local para fornecimento renovável, incluindo seu projeto solar no Estado Livre e o acordo eólico com a NOA. Os programas de energia verde de concessionárias e os certificados de energia renovável oferecem alternativas de menor complexidade para alguns compradores. Os clientes maiores estão se tornando mais atentos à diferença entre fornecimento agrupado e certificados desagregados. Isso aumenta a importância de declarações transparentes e documentação confiável. As escolhas de aquisição no mercado de energia renovável para data centers no Oriente Médio e África dependerão tanto das regras do mercado local quanto dos preços de energia.
Por Configuração de Projeto:
O Armazenamento em Baterias Define a Opção de Maior ValorOs projetos renováveis independentes responderam por 27,91% do tamanho do mercado de energia renovável para data centers no Oriente Médio e África em 2026. Essa configuração é adequada para compradores que podem usar geração solar ou eólica estabelecida sem requisitos avançados de integração. Continua sendo mais fácil de estruturar do que projetos que combinam vários ativos e tecnologias operacionais. Sua lógica comercial é mais forte onde uma rede pode fornecer serviços de balanceamento. Os sistemas independentes também podem servir como o primeiro estágio de uma estratégia renovável mais ampla. Eles ajudam os operadores a fixar preços de energia de longo prazo enquanto aprendem os processos de aquisição locais. A configuração, portanto, permanece relevante mesmo quando o mercado avança para soluções de confiabilidade mais complexas.
Os projetos renováveis com armazenamento em baterias projetam-se que se expandam a um CAGR de 24,26% até 2032. O armazenamento transforma a geração solar e eólica variável em um recurso mais despachável. Al Wathba combina 5,2 GW de energia solar com 19 GWh de armazenamento para fornecer 1 GW de energia limpa contínua. Esse design é significativo para os operadores de data centers porque aborda a lacuna entre a geração solar diurna e a carga contínua. Os projetos híbridos também são relevantes na África do Sul e no Egito, onde recursos complementares podem ser contratados. Outras soluções de firmeza, incluindo backup de hidrogênio verde, permanecem em estágio inicial. O custo mais elevado e os requisitos técnicos significam que os projetos com suporte de baterias provavelmente atenderão primeiro às instalações com necessidades exigentes de tempo de atividade.

Por Duração do Contrato:
Acordos de Longo Prazo Apoiam o Financiamento de ProjetosOs contratos de longo prazo detinham uma participação de 32,11% em 2026 e espera-se que se expandam a um CAGR de 23,87% até 2032. Esses contratos geralmente têm duração de 15 a 25 anos e fornecem receita previsível para os desenvolvedores de renováveis. Eles também fornecem aos operadores uma base de custo de eletricidade conhecida ao longo de uma parte substancial da vida de um ativo. A participação de acordos de longo prazo no mercado de energia renovável para data centers no Oriente Médio e África reflete as necessidades de financiamento de grandes projetos renováveis. Os baixos preços de PPA são valiosos apenas se puderem ser garantidos por um prazo suficiente. As longas durações também oferecem aos credores mais certeza ao avaliar os fluxos de caixa do projeto. Essa estrutura é particularmente adequada para campi de hiperscala com demanda estabelecida.
O projeto solar e de baterias Obelisk do Egito mostra como os contratos de longo prazo apoiam o financiamento de infraestrutura. O Banco Africano de Desenvolvimento relatou 479,1 milhões de USD de financiamento para o projeto de 1,1 GW durante 2025. O projeto usa um PPA denominado em USD de 25 anos com a Empresa Egípcia de Transmissão de Eletricidade. Os contratos de médio prazo podem oferecer aos operadores flexibilidade em relação aos custos futuros de armazenamento e perfis de carga em evolução. Os contratos de curto prazo podem suprir necessidades de fornecimento enquanto projetos maiores são desenvolvidos. No entanto, contratos mais curtos geralmente fornecem menos suporte para o financiamento de novos projetos. A duração do contrato continuará sendo central para como o fornecimento renovável chega aos grandes clientes de data centers.
Por Objetivo Principal de Aquisição:
O Controle de Custos Lidera Enquanto a Correspondência de Energia Ganha ImpulsoA otimização de custos de eletricidade respondeu por 27,63% do total em 2026. Lidera porque os contratos solares do Golfo podem começar abaixo de USD 20 por MWh, em comparação com as tarifas de rede de USD 63 a 103 por MWh citadas para instalações de alto consumo. Essa diferença de preço dá à aquisição renovável uma justificativa financeira direta. Também pode proteger os operadores de mudanças nas estruturas de tarifas de rede ao longo de períodos prolongados. Os compradores orientados a custos podem preferir contratos solares simples de longo prazo onde suas instalações podem depender da rede para balanceamento. A abordagem não requer uma mudança completa para eletricidade limpa hora a hora. É provável que permaneça o ponto de entrada para muitos clientes no mercado de energia renovável para data centers no Oriente Médio e África.
A correspondência de energia renovável projeta-se que se expanda a um CAGR de 24,08% até 2032. Esse objetivo se alinha com os compromissos corporativos de alinhar mais estreitamente o consumo de energia com a eletricidade limpa. Cria demanda por armazenamento, geração híbrida e rastreamento de contratos mais detalhado. Os principais provedores de nuvem também usam credenciais renováveis em discussões com clientes empresariais. A AWS afirma que mover cargas de trabalho para sua nuvem pode reduzir as emissões de carbono em até 90% em comparação com a infraestrutura local. A redução de emissões permanece um objetivo relacionado, enquanto a segurança do fornecimento torna-se cada vez mais importante para instalações que precisam de energia confiável de longo prazo. Esses objetivos podem se sobrepor, mas favorecem diferentes tecnologias e estruturas de contrato.
Por Tamanho de Data Center:
Instalações de Hiperscala Moldam as Condições de AquisiçãoAs instalações de hiperscala detinham uma participação de 33,89% em 2026 e projeta-se que se expandam a um CAGR de 24,11% até 2032. Seu tamanho as torna a principal âncora de demanda para grandes desenvolvimentos renováveis. O campus Oxagon de 1,5 GW planejado pela DataVolt e sua fase inicial de 360 MW ilustram essa escala. Grandes compromissos podem fornecer o suporte de crédito necessário para levar projetos renováveis ao fechamento financeiro. Eles também podem justificar conexões de rede dedicadas, armazenamento e arranjos de fornecimento complexos. Isso coloca os operadores de hiperscala no centro das decisões de aquisição renovável. O mercado de energia renovável para data centers no Oriente Médio e África é fortemente influenciado por seus planos de capacidade.
Os grandes data centers de 10 MW a 100 MW formam outro grupo substancial de clientes. Esse grupo inclui provedores de colocation e operadores vinculados a telecomunicações que usam o fornecimento renovável como parte de sua oferta ao cliente. Seus projetos são menores do que os campi de hiperscala, mas podem agregar demanda em várias instalações. A Africa Data Centers e a Distributed Power Africa usaram um PPA de 20 anos para uma instalação solar de 12 MW. As instalações médias e pequenas também são relevantes em mercados distribuídos como a África do Sul e o Egito. Elas podem usar energia solar no local, wheeling ou programas locais de energia verde. Esses compradores podem ampliar a demanda renovável além de um pequeno número de contratos muito grandes. Sua adoção dependerá de estruturas contratuais acessíveis e capacidade de rede local disponível.
Por Tipo de Data Center:
Provedores de Serviços em Nuvem Lideram a Demanda RenovávelOs provedores de serviços em nuvem detinham uma participação de 32,81% em 2026 e projeta-se que se expandam a um CAGR de 23,92% até 2032. Eles operam em uma escala que torna o fornecimento renovável uma questão comercial e voltada ao cliente. A AWS, a Microsoft e o Google estão construindo ou planejando capacidade em nuvem na Arábia Saudita e nos Emirados Árabes Unidos. Seus compromissos renováveis globais criam um benchmark de aquisição consistente para projetos regionais. Os provedores de nuvem também atendem a clientes empresariais com seus próprios requisitos de residência de dados e emissões. Isso torna o fornecimento renovável parte de sua proposta de infraestrutura mais ampla. O mercado de energia renovável para data centers no Oriente Médio e África se beneficia da demanda sustentada.
Os operadores de colocation são o segundo maior grupo de usuários e podem usar energia limpa para se diferenciar como locatários. A Teraco, a Africa Data Centres, a Equinix, a Digital Realty e a NTT DATA têm programas renováveis vinculados à expansão de capacidade. As instalações empresariais e de borda exibem um padrão de demanda diferente porque são menores e mais distribuídas. As políticas nacionais de residência de dados podem apoiar o processamento local em vez de concentrar todas as cargas de trabalho em um mercado. Isso pode tornar a energia solar no local e os arranjos de aquisição local mais relevantes. O setor de energia renovável para data centers no Oriente Médio e África inclui tanto grandes campi em nuvem quanto instalações descentralizadas, cada uma com necessidades energéticas distintas. Os provedores que podem documentar a proveniência de energia e o desempenho operacional podem ter uma vantagem quando os clientes relatam emissões de Escopo 2.
Análise Geográfica
Emirados Árabes Unidos
Os Emirados Árabes Unidos detinham 31,72% da participação do mercado de energia renovável para data centers no Oriente Médio e África em 2026. O data center movido a energia solar da Moro Hub no Parque Solar Mohammed bin Rashid Al Maktoum fornece um exemplo visível de integração renovável com infraestrutura digital. O Escritório de Mídia do Governo de Dubai relatou a inauguração de sua segunda fase em janeiro de 2025. A Microsoft e a G42 também anunciaram uma expansão de capacidade de 200 MW por meio da Khazna Data Centers em novembro de 2025. As empresas afirmaram que explorariam o fornecimento de energia renovável com a Masdar. A estratégia emergente dos Emirados Árabes Unidos combina nova capacidade de dados, energia solar em escala utilitária, armazenamento em baterias e atualizações de transmissão. A influência regulatória permanece fragmentada porque as regras de aquisição variam entre os emirados. Uma maior consistência nas estruturas de PPA corporativo tornaria mais fácil a execução de contratos maiores em múltiplos locais.
Arábia Saudita
A Arábia Saudita projeta-se que se expanda a um CAGR de 24,46% até 2032. Seu pipeline é apoiado pelo investimento nacional tanto em eletricidade renovável quanto em infraestrutura soberana de inteligência artificial. O Ministério da Energia concedeu 20,2 GW de capacidade renovável durante 2025, incluindo os prêmios da sexta fase de 4.500 MW. A Estratégia Nacional de Data Centers tem como meta até 1,5 GW de capacidade até 2030. A DataVolt e a HUMAIN iniciaram a construção em Oxagon em agosto de 2026, com os primeiros 100 MW programados para estar disponíveis em 2028. O armazenamento em baterias é um requisito estratégico porque os grandes data centers precisam de fornecimento contínuo em vez de apenas geração diurna. A escala dos projetos planejados dá à Arábia Saudita um caminho para conectar a infraestrutura de energia e computação de forma mais direta. O desafio restante é comissionar renováveis, armazenamento e capacidade de rede em sincronia com as novas cargas dos data centers.
Catar, África do Sul, Egito e Outros Mercados
O Catar, a África do Sul, o Egito e outros mercados estão usando diferentes rotas para construir fornecimento de data centers apoiado por energia renovável. A QatarEnergy concordou com a Samsung C&T no projeto solar Dukhan de 2.000 MW, que visa aumentar a capacidade solar do país.[2] A África do Sul tem um ambiente de wheeling mais estabelecido, e a Teraco está combinando uma instalação solar de 120 MW com aquisição eólica. O Egito está avançando por meio do projeto solar e de baterias Obelisk de 1,1 GW, que recebeu 479,1 milhões de USD em financiamento de instituições de financiamento ao desenvolvimento. A Masdar e a Octopus Energy assinaram um acordo em janeiro de 2026 para escalar sistemas de energia limpa para usuários comerciais e industriais na África, inicialmente na África do Sul. Esses modelos variam desde aquisição em escala utilitária até energia solar distribuída e baterias. Eles demonstram que os marcos regulatórios e a confiabilidade da rede são tão importantes quanto a disponibilidade de recursos. Uma combinação regional de abordagens centralizadas e distribuídas será necessária à medida que a capacidade de dados se expande.
Cenário Competitivo
Concentração do Mercado
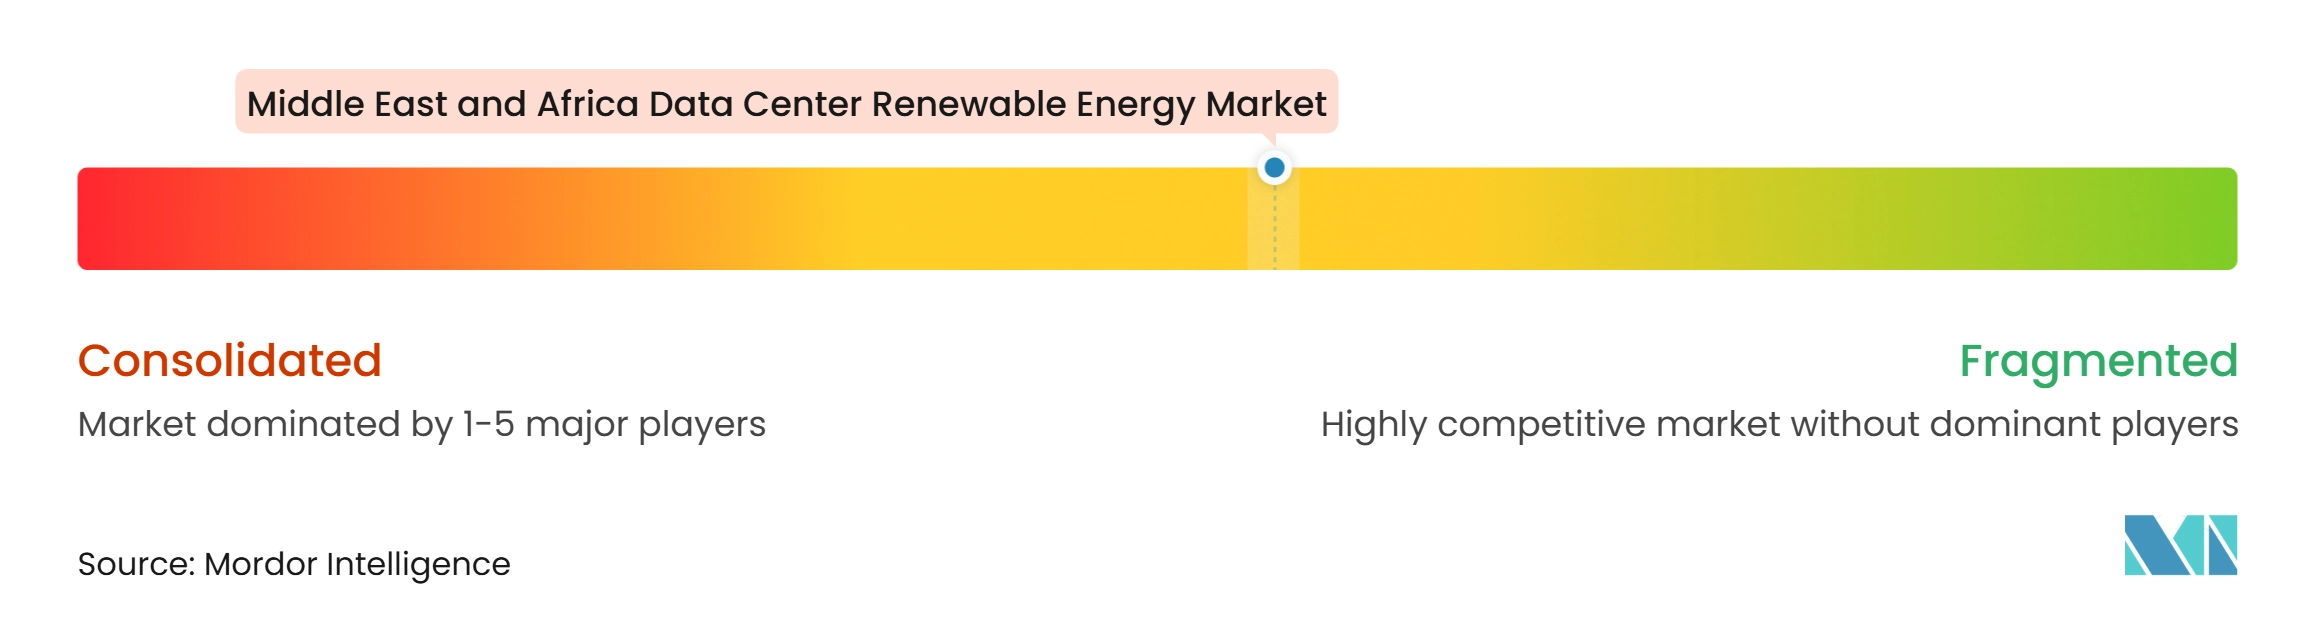
O campo competitivo é moderadamente fragmentado porque desenvolvedores de energia, provedores globais de nuvem, operadores de colocation e fornecedores de tecnologia desempenham papéis diferentes. A AWS, a Microsoft e o Google influenciam a demanda por meio de seus compromissos renováveis e investimentos em capacidade regional. A Masdar e a ACWA Power fornecem capacidade de desenvolvimento renovável em grande escala. A Masdar relatou um portfólio renovável de 65 GW em 2026. A ACWA Power anunciou 10 bilhões de USD em acordos de energia limpa e financiamento durante 2025.[3] A DataVolt e a Africa Data Centers competem conectando soluções de energia de forma mais direta com a implantação de data centers. Esses papéis se sobrepõem à medida que os desenvolvedores oferecem cada vez mais serviços de armazenamento e energia firme junto com a geração.
Várias ações de empresas mostram a direção do mercado. A Masdar e a EWEC iniciaram o projeto solar e de baterias Al Wathba para fornecer 1 GW de energia limpa contínua a partir de 2027. A DataVolt e a HUMAIN iniciaram o projeto de data center de inteligência artificial Oxagon em agosto de 2026. A Teraco adicionou aquisição eólica junto com sua instalação solar no Estado Livre, melhorando sua capacidade de corresponder a geração em diferentes períodos. Esses movimentos apontam para o fornecimento renovável integrado em vez de compras de energia isoladas. As empresas que podem fornecer geração, armazenamento, contratação e documentação de proveniência podem estar melhor posicionadas para atender a locais de alta disponibilidade. As certificações ISO 50001, ISO 14001 e ISO 45001 fornecem uma estrutura reconhecida para operadores que precisam de práticas auditáveis de energia e meio ambiente.
A estruturação de PPAs financeiros é uma abertura competitiva importante para operadores de médio porte em mercados com opções limitadas de aquisição física. A integração de armazenamento é outra área que carece de um líder regional claro que atenda a vários locatários terceirizados. Muitos grandes desenvolvedores têm capital e experiência em projetos, mas os clientes de data centers precisam de produtos que reflitam cargas contínuas e padrões rigorosos de confiabilidade. Isso requer uma coordenação mais forte entre concessionárias, desenvolvedores, operadores e reguladores. A sofisticação na aquisição pode se tornar um diferenciador à medida que os compradores olham além da correspondência anual de certificados. O mercado de energia renovável para data centers no Oriente Médio e África não divulga participações de mercado combinadas para as principais empresas. Uma classificação clara baseada em participação não pode, portanto, ser estabelecida a partir das informações disponíveis. A concorrência é, consequentemente, melhor descrita por meio da escala de projetos, capacidade contratada e integração de serviços, em vez de uma tabela verificada de participação de fornecedores.
Líderes do Setor de Energia Renovável para Data Centers no Oriente Médio e África
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Equinix, Inc.
-
Digital Realty Trust, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Renovável para Data Centers no Oriente Médio e África Empresas cobertas neste relatório
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Africa Data Centres Proprietary Limited
- G42 PJSC
- Khazna Data Centers Limited
- Moro Hub Integrated Solutions LLC
- DataVolt
- Gulf Data Hub FZ-LLC
- Ooredoo Q.P.S.C.
- e& UAE
- Orange S.A.
- NTT DATA Corporation
- Teraco Data Environments (Pty) Ltd
- MainOne Cable Company Limited
- Schneider Electric SE
- Eaton Corporation plc
- Abu Dhabi Future Energy Company PJSC - Masdar
- ACWA Power Company
Desenvolvimentos industriais recentes em Mercado de Energia Renovável para Data Centers no Oriente Médio e África
- Agosto de 2026: A HUMAIN, empresa do Fundo de Investimento Público da Arábia Saudita, e a DataVolt iniciaram a construção de um data center de inteligência artificial de 100 MW em Oxagon, NEOM, formando parte da primeira fase de 360 MW do campus planejado de 1,5 GW da DataVolt. A instalação foi projetada para integrar fontes de energia renovável e tecnologias avançadas de resfriamento, com os primeiros 100 MW disponíveis em 2028.
- Agosto de 2026: A DataVolt anunciou um diploma de 2 anos em eletricidade e HVAC com a Academia de Energia e Água para desenvolver talentos em data centers na Arábia Saudita. A empresa afirmou que sua primeira turma de 30 estagiários estava prevista para se formar em agosto de 2026 para emprego nas instalações da DataVolt em Riade.
- Janeiro de 2026: A Masdar e a Octopus Energy assinaram dois MOUs durante a Semana de Sustentabilidade de Abu Dhabi, um visando a expansão de energia limpa para usuários comerciais e industriais em toda a África, inicialmente na África do Sul, usando energia solar distribuída, baterias e redes locais, e outro para desbloquear a capacidade da rede de distribuição do Reino Unido para acesso de energia de data centers de inteligência artificial. A colaboração na África visa catalisar mais de 450 milhões de USD em investimentos em energia limpa.
- Janeiro de 2026: A Masdar anunciou que seu portfólio de energia renovável havia atingido 65 GW, incluindo 45 GW que estavam operacionais, em construção ou comprometidos, com outros 20 GW em um pipeline avançado. O portfólio representava 2/3 da meta de capacidade de 100 GW da Masdar para 2030.
Escopo do Relatório do Mercado de Energia Renovável para Data Centers no Oriente Médio e África
O Mercado de Energia Renovável para Data Centers no Oriente Médio e África inclui geração, aquisição e soluções de fornecimento de eletricidade renovável que atendem às crescentes necessidades energéticas dos data centers. Abrange eletricidade solar, eólica, hidrelétrica, geotérmica, de biomassa e biogás adquirida por meio de instalações no local ou arranjos de terceiros, incluindo contratos de compra de energia (PPAs) físicos fora do local e virtuais/financeiros, programas de energia verde de concessionárias, certificados de energia renovável (RECs) e Garantias de Origem (GOs).
O Relatório do Mercado de Energia Renovável para Data Centers no Oriente Médio e África é Segmentado por Fonte de Energia Renovável (Energia Solar, Energia Eólica, Energia Hidrelétrica, Energia Geotérmica, Energia de Biomassa e Biogás e Outras Fontes Renováveis), Modelo de Aquisição (Geração Renovável no Local, PPAs Físicos Fora do Local, PPAs Virtuais ou Financeiros, Programas de Energia Verde de Concessionárias e Certificados de Energia Renovável e Garantias de Origem), Configuração de Projeto (Projetos Renováveis Independentes, Projetos Renováveis Híbridos, Projetos Renováveis com Armazenamento em Baterias e Projetos Renováveis com Outras Soluções de Firmeza), Duração do Contrato (Contratos de Curto Prazo, Contratos de Médio Prazo e Contratos de Longo Prazo), Objetivo Principal de Aquisição (Otimização de Custos de Eletricidade, Redução de Emissões, Correspondência de Energia Renovável e Segurança de Fornecimento de Longo Prazo), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperscala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem e Empresarial e Borda) e Geografia (Emirados Árabes Unidos, Arábia Saudita, Catar, África do Sul, Egito e Restante do Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (MWh/GWh).
Visão geral da segmentação
| Energia Solar |
| Energia Eólica |
| Energia Hidrelétrica |
| Energia Geotérmica |
| Energia de Biomassa e Biogás |
| Outras Fontes Renováveis |
| Geração Renovável no Local |
| PPAs Físicos Fora do Local |
| PPAs Virtuais ou Financeiros |
| Programas de Energia Verde de Concessionárias |
| Certificados de Energia Renovável e Garantias de Origem |
| Projetos Renováveis Independentes |
| Projetos Renováveis Híbridos |
| Projetos Renováveis com Armazenamento em Baterias |
| Projetos Renováveis com Outras Soluções de Firmeza |
| Contratos de Curto Prazo |
| Contratos de Médio Prazo |
| Contratos de Longo Prazo |
| Otimização de Custos de Eletricidade |
| Redução de Emissões |
| Correspondência de Energia Renovável |
| Segurança de Fornecimento de Longo Prazo |
| Pequeno |
| Médio |
| Grande |
| Hiperscala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e Borda |
| Emirados Árabes Unidos |
| Arábia Saudita |
| Catar |
| África do Sul |
| Egito |
| Restante do Oriente Médio e África |
| Por Fonte de Energia Renovável | Energia Solar |
| Energia Eólica | |
| Energia Hidrelétrica | |
| Energia Geotérmica | |
| Energia de Biomassa e Biogás | |
| Outras Fontes Renováveis | |
| Por Modelo de Aquisição | Geração Renovável no Local |
| PPAs Físicos Fora do Local | |
| PPAs Virtuais ou Financeiros | |
| Programas de Energia Verde de Concessionárias | |
| Certificados de Energia Renovável e Garantias de Origem | |
| Por Configuração de Projeto | Projetos Renováveis Independentes |
| Projetos Renováveis Híbridos | |
| Projetos Renováveis com Armazenamento em Baterias | |
| Projetos Renováveis com Outras Soluções de Firmeza | |
| Por Duração do Contrato | Contratos de Curto Prazo |
| Contratos de Médio Prazo | |
| Contratos de Longo Prazo | |
| Por Objetivo Principal de Aquisição | Otimização de Custos de Eletricidade |
| Redução de Emissões | |
| Correspondência de Energia Renovável | |
| Segurança de Fornecimento de Longo Prazo | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hiperscala | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Empresarial e Borda | |
| Por Geografia | Emirados Árabes Unidos |
| Arábia Saudita | |
| Catar | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de energia renovável para data centers no Oriente Médio e África?
O mercado foi avaliado em 0,51 bilhões de USD em 2026 e é estimado em 0,67 bilhões de USD em 2027. Projeta-se que alcance 1,91 bilhões de USD até 2032.
Qual CAGR é previsto para a aquisição de energia renovável por data centers na região?
O mercado projeta-se que se expanda a um CAGR de 23,31% de 2027 a 2032.
Qual fonte renovável lidera a aquisição de data centers no Oriente Médio e África?
A energia solar detinha uma participação de 31,19% em 2026 e projeta-se que se expanda a um CAGR de 24,51% até 2032.
Por que os projetos com suporte de baterias estão se tornando importantes para os data centers?
O armazenamento ajuda a alinhar o fornecimento renovável com as cargas contínuas das instalações e apoia requisitos rigorosos de tempo de atividade. Os projetos renováveis com armazenamento em baterias projetam-se que se expandam a um CAGR de 24,26% até 2032.
Qual país oferece a oportunidade de curto prazo mais forte para data centers movidos a energia renovável?
Os Emirados Árabes Unidos detinham uma participação de 31,72% em 2026, enquanto a Arábia Saudita projeta-se que se expanda ao CAGR mais rápido de 24,46% até 2032.
Como os PPAs de longo prazo apoiam novos projetos renováveis?
Os contratos de longo prazo detinham uma participação de 32,11% em 2026. Eles melhoram a certeza de receita para os desenvolvedores e apoiam a previsibilidade de custos para os operadores de data centers.