
Marktgröße und Marktanteil für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
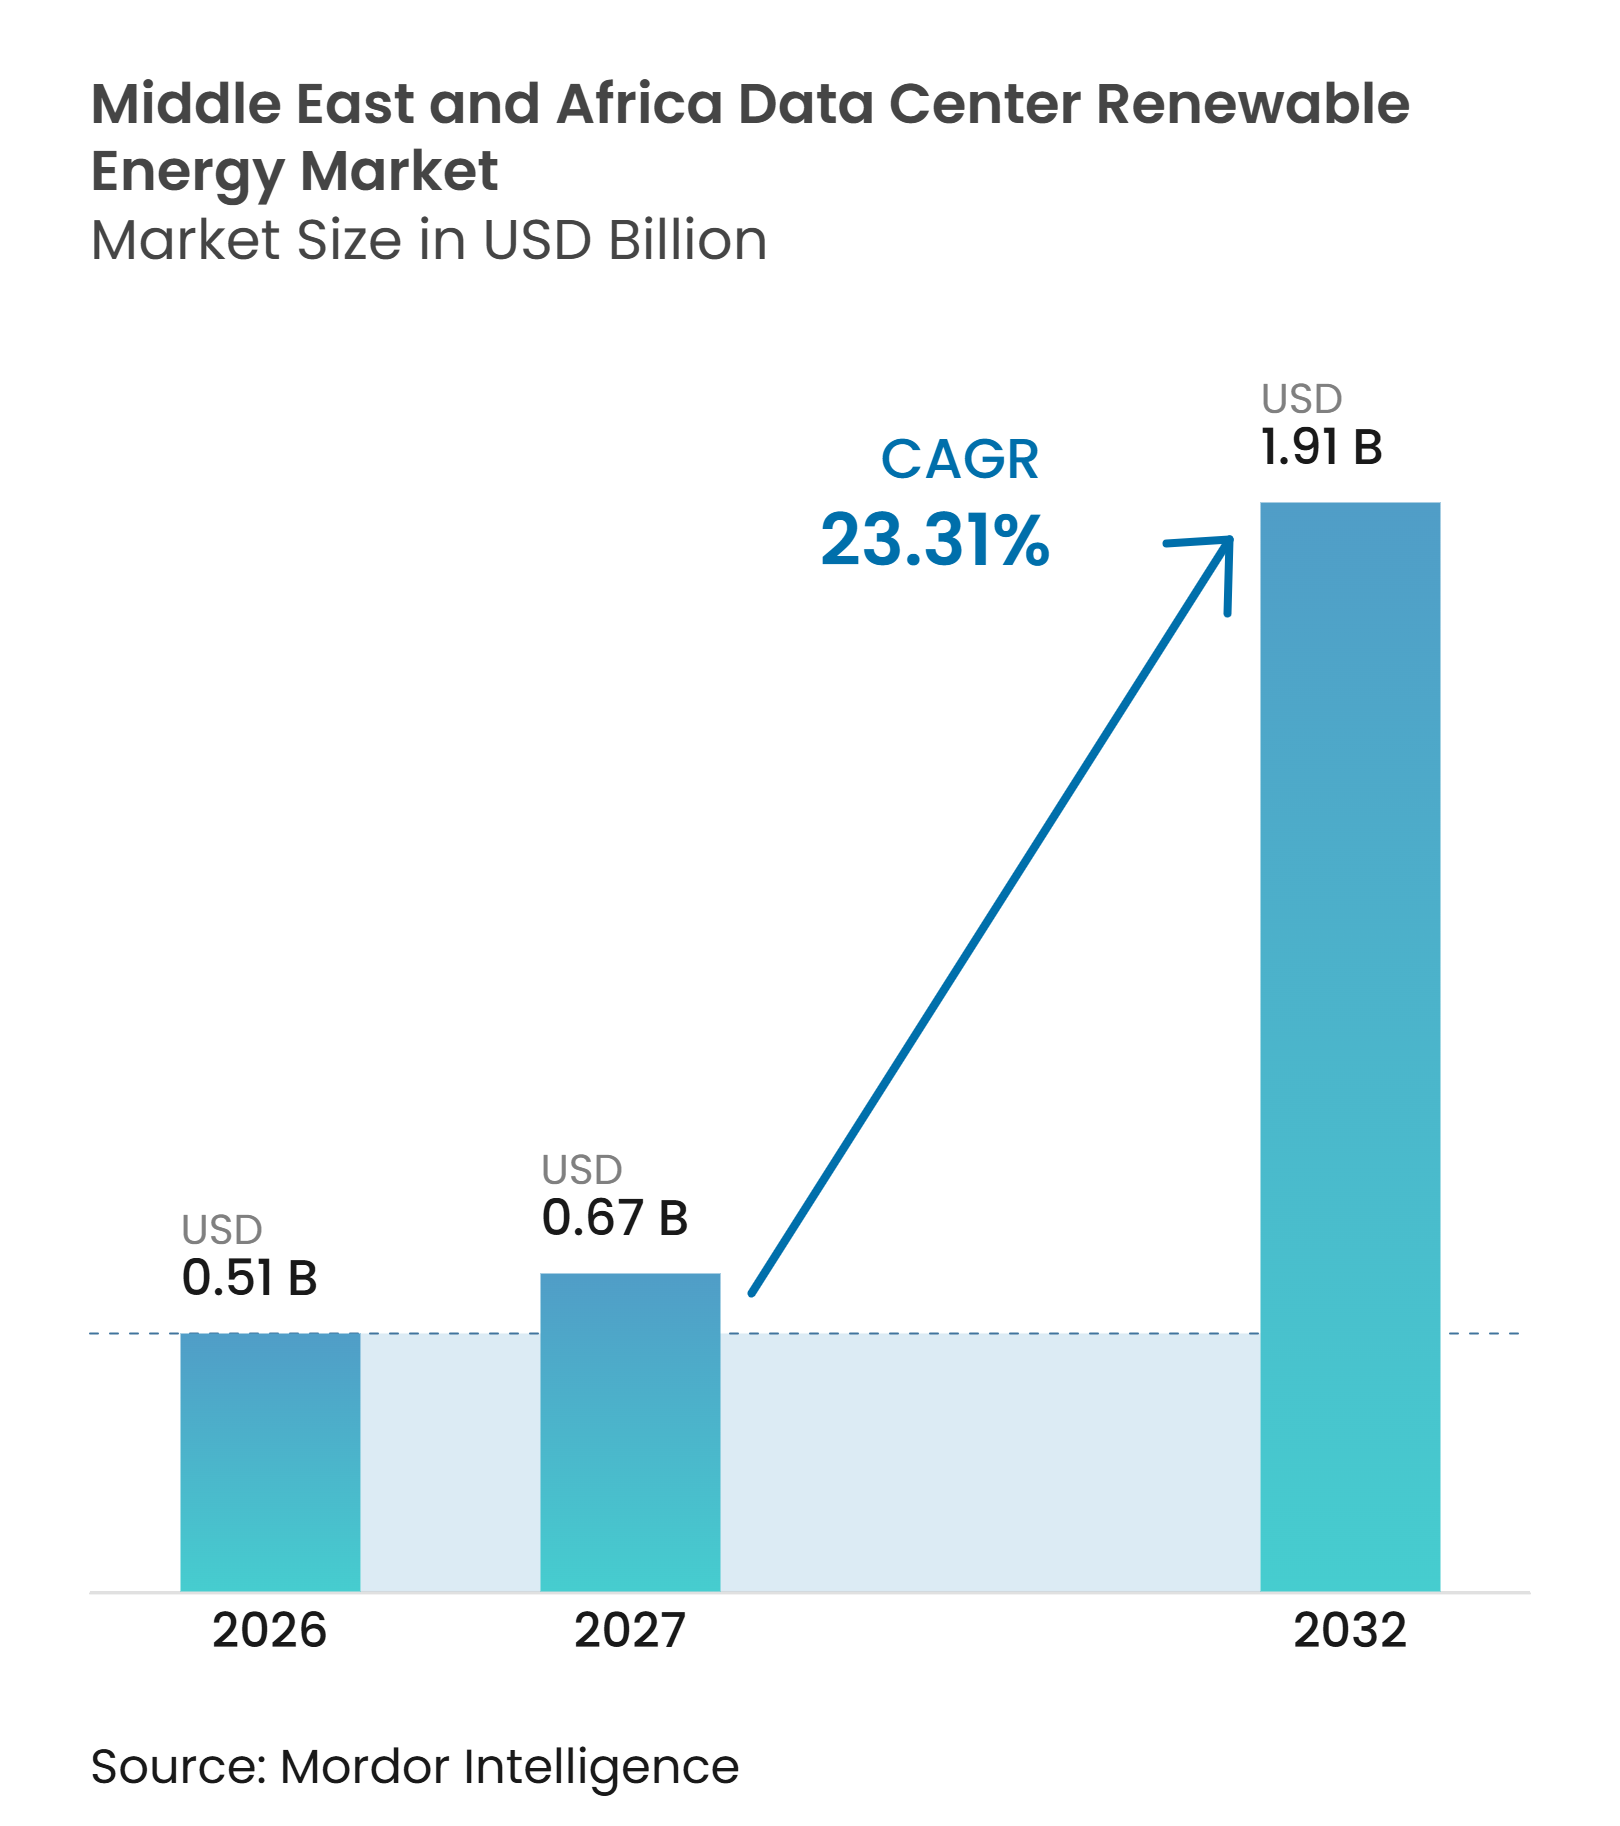
| Marktgröße im Basisjahr (2026) | 0.51 Milliarden US-Dollar |
| Marktgröße (2027) | 0.67 Milliarden US-Dollar |
| Marktgröße (2032) | 1.91 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 23.31 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika von Mordor Intelligence
Der Markt für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika wurde 2026 auf 0,51 Milliarden USD geschätzt und soll von 0,67 Milliarden USD im Jahr 2027 auf 1,91 Milliarden USD bis 2032 wachsen, bei einem CAGR von 23,31 % während des Prognosezeitraums (2027–2032). Volumenmäßig wird der Markt für 2026 auf 6,79 Millionen MWh und für 2027 auf 8,93 Millionen MWh geschätzt und soll bis 2032 bei einem CAGR von 20,11 % über 2027–2032 22,31 Millionen MWh erreichen. Die Beschaffung erneuerbarer Energien ist zu einer zentralen Betriebskostenentscheidung geworden, da die Preise für Stromabnahmeverträge (PPAs) für Solarenergie am Golf unter 20 USD pro MWh beginnen, während die Netztarife für Hochverbrauchsanlagen zwischen 63 und 103 USD pro MWh liegen. Arbeitslasten der künstlichen Intelligenz erfordern deutlich mehr Strom pro Rack als herkömmliche Datenverarbeitung, was die Stromverfügbarkeit früher in die Planung von Rechenzentren eingebracht hat. Betreiber kombinieren daher Vor-Ort-Erzeugung, vertraglich gesicherte erneuerbare Versorgung und Speicherung, um die Energiesicherheit zu stärken. Nationale Cloud- und digitale Infrastrukturpläne bringen zudem große Anlagen mit Programmen für erneuerbare Energiekapazitäten in Einklang. Der Markt für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika wird durch die Fähigkeit von Hyperscale-Käufern geprägt, langfristige Verträge bereitzustellen, die es großen Projekten ermöglichen, eine Finanzierung zu sichern.
Wichtigste Erkenntnisse des Berichts
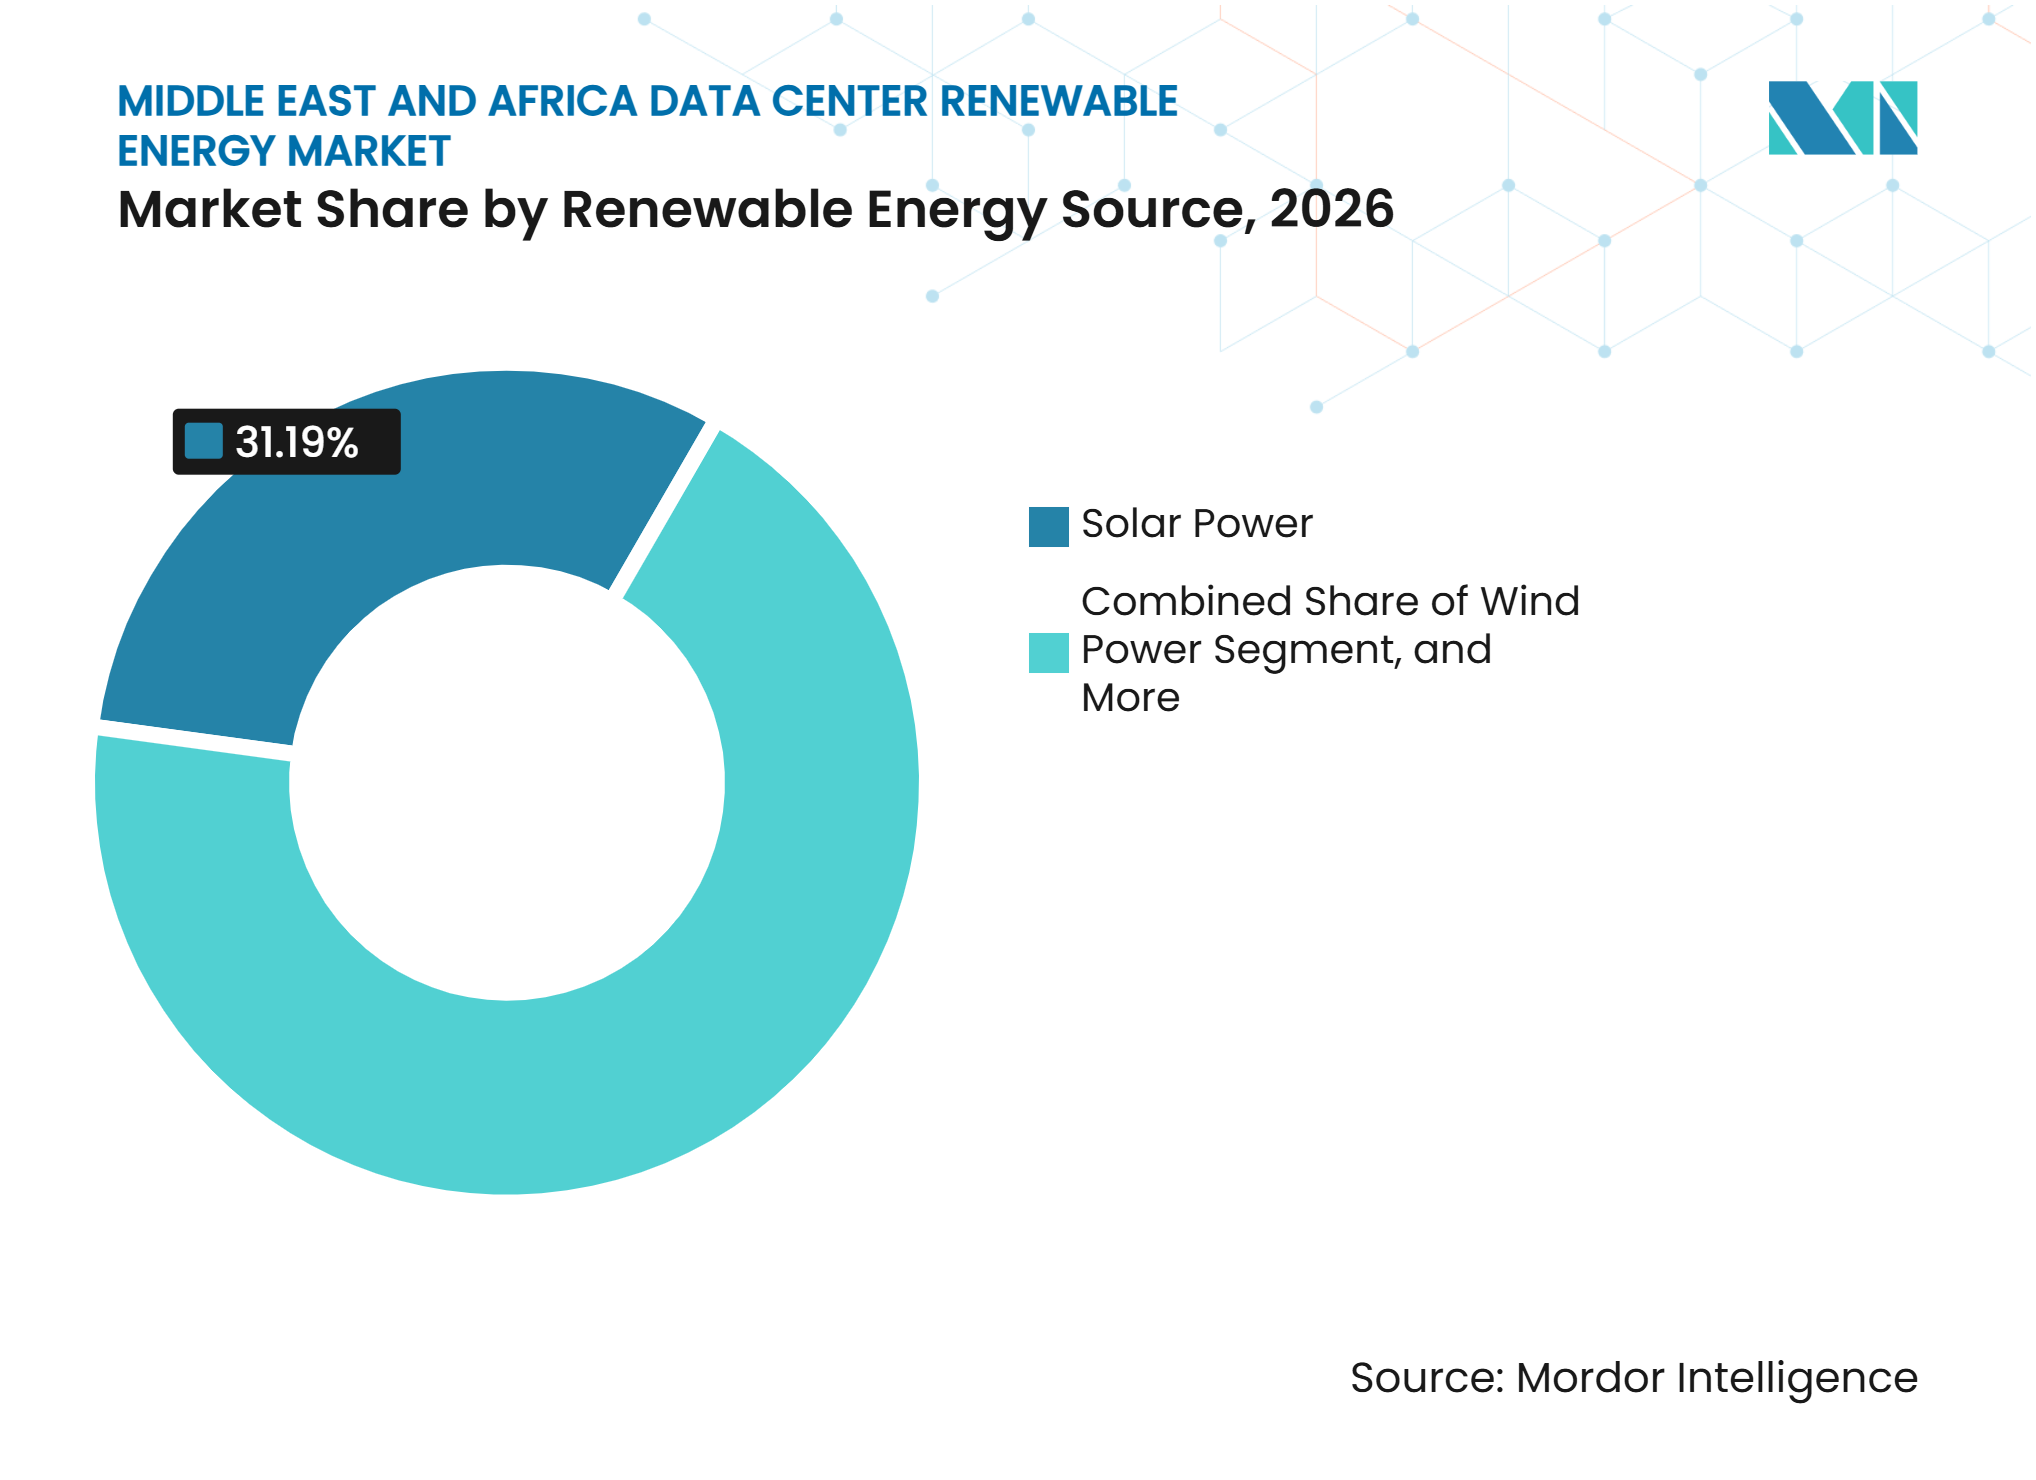
- Nach erneuerbarer Energiequelle hielt Solarenergie im Jahr 2026 einen Anteil von 31,19 % am Markt für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika und soll bis 2032 mit einem CAGR von 24,51 % wachsen.
- Nach Beschaffungsmodell hielten virtuelle und finanzielle PPAs im Jahr 2026 einen Anteil von 30,89 % und sollen bis 2032 mit einem CAGR von 24,29 % wachsen.
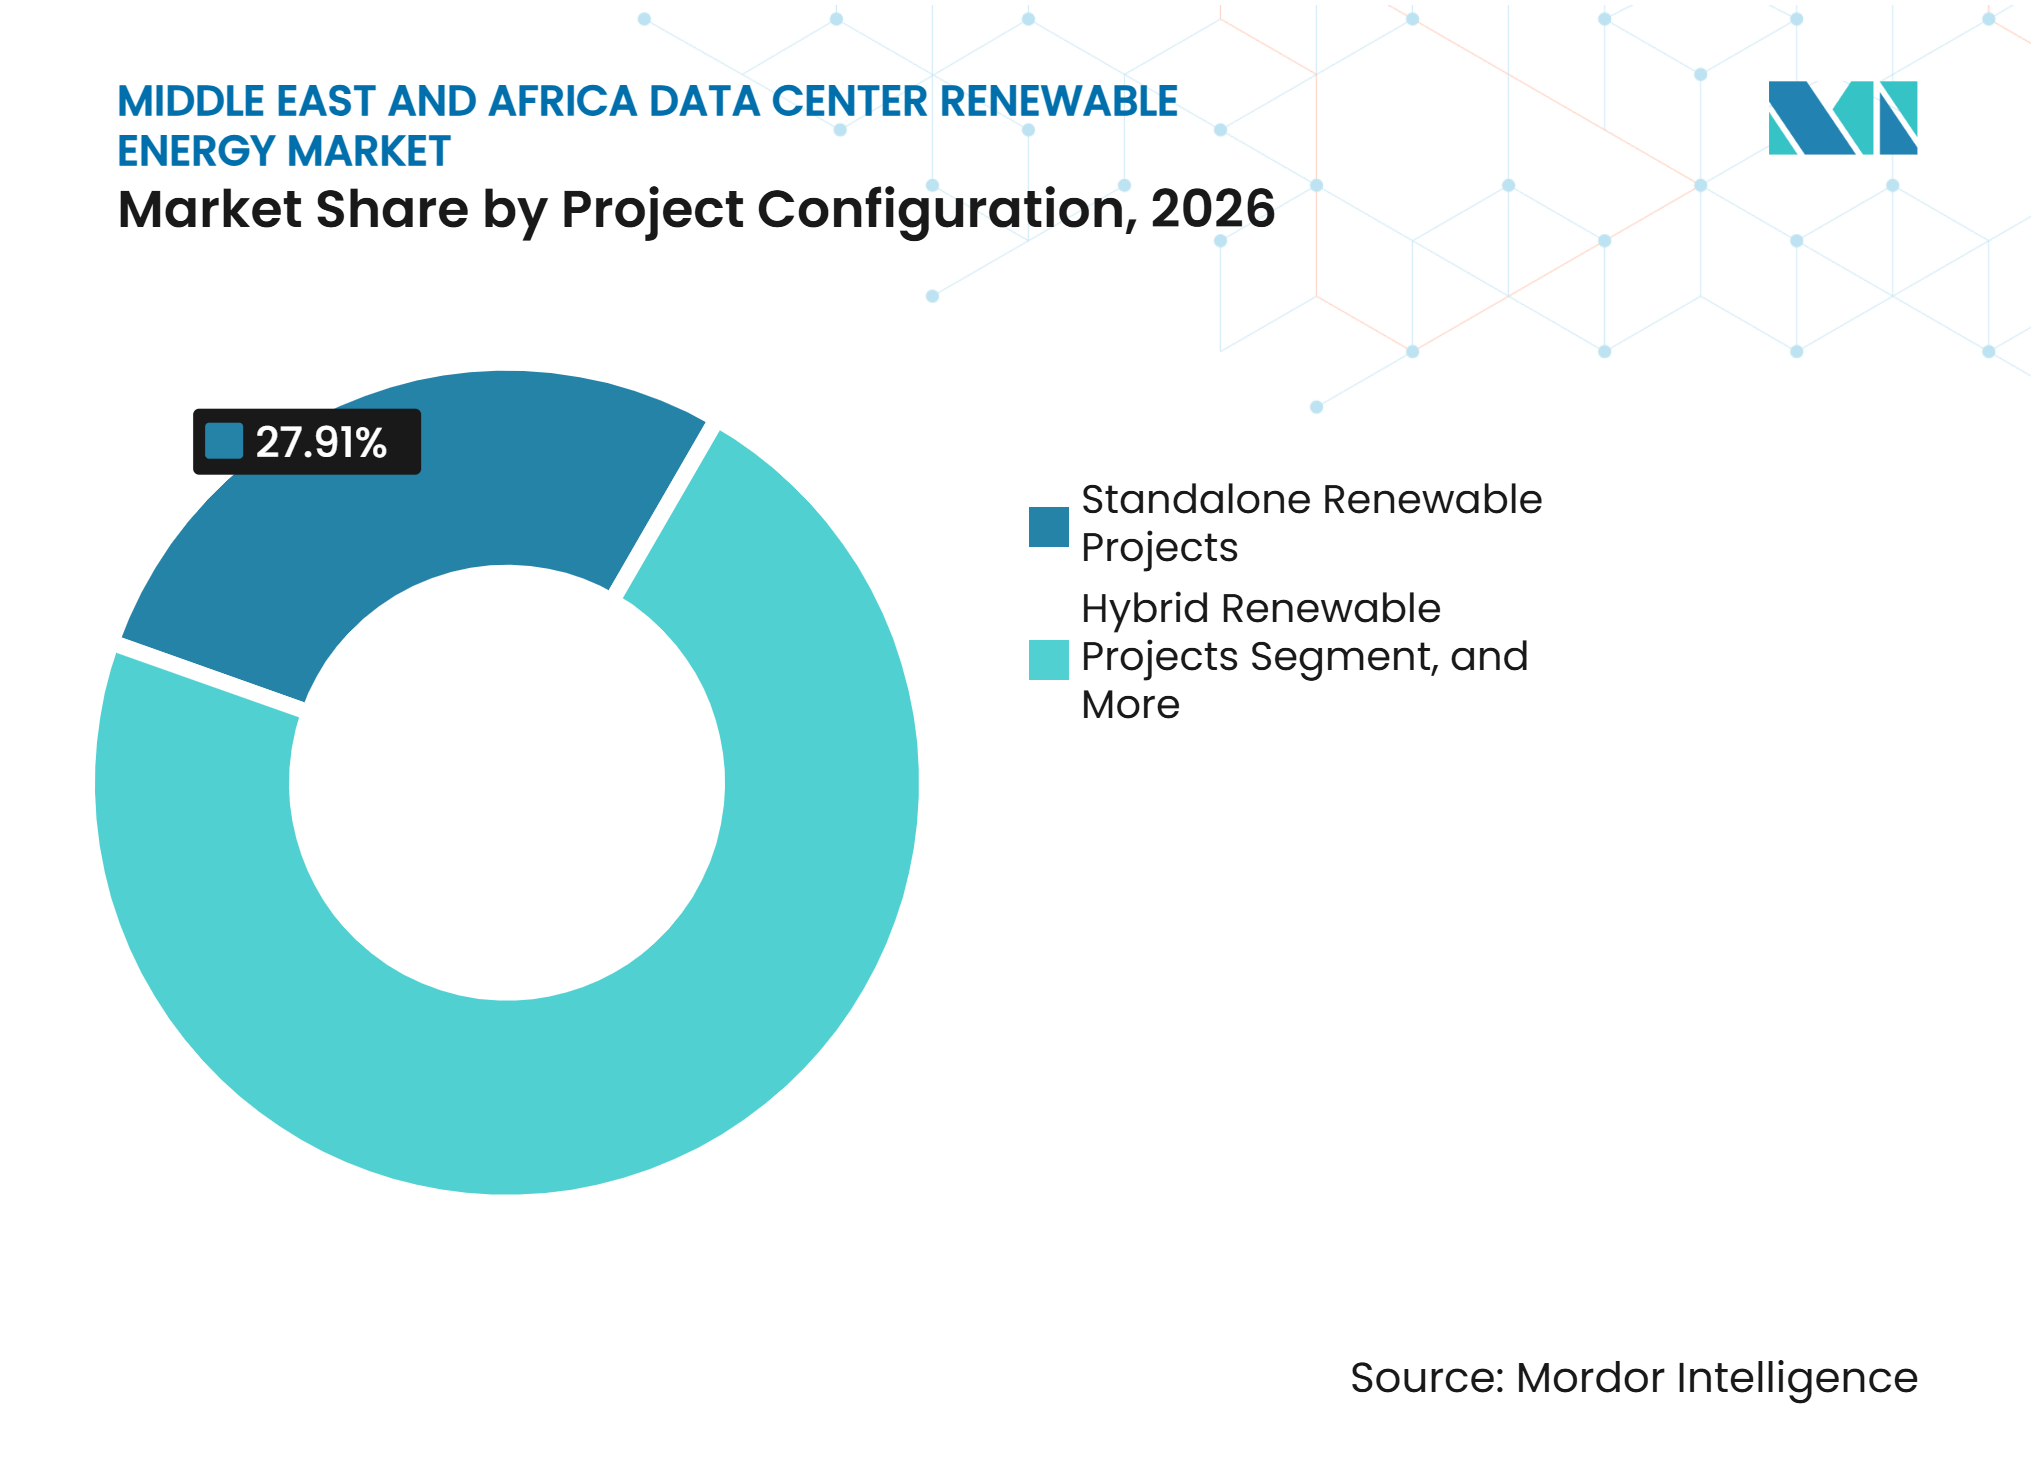
- Nach Projektkonfiguration entfielen im Jahr 2026 27,91 % des Marktes auf eigenständige Projekte für erneuerbare Energien, während batteriespeichergestützte Projekte bis 2032 voraussichtlich mit einem CAGR von 24,26 % wachsen werden.
- Nach Vertragslaufzeit hielten langfristige Verträge im Jahr 2026 einen Anteil von 32,11 % und sollen bis 2032 mit einem CAGR von 23,87 % wachsen.
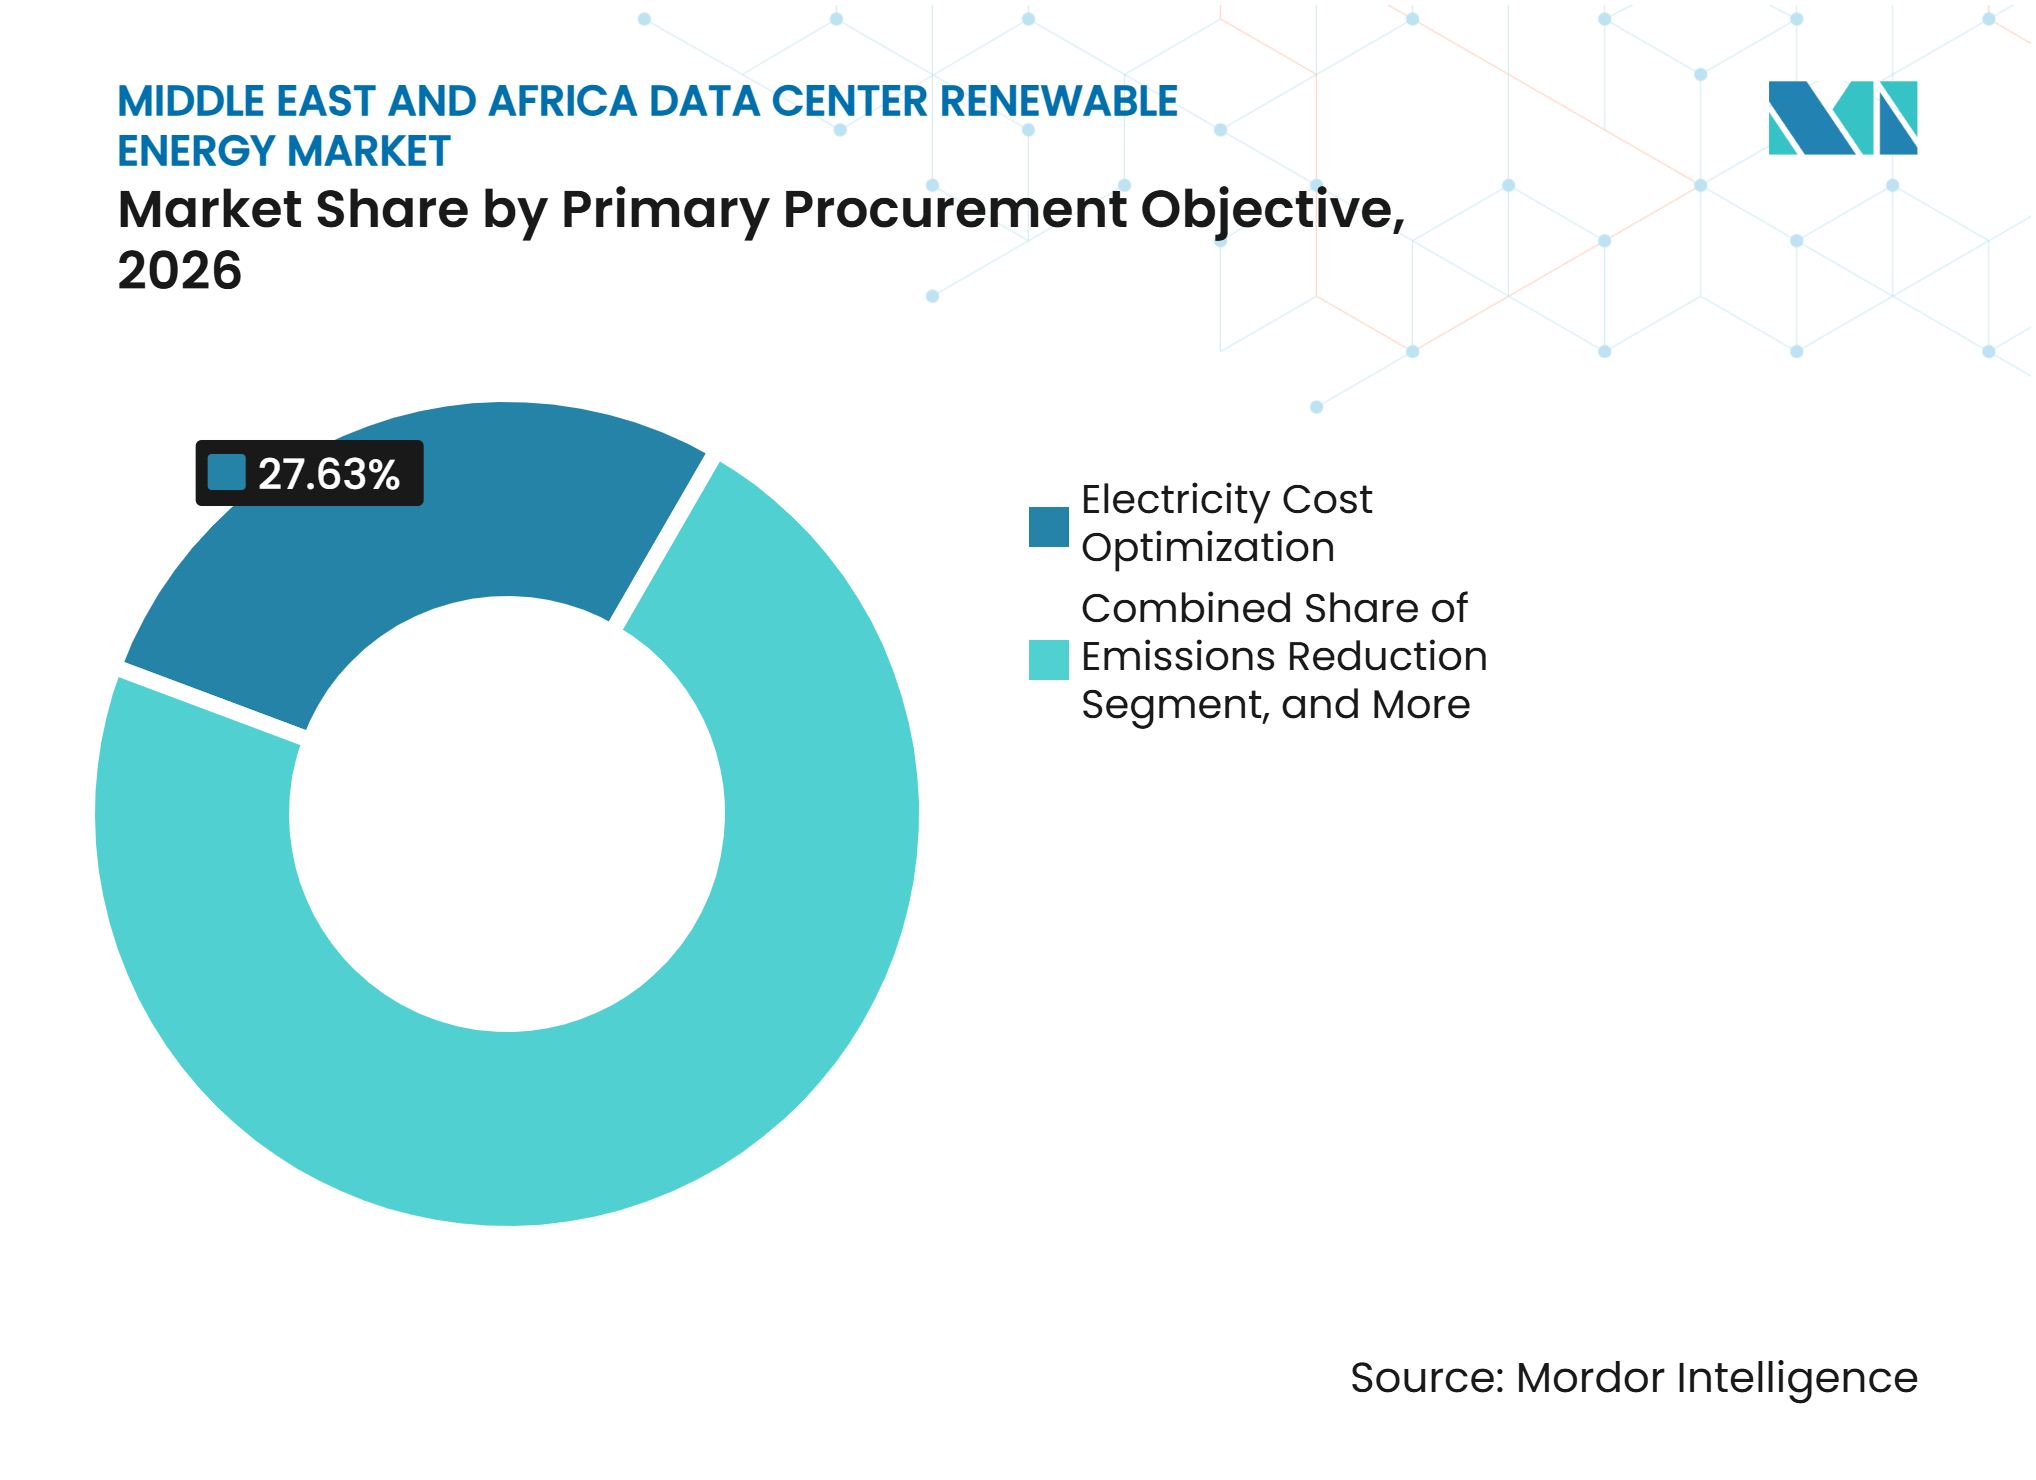
- Nach primärem Beschaffungsziel entfielen im Jahr 2026 27,63 % auf die Optimierung der Stromkosten, während die Übereinstimmung mit erneuerbaren Energien bis 2032 voraussichtlich mit einem CAGR von 24,08 % wachsen wird.
- Nach Rechenzentrumskapazität hielten Hyperscale-Anlagen im Jahr 2026 einen Anteil von 33,89 % und sollen bis 2032 mit einem CAGR von 24,11 % wachsen.
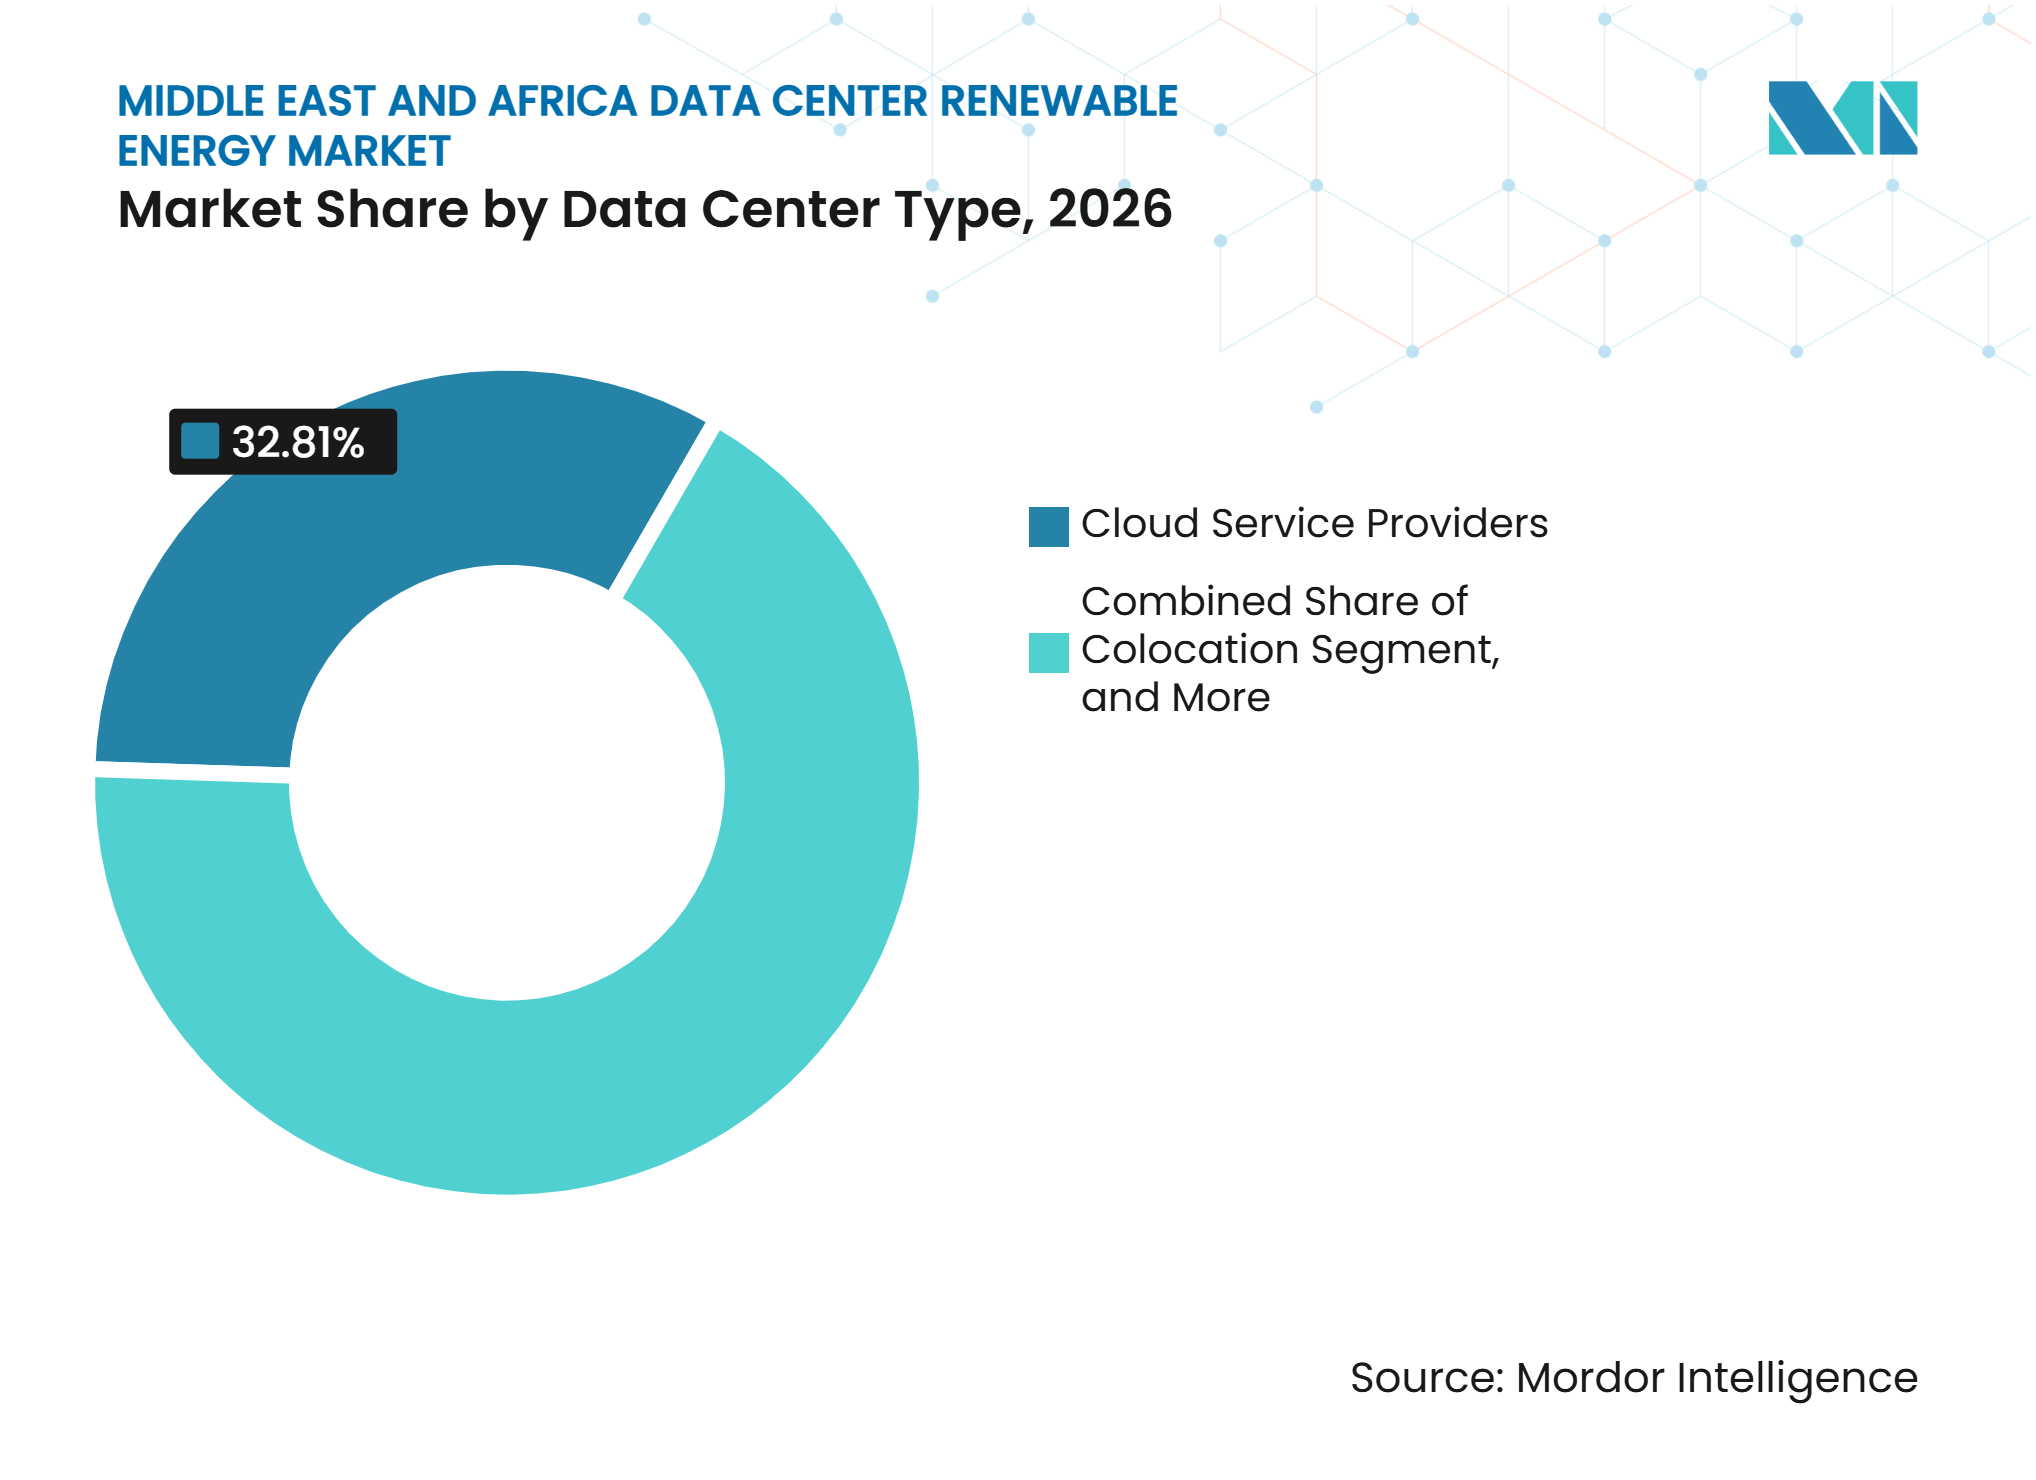
- Nach Rechenzentrumstyp entfielen im Jahr 2026 32,81 % des Marktes für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika auf Cloud-Dienstanbieter, und sie sollen bis 2032 mit einem CAGR von 23,92 % wachsen.
- Nach Geografie hielt die VAE im Jahr 2026 einen Anteil von 31,72 %, während Saudi-Arabien bis 2032 voraussichtlich mit einem CAGR von 24,46 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Hyperscale- und Kapazitäten für künstliche Intelligenz | +5.2% | VAE, Saudi-Arabien, mit Ausstrahlungseffekten auf Katar und Ägypten | Mittelfristig (2–4 Jahre) |
| Nationale Programme zur digitalen Transformation und Cloud-Souveränität | +4.8% | VAE, Saudi-Arabien, Ägypten und Südafrika | Langfristig (≥ 4 Jahre) |
| Sinkende Kosten für Solarenergie und Windenergie im Versorgungsmaßstab | +4.1% | Global, konzentriert in VAE, Saudi-Arabien und Südafrika | Kurzfristig (≤ 2 Jahre) |
| Unternehmensdekarbonisierung und Anforderungen an kohlenstofffreie Energie rund um die Uhr | +3.5% | Globale Hyperscaler, die in der gesamten Region tätig sind | Mittelfristig (2–4 Jahre) |
| Zuverlässigkeitsanforderungen von Rechenzentren treiben hinter dem Zähler liegende erneuerbare Energien voran | +2.7% | VAE und Südafrika | Kurzfristig (≤ 2 Jahre) |
| Reichhaltiges Solarressourcenpotenzial und neue Beschaffungskapazitäten für erneuerbare Energie | +2.2% | Regional, konzentriert am Golf | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Hyperscale- und Kapazitäten für künstliche Intelligenz
Staatliche Programme für künstliche Intelligenz machen die Beschaffung erneuerbarer Energien zu einer Betriebsanforderung für große Anlagen. Microsoft kündigte im November 2025 eine Kapazitätserweiterung von 200 MW in den VAE mit Khazna Data Centers an, als Teil seiner Investitionsverpflichtung von 15,2 Milliarden USD. Die Unternehmen erklärten außerdem, sie würden die Beschaffung erneuerbarer Energien von Masdar für diese Anlagen prüfen. DataVolt und HUMAIN begannen im August 2026 mit dem Bau eines 100-MW-Rechenzentrums für künstliche Intelligenz in Oxagon. Dieses Projekt ist Teil einer ersten Phase von 360 MW innerhalb eines geplanten Campus von 1,5 GW. Solche Verpflichtungen erhöhen den Wert einer gesicherten, vertraglich vereinbarten erneuerbaren Versorgung, da große Campusse nicht von kurzfristigen Energievereinbarungen abhängen können. Der Markt für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika profitiert, wenn diese Käufer langfristige Verträge unterzeichnen, die die Finanzierung von Entwicklern unterstützen.
Nationale Programme zur digitalen Transformation und Cloud-Souveränität
Staatliche Digitalpläne verknüpfen nationale Datenkapazitäten mit der Entwicklung erneuerbarer Energien. Saudi-Arabiens Nationale Rechenzentrum-Strategie zielt bis 2030 auf bis zu 1,5 GW Rechenzentrumskapazität ab. Das Land vergab im Jahr 2025 4.500 MW erneuerbarer Kapazität im Rahmen von fünf Projekten der sechsten Phase des Nationalen Programms für erneuerbare Energien. Ägypten entwickelt ebenfalls ein Umfeld für digital-infrastrukturelle Vorhaben mit erneuerbarer Energieversorgung durch Grünenergieprojekte und neue Rechenzentrumsinvestitionen. Diese Programme schaffen klarere Nachfragesignale für Projektentwickler und große Energieabnehmer. Staatliche Unterstützung kann auch Genehmigungen, Grundstücke, Netzplanung und Finanzierung über verwandte Infrastrukturen hinweg koordinieren. Diese Koordination unterstützt direktere Verbindungen zwischen neuen Rechenzentren und erneuerbarer Versorgung im Markt für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika.
Sinkende Kosten für Solarenergie und Windenergie im Versorgungsmaßstab
Die Solarwirtschaft stärkt die kommerzielle Grundlage für die Beschaffung erneuerbarer Energien in Golf-Rechenzentren. Die erneuerbaren Energievergaben Saudi-Arabiens im Jahr 2025 umfassten Investitionen von über 9 Milliarden SAR (2,4 Milliarden USD) in Wind- und Solarprojekte. Langfristige Solar-PPAs können unter 20 USD pro MWh beginnen, verglichen mit Netztarifen von 63–103 USD pro MWh für Hochverbrauchsanlagen laut Quellmaterial. Dieser Kostenunterschied unterstützt erneuerbare Verträge, noch bevor Kunden Klimaziele in ihre Entscheidungen einbeziehen. Südafrika bietet eine zusätzliche Wertschöpfung, da Windenergie die Solarstromerzeugung außerhalb der Tagesstunden ergänzen kann. Teracos Wind-PPA mit NOA zeigt, wie Käufer komplementäre Ressourcen nutzen, um Versorgungsprofile zu verbessern. Niedrigere Erzeugungskosten können komplexere Beschaffungsstrukturen für Betreiber im Markt für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika lohnenswerter machen.
Unternehmensdekarbonisierung und Anforderungen an kohlenstofffreie Energie rund um die Uhr
Jährlicher erneuerbarer Energieausgleich führt nicht zum gleichen Ergebnis wie die stündliche Abstimmung von sauberem Strom mit dem Stromverbrauch. Diese Unterscheidung bewegt Käufer hin zu physischen PPAs, stündlichem Tracking und batteriegestützten Vereinbarungen. Masdar und EWEC begannen im Oktober 2025 mit dem Bau des Al-Wathba-Projekts. Es kombiniert 5,2 GW Solarkapazität und 19 GWh Batteriespeicher, um ab 2027 1 GW ununterbrochene saubere Grundlastleistung zu liefern.[1] Das Projekt hat ein Kapitalinvestitionsvolumen von über 6 Milliarden USD und soll die Nachfrage nach künstlicher Intelligenz und Rechenzentren unterstützen. Sein Design zeigt, dass Speicherung zunehmend Teil des erneuerbaren Produkts wird, das Hochverfügbarkeitsanlagen angeboten wird. Diese Anforderungen unterstützen eine Premiumnachfrage nach gesicherter erneuerbarer Versorgung im Markt für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe bei Netzanschluss und Übertragung | -3.8% | VAE, Saudi-Arabien und Südafrika | Kurzfristig (≤ 2 Jahre) |
| Intermittenz erneuerbarer Energien gegenüber missionskritischer Betriebszeit | -2.9% | Regional, am stärksten in VAE und Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Extreme Hitze und Wasserknappheit erhöhen Kühlkosten | -2.1% | VAE, Saudi-Arabien und Katar | Langfristig (≥ 4 Jahre) |
| Begrenzte regionale Reife bei Vertragsgestaltung, Zertifizierung und Fachkräften | -1.4% | Afrika außerhalb Südafrikas und aufstrebende Regionalmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei Netzanschluss und Übertragung
Die Netzverfügbarkeit begrenzt die Umwandlung angekündigter Kapazitäten in betriebsbereite, mit erneuerbaren Energien betriebene Anlagen. Die Internationale Energieagentur berichtet, dass fast 20 % der geplanten globalen Rechenzentrumsprojekte aufgrund netzbezogener Probleme verzögert werden könnten. Der Strombedarf im Nahen Osten und Nordafrika steigt ebenfalls aufgrund des Kühl- und Entsalzungsbedarfs. Neue Campusse benötigen Übertragungskapazität, Anschlussgenehmigungen und vorhersehbare Betriebsregeln, bevor erneuerbare Verträge erfüllt werden können. Die GCC-Verbundgesellschaft baut die regionale Infrastruktur aus, aber die physischen Netzarbeiten werden Zeit in Anspruch nehmen. Unterschiedliche Regelungen auf Emiratsebene können die Beschaffung für Betreiber mit Standorten in mehreren Emiraten weiter erschweren. Diese Bedingungen können Entwicklungszeitpläne im Markt für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika verlängern.
Intermittenz erneuerbarer Energien gegenüber missionskritischer Betriebszeit
Die Solarstromproduktion nimmt am späten Nachmittag ab, wenn die Hitze den Kühlbedarf in Rechenzentren erhöhen kann. Diese zeitliche Lücke macht eine nicht unterstützte erneuerbare Versorgung für Anlagen, die für den Dauerbetrieb ausgelegt sind, ungeeignet. Speicherung, Netzdienste und komplementäre Erzeugungsquellen sind erforderlich, um strenge Verfügbarkeitsanforderungen zu erfüllen. Saudi-Arabien verfolgt den Ausbau von Batteriespeichern, während Al Wathba zeigt, wie Solar- und Speicheranlagen als ein einziges kontinuierliches Versorgungsprodukt konzipiert werden können. Der Übergang erfordert erhebliches Kapital und langfristige Betriebskompetenz. Er begünstigt auch Käufer, die sich zu größeren, längerfristigen Verträgen verpflichten können. Das Tempo des Speicherausbaus wird die Fähigkeit des Marktes für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika beeinflussen, erneuerbare Energie rund um die Uhr in großem Maßstab anzubieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach erneuerbarer Energiequelle:
Solarenergie verankert die Nachfrage, während die Diversifizierung an Dynamik gewinntSolarenergie hielt im Jahr 2026 einen Anteil von 31,19 % am Markt für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika und soll bis 2032 mit einem CAGR von 24,51 % wachsen. Starke Sonneneinstrahlung und niedrige PPA-Preise im Versorgungsmaßstab machen Solarenergie zur wichtigsten erneuerbaren Option der Region. Moro Hub betreibt ein solarbetriebenes Rechenzentrum im Mohammed-bin-Rashid-Al-Maktoum-Solarpark. Die Regierung Dubais weihte die zweite Phase der Anlage im Januar 2025 ein. Die Entwicklung veranschaulicht einen lokalen Ansatz, der digitale Infrastruktur mit einem etablierten Solaranlage kombiniert. Solarenergie lässt sich auch leichter in großem Maßstab einsetzen, wo Flächen, Übertragungszugang und Beschaffungsrahmen verfügbar sind. Ihre Einschränkung besteht darin, dass die tägliche Erzeugung nicht von Natur aus mit jeder Stunde einer Rechenzentrumsauslastung übereinstimmt.
Windenergie erweitert den Versorgungsmix, insbesondere wenn sie nachts und in den frühen Morgenstunden Strom liefern kann. Teraco unterzeichnete im Februar 2025 einen PPA mit NOA für die Lieferung von Windenergie an seine südafrikanischen Anlagen. Die Vereinbarung ergänzt Teracos 120-MW-Solaranlage im Free State. Wasserkraft und Geothermie bleiben für ausgewählte ostafrikanische Standorte mit geeigneten Ressourcen relevant. Biomasse, Biogas und andere Quellen bieten zusätzliche Optionen, obwohl sie die regionale Beschaffung noch nicht anführen. Die Beschaffung aus mehreren Quellen kann die Abhängigkeit von einem einzigen Erzeugungsprofil verringern. ISO-50001-Energiemanagementsysteme können Betreibern helfen, dieses diversifizierte Energieportfolio zu messen und zu verwalten. Der Markt für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika wird Solarenergie wahrscheinlich als Grundlage nutzen und gleichzeitig andere Quellen hinzufügen, wo sie die Versorgungskontinuität verbessern.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Beschaffungsmodell:
Finanzielle PPAs adressieren regulatorische EinschränkungenVirtuelle und finanzielle PPAs entfielen im Jahr 2026 auf 30,89 % des Marktes und sollen bis 2032 mit einem CAGR von 24,29 % wachsen. Sie ermöglichen es einem Betreiber, erneuerbare Erzeugung zu unterstützen, ohne eine direkte physische Verbindung zum Projekt zu haben. Dieser Ansatz ist wichtig, wo direkte Unternehmens-PPAs oder Durchleitungsvereinbarungen weiterhin eingeschränkt sind. In Dubai ist die Vor-Ort-Solarenergie im Rahmen des Shams-Rahmens durch grundstücksbezogene Bedingungen begrenzt, was die Rolle der Dachversorgung für größere Campusse einschränkt. Finanzielle Verträge können eine Möglichkeit bieten, die Erzeugung zu unterstützen und damit verbundene erneuerbare Attribute zu erhalten. Sie ermöglichen es Unternehmen auch, einen gemeinsamen Beschaffungsrahmen über mehrere Standorte hinweg anzuwenden. Ihre Wirksamkeit hängt weiterhin von glaubwürdigen Vertragsstrukturen und anerkannten Zertifikatsregeln ab.
Physische PPAs bleiben ein wichtiger Weg in Märkten mit entwickelten Durchleitungsvereinbarungen. Südafrika bietet ein klares Beispiel durch die Lizenzierungsstrukturen der Nationalen Energieregulierungsbehörde Südafrikas. Teraco nutzt außerbetriebliche Vereinbarungen für die erneuerbare Versorgung, einschließlich seines Free-State-Solarprojekts und der NOA-Windvereinbarung. Grüne Versorgungsprogramme von Versorgungsunternehmen und Zertifikate für erneuerbare Energien bieten weniger komplexe Alternativen für einige Käufer. Größere Kunden achten zunehmend auf den Unterschied zwischen gebündelter Versorgung und ungebündelten Zertifikaten. Dies erhöht die Bedeutung transparenter Ansprüche und zuverlässiger Dokumentation. Beschaffungsentscheidungen im Markt für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika werden ebenso sehr von lokalen Marktregeln wie von Strompreisen abhängen.
Nach Projektkonfiguration:
Batteriespeicher definiert die höherwertige OptionEigenständige Projekte für erneuerbare Energien entfielen im Jahr 2026 auf 27,91 % der Marktgröße für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika. Diese Konfiguration eignet sich für Käufer, die etablierte Solar- oder Windenergieerzeugung ohne erweiterte Integrationsanforderungen nutzen können. Sie ist nach wie vor einfacher zu strukturieren als Projekte, die mehrere Anlagen und Betriebstechnologien kombinieren. Ihre kommerzielle Logik ist am stärksten, wo ein Netz Ausgleichsdienste bereitstellen kann. Eigenständige Systeme können auch als erste Stufe einer umfassenderen Strategie für erneuerbare Energien dienen. Sie helfen Betreibern, langfristige Energiepreise zu sichern und gleichzeitig lokale Beschaffungsprozesse kennenzulernen. Die Konfiguration bleibt daher relevant, auch wenn sich der Markt hin zu komplexeren Zuverlässigkeitslösungen bewegt.
Projekte für erneuerbare Energien mit Batteriespeicher sollen bis 2032 mit einem CAGR von 24,26 % wachsen. Speicherung wandelt Solar- und Windenergie von variabler Erzeugung in eine besser steuerbare Ressource um. Al Wathba kombiniert 5,2 GW Solar mit 19 GWh Speicher, um 1 GW kontinuierliche saubere Energie zu liefern. Dieses Design ist für Rechenzentrumsbetreiber bedeutsam, da es die Lücke zwischen der Solarstromproduktion tagsüber und der kontinuierlichen Last schließt. Hybridprojekte sind auch in Südafrika und Ägypten relevant, wo komplementäre Ressourcen vertraglich vereinbart werden können. Andere Festigungslösungen, einschließlich grüner Wasserstoff-Backup, befinden sich noch in einem frühen Stadium. Die höheren Kosten und technischen Anforderungen bedeuten, dass batteriegestützte Projekte wahrscheinlich zuerst Anlagen mit anspruchsvollen Betriebszeitanforderungen bedienen werden.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertragslaufzeit:
Langfristige Vereinbarungen unterstützen die ProjektfinanzierungLangfristige Verträge hielten im Jahr 2026 einen Anteil von 32,11 % und sollen bis 2032 mit einem CAGR von 23,87 % wachsen. Diese Verträge laufen in der Regel 15–25 Jahre und bieten Entwicklern erneuerbarer Energien vorhersehbare Einnahmen. Sie bieten Betreibern auch eine bekannte Stromkostenbasis über einen wesentlichen Teil der Lebensdauer einer Anlage. Der Marktanteil langfristiger Vereinbarungen im Markt für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika spiegelt den Finanzierungsbedarf großer Projekte für erneuerbare Energien wider. Niedrige PPA-Preise sind nur dann wertvoll, wenn sie für eine ausreichende Laufzeit gesichert werden können. Lange Laufzeiten geben Kreditgebern auch mehr Sicherheit bei der Beurteilung von Projekt-Cashflows. Diese Struktur eignet sich besonders für Hyperscale-Campusse mit etablierter Nachfrage.
Ägyptens Obelisk-Solar-und-Batterie-Projekt zeigt, wie langfristige Verträge die Infrastrukturfinanzierung unterstützen. Die Afrikanische Entwicklungsbank meldete im Jahr 2025 eine Finanzierung von 479,1 Millionen USD für das 1,1-GW-Projekt. Das Projekt nutzt einen 25-jährigen USD-denominierten PPA mit der Ägyptischen Stromübertragungsgesellschaft. Mittelfristige Verträge können Betreibern Flexibilität hinsichtlich zukünftiger Speicherkosten und sich entwickelnder Lastprofile bieten. Kurzfristige Verträge können den Versorgungsbedarf überbrücken, während größere Projekte entwickelt werden. Kürzere Verträge bieten jedoch im Allgemeinen weniger Unterstützung für neue Projektfinanzierungen. Die Vertragslaufzeit wird weiterhin zentral dafür sein, wie erneuerbare Versorgung große Rechenzentrumskunden erreicht.
Nach primärem Beschaffungsziel:
Kostenkontrolle führt, während die Übereinstimmung mit erneuerbaren Energien an Dynamik gewinntDie Optimierung der Stromkosten entfiel im Jahr 2026 auf 27,63 % des Gesamtmarktes. Sie führt, weil Golf-Solarverträge unter 20 USD pro MWh beginnen können, verglichen mit Netztarifen von 63–103 USD pro MWh für Hochverbrauchsanlagen. Diese Preislücke gibt der Beschaffung erneuerbarer Energien eine direkte finanzielle Begründung. Sie kann Betreiber auch vor Änderungen der Netztarifstrukturen über längere Zeiträume schützen. Kostenorientierte Käufer bevorzugen möglicherweise einfache, langfristige Solarverträge, bei denen ihre Anlagen auf das Netz für den Ausgleich angewiesen sein können. Der Ansatz erfordert keinen vollständigen Wechsel zu stündlich sauberem Strom. Er wird wahrscheinlich der Einstiegspunkt für viele Kunden im Markt für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika bleiben.
Die Übereinstimmung mit erneuerbaren Energien soll bis 2032 mit einem CAGR von 24,08 % wachsen. Dieses Ziel steht im Einklang mit unternehmerischen Verpflichtungen, den Energieverbrauch enger mit sauberem Strom abzustimmen. Es schafft Nachfrage nach Speicherung, hybrider Erzeugung und detaillierterem Vertrags-Tracking. Große Cloud-Anbieter nutzen erneuerbare Nachweise auch in Gesprächen mit Unternehmenskunden. AWS gibt an, dass die Verlagerung von Arbeitslasten in seine Cloud den CO₂-Ausstoß im Vergleich zur lokalen Infrastruktur um bis zu 90 % reduzieren kann. Die Emissionsreduzierung bleibt ein verwandtes Ziel, während die Versorgungssicherheit für Anlagen, die zuverlässige langfristige Energie benötigen, zunehmend wichtiger wird. Diese Ziele können sich überschneiden, begünstigen jedoch unterschiedliche Technologien und Vertragsstrukturen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumskapazität:
Hyperscale-Anlagen prägen die BeschaffungsbedingungenHyperscale-Anlagen hielten im Jahr 2026 einen Anteil von 33,89 % und sollen bis 2032 mit einem CAGR von 24,11 % wachsen. Ihre Größe macht sie zum führenden Nachfrageanker für große Entwicklungen im Bereich erneuerbare Energien. DataVolts geplanter 1,5-GW-Oxagon-Campus und seine erste Phase von 360 MW veranschaulichen diesen Maßstab. Große Verpflichtungen können die Kreditunterstützung bereitstellen, die erforderlich ist, um Projekte für erneuerbare Energien zum finanziellen Abschluss zu bringen. Sie können auch dedizierte Netzanschlüsse, Speicherung und komplexe Versorgungsvereinbarungen rechtfertigen. Dies stellt Hyperscale-Betreiber in den Mittelpunkt der Beschaffungsentscheidungen für erneuerbare Energien. Der Markt für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika wird stark von ihren Kapazitätsplänen beeinflusst.
Große Rechenzentren von 10 MW bis 100 MW bilden eine weitere wesentliche Kundengruppe. Diese Gruppe umfasst Colocation-Anbieter und telekommunikationsverbundene Betreiber, die erneuerbare Versorgung als Teil ihres Kundenangebots nutzen. Ihre Projekte sind kleiner als Hyperscale-Campusse, aber sie können die Nachfrage über mehrere Anlagen hinweg bündeln. Africa Data Centers und Distributed Power Africa haben einen 20-jährigen PPA für eine 12-MW-Solaranlage genutzt. Mittelgroße und kleine Anlagen sind auch in verteilten Märkten wie Südafrika und Ägypten relevant. Sie können Vor-Ort-Solar, Durchleitung oder lokale Grünstromprogramme nutzen. Diese Käufer können die erneuerbare Nachfrage über eine kleine Anzahl sehr großer Verträge hinaus ausweiten. Ihre Akzeptanz wird von zugänglichen Vertragsstrukturen und verfügbarer lokaler Netzkapazität abhängen.
Nach Rechenzentrumstyp:
Cloud-Dienstanbieter führen die erneuerbare Nachfrage anCloud-Dienstanbieter hielten im Jahr 2026 einen Anteil von 32,81 % und sollen bis 2032 mit einem CAGR von 23,92 % wachsen. Sie operieren in einem Maßstab, der die erneuerbare Beschaffung zu einem kommerziellen und kundenseitigen Thema macht. AWS, Microsoft und Google bauen oder planen Cloud-Kapazitäten in Saudi-Arabien und den VAE. Ihre globalen Verpflichtungen im Bereich erneuerbare Energien schaffen einen konsistenten Beschaffungsmaßstab für regionale Projekte. Cloud-Anbieter bedienen auch Unternehmenskunden mit eigenen Anforderungen an Datenresidenz und Emissionen. Dies macht die erneuerbare Beschaffung zu einem Teil ihres umfassenderen Infrastrukturangebots. Der Markt für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika profitiert von der anhaltenden Nachfrage.
Colocation-Betreiber sind die zweitgrößte Nutzergruppe und können saubere Energie nutzen, um sich als Mieter zu differenzieren. Teraco, Africa Data Centres, Equinix, Digital Realty und NTT DATA haben Programme für erneuerbare Energien, die mit dem Kapazitätsausbau verknüpft sind. Unternehmens- und Edge-Anlagen weisen ein anderes Nachfragemuster auf, da sie kleiner und stärker verteilt sind. Nationale Datenresidenzrichtlinien können die lokale Verarbeitung unterstützen, anstatt alle Arbeitslasten in einem Markt zu konzentrieren. Dies kann Vor-Ort-Solar und lokale Beschaffungsvereinbarungen relevanter machen. Die Branche für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika umfasst sowohl große Cloud-Campusse als auch dezentralisierte Anlagen, jede mit unterschiedlichen Energiebedürfnissen. Anbieter, die Energieherkunft und Betriebsleistung dokumentieren können, haben möglicherweise einen Vorteil, wenn Kunden Scope-2-Emissionen berichten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Vereinigte Arabische Emirate
Die VAE hielten im Jahr 2026 einen Anteil von 31,72 % am Markt für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika. Moro Hubs solarbetriebenes Rechenzentrum im Mohammed-bin-Rashid-Al-Maktoum-Solarpark bietet ein sichtbares Beispiel für die Integration erneuerbarer Energien in die digitale Infrastruktur. Das Medienamt der Regierung Dubais meldete die Einweihung seiner zweiten Phase im Januar 2025. Microsoft und G42 kündigten im November 2025 auch eine Kapazitätserweiterung von 200 MW über Khazna Data Centers an. Die Unternehmen erklärten, sie würden die Beschaffung erneuerbarer Energien mit Masdar prüfen. Die aufkommende Strategie der VAE kombiniert neue Datenkapazitäten, Solarenergie im Versorgungsmaßstab, Batteriespeicher und Netzaufrüstungen. Der regulatorische Einfluss bleibt fragmentiert, da die Beschaffungsregeln je nach Emirat variieren. Eine größere Konsistenz bei Unternehmens-PPA-Strukturen würde die Ausführung größerer Mehrstandortverträge erleichtern.
Saudi-Arabien
Saudi-Arabien soll bis 2032 mit einem CAGR von 24,46 % wachsen. Seine Pipeline wird durch nationale Investitionen in erneuerbare Energie und souveräne Infrastruktur für künstliche Intelligenz unterstützt. Das Energieministerium vergab im Jahr 2025 20,2 GW erneuerbarer Kapazität, einschließlich der 4.500-MW-Vergaben der sechsten Phase. Die Nationale Rechenzentrum-Strategie zielt bis 2030 auf bis zu 1,5 GW Kapazität ab. DataVolt und HUMAIN begannen im August 2026 mit dem Bau in Oxagon, wobei die ersten 100 MW für 2028 geplant sind. Batteriespeicher ist eine strategische Anforderung, da große Rechenzentren eine kontinuierliche Versorgung und nicht nur Tageserzeugung benötigen. Der Umfang der geplanten Projekte gibt Saudi-Arabien einen Weg, Energie- und Recheninfrastruktur direkter zu verbinden. Die verbleibende Herausforderung besteht darin, erneuerbare Energien, Speicherung und Netzkapazität rechtzeitig mit neuen Rechenzentrumslastprofilen in Betrieb zu nehmen.
Katar, Südafrika, Ägypten und andere Märkte
Katar, Südafrika, Ägypten und andere Märkte nutzen unterschiedliche Wege, um eine mit erneuerbaren Energien gesicherte Rechenzentrumversorgung aufzubauen. QatarEnergy vereinbarte mit Samsung C&T das 2.000-MW-Dukhan-Solarprojekt, das die Solarkapazität des Landes erhöhen soll.[2] Südafrika verfügt über ein etablierteres Durchleitungsumfeld, und Teraco kombiniert eine 120-MW-Solaranlage mit Windenergieversorgung. Ägypten schreitet durch das 1,1-GW-Obelisk-Solar-und-Batterie-Projekt voran, das 479,1 Millionen USD an Finanzierung von Entwicklungsfinanzierungsinstitutionen erhalten hat. Masdar und Octopus Energy unterzeichneten im Januar 2026 eine Vereinbarung zur Skalierung sauberer Energiesysteme für gewerbliche und industrielle Nutzer in Afrika, zunächst in Südafrika. Diese Modelle reichen von der Beschaffung im Versorgungsmaßstab bis hin zu verteilter Solar- und Batterieversorgung. Sie zeigen, dass regulatorische Rahmenbedingungen und Netzzuverlässigkeit ebenso wichtig sind wie die Ressourcenverfügbarkeit. Ein regionaler Mix aus zentralisierten und dezentralisierten Ansätzen wird erforderlich sein, wenn die Datenkapazität wächst.
Wettbewerbslandschaft
Marktkonzentration
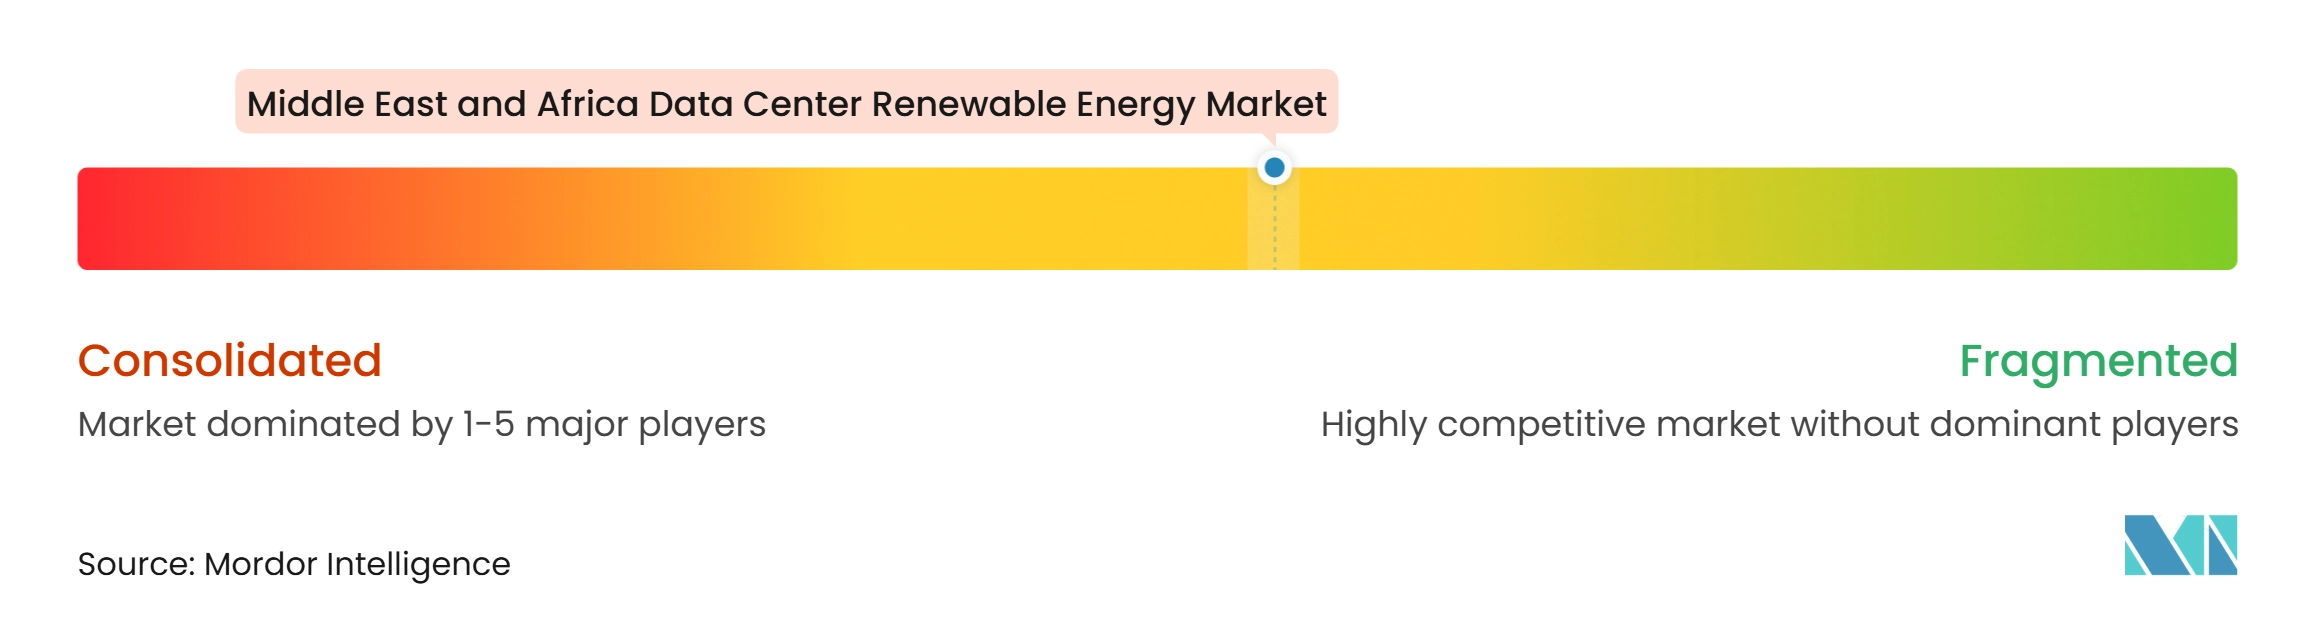
Das Wettbewerbsfeld ist mäßig fragmentiert, da Energieentwickler, globale Cloud-Anbieter, Colocation-Betreiber und Technologielieferanten unterschiedliche Rollen übernehmen. AWS, Microsoft und Google beeinflussen die Nachfrage durch ihre Verpflichtungen im Bereich erneuerbare Energien und regionale Kapazitätsinvestitionen. Masdar und ACWA Power liefern Entwicklungskapazitäten für erneuerbare Energien im großen Maßstab. Masdar meldete im Jahr 2026 ein Portfolio von 65 GW erneuerbarer Energien. ACWA Power kündigte im Jahr 2025 Vereinbarungen über saubere Energie und Finanzierungen im Wert von 10 Milliarden USD an.[3] DataVolt und Africa Data Centers konkurrieren, indem sie Energielösungen direkter mit dem Einsatz von Rechenzentren verbinden. Diese Rollen überschneiden sich, da Entwickler zunehmend Speicherung und gesicherte Stromdienstleistungen neben der Erzeugung anbieten.
Mehrere Unternehmensaktionen zeigen die Richtung des Marktes. Masdar und EWEC begannen das Al-Wathba-Solar-und-Batterie-Projekt, um ab 2027 1 GW kontinuierliche saubere Energie zu liefern. DataVolt und HUMAIN begannen im August 2026 das Oxagon-Rechenzentrumsprojekt für künstliche Intelligenz. Teraco ergänzte seine Free-State-Solaranlage um Windenergiebeschaffung und verbesserte damit seine Fähigkeit, die Erzeugung über verschiedene Zeiträume hinweg abzustimmen. Diese Schritte weisen auf eine integrierte erneuerbare Versorgung hin, anstatt auf isolierte Energieeinkäufe. Unternehmen, die Erzeugung, Speicherung, Vertragsgestaltung und Herkunftsdokumentation bereitstellen können, sind möglicherweise besser positioniert, um Hochverfügbarkeitsstandorte zu bedienen. ISO-50001-, ISO-14001- und ISO-45001-Zertifizierungen bieten einen anerkannten Rahmen für Betreiber, die prüfbare Energie- und Umweltpraktiken benötigen.
Die Strukturierung finanzieller PPAs ist eine wichtige Wettbewerbsmöglichkeit für mittelgroße Betreiber in Märkten mit begrenzten physischen Beschaffungsoptionen. Die Speicherintegration ist ein weiterer Bereich, in dem es keinen klaren regionalen Marktführer gibt, der mehrere Drittanbieter-Mieter bedient. Viele große Entwickler verfügen über Kapital und Projekterfahrung, aber Rechenzentrumskunden benötigen Produkte, die kontinuierliche Lasten und strenge Zuverlässigkeitsstandards widerspiegeln. Dies erfordert eine stärkere Koordination zwischen Versorgungsunternehmen, Entwicklern, Betreibern und Regulierungsbehörden. Beschaffungskompetenz kann zu einem Differenzierungsmerkmal werden, wenn Käufer über den jährlichen Zertifikatsabgleich hinausblicken. Der Markt für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika gibt keine kombinierten Marktanteile für führende Unternehmen bekannt. Eine klare anteilsbasierte Rangliste kann daher aus den verfügbaren Informationen nicht erstellt werden. Der Wettbewerb lässt sich folglich am besten durch den Umfang der Projekte, die vertraglich vereinbarte Kapazität und die Serviceintegration beschreiben, anstatt durch eine verifizierte Anbieterliste nach Marktanteil.
Branchenführer im Markt für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Equinix, Inc.
-
Digital Realty Trust, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Africa Data Centres Proprietary Limited
- G42 PJSC
- Khazna Data Centers Limited
- Moro Hub Integrated Solutions LLC
- DataVolt
- Gulf Data Hub FZ-LLC
- Ooredoo Q.P.S.C.
- e& UAE
- Orange S.A.
- NTT DATA Corporation
- Teraco Data Environments (Pty) Ltd
- MainOne Cable Company Limited
- Schneider Electric SE
- Eaton Corporation plc
- Abu Dhabi Future Energy Company PJSC - Masdar
- ACWA Power Company
Neueste Industrielle Entwicklungen in Markt für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika
- August 2026: HUMAIN, ein Unternehmen des Saudi Public Investment Fund, und DataVolt begannen mit dem Bau eines 100-MW-Rechenzentrums für künstliche Intelligenz in Oxagon, NEOM, als Teil der ersten Phase von 360 MW des geplanten 1,5-GW-Campus von DataVolt. Die Anlage ist darauf ausgelegt, erneuerbare Energiequellen und fortschrittliche Kühltechnologien zu integrieren, wobei die ersten 100 MW im Jahr 2028 verfügbar sein sollen.
- August 2026: DataVolt kündigte ein 2-jähriges Diplom für Elektro- und HLK-Technik mit der Energy and Water Academy an, um Rechenzentrumsfachkräfte in Saudi-Arabien auszubilden. Das Unternehmen erklärte, dass sein erster Jahrgang von 30 Auszubildenden voraussichtlich im August 2026 für eine Beschäftigung in DataVolt-Anlagen in Riad abschließen werde.
- Januar 2026: Masdar und Octopus Energy unterzeichneten während der Abu Dhabi Sustainability Week zwei Absichtserklärungen, eine mit dem Ziel der Skalierung sauberer Energie für gewerbliche und industrielle Nutzer in ganz Afrika, zunächst in Südafrika, unter Nutzung von verteilter Solar-, Batterie- und lokaler Netzinfrastruktur, und eine zur Erschließung von Kapazitäten im britischen Verteilernetz für den Energiezugang von Rechenzentren für künstliche Intelligenz. Die Afrika-Zusammenarbeit zielt darauf ab, mehr als 450 Millionen USD an Investitionen in saubere Energie zu katalysieren.
- Januar 2026: Masdar gab bekannt, dass sein Portfolio erneuerbarer Energien 65 GW erreicht hatte, darunter 45 GW in Betrieb, im Bau oder zugesagt, mit weiteren 20 GW in einer fortgeschrittenen Pipeline. Das Portfolio repräsentierte 2/3 von Masdars Kapazitätsziel von 100 GW für 2030.
Berichtsumfang für den Markt für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika
Der Markt für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika umfasst Lösungen zur Erzeugung, Beschaffung und Versorgung mit erneuerbarem Strom, die den wachsenden Energiebedarf von Rechenzentren decken. Er umfasst Solar-, Wind-, Wasser-, Geothermie-, Biomasse- und Biogasstrom, der über Vor-Ort-Installationen oder Drittanbietervereinbarungen beschafft wird, einschließlich außerbetrieblicher physischer und virtueller/finanzieller Stromabnahmeverträge (PPAs), grüner Versorgungsprogramme von Versorgungsunternehmen, Zertifikate für erneuerbare Energien (RECs) und Herkunftsnachweise (GOs).
Der Bericht über den Markt für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika ist segmentiert nach erneuerbarer Energiequelle (Solarenergie, Windenergie, Wasserkraft, Geothermie, Biomasse- und Biogasenergie sowie andere erneuerbare Quellen), Beschaffungsmodell (Erneuerbare Energieerzeugung vor Ort, außerbetriebliche physische PPAs, virtuelle oder finanzielle PPAs, grüne Versorgungsprogramme von Versorgungsunternehmen sowie Zertifikate für erneuerbare Energien und Herkunftsnachweise), Projektkonfiguration (eigenständige Projekte für erneuerbare Energien, Hybridprojekte für erneuerbare Energien, Projekte für erneuerbare Energien mit Batteriespeicher sowie Projekte für erneuerbare Energien mit anderen Festigungslösungen), Vertragslaufzeit (kurzfristige Verträge, mittelfristige Verträge und langfristige Verträge), primäres Beschaffungsziel (Optimierung der Stromkosten, Emissionsreduzierung, Übereinstimmung mit erneuerbaren Energien und langfristige Versorgungssicherheit), Rechenzentrumskapazität (klein, mittel, groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter sowie Unternehmens- und Edge-Anlagen) und Geografie (Vereinigte Arabische Emirate, Saudi-Arabien, Katar, Südafrika, Ägypten und übriger Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) und Volumen (MWh/GWh) angegeben.
Segmentierungsübersicht
| Solarenergie |
| Windenergie |
| Wasserkraft |
| Geothermie |
| Biomasse- und Biogasenergie |
| Andere erneuerbare Quellen |
| Erneuerbare Energieerzeugung vor Ort |
| Außerbetriebliche physische PPAs |
| Virtuelle oder finanzielle PPAs |
| Grüne Versorgungsprogramme von Versorgungsunternehmen |
| Zertifikate für erneuerbare Energien und Herkunftsnachweise |
| Eigenständige Projekte für erneuerbare Energien |
| Hybridprojekte für erneuerbare Energien |
| Projekte für erneuerbare Energien mit Batteriespeicher |
| Projekte für erneuerbare Energien mit anderen Festigungslösungen |
| Kurzfristige Verträge |
| Mittelfristige Verträge |
| Langfristige Verträge |
| Optimierung der Stromkosten |
| Emissionsreduzierung |
| Übereinstimmung mit erneuerbaren Energien |
| Langfristige Versorgungssicherheit |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Anlagen |
| Vereinigte Arabische Emirate |
| Saudi-Arabien |
| Katar |
| Südafrika |
| Ägypten |
| Übriger Naher Osten und Afrika |
| Nach erneuerbarer Energiequelle | Solarenergie |
| Windenergie | |
| Wasserkraft | |
| Geothermie | |
| Biomasse- und Biogasenergie | |
| Andere erneuerbare Quellen | |
| Nach Beschaffungsmodell | Erneuerbare Energieerzeugung vor Ort |
| Außerbetriebliche physische PPAs | |
| Virtuelle oder finanzielle PPAs | |
| Grüne Versorgungsprogramme von Versorgungsunternehmen | |
| Zertifikate für erneuerbare Energien und Herkunftsnachweise | |
| Nach Projektkonfiguration | Eigenständige Projekte für erneuerbare Energien |
| Hybridprojekte für erneuerbare Energien | |
| Projekte für erneuerbare Energien mit Batteriespeicher | |
| Projekte für erneuerbare Energien mit anderen Festigungslösungen | |
| Nach Vertragslaufzeit | Kurzfristige Verträge |
| Mittelfristige Verträge | |
| Langfristige Verträge | |
| Nach primärem Beschaffungsziel | Optimierung der Stromkosten |
| Emissionsreduzierung | |
| Übereinstimmung mit erneuerbaren Energien | |
| Langfristige Versorgungssicherheit | |
| Nach Rechenzentrumskapazität | Klein |
| Mittel | |
| Groß | |
| Hyperscale | |
| Nach Rechenzentrumstyp | Colocation |
| Cloud-Dienstanbieter (CSPs) | |
| Unternehmens- und Edge-Anlagen | |
| Nach Geografie | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Katar | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für erneuerbare Energien in Rechenzentren im Nahen Osten und Afrika?
Der Markt wurde im Jahr 2026 auf 0,51 Milliarden USD geschätzt und wird für 2027 auf 0,67 Milliarden USD geschätzt. Er soll bis 2032 1,91 Milliarden USD erreichen.
Welcher CAGR wird für die Beschaffung erneuerbarer Energien durch Rechenzentren in der Region prognostiziert?
Der Markt soll von 2027 bis 2032 mit einem CAGR von 23,31 % wachsen.
Welche erneuerbare Quelle führt die Rechenzentrumsbeschaffung im Nahen Osten und Afrika an?
Solarenergie hielt im Jahr 2026 einen Anteil von 31,19 % und soll bis 2032 mit einem CAGR von 24,51 % wachsen.
Warum werden batteriegestützte Projekte für Rechenzentren immer wichtiger?
Speicherung hilft dabei, die erneuerbare Versorgung mit kontinuierlichen Anlagenlasten abzustimmen und unterstützt strenge Betriebszeitanforderungen. Projekte für erneuerbare Energien mit Batteriespeicher sollen bis 2032 mit einem CAGR von 24,26 % wachsen.
Welches Land bietet die stärkste kurzfristige Chance für mit erneuerbaren Energien betriebene Rechenzentren?
Die VAE hielten im Jahr 2026 einen Anteil von 31,72 %, während Saudi-Arabien bis 2032 voraussichtlich mit dem schnellsten CAGR von 24,46 % wachsen wird.
Wie unterstützen langfristige PPAs neue Projekte für erneuerbare Energien?
Langfristige Verträge hielten im Jahr 2026 einen Anteil von 32,11 %. Sie verbessern die Einnahmesicherheit für Entwickler und unterstützen die Kostenprognostizierbarkeit für Rechenzentrumsbetreiber.