
Taille et part du marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
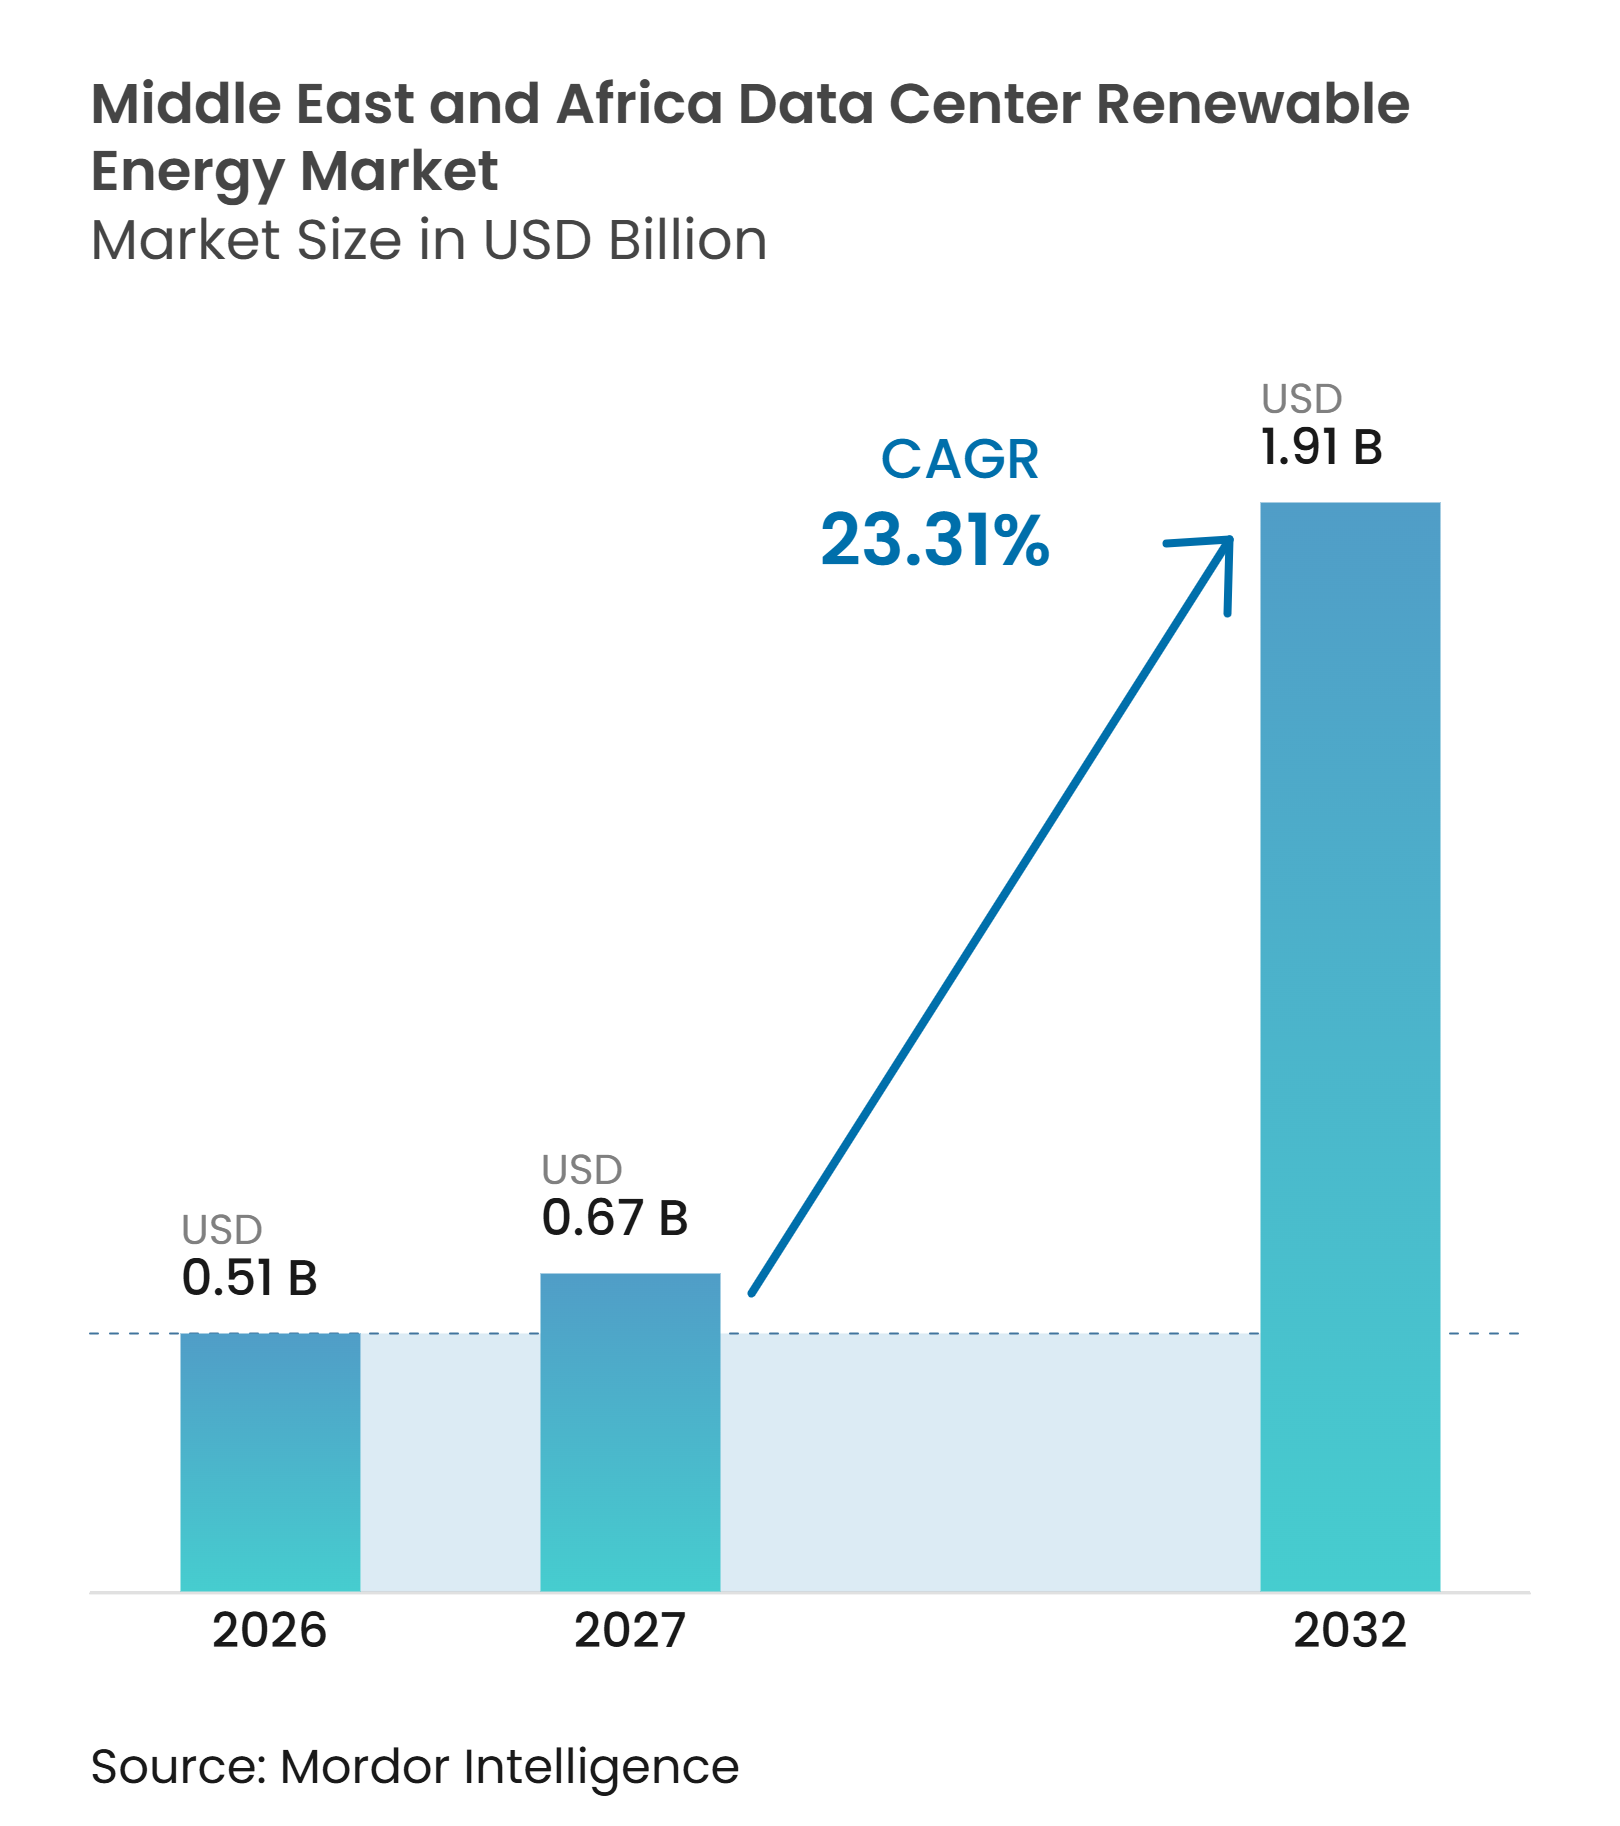
| Taille du marché de l'année de base (2026) | 0.51 Milliards de dollars |
| Taille du Marché (2027) | 0.67 Milliards de dollars |
| Taille du Marché (2032) | 1.91 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 23.31 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique était évaluée à 0,51 milliard USD en 2026 et devrait progresser de 0,67 milliard USD en 2027 pour atteindre 1,91 milliard USD d'ici 2032, à un CAGR de 23,31 % durant la période de prévision (2027-2032). En termes de volume, le marché est estimé à 6,79 millions de MWh en 2026 et 8,93 millions de MWh en 2027, et devrait atteindre 22,31 millions de MWh d'ici 2032 à un CAGR de 20,11 % sur 2027-2032. L'approvisionnement en énergies renouvelables est devenu une décision centrale en matière de coûts d'exploitation, les tarifs des contrats d'achat d'électricité solaire dans le Golfe commençant en dessous de 20 USD par MWh, tandis que les tarifs de réseau pour les installations à forte consommation varient entre 63 et 103 USD par MWh. Les charges de travail d'intelligence artificielle nécessitent beaucoup plus d'électricité par rack que l'informatique conventionnelle, ce qui a intégré la disponibilité de l'énergie dans la planification des centres de données plus tôt. Les opérateurs combinent donc la production sur site, l'approvisionnement renouvelable contractuel et le stockage pour renforcer la sécurité énergétique. Les plans nationaux d'infrastructure numérique et cloud alignent également les grandes installations sur les programmes de capacité renouvelable. Le marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique est façonné par la capacité des acheteurs hyperscale à fournir des contrats à long terme permettant aux grands projets d'obtenir un financement.
Principaux enseignements du rapport
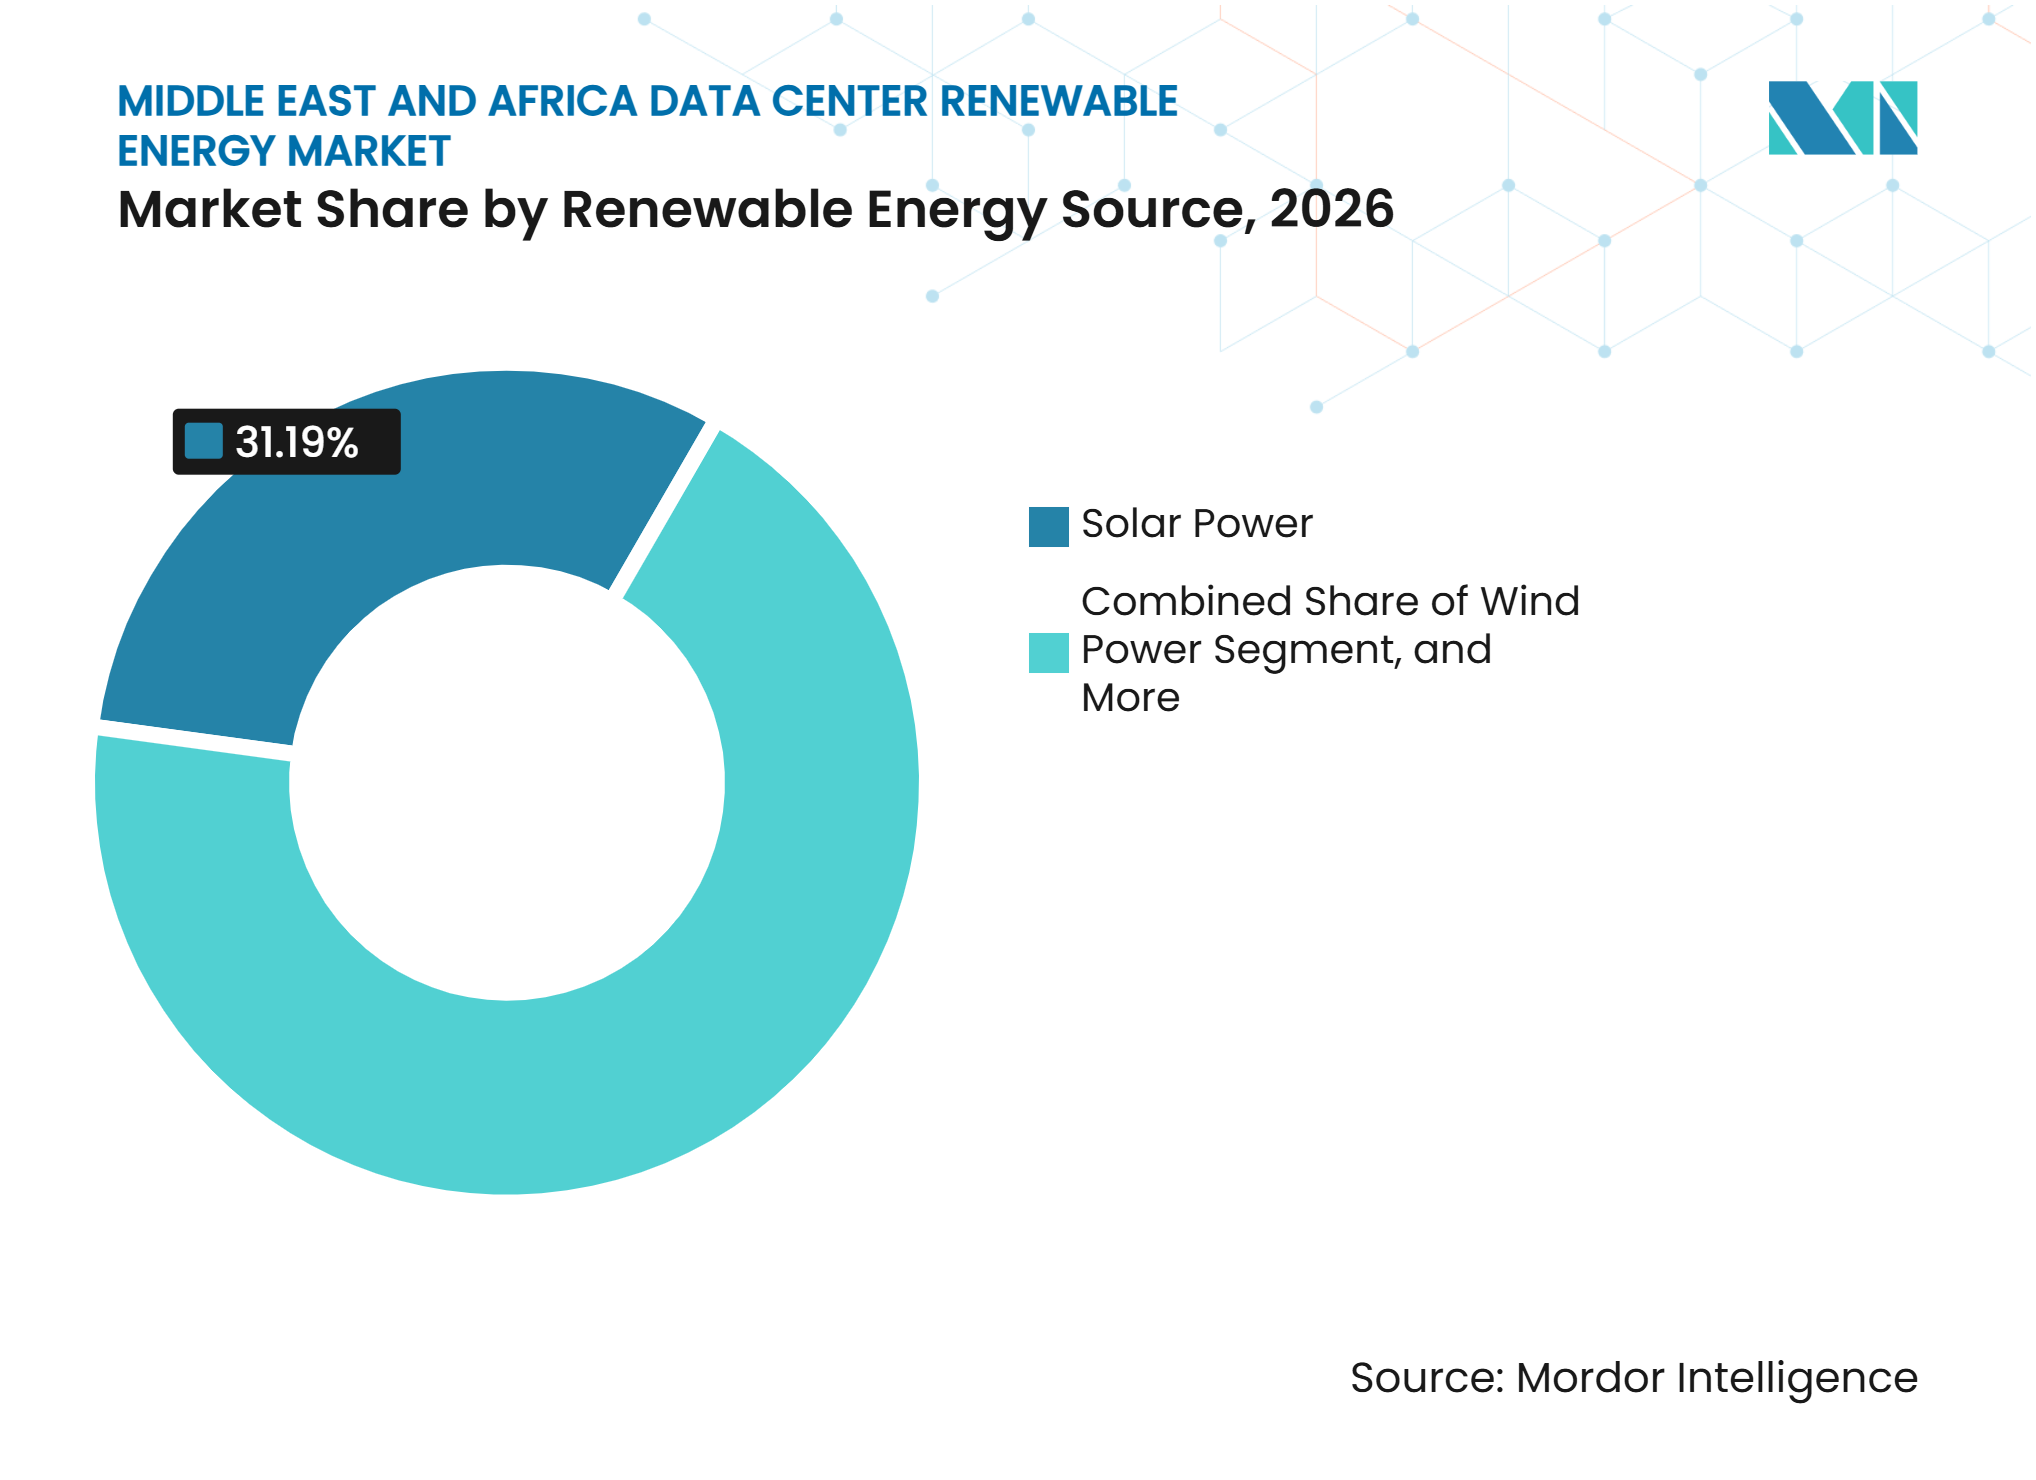
- Par source d'énergie renouvelable, l'énergie solaire détenait 31,19 % de la part du marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique en 2026 et devrait progresser à un CAGR de 24,51 % jusqu'en 2032.
- Par modèle d'approvisionnement, les contrats d'achat d'électricité virtuels et financiers détenaient une part de 30,89 % en 2026 et devraient progresser à un CAGR de 24,29 % jusqu'en 2032.
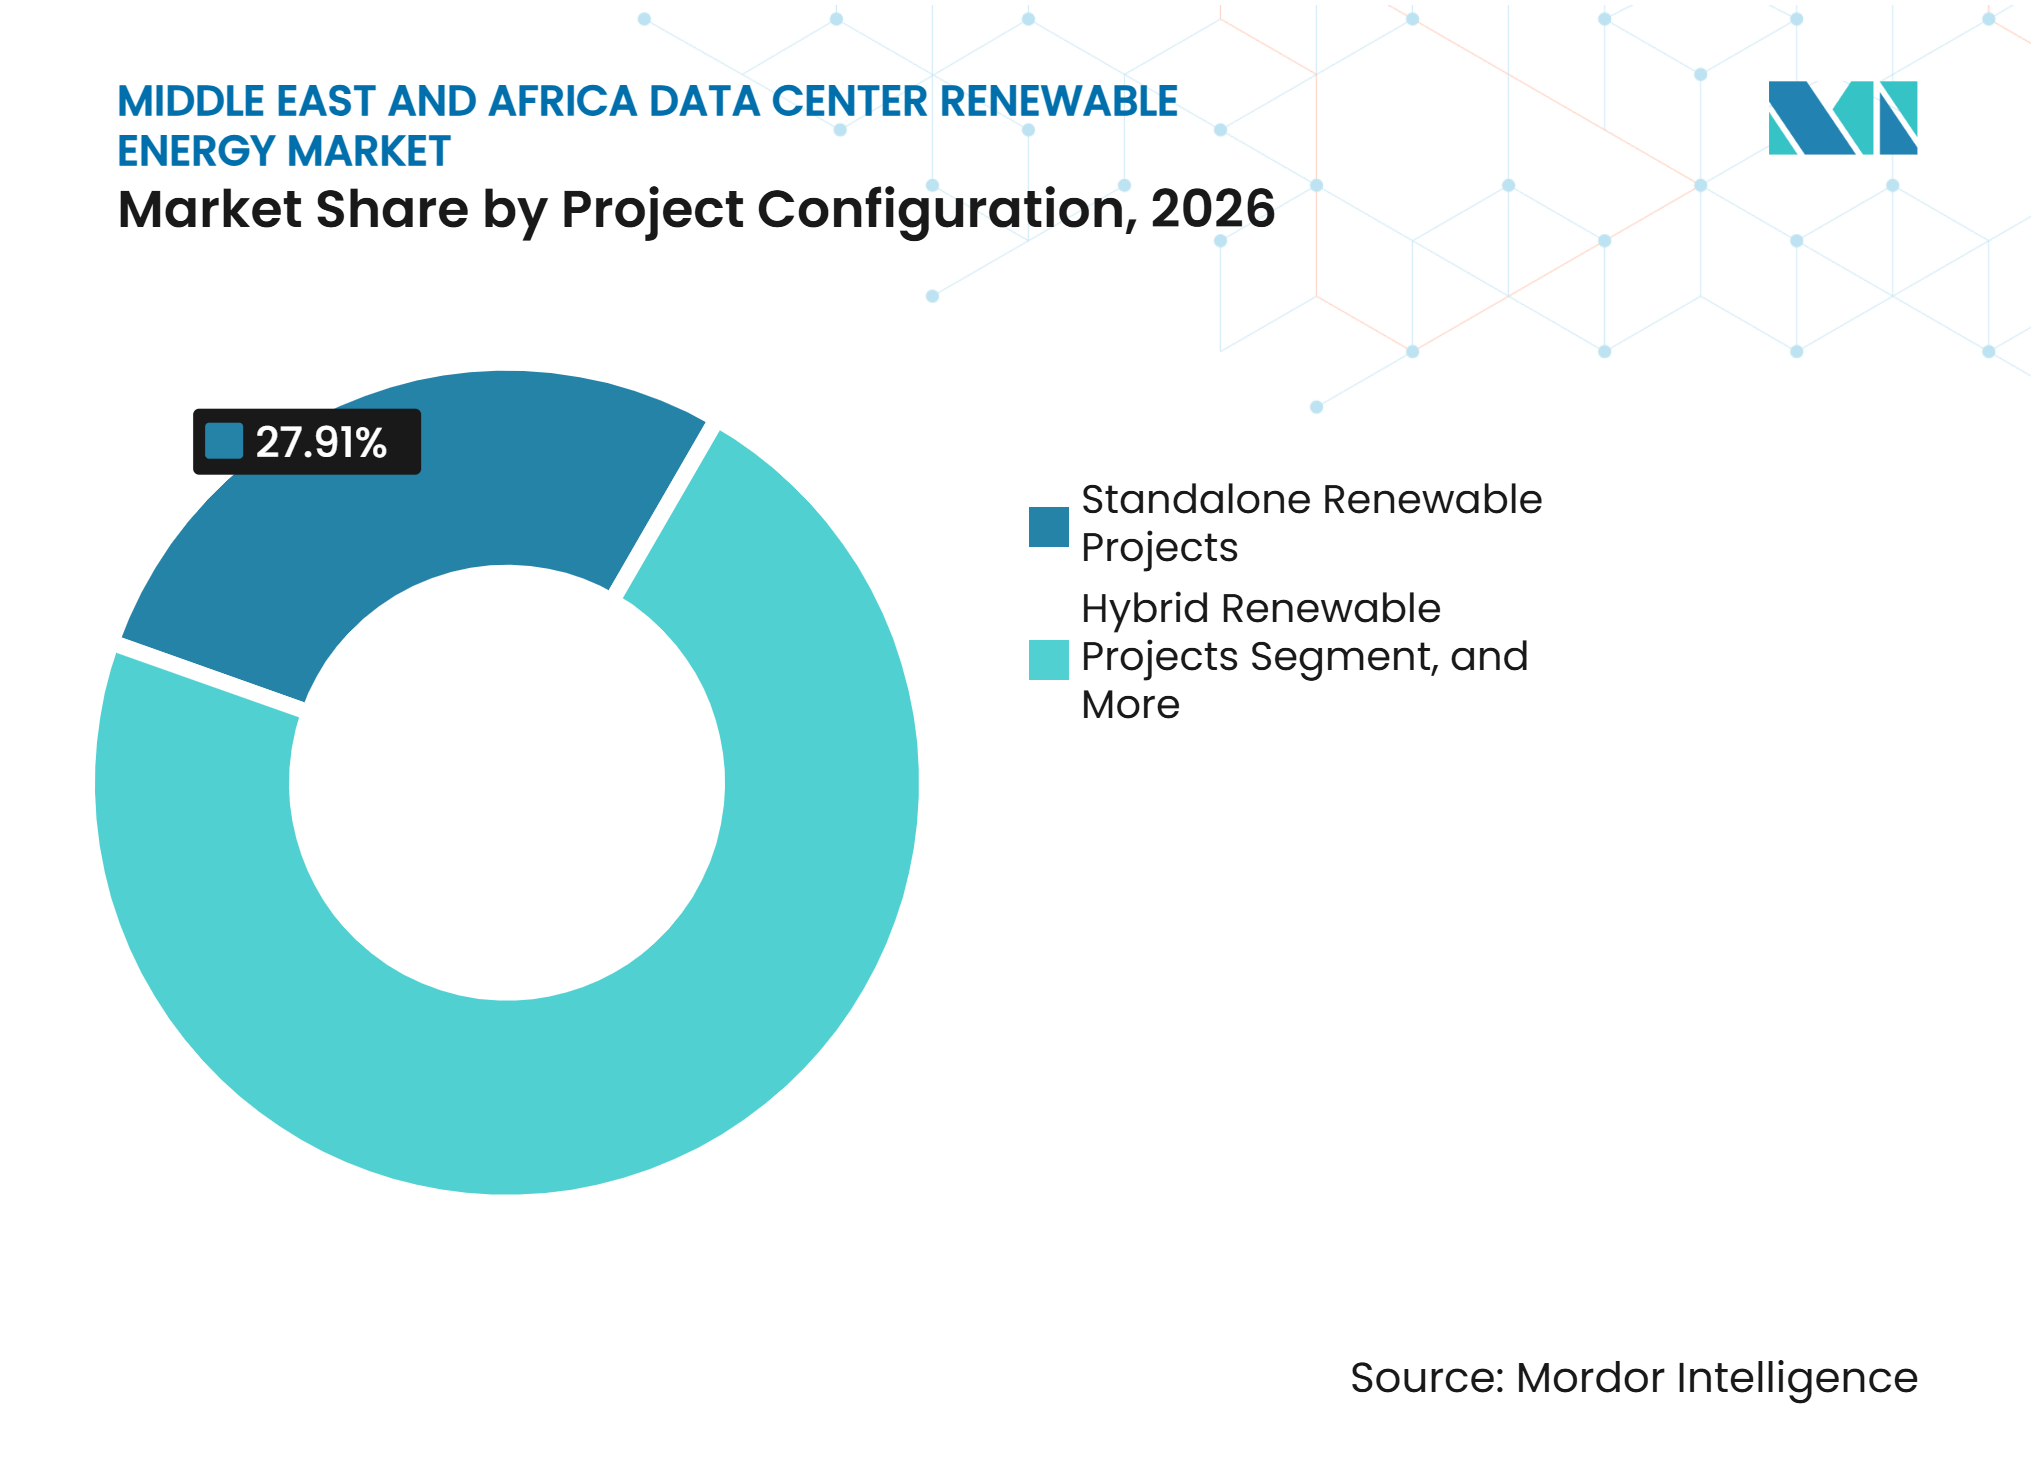
- Par configuration de projet, les projets renouvelables autonomes représentaient 27,91 % du marché en 2026, tandis que les projets dotés de stockage par batteries devraient progresser à un CAGR de 24,26 % jusqu'en 2032.
- Par durée de contrat, les contrats à long terme détenaient une part de 32,11 % en 2026 et devraient progresser à un CAGR de 23,87 % jusqu'en 2032.
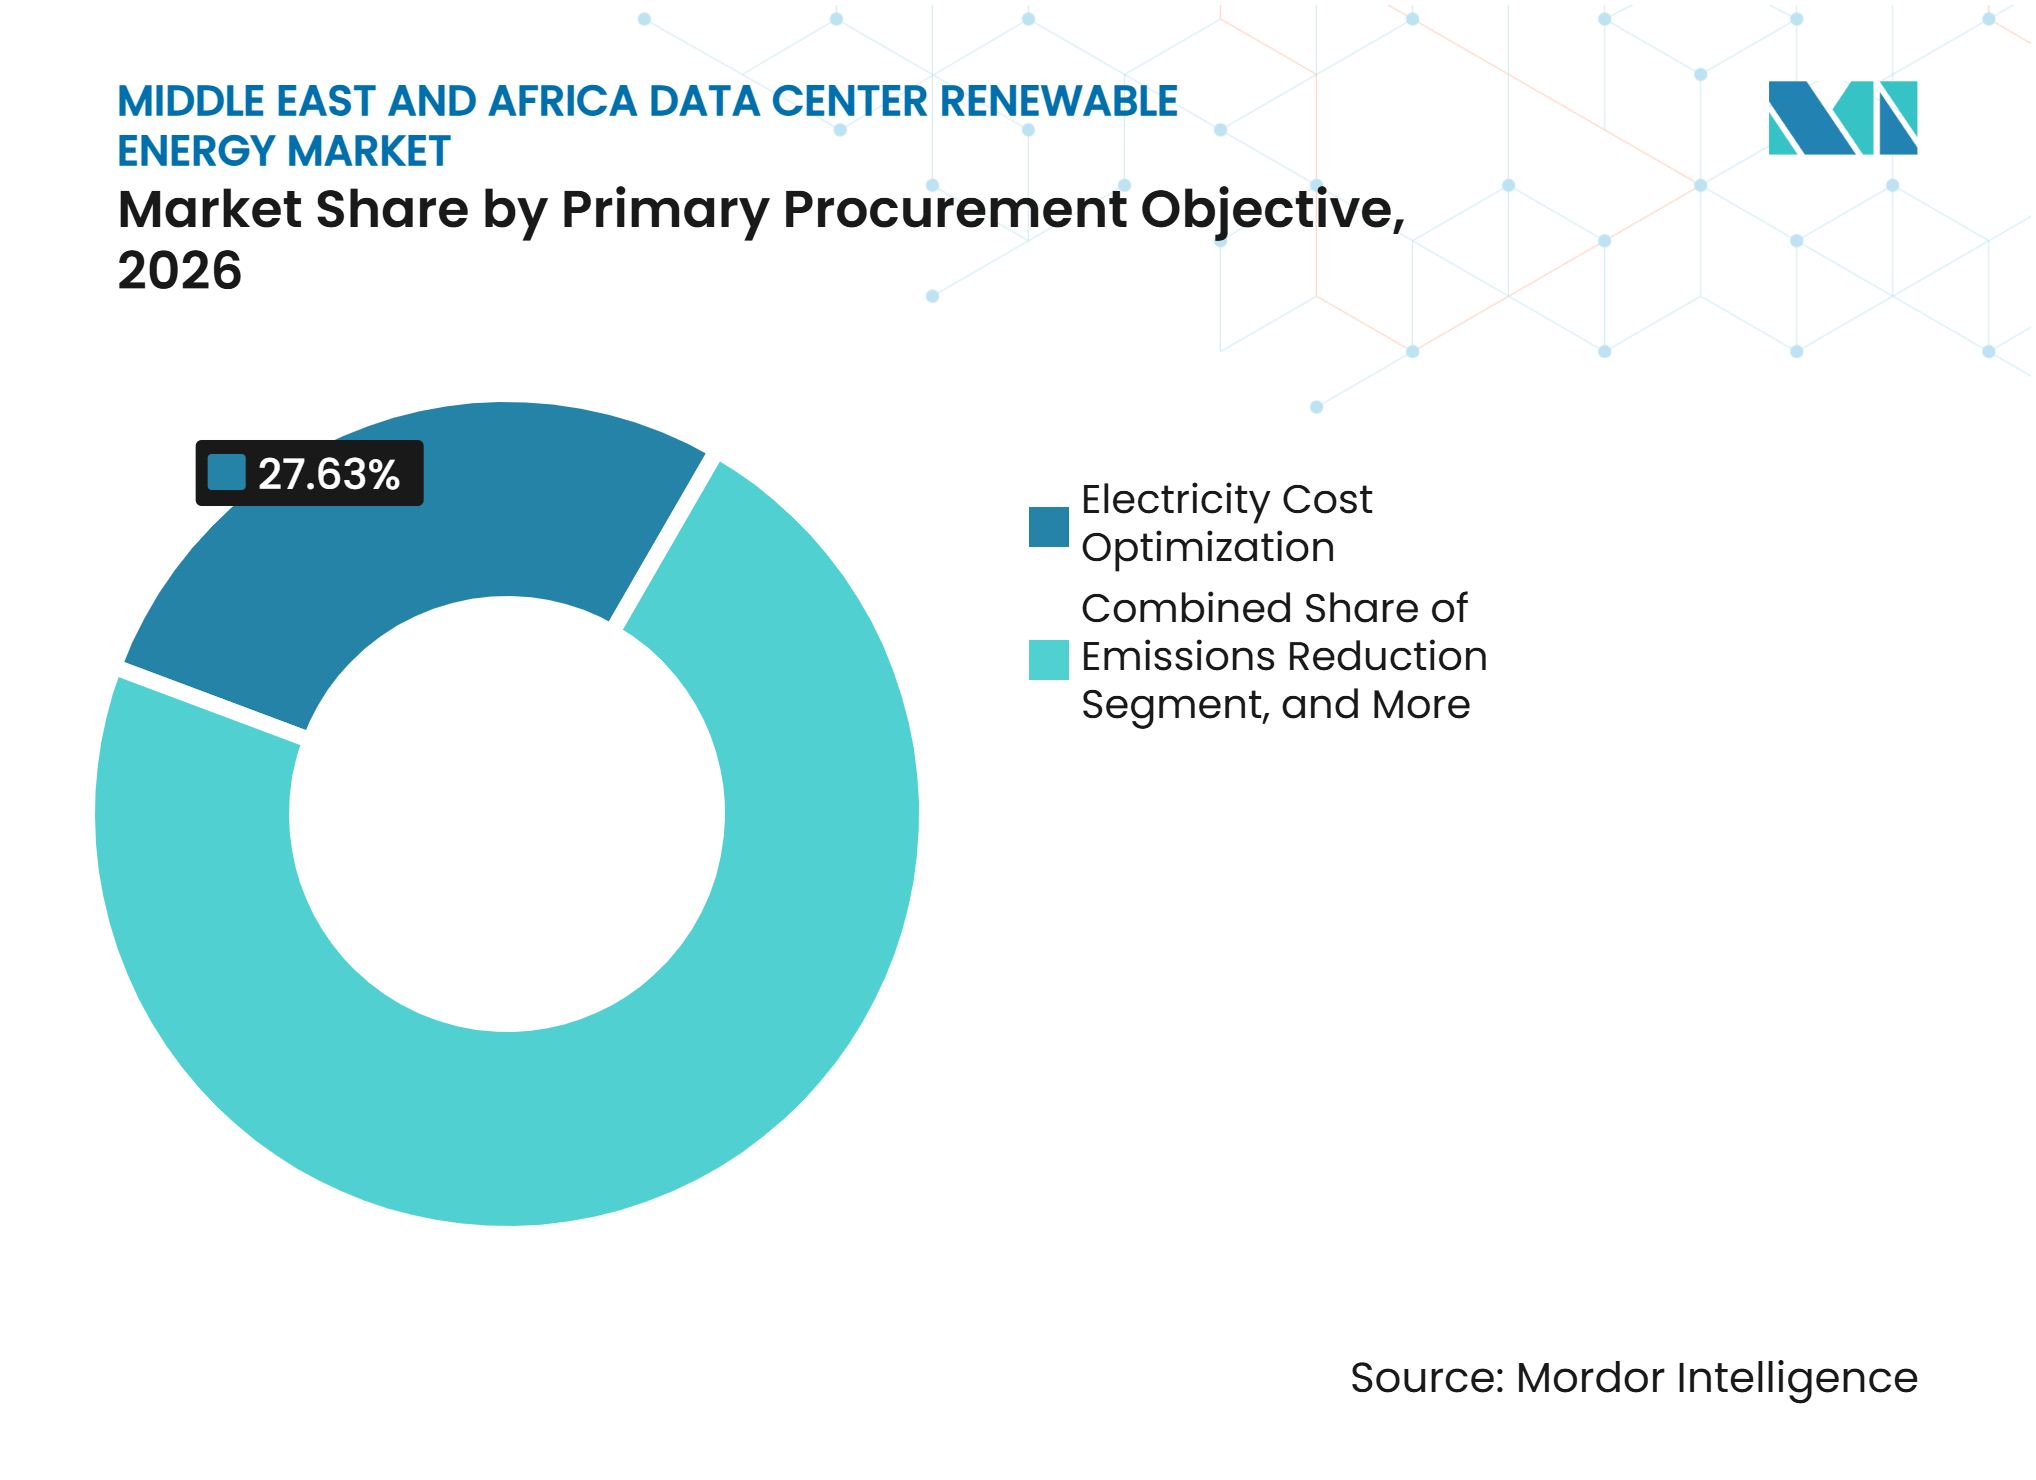
- Par objectif principal d'approvisionnement, l'optimisation des coûts d'électricité représentait une part de 27,63 % en 2026, tandis que la correspondance en énergie renouvelable devrait progresser à un CAGR de 24,08 % jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale détenaient une part de 33,89 % en 2026 et devraient progresser à un CAGR de 24,11 % jusqu'en 2032.
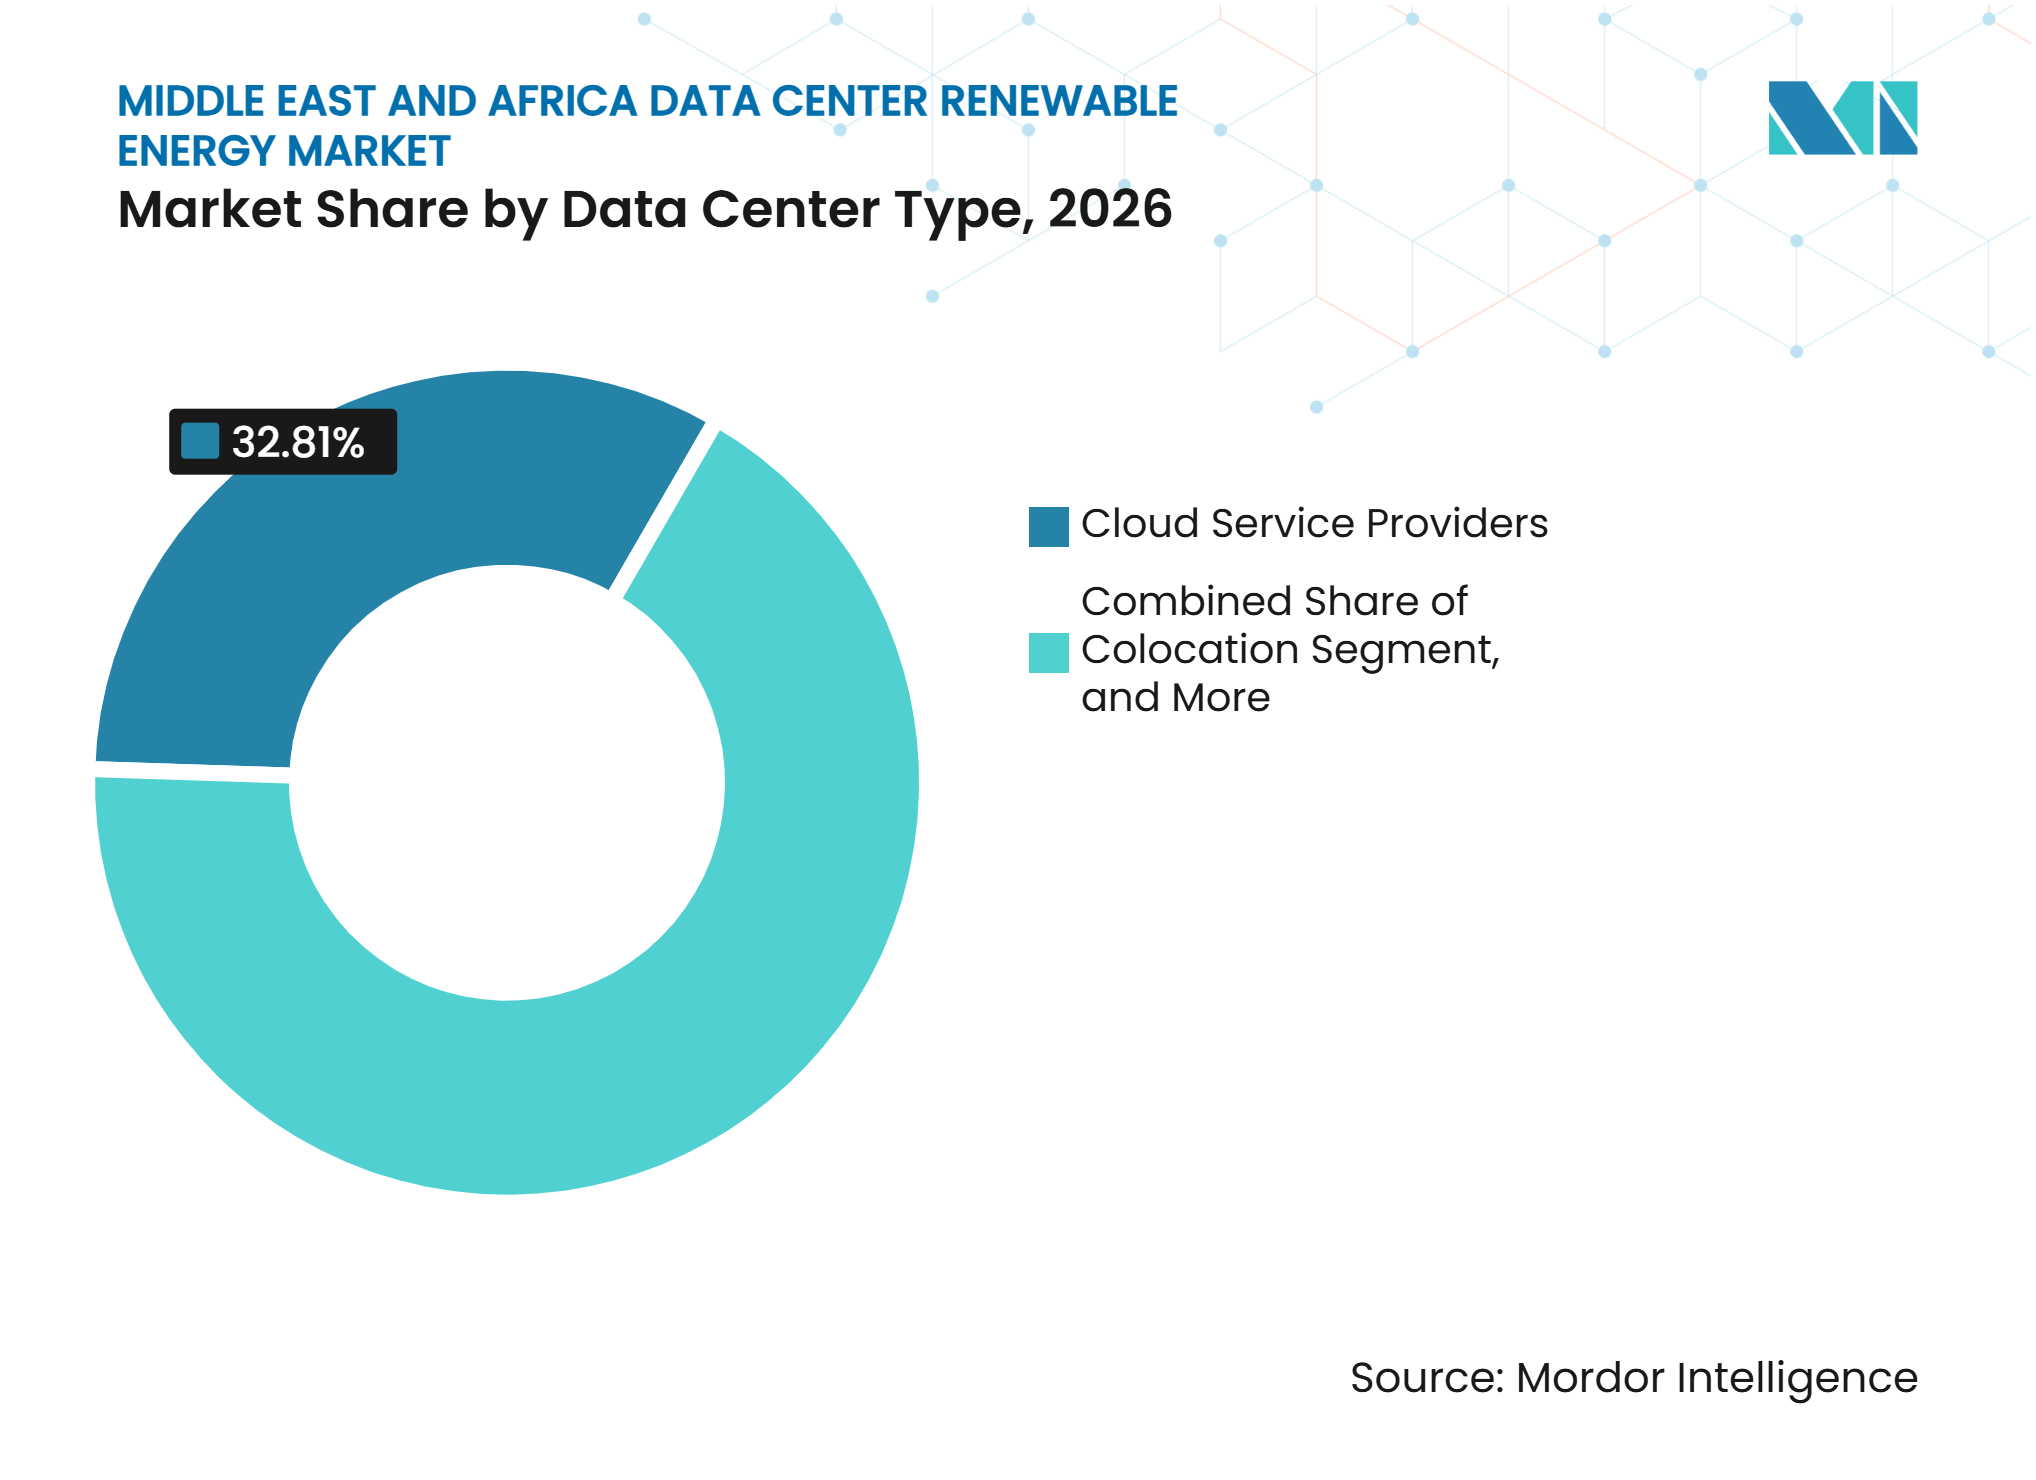
- Par type de centre de données, les fournisseurs de services cloud représentaient 32,81 % du marché en 2026 dans le secteur des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique et devraient progresser à un CAGR de 23,92 % jusqu'en 2032.
- Par géographie, les Émirats arabes unis détenaient une part de 31,72 % en 2026, tandis que l'Arabie saoudite devrait progresser à un CAGR de 24,46 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités hyperscale et d'intelligence artificielle | +5.2% | Émirats arabes unis, Arabie saoudite, avec répercussions sur le Qatar et l'Égypte | Moyen terme (2-4 ans) |
| Programmes nationaux de transformation numérique et de souveraineté cloud | +4.8% | Émirats arabes unis, Arabie saoudite, Égypte et Afrique du Sud | Long terme (≥ 4 ans) |
| Baisse des coûts de l'énergie solaire et éolienne à grande échelle | +4.1% | Mondial, concentré aux Émirats arabes unis, en Arabie saoudite et en Afrique du Sud | Court terme (≤ 2 ans) |
| Décarbonation des entreprises et exigences d'énergie propre 24h/24 et 7j/7 sans émissions de carbone | +3.5% | Hyperscalers mondiaux opérant dans la région | Moyen terme (2-4 ans) |
| Exigences de fiabilité des centres de données favorisant les énergies renouvelables en autoconsommation | +2.7% | Émirats arabes unis et Afrique du Sud | Court terme (≤ 2 ans) |
| Abondance des ressources solaires et nouvelle capacité d'approvisionnement en énergie renouvelable | +2.2% | Régional, concentré dans le Golfe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités hyperscale et d'intelligence artificielle
Les programmes souverains d'intelligence artificielle font de l'approvisionnement en énergies renouvelables une exigence opérationnelle pour les grandes installations. Microsoft a annoncé une expansion de capacité de 200 MW aux Émirats arabes unis avec Khazna Data Centers en novembre 2025, dans le cadre de son engagement d'investissement de 15,2 milliards USD. Les entreprises ont également indiqué qu'elles envisageraient de s'approvisionner en énergie renouvelable auprès de Masdar pour ces installations. DataVolt et HUMAIN ont commencé la construction d'un centre de données d'intelligence artificielle de 100 MW à Oxagon en août 2026. Ce projet fait partie d'une première phase de 360 MW dans le cadre d'un campus prévu de 1,5 GW. De tels engagements augmentent la valeur d'un approvisionnement renouvelable ferme et contractuel, car les grands campus ne peuvent pas dépendre d'arrangements énergétiques à court terme. Le marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique bénéficie lorsque ces acheteurs signent des contrats de longue durée qui soutiennent le financement des développeurs.
Programmes nationaux de transformation numérique et de souveraineté cloud
Les plans numériques gouvernementaux relient la capacité nationale en données au développement de l'énergie renouvelable. La Stratégie nationale des centres de données d'Arabie saoudite vise jusqu'à 1,5 GW de capacité de centres de données d'ici 2030. Le pays a attribué 4 500 MW de capacité renouvelable dans le cadre de cinq projets de la sixième phase du Programme national d'énergie renouvelable en 2025. L'Égypte développe également un environnement propice à une infrastructure numérique adossée aux énergies renouvelables grâce à des projets d'énergie verte et à de nouveaux investissements dans les centres de données. Ces programmes créent des signaux de demande plus clairs pour les développeurs de projets et les grands acheteurs d'énergie. Le soutien souverain peut également coordonner les approbations, les terrains, la planification du réseau et le financement entre les infrastructures connexes. Cette coordination favorise des liens plus directs entre les nouveaux centres de données et l'approvisionnement renouvelable sur le marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique.
Baisse des coûts de l'énergie solaire et éolienne à grande échelle
L'économie du solaire renforce l'argumentaire commercial en faveur de l'approvisionnement renouvelable dans les centres de données du Golfe. Les attributions renouvelables de l'Arabie saoudite en 2025 ont impliqué des investissements dépassant 9 milliards SAR (2,4 milliards USD) dans des projets éoliens et solaires. Les contrats d'achat d'électricité solaire à long terme peuvent commencer en dessous de 20 USD par MWh, contre des tarifs de réseau de 63 à 103 USD par MWh pour les installations à forte consommation mentionnées dans les données sources. Cette différence de coût soutient les contrats renouvelables même avant que les clients n'intègrent leurs objectifs carbone dans leurs décisions. L'Afrique du Sud ajoute une proposition de valeur distincte car la production éolienne peut compléter la production solaire en dehors des heures d'ensoleillement. Le contrat d'achat d'électricité éolien de Teraco avec NOA illustre comment les acheteurs utilisent des ressources complémentaires pour améliorer les profils d'approvisionnement. Des coûts de production plus faibles peuvent rendre des structures d'approvisionnement plus complexes rentables pour les opérateurs du marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique.
Décarbonation des entreprises et exigences d'énergie propre 24h/24 et 7j/7 sans émissions de carbone
La correspondance annuelle en énergies renouvelables ne produit pas le même résultat que la correspondance de l'énergie propre avec la consommation d'électricité sur une base horaire. Cette distinction pousse les acheteurs vers des contrats d'achat d'électricité physiques, le suivi horaire et les arrangements adossés à des batteries. Masdar et EWEC ont commencé la construction du projet Al Wathba en octobre 2025. Il combine 5,2 GW de capacité solaire et 19 GWh de stockage par batteries pour fournir 1 GW d'énergie propre de base ininterrompue à partir de 2027.[1] Le projet représente un investissement en capital dépassant 6 milliards USD et est destiné à soutenir la demande en intelligence artificielle et en centres de données. Sa conception montre que le stockage fait partie intégrante du produit renouvelable proposé aux installations à haute disponibilité. Ces exigences soutiennent une demande premium pour un approvisionnement renouvelable ferme au sein du marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Goulets d'étranglement du raccordement au réseau et de la transmission | -3.8% | Émirats arabes unis, Arabie saoudite et Afrique du Sud | Court terme (≤ 2 ans) |
| Intermittence des énergies renouvelables face aux exigences de disponibilité des infrastructures critiques | -2.9% | Régional, plus prononcé aux Émirats arabes unis et en Arabie saoudite | Moyen terme (2-4 ans) |
| Chaleur extrême et contraintes hydriques augmentant les coûts de refroidissement | -2.1% | Émirats arabes unis, Arabie saoudite et Qatar | Long terme (≥ 4 ans) |
| Maturité limitée en matière de contractualisation régionale, de certification et de talents spécialisés | -1.4% | Afrique hors Afrique du Sud et marchés régionaux naissants | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Goulets d'étranglement du raccordement au réseau et de la transmission
La disponibilité du réseau limite la conversion des capacités annoncées en installations renouvelables opérationnelles. L'Agence internationale de l'énergie indique que près de 20 % des projets mondiaux de centres de données planifiés pourraient subir des retards en raison de problèmes liés au réseau. La demande d'électricité au Moyen-Orient et en Afrique du Nord augmente également en raison des besoins en refroidissement et en dessalement. Les nouveaux campus nécessitent une capacité de transmission, des approbations de raccordement et des règles d'exploitation prévisibles avant que les contrats renouvelables puissent être exécutés. L'Autorité d'interconnexion du CCG développe l'infrastructure régionale, mais les travaux physiques sur le réseau prendront du temps à être achevés. Des règles différentes au niveau des émirats peuvent compliquer davantage l'approvisionnement pour les opérateurs ayant des sites dans plusieurs émirats. Ces conditions peuvent prolonger les calendriers de développement sur le marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique.
Intermittence des énergies renouvelables face aux exigences de disponibilité des infrastructures critiques
La production solaire diminue en fin d'après-midi, lorsque la chaleur peut augmenter la demande de refroidissement dans les centres de données. Ce décalage temporel rend l'approvisionnement renouvelable non soutenu inadapté aux installations conçues pour un fonctionnement continu. Le stockage, les services de réseau et les sources de production complémentaires sont nécessaires pour répondre aux exigences strictes de disponibilité. L'Arabie saoudite poursuit l'expansion du stockage par batteries, tandis qu'Al Wathba montre comment le solaire et le stockage peuvent être conçus comme un seul produit d'approvisionnement continu. La transition nécessite un capital important et une expertise opérationnelle à long terme. Elle favorise également les acheteurs capables de s'engager sur des contrats plus importants et à plus long terme. Le rythme de déploiement du stockage influencera la capacité du marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique à offrir de l'électricité renouvelable 24h/24 et 7j/7 à grande échelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source d'énergie renouvelable :
le solaire ancre la demande tandis que la diversification prend de l'élanL'énergie solaire détenait 31,19 % de la part du marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique en 2026 et devrait progresser à un CAGR de 24,51 % jusqu'en 2032. Un fort ensoleillement et de faibles tarifs de contrats d'achat d'électricité à grande échelle font du solaire la principale option renouvelable de la région. Moro Hub exploite un centre de données alimenté à l'énergie solaire au parc solaire Mohammed bin Rashid Al Maktoum. Le gouvernement de Dubaï a inauguré la deuxième phase de l'installation en janvier 2025. Ce développement illustre une approche locale qui combine l'infrastructure de données avec un actif solaire établi. Le solaire est également plus facile à déployer à grande échelle là où les terrains, l'accès à la transmission et les cadres d'approvisionnement sont disponibles. Sa limitation est que la production journalière ne s'aligne pas naturellement avec chaque heure de charge d'un centre de données.
L'éolien élargit le mix d'approvisionnement, notamment lorsqu'il peut fournir de l'énergie pendant la nuit et tôt le matin. Teraco a signé un contrat d'achat d'électricité avec NOA en février 2025 pour la fourniture d'énergie éolienne à ses installations sud-africaines. L'accord complète la centrale solaire de 120 MW de Teraco dans le Free State. L'hydroélectricité et la géothermie restent pertinentes pour certains contextes d'Afrique de l'Est disposant de ressources adaptées. La biomasse, le biogaz et d'autres sources offrent des options supplémentaires, bien qu'elles ne dominent pas encore l'approvisionnement régional. Un approvisionnement multi-sources peut réduire l'exposition à un seul profil de production. Les systèmes de gestion de l'énergie ISO 50001 peuvent aider les opérateurs à mesurer et gérer ce portefeuille énergétique diversifié. Le marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique utilisera probablement le solaire comme fondation tout en ajoutant d'autres sources là où elles améliorent la continuité de l'approvisionnement.



Par modèle d'approvisionnement :
les contrats d'achat d'électricité financiers répondent aux limites réglementairesLes contrats d'achat d'électricité virtuels et financiers représentaient 30,89 % du marché en 2026 et devraient croître à un CAGR de 24,29 % jusqu'en 2032. Ils permettent à un opérateur de soutenir la production renouvelable sans connexion physique directe au projet. Cette approche est importante là où les contrats d'achat d'électricité directs entre entreprises ou les arrangements de transit restent restreints. À Dubaï, le solaire sur site dans le cadre du dispositif Shams est limité par les conditions au niveau des parcelles, ce qui réduit le rôle de l'approvisionnement en toiture pour les campus plus importants. Les contrats financiers peuvent offrir un moyen de soutenir la production et de recevoir les attributs renouvelables associés. Ils permettent également aux entreprises d'appliquer un cadre d'approvisionnement commun sur plusieurs sites. Leur efficacité dépend toujours de structures contractuelles crédibles et de règles de certification acceptées.
Les contrats d'achat d'électricité physiques restent une voie importante sur les marchés disposant d'arrangements de transit développés. L'Afrique du Sud en fournit un exemple clair à travers les structures de licences du Régulateur national de l'énergie d'Afrique du Sud. Teraco utilise des arrangements hors site pour l'approvisionnement renouvelable, notamment son projet solaire dans le Free State et l'accord éolien avec NOA. Les programmes verts des services publics et les certificats d'énergie renouvelable offrent des alternatives moins complexes pour certains acheteurs. Les grands clients accordent de plus en plus d'attention à la différence entre l'approvisionnement groupé et les certificats non groupés. Cela renforce l'importance des déclarations transparentes et d'une documentation fiable. Les choix d'approvisionnement sur le marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique dépendront autant des règles du marché local que des prix de l'énergie.
Par configuration de projet :
le stockage par batteries définit l'option à plus haute valeurLes projets renouvelables autonomes représentaient 27,91 % de la taille du marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique en 2026. Cette configuration convient aux acheteurs qui peuvent utiliser la production solaire ou éolienne établie sans exigences d'intégration avancées. Elle reste plus facile à structurer que les projets combinant plusieurs actifs et technologies d'exploitation. Sa logique commerciale est la plus forte là où un réseau peut fournir des services d'équilibrage. Les systèmes autonomes peuvent également servir de première étape d'une stratégie renouvelable plus large. Ils aident les opérateurs à verrouiller des prix d'énergie à long terme tout en apprenant les processus d'approvisionnement locaux. La configuration reste donc pertinente même si le marché évolue vers des solutions de fiabilité plus complexes.
Les projets renouvelables avec stockage par batteries devraient progresser à un CAGR de 24,26 % jusqu'en 2032. Le stockage transforme la production solaire et éolienne variable en une ressource plus dispatchable. Al Wathba combine 5,2 GW de solaire avec 19 GWh de stockage pour fournir 1 GW d'énergie propre continue. Cette conception est significative pour les opérateurs de centres de données car elle comble l'écart entre la production solaire diurne et la charge continue. Les projets hybrides sont également pertinents en Afrique du Sud et en Égypte, où des ressources complémentaires peuvent être contractualisées. D'autres solutions de stabilisation, notamment la sauvegarde à l'hydrogène vert, restent des options en phase précoce. Le coût plus élevé et les exigences techniques signifient que les projets adossés à des batteries serviront probablement en premier les installations aux besoins de disponibilité exigeants.

Par durée de contrat :
les accords à long terme soutiennent le financement de projetLes contrats à long terme détenaient une part de 32,11 % en 2026 et devraient progresser à un CAGR de 23,87 % jusqu'en 2032. Ces contrats courent généralement sur 15 à 25 ans et fournissent des revenus prévisibles aux développeurs renouvelables. Ils offrent également aux opérateurs une base de coûts d'électricité connue sur une partie substantielle de la durée de vie d'un actif. La part du marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique des accords à long terme reflète les besoins de financement des grands projets renouvelables. Les faibles prix des contrats d'achat d'électricité ne sont précieux que s'ils peuvent être sécurisés pour une durée suffisante. Les longues durées donnent également aux prêteurs plus de certitude lors de l'évaluation des flux de trésorerie des projets. Cette structure convient particulièrement aux campus hyperscale avec une demande établie.
Le projet solaire et batteries Obelisk en Égypte montre comment les contrats à long terme soutiennent le financement des infrastructures. La Banque africaine de développement a annoncé 479,1 millions USD de financement pour le projet de 1,1 GW en 2025. Le projet utilise un contrat d'achat d'électricité libellé en USD sur 25 ans avec la Société égyptienne de transport d'électricité. Les contrats à moyen terme peuvent offrir aux opérateurs une flexibilité autour des futurs coûts de stockage et des profils de charge évolutifs. Les contrats à court terme peuvent combler les besoins d'approvisionnement pendant que des projets plus importants sont développés. Cependant, les contrats plus courts offrent généralement moins de soutien pour le financement de nouveaux projets. La durée des contrats restera centrale dans la manière dont l'approvisionnement renouvelable atteint les grands clients des centres de données.
Par objectif principal d'approvisionnement :
la maîtrise des coûts en tête tandis que la correspondance énergétique prend de l'élanL'optimisation des coûts d'électricité représentait 27,63 % du total en 2026. Elle est en tête car les contrats solaires du Golfe peuvent commencer en dessous de 20 USD par MWh, contre des tarifs de réseau de 63 à 103 USD par MWh cités pour les installations à forte consommation. Cet écart de prix donne à l'approvisionnement renouvelable une justification financière directe. Il peut également protéger les opérateurs des changements dans les structures tarifaires du réseau sur des périodes prolongées. Les acheteurs axés sur les coûts peuvent préférer des contrats solaires simples à long terme là où leurs installations peuvent s'appuyer sur le réseau pour l'équilibrage. L'approche ne nécessite pas un passage complet à l'électricité propre heure par heure. Elle restera probablement le point d'entrée pour de nombreux clients sur le marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique.
La correspondance en énergie renouvelable devrait progresser à un CAGR de 24,08 % jusqu'en 2032. Cet objectif s'aligne sur les engagements des entreprises à mieux aligner la consommation d'énergie avec l'électricité propre. Il crée une demande pour le stockage, la production hybride et un suivi contractuel plus détaillé. Les grands fournisseurs cloud utilisent également les références renouvelables dans leurs discussions avec les clients entreprises. AWS indique que le transfert des charges de travail vers son cloud peut réduire les émissions de carbone jusqu'à 90 % par rapport à une infrastructure sur site. La réduction des émissions reste un objectif connexe, tandis que la sécurité de l'approvisionnement devient de plus en plus importante pour les installations nécessitant une alimentation fiable à long terme. Ces objectifs peuvent se recouper, mais ils favorisent des technologies et des structures contractuelles différentes.
Par taille de centre de données :
les installations hyperscale façonnent les conditions d'approvisionnementLes installations hyperscale détenaient une part de 33,89 % en 2026 et devraient progresser à un CAGR de 24,11 % jusqu'en 2032. Leur taille en fait le principal ancrage de la demande pour les grands développements renouvelables. Le campus Oxagon de 1,5 GW prévu par DataVolt et sa première phase de 360 MW illustrent cette échelle. Les grands engagements peuvent fournir le soutien de crédit nécessaire pour mener les projets renouvelables à la clôture financière. Ils peuvent également justifier des raccordements au réseau dédiés, du stockage et des arrangements d'approvisionnement complexes. Cela place les opérateurs hyperscale au centre des décisions d'approvisionnement renouvelable. Le marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique est fortement influencé par leurs plans de capacité.
Les grands centres de données de 10 MW à 100 MW constituent un autre groupe de clients substantiel. Ce groupe comprend des fournisseurs de colocation et des opérateurs liés aux télécommunications qui utilisent l'approvisionnement renouvelable dans le cadre de leur offre client. Leurs projets sont plus petits que les campus hyperscale, mais ils peuvent agréger la demande sur plusieurs installations. Africa Data Centers et Distributed Power Africa ont utilisé un contrat d'achat d'électricité de 20 ans pour une installation solaire de 12 MW. Les installations moyennes et petites sont également pertinentes sur les marchés distribués tels que l'Afrique du Sud et l'Égypte. Elles peuvent utiliser le solaire sur site, le transit ou les programmes locaux d'énergie verte. Ces acheteurs peuvent élargir la demande renouvelable au-delà d'un petit nombre de très grands contrats. Leur adoption dépendra de structures contractuelles accessibles et de la capacité du réseau local disponible.
Par type de centre de données :
les fournisseurs de services cloud mènent la demande renouvelableLes fournisseurs de services cloud détenaient une part de 32,81 % en 2026 et devraient progresser à un CAGR de 23,92 % jusqu'en 2032. Ils opèrent à une échelle qui fait de l'approvisionnement renouvelable une question commerciale et orientée client. AWS, Microsoft et Google construisent ou planifient des capacités cloud en Arabie saoudite et aux Émirats arabes unis. Leurs engagements renouvelables mondiaux créent un référentiel d'approvisionnement cohérent pour les projets régionaux. Les fournisseurs cloud servent également des clients entreprises ayant leurs propres exigences en matière de résidence des données et d'émissions. Cela fait de l'approvisionnement renouvelable une partie de leur proposition d'infrastructure plus large. Le marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique bénéficie de cette demande soutenue.
Les opérateurs de colocation constituent le deuxième groupe d'utilisateurs le plus important et peuvent utiliser l'énergie propre pour se différencier auprès des locataires. Teraco, Africa Data Centres, Equinix, Digital Realty et NTT DATA ont des programmes renouvelables liés à l'expansion des capacités. Les installations entreprises et périphériques présentent un schéma de demande différent car elles sont plus petites et plus distribuées. Les politiques nationales de résidence des données peuvent favoriser le traitement local plutôt que de concentrer toutes les charges de travail sur un seul marché. Cela peut rendre le solaire sur site et les arrangements d'approvisionnement locaux plus pertinents. Le secteur des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique comprend à la fois de grands campus cloud et des installations décentralisées, chacun avec des besoins énergétiques distincts. Les fournisseurs capables de documenter la provenance de l'énergie et les performances opérationnelles peuvent avoir un avantage lorsque les clients déclarent leurs émissions de Scope 2.
Analyse géographique
Émirats arabes unis
Les Émirats arabes unis détenaient 31,72 % de la part du marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique en 2026. Le centre de données alimenté à l'énergie solaire de Moro Hub au parc solaire Mohammed bin Rashid Al Maktoum constitue un exemple visible d'intégration des énergies renouvelables avec l'infrastructure numérique. Le Bureau des médias du gouvernement de Dubaï a annoncé l'inauguration de sa deuxième phase en janvier 2025. Microsoft et G42 ont également annoncé une expansion de capacité de 200 MW via Khazna Data Centers en novembre 2025. Les entreprises ont indiqué qu'elles envisageraient un approvisionnement en énergie renouvelable avec Masdar. La stratégie émergente des Émirats arabes unis combine de nouvelles capacités de données, du solaire à grande échelle, du stockage par batteries et des mises à niveau de la transmission. L'influence réglementaire reste fragmentée car les règles d'approvisionnement varient selon les émirats. Une plus grande cohérence dans les structures des contrats d'achat d'électricité entre entreprises faciliterait l'exécution de contrats multi-sites plus importants.
Arabie saoudite
L'Arabie saoudite devrait progresser à un CAGR de 24,46 % jusqu'en 2032. Son pipeline est soutenu par des investissements nationaux dans l'électricité renouvelable et l'infrastructure souveraine d'intelligence artificielle. Le ministère de l'Énergie a attribué 20,2 GW de capacité renouvelable en 2025, dont les 4 500 MW de la sixième phase. La Stratégie nationale des centres de données vise jusqu'à 1,5 GW de capacité d'ici 2030. DataVolt et HUMAIN ont commencé la construction à Oxagon en août 2026, avec les premiers 100 MW prévus pour être disponibles en 2028. Le stockage par batteries est une exigence stratégique car les grands centres de données ont besoin d'un approvisionnement continu plutôt que d'une production diurne seule. L'ampleur des projets planifiés donne à l'Arabie saoudite une voie pour relier plus directement l'infrastructure énergétique et informatique. Le défi restant est de mettre en service les énergies renouvelables, le stockage et la capacité du réseau en synchronisation avec les nouvelles charges des centres de données.
Qatar, Afrique du Sud, Égypte et autres marchés
Le Qatar, l'Afrique du Sud, l'Égypte et d'autres marchés empruntent des voies différentes pour développer un approvisionnement en centres de données adossé aux énergies renouvelables. QatarEnergy a conclu un accord avec Samsung C&T sur le projet solaire Dukhan de 2 000 MW, destiné à augmenter la capacité solaire du pays.[2] L'Afrique du Sud dispose d'un environnement de transit plus établi, et Teraco combine une installation solaire de 120 MW avec un approvisionnement éolien. L'Égypte progresse grâce au projet solaire et batteries Obelisk de 1,1 GW, qui a reçu 479,1 millions USD de financement d'institutions de financement du développement. Masdar et Octopus Energy ont signé un accord en janvier 2026 pour développer des systèmes d'énergie propre pour les utilisateurs commerciaux et industriels en Afrique, initialement en Afrique du Sud. Ces modèles vont de l'approvisionnement à grande échelle au solaire distribué et aux batteries. Ils démontrent que les cadres réglementaires et la fiabilité du réseau sont aussi importants que la disponibilité des ressources. Un mix régional d'approches centralisées et distribuées sera nécessaire à mesure que la capacité en données se développe.
Paysage concurrentiel
Concentration du Marché
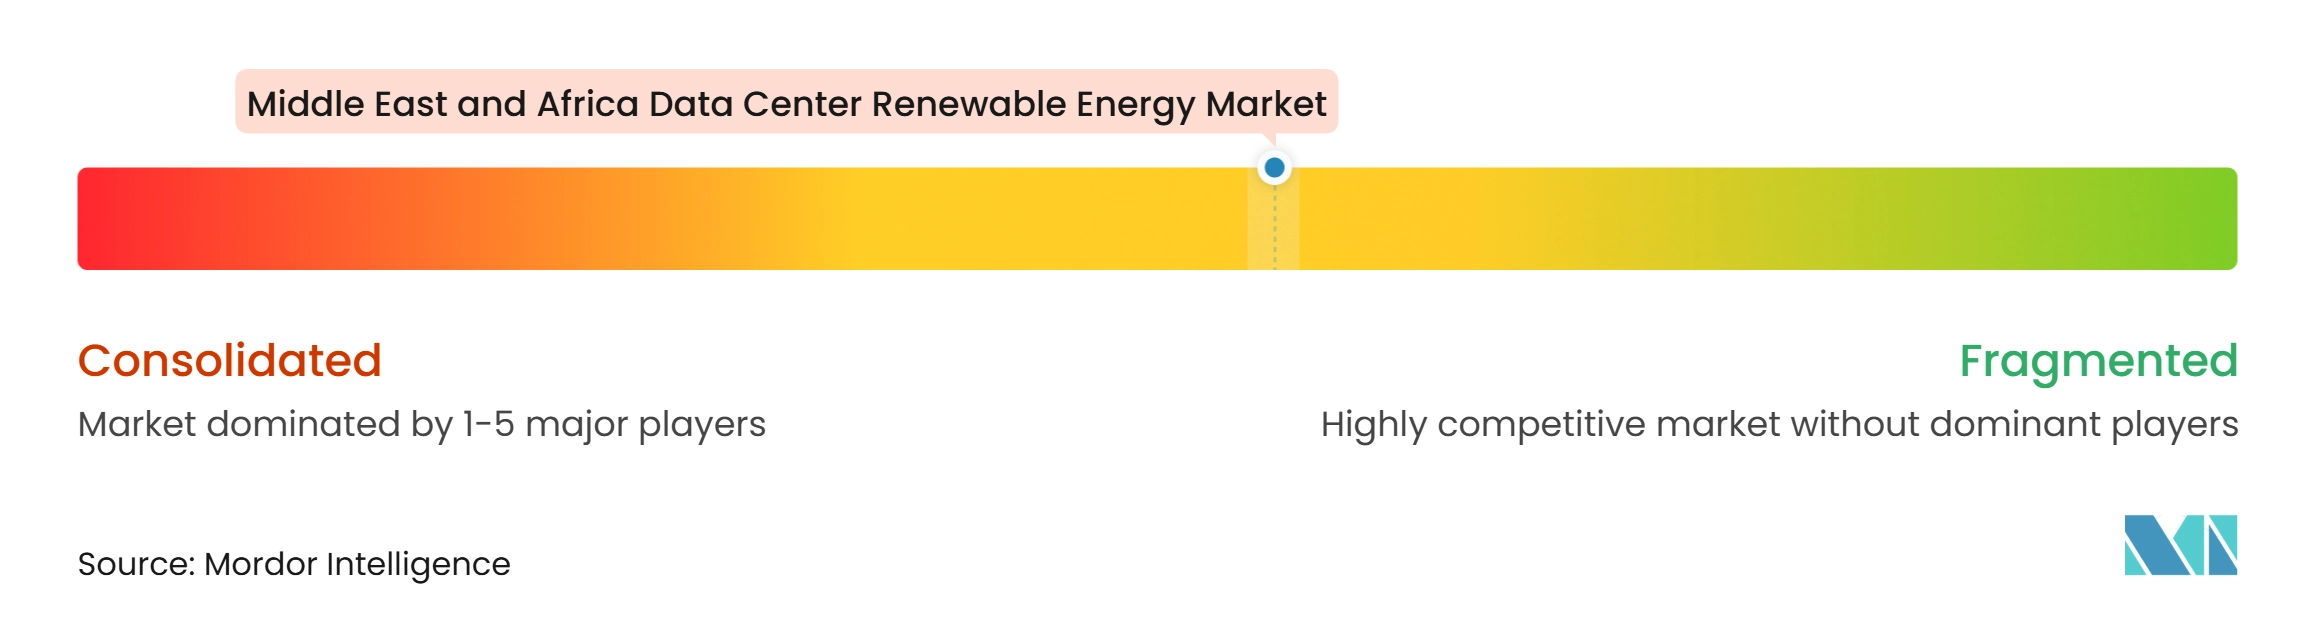
Le champ concurrentiel est modérément fragmenté car les développeurs d'énergie, les grands fournisseurs cloud, les opérateurs de colocation et les fournisseurs de technologie jouent des rôles différents. AWS, Microsoft et Google influencent la demande à travers leurs engagements renouvelables et leurs investissements en capacité régionale. Masdar et ACWA Power fournissent une capacité de développement renouvelable à grande échelle. Masdar a annoncé un portefeuille renouvelable de 65 GW en 2026. ACWA Power a annoncé 10 milliards USD d'accords en énergie propre et de financement en 2025.[3] DataVolt et Africa Data Centers se démarquent en reliant plus directement les solutions énergétiques au déploiement des centres de données. Ces rôles se recoupent à mesure que les développeurs proposent de plus en plus des services de stockage et d'énergie ferme aux côtés de la production.
Plusieurs actions d'entreprises montrent la direction du marché. Masdar et EWEC ont lancé le projet solaire et batteries Al Wathba pour fournir 1 GW d'énergie propre continue à partir de 2027. DataVolt et HUMAIN ont lancé le projet de centre de données d'intelligence artificielle à Oxagon en août 2026. Teraco a ajouté un approvisionnement éolien à côté de son installation solaire dans le Free State, améliorant sa capacité à équilibrer la production sur différentes périodes. Ces mouvements pointent vers un approvisionnement renouvelable intégré plutôt que des achats d'énergie isolés. Les entreprises capables de fournir la production, le stockage, la contractualisation et la documentation de provenance pourraient être mieux positionnées pour servir les sites à haute disponibilité. Les certifications ISO 50001, ISO 14001 et ISO 45001 fournissent un cadre reconnu pour les opérateurs ayant besoin de pratiques énergétiques et environnementales auditables.
La structuration des contrats d'achat d'électricité financiers représente une ouverture concurrentielle importante pour les opérateurs de taille moyenne sur les marchés disposant d'options d'approvisionnement physique limitées. L'intégration du stockage est un autre domaine sans leader régional clairement établi servant plusieurs locataires tiers. De nombreux grands développeurs disposent de capitaux et d'une expérience en gestion de projets, mais les clients des centres de données ont besoin de produits reflétant des charges continues et des normes de fiabilité strictes. Cela nécessite une meilleure coordination entre les services publics, les développeurs, les opérateurs et les régulateurs. La sophistication de l'approvisionnement pourrait devenir un facteur de différenciation à mesure que les acheteurs regardent au-delà de la correspondance annuelle par certificats. Le marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique ne divulgue pas les parts de marché combinées des principales entreprises. Un classement clair basé sur les parts ne peut donc pas être établi à partir des informations disponibles. La concurrence est par conséquent mieux décrite à travers l'ampleur des projets, la capacité contractée et l'intégration des services plutôt qu'un tableau vérifié des parts des fournisseurs.
Leaders du secteur des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Equinix, Inc.
-
Digital Realty Trust, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Africa Data Centres Proprietary Limited
- G42 PJSC
- Khazna Data Centers Limited
- Moro Hub Integrated Solutions LLC
- DataVolt
- Gulf Data Hub FZ-LLC
- Ooredoo Q.P.S.C.
- e& UAE
- Orange S.A.
- NTT DATA Corporation
- Teraco Data Environments (Pty) Ltd
- MainOne Cable Company Limited
- Schneider Electric SE
- Eaton Corporation plc
- Abu Dhabi Future Energy Company PJSC - Masdar
- ACWA Power Company
Développements industriels récents dans Marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique
- Août 2026 : HUMAIN, une entreprise du Fonds d'investissement public saoudien, et DataVolt ont commencé la construction d'un centre de données d'intelligence artificielle de 100 MW à Oxagon, NEOM, faisant partie de la première phase de 360 MW du campus prévu de 1,5 GW de DataVolt. L'installation est conçue pour intégrer des sources d'énergie renouvelable et des technologies de refroidissement avancées, avec les premiers 100 MW disponibles en 2028.
- Août 2026 : DataVolt a annoncé un diplôme de 2 ans en électricité et CVC avec l'Académie de l'énergie et de l'eau pour développer les talents dans les centres de données en Arabie saoudite. L'entreprise a indiqué que sa première promotion de 30 stagiaires devrait obtenir son diplôme en août 2026 pour être employée dans les installations DataVolt à Riyad.
- Janvier 2026 : Masdar et Octopus Energy ont signé deux protocoles d'accord lors de la Semaine de la durabilité d'Abu Dhabi, l'un visant à développer l'énergie propre pour les utilisateurs commerciaux et industriels en Afrique, initialement en Afrique du Sud, en utilisant le solaire distribué, les batteries et les réseaux locaux, et l'autre pour débloquer la capacité du réseau de distribution au Royaume-Uni pour l'accès à l'énergie des centres de données d'intelligence artificielle. La collaboration africaine vise à catalyser plus de 450 millions USD d'investissements en énergie propre.
- Janvier 2026 : Masdar a annoncé que son portefeuille d'énergie renouvelable avait atteint 65 GW, dont 45 GW opérationnels, en construction ou engagés, avec 20 GW supplémentaires dans un pipeline avancé. Le portefeuille représentait 2/3 de l'objectif de capacité de 100 GW de Masdar pour 2030.
Périmètre du rapport sur le marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique
Le marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique comprend la production, l'approvisionnement et les solutions d'approvisionnement en électricité renouvelable répondant aux besoins énergétiques croissants des centres de données. Il couvre l'électricité solaire, éolienne, hydroélectrique, géothermique, à base de biomasse et de biogaz approvisionnée via des installations sur site ou des arrangements avec des tiers, notamment des contrats d'achat d'électricité physiques hors site et virtuels/financiers, des programmes d'énergie verte des services publics, des certificats d'énergie renouvelable et des garanties d'origine.
Le rapport sur le marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique est segmenté par source d'énergie renouvelable (énergie solaire, énergie éolienne, hydroélectricité, énergie géothermique, énergie à base de biomasse et de biogaz, et autres sources renouvelables), modèle d'approvisionnement (production renouvelable sur site, contrats d'achat d'électricité physiques hors site, contrats d'achat d'électricité virtuels ou financiers, programmes d'énergie verte des services publics, et certificats d'énergie renouvelable et garanties d'origine), configuration de projet (projets renouvelables autonomes, projets renouvelables hybrides, projets renouvelables avec stockage par batteries, et projets renouvelables avec d'autres solutions de stabilisation), durée de contrat (contrats à court terme, contrats à moyen terme et contrats à long terme), objectif principal d'approvisionnement (optimisation des coûts d'électricité, réduction des émissions, correspondance en énergie renouvelable et sécurité d'approvisionnement à long terme), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud et entreprises et périphérie), et géographie (Émirats arabes unis, Arabie saoudite, Qatar, Afrique du Sud, Égypte et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (MWh/GWh).
Aperçu de la segmentation
| Énergie solaire |
| Énergie éolienne |
| Hydroélectricité |
| Énergie géothermique |
| Énergie à base de biomasse et de biogaz |
| Autres sources renouvelables |
| Production renouvelable sur site |
| Contrats d'achat d'électricité physiques hors site |
| Contrats d'achat d'électricité virtuels ou financiers |
| Programmes d'énergie verte des services publics |
| Certificats d'énergie renouvelable et garanties d'origine |
| Projets renouvelables autonomes |
| Projets renouvelables hybrides |
| Projets renouvelables avec stockage par batteries |
| Projets renouvelables avec d'autres solutions de stabilisation |
| Contrats à court terme |
| Contrats à moyen terme |
| Contrats à long terme |
| Optimisation des coûts d'électricité |
| Réduction des émissions |
| Correspondance en énergie renouvelable |
| Sécurité d'approvisionnement à long terme |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud |
| Entreprises et périphérie |
| Émirats arabes unis |
| Arabie saoudite |
| Qatar |
| Afrique du Sud |
| Égypte |
| Reste du Moyen-Orient et de l'Afrique |
| Par source d'énergie renouvelable | Énergie solaire |
| Énergie éolienne | |
| Hydroélectricité | |
| Énergie géothermique | |
| Énergie à base de biomasse et de biogaz | |
| Autres sources renouvelables | |
| Par modèle d'approvisionnement | Production renouvelable sur site |
| Contrats d'achat d'électricité physiques hors site | |
| Contrats d'achat d'électricité virtuels ou financiers | |
| Programmes d'énergie verte des services publics | |
| Certificats d'énergie renouvelable et garanties d'origine | |
| Par configuration de projet | Projets renouvelables autonomes |
| Projets renouvelables hybrides | |
| Projets renouvelables avec stockage par batteries | |
| Projets renouvelables avec d'autres solutions de stabilisation | |
| Par durée de contrat | Contrats à court terme |
| Contrats à moyen terme | |
| Contrats à long terme | |
| Par objectif principal d'approvisionnement | Optimisation des coûts d'électricité |
| Réduction des émissions | |
| Correspondance en énergie renouvelable | |
| Sécurité d'approvisionnement à long terme | |
| Par taille de centre de données | Petit |
| Moyen | |
| Grand | |
| Hyperscale | |
| Par type de centre de données | Colocation |
| Fournisseurs de services cloud | |
| Entreprises et périphérie | |
| Par géographie | Émirats arabes unis |
| Arabie saoudite | |
| Qatar | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des énergies renouvelables pour les centres de données au Moyen-Orient et en Afrique ?
Le marché était évalué à 0,51 milliard USD en 2026 et est estimé à 0,67 milliard USD en 2027. Il devrait atteindre 1,91 milliard USD d'ici 2032.
Quel CAGR est prévu pour l'approvisionnement en énergie renouvelable par les centres de données dans la région ?
Le marché devrait progresser à un CAGR de 23,31 % de 2027 à 2032.
Quelle source renouvelable domine l'approvisionnement des centres de données au Moyen-Orient et en Afrique ?
L'énergie solaire détenait une part de 31,19 % en 2026 et devrait progresser à un CAGR de 24,51 % jusqu'en 2032.
Pourquoi les projets adossés à des batteries deviennent-ils importants pour les centres de données ?
Le stockage aide à aligner l'approvisionnement renouvelable avec les charges continues des installations et soutient les exigences strictes de disponibilité. Les projets renouvelables avec stockage par batteries devraient progresser à un CAGR de 24,26 % jusqu'en 2032.
Quel pays offre la meilleure opportunité à court terme pour les centres de données alimentés par des énergies renouvelables ?
Les Émirats arabes unis détenaient une part de 31,72 % en 2026, tandis que l'Arabie saoudite devrait progresser au CAGR le plus rapide de 24,46 % jusqu'en 2032.
Comment les contrats d'achat d'électricité à long terme soutiennent-ils les nouveaux projets renouvelables ?
Les contrats à long terme détenaient une part de 32,11 % en 2026. Ils améliorent la certitude des revenus pour les développeurs et soutiennent la prévisibilité des coûts pour les opérateurs de centres de données.