
中東・アフリカ データセンター再生可能エネルギー市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 0.51 十億米ドル |
| 市場規模 (2027) | 0.67 十億米ドル |
| 市場規模 (2032) | 1.91 十億米ドル |
| 成長率 (2027 - 2032) | 23.31 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ データセンター再生可能エネルギー市場分析
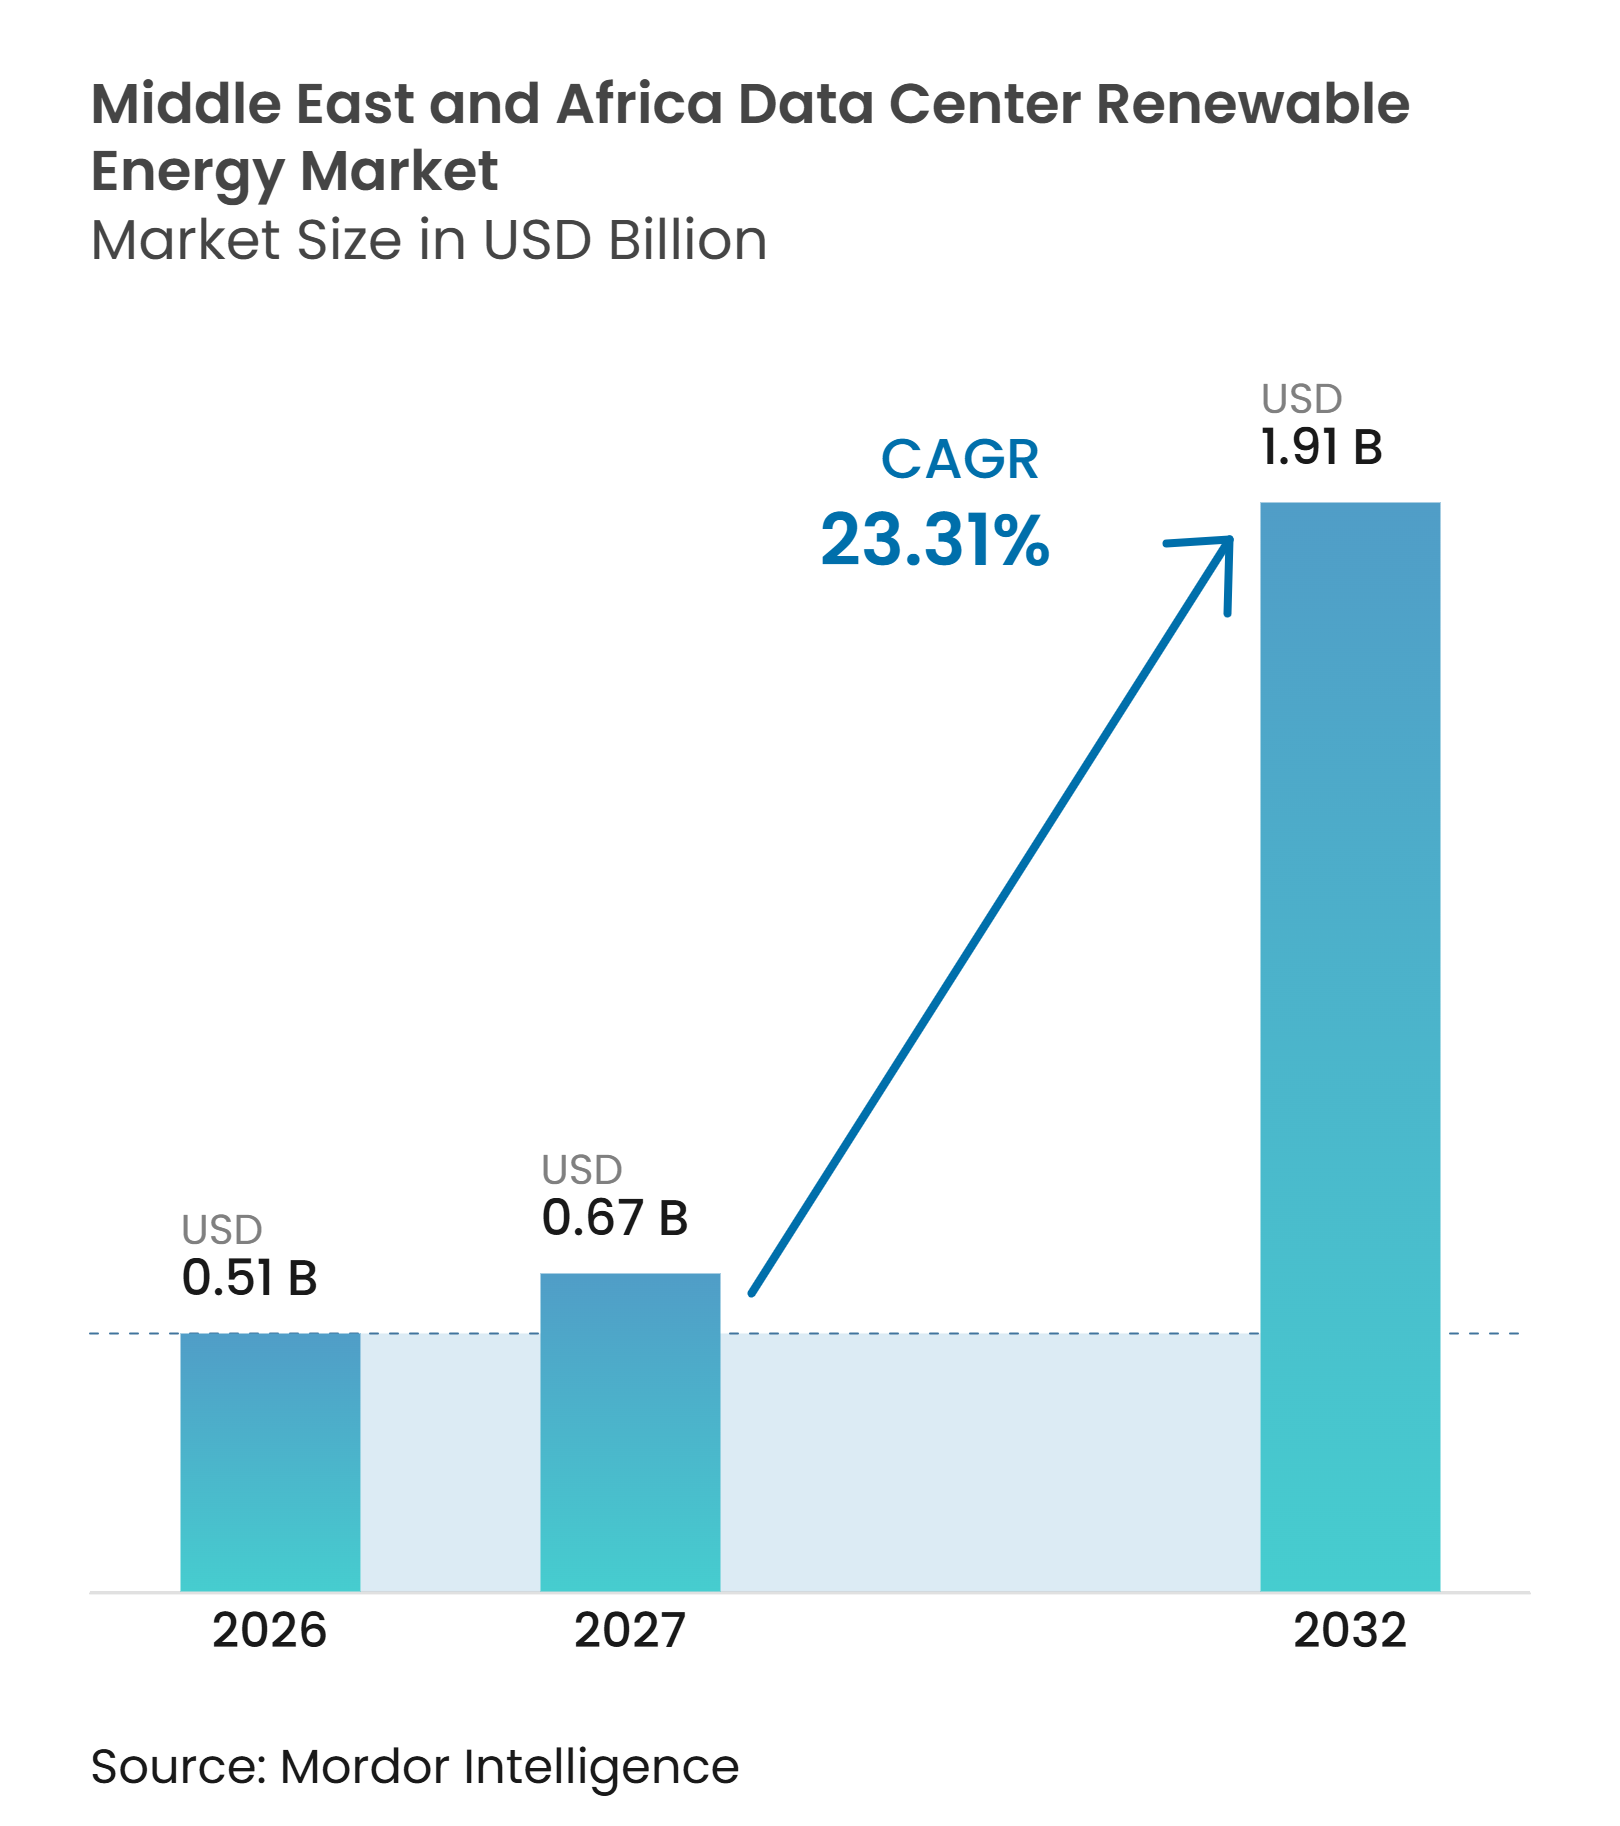
中東・アフリカ データセンター再生可能エネルギー市場規模は2026年に0.51 ビリオン 米ドルと評価され、2027年の0.67 ビリオン 米ドルから2032年には1.91 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは23.31%です。量ベースでは、市場は2026年に679 ミリオン MWhと推定され、2027年には893 ミリオン MWhとなり、2027年~2032年の20.11% CAGRで2032年には2,231 ミリオン MWhに達すると予測されています。湾岸地域における太陽光電力購入契約(PPA)の料金がMWh当たり20 米ドルを下回る水準から始まる一方、高消費施設向けの系統料金がMWh当たり63~103 米ドルの範囲にあることから、再生可能エネルギーの調達は中核的な運営コスト上の意思決定となっています。人工知能ワークロードは従来のコンピューティングよりもラック当たりはるかに多くの電力を必要とするため、データセンターの計画においてより早い段階から電力の確保が重要視されるようになっています。そのため、オペレーターはオンサイト発電、契約による再生可能エネルギー供給、および蓄電を組み合わせてエネルギーセキュリティを強化しています。国家クラウドおよびデジタルインフラ計画も、大規模施設を再生可能エネルギーキャパシティプログラムと連携させています。中東・アフリカ データセンター再生可能エネルギー市場は、ハイパースケールバイヤーが大規模プロジェクトの資金調達を可能にする長期契約を提供する能力によって形成されています。
レポートの主要イント
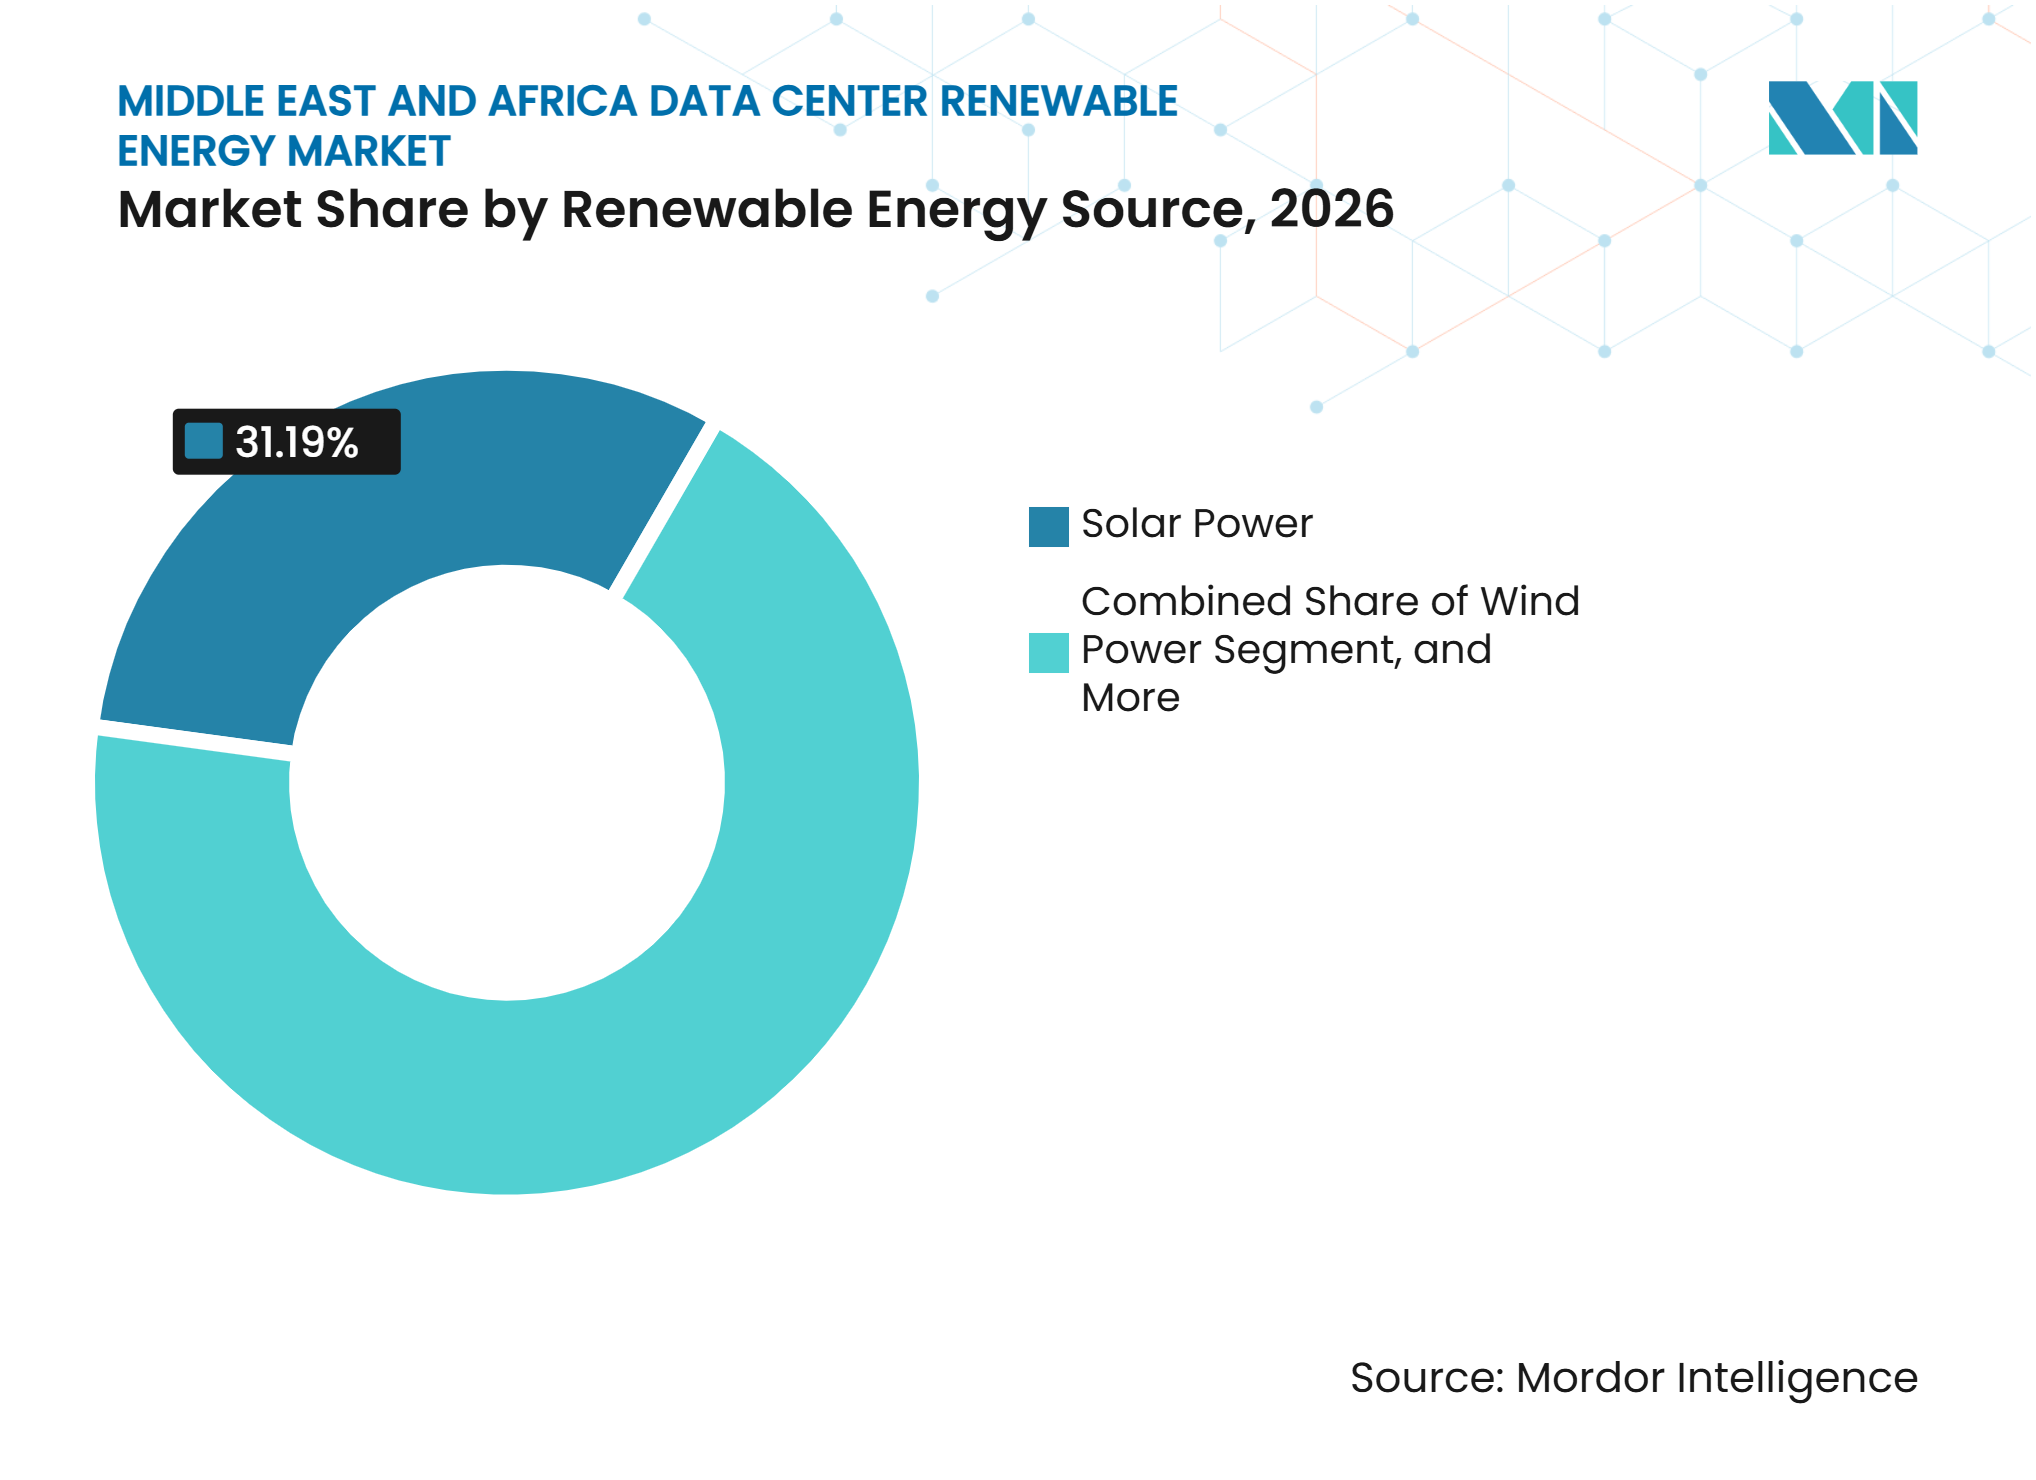
- 再生可能エネルギー源別では、太陽光発電が2026年の中東・アフリカ データセンター再生可能エネルギー市場シェアの31.19%を占め、2032年にかけて24.51% CAGRで拡大すると予測されています。
- 調達モデル別では、バーチャルおよびファイナンシャルPPAが2026年に30.89%のシェアを占め、2032年にかけて24.29% CAGRで拡大すると予測されています。
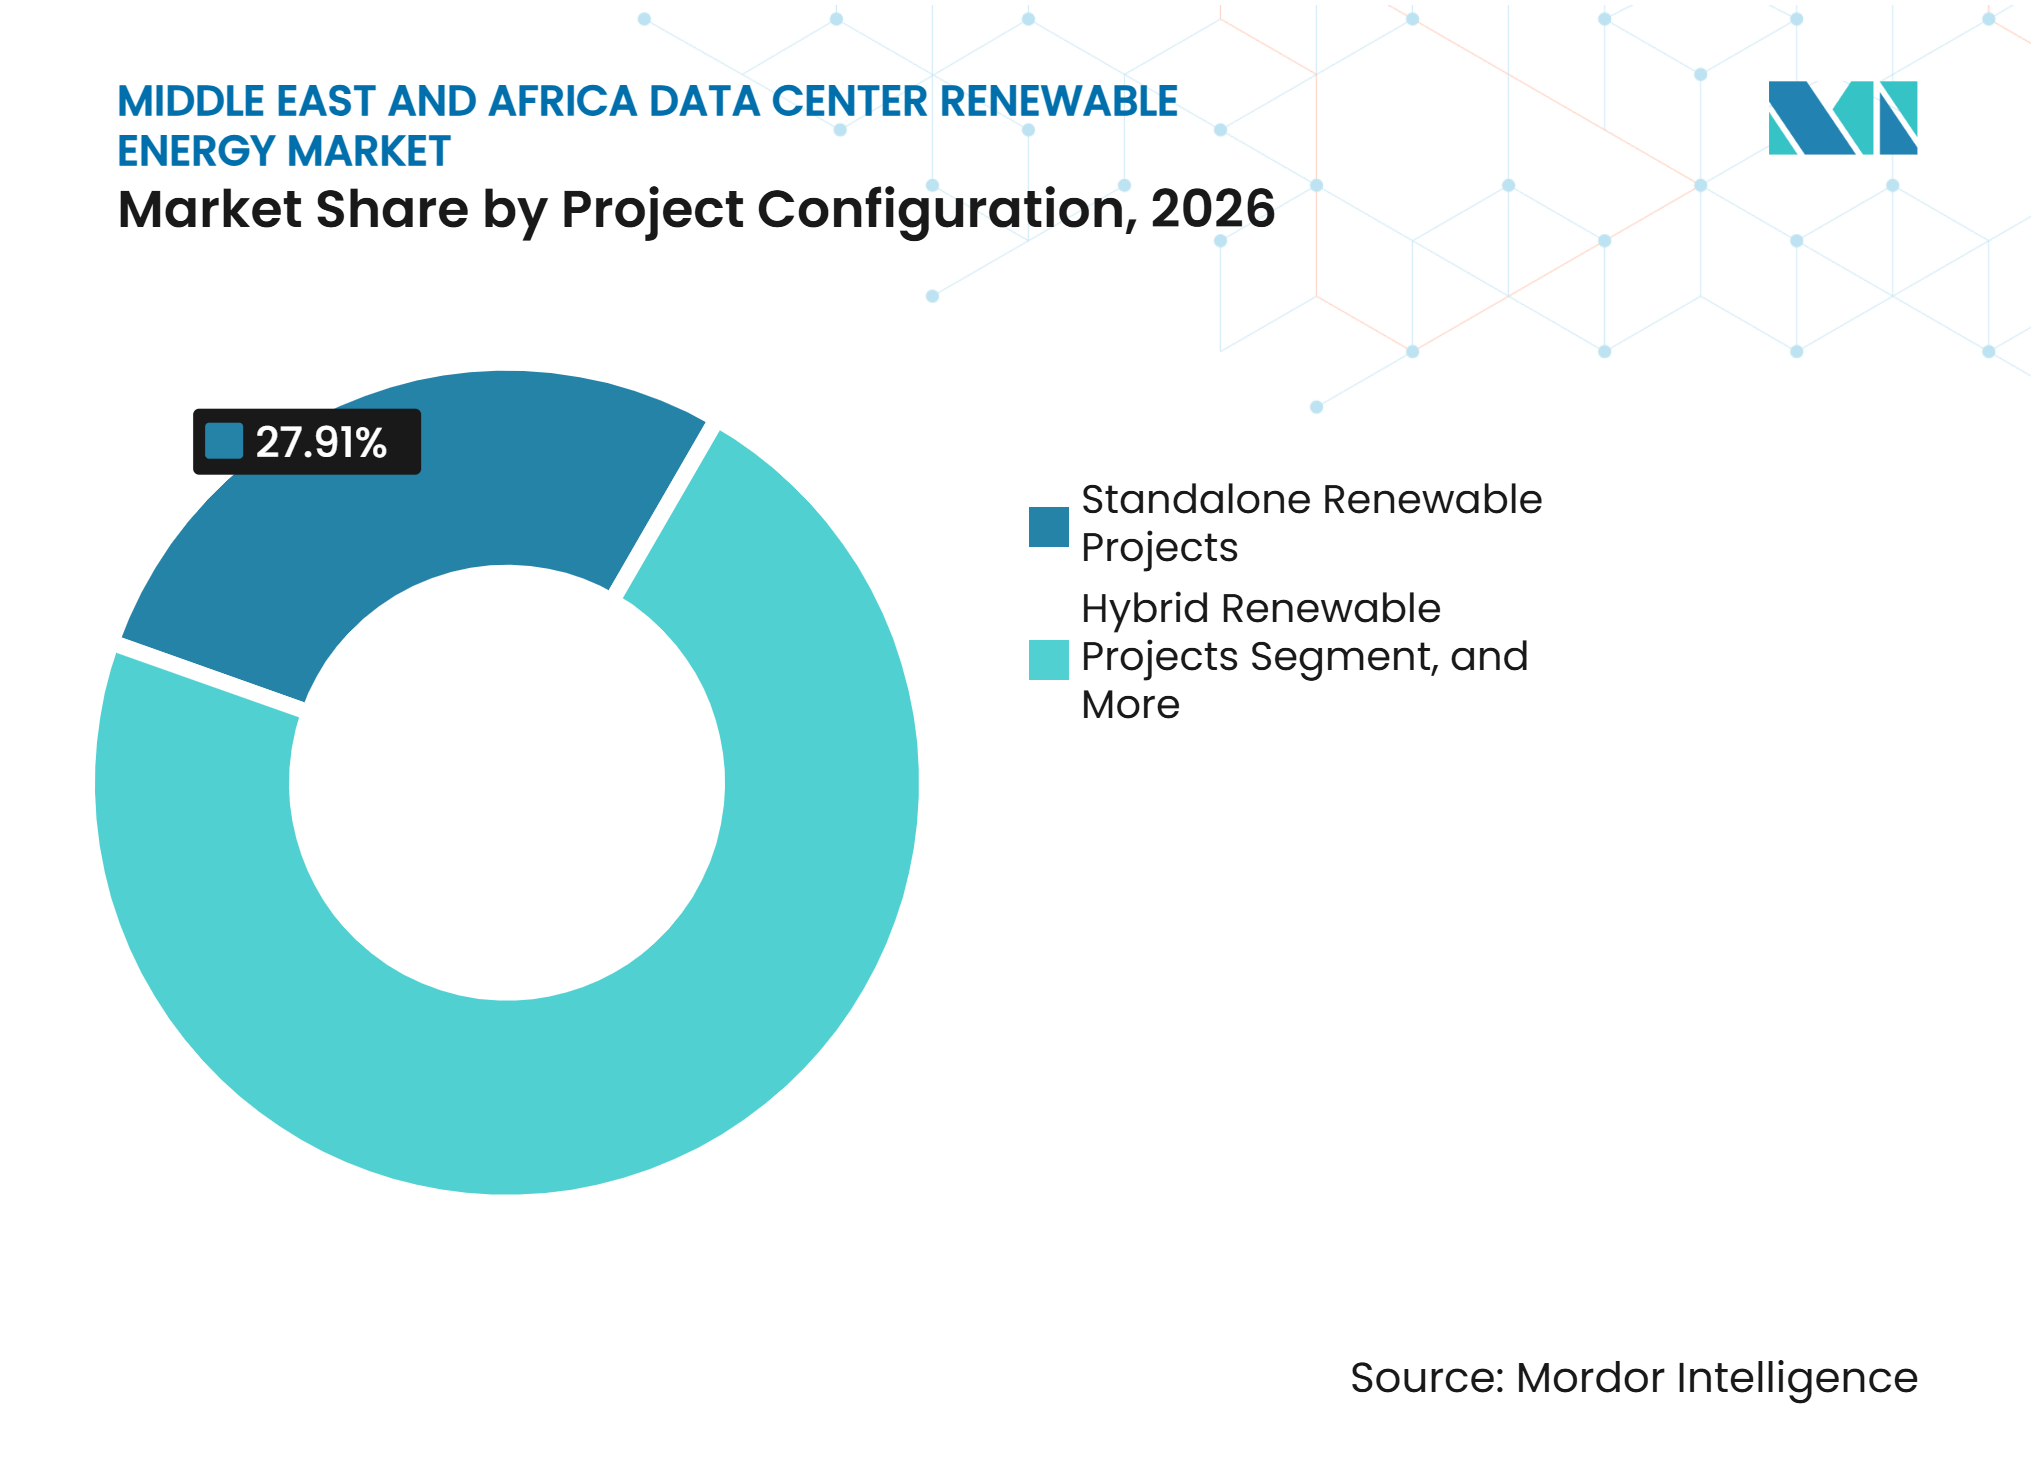
- プロジェクト構成別では、独立型再生可能エネルギープロジェクトが2026年の市場の27.91%を占め、蓄電池対応プロジェクトは2032年にかけて24.26% CAGRで拡大すると予測されています。
- 契約期間別では、長期契約が2026年に32.11%のシェアを占め、2032年にかけて23.87% CAGRで拡大すると予測されています。
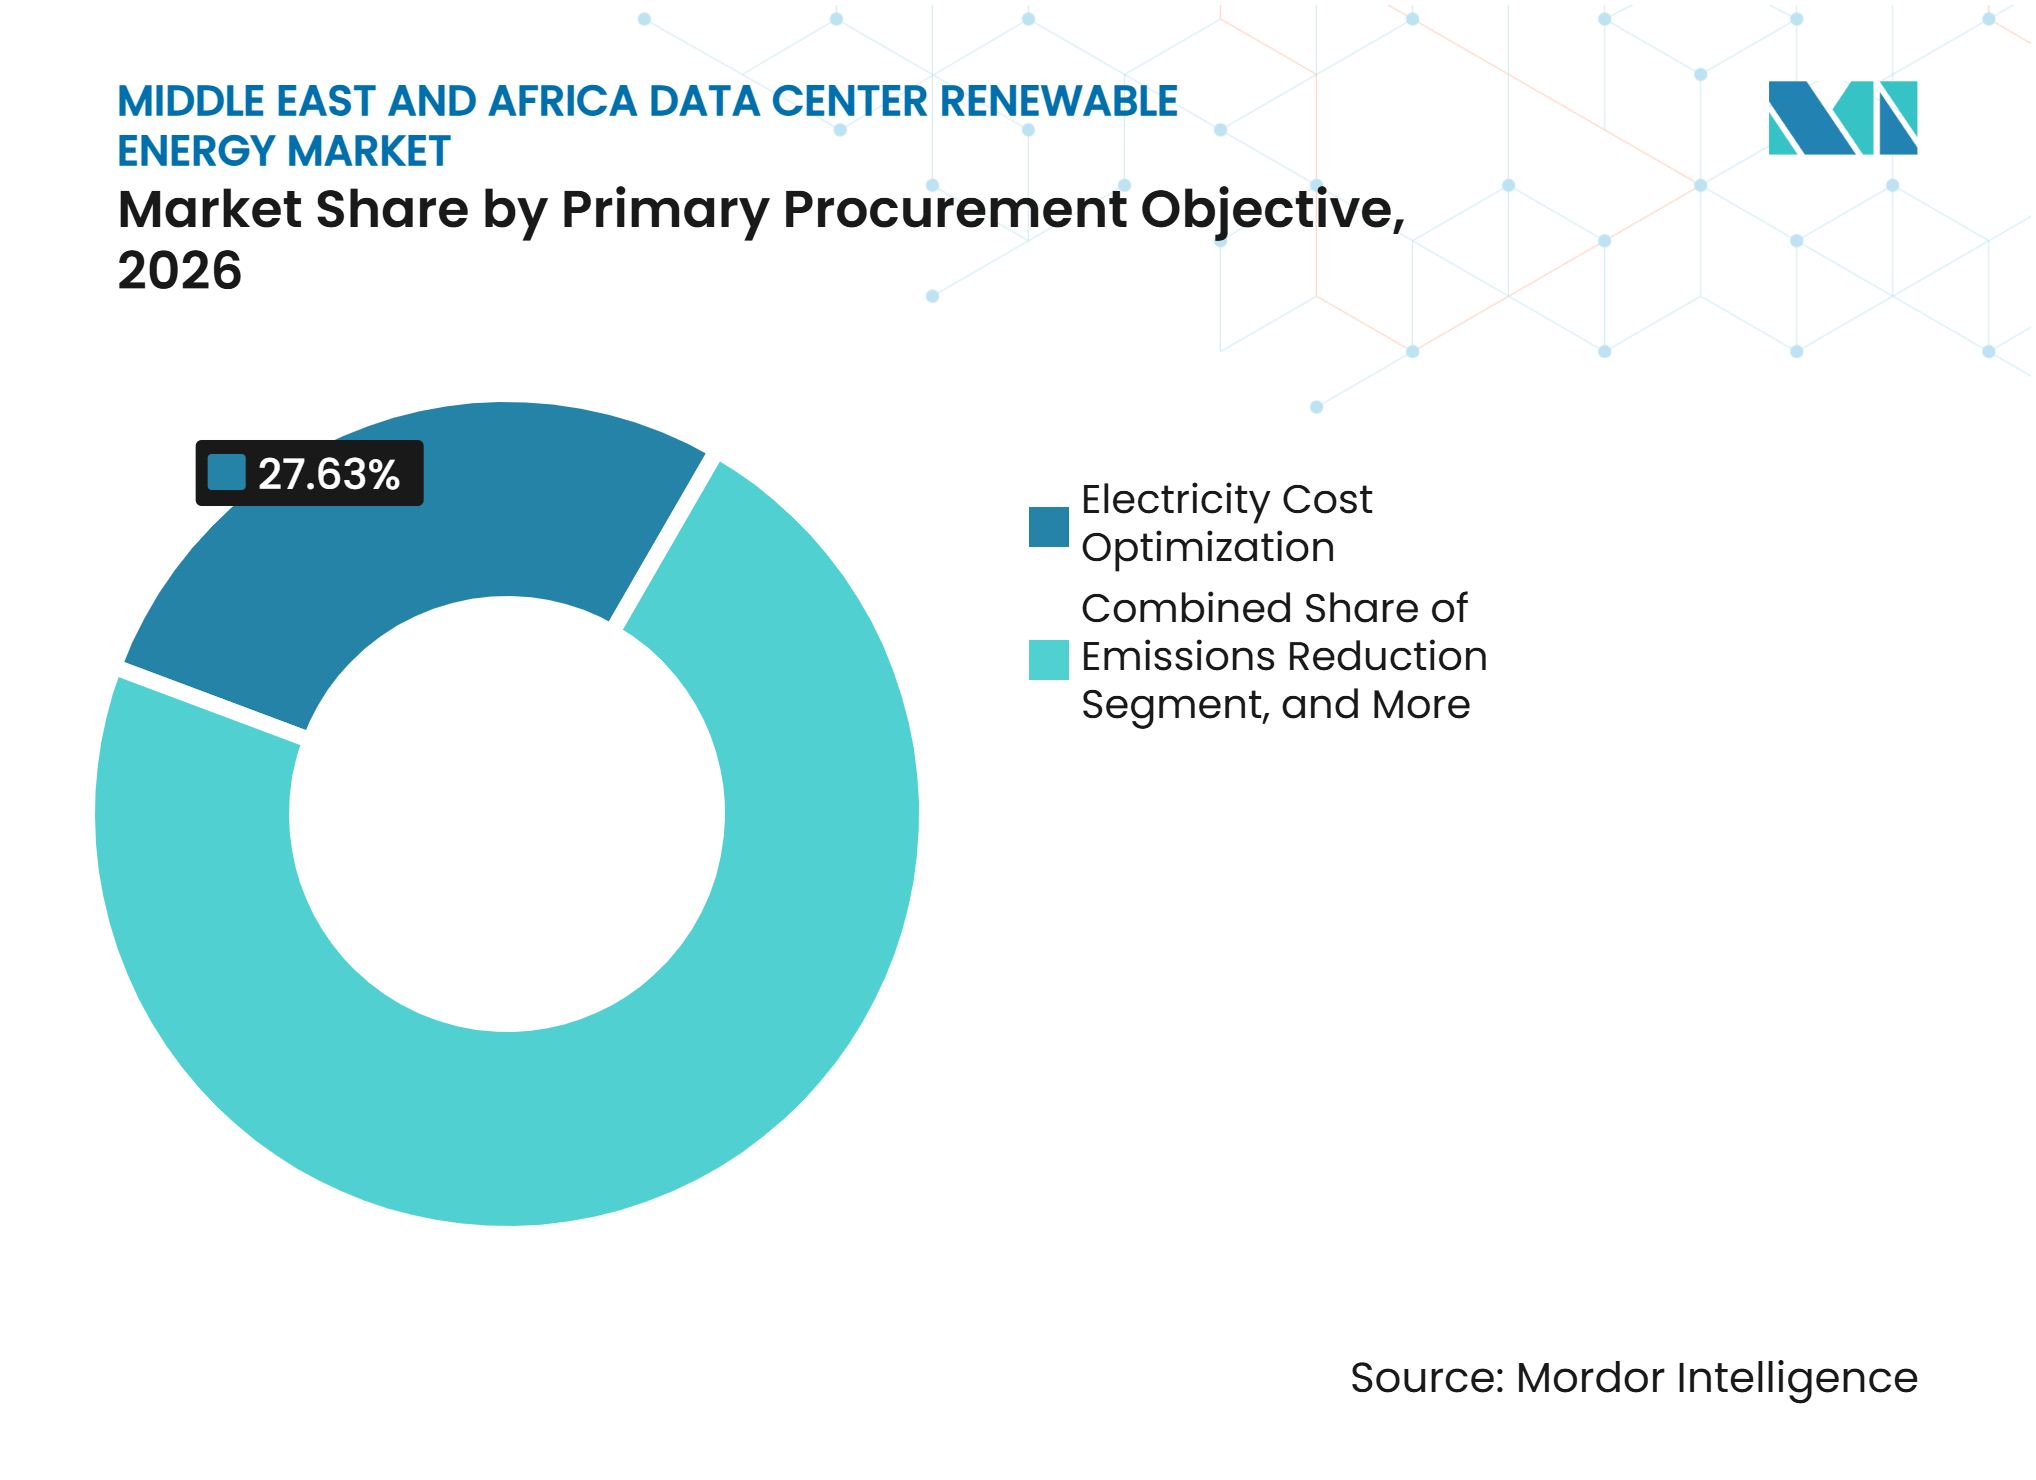
- 主要調達目的別では、電力コスト最適化が2026年に27.63%のシェアを占め、再生可能エネルギーマッチングは2032年にかけて24.08% CAGRで拡大すると予測されています。
- データセンター規模別では、ハイパースケール施設が2026年に33.89%のシェアを占め、2032年にかけて24.11% CAGRで拡大すると予測されています。
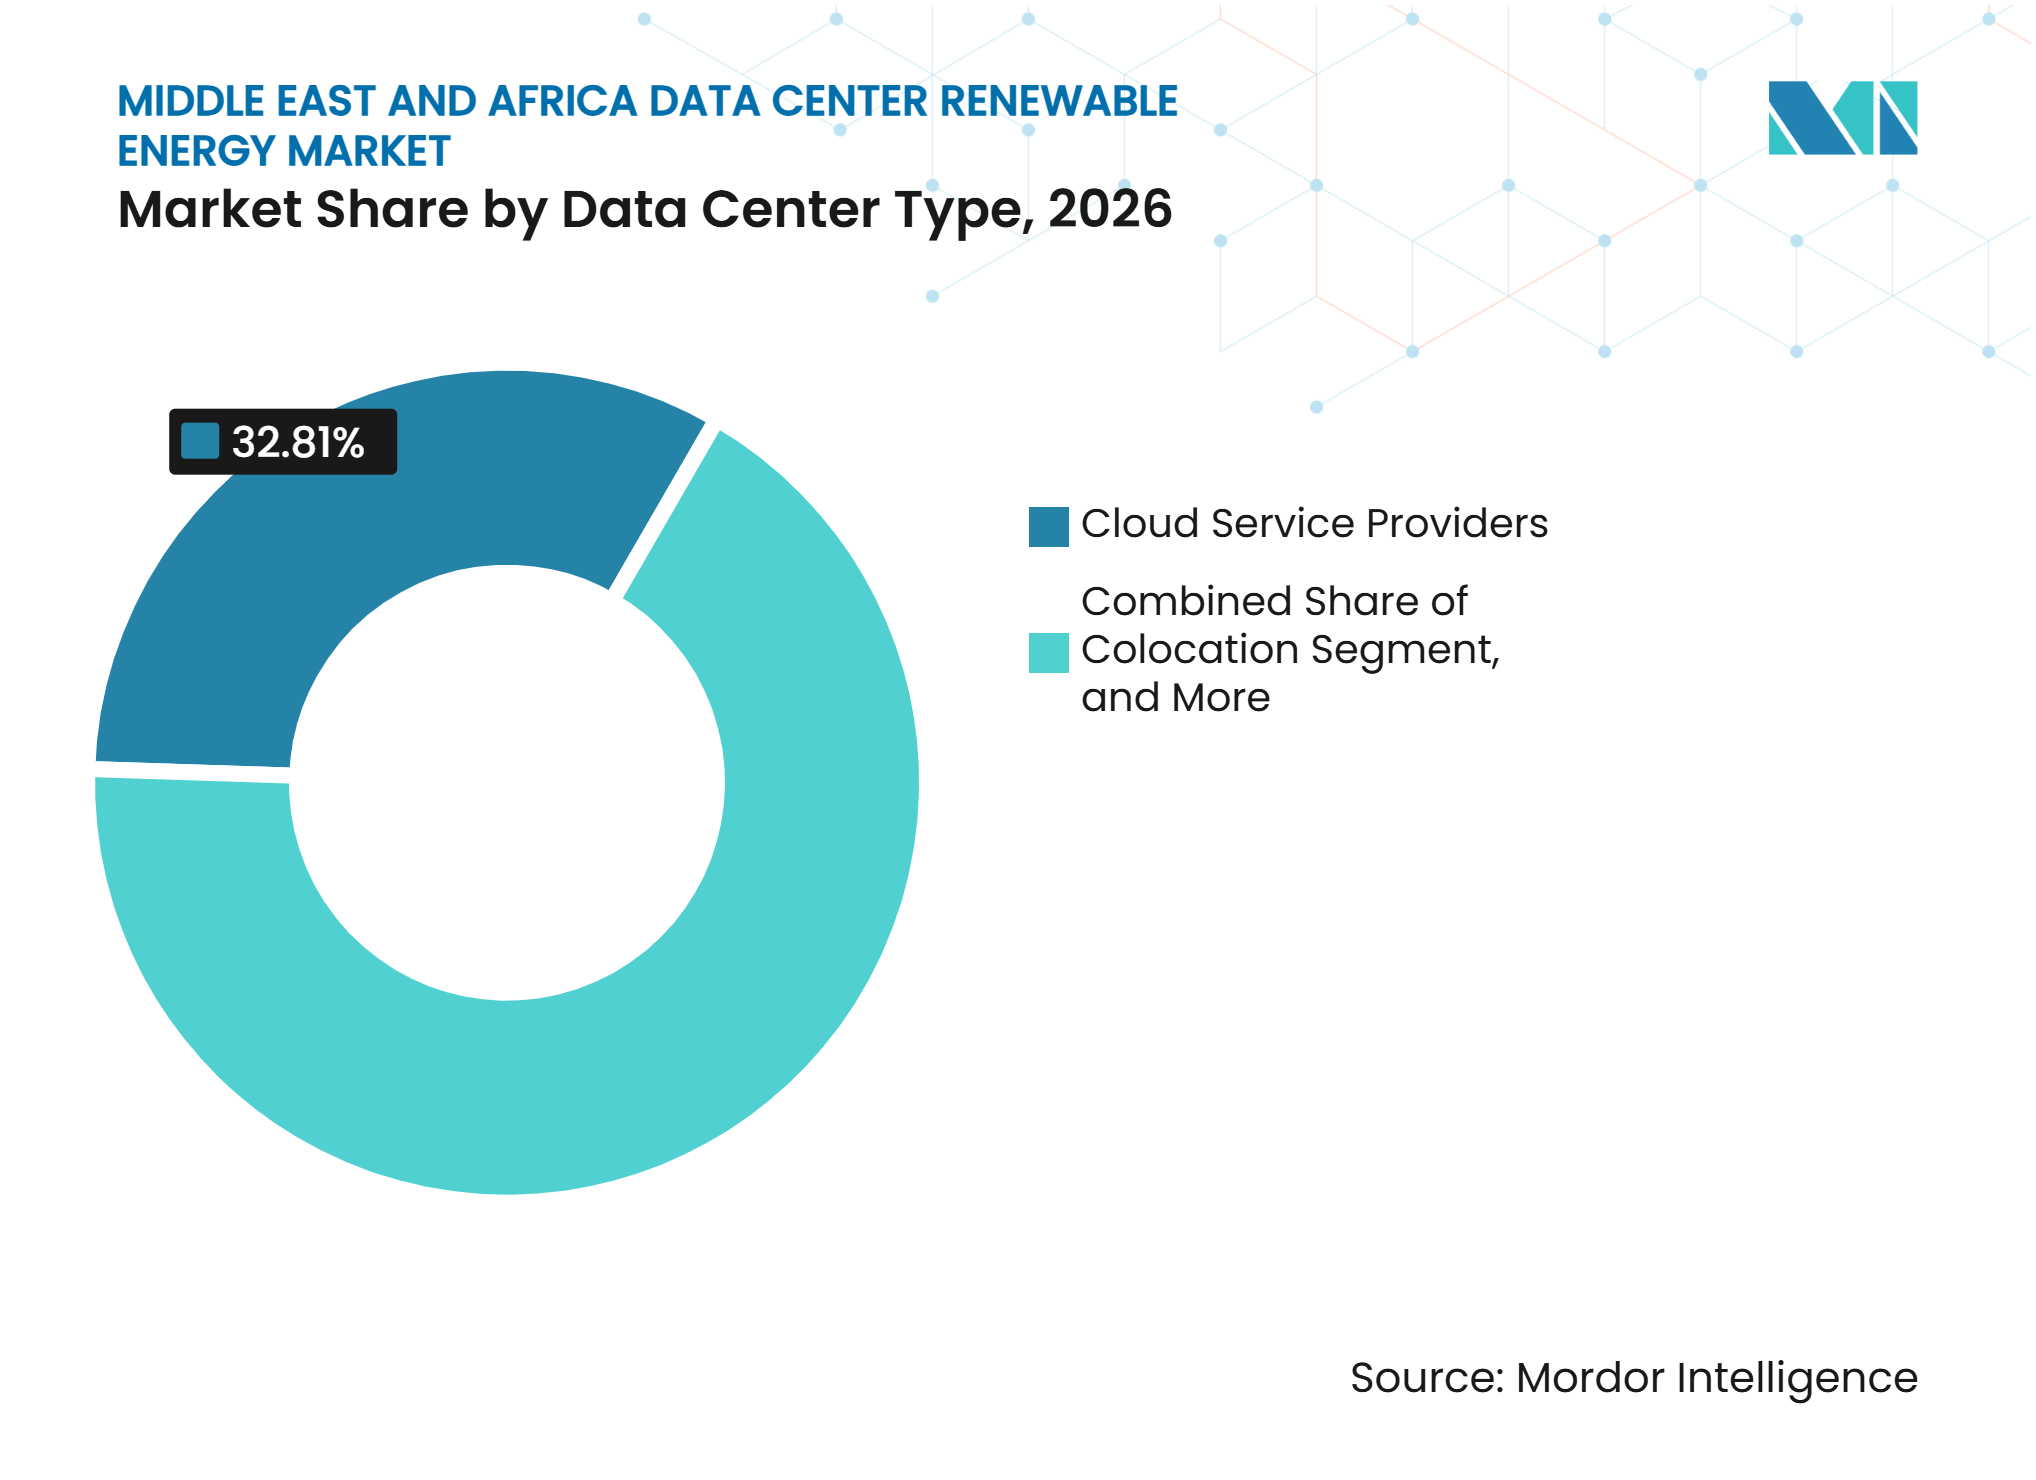
- データセンタータイプ別では、クラウドサービスプロバイダーが中東・アフリカ データセンター再生可能エネルギー市場において2026年の市場の32.81%を占め、2032年にかけて23.92% CAGRで拡大すると予測されています。
- 地域別では、UAEが2026年に31.72%のシェアを占め、サウジアラビアは2032年にかけて24.46% CAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよび人工知能のキャパシティ拡張 | +5.2% | UAE、サウジアラビア、カタールおよびエジプトへの波及効果あり | 中期(2~4年) |
| 国家デジタルトランスフォーメーションおよびクラウド主権プログラム | +4.8% | UAE、サウジアラビア、エジプト、および南アフリカ | 長期(4年以上) |
| ユーティリティスケール太陽光・風力コストの低下 | +4.1% | グローバル、UAE、サウジアラビア、および南アフリカに集中 | 短期(2年以内) |
| 企業の脱炭素化および24時間365日カーボンフリーエネルギー要件 | +3.5% | 地域全体で事業を展開するグローバルハイパースケーラー | 中期(2~4年) |
| データセンターの信頼性要件がメータ後方再生可能エネルギーを推進 | +2.7% | UAEおよび南アフリカ | 短期(2年以内) |
| 豊富な太陽光資源と新たな再生可能電力調達キャパシティ | +2.2% | 地域全体、湾岸地域に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよび人工知能のキャパシティ拡張
主権人工知能プログラムにより、再生可能エネルギーの調達は主要施設にとって運営上の要件となっています。Microsoftは2025年11月、Khazna Data Centersとともに、UAEにおける200 MWのキャパシティ拡張を発表しました。これは同社の15.2 ビリオン 米ドルの投資コミットメントの一環です。両社はまた、これらの施設向けにMasdarから再生可能エネルギーを調達することを検討すると述べました。DataVoltとHUMAINは2026年8月、OxagonにおいてAIデータセンター(100 MW)の建設を開始しました。このプロジェクトは、計画されている1.5 GWキャンパスの第1フェーズ(360 MW)の一部を構成しています。このようなコミットメントは、大規模キャンパスが短期的なエネルー契約に依存できないため、確実な契約済み再生可能エネルギー供給の価値を高めます。中東・アフリカ データセンター再生可能エネルギー市場は、これらのバイヤーが開発者の資金調達を支援する長期契約を締結することで恩恵を受けます。
国家デジタルトランスフォーメーションおよびクラウド主権プログラム
政府のデジタル計画は、国家データキャパシティと再生可能電力開発を連携させています。サウジアラビアの国家データセンター戦略は、2030年までに最大1.5 GWのデータセンターキャパシティを目標としています。同国は2025年に、第6フェーズの国家再生可能エネルギープログラム5プロジェクトで4,500 MWの再生可能エネルギーキャパシティを落札しました。エジプトも、グリーンエネルギープロジェクトと新たなデータセンター投資を通じて、再生可能エネルギーを活用したデジタルインフラの環境整備を進めています。これらのプログラムは、プロジェクト開発者と大規模エネルギーバイヤーに対してより明確な需要シグナルを生み出します。主権的な支援は、関連インフラ全体にわたる承認、土地、系統計画、および資金調達を調整することもできます。この調整は、中東・アフリカ データセンター再生可能エネルギー市場において、新たなデータセンターと再生可能エネルギー供給のより直接的な連携を支援します。
ユーティリティスケール太陽光・風力コストの低下
太陽光発電の経済性は、湾岸地域のデータセンター全体における再生可能エネルギー調達の商業的根拠を強化しています。サウジアラビアの2025年再生可能エネルギー落札には、風力および太陽光プロジェクト全体で90 ビリオン サウジアラビアリヤル(2.4 ビリオン 米ドル)を超える投資が含まれていました。長期太陽光PPAはMWh当たり20 米ドルを下回る水準から始まる可能性があり、ソース資料における高消費施設向けの系統料金MWh当たり63~103 米ドルと比較されます。このコスト差は、顧客が炭素目標を意思決定に含める前であっても、再生可能エネルギー契約を支持します。南アフリカは、日中以外の時間帯に太陽光発電を補完できる風力発電という別の価値提案を加えています。TeracoのNOAとの風力PPAは、バイヤー供給プロファイルを改善するために補完的なリソースを活用している方法を示しています。発電コストの低下により、中東・アフリカ データセンター再生可能エネルギー市場全体のオペレーターにとって、より複雑な調達構造が取り組む価値のあるものになり得ます。
企業の脱炭素化および24時間365日カーボンフリーエネルギー要件
年間再生可能エネルギーマッチングは、クリーン電力を時間単位で電力使用量に合わせることと同じ結果をもたらしません。この違いにより、バイヤーは物理的PPA、時間単位のトラッキング、および蓄電池対応の契約形態へと移行しています。MasdarとEWECは2025年10月、アル・ワスバプロジェクトの建設を開始しました。このプロジェクトは5.2 GWの太陽光キャパシティと19 GWhの蓄電池を組み合わせ、2027年から1 GWの途切れないクリーンベースロード電力を供給します。[1] このプロジェクトは6 ビリオン 米ドルを超える資本投資を有し、人工知能およびデータセンターの需要を支援することを目的としています。その設計は、蓄電が高可用性施設に提供される再生可能エネルギー製品の一部になりつつあることを示しています。これらの要件は、中東・アフリカ データセンター再生可能エネルギー市場内における確実な再生可能エネルギー供給に対するプレミアム需要を支援します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 系統接続および送電ボトルネック | -3.8% | UAE、サウジアラビア、および南アフリカ | 短期(2年以内) |
| 再生可能エネルギーの間欠性対ミッションクリティカルな稼働時間 | -2.9% | 地域全体、UAEおよびサウジアラビアで最も顕著 | 中期(2~4年) |
| 極端な熱と水の制約による冷却コストの増加 | -2.1% | UAE、サウジアラビア、およびカタール | 長期(4年以上) |
| 地域における契約、認証、および専門人材の成熟度の限界 | -1.4% | 南アフリカ以外のアフリカおよび新興地域市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
系統接続および送電ボトルネック
系統の利用可能性は、発表されたキャパシティを稼働中の再生可能エネルギー駆動施設に転換することを制限しています。国際エネルギー機関は、計画されているグローバルデータセンタープロジェクトの約20%が系統関連の問題により遅延する可能性があると報告しています。中東・北アフリカ全体の電力需要も、冷却および淡水化のニーズにより増加しています。新たなキャンパスは、再生可能エネルギー契約が履行される前に、送電キャパシティ、接続承認、および予測可能な運営ルールを必要とします。GCC相互接続機構は地域インフラを拡張していますが、物理的な系統工事の完了には時間がかかります。首長国レベルの異なるルールが、複数の首長国にサイトを持つオペレーターの調達をさらに複雑にする可能性があります。これらの条件は、中東・アフリカ データセンター再生可能エネルギー市場における開発スケジュールを延長する可能性があります。
再生可能エネルギーの間欠性対ミッションクリティカルな稼働時間
太陽光発電の出力は午後遅くに低下しますが、この時間帯は熱によってデータセンターの冷却需要が増加する可能性があります。このタイミングのギャップにより、サポートなしの再生可能エネルギー供給は継続運転を前提とした施設には不適切となります。厳格な可用性要件を満たすためには、蓄電、系統サービス、および補完的な発電源が必要です。サウジアラビアは蓄電池の拡張を追求しており、アル・ワスバは太陽光と蓄電池を単一の継続的な供給製品として設計できることを示しています。この移行には多大な資本と長期的な運営専門知識が必要です。また、より大規模で長期的な契約にコミットできるバイヤーに有利です。蓄電の展開ペースは、中東・アフリカ データセンター再生可能エネルギー市場が大規模に24時間365日の再生可能電力を提供できる能力に影響を与えます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
再生可能エネルギー源別:
太陽光発電が需要を牽引し、多様化が勢いを増す太陽光発電は2026年の中東・アフリカ データセンター再生可能エネルギー市場シェアの31.19%を占め、2032年にかけて24.51% CAGRで拡大すると予測されています。強力な太陽光照射量と低いユーティリティスケールPPA料金により、太陽光発電は地域の主要な再生可能エネルギーオプションとなっています。Moro Hubは、モハメッド・ビン・ラシッド・アル・マクトゥーム太陽光発電パークに太陽光発電データセンターを運営しています。ドバイ政府メディアオフィスは2025年1月に同施設の第2フェーズの開業を発表しました。この開発は、データインフラと既存の太陽光資産を組み合わせたローカルアプローチを示しています。太陽光発電はまた、土地、送電アクセス、および調達フレームワークが利用可能な場所では大規模展開が容易です。その制限は、日々の発電がデータセンター負荷のすべての時間帯と自然には一致しないことです。
風力発電は、特に夜間および早朝に電力を供給できる場合に、供給ミックスを拡大します。Teracoは2025年2月、南アフリカの施設への風力電力供給のためにNOAとPPAを締結しました。この契約はTeracoフリーステート州における120 MWの太陽光発電所を補完します。水力発電と地熱発電は、適切な資源を持つ東アフリカの特定の環境に引き続き関連しています。バイオマス、バイオガス、およびその他の発電源は追加的なオプションを提供しますが、地域調達をまだリードしていません。マルチソース調達は、単一の発電プロファイルへのエクスポージャーを低減できます。ISO 50001エネルギーマネジメントシステムは、オペレーターがこの多様化されたエネルギーポートフォリオを測定・管理するのに役立ちます。中東・アフリカ データセンター再生可能エネルギー市場は、太陽光発電を基盤として使用しながら、供給の継続性を改善する他の発電源を追加する可能性が高いです。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
調達モデル別:
ファイナンシャルPPAが規制上の制限に対応バーチャルおよびファイナンシャルPPAは2026年の市場の30.89%を占め、2032年にかけて24.29% CAGRで成長すると予測されています。これらは、プロジェクトへの直接的な物理的接続なしに、オペレーターが再生可能エネルギー発電を支援することを可能にします。このアプローチは、直接的な企業PPAやホイーリング契約が依然として制限されている場所で重要です。ドバイでは、Shamsフレームワーク下のオンサイト太陽光発電は区画レベルの条件によって制限されており、大規模キャンパスにおける屋上供給の役割を狭めています。ファイナンシャル契約は、発電を支援し、関連する再生可能エネルギー属性を受け取る方法を提供できます。また、複数のサトにわたって共通の調達フレームワークを適用することも可能にします。その有効性は依然として、信頼できる契約構造と受け入れられた証書ルールに依存しています。
物理的PPAは、ホイーリング契約が発達した市場において重要なルートであり続けています。南アフリカは、南アフリカ国家エネルギー規制機構のライセンス構造を通じて明確な例を提供しています。Teracoは、フリーステート州の太陽光プロジェクトやNOA風力契約を含む、再生可能エネルギー供給のためのオフサイト契約を使用しています。ユーティリティグリーンプログラムと再生可能エネルギー証書は、一部のバイヤーに対してより複雑さの低い代替手段を提供します。大規模顧客は、バンドル供給とアンバンドル証書の違いにより注意を払うようになっています。これにより、透明な主張と信頼できる文書化の重要性が高まります。中東・アフリカ データセンター再生可能エネルギー市場における調達の選択は、電力価格と同様に地域の市場ルールにも依存します。
プロジェクト構成別:
蓄電池ストレージが高付加価値オプションを定義独立型再生可能エネルギープロジェクトは2026年の中東・アフリカ データセンター再生可能エネルギー市場規模の27.91%を占めました。この構成は、高度な統合要件なしに既存の太陽光または風力発電を使用できるバイヤーに適しています。複数の資産と運営技術を組み合わせるプロジェクトよりも構造化が容易です。その商業的論理は、系統がバランシングサービスを供給できる場所で最も強くなります。独立型システムはまた、より広範な再生可能エネルギー戦略の第1段階として機能することもできます。オペレーターが地域の調達プロセスを学びながら、長期的なエネルギー価格を固定するのに役立ちます。したがって、この構成は市場がより複雑な信頼性ソリューションに向かって移行する中でも引き続き関連性を持ちます。
蓄電池を備えた再生可能エネルギープロジェクトは、2032年にかけて24.26% CAGRで拡大すると予測されています。蓄電池は太陽光および風力発電を変動する発電源からよりディスパッチャブルなリソースへと転換します。アル・ワスバは5.2 GWの太陽光と19 GWhの蓄電を組み合わせ、1 GWの継続的なクリーン電力を供給します。この設計は、日中の太陽光発電出力と継続的な負荷の間のギャップに対処するため、データセンターオペレーターにとって重要です。ハイブリッドプロジェクトは、補完的なリソースを契約できる南アフリカとエジプトでも関連しています。グリーン水素バックアップを含むその他の安定化ソリューションは、依然として初期段階のオプションです。より高いコストと技術的要件により、蓄電池対応プロジェクトは最初に厳格な稼働時間ニーズを持つ施設にサービスを提供する可能性が高いです。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
契約期間別:
長期契約がプロジェクトファイナンスを支援長期契約は2026年に32.11%のシェアを占め、2032年にかけて23.87% CAGRで拡大すると予測されています。これらの契約は通常15~25年間継続し、再生可能エネルギー開発者に予測可能な収益を提供します。また、オペレーターに対して資産の耐用年数の相当部分にわたって既知の電力コストベースを提供します。中東・アフリカ データセンター再生可能エネルギー市場における長期契約のシェアは、大規模再生可能エネルギープロジェクトの資金調達ニーズを反映しています。低いPPA価格は、十分な期間確保できる場合にのみ価値があります。長期間はまた、プロジェクトのキャッシュフローを評価する際に貸し手に対してより多くの確実性を提供します。この構造は、確立された需要を持つハイパースケールキャンパスに特に適しいます。
エジプトのオベリスク太陽光・蓄電池プロジェクトは、長期契約がインフラ資金調達をどのように支援するかを示しています。アフリカ開発銀行は2025年に1.1 GWプロジェクトに対して479.1 ミリオン 米ドルの資金調達を報告しました。このプロジェクトは、エジプト電力送電会社との25年間の米ドル建てPPAを使用しています。中期契約は、将来の蓄電コストと進化する負荷プロファイルに関してオペレーターに柔軟性を提供できます。短期契約は、より大規模なプロジェクトが開発される間の供給ニーズを橋渡しできます。ただし、短期契約は一般的に新規プロジェクトファイナンスに対するサポートが少ないです。契約期間は、再生可能エネルギー供給が大規模データセンター顧客に届く方法の中心であり続けます。
主要調達目的別:
コスト管理が主導し、エネルギーマッチングが勢いを増す電力コスト最適化は2026年の合計の27.63%を占めました。湾岸地域の太陽光契約がMWh当たり20 米ドルを下回る水準から始まる可能性があるのに対し、高消費施設向けの系統料金はMWh当たり63~103 米ドルとされているため、これが主導しています。この価格差は、再生可能エネルギー調達に直接的な財務的根拠を与えます。また、長期間にわたる系統料金構造の変化からオペレーターを保護することもできます。コスト志向のバイヤーは、施設が系統に依存してバランシングを行える場合、シンプルな長期太陽光契約を好む可能性があります。このアプローチは、時間単位のクリーン電力への完全な移行を必要としません。中東・アフリカ データセンター再生可能エネルギー市場における多くの顧客にとって、引き続きエントリーポイントとなる可能性が高いです。
再生可能エネルギーマッチングは、2032年にかけて24.08% CAGRで拡大すると予測されています。この目的は、エネルギー消費をクリーン電力とより密接に一致させるという企業コミットメントと整合しています。蓄電、ハイブリッド発電、およびより詳細な契約トラッキングへの需要を生み出します。主要なクラウドプロバイダーも、エンタープライズ顧客との議論において再生可能エネルギーの認証を活用しています。AWSは、ワークロードをそのクラウドに移行することで、オンプレミスインフラと比較して炭素排出量を最大90%削減できると述べています。排出量削減は関連する目的であり続け、信頼性の高い長期電力を必要とする施設にとって供給セキュリティがますます重要になっています。これらの目的は重複する可能性がありますが、異なる技術と契約構造を支持します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンター規模別:
ハイパースケール施設が調達条件を形成ハイパースケール施設は2026年に33.89%のシェアを占め、2032年にかけて24.11% CAGRで拡大すると予測されています。その規模により、主要な再生可能エネルギー開発における主要な需要アンカーとなっています。DataVoltが計画する1.5 GWのOxagonキャンパスとその360 MWの初期フェーズはこの規模を示しています。大規模なコミットメントは、再生可能エネルギープロジェクトをファイナンシャルクローズにくために必要な信用サポートを提供できます。また、専用の系統接続、蓄電、および複雑な供給契約を正当化することもできます。これにより、ハイパースケールオペレーターは再生可能エネルギー調達の意思決定の中心に位置します。中東・アフリカ データセンター再生可能エネルギー市場は、そのキャパシティ計画によって強く影響を受けています。
10 MWから100 MWの大規模データセンターは、別の実質的な顧客グループを形成しています。このグループには、顧客提供の一部として再生可能エネルギー供給を使用するコロケーションプロバイダーや通信連携オペレーターが含まれます。そのプロジェクトはハイパースケールキャンパスより小規模ですが、複数の施設にわたって需要を集約できます。Africa Data CentersとDistributed Power Africaは、12 MWの太陽光施設に対して20年間のPPAを使用しました。中規模および小規模施設も、南アフリカやエジプトなどの分散型市場で関連しています。これらはオンサイト太陽光、ホイーリング、またはローカルグリーン電力プログラムを使用する可能性があります。これらのバイヤーは、少数の非常に大規模な契約を超えて再生可能エネルギー需要を拡大できます。その採用は、アクセスしやすい契約構造と利用可能なローカル系統キャパシティに依存します。
データセンタータイプ別:
クラウドサービスプロバイダーが再生可能エネルギー需要を主導クラウドサービスプロバイダーは2026年に32.81%のシェアを占め、2032年にかけて23.92% CAGRで拡大すると予測されています。これらは、再生可能エネルギーの調達を商業的および顧客向けの問題とする規模で運営しています。AWS、Microsoft、およびGoogleはサウジアラビアとUAEでクラウドキャパシティを構築または計画しています。グローバルな再生可能エネルギーコミットメントは、地域プロジェクトに対して一貫した調達ベンチマークを生み出します。クラウドプロバイダーはまた、独自のデータ居住地および排出量要件を持つエンタープライズ顧客にもサービスを提供しています。これにより、再生可能エネルギーの調達がより広範なインフラ提案の一部となります。中東・アフリカ データセンター再生可能エネルギー市場は、持続的な需要から恩恵を受けています。
コロケーションオペレーターは2番目に大きいユーザーグループであり、クリーン電力を使用してテナントとして差別化を図ることができます。Teraco、Africa Data Centres、Equinix、Digital Realty、およびNTT DATAはキャパシティ拡張に連携した再生可能エネルギープログラムを持っています。エンタープライズおよびエッジ施設は、より小規模で分散しているため、異なる需要パターンを示します。国家データ居住地ポリシーは、すべてのワークロードを1つの市場に集中させるのではなく、ローカル処理を支援できます。これにより、オンサイト太陽光とローカル調達契約がより関連性を持つようになります。中東・アフリカ データセンター再生可能エネルギー産業には、大規模クラウドキャンパスと分散型施設の両方が含まれており、それぞれが異なるエネルギーニーズを持っています。エネルギーの出所と運営パフォーマンスを文書化できるプロバイダーは、顧客がスコープ2排出量を報告する際に優位性を持つ可能性があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アラブ首長国連邦
UAEは2026年の中東・アフリカ データセンター再生可能エネルギー市場シェアの31.72%を占めました。Moro Hubのモハメッド・ビン・ラシッド・アル・マクトゥーム太陽光発電パークにおける太陽光発電データセンターは、デジタルインフラとの再生可能エネルギー統合の目に見える例を提供しています。ドバイ政府メディアオフィスは2025年1月に同施設の第2フェズの開業を報告しました。MicrosoftとG42も2025年11月、Khazna Data Centersを通じた200 MWのキャパシティ拡張を発表しました。両社はMasdarとの再生可能エネルギー調達を検討すると述べました。UAEの新興戦略は、新たなデータキャパシティ、ユーティリティスケール太陽光、蓄電池、および送電アップグレードを組み合わせています。調達ルールが首長国によって異なるため、規制上の影響は依然として断片化しています。企業PPAの構造における一貫性の向上により、より大規模なマルチサイト契約の実行が容易になります。
サウジアラビア
サウジアラビアは2032年にかけて24.46% CAGRで拡大すると予測されています。そのパイプラインは、再生可能電力と主権人工知能インフラの両方への国家投資によって支えられています。エネルギー省は2025年に20.2 GWの再生可能エネルギーキャパシティを落札しました。これには第6フェーズの4,500 MWの落札が含まれます。国家データセンター戦略は2030年までに最大1.5 GWのキャパシティを目標としています。DataVoltとHUMAINは2026年8月にOxagonで建設を開始し、最初の100 MWは2028年に利可能になる予定です。大規模データセンターは日中の発電だけでなく継続的な供給を必要とするため、蓄電池は戦略的要件です。計画されているプロジェクトの規模により、サウジアラビアはエネルギーとコンピューティングインフラをより直接的に接続する道筋を持っています。残る課題は、新たなデータセンター負荷に合わせて再生可能エネルギー、蓄電池、および系統キャパシティを適時に稼働させることです。
カタール、南アフリカ、エジプト、およびその他の市場
カタール、南アフリカ、エジプト、およびその他の市場は、再生可能エネルギーを活用したデータセンター供給を構築するために異なるルートを使用しています。QatarEnergyはSamsung C&Tと2,000 MWのドゥハン太陽光プロジェクトに合意しました。これは同国の太陽光キャパシティを増加させることを目的としています。[2] 南アフリカはより確立されたホイーリング環境を持ち、Teracoは120 MWの太陽光施設と風力調達を組み合わせています。エジプトは、開発金融機関から479.1 ミリオン 米ドルの資金調達を受けた1.1 GWのオベリスク太陽光・蓄電池プロジェクトを通じて前進しています。MasdarとOctopus Energyは2026年1月、アフリカ(当初は南アフリカ)における商業・産業ユーザー向けのクリーンエネルギーシステムを拡大するための協定に署名しました。これらのモデルは、ユーティリティスケール調達から分散型太陽光・蓄電池まで多岐にわたります。規制フレームワークと系統の信頼性が資源の利用可能性と同様に重要であることを示しています。データキャパシティが拡大するにつれて、集中型と分散型アプローチの地域的な組み合わせが必要になります。
競合環境
市場集中度
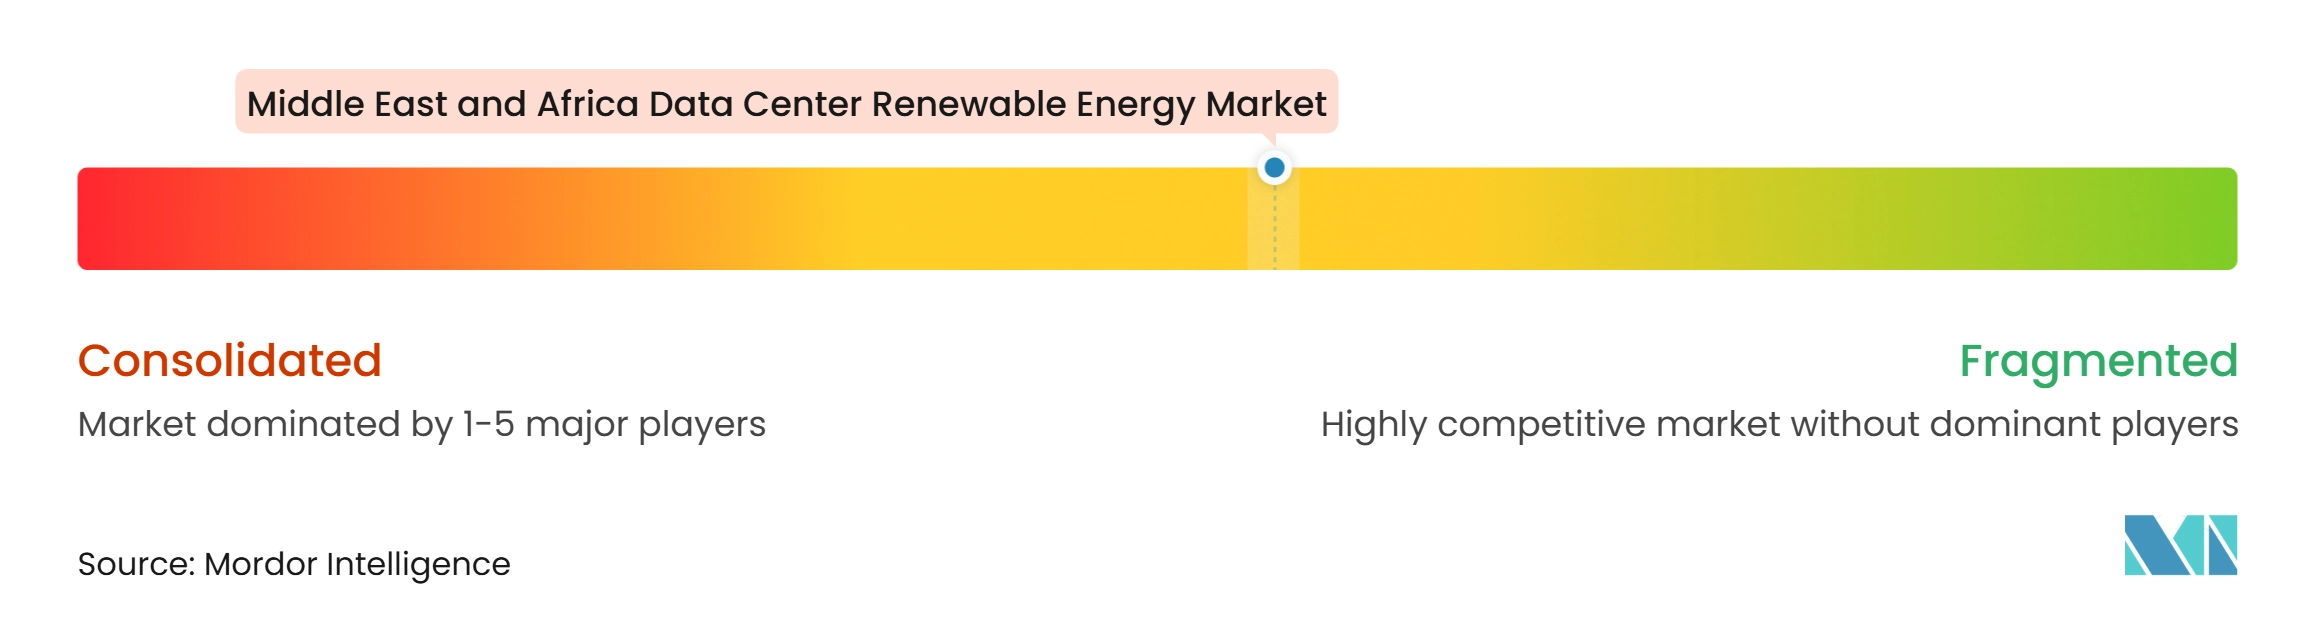
電力開発者、グローバルクラウドプロバイダー、コロケーションオペレーター、および技術サプライヤーが異なる役割を担うため、競合フィールドは中程度に断片化しています。AWS、Microsoft、おびGoogleは、再生可能エネルギーコミットメントと地域キャパシティ投資を通じて需要に影響を与えています。MasdarとACWA Powerは大規模再生可能エネルギー開発能力を供給しています。Masdarは2026年に65 GWの再生可能エネルギーポートフォリオを報告しました。ACWA Powerは2025年に10 ビリオン 米ドルのクリーンエネルギーおよびファイナンシング協定を発表しました。[3] DataVoltとAfrica Data Centersは、エネルギーソリューションをデータセンター展開とより直接的に結びつけることで競争しています。開発者が発電に加えて蓄電と確実な電力サービスを提供するようになるにつれて、これらの役割は重複しています。
いくつかの企業の行動が市場の方向性をしています。MasdarとEWECは、2027年から1 GWの継続的なクリーン電力を供給するためにアル・ワスバ太陽光・蓄電池プロジェクトを開始しました。DataVoltとHUMAINは2026年8月にOxagon AIデータセンタープロジェクトを開始しました。Teracoはフリーステート州の太陽光施設に加えて風力調達を追加し、異なる期間にわたって発電をマッチングする能力を向上させました。これらの動きは、孤立したエネルギー購入ではなく統合された再生可能エネルギー供給に向かっていることを示しています。発電、蓄電、契約、および出所文書化を提供できる企業は、高可用性サイトにサービスを提供するためにより有利な立場に置かれる可能性があります。ISO 50001、ISO 14001、およびISO 45001の認証は、監査可能なエネルギーおよび環境慣行を必要とするオペレーターに対して認められたフレームワークを提供します。
ファイナンシャルPPAの構造化は、物理的調達オプションが限られた市場における中規模オペレーターにとって重要な競争上の機会です。蓄電統合は、複数のサードパーティテナントにサービスを提供する明確な地域リダーが不在の別の分野です。多くの大規模開発者は資本とプロジェクト経験を持っていますが、データセンター顧客は継続的な負荷と厳格な信頼性基準を反映した製品を必要としています。これには、ユーティリティ、開発者、オペレーター、および規制当局間のより強力な調整が必要です。バイヤーが年間証書マッチングを超えて見るようになるにつれて、調達の洗練度が差別化要因になる可能性があります。中東・アフリカ データセンター再生可能エネルギー市場は、主要企業の合算市場シェアを開示していません。したがって、利用可能な情報からシェアベースのランキングを確立することはできません。競争は、検証済みのベンダーシェアテーブルではなく、プロジェクトの規模、契約済みキャパシティ、およびサービス統合を通じて最もよく説明されます。
中東・アフリカ データセンター再生可能エネルギー産業リーダー
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Equinix, Inc.
-
Digital Realty Trust, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ データセンター再生可能エネルギー市場 このレポートでカバーされる企業
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Africa Data Centres Proprietary Limited
- G42 PJSC
- Khazna Data Centers Limited
- Moro Hub Integrated Solutions LLC
- DataVolt
- Gulf Data Hub FZ-LLC
- Ooredoo Q.P.S.C.
- e& UAE
- Orange S.A.
- NTT DATA Corporation
- Teraco Data Environments (Pty) Ltd
- MainOne Cable Company Limited
- Schneider Electric SE
- Eaton Corporation plc
- Abu Dhabi Future Energy Company PJSC - Masdar
- ACWA Power Company
最近の産業開発事情 中東・アフリカ データセンター再生可能エネルギー市場
- 2026年8月:サウジアラビア公共投資ファンド下企業であるHUMAINとDataVoltは、NEOMのOxagonにおいて100 MWのAIデータセンターの建設を開始しました。これはDataVoltが計画する1.5 GWキャンパスの第1フェーズ(360 MW)の一部を構成しています。この施設は再生可能エネルギー源と先進的な冷却技術を統合するよう設計されており、最初の100 MWは2028年に利用可能になる予定です。
- 2026年8月:DataVoltは、サウジアラビアにおけるデータセンター人材を育成するためにエネルギー・水アカデミーと2年間の電気・HVACディプロマを発表しました。同社は、最初の30名の研修生が2026年8月にリヤドのDataVolt施設での雇用のために卒業する予定であると述べました。
- 2026年1月:MasdarとOctopus Energyは、アブダビ持続可能性週間中に2つのMOUに署名しました。1つはアフリカ(当初は南アフリカ)の商業・産業ユーザー向けに分散型太陽光、蓄電池、およびローカル系統を使用したクリーンエネルギーの拡大を目標とするもの、もう1つはAIデータセンターのエネルギーアクセスのためにUKの配電網キャパシティを解放するものです。アフリカでの協力は450 ミリオン 米ドルを超えるリーンエネルギー投資の触媒化を目標としています。
- 2026年1月:Masdarは、再生可能エネルギーポートフォリオが65 GWに達したと発表しました。これには稼働中、建設中、またはコミット済みの45 GWと、さらに高度なパイプラインの20 GWが含まれます。このポートフォリオはMasdarの2030年に向けた100 GWキャパシティ目標の3分の2を占めています。
中東・アフリカ データセンター再生可能エネルギー市場レポートの範囲
中東・アフリカ データセンター再生可能エネルギー市場には、データセンターの増大するエネルギーニーズを満たす再生可能電力の発電、調達、および供給ソリューションが含まれます。オンサイト設置またはサードパーティ契約を通じて調達された太陽光、風力、水力、地熱、バイオマス、およびバイオガス電力を対象とし、オフサイト物理的およびバーチャル・ファイナンシャル電力購入契約(PPA)、ユーティリティグリーン電力プログラム、再生可能エネルギー証書(REC)、および原産地保証(GO)を含みます。
中東・アフリカ データセンター再生可能エネルギー市場レポートは、再生可能エネルギー源(太陽光発電、風力発電、水力発電、地熱発電、バイオマスおよびバイオガス発電、その他の再生可能エネルギー源)、調達モデル(オンサイト再生可能エネルギー発電、オフサイト物理的PPA、バーチャルまたはファイナンシャルPPA、ユーティリティグリーン電力プログラム、再生可能エネルギー証書および原産地保証)、プロジェクト構成(独立型再生可能エネルギープロジェクト、ハイブリッド再生可能エネルギープロジェクト、蓄電池を備えた再生可能エネルギープロジェクト、その他の安定化ソリューションを備えた再生可能エネルギープロジェクト)、契約期間(短期契約、中期契約、長期契約)、主要調達目的(電力コスト最適化、排出量削減、再生可能エネルギーマッチング、長期供給セキュリティ)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー、エンタープライズおよびエッジ)、および地域(アラブ首長国連邦、サウジアラビア、カタール、南アフリカ、エジプト、中東・アフリカのその他の地域)別にセグメント化されています。市場予測は価値(米ドル)および量(MWh/GWh)で提供されます。
セグメンテーション概要
| 太陽光発電 |
| 風力発電 |
| 水力発電 |
| 地熱発電 |
| バイオマスおよびバイオガス発電 |
| その他の再生可能エネルギー源 |
| オンサイト再生可能エネルギー発電 |
| オフサイト物理的PPA |
| バーチャルまたはファイナンシャルPPA |
| ユーティリティグリーン電力プログラム |
| 再生可能エネルギー証書および原産地保証 |
| 独立型再生可能エネルギープロジェクト |
| ハイブリッド再生可能エネルギープロジェクト |
| 蓄電池を備えた再生可能エネルギープロジェクト |
| その他の安定化ソリューションを備えた再生可能エネルギープロジェク |
| 短期契約 |
| 中期契約 |
| 長期契約 |
| 電力コスト最適化 |
| 排出量削減 |
| 再生可能エネルギーマッチング |
| 長期供給セキュリティ |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| アラブ首長国連邦 |
| サウジアラビア |
| カタール |
| 南アフリカ |
| エジプト |
| 中東・アフリカのその他の地域 |
| 再生可能エネルギー源別 | 太陽光発電 |
| 風力発電 | |
| 水力発電 | |
| 地熱発電 | |
| バイオマスおよびバイオガス発電 | |
| その他の再生可能エネルギー源 | |
| 調達モデル別 | オンサイト再生可能エネルギー発電 |
| オフサイト物理的PPA | |
| バーチャルまたはファイナンシャルPPA | |
| ユーティリティグリーン電力プログラム | |
| 再生可能エネルギー証書および原産地保証 | |
| プロジェクト構成別 | 独立型再生可能エネルギープロジェクト |
| ハイブリッド再生可能エネルギープロジェクト | |
| 蓄電池を備えた再生可能エネルギープロジェクト | |
| その他の安定化ソリューションを備えた再生可能エネルギープロジェク | |
| 契約期間別 | 短期契約 |
| 中期契約 | |
| 長期契約 | |
| 主要調達目的別 | 電力コスト最適化 |
| 排出量削減 | |
| 再生可能エネルギーマッチング | |
| 長期供給セキュリティ | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカのその他の地域 |
レポートで回答される主要な質問
中東・アフリカ データセンター再生可能エネルギー市場の規模はどのくらいですか?
市場は2026年に0.51 ビリオン 米ドルと評価され、2027年には0.67 ビリオン 米ドルと推定されています。2032年には1.91 ビリオン 米ドルに達すると予測されています。
地域のデータセンターによる再生可能エネルギー調達に予測されるCAGRはどのくらいですか?
市場は2027年から2032年にかけて23.31% CAGRで拡大すると予測されています。
中東・アフリカのデータセンター調達をリードする再生可能エネルギー源はどれですか?
太陽光発電は2026年に31.19%のシェアを占め、2032年にかけて24.51% CAGRで拡大すると予測されています。
蓄電池対応プロジェクトがデータセンターにとって重要になっている理由は何ですか?
蓄電池は再生可能エネルギー供給を施設の継続的な負荷に合わせ、厳格な稼働時間ニーズを支援します。蓄電池を備えた再生可能エネルギープロジェクトは2032年にかけて24.26% CAGRで拡大すると予測されています。
再生可能エネルギー駆動データセンターにとって最も強い近期的機会を提供する国はどこですか?
UAEは2026年に31.72%のシェアを占め、サウジアラビアは2032年にかけて最速の24.46% CAGRで拡大すると予測されています。
長期PPAが新たな再生可能エネルギープロジェクトをどのように支援しますか?
長期契約は2026年に32.11%のシェアを占めました。これらは開発者の収益確実性を向上させ、データセンターオペレーターのコスト予測可能性を支援します。