
Tamaño y Participación del Mercado de Energía Renovable para Centros de Datos de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
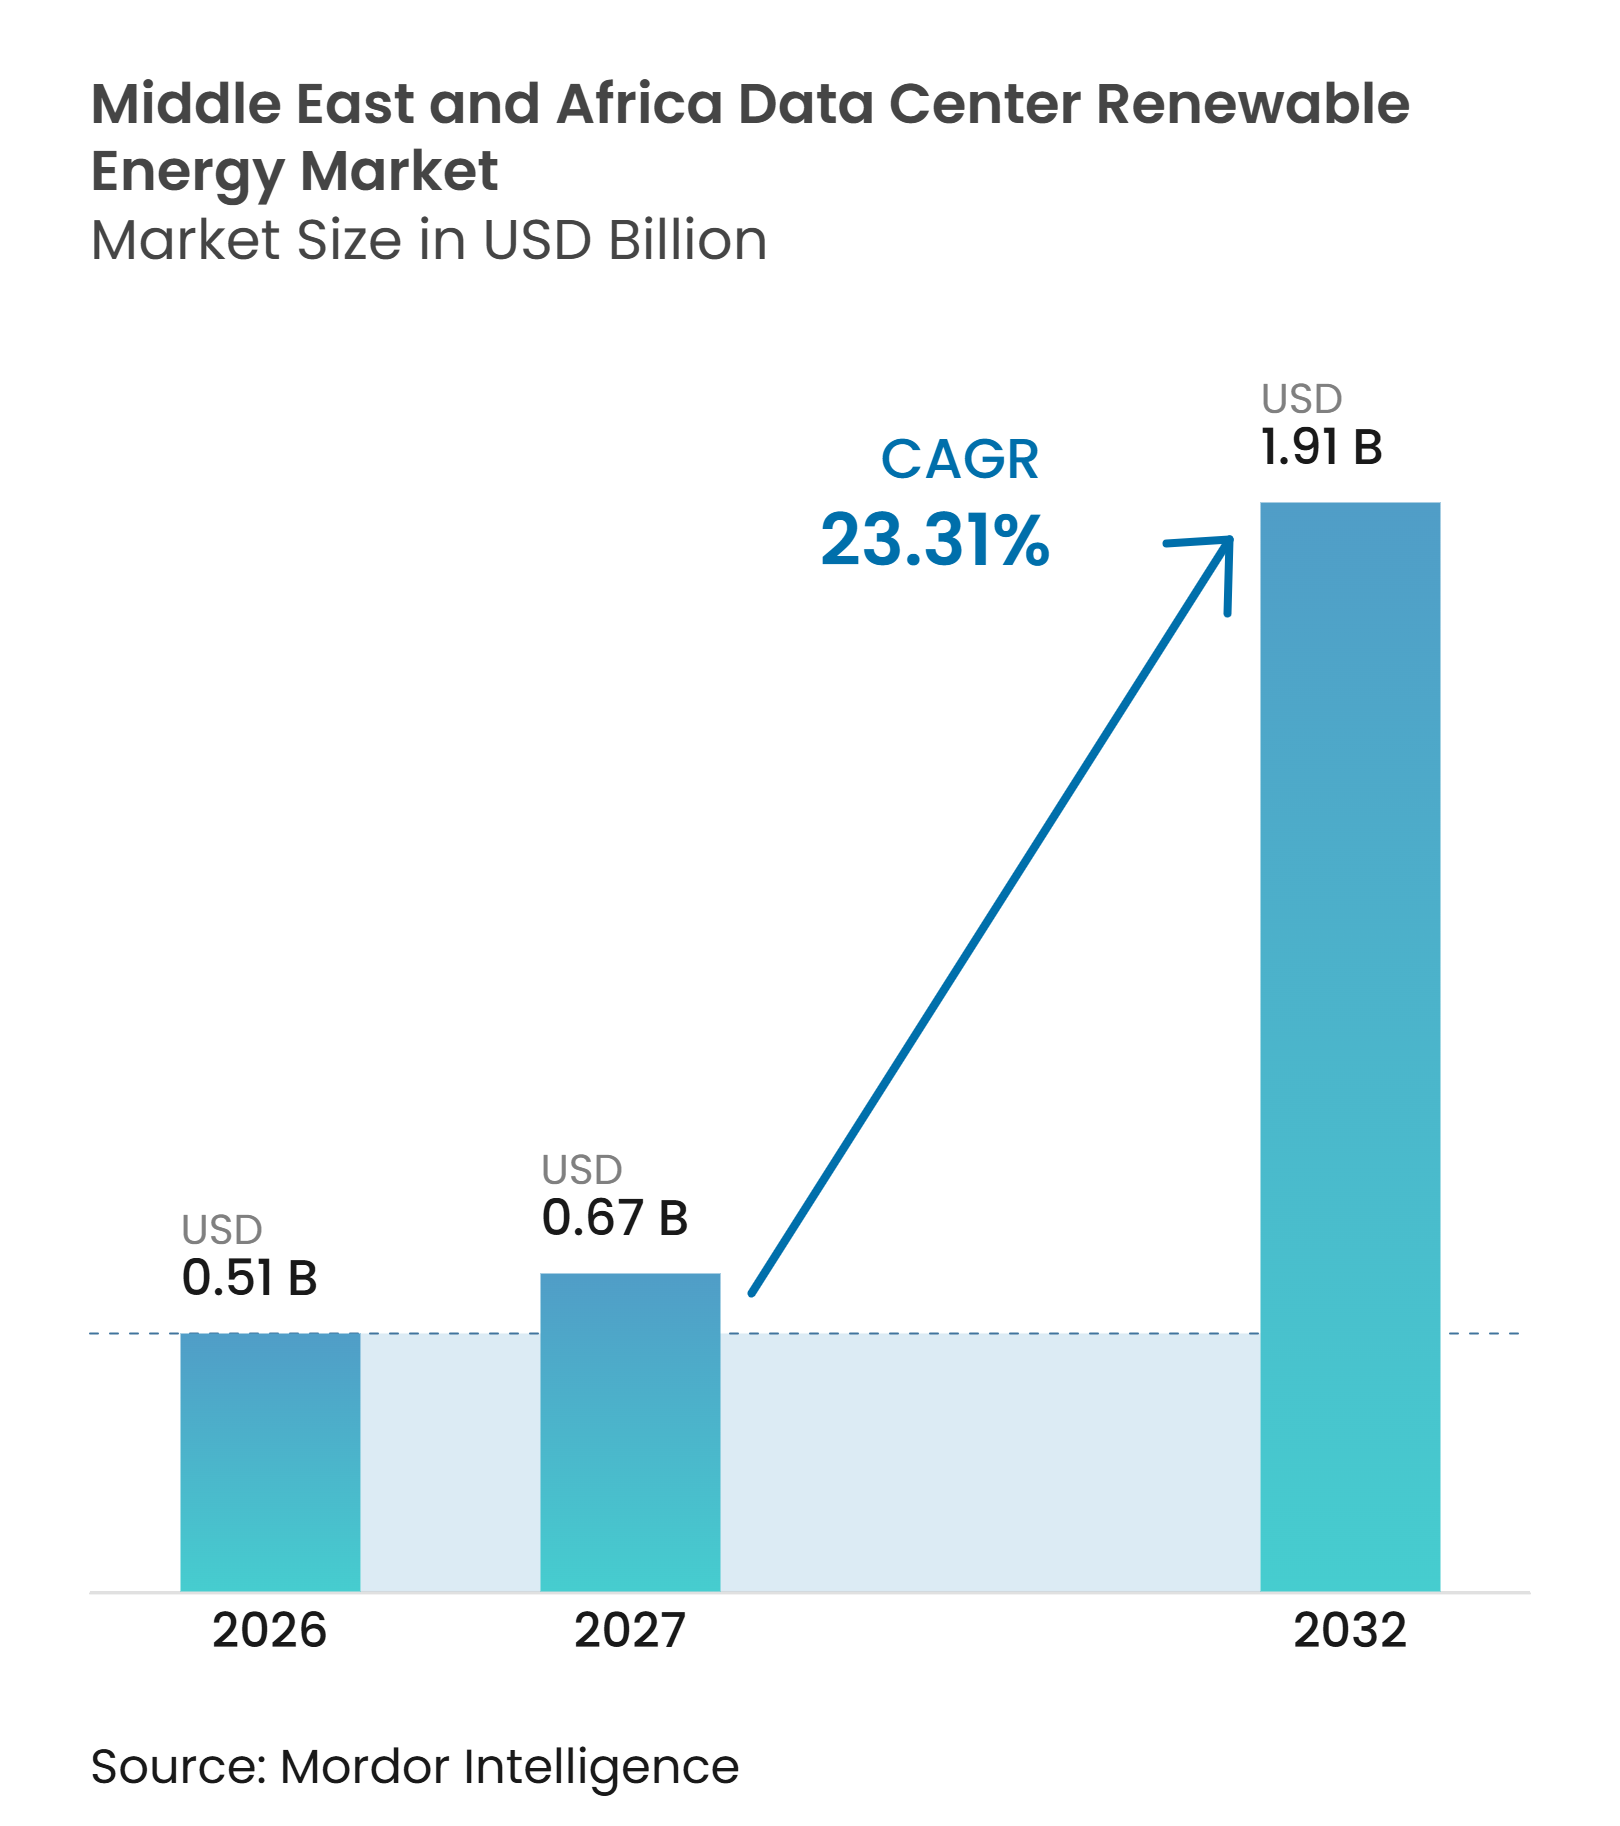
| Tamaño del mercado en el año base (2026) | 0.51 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.67 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.91 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 23.31 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energía Renovable para Centros de Datos de Oriente Medio y África por Mordor Intelligence
El tamaño del mercado de energía renovable para centros de datos de Oriente Medio y África fue valorado en 0,51 mil millones de USD en 2026 y se estima que se expandirá desde 0,67 mil millones de USD en 2027 hasta alcanzar 1,91 mil millones de USD para 2032, a una CAGR del 23,31% durante el período de pronóstico (2027-2032). En términos de volumen, el mercado se estima en 6,79 millones de MWh en 2026 y 8,93 millones de MWh en 2027, y se proyecta que alcanzará 22,31 millones de MWh para 2032 a una CAGR del 20,11% durante 2027-2032. La adquisición de energía renovable se ha convertido en una decisión central de costos operativos, ya que las tarifas de los acuerdos de compra de energía solar en el Golfo comienzan por debajo de 20 USD por MWh, mientras que las tarifas de red para instalaciones de alto consumo oscilan entre 63 y 103 USD por MWh. Las cargas de trabajo de inteligencia artificial requieren mucha más electricidad por bastidor que la computación convencional, lo que ha incorporado la disponibilidad de energía en la planificación de centros de datos de manera más temprana. Los operadores están, por tanto, combinando generación en el sitio, suministro renovable contratado y almacenamiento para fortalecer la seguridad energética. Los planes nacionales de nube e infraestructura digital también están alineando grandes instalaciones con programas de capacidad renovable. El mercado de energía renovable para centros de datos de Oriente Medio y África está moldeado por la capacidad de los compradores de hiperescala para proporcionar los contratos a largo plazo que permiten a los grandes proyectos asegurar financiamiento.
Conclusiones Clave del Informe
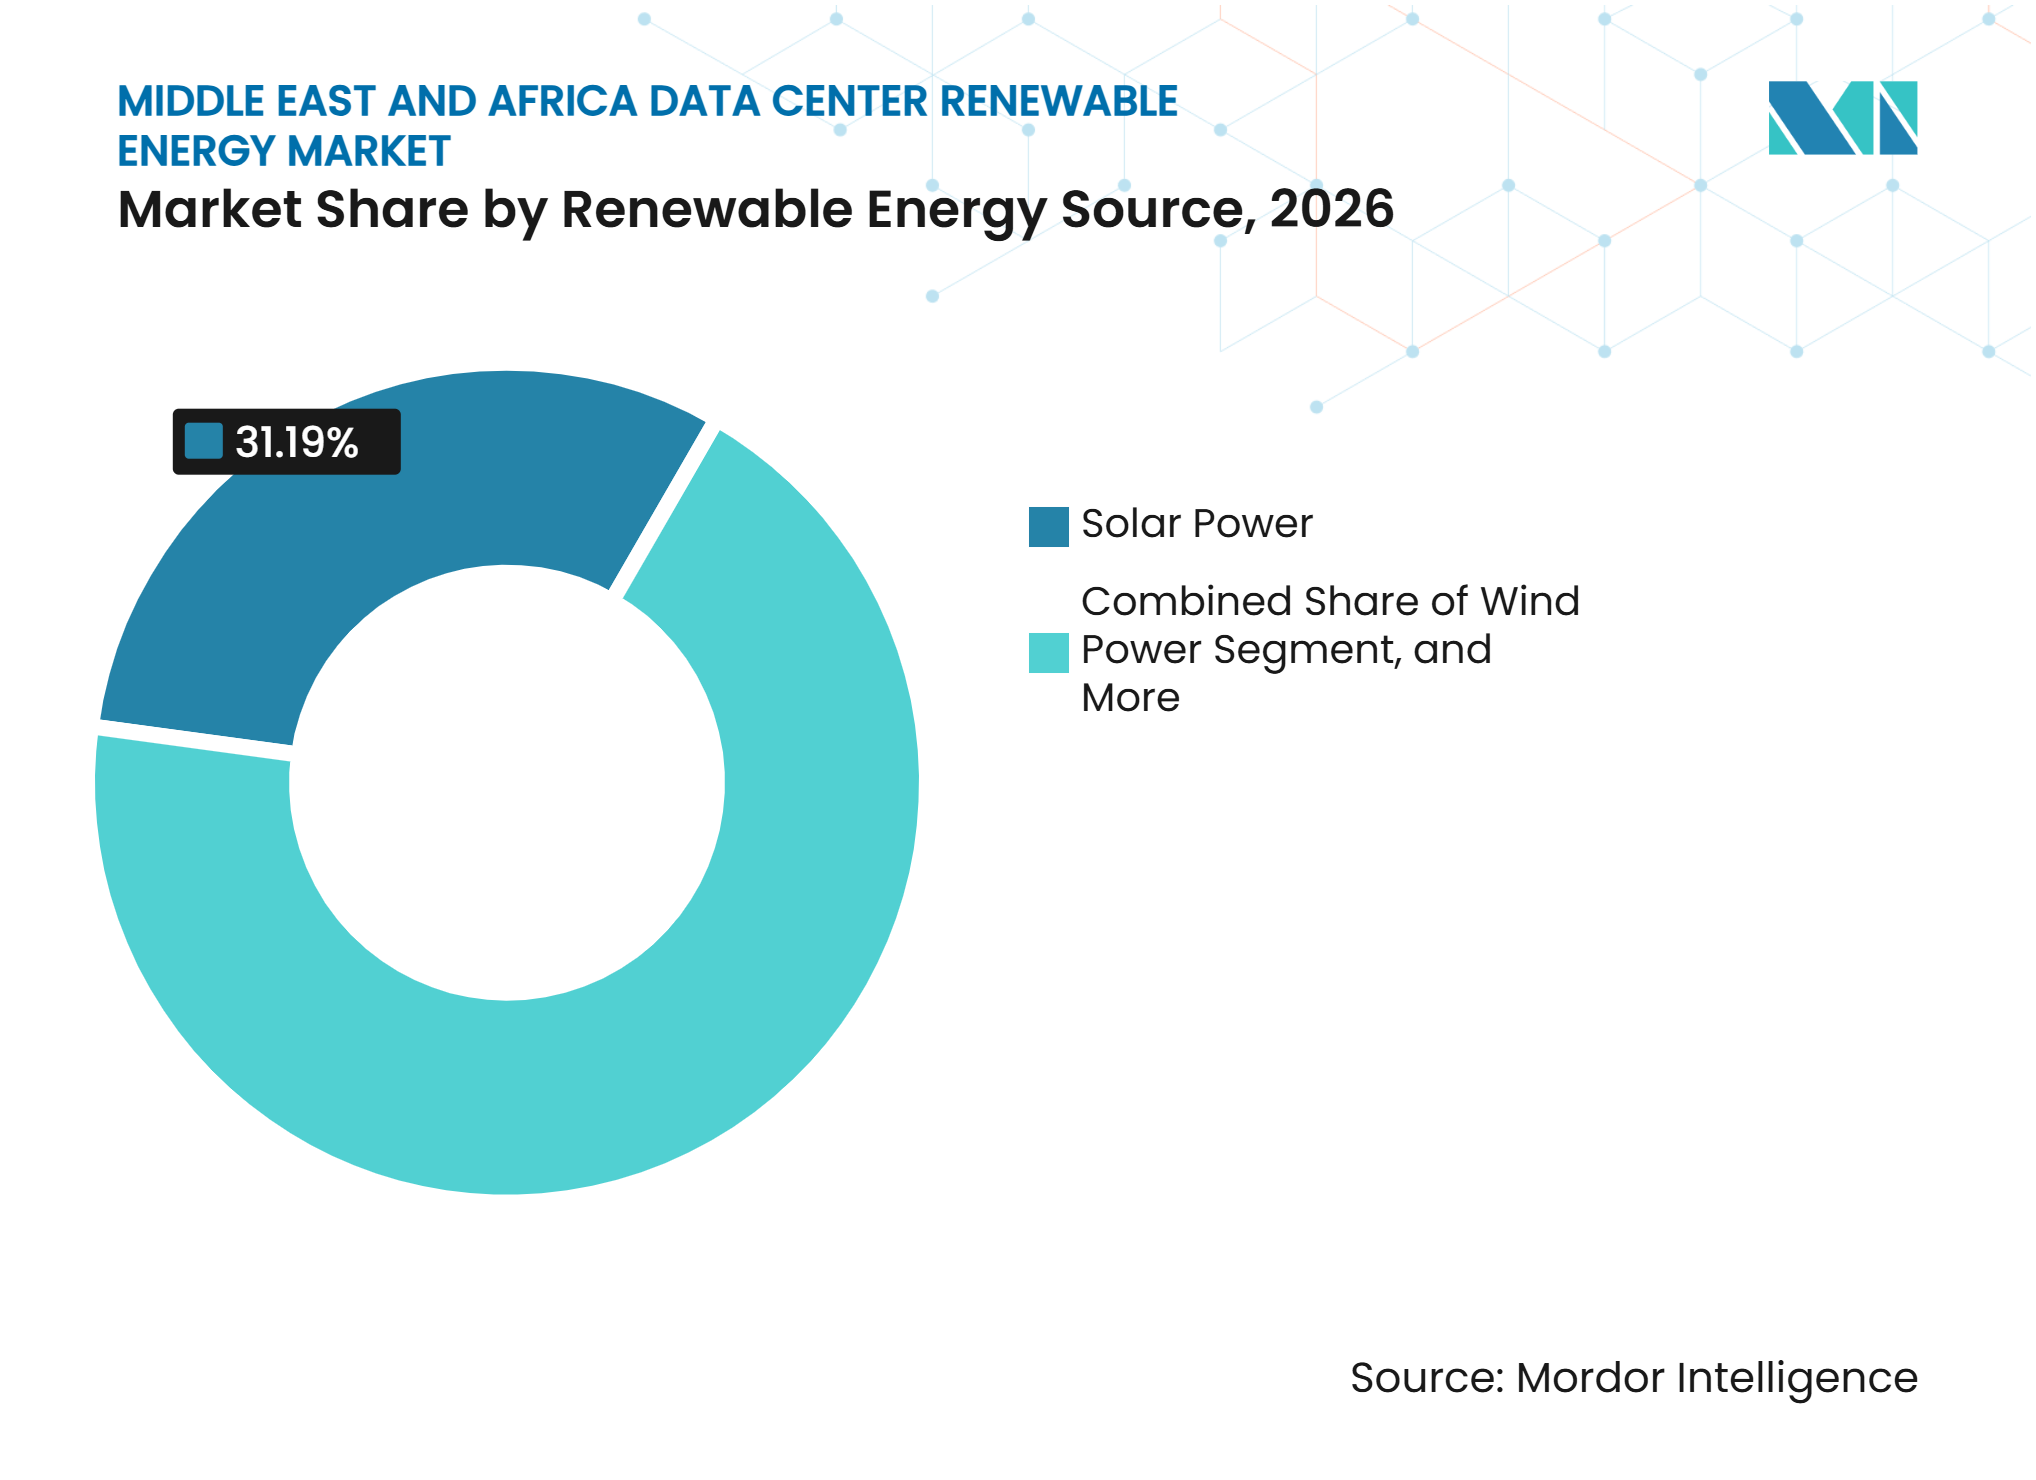
- Por fuente de energía renovable, la energía solar representó el 31,19% de la participación del mercado de energía renovable para centros de datos de Oriente Medio y África en 2026 y se proyecta que se expandirá a una CAGR del 24,51% hasta 2032.
- Por modelo de adquisición, los acuerdos de compra de energía virtuales y financieros representaron una participación del 30,89% en 2026 y se espera que se expandan a una CAGR del 24,29% hasta 2032.
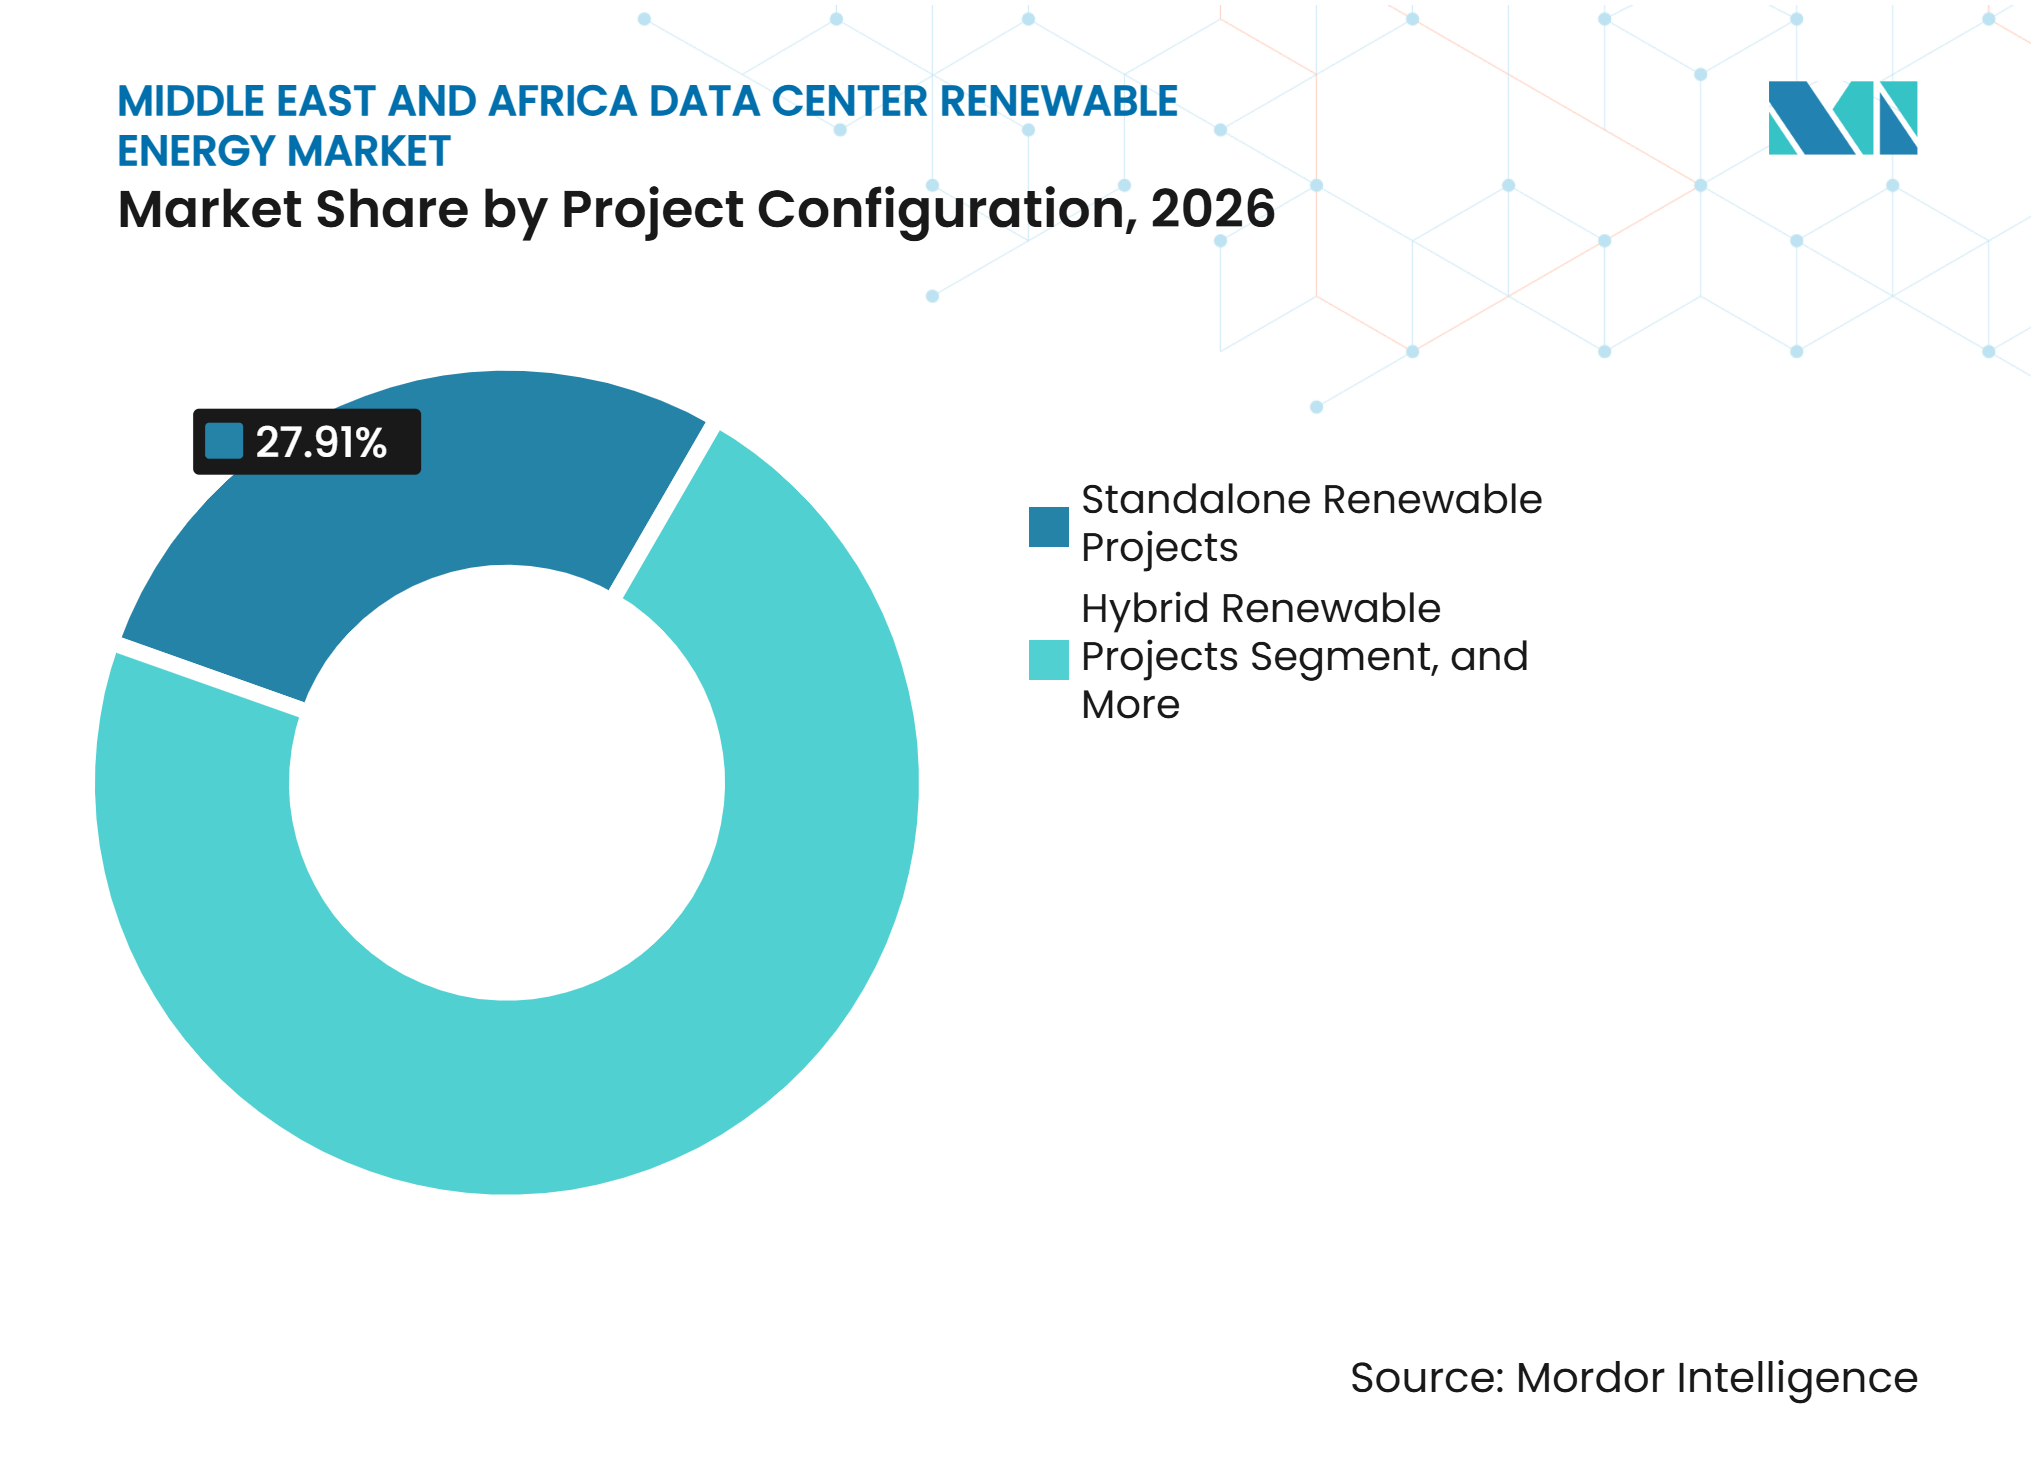
- Por configuración del proyecto, los proyectos renovables independientes representaron el 27,91% del mercado en 2026, mientras que se proyecta que los proyectos habilitados con almacenamiento en baterías se expandirán a una CAGR del 24,26% hasta 2032.
- Por duración del contrato, los contratos a largo plazo representaron una participación del 32,11% en 2026 y se espera que se expandan a una CAGR del 23,87% hasta 2032.
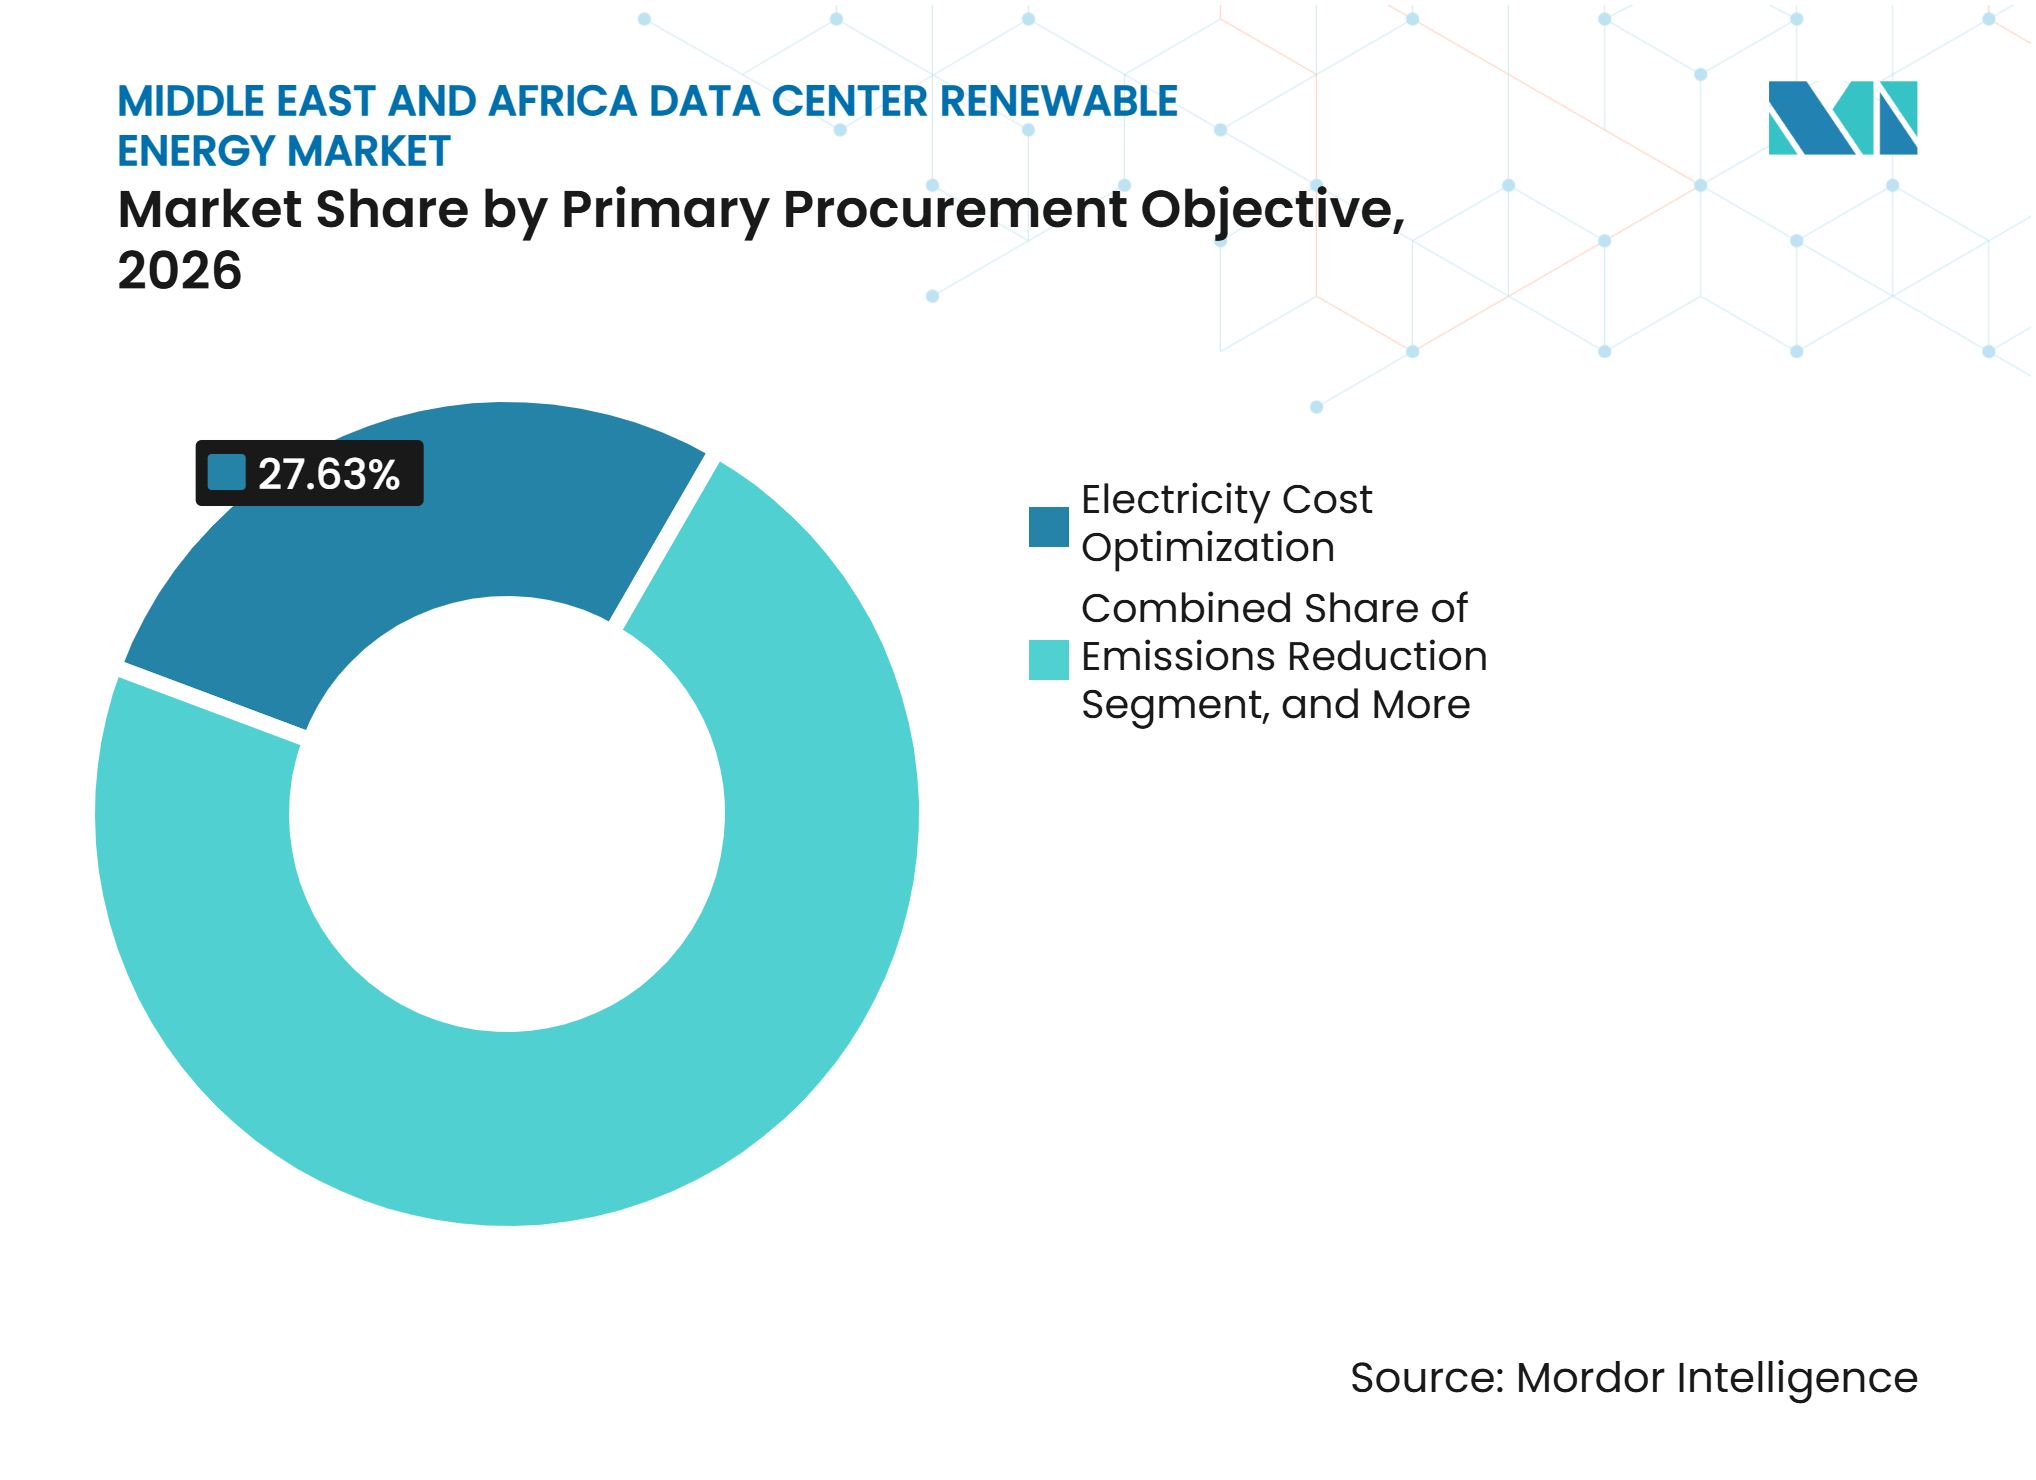
- Por objetivo principal de adquisición, la optimización del costo de electricidad representó una participación del 27,63% en 2026, mientras que se proyecta que la correspondencia de energía renovable se expandirá a una CAGR del 24,08% hasta 2032.
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron una participación del 33,89% en 2026 y se espera que se expandan a una CAGR del 24,11% hasta 2032.
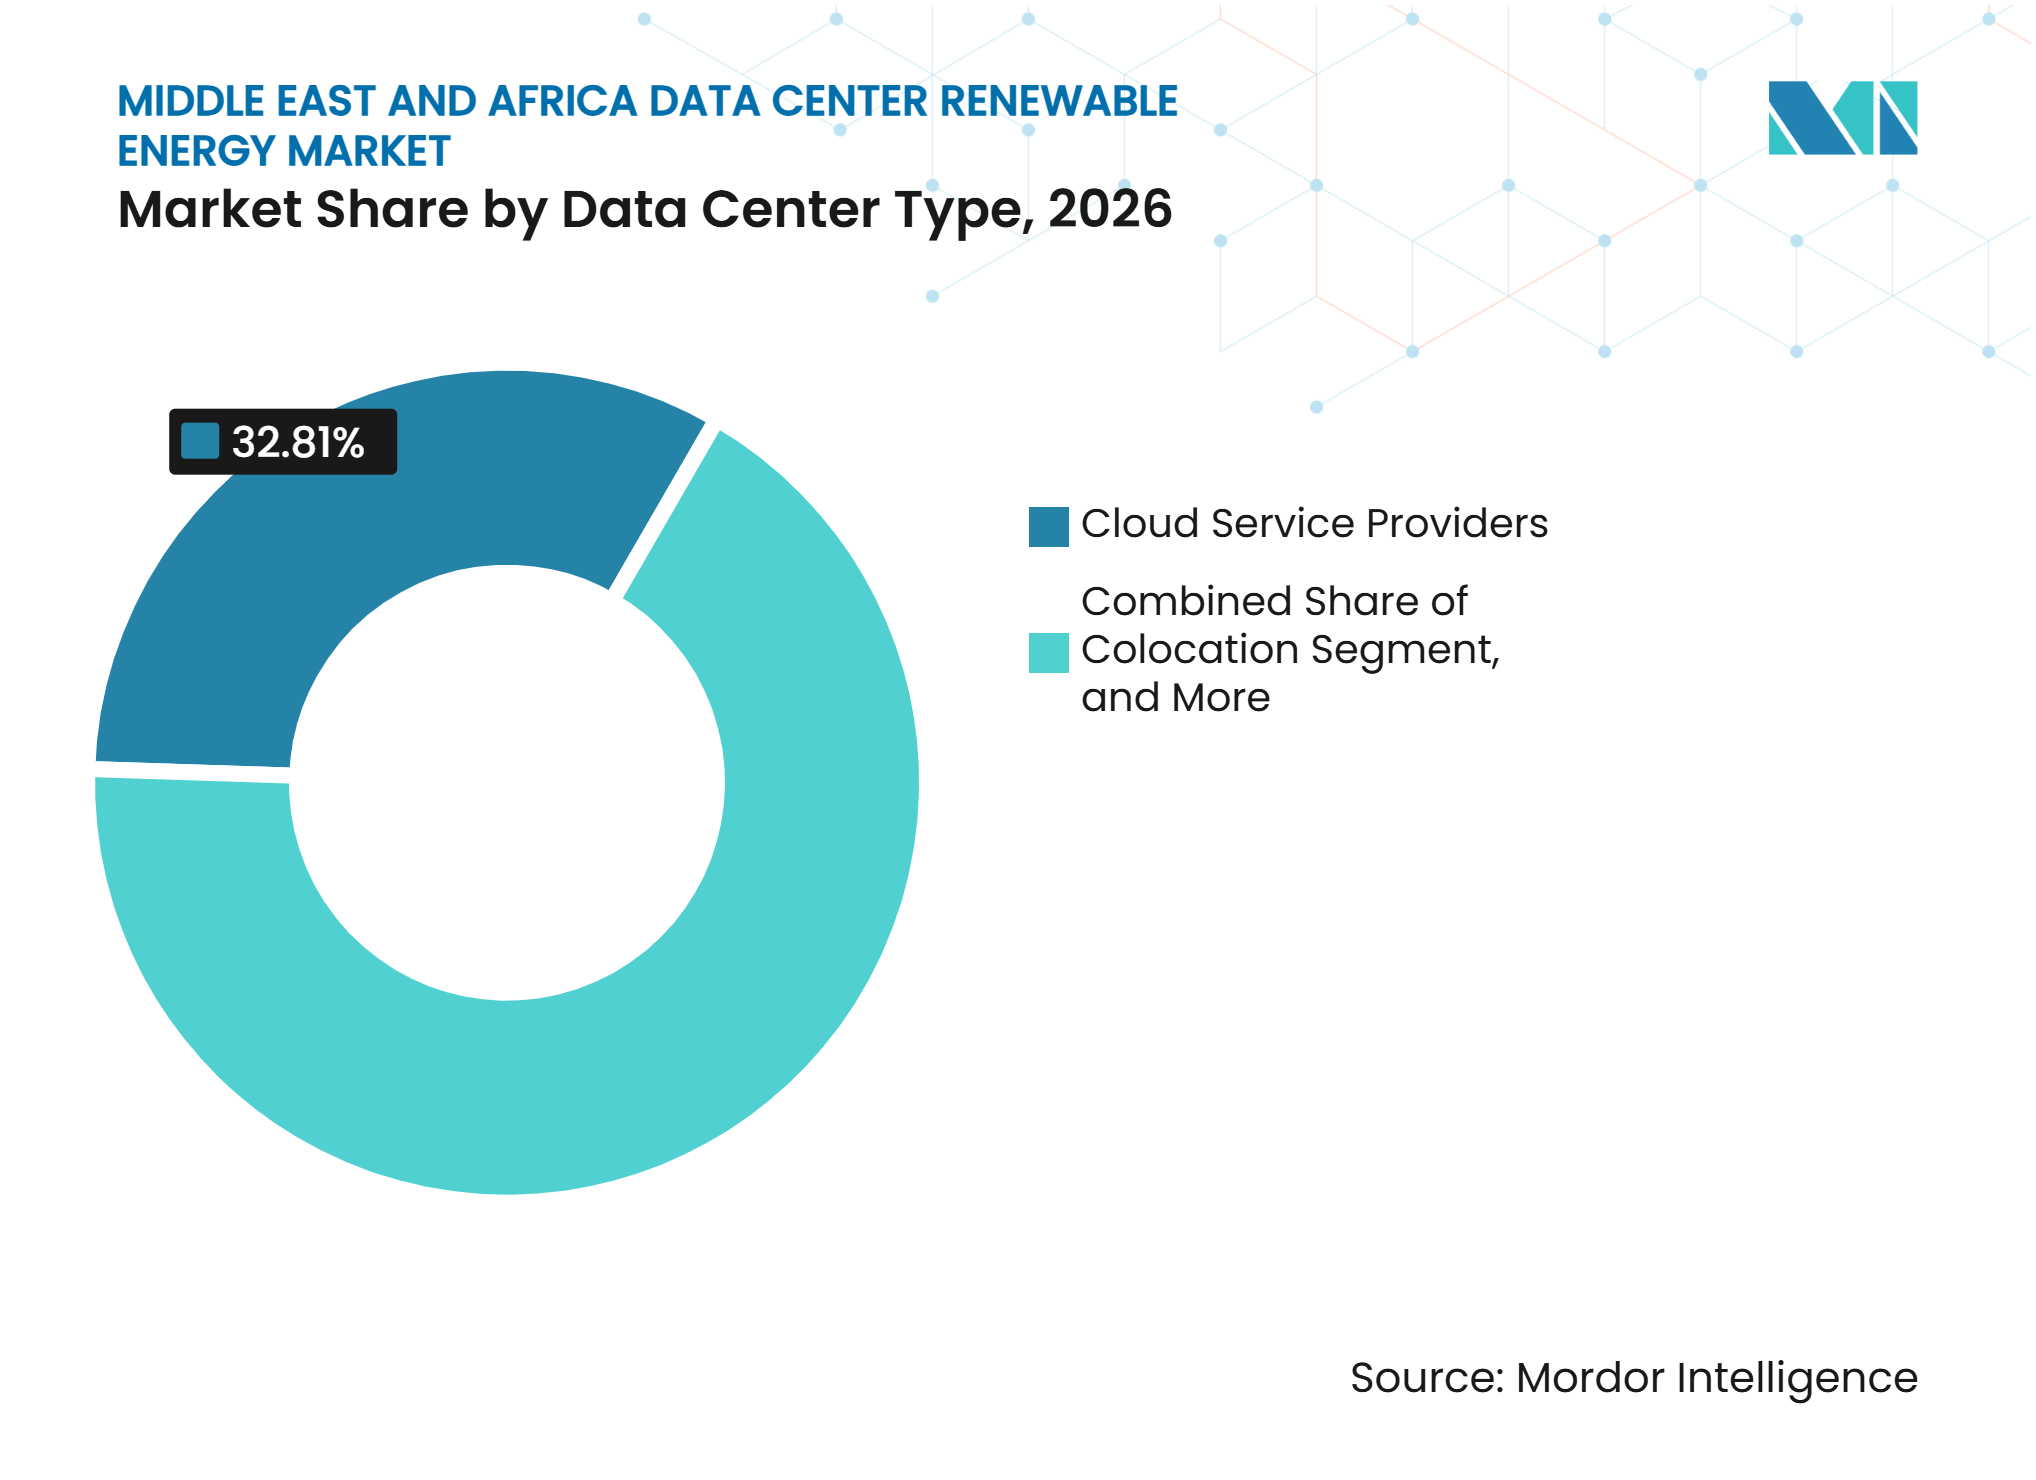
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 32,81% del mercado en 2026 en el mercado de energía renovable para centros de datos de Oriente Medio y África y se proyecta que se expandirán a una CAGR del 23,92% hasta 2032.
- Por geografía, los Emiratos Árabes Unidos representaron una participación del 31,72% en 2026, mientras que se espera que Arabia Saudita se expanda a una CAGR del 24,46% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Capacidad de Hiperescala e Inteligencia Artificial | +5.2% | Emiratos Árabes Unidos, Arabia Saudita, con efectos secundarios en Qatar y Egipto | Mediano plazo (2-4 años) |
| Programas Nacionales de Transformación Digital y Soberanía en la Nube | +4.8% | Emiratos Árabes Unidos, Arabia Saudita, Egipto y Sudáfrica | Largo plazo (≥ 4 años) |
| Reducción de Costos de Energía Solar y Eólica a Escala de Servicios Públicos | +4.1% | Global, concentrado en Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica | Corto plazo (≤ 2 años) |
| Descarbonización Corporativa y Requisitos de Energía Libre de Carbono las 24 Horas del Día, los 7 Días de la Semana | +3.5% | Hiperescaladores globales que operan en toda la región | Mediano plazo (2-4 años) |
| Requisitos de Confiabilidad de los Centros de Datos que Impulsan las Energías Renovables Detrás del Medidor | +2.7% | Emiratos Árabes Unidos y Sudáfrica | Corto plazo (≤ 2 años) |
| Abundante Recurso Solar y Nueva Capacidad de Adquisición de Energía Renovable | +2.2% | Regional, concentrado en el Golfo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Capacidad de Hiperescala e Inteligencia Artificial
Los programas soberanos de inteligencia artificial están convirtiendo la adquisición de energía renovable en un requisito operativo para las principales instalaciones. Microsoft anunció una expansión de capacidad de 200 MW en los Emiratos Árabes Unidos con Khazna Data Centers en noviembre de 2025, como parte de su compromiso de inversión de 15,2 mil millones de USD. Las empresas también dijeron que explorarían el abastecimiento de energía renovable de Masdar para estas instalaciones. DataVolt y HUMAIN comenzaron la construcción de un centro de datos de inteligencia artificial de 100 MW en Oxagon en agosto de 2026. Este proyecto forma parte de una primera fase de 360 MW dentro de un campus planificado de 1,5 GW. Tales compromisos aumentan el valor del suministro renovable firme y contratado porque los grandes campus no pueden depender de acuerdos energéticos a corto plazo. El mercado de energía renovable para centros de datos de Oriente Medio y África se beneficia cuando estos compradores firman contratos de larga duración que respaldan el financiamiento de los desarrolladores.
Programas Nacionales de Transformación Digital y Soberanía en la Nube
Los planes digitales gubernamentales están vinculando la capacidad nacional de datos con el desarrollo de energía renovable. La Estrategia Nacional de Centros de Datos de Arabia Saudita tiene como objetivo hasta 1,5 GW de capacidad de centros de datos para 2030. El país adjudicó 4.500 MW de capacidad renovable en cinco proyectos de la sexta fase del Programa Nacional de Energía Renovable durante 2025. Egipto también está desarrollando un entorno para la infraestructura digital respaldada por energías renovables a través de proyectos de energía verde y nuevas inversiones en centros de datos. Estos programas crean señales de demanda más claras para los desarrolladores de proyectos y los grandes compradores de energía. El respaldo soberano también puede coordinar aprobaciones, terrenos, planificación de redes y financiamiento en toda la infraestructura relacionada. Esta coordinación apoya vínculos más directos entre los nuevos centros de datos y el suministro renovable en el mercado de energía renovable para centros de datos de Oriente Medio y África.
Reducción de Costos de Energía Solar y Eólica a Escala de Servicios Públicos
La economía solar está fortaleciendo el caso comercial para la adquisición de energía renovable en los centros de datos del Golfo. Las adjudicaciones de energía renovable de Arabia Saudita en 2025 implicaron inversiones que superaron los 9 mil millones de SAR (2,4 mil millones de USD) en proyectos eólicos y solares. Los acuerdos de compra de energía solar a largo plazo pueden comenzar por debajo de 20 USD por MWh, en comparación con las tarifas de red de 63 a 103 USD por MWh para instalaciones de alto consumo mencionadas en el material fuente. Esta diferencia de costos respalda los contratos de energía renovable incluso antes de que los clientes incluyan objetivos de carbono en sus decisiones. Sudáfrica añade una propuesta de valor separada porque la producción eólica puede complementar la generación solar fuera de las horas diurnas. El acuerdo de compra de energía eólica de Teraco con NOA demuestra cómo los compradores están utilizando recursos complementarios para mejorar los perfiles de suministro. Los menores costos de generación pueden hacer que las estructuras de adquisición más complejas valgan el esfuerzo para los operadores en todo el mercado de energía renovable para centros de datos de Oriente Medio y África.
Descarbonización Corporativa y Requisitos de Energía Libre de Carbono las 24 Horas del Día, los 7 Días de la Semana
La correspondencia anual de energía renovable no produce el mismo resultado que la correspondencia de energía limpia con el uso de electricidad en base horaria. Esta distinción está llevando a los compradores hacia acuerdos de compra de energía físicos, seguimiento horario y acuerdos respaldados por baterías. Masdar y EWEC comenzaron la construcción del proyecto Al Wathba en octubre de 2025. Combina 5,2 GW de capacidad solar y 19 GWh de almacenamiento en baterías para entregar 1 GW de energía limpia de base ininterrumpida a partir de 2027.[1] El proyecto tiene una inversión de capital que supera los 6 mil millones de USD y está destinado a respaldar la demanda de inteligencia artificial y centros de datos. Su diseño muestra que el almacenamiento se está convirtiendo en parte del producto renovable ofrecido a las instalaciones de alta disponibilidad. Estos requisitos respaldan la demanda premium de suministro renovable firme dentro del mercado de energía renovable para centros de datos de Oriente Medio y África.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cuellos de Botella en la Conexión a la Red y la Transmisión | -3.8% | Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica | Corto plazo (≤ 2 años) |
| Intermitencia Renovable Frente al Tiempo de Actividad de Misión Crítica | -2.9% | Regional, más fuerte en Emiratos Árabes Unidos y Arabia Saudita | Mediano plazo (2-4 años) |
| Calor Extremo y Restricciones de Agua que Aumentan los Costos de Refrigeración | -2.1% | Emiratos Árabes Unidos, Arabia Saudita y Qatar | Largo plazo (≥ 4 años) |
| Madurez Limitada en Contratación Regional, Certificación y Talento Especializado | -1.4% | África fuera de Sudáfrica y mercados regionales incipientes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de Botella en la Conexión a la Red y la Transmisión
La disponibilidad de la red limita la conversión de la capacidad anunciada en instalaciones operativas alimentadas por energías renovables. La Agencia Internacional de Energía informa que casi el 20% de los proyectos de centros de datos globales planificados podrían enfrentar retrasos debido a problemas relacionados con la red. La demanda de electricidad en Oriente Medio y Norte de África también está aumentando debido a las necesidades de refrigeración y desalinización. Los nuevos campus requieren capacidad de transmisión, aprobaciones de conexión y reglas operativas predecibles antes de que los contratos de energía renovable puedan ejecutarse. La Autoridad de Interconexión del CCG está expandiendo la infraestructura regional, pero las obras físicas de la red tardarán tiempo en completarse. Las diferentes normativas a nivel de emirato pueden complicar aún más la adquisición para los operadores con sitios en múltiples emiratos. Estas condiciones pueden extender los calendarios de desarrollo en el mercado de energía renovable para centros de datos de Oriente Medio y África.
Intermitencia Renovable Frente al Tiempo de Actividad de Misión Crítica
La producción solar disminuye durante la tarde, cuando el calor puede aumentar la demanda de refrigeración en los centros de datos. Esta brecha temporal hace que el suministro renovable sin respaldo sea inadecuado para instalaciones diseñadas para operación continua. Se necesitan almacenamiento, servicios de red y fuentes de generación complementarias para cumplir con los estrictos requisitos de disponibilidad. Arabia Saudita está impulsando la expansión del almacenamiento en baterías, mientras que Al Wathba muestra cómo la energía solar y el almacenamiento pueden diseñarse como un único producto de suministro continuo. La transición requiere capital significativo y experiencia operativa a largo plazo. También favorece a los compradores que pueden comprometerse con contratos más grandes y a más largo plazo. El ritmo de implementación del almacenamiento influirá en la capacidad del mercado de energía renovable para centros de datos de Oriente Medio y África para ofrecer electricidad renovable las 24 horas del día, los 7 días de la semana a escala.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente de Energía Renovable:
La Energía Solar Ancla la Demanda Mientras la Diversificación Gana ImpulsoLa energía solar representó el 31,19% de la participación del mercado de energía renovable para centros de datos de Oriente Medio y África en 2026 y se proyecta que se expandirá a una CAGR del 24,51% hasta 2032. La fuerte irradiación solar y las bajas tarifas de los acuerdos de compra de energía a escala de servicios públicos hacen de la energía solar la principal opción renovable de la región. Moro Hub opera un centro de datos alimentado por energía solar en el Parque Solar Mohammed bin Rashid Al Maktoum. El Gobierno de Dubái inauguró la segunda fase de la instalación en enero de 2025. El desarrollo ilustra un enfoque local que combina infraestructura de datos con un activo solar establecido. La energía solar también es más fácil de implementar a gran escala donde hay disponibilidad de terreno, acceso a la transmisión y marcos de adquisición. Su limitación es que la generación diaria no se alinea naturalmente con cada hora de la carga de un centro de datos.
La energía eólica amplía la combinación de suministro, particularmente cuando puede proporcionar energía durante la noche y las primeras horas de la mañana. Teraco firmó un acuerdo de compra de energía con NOA en febrero de 2025 para el suministro de energía eólica a sus instalaciones en Sudáfrica. El acuerdo complementa la planta solar de 120 MW de Teraco en el Estado Libre. La energía hidroeléctrica y la geotérmica siguen siendo relevantes para determinados entornos del África Oriental con recursos adecuados. La biomasa, el biogás y otras fuentes ofrecen opciones adicionales, aunque aún no lideran la adquisición regional. La adquisición de múltiples fuentes puede reducir la exposición a un único perfil de generación. Los sistemas de gestión de energía ISO 50001 pueden ayudar a los operadores a medir y gestionar esta cartera de energía diversificada. Es probable que el mercado de energía renovable para centros de datos de Oriente Medio y África utilice la energía solar como base mientras añade otras fuentes donde mejoran la continuidad del suministro.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Adquisición:
Los Acuerdos de Compra de Energía Financieros Abordan los Límites RegulatoriosLos acuerdos de compra de energía virtuales y financieros representaron el 30,89% del mercado en 2026 y se proyecta que crecerán a una CAGR del 24,29% hasta 2032. Permiten a un operador respaldar la generación renovable sin una conexión física directa al proyecto. Este enfoque es importante donde los acuerdos de compra de energía corporativos directos o los acuerdos de transporte siguen siendo restringidos. En Dubái, la energía solar en el sitio bajo el marco Shams está limitada por las condiciones a nivel de parcela, lo que reduce el papel del suministro en tejados para los campus más grandes. Los contratos financieros pueden proporcionar una forma de respaldar la generación y recibir los atributos renovables asociados. También permiten a las empresas aplicar un marco de adquisición común en múltiples sitios. Su efectividad sigue dependiendo de estructuras contractuales creíbles y reglas de certificados aceptadas.
Los acuerdos de compra de energía físicos siguen siendo una ruta importante en mercados con acuerdos de transporte desarrollados. Sudáfrica proporciona un ejemplo claro a través de las estructuras de licencias del Regulador Nacional de Energía de Sudáfrica. Teraco utiliza acuerdos fuera del sitio para el suministro renovable, incluido su proyecto solar en el Estado Libre y el acuerdo de energía eólica con NOA. Los programas de energía verde de las empresas de servicios públicos y los certificados de energía renovable ofrecen alternativas de menor complejidad para algunos compradores. Los clientes más grandes están prestando más atención a la diferencia entre el suministro agrupado y los certificados no agrupados. Esto aumenta la importancia de las declaraciones transparentes y la documentación confiable. Las opciones de adquisición en el mercado de energía renovable para centros de datos de Oriente Medio y África dependerán tanto de las reglas del mercado local como de los precios de la energía.
Por Configuración del Proyecto:
El Almacenamiento en Baterías Define la Opción de Mayor ValorLos proyectos renovables independientes representaron el 27,91% del tamaño del mercado de energía renovable para centros de datos de Oriente Medio y África en 2026. Esta configuración es adecuada para compradores que pueden utilizar generación solar o eólica establecida sin requisitos de integración avanzados. Sigue siendo más fácil de estructurar que los proyectos que combinan varios activos y tecnologías operativas. Su lógica comercial es más sólida donde una red puede proporcionar servicios de equilibrio. Los sistemas independientes también pueden servir como primera etapa de una estrategia renovable más amplia. Ayudan a los operadores a fijar precios de energía a largo plazo mientras aprenden los procesos de adquisición locales. La configuración, por tanto, sigue siendo relevante incluso cuando el mercado avanza hacia soluciones de confiabilidad más complejas.
Se proyecta que los proyectos renovables con almacenamiento en baterías se expandirán a una CAGR del 24,26% hasta 2032. El almacenamiento transforma la generación solar y eólica variable en un recurso más despachable. Al Wathba combina 5,2 GW de energía solar con 19 GWh de almacenamiento para entregar 1 GW de energía limpia continua. Este diseño es significativo para los operadores de centros de datos porque aborda la brecha entre la producción solar diurna y la carga continua. Los proyectos híbridos también son relevantes en Sudáfrica y Egipto, donde se pueden contratar recursos complementarios. Otras soluciones de firmeza, incluido el respaldo de hidrógeno verde, siguen siendo opciones en etapa temprana. El mayor costo y los requisitos técnicos significan que los proyectos respaldados por baterías probablemente atenderán primero a las instalaciones con exigentes necesidades de tiempo de actividad.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Duración del Contrato:
Los Acuerdos a Largo Plazo Respaldan el Financiamiento de ProyectosLos contratos a largo plazo representaron una participación del 32,11% en 2026 y se espera que se expandan a una CAGR del 23,87% hasta 2032. Estos contratos suelen tener una duración de 15 a 25 años y proporcionan ingresos predecibles para los desarrolladores de energía renovable. También proporcionan a los operadores una base de costos de electricidad conocida durante una parte sustancial de la vida útil de un activo. La participación del mercado de energía renovable para centros de datos de Oriente Medio y África de los acuerdos a largo plazo refleja las necesidades de financiamiento de los grandes proyectos renovables. Los bajos precios de los acuerdos de compra de energía solo son valiosos si se pueden asegurar por un plazo suficiente. Las largas duraciones también dan a los prestamistas más certeza al evaluar los flujos de caja del proyecto. Esta estructura es particularmente adecuada para los campus de hiperescala con demanda establecida.
El proyecto solar y de baterías Obelisk de Egipto muestra cómo los contratos a largo plazo respaldan el financiamiento de infraestructura. El Banco Africano de Desarrollo informó de 479,1 millones de USD de financiamiento para el proyecto de 1,1 GW durante 2025. El proyecto utiliza un acuerdo de compra de energía denominado en USD a 25 años con la Empresa de Transmisión de Electricidad de Egipto. Los contratos a mediano plazo pueden ofrecer a los operadores flexibilidad en torno a los futuros costos de almacenamiento y los perfiles de carga en evolución. Los contratos a corto plazo pueden cubrir las necesidades de suministro mientras se desarrollan proyectos más grandes. Sin embargo, los contratos más cortos generalmente proporcionan menos respaldo para el financiamiento de nuevos proyectos. La duración del contrato seguirá siendo central para la forma en que el suministro renovable llega a los grandes clientes de centros de datos.
Por Objetivo Principal de Adquisición:
El Control de Costos Lidera Mientras la Correspondencia de Energía Gana ImpulsoLa optimización del costo de electricidad representó el 27,63% del total en 2026. Lidera porque los contratos solares del Golfo pueden comenzar por debajo de 20 USD por MWh, en comparación con las tarifas de red de 63 a 103 USD por MWh citadas para instalaciones de alto consumo. Esta brecha de precios otorga a la adquisición de energía renovable una justificación financiera directa. También puede proteger a los operadores de los cambios en las estructuras de tarifas de red durante períodos prolongados. Los compradores orientados al costo pueden preferir contratos solares simples a largo plazo donde sus instalaciones puedan depender de la red para el equilibrio. El enfoque no requiere un cambio completo a la electricidad limpia hora por hora. Es probable que siga siendo el punto de entrada para muchos clientes en el mercado de energía renovable para centros de datos de Oriente Medio y África.
Se proyecta que la correspondencia de energía renovable se expandirá a una CAGR del 24,08% hasta 2032. Este objetivo se alinea con los compromisos corporativos de alinear más estrechamente el consumo de energía con la electricidad limpia. Crea demanda de almacenamiento, generación híbrida y seguimiento de contratos más detallado. Los principales proveedores de nube también utilizan credenciales renovables en las discusiones con clientes empresariales. AWS afirma que trasladar las cargas de trabajo a su nube puede reducir las emisiones de carbono hasta en un 90% en comparación con la infraestructura local. La reducción de emisiones sigue siendo un objetivo relacionado, mientras que la seguridad del suministro se vuelve cada vez más importante para las instalaciones que necesitan energía confiable a largo plazo. Estos objetivos pueden superponerse, pero favorecen diferentes tecnologías y estructuras de contratos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Configuran las Condiciones de AdquisiciónLas instalaciones de hiperescala representaron una participación del 33,89% en 2026 y se proyecta que se expandirán a una CAGR del 24,11% hasta 2032. Su tamaño las convierte en el principal ancla de demanda para los grandes desarrollos renovables. El campus Oxagon de 1,5 GW planificado por DataVolt y su fase inicial de 360 MW ilustran esta escala. Los grandes compromisos pueden proporcionar el respaldo crediticio necesario para llevar los proyectos renovables al cierre financiero. También pueden justificar conexiones de red dedicadas, almacenamiento y acuerdos de suministro complejos. Esto sitúa a los operadores de hiperescala en el centro de las decisiones de adquisición de energía renovable. El mercado de energía renovable para centros de datos de Oriente Medio y África está fuertemente influenciado por sus planes de capacidad.
Los grandes centros de datos de 10 MW a 100 MW forman otro grupo sustancial de clientes. Este grupo incluye proveedores de coubicación y operadores vinculados a telecomunicaciones que utilizan el suministro renovable como parte de su oferta a los clientes. Sus proyectos son más pequeños que los campus de hiperescala, pero pueden agregar demanda en varias instalaciones. Africa Data Centers y Distributed Power Africa han utilizado un acuerdo de compra de energía a 20 años para una instalación solar de 12 MW. Las instalaciones medianas y pequeñas también son relevantes en mercados distribuidos como Sudáfrica y Egipto. Pueden utilizar energía solar en el sitio, transporte o programas de energía verde locales. Estos compradores pueden ampliar la demanda renovable más allá de un pequeño número de contratos muy grandes. Su adopción dependerá de estructuras de contratos accesibles y capacidad de red local disponible.
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Lideran la Demanda RenovableLos proveedores de servicios en la nube representaron una participación del 32,81% en 2026 y se proyecta que se expandirán a una CAGR del 23,92% hasta 2032. Operan a una escala que hace del abastecimiento renovable una cuestión comercial y orientada al cliente. AWS, Microsoft y Google están construyendo o planificando capacidad en la nube en Arabia Saudita y los Emiratos Árabes Unidos. Sus compromisos renovables globales crean un punto de referencia de adquisición consistente para los proyectos regionales. Los proveedores de nube también atienden a clientes empresariales con sus propios requisitos de residencia de datos y emisiones. Esto convierte el abastecimiento renovable en parte de su propuesta de infraestructura más amplia. El mercado de energía renovable para centros de datos de Oriente Medio y África se beneficia de la demanda sostenida.
Los operadores de coubicación son el segundo grupo de usuarios más grande y pueden utilizar energía limpia para diferenciarse ante los inquilinos. Teraco, Africa Data Centres, Equinix, Digital Realty y NTT DATA tienen programas renovables vinculados a la expansión de capacidad. Las instalaciones empresariales y de borde exhiben un patrón de demanda diferente porque son más pequeñas y más distribuidas. Las políticas nacionales de residencia de datos pueden respaldar el procesamiento local en lugar de concentrar todas las cargas de trabajo en un mercado. Esto puede hacer que la energía solar en el sitio y los acuerdos de adquisición locales sean más relevantes. La industria de energía renovable para centros de datos de Oriente Medio y África incluye tanto grandes campus en la nube como instalaciones descentralizadas, cada una con distintas necesidades energéticas. Los proveedores que pueden documentar la procedencia de la energía y el rendimiento operativo pueden tener una ventaja cuando los clientes reportan emisiones de Alcance 2.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Emiratos Árabes Unidos
Los Emiratos Árabes Unidos representaron el 31,72% de la participación del mercado de energía renovable para centros de datos de Oriente Medio y África en 2026. El centro de datos alimentado por energía solar de Moro Hub en el Parque Solar Mohammed bin Rashid Al Maktoum proporciona un ejemplo visible de integración renovable con infraestructura digital. La Oficina de Medios del Gobierno de Dubái informó de la inauguración de su segunda fase en enero de 2025. Microsoft y G42 también anunciaron una expansión de capacidad de 200 MW a través de Khazna Data Centers en noviembre de 2025. Las empresas dijeron que explorarían el abastecimiento de energía renovable con Masdar. La estrategia emergente de los Emiratos Árabes Unidos combina nueva capacidad de datos, energía solar a escala de servicios públicos, almacenamiento en baterías y mejoras de transmisión. La influencia regulatoria sigue siendo fragmentada porque las reglas de adquisición varían entre emiratos. Una mayor coherencia en las estructuras de los acuerdos de compra de energía corporativos facilitaría la ejecución de contratos más grandes en múltiples sitios.
Arabia Saudita
Se proyecta que Arabia Saudita se expandirá a una CAGR del 24,46% hasta 2032. Su cartera de proyectos está respaldada por la inversión nacional tanto en electricidad renovable como en infraestructura soberana de inteligencia artificial. El Ministerio de Energía adjudicó 20,2 GW de capacidad renovable durante 2025, incluidas las adjudicaciones de la sexta fase de 4.500 MW. La Estrategia Nacional de Centros de Datos tiene como objetivo hasta 1,5 GW de capacidad para 2030. DataVolt y HUMAIN comenzaron la construcción en Oxagon en agosto de 2026, con los primeros 100 MW programados para estar disponibles en 2028. El almacenamiento en baterías es un requisito estratégico porque los grandes centros de datos necesitan suministro continuo en lugar de solo generación diurna. La escala de los proyectos planificados le da a Arabia Saudita un camino para conectar la infraestructura energética y de computación de manera más directa. El desafío restante es poner en servicio las energías renovables, el almacenamiento y la capacidad de red a tiempo con las nuevas cargas de los centros de datos.
Qatar, Sudáfrica, Egipto y Otros Mercados
Qatar, Sudáfrica, Egipto y otros mercados están utilizando diferentes rutas para construir suministro de centros de datos respaldado por energías renovables. QatarEnergy acordó con Samsung C&T el proyecto solar Dukhan de 2.000 MW, que tiene como objetivo aumentar la capacidad solar del país.[2] Sudáfrica tiene un entorno de transporte más establecido, y Teraco está combinando una instalación solar de 120 MW con adquisición de energía eólica. Egipto está avanzando a través del proyecto solar y de baterías Obelisk de 1,1 GW, que recibió 479,1 millones de USD en financiamiento de instituciones de financiamiento para el desarrollo. Masdar y Octopus Energy firmaron un acuerdo en enero de 2026 para escalar sistemas de energía limpia para usuarios comerciales e industriales en África, inicialmente en Sudáfrica. Estos modelos van desde la adquisición a escala de servicios públicos hasta la energía solar distribuida y las baterías. Demuestran que los marcos regulatorios y la confiabilidad de la red son tan importantes como la disponibilidad de recursos. Se necesitará una combinación regional de enfoques centralizados y distribuidos a medida que se expanda la capacidad de datos.
Panorama Competitivo
Concentración del Mercado
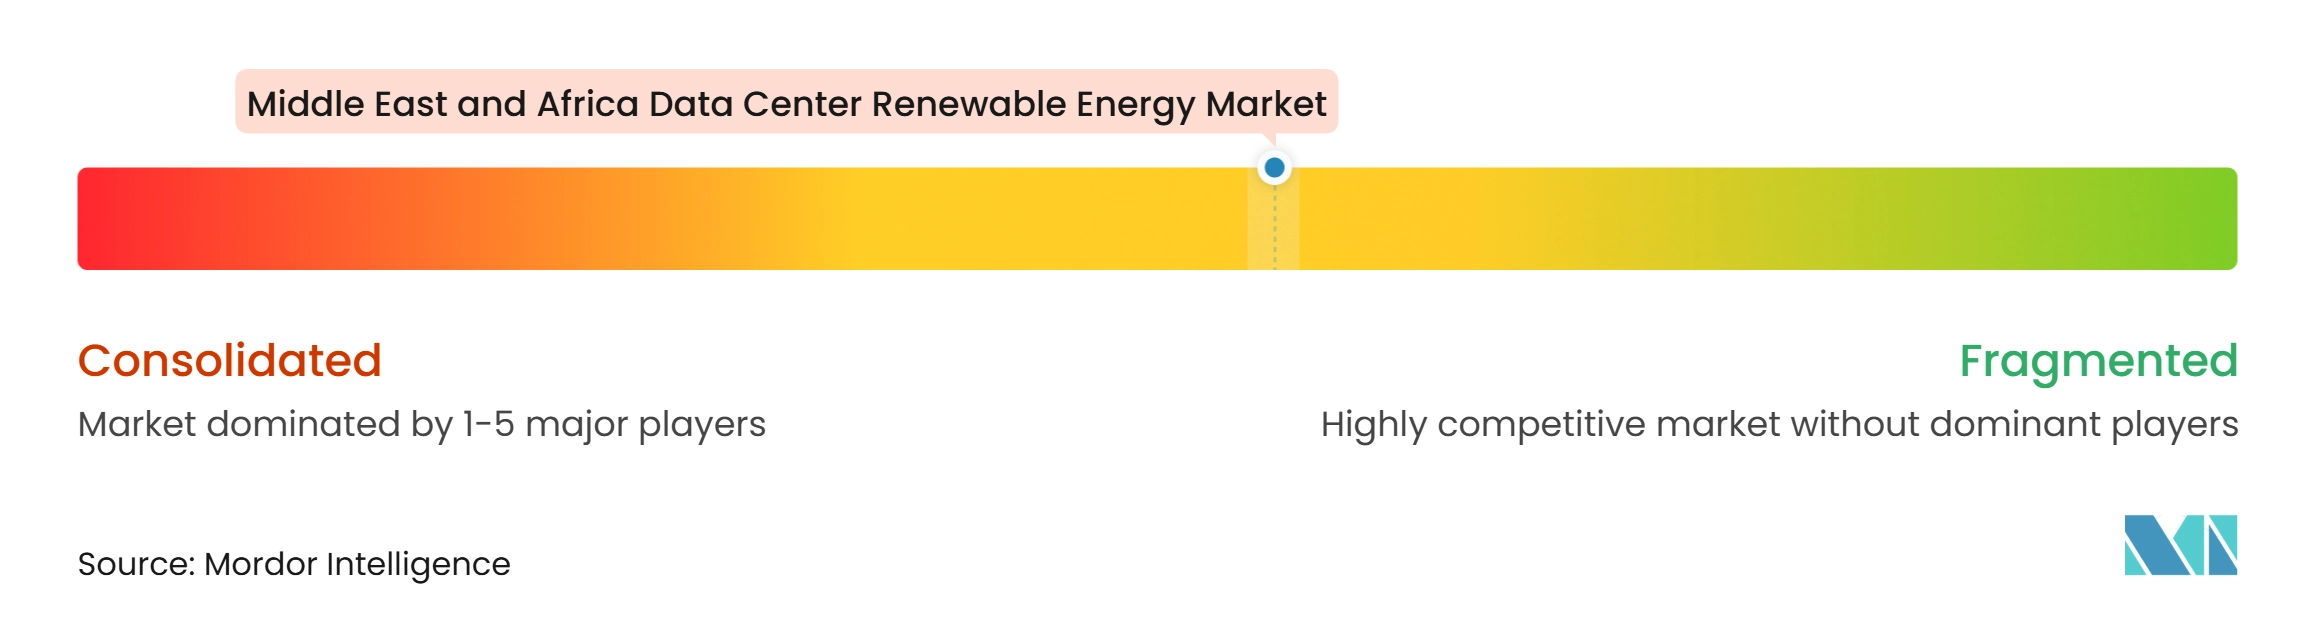
El campo competitivo está moderadamente fragmentado porque los desarrolladores de energía, los grandes proveedores de nube, los operadores de coubicación y los proveedores de tecnología desempeñan diferentes roles. AWS, Microsoft y Google influyen en la demanda a través de sus compromisos renovables e inversiones en capacidad regional. Masdar y ACWA Power suministran capacidad de desarrollo renovable a gran escala. Masdar informó de una cartera renovable de 65 GW en 2026. ACWA Power anunció 10 mil millones de USD en acuerdos de energía limpia y financiamiento durante 2025.[3] DataVolt y Africa Data Centers compiten conectando soluciones energéticas más directamente con el despliegue de centros de datos. Estos roles se superponen a medida que los desarrolladores ofrecen cada vez más servicios de almacenamiento y energía firme junto con la generación.
Varias acciones empresariales muestran la dirección del mercado. Masdar y EWEC comenzaron el proyecto solar y de baterías Al Wathba para suministrar 1 GW de energía limpia continua a partir de 2027. DataVolt y HUMAIN comenzaron el proyecto de centro de datos de inteligencia artificial Oxagon en agosto de 2026. Teraco añadió adquisición de energía eólica junto a su instalación solar en el Estado Libre, mejorando su capacidad para hacer coincidir la generación en diferentes períodos. Estos movimientos apuntan hacia un suministro renovable integrado en lugar de compras de energía aisladas. Las empresas que pueden proporcionar generación, almacenamiento, contratación y documentación de procedencia pueden estar mejor posicionadas para atender sitios de alta disponibilidad. Las certificaciones ISO 50001, ISO 14001 e ISO 45001 proporcionan un marco reconocido para los operadores que necesitan prácticas energéticas y ambientales auditables.
La estructuración de acuerdos de compra de energía financieros es una apertura competitiva importante para los operadores de tamaño mediano en mercados con opciones de adquisición física limitadas. La integración del almacenamiento es otra área que carece de un líder regional claro que atienda a múltiples inquilinos de terceros. Muchos grandes desarrolladores tienen capital y experiencia en proyectos, pero los clientes de centros de datos necesitan productos que reflejen cargas continuas y estrictos estándares de confiabilidad. Esto requiere una coordinación más sólida entre empresas de servicios públicos, desarrolladores, operadores y reguladores. La sofisticación en la adquisición puede convertirse en un diferenciador a medida que los compradores van más allá de la correspondencia anual de certificados. El mercado de energía renovable para centros de datos de Oriente Medio y África no divulga las participaciones de mercado combinadas de las empresas líderes. Por lo tanto, no se puede establecer una clasificación clara basada en participación a partir de la información disponible. La competencia se describe mejor a través de la escala de los proyectos, la capacidad contratada y la integración de servicios, en lugar de una tabla verificada de participación de proveedores.
Líderes de la Industria de Energía Renovable para Centros de Datos de Oriente Medio y África
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Equinix, Inc.
-
Digital Realty Trust, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energía Renovable para Centros de Datos de Oriente Medio y África Empresas cubiertas en este informe
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Equinix, Inc.
- Digital Realty Trust, Inc.
- Africa Data Centres Proprietary Limited
- G42 PJSC
- Khazna Data Centers Limited
- Moro Hub Integrated Solutions LLC
- DataVolt
- Gulf Data Hub FZ-LLC
- Ooredoo Q.P.S.C.
- e& UAE
- Orange S.A.
- NTT DATA Corporation
- Teraco Data Environments (Pty) Ltd
- MainOne Cable Company Limited
- Schneider Electric SE
- Eaton Corporation plc
- Abu Dhabi Future Energy Company PJSC - Masdar
- ACWA Power Company
Desarrollos recientes de la industria en Mercado de Energía Renovable para Centros de Datos de Oriente Medio y África
- Agosto de 2026: HUMAIN, una empresa del Fondo de Inversión Pública de Arabia Saudita, y DataVolt comenzaron la construcción de un centro de datos de inteligencia artificial de 100 MW en Oxagon, NEOM, formando parte de la primera fase de 360 MW del campus planificado de 1,5 GW de DataVolt. La instalación está diseñada para integrar fuentes de energía renovable y tecnologías avanzadas de refrigeración, con los primeros 100 MW disponibles en 2028.
- Agosto de 2026: DataVolt anunció un diploma de 2 años en electricidad y HVAC con la Academia de Energía y Agua para desarrollar talento en centros de datos en Arabia Saudita. La empresa dijo que se esperaba que su primera cohorte de 30 aprendices se graduara en agosto de 2026 para emplearse en las instalaciones de DataVolt en Riad.
- Enero de 2026: Masdar y Octopus Energy firmaron dos memorandos de entendimiento durante la Semana de Sostenibilidad de Abu Dabi, uno dirigido a escalar la energía limpia para usuarios comerciales e industriales en África, inicialmente en Sudáfrica, utilizando energía solar distribuida, baterías y redes locales, y otro para desbloquear la capacidad de la red de distribución del Reino Unido para el acceso a energía de centros de datos de inteligencia artificial. La colaboración en África tiene como objetivo catalizar más de 450 millones de USD en inversión en energía limpia.
- Enero de 2026: Masdar anunció que su cartera de energía renovable había alcanzado los 65 GW, incluidos 45 GW que estaban operativos, en construcción o comprometidos, con otros 20 GW en una cartera avanzada. La cartera representaba 2/3 del objetivo de capacidad de 100 GW de Masdar para 2030.
Alcance del Informe del Mercado de Energía Renovable para Centros de Datos de Oriente Medio y África
El Mercado de Energía Renovable para Centros de Datos de Oriente Medio y África incluye soluciones de generación, adquisición y suministro de electricidad renovable que satisfacen las crecientes necesidades energéticas de los centros de datos. Abarca la electricidad solar, eólica, hidroeléctrica, geotérmica, de biomasa y biogás adquirida a través de instalaciones en el sitio o acuerdos con terceros, incluidos acuerdos de compra de energía físicos fuera del sitio y virtuales/financieros (PPAs), programas de energía verde de empresas de servicios públicos, certificados de energía renovable (RECs) y Garantías de Origen (GOs).
El Informe del Mercado de Energía Renovable para Centros de Datos de Oriente Medio y África está segmentado por Fuente de Energía Renovable (Energía Solar, Energía Eólica, Energía Hidroeléctrica, Energía Geotérmica, Energía de Biomasa y Biogás y Otras Fuentes Renovables), Modelo de Adquisición (Generación Renovable en el Sitio, Acuerdos de Compra de Energía Físicos Fuera del Sitio, Acuerdos de Compra de Energía Virtuales o Financieros, Programas de Energía Verde de Empresas de Servicios Públicos y Certificados de Energía Renovable y Garantías de Origen), Configuración del Proyecto (Proyectos Renovables Independientes, Proyectos Renovables Híbridos, Proyectos Renovables con Almacenamiento en Baterías y Proyectos Renovables con Otras Soluciones de Firmeza), Duración del Contrato (Contratos a Corto Plazo, Contratos a Mediano Plazo y Contratos a Largo Plazo), Objetivo Principal de Adquisición (Optimización del Costo de Electricidad, Reducción de Emisiones, Correspondencia de Energía Renovable y Seguridad de Suministro a Largo Plazo), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Coubicación, Proveedores de Servicios en la Nube y Empresarial y de Borde) y Geografía (Emiratos Árabes Unidos, Arabia Saudita, Qatar, Sudáfrica, Egipto y Resto de Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (MWh/GWh).
Resumen de la segmentación
| Energía Solar |
| Energía Eólica |
| Energía Hidroeléctrica |
| Energía Geotérmica |
| Energía de Biomasa y Biogás |
| Otras Fuentes Renovables |
| Generación Renovable en el Sitio |
| Acuerdos de Compra de Energía Físicos Fuera del Sitio |
| Acuerdos de Compra de Energía Virtuales o Financieros |
| Programas de Energía Verde de Empresas de Servicios Públicos |
| Certificados de Energía Renovable y Garantías de Origen |
| Proyectos Renovables Independientes |
| Proyectos Renovables Híbridos |
| Proyectos Renovables con Almacenamiento en Baterías |
| Proyectos Renovables con Otras Soluciones de Firmeza |
| Contratos a Corto Plazo |
| Contratos a Mediano Plazo |
| Contratos a Largo Plazo |
| Optimización del Costo de Electricidad |
| Reducción de Emisiones |
| Correspondencia de Energía Renovable |
| Seguridad de Suministro a Largo Plazo |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Coubicación |
| Proveedores de Servicios en la Nube (CSPs) |
| Empresarial y de Borde |
| Emiratos Árabes Unidos |
| Arabia Saudita |
| Qatar |
| Sudáfrica |
| Egipto |
| Resto de Oriente Medio y África |
| Por Fuente de Energía Renovable | Energía Solar |
| Energía Eólica | |
| Energía Hidroeléctrica | |
| Energía Geotérmica | |
| Energía de Biomasa y Biogás | |
| Otras Fuentes Renovables | |
| Por Modelo de Adquisición | Generación Renovable en el Sitio |
| Acuerdos de Compra de Energía Físicos Fuera del Sitio | |
| Acuerdos de Compra de Energía Virtuales o Financieros | |
| Programas de Energía Verde de Empresas de Servicios Públicos | |
| Certificados de Energía Renovable y Garantías de Origen | |
| Por Configuración del Proyecto | Proyectos Renovables Independientes |
| Proyectos Renovables Híbridos | |
| Proyectos Renovables con Almacenamiento en Baterías | |
| Proyectos Renovables con Otras Soluciones de Firmeza | |
| Por Duración del Contrato | Contratos a Corto Plazo |
| Contratos a Mediano Plazo | |
| Contratos a Largo Plazo | |
| Por Objetivo Principal de Adquisición | Optimización del Costo de Electricidad |
| Reducción de Emisiones | |
| Correspondencia de Energía Renovable | |
| Seguridad de Suministro a Largo Plazo | |
| Por Tamaño del Centro de Datos | Pequeño |
| Mediano | |
| Grande | |
| Hiperescala | |
| Por Tipo de Centro de Datos | Coubicación |
| Proveedores de Servicios en la Nube (CSPs) | |
| Empresarial y de Borde | |
| Por Geografía | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Qatar | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de energía renovable para centros de datos de Oriente Medio y África?
El mercado fue valorado en 0,51 mil millones de USD en 2026 y se estima en 0,67 mil millones de USD en 2027. Se proyecta que alcanzará 1,91 mil millones de USD para 2032.
¿Qué CAGR se pronostica para la adquisición de energía renovable por parte de los centros de datos en la región?
Se proyecta que el mercado se expandirá a una CAGR del 23,31% de 2027 a 2032.
¿Qué fuente renovable lidera la adquisición de los centros de datos en Oriente Medio y África?
La energía solar representó una participación del 31,19% en 2026 y se proyecta que se expandirá a una CAGR del 24,51% hasta 2032.
¿Por qué los proyectos respaldados por baterías se están volviendo importantes para los centros de datos?
El almacenamiento ayuda a alinear el suministro renovable con las cargas continuas de las instalaciones y respalda los estrictos requisitos de tiempo de actividad. Se proyecta que los proyectos renovables con almacenamiento en baterías se expandirán a una CAGR del 24,26% hasta 2032.
¿Qué país ofrece la oportunidad más sólida a corto plazo para centros de datos alimentados por energías renovables?
Los Emiratos Árabes Unidos representaron una participación del 31,72% en 2026, mientras que se proyecta que Arabia Saudita se expandirá a la CAGR más rápida del 24,46% hasta 2032.
¿Cómo respaldan los acuerdos de compra de energía a largo plazo los nuevos proyectos renovables?
Los contratos a largo plazo representaron una participación del 32,11% en 2026. Mejoran la certeza de ingresos para los desarrolladores y respaldan la previsibilidad de costos para los operadores de centros de datos.