
Tamanho e Participação do Mercado de Segurança de Perímetro de Data Centers no Oriente Médio e África
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 118.40 Milhões de dólares |
| Tamanho do Mercado (2027) | 139.71 Milhões de dólares |
| Tamanho do Mercado (2032) | 268.80 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.23 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Segurança de Perímetro de Data Centers no Oriente Médio e África por Mordor Intelligence
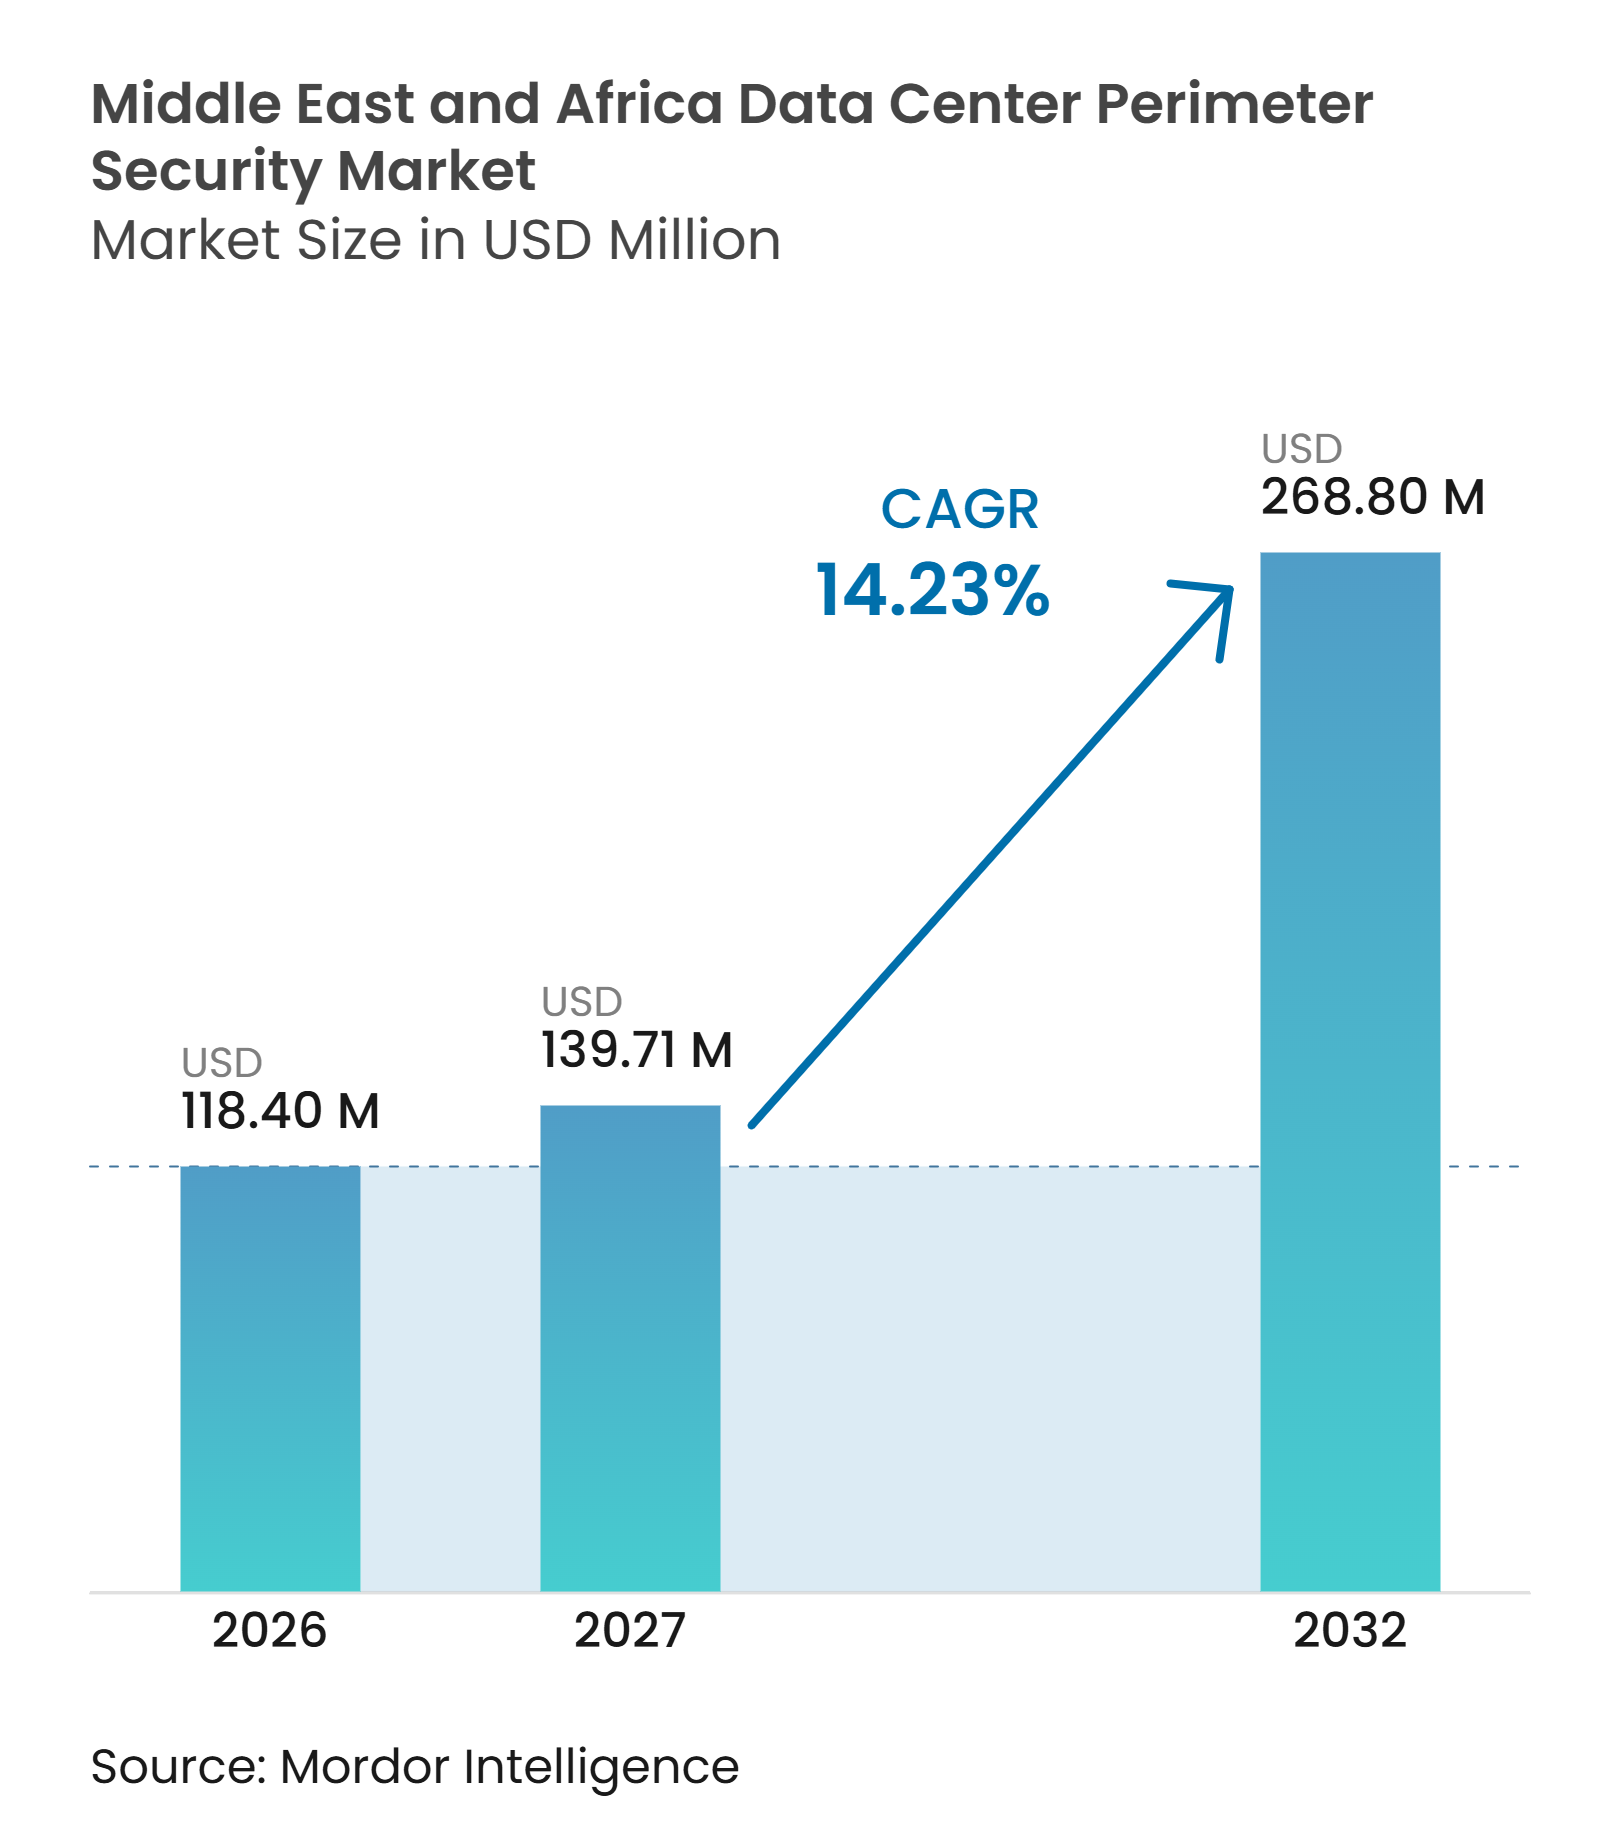
Espera-se que o tamanho do Mercado de Segurança de Perímetro de Data Centers no Oriente Médio e África aumente de 118,40 milhões de USD em 2026 para 139,71 milhões de USD em 2027 e atinja 268,80 milhões de USD até 2032, crescendo a um CAGR de 14,23% no período de 2027 a 2032.
O mercado de segurança de perímetro de data centers no Oriente Médio e África está sendo moldado por um amplo ciclo regional de construção de data centers, particularmente em torno de instalações hyperscale, colocation, nuvem soberana e de inteligência artificial. Os requisitos de segurança estão sendo incorporados mais cedo no projeto, pois os operadores precisam que barreiras, controle de acesso, cobertura de vídeo e detecção de intrusão funcionem em conjunto antes da abertura do site. As cargas de trabalho de inteligência artificial estão aumentando o valor concentrado em cada instalação, o que eleva a necessidade de detecção rápida e acesso controlado. Os requisitos nacionais de residência de dados e de infraestrutura crítica também estão favorecendo sistemas com suporte local e capacidades de serviço no país. Os fornecedores que conseguem combinar hardware, análise, integração e suporte contínuo estão mais bem posicionados para atender a esses requisitos de aquisição.
Principais Conclusões do Relatório
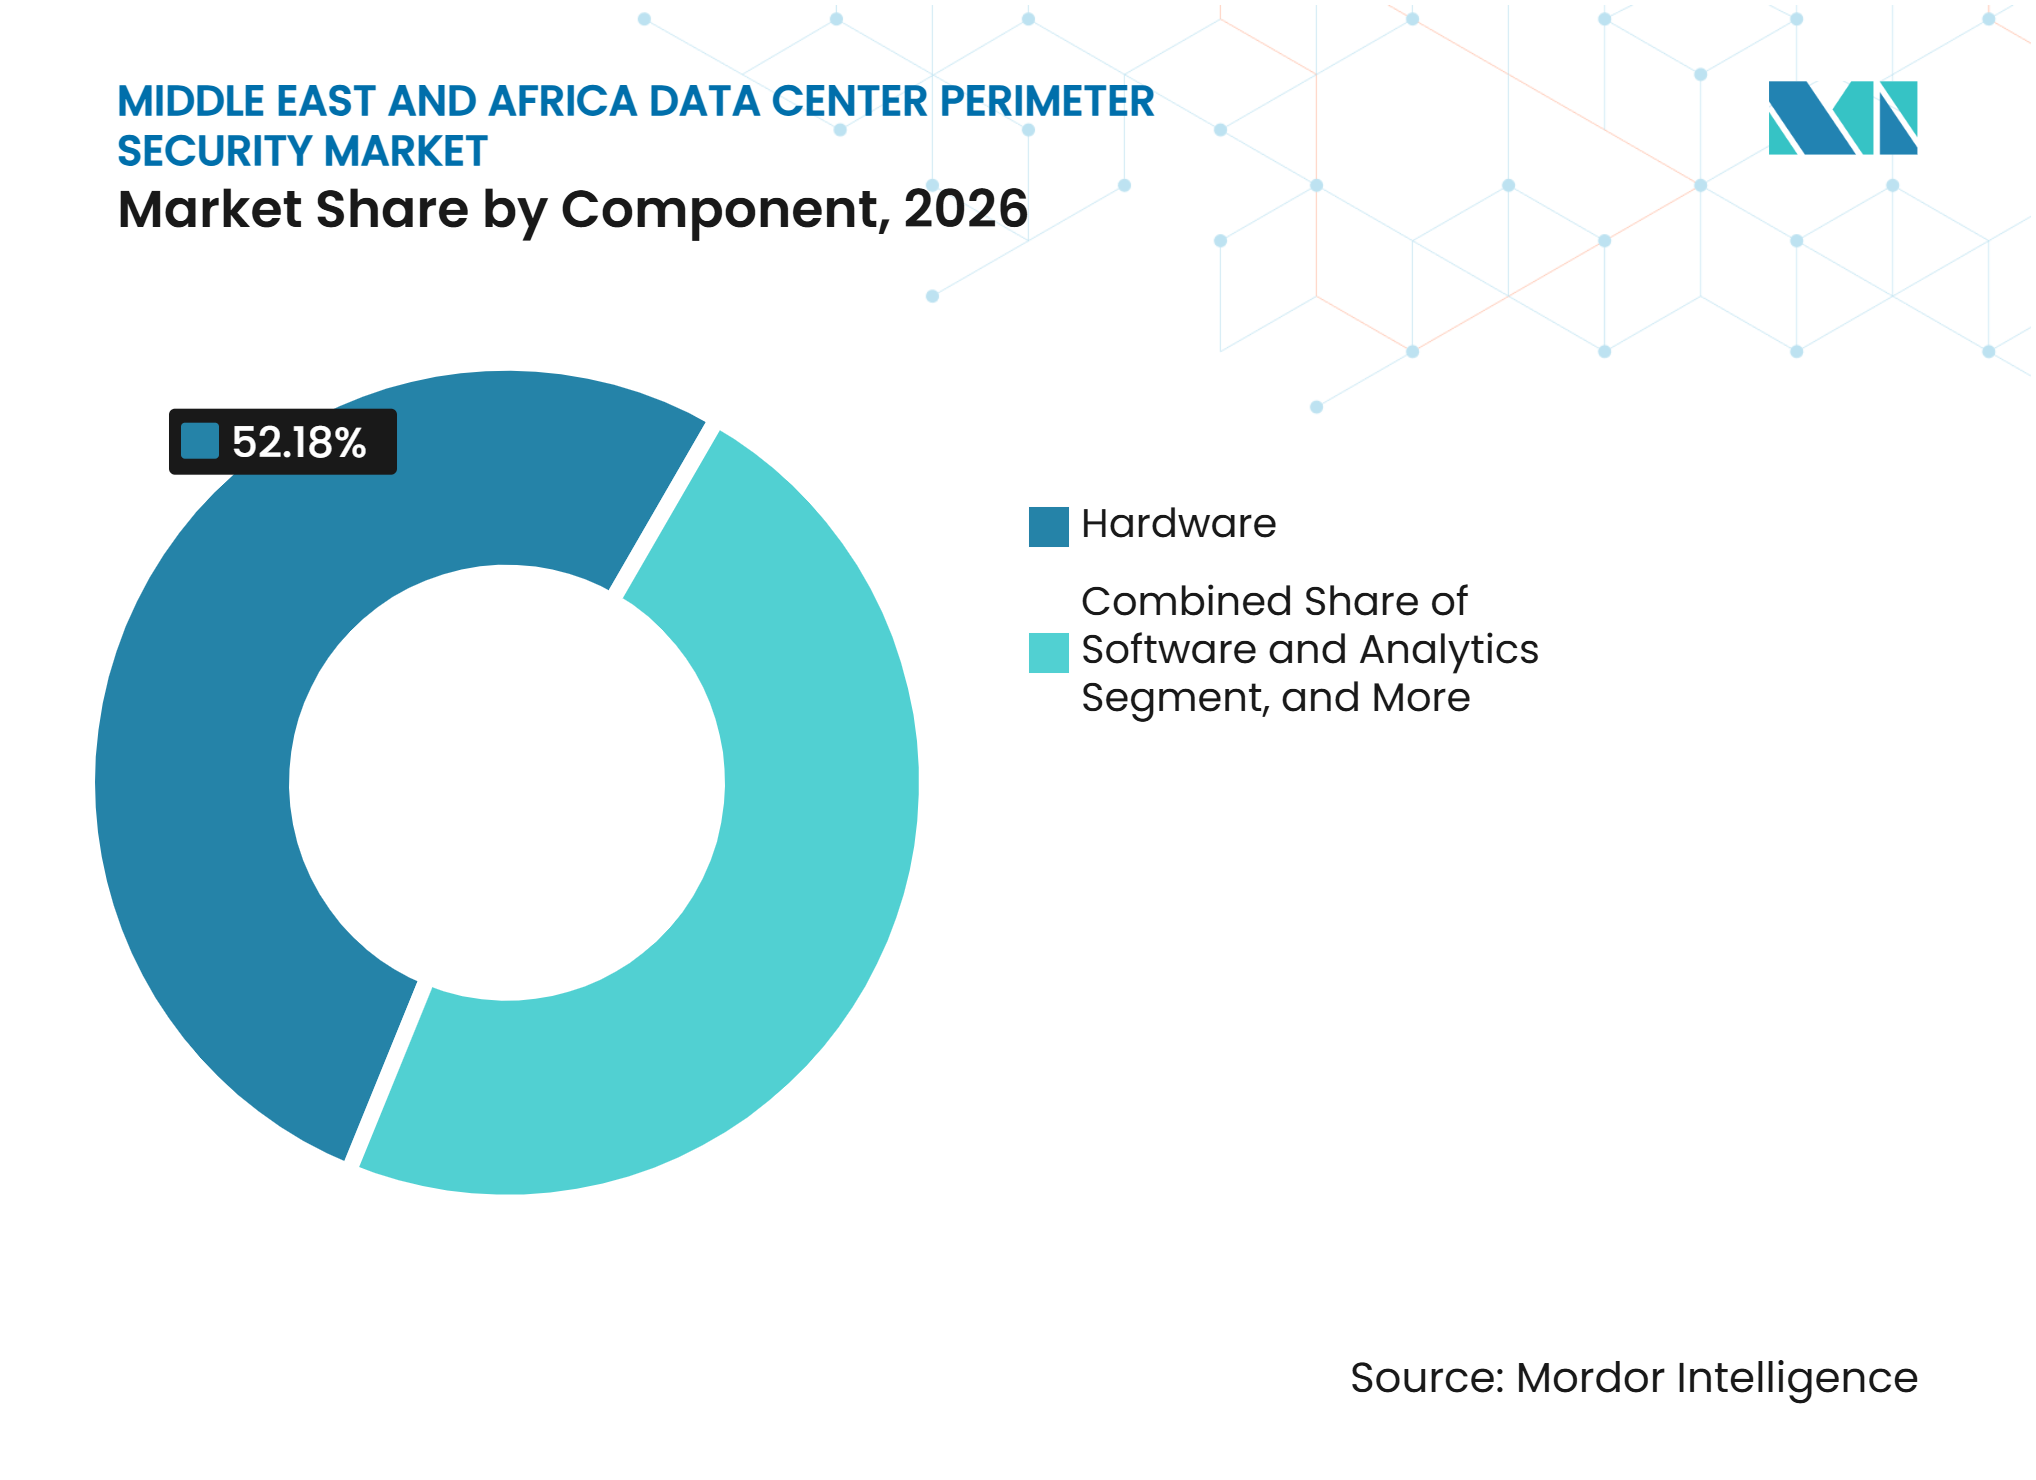
- Por componente, o hardware detinha 52,18% da participação do mercado de segurança de perímetro de data centers no Oriente Médio e África em 2026, enquanto software e análise deve expandir a um CAGR de 15,75% até 2032.
- Por tipo de solução, os sistemas de detecção de intrusão detinham 24,56% da participação do mercado de segurança de perímetro de data centers no Oriente Médio e África em 2026, enquanto os sistemas de radar e sensores de perímetro devem expandir a um CAGR de 15,85% até 2032.
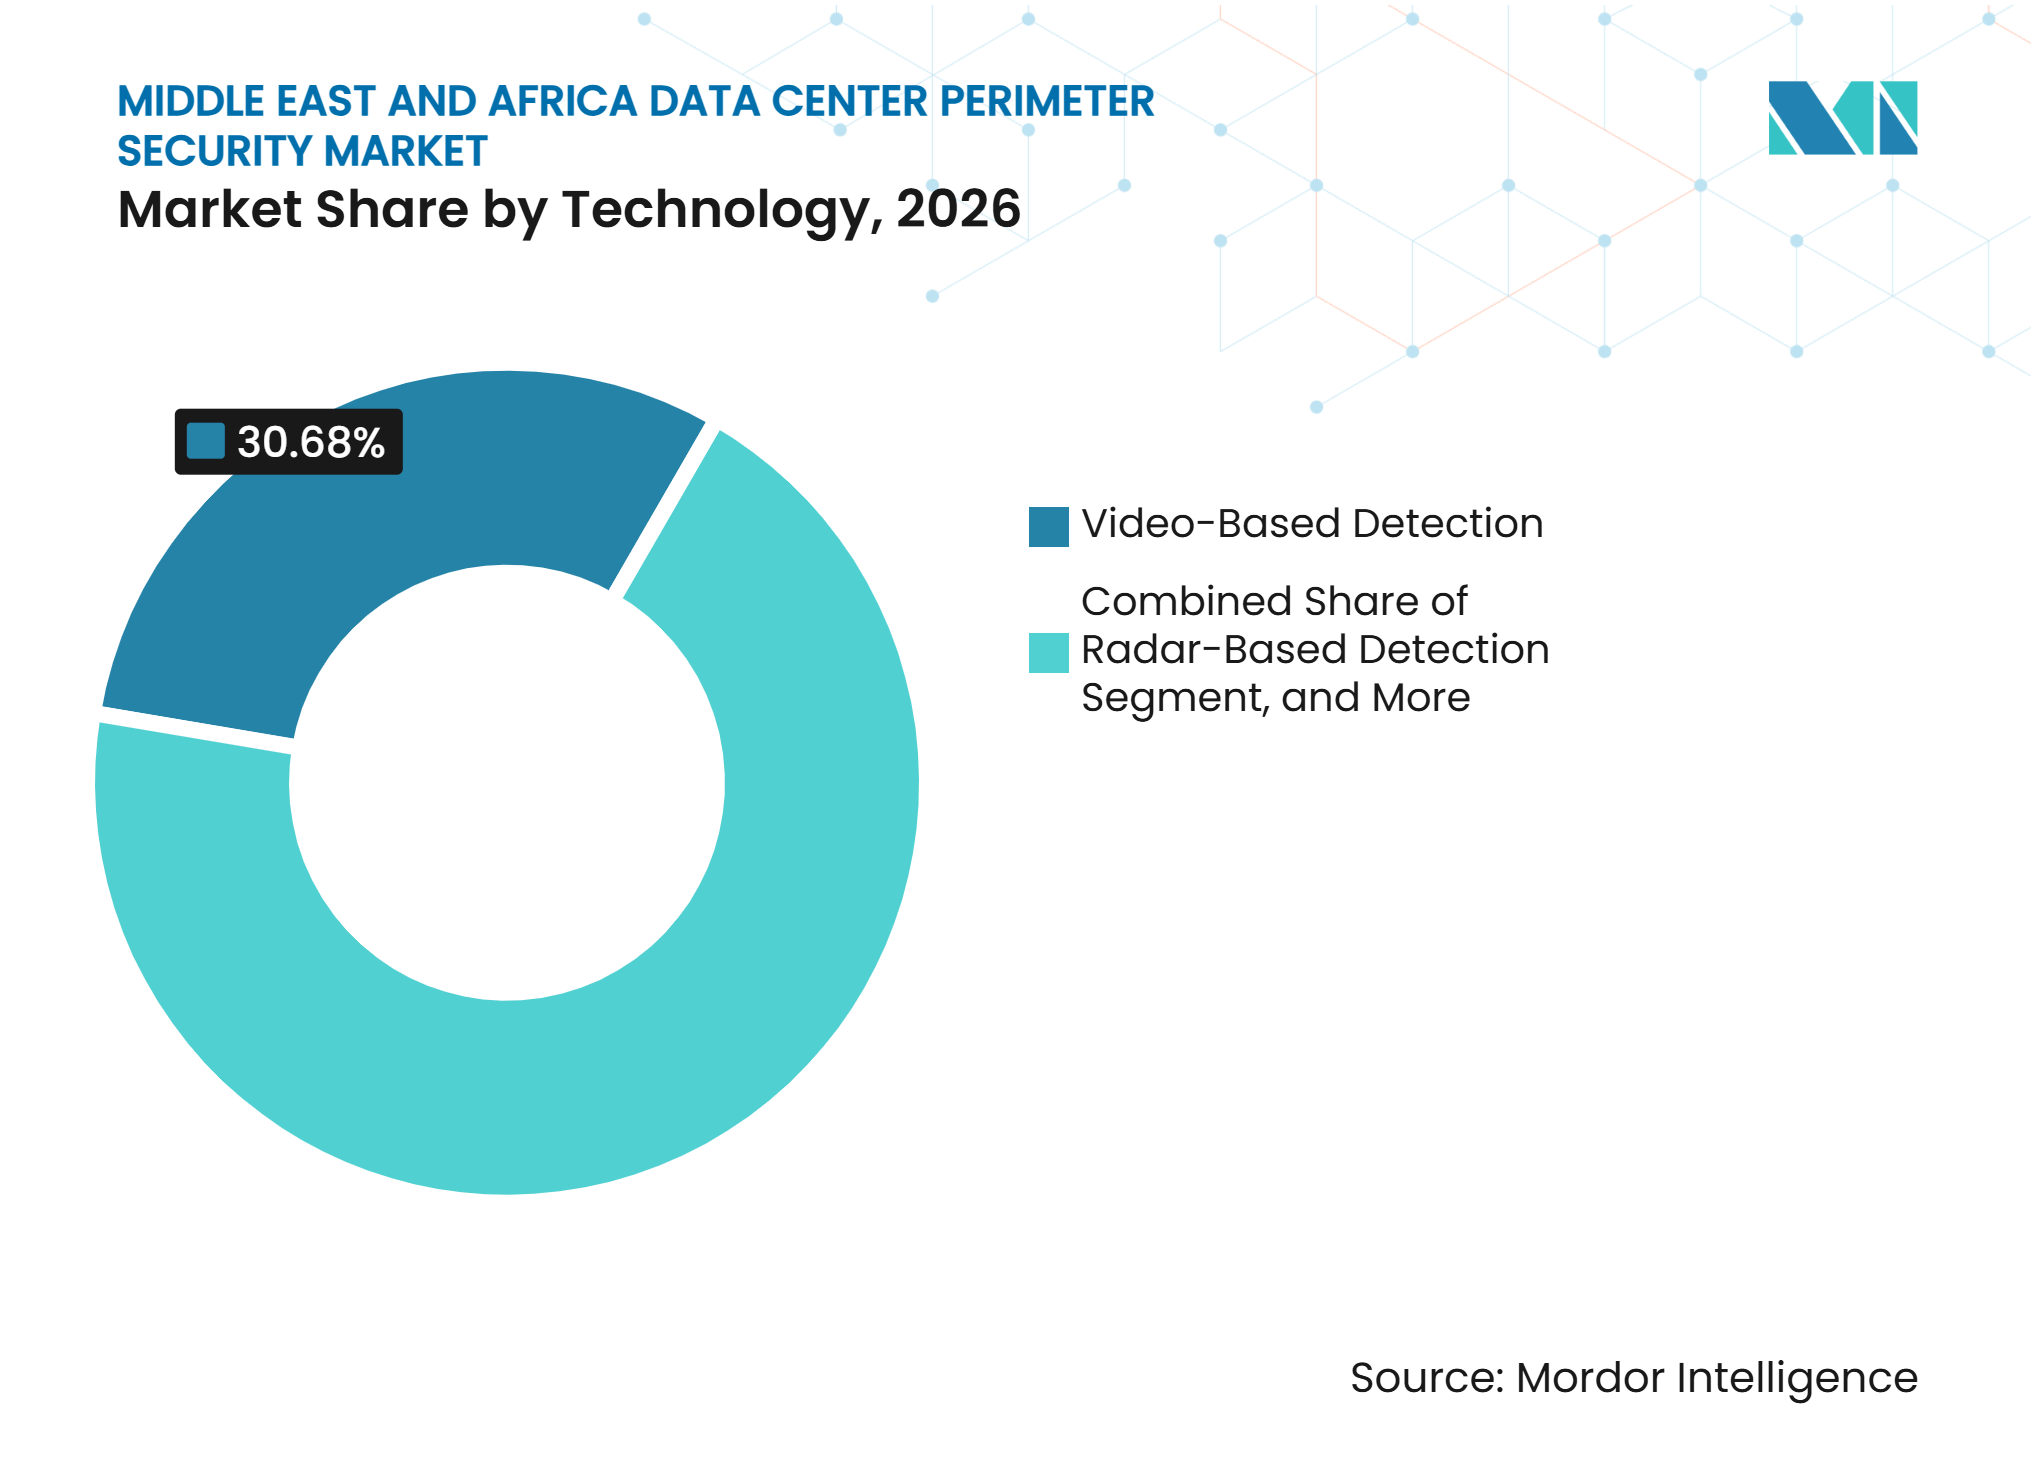
- Por tecnologia, a detecção baseada em vídeo detinha 30,68% da participação do mercado de segurança de perímetro de data centers no Oriente Médio e África em 2026, enquanto a detecção baseada em radar deve expandir a um CAGR de 15,68% até 2032.
- Por tipo de implantação, a construção de novos data centers representou 68,34% do tamanho do mercado de segurança de perímetro de data centers no Oriente Médio e África em 2026 e deve expandir a um CAGR de 15,78% até 2032.
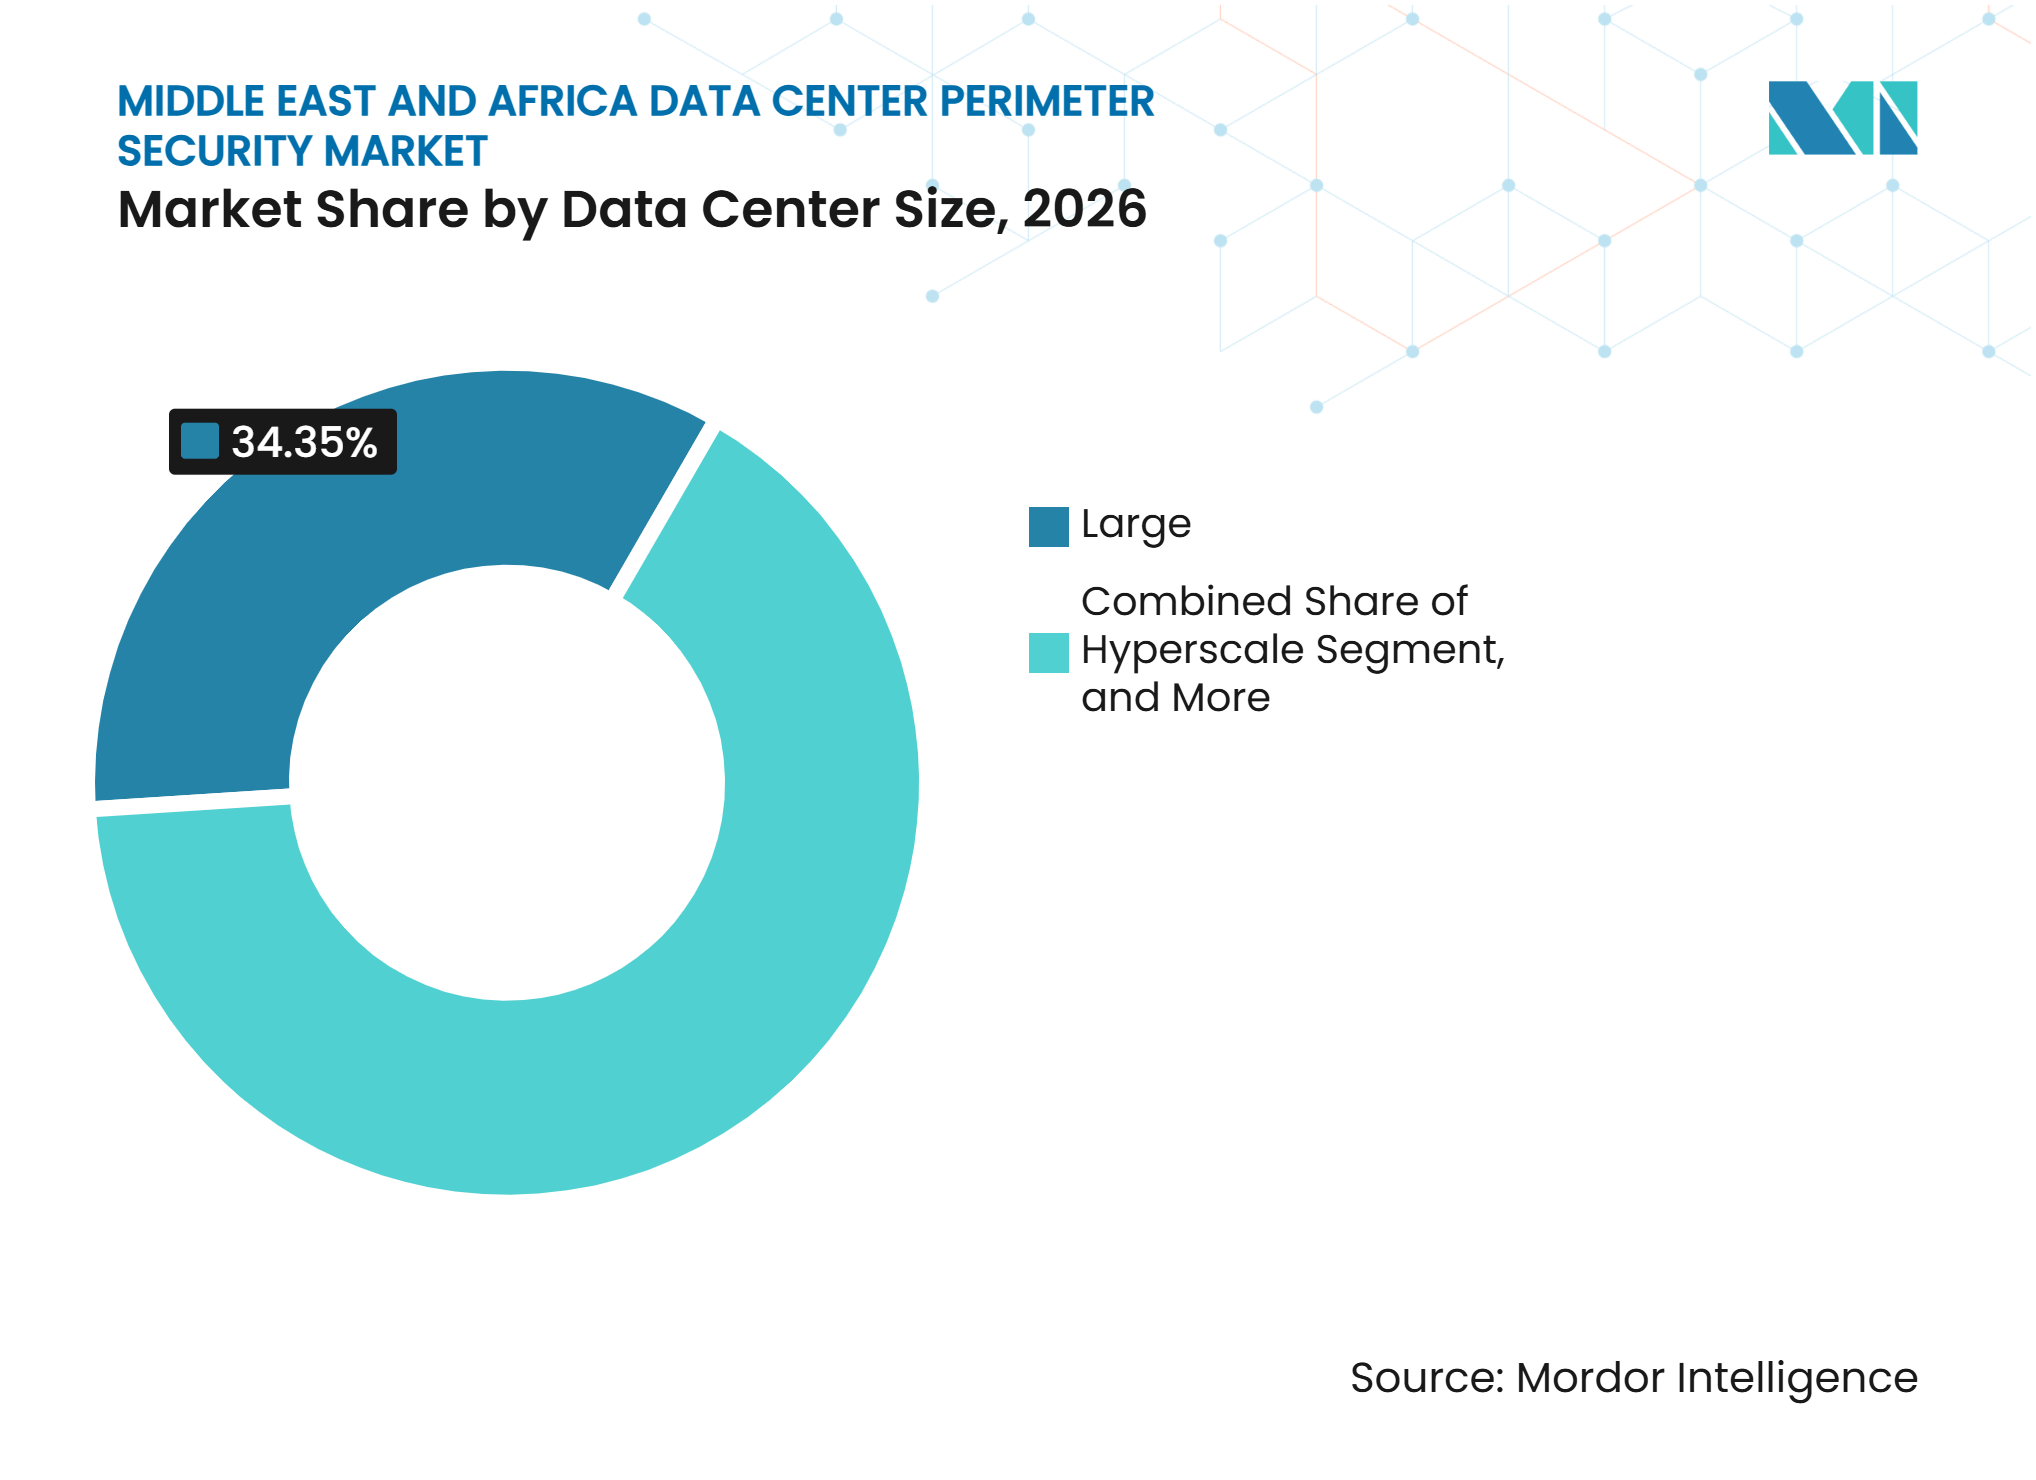
- Por tamanho de data center, os grandes data centers detinham 34,35% da participação do mercado de segurança de perímetro de data centers no Oriente Médio e África em 2026, enquanto as instalações hyperscale devem expandir a um CAGR de 15,89% até 2032.
- Por tipo de data center, os data centers corporativos e de borda detinham 35,78% da participação do mercado de segurança de perímetro de data centers no Oriente Médio e África em 2026, enquanto os provedores de serviços em nuvem devem expandir a um CAGR de 15,97% até 2032.
- Por geografia, a Arábia Saudita detinha 30,56% da participação do mercado de segurança de perímetro de data centers no Oriente Médio e África em 2026 e deve expandir a um CAGR de 15,68% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de Data Centers Hyperscale e de Colocation | +3.5% | Arábia Saudita e Emirados Árabes Unidos como núcleo, com expansão para África do Sul e Catar | Curto prazo (≤ 2 anos) |
| Adoção de Nuvem e Crescimento de Cargas de Trabalho de Inteligência Artificial | +3.0% | Regional, concentrado no GCC e na África do Sul | Curto prazo (≤ 2 anos) |
| Requisitos de Soberania de Dados e Proteção de Infraestrutura Crítica | +2.5% | Arábia Saudita, Emirados Árabes Unidos e África do Sul, onde os mandatos nacionais estão se aprofundando | Médio prazo (2 a 4 anos) |
| Plataformas Integradas de Segurança e Gestão Predial | +2.0% | Núcleo do GCC, expandindo-se para mercados da África Subsaariana | Médio prazo (2 a 4 anos) |
| Proteção em Nível de Rack para Computação de Alta Densidade | +1.5% | Nós hyperscale da Arábia Saudita e dos Emirados Árabes Unidos | Longo prazo (≥ 4 anos) |
| Convergência Ciberfísica em Instalações Não Tripuladas e Remotas | +1.2% | Sites de borda não tripulados dos Emirados Árabes Unidos e da Arábia Saudita | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Data Centers Hyperscale e de Colocation
A expansão da capacidade hyperscale e de colocation está criando demanda direta por equipamentos de segurança de perímetro e serviços de integração no mercado de segurança de perímetro de data centers no Oriente Médio e África. As novas instalações precisam de barreiras externas, entrada controlada de veículos, vigilância, detecção de intrusão e controles de acesso antes de poderem receber clientes ou cargas de trabalho críticas. As adições de capacidade também antecipam as aquisições, pois a seleção de sistemas ocorre durante o processo de projeto e construção do site. A Progress Security Systems relatou implantações de mais de 6.500 unidades de vigilância e mais de 1.800 pontos de acesso controlado em salas de dados e espaços técnicos durante 2026, ilustrando o volume de equipamentos de segurança física envolvidos em projetos regionais de data centers.[1] A expansão oferece aos fornecedores a oportunidade de padronizar projetos em vários campi em vez de vender dispositivos isolados. Também aumenta o valor dos fornecedores que conseguem colocar sistemas complexos em operação dentro dos cronogramas de construção.
Adoção de Nuvem e Crescimento de Cargas de Trabalho de Inteligência Artificial
A adoção de nuvem e as cargas de trabalho de inteligência artificial estão mudando a forma como os operadores avaliam o risco físico em um data center. Os clusters de computação de alta densidade concentram mais equipamentos e valor operacional em uma área menor, tornando a resposta rápida e os controles de acesso claros mais importantes. Isso desloca os gastos para análises capazes de identificar um evento e direcionar a equipe ao local relevante sem depender apenas de vídeo gravado. O mercado de segurança de perímetro de data centers no Oriente Médio e África está, portanto, migrando para sistemas que conectam eventos de vídeo, sensor, radar e acesso em uma única visão operacional. A Associação da Indústria de Segurança declarou que o planejamento de segurança física para data centers precisa refletir o papel crítico da instalação e o ambiente de ameaças em evolução.[2] Os campi orientados para inteligência artificial também exigem projetos de segurança que possam operar de forma consistente em grandes áreas e em um elevado número de pontos de acesso.
Requisitos de Soberania de Dados e Proteção de Infraestrutura Crítica
Os requisitos de soberania de dados estão fortalecendo o argumento a favor de infraestrutura de segurança com suporte local. Os Controles Essenciais de Cibersegurança da Arábia Saudita exigem que os centros de operações de monitoramento de segurança gerenciados remotamente estejam fisicamente localizados no Reino, vinculando a conformidade às capacidades de monitoramento local. A abordagem de classificação de dados dos Emirados Árabes Unidos também coloca atenção na localização e proteção de dados sensíveis. A Lei de Proteção de Informações Pessoais da África do Sul impõe obrigações de responsabilidade às organizações que tratam informações pessoais, incluindo controles em torno das instalações que suportam o processamento de dados.[3] Essas condições favorecem fornecedores que conseguem atender aos requisitos de conformidade nacionais, fornecer operações no país e documentar como os controles físicos se encaixam em programas mais amplos de gestão de riscos. Elas também tornam a capacidade de implementação regional um fator relevante nas decisões de aquisição.
Plataformas Integradas de Segurança e Gestão Predial
Os operadores estão substituindo implantações de segurança fragmentadas por plataformas que reúnem vídeo, controle de acesso, detecção de intrusão e gestão predial em uma única interface. A Johnson Controls e a Al-Futtaim Technologies lançaram a plataforma de edifícios inteligentes OpenBlue nos Emirados Árabes Unidos em junho de 2025, combinando inteligência digital, otimização de energia e gestão de segurança para entidades governamentais e operadores comerciais de data centers. Um sistema unificado pode conectar um evento de acesso com alarmes de energia, resfriamento ou instalações que ocorram ao mesmo tempo. Isso ajuda os operadores a investigar possíveis adulterações ou entradas não autorizadas com mais contexto. A Associação da Indústria de Segurança identifica o planejamento coordenado de segurança física como parte central da proteção de data centers. A abordagem favorece relacionamentos mais longos com fornecedores, pois os operadores precisam de integração, atualizações e suporte em vários sistemas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos Custos de Capital e Integração para Arquitetura de Segurança Multicamadas | -2.0% | Pequenos e médios operadores do GCC e da África do Sul | Curto prazo (≤ 2 anos) |
| Escassez de Especialistas em Segurança Ciberfísica | -1.5% | Regional, com efeito mais acentuado no restante do Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Restrições de Infraestrutura Legada e Interoperabilidade | -1.2% | África do Sul e restante do Oriente Médio e África, especialmente data centers corporativos mais antigos | Médio prazo (2 a 4 anos) |
| Atrasos na Cadeia de Suprimentos e Requisitos de Proteção Ambiental | -0.8% | GCC, onde o endurecimento para altas temperaturas ambiente adiciona custo e prazo de entrega | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Integração para Arquitetura de Segurança Multicamadas
Uma arquitetura multicamadas pode exigir barreiras com classificação de impacto, detecção em cercas, controles em nível de rack, uma plataforma de operações de segurança e o trabalho necessário para conectá-los. Esse requisito inicial pode ser difícil de justificar para operadores menores dentro dos ciclos de investimento padrão. O mercado de segurança de perímetro de data centers no Oriente Médio e África também enfrenta despesas adicionais quando hardware de controle de acesso mais antigo precisa se conectar a sistemas de análise mais recentes. Middleware personalizado ou uma substituição completa pode elevar tanto o custo de implementação quanto a complexidade do projeto. A Johnson Controls declarou que a atualização Metasys 16.0 inclui capacidades de cibersegurança alinhadas com a IEC 62443-4-2, mostrando como os requisitos de cibersegurança estão sendo incorporados às plataformas de edifícios e segurança. Esses requisitos melhoram a resiliência do sistema, mas podem aumentar o custo inicial de uma implantação totalmente integrada.
Escassez de Especialistas em Segurança Ciberfísica
A escassez de profissionais treinados em segurança física e sistemas de segurança em rede está prolongando os desafios de implantação e suporte. As implantações convergidas exigem equipes que entendam controle de acesso, vídeo, detecção de intrusão, arquitetura de rede e modelos de ameaças físicas. A Axis Communications declarou em novembro de 2026 que a falta de clareza sobre a responsabilidade pelo risco de cibersegurança em sistemas de segurança física pode deixar vulnerabilidades conhecidas sem resolução. A escassez pode atrasar o comissionamento quando um projeto necessita de projeto especializado, configuração e suporte de conformidade. Também pode elevar os custos de serviços gerenciados para operadores sem expertise interna. A situação favorece fornecedores que conseguem combinar tecnologia com engenharia regional e suporte ao ciclo de vida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
O Hardware Ancora os Gastos com Segurança enquanto o Software Ganha ImpulsoO hardware representou 52,18% da participação do mercado de segurança de perímetro de data centers no Oriente Médio e África em 2026. Barreiras físicas, hardware de acesso controlado e equipamentos de detecção de intrusão continuam sendo essenciais em todo projeto de instalação. Barreiras para veículos com classificação de impacto, sistemas de cercamento e infraestrutura de travamento em nível de rack são frequentemente selecionados durante o projeto, pois sua instalação afeta o layout do site. Isso torna os gastos com hardware difíceis de adiar uma vez que a construção e o planejamento de segurança começam.
Software e análise deve expandir a um CAGR de 15,75% até 2032. Ferramentas de monitoramento habilitadas por inteligência artificial e de correlação de eventos podem melhorar a cobertura alcançada por um conjunto fixo de hardware. A Associação da Indústria de Segurança descreveu o planejamento integrado de segurança física como importante para proteger ambientes críticos de data centers. Serviços de instalação, integração e manutenção fornecem trabalho recorrente à medida que os operadores atualizam firmware, configuram plataformas e comissionam equipamentos. A composição dos componentes está, consequentemente, migrando para hardware instalado no início de um projeto e serviços de software utilizados ao longo do ciclo de vida da instalação.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Tipo de Solução:
Os Sistemas de Radar Superam a Detecção ConvencionalOs sistemas de detecção de intrusão detinham 24,56% da participação do mercado de segurança de perímetro de data centers no Oriente Médio e África em 2026. A categoria é utilizada em novas construções e em trabalhos de retrofit, pois fornece notificação direta quando um perímetro é violado ou perturbado. Cercamento de segurança, barreiras físicas e barreiras de acesso para veículos continuam sendo a base estrutural da proteção de perímetro. Bolardos com classificação K12 e portões anti-aríete certificados pela PAS 68 são relevantes onde os operadores precisam controlar o acesso de veículos em grandes campi.
Os sistemas de radar e sensores de perímetro devem expandir a um CAGR de 15,85% até 2032. Em um site de escala de campus, o radar pode cobrir amplas áreas de linha de cerca sem exigir a densidade de câmeras necessária para cobertura contínua de vídeo. Esses sistemas podem classificar objetos em movimento e enviar dados de eventos para uma plataforma integrada antes que uma intrusão alcance o edifício. Os fornecedores também estão oferecendo plataformas integradas de segurança de perímetro para reduzir o número de fornecedores e interfaces separados que um operador precisa gerenciar. O setor de segurança de perímetro de data centers no Oriente Médio e África está cada vez mais recompensando sistemas de detecção que suportam ação antecipada e reduzem alarmes falsos.
Por Tecnologia:
A Detecção por Vídeo Lidera Hoje, o Radar Acelera AmanhãA detecção baseada em vídeo representou 30,68% da participação do mercado de segurança de perímetro de data centers no Oriente Médio e África em 2026. Continua sendo a camada de vigilância estabelecida para locais legados e sites de data centers greenfield. Os operadores entendem seu modelo operacional e ele se encaixa facilmente nos procedimentos de sala de controle que dependem de revisão visual. A detecção baseada em sensores, incluindo sensores de cerca de fibra óptica e detectores de vibração, adiciona um sinal físico de adulteração que não depende das condições de iluminação.
A detecção baseada em radar deve expandir a um CAGR de 15,68% até 2032. Os operadores estão combinando radar com câmeras ópticas e térmicas para suportar a detecção em condições de altas temperaturas e poeira. A Axis Communications declarou que combinações de soluções térmicas, de radar e ópticas podem suportar rastreamento autônomo em grandes perímetros. Essas combinações podem reduzir o número de patrulhas necessárias enquanto mantêm o monitoramento ativo. Os sistemas integrados de múltiplas tecnologias também estão ganhando relevância porque dois ou mais modos de detecção podem ser usados para validar um evento e reduzir as taxas de falsos positivos.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Tipo de Implantação:
Novas Construções Impulsionam a Segurança por ProjetoA construção de novos data centers representou 68,34% do tamanho do mercado de segurança de perímetro de data centers no Oriente Médio e África em 2026. Também deve expandir a um CAGR de 15,78% até 2032. Esse padrão reflete um ciclo de construção regional no qual uma arquitetura de segurança completa pode ser projetada antes de a instalação entrar em operação. Novos projetos permitem que os operadores posicionem detecção de intrusão, controle de acesso, barreiras e sistemas de comando em torno do campus sem as restrições de um site ocupado.
Atualizações de segurança e retrofit compõem a demanda de implantação restante. São importantes em frotas de data centers estabelecidas, incluindo instalações corporativas mais antigas que precisam atender a requisitos de conformidade em mudança. Os projetos de retrofit podem ser mais difíceis do que as novas instalações porque cabeamento antigo, operações existentes e janelas de instalação limitadas restringem o trabalho. A Associação da Indústria de Segurança observa que planejar a segurança física com antecedência pode reduzir os desafios posteriores de integração e retrofit. Isso torna a segurança por projeto uma abordagem prática de aquisição para grandes programas de construção regionais.
Por Tamanho de Data Center:
As Ambições Hyperscale Reformulam os Requisitos de PerímetroOs grandes data centers detinham 34,35% da participação do mercado de segurança de perímetro de data centers no Oriente Médio e África em 2026. Sua posição reflete a base instalada de instalações de colocation carrier-neutral estabelecidas nos Emirados Árabes Unidos e na África do Sul. Esses sites precisam de controles em camadas, mas geralmente operam dentro de procedimentos operacionais estabelecidos. Suas grandes bases de clientes também exigem permissões de acesso detalhadas em áreas técnicas compartilhadas.
As instalações hyperscale devem expandir a um CAGR de 15,89% até 2032. Um campus de 100 MW ou mais requer detecção em camadas ao longo das linhas de cerca externas, triagem automatizada de veículos e uma plataforma de comando capaz de lidar com dados de muitos sensores simultaneamente. As pequenas instalações de borda requerem um modelo diferente, pois a segurança com pessoal em tempo integral é frequentemente impraticável. Elas precisam de sistemas compactos que suportem monitoramento remoto enquanto mantêm padrões de acesso e detecção. O mercado de segurança de perímetro de data centers no Oriente Médio e África, portanto, atende a necessidades operacionais muito diferentes em ambientes de campus, colocation e borda distribuída.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Tipo de Data Center:
Instalações Corporativas Lideram enquanto os Provedores de Nuvem Fecham a LacunaOs data centers corporativos e de borda detinham 35,78% da participação do mercado de segurança de perímetro de data centers no Oriente Médio e África em 2026. O segmento inclui locais de propriedade corporativa e operados pelo governo no GCC e na África do Sul. Essas instalações frequentemente precisam de controles alinhados com regras de acesso internas, requisitos governamentais e condições de risco específicas do site. Sua base instalada sustenta a demanda contínua por substituição de equipamentos, análise e trabalho de integração.
Os provedores de serviços em nuvem devem expandir a um CAGR de 15,97% até 2032. A mudança regional em direção a serviços de nuvem pública e soberana está aumentando a demanda por grandes instalações com controles robustos de segurança física. Os operadores de colocation precisam de um perímetro externo seguro enquanto aplicam acesso específico por inquilino até gaiolas e racks individuais. Isso sustenta a demanda por plataformas modulares que podem ser configuradas para diferentes inquilinos sem instalações de hardware separadas. A atividade de provedores de serviços em nuvem no Egito e em Marrocos também sustenta novas aquisições de segurança onde instalações de nuvem soberana e híbrida estão sendo desenvolvidas.
Análise Geográfica
Arábia Saudita
A Arábia Saudita detinha 30,56% da participação do mercado de segurança de perímetro de data centers no Oriente Médio e África em 2026 e deve expandir a um CAGR de 15,68% até 2032. A capacidade instalada atingiu 467 MW no primeiro trimestre de 2026, ante 68 MW em 2021, com os programas da Visão 2030, a HUMAIN e as parcerias com hyperscalers sustentando grandes projetos. Riade e o planejado campus NEOM Oxagon de 360 MW precisam de sistemas em camadas capazes de proteger sites extensos. A Johnson Controls Arabia recebeu a acreditação da Agência Reguladora da Indústria de Segurança para sua linha American Dynamics no início de 2026, enquanto os requisitos da Autoridade Nacional de Cibersegurança reforçam a importância das operações com suporte local.
Emirados Árabes Unidos
Os Emirados Árabes Unidos tinham mais de 376 MW de capacidade comissionada em operação em 2025, com operadores de colocation respondendo por mais de 95% dessa capacidade. Essa estrutura concentra as aquisições em operadores que gerenciam instalações compartilhadas para muitos clientes. O compromisso de investimento da Microsoft e o planejado campus de inteligência artificial Stargate UAE estão expandindo o pipeline de grandes sites de nuvem e inteligência artificial. Esses projetos aumentam a demanda por controles de perímetro coordenados, sistemas de instalações e gestão de acesso. A Johnson Controls e a Al-Futtaim Technologies introduziram a plataforma OpenBlue nos Emirados Árabes Unidos em 2025, fornecendo uma abordagem integrada de edifícios e segurança.
África do Sul e Outros Mercados do Oriente Médio e África
A África do Sul possui uma base estabelecida de data centers na África Subsaariana e continua sendo importante para atualizações de segurança e novos projetos. A Digital Realty concluiu o Teraco JB4 com 50 MW em agosto de 2025, e o Teraco CT2 entrou em expansão operacional com uma alimentação de energia elétrica de 90 MW em janeiro de 2026. O Egito está adicionando capacidade por meio da Africa Data Centres Egypt, enquanto o Quênia está desenvolvendo campi por meio da Digital Realty iColo e do projeto Tatu City da Nxtra. O campus Naver-NVIDIA Tamesna em Marrocos sinaliza o papel crescente do Norte de África no desenvolvimento de infraestrutura de inteligência artificial. Os diferentes níveis de maturidade nesses mercados criam demanda por sistemas que suportem novas construções, retrofits, acesso de inquilinos e sites remotos, enquanto a POPIA continua sendo uma consideração de conformidade na África do Sul.
Cenário Competitivo
Concentração do Mercado
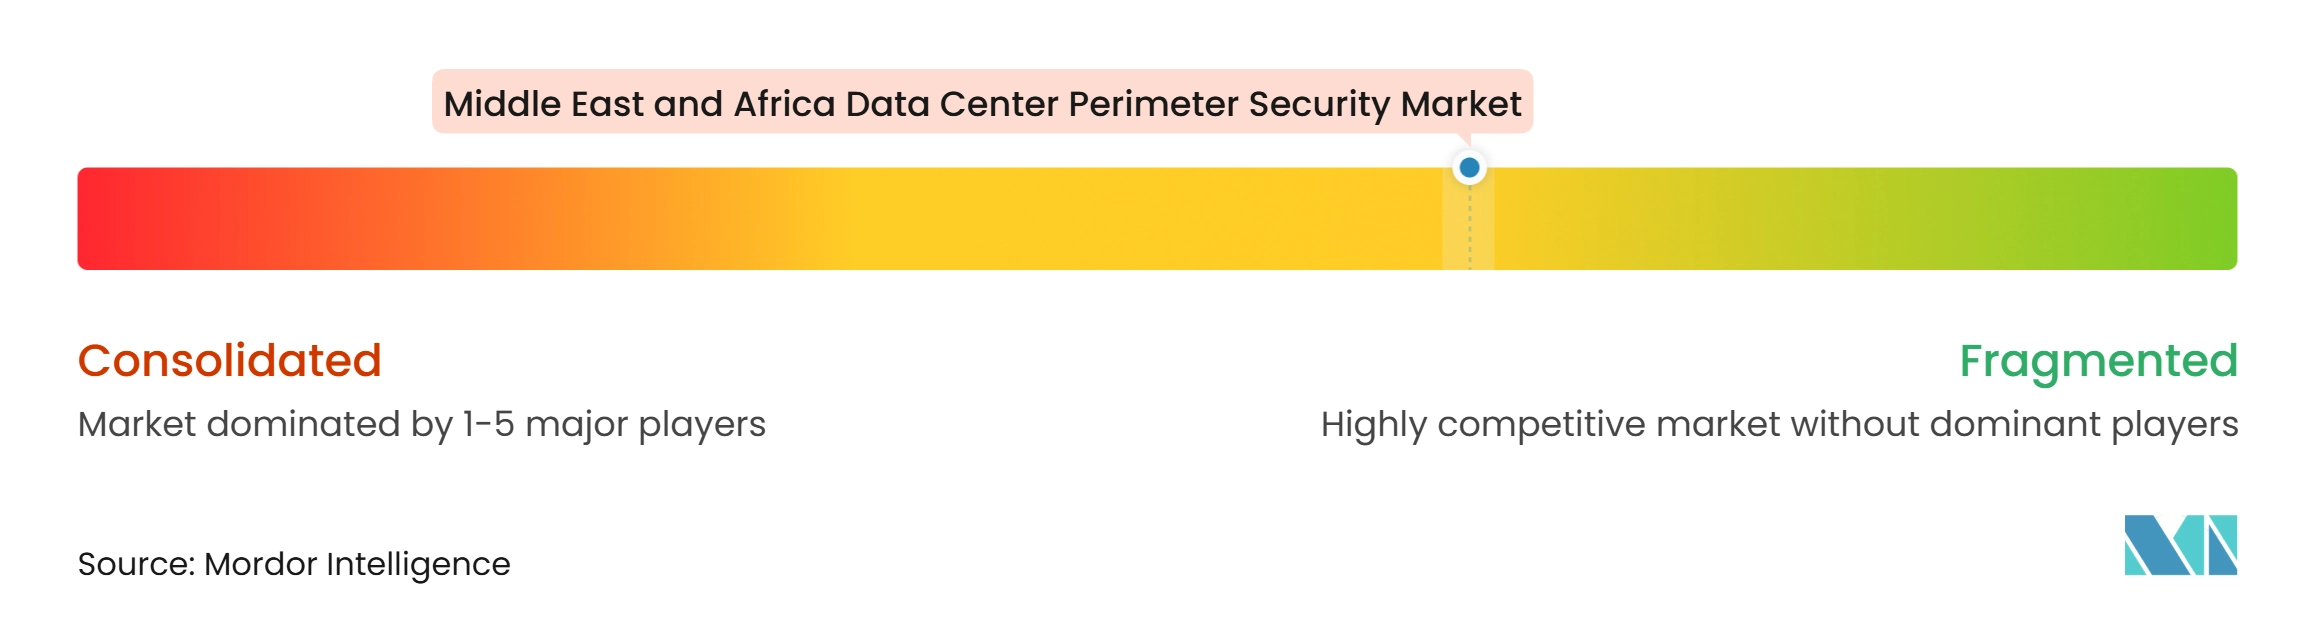
O mercado de segurança de perímetro de data centers no Oriente Médio e África é moderadamente fragmentado. Johnson Controls International, Honeywell International, Siemens, Schneider Electric, Axis Communications, ASSA ABLOY, Motorola Solutions e Genetec competem com especialistas regionais e integradores de sistemas. A concorrência é mais intensa em projetos hyperscale e vinculados ao governo, pois os fornecedores precisam de sistemas integrados, conhecimento de conformidade nacional e capacidade de serviço local. Os integradores regionais podem competir onde têm relacionamentos de aquisição estabelecidos e equipes de engenharia no país.
Os principais fornecedores estão indo além de dispositivos individuais em direção a plataformas que combinam controle de acesso, gestão de vídeo, detecção de intrusão e automação predial. A Honeywell adquiriu o negócio de Soluções de Acesso Global da Carrier Global Corporation por 4,9 bilhões de USD, um movimento que amplia seu portfólio de acesso e segurança. A Genetec oferece o Security Center SaaS com integração aberta para câmeras da Axis, Bosch e i-PRO, e a plataforma foi projetada para se alinhar com os requisitos de cibersegurança da IEC 62443-4-2. Esse tipo de interoperabilidade pode reduzir o trabalho de integração para operadores que utilizam equipamentos de vários fornecedores.
A Johnson Controls expandiu sua posição regional de edifícios inteligentes por meio da parceria OpenBlue com a Al-Futtaim Technologies em junho de 2025. A Axis Communications destacou uma implantação do Perimeter Defender no Moro Hub em Dubai que utilizou câmeras térmicas, de radar e ópticas do perímetro até os racks de servidores. A Honeywell e a LS ELECTRIC anunciaram uma parceria global em outubro de 2025 para soluções de gestão e monitoramento de energia para data centers. Empresas menores como Brivo Systems e Suprema estão buscando requisitos corporativos nativos em nuvem e de nicho. Os fornecedores capazes de oferecer monitoramento remoto, radar, análise e ferramentas de resposta podem atender a instalações de borda onde um modelo de guarda presencial é menos prático.
Líderes do Setor de Segurança de Perímetro de Data Centers no Oriente Médio e África
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Schneider Electric SE
-
Siemens AG
-
Bosch Sicherheitssysteme GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Segurança de Perímetro de Data Centers no Oriente Médio e África Empresas cobertas neste relatório
- Johnson Controls International plc
- Honeywell International Inc.
- Schneider Electric SE
- Siemens AG
- Bosch Sicherheitssysteme GmbH
- Axis Communications AB
- ASSA ABLOY AB
- LenelS2
- Securitas Technology
- ABB Ltd
- Suprema Inc.
- Brivo Systems LLC
- Genetec Inc.
- Motorola Solutions, Inc.
- Convergint Technologies LLC
- GardaWorld Security Corporation
- 3S System Security Solutions Co.
- Schneider Electric Saudi Arabia
- Teraco Data Environments (Pty) Ltd
- Africa Data Centres
- Gulf Data Hub
Desenvolvimentos industriais recentes em Mercado de Segurança de Perímetro de Data Centers no Oriente Médio e África
- Setembro de 2026: A Microsoft anunciou planos de investir mais de 10 bilhões de USD nos Emirados Árabes Unidos, Arábia Saudita, Catar e Kuwait até 2030, abrangendo infraestrutura de nuvem, capacidade de inteligência artificial e campi de data centers, além de mais de 400 milhões de USD para redes de telecomunicações regionais. O compromisso expande materialmente o mercado endereçável de segurança de perímetro nos data centers do GCC para o período de previsão.
- Julho de 2026: A MEEZA, principal operadora de data centers do Catar, obteve 1,6 bilhão de QAR (438,7 milhões de USD) em financiamento para expandir seu portfólio com os M-Vault 6, 7 e 8, adicionando cerca de 44 MW de nova capacidade e impulsionando a demanda correspondente por implantações de segurança de perímetro em larga escala em instalações críticas do Golfo.
- Maio de 2026: O Stargate UAE, uma iniciativa conjunta da G42, OpenAI, Oracle, NVIDIA, Cisco e SoftBank Group, foi anunciado com um investimento de 20 bilhões de USD para construir um campus de inteligência artificial de 1 GW em Abu Dhabi, com 200 MW previstos para entrar em operação em 2026-2027, criando demanda direta e imediata por sistemas integrados de segurança de perímetro de nível hyperscale.
- Março de 2026: A Johnson Controls Arabia recebeu a acreditação da SIRA (Agência Reguladora da Indústria de Segurança) para sua linha de vigilância por vídeo American Dynamics, confirmando a elegibilidade para implantação em ambientes governamentais e de data centers de alta segurança nos Emirados Árabes Unidos e posicionando a empresa como fornecedora certificada para proteção de instalações de missão crítica.
Escopo do Relatório do Mercado de Segurança de Perímetro de Data Centers no Oriente Médio e África
O Mercado de Segurança de Perímetro de Data Centers refere-se ao setor focado em soluções e serviços projetados para proteger os limites físicos das instalações de data centers contra acesso não autorizado, intrusão, vandalismo, roubo e ameaças à segurança.
O Relatório do Mercado de Segurança de Perímetro de Data Centers no Oriente Médio e África é Segmentado por Componente (Hardware; Software e Análise; Serviços de Instalação, Integração e Manutenção), Tipo de Solução (Sistemas de Detecção de Intrusão; Cercamento de Segurança e Barreiras Físicas; Barreiras de Acesso para Veículos; Sistemas de Radar e Sensores de Perímetro; Plataformas Integradas de Segurança de Perímetro), Tecnologia (Detecção Baseada em Sensores; Detecção Baseada em Vídeo; Detecção por Fibra Óptica; Detecção Baseada em Radar; Sistemas Integrados de Múltiplas Tecnologias), Tipo de Implantação (Construção de Novos Data Centers; Atualizações de Segurança e Retrofit), Tamanho do Data Center (Pequeno; Médio; Grande; Hyperscale), Tipo de Data Center (Colocation; Provedores de Serviços em Nuvem (CSPs); Corporativo e de Borda) e Geografia (Arábia Saudita; Emirados Árabes Unidos; África do Sul; Restante do Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware |
| Software e Análise |
| Serviços de Instalação, Integração e Manutenção |
| Sistemas de Detecção de Intrusão |
| Cercamento de Segurança e Barreiras Físicas |
| Barreiras de Acesso para Veículos |
| Sistemas de Radar e Sensores de Perímetro |
| Plataformas Integradas de Segurança de Perímetro |
| Detecção Baseada em Sensores |
| Detecção Baseada em Vídeo |
| Detecção por Fibra Óptica |
| Detecção Baseada em Radar |
| Sistemas Integrados de Múltiplas Tecnologias |
| Construção de Novos Data Centers |
| Atualizações de Segurança e Retrofit |
| Pequeno |
| Médio |
| Grande |
| Hyperscale |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Corporativo e de Borda |
| Arábia Saudita |
| Emirados Árabes Unidos |
| África do Sul |
| Restante do Oriente Médio e África |
| Por Componente | Hardware |
| Software e Análise | |
| Serviços de Instalação, Integração e Manutenção | |
| Por Tipo de Solução | Sistemas de Detecção de Intrusão |
| Cercamento de Segurança e Barreiras Físicas | |
| Barreiras de Acesso para Veículos | |
| Sistemas de Radar e Sensores de Perímetro | |
| Plataformas Integradas de Segurança de Perímetro | |
| Por Tecnologia | Detecção Baseada em Sensores |
| Detecção Baseada em Vídeo | |
| Detecção por Fibra Óptica | |
| Detecção Baseada em Radar | |
| Sistemas Integrados de Múltiplas Tecnologias | |
| Por Tipo de Implantação | Construção de Novos Data Centers |
| Atualizações de Segurança e Retrofit | |
| Por Tamanho de Data Center | Pequeno |
| Médio | |
| Grande | |
| Hyperscale | |
| Por Tipo de Data Center | Colocation |
| Provedores de Serviços em Nuvem (CSPs) | |
| Corporativo e de Borda | |
| Por Geografia | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Restante do Oriente Médio e África |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de segurança de perímetro de data centers no Oriente Médio e África?
O mercado é avaliado em 118,40 milhões de USD em 2026 e deve atingir 268,80 milhões de USD até 2032 a um CAGR de 14,23%. A previsão reflete a demanda proveniente de novas construções de data centers, campi orientados para inteligência artificial e requisitos de segurança mais integrados.
Qual componente tem a maior participação nos gastos com segurança de perímetro de data centers?
O hardware lidera com 52,18% em 2026, pois barreiras, hardware de acesso e detecção de intrusão são elementos centrais dos projetos de segurança das instalações. O software e a análise também estão ganhando relevância à medida que as instalações precisam de correlação de eventos e monitoramento automatizado.
Qual solução de segurança de perímetro está se expandindo mais rapidamente na região?
Os sistemas de radar e sensores de perímetro devem expandir a um CAGR de 15,85% até 2032, pois grandes campi precisam de cobertura de detecção mais ampla. Os sistemas podem suportar alertas antecipados ao longo das linhas de cerca e reduzir a necessidade de cobertura densa de câmeras.
Por que os data centers de inteligência artificial estão mudando os requisitos de segurança física?
Os ambientes de inteligência artificial de alta densidade concentram equipamentos valiosos em espaços menores, aumentando a necessidade de acesso controlado, detecção rápida e monitoramento integrado. Os operadores estão combinando vídeo, radar, sensores e dados de acesso para investigar eventos de segurança com maior contexto.
Qual país lidera a demanda regional por segurança de perímetro de data centers?
A Arábia Saudita lidera com 30,56% de participação em 2026 e deve expandir a um CAGR de 15,68% até 2032. Grandes projetos em Riade e no NEOM estão elevando a necessidade de proteção de campus em camadas, equipamentos certificados e serviços com suporte local. O grande pipeline de projetos do país também favorece fornecedores capazes de coordenar a instalação com os cronogramas de construção.
Como os requisitos de soberania de dados afetam as aquisições de segurança de data centers?
Eles aumentam a importância do monitoramento com suporte local, da documentação e das capacidades de conformidade, particularmente para cargas de trabalho sensíveis e vinculadas ao governo. Os requisitos podem favorecer fornecedores que mantêm operações no país e entendem os marcos nacionais de cibersegurança. Eles também trazem acesso físico, localização do monitoramento e responsabilidade de suporte para a mesma decisão de aquisição. Isso pode reduzir a dependência de modelos operacionais remotos sem suporte de conformidade local e pode estender os cronogramas de implementação.